
Taille et Part du Marché des Véhicules Aériens Sans Pilote
Analyse du Marché des Véhicules Aériens Sans Pilote par Mordor Intelligence
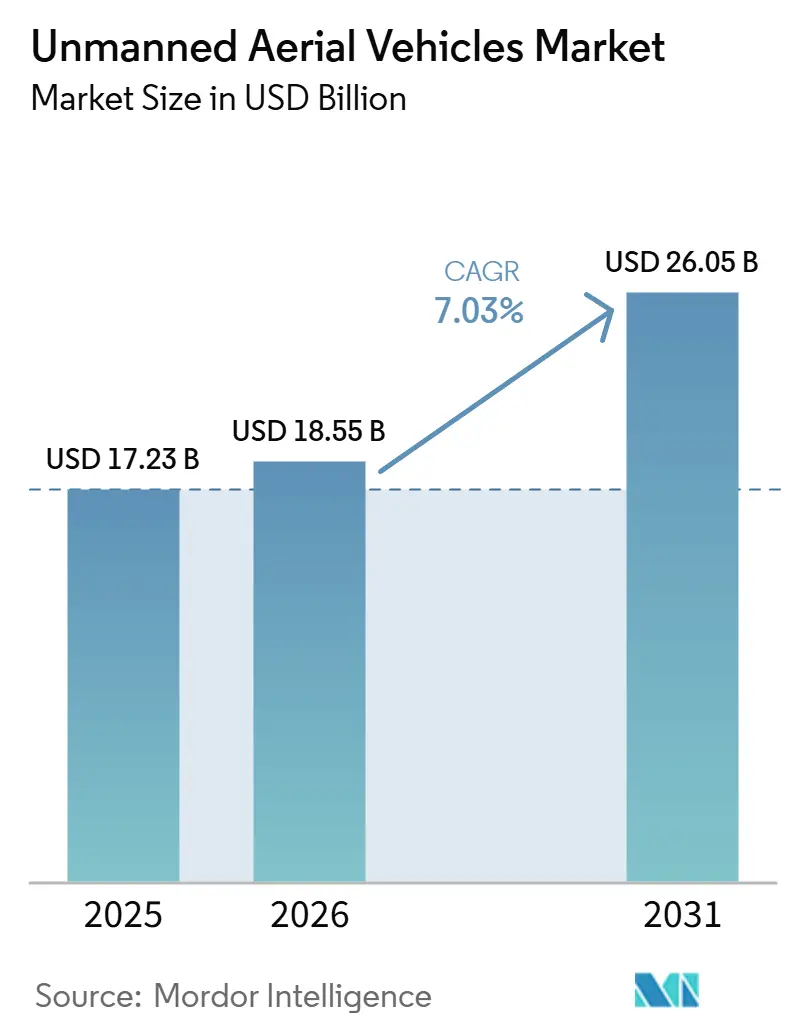
La taille du marché des véhicules aériens sans pilote était évaluée à 18,55 milliards USD en 2026 et devrait croître de 19,85 milliards USD en 2027 pour atteindre 28,34 milliards USD d'ici 2032, à un CAGR de 7,38 % durant la période de prévision (2027-2032).
Le financement de la défense et les besoins de surveillance soutenus soutiennent la demande en équipements au Japon et aux États-Unis. Les fournisseurs répondent avec des logiciels d'autonomie, des aéronefs reconfigurables et des programmes de production qui transforment des missions spécialisées en systèmes de drones complets. Les règles d'éligibilité fédérales américaines restreignent l'accès des acheteurs à certains fournisseurs, tandis que les défenses aériennes à faible coût lors du conflit de 2026 avec l'Iran augmentent le risque de remplacement des aéronefs coûteux dans les missions fortement défendues. Les gains commerciaux favorisent donc les fournisseurs dont les aéronefs et équipements de mission sont éligibles aux canaux d'acheteurs restreints et correspondent à une tâche opérationnelle définie.
Points Clés du Rapport
- Par classe de drone, les aéronefs de Classe I de moins de 150 kilogrammes détenaient une part de marché de 43,57 % des véhicules aériens sans pilote en 2026, tandis que les aéronefs de Classe II pesant entre 150 et 600 kilogrammes devraient connaître la croissance la plus rapide avec un CAGR de 7,9 % durant 2027-2032.
- Par type de plateforme, les aéronefs à aile fixe ont dominé avec une part de 74,7 % de la taille du marché des véhicules aériens sans pilote en 2026, et les drones hybrides devraient connaître la croissance la plus rapide avec un CAGR de 9,55 % durant 2027-2032.
- Par mode d'exploitation, les drones pilotés à distance ont dominé avec 47,69 % du marché en 2026, les drones entièrement autonomes devant connaître la croissance la plus rapide avec un CAGR de 8,05 % durant 2027-2032.
- Par application, l'ISR a dominé avec 50,22 % du marché en 2026, tandis que le combat devrait connaître la croissance la plus rapide avec un CAGR de 10,45 % durant 2027-2032.
- Sur le plan géographique, l'Amérique du Nord détenait la plus grande part à 39,82 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,6 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des budgets de défense stimulant l'expansion des flottes d'UAV | +3.3% | États-Unis et Japon | Moyen terme (2-4 ans) |
| Demande opérationnelle en ISR en temps réel et par tous les temps | +2.2% | États-Unis et zones d'opérations militaires à l'étranger | Court terme (≤ 2 ans) |
| Avancées rapides en autonomie embarquée et systèmes de mission pilotés par l'IA | +1.9% | Les États-Unis | Moyen terme (2-4 ans) |
| Concepts d'équipages mixtes hommes-machines (« loyal wingman ») entrant dans les cycles d'approvisionnement | +1.7% | Les États-Unis | Moyen terme (2-4 ans) |
| Doctrine des drones attrituables abaissant le seuil de coût pour le déploiement massif | +1.4% | Les États-Unis | Court terme (≤ 2 ans) |
| Réseau maillé satellitaire permettant des communications BVLOS résilientes dans les théâtres contestés par le GPS | +0.7% | Zones d'opérations de combat ukrainiennes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des budgets de défense alimentant l'expansion des flottes de drones
Des budgets de défense plus importants soutiennent la demande en drones lorsque le financement est traduit en exigences d'acquisition d'aéronefs spécifiques. Les dépenses militaires mondiales ont augmenté de 2,9 % en termes réels en 2025, marquant leur 11e hausse annuelle consécutive.[1] Le budget de défense du Japon pour l'exercice 2026 comprenait l'acquisition prévue de 5 drones à longue portée pour détecter précocement les navires de combat à grande distance. L'objectif déclaré reliait la collecte de renseignements aux décisions des commandants et à la projection de puissance de feu. Une solution de reconnaissance complète constitue donc l'offre pertinente pour les fournisseurs, la capacité de détection de l'aéronef étant directement liée à la mission navale financée.
Demande opérationnelle de renseignement, surveillance et reconnaissance en temps réel et par tous les temps
Les exigences de reconnaissance à longue portée traduisent les besoins de surveillance en achats de systèmes aéronautiques pour les unités de reconnaissance de l'armée. Le 20 juillet 2026, AeroVironment a annoncé un contrat de 117,3 millions USD avec l'armée américaine pour le système UAS eVTOL P550 destiné à la reconnaissance de bataillon, constituant le premier approvisionnement à plein régime du système. En décembre 2025, le programme UAS de services ISR de la Marine et du Corps des Marines avait dépassé un million d'heures de vol cumulées depuis son lancement en 2005. Au cours de cette période, le programme a réalisé plus de 50 installations de drones à bord de navires et opéré depuis plus de 50 sites terrestres dans le monde. Ce bilan d'exploitation soutenue montre que la couverture de reconnaissance est une exigence permanente pour les opérations de la Marine et du Corps des Marines sur terre et en mer. Le contrat de l'armée, en revanche, montre que l'exigence parvient aux fournisseurs sous forme d'achat d'aéronefs, avec 82 systèmes P550 dans le premier approvisionnement à plein régime.
Avancées rapides en matière d'autonomie embarquée et de systèmes de mission pilotés par l'IA
L'autonomie embarquée crée une opportunité commerciale pour les fournisseurs de logiciels spécialisés aux côtés des entreprises qui construisent les aéronefs. Le 17 juin 2026, Shield AI a annoncé un contrat de production de l'armée de l'air américaine pour mettre en œuvre le logiciel d'autonomie de mission Hivemind dans le cadre du programme d'aéronefs de combat collaboratifs de l'armée de l'air. Shield AI a décrit ce contrat comme distinct de ses engagements existants en matière de développement d'autonomie de mission pour l'armée de l'air. Le passage des engagements de développement à la mise en œuvre en production relie le rôle commercial du logiciel à un programme d'aéronefs défini. L'opportunité qui en résulte repose sur l'intégration de l'autonomie de mission dans le système livré, de sorte que la capacité logicielle et l'intégration dans l'aéronef doivent progresser ensemble. Un fournisseur d'autonomie dédié peut donc concourir pour des travaux de production sans avoir à remporter l'intégralité du contrat de cellule.
Concepts d'équipages mixtes hommes-machines (« loyal wingman ») entrant dans les cycles d'approvisionnement
Les aéronefs collaboratifs créent une opportunité d'approvisionnement lorsque les forces aériennes s'engagent dans la production plutôt que de financer uniquement des concepts. En juin 2026, l'armée de l'air américaine a annoncé l'attribution de contrats de production à General Atomics Aeronautical Systems et Anduril pour au moins 150 aéronefs de combat collaboratifs combinés dans l'Incrément 1 d'ici la fin de la décennie. La quantité d'aéronefs ancre la planification de la production, tandis que l'objectif de fin de décennie place l'exécution industrielle au cœur de l'opportunité. Pour les fournisseurs de systèmes de mission, l'ouverture commerciale dépend de la traduction de la collaboration en équipements pouvant être intégrés dans ce lot de production. Le colonel Timothy Helfrich, responsable des acquisitions de l'armée de l'air, s'attendait à une concurrence continue pour améliorer le calendrier, les coûts et souvent les performances, faisant de l'exécution des livraisons un facteur concurrentiel pour les fournisseurs d'aéronefs sélectionnés.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Régimes stricts de contrôle des exportations et d'interdiction de sécurité (ex. : MTCR, FAR 40.2) | -1.3% | Les États-Unis | Court terme (≤ 2 ans) |
| Coût élevé d'acquisition et de cycle de vie des plateformes HALE/MALE | -1.1% | Les États-Unis | Long terme (≥ 4 ans) |
| Environnement de guerre électronique et de contre-drones en escalade | -0.8% | Zones d'opérations de combat ukrainiennes | Court terme (≤ 2 ans) |
| Restrictions de sécurité de la chaîne d'approvisionnement entraînant une pénurie de composants et une inflation des coûts | -0.6% | Chine et Ukraine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Régimes stricts de contrôle des exportations et d'interdiction de sécurité (ex. : MTCR, FAR 40.2)
L'éligibilité en matière de sécurité peut empêcher un fournisseur de drones d'accéder à un acheteur fédéral indépendamment des performances de l'aéronef. Le FAR 40.202-3 interdit aux agences exécutives d'acquérir des systèmes d'aéronefs sans pilote fabriqués ou assemblés par des entités étrangères couvertes figurant sur la liste du Conseil de sécurité des acquisitions fédérales, sauf si une exemption, une exception ou une dérogation s'applique. Sa couverture d'acquisition inclut les produits commerciaux et les achats à hauteur ou en dessous du seuil de micro-achat, de sorte que les petites commandes n'échappent pas automatiquement à la restriction. Les dérogations au cas par cas nécessitent l'approbation du directeur du Bureau de la gestion et du budget (OMB) après consultation du conseil et notification au Congrès. Une vente fédérale dépendant d'une dérogation attend donc l'approbation du directeur de l'OMB et la notification au Congrès, une séquence qu'aucune amélioration technique de l'aéronef ne peut raccourcir.
Coût élevé d'acquisition et de cycle de vie des plateformes HALE/MALE
Les acquisitions de drones à haute valeur exposent les acheteurs militaires à une charge de remplacement lorsque des défenses peu coûteuses peuvent menacer des aéronefs onéreux. Air & Space Forces Magazine a rapporté qu'environ 30 MQ-9 Reaper de l'armée de l'air américaine ont été perdus lors du conflit de 2026 avec l'Iran, à 16 millions USD ou plus par aéronef. Une sollicitation de la Defense Innovation Unit de juillet 2026 décrivait la dépendance de la Force interarmées à l'égard d'aéronefs habités et sans pilote coûtant plus de 30 millions USD comme insoutenable face à des capacités antiaériennes de plus en plus peu coûteuses. Pour un acheteur envisageant une grande flotte de drones, ces coûts d'aéronefs peuvent limiter le nombre économiquement acceptable pour les missions fortement défendues. Le rapport indiquait également que les nouveaux MQ-9 n'étaient plus en production, de sorte que les aéronefs perdus ne peuvent pas être remplacés par des exemplaires nouvellement construits de ce modèle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par classe de drone :
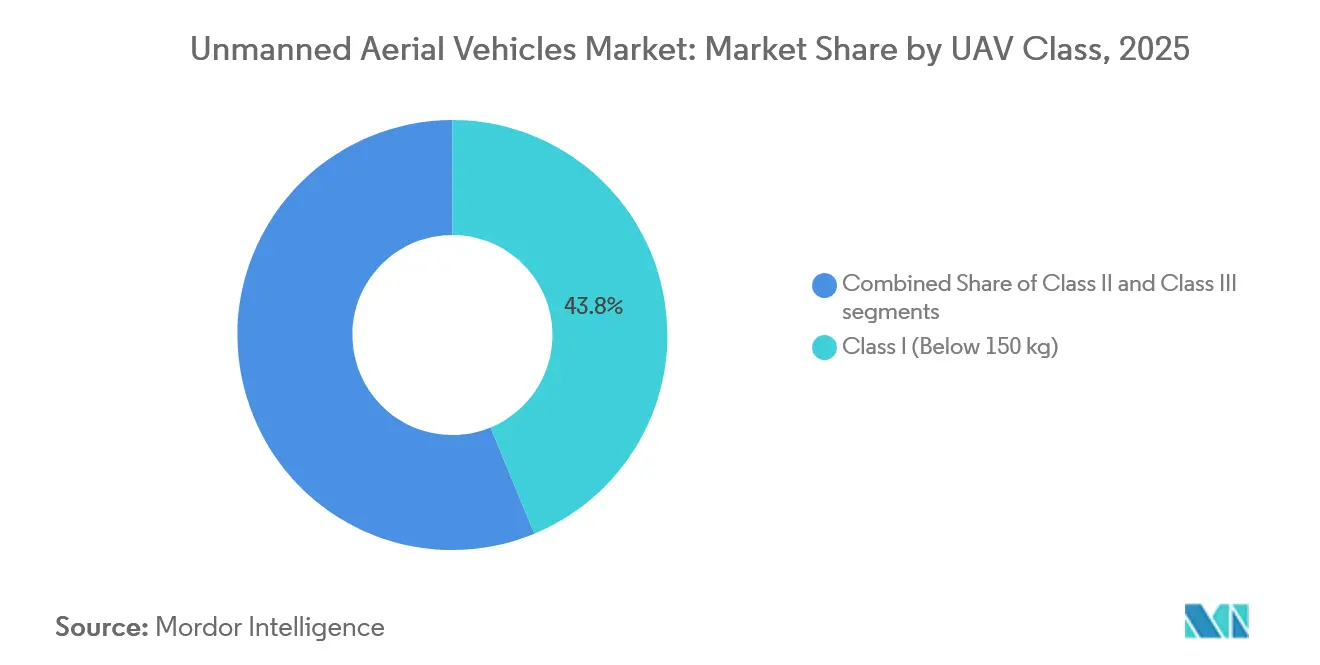
la reconfiguration et les missions spécialisées façonnent la demandeLes drones de Classe I de moins de 150 kilogrammes représentaient une part de 43,57 % de la taille du marché des véhicules aériens sans pilote en 2026, ce qui en fait le segment le plus important. Au 28 mai 2026, le ministère de la Défense nationale de Roumanie avait signé un contrat avec Quantum Systems pour 34 systèmes Mini UAS de Classe I (Vector), toutes les livraisons étant prévues pour 2027.[2] L'accord comprenait également 15 kits Scorpion pour convertir les systèmes d'une configuration à aile fixe en configuration multicoptère. L'armée roumaine destinait ces systèmes à des missions de surveillance. La capacité de conversion peut donc renforcer l'attrait du système complet en permettant plus d'une configuration de vol dans le cadre d'un approvisionnement de surveillance.
Les aéronefs de Classe II pesant entre 150 et 600 kilogrammes constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 7,9 % durant 2027-2032. Le calendrier du 5 octobre 2026 de Primoco UAV prévoyait 32 livraisons du modèle One 150 cette année-là, sous réserve du respect de son calendrier contractuel. Avec un poids maximal au décollage de 150 kilogrammes, le modèle se situe à la limite inférieure de cette classe. Par ailleurs, Primoco a décrit 6 aéronefs destinés à l'étalonnage en vol et à l'inspection des systèmes de radionavigation au sol. Pour les exploitants de systèmes de navigation, la mission d'étalonnage sans pilote prévue offre un moyen d'obtenir une inspection aéroportée sans recourir à un aéronef d'étalonnage habité.

Par type de plateforme :
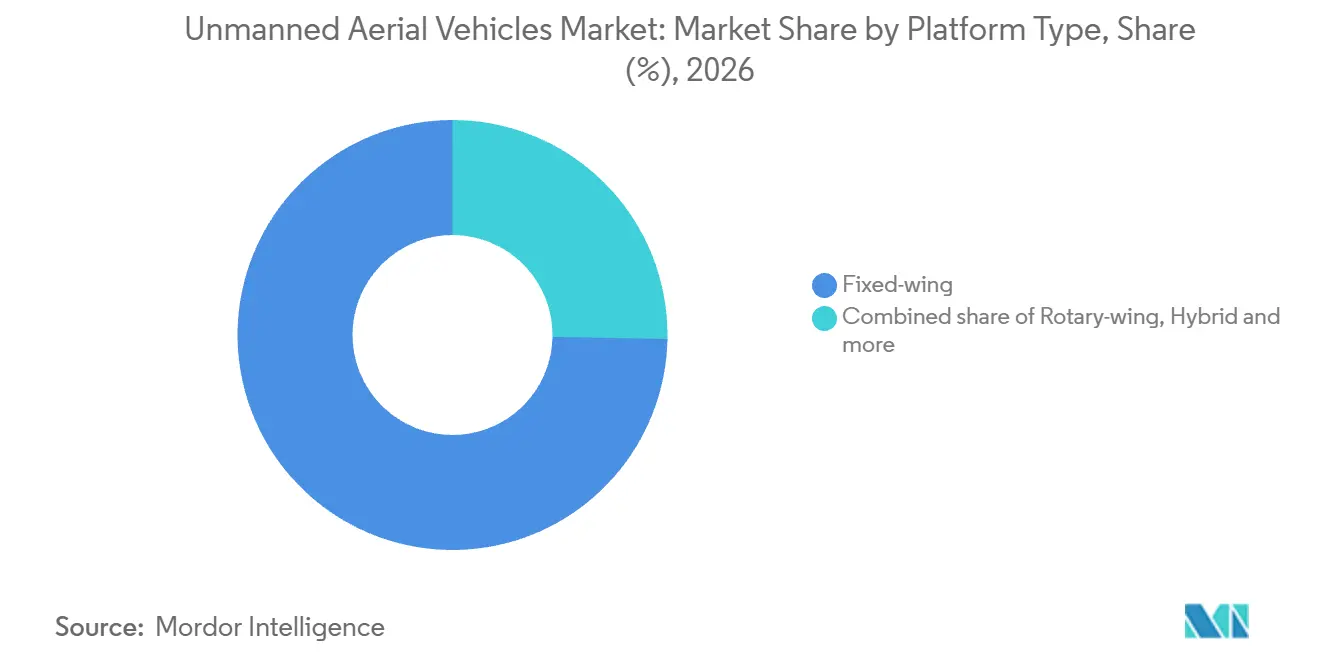
l'échelle de production et les exigences de mission divergentLes aéronefs à aile fixe représentaient une part de marché de 74,7 % des véhicules aériens sans pilote en 2026 et constituaient le segment le plus important. Primoco UAV a vendu 42 aéronefs à aile fixe One 150 en 2025. General Atomics Aeronautical Systems a livré un système MQ-9A Reaper Block 5 Extended Range au Corps des Marines américain le 22 avril 2025. VMX-1 à la station aérienne du Corps des Marines de Yuma était l'opérateur désigné pour les tests et l'évaluation opérationnels. Le nombre de ventes annuelles de Primoco et le système d'évaluation unique du Corps des Marines mesurent des échelles d'achat différentes, de sorte que le volume d'aéronefs seul ne peut pas décrire l'opportunité d'achat pour les aéronefs à aile fixe.
Les drones hybrides constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 9,55 % durant 2027-2032. En juin 2025, Skyways a reçu un contrat AFWERX de l'armée de l'air américaine de 37 millions USD pour faire passer son aéronef cargo V3 vers une production à plein régime. Sa configuration double hybride combine le décollage vertical et le vol de type avion en utilisant à la fois l'énergie électrique et le carburant. La demande en voilure tournante comprend l'appel d'offres du ministère tchèque de la Défense de novembre 2025 pour des kits de systèmes UAS multicoptères de reconnaissance pour l'armée tchèque. Le contrat finance une transition du prototype vers la production à plein régime, tandis que les kits tchèques ont été mis en appel d'offres en tant que systèmes complets, faisant de la préparation à la fabrication le prochain obstacle commercial pour Skyways.
Par mode d'exploitation :
le renouvellement de flotte et les licences d'autonomie créent de la demandeLes drones pilotés à distance constituaient le segment le plus important, détenant 47,69 % du marché en 2026. La flotte Reaper de la RAF a effectué plus de 173 000 heures de vol depuis son entrée en service en octobre 2007 jusqu'à son dernier vol opérationnel en 2025. Le premier Protector RG Mk1 est entré en service dans la RAF le 16 juin 2025, après des tests et une évaluation approfondis. Des tests supplémentaires étaient prévus avant une transition depuis le Reaper plus tard cette année-là. La combinaison de l'utilisation soutenue du Reaper et de l'adoption du Protector fait du renouvellement de flotte une source de demande en équipements, même lorsque l'ancien modèle piloté à distance quitte le service.
Les drones entièrement autonomes constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,05 % durant 2027-2032. En janvier 2026, Shield AI a annoncé que l'Inde l'avait sélectionné pour fournir des systèmes UAS VTOL V-BAT Groupe 3 et des licences Hivemind à l'armée indienne. L'intégration de Hivemind dans le V-BAT en tant que pilote autonome était prévue dans le cadre du programme. Shield AI décrit Hivemind comme permettant aux systèmes de percevoir, décider et agir, accomplissant des missions sans intervention humaine. Étant donné que la sélection de janvier 2026 incluait des licences et une intégration planifiée, la capacité d'autonomie prévue de l'armée indienne dépend de la livraison du logiciel intégré ainsi que des cellules.
Par application :
les systèmes de reconnaissance et la production de combat définissent les achatsLe renseignement, la surveillance et la reconnaissance (ISR) constituaient le segment d'application le plus important, représentant 50,22 % du marché en 2026. En mars 2026, la marine des Pays-Bas a rapporté avoir acheté 12 drones V-BAT. Leur radar et leurs caméras soutiennent la reconnaissance et la collecte de renseignements. En août 2025, MDA Space a remporté 2 contrats pour équiper les navires de classe Halifax de la Marine royale canadienne d'un premier lot de 2 drones et d'options pour 4 de plus, destinés à la détection des menaces maritimes et à l'ISR. La commande néerlandaise associe une charge utile radar et caméra à l'aéronef, de sorte que la marine des Pays-Bas a engagé 12 aéronefs dans le rôle de reconnaissance uniquement après des tests approfondis.
Le combat est le segment d'application à la croissance la plus rapide, avec un CAGR prévu de 10,45 % durant 2027-2032. En septembre 2026, General Atomics et Anduril fabriquaient des aéronefs de combat collaboratifs de l'Incrément 1, avec des aéronefs sortant des deux lignes de production, selon le secrétaire de l'armée de l'air américaine. Cette activité donne à l'opportunité de combat une base de fabrication, faisant de la conversion des exigences du programme en aéronefs une tâche concurrentielle directe. Les munitions rôdeuses ont un rôle d'approvisionnement distinct, l'Agence d'armement de Pologne ayant signé des contrats pour plus de 400 ensembles de systèmes WARMATE en mai 2026. Les contrats basés sur des ensembles de la Pologne créent une demande pour des packages de munitions rôdeuses, parallèlement à l'opportunité de production de cellules distincte dans le programme d'aéronefs de combat américain.
Analyse Géographique
Marché des Véhicules Aériens Sans Pilote en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 39,82 % des véhicules aériens sans pilote en 2026, ce qui en fait le plus grand segment régional. En septembre 2026, The Boeing Company a annoncé un contrat de production de la marine américaine pour 3 aéronefs MQ-25A, portant le nombre sous contrat avec la marine à 14. Le contrat couvrait le Lot 1 de la production initiale à faible cadence, le Lot 2 étant prévu pour 2027. Les attributions de lots de la marine s'ajoutent aux attributions de production de l'armée et de l'armée de l'air effectuées aux États-Unis en 2026, donnant à l'Amérique du Nord une base d'acheteurs gouvernementaux couvrant plusieurs services et calendriers d'approvisionnement.
Marché des Véhicules Aériens Sans Pilote en Asie-Pacifique
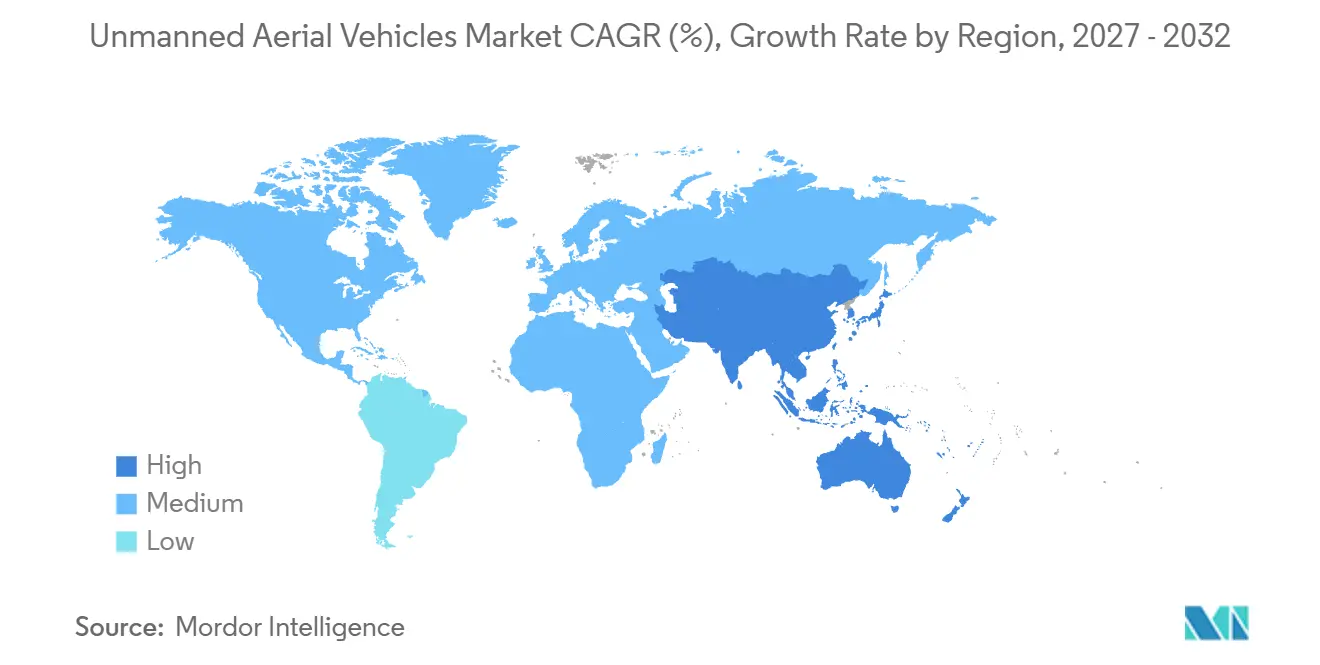
L'Asie-Pacifique est le segment régional à la croissance la plus rapide, avec un CAGR prévu de 8,6 % durant 2027-2032. Le ministère de la Défense du Japon prévoit une flotte totale de 23 aéronefs MQ-9B de General Atomics pour la Force maritime d'autodéfense du Japon, avec un déploiement prévu à partir de l'exercice 2027. Le Japon vise à renforcer la surveillance maritime et à soutenir les objectifs de sécurité tout en améliorant l'efficacité opérationnelle et en réduisant les besoins en personnel. Avec un déploiement prévu à partir de l'exercice 2027, le plan du Japon place la première phase opérationnelle de la flotte au début de la période de prévision 2027-2032.
En Amérique du Sud, un bataillon d'infanterie de marine colombien a commandé un drone Mavic 3 Thermal et 2 drones DJI Matrice 4T à Veneplast Ltda. pour la sécurité et la surveillance en novembre 2025. En Europe, la DGA française a commandé 5 000 drones d'observation et de reconnaissance Delco au fournisseur français Harmattan AI pour l'armée française en mai 2026, avec une livraison prévue début 2027. Au Moyen-Orient, le ministère de la Défense d'Israël a sélectionné XTEND en août 2025 pour fournir des milliers de drones FPV aux forces terrestres des FDI, avec une livraison alors attendue dans les mois suivants. En Afrique, le fournisseur français Milton a livré des drones Long Range Observer aux forces armées de Mauritanie pour la sécurité des frontières terrestres et maritimes avant novembre 2025. La filière d'approvisionnement au niveau du bataillon de Veneplast diffère de l'appel d'offres ministériel d'XTEND, tandis que les fournisseurs français servent à la fois les commandes de reconnaissance nationales et la demande de sécurité des frontières mauritaniennes.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue des fournisseurs d'équipements civils de drones au service des opérateurs commerciaux. Les autorisations d'exploitation déterminent les applications d'aéronefs que les acheteurs peuvent utiliser, tandis que les règles relatives aux produits peuvent exiger des fonctions intégrées dans l'équipement. Trois juridictions imposent des obligations au niveau du produit par le biais de l'identification à distance spécifique aux classes britanniques, de la norme d'enregistrement et d'activation de la Chine pour les aéronefs nouvellement produits, et de l'autorisation de conception de la catégorie spécifique basée sur le risque du Brésil avec des exceptions définies. Les fournisseurs d'équipements font face à ces obligations de conformité parallèlement aux autorisations d'exploitation de la Partie 107 américaine et aux dérogations conditionnelles, tandis que le cadre BVLOS américain reste à l'état de proposition.
Tableau Réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Administration fédérale de l'aviation | Autorité de l'aviation civile | Administration de l'aviation civile de Chine | Agência Nacional de Aviação Civil (ANAC) |
| Instruments ou orientations clés | Partie 107 pour les systèmes UAS de moins de 25 kilogrammes ; cadre BVLOS proposé | Exigences d'identification à distance à partir du 1er janvier 2026 ; couverture étendue à partir du 1er janvier 2028 | Loi sur l'aviation civile, en vigueur le 1er juillet 2026 ; norme d'enregistrement et d'activation | RBAC 100 et Résolution 805, en vigueur le 16 juin 2026 |
| Effet commercial | Référence de ligne de visée visuelle ; les dérogations exigent une sécurité équivalente | Identification à distance pour UK1, UK2 et UK3 ; UK5 et UK6 dans la catégorie spécifique | Autorisation de navigabilité sauf exemption ; interfaces d'enregistrement pour les nouvelles productions à partir du 1er mai 2026 | Autorisation de conception de catégorie spécifique basée sur le risque ; exceptions pour la certification de type, l'article 100.203, les scénarios standard ou la décision de l'ANAC |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||||
La note Élevée des États-Unis reflète une voie définie pour les petits drones et des dérogations conditionnelles, tandis que la perspective d'Assouplissement suit la voie BVLOS proposée en août 2025, sous réserve d'adoption. La note Moyenne du Royaume-Uni reflète les obligations d'identification à distance spécifiques aux classes, avec un Durcissement motivé par l'extension du 1er janvier 2028 aux drones caméra existants pesant au moins 100 grammes, sauf exemption. La note Moyenne de la Chine reflète l'approbation conditionnelle de navigabilité et l'intégration producteur-plateforme, avec un Durcissement à mesure que les exigences d'enregistrement et d'activation s'étendent aux aéronefs précédemment vendus et en service le 1er mai 2027. La note Moyenne du Brésil reflète l'autorisation de conception basée sur le risque avec des exceptions définies, et sa perspective de Durcissement suit la Résolution 805, qui accorde aux opérations autorisées avant le 15 juin 2026 en dehors des critères de catégorie ouverte ou dans la catégorie spécifique sans scénario standard 2 ans à compter du 16 juin 2026 pour obtenir une autorisation opérationnelle.
Étapes de la Chaîne de Valeur
La chaîne de valeur des drones compare l'approvisionnement en composants qualifiés, la production d'aéronefs et le soutien aux composants autorisé comme sources distinctes de revenus pour les fournisseurs. En février 2025, Amprius a annoncé une commande de cellules de 15 millions USD pour le système UAS à aile fixe d'un fabricant non nommé après des essais sur le terrain et une qualification. AeroVironment a annoncé un contrat de production de l'armée américaine de 14,6 millions USD pour son système UAS de reconnaissance à longue endurance entièrement électrique VAPOR Compact en avril 2026. La qualification lie les ventes de cellules à une conception de plateforme, comme le montre la commande d'Amprius, tandis que le contrat de production d'AeroVironment lie son opportunité de revenus à la fourniture du système d'aéronef configuré.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en composants énergétiques qualifiés | Fournisseurs de cellules de batteries tels qu'Amprius | Ventes de cellules dans le cadre de commandes d'approvisionnement de plateformes | Qualification de cellules spécifiques à la plateforme | Qualifier les cellules de remplacement avant de modifier les intrants de production |
| Production d'aéronefs | Fabricants de drones tels que General Atomics Aeronautical Systems et AeroVironment | Ventes d'aéronefs et contrats de production | Préparation à la production pour la configuration attribuée | Stabiliser la configuration avant d'augmenter la taille du lot de production |
| Maintenance des composants | Prestataires de maintenance agréés tels que General Atomics Aeronautical Systems | Frais de service des composants | Limites d'installation et de composants de l'approbation de maintenance | Acheminer les réparations vers les installations autorisées pour le périmètre de composants concerné |
| Source: Mordor Intelligence | ||||
Au 20 mars 2025, l'autorité militaire française de navigabilité avait approuvé General Atomics Aeronautical Systems pour la maintenance de composants CAT C à Poway et Adelanto, en Californie.[3] L'approbation a donné à l'entreprise une voie de soutien aux composants géographiquement définie parallèlement à son activité aéronautique. Cette combinaison illustre comment les revenus de maintenance peuvent dépendre du périmètre autorisé et de la couverture des installations, faisant des approbations de soutien une décision d'expansion distincte de l'ajout de capacité de production d'aéronefs.
Paysage Concurrentiel
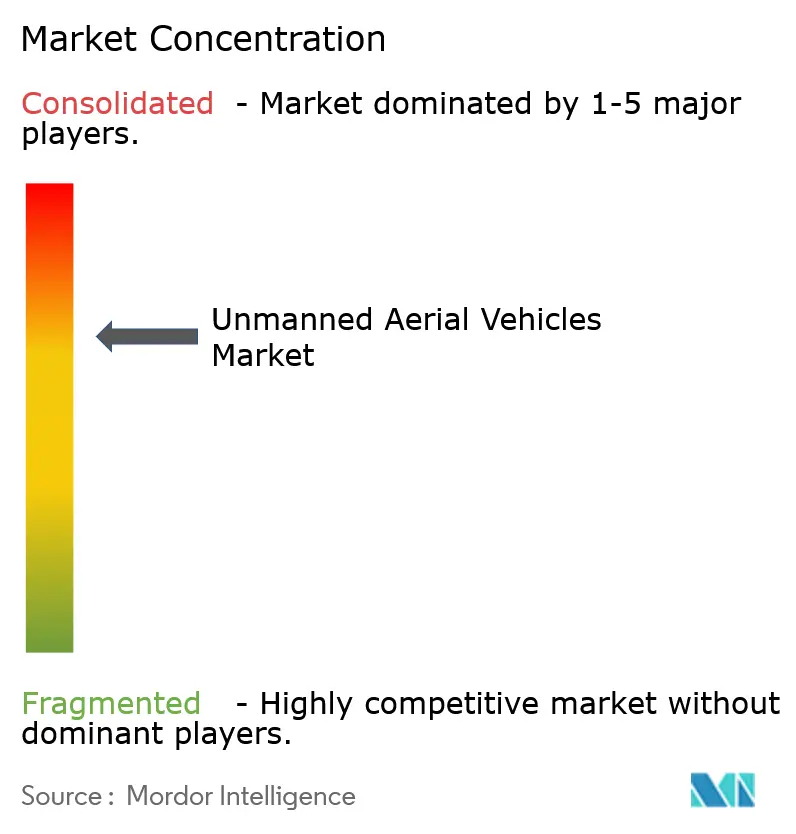
Le champ concurrentiel modérément concentré comprend BAYKAR A.S., General Atomics, Northrop Grumman Corporation, Elbit Systems Ltd. et BAE Systems plc. BAYKAR A.S. a généré 2,2 milliards USD de revenus à l'exportation en 2025, les exportations représentant 88 % de son chiffre d'affaires total. General Atomics, par l'intermédiaire de son affilié General Atomics Aeronautical Systems, construit les lignes MQ-9A Reaper, MQ-1C Gray Eagle, MQ-20 Avenger, et MQ-9B SkyGuardian et SeaGuardian. Northrop Grumman Corporation a déclaré en juin 2025 qu'elle construit des aéronefs de surveillance maritime MQ-4C Triton pour la marine américaine et la Royal Australian Air Force à Palmdale, en Californie. La dépendance aux exportations expose BAYKAR A.S. aux décisions d'achat étrangères, tandis que la production du Triton lie l'activité de surveillance maritime de Northrop Grumman Corporation à la marine américaine et à la Royal Australian Air Force.
Le 29 septembre 2025, Elbit Systems Ltd. a annoncé un contrat d'environ 120 millions USD pour fournir des systèmes UAS Hermes 900 pour la surveillance maritime à longue portée à un client international. BAE Systems plc a acquis 100 % du capital social de Malloy Aeronautics Ltd. le 31 janvier 2024, et Malloy avait développé le système UAS logistique à levage lourd T-150 d'ici 2025. Lors de son déploiement Indo-Pacifique de 2025, la Royal Navy a sélectionné pour la première fois le système UAS entièrement électrique Malloy T-150 de BAE Systems plc pour transporter des fournitures entre les navires du Groupe de frappe de porte-avions. Ces sélections donnent aux challengers des voies distinctes vers les acheteurs de défense grâce à la détection maritime à longue portée ou au ravitaillement de navire à navire, plaçant la capacité de mission au cœur de la concurrence.
Le 7 mai 2026, BAYKAR A.S. et Republikorp Group ont signé un accord de développement d'aéronef de combat sans pilote Bayraktar KIZILELMA. Cela a prolongé leur coentreprise du 12 février 2025 pour la fabrication, l'assemblage et la maintenance prévus en Indonésie des systèmes Bayraktar TB3 et AKINCI. La collaboration KIZILELMA avec PT Republik Aero Dirgantara comprenait un transfert de technologie et des installations locales de production, d'intégration et de maintenance prévues, ciblant une capacité indonésienne à partir de 2028. Le 14 octobre 2026, le ministère de la Défense de l'Indonésie a décrit l'approvisionnement gouvernemental comme exploratoire, sans contrat d'achat signé ni engagement. Le partenariat crée une fabrication locale prospective et des travaux de soutien dont la valeur commerciale dépend de la conversion du développement d'aéronefs en approvisionnement gouvernemental.
Leaders du Secteur des Véhicules Aériens Sans Pilote
-
BAYKAR A.S.
-
General Atomics
-
Northrop Grumman Corporation
-
Elbit Systems Ltd.
-
BAE Systems plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules Aériens Sans Pilote Entreprises couvertes dans ce rapport
- AeroVironment
- Airbus SE
- BAE Systems plc
- BAYKAR A.S.
- The Boeing Company
- Elbit Systems Ltd.
- General Atomics
- Israel Aerospace Industries Ltd.
- Kratos Defense & Security Solutions, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Saab AB
- Textron Systems Corporation
- Turkish Aerospace Industries (TAI)
- QinetiQ Group
- Hindustan Aeronautics Limited
- Korea Aerospace Industries (KAI)
- Griffon Aerospace, Inc.
- Teledyne Technologies Incorporated
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent les aéronefs de livraison, les plateformes ISR à basse altitude et les équipements de contrôle au sol dédiés qui pourraient servir un modèle d'exploitation BVLOS plus large. En août 2025, la FAA et la TSA ont proposé des règles basées sur les performances pour les opérations UAS BVLOS à basse altitude aux États-Unis et les services de soutien tiers, y compris la gestion du trafic UAS. La réglementation figurait au stade de la règle finale de l'Agenda unifié 2026. La voie de conception et d'exploitation proposée fournit une base pour distinguer les packages d'aéronefs par mission de livraison ou de surveillance.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Packages d'équipements de livraison BVLOS | Cadre d'exploitation BVLOS à basse altitude proposé | Opérateurs de livraison | Combiner des aéronefs de livraison avec des équipements de contrôle dédiés conçus pour le modèle d'exploitation proposé | Règles finales et qualification de l'opération prévue | Fabricants d'aéronefs cargo tels que Skyways, et intégrateurs de systèmes |
| Aéronefs ISR à basse altitude prêts pour la mission | La proposition basée sur les performances couvre la conception et l'exploitation des aéronefs | Opérateurs ISR commerciaux | Développer des combinaisons d'aéronefs et de systèmes de surveillance autour d'une mission définie | Concilier les besoins en charge utile de mission avec la conception opérationnelle finale | Fournisseurs d'aéronefs ISR et de systèmes de mission dédiés |
| Systèmes de contrôle au sol interfaçant avec les services de gestion du trafic | Le cadre proposé inclut des services tiers de soutien | Opérateurs de flottes de drones | Intégrer des interfaces de gestion du trafic dans des équipements de contrôle de drones dédiés | Intégrer l'aéronef, le système de contrôle et le service de soutien | Fournisseurs dédiés de systèmes de contrôle au sol pour drones |
| Source: Mordor Intelligence | |||||
Les dispositions relatives aux services de soutien font des interfaces entre les aéronefs, les équipements de contrôle dédiés et les services de gestion du trafic une considération d'achat distincte. Cela crée une ouverture commerciale pour les fournisseurs de systèmes de contrôle aux côtés des fabricants de cellules de livraison et de surveillance. La période de commentaires rouverte s'est clôturée le 11 février 2026, de sorte que les fournisseurs peuvent aligner leurs spécifications sur la proposition tandis que l'expansion des ventes de livraison et d'ISR dépend des règles d'exploitation finales.
Développements industriels récents dans Marché des Véhicules Aériens Sans Pilote
- Sep 2026 : The Boeing Company a annoncé un contrat de production initiale à faible cadence de la marine américaine pour 3 aéronefs MQ-25A Stingray, portant le total sous contrat avec la marine à 14.
- Juil 2026 : AeroVironment a annoncé un contrat de production de l'armée américaine de 117,3 millions USD pour 82 systèmes d'aéronefs sans pilote à décollage et atterrissage verticaux électriques P550 destinés à la reconnaissance.
- Jun 2026 : L'armée de l'air américaine a attribué à General Atomics Aeronautical Systems et Anduril des contrats de développement et de production pour au moins 150 aéronefs de combat collaboratifs combinés dans l'Incrément 1 d'ici la fin de la décennie.
Marché des Véhicules Aériens Sans Pilote Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des véhicules aériens sans pilote mesure les dépenses annuelles consacrées aux ventes d'aéronefs drones et aux systèmes de mission associés et aux infrastructures de contrôle au sol pour usage militaire et commercial dans le monde entier. La valeur déclarée classe ces ventes par classe de poids d'aéronef, configuration de plateforme, mode de contrôle, application de mission et géographie.
Exclusions du périmètre : les composants de drones vendus séparément tels que les moteurs, les batteries et les semi-conducteurs, les systèmes anti-drones et autres systèmes conçus pour détecter, perturber ou neutraliser les drones, les aéronefs habités, et les frais autonomes de services d'exploitation de vols de drones ou de livraison sont exclus.
Aperçu de la Segmentation
- Par Classe d'UAV
- Classe I (Moins de 150 kg)
- Classe II (150-600 kg)
- Classe III (Plus de 600 kg)
- Par Type de Plateforme
- Voilure Fixe
- Voilure Tournante
- Hybride
- Par Mode d'Exploitation
- Piloté à Distance
- À Pilotage Optionnel
- Entièrement Autonome
- Par Application
- Combat
- Renseignement, Surveillance et Reconnaissance (ISR)
- Livraison
- Munition Rôdeuse
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les signaux officiels du marché sont assemblés à partir de sources telles que les Prévisions aérospatiales de la FAA et son enquête auprès des opérateurs de drones pour les tendances d'aéronefs et d'activités, le Tableau de bord de l'économie des drones de l'EASA pour les conditions d'exploitation européennes, la série de dépenses militaires du SIPRI, et le rapport annuel de l'OTAN sur les dépenses de défense des alliés. Ces sources aident à cadrer la demande et les indicateurs régionaux, tandis que les budgets d'approvisionnement, les mesures de flotte et les statistiques d'exploitation sont traités comme un contexte pour les achats d'équipements plutôt que comme des ventes de drones elles-mêmes.
Les rapports annuels des entreprises, les dépôts auprès des investisseurs, les budgets d'approvisionnement public et les avis d'attribution, les divulgations de produits d'entreprise et la presse aérospatiale et de défense réputée aident à recouper les livraisons, le calendrier des programmes, le contenu des systèmes, les prix divulgués et l'approvisionnement régional. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens seraient recherchés auprès de fabricants de drones, d'intégrateurs de systèmes de mission, d'acheteurs de défense et commerciaux, de distributeurs et de spécialistes de l'aviation ou des programmes dans les régions APAC, EMEA et Amériques. Un guide structuré vérifie le calendrier d'approvisionnement, le contenu des packages, les prix aux utilisateurs finaux, et les classifications de plateformes et d'applications par rapport aux dépôts, aux avis de contrats et aux indicateurs d'exploitation publics. Lorsque les enregistrements sont contradictoires ou que les données sont manquantes, l'estimation est maintenue sous forme de fourchette jusqu'à ce que des questions de suivi ou une source indépendante résolvent l'écart.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 38 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 32 % |
| Acteurs plus petits : 25 % | Responsables : 48 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Une estimation descendante commence par les dépenses de défense régionales et l'activité des opérateurs commerciaux et des flottes, puis isole les achats d'aéronefs drones et de systèmes dédiés en utilisant les plans d'approvisionnement, les valeurs de contrats publiées, les livraisons unitaires et les divulgations des vendeurs. Les budgets de défense et les quantités de programmes ancrent la demande militaire, les tendances de flotte et d'enregistrement des opérateurs indiquent l'adoption commerciale et le renouvellement, les attributions et les carnets de commandes divulgués montrent le calendrier, et les prix d'approvisionnement observés par classe et plateforme convertissent les systèmes en valeur d'équipement. Les parts de segment et régionales sont construites à partir des attributions rapportées par les sources, du mix de livraisons, des prix divulgués, des descriptions de programmes et des vérifications auprès des acheteurs, avec un système de drone groupé comptabilisé une fois et les équipements de mission ou de contrôle au sol dédiés vendus séparément comptabilisés une fois. Pour 2027-2032, une régression multivariée relie les dépenses historiques en équipements aux approvisionnements de défense, à la croissance des flottes, à l'activité d'attribution et de livraison, et aux applications commerciales, tandis que l'analyse de scénarios ajuste les lancements de programmes et les retards de production. Les entretiens vérifient les hypothèses au niveau des variables telles que les dates d'attribution, le mix de plateformes et les prix, et des regroupements sélectifs de fournisseurs, des vérifications de canaux ou des prix de vente publiés échantillonnés multipliés par le volume divulgué testent les totaux descendants. Les données manquantes utilisent le prix publié ou la série de livraisons comparable le plus proche, sont maintenues sous forme de fourchette et sont réconciliées par rapport au total du marché plutôt que remplies avec des comptages non étayés.
Cycle de Validation des Données et de Mise à Jour
Les totaux du marché sont triangulés par rapport aux signaux indépendants de budget, d'appel d'offres et d'attribution, de livraisons déclarées et de flotte ou d'enregistrement, chaque donnée étant conservée dans une piste de preuves. Les analystes signalent les ruptures d'une année à l'autre, les prix aberrants, les doubles comptages de packages et les différences entre les preuves primaires et secondaires. Lorsque les définitions ou les périodes des sources ne s'alignent pas, les analystes documentent la cause et réconcilent les tableaux concernés avant la validation. Les contacts sources ou les répondants sont recontactés lorsque des conflits de calendrier, de contenu de package, de prix, de volume de livraison ou de périmètre restent significatifs. Le modèle est actualisé annuellement, entre les cycles pour les événements budgétaires, réglementaires, de conflit, de production ou de programme significatifs, et lors d'une nouvelle revue avant livraison.
Comparaison du Dimensionnement du Marché des Drones de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des véhicules aériens sans pilote mesure les dépenses annuelles consacrées aux ventes d'aéronefs drones et aux systèmes de mission associés et aux infrastructures de contrôle au sol pour usage militaire et commercial dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les entretiens vérifient les hypothèses au niveau des variables telles que les dates d'attribution, le mix de plateformes et les prix, et des regroupements sélectifs de fournisseurs, des vérifications de canaux ou des prix de vente publiés échantillonnés multipliés par le volume divulgué testent les totaux descendants.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,85 milliards USD (2027) | |
| Société mondiale de recherche de marché A | 42,72 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 115,2 % à la valeur 2027 de ce rapport de 19,85 milliards USD, 1 an plus tard. Son écosystème publié inclut les nano et micro-drones grand public et éducatifs ainsi que les logiciels habilitants, dépassant la frontière de ce rapport en matière de ventes d'équipements de drones militaires et commerciaux. |
| Société mondiale de recherche de marché B | 18,2 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 8,3 % à la valeur 2027 de ce rapport de 19,85 milliards USD, 2 ans plus tard. Son périmètre d'approvisionnement militaire omet les achats de drones commerciaux inclus ici, et sa mesure antérieure de 2025 est antérieure à l'année 2027 de ce rapport. Le soutien après-vente sous contrat compense partiellement ces effets à la baisse. |
Les totaux du marché de Mordor Intelligence sont triangulés par rapport aux signaux indépendants de budget, d'appel d'offres et d'attribution, de livraisons déclarées et de flotte ou d'enregistrement, chaque donnée étant conservée dans une piste de preuves.
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché des véhicules aériens sans pilote et ses perspectives de croissance ?
Le marché était évalué à 18,55 milliards USD en 2026 et est estimé à 19,85 milliards USD en 2027. Il devrait atteindre 28,34 milliards USD d'ici 2032, à un CAGR de 7,38 % durant 2027-2032.
Quelles forces stimulent la demande en équipements de drones ?
Le financement de la défense et les besoins de surveillance soutiennent la demande, illustrés par le plan du Japon pour l'exercice 2026 d'acquérir 5 drones à longue portée. L'approvisionnement en autonomie de mission crée également des opportunités logicielles pour des fournisseurs tels que Shield AI.
Quelle application de drone domine les dépenses ?
L'ISR a dominé avec 50,22 % du marché en 2026. Le combat devrait connaître la croissance la plus rapide avec un CAGR de 10,45 % durant 2027-2032.
Quelles entreprises sont les principaux fournisseurs de drones ?
BAYKAR A.S., General Atomics, Northrop Grumman Corporation, Elbit Systems Ltd. et BAE Systems plc sont les principaux fournisseurs.
Qu'est-ce qui pourrait contraindre les perspectives du marché des équipements de drones ?
Les coûts de remplacement des aéronefs et les restrictions d'approvisionnement fédéral contraignent les perspectives. Les agences exécutives américaines ne peuvent pas acheter de systèmes UAS fabriqués par des entités étrangères couvertes en vertu du FAR 40.202-3, sauf si une exemption, une exception ou une dérogation s'applique.
Quelles régions dominent la demande et la croissance du marché des équipements de drones ?
L'Amérique du Nord a dominé avec une part de 39,82 % en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,6 % durant 2027-2032.