
Taille et part du marché des petits UAV
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.73 Milliards de dollars |
| Taille du Marché (2031) | 2.92 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des petits UAV par Mordor Intelligence
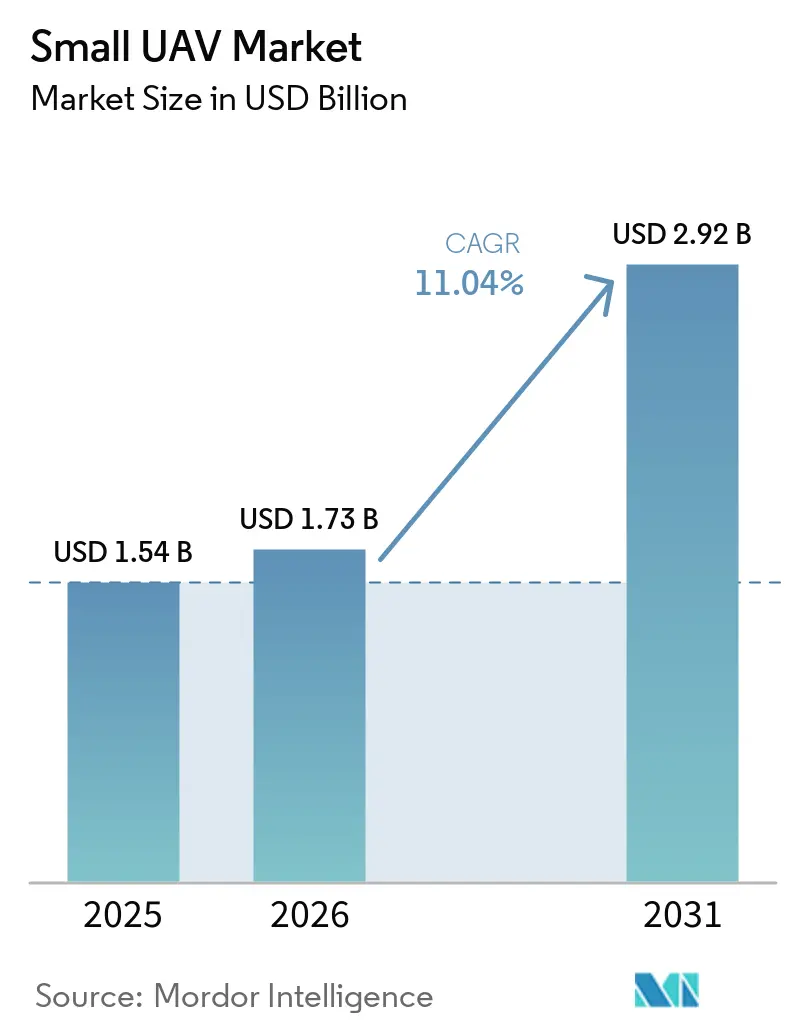
La taille du marché des petits UAV était évaluée à 1,54 milliard USD en 2025, et devrait croître de 1,73 milliard USD en 2026 pour atteindre 2,92 milliards USD d'ici 2031, progressant à un TCAC de 11,04 % sur la période 2026-2031. Cette croissance découle de la transition rapide des aéronefs de reconnaissance habités vers des plateformes compactes et consommables qui fournissent du renseignement en temps réel à des coûts d'exploitation bien inférieurs. Les cellules à voilure fixe détiennent actuellement la plus grande part des revenus, mais la demande se déplace progressivement vers des conceptions hybrides à décollage vertical qui éliminent la dépendance aux pistes et réduisent les cycles de lancement. Les préférences en matière de classe de masse évoluent également : les mini-drones, pesant entre 2 kilogrammes et 20 kilogrammes, dominent les expéditions, tandis que les variantes nano et micro, pesant moins de 2 kilogrammes, gagnent du terrain au sein des sections d'infanterie pour la reconnaissance lancée de poche. Les missions continuent de se diversifier ; le renseignement, la surveillance et la reconnaissance (ISR) restent en tête des volumes, mais les rôles de combat utilisant des munitions rôdeuses dépassent toutes les autres applications après validation sur le champ de bataille en Europe de l'Est. L'Amérique du Nord ancre la demande grâce à la hausse des budgets du Pentagone, tandis que l'Asie-Pacifique émerge comme la région à la croissance la plus rapide, la Chine, l'Inde et la Corée du Sud accélérant leur production indigène.
Principaux enseignements du rapport
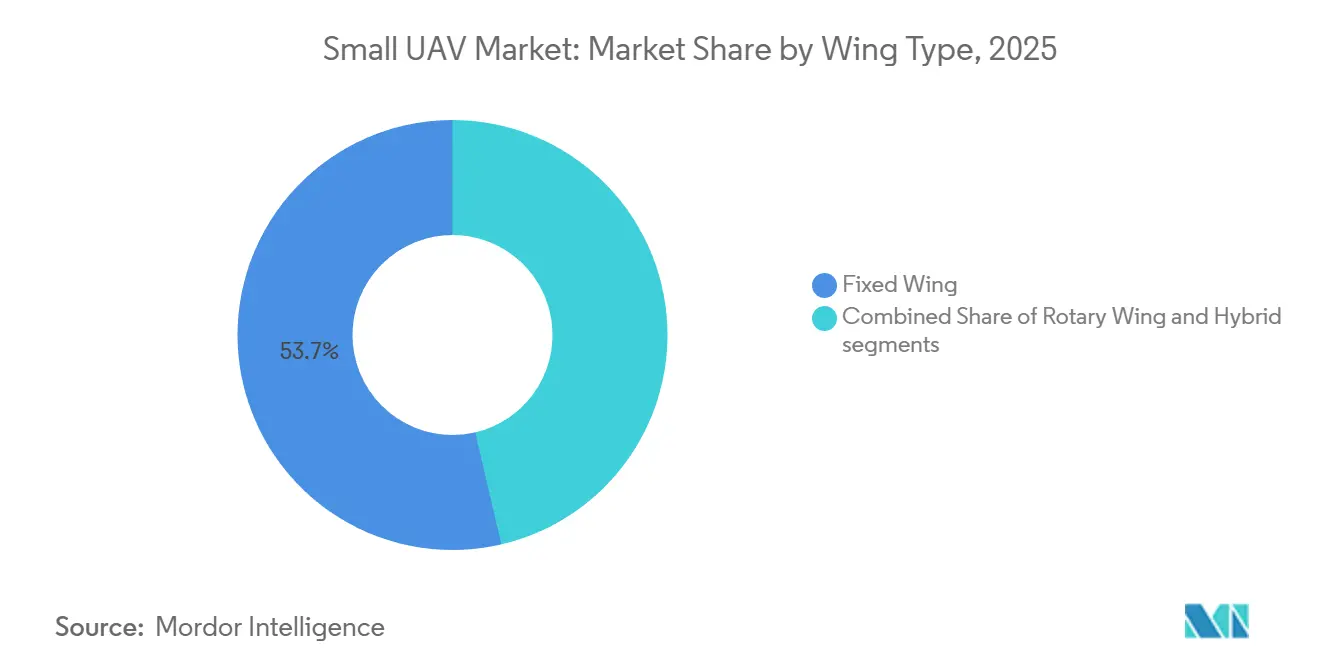
- Par type de voilure, les plateformes à voilure fixe détenaient 53,65 % de la part du marché des petits UAV en 2025, tandis que les conceptions hybrides à décollage vertical devraient se développer à un TCAC de 13,92 % jusqu'en 2031.
- Par classe de taille, la catégorie mini représentait 56,76 % du marché des petits UAV en 2025, tandis que les drones nano et micro devraient croître à un TCAC de 12,45 % jusqu'en 2031.
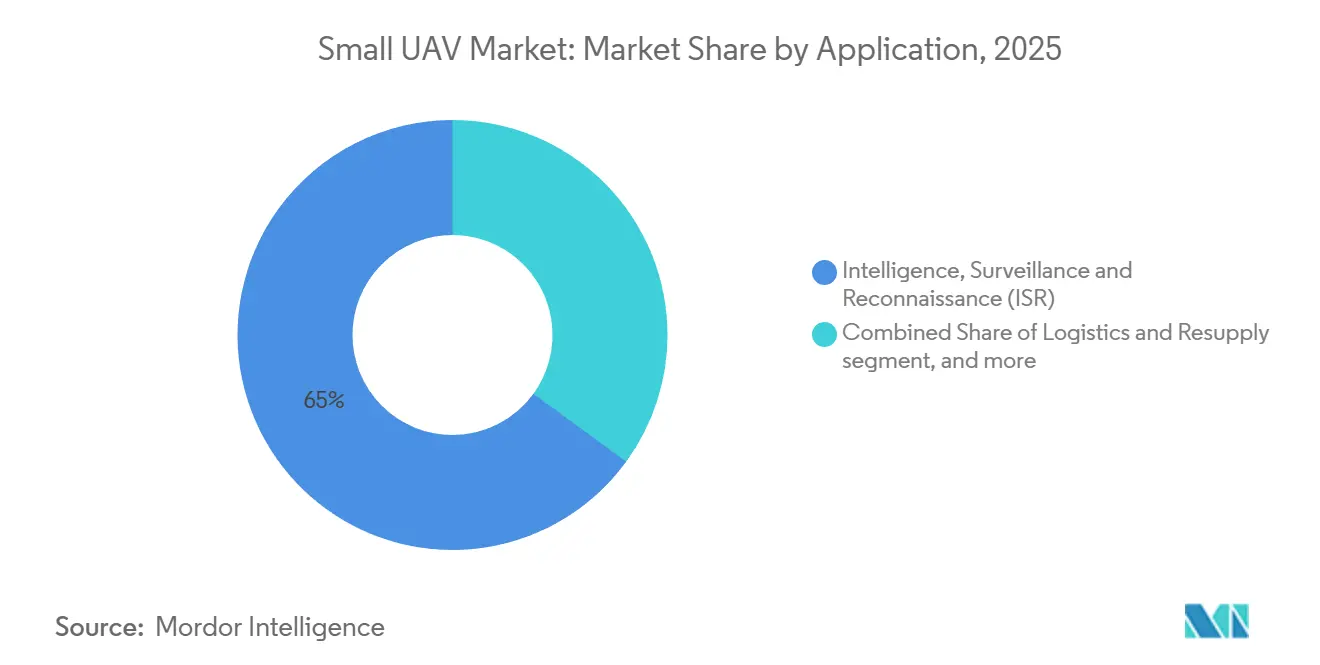
- Par application, l'ISR dominait avec une part de revenus de 64,98 % en 2025 ; cependant, les missions de combat déployant des munitions rôdeuses devraient croître à un TCAC de 12,85 % jusqu'en 2031.
- Par propulsion, les systèmes à batterie captaient 61,89 % de la taille du marché des petits UAV en 2025, tandis que les plateformes à pile à combustible devraient croître à un TCAC de 13,83 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 46,91 % en 2025, et l'Asie-Pacifique devrait croître à un TCAC de 12,45 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande d'ISR en temps réel dans des environnements contestés | +3.2% | Mondiale, concentrée en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Valeur de multiplicateur de force par rapport aux aéronefs avec équipage | +2.8% | Mondiale, notamment en Amérique du Nord et au Moyen-Orient | Long terme (≥ 4 ans) |
| Programmes de drones portés par les soldats et au niveau de la section financés par le DoD | +2.1% | Amérique du Nord, avec répercussions sur les alliés de l'OTAN | Court terme (≤ 2 ans) |
| Capacité d'essaimage autonome activée par l'IA | +1.9% | Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Projets DARPA pour la navigation en environnement sans GPS | +1.5% | Amérique du Nord avec transfert de technologie vers les alliés | Long terme (≥ 4 ans) |
| Déploiement rapide de munitions rôdeuses consommables | +2.3% | Mondiale, adoption précoce en Europe et au Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande d'ISR en temps réel dans des environnements contestés
Les réseaux de défense aérienne des adversaires présentent un risque inacceptable pour la reconnaissance avec équipage, de sorte que les commandants de brigade s'appuient désormais sur les plateformes du marché des petits UAV qui coûtent dix fois moins cher par heure de vol que les aéronefs habités.[1] L'armée américaine a réservé 487 millions USD pour le programme Future Tactical UAS en FY 2025, spécifiant une endurance de six heures et une capacité de reconnaissance automatique des cibles pour remplacer l'aéronef Shadow de la génération précédente. Les données opérationnelles d'Ukraine ont indiqué que les petits drones ont exécuté 78 % des missions de ciblage d'artillerie en 2024, confirmant leur centralité dans la fermeture de la chaîne de destruction. Par conséquent, les responsables des achats privilégient les systèmes consommables équipés de charges utiles multispectrales de moins d'1 kilogramme telles que le Puma 3 AE, qui fournit des images de qualité de ciblage à partir de 5 kilomètres. La réallocation budgétaire qui en résulte, des plateformes avec équipage sophistiquées vers les drones produits en masse, restructure la chaîne de valeur de l'ISR.
Valeur de multiplicateur de force par rapport aux aéronefs avec équipage
Les analyses du cycle de vie montrent un avantage de coût d'exploitation de 10 pour 1 pour les flottes du marché des petits UAV par rapport aux hélicoptères, un ratio qui remodèle les conceptions de forces.[2] Un détachement de quatre RQ-11 Ravens coûte environ 1,2 million USD par an à exploiter, contre 12 millions USD pour un seul hélicoptère de reconnaissance de couverture similaire. Reflétant ce calcul, le Corps des Marines américain a commencé à retirer les escadrons d'hélicoptères d'attaque légère en 2025 au profit de compagnies de drones organiques à l'infanterie. Le Japon prévoit d'équiper les 13 brigades de déploiement rapide de pelotons de mini-UAV d'ici 2027 sans élargir les écoles de pilotes. L'enveloppe de capteurs élargie permet aux officiers subalternes de déclencher des tirs de précision en quelques secondes, augmentant encore l'efficacité au combat.
Programmes de drones portés par les soldats et au niveau de la section financés par le DoD
Le budget américain FY 2025 alloue 874,30 millions USD aux systèmes de reconnaissance portés par les soldats et aux systèmes de missiles aériens miniatures létaux, poussant la capacité jusqu'à la section de neuf soldats. AeroVironment a remporté un contrat à livraisons indéfinies de cinq ans en mars 2024 pour fournir des drones Switchblade, garantissant que chaque section dispose de deux munitions rôdeuses organiques. Des essais sur le terrain distincts de la DARPA ont réduit la charge cognitive de l'opérateur de 40 %, permettant à un seul soldat de contrôler quatre drones simultanément.[3] Les normes d'interopérabilité de l'OTAN publiées en 2025 exigent que les États membres intègrent les liaisons de données de drones au niveau de la section avec les logiciels de gestion du champ de bataille, harmonisant les spécifications d'approvisionnement. Ces exigences alimentent la demande de cellules de classe nano, telles que le Black Hornet 4 de 33 grammes, qui fournit une imagerie thermique pendant 25 minutes.
Capacité d'essaimage autonome activée par l'IA
Le programme d'aéronefs de combat collaboratif de l'armée de l'air américaine a démontré des essaims autonomes de 20 drones qui ont neutralisé des radars de menace avec un brouillage distribué en 2025, validant des processeurs IA embarqués qui permettent la prise de décision à bord. Les tests de tactiques offensives activées par essaim de la DARPA en 2024 ont montré 30 quadricoptères nettoyant un complexe de 12 bâtiments en 18 minutes, prouvant l'autonomie collaborative en terrain urbain dense. Le Ghost-X d'Anduril a utilisé le logiciel Lattice pour assigner dix drones à sept cibles en une seule salve, réduisant le temps d'engagement de 60 % par rapport au contrôle humain.[4] L'Armée populaire de libération chinoise a révélé des lancements similaires lors des exercices côtiers de 2024, indiquant une diffusion technologique rapide. Les agences de défense privilégient désormais les plateformes définies par logiciel pouvant recevoir des mises à jour d'algorithmes, faisant pencher l'avantage concurrentiel vers les fournisseurs centrés sur l'IA.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vulnérabilité cyber/GE et prolifération des contre-UAV | -2.1% | Mondiale, aiguë en Europe et au Moyen-Orient | Court terme (≤ 2 ans) |
| Endurance courte et charge utile létale limitée | -1.4% | Mondiale, affecte les missions à longue portée en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Obstacles au contrôle des exportations (ITAR/MTCR) | -0.9% | Nations exportatrices en Amérique du Nord/Europe ; nations importatrices au Moyen-Orient/Afrique | Long terme (≥ 4 ans) |
| Risque dans la chaîne d'approvisionnement en semi-conducteurs et en cellules Li-ion | -1.2% | Mondiale, concentrée dans les centres de fabrication en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilité cyber/GE et prolifération des contre-UAV
Les adversaires utilisent des brouilleurs, des lasers et des exploits cybernétiques qui compromettent l'efficacité du marché des petits UAV, obligeant les fabricants à investir dans des radios chiffrées à saut de fréquence, qui ajoutent 8 000 à 12 000 USD à chaque unité. Les systèmes russes Pole-21 ont dégradé le GPS à une CEP de 50 m et coupé les liaisons de quadricoptères le long du front ukrainien en 2024, déclenchant des mandats anti-brouillage de l'OTAN. L'École navale supérieure de guerre américaine a démontré que les brouilleurs d'apprentissage automatique (ML) refusaient de manière autonome 92 % des liaisons de contrôle de drones lors d'essais, préfigurant des réseaux de contre-UAV pilotés par l'IA. Les armes à énergie dirigée arrivent également à maturité ; le laser Drone Dome d'Israël a réalisé 1 000 interceptions à un coût marginal de 2 USD par tir en 2025. Un risque d'attrition plus élevé oblige les acheteurs soit à payer pour des améliorations de survie, soit à traiter les drones comme jetables, comprimant ainsi les marges.
Endurance courte et charge utile létale limitée
Les engins à propulsion électrique dépassent rarement 90 minutes en vol, limitant les missions de frappe en profondeur ou d'ISR persistante à moins que les équipes de lancement n'opèrent à moins de 20 kilomètres des cibles, les exposant aux tirs ennemis. L'évaluation du RQ-11 par l'armée en 2024 a conduit à l'annulation de 40 % des sorties en raison d'un manque de temps de rôdage, accélérant ainsi les efforts de R&D sur les piles à combustible visant à atteindre six heures d'endurance. Le module de 800 watts d'Intelligent Energy a atteint 5,2 heures lors des tests de 2025, mais a ajouté 1,8 kilogramme, réduisant la marge de charge utile. La masse de l'ogive contraint également la létalité ; une charge Switchblade 300 de 0,5 kilogramme n'est efficace que contre des cibles légères, tandis que le Switchblade 600 de 18 kilogrammes nécessite un transport par véhicule, limitant la portabilité de l'infanterie. Le marché se bifurque entre les engins nano ultra-légers et les mini-UAV plus lourds, dont aucun ne satisfait pleinement les exigences opérationnelles, tempérant l'adoption.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'aile :
les conceptions hybrides accélèrent les missions sans pisteLes plateformes VTOL hybrides se développent à un TCAC de 13,92 %, le rythme le plus rapide parmi les architectures de cellules, car les armées et les marines recherchent des drones pouvant se lancer sans catapultes ni filets de récupération, un avantage décisif sur les bases austères et les ponts de navires. Les engins à aile fixe ont encore généré 53,65 % des revenus de 2025 grâce à l'ISR de longue endurance, cimentant la position dominante du segment sur le marché des petits UAV. Pourtant, les convertibles, tels que l'Aerosonde HQ de Textron, remportent désormais des contrats maritimes précisément parce qu'ils peuvent atterrir sur de petits navires malgré l'état de la mer, un exploit que les UAV à aile fixe ne peuvent pas réaliser.
Les configurations hybrides dominent également les munitions rôdeuses de nouvelle génération car le lancement vertical permet une réponse immédiate aux cibles fugaces. Le Roadrunner d'Anduril décolle verticalement, puis sprinte à Mach 0,6 pendant 100 minutes, associant la flexibilité de lancement VTOL à l'endurance d'un jet. La conformité aux règles d'aptitude au vol STANAG 4703 de l'OTAN, qui exigent une récupération contrôlée, favorise en outre les plateformes pouvant descendre verticalement dans des zones d'atterrissage étroites.[5] En conséquence, les analystes s'attendent à ce que les modèles hybrides représentent 25 % des nouvelles dépenses d'approvisionnement d'ici 2028, érodant régulièrement la position dominante de l'aile fixe sur le marché des petits UAV.

Par classe de taille :
les variantes nano et micro prolifèrent au niveau de la sectionLes drones nano et micro pesant moins de 2 kilogrammes devraient croître à un TCAC de 12,45 % jusqu'en 2031, reflétant les évolutions doctrinales visant à intégrer une surveillance organique au sein de chaque section d'infanterie. Le segment mini a conservé une part de revenus de 56,76 % en 2025, démontrant le léger avantage en termes de taille de marché que détiennent les cellules plus grandes pour les charges utiles multi-capteurs et l'endurance de trois heures.
Teledyne FLIR a expédié son 12 000e Black Hornet 4 de 33 grammes en septembre 2025, marquant une augmentation annuelle de la production de 40 % qui reflète une forte demande sur le champ de bataille pour l'ISR lancé de poche. Pendant ce temps, ideaForge (Inde) a affiché une croissance de revenus de 60 % au cours de l'exercice 2025, portée par une forte hausse des commandes de Switch UAV, illustrant comment les armées des marchés émergents passent directement aux solutions nano indigènes. L'assouplissement réglementaire accélère l'adoption : la règle de la FAA américaine de 2024 exempte les engins pesant moins de 250 grammes de l'identification à distance, réduisant ainsi les coûts de conformité et raccourcissant les délais de déploiement. Ensemble, ces tendances devraient porter les drones nano et micro à environ un tiers des revenus du marché des petits UAV d'ici la fin de la décennie.
Par application :
les munitions rôdeuses redéfinissent les missions de combatL'ISR dominait 64,98 % de la demande de 2025 ; cependant, les applications de combat utilisant des munitions rôdeuses se développent à un TCAC de 12,85 %, car les planificateurs de défense mettent l'accent sur la compression de la chaîne de destruction. La dépendance de l'Ukraine aux drones d'attaque à sens unique a démontré une létalité à faible coût contre les blindés et les positions fortifiées, incitant de nombreux membres de l'OTAN à réallouer leurs budgets vers des cellules capables de frappe.
L'initiative Replicator du DoD vise à déployer des milliers de munitions rôdeuses autonomes d'ici 2027, soulignant comment la part du marché des petits UAV associée aux rôles de combat devrait augmenter rapidement. Le Switchblade 600 d'AeroVironment a sécurisé 75 millions USD de ventes militaires étrangères en 2024, car il offre des capacités de frappe de précision à la moitié du coût des missiles antichar. L'attaque électronique, le ravitaillement logistique et les cibles d'entraînement restent des niches aujourd'hui, mais attirent une R&D croissante à mesure que les émetteurs miniaturisés en nitrure de gallium et les baies de charge utile modulaires ouvrent de nouveaux ensembles de missions.
Par type de propulsion :
les piles à combustible visent une endurance de plusieurs heuresLes batteries ont représenté 61,89 % des revenus de 2025, car la chimie lithium-polymère (LiPo) offre 250 Wh/kg à faible coût et s'adapte à la logistique des unités, ancrant ainsi leur position dominante sur le marché des petits UAV. Pourtant, les piles à combustible à hydrogène progressent à un TCAC de 13,83 %, soit le triple du taux de croissance des batteries, car les unités des opérations spéciales nécessitent six heures d'endurance pour pénétrer dans l'espace aérien refusé.
La pile de 2,4 kW d'Intelligent Energy a atteint 7,5 heures de vol sur un prototype de 25 kilogrammes en 2025, mais elle comportait une prime de prix de 18 000 USD et des cartouches d'hydrogène complexes. Le Commandement des opérations spéciales américain a acheté 200 modules Protonex en 2024 pour tester ce compromis, suggérant que les piles à combustible gagneront des parts dans les missions à haute valeur et longue portée. Les développeurs visent un coût inférieur à 10 000 USD par kilowatt et un stockage à l'état solide d'ici 2027, des jalons qui pourraient faire basculer une partie de la taille du marché des petits UAV vers les piles à combustible.
Analyse géographique
Marché des petits UAV en Amérique du Nord
L'Amérique du Nord a généré 46,91 % des revenus de 2025, soutenue par 1,1 milliard USD d'allocations du DoD pour les petits UAS couvrant les lignes Future Tactical UAS, Short-Range Reconnaissance et Lethal Miniature Aerial Missile System. L'attribution en mars 2024 par l'armée américaine d'un contrat à livraisons indéfinies à AeroVironment pour des variantes du Switchblade illustre les achats en volume qui ancrent la domination régionale. Le Canada a consacré 320 millions CAD (166,81 millions USD) en 2024 à des mini-UAV pour la patrouille arctique, utilisant des drones plutôt que des aéronefs de patrouille pour une couverture polaire rentable. Le Mexique a suivi en 2025 avec un achat de 45 millions USD de quadricoptères pour des missions de lutte contre le narcotrafic, signalant une demande croissante en matière de sécurité intérieure.
Marché des petits UAV en Asie-Pacifique
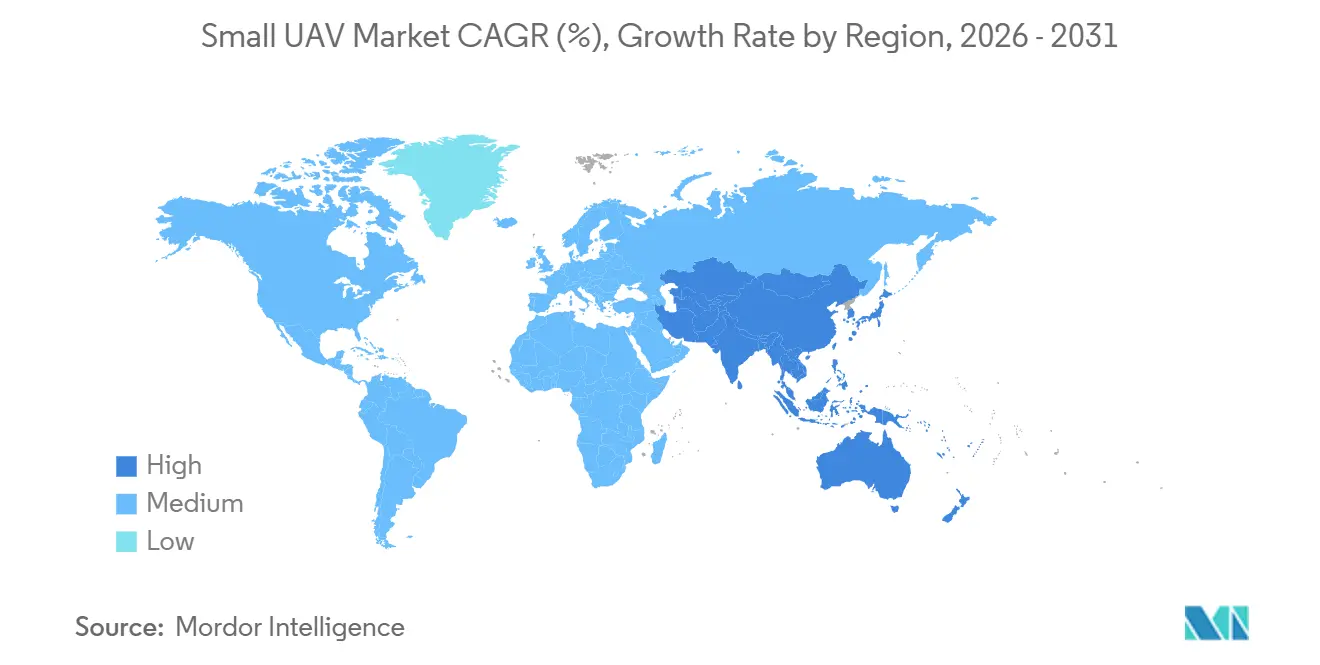
La région Asie-Pacifique devrait afficher la croissance la plus élevée avec un CAGR de 12,45 % jusqu'en 2031, portée par des programmes indigènes en Chine, en Inde et en Corée du Sud visant l'autonomie stratégique tout en réduisant leur exposition aux contrôles à l'exportation occidentaux. La Corporation de l'industrie aéronautique de Chine a introduit la munition rôdeuse Blowfish A3 en 2024 pour un déploiement potentiel dans des scénarios liés au détroit de Taïwan. La Corée du Sud a signé un contrat de quadricoptères d'une valeur de 85 milliards KRW (environ 57,68 millions USD) avec Firstec en 2024 pour renforcer la surveillance des frontières et réduire la dépendance étrangère. L'Australie a choisi les drones VTOL Aerosonde HQ de Textron pour l'ISR embarqué en 2025, signalant une demande axée sur le domaine maritime.
Marché des petits UAV en EMEA et en Amérique du Sud
L'Europe a représenté 28 % des ventes de 2025, gonflées par les commandes ukrainiennes en temps de guerre mais freinées par les contraintes ITAR qui compliquent le transfert de technologie américaine. Le ministère de la Défense du Royaume-Uni a financé 75 millions GBP de drones QinetiQ nationaux en 2024, privilégiant la souveraineté sur les chaînes d'approvisionnement. Au Moyen-Orient, Israel Aerospace Industries, Baykar de Turquie et EDGE Group des Émirats arabes unis exploitent des règles d'exportation permissives pour remporter des contrats que les entreprises occidentales ne peuvent pas poursuivre dans le cadre de l'ITAR, élargissant ainsi leur part régionale à 12 % du marché des petits UAV. L'Amérique du Sud et l'Afrique restent naissantes à 6 %, mais le programme de surveillance de la forêt amazonienne du Brésil en 2024 indique qu'une adoption plus large pour la sécurité intérieure est imminente.
Paysage réglementaire
La réglementation continue de se diviser entre l'intégration dans l'espace aérien civil et les règles spécifiques à la défense en matière d'achats et de chaîne d'approvisionnement. Aux États-Unis, les exigences d'identification à distance de la FAA en vertu du 14 CFR Part 89 s'appliquent aux drones devant être enregistrés, exigeant une identification à distance diffusée ou une exploitation au sein d'une FAA-Recognized Identification Area (FRIA), ce qui accroît les considérations de conformité et d'équipement pour de nombreuses flottes de petits UAV commerciaux et à usage mixte. En Europe, les règles de l'EASA pour les opérations UAS continuent d'évoluer autour de voies d'approbation fondées sur le risque, et en juin 2026, l'EASA a mis à jour ses Easy Access Rules pour les UAS afin d'intégrer le paquet JARUS SORA 2.5, renforçant les dossiers de sécurité standardisés pour les opérations plus complexes.
Du côté défense, la politique s'oriente de plus en plus vers un déploiement rapide et un approvisionnement axé sur la conformité. Le Département de la Défense des États-Unis a publié en juillet 2025 le mémorandum Unleashing U.S. Military Drone Dominance, redéfinissant les drones des Groupes 1 et 2 comme des biens consommables plutôt que comme des biens durables afin de réduire les frictions liées aux achats et à la formation, et le Corps des Marines des États-Unis a suivi avec le MARADMIN 537/25 pour mettre en œuvre les changements de politique du Secrétaire à la Défense concernant l'achat et la formation relatifs aux petits UAS. Les exigences d'interopérabilité et de navigabilité de l'OTAN mentionnées dans le rapport (telles que le STANAG 4703), ainsi que les restrictions américaines sur la chaîne d'approvisionnement, y compris les contraintes liées au NDAA sur certains composants électroniques d'origine chinoise, accentuent l'importance accordée à la documentation, à la traçabilité et aux communications sécurisées en tant que facteurs d'éligibilité des fournisseurs.
Analyse de la chaîne de valeur
La chaîne de valeur des petits UAV s'étend des intrants amont en électronique et en stockage d'énergie (semi-conducteurs, composants de navigation GNSS/IMU, radios, caméras, cellules Li-ion et, dans des cas émergents, piles à combustible) jusqu'à l'intégration de la cellule et de la propulsion, des charges utiles de mission et des piles logicielles permettant l'autonomie et un commandement-contrôle résilient. L'assemblage et les essais s'organisent de plus en plus autour d'architectures ouvertes modulaires afin que les cellules puissent accueillir plusieurs types de charges utiles (EO/IR, guerre électronique, relais de communication), tandis que les mises à jour logicielles et les applications de mission constituent des facteurs de différenciation. En aval, la chaîne s'étend à la formation, aux pièces de rechange, à la réparation et à la révision, à la gestion des clés de chiffrement, ainsi qu'aux flux d'exploitation des données reliant les drones au niveau de l'escouade aux systèmes de gestion du champ de bataille.
Le risque lié à la chaîne d'approvisionnement se concentre sur les composants plutôt que sur les cellules de base, en particulier les batteries, les moteurs, les aimants/terres rares, ainsi que le calcul spécialisé et les réseaux sécurisés, qui peuvent devenir des goulots d'étranglement lors d'une montée en puissance rapide. Le contexte du rapport met en évidence des initiatives actives vers l'intégration verticale et l'approvisionnement domestique (par exemple, l'acquisition de batteries par Teledyne en 2024), reflétant la préférence des acheteurs pour une électronique traçable et conforme et un réapprovisionnement assuré. La coordination sectorielle et l'engagement politique façonnent également la chaîne : l'AUVSI a tenu sa Hill Day 2026 le 24 juin à Washington, D.C., réunissant plus de 100 dirigeants du secteur autour de la politique d'autonomie, soulignant à quel point les normes, les exigences de sécurité et les règles d'achat influencent de plus en plus la sélection des fournisseurs et l'équilibre entre fabrication interne et externalisation à tous les niveaux.
Paysage concurrentiel
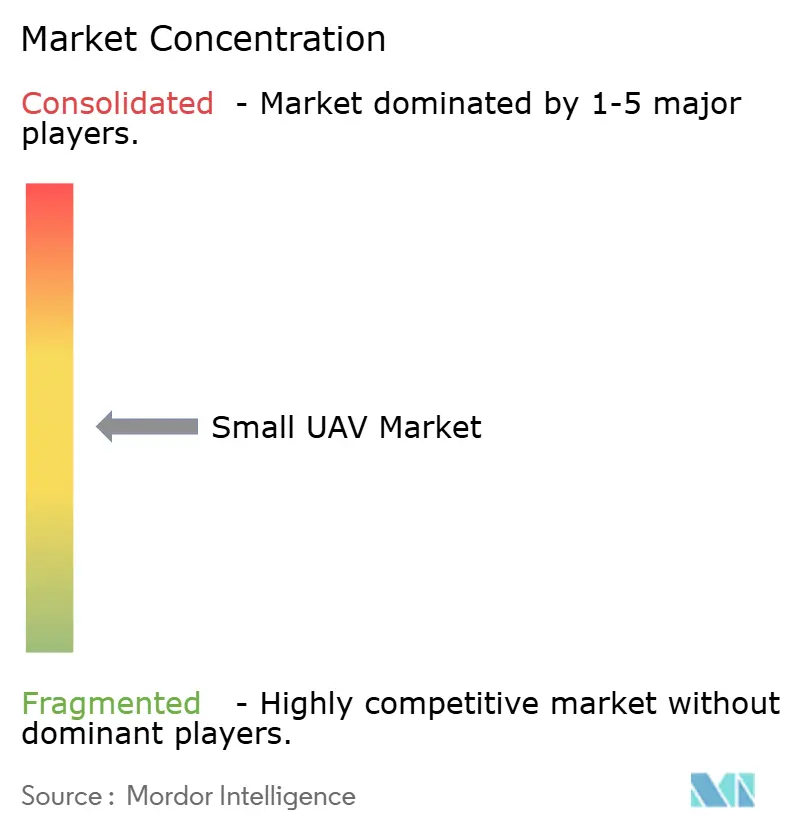
Le marché des petits UAV présente une fragmentation modérée : les cinq premiers fournisseurs, Northrop Grumman Corporation, AeroVironment, Inc., Teledyne Technologies Incorporated, Elbit Systems Ltd. et Lockheed Martin Corporation, ont capturé une part significative des revenus de défense de 2025. Les acteurs en place s'appuient sur les flottes installées et les contrats de maintien en condition opérationnelle, mais font face à une pression sur les marges car les acheteurs exigent des systèmes à architecture ouverte qui banalisent les cellules. Anduril et Skydio, soutenus par des fonds de capital-risque, érodent les parts en regroupant des logiciels IA embarqués qui contournent le brouillage GPS, un différenciateur que les fournisseurs historiques intègrent à un coût plus élevé.
Les mouvements stratégiques se concentrent sur l'intégration verticale et les fusions-acquisitions de logiciels. L'acquisition de batteries de 180 millions USD par Teledyne en 2024 sécurise l'approvisionnement en cellules face à des délais de livraison de 12 mois pour les cellules Li-ion. Northrop Grumman a investi 200 millions USD pour tripler son espace de production dans le Mississippi d'ici 2025, indiquant une demande croissante pour les plateformes de frappe autonomes. Pendant ce temps, Baykar et le groupe EDGE exploitent la flexibilité de la politique d'exportation pour servir les acheteurs africains et moyen-orientaux qui sont limités par l'approvisionnement américain, remodelant la concurrence géographique.
L'activité en matière de brevets corrobore le virage vers l'autonomie : l'Office américain des brevets et des marques a accordé 340 brevets d'autonomie pour les petits UAV en 2024, soit une augmentation de 25 % d'une année sur l'autre, Anduril, Shield AI et Skydio représentant 40 % des attributions. Les barrières de conformité augmentent également ; les règles d'aptitude au vol STANAG 4703 de l'OTAN et l'interdiction de l'article 848 de la loi américaine sur l'autorisation de la défense nationale concernant l'électronique chinoise exigent des chaînes d'approvisionnement transparentes qui favorisent les grands acteurs de la défense établis. Les start-ups qui combinent des logiciels IA avec du matériel conforme sont en mesure de capturer des parts supplémentaires sur le marché des petits UAV.
Leaders du secteur des petits UAV
-
Northrop Grumman Corporation
-
AeroVironment, Inc.
-
Teledyne Technologies Incorporated
-
Lockheed Martin Corporation
-
Elbit Systems Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des petits UAV Entreprises couvertes dans ce rapport
- AeroVironment, Inc.
- Teledyne Technologies Incorporated
- Elbit Systems Ltd.
- BAYKAR MAKİNA SANAYİ VE TİCARET A.Ş.
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Textron Inc.
- Parrot Drones SAS
- Skydio, Inc.
- Anduril Industries, Inc.
- EDGE Group PJSC
- Israel Aerospace Industries Ltd.
- Leonardo S.p.A.
- QinetiQ Group
- ideaForge Technology Ltd.
Opportunités de marché et perspectives d'avenir
Une opportunité importante et concrète se situe à l'intersection du déploiement de masse et des améliorations de survivabilité, où les acheteurs achètent des cellules consommables tout en payant également pour des fonctionnalités anti-guerre électronique (radios chiffrées à saut de fréquence et autonomie embarquée) préservant l'utilité dans des environnements brouillés. Le Département de la Défense des États-Unis a déjà orienté sa politique dans ce sens avec le mémorandum de juillet 2025 Unleashing U.S. Military Drone Dominance, et a formulé des objectifs de déploiement de drones au niveau de l'escouade d'ici fin 2026, poussant les fournisseurs à produire des configurations à faible coût avec des cycles de formation et de réapprovisionnement plus rapides. Cette posture d'achat élargit l'espace disponible pour les fournisseurs capables d'associer du matériel conforme à des mises à jour logicielles fréquentes (autonomie, navigation dans des environnements à GPS dégradé, aides au ciblage) et de fournir des packages de maintien en condition opérationnelle permettant aux flottes de niveau unitaire de rester opérationnelles malgré des taux d'attrition élevés.
Une autre opportunité émerge dans la défense des bases et du territoire national, où la demande dépasse le drone lui-même pour englober des systèmes intégrés de détection-poursuite-identification-neutralisation ainsi que les capteurs qui les déclenchent. En avril 2026, le JIATF-401 a engagé plus de 600 millions USD pour étendre les capacités de lutte anti-drones dans le cadre de l'Opération Epic Fury et d'initiatives connexes, et en juillet 2026, AeroVironment a reçu un contrat IDIQ de 500 millions USD pour le JIATF-401 Domestic Shield Program, avec un ordre de mission de 80,5 millions USD pour les déploiements Titan-MS destinés à la défense des bases de l'US Air Force Global Strike Command. Ces programmes créent des besoins consécutifs en matière de commandement-contrôle interopérable, d'intégration de charges utiles multi-capteurs, de communications durcies et de capacité de fabrication rapide, tout en renforçant également la demande d'électronique conforme au NDAA et traçable dans l'ensemble de la chaîne des petits UAV.
Développements industriels récents dans Marché des petits UAV
- Juillet 2026 : AeroVironment s'est vu attribuer un IDIQ de 500 millions USD sur trois ans pour le JIATF-401 Domestic Shield Program axé sur les capacités anti-UAS. Ce contrat élargit la position d'AeroVironment au-delà des plateformes de petits UAV vers la protection des installations et les architectures multi-capteurs/neutralisation en couches, en phase avec l'expansion des achats liés à la défense du territoire national et des bases.
- Octobre 2025 : L'armée américaine a attribué à Skydio un contrat de 7,9 millions USD dans le cadre du programme Short-Range Reconnaissance (SRR) Tranche 2 pour fournir des petits UAS X10D fabriqués aux États-Unis, incluant le support et la formation. Ce contrat renforce la demande de drones tactiques fabriqués aux États-Unis conformes au NDAA et souligne comment la formation et le maintien en condition sont regroupés pour accélérer l'adoption par les unités.
- Mars 2024 : AeroVironment a remporté un contrat à durée indéterminée de cinq ans pour la fourniture de drones Switchblade. Ce contrat a institutionnalisé l'achat de munitions rôdeuses au niveau de l'escouade et renforcé un schéma de demande axé sur le réapprovisionnement, favorisant les fournisseurs disposant d'une production évolutive et de chaînes d'approvisionnement fiables.
Marché des petits UAV Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des petits UAV couvre les ventes d'aéronefs sans pilote télécommandés ou autonomes jusqu'à 25 kg de masse maximale au décollage, généralement opérés en dessous de 400 pieds, ainsi que l'alimentation embarquée et les commandes nécessaires au vol.
Exclusions du périmètre : Nous excluons les drones captifs et les aéronefs sans pilote de plus de 25 kg de masse maximale au décollage.
Aperçu de la Segmentation
- Par type d'aile
- Aile fixe
- Aile rotative
- Hybride
- Par classe de taille
- Nano/Micro (moins de 2 kg)
- Mini (2 à 20 kg)
- Petit (20 à 150 kg)
- Par application
- Renseignement, surveillance et reconnaissance (ISR)
- Combat – Munition rôdeuse
- Logistique et ravitaillement
- Guerre électronique (GE)
- Entraînement et simulation
- Par type de propulsion
- Moteur à combustion interne
- Batteries
- Piles à combustible
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Israël
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire nous a aidés à définir les limites du marché et à construire les hypothèses initiales de demande et de prix qui ont ensuite été testées lors d'entretiens. Nous avons utilisé des sources publiques telles que les orientations des autorités de l'aviation civile et les avis de sécurité, les documents budgétaires de défense et les avis de marchés publics, les statistiques officielles du commerce d'importation et d'exportation, ainsi que les références normatives et de navigabilité relatives aux opérations d'aéronefs sans pilote.
Pour compléter la vue d'ensemble, nous avons également examiné des revues à comité de lecture sur la technologie et les limites de performance des UAV, des bases de données de brevets pour suivre les domaines d'intérêt tels que l'autonomie et les batteries, ainsi que des publications gouvernementales ou d'agences sur les règles d'utilisation de l'espace aérien et leur application. Les dépôts de sociétés, les présentations aux investisseurs, les sites d'associations et la presse réputée ont été utilisés pour confirmer le calendrier des programmes, le positionnement des produits et l'activité régionale. Le cas échéant, un abonnement payant pour les données financières des entreprises et la veille d'actualités a été utilisé de manière sélective pour recouper les répartitions de revenus et les signaux de contrats importants. Les sources répertoriées ici ne sont pas exhaustives, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour valider la demande unitaire, les fourchettes de prix et les contraintes d'adoption auprès des opérateurs de défense et des utilisateurs civils et commerciaux. Nous avons échangé avec un panel de fabricants, de fournisseurs de sous-systèmes, d'intégrateurs et de parties prenantes opérationnelles en Asie-Pacifique, en EMEA et dans les Amériques, afin de vérifier, corriger et appliquer de manière cohérente les hypothèses documentaires dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 32 % |
| Acteurs de moindre envergure : 20 % | Managers : 47 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande en UAV de défense et civils est reconstituée à partir des signaux de marchés publics, des seuils de masse des plateformes et des taux d'adoption observables par application. Cette demande est ensuite convertie en valeur à l'aide de fourchettes de prix typiques par système. Pour ancrer le résultat, des vérifications ascendantes sélectives sont appliquées, telles que le prix de vente moyen échantillonné multiplié par les volumes unitaires estimés pour les classes courantes de petits UAV, ainsi que des vérifications auprès des fournisseurs et des canaux lorsque des informations exploitables existent.
Les principaux paramètres du modèle comprennent (à titre illustratif) le nombre de programmes UAV actifs et les marchés publics planifiés, l'adoption dans les cas d'usage d'inspection et de cartographie, les besoins typiques en charge utile et en endurance qui font évoluer la composition des plateformes, l'évolution du prix de vente moyen par classe, et les contraintes réglementaires d'exploitation qui déterminent le déploiement des systèmes. Lorsque les informations unitaires directes sont incomplètes, les lacunes sont comblées à l'aide de ratios de substitution issus de programmes comparables, puis retestées par des retours d'experts.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios, car le calendrier des marchés publics et l'adoption civile peuvent évoluer par paliers plutôt que de manière régulière. Les scénarios sont liés à des variables telles que l'orientation budgétaire, l'assouplissement ou le durcissement réglementaire, et le rythme de montée en puissance commerciale, puis alignés sur le consensus des entretiens avant que la trajectoire de croissance finale ne soit arrêtée.
Validation des Données et Cycle de Mise à Jour
Les résultats sont comparés à des signaux indépendants tels que les annonces de marchés publics, la direction des flux commerciaux et les changements signalés de capacité de production, puis les écarts importants sont examinés avant validation. Une deuxième revue analytique est effectuée pour revérifier les paramètres clés, les conversions de devises et l'alignement des années, suivie d'une passe finale pour la cohérence interne entre les régions et les applications.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif survient, tel qu'un changement réglementaire majeur ou un déplacement important des marchés publics. Avant la livraison, nous effectuons une dernière mise à jour afin que le client reçoive la vue la plus actuelle pouvant être étayée par des données visibles et une confirmation d'experts.
Estimation du Marché des Petits UAV par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les petits UAV varient souvent parce que les études ne comptabilisent pas toujours les mêmes classes de masse, modes d'exploitation et utilisations finales, et qu'elles utilisent également des années de référence différentes. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des hypothèses de type expédition, tandis qu'une autre repose davantage sur les programmes de dépenses et les indicateurs d'adoption.
Les principaux facteurs d'écart sur ce marché sont généralement le seuil de masse utilisé pour les petits UAV, la prise en compte ou non des drones micro et nano, et le fait que la valeur soit traitée comme une vue portant uniquement sur la cellule ou comme une vue système plus large. Le calendrier des devises et la cadence d'actualisation peuvent également faire varier le total, notamment lorsque les calendriers de marchés publics se déplacent d'une année à l'autre et que les fourchettes de prix sont mises à jour à des moments différents.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,73 milliard USD (2026) | |
| Cabinet de Conseil Mondial A | 5,81 milliards USD (2024) | Utilise une année de référence différente et semble adopter un cadrage plus large des petits UAV (par exemple, drones compacts de moins de 55 lb pour de nombreux usages civils), ce qui peut élargir le pool d'unités comptabilisées au-delà d'un seuil de 25 kg. |
| Groupe de Recherche Sectorielle B | 5,90 milliards USD (2024) | Positionne le marché comme celui des petits drones incluant les classes micro, mini et nano, ce qui intègre vraisemblablement des volumes supplémentaires grand public et commerciaux légers et élève les totaux de valeur par rapport à une définition plus stricte de la masse des aéronefs. |
Le tableau montre que l'écart le plus important est dû au choix de l'année de référence et à l'étendue du périmètre des drones comptabilisés. Dans le périmètre de Mordor Intelligence, seules les cellules de petits UAV jusqu'à 25 kg sont comptabilisées et les drones captifs sont exclus, ce qui maintient les totaux liés à un pool de demande plus restreint. Avec des paramètres traçables jusqu'aux signaux de marchés publics, aux indicateurs d'adoption et à des fourchettes de prix réalistes, le résultat est plus facile à reproduire et à réconcilier lors de chaque actualisation annuelle.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des petits UAV ?
Le marché des petits UAV est évalué à 1,73 milliard USD en 2026 et devrait atteindre 2,92 milliards USD d'ici 2031 à un TCAC de 11,04 %.
Quelle classe de taille domine les achats aujourd'hui ?
Les mini-UAV pesant de 2 à 20 kilogrammes détenaient 56,76 % des revenus de 2025 en raison de leur équilibre entre endurance et capacité de charge utile.
Pourquoi les conceptions VTOL hybrides gagnent-elles en popularité ?
Elles suppriment le besoin de pistes ou d'équipements de lancement, permettant des missions de reconnaissance et de frappe depuis des navires et des bases austères.
Quelle tendance de propulsion est la plus perturbatrice ?
Les systèmes à pile à combustible à hydrogène, croissant de 13,83 % par an, promettent six heures d'endurance pour l'ISR en profondeur malgré un coût plus élevé et une complexité logistique.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique se développe à un TCAC de 12,45 % jusqu'en 2031, portée par des programmes indigènes en Chine, en Inde et en Corée du Sud.
Quelle technologie aide les petits UAV à rester opérationnels lorsque les signaux GPS sont brouillés ?
Les acheteurs de défense équipent les drones de radios chiffrées AES-256 à saut de fréquence et de navigation IA embarquée, des améliorations qui ajoutent 8 000 à 12 000 USD par unité mais maintiennent les liaisons de contrôle intactes dans les environnements de guerre électronique.