
Analyse du marché des drones par Mordor Intelligence
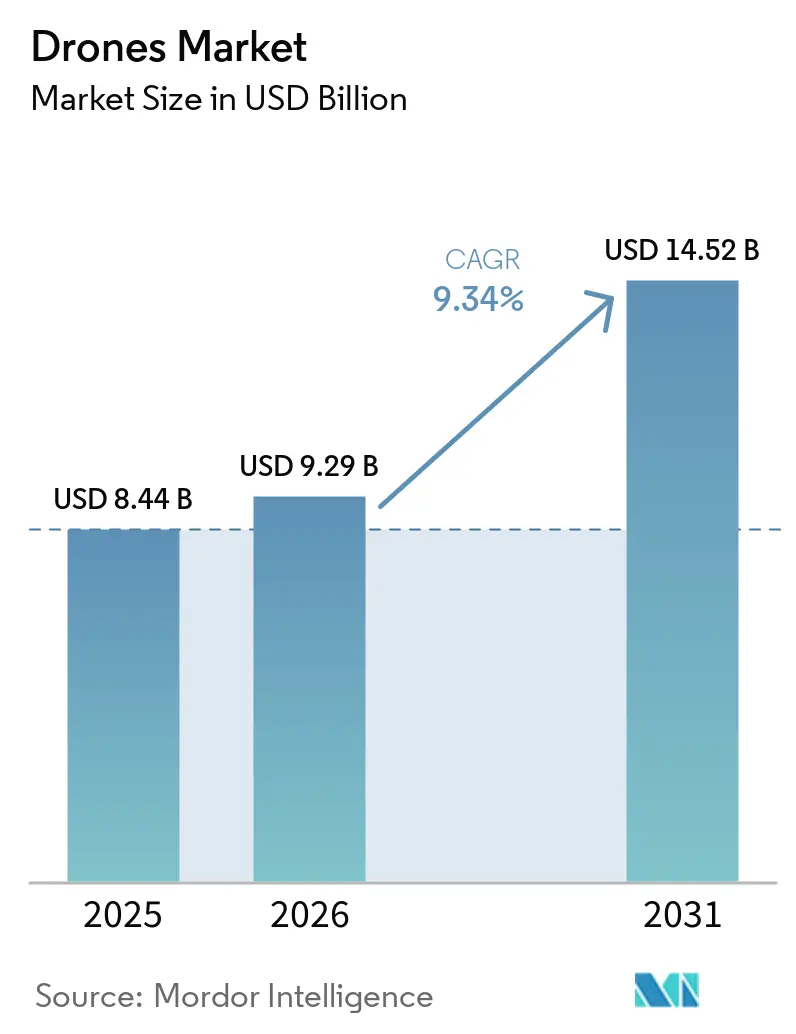
La taille du marché des drones est estimée à 9,29 milliards USD en 2026 et devrait atteindre 10,16 milliards USD en 2027, pour s'établir à 15,68 milliards USD d'ici 2032, avec un TCAC de 9,06 % de 2027 à 2032.
L'élargissement de la base d'opérateurs de drones agricoles de pulvérisation aux États-Unis accroît le vivier d'acheteurs potentiels d'aéronefs. Les opérations basées sur des stations d'accueil et les jumeaux numériques de construction étendent cette logique opérationnelle aux contextes de service public et d'entreprise, notamment dans la construction de logements en Corée du Sud. Les fournisseurs peuvent répondre par des contrats de service et des investissements de production, en liant leur offre à une prestation opérationnelle durable. Les autorisations d'espace aérien et la concentration du traitement des matériaux de batteries limitent la facilité avec laquelle les capacités techniques se transforment en capacités utilisables. Les fournisseurs dont les aéronefs s'inscrivent dans les voies de dérogation et de certification existantes peuvent convertir la demande agricole et de sécurité publique en commandes plus rapidement que ceux qui dépendent de règles d'espace aérien encore en cours d'élaboration.
Points clés du rapport
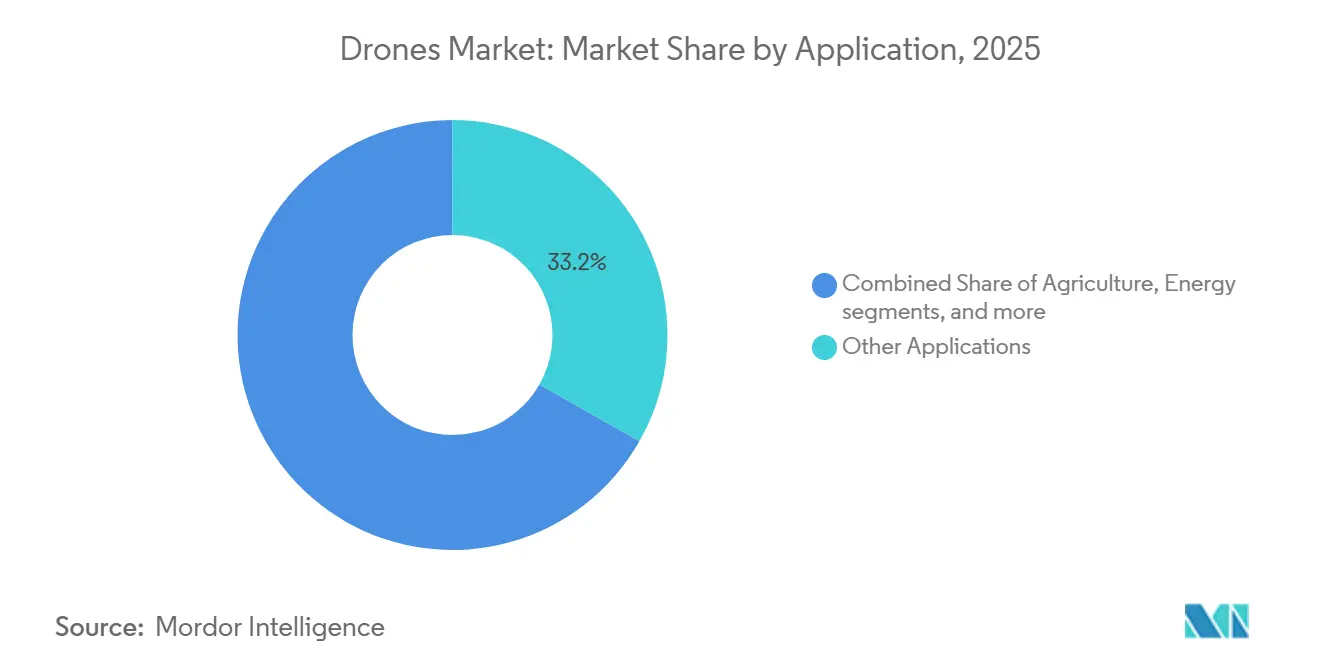
- Par application, les autres applications ont dominé avec une part de marché des drones de 33,09 % en 2026, tandis que l'agriculture est le segment à la croissance la plus rapide, avec un TCAC de 10,06 % de 2027 à 2032.
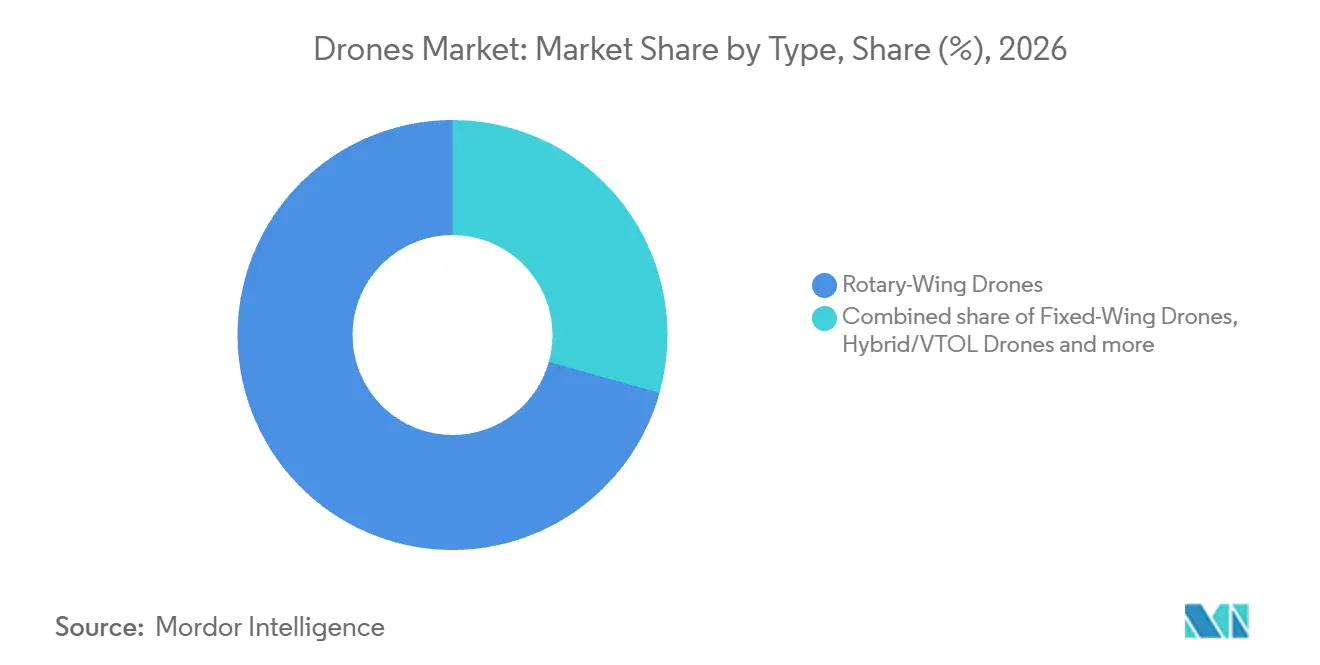
- Les drones à voilure tournante ont dominé la répartition par type avec une part de 70,66 % de la taille du marché des drones en 2026 et constituent également le segment à la croissance la plus rapide, avec un TCAC de 9,7 % de 2027 à 2032.
- Par classe de poids, les drones nano/micro pesant moins de 2 kg détenaient 48,87 % de la valeur du marché en 2026 et constituent le segment à la croissance la plus rapide, avec un TCAC de 9,88 % de 2027 à 2032.
- Par mode d'exploitation, les drones pilotés à distance ont dominé avec 72,23 % de la valeur du marché en 2026, tandis que les drones entièrement autonomes constituent le segment à la croissance la plus rapide, avec un TCAC de 11,05 % de 2027 à 2032.
- Les utilisateurs commerciaux et grand public ont dominé la répartition par utilisateur final avec 65,95 % de la valeur du marché en 2026 et constituent également le segment à la croissance la plus rapide, avec un TCAC de 10,15 % de 2027 à 2032.
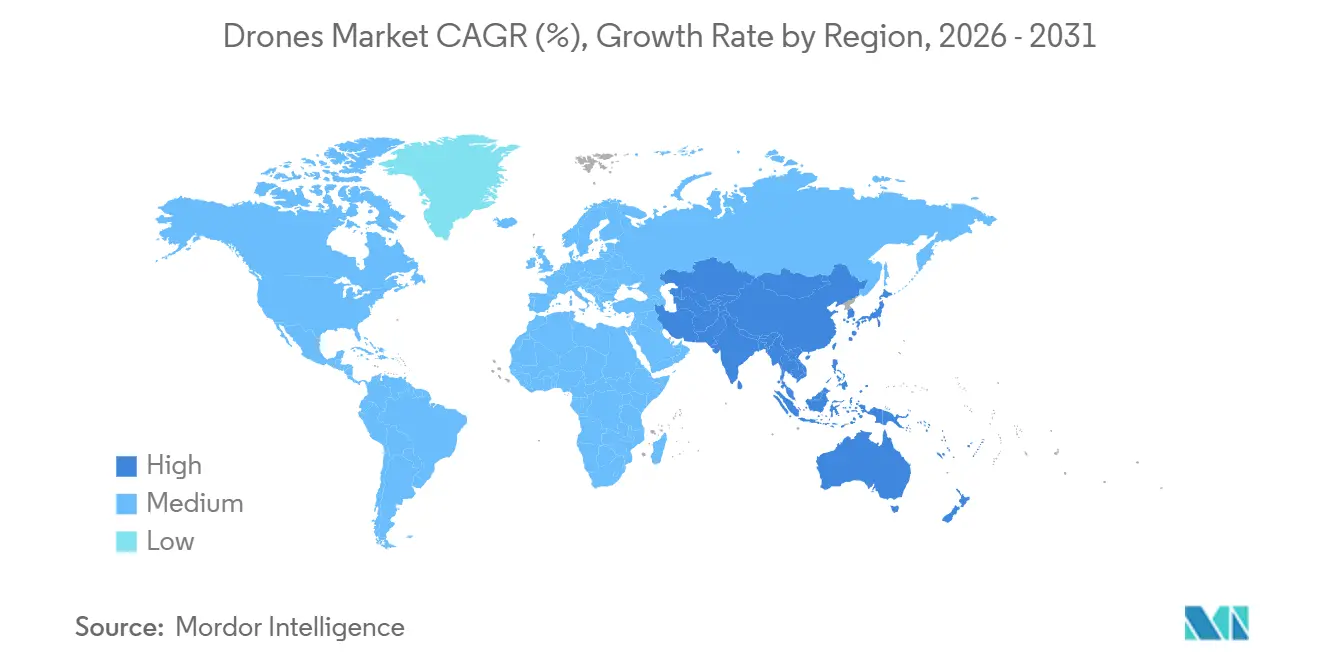
- Sur le plan géographique, l'Amérique du Nord a dominé avec 37,78 % de la valeur du marché en 2026, tandis que l'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un TCAC de 9,65 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements croissants et financement par capital-risque dans les startups de drones | +2.3% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| Expansion des modèles DIAB et d'exploitation entièrement autonomes | +3% | États-Unis et Japon | Court terme (≤ 2 ans) |
| Avancées réglementaires progressives en matière de BVLOS et de U-space/UTM | +2.8% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Développement de l'agriculture de précision et des réseaux de services de drones en milieu rural | +3% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Intégration des drones avec les écosystèmes de jumeaux numériques d'entreprise et d'IA | +0.8% | République de Corée | Moyen terme (2 à 4 ans) |
| Maturation rapide des technologies de batteries, hybrides et de charge rapide | +0.7% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des investissements et du financement en capital-risque dans les startups de drones
Le financement des startups peut soutenir une proposition de production et de services pour les acheteurs du secteur de la réponse aux urgences. BRINC a levé 75 millions USD le 8 avril 2025, avec Index Ventures comme chef de file du tour de table et la participation de Motorola Solutions.[1] Le fabricant a indiqué que ce capital accélérerait le développement et la production de sa technologie de drones dédiée à la réponse aux urgences. Par ailleurs, Victorville a déployé un programme de drone en tant que premier intervenant (Drone as First Responder) à compter du 23 avril 2026, dans le cadre d'un accord de service de 3 ans avec BRINC approuvé en octobre 2025. Cette structure de service offre à un fournisseur spécialisé une relation opérationnelle pluriannuelle lui permettant de déployer sa technologie auprès d'un acheteur du secteur public. Les challengers financés par des investisseurs sur le marché des drones ne peuvent donc concourir pour une capacité d'intervention durable que s'ils exécutent à la fois sur la production et le service.
Expansion des modèles opérationnels DIAB et entièrement autonomes
Les opérations de drone en boîte (DIAB) élargissent la demande autour d'un système de vol installé et de son utilisation répétée. Skydio a signalé 1 070 stations d'accueil déployées auprès d'agences de sécurité publique, d'opérateurs d'infrastructures critiques et de programmes de défense dans 3 pays, au 6 juillet 2026. Les vols depuis station d'accueil ont également représenté près de 50 % du volume de vols clients de son modèle X10 et ont doublé d'un trimestre à l'autre entre avril et juin 2026. Le déploiement et l'utilisation constituent donc des raisons complémentaires pour les fournisseurs du secteur des drones d'investir dans ce modèle opérationnel. Un volume de vols plus élevé rend la capacité de chaque aéronef amarré plus importante pour les missions que les opérateurs peuvent accomplir. Les aéronefs capables de soutenir des missions répétées depuis une station d'accueil peuvent répondre à cet usage croissant sans obliger les opérateurs à ajouter un nouveau site de lancement pour chaque mission.
Avancées réglementaires progressives en matière de BVLOS et d'U-space/UTM
La coordination de l'espace aérien crée une couche de services commerciaux autour des opérations de drones à mesure que les cadres réglementaires entrent en phase de mise en œuvre. Le 14 mai 2025, l'Agence de l'Union européenne pour la sécurité aérienne a délivré à ANRA Technologies le premier certificat de fournisseur de services U-space.[2] Ce certificat autorise les services d'identification de réseau, de géo-conscience, d'autorisation de vol et d'information sur le trafic dans l'espace aérien U-space désigné par les États membres. Les opérations dans ces zones nécessitent le recours aux services U-space, faisant de la coordination une condition d'accès à cet espace aérien. Les services certifiés peuvent donc rendre les zones désignées accessibles aux opérateurs qualifiés, créant une opportunité de vente d'aéronefs sur le marché des drones là où les flottes peuvent satisfaire aux conditions d'utilisation de cet espace aérien.
Développement de l'agriculture de précision et des réseaux de services de drones en zones rurales
La demande de services agricoles peut s'élargir grâce à une activité de traitement accrue avant que chaque exploitation n'ait besoin de posséder un aéronef. L'American Spray Drone Coalition a estimé à plus de 16,4 millions d'acres traités le volume réalisé par les opérateurs américains agréés par la Federal Aviation Administration au titre de la Partie 137 en 2025, soit une hausse de 58,7 % par rapport à 2024. Le nombre d'opérateurs agréés a augmenté de 58,3 % pour atteindre 1 710 en 2025, tandis que la moyenne des acres traités par opérateur est restée statistiquement stable à 9 584. L'expansion est donc venue d'un plus grand nombre d'opérateurs plutôt que de charges de travail plus lourdes par opérateur. La coalition a également signalé que les ventes de nouveaux drones de pulvérisation ont chuté d'environ 60 % en glissement annuel en 2025 en raison des restrictions imposées par le US Customs and Border Protection sur DJI au titre du Uyghur Forced Labor Prevention Act. Les nouveaux prestataires de services représentent des acheteurs potentiels d'aéronefs dans le secteur des drones, dont l'expansion peut être limitée par un accès restreint aux nouveaux drones de pulvérisation.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de cellules Li-ion entraînant une hausse des coûts de nomenclature des petits drones | -0.9% | République populaire de Chine | Court terme (≤ 2 ans) |
| Politiques gouvernementales et réglementations de l'espace aérien entravant l'utilisation des drones | -1.7% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| Règles de protection de la vie privée dès la conception dans l'UE ralentissant l'adoption urbaine | -0.4% | États membres de l'Union européenne | Moyen terme (2 à 4 ans) |
| Complexité de l'intégration opérationnelle et retour sur investissement ambigu dans certains cas d'usage | -0.5% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de cellules Li-ion entraînant une hausse des coûts de nomenclature des petits drones
L'exposition à l'approvisionnement en batteries peut contraindre l'économie des petits drones avant même de modifier les spécifications d'un aéronef. Le Center for Strategic and International Studies a identifié le raffinage des matériaux de batteries comme un point d'étranglement de la chaîne d'approvisionnement des drones en décembre 2025. Il a averti que même un contrôle à l'exportation modeste pourrait perturber l'assemblage de drones en quelques semaines. Pour un fabricant exposé sur le marché des drones, la protection de la continuité peut donc entrer en concurrence avec l'objectif de minimiser le coût des cellules dans chaque aéronef. Un prix de composant bas offre une protection commerciale limitée si le composant ne peut pas arriver à temps pour l'assemblage. Les fabricants doivent donc peser le coût de la sécurisation de l'approvisionnement en cellules face au risque de perturbation de l'assemblage.
Politiques gouvernementales et réglementations de l'espace aérien entravant l'utilisation des drones
Les autorisations d'espace aérien peuvent limiter les missions qu'une flotte de drones commerciaux peut proposer, même lorsque ses aéronefs sont techniquement capables. Dans l'enquête de mai 2026 de l'Associated Builders and Contractors auprès de ses membres entrepreneurs américains, 53,5 % ont cité les problèmes réglementaires et de conformité comme un obstacle à l'adoption.[3] Les répondants pouvaient sélectionner plusieurs obstacles. En vertu de la Partie 107, les opérateurs américains de petits drones concernés doivent maintenir une ligne de visée visuelle non assistée, sauf s'ils obtiennent une dérogation en démontrant une sécurité au moins équivalente à la restriction. Pour les entrepreneurs envisageant des travaux au-delà de la portée visuelle, cette exigence peut limiter la mission adressable avant qu'un autre aéronef apporte de la valeur. Pour les entrepreneurs ne disposant pas d'une dérogation appropriée, les travaux proposés au-delà de la portée visuelle impliquent donc des coûts d'autorisation et des délais potentiels avant que l'aéronef puisse être utilisé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les programmes d'approvisionnement et les flottes agricoles façonnent la demandeLes autres applications représentaient une part de 33,09 % de la taille du marché des drones en 2026, ce qui en fait le segment le plus important. L'agence française de procurement de défense, la DGA, a livré les 1 000 premiers drones de combat Delco produits par l'IA Harmattan à l'Armée en janvier 2026 pour l'exercice Orion 2026. Ce lot complété illustre comment un seul programme public peut générer une demande substantielle en aéronefs au sein de cette large catégorie d'applications. Pour les fournisseurs s'adressant à de tels programmes, la disponibilité à la production doit correspondre à la séquence de livraison de l'acheteur plutôt qu'à un flux continu d'achats individuels. La demande à l'échelle d'un programme peut donc récompenser la capacité de livraison par lots tout en concentrant l'exposition autour du calendrier des marchés publics.
L'agriculture est le segment à la croissance la plus rapide, avec un CAGR projeté de 10,06 % de 2027 à 2032. Le ministère de l'Agriculture et des Affaires rurales de Chine a signalé plus de 300 000 drones agricoles en service en 2025. Leur superficie d'exploitation annuelle a dépassé 460 millions de mu (environ 30,67 millions d'hectares) cette année-là, démontrant une activité d'application substantielle parallèlement à la flotte installée. Les fournisseurs se disputent donc des flottes déjà en service sur une très grande superficie d'exploitation annuelle.



Par type :
les aéronefs à voilure tournante répondent aux besoins d'approvisionnement établisLes drones à voilure tournante représentaient une part de marché de 70,66 % du marché des drones en 2026 en tant que segment le plus important et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 9,7 % de 2027 à 2032. Le 2 septembre 2025, le Bureau des services d'appui aux projets des Nations Unies a attribué un contrat au Brésil incluant un aéronef à voilure tournante piloté à distance. L'attribution, d'une valeur de 42 191 USD, comprenait l'aéronef comme un lot, ce qui montre un acheteur public spécifiant une configuration à voilure tournante pilotée à distance. Une seule attribution multi-lots de cette taille est un exemple de demande institutionnelle et non une mesure du volume de voilure tournante.
Le contrat du 24 septembre 2025 de UK Research & Innovation avec Korec spécifiait un UAV à voilure fixe avec décollage et atterrissage verticaux (VTOL). La mission spécifiée était le relevé et la cartographie des fronts de glace dans des zones dangereuses. Cette exigence lie la vente à une configuration de relevé définie, offrant à un fournisseur spécialisé une opportunité façonnée par la mission plutôt que par le volume générique d'aéronefs. De tels contrats peuvent soutenir une offre différenciée parallèlement à la demande de voilure tournante, car l'acheteur a besoin d'un aéronef adapté à une tâche particulière de collecte de données. La valeur commerciale repose sur la satisfaction des spécifications de la mission, sans nécessiter une large base de clients grand public.

Par classe de poids :
les aéronefs compacts répondent aux achats en volumeLes drones nano/micro (moins de 2 kg) constituaient le segment le plus important, avec 48,87 % de la valeur du marché en 2026, et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 9,88 % de 2027 à 2032. La DGA française a commandé 5 000 drones de combat Delco supplémentaires à Harmattan AI le 28 mai 2026, avec une livraison à l'Armée de Terre prévue début 2027. Harmattan AI commercialise le système sous le nom Sonora et l'affiche à moins de 1,8 kg batteries incluses. La commande de l'Armée de Terre démontre une voie institutionnelle vers des ventes en volume pour des aéronefs dont la spécification inférieure à 2 kg inclut la batterie, reliant la demande de systèmes compacts à une exigence de combat dans le secteur des drones.
Les drones de taille moyenne pesant entre 25 et 150 kg et les grands drones pesant plus de 150 kg se heurtent à une condition d'assurance lorsqu'ils sollicitent des autorisations de vol couvertes au Japon. Pour les nouvelles demandes à compter du 1er octobre 2025, les aéronefs d'un poids brut d'au moins 25 kg nécessitent une assurance en responsabilité civile envers les tiers. La couverture doit être suffisante pour faire face à des événements imprévus tels que des blessures à des tiers ou des obstructions de la circulation. Pour les opérateurs sollicitant ces approbations, l'évaluation commerciale doit donc inclure l'exposition opérationnelle assurable aux côtés de l'aptitude technique de l'aéronef. Le seuil de poids conditionne l'accès aux missions couvertes en partie à la capacité à supporter ce risque, et non à la seule disponibilité de l'aéronef.
Par mode d'exploitation :
le contrôle humain domine tandis que la sécurité autonome se développeLes drones pilotés à distance constituaient le segment le plus important, avec 72,23 % de la valeur du marché en 2026. Le Bureau de police de Portland détenait 36 drones dans son inventaire à la fin de 2025. Il a déployé la technologie de systèmes d'aéronefs sans pilote (UAS) à 774 reprises cette année-là, sa première année complète d'intégration opérationnelle basée sur les commissariats. Les pilotes à distance formés du bureau relient cette flotte installée au déploiement dans ses commissariats, liant la disponibilité des équipements à la disponibilité des opérateurs. Pour une flotte basée sur des commissariats, des aéronefs supplémentaires n'offrent une capacité de réponse utilisable supplémentaire que lorsque la couverture des pilotes peut transformer l'inventaire disponible en déploiements.
Les drones entièrement autonomes constituent le segment à la croissance la plus rapide, avec un TCAC projeté de 11,05 % de 2027 à 2032. En avril 2026, Skydio a annoncé une commande dépassant 9 millions USD de l'US Air Forces Central pour des systèmes Dock et X10 destinés à sécuriser les bases aériennes américaines au Moyen-Orient. La commande couvrait à la fois l'infrastructure de stations d'accueil et les aéronefs, les traitant comme un achat de système de sécurité combiné. Un acheteur nommé pour la sécurité des bases donne aux fournisseurs d'autonomie une mission définie autour de laquelle organiser le déploiement et l'intégration. La réplication de cette configuration sur plusieurs bases aériennes peut rendre la capacité de mise en œuvre aussi commercialement significative que la performance d'autonomie, créant une proposition construite autour d'une opération de sécurité reproductible.
Par utilisateur final :
les flux de travail professionnels soutiennent une adoption largeLes utilisateurs commerciaux et grand public constituaient le segment le plus important, avec 65,95 % de la valeur du marché en 2026, et sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 10,15 % de 2027 à 2032. En mai 2026, 36,1 % des membres entrepreneurs de l'Associated Builders and Contractors interrogés ont déclaré que leurs entreprises utilisaient des drones. Parmi les répondants utilisant des drones, le suivi de l'avancement du chantier était l'application la plus fréquemment signalée, à 80,8 %. Cette combinaison relie une base d'acheteurs professionnels établie à une tâche de projet récurrente spécifique. Les fabricants au service des entrepreneurs peuvent différencier leurs aéronefs en permettant une observation cohérente au fur et à mesure de l'avancement des projets, liant l'utilité du produit à une tâche professionnelle établie.
Les dépenses en équipements séparent également la proposition d'acheteur commercial en différents niveaux d'engagement. Dans la même enquête de mai 2026 auprès des membres entrepreneurs, 61,9 % des répondants ont déclaré un investissement de leur entreprise compris entre 1 000 USD et 10 000 USD en matériel de drones et équipements connexes. 16,9 % supplmentaires ont déclaré un investissement de 50 000 USD ou plus. La dispersion des dépenses suggère une place pour des offres d'équipements distinctes, chacune traitant l'aéronef et le matériel connexe comme un ensemble. Pour les fournisseurs au service de ces répondants, la tranche d'investissement majoritaire fournit un point de référence de package d'entrée plus utile que le groupe d'investissement élevé plus restreint.
Analyse géographique
Marché des drones en Amérique du Nord
L'Amérique du Nord détenait une part de marché des drones de 37,78 % en 2026, ce qui en fait la géographie la plus importante. La Federal Aviation Administration a enregistré 424 516 petits aéronefs sans pilote non récréatifs actifs dans le registre américain de la Partie 107 à la fin de 2025, soit une augmentation de 24 000 aéronefs par rapport à 2024. Chaque immatriculation correspondant à un aéronef, l'augmentation de 24 000 comptabilise des aéronefs supplémentaires plutôt que seulement des opérateurs supplémentaires, de sorte que la flotte non récréative a ajouté du matériel en 2025. L'opportunité qui en résulte pour les fabricants est de fournir l'expansion de la flotte au sein d'une grande base d'aéronefs non récréatifs américains établie.
Marché des Drones en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un TCAC projeté de 9,65 % de 2027 à 2032. La flotte de drones enregistrés sous nom réel en Chine a dépassé 4,78 millions au premier semestre 2026. Ses drones ont enregistré 26,41 millions d'heures de vol cumulées au cours de cette période, en hausse de 8 % par rapport au premier semestre 2025. L'augmentation de 8 % portant sur le total des heures de vol, la demande d'aéronefs adaptés en Chine suit l'utilisation ainsi que les comptages d'immatriculations.
En Europe, Manna a dépassé 80 000 livraisons sur 2 bases à Dublin d'ici mai 2026, mais a cessé les livraisons irlandaises le 26 juin après un refus de hub. Le Brésil a terminé 2025 avec 10 357 drones agricoles immatriculés auprès de l'ANAC, selon les données préliminaires du Sindag, qui peuvent sous-estimer la flotte. Au Chili, El Teniente de Codelco a utilisé un Elios 3 avec l'entrepreneur Xtreme Mining en mars 2026 pour une inspection souterraine confinée sans GPS. Le ministère de la Santé d'Arabie saoudite a utilisé des drones pour transporter des fournitures médicales urgentes depuis les centres NUPCO lors du Hajj 2025, tandis que le gouvernement du Rwanda a conclu un accord avec Zipline en février 2026 sur une logistique nationale et urbaine planifiée dans le cadre d'un contrat à la performance. Ces conditions locales favorisent les aéronefs adaptés aux travaux agricoles, à l'inspection en espace confiné ou à la logistique médicale, tandis que l'expansion des livraisons dépend également de l'accès aux sites.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des opérateurs commerciaux de petits UAS, en contrastant l'accès opérationnel, la conformité des équipements et les coûts de transition. L'effet commercial dépend à la fois de l'opération autorisée et de la configuration de l'aéronef utilisé pour l'exécuter. Les exigences d'identification au Royaume-Uni et en Chine font de la disponibilité des équipements une partie intégrante du respect des règles opérationnelles couvertes.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Federal Aviation Administration | Civil Aviation Authority | Administration de l'aviation civile de Chine et administrations régionales de l'aviation civile | Agência Nacional de Aviação Civil (ANAC) |
| Instruments ou orientations clés | 14 CFR Partie 107 pour les petits UAS de moins de 55 livres | Identification à distance directe pour les catégories UK1, UK2, UK3, UK5 et UK6 à partir du 1er janvier 2026 | Certificats d'exploitation d'UAS non micro organisationnels avec des exceptions agricoles définies ; norme d'identification opérationnelle | RBAC 100 basé sur les risques et Résolution 805 |
| Effet commercial | Limites d'exploitation des petits UAS dans un cadre établi | Équipement d'identification requis pour les catégories couvertes | Évaluation de la sécurité pour les opérateurs concernés ; les fabricants doivent mettre à niveau les aéronefs existants qui transmettent déjà une identification par diffusion ou réseau mais ne satisfont pas aux clauses spécifiées, en fournissant les deux modes de transmission | Conditions d'exploitation spécifiques à la catégorie ; transition d'autorisation de 2 ans à partir du 16 juin 2026 pour les opérations autorisées avant le 15 juin 2026, en dehors de la catégorie ouverte ou dans la catégorie spécifique sans scénario standard |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||||
Les États-Unis reçoivent la note Moyen pour leur cadre opérationnel défini, tandis qu'Assouplissement reflète la voie proposée par la FAA pour les vols au-delà de la ligne de visée visuelle (BVLOS), qui était au stade de la règle finale avec révision en attente en octobre 2026. Les obligations d'identification au Royaume-Uni méritent la note Moyen, tandis que Durcissement reflète l'extension de l'identification à distance directe, prévue pour le 1er janvier 2028, aux drones UK0 équipés de caméras, aux drones construits à titre privé et aux drones anciens pesant au moins 100 grammes, ainsi qu'aux aéronefs modèles UK4 non exemptés. La note Moyen de la Chine reconnaît sa voie d'évaluation de la sécurité, tandis que Durcissement reflète la transition du 1er novembre 2026 mettant fin à la tolérance pour les aéronefs spécifiés avec des fonctions d'identification incomplètes. Les notes Moyen et Sans changement du Brésil reflètent son cadre opérationnel basé sur les risques, la validité continue des actes administratifs antérieurs du RBAC-E 94 jusqu'à révocation par l'ANAC, et la transition d'autorisation définie pour les opérations précédemment autorisées couvertes.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en composants, la production d'aéronefs et la maintenance à travers leurs mécanismes de revenus et leurs contraintes opérationnelles. Un carnet de commandes plus solide ne facilite pas en soi les livraisons lorsque les composants clés mettent plus de temps à arriver. Au premier trimestre 2026, Parrot a signalé des délais d'approvisionnement plus longs pour certains composants tout en se concentrant sur la capacité de production et la sécurisation des approvisionnements critiques. La disponibilité à l'approvisionnement devient donc une partie de la façon dont les fabricants convertissent les commandes croissantes en aéronefs livrables.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement en cellules de batteries | Fournisseurs de cellules de batteries tels qu'Amprius | Ventes de cellules | Les programmes d'aéronefs dépendent de conceptions de cellules qualifiées | Qualifier des cellules alternatives avant qu'une interruption d'approvisionnement ne force des modifications d'aéronefs |
| Fabrication et intégration d'aéronefs | Fabricants de drones tels que Parrot et DRONE VOLT | Ventes d'aéronefs | Délais d'approvisionnement en composants plus longs de Parrot lors de la montée en cadence du premier trimestre 2026 | Sécuriser les approvisionnements critiques et coordonner l'expansion de la production avec la disponibilité des composants |
| Maintenance des aéronefs | Prestataires de maintenance d'entreprise tels que DJI | Frais de maintenance, d'étalonnage et de service de pièces de remplacement | La portée du service varie selon la région | Adapter les contrats de service au territoire d'exploitation de l'aéronef |
| Source: Mordor Intelligence | ||||
Les fabricants peuvent capturer la vente d'aéronefs tandis que les fournisseurs spécialisés et les prestataires de maintenance s'occupent de différentes parties de sa durée de vie opérationnelle. Le programme de maintenance de DJI comprend l'inspection, le nettoyage, les mises à jour du micrologiciel, l'étalonnage et le remplacement des pièces usées, avec des services adaptés par région. Cette qualification régionale fait de la capacité après-vente une partie spécifique à l'emplacement de la résilience de la flotte. Pour les flottes utilisées intensivement, la relation commerciale peut s'étendre au-delà de la livraison jusqu'au maintien en état de service des aéronefs installés.
Paysage concurrentiel
Concentration du Marché
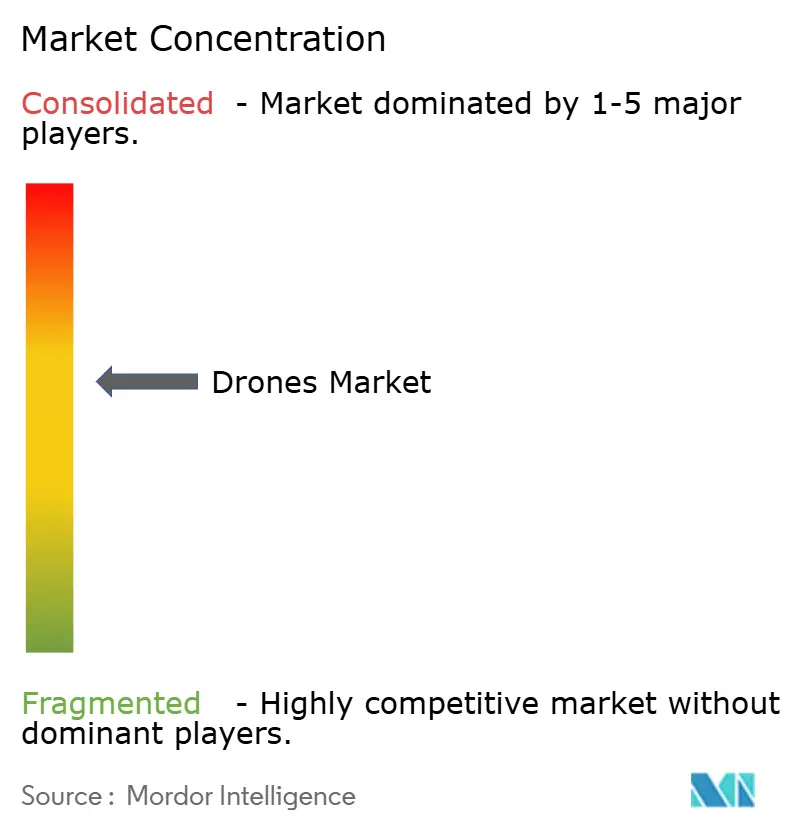
La concurrence est modérément fragmentée, avec des fournisseurs d'entreprise, grand public et de défense s'adressant à différents canaux d'approvisionnement. SZ DJI Technology Co., Ltd. vend des drones d'entreprise, tandis qu'AeroVironment, Inc. développe des systèmes autonomes au sein d'un portefeuille plus large de technologies de défense. Autel Robotics Co., Ltd. a produit les séries EVO Nano et EVO Lite, Yuneec (ATL Drone) propose des drones et des charges utiles associées, des télécommandes et des logiciels d'entreprise, et Parrot Drones SAS fournit des micro-UAV professionnels. Le chiffre d'affaires des micro-UAV professionnels de Parrot a augmenté de 134 % aux taux de change courants au premier semestre 2026 par rapport au premier semestre 2025, montrant à quelle vitesse un fournisseur spécialisé peut croître.
Autel Robotics a annoncé en juillet 2025 qu'elle avait abandonné les séries EVO Nano et EVO Lite et mis fin à leurs ventes sur les canaux officiels. Les services pour ces séries devaient prendre fin le 18 juillet 2030, sous réserve d'exceptions pour les problèmes de sécurité majeurs ou les exigences réglementaires obligatoires. La séparation entre le retrait des ventes et une date de fin de service montre comment un acteur en place peut réduire son offre tout en maintenant une relation autour des équipements installés. Les concurrents cherchant à capter la demande de remplacement peuvent aborder cette distinction, en associant une proposition de nouvel aéronef à un horizon de service crédible plutôt qu'en supposant qu'un modèle abandonné perd immédiatement sa valeur opérationnelle.
En décembre 2025, AeroVironment a reçu un contrat à quantité indéfinie et livraison indéfinie de 5 ans d'une valeur de 874,3 millions USD couvrant les aéronefs sans pilote des groupes 1 à 3 et, séparément, des systèmes anti-UAS. L'attribution de l'US Army Contracting Command soutient les futures ventes militaires étrangères aux forces alliées et partenaires, faisant des achats ultérieurs la voie vers les commandes. Pour les acheteurs d'aéronefs, ce canal peut rendre les systèmes du fournisseur plus accessibles lorsqu'un besoin devient financé. L'ANAFI UKR de Parrot est certifié Blue UAS et conforme à la loi américaine sur l'autorisation de la défense nationale, positionnant cet aéronef pour les acheteurs appliquant ces conditions d'approvisionnement. Un canal de vente établi peut donc aider un acteur en place à atteindre les acheteurs alliés, tandis que la conformité documentée des aéronefs donne aux spécialistes une autre base pour contester les marchés publics de défense.
Leaders du secteur des drones
-
SZ DJI Technology Co., Ltd.
-
AeroVironment, Inc.
-
Autel Robotics Co., Ltd.
-
Yuneec (ATL Drone)
-
Parrot Drones SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Drones Entreprises couvertes dans ce rapport
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- AeroVironment, Inc.
- Skydio, Inc.
- Wisk Aero LLC (The Boeing Company)
- Yuneec (ATL Drone)
- Terra Drone Corporation
- Delair SAS
- Autel Robotics Co., Ltd.
- EHang Holdings Limited
- EagleNXT
- Garuda Aerospace Limited
- Guangzhou XAG Co., Ltd.
- ideaForge Technology Limited
- Aerosense Inc.
Principales opportunités pour les acteurs du marché
Les opportunités comparent un canal de soumission militaire ouvert avec une capacité de production et d'intégration ciblée pour les fournisseurs de drones. L'appel à projets de l'Instrument de soutien à l'Ukraine de la Commission européenne a été ouvert le 17 juin 2026, avec des soumissions jusqu'au 16 février 2027, sous réserve de l'adoption finale du budget 2027 de l'UE. Son périmètre comprend les variantes à vue subjective (FPV) et l'activation de la production. Les candidats doivent satisfaire aux conditions de pays éligible et de direction générale et éviter le contrôle par des pays tiers non associés, sauf si une exemption applicable ou une mesure d'atténuation approuvée s'applique.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Présenter des systèmes de drones commerciaux via un canal d'acquisition militaire ouvert | Ouverture du Drone Marketplace de l'Armée américaine annoncée le 8 septembre 2026 ; ouvert jusqu'à annulation, avec des délais de réponse distincts pour les appels individuels | Bureau de gestion de projet de l'Armée américaine pour les systèmes d'aéronefs sans pilote | Faire correspondre une proposition d'aéronef livrable à un appel spécifique et à sa fenêtre de réponse | Sélection concurrentielle et financement de suivi incertain | Producteurs professionnels de drones tels que Parrot Drones SAS |
| Renforcer la capacité de production complète de drones FPV pour l'approvisionnement lié à l'Ukraine | La capacité de production FPV s'inscrit dans la fenêtre de financement UE ouverte | Programmes de production de drones de défense dans l'UE et en Ukraine | Proposer une expansion bornée de la ligne de production d'aéronefs avec un plan de production défini | Adoption du budget de l'UE et restrictions sur le contrôle des candidats | Producteurs de drones de défense, avec Delair SAS comme exemple de la catégorie de fournisseurs |
| Développer la capacité d'assemblage, d'intégration et de validation de drones | La même fenêtre de financement couvre les lignes conjointes, l'intégration, les tests et la capacité d'assemblage dédiée | Fabricants de drones et partenaires d'activation de la production | Lier la capacité d'intégration des composants et de test à un programme de production d'aéronefs spécifique | Coordination de la disponibilité des composants, de la validation et des calendriers d'assemblage | Fabricants de drones tels que Parrot Drones SAS et fournisseurs d'intégration éligibles |
| Source: Mordor Intelligence | |||||
La disponibilité à la production est l'ouverture centrale car le périmètre de financement soutenu s'étend à la capacité d'intégration et de validation nécessaire pour maintenir la production. Les propositions les plus solides relient un programme d'aéronefs aux installations et aux responsabilités des partenaires qui peuvent le rendre livrable. Pour les fournisseurs, cela place la valeur commerciale dans un chemin crédible allant d'une conception qualifiée à une production répétée, les décisions de financement et de sélection déterminant le rythme d'expansion.
Développements industriels récents dans Marché des Drones
- Sep 2026 : Le Bureau de gestion de projet de l'Armée américaine pour les systèmes d'aéronefs sans pilote a annoncé une ouverture de solutions commerciales pour un Drone Marketplace le 8 septembre, destinée à rester ouverte jusqu'à annulation. Les appels à solutions individuels précisent leurs propres délais de réponse, et les soumissions ne garantissent pas une attribution.
- Juil 2026 : La filiale Teal Drones de Red Cat Holdings a reçu un contrat à prix fixe ferme de l'US Air Force d'une valeur de 2,49 millions USD pour des systèmes Black Widow, la formation et le soutien. Les systèmes étaient destinés à une évaluation technique et opérationnelle en tant que successeur potentiel du Teal 2, avec une livraison spécifiée avant le 24 août 2026.
- Mai 2026 : La DGA française a commandé 5 000 drones de combat Delco supplémentaires à Harmattan AI le 28 mai pour l'Armée française, avec livraison prévue début 2027.
Marché des Drones Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des drones mesure le chiffre d'affaires annuel provenant des ventes de plateformes matérielles de véhicules aériens sans pilote dans le monde entier. Les ventes sont classées par configuration d'aéronef, poids, mode d'exploitation, application, groupe d'utilisateurs finaux et région.
Exclusions du périmètre : les services complémentaires, les logiciels vendus séparément, les charges utiles installées après la vente, les aéronefs eVTOL de transport de passagers, les systèmes anti-UAS et les munitions rôdeuses balistiques sont exclus.
Aperçu de la segmentation
- Par application
- Construction
- Agriculture
- Énergie
- Divertissement
- Application de la loi
- Autres applications
- Par type
- Drones à aile fixe
- Drones à voilure tournante
- Drones hybrides/VTOL
- Par classe de poids
- Nano/Micro (moins de 2 kg)
- Petit (2 à 25 kg)
- Moyen (25 à 150 kg)
- Grand (plus de 150 kg)
- Par mode d'exploitation
- Piloté à distance
- À pilotage optionnel
- Entièrement autonome
- Par utilisateur final
- Commercial et grand public
- Gouvernemental et civil
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les prévisions aérospatiales et les informations d'immatriculation de la Federal Aviation Administration fournissent des signaux sur les flottes et les opérateurs, tandis que les documents U-space de l'Agence de la sécurité aérienne de l'Union européenne décrivent les exigences d'espace aérien qui conditionnent l'accès opérationnel. Le ministère de l'Agriculture et des Affaires rurales de Chine publie des données sur la flotte de drones agricoles et les superficies d'exploitation, et l'enquête de la FAA auprès des opérateurs UAS fournit un contexte sur l'activité et l'utilisation des aéronefs. Lorsque l'activité de la flotte est rapportée sans valeurs d'achat, les analystes l'utilisent pour vérifier la demande plutôt que de la comptabiliser comme chiffre d'affaires de plateforme.
Les rapports annuels des entreprises, les documents destinés aux investisseurs, les avis de marchés publics et la couverture de presse de référence peuvent clarifier les livraisons, la capacité de production, la composition des produits et le calendrier des contrats. Ces sources nommées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire devrait rechercher des entretiens et des réponses à des enquêtes structurées auprès de fabricants de drones, de distributeurs, d'opérateurs de flottes commerciales, d'acheteurs gouvernementaux et civils, et de fournisseurs familiarisés avec la tarification et la livraison des plateformes. Les responsables fonctionnels en charge des produits, des ventes, des achats et des opérations peuvent vérifier les estimations secondaires concernant le calendrier des expéditions, les prix de vente moyens, la composition des aéronefs, l'utilisation en mission et la demande régionale, tandis que les cadres dirigeants peuvent clarifier la structure du marché et les plans d'investissement. Les analystes doivent consigner les lacunes non résolues, comparer les preuves indépendantes des répondants avec les indicateurs publics, et utiliser un cumul fournisseur ou une vérification par échantillon prix-fois-volume uniquement lorsque la couverture des entreprises et des canaux est suffisante.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 20 % | APAC : 38 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Acteurs de plus petite taille : 24 % | Managers : 45 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Une estimation descendante part du chiffre d'affaires mondial des fabricants provenant des ventes de plateformes de drones, puis vérifie le total par rapport aux communications des fournisseurs, aux attributions de marchés publics et aux prix d'aéronefs échantillonnés multipliés par les volumes d'expédition. Les immatriculations de flottes et les prévisions de flottes actives indiquent la demande installée, les livraisons des fabricants et les attributions de contrats indiquent l'offre et le calendrier des achats, la superficie d'exploitation agricole et d'autres activités de mission documentées indiquent l'utilisation, tandis que la composition des plateformes et les prix observés aident à traduire l'activité unitaire en valeur. Les parts de segments sont construites à partir du mix de produits et d'acheteurs rapporté, de la composition des flottes et des preuves d'application, avec le même total mondial réparti entre configuration, poids, mode d'exploitation, application, utilisateur final et région. L'analyse de scénarios projette ces indicateurs selon différentes hypothèses d'adoption de flotte, de capacité de livraison, d'autorisations opérationnelles et d'utilisation en mission, tandis que les répondants primaires vérifient la pertinence et la direction de chaque variable. Lorsque la couverture des expéditions ou des prix est manquante, les communications des fournisseurs et les vérifications des canaux aident les analystes à délimiter l'estimation concernée avant qu'elle n'entre dans le total.
Cycle de validation des données et de mise à jour
Les analystes triangulent les estimations de chiffre d'affaires par rapport aux signaux indépendants de flotte, d'expédition, de marchés publics et d'activité de mission, puis examinent les valeurs aberrantes, les unités incohérentes et les écarts significatifs par rapport aux périodes précédentes ou aux totaux des sources. Un second examen vérifie les définitions des sources, l'alignement des périodes, les taux de change, les parts de segments et si les preuves représentent des ventes d'aéronefs plutôt qu'une activité opérationnelle, tandis que les anomalies non résolues déclenchent un suivi auprès des sources ou une reprise de contact avec les répondants avant validation. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements réglementaires, de marchés publics ou d'approvisionnement significatifs modifient les perspectives, et fait l'objet d'un nouvel examen des preuves et des calculs avant la livraison.
Comparaison du dimensionnement du marché des drones par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des drones mesure le chiffre d'affaires annuel provenant des ventes de plateformes matérielles de véhicules aériens sans pilote dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. L'analyse de scénarios projette ces indicateurs selon différentes hypothèses d'adoption de flotte, de capacité de livraison, d'autorisations opérationnelles et d'utilisation en mission, tandis que les répondants primaires vérifient la pertinence et la direction de chaque variable.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,16 milliards USD (2027) | |
| Global Consultancy A | 33,9 milliards USD (2025) | Sur la base 2025, cette estimation est supérieure de 233,7 % à la valeur 2027 de ce rapport de 10,16 milliards USD, 2 ans plus tard. Sa couverture des composantes inclut les logiciels et les accessoires aux côtés du matériel, élargissant ainsi le périmètre de chiffre d'affaires mesuré. |
| Global Consultancy B | 42,72 milliards USD (2026) | Sur la base 2026, cette estimation est supérieure de 320,5 % à la valeur 2027 de ce rapport de 10,16 milliards USD, 1 an plus tard. Ses catégories de systèmes UAV comprennent l'avionique, la propulsion et les charges utiles, et ses classes de poids s'étendent au-delà de 600 kg. |
Les analystes de Mordor Intelligence triangulent les estimations de chiffre d'affaires par rapport aux signaux indépendants de flotte, d'expédition, de marchés publics et d'activité de mission, puis examinent les valeurs aberrantes, les unités incohérentes et les écarts significatifs par rapport aux périodes précédentes ou aux totaux des sources.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des drones et ses perspectives de croissance ?
Le marché est projeté à 10,16 milliards USD en 2027 et à 15,68 milliards USD d'ici 2032, avec un TCAC de 9,06 % de 2027 à 2032.
Quelles forces stimulent la demande de drones ?
L'activité de services agricoles, les opérations basées sur des stations d'accueil et le financement de startups soutiennent la demande. BRINC a levé 75 millions USD en avril 2025 pour développer et produire des drones de réponse aux urgences.
Quel type de drone détient la plus grande part ?
Les drones à voilure tournante ont dominé avec 70,66 % de la valeur du marché en 2026 et sont prévus pour croître à un TCAC de 9,7 % de 2027 à 2032.
Quelles entreprises sont des fournisseurs de drones de premier plan ?
Les principaux fournisseurs comprennent SZ DJI Technology Co., Ltd., AeroVironment, Inc., Autel Robotics Co., Ltd., Yuneec (ATL Drone) et Parrot Drones SAS.
Qu'est-ce qui limite l'expansion des opérations professionnelles de drones ?
En vertu de la Partie 107 aux États-Unis, les opérateurs de petits drones concernés doivent maintenir une ligne de visée visuelle non assistée, sauf si une dérogation de sécurité équivalente leur est accordée.
Quelles régions dominent la demande de drones et les prévisions de croissance ?
L'Amérique du Nord a dominé avec 37,78 % de la valeur du marché en 2026, tandis que l'Asie-Pacifique est prévue pour croître le plus rapidement avec un TCAC de 9,65 % de 2027 à 2032.