
Taille et Part du Marché de la Robotique
Analyse du Marché de la Robotique par Mordor Intelligence
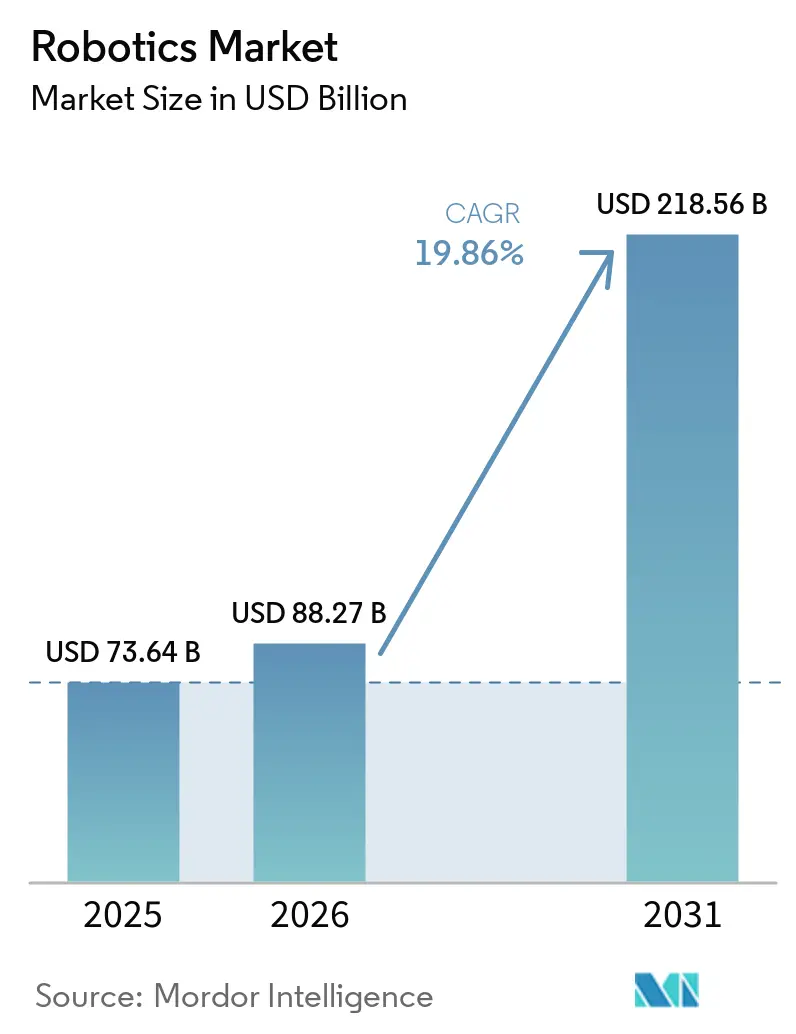
La taille du marché de la Robotique devrait passer de 106,69 milliards USD en 2026 et 119,5 milliards USD en 2027 à 223,28 milliards USD d'ici 2032, enregistrant un CAGR de 13,32 % entre 2027 et 2032.
Les pénuries persistantes de main-d'œuvre renforcent l'argumentaire en faveur de l'automatisation dans le traitement de précision et l'assemblage à haute variété. Le marché de la Robotique bénéficie également d'une utilisation plus large dans la logistique, les soins médicaux, l'agriculture et la sécurité, et non plus seulement de la demande industrielle. La baisse des coûts matériels et la simplification de la programmation rendent les déploiements plus accessibles aux petits utilisateurs et aux sites de production flexibles. L'automatisation des entrepôts, les incitations à la relocalisation et la mise en service virtuelle modifient les priorités des fournisseurs vers les systèmes intégrés, les logiciels et les services. Les risques liés à l'approvisionnement en composants et les lacunes en matière de cybersécurité peuvent augmenter les coûts des projets ou retarder l'adoption dans les applications réglementées.
Principaux Enseignements du Rapport
- Par type de robot, les robots de service détenaient 52,32 % de la part de marché de la Robotique en 2026, tandis que les cobots devraient se développer à un CAGR de 18,18 % jusqu'en 2032.
- Par composant, le matériel représentait 68,97 % de la part de marché de la Robotique en 2026, tandis que le logiciel devrait se développer à un CAGR de 13,53 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 58,60 % de la part du marché de la Robotique en 2026 et devrait se développer à un CAGR de 13,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse de la demande d'automatisation liée aux pénuries de main-d'œuvre | +3.2% | Mondial, plus aigu en Amérique du Nord, en Europe, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Baisse du prix moyen des robots par heure fonctionnelle | +2.5% | Mondial, avec des gains précoces dans les économies à hauts salaires, notamment les États-Unis, l'Allemagne et le Japon | Moyen terme (2-4 ans) |
| Déploiements de robots mobiles autonomes dans les entrepôts par les prestataires logistiques tiers du commerce électronique | +2.0% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique et le Moyen-Orient | Court terme (≤ 2 ans) |
| Incitations fiscales à la relocalisation de la production dans le G-7 | +1.8% | Amérique du Nord et Europe, avec des gains précoces dans le Midwest américain et en Ontario | Court terme (≤ 2 ans) |
| Prolifération des plateformes de programmation de robots à faible code | +1.2% | Mondial, particulièrement dans les marchés à forte densité de PME en Europe et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Missions nationales de R&D sur les robots humanoïdes | +1.0% | Asie-Pacifique, notamment la Chine, le Japon et la Corée du Sud, avec des retombées en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'automatisation liée aux pénuries de main-d'œuvre
Les pénuries de main-d'œuvre affectent les postes de fabrication qui exigent une précision répétable et une production constante. La base de données de l'OCDE sur les compétences pour l'emploi identifie des déséquilibres professionnels persistants dans 38 pays membres, notamment des pénuries dans des postes faisant appel à des compétences techniques spécialisées.[1] La Fédération internationale de la robotique a signalé 38 428 installations de robots industriels aux États-Unis en 2025, en hausse de 12 % par rapport à l'année précédente. Cette tendance soutient l'investissement dans l'inspection, l'assemblage et d'autres tâches où les pénuries sont plus aiguës que les chiffres globaux de la main-d'œuvre ne le suggèrent. Le marché de la Robotique bénéficie lorsque les fabricants traitent l'automatisation comme un moyen de maintenir le débit plutôt que de simplement remplacer les effectifs. Cela est particulièrement pertinent là où l'inspection qualité et l'assemblage dextère dépendent d'une précision difficile à assurer de manière constante.
Baisse du prix moyen des robots par heure fonctionnelle
La baisse des coûts des équipements élargit l'éventail des installations pouvant justifier des projets d'automatisation. Les baisses de prix du matériel ont une valeur particulière lorsqu'un système peut fonctionner sur plusieurs équipes et effectuer la même tâche de manière constante. Les opérations continues dans l'alimentation, la chimie et la pharmacie peuvent donc obtenir des retours plus rapides que les sites à équipe unique. Le marché de la Robotique bénéficie également lorsque les utilisateurs adoptent des équipements flexibles pour des séries de produits changeantes plutôt que de dédier une cellule à une seule tâche. Les outils à faible code peuvent réduire l'effort de programmation, bien que la validation de sécurité et la conception de cellules nécessitent toujours un soutien qualifié. ABB a déclaré que les robots collaboratifs évoluent au-delà de l'exécution de tâches fixes vers des trajectoires adaptatives et une formation guidée par le langage naturel. Ces capacités peuvent réduire l'effort nécessaire pour adapter un système lorsque les gammes de produits, les instructions de travail ou les conditions d'exploitation changent.[2]
Incitations fiscales à la relocalisation de la production dans le G-7
Les incitations à la production encouragent l'investissement en capital dans des équipements de production avancés. L'Ontario a renforcé son crédit d'impôt à l'investissement manufacturier de 10 % à 15 % en 2025, les sociétés admissibles pouvant recevoir jusqu'à 3 millions CAD, soit 2,2 millions USD, annuellement. Les recherches de l'OCDE montrent que les dépenses de politique industrielle par le biais de subventions et d'incitations fiscales ont augmenté dans les grandes économies depuis 2019. Le soutien limité dans le temps peut amener les fabricants à choisir des cellules clés en main et des intégrateurs certifiés plutôt que d'acheter des équipements en phases séparées. Cela favorise les fournisseurs capables de combiner matériel, programmation, documentation de sécurité et installation. Le marché de la Robotique est soutenu lorsque les projets de relocalisation nécessitent une intensité d'automatisation plus élevée pour compenser des coûts de main-d'œuvre plus élevés. Il récompense également les fournisseurs capables de livrer une cellule de production installée et documentée dans le délai requis par un programme d'incitation.
Déploiements de robots mobiles autonomes dans les entrepôts par les prestataires logistiques tiers du commerce électronique
Les prestataires logistiques tiers utilisent des robots mobiles autonomes pour rendre les coûts de main-d'œuvre en entrepôt plus prévisibles. ODW Logistics a déployé des robots mobiles autonomes Zebra Symmetry Fulfillment en octobre 2025 et prévoyait une amélioration de 42 % des taux de prélèvement.[3] Zebra a élargi sa solution de traitement des commandes en janvier 2025 avec des robots mobiles autonomes coordonnés conçus pour améliorer le débit tout en réduisant le nombre de robots requis jusqu'à 30 %. Ces déploiements soutiennent un modèle de service pouvant réduire l'exigence de capital initial pour les entrepôts de taille moyenne. Le marché de la Robotique gagne une base de clientèle plus large à mesure que les opérateurs logistiques paient le déploiement et l'exploitation par le biais de contrats récurrents. Cette approche augmente également la demande de services de gestion de flotte, d'intégration, de maintenance et de support. Elle permet aux opérateurs d'aligner les coûts d'automatisation sur l'activité de l'entrepôt tout en conservant l'accès à un support opérationnel spécialisé.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Lacune persistante en compétences d'intégration pour les PME | -2.0% | Mondial, plus aigu en Europe et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Contrôles géopolitiques à l'exportation sur les servomoteurs avancés | -1.5% | Amérique du Nord et Europe, qui dépendent des chaînes d'approvisionnement en composants asiatiques | Moyen terme (2-4 ans) |
| Volatilité des prix des aimants en terres rares | -1.0% | Mondial, plus aigu pour les acheteurs hors de Chine, notamment en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Vulnérabilités de cybersécurité dans les déploiements ROS | -0.7% | Mondial, particulièrement dans les déploiements en défense, soins de santé et logistique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacune persistante en compétences d'intégration pour les PME
Les exigences d'intégration restent un obstacle majeur pour les petites et moyennes entreprises. Une étude du Manufacturing Technology Centre de 2025 a identifié 47 compétences nécessaires à l'adoption réussie de robots parmi les PME de la métallurgie au Royaume-Uni. Ces capacités couvrent les achats, la validation de sécurité, la programmation, la maintenance et les procédures d'exploitation. La même étude précise clairement que l'achat d'un robot ne supprime pas la nécessité de concevoir et de valider la cellule de production plus large. WorldSkills Europe décrit également l'intégration de systèmes comme une discipline spécialisée avec des exigences techniques, de sécurité et de mise en service. Le marché de la Robotique peut perdre une demande potentielle des PME lorsque la programmation à faible code ne comble pas les lacunes plus coûteuses en conception de cellules et en validation de sécurité. Les petites installations ont également besoin de procédures de maintenance claires et d'un soutien pratique après l'installation, et pas seulement d'une interface de programmation plus simple.
Contrôles géopolitiques à l'exportation sur les servomoteurs avancés
Les systèmes de mouvement de précision reposent sur des composants tels que les entraînements harmoniques, les réducteurs cycloïdaux et les servomoteurs haute résolution. L'examen américain de la Section 232 sur la robotique et les machines industrielles a soulevé des inquiétudes quant au fait que les restrictions commerciales pourraient augmenter le coût des équipements et pièces importés. Les fournisseurs et intégrateurs peuvent subir une pression sur les marges si les contrats à prix fixe ne peuvent pas absorber des coûts de composants plus élevés. La volatilité des aimants en terres rares ajoute une exposition connexe pour les fabricants de systèmes de servomoteurs et d'actionneurs. Ces pressions peuvent retarder les achats d'automatisation même là où les pénuries de main-d'œuvre favorisent l'investissement. Le marché de la Robotique a besoin de dispositions d'approvisionnement plus résilientes si les utilisateurs veulent maintenir des budgets de projet prévisibles. Les longs délais de livraison et les changements dans la disponibilité des composants peuvent être difficiles à gérer pour les intégrateurs qui se sont engagés sur des calendriers de mise en œuvre fixes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de robot :
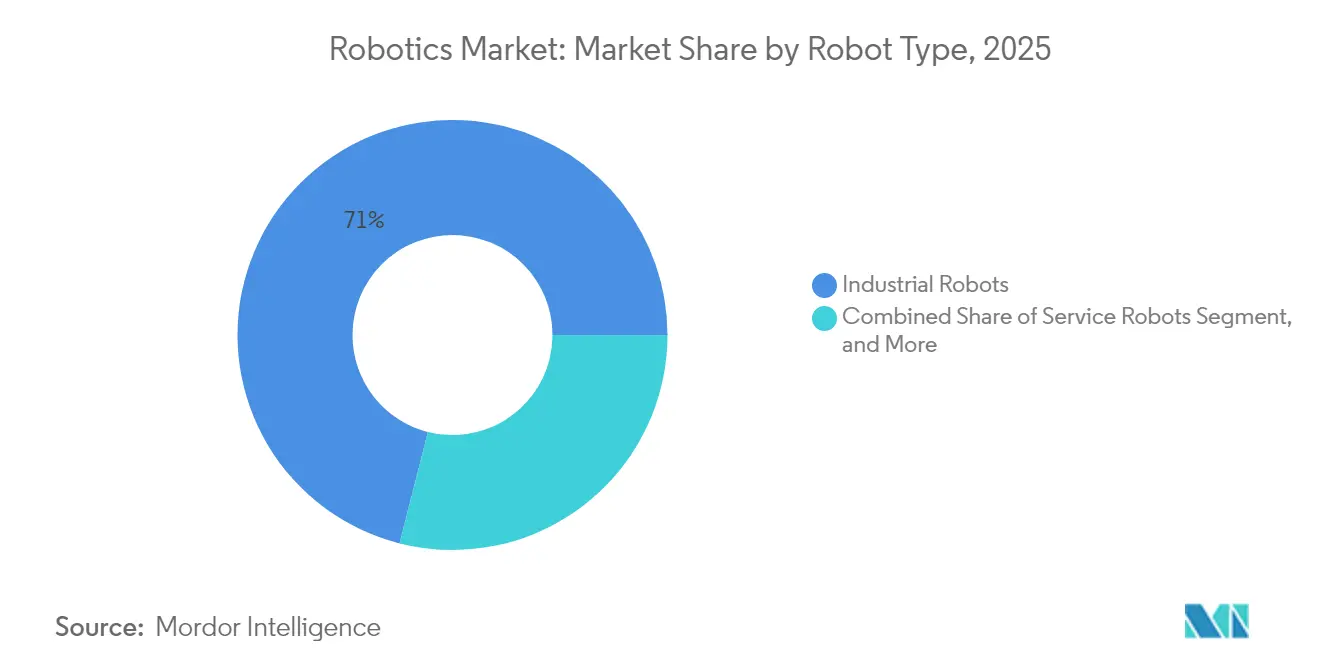
les plateformes de service en tête tandis que les cobots reconfigurent les ateliersLes robots de service représentaient 52,32 % de la taille du marché de la Robotique en 2026, soutenus par des applications dans la logistique, les soins médicaux, l'agriculture, l'inspection et la sécurité. Ces applications étendent la demande au-delà des environnements d'usine traditionnels. Les robots industriels restent essentiels pour les opérations de précision à haut débit. Les installations mondiales de robots industriels ont atteint 603 307 unités en 2025, soit une augmentation de 11 % par rapport à l'année précédente. L'électronique et l'automobile ont chacune installé plus de 138 000 robots industriels au cours de l'année. Ce parc installé soutient la demande continue en contrôleurs, systèmes de sécurité, intégration et services après-vente.
Les cobots devraient se développer à un CAGR de 18,18 % jusqu'en 2032, soit le taux le plus élevé parmi les types de robots du secteur de la Robotique. Leur attrait provient d'un déploiement flexible dans des espaces de travail partagés et des cellules de production plus petites. ABB décrit des robots collaboratifs capables d'apprendre de manière autonome, d'ajuster leurs trajectoires et d'utiliser une formation guidée par le langage naturel. Les règles de sécurité relatives aux comportements pilotés par l'IA dans les espaces de travail homme-robot restent des considérations d'achat importantes. Les robots manipulateurs mobiles autonomes combinent un bras cobot avec une plateforme mobile, permettant aux utilisateurs d'automatiser des étapes de production et d'intralogistique liées. Cette catégorie rend moins nette la distinction entre les systèmes mobiles et les systèmes fixes. Le marché de la Robotique peut tirer profit de ce chevauchement, car les clients peuvent automatiser une plus grande partie d'un flux de travail avec un seul système coordonné.



Par composant :
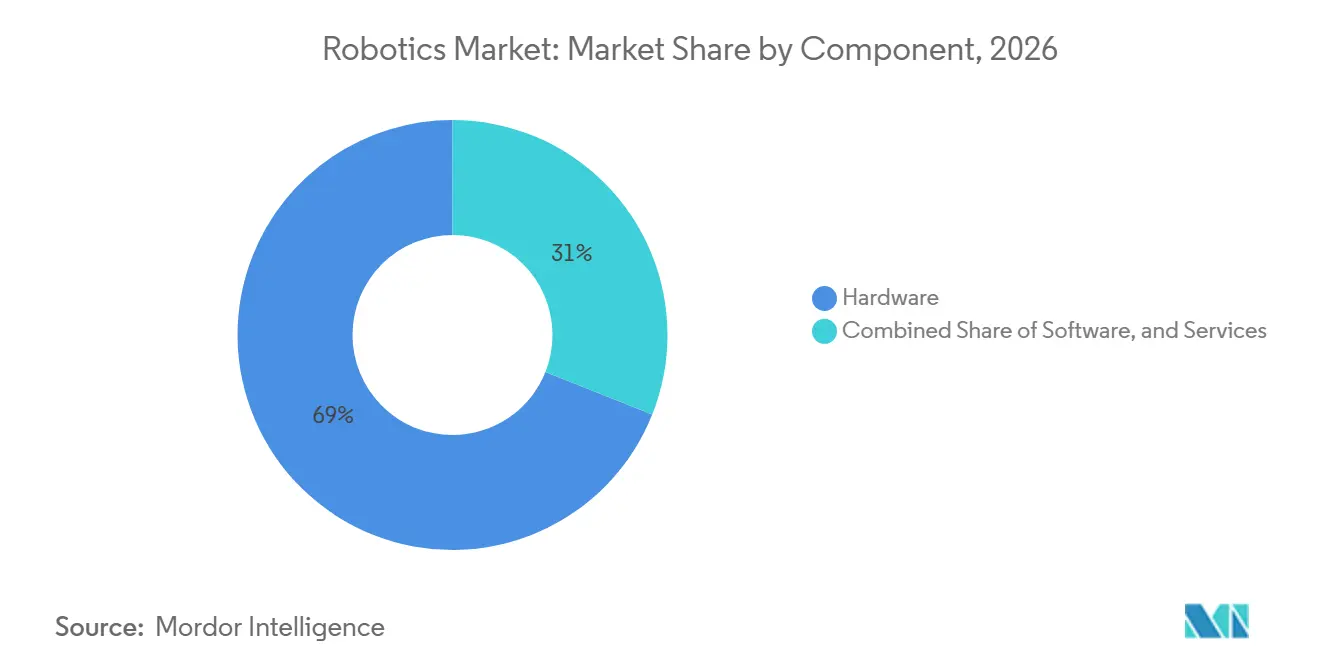
le matériel ancre les revenus tandis que le logiciel gagne en importanceLe matériel représentait 68,97 % de la taille du marché de la Robotique en 2026, reflétant le coût des corps de robots, des actionneurs, des contrôleurs et des capteurs. Les articulations de précision et les réducteurs restent au cœur des performances et du coût des équipements. Les fournisseurs de matériel sont également exposés à la disponibilité des approvisionnements en composants de mouvement avancés et en systèmes de servomoteurs à base d'aimants. Les utilisateurs industriels ont toujours besoin d'équipements durables capables de répondre aux exigences de cadence, de charge utile et de sécurité. Cela maintient les systèmes physiques au centre des dépenses en capital dans le secteur de la Robotique. Le parc mondial opérationnel a atteint 5 millions de robots industriels en 2025, montrant l'ampleur des équipements déjà en service. Le parc installé crée une demande de pièces de rechange, de support terrain et de mises à niveau des contrôleurs.
Le logiciel devrait se développer à un CAGR de 13,53 % jusqu'en 2032, à mesure que la gestion de flotte, les jumeaux numériques, la simulation et l'inférence par intelligence artificielle gagnent une utilisation plus large. En mars 2026, NVIDIA a annoncé qu'ABB, FANUC, KUKA et YASKAWA intégraient les bibliothèques Omniverse et les technologies Isaac dans leurs travaux de robotique. La mise en service virtuelle permet aux fabricants de tester les agencements et le comportement des robots avant le déploiement. Le logiciel peut également créer des revenus récurrents grâce aux abonnements et aux contrats de support. Ces capacités font de la programmation et de la simulation une partie de la valeur commerciale d'un système robotique. Les services se développent parallèlement aux logiciels à mesure que les utilisateurs recherchent des arrangements d'intégration et de robots en tant que service. Le marché de la Robotique évolue vers un mix plus large de revenus d'équipements et de revenus opérationnels récurrents.

Analyse Géographique
Asie-Pacifique
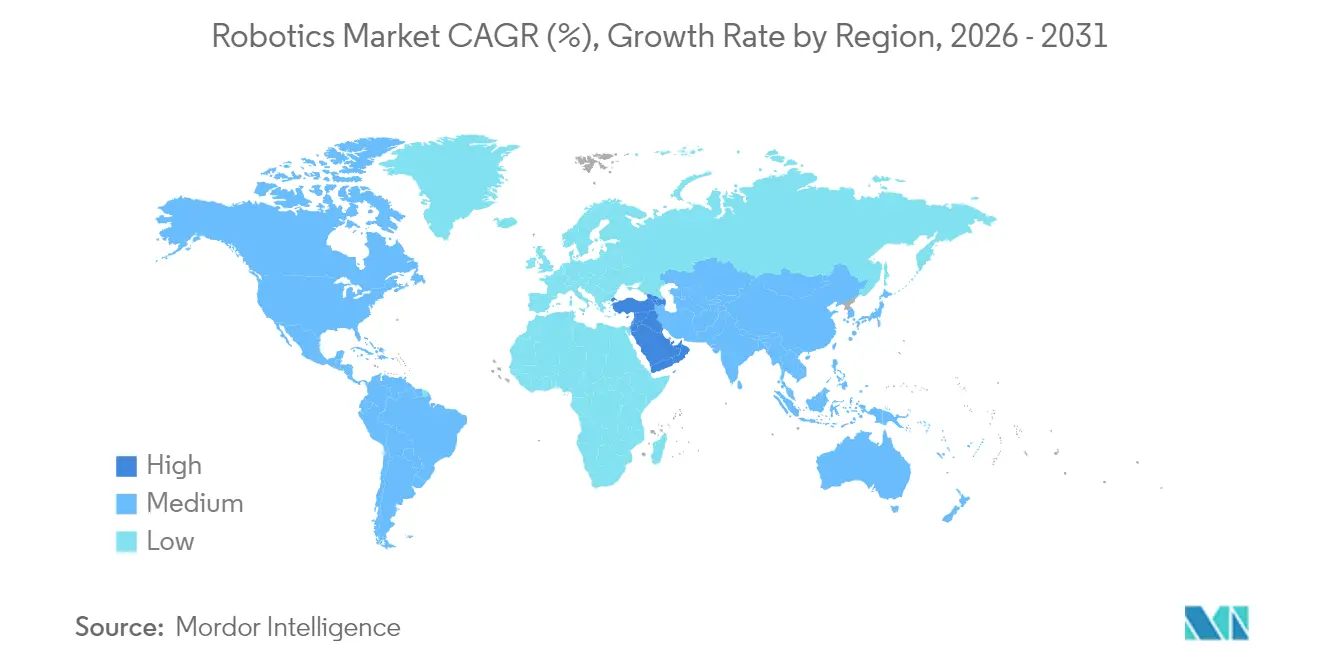
L'Asie-Pacifique détenait 58,60 % des revenus régionaux en 2026 et devrait se développer à un CAGR de 13,67 % jusqu'en 2032. La Chine représentait 59 % des déploiements mondiaux de robots industriels en 2025, avec 354 226 unités installées, en hausse de 20 % par rapport à l'année précédente. Les marques chinoises nationales représentaient 55 % des installations en Chine, indiquant une participation locale plus forte dans la base d'automatisation du pays. L'Inde a installé 10 500 robots en 2025, une augmentation de 15 %, et a enregistré un CAGR d'installation de 27 % de 2020 à 2025. La densité robotique de l'Inde de 67 unités pour 10 000 travailleurs manufacturiers restait inférieure à la moyenne mondiale. Les installations au Japon ont diminué de 19 % à 36 219 unités en 2025, tandis que la Corée du Sud a enregistré une activité quasi stable à 30 000 unités. La Chine développe également des normes pour les robots humanoïdes, ce qui pourrait soutenir des attentes communes en matière de développement et d'utilisation des produits.
Amérique du Nord
Les États-Unis ont installé 38 428 robots industriels en 2025, en hausse de 12 %, ce qui représentait le troisième total annuel le plus élevé de la série de la Fédération internationale de la robotique. L'automobile représentait plus d'un tiers des installations aux États-Unis, tandis que les installations dans le secteur alimentaire ont augmenté de 30 % en 2025. La relocalisation et les pénuries de main-d'œuvre augmentent l'intensité d'automatisation nécessaire dans les installations revenant de régions à bas salaires. Le marché de la Robotique en Amérique du Nord bénéficie également des déploiements logistiques qui favorisent les robots mobiles et les logiciels de gestion de flotte. Le Canada a enregistré une augmentation des installations de 5 à 6 % en 2025, soutenu par des conditions d'investissement incluant le crédit d'impôt à l'investissement manufacturier de l'Ontario. Le Mexique a reculé pour une troisième année consécutive, l'incertitude de la politique commerciale pesant sur les investissements dans l'automobile et l'électronique. Les modèles de robots en tant que service peuvent rendre l'adoption plus accessible aux fabricants du marché intermédiaire en répartissant les coûts par mensualités. Cette structure de financement soutient la demande de services d'intégration et de maintenance ainsi que d'équipements.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe a installé 73 054 robots industriels en 2025, une baisse de 14 %, la faiblesse de l'automobile, les coûts énergétiques et l'incertitude économique ayant contraint les dépenses en capital. L'Allemagne a installé moins de 25 000 unités après une baisse de 8 %, bien que son CAGR d'installation de 2 % sur 2020-2025 ait maintenu son importance dans les travaux de précision et liés à l'automobile. Les installations au Brésil ont augmenté de 38 % à 4 300 unités en 2025, les installations automobiles progressant de 212 % à mesure que les constructeurs automobiles chinois investissaient dans le pays. L'Argentine et d'autres marchés sud-américains ont enregistré des gains plus modestes dans un contexte de pression macroéconomique. Au Moyen-Orient, Boston Dynamics et Analog, basée à Abou Dhabi, ont annoncé une alliance en 2026 pour déployer des robots Spot pour l'inspection des infrastructures urbaines et la maintenance préventive. Ce déploiement indique une demande liée aux programmes d'infrastructure plutôt qu'à la production industrielle. L'Afrique reste un marché en phase précoce, avec l'Afrique du Sud comme principal centre de robots industriels et un intérêt émergent pour les applications agricoles et de construction. Les différentes conditions économiques dans ces zones obligent les fournisseurs à adapter leurs modèles de financement, d'intégration et de service.
Cadre Réglementaire et Perspectives
La comparaison examine les juridictions sélectionnées du point de vue des employeurs qui choisissent et exploitent des cellules de robots industriels. Les exigences de conformité des fabricants influencent les choix d'équipements des employeurs, tandis que les obligations de protection sur le lieu de travail concernent la façon dont ils exploitent les cellules résultantes. Les États membres de l'UE ne doivent pas entraver la disponibilité des produits mis sur le marché en conformité avec la Directive 2006/42/CE avant le 20 janvier 2027, le Chapitre VI remplaçant l'Article 11 de la Directive à compter du 19 juillet 2023, y compris les procédures existantes. La colonne des Émirats Arabes Unis traite des employeurs d'Abou Dhabi dans le cadre de son code de protection des machines.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Émirats Arabes Unis | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Administration de la Sécurité et de la Santé au Travail | Autorités fédérales-étatiques de surveillance du marché, coordonnées par le ZLS | Administration d'État pour la Réglementation du Marché et autorités nationales de normalisation | Ministère du Travail et de l'Emploi | Centre de Santé Publique d'Abou Dhabi et autorités réglementaires sectorielles | Département de l'Emploi et du Travail, Services d'Inspection et d'Application |
| Instruments ou orientations clés | 29 CFR 1910.212 protection des machines | Directive 2006/42/CE ; le Règlement (UE) 2023/1230 s'applique à partir du 20 janvier 2027 | GB 11291.1-2011 obligatoire ; remplacement en cours de rédaction | NR-12 sécurité des machines et conformité des systèmes robotiques | Code de Pratique de Protection des Machines d'Abou Dhabi, Version 4.1, en vigueur le 27 février 2026 | Réglementation Générale sur les Machines, 1988, pour les machines non classées dans d'autres réglementations |
| Effet commercial | Les employeurs doivent protéger les opérateurs et les travailleurs à proximité contre les risques liés aux machines | Travaux de conformité des fabricants pour les équipements 2027 ; disponibilité protégée pour les produits hérités admissibles | Les produits de robots industriels doivent satisfaire à la norme de sécurité obligatoire | Voie de conformité via ABNT ISO 10218-1, ABNT ISO 10218-2, ISO/TS 15066 et autres normes applicables, avec les normes internationales utilisées en leur absence ou omission | Les obligations de gestion des risques liés aux machines incombent aux employeurs d'Abou Dhabi | Les employeurs/utilisateurs protègent les parties dangereuses exposées à portée normale, sauf si un inspecteur accorde une autorisation écrite d'omettre la protection |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||||
Les obligations de protection aux États-Unis soutiennent une attractivité Moyenne, tandis que la voie des normes reconnues au Brésil soutient une attractivité Élevée pour les employeurs qui choisissent des équipements, et l'absence d'un sujet NR-12 dans son agenda 2026 soutient la continuité. L'attractivité Moyenne de l'Allemagne et la direction Sans changement reflètent l'accès continu des employeurs aux produits conformes à la Directive admissibles mis sur le marché avant le 20 janvier 2027, dans le cadre de la transition de conformité des fabricants. Les jugements équivalents de la Chine maintiennent sa norme obligatoire comme référence d'équipement pendant la rédaction du remplacement, tandis que ceux de l'Afrique du Sud maintiennent les protections applicables et les exemptions d'inspecteur écrites aux côtés de la proposition de remplacement dont la consultation s'est terminée le 22 novembre 2025. Le cadre d'Abou Dhabi en vigueur depuis février 2026 soutient une attractivité Moyenne et la continuité grâce à des obligations de protection établies, faisant de la prévention de l'accès ou du mouvement dangereux une responsabilité opérationnelle que le seul choix d'équipement ne peut pas assumer.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare les revenus des fournisseurs provenant des composants de mouvement, des robots complets, de l'intégration des applications et de l'accès aux robots avec support. Une entreprise peut participer à plus d'une étape, comme l'illustrent les offres de robots et de contrôle de mouvement de Yaskawa. Ce chevauchement donne aux fabricants d'équipements une voie pour capter la valeur des composants, tout en laissant l'ingénierie des applications comme un rôle commercial distinct. La distinction centrale est entre la fourniture d'une machine et la livraison d'un système de production ou d'entrepôt utilisable.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fourniture de composants de mouvement | Fournisseurs de servomoteurs et de contrôle de mouvement tels que Yaskawa | Ventes de composants | Qualification pour la plateforme robotique cible | Qualifier les choix de composants avant d'étendre la production |
| Production de robots | Fabricants de robots tels que Fanuc Corporation et Yaskawa Electric Corporation | Ventes d'équipements robotiques | Correspondance entre la charge utile, la portée et les exigences de l'application | Configurer les familles de plateformes autour des exigences de tâches définies |
| Intégration des applications | Intégrateurs de systèmes tels que JOT Automation | Frais d'ingénierie des applications et d'intégration | Combiner le robot avec le processus de production du client | Valider la cellule complète avant la réplication |
| Accès à la flotte et support opérationnel | Fournisseurs de RaaS en entrepôt tels que Locus Robotics | Abonnements annuels et frais de configuration de nouveaux sites | Maintenir l'obligation groupée de logiciel, de service et de support | Aligner l'expansion de la flotte avec la capacité de déploiement et de support |
| Source: Mordor Intelligence | ||||
Locus Robotics regroupe robots, logiciels, service et support dans son abonnement entrepôt, facturé annuellement par robot à l'avance, avec des frais de configuration uniques pour chaque nouveau site. Cette structure intègre les services de déploiement et le support continu dans la relation de revenus du fournisseur avec le client. Les spécialistes de l'intégration conservent un créneau distinct lorsque la tâche de production nécessite une ingénierie au-delà de l'accès standard aux robots. Les contrats récurrents font par conséquent de la capacité à soutenir les systèmes installés une partie de la scalabilité commerciale du fournisseur.
Paysage Concurrentiel
Concentration du Marché
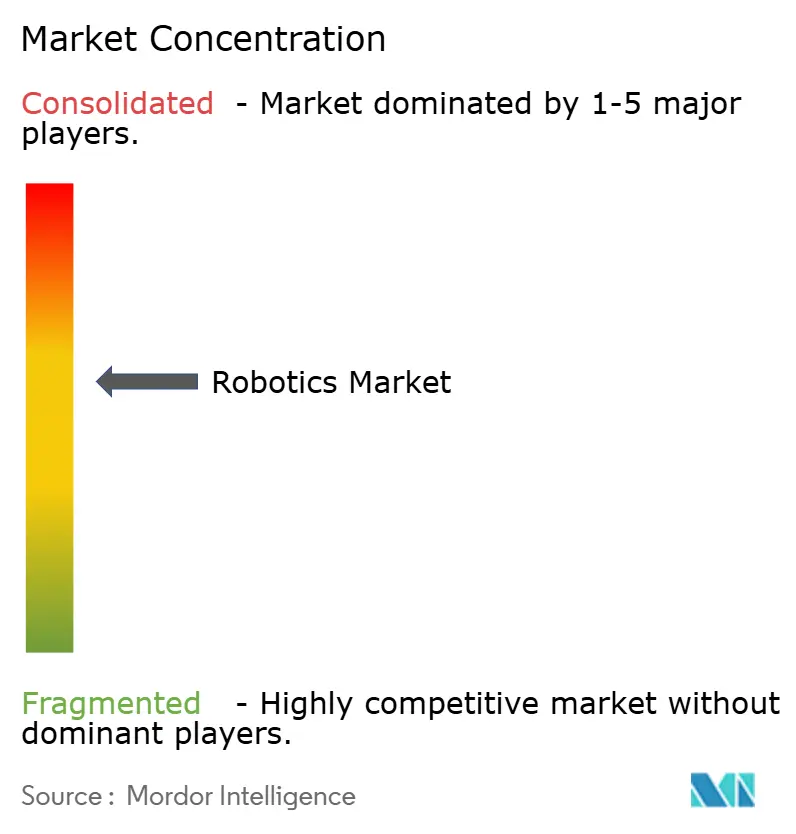
ABB, FANUC, Yaskawa et KUKA disposent des plus grandes bases installées industrielles, et leur flotte combinée dépasse 2 millions d'unités dans le monde. Le marché de la Robotique est modérément consolidé dans les équipements industriels, mais présente une concurrence plus variée dans les cobots, les logiciels et les systèmes humanoïdes. Les équipementiers établis ajoutent l'inférence par intelligence artificielle au niveau du contrôleur, la simulation et les outils logiciels pour fidéliser les utilisateurs au-delà d'un cycle de remplacement du matériel. En mars 2026, NVIDIA a annoncé qu'ABB, FANUC, KUKA et YASKAWA intégraient les bibliothèques Omniverse et les technologies Isaac pour les applications de jumeau numérique et d'intelligence artificielle physique. Cette collaboration montre que la mise en service virtuelle est devenue une partie stratégique de la conception des systèmes. Les fournisseurs cherchent également des revenus récurrents grâce à des partenariats de robots en tant que service, des logiciels et du support.
Les acteurs axés sur les logiciels remettent en question les modèles propriétaires de contrôleurs et de programmation. AGIBOT a lancé Genie Studio Agent en 2026 comme plateforme sans code pour l'orchestration de flux de travail robotique utilisant des composants glisser-déposer. Ces outils peuvent réduire l'avantage détenu par les fournisseurs qui s'appuient sur des langages de contrôleurs fermés. La cybersécurité est devenue un facteur supplémentaire dans la sélection concurrentielle pour les déploiements dans les soins de santé, la défense et la logistique. L'INCIBE-CERT a identifié des vulnérabilités critiques dans le système Ghost Robotics Vision 60 en 2025, notamment un score CVSS de 9,2 en l'absence d'authentification par défaut. Le projet Navigation2 a également divulgué une vulnérabilité critique de dépassement de tas hors limites déclenchée par un paquet réseau non authentifié.
Les pratiques de sécurité fonctionnelle IEC 61508 et les exigences de sécurité des robots ISO 10218-1 sont de plus en plus pertinentes pour les achats dans les utilisations réglementées. Les dossiers de sécurité documentés couvrant le matériel et le logiciel peuvent favoriser les fournisseurs dotés de solides capacités d'intégration de systèmes. FANUC a présenté son M-1000/550F-46A en septembre 2025 pour les applications lourdes, avec une charge utile de 550 kg et une portée de 4,6 m. FANUC a également présenté le M-800/60-20B en juin 2025 pour les applications de découpe, soudage, fraisage et perçage. La robotique médicale et les outils de déploiement axés sur les PME restent des domaines où de nouveaux fournisseurs peuvent concurrencer les équipementiers établis. Le score de concentration du marché est modéré, les 4 principaux équipementiers industriels ayant une flotte installée combinée de plus de 2 millions d'unités, tandis qu'une concurrence significative subsiste dans les segments spécialisés.
Leaders du Secteur de la Robotique
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
-
KUKA AG
-
DENSO Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Robotique Entreprises couvertes dans ce rapport
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corporation
- KUKA AG
- Kawasaki Heavy Industries, Ltd.
- Universal Robots A/S (Teradyne, Inc.)
- DENSO Corporation
- Mitsubishi Electric Corporation
- OMRON Corporation
- Stäubli International AG
- Epson Robots (Seiko Epson Corporation)
- Comau SpA (One Equity Partners LLC)
- Nachi-Fujikoshi Corp.
- Toshiba Corporation
- Intuitive Surgical, Inc.
- Stryker Corporation
- iRobot Corporation
- Boston Dynamics, Inc.
- Locus Robotics Corp.
- DJI Technology Co., Ltd.
Opportunités Clés pour les Acteurs du Marché
La comparaison distingue l'installation de transport hospitalier, l'inspection de chantier de construction et le financement de l'intégration de la robotique industrielle, les fournisseurs livrant respectivement des équipements, proposant un service ou développant un cadre d'intégration. Le cadre d'intégration financé doit progresser du Niveau de Maturité Technologique 4 au 7 et être validé dans au moins 3 pilotes industriels réels. La participation à Horizon Europe est limitée aux entités établies dans les États membres de l'UE, en Islande, en Norvège ou dans les pays associés admissibles, l'admissibilité des pays supplémentaires étant confirmée lors de la candidature et l'association prenant effet à la signature de la subvention. Le contrôle par un pays non admissible nécessite des garanties évaluées positivement par le pays d'établissement du demandeur, que les entités contrôlées par la Chine ou une entité juridique basée en Chine ne peuvent pas soumettre.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / Segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Fourniture et installation d'AGV/AMR hospitaliers | Attribution de l'appel d'offres pour le redéveloppement de l'Hôpital Alexandra en attente | Projet hospitalier du Ministère de la Santé de Singapour | Aligner la fourniture de robots avec les responsabilités d'installation du sous-contrat désigné | La fenêtre d'appel d'offres est fermée | Fournisseurs d'AMR participants et entrepreneurs en installation |
| Inspection de chantier de construction packagée | L'appel d'offres de service ouvert se clôture le 27 novembre 2026 | Jurong Town Corporation | Proposer un service d'inspection AMR packagé | Livrer une proposition d'inspection complète | Intégrateurs de services d'inspection et Boston Dynamics, exploité indépendamment au sein du portefeuille du Hyundai Motor Group |
| Cadres d'intégration de la robotique industrielle | Sujet de subvention prévu pour ouvrir le 17 novembre 2026, avec les propositions dues le 18 mars 2027 | Entreprises industrielles admissibles et équipes d'intégration de la robotique | Développer des cadres d'intégration modulaires et interopérables | Coordonner la validation industrielle sur plusieurs sites | Intégrateurs de robots admissibles et partenaires manufacturiers |
| Source: Mordor Intelligence | |||||
La meilleure opportunité de service est une proposition d'inspection complète pour la Jurong Town Corporation (JTC), combinant le robot avec la livraison de l'inspection. Son appel d'offres de service ouvert recherche une solution d'inspection AMR packagée pour les chantiers de construction de bâtiments, avec les soumissions dues le 27 novembre 2026. La livraison d'une proposition d'inspection complète est le principal obstacle, ce qui favorise les intégrateurs de services capables de l'assembler et donne aux fabricants de robots un canal partenaire vers le contrat de service.
Développements industriels récents dans Marché de la Robotique
- Octobre 2026 : FANUC et Hitachi ont annoncé un partenariat stratégique combinant l'intelligence artificielle et la robotique industrielle pour des opérations de fabrication autonomes. L'alliance associe l'expertise de FANUC en contrôle de mouvement aux capacités informatiques d'entreprise et d'internet industriel des objets de Hitachi, ciblant des solutions intégrées d'intelligence d'usine pour les clients de l'automobile et de l'électronique.
- Septembre 2026 : FANUC Europe a présenté la nouvelle génération de robots industriels de la série R-2000/E, conçue pour réduire les exigences de maintenance et abaisser le coût total de possession pour les applications à cycle d'utilisation élevé. Le lancement répond directement aux pressions sur le coût par cycle des clients évaluant les alternatives de robots mobiles autonomes et humanoïdes pour la manutention des matériaux.
- Août 2026 : FANUC a lancé la série de robots d'usinage M-810, combinant une rigidité élevée et un contrôle avancé de la précision pour permettre le fraisage, le perçage et l'ébavurage robotisés de grands composants métalliques, réduisant la dépendance des fabricants aux machines-outils à commande numérique coûteuses.
- Mars 2026 : NVIDIA a annoncé des intégrations avec ABB Robotics, FANUC, KUKA et YASKAWA pour les cadres de simulation NVIDIA Omniverse et Isaac, permettant la mise en service virtuelle basée sur le jumeau numérique sur une base installée combinée de plus de 2 millions de robots industriels. NVIDIA a simultanément publié GR00T N1.7 avec une licence commerciale pour l'intelligence robotique généralisée.
Marché de la Robotique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la Robotique mesure les revenus annuels provenant des plateformes de robots industriels et de service vendues ou déployées dans le monde pour des travaux dans des environnements commerciaux, industriels, institutionnels, de défense et grand public. Il comptabilise le matériel des plateformes robotiques, les logiciels spécifiques aux robots, les frais d'intégration et les revenus de robots en tant que service.
Exclusions du périmètre : les capteurs autonomes vendus séparément, les licences logicielles génériques sans rapport avec les plateformes robotiques, et les machines industrielles non robotiques vendues en dehors d'une vente de système robotique sont exclus.
Aperçu de la segmentation
- Par Type de Robot
- Robots Industriels
- Robots de Service
- Collaboratifs (Cobots)
- Mobiles/Robots Mobiles Autonomes
- Par Composant
- Matériel
- Logiciel
- Services (Intégration, Robot en tant que Service)
- Par Application
- Fabrication et Assemblage
- Logistique et Entreposage
- Médical et Chirurgical
- Défense et Sécurité
- Inspection et Maintenance
- Nettoyage et Assainissement
- Par Secteur d'Utilisation Final
- Automobile
- Électronique et Semi-conducteurs
- Alimentation et Boissons
- Prestataires de Soins de Santé
- Militaire et Défense
- Autres Secteurs d'Utilisation Final
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques telles que les séries mondiales de robotique industrielle et de service de la Fédération internationale de la robotique suivent les installations, l'activité des fournisseurs, les ventes de robots de service et les flottes de robots en tant que service. L'étude sur la part de marché de la robotique du Centre commun de recherche de la Commission européenne explique comment les classifications des robots industriels et de service et les données de production et d'adoption peuvent être réconciliées, tandis que les indicateurs d'entreprise d'Eurostat et l'enquête annuelle sur les manufactures du Bureau du recensement des États-Unis ajoutent un contexte d'adoption, d'achats, d'équipements installés et de dépenses en capital.
Les rapports annuels 10-K des entreprises, les rapports annuels, les documents destinés aux investisseurs, les appels d'offres publics et la couverture de presse réputée peuvent recouper les revenus des fournisseurs, les prix des produits, les flottes installées, les plans d'investissement et le calendrier des déploiements. Ces documents aident à relier les signaux publics d'expédition et d'adoption aux catégories de revenus dans la définition du marché. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire s'appuierait sur des entretiens structurés avec des fabricants de robots, des fournisseurs de logiciels et de robots en tant que service, des intégrateurs de systèmes, des distributeurs et des utilisateurs déployants dans la fabrication, la logistique, les soins de santé, la défense et d'autres environnements de service. Les répondants testeraient les données secondaires sur ce qui est comptabilisé dans les prix des systèmes groupés, les logiciels ou l'intégration facturés séparément, les volumes de déploiement et les prix réalisés, puis identifieraient les lacunes par segment ou géographie. Lorsque les témoignages sont contradictoires, l'analyste reviendrait sur la définition de la source et chercherait une corroboration auprès d'un fournisseur, d'un canal ou d'un signal d'utilisateur final indépendant avant d'intégrer l'information dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
L'analyste construit une estimation des revenus mondiaux de haut en bas, en utilisant le périmètre de marché approuvé, puis en vérifiant certaines parties par rapport aux données des fournisseurs et des canaux. Le modèle relie les installations de robots industriels, les ventes de robots de service professionnels et médicaux, la croissance des flottes de robots en tant que service, les prix moyens des plateformes et les dépenses en capital dans les usines, les entrepôts, les hôpitaux et d'autres environnements de déploiement au pool de revenus. Les dépôts des fournisseurs et les divulgations de produits aident à distinguer la valeur de la plateforme des charges de logiciels, d'intégration et de services récurrents, tandis que les données d'expédition et d'adoption soutiennent les parts pour le type de robot, le composant, l'application, le secteur d'utilisation finale et la géographie.
Pour 2027-2032, l'analyse de scénarios relie l'expansion des installations et des flottes aux prix, au mix de services et aux investissements sur les marchés finaux, les répondants primaires vérifiant si chaque facteur est plausible pour leur partie de la chaîne de valeur. Lorsqu'une valeur distincte est nécessaire pour un segment ou un pays non déclaré, l'analyste utilise l'indicateur d'adoption, de fournisseur ou d'industrie le plus pertinent et enregistre une entrée bornée jusqu'à ce que des données directes soient disponibles. Des vérifications ascendantes sélectives, telles que les regroupements de fournisseurs et le prix de vente moyen échantillonné multiplié par le volume unitaire, testent le total mondial et certaines estimations régionales. Les données manquantes des fournisseurs ou des canaux sont traitées par des plages documentées et des vérifications de chevauchement, en particulier pour le matériel groupé avec des logiciels ou des frais de service.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation par rapport aux revenus indépendants des fournisseurs, aux expéditions de robots, aux flottes de service, à l'adoption par les utilisateurs finaux et aux signaux d'investissement régionaux, puis examinent les ruptures de tendance, les mouvements de parts inhabituels et les différences entre les valeurs déclarées et modélisées. Lorsqu'un écart pourrait refléter une définition modifiée, une charge groupée ou un décalage temporel, l'analyste vérifie la divulgation sous-jacente et recontacte le répondant concerné si la clarification modifierait l'estimation. Un second analyste examine la couverture des sources, les calculs et les totaux des segments avant la validation, suivi d'une actualisation annuelle, d'une mise à jour intermédiaire après des événements de marché importants et d'une nouvelle révision avant livraison.
Estimation du marché de la Robotique par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la Robotique mesure les revenus annuels provenant des plateformes de robots industriels et de service vendues ou déployées dans le monde pour des travaux dans des environnements commerciaux, industriels, institutionnels, de défense et grand public.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Lorsqu'une valeur distincte est nécessaire pour un segment ou un pays non déclaré, l'analyste utilise l'indicateur d'adoption, de fournisseur ou d'industrie le plus pertinent et enregistre une entrée bornée jusqu'à ce que des données directes soient disponibles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 105,8 milliards USD (2027) | |
| Cabinet de conseil mondial A | 131,8 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 24,6 % à la valeur de ce rapport pour 2027 de 105,8 milliards USD, 2 ans plus tard. Son cadrage technologique englobe les applications informatiques et les conceptions de machines-outils ainsi que la fabrication et les applications de robots, une catégorie comptabilisée plus large. |
| Cabinet de conseil mondial B | 59,7 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 43,6 % à la valeur de ce rapport pour 2027 de 105,8 milliards USD, 1 an plus tard. Sa prévision publiée suit une estimation de départ 2026 plus basse et une croissance ultérieure plus lente. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux revenus indépendants des fournisseurs, aux expéditions de robots, aux flottes de service, à l'adoption par les utilisateurs finaux et aux signaux d'investissement régionaux, puis examinent les ruptures de tendance, les mouvements de parts inhabituels et les différences entre les valeurs déclarées et modélisées.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de la Robotique ?
Le marché de la Robotique est projeté à 106,69 milliards USD en 2026 et 119,5 milliards USD en 2027. La valeur prévisionnelle du marché de la Robotique est de 223,28 milliards USD en 2032. Les pénuries de main-d'œuvre, les utilisations plus larges des robots de service, l'automatisation des entrepôts et la conception de systèmes axée sur les logiciels sont au cœur des perspectives.
Quel CAGR est prévu pour la robotique jusqu'en 2032 ?
Le marché de la Robotique devrait enregistrer un CAGR de 13,32 % de 2027 à 2032. La prévision reflète une demande continue d'automatisation dans la fabrication et la logistique, ainsi qu'un rôle croissant pour l'intégration, la simulation et les services logiciels récurrents.
Quel type de robot détient la plus grande part de revenus ?
Les robots de service détenaient 52,32 % des revenus en 2026. Leur utilisation couvre la logistique, les soins médicaux, l'agriculture, l'inspection et la sécurité, ce qui élargit la demande au-delà de l'automatisation industrielle conventionnelle. Les cobots devraient enregistrer la croissance la plus rapide avec un CAGR de 18,18 % jusqu'en 2032.
Quel composant de robotique se développe le plus rapidement ?
Le logiciel devrait se développer à un CAGR de 13,53 % jusqu'en 2032. Les jumeaux numériques, la simulation, la gestion de flotte et l'inférence par intelligence artificielle soutiennent ces perspectives car ils aident les utilisateurs à tester les systèmes, à gérer les équipements déployés et à créer des relations de service récurrentes.
Quelle région est en tête de la demande mondiale de robots ?
L'Asie-Pacifique détenait 58,60 % des revenus en 2026 et devrait se développer à un CAGR de 13,67 % jusqu'en 2032. La grande base d'installations de la Chine et la faible densité robotique de l'Inde par rapport à la moyenne mondiale créent différentes formes de demande régionale.
Qu'est-ce qui freine l'adoption plus large de la robotique ?
Les compétences d'intégration, les restrictions commerciales sur les composants, l'exposition à l'approvisionnement en terres rares et les risques de cybersécurité peuvent augmenter le coût et la complexité du déploiement. Les petites et moyennes entreprises sont particulièrement touchées lorsque les outils de programmation ne résolvent pas les exigences de conception de cellules, de validation, de maintenance et de sécurité.