
Taille et part de marché des systèmes robotisés de tri des déchets
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.36 Milliards de dollars |
| Taille du Marché (2031) | 7.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
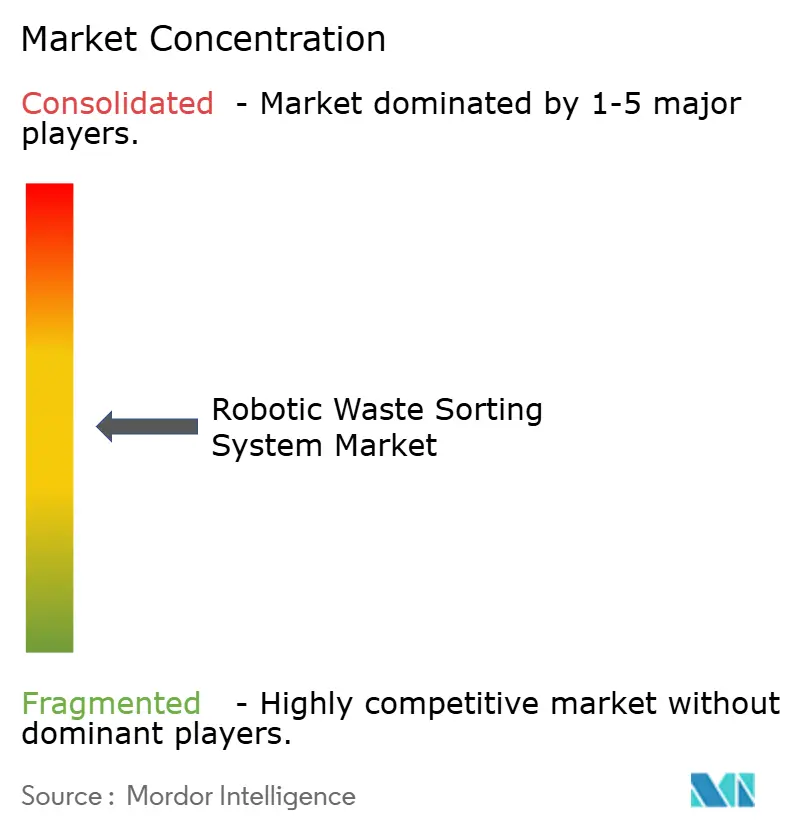
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes robotisés de tri des déchets par Mordor Intelligence
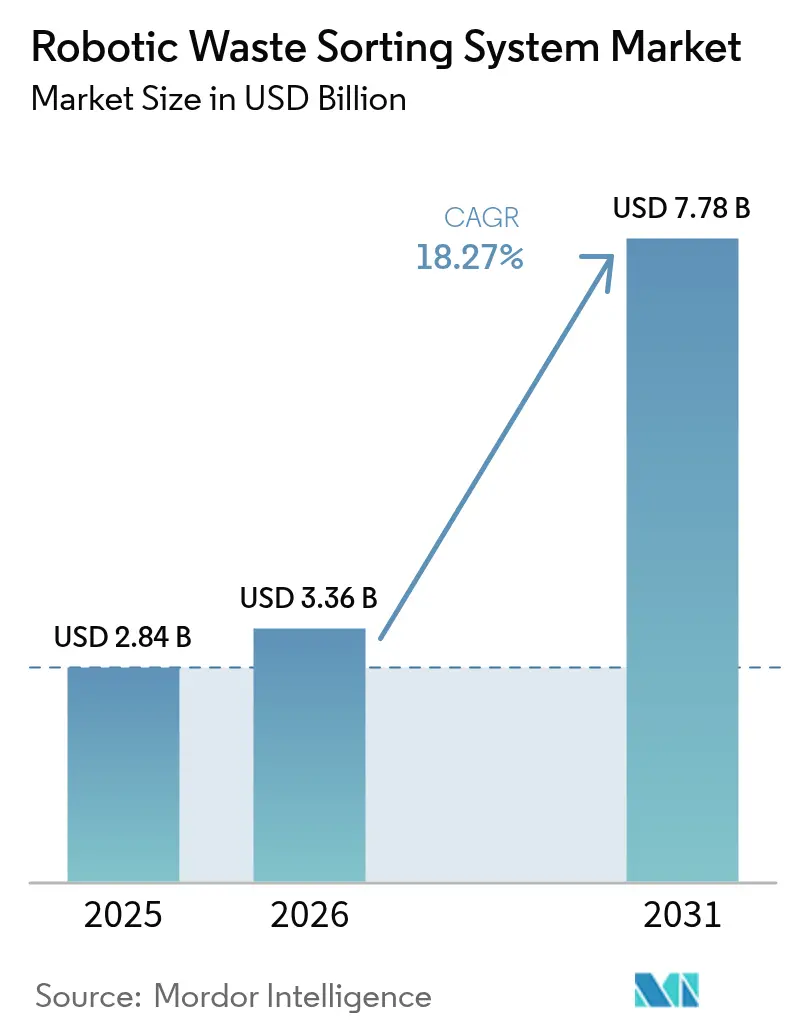
La taille du marché des systèmes robotisés de tri des déchets devrait passer de 2,84 milliards USD en 2025 à 3,36 milliards USD en 2026 et devrait atteindre 7,78 milliards USD d'ici 2031, à un TCAC de 18,27 % sur la période 2026-2031. La dynamique de croissance du marché des systèmes robotisés de tri des déchets est portée par le renforcement des réglementations de détournement des déchets des décharges, les mandats de responsabilité des producteurs et les investissements soutenus dans le matériel d'intelligence artificielle.[1] Parlement européen, "Emballages et déchets d'emballages," europarl.europa.eu Le tri automatisé est devenu une réponse stratégique à la pénurie de main-d'œuvre dans les centres de valorisation des matériaux (CVM) et aux restrictions chinoises sur les importations de faible qualité, qui ont toutes deux accru la valeur des matières recyclables de haute pureté. Les rapides améliorations de la fusion multi-capteurs permettent désormais aux robots de reconnaître plus de 500 catégories de déchets avec une précision de 99 %, augmentant les taux de récupération et réduisant les frais d'élimination des résidus. La location basée sur les services gagne du terrain, allégeant les contraintes en capital, tandis que les dépenses en cybersécurité augmentent à mesure que les flottes interconnectées exposent les installations aux menaces de contrôle industriel. En conséquence, le marché des systèmes robotisés de tri des déchets continue de passer des projets pilotes aux stratégies d'investissement en infrastructures de base dans les économies avancées.
Principaux enseignements du rapport
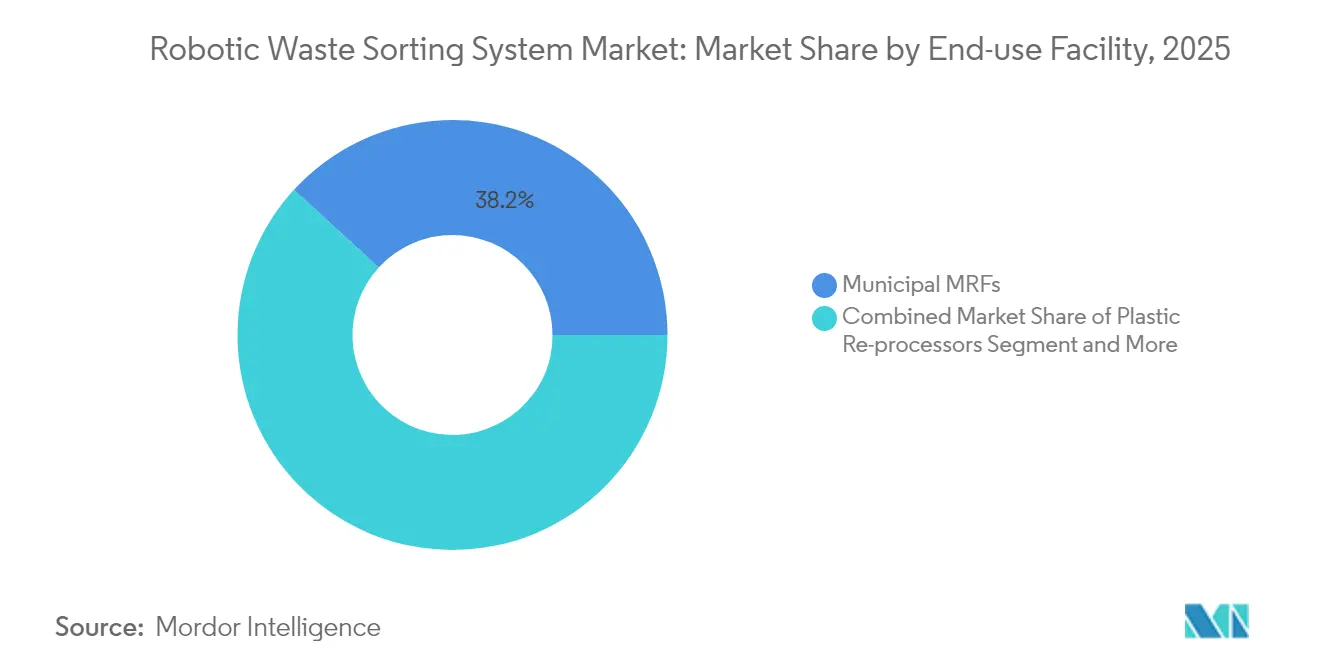
- Par type d'installation d'utilisation finale, les centres de tri municipaux ont représenté 38,20 % de la part de marché des systèmes robotisés de tri des déchets en 2025, tandis que les recycleurs de plastique devraient se développer à un TCAC de 20,35 % jusqu'en 2031.
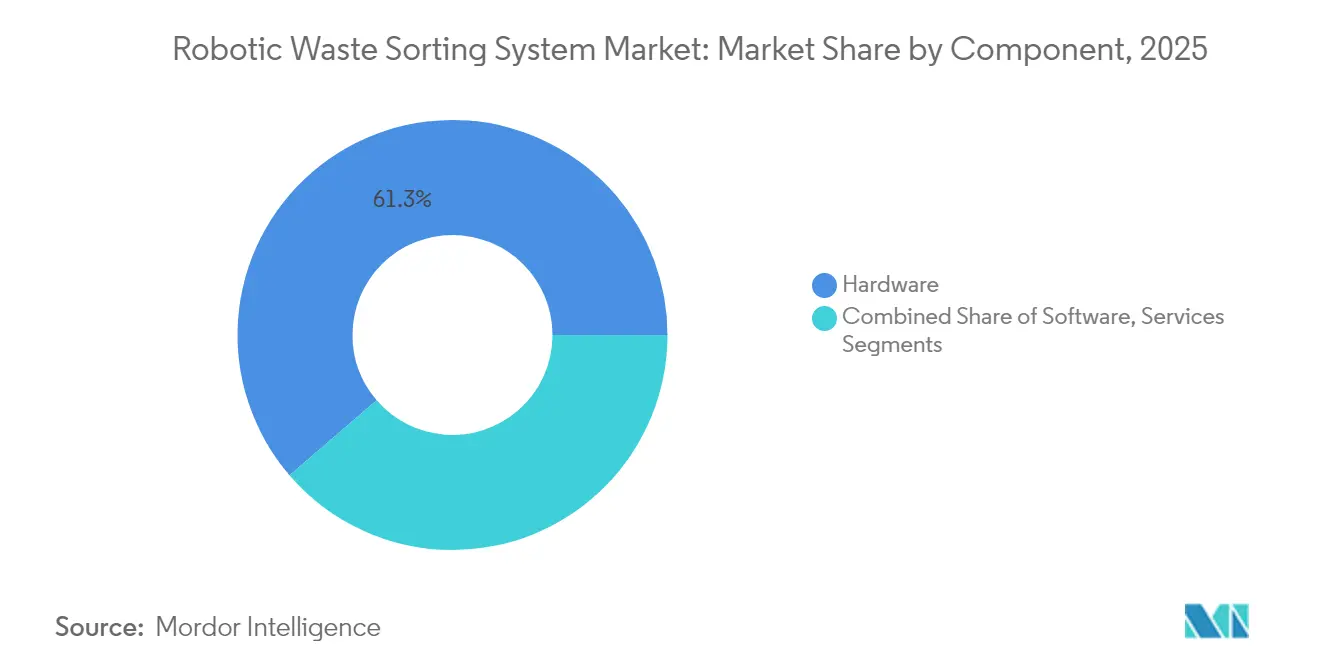
- Par composant, le matériel représentait 61,30 % de la taille du marché des systèmes robotisés de tri des déchets en 2025 ; le logiciel croît à un TCAC de 20,18 % à mesure que les capacités d'IA se développent.
- Par technologie de tri, les systèmes optiques NIR / hyperspectraux détenaient une part de 43,40 % de la taille du marché des systèmes robotisés de tri des déchets en 2025, tandis que les solutions de vision par IA uniquement sont positionnées pour un TCAC de 19,47 % jusqu'en 2031.
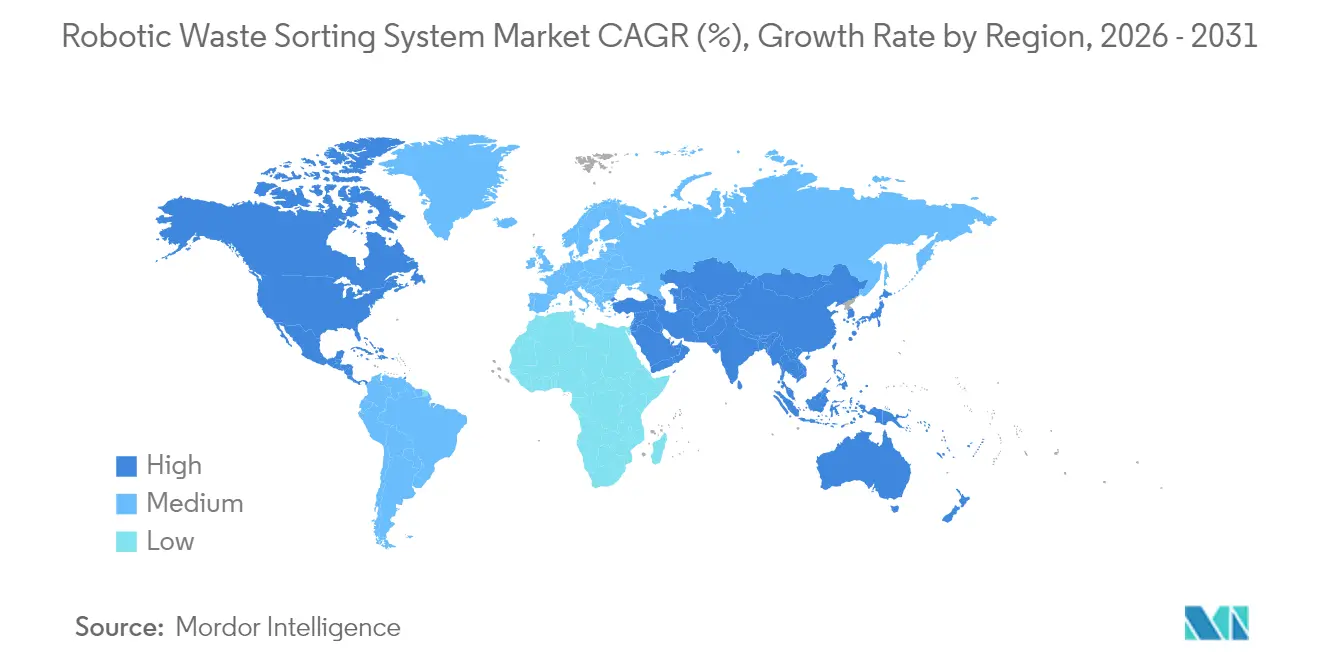
- Par géographie, l'Amérique du Nord représentait 32,70 % du chiffre d'affaires mondial en 2025, mais l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 18,15 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations plus strictes sur le détournement des déchets des décharges et la REP | +4.2% | UE, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Interdiction des importations de déchets de faible qualité | +3.8% | Mondial, répercussions sur l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre et hausse des coûts d'exploitation des centres de tri | +3.1% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Essor des mandats d'emballages à contenu recyclé | +2.9% | UE, marques mondiales | Moyen terme (2 à 4 ans) |
| Demande de données en boucle fermée activées par l'IA | +2.2% | Amérique du Nord, pôles technologiques APAC | Long terme (≥ 4 ans) |
| Modèles de location de robots basés sur les services des équipementiers | +1.8% | Marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations plus strictes sur le détournement des déchets des décharges et la REP
Les règles de responsabilité élargie des producteurs (REP) transfèrent les charges de coûts des municipalités vers les propriétaires de marques, et la mesure de l'UE de 2024 sur les emballages exige que tous les emballages soient recyclables et atteignent des seuils spécifiques de contenu recyclé d'ici 2030 et 2040, accélérant l'adoption de l'automatisation. [2]OCDE, "Responsabilité élargie des producteurs et instruments économiques," oecd.org Les municipalités et les producteurs déploient désormais des robots pour garantir une plus grande pureté des matériaux et éviter les pénalités REP. L'OCDE note que les frais REP variables récompensent les entreprises qui conçoivent des produits recyclables, ce qui aiguise davantage la demande de tri de précision. Les installations déployant des systèmes robotisés signalent des bonds de 20 points de pourcentage dans les taux de récupération dans les 12 mois suivant la mise en service. Ces rendements renforcent le marché des systèmes robotisés de tri des déchets à mesure que de nouveaux mandats régionaux reproduisent le modèle de l'UE.
Interdiction des importations de déchets de faible qualité par la Chine et d'autres pays
La politique Épée nationale de la Chine exige une contamination inférieure à 0,5 %, obligeant les centres de tri occidentaux à moderniser leurs équipements pour retrouver des revenus à l'exportation. Les robots fournissent la précision nécessaire pour atteindre le nouveau niveau de qualité, et les délais de récupération sont tombés à moins de 24 mois dans les usines à fort volume. Des interdictions similaires en Malaisie, en Thaïlande et au Viêt Nam amplifient ce moteur. En conséquence, le marché des systèmes robotisés de tri des déchets s'est réorienté vers l'investissement dans les capacités nationales, les opérateurs nord-américains ajoutant des trieurs IA sur les lignes de plastiques mixtes pour récupérer les marges sur les matières premières perdues après 2018.
Pénuries de main-d'œuvre et hausse des coûts d'exploitation des centres de tri
Des taux de rotation supérieurs à 100 % ont conduit les gestionnaires à automatiser les emplois les plus dangereux. Les trieurs humains effectuent en moyenne 40 prises par minute, tandis que les robots en réalisent 80 avec un temps de fonctionnement de 99 %, doublant le débit et réduisant les coûts des heures supplémentaires. Les décideurs voient un lien direct entre l'automatisation et l'évitement des coûts d'exploitation, ce qui sous-tend la budgétisation des investissements pour les nouvelles installations et renforce l'expansion du marché des systèmes robotisés de tri des déchets.
Essor des mandats d'emballages à contenu recyclé
Les groupes de biens de consommation se sont engagés à utiliser 25 à 50 % de plastique recyclé d'ici 2030, créant des primes pour les granulés de qualité alimentaire. Les robots équipés de capteurs hyperspectraux détectent les types de polymères avec une précision de 99 %, permettant aux installations de fournir ces flux premium à des marges plus élevées. Les recycleurs de plastique enregistrent donc les carnets de commandes à terme les plus élevés pour les lignes automatisées, soutenant une croissance à deux chiffres sur le marché des systèmes robotisés de tri des déchets.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement initial élevé et incertitude sur le retour sur investissement | -2.8% | Marchés émergents | Court terme (≤ 2 ans) |
| Exposition aux cybermenaces des robots IIoT | -1.9% | Infrastructures critiques mondiales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et incertitude sur le retour sur investissement
Les lignes robotisées complètes coûtent entre 2 et 5 millions USD, soit l'équivalent de 8 à 12 mois de chiffre d'affaires pour un centre de tri de 100 000 tonnes. Les fluctuations des prix des matières premières allongent le délai de récupération, retardant les investissements dans les marchés émergents. La location et la robotique en tant que service (RaaS) atténuent ce frein en déplaçant les dépenses des investissements en capital vers les dépenses d'exploitation, mais l'accès aux contrats de location libellés en dollars reste limité en dehors des économies développées. Le secteur des systèmes robotisés de tri des déchets progresse donc de manière inégale selon les régions présentant des profils d'accès au capital différents.
Exposition aux cybermenaces des robots IIoT
Les robots connectés au cloud élargissent la surface d'attaque pour les infrastructures critiques de gestion des déchets. Des études récentes mettent en évidence des lacunes dans les protections des points de terminaison conviviales, incitant les opérateurs à intégrer les normes ISA/IEC 62443 et la segmentation réseau en couches. [3]EURASIP Journal on Information Security, "Sécurisation des systèmes robotiques cyber-physiques Les allocations budgétaires pour le renforcement de la cybersécurité font désormais partie des modèles de coût total de possession, ajoutant 3 à 5 points de pourcentage au coût du cycle de vie et tempérant la vitesse de déploiement sur le marché des systèmes robotisés de tri des déchets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par installation d'utilisation finale :
les centres de tri municipaux ancrent la demandeLes centres de tri municipaux géraient 38,20 % du marché des systèmes robotisés de tri des déchets en 2025, reflétant la plus grande base installée et les volumes de déchets mixtes les plus élevés. Alors que ces usines visent des seuils de contamination inférieurs à 1 %, les gestionnaires installent des robots IA sur les lignes résiduelles pour améliorer la pureté et réduire les taxes de mise en décharge. La taille du marché des systèmes robotisés de tri des déchets pour les centres de tri municipaux devrait croître à un TCAC régulier de 14,62 % jusqu'en 2031, soutenue par des programmes de financement au niveau des États aux États-Unis et des subventions provinciales au Canada.
Les recycleurs de plastique, bien que plus modestes en termes absolus, s'accélèrent à un TCAC de 20,35 %. Le segment capte la demande des marques de produits de grande consommation poursuivant des stratégies en boucle fermée. Les robots se spécialisent dans la séparation des polymères, extrayant du PET et du PEHD triés par couleur qui commandent des primes de prix allant jusqu'à 30 % par rapport aux équivalents en balles mixtes. En conséquence, les recycleurs de plastique devraient détenir une part de marché de 23,10 % des systèmes robotisés de tri des déchets d'ici 2031, réduisant l'écart avec les centres de tri municipaux.


Par type de déchets triés :
les plastiques dominent la complexitéLes plastiques représentaient 38,60 % du chiffre d'affaires en 2025 et continuent d'afficher l'adoption la plus rapide. Les systèmes d'IA identifient désormais les films multicouches et le PET coloré avec une précision quasi-laboratoire. En termes de chaîne de valeur, chaque réduction d'un point de pourcentage de la contamination des balles de plastique augmente les prix de revente de 25 USD par tonne, soutenant les arguments d'investissement. Le papier et le carton restent une catégorie stable car les scanners optiques s'ajustent pour l'encre et les résidus. Les métaux bénéficient d'une capture robuste grâce aux courants de Foucault, mais les robots apportent de la valeur en isolant les alliages d'aluminium de haute qualité. Le tri du verre bénéficie des modèles de détection des couleurs par IA qui font passer le taux de récupération de 70 % à 85 % dans les usines scandinaves.
La taille du marché des systèmes robotisés de tri des déchets pour les plastiques seuls devrait dépasser 3,01 milliards USD d'ici 2031, soit 38,60 % de la valeur mondiale. La capacité des robots à trier des résines complexes positionne le segment pour une expansion soutenue à deux chiffres.
Par composant :
le logiciel capte les réservoirs de valeurLe matériel représentait encore 61,30 % du chiffre d'affaires en 2025 ; cependant, le logiciel est le moteur de création de valeur. Les plateformes de reconnaissance de quatrième génération comme ZenBrain représentent désormais 35 % du total de la nomenclature dans les nouvelles commandes, contre 20 % en 2022. Les algorithmes de maintenance prédictive réduisent les temps d'arrêt non planifiés de 40 %, tandis que l'apprentissage continu prolonge la durée de vie des systèmes, atténuant le risque d'obsolescence.
Le marché des systèmes robotisés de tri des déchets voit le chiffre d'affaires des logiciels croître à un TCAC de 20,18 % jusqu'en 2031, dépassant l'expansion du matériel. Les services, y compris les contrats RaaS, devraient atteindre 1,12 milliard USD de chiffre d'affaires annuel d'ici 2031, reflétant un pivot stratégique vers une tarification basée sur les résultats.
Par technologie de tri :
la vision par IA défie l'hyperspectralLes plateformes optiques NIR / hyperspectrales détenaient une part de 43,40 %, soutenues par trois décennies de performances en identification des polymères. Pourtant, la vision par IA uniquement croît au TCAC le plus élevé de 19,47 % d'ici 2031, tandis que ces solutions gagnent du terrain là où la flexibilité prime sur la spécificité chimique. Ces systèmes traitent 200 éléments par image et peuvent être adaptés aux convoyeurs existants à la moitié du coût des équipements optiques complets.
Les configurations hybrides multi-capteurs restent la solution premium pour les déchets de construction ou les déchets électroniques, mais les équipes d'approvisionnement déploient de plus en plus des systèmes de vision pure sur les lignes de fibres et de plastiques rigides, accélérant la démocratisation du marché des systèmes robotisés de tri des déchets.
Analyse géographique
Marché des Systèmes Robotisés de Tri des Déchets en Amérique du Nord
L'Amérique du Nord a représenté 32,70 % du chiffre d'affaires mondial en 2025, les premiers adopteurs de robots faisant évoluer leurs flottes pour compenser le turnover de la main-d'œuvre et atteindre les objectifs de taux de recyclage imposés en Californie, en Oregon et au Colorado. Waste Management a investi à lui seul 1,4 milliard USD dans des installations dotées d'intelligence artificielle entre 2024 et début 2025. La région accueille plus de 400 unités AMP Robotics, et la taille du marché des systèmes robotisés de tri des déchets aux États-Unis devrait dépasser 2,34 milliards USD d'ici 2031.
Marché des Systèmes Robotisés de Tri des Déchets en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 18,15 %. Le pivot de la politique intérieure de la Chine, passant d'importateur à recycleur, a déclenché une forte augmentation des capacités, notamment avec les lignes de traitement des déchets de construction de ZenRobotics à Shanghai. Les installations municipales du Japon déploient des trieuses de verre dotées d'intelligence artificielle qui améliorent les taux de récupération du calcin ambré et blanc, soutenant ainsi les objectifs de bouteille à bouteille du pays. Les robots ATron de Corée du Sud affichent une précision de 99,3 % et démontrent un potentiel d'exportation à travers l'ASEAN. En conséquence, la part de l'Asie-Pacifique sur le marché des systèmes robotisés de tri des déchets devrait passer de 27,40 % en 2025 à 33,20 % en 2031.
Marché des Systèmes Robotisés de Tri des Déchets en Europe
L'Europe bénficie de réglementations matures en matière de responsabilité élargie des producteurs qui financent les investissements en capital. L'usine danoise autonome de traitement des déchets de construction atteint une pureté de 98 % pour les agrégats recyclés, établissant de nouveaux repères en matière d'économie circulaire. La première initiative de tri par intelligence artificielle en Espagne, menée sous l'égide d'Urbaser, annonce une adoption plus large dans la péninsule ibérique. Bien que la croissance soit plus régulière qu'en Asie-Pacifique, la région demeure un banc d'essai technologique, maintenant une forte concentration de projets pilotes et de brevets qui alimentent les normes mondiales du marché des systèmes robotisés de tri des déchets.

Paysage réglementaire
La réglementation se durcit à la fois autour de la circularité des matériaux et des systèmes de contrôle numérique utilisés dans les installations de gestion des déchets, façonnant l'acquisition des systèmes de tri robotisé. En Europe, la Directive (UE) 2025/1892 modifie la Directive-cadre sur les déchets afin de renforcer les exigences de prévention des déchets et de recyclage de haute qualité, tandis que l'AI Act de l'UE ajoute des obligations de conformité pour les systèmes d'IA utilisés dans des services critiques et des contextes industriels. Pour les fournisseurs qui vendent des systèmes de tri assistés par IA en Europe, la gouvernance, la documentation et les exigences de gestion des risques deviennent une composante plus explicite de la mise en produit, à mesure que l'Act devient pleinement applicable le 2 août 2026.
Les mandats de traçabilité numérique passent également d'une bonne pratique volontaire à une exigence contraignante. Aux États-Unis, l'EPA a publié une proposition de règle le 5 mars 2026 (Paper Manifest Sunset) visant à supprimer les manifestes papier pour les déchets dangereux et à transférer le suivi vers le système électronique e-Manifest, poussant les installations à renforcer la capture et l'intégration des données. Au Royaume-Uni, les Digital Waste Tracking (England) Regulations 2026 imposent l'utilisation d'un système de suivi électronique pour les déchets contrôlés, augmentant la valeur des plateformes robotisées capables de générer des journaux au niveau de l'article, alignés sur les rapports de conformité. Par ailleurs, les exigences d'approvisionnement aux États-Unis peuvent affecter l'approvisionnement technologique des projets financés publiquement, comme l'illustre l'octroi par l'EPA d'une dérogation de non-disponibilité Build America, Buy America en mai 2026 au profit du Lexington-Fayette Urban County Government, couvrant des trieurs optiques et robotisés non domestiques en raison de l'absence d'alternatives domestiques conformes.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les composants en amont (bras robotisés, effecteurs terminaux, convoyeurs et piles de capteurs telles que NIR/hyperspectral, rayons X et 3D), les logiciels et systèmes de contrôle IA en milieu de chaîne (modèles de vision, classification, planification de mouvement et analytique de flotte), ainsi que l'intégration en aval et les services de cycle de vie (ingénierie, mise en service, formation, pièces détachées et garanties de disponibilité). Les intégrateurs de systèmes et les OEM regroupent ces éléments en lignes clés en main pour les centres de tri municipaux (MRF), les recycleurs de plastiques, les installations de métaux et de DEEE, et les usines de tri des déchets de construction et démolition, la distribution étant de plus en plus soutenue par des partenaires locaux pour l'installation, la conformité en matière de sécurité et le support après-vente.
Des partenariats récents montrent comment la capacité d'intégration et les fonctionnalités de sécurité deviennent des différenciateurs essentiels de la chaîne de valeur. En avril 2026, Danieli Centro Recycling s'est associé à Bulk Handling Systems (BHS) pour intégrer des modules de tri autonome Max-AI dans les lignes de traitement des métaux et des DEEE, reflétant la demande pour une manutention robotisée à haute vitesse d'objets lourds ou dangereux. Au Royaume-Uni et en Irlande, Kaizen Recycling a été nommé partenaire officiel de WeSort.AI en juin 2026 et a élargi sa collaboration en juillet 2026 pour renforcer la capacité de tri basé sur l'IA et de prévention des incendies de batteries, soulignant une évolution vers des modules de détection par rayons X et de détection des dangers alors que les recycleurs font face à des exigences de sécurité et d'assurance plus strictes. Les modèles commerciaux évoluent également le long de la chaîne, avec la Robotics-as-a-Service et une tarification au tonnage/à la prise réduisant la friction du capex initial tout en accentuant l'importance des mises à jour logicielles, du renforcement de la cybersécurité et des garanties de débit.
Paysage concurrentiel
Le marché est modérément fragmenté, les principaux acteurs détenant une part de chiffre d'affaires combinée de 45 %. AMP Robotics, ZenRobotics (Terex) et TOMRA Systems restent des leaders technologiques, chacun se différenciant par des piles d'IA propriétaires et des portefeuilles de capteurs. L'acquisition de ZenRobotics par Terex en 2022 a intégré les capacités d'équipements lourds à l'intelligence robotique, permettant la vente croisée dans les segments des métaux et de la démolition. TOMRA exploite sa base de capteurs installée pour vendre des modules d'IA en complément, tandis qu'AMP développe sa plateforme d'analyse cloud, monétisant les données de performance pour l'optimisation des processus.
Des innovateurs émergents tels qu'Everest Labs et Greyparrot se concentrent sur des plateformes de vision en rétrofit qui abaissent les barrières pour les centres de tri de taille moyenne. Ces entreprises utilisent des modèles économiques à faible intensité capitalistique et des contrats RaaS pour capter des projets en zone vierge en Amérique latine et au Moyen-Orient. L'activité de fusions et acquisitions devrait s'intensifier à mesure que les acteurs établis recherchent des capacités d'IA et une couverture régionale, entraînant une consolidation progressive sur le marché des systèmes robotisés de tri des déchets. Les dépôts de brevets autour de la fusion multi-capteurs et de la détection de la composition chimique ont plus que doublé depuis 2022, soulignant l'intensité concurrentielle.
Leaders du secteur des systèmes robotisés de tri des déchets
Machinex Industries Inc
AMP Robotics Corporation
ZenRobotics Ltd
Sadako Technologies
Bulk Handling Systems (BHS)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes Robotisés de Tri des Déchets
- AMP Robotics Corporation
- ZenRobotics Ltd
- TOMRA Systems ASA
- Bulk Handling Systems (BHS)
- Machinex Industries Inc
- Waste Robotics Inc
- Sadako Technologies
- General Kinematics
- Pellenc ST
- Green Machine LLC
- STADLER Anlagenbau
- Bollegraaf Group
- Everest Labs
- Glacier AI
- Greyparrot
- JONO Environmental
- FANUC Corp.
- ABB Ltd.
- KUKA AG
- SUEZ Group (AI sorting JV)
- Veolia Environnement (robotic pilots)
Lire l’analyse des entreprises de système robotisé de tri des déchets

Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans la convergence de la prise robotisée, du tri optique et du contrôle IA à l'échelle de l'installation en plateformes unifiées capables d'offrir à la fois des gains de pureté et des données auditables pour le reporting REP et qualité. Lors d'IFAT 2026 et de PRSE, TOMRA a élargi son écosystème GAINnext avec une plateforme native IA et de nouvelles applications d'apprentissage profond, et a porté sa participation dans PolyPerception à une position majoritaire, signalant une accélération de la mise en produit des logiciels et de l'analytique IA en tant que différenciateur principal au-delà du matériel. Cela crée une opportunité pour les fournisseurs capables de relier les résultats de classification robotisée à l'optimisation à l'échelle de l'usine (équilibrage de ligne, boucles de rétroaction sur la contamination et maintenance prédictive) plutôt que de vendre une automatisation à poste unique.
L'activité de déploiement pointe également vers une opportunité à court terme dans les rénovations et les flux de niche où la pénurie de main-d'œuvre et les risques de sécurité sont les plus aigus. Republic Services a déployé des bras robotisés assistés par IA de Glacier dans une installation de Denver, Colorado, en 2026 pour soutenir les efforts de détournement des déchets, tandis que Recycleye a installé son QualiBot chez SFS à Valence, en Espagne, pour un contrôle qualité à haut volume, illustrant la demande pour des modules complémentaires modulaires qui améliorent les lignes existantes sans refonte complète de l'usine. Dans le domaine des déchets électroniques, SK tes a annoncé une initiative collaborative en IA et robotique avec Singapore EDB et Aubotic Technology, alignant l'automatisation sur des exigences de récupération à plus forte valeur et de traçabilité dans les flux réglementés. Dans tous ces cas d'usage, les robots qui ajoutent la détection d'articles dangereux, notamment les batteries lithium-ion, et produisent un reporting au niveau de l'article pour la conformité et les cahiers des charges des acheteurs, ouvrent des viviers de revenus supplémentaires dans les services, la licence logicielle et les contrats basés sur la performance.
Recent Industry Developments in Marché des Systèmes Robotisés de Tri des Déchets
- Mai 2026 : Machinex a présenté la plateforme d'intelligence artificielle MIND lors d'IFAT Munich 2026, étendant l'IA des machines individuelles à l'optimisation systémique à travers les centres de récupération des matériaux. Le lancement a également introduit MIND AirPulse, positionnant les contrôles pilotés par l'IA et la prise de décision en temps réel comme un levier pour une pureté et un débit accrus dans les lignes de déchets mixtes.
- Avril 2026 : AMP a étendu sa capacité de traitement des déchets mixtes à son installation de Portsmouth, en Virginie, à 108 000 tonnes par an dans le cadre d'un partenariat de 20 ans avec la Southeastern Public Service Authority. Cette augmentation de capacité renforce une base d'exploitation de longue durée pour le tri alimenté par IA et soutient des déploiements plus importants et plus finançables liés à des contrats municipaux.
- Novembre 2024 : AMP a conclu un accord avec Waste Connections pour équiper et exploiter une installation de recyclage sur site vierge à Commerce City, Colorado, utilisant le système AMP ONE et AMP Smart Sortation. Cet accord a ancré la technologie AMP dans un modèle d'installation neuve, accélérant les déploiements standardisés où l'automatisation est intégrée dès la conception à l'agencement de l'usine.


Marché des Systèmes Robotisés de Tri des Déchets Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les systèmes robotisés utilisés pour identifier, saisir et séparer les flux de déchets solides au sein des installations de tri et de recyclage. Un système est comptabilisé lorsqu'il combine détection et vision, un logiciel de décision basé sur l'IA et du matériel de prise robotisée.
Exclusions du périmètre : les machines de tri optique sans bras de prise robotisés, les véhicules de collecte autonome des déchets et les contrats de maintenance seule pluriannuels sont exclus.
Aperçu de la segmentation
- Par installation d'utilisation finale
- Centres de tri municipaux
- Usines de recyclage industrielles et commerciales
- Installations de construction et de démolition
- Recycleurs de plastique
- Recycleurs de déchets électroniques
- Par type de déchets triés
- Plastiques
- Papier et carton
- Métaux
- Verre
- Déchets organiques et alimentaires
- Débris mixtes de construction et démolition
- Par composant
- Matériel
- Logiciel
- Services (installation, exploitation et maintenance, location)
- Par technologie de tri
- Vision par IA uniquement
- Optique NIR / hyperspectrale
- Laser 3D et rayons X
- Multi-capteurs hybride
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- ASEAN-6
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG (Arabie saoudite, Émirats arabes unis, Qatar)
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la carte initiale de la demande, des contraintes opérationnelles et des signaux politiques concernant le tri robotisé dans les usines de recyclage. Nous nous sommes appuyés sur des documents publics tels que les statistiques sur les déchets solides municipaux et le recyclage d'agences comme l'US EPA, Eurostat et la Banque mondiale, ainsi que sur des références en matière d'économie circulaire d'organismes tels que l'OCDE et l'International Solid Waste Association.
Pour dimensionner la base d'installation adressable, nous avons également examiné les statistiques douanières et commerciales des catégories de machines pertinentes, les avis d'appel d'offres et les annonces de projets provenant de portails d'approvisionnement municipaux et de services publics, ainsi que des articles évalués par des pairs suivant la performance des MRF et les taux de contamination. Les rapports annuels des entreprises, les présentations aux investisseurs et des interviews de presse fiables ont été utilisés pour comprendre le mix produit et l'orientation tarifaire, et des abonnements payants pour les données financières d'entreprises et la recherche de brevets ont été utilisés pour recouper l'activité et l'orientation technique. Ces sources sont illustratives et non exhaustives, et nous avons utilisé des références publiques supplémentaires pour clarifier, valider et combler les lacunes de données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens d'experts et des enquêtes structurées avec des exploitants de MRF, des recycleurs industriels, des intégrateurs de systèmes, et des responsables de l'automatisation et de la maintenance qui gèrent la performance de tri au quotidien. Le travail de terrain a été équilibré entre l'APAC, l'EMEA et les Amériques, afin que le rythme de déploiement, les schémas d'utilisation et l'attachement aux services de première année utilisés dans le modèle reflètent les différences de pression politique régionale et de disponibilité de la main-d'œuvre.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Cadres dirigeants : 12 % | APAC : 48 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 32 % |
| Petits acteurs : 14 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante qui reconstitue le vivier de demande à partir des besoins de débit des installations et des objectifs de détournement imposés par la réglementation, puis applique un taux de pénétration réaliste de l'automatisation pour les lignes de tri. Pour garder l'estimation ancrée dans la réalité, le résultat est corroboré par des approximations ascendantes sélectives telles que les volumes d'expédition de systèmes échantillonnés, les schémas typiques de robots par ligne et les fourchettes de prix de vente moyens discutées avec les exploitants et les intégrateurs, et les totaux sont ajustés lorsqu'ils s'écartent de l'adoption pratique en usine.
Les principales données utilisées dans le modèle comprennent le nombre et le pipeline d'expansion des MRF et des usines de recyclage, le débit de ligne typique et les équipes d'exploitation, les niveaux de contamination qui déclenchent des mises à niveau, et les cycles de capex liés aux jalons politiques et à la pression des coûts de mise en décharge. Nous suivons également la répartition entre les déploiements fixes et mobiles, le mix des flux de déchets généralement ciblés en premier (comme les plastiques et le papier), et l'attachement aux services de première année, car ces facteurs affectent les revenus même lorsque la croissance unitaire est stable.
Les prévisions ont été construites à l'aide d'une analyse de scénarios avec un cas central, et les scénarios ont été ancrés à des variables pouvant être surveillées chaque année, telles que les investissements dans les installations, l'activité d'approvisionnement et les ajouts de capacité annoncés. Lorsque la visibilité ascendante est plus faible dans les géographies plus petites, les lacunes sont traitées par extrapolation basée sur des ratios à partir d'une densité d'installations et d'une intensité d'investissement comparables, suivies d'un contrôle de cohérence auprès d'experts régionaux.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications visant à s'assurer de la cohérence interne et de l'alignement avec des signaux externes. Nous comparons les déploiements modélisés et le revenu par base installée avec des indicateurs tels que les annonces de mise en service d'installations, les résultats d'appels d'offres et les indicateurs de performance de recyclage rapportés, et les valeurs aberrantes sont examinées avant validation finale.
Si un changement de politique, une évolution marquée des prix des équipements, ou un changement d'ampleur dans l'investissement en installations est observé, les répondants sont recontactés pour confirmer ce qui change et à quelle vitesse cela se répercute sur les commandes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et avant livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus récente.
Estimation du marché des systèmes de tri robotisé des déchets par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes de tri robotisé des déchets peuvent sembler très éloignées même lorsqu'elles semblent couvrir des applications similaires. Les raisons résident dans les différences quant aux équipements inclus, à la façon dont les services sont traités, et au rythme d'adoption supposé lorsque les installations ne progressent pas uniformément chaque année.
Les principaux facteurs se retrouvent généralement à trois endroits. Certaines estimations intègrent les équipements de tri optique non robotisés dans le même total, et d'autres étendent les revenus aux flux de services et de maintenance pluriannuels, ce qui augmente le chiffre sans correspondre à la demande unitaire annuelle. Le calendrier de change et le fait que les valeurs soient maintenues en dollars constants peuvent également décaler l'année de référence, et des hypothèses agressives sur le nombre de robots par ligne ou des déploiements municipaux plus rapides peuvent gonfler les valeurs à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,84 milliards USD (2025) | |
| Cabinet de conseil mondial A | 3,36 milliards USD (2025) | Utilise un périmètre comptabilisé plus large pouvant inclure des équipements de tri adjacents et une couverture d'exploitation et de maintenance pluriannuelle, ce qui augmente la valeur rapportée au-delà des systèmes de prise robotisée nouvellement installés et des services de première année. |
| Éditeur sectoriel B | 1,65 milliard USD (2025) | Applique une capture de revenus plus étroite et des taux d'adoption plus conservateurs à travers les installations, ce qui peut sous-estimer la valeur dans les régions où les mises à niveau des lignes de tri sont actives. |
Les attributions de marchés publics, les mises à jour de mise en service des installations et la normalisation en dollars constants de 2025 constituent les points de preuve qui maintiennent Mordor Intelligence lié aux systèmes de prise robotisée nouvellement installés avec logiciel embarqué et services de première année, plutôt que de regrouper les trieurs optiques uniquement ou la valeur contractuelle à plus long terme. Lorsque ces règles de périmètre et de calendrier sont appliquées de manière cohérente, l'écart entre les valeurs publiées devient plus facile à retracer jusqu'à des données claires et des contrôles reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des systèmes robotisés de tri des déchets ?
La taille du marché mondial des systèmes robotisés de tri des déchets est de 3,36 milliards USD en 2026 et devrait atteindre 7,78 milliards USD d'ici 2031.
Quel segment d'installation d'utilisation finale domine le marché ?
Les centres de tri municipaux détiennent la plus grande part à 38,20 % en 2025 en raison des volumes de déchets urbains et des objectifs de recyclage stricts.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Le développement du recyclage intérieur en Chine, les initiatives de tri de précision au Japon et les déploiements de robots IA en Corée du Sud entraînent un TCAC de 18,15 % jusqu'en 2031.
Comment les modèles de robotique en tant que service affectent-ils l'adoption ?
La RaaS déplace les dépenses des budgets d'investissement vers les budgets d'exploitation, raccourcissant les cycles de récupération et permettant aux installations plus petites d'adopter l'automatisation.
Quelles normes de cybersécurité s'appliquent aux robots de tri des déchets ?
Les opérateurs adoptent de plus en plus les cadres ISA/IEC 62443 pour gérer les cyberrisques associés aux robots industriels connectés au cloud.
Dernière mise à jour de la page le:



