
Taille et Part du Marché des Systèmes Robotiques Médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
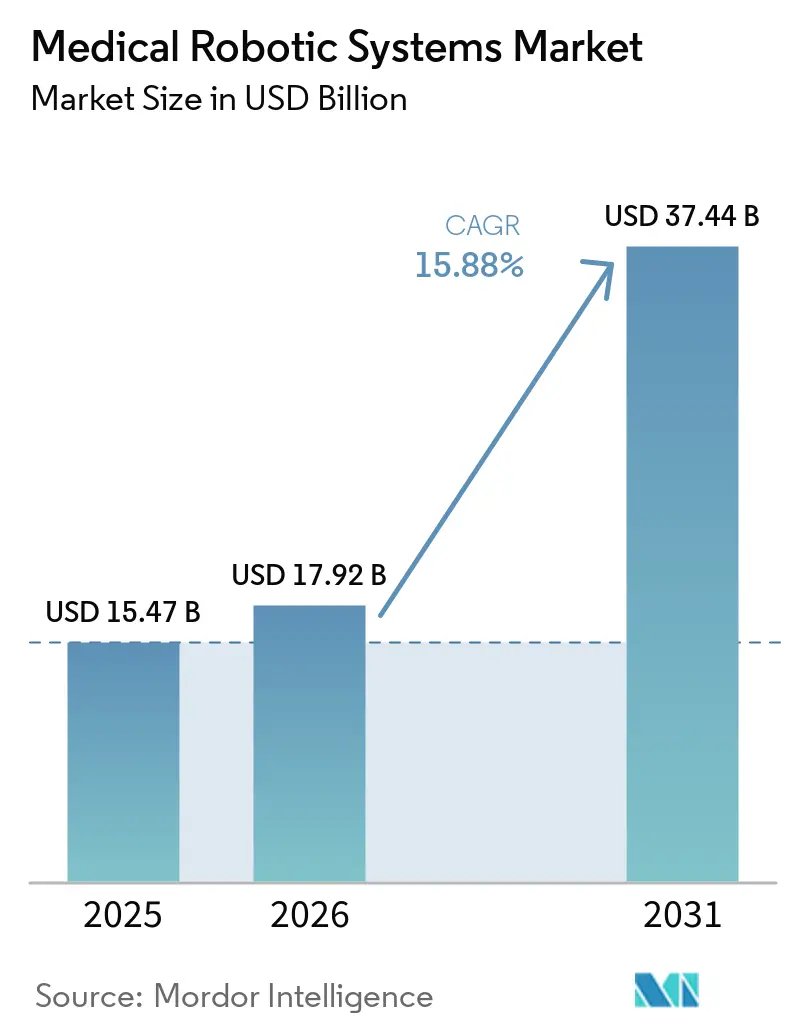
| Taille du Marché (2026) | 17.92 Milliards de dollars |
| Taille du Marché (2031) | 37.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.88 % |
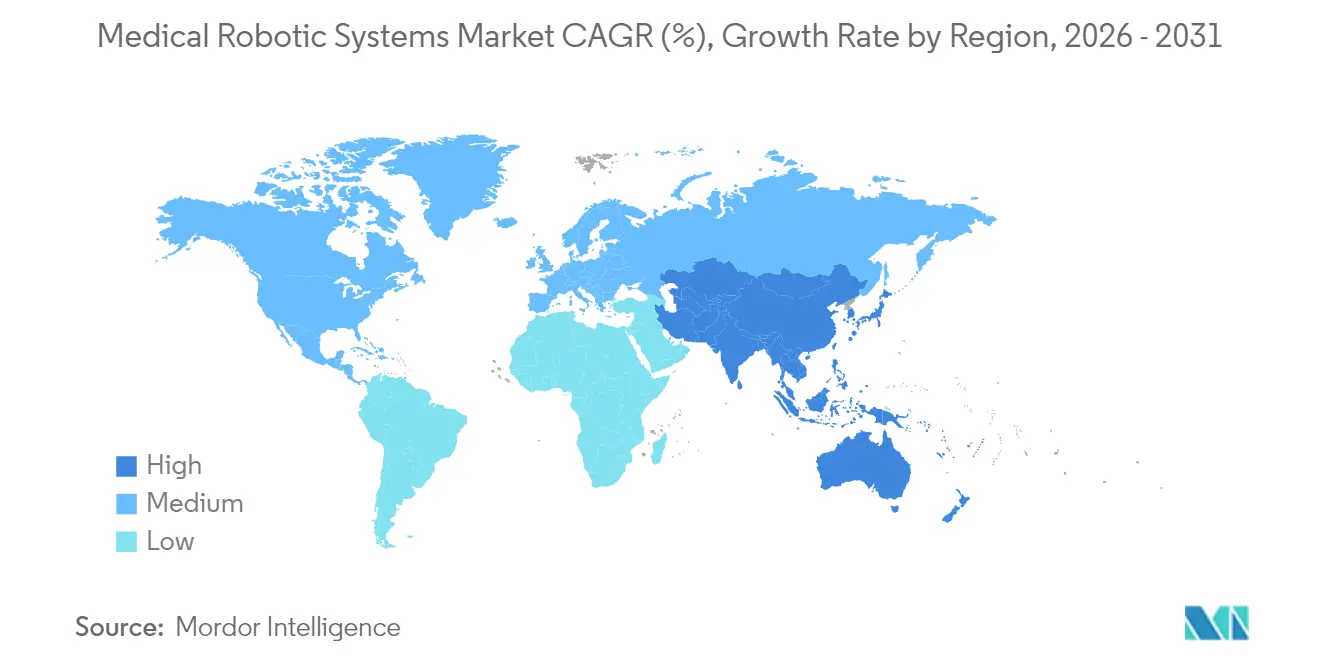
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
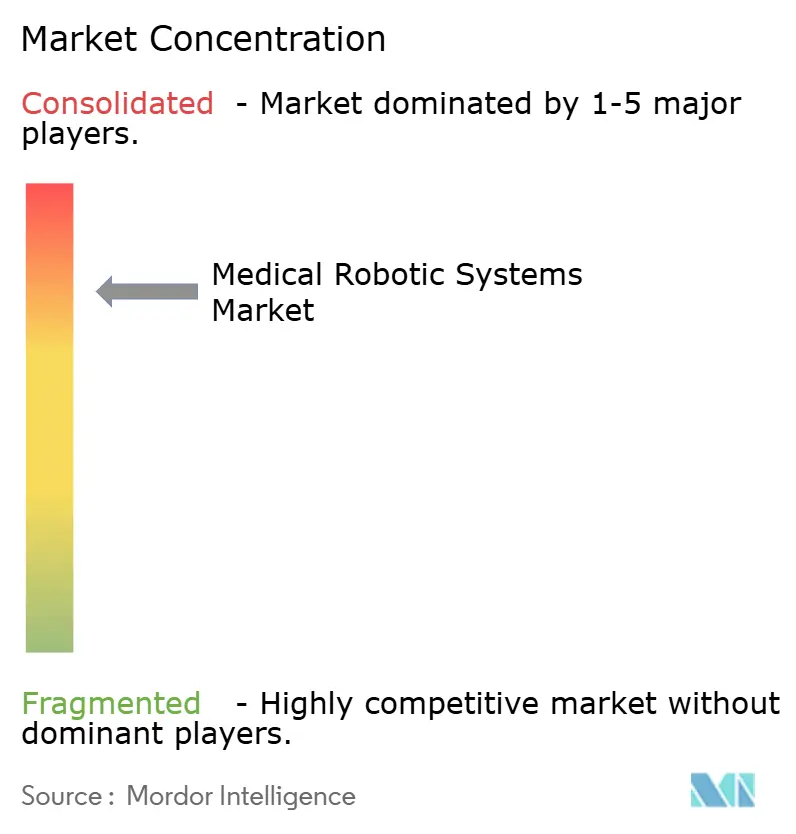
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes Robotiques Médicaux par Mordor Intelligence
La taille du marché des systèmes robotiques médicaux devrait croître de 15,47 milliards USD en 2025 à 17,92 milliards USD en 2026 et devrait atteindre 37,44 milliards USD d'ici 2031, à un TCAC de 15,88 % sur la période 2026-2031. La convergence croissante entre l'intelligence artificielle et l'ingénierie de précision, le financement par abonnement qui supprime les barrières en capital, et les politiques réglementaires favorisant les solutions automatisées constituent des accélérateurs clés. Les volumes de procédures augmentent le plus rapidement dans les centres de chirurgie ambulatoire aux États-Unis et en Europe, tandis que les hôpitaux de niveau 3 en Chine déploient des plateformes axées sur l'oncologie pour réduire les files d'attente de traitement du cancer. L'Amérique du Nord maintient son leadership grâce à des remboursements favorables, tandis que la région Asie-Pacifique enregistre la courbe de croissance la plus forte à mesure que les programmes de rééducation financés par les gouvernements élargissent l'accès. Le positionnement concurrentiel repose sur la base installée, les preuves cliniques et la capacité à envelopper le matériel dans des contrats de service axés sur les données qui sécurisent des revenus récurrents.
Principaux Enseignements du Rapport
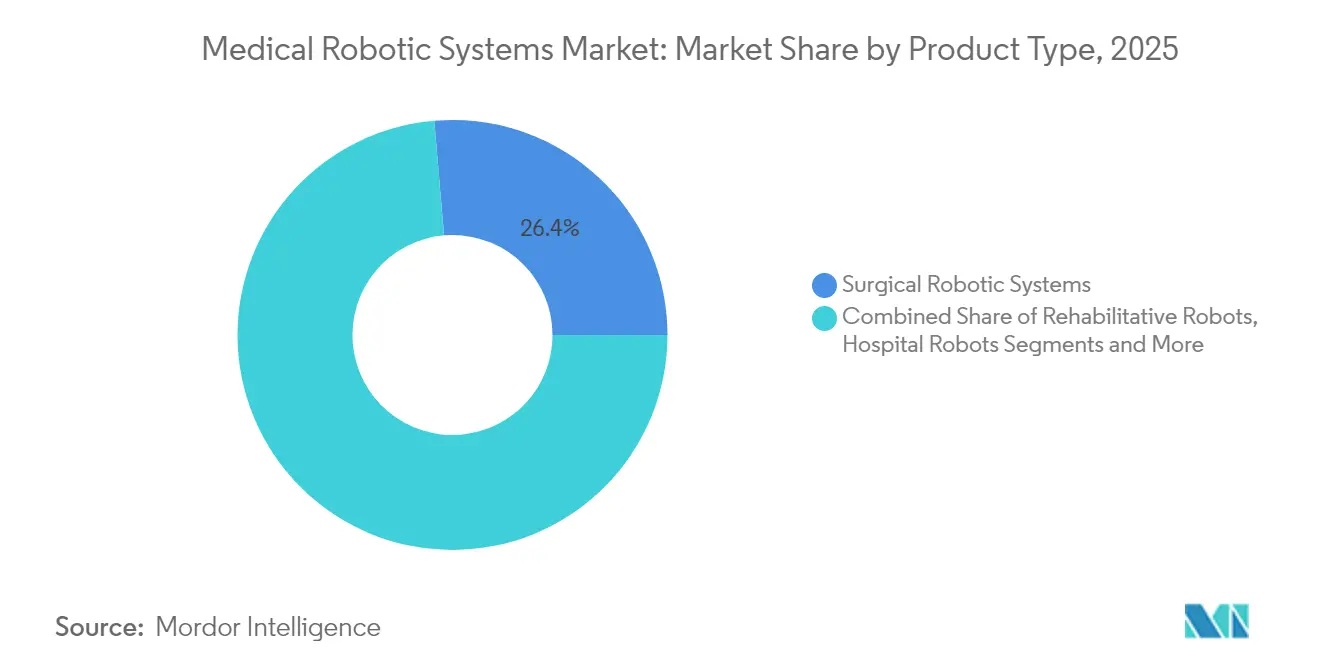
- Par type de produit, les systèmes robotiques chirurgicaux ont dominé le marché des systèmes robotiques médicaux avec une part de 26,35 % en 2025 ; les robots exosquelettes et de rééducation devraient se développer à un TCAC de 18,48 % jusqu'en 2031.
- Par composant, les instruments et accessoires ont représenté 50,35 % de la taille du marché des systèmes robotiques médicaux en 2025, tandis que le segment des services devrait afficher le TCAC le plus rapide de 18,3 % jusqu'en 2031.
- Par application, la chirurgie générale a représenté 29,15 % de la taille du marché des systèmes robotiques médicaux en 2025 ; cependant, les applications en neurologie devraient progresser à un TCAC de 18,1 % jusqu'en 2031.
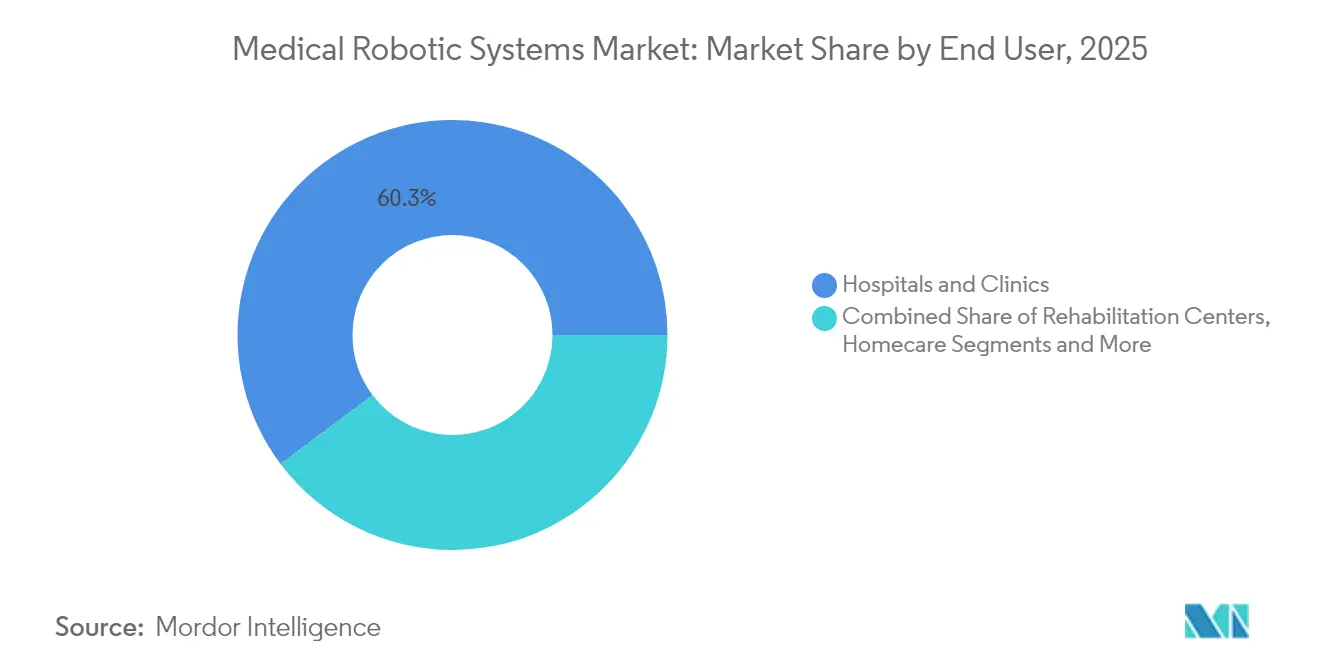
- Par utilisateur final, les hôpitaux et cliniques ont détenu 60,25 % de la part du marché des systèmes robotiques médicaux en 2025, tandis que les centres de chirurgie ambulatoire devraient enregistrer le TCAC le plus élevé de 18,05 % jusqu'en 2031.
- Par région, l'Amérique du Nord devrait détenir une part de revenus de 35,45 % en 2025, tandis que la région Asie-Pacifique devrait croître à un TCAC de 17,6 % de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Adoption Accélérée des Centres de Chirurgie Robotique Ambulatoire aux États-Unis et en Europe | +2.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Forte Augmentation des Procédures Robotiques Axées sur l'Oncologie dans les Hôpitaux de Niveau 3 en Chine | +2.1% | Chine, avec répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Politiques de Volume Minimum Obligatoire en Allemagne Poussant les Hôpitaux vers les Systèmes Robotiques | +1.4% | Allemagne, en expansion vers l'Union Européenne | Long terme (≥ 4 ans) |
| Émergence de Modèles Économiques par Abonnement et Location Réduisant les CAPEX Initiaux | +3.2% | Mondial, gains précoces sur les marchés émergents | Moyen terme (2-4 ans) |
| Intégration de l'Imagerie Peropératoire Alimentée par l'IA Favorisant la Précision en Neurochirurgie | +2.5% | Mondial, concentré sur les marchés développés | Long terme (≥ 4 ans) |
| Programmes de Robotique de Rééducation Financés par les Gouvernements pour Répondre au Fardeau des AVC | +1.7% | Japon et Corée du Sud, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Accélérée des Centres de Chirurgie Robotique Ambulatoire aux États-Unis et en Europe
Les établissements de chirurgie ambulatoire réduisent les coûts des procédures de 30 à 40 % par rapport aux hospitalisations classiques tout en obtenant des résultats cliniques équivalents, un différentiel qui incite les payeurs à orienter les cas appropriés vers des parcours de soins en ambulatoire, soutenant ainsi la croissance du marché des systèmes robotiques médicaux. Les mises à jour tarifaires de Medicare pour 2025 continuent d'élargir la liste des actes éligibles aux centres de chirurgie ambulatoire (ASC), et les assureurs privés déploient des paiements groupés qui récompensent les centres à fort débit. Les systèmes européens emboîtent le pas ; l'Allemagne conditionne le financement hospitalier à des seuils de volume de procédures, ce qui incite les réseaux régionaux à mutualiser leurs équipements robotiques afin de maintenir les cas complexes à l'échelon local.[1]
Forte Augmentation des Procédures Robotiques Axées sur l'Oncologie dans les Hôpitaux de Niveau 3 en Chine
La Commission nationale de la santé de Chine fait de plus en plus référence à la résection assistée par robot dans ses protocoles oncologiques, stimulant les achats parmi les centres de référence provinciaux qui manquaient traditionnellement de budgets d'investissement. Les hôpitaux utilisent la robotique pour recruter des chirurgiens de premier plan issus des villes de niveau 1 et pour standardiser les résultats au sein de vastes réseaux. Les fournisseurs nationaux entrent sur le marché avec des systèmes à prix plus bas, comprimant les coûts d'acquisition et accélérant la pénétration au-delà des objectifs de l'État.
Politiques de Volume Minimum Obligatoire en Allemagne Poussant les Hôpitaux vers les Systèmes Robotiques pour les Chirurgies Complexes
En Allemagne, les réglementations de volume minimum obligatoire stimulent l'essor des systèmes robotiques pour les chirurgies complexes. Ces réglementations exigent que les hôpitaux réalisent un nombre spécifié d'interventions chirurgicales particulières, telles que les procédures pancréatiques et œsophagiennes, annuellement pour maintenir leur accréditation. En améliorant la précision chirurgicale et en réduisant la variabilité, les systèmes robotiques permettent aux hôpitaux de satisfaire à ces exigences strictes. En conséquence, les hôpitaux canalisent leurs investissements vers des plateformes robotiques, non seulement pour centraliser les chirurgies spécialisées, mais aussi pour attirer et retenir des chirurgiens de premier rang qui privilégient les technologies avancées. De plus, ces systèmes robotiques aident les réseaux hospitaliers multi-sites en standardisant les flux de travail et en favorisant les initiatives chirurgicales collaboratives. En réponse, les fournisseurs mettent en avant l'Allemagne comme un marché pivot, introduisant des innovations telles que des systèmes robotiques multi-ports, mono-port et intégrant l'imagerie. En mettant l'accent sur le respect des volumes procéduraux minimaux, les hôpitaux intensifient la formation en robotique, adoptent des flux de travail pilotés par l'IA et améliorent la documentation pour assurer la conformité. De plus, la position réglementaire de l'Allemagne résonne auprès des nations voisines de l'Union Européenne, dont beaucoup envisagent des normes de qualité similaires basées sur le volume, consolidant le rôle de l'Allemagne en tant que précurseur dans le paysage de la chirurgie robotique en Europe.
Émergence de Modèles Économiques par Abonnement et Location Réduisant les CAPEX Initiaux sur les Marchés à Revenus Intermédiaires
La robotique en tant que service convertit les achats en capital importants en frais mensuels prévisibles qui regroupent le matériel, les instruments, la maintenance et la formation. Med One Group rapporte une augmentation de 40 % d'une année sur l'autre des locations de robots chirurgicaux, une tendance particulièrement visible en Amérique latine et en Asie du Sud-Est, où la capacité d'emprunt des hôpitaux est limitée. Les fabricants bénéficient de flux de revenus annuels stables tandis que les hôpitaux alignent les coûts sur l'utilisation.[2]Les modèles par abonnement et de location stimulent l'essor de l'adoption des robots médicaux, en particulier sur les marchés à revenus intermédiaires. Ces modèles convertissent des dépenses en capital (CAPEX) importantes en dépenses opérationnelles (OPEX) gérables, facilitant l'adoption de la technologie par les hôpitaux soucieux de leur budget. Avec des options telles que des paiements mensuels prévisibles, le paiement à l'utilisation et des forfaits groupés (couvrant les services, les consommables et la formation), les hôpitaux peuvent développer leurs programmes de robotique sans les délais associés aux longs processus d'approbation des investissements. La location offre non seulement un accès aux dernières innovations robotiques, mais contourne également les préoccupations liées à la dépréciation et à l'obsolescence.
Analyse de l'Impact des Facteurs Limitants*
| FACTEURS LIMITANTS | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Accumulation Croissante des Coûts de Service Post-Garantie Dissuadant les Petits Hôpitaux | -1.8% | Mondial, concentré sur les marchés émergents | Moyen terme (2-4 ans) |
| Réglementations sur la Protection des Données Limitant l'Analytique des Robots Connectés au Cloud | -1.2% | Europe et Amérique du Nord, en expansion mondiale | Long terme (≥ 4 ans) |
| Pénurie de Chirurgiens Robotiques Certifiés en Amérique Latine Ralentissant les Taux d'Utilisation | -0.9% | Amérique latine, avec répercussions sur les marchés émergents | Long terme (≥ 4 ans) |
| Directives Strictes de la FDA en Matière de Cybersécurité Augmentant les Coûts de Conformité pour les Nouveaux Entrants | -1.1% | Mondial, concentré sur l'entrée sur le marché américain | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accumulation Croissante des Coûts de Service Post-Garantie Dissuadant les Petits Hôpitaux
Alors que les dépenses de service post-garantie augmentent, le marché des robots médicaux fait face à un défi important, affectant particulièrement les petits hôpitaux. En règle générale, les frais de service annuels pour les systèmes chirurgicaux robotiques se situent entre 12 % et 18 % du coût initial du système. Cette charge financière récurrente s'avère insoutenable pour de nombreux établissements à volume moyen et faible. Par conséquent, les hôpitaux ruraux et de niveau 2 connaissent un arriéré croissant de maintenance différée, entraînant une augmentation des temps d'arrêt et une diminution du retour sur leurs investissements en robotique. La situation est aggravée par un accès limité à des services tiers compétitifs, des pressions inflationnistes sur les services biomédicaux et des délais de réponse lents de la part des fabricants d'équipements d'origine (OEM). Ces défis ont conduit certains hôpitaux à adopter une approche de maintenance réactive plutôt que préventive. Un tel arriéré peut entraîner une dépendance à des logiciels obsolètes, une sécurité opérationnelle compromise et des options chirurgicales limitées. Sans ingénieurs biomédicaux internes, les petits hôpitaux se retrouvent souvent fortement dépendants de techniciens OEM coûteux, ce qui intensifie leurs difficultés financières. Cet arriéré de service croissant non seulement accroît les risques médico-légaux, mais augmente également la probabilité d'annulation de procédures robotiques et entrave l'adoption de technologies émergentes, telles que la navigation guidée par l'IA. Les répercussions sont les plus prononcées dans des régions telles que l'Asie du Sud-Est, l'Europe de l'Est et l'Amérique latine, où les hôpitaux opèrent avec des marges réduites et où les volumes chirurgicaux ne justifient pas les coûts de service élevés.
Réglementations sur la Protection des Données (RGPD/HIPAA) Limitant l'Analytique des Robots Connectés au Cloud
En Europe, des lois strictes sur la protection des données, telles que le RGPD, et la HIPAA aux États-Unis, freinent de plus en plus la croissance de l'analytique robotique connectée au cloud. Les robots médicaux modernes, qui s'appuient sur le traitement en cloud pour des tâches telles que l'entraînement des algorithmes, la maintenance prédictive et les analyses vidéo peropératoires, font face à des défis. Le transfert transfrontalier de données chirurgicales est enlisé dans des obstacles de conformité. Même les métadonnées anonymisées sont souvent classées comme informations de santé à haute sensibilité. En conséquence, les hôpitaux font face à des risques réglementaires, de longs cycles d'approbation et des défis administratifs liés aux accords de partenariat commercial (BAA), aux certifications de cybersécurité et à l'anonymisation des données. Ces défis ont conduit de nombreux établissements à désactiver les fonctionnalités connectées ou à passer à l'analytique sur site, compromettant ainsi la sophistication et la précision de leurs modèles prédictifs. Le partage restreint de jeux de données diversifiés entre institutions entrave le développement de l'IA, ralentit le perfectionnement des algorithmes et diminue la qualité des comparaisons entre les installations mondiales. De plus, les modèles de fusion cloud-périphérie rencontrent des défis en raison des risques de double traitement, et la diffusion en temps réel chiffrée peut nuire à l'efficacité des outils de collaboration chirurgicale. En définitive, ces défis liés à la conformité gonflent les coûts des fournisseurs, retardent le déploiement des produits et limitent l'accès à la robotique avancée basée sur le cloud, freinant la croissance des écosystèmes de robots chirurgicaux améliorés par l'IA.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Dominance Chirurgicale au Milieu d'une Reprise de la RééducationLes systèmes chirurgicaux ont conservé une part de 26,35 % du marché des systèmes robotiques médicaux en 2025, soutenue par des codes de remboursement matures et d'importants programmes de formation pour les chirurgiens. L'utilisation couvre l'urologie, la gynécologie, la chirurgie générale et les procédures orthopédiques, avec des volumes cumulés de cas da Vinci dépassant 15 millions à l'échelle mondiale. Les applications oncologiques en radiochirurgie, menées par des plateformes telles que CyberKnife, démontrent un taux de contrôle tumoral local de 89,3 %, renforçant l'acceptation clinique.
Les solutions de rééducation sont en retrait en termes de revenus, mais se développent rapidement grâce aux programmes d'AVC financés par les pouvoirs publics. Les séances d'exosquelette offrent une intensité thérapeutique plus élevée, et les premières études médico-économiques montrent une récupération fonctionnelle 15 % plus rapide par rapport à la physiothérapie conventionnelle. Combinés, ces facteurs propulsent la robotique de rééducation à un TCAC de 18,48 %, le plus rapide au sein du marché des systèmes robotiques médicaux.

Par Composant :
Les Services Propulsent les Revenus RécurrentsLes instruments et accessoires consommables ont représenté 50,35 % de la part du marché des systèmes robotiques médicaux en 2025, car chaque procédure nécessite des articles à usage unique tels que des agrafeurs, des trocarts et des embouts énergétiques. Les hôpitaux à fort débit réalisent en moyenne sept cas robotiques par console par jour, une cadence qui assure des marges à deux chiffres pour les fournisseurs même après des concessions sur les prix en volume. Pour fidéliser les clients, les fournisseurs introduisent des armoires à inventaire intelligentes qui réapprovisionnent automatiquement les consommables et imputent directement les charges aux dossiers des patients, réduisant ainsi le temps infirmier de 12 minutes par cas.
Les services, couvrant la location, la garantie, les logiciels et la formation, se développent encore plus rapidement à un TCAC de 18,3 %, les prestataires privilégiant les modèles de dépenses opérationnelles plutôt que l'immobilisation de capital. Les forfaits pluriannuels de « système en tant que service » regroupent désormais des instruments illimités, une maintenance prédictive et des mises à jour logicielles trimestrielles qui améliorent les conseils de l'IA sans nécessiter de nouveau matériel. Des hôpitaux, tels que le réseau de santé de l'Université de Californie, rapportent un temps de disponibilité supérieur de 2 % et une accréditation 9 % plus rapide des nouveaux chirurgiens après la migration vers des portails d'abonnement hébergeant des modules de répétition en réalité virtuelle (RV). Les fournisseurs lient de plus en plus les niveaux de frais aux volumes de cas, alignant l'économie sur l'utilisation et rendant les renouvellements presque sans friction.
Par Application :
La Neurologie Émerge comme Moteur de CroissanceLa chirurgie générale a conservé une part de 29,15 % du marché des systèmes robotiques médicaux en 2025, s'appuyant sur des procédures à haute fréquence telles que la cholécystectomie, les révisions bariatriques et la réparation de hernie ventrale, qui atteignent des réductions post-complications allant jusqu'à 40 % par rapport à la laparoscopie. Les autorités de remboursement aux États-Unis et en France approuvent des paiements groupés qui remboursent la robotique lorsqu'elle est équivalente en coût à la laparoscopie à un suivi de 24 mois, soutenant une demande durable. Les chirurgiens créditent la mise à l'échelle des mouvements et la visualisation en 8K pour permettre une dissection fine près des structures vasculaires critiques, une capacité qui réduit les taux de conversion en chirurgie ouverte à moins de 2 %.
La neurologie, cependant, est la plus forte progression, avec un TCAC de 18,1 %, car les systèmes de guidage stéréotaxique fusionnent avec l'IRM peropératoire pour localiser les cibles cérébrales profondes avec une précision de 0,5 mm. Les hôpitaux réalisant des fusions vertébrales guidées par robot rapportent 30 % moins d'exposition aux rayons X et 20 minutes de moins de temps en salle d'opération par niveau fusionné, des économies qui se traduisent par un cas quotidien supplémentaire sur les listes à fort volume. La détection d'anomalies alimentée par l'IA signale les microhémorragies en temps réel, améliorant la sécurité lors des résections tumorales. Ces avantages sous-tendent les approbations des payeurs en Allemagne et en Corée du Sud, élargissant les volumes adressables.
Par Utilisateur Final :
Les Centres Ambulatoires Captent l'ÉlanLes hôpitaux et les réseaux de soins intégrés détenaient encore une part de marché de 60,25 % du marché des systèmes robotiques médicaux en 2025, s'appuyant sur des dispositifs de soins intensifs et une imagerie disponible 24h/24 et 7j/7 pour traiter les cas oncologiques multi-quadrants et cardiaques. Dans le marché de l'imagerie médicale robotisée, un accès élargi permet aux communautés de prendre en charge localement les cas cardiovasculaires et neurovasculaires plutôt que de les orienter vers des centres tertiaires urbains. Les centres d'enseignement intègrent la robotique dans les programmes de résidence ; un seul hôpital universitaire de 1 000 lits peut exploiter six à huit consoles dans différentes disciplines, consolidant la dépendance aux fournisseurs via les filières d'accréditation. Ces établissements négocient des tarifs d'instruments par paliers qui diminuent dès que le volume dépasse 1 500 cas annuels, préservant ainsi les marges tout en élargissant l'empreinte des fournisseurs.
Les centres de chirurgie ambulatoire (ASC) affichent une croissance à un CAGR de 18,05 %, transformant d'anciens blocs orthopédiques en unités robotiques multi-spécialités où la sortie le jour même concerne 95 % des cas traités. La règle ambulatoire 2025 de Medicare aux États-Unis ajoute la colectomie et la prostatectomie à la liste des actes couverts en ASC, un catalyseur qui ouvre des opportunités de revenus annuels à sept chiffres pour les premiers adoptants. Pour s'adapter à des espaces plus restreints, les fournisseurs du secteur des systèmes robotiques médicaux déploient des chariots compacts avec des bras montés sur potence et une évacuation intégrée des fumées, permettant de gagner 1,3 mètre carré par rapport aux équipements de génération précédente. Les cliniques de rééducation, quant à elles, expérimentent des exosquelettes en abonnement remboursés sous de nouveaux codes CPT pour la rééducation à la marche, signalant une diversification accrue des utilisateurs finaux.
Par Niveau d'Automatisation :
Les Plateformes Semi-Autonomes PrédominentEn 2025, les robots médicaux téléopérés détenaient une part dominante de 54,65 % du marché des systèmes robotiques médicaux. Cette progression est attribuée à l'adoption croissante de consoles chirurgicales dans les hôpitaux, portée par des preuves convaincantes d'une précision accrue, d'une réduction des complications et de délais de récupération raccourcis. La position dominante des systèmes téléopérés est encore renforcée par la hausse des volumes de procédures en urologie, gynécologie et chirurgie générale. Les grands fabricants bénéficient non seulement des mises à niveau de leur parc installé, mais aussi d'un flux régulier de revenus générés par les instruments et les services. Des défis subsistent néanmoins : les dépenses d'investissement élevées, les exigences strictes en matière d'accréditation et les longues périodes de formation freinent une adoption plus large, en particulier dans les hôpitaux de taille intermédiaire. Par ailleurs, la faible interopérabilité entre les systèmes et les préoccupations relatives aux coûts des procédures pèsent sur les taux de pénétration. Malgré cela, les plateformes téléopérées demeurent la pierre angulaire de la robotique chirurgicale à l'échelle mondiale.
Les systèmes de santé adoptent de plus en plus la rééducation robotisée, l'assistance à la mobilité, l'aide au chevet des patients et l'automatisation logistique, ce qui se traduit par un taux de croissance de 18,48 % pour les robots médicaux d'assistance et collaboratifs sur la période de prévision. La demande d'exosquelettes robotiques, de robots de thérapie et d'assistants mobiles collaboratifs est portée par le vieillissement de la population, le poids croissant des maladies chroniques et les pénuries de personnel dans les hôpitaux, soutenant ainsi la croissance du marché de la robotique médicale. Ces systèmes robotiques apportent non seulement un soulagement opérationnel, mais standardisent également les séances de thérapie et améliorent l'engagement des patients. La croissance de ce secteur est renforcée par les avancées des technologies de détection pilotées par l'intelligence artificielle et par des interactions plus sûres entre l'humain et le robot. Des défis tels que les lacunes en matière de remboursement, le manque de données cliniques à long terme et les difficultés d'intégration de ces technologies dans les flux de travail hospitaliers existants constituent toutefois des obstacles significatifs. Malgré ces défis, la polyvalence de ces robots et leurs coûts d'entrée comparativement plus faibles, notamment par rapport aux robots chirurgicaux, les positionnent comme le segment à la croissance la plus rapide du marché.
Analyse Géographique
Marché des Systèmes Robotiques Médicaux en Amérique du Nord
L'Amérique du Nord a capturé 35,45 % des revenus en 2025, soutenue par des voies d'approbation claires de la FDA, un financement en capital-risque solide et l'acceptation par les payeurs des codes robotiques. Les centres ambulatoires américains intègrent de plus en plus des suites robotiques multi-spécialités, et les appels d'offres provinciaux du Canada s'orientent vers la location afin de gérer les budgets initiaux. Les hôpitaux privés mexicains adoptent la robotique pour servir les touristes médicaux entrants à la recherche de procédures bariatriques et orthopédiques rentables.
Marché des Systèmes Robotiques Médicaux en Asie-Pacifique
La région Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR de 17,6 % jusqu'en 2031, portée par le financement public, la pression démographique et l'augmentation des populations assurées. Les achats des hôpitaux de niveau 3 en Chine accélèrent les volumes de robots en oncologie, tandis que le Japon subventionne les exosquelettes pour la thérapie post-AVC dans le cadre de son régime d'assurance nationale. Les chaînes d'hôpitaux privés en Inde adoptent les robots pour se différencier dans les soins et attirer les patients de la diaspora, avec des tarifs de procédures inférieurs de 40 à 60 % à ceux de leurs homologues occidentaux.
Marché des Systèmes Robotiques Médicaux en Europe
L'Europe affiche une adoption modérée mais régulière, façonnée par des systèmes de remboursement hétérogènes. Les règles de qualité basées sur le volume en Allemagne imposent des investissements robotiques, notamment en chirurgie viscérale et cardiaque. Le NICE au Royaume-Uni intègre des seuils de rapport coût-efficacité, allongeant les délais d'adoption tout en garantissant une utilisation durable. La France, l'Italie et l'Espagne mutualisent les équipements robotiques au sein de clusters régionaux, tandis que les pays nordiques intègrent les flux de données robotiques dans les registres nationaux pour l'évaluation comparative des résultats.
Paysage réglementaire
Les systèmes robotiques médicaux fonctionnent selon des règles applicables aux dispositifs médicaux qui combinent de plus en plus des systèmes qualité, des contrôles du cycle de vie logiciel et des exigences de cybersécurité pour les plateformes connectées. Aux États-Unis, le règlement sur le système de gestion de la qualité de la FDA (QMSR) est entré en vigueur le 2 février 2026, intégrant par référence la norme ISO 13485:2016 et renforçant les attentes en matière de contrôles fournisseurs et de documentation des modifications de conception pour les fabricants d'équipement d'origine (OEM) et les principaux fournisseurs de sous-systèmes.
En Europe, la conformité continue d'être régie principalement par le règlement européen relatif aux dispositifs médicaux (MDR 2017/745), avec des mises à jour connexes qui influencent la manière dont les preuves et les normes sont interprétées. Le règlement délégué (UE) 2026/1451 de la Commission (publié le 20 mars 2026) a modifié les dispositions du MDR relatives aux dispositifs implantables et de classe III exemptés d'investigations cliniques obligatoires, tandis que les mises à jour du Journal officiel de juin 2026 (décisions d'exécution (UE) 2026/1231 et (UE) 2026/1313) ont actualisé les normes harmonisées pour le MDR et l'IVDR. Pour les fonctionnalités reposant sur l'IA, le règlement européen sur l'IA (règlement 2024/1689) classe de nombreux dispositifs médicaux intégrant l'IA de classe IIa ou supérieure comme systèmes d'IA à haut risque, le calendrier de mise en conformité pour les systèmes à haut risque de l'annexe I intégrés dans des produits réglementés étant prolongé jusqu'au 2 août 2028, ce qui renforce la nécessité de programmes parallèles de gouvernance MDR et IA.
Analyse de la chaîne de valeur
La chaîne de valeur couvre la mécatronique de précision et la fabrication de qualité médicale, jusqu'au développement logiciel et de l'IA, la validation clinique, l'homologation réglementaire, la commercialisation et les services de cycle de vie. Les intrants en amont comprennent les actionneurs, les capteurs, les interfaces optiques et d'imagerie, les semi-conducteurs, les matériaux stérilisables et les systèmes de contrôle embarqués critiques pour la sécurité. Les normes propres aux robots (dont la CEI 80601-2-78 pour les robots de rééducation et la CEI 80601-2-77 pour les robots chirurgicaux) et les exigences de qualité ISO façonnent la qualification des fournisseurs.
Les activités intermédiaires se concentrent sur l'intégration des systèmes (bras, chariots, consoles), la fabrication d'instruments et d'accessoires (à usage unique et réutilisables), les couches logicielles et de connectivité, ainsi que la validation pour des flux de travail spécialisés. Les fabricants d'équipement d'origine (OEM) conçoivent de plus en plus leurs produits pour la mise à niveau, à mesure que les services et les mises à jour logicielles représentent une part croissante de la valeur délivrée. En aval, les modèles de distribution combinent la vente directe, les distributeurs régionaux et, dans certains cas, des canaux commerciaux détenus par les OEM afin de renforcer le contrôle sur la formation, la disponibilité opérationnelle et l'entraînement des consommables. L'expansion en mars 2026 des opérations directes d'Intuitive Surgical dans certaines parties de l'Europe du Sud (via l'acquisition des activités de distribution d'ab medica, Abex et Excelencia Robotica) illustre cette volonté d'internaliser la mise sur le marché et l'exécution des services. La fabrication sous contrat gagne également en importance stratégique à mesure que les volumes s'étendent au-delà des systèmes phares ; l'accord de fabrication conclu en juillet 2026 entre Microbot Medical et Sanmina pour le système robotique endovasculaire LIBERTY montre comment des fabricants sous contrat spécialisés peuvent aider à faire monter en échelle la production tout en maintenant la rigueur des processus réglementés. Sur l'ensemble de la chaîne, les revenus récurrents dépendent des instruments et accessoires ainsi que des services post-installation, ce qui fait de la formation, de la maintenance prédictive, du déploiement des correctifs de cybersécurité et de la logistique des pièces des facteurs de différenciation clés.
Paysage Concurrentiel
Le marché des systèmes robotiques médicaux reste modérément fragmenté. Intuitive Surgical s'appuie sur sa base installée de plus de 7 500 systèmes da Vinci et ses vastes programmes de formation des chirurgiens pour protéger sa part, mais les nouveaux entrants érodent les points de prix. Le robot modulaire Versius de CMR Surgical, homologué dans plus de 80 pays, offre un encombrement réduit et un financement flexible, séduisant les établissements aux budgets contraints.
Le prototype Ottava de Johnson & Johnson a réalisé ses premières chirurgies humaines en février 2025, marquant la candidature de l'entreprise à intégrer la vision par IA via son écosystème numérique Polyphonic. Siemens Healthineers élargit son périmètre robotique en intégrant l'imagerie, la navigation et le positionnement automatisé du bras en C pour créer des flux de travail peropératoires étroitement couplés. Stryker maintient son leadership en robotique orthopédique, et la plateforme CORI pour le genou de Smith+Nephew obtient de nouvelles homologations d'inserts, maintenant la profondeur des applications.
Sur le plan stratégique, les fournisseurs tendent à se concentrer sur les revenus récurrents. L'innovation matérielle seule ne garantit plus la différenciation ; l'analytique IA pour la maintenance prédictive, les modules de formation intégrés et les mises à niveau délivrées via le cloud sont essentiels pour ancrer la fidélité des clients. Les partenariats avec les fournisseurs de semi-conducteurs et de cloud accélèrent le développement des algorithmes, tandis que les acquisitions dans l'imagerie et la navigation comblent les lacunes de capacités.
Leaders du Secteur des Systèmes Robotiques Médicaux
-
Intuitive Surgical Inc.
-
Stryker Corporation
-
Medtronic plc
-
Johnson & Johnson Services, Inc.
-
Siemens Healthineers AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes Robotiques Médicaux Entreprises couvertes dans ce rapport
- Intuitive Surgical Inc.
- Stryker Corporation
- Medtronic plc
- Johnson and Johnson (Ethicon/Auris)
- Siemens Healthineers AG (incl. Corindus)
- CMR Surgical Ltd
- Smith and Nephew plc
- Zimmer Biomet Holdings Inc.
- Globus Medical Inc.
- Asensus Surgical Inc.
- Brainlab AG
- Think Surgical Inc.
- PROCEPT BioRobotics Corp.
- Vicarious Surgical Inc.
- Titan Medical Inc.
- Renishaw plc
- MicroPort MedBot
- Accuray Incorporated
- Omnicell Technologies Inc.
- Aethon Inc.
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de l'expansion géographique permise par la réglementation et d'une couverture plus large des procédures sur des plateformes multi-spécialités. L'obtention par le Hinotori de Medicaroid du marquage CE en juillet 2026 (couvrant l'urologie, la chirurgie générale, la gynécologie et la chirurgie thoracique) est un exemple concret de nouveaux systèmes entrant en Europe dans le cadre du MDR, ajoutant des options concurrentielles pour les hôpitaux qui doivent concilier contraintes de capital avec des exigences de volume minimum et de qualité. Parallèlement, des robots spécialisés ciblant des problèmes de flux de travail étroits mais à fort impact progressent dans les voies réglementaires américaines, notamment Spiro Robotics ayant reçu en juillet 2026 l'autorisation 510(k) de la FDA pour un système robotique portatif destiné à l'intubation trachéale, ce qui élargit le champ d'automatisation adressable au-delà de la chirurgie traditionnelle sur console.
Un deuxième espace inexploité concerne l'IA et les services de données gérés sur l'ensemble du cycle de vie, qui transforment le parc installé en revenus récurrents tout en naviguant entre les contraintes de confidentialité, de cybersécurité et de transfert de données transfrontalier. Le calendrier du règlement européen sur l'IA, y compris les obligations liées à l'IA à haut risque pour les produits réglementés intégrés, prolongées jusqu'au 2 août 2028, offre une fenêtre aux fournisseurs pour renforcer la gouvernance, la documentation et les processus de gestion des modifications post-commercialisation, et pour développer des offres d'analyse sur site ou hybrides là où les contraintes du RGPD/HIPAA limitent les fonctionnalités cloud. La consolidation crée également des opportunités de portefeuille et de canaux dans la robotique interventionnelle adjacente, notamment avec Stereotaxis qui a finalisé l'acquisition de Robocath pour un montant pouvant atteindre 45 millions USD en juillet 2026, ce qui peut accélérer l'agrégation de capacités et la vente croisée auprès du parc installé à travers les écosystèmes de robotique par cathéter et procédurale.
Développements industriels récents dans Marché des Systèmes Robotiques Médicaux
- Juillet 2026 : Stereotaxis a finalisé l'acquisition du fabricant français de robots chirurgicaux Robocath pour un montant pouvant atteindre 45 millions USD. Cette opération élargit la présence de Stereotaxis dans la robotique interventionnelle et renforce sa capacité à regrouper plateformes, services et consommables auprès des comptes hospitaliers.
- Mai 2026 : Johnson & Johnson a publié les résultats de l'étude clinique FORTE portant sur son système robotique chirurgical expérimental OTTAVA, évaluant la sécurité et la performance dans le cadre d'un pontage gastrique en Y de Roux-en-Y sur six sites aux États-Unis. Ces données soutiennent la maturation de la plateforme et renforcent la pression concurrentielle dans la robotique des tissus mous, alors que les preuves cliniques deviennent un critère d'achat pour les hôpitaux et les programmes ambulatoires.
- Février 2026 : Stryker a lancé une commercialisation limitée du Mako RPS (Robotic Power System) pour les interventions de prothèse totale du genou, dans le cadre de l'extension de son écosystème Mako SmartRobotics. Cette approche portative vise à réduire les frictions liées au flux de travail et à l'adoption pour les équipes orthopédiques, en étendant l'automatisation robotique aux étapes familières utilisant des instruments motorisés.
Marché des Systèmes Robotiques Médicaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des systèmes robotiques médicaux est défini comme le chiffre d'affaires mondial généré par les plateformes robotiques utilisées dans les établissements de santé, ainsi que par les instruments, accessoires, logiciels et services associés qui permettent la réalisation de procédures cliniques et de flux de soins.
Exclusions du périmètre : Nous excluons les robots industriels à usage général et l'automatisation non médicale qui n'est pas conçue, réglementée ou commercialisée pour un usage médical.
Aperçu de la Segmentation
- Par Type de Produit
- Systèmes Robotiques Chirurgicaux
- Systèmes Robotiques de Rééducation
- Robots de Radiochirurgie Non Invasive
- Robots d'Automatisation Hospitalière et Pharmaceutique
- Autres Types de Produits
- Par Composant
- Systèmes Robotiques
- Instruments et Accessoires
- Services (Maintenance, Formation, Abonnement)
- Plateformes Logicielles et d'IA
- Par Application
- Chirurgie Générale
- Chirurgie Orthopédique
- Neurochirurgie
- Cardiovasculaire
- Gynécologie
- Urologie
- Oncologie
- Laparoscopie et Thoracoscopie
- Autres Applications
- Par Utilisateur Final
- Hôpitaux et Cliniques
- Centres de Chirurgie Ambulatoire
- Centres de Rééducation
- Soins à Domicile
- Par Niveau d'Automatisation
- Téléopéré
- Semi-autonome
- Autonome
- Assistif et Collaboratif
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous avons commencé par constituer une base factuelle fiable à partir des volumes de procédures, des jalons réglementaires des dispositifs et des données de dépenses de santé, afin que le modèle de marché soit ancré sur des signaux de demande plutôt que sur des annonces de produits. Des sources publiques telles que les bases de données de la FDA américaine, les statistiques de santé de l'OCDE, la Banque mondiale, l'OMS et des revues cliniques à comité de lecture ont été utilisées pour comprendre les conditions d'adoption, les jalons de sécurité et les schémas d'utilisation susceptibles de faire évoluer la demande en robotique à la hausse ou à la baisse.
Pour traduire ces signaux en chiffres d'affaires, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les commentaires des conférences téléphoniques sur les résultats et des articles de presse réputés faisant référence aux budgets d'investissement hospitaliers et aux mises à jour du parc installé. En parallèle, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises ainsi que pour les bases de données de brevets, afin de pouvoir intégrer dans les hypothèses le calendrier de renouvellement des plateformes et la cadence du pipeline. Ces sources documentaires sont illustratives et non exhaustives ; nous nous sommes également appuyés sur d'autres références publiques pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Les données issues des entretiens et des enquêtes ont été utilisées pour tester ce que nous observions dans les données publiques, notamment en ce qui concerne la composition des systèmes, les taux d'attachement des services et les cycles d'achat dans les hôpitaux et les centres de chirurgie ambulatoire. Nous avons échangé avec un panel de fabricants, de distributeurs, d'utilisateurs cliniques et d'équipes d'approvisionnement ou d'ingénierie biomédicale dans les principales régions, puis nous avons réexaminé les hypothèses atypiques lorsque les réponses ne concordaient pas avec les schémas de procédures et d'installations observés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 16 % | APAC : 38 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 36 % |
| Acteurs de plus petite taille : 19 % | Managers : 47 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été réalisé en combinant une approche descendante et une approche ascendante. Du côté descendant, les volumes de procédures et les taux d'adoption au niveau des sites ont été utilisés pour reconstituer le bassin de demande adressable, qui a ensuite été converti en chiffres d'affaires à travers des fourchettes de prix de vente moyens, l'entraînement des accessoires et le comportement des contrats de service annuels. Pour maintenir des totaux réalistes, nous avons effectué des vérifications ascendantes sélectives à partir des informations publiées sur les revenus des fournisseurs, des signaux sur le parc installé et des vérifications auprès des canaux de distribution, puis nous avons ajusté le modèle lorsque les deux approches ne se réconciliaient pas.
Quelques paramètres ont déterminé l'essentiel des résultats : la répartition entre les systèmes en capital et les dépenses récurrentes, l'utilisation par système installé, le calendrier de remplacement et de mise à niveau, les taux d'attachement des services et l'expansion de la capacité hospitalière régionale. Pour les prévisions, nous avons privilégié l'analyse de scénarios car l'adoption dépend des cycles budgétaires d'investissement et de la dynamique réglementaire ou de remboursement, et nous avons calibré les scénarios à partir du consensus directionnel issu des données primaires. Lorsque les détails ascendants manquaient pour des géographies plus petites ou des applications de niche, nous avons comblé les lacunes en utilisant des taux d'adoption par analogie avec des marchés de santé similaires, puis nous avons normalisé les résultats par rapport aux indicateurs macroéconomiques de la demande.
Validation des Données et Cycle de Mise à Jour
Nous avons validé les résultats par de multiples vérifications afin que le total du marché reste cohérent avec des signaux externes tels que la croissance des procédures, les commentaires sur le parc installé et les tendances déclarées en matière de composition des revenus. Tout écart majeur est examiné par un autre analyste, et les hypothèses sont retestées par des relances lorsque l'écart ne peut être expliqué par le périmètre ou le calendrier.
Le rapport est actualisé annuellement, et nous procédons également à des mises à jour plus rapides en cas d'événement significatif tel qu'une approbation réglementaire importante, le lancement d'une plateforme majeure ou un choc soudain de la demande. Avant la livraison, un balayage final est effectué afin que les chiffres publiés reflètent les dernières informations publiques disponibles et les retours primaires les plus récents.
Taille du Marché Mondial des Systèmes Robotiques Médicaux selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les systèmes robotiques médicaux peuvent sembler très éloignées les unes des autres, car chaque éditeur fixe ses propres limites quant à ce qui constitue un système, quels revenus récurrents sont inclus et quelle année est retenue comme point de départ. Les différences de timing des devises et la manière dont les variations du prix de vente moyen sont traitées peuvent également faire varier le chiffre principal, même lorsque la dynamique de croissance décrite est similaire.
Les signaux sur le parc installé, les vérifications de la croissance des procédures et la répartition entre les équipements en capital et les accessoires et services récurrents constituent les éléments de preuve utilisés pour maintenir l'estimation de Mordor Intelligence ancrée sur ce que les hôpitaux et les sites de soins peuvent réalistement absorber en 2026. Les écarts proviennent souvent de l'intégration d'un ensemble plus large de robots d'automatisation hospitalière dans le même total, d'un traitement différent des marges des distributeurs, ou du recours à une courbe de pénétration à court terme qui n'est pas revérifiée par rapport aux cycles budgétaires d'investissement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 17,92 milliards USD (2026) | |
| Consultance Mondiale A | 30,50 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer un panier de revenus plus large, ce qui peut gonfler les totaux lorsque davantage de catégories de robotique et de revenus associés sont regroupés. |
| Consultance Régionale B | 29,84 milliards USD (2024) | Part de 2024 et semble inclure une définition plus large de la robotique médicale et des lignes de services, ce qui peut surestimer le marché par rapport à un périmètre plus strict des systèmes robotiques cliniques. |
Dans l'ensemble, l'écart s'explique principalement par l'alignement des années et par ce qui est comptabilisé au-delà des plateformes robotiques cliniques de base, notamment les services récurrents et l'automatisation hospitalière adjacente. En maintenant des données traçables jusqu'aux signaux d'adoption des procédures et des sites, puis en réconciliant les calculs avec les vérifications auprès des fournisseurs et des canaux de distribution, l'estimation reste plus facile à reproduire et à mettre à jour lorsque le marché évolue.
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché des systèmes robotiques médicaux ?
Le marché des systèmes robotiques médicaux est évalué à 17,92 milliards USD en 2026 et devrait atteindre 37,44 milliards USD d'ici 2031, reflétant un TCAC de 15,88 %.
Quelle catégorie de produits domine les installations de robotique médicale ?
Les systèmes robotiques chirurgicaux détiennent le leadership avec 26,35 % des revenus de 2025, ancrés par une large couverture des spécialités et des cadres de remboursement établis.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour la croissance future ?
Les centres de chirurgie ambulatoire offrent des économies de coûts de 30 à 40 % par rapport aux environnements hospitaliers et affichent un TCAC de 18,05 % jusqu'en 2031, les rendant essentiels dans l'expansion des volumes de procédures robotiques.
Quelles régions présentent le plus fort potentiel de croissance ?
L'Asie-Pacifique enregistre le TCAC le plus rapide de 17,6 %, portée par le financement public en Chine, au Japon et en Corée du Sud, ainsi que par la hausse de la pénétration de l'assurance dans les économies émergentes.
Comment les fournisseurs répondent-ils aux coûts en capital élevés pour les hôpitaux ?
Les fabricants et les sociétés financières déploient des modèles d'abonnement et de location qui convertissent les CAPEX initiaux en dépenses opérationnelles prévisibles, accélérant l'adoption sur les marchés à revenus intermédiaires.
Quel rôle joue l'intelligence artificielle dans la robotique médicale ?
L'IA améliore l'imagerie peropératoire, guide les trajectoires des instruments et soutient la maintenance prédictive, améliorant collectivement la précision chirurgicale et la disponibilité des systèmes tout en formant un nouveau niveau de différenciation pour les fournisseurs.