
Taille et part du marché immobilier résidentiel en Inde
Analyse du marché immobilier résidentiel en Inde par Mordor Intelligence
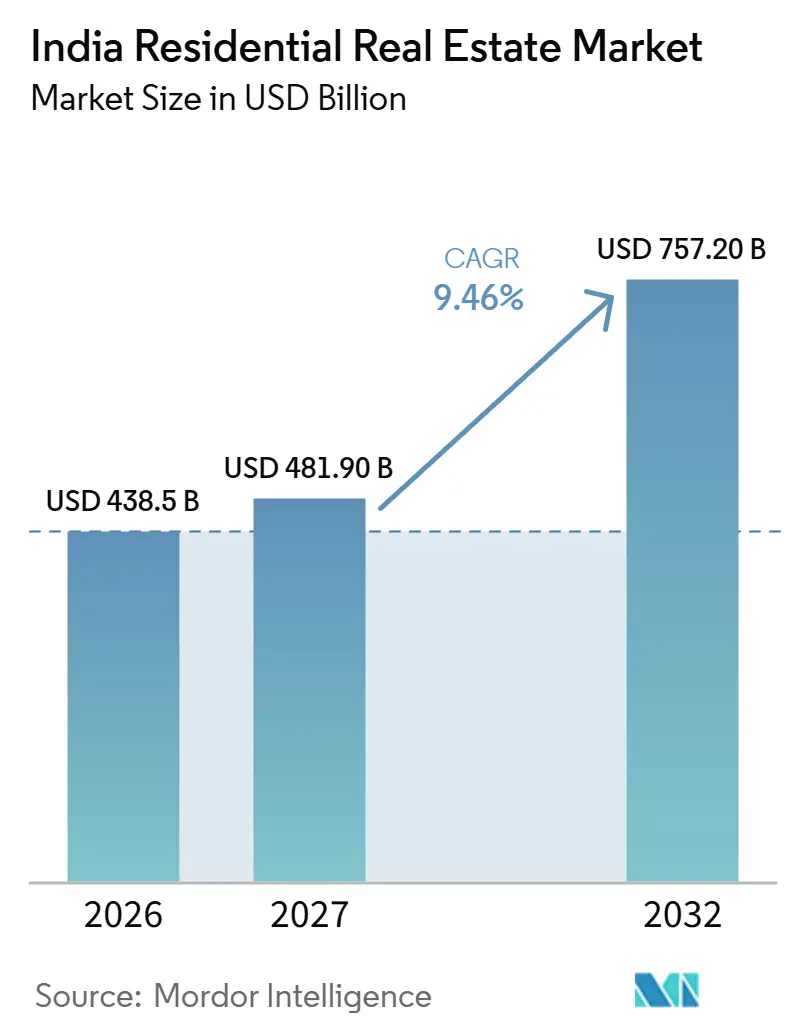
La taille du marché de l'immobilier résidentiel en Inde devrait augmenter de 438,5 milliards USD en 2026 à 481,9 milliards USD en 2027, pour atteindre 757,2 milliards USD d'ici 2032, avec un CAGR de 9,46 % sur la période 2027-2032.
En Inde, la baisse antérieure des coûts hypothécaires illustre comment un allègement des remboursements peut élargir la base d'acheteurs d'appartements, tandis que de nouveaux pôles d'emploi élargissent les bassins de logement viables. Les aides au logement ouvrent un canal d'achat supplémentaire, bien que la conversion de ces aides en transactions immobilières dépende de l'offre éligible parvenant aux acheteurs. Les promoteurs qui répondent à ces opportunités doivent relier les engagements de vente au financement de la construction et à la livraison, car les réservations et les remises de clés représentent des étapes commerciales distinctes. Dans les pôles d'emploi tels que Coimbatore, les promoteurs qui transforment l'expansion des lieux de travail en une offre d'appartements accessible peuvent atteindre des acheteurs au-delà des bassins métropolitains établis.
Principaux enseignements du rapport
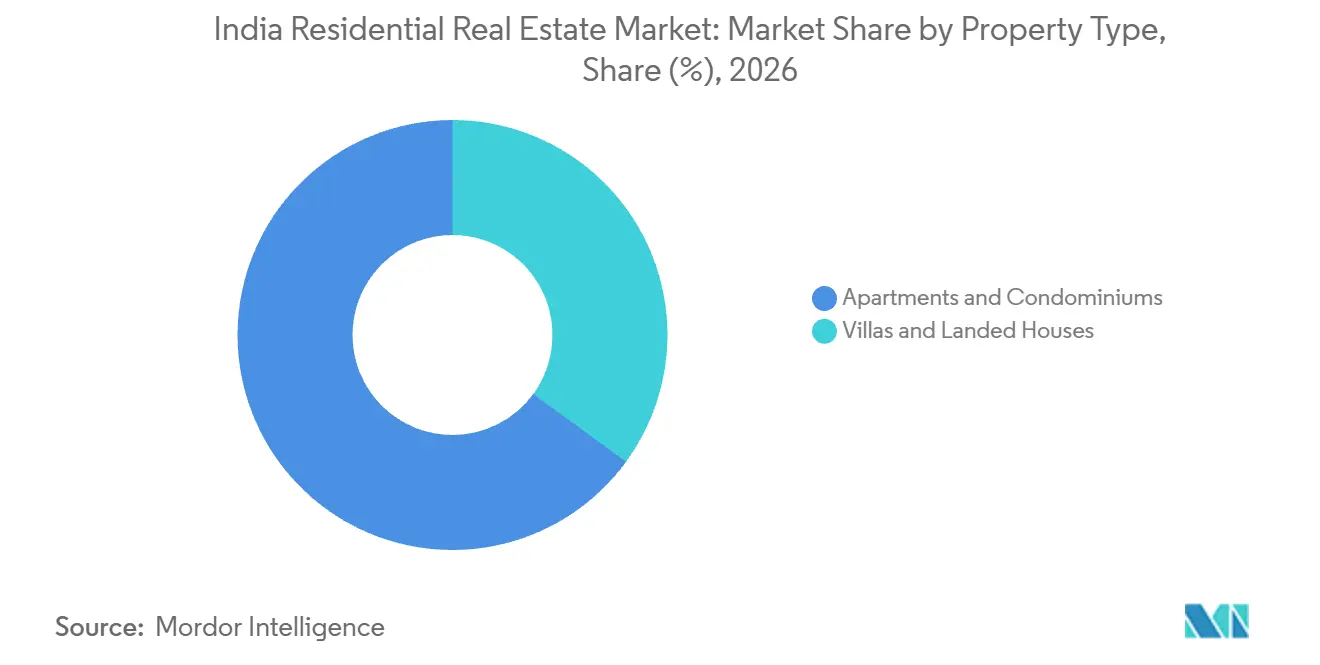
- Par type de bien, les appartements et copropriétés ont dominé avec une part de marché de l'immobilier résidentiel en Inde de 64,96 % en 2026, tandis que les villas et maisons avec terrain devraient afficher la croissance la plus rapide avec un CAGR de 10,12 % sur la période 2027-2032.
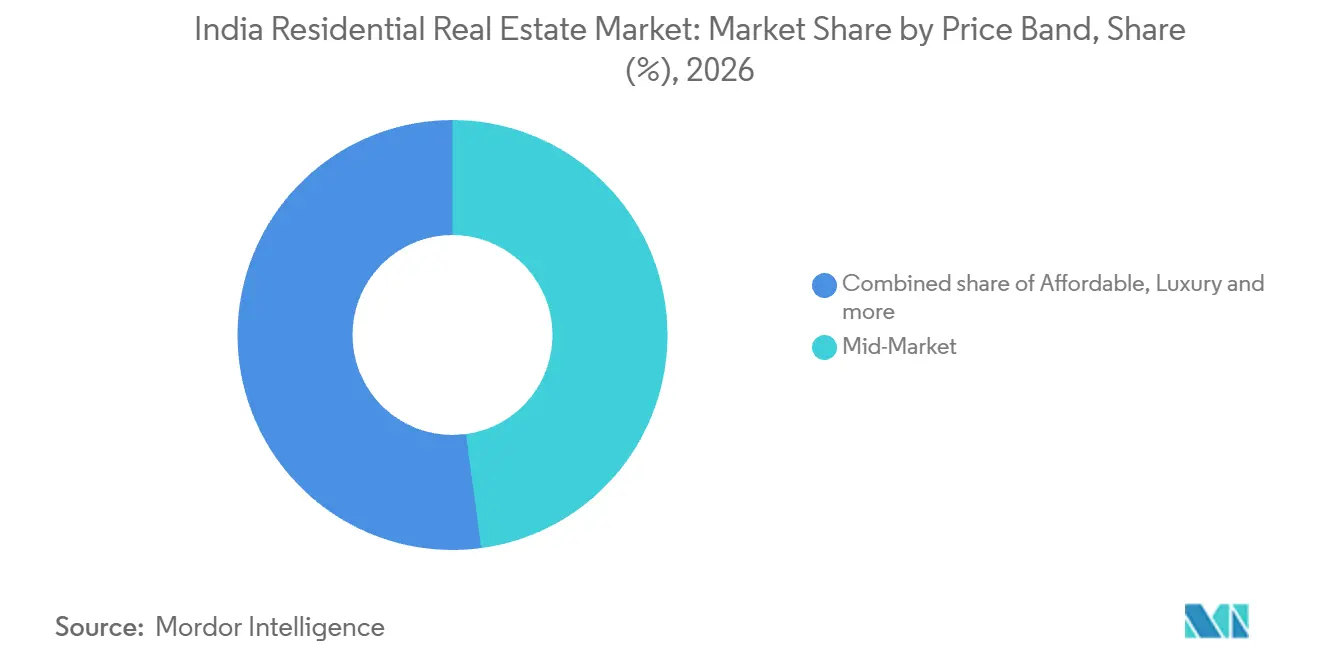
- Par tranche de prix, les logements de marché intermédiaire ont représenté 47,86 % de la taille du marché de l'immobilier résidentiel en Inde en 2026, et le logement abordable devrait connaître la croissance la plus rapide avec un CAGR de 10 % sur la période 2027-2032.
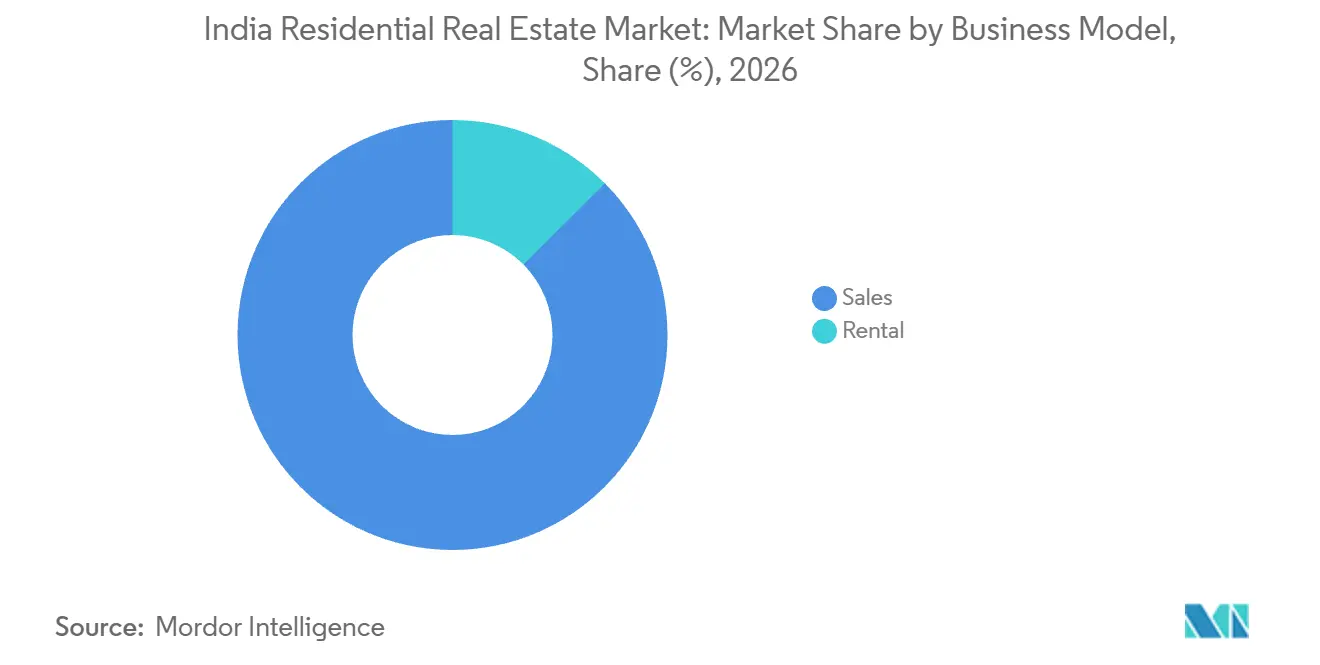
- La vente a dominé la répartition par modèle commercial avec une part de 87,45 % de la valeur du marché en 2026, tandis que la location devrait être le segment à la croissance la plus rapide avec un CAGR de 10,3 % sur la période 2027-2032.
- Parmi les modes de vente, les logements neufs ont capté 63,43 % de la valeur du marché en 2026, la revente de logements existants devant connaître la croissance la plus rapide avec un CAGR de 10,2 % sur la période 2027-2032.
- Sur le plan géographique, Mumbai était la plus grande ville avec 14,72 % de la valeur du marché en 2026, tandis qu'Hyderabad devrait connaître la croissance la plus rapide avec un CAGR de 10,35 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycle de baisse des taux de la RBI à partir du T1-2025 revitalisant l'accessibilité hypothécaire dans les villes de niveau 1 | +4.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Déductions fiscales pour les « logements verts » du budget de l'Union 2025 accélérant les lancements d'unités durables | +0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Expansion des technologies de l'information et des GCC vers les pôles de niveau 2 ouvrant de nouveaux corridors résidentiels | +3.2% | Coimbatore et corridors résidentiels environnants | Moyen terme (2-4 ans) |
| Les progrès vers les objectifs « Logement pour tous » pourraient libérer une demande abordable refoulée | +2.8% | Uttar Pradesh, Bihar, Telangana, Bengale-Occidental, Gujarat | Moyen terme (2-4 ans) |
| La numérisation des registres fonciers nationaux via des API pourrait raccourcir les délais de diligence raisonnable des NRI | +0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les plateformes de propriété fractionnée et de type REIT-Lite attirant les capitaux des millennials vers des projets haut de gamme | +0.2% | Sarjapur Road et Hosur Road à Bengaluru | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cycle de baisse des taux de la RBI à partir du T1-2025 revitalisant l'accessibilité hypothécaire dans les villes de niveau 1
Une baisse des taux hypothécaires peut accroître la capacité d'emprunt d'un ménage sans nécessiter une augmentation correspondante de son plafond de remboursement mensuel. La Reserve Bank of India a indiqué que le taux moyen pondéré des nouveaux prêts immobiliers en roupies des banques commerciales agréées est passé de 8,7 % en février 2025 à 7,61 % en février 2026. La State Bank of India a réduit son taux de prêt immobilier de 25 points de base à 8,25 %, avec effet au 15 février 2025, à la suite de la baisse du taux directeur de la RBI. Pour les acheteurs éligibles, cet assouplissement a augmenté le montant qu'un plafond de remboursement donné pouvait financer, renforçant leur capacité à acquérir un logement.
Déductions fiscales pour les « logements verts » du budget de l'Union 2025 accélérant les lancements d'unités durables
Une déduction pour logement vert ne renforcerait la demande que lorsque sa valeur pour un acheteur éligible compense une partie du coût supplémentaire du logement. Pour un ménage en mesure de bénéficier d'un allègement fiscal qualifiant, la comparaison pertinente serait le prix d'achat après économies fiscales par rapport au prix d'un logement alternatif. Ce mécanisme pourrait donner à un promoteur la marge nécessaire pour proposer davantage d'unités durables sans exiger des acheteurs qu'ils supportent seuls l'intégralité de la différence de coût. L'avantage dépendrait de l'éligibilité, de l'allègement fiscal utilisable et d'un prix permettant au ménage de mieux finaliser l'achat. Les lancements durables répondraient donc au coût de transaction effectif de l'acheteur, plutôt qu'à la seule présence d'une certification verte.
Expansion des technologies de l'information et des GCC vers les pôles de niveau 2 ouvrant de nouveaux corridors résidentiels
La demande résidentielle autour d'un nouveau lieu de travail dans le domaine de l'ingénierie dépend de son bassin de navetteurs, offrant aux pôles d'emploi de taille plus modeste une voie spécifique vers l'expansion du logement. Le rapport EY-CII de septembre 2026 a recensé 75 centres de compétences mondiaux (GCC) à Coimbatore en 2026. Milacron a inauguré son premier GCC à Coimbatore le 20 juillet 2026, dans un bâtiment dédié accueillant une équipe en pleine croissance de plus de 60 ingénieurs.[1] De tels ajouts de lieux de travail peuvent soutenir la demande de logements à proximité en donnant aux ménages une raison professionnelle de choisir cet emplacement. Les promoteurs peuvent aligner les sites résidentiels sur les lieux de travail accessibles à Coimbatore, en concentrant leur offre résidentielle autour d'un bassin d'emploi défini.
Les progrès vers les objectifs « Logement pour tous » pourraient libérer une demande abordable refoulée
Les aides au logement peuvent créer un parcours d'achat pour les ménages dont les ressources ne couvrent pas une transaction immobilière sans assistance. Le ministère du Logement et des Affaires urbaines (MoHUA) a approuvé plus de 193 000 logements supplémentaires au titre du Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0) le 16 octobre 2026. Les sanctions cumulées dans le cadre du programme ont atteint 2,08 millions après ce cycle. Les approbations couvraient les ménages urbains éligibles de la section économiquement faible dans 11 États, via la construction à l'initiative des bénéficiaires et le Logement abordable en partenariat (AHP). La voie AHP permet aux bénéficiaires d'acheter des logements dans des projets immobiliers publics ou privés. Pour les promoteurs, la voie AHP lie les aides aux achats de logements, de sorte que le potentiel de vente dépend de la conversion de la partie liée à l'achat du programme en transactions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La surtaxe existante sur les plus-values décourageant les mises à niveau à court terme | -0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Excédent de stocks dans les micro-marchés périphériques (Greater Noida West, Yelahanka) freinant la valorisation des prix | -0.6% | Greater Noida West et Yelahanka | Moyen terme (2-4 ans) |
| Détournement de la main-d'œuvre qualifiée du bâtiment vers les méga-projets d'infrastructure retardant les livraisons résidentielles | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Coûts de conformité ESG BRSR Core du SEBI réduisant les marges des promoteurs de taille intermédiaire | -0.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La surtaxe existante sur les plus-values décourageant les mises à niveau à court terme
Un propriétaire envisageant une mise à niveau anticipée doit comparer le coût du logement de remplacement avec le produit de la vente après impôt, plutôt qu'avec la valorisation nominale. L'Inde applique une période de détention de 24 mois pour les terrains et les bâtiments afin de les qualifier d'actifs à long terme. Pour les cessions relevant du régime fiscal indien post-juillet 2024, les gains provenant d'actifs à court terme hors valeurs mobilières cotées sont imposés aux taux normaux, avec la surtaxe et la taxe applicable.[2] Pour un vendeur concerné, cette charge fiscale peut réduire les fonds propres disponibles pour un logement plus grand, même lorsque le bien existant s'est apprécié. Cela rend les mises à niveau après une courte période de détention plus dépendantes d'une épargne supplémentaire, car un prix de vente plus élevé ne fournit pas nécessairement suffisamment de fonds propres utilisables pour financer le déménagement.
Excédent de stocks dans les micro-marchés périphériques (Greater Noida West, Yelahanka) freinant la valorisation des prix
Lorsque de nombreux logements périphériques comparables se disputent le même acheteur, un stock supplémentaire peut affaiblir la capacité d'un vendeur à augmenter les prix. À Greater Noida West ou Yelahanka, la contrainte pertinente serait la profondeur des logements concurrents dans un bassin de navetteurs pratique. Un acheteur capable de substituer un logement similaire à proximité laisse moins de marge au promoteur pour augmenter le prix demandé sans retarder une transaction. L'effet peut être particulièrement coûteux lorsque des logements invendus immobilisent des capitaux de développement tandis que d'autres obligations de projet se poursuivent. Pour un promoteur exposé à un tel excédent, la contrainte restante est un choix entre une récupération plus lente du capital et l'acceptation d'un prix inférieur pour sécuriser la vente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien :
envergure des appartements et demande spécifique aux villasLes appartements et copropriétés représentaient une part de 64,96 % de la taille du marché de l'immobilier résidentiel en Inde en 2026, ce qui en fait le segment le plus important. Embassy Developments a indiqué que son projet d'appartements Embassy Greenshore dans le nord de Bengaluru était entièrement vendu au 5 octobre 2026. Le lancement de la première phase en décembre 2025 comprenait 700 unités dans le cadre d'un projet de 878 appartements en deux phases. La progression d'un lancement de grande phase à une vente totale rapportée démontre la capacité spécifique au projet d'absorber une offre d'appartements conséquente. Pour les fournisseurs, un développement partagé offre une plateforme pour des transactions répétées au niveau de l'unité, avec une échelle de lancement soutenue par la profondeur de la demande d'acheteurs spécifique au projet.
Les villas et maisons avec terrain constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 10,12 % sur la période 2027-2032. Les Ferie Villas de Century Real Estate à Century Wintersun sur la route Yelahanka-Doddaballapura dans le nord de Bengaluru étaient entièrement réservées au 1er avril 2025. Ce résultat au niveau du projet donne à un promoteur de villas un signal de demande lié à une offre résidentielle et un emplacement particuliers. Pour ce format, la proposition est centrée sur un logement individuel avec terrain, de sorte que l'expansion dépend de l'adéquation de ce produit avec des sites de développement appropriés. L'élargissement de l'offre nécessite donc une succession de projets locaux viables, chaque site devant générer sa propre réponse d'acheteurs avant que le fournisseur puisse considérer le format comme une source de ventes reproductible.

Par tranche de prix :
profondeur du marché intermédiaire et contraintes d'allocation du logement abordableLes logements de marché intermédiaire représentaient une part de marché de l'immobilier résidentiel en Inde de 47,86 % en 2026, ce qui en fait le segment le plus important. Ajmera Realty & Infra India Ltd. a déclaré des ventes cumulées de 257 699 pieds carrés de surface habitable sur 260 288 pieds carrés pour les projets Lugaano et Florenza à Bengaluru au 30 juin 2026. Le promoteur a identifié ces projets dans son portefeuille de marché intermédiaire et détenait 70 % de la propriété, tandis que la surface déclarée couvrait l'intégralité des projets. L'achèvement complet donne à leurs logements restants une proposition différente d'un engagement avant construction, car les acheteurs peuvent évaluer un développement existant. La quasi-totalité des ventes réalisées dans ces projets achevés démontre la profondeur de la base d'acheteurs de marché intermédiaire d'Ajmera et laisse peu de place à de nouvelles ventes dans ces mêmes développements.
Le logement abordable est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 10 % sur la période 2027-2032. L'Office du logement et du développement de zone du Maharashtra, conseil de Pune, a organisé une loterie de vente pour 4 186 unités de logement abordable à Pune et dans d'autres districts du Maharashtra le 10 février 2026, avec 215 965 candidats éligibles. Un tel processus d'attribution délimité peut rendre visible l'intérêt des acheteurs qualifiés avant que les ménages finalisent leurs achats immobiliers. La participation des acheteurs peut dépasser les attributions disponibles sans produire d'augmentation immédiate des transactions de logements. L'offre de logements attribuables, ainsi que la capacité à convertir une attribution en achat, déterminent donc le rythme commercial de manière plus directe que le seul vivier de candidats.
Par modèle commercial :
engagements de vente et opérations locativesLa vente était le segment le plus important par modèle commercial, avec une part de 87,45 % de la valeur du marché en 2026. Godrej Properties a déclaré des réservations de vente liées à 17 513 unités en Inde au cours de l'exercice 2026, l'année terminée en mars 2026, avec un volume de réservations en hausse de 5 % d'une année sur l'autre. Chaque vente concerne la valeur d'achat du logement, ce qui donne à ce modèle un schéma de récupération du capital différent d'un flux de paiements de baux résidentiels. Les réservations de Godrej Properties n'ont donc d'importance commerciale que dans la mesure où elles se convertissent en transactions de logements achevés qui restituent le capital de développement.
La location est le segment à la croissance la plus rapide par modèle commercial, avec un CAGR prévisionnel de 10,3 % sur la période 2027-2032. Au 2 février 2026, le MoHUA a déclaré 36 450 unités de complexes de logements locatifs abordables de modèle 2 achevées sur 83 298 approuvées dans le cadre d'un programme pouvant inclure des logements et des hébergements en dortoir. Des entités publiques et privées construisent, exploitent et entretiennent ces unités pour les ménages urbains pauvres, les employés industriels et d'autres groupes éligibles. L'offre achevée crée une base à partir de laquelle les opérateurs peuvent rechercher des locataires, tandis que les revenus dépendent des baux générant des loyers dans le temps. Les opérateurs doivent aligner l'occupation et l'entretien sur des recettes locatives durables, de sorte que leurs responsabilités s'étendent de l'achèvement du logement à la gestion de son utilisation résidentielle continue.
Par mode de vente :
nouvelle offre coordonnée et mise en relation pour les logements existantsLes logements neufs constituaient le segment le plus important par mode de vente, avec une part de 63,43 % de la valeur du marché en 2026. Prestige Estates Projects a déclaré des ventes de 11 692 unités dans son segment résidentiel au cours de l'exercice 2026. Un promoteur peut façonner la composition des unités et séquencer les lancements au sein d'un projet, lui offrant une réponse d'offre coordonnée qui diffère des transactions séparées initiées par des propriétaires individuels. L'avantage d'échelle réside dans le contrôle de la composition et du calendrier de l'offre résidentielle d'un projet entier, permettant d'organiser les décisions d'offre autour du groupe d'acheteurs visé et de la capacité d'exécution du développement.
La revente de logements existants est le segment à la croissance la plus rapide par mode de vente, avec un CAGR prévisionnel de 10,2 % sur la période 2027-2032. L'analyse de Liases Foras des données de l'Inspecteur général de l'enregistrement a recensé 124 379 enregistrements de revente sur les marchés du Maharashtra de janvier à septembre 2026. Le volume d'enregistrements démontre un canal de transaction via le parc existant qui peut servir les acheteurs sans attendre de nouvelles constructions. L'offre dépend des propriétaires individuels décidant de vendre, ce qui oblige les courtiers à mettre en relation les logements disponibles avec les acheteurs recherchant leur emplacement et leur état particuliers. L'intégration de ces logements détenus par des propriétaires dans des transactions donne à la revente la possibilité de se développer grâce à la rotation du parc immobilier bâti.
Analyse géographique
Marché de l'immobilier résidentiel de Mumbai
Mumbai a dominé les marchés urbains avec une part de 14,72 % de la taille du marché de l'immobilier résidentiel en Inde en 2026. Le 25 juillet 2025, DLF Home Developers Ltd., filiale en propriété exclusive de DLF Ltd, a annoncé la vente totale de la phase 1 de The Westpark à Andheri West. Sa filiale s'est associée à Trident Realty pour cette phase de 4 tours, comprenant 416 résidences et entièrement vendue en moins d'une semaine. Le lancement des 4 tours au lieu de 2 a transformé la demande des acheteurs en une offre locale plus importante.
Marché de l'immobilier résidentiel d'Hyderabad
Hyderabad est la ville à la croissance la plus rapide, avec un CAGR prévisionnel de 10,35 % sur la période 2027-2032. Prestige Estates Projects a enregistré 32 % de ses pré-ventes résidentielles à l'échelle de l'entreprise à Hyderabad durant la période avril-septembre 2026. Knight Frank India a indiqué que les promoteurs ont lancé 32 577 unités résidentielles à Hyderabad de janvier à septembre 2026, en hausse de 6 % par rapport à l'année précédente. Son évaluation a également recensé 29 125 ventes de logements sur ces mois, en hausse de 2 % par rapport à janvier-septembre 2025. Le pipeline de lancements plus important peut élargir l'offre résidentielle d'Hyderabad, tandis que la croissance plus lente des ventes fait de la conversion de cette offre en achats la principale contrainte pour l'expansion des promoteurs.
Parmi les exemples de développements privés figurent la décision de Mitsui Fudosan en février 2026 de s'associer à Mahindra Lifespace Developers dans le corridor métro de Whitefield à Bengaluru, et le portefeuille de 16 projets de Godrej Properties à Pune au 31 mars 2026. Mahindra Lifespaces a lancé la phase IV de Mahindra Lakewoods à Chennai le 1er septembre 2026, tandis qu'Ambuja Neotia a remis les premières unités Urvisha à Kolkata le 15 juillet 2026. Les canaux publics restreignent en revanche l'éligibilité des acheteurs, notamment le programme Karmayogi Awaas Yojana 2025 de la Delhi Development Authority, un dispositif premier arrivé, premier servi à Narela dans la région Delhi-NCR, destiné aux employés en activité et retraités d'organismes gouvernementaux et du secteur public désignés. Les logements PMAY-U AHP d'Ahmedabad et Gandhinagar destinés aux ménages urbains pauvres ont été inaugurés le 31 mars 2026, et Coimbatore dans le reste de l'Inde a enregistré des achèvements PMAY-U au 9 septembre 2025. Les fournisseurs font donc face à une commercialisation basée sur la localisation dans les projets privés et à un accès basé sur l'éligibilité via les canaux de logement public.
Cadre réglementaire et perspectives
La comparaison examine certaines juridictions du point de vue des promoteurs vendant des projets résidentiels couverts. Le cadre RERA de l'Inde exige l'enregistrement avant toute publicité, commercialisation, réservation ou vente, ainsi que la divulgation des détails et approbations du projet. Il restreint également 70 % des recettes des acheteurs de logements aux coûts fonciers et de construction, faisant de l'utilisation des fonds collectés une partie de la structure de financement du projet. La déclaration bancaire au stade de l'enregistrement du Maharashtra ajoute une étape administrative spécifique à cette discipline de compte de projet.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Autorité réglementaire compétente de l'État ou du territoire de l'Union en matière d'immobilier | Maharashtra Real Estate Regulatory Authority (MahaRERA) |
| Instruments ou orientations clés | Enregistrement RERA, obligations de divulgation et de compte séparé | Déclaration bancaire de l'ordonnance 34/2022 ; cadre d'inspection qualité par des tiers proposé |
| Effet commercial | L'enregistrement précède la commercialisation et la réservation ; 70 % des recettes des acheteurs réservées au foncier et à la construction | Déclaration et coordonnées bancaires à l'enregistrement ; les inspections proposées ajouteraient des contrôles qualité du projet |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
Pour un promoteur couvert, la notation nationale équilibre une voie d'enregistrement définie avec des limites sur l'utilisation des fonds des acheteurs. Le 30 juillet 2026, le MoHUA a rendu compte des consultations menées au cours de l'année précédente sur la mise en œuvre du RERA, les procédures opérationnelles standard et les amendements nécessaires, sans identifier d'amendement rédigé, adopté ou programmé. La notation du Maharashtra reflète la déclaration au stade de l'enregistrement et la discipline de compte, qui exigent des promoteurs qu'ils alignent les recettes du projet sur les utilisations autorisées. Les obligations de compte de l'ordonnance 34/2022 restent la base opérationnelle pour le Maharashtra, et la proposition d'inspection en 3 étapes pour la construction avancée, la vérification avant remise et la rectification n'a pas de date d'adoption annoncée, de sorte que l'effet commercial pour les promoteurs reste inchangé.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'origination de projets, la livraison de la construction et la vente de logements, montrant où chaque fournisseur génère des revenus et assume un risque d'exécution. Dans son rapport pour l'exercice 2024-25, Godrej Properties a décrit des accords de développement et de gestion de projet avec des propriétaires fonciers, les revenus du projet étant mesurés au prix de transaction et comptabilisés sur la base des droits constatés. La commande de Larsen & Toubro en juillet 2026 portait sur la conception et la construction de 26 tours résidentielles, chacune de 120 mètres de hauteur, pour une réhabilitation à Mumbai. Les accords de Godrej Properties avec les propriétaires fonciers génèrent des revenus de développement et de gestion de projet, tandis que le rôle clé en main de Larsen & Toubro génère des revenus de contrat de construction, illustrant des façons distinctes de capter de la valeur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Captation de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Origination de projets et gestion du développement | Promoteurs et gestionnaires de projets tels que Godrej Properties | Revenus de développement et de gestion de projet mesurés au prix de transaction | Aligner les accords avec les propriétaires fonciers sur les responsabilités du projet | Définir les droits de développement, le périmètre et les jalons de paiement avant d'engager les ressources d'exécution |
| Livraison de la construction résidentielle | Entrepreneurs en construction clé en main tels que Larsen & Toubro | Revenus de contrat de construction | Coordonner la conception, les travaux structurels, les finitions et la livraison électromécanique | L&T a annoncé en juillet 2026 une construction préfabriquée à grands panneaux muraux pour respecter le calendrier de ce projet |
| Vente de logements | Promoteurs et vendeurs résidentiels tels que DLF Ltd | Revenus de vente d'unités résidentielles | Convertir les dépenses de développement en transactions de logements | Échelonner les engagements de vente et les dépenses de livraison pour limiter le capital immobilisé avant la finalisation des transactions |
| Source: Mordor Intelligence | ||||
L'approche préfabriquée proposée par L&T déplacerait une partie de la construction vers la fabrication de composants et l'assemblage sur site, de sorte que la coordination entre ces activités détermine sa réponse calendaire de juillet 2026. Une telle méthode pourrait modifier l'organisation des travaux de construction, tandis que les revenus d'un promoteur résidentiel dépendraient toujours de la conversion des logements en revenus de vente. Une intégration plus forte entre les engagements de développement et la capacité de construction peut réduire le risque que les revenus à une étape dépendent d'un transfert non géré vers l'étape suivante.
Paysage concurrentiel
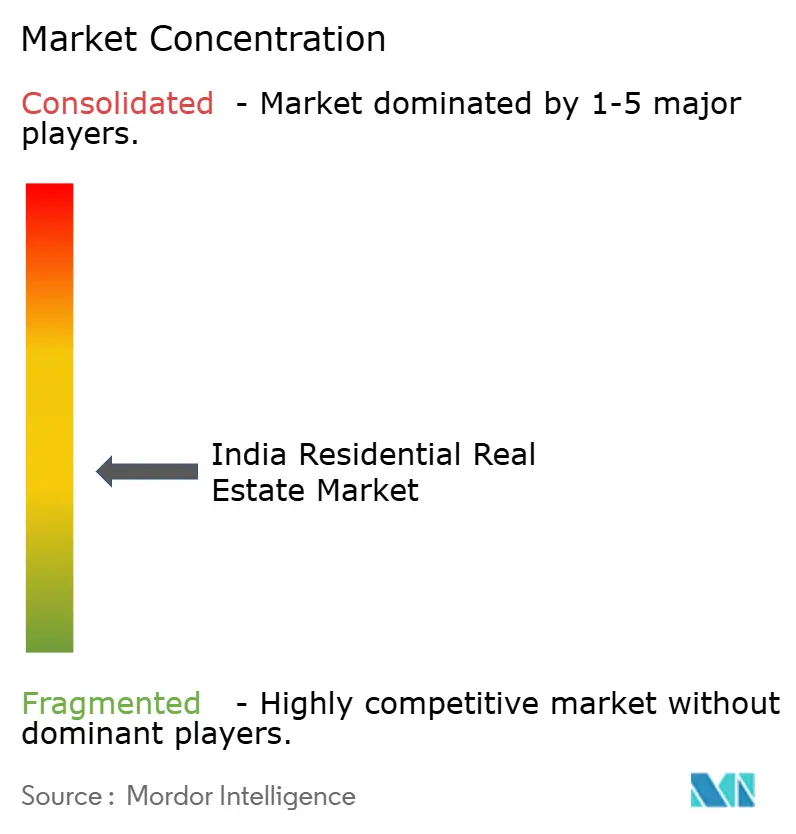
La concurrence associe un large éventail de promoteurs à des entreprises de marque capables de poursuivre simultanément plusieurs marchés immobiliers locaux. Les principaux acteurs comprennent Godrej Properties, Prestige Estates Projects, DLF Ltd, Phoenix Mills et L&T Realty, la force concurrentielle dépendant du projet et de l'emplacement particuliers ainsi que de l'envergure de l'entreprise. Godrej Properties développe des projets résidentiels à travers l'Inde et décrit une empreinte de développement dans plus de 15 villes. Cette envergure peut répartir l'exposition entre les conditions de demande locales, mais chaque projet doit obtenir séparément les engagements des acheteurs, laissant de la place aux concurrents dont l'offre résidentielle correspond plus étroitement à un quartier spécifique.
La demande au stade du lancement et le financement de la construction créent des tests concurrentiels différents pour un promoteur résidentiel disposant d'un grand projet à exécuter. DLF a déclaré des réservations pour son projet résidentiel Privana North à Gurugram dans la semaine suivant le lancement du projet en juin 2025. Ces réservations établissent des engagements d'acheteurs pour le projet, donnant au fournisseur une base pour séquencer l'exécution, tandis que le montant disponible pour la construction dépend des encaissements et d'autres financements. Étant donné que les réservations ne sont pas des encaissements, les résultats du lancement montrent la demande des acheteurs pour le projet mais pas les liquidités disponibles pour le construire.
Les remises de clés achevées fournissent une mesure distincte de l'exécution qui complète la capacité à attirer des réservations. L&T Realty a remis 1 000 unités résidentielles au cours de l'exercice 2026 dans des projets à Navi Mumbai, Mumbai et Bengaluru. Cette base de livraison rend la coordination de la construction et le calendrier de prise de possession des dimensions commercialement pertinentes de la concurrence, aux côtés de la conception et de l'emplacement du logement. Étant donné que l'enregistrement RERA doit précéder la publicité, la commercialisation, la réservation ou la vente, les challengers ont besoin de projets enregistrés pour concourir pour les acheteurs, favorisant les promoteurs ayant déjà satisfait à cette exigence. La direction concurrentielle qui en résulte favorise les promoteurs qui relient les engagements de vente à des logements livrables, réduisant l'écart entre ce qu'un acheteur accepte d'acheter et ce que le fournisseur peut remettre.
Leaders du secteur de l'immobilier résidentiel en Inde
-
Godrej Properties
-
Prestige Estates Projects
-
DLF Ltd
-
Phoenix Mills
-
L&T Realty
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Immobilier Résidentiel en Inde Entreprises couvertes dans ce rapport
- DLF Ltd
- Godrej Properties
- Prestige Estates Projects
- Brigade Enterprises
- Sobha Ltd
- Oberoi Realty
- L&T Realty
- Phoenix Mills
- Mahindra Lifespace Developers
- Puravankara Ltd
- Kolte-Patil Developers
- Sunteck Realty
- Lodha Group (Lodha Developers)
- Embassy Developments
- NBCC (India)
- Omaxe Ltd
- Ansal Properties & Infrastructure
- Bharti Realty
- Total Environment
- Casagrand Builders
Lire l’analyse des entreprises de marché immobilier résidentiel en inde
Principales opportunités pour les acteurs du marché
La comparaison examine les voies vers l'accession abordable à la propriété et la nouvelle offre locative, distinguant les produits de vente de la récupération de loyers à long terme. Le PMAY-U 2.0 autorise les projets de partenariat public-privé des promoteurs privés sur leurs propres terrains libres de toute charge, les projets mixtes nécessitant au moins 25 % d'unités pour la section économiquement faible (EWS) et au moins 100 logements pour bénéficier d'incitations.[3] La composition des unités détermine donc si un projet mixte est éligible aux incitations.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Projets de propriété abordable dédiés | Voie du Logement abordable en partenariat dans les procédures du programme 2026 | Acheteurs EWS éligibles | Proposer un projet EWS exclusif sur un terrain propre libre de toute charge, sous réserve des conditions et approbations du programme | Sécuriser un terrain approprié et aligner les coûts de livraison sur les acheteurs éligibles | Promoteurs privés détenteurs de terrains qualifiants et acquéreurs EWS |
| Développement résidentiel à revenus mixtes | Les projets mixtes qualifiants peuvent vendre les unités restantes sur le marché libre selon les règles étatiques applicables | Ménages EWS et acheteurs sur le marché libre | Concevoir la composition d'unités qualifiante avant de solliciter les approbations | Équilibrer l'allocation abordable requise avec les revenus du projet | Promoteurs privés qualifiants et les deux groupes d'acheteurs |
| Nouveau logement locatif abordable | Le MoHUA a publié une expression d'intérêt pour des propositions de logements locatifs publics et privés le 27 juillet 2026 | Ménages recherchant des baux résidentiels abordables | Développer une stratégie d'offre axée sur la location selon la voie du programme applicable | Récupérer le capital de développement via des revenus locatifs récurrents | Porteurs de projets de logement publics et privés éligibles |
| Source: Mordor Intelligence | |||||
L'opportunité la plus claire est un projet abordable avec terrain disponible dont la composition de logements peut satisfaire les conditions du programme sans dépendre des incitations pour chaque unité. La décision repose sur la question de savoir si la partie autorisée sur le marché libre peut supporter sa part des coûts de développement tandis que les logements qualifiants restent abordables. Un projet axé sur la location récupère le capital via des loyers récurrents, de sorte que son financement doit soutenir une phase opérationnelle plus longue qu'un projet vendant des logements.
Développements industriels récents dans Marché Immobilier Résidentiel en Inde
- Oct 2026 : Le ministère du Logement et des Affaires urbaines a approuvé plus de 193 000 logements supplémentaires au titre du PMAY-U 2.0 le 16 octobre, portant les sanctions cumulées dans le cadre du programme à 2,08 millions.
- Oct 2026 : DLF a annoncé le 4 octobre que les 172 résidences de The Aureva, sa communauté de vie senior de luxe au Secteur 63 de Gurugram, avaient toutes été vendues.
- Sep 2026 : Mahindra Lifespaces a lancé la phase IV des résidences haut de gamme de Mahindra Lakewoods à Chennai le 1er septembre 2026.
Marché Immobilier Résidentiel en Inde Portée du rapport et méthodologie de recherche
Définition du marché et périmètre de couverture
Le marché de l'immobilier résidentiel en Inde mesure la valeur annuelle des ventes et de la location de logements résidentiels en Inde. Il couvre les transactions de logements dans des zones légalement résidentielles à des fins d'habitation personnelle.
Exclusions du périmètre : Les logements informels auto-construits, les résidences secondaires à titre d'investissement situées hors d'Inde, l'immobilier commercial et les ventes de terrains seuls sont exclus.
Aperçu de la segmentation
- Par type de bien
- Appartements et copropriétés
- Villas et maisons individuelles
- Par tranche de prix
- Abordable
- Milieu de gamme
- Luxe
- Par modèle commercial
- Vente
- Location
- Par mode de vente
- Primaire (construction neuve)
- Secondaire (revente de logement existant)
- Par zone géographique
- Bengaluru
- Mumbai
- Delhi-RCN
- Hyderabad
- Pune
- Chennai
- Ahmedabad
- Kolkata
- Reste de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La série de taux de prêt de la Reserve Bank of India aide à évaluer l'accessibilité hypothécaire, le RESIDEX de la National Housing Bank suit les évolutions des prix résidentiels dans les villes indiennes, et les documents PMAY-U du ministère du Logement et des Affaires urbaines documentent les canaux d'accession abordable à la propriété et de logement locatif. Les publications de la CREDAI sur le logement en Inde, telles que son rapport 2025 avec Liases Foras, fournissent des indicateurs de ventes sur le marché primaire, de tranches de prix et de villes qui aident à cadrer l'activité sur un ensemble plus large de marchés indiens.
Les dépôts d'entreprises, les présentations aux investisseurs, les divulgations réglementaires et la presse économique indienne réputée peuvent apporter des signaux de lancement, de réservation, d'achèvement et d'exploitation locative pour une vérification croisée avec les indicateurs de marché publics. Ces exemples ne sont pas exhaustifs, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées auprès de promoteurs résidentiels axés sur l'Inde, de courtiers, de professionnels du financement immobilier, de propriétaires bailleurs et de conseillers immobiliers permettraient de clarifier le calendrier des transactions, les tendances locales des prix et des loyers, ainsi que les différences entre les réservations, les ventes achevées et les baux. Les responsables fonctionnels et les gestionnaires pourraient tester les hypothèses des sources secondaires pour le type de bien, la tranche de prix, la vente par rapport à la location, le neuf par rapport à la revente et la couverture des villes, tandis que les répondants seniors pourraient expliquer les changements dans le financement, l'offre et l'activité des acheteurs. Lorsque les réponses ou les documents publics laissent des lacunes, les analystes compareraient des indicateurs indépendants et des échantillons de villes représentatives et solliciteraient des compléments d'information ciblés auprès des répondants concernés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 15 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 20 % | Gestionnaires : 50 % |
Dimensionnement du marché et prévisions
Les analystes estimeraient la valeur annuelle nationale des ventes de logements et des loyers résidentiels à partir d'une vue descendante de l'activité immobilière en Inde, puis testeraient certaines villes et types de biens avec des vérifications ascendantes utilisant des transactions clôturées échantillonnées ou des volumes de ventes vérifiés multipliés par des prix représentatifs. Les indicateurs de ventes et d'achèvements de logements, les indices de prix résidentiels, les taux hypothécaires et les conditions d'achat des ménages, la nouvelle offre, ainsi que les données disponibles sur les loyers et l'occupation alimenteraient le modèle. Les volumes de transactions et les prix déterminent la valeur des ventes, tandis que le parc locatif occupé et les niveaux de loyers informent la valeur des baux. Les données sur les transactions d'appartements et de maisons avec terrain, les prix abordables, de marché intermédiaire et de luxe, les canaux primaires et de revente, l'activité locative et les marchés urbains soutiendraient les parts de segment, chaque transaction de logement étant affectée une seule fois à ses classifications applicables. Une fois ces indicateurs réconciliés avec le périmètre des logements en Inde, une régression multivariée peut prévoir la valeur tandis qu'une analyse de scénarios teste des trajectoires alternatives pour l'accessibilité financière, l'offre de logements et la formalisation de la location. Des échantillons de villes représentatives et des séries publiques corroborantes soutiendraient les mesures locatives et de localisation moins fréquemment rapportées, tandis que des experts pertinents examineraient les hypothèses de variables et la plausibilité des prévisions sans traiter les données non étayées comme des faits observés.
Cycle de validation des données et de mise à jour
Les données officielles sur le logement, le crédit, les prix et les programmes sont triangulées avec les divulgations des promoteurs, les rapports de marché, la couverture de presse et les données primaires ciblées, chaque élément étant vérifié pour représenter une vente de logement ou un bail résidentiel en Inde. Les analystes examineraient les variations inhabituelles des prix, des transactions, des parts de segment, des totaux par ville et les différences entre les estimations indépendantes, résoudraient les incohérences de sources ou d'unités, et obtiendraient des compléments d'information auprès des répondants concernés lorsque les définitions, les dates ou les conditions locales restent floues. Un second analyste examinerait la traçabilité des sources, les calculs, le traitement des périmètres et la logique des prévisions avant validation. L'ensemble de données serait actualisé annuellement, réexaminé entre les cycles après des événements politiques ou de marché importants, et vérifié à nouveau lors d'un examen préalable à la livraison.
Taille du marché de l'immobilier résidentiel en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Le marché de l'immobilier résidentiel en Inde mesure la valeur annuelle des ventes et de la location de logements résidentiels en Inde. Les indicateurs de ventes et d'achèvements de logements, les indices de prix résidentiels, les taux hypothécaires et les conditions d'achat des ménages, la nouvelle offre, ainsi que les données disponibles sur les loyers et l'occupation alimenteraient le modèle.
Les principaux écarts méthodologiques sont traités par un périmètre de transaction cohérent, des données de demande spécifiques au marché et des vérifications croisées tout au long de l'étude. Les données officielles sur le logement, le crédit, les prix et les programmes sont triangulées avec les divulgations des promoteurs, les rapports de marché, la couverture de presse et les données primaires ciblées, chaque élément étant vérifié pour représenter une vente de logement ou un bail résidentiel en Inde.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 481,9 milliards USD (2027) | |
| Cabinet de conseil mondial A | 343,53 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 28,7 % à la valeur 2027 de ce rapport de 481,9 milliards USD, 2 ans plus tard. Son estimation des revenus déclarés utilise une année de mesure antérieure et une présentation des transactions de vente et de location. |
| Cabinet de conseil régional B | 399 milliards USD (2024) | Sur la base 2024, cette estimation est inférieure de 17,2 % à la valeur 2027 de ce rapport de 481,9 milliards USD, 3 ans plus tard. Son estimation utilise une année de base antérieure, tandis que sa taxonomie des biens inclut également des parcelles ou terrains au-delà du périmètre des logements. |
Mordor Intelligence ancre l'estimation dans le périmètre de couverture défini par l'étude et le modèle de demande. Les données officielles sur le logement, le crédit, les prix et les programmes sont triangulées avec les divulgations des promoteurs, les rapports de marché, la couverture de presse et les données primaires ciblées, chaque élément étant vérifié pour représenter une vente de logement ou un bail résidentiel en Inde.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché de l'immobilier résidentiel en Inde ?
La taille devrait augmenter de 438,5 milliards USD en 2026 à 481,9 milliards USD en 2027 et 757,2 milliards USD d'ici 2032, avec un CAGR de 9,46 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande de logements en Inde ?
La baisse des taux hypothécaires a élargi l'accessibilité financière des acheteurs jusqu'au début de 2026. La RBI a indiqué que le taux moyen pondéré des nouveaux prêts immobiliers en roupies des banques commerciales agréées est passé de 8,7 % en février 2025 à 7,61 % en février 2026.
Quel type de bien domine les transactions résidentielles en Inde ?
Les appartements et copropriétés constituaient le type de bien le plus important, avec 64,96 % de la valeur du marché en 2026.
Qui sont les principaux promoteurs résidentiels en Inde ?
Les principaux acteurs comprennent Godrej Properties, Prestige Estates Projects, DLF Ltd, Phoenix Mills et L&T Realty.
Qu'est-ce qui peut contraindre les perspectives de mise à niveau des logements en Inde ?
L'Inde applique une période de détention de 24 mois pour les terrains et les bâtiments afin de les qualifier d'actifs à long terme. Pour les vendeurs concernés, la taxe applicable, la surtaxe et la taxe additionnelle peuvent réduire les fonds propres disponibles pour un logement de remplacement.
Quelles villes dominent le secteur résidentiel en Inde ?
Mumbai a dominé les marchés urbains avec 14,72 % de la valeur du marché en 2026, et Hyderabad devrait connaître la croissance la plus rapide avec un CAGR de 10,35 % sur la période 2027-2032.