
Taille et Part du Marché Immobilier Commercial en Inde
Analyse du Marché Immobilier Commercial en Inde par Mordor Intelligence
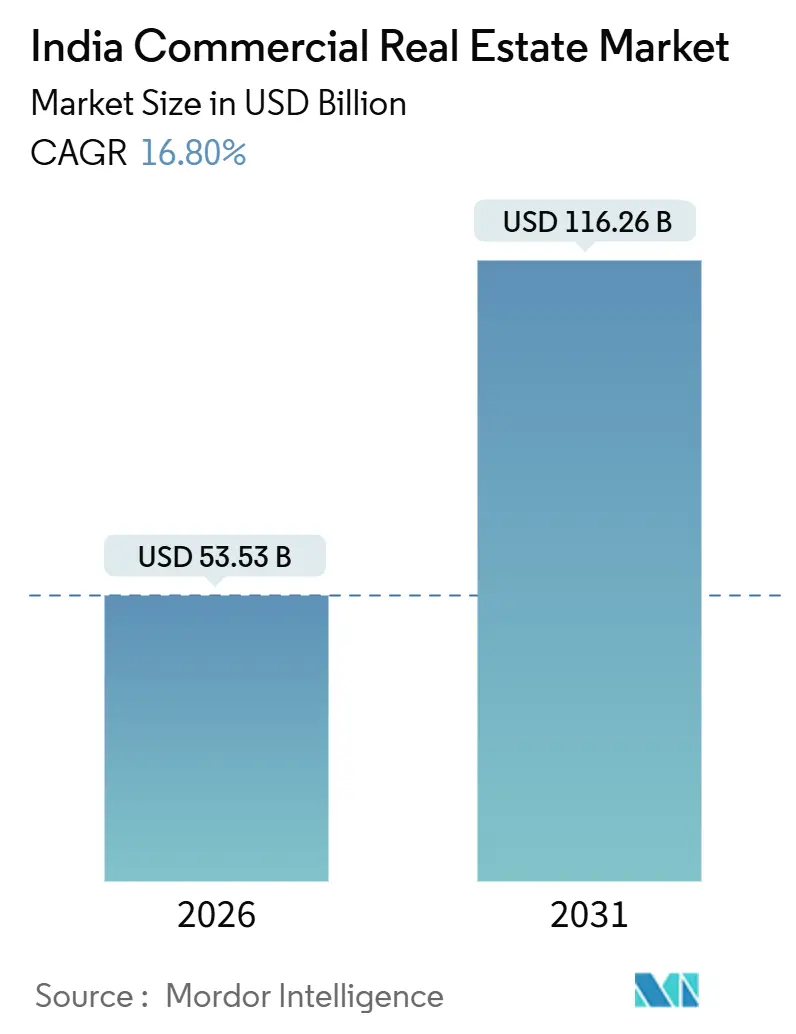
La taille du marché de l'immobilier commercial en Inde devrait augmenter de 53,53 milliards USD en 2026 à 62,52 milliards USD en 2027 et atteindre 133,3 milliards USD d'ici 2032, avec un CAGR de 16,35 % sur la période 2027-2032.
En Inde, l'expansion des centres de compétences et l'exécution des commandes en ligne relient la demande de campus de bureaux et de locaux logistiques aux empreintes opérationnelles des locataires professionnels. Les promoteurs peuvent se démarquer grâce à une capacité de bureaux à proximité qui correspond aux besoins d'expansion avec des bâtiments utilisables. Des canaux d'investissement institutionnel domestique plus larges peuvent soutenir les transferts d'actifs, tandis que les conditions de refinancement liées à l'achèvement peuvent prolonger l'exposition des promoteurs à la dette existante. Les promoteurs disposant de bâtiments certifiés et prêts à l'occupation dans des emplacements à forte concentration de GCC et de logistique occupent donc une position plus solide pour servir les locataires et satisfaire la condition d'achèvement pour le refinancement bancaire des facilités de crédit des véhicules à usage spécial via les REITs.
Points Clés du Rapport
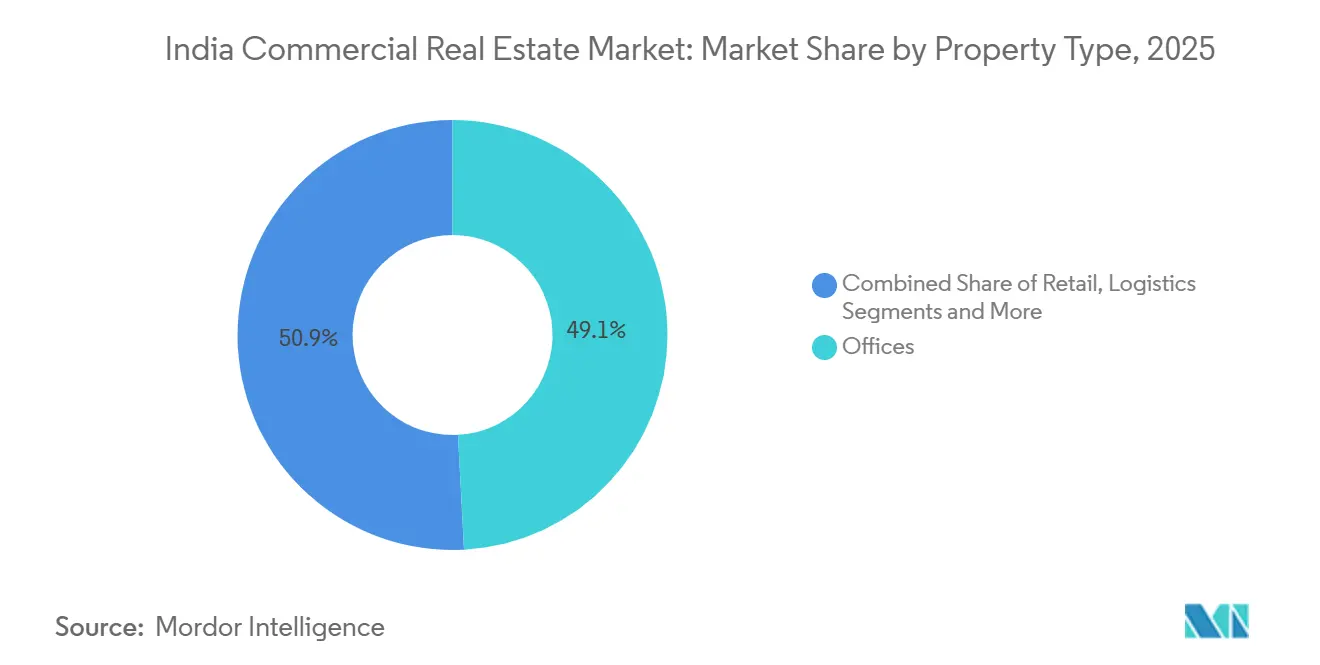
- Par type de propriété, les bureaux détenaient une part de marché de l'immobilier commercial en Inde de 48,86 % en 2026, tandis que la logistique devrait être le segment à la croissance la plus rapide avec un CAGR de 18,2 % durant 2027-2032.
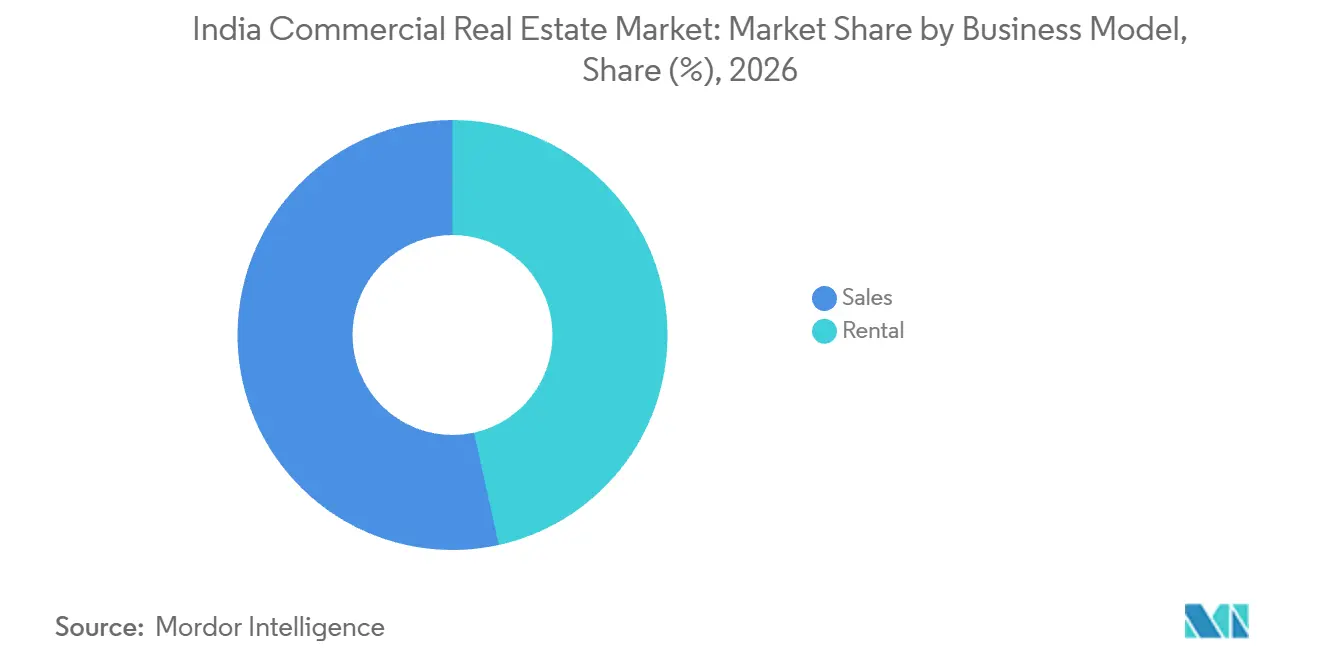
- Les ventes ont dominé la répartition par modèle commercial avec une part de 53,46 % de la taille du marché de l'immobilier commercial en Inde en 2026, tandis que la location devrait connaître la croissance la plus rapide avec un CAGR de 18,1 % durant 2027-2032.
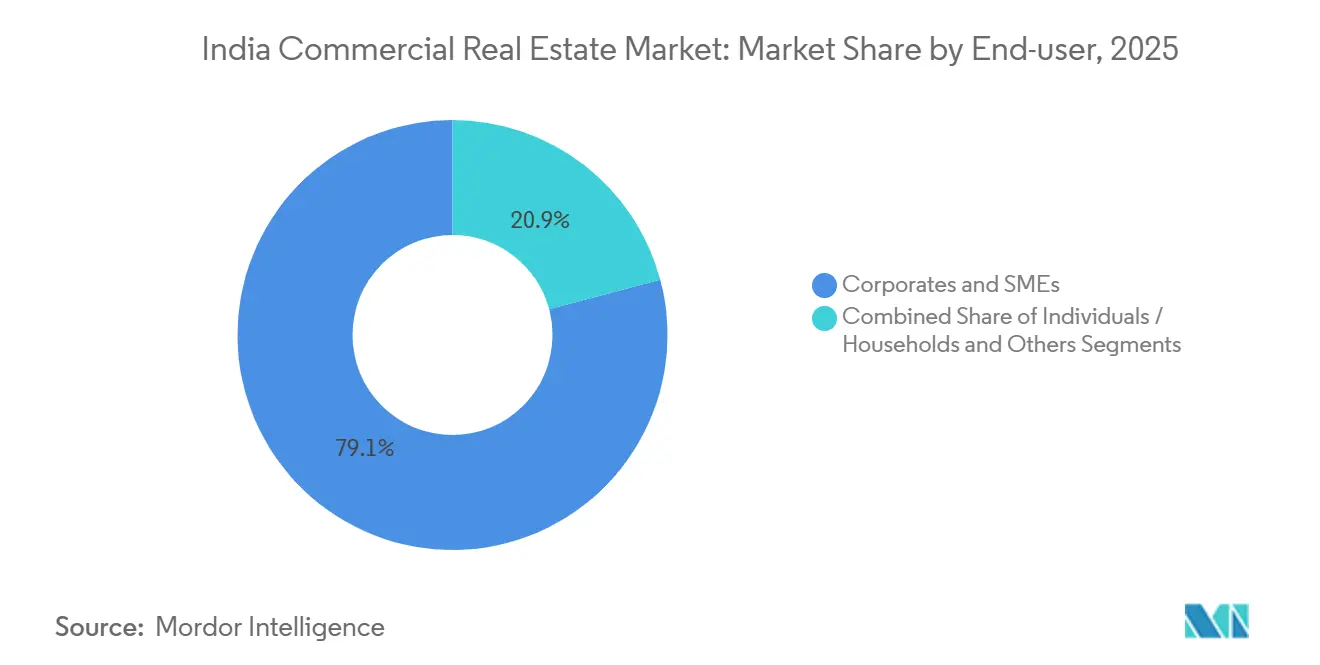
- Parmi les utilisateurs finaux, les entreprises et les PME ont dominé avec une part de 78,99 % en 2026, tandis que les particuliers et les ménages devraient connaître la croissance la plus rapide avec un CAGR de 17,9 % durant 2027-2032.
- Par région, le Sud a dominé avec une part de 41 % en 2026, tandis que le Nord devrait connaître la croissance la plus rapide avec un CAGR de 18,3 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| L'expansion des GCC pilotée par l'IA stimulant la demande de bureaux IT de classe A | +5.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| La croissance du commerce électronique et du commerce rapide alimentant de grands hubs logistiques urbains | +4.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| L'expansion du pipeline de REITs et l'accès aux investissements étrangers débloquant des capitaux institutionnels | +3.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les programmes d'infrastructure nationaux améliorant la connectivité et les valeurs foncières | +3% | Ouest et Sud de l'Inde | Long terme (≥ 4 ans) |
| Colocation de centres de données et campus de calcul en périphérie reconvertissant des terrains industriels | +1.8% | Navi Mumbai, Maharashtra | Moyen terme (2-4 ans) |
| Baux liés à la durabilité et demande de rénovation écologique de la part des occupants soucieux des critères ESG | +1.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des GCC pilotée par l'IA stimulant la demande de bureaux IT de classe A
La continuité du campus peut rendre la capacité de bureaux à proximité commercialement importante pour un centre de compétences mondial (GCC) en expansion. Colliers a rapporté que les GCC ont loué 16,6 millions de pieds carrés de bureaux de classe A dans les 7 principales villes indiennes au premier semestre 2026, représentant 46 % du total des locations de bureaux. En juillet 2026, Target India a indiqué avoir signé un accord pour des espaces supplémentaires à Bengaluru au sein d'Embassy Manyata Business Park, tout en développant ses capacités en IA et en ingénierie. L'entreprise a précisé que la proximité des bâtiments créerait une atmosphère de campus unique. Les propriétaires disposant d'espaces à proximité dans le même parc peuvent donc répondre à une exigence de campus unique que des bâtiments comparables situés ailleurs ne peuvent pas satisfaire.
La croissance du commerce électronique et du commerce rapide alimentant de grands hubs logistiques urbains
L'exécution des commandes en ligne crée une demande à la fois à grande échelle d'entrepôts et à l'échelle distribuée de dark stores. Les occupants du commerce électronique ont représenté plus de 30 % des transactions industrielles et d'entreposage dépassant 200 000 pieds carrés dans les 8 principales villes indiennes au premier semestre 2026. Au 30 juin 2026, le réseau actif de dark stores de Swiggy Instamart couvrait plus de 4,9 millions de pieds carrés dans 1 171 magasins répartis dans 131 villes.[1] La plateforme a ajouté net 28 dark stores au cours de ce trimestre. Ces formats créent des exigences d'espace différentes, reliant de grandes installations contiguës à un réseau plus distribué de petits locaux opérationnels. Les propriétaires d'entrepôts et les propriétaires de biens urbains peuvent répondre à des parties distinctes du même réseau d'exécution, élargissant les types de locaux commerciaux exposés à la demande du commerce en ligne.
L'expansion du pipeline de REITs et l'accès aux investissements étrangers débloquant des capitaux institutionnels
L'accès institutionnel peut élargir la base d'acheteurs pour les propriétés commerciales détenues via des fonds de placement immobilier (REITs). Knowledge Realty Trust a été cotée à la Bourse nationale de l'Inde et à la Bourse de Bombay le 18 août 2025, en tant que plus grand REIT de bureaux du pays par capitalisation boursière. À compter du 1er janvier 2026, le Conseil des valeurs mobilières et des changes de l'Inde a classé les investissements des fonds communs de placement et des fonds d'investissement spécialisés dans les REITs comme des instruments liés aux actions. Les participations existantes dans des stratégies de fonds obligataires et de fonds d'investissement spécialisés au 31 décembre 2025 ont bénéficié d'une clause de droits acquis, les gestionnaires d'actifs étant encouragés à envisager la cession sous réserve des conditions de marché, de la liquidité et des intérêts des investisseurs. La combinaison d'un véhicule de bureaux coté supplémentaire et d'une participation plus large des fonds peut soutenir un canal d'acquisition plus profond pour les actifs générateurs de revenus. Ce canal d'acquisition peut permettre aux propriétaires de biens commerciaux de libérer des capitaux issus de bureaux achevés pour les réinvestir dans des développements ultérieurs.
Les programmes d'infrastructure nationaux améliorant la connectivité et les valeurs foncières
Un meilleur accès aux transports peut élargir l'ensemble des emplacements commercialement utilisables avant qu'un promoteur n'ajoute une quelconque capacité de construction. CREDAI et Colliers ont associé l'expansion des autoroutes express, du métro, des aéroports et des chemins de fer régionaux aux pôles commerciaux dans les petites villes indiennes et en périphérie des grandes villes. Dans les États de l'Ouest et du Sud, les investissements dans le métro, les autoroutes express et les corridors industriels au cours de l'exercice 2021-2025 ont élargi les zones de chalandise des développements et débloqué les marchés fonciers. Cela crée une voie pour que l'activité commerciale s'étende au-delà des centres établis, à condition que les sites individuels puissent transformer l'accès aux corridors en locaux utilisables. L'ouverture commerciale réside donc dans l'adéquation entre la livraison de biens immobiliers et l'amélioration de l'accessibilité, car une valorisation foncière plus élevée seule ne fournit pas à un occupant un espace opérationnel.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux directeurs élevés et normes de prêt bancaire plus strictes augmentant le risque de refinancement | -1.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Le travail hybride/à distance atténuant durablement l'absorption nette dans les CBD | -1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les retards d'acquisition foncière et les approbations multi-agences ralentissant le démarrage des projets | -0.8% | Noida, Uttar Pradesh | Long terme (≥ 4 ans) |
| La hausse des primes d'assurance contre les risques climatiques pour les actifs côtiers réduisant les TRI des investisseurs | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Taux directeurs élevés et normes de prêt bancaire plus strictes augmentant le risque de refinancement
L'accès au refinancement peut dépendre de l'achèvement du projet même lorsqu'un actif commercial a un propriétaire institutionnel potentiel. À compter du 1er octobre 2026, les règles de la Banque de réserve de l'Inde limitent le financement bancaire des REITs pour le refinancement des facilités de crédit des véhicules à usage spécial aux projets achevés disposant d'un certificat d'achèvement, d'un certificat d'occupation ou équivalent.[2] Un projet en attente de cette certification ne peut donc pas s'appuyer sur cette voie de refinancement particulière pour remplacer son crédit de phase de construction. La contrainte commerciale est le décalage temporel entre les besoins de financement avant l'achèvement et l'éligibilité après l'atteinte du jalon requis. Jusqu'à la certification, un promoteur envisageant un transfert vers un REIT peut rester exposé à la dette existante et aux coûts de financement associés.
Le travail hybride/à distance atténuant durablement l'absorption nette dans les CBD
Un occupant de bureaux utilisant des horaires hybrides peut nécessiter moins d'espace de travail attribué en permanence qu'une organisation accueillant l'intégralité de ses effectifs chaque jour. Pour un propriétaire dans un quartier central des affaires, cela peut limiter la demande de surface supplémentaire même lorsque le locataire maintient une présence dans les bureaux. L'exigence de location pertinente peut dépendre de la fréquentation maximale et de la quantité d'espace que l'occupant conserve pour le travail partagé. L'absorption nette dans un immeuble de CBD diminue donc lorsqu'un locataire en renouvellement restitue de l'espace même si son bail se poursuit. À l'expiration du bail, un propriétaire de CBD dont le locataire ne conserve qu'une partie d'un étage peut porter le solde libéré comme espace vacant jusqu'à ce qu'un autre occupant soit trouvé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de propriété :
l'échelle des bureaux face à l'expansion logistiqueLes bureaux représentaient une part de 48,86 % de la taille du marché de l'immobilier commercial en Inde en 2026. Knight Frank India a rapporté 66,7 millions de pieds carrés de locations de bureaux dans les 8 principaux marchés entre janvier et septembre 2026. Cette superficie louée était globalement inchangée par rapport à la période correspondante de 2025. La base d'activité substantielle peut soutenir d'importantes opportunités pour les propriétaires même lorsque la location globale est stable, mais elle donne aux promoteurs moins de raisons de supposer que l'offre supplémentaire trouvera automatiquement une demande en expansion. Le leadership des bureaux combine donc une profondeur de transaction considérable avec la nécessité de distinguer le fait de remporter une exigence d'occupant existante de la création d'un espace occupé supplémentaire.
La logistique devrait être le segment à la croissance la plus rapide, avec un CAGR de 18,2 % durant 2027-2032. La location d'entrepôts dans les 8 principales villes a atteint 24,3 millions de pieds carrés au premier semestre 2026, en hausse de 11 % en glissement annuel mais en baisse de 6 % par rapport au second semestre 2025. Les occupants de la logistique tierce partie ont séparément enregistré plus de 110 millions de pieds carrés d'absorption brute cumulée d'entreposage en Inde de 2021 au premier semestre 2026. Le bilan cumulatif établit la logistique tierce partie comme une base d'occupants substantielle, tandis que la dernière comparaison semestrielle montre que la location ne progresse pas de manière uniforme. Les promoteurs d'entrepôts ont donc des raisons de privilégier les besoins en espace pluriannuels de ces occupants plutôt que les décisions de capacité basées sur un seul pic de location.

Par modèle commercial :
leadership des ventes avec une croissance locative plus rapideLes ventes représentaient une part de marché de l'immobilier commercial en Inde de 53,46 % en 2026. Mindspace Business Parks REIT a acquis une participation de 51 % dans le véhicule à usage spécial propriétaire du campus de bureaux One Radial à Chennai auprès d'AIGP2 Chennai 1 Pte. Limited le 8 juin 2026. 360 One et ses affiliés détenaient les 49 % restants. Par ailleurs, les bureaux ont attiré 54 % des capitaux d'investissement immobilier institutionnel en Inde au premier semestre 2026, selon JLL. Une participation majoritaire dans le véhicule à usage spécial propriétaire du campus permet au REIT de partager l'engagement en fonds propres sur un grand actif de bureaux avec les investisseurs conservant la participation minoritaire.
La location devrait être le segment à la croissance la plus rapide, avec un CAGR de 18,1 % durant 2027-2032. Les opérateurs d'espaces de travail flexibles ont loué 11,9 millions de pieds carrés dans les 8 principaux marchés de bureaux en Inde entre janvier et septembre 2026, en hausse de 42 % en glissement annuel. Cela crée un canal de demande locative dans lequel un intermédiaire occupe des locaux pour exploiter une activité d'espace de travail. Un propriétaire desservant ce canal peut accéder à la demande portée par les opérateurs tout en conservant la propriété sous-jacente et son opportunité de revenus locatifs. Lorsqu'un opérateur prend le bail, l'exposition locative immédiate du propriétaire est à cette entreprise et à sa capacité à maintenir l'engagement.
Par utilisateur final :
la demande des entreprises ancre l'investissement individuelLes entreprises et les PME détenaient la plus grande part d'utilisateurs finaux à 78,99 % en 2026. Cushman & Wakefield a rapporté que les GCC ont loué 25,3 millions de pieds carrés de bureaux dans les 8 principales villes indiennes entre janvier et septembre 2026. Cela représentait 39 % du volume de location de bureaux du prestataire dans les mêmes villes et sur la même période. Un propriétaire peut utiliser cette catégorie pour définir une proposition de location, tout en distinguant le pool de demande des entreprises des clients qu'un bâtiment particulier peut servir. Un projet de bureaux orienté vers les GCC peut donc s'adresser à un large pool de demande des entreprises tout en concentrant son exposition dans une catégorie d'occupants identifiable.
Les particuliers et les ménages devraient être le segment à la croissance la plus rapide, avec un CAGR de 17,9 % durant 2027-2032. Sonu Nigam a acheté un bureau commercial à Aston dans le quartier Andheri West de Mumbai auprès de Singular Health Private Limited, avec l'accord de vente enregistré le 6 août 2026. The Economic Times a par ailleurs décrit des investisseurs individuels à haute valeur nette achetant de petits bureaux loués à des entreprises dans les villes indiennes. Un particulier acquérant une unité déjà louée peut obtenir une exposition aux revenus locatifs commerciaux sans posséder un immeuble de bureaux entier. Pour un investisseur détenant une unité de bureaux à locataire unique, la vacance à l'expiration du bail interrompt l'intégralité des revenus locatifs de cette unité jusqu'à ce qu'une autre entreprise prenne l'espace.
Analyse Géographique
Marché de l'immobilier commercial dans le Sud
Le Sud détenait une part de 41 % de la taille du marché de l'immobilier commercial en Inde en 2026. Bengaluru a enregistré 16,9 millions de pieds carrés d'absorption nette de bureaux en 2025, tandis qu'Hyderabad a enregistré 8,1 millions de pieds carrés sur la même année. Chennai a ajouté 5,8 millions de pieds carrés supplémentaires d'absorption nette de bureaux en 2025, démontrant une demande d'espace occupé dans un autre centre d'affaires du Sud. Cette répartition offre aux promoteurs plusieurs marchés urbains substantiels pour l'offre de bureaux, rendant la profondeur de la demande locale centrale pour le dimensionnement des projets et limitant la dépendance à une seule hypothèse métropolitaine pour le Sud.
Marché de l'immobilier commercial dans le Nord
Le Nord devrait être la région à la croissance la plus rapide, avec un CAGR de 18,3 % durant 2027-2032. Delhi NCR a enregistré 2,2 millions de pieds carrés d'absorption nette de bureaux au troisième trimestre 2026, reflétant un espace occupé supplémentaire. Sa location brute de bureaux a atteint 3,8 millions de pieds carrés au cours du même trimestre, incluant les nouvelles prises en charge, les renouvellements sur le marché libre et les pré-locations. L'absorption nette de bureaux de Delhi NCR a atteint 12,3 millions de pieds carrés en 2025, en hausse de 30,2 % par rapport à 9,4 millions de pieds carrés en 2024. L'augmentation annuelle montre que la demande se traduit par un stock occupé supplémentaire, offrant aux promoteurs de bureaux du Nord un canal d'expansion au-delà du renouvellement des baux existants.
L'Ouest et l'Est offrent des bases d'occupants de bureaux différentes pour les propriétaires cherchant à diversifier leur exposition locative. À Mumbai, les services professionnels ont dominé la location brute de bureaux de classe A au troisième trimestre 2026, suivis par les services bancaires, financiers et d'assurance. La location brute de bureaux de classe A à Kolkata au cours du même trimestre a été dominée par les technologies de l'information et la gestion des processus métier, suivies par l'ingénierie et la fabrication. Ces exemples de villes indiquent différents secteurs de locataires par lesquels les propriétaires commerciaux peuvent poursuivre la demande dans chaque région. Un portefeuille couvrant les 2 villes peut donc élargir l'exposition sectorielle, bien que la proposition de location de chaque bâtiment doive encore correspondre aux entreprises actives dans son propre emplacement.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées à travers les obligations d'utilisation des liquidités et les procédures de développement sur parcelle du point de vue des promoteurs développant des projets commerciaux couverts. La loi indienne sur l'immobilier (Réglementation et développement) de 2016 exige que 70 % des montants perçus des attributaires de projets soient versés dans un compte bancaire distinct pour les coûts de construction et de terrain. L'amendement du Maharashtra de 2025 fournit un formulaire d'accord de développement sur parcelle et des interprétations de certificats lorsque les réglementations locales de contrôle du développement ne définissent pas les certificats pertinents. Ces exigences relient le financement du projet et la documentation à la capacité du promoteur à réaliser un développement commercial.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Autorités réglementaires immobilières des États et des territoires de l'Union | Autorité réglementaire immobilière du Maharashtra |
| Instruments ou orientations clés | Obligation de compte séparé en vertu de la loi sur l'immobilier (Réglementation et développement) de 2016 | Règlement général d'amendement de 2025 couvrant les formulaires de projets sur parcelle et l'interprétation conditionnelle des certificats |
| Effet commercial | Portion prescrite des recettes des attributaires de projets limitée aux coûts fonciers et de construction | Seules les sections pertinentes des formulaires 1, 2, 2A et 3 s'appliquent aux projets sur parcelle |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'attractivité moyenne de l'Inde reflète l'équilibre entre le financement du projet spécifique et la restriction du pouvoir discrétionnaire du promoteur sur les recettes des attributaires. Son obligation continue d'utilisation des liquidités spécifique au projet soutient une perspective de statu quo pour cette contrainte de financement. La note moyenne du Maharashtra et sa perspective de statu quo reflètent des formulaires de projets sur parcelle définis et une construction par défaut des certificats. Lorsque les réglementations locales de contrôle du développement manquent de définitions, l'amendement précise comment les certificats de commencement, d'occupation et d'achèvement sont interprétés pour les projets de développement sur parcelle, de sorte que les promoteurs concernés ne dépendent pas des définitions locales.
Étapes de la chaîne de valeur
La chaîne de valeur compare le développement, la construction, le placement des locataires et les opérations immobilières à travers leurs différentes sources de revenus pour les fournisseurs. Les activités de DLF pour l'exercice 2026 combinaient le développement et la location de bureaux et de commerces de détail avec des services de gestion d'actifs dans l'ensemble de son portefeuille. En octobre 2025, L&T a obtenu un contrat clé en main pour un parc informatique de bureaux de classe A d'une superficie proposée de 5,9 millions de pieds carrés à Bengaluru, avec une livraison prévue en 2 phases.[3] Cette séparation entre un contrat de construction attribué et une propriété en exploitation distingue le chiffre d'affaires contractuel de l'entrepreneur du loyer que le campus achevé pourra ultérieurement générer.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développement de propriétés commerciales | Promoteurs de bureaux et de commerces de détail tels que DLF | Produits de la vente de propriétés | Capital engagé avant les revenus locatifs | Échelonner les engagements de développement autour des jalons de location |
| Construction de bâtiments | Entrepreneurs en construction clé en main tels que L&T | Chiffre d'affaires des contrats de construction | Coordination des tours, des systèmes de bâtiment et de la livraison par phases | Définir les limites de phase et séquencer l'installation des systèmes de bâtiment |
| Placement des locataires | Conseillers en location commerciale tels que JLL India | Honoraires de conseil en location | Adéquation des locaux disponibles aux exigences des occupants | Aligner les recherches de locataires avec les espaces livrables |
| Exploitation des propriétés et gestion des actifs | Propriétaires-exploitants commerciaux tels que DLF | Revenus locatifs et de services de gestion d'actifs | Maintien de la prestation de services à travers les successions de locataires | Intégrer les décisions de location aux opérations immobilières |
| Source: Mordor Intelligence | ||||
Conserver la propriété permet à un promoteur de poursuivre des revenus locatifs et de services après la fin du contrat de construction. Les conseillers en location peuvent connecter les espaces livrés aux occupants, tandis que les services de gestion d'actifs étendent le rôle commercial du propriétaire au-delà de la remise après construction. La position intégrée la plus solide combine la capacité à livrer des locaux avec la compétence opérationnelle nécessaire pour maintenir ces locaux utiles tout au long des cycles de location ultérieurs.
Paysage Concurrentiel
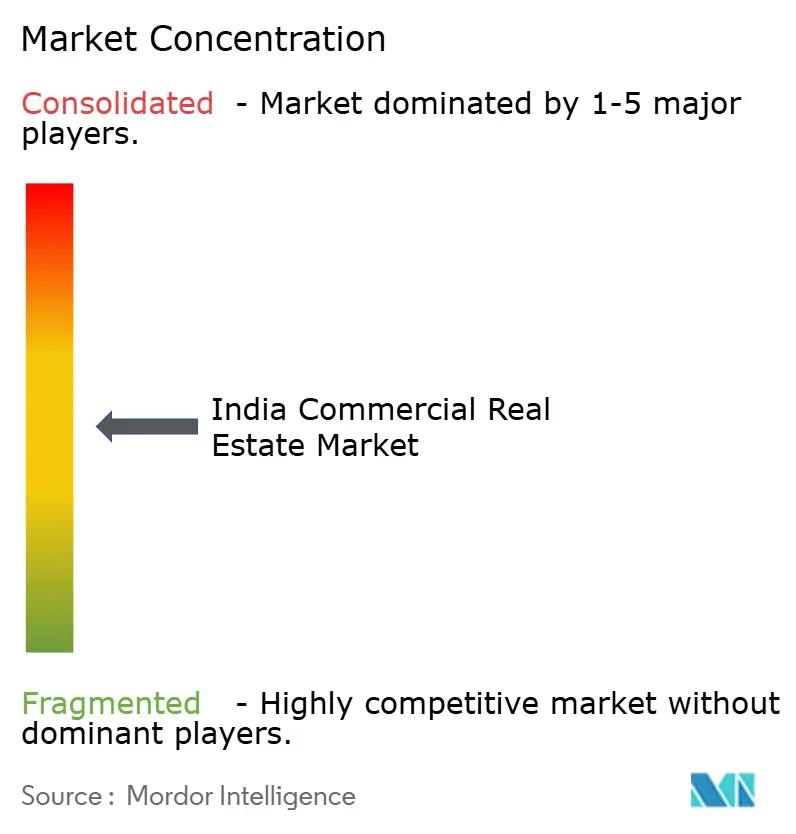
La concurrence est modérément fragmentée, avec des promoteurs établis et des plateformes d'immobilier commercial poursuivant différents portefeuilles opérationnels, projets de développement et emplacements. Les principaux concurrents comprennent DLF Ltd, Godrej Properties Ltd, Oberoi Realty, Prestige Estates Projects Ltd et Brigade Enterprises Ltd. Godrej Properties a rapporté 5 actifs commerciaux en exploitation totalisant 5,85 millions de pieds carrés dans sa présentation du quatrième trimestre de l'exercice 2026. DLF Cyber City Developers Limited (DCCDL), une filiale de DLF, a rapporté une croissance de 17 % en glissement annuel des revenus locatifs de bureaux consolidés pour l'exercice 2026. Les actifs en exploitation de Godrej et l'activité locative de DCCDL montrent que les promoteurs établis se font également concurrence pour les locataires via des portefeuilles générateurs de revenus, offrant aux challengers une activité opérationnelle à égaler.
L'activité de location de bureaux et de commerces de détail de Brigade a rapporté des revenus supérieurs de 9 % au premier trimestre de l'exercice 2027 par rapport au premier trimestre de l'exercice 2026. Sa présentation du premier trimestre de l'exercice 2027 a également rapporté un partenariat stratégique avec Bain Capital pour un développement à usage mixte d'environ 2 millions de pieds carrés à Whitefield, Bengaluru. La combinaison d'une activité de location opérationnelle avec un partenariat de développement peut répartir l'exposition commerciale entre les revenus des propriétés existantes et les exigences d'exécution d'un autre projet. Cette approche crée une voie vers de futurs locaux en parallèle d'un portefeuille opérationnel, permettant à un promoteur de s'adresser à des formats d'occupants supplémentaires tout en conservant l'activité de location qui soutient sa présence entre les livraisons de projets.
L'orientation concurrentielle dépendra de la manière dont les propriétaires ajoutent des locaux utilisables tout en protégeant les revenus des actifs en exploitation. Oberoi Realty a rapporté un taux d'occupation combiné proche de 100 % pour Commerz I, II et III et Oberoi Mall au premier trimestre de l'exercice 2027. Brigade Enterprises a lancé environ 2 millions de pieds carrés de développement d'espaces de bureaux commerciaux au cours de l'exercice 2025. Dans les juridictions de la Delhi Development Authority et des collectivités locales concernées, les règlements de 2016, lus conjointement avec les notifications spécifiques aux villages, colonies et zones spéciales, interdisent d'occuper ou de permettre l'occupation sans certificat d'occupation. Les lancements de développements peuvent donc élargir la concurrence future, tandis que les challengers offrant des locaux prêts pour une occupation légale peuvent s'adresser aux locataires dont les besoins ne peuvent pas attendre la construction et la certification.
Leaders du Secteur de l'Immobilier Commercial en Inde
-
DLF Ltd
-
Godrej Properties Ltd
-
Oberoi Realty
-
Prestige Estates Projects Ltd
-
Brigade Enterprises Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Immobilier Commercial en Inde Entreprises couvertes dans ce rapport
- DLF Ltd
- Godrej Properties Ltd
- Oberoi Realty
- Prestige Estates Projects Ltd
- Brigade Enterprises Ltd
- Brookfield India REIT
- Mindspace Business Parks REIT
- Embassy Office Parks REIT
- Lodha Group (Lodha Developers)
- Embassy Developments
- SOBHA Ltd
- K Raheja Corp
- Phoenix Mills Ltd
- RMZ Corp
- Tata Realty & Infrastructure Ltd
- Mahindra Lifespace Developers Ltd
- CBRE South Asia Pvt Ltd
- JLL India
- Colliers India
- Piramal Realty
- Hiranandani Group
- Unitech Ltd
- Awfis Space Solutions*
Opportunités clés pour les acteurs du marché
Les opportunités comparent l'expansion des bureaux, les locaux commerciaux de détail et les parcs industriels sponsorisés, avec 77 % des répondants à l'enquête d'avril-juin 2026 de CBRE South Asia s'attendant à ce que leurs portefeuilles de bureaux en Inde s'étendent au cours des 2 années suivantes. Les détaillants nationaux représentaient 86,3 % de la location de commerces de détail dans les 8 principales villes au troisième trimestre 2026, identifiant une base de locataires active pour les propriétaires de commerces de détail. Dans le cadre du programme Bharat Audyogik Vikas Yojna (BHAVYA) du Département pour la promotion de l'industrie et du commerce intérieur pour les parcs industriels, les promoteurs privés participant aux propositions sponsorisées par les États ou les territoires de l'Union doivent être enregistrés en Inde. Ils doivent démontrer une valeur nette positive de 15 % du coût du projet, avoir achevé un projet de 50 acres au cours des 10 années précédentes et ne pas avoir fait l'objet d'une exclusion ou d'une mise sur liste noire au cours des 3 années précédentes.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / porteur | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Expansion de bureaux pré-loués et bien situés | Intentions d'expansion déclarées au cours des 2 années suivant avril-juin 2026 | Occupants de bureaux d'entreprise | Sécuriser les engagements des locataires avant la livraison par phases | Près de 40 % des occupants interrogés s'inquiètent de sécuriser des espaces de qualité et bien situés jusqu'en 2028 | Promoteurs-propriétaires de bureaux tels que Embassy Office Parks REIT |
| Locaux commerciaux de détail prêts à la location | Activité des détaillants nationaux au troisième trimestre 2026 | Marques de distribution nationales | Adapter les exigences des magasins aux locaux existants ou aux nouveaux espaces par phases | L'offre de nouveaux centres commerciaux dans les 7 principales villes a chuté de 64 % en glissement annuel à 0,82 million de pieds carrés au premier semestre 2026 | Promoteurs axés sur le commerce de détail tels que Phoenix Mills Ltd |
| Développement immobilier de parcs industriels sponsorisés | Les candidatures du deuxième tour de la phase I de BHAVYA ont une date limite au 31 octobre 2026 | Occupants industriels achetant ou louant des parcelles aménagées ou des espaces construits | S'associer à un État ou territoire de l'Union sponsor dans le cadre de l'évaluation du programme | Disponibilité des terrains et éligibilité prescrite des promoteurs | Partenaires privés potentiels tels que le Groupe Mahindra, qui développe Mahindra World City Chennai avec la Tamil Nadu Industrial Development Corporation |
| Source: Mordor Intelligence | |||||
L'expansion des bureaux offre l'ouverture la plus claire car les attentes de croissance déclarées coïncident avec la préoccupation de sécuriser des espaces de qualité et bien situés jusqu'en 2028. L'alternative du parc industriel dépend du parrainage d'un État ou d'un territoire de l'Union et de l'évaluation du programme, l'agence sponsor détenant 90 % de terrains libres de toute charge au moment de la candidature. Pour les propriétaires de bureaux, s'entendre sur l'emplacement et les besoins en espace du locataire avant la livraison par phases peut définir le cahier des charges de construction et limiter le risque d'ajouter des locaux inadaptés.
Développements industriels récents dans Marché de l'Immobilier Commercial en Inde
- Oct 2026 : Colt DCS et RMZ ont commencé la construction de Mumbai 3 sur leur campus de centres de données à Navi Mumbai. L'installation est conçue pour délivrer 64 MW à l'achèvement.
- Juil 2026 : Target India a indiqué avoir signé un accord pour des espaces de bureaux supplémentaires à Bengaluru au sein d'Embassy Manyata Business Park dans le cadre de l'expansion de ses capacités en IA et en ingénierie.
- Juin 2026 : Mindspace Business Parks REIT a acquis 51 % du véhicule à usage spécial propriétaire du campus de bureaux One Radial d'environ 2,6 millions de pieds carrés à Chennai le 8 juin. 360 One et ses affiliés détenaient les 49 % restants.
Marché de l'Immobilier Commercial en Inde Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché de l'immobilier commercial en Inde mesure la valeur annuelle des ventes et locations de propriétés commerciales génératrices de revenus en Inde. Il couvre les bureaux, le commerce de détail, la logistique et d'autres propriétés commerciales, classées par modèle commercial, utilisateur final et région.
Exclusions du périmètre : Le logement résidentiel, les terrains purement agricoles et les transactions immobilières informelles non enregistrées sont exclus.
Aperçu de la segmentation
- Par Type de Propriété
- Bureaux
- Commerce de Détail
- Logistique
- Autres (immobilier industriel, immobilier hôtelier, etc.)
- Par Modèle Économique
- Vente
- Location
- Par Utilisateur Final
- Particuliers / Ménages
- Entreprises et PME
- Autres
- Par Géographie
- Ouest
- Sud
- Nord
- Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que le rapport sur le marché des bureaux en Inde de Cushman & Wakefield, l'India Office Market Watch de Savills India, les dynamiques du marché des bureaux en Inde de JLL et les réglementations REIT du Conseil des valeurs mobilières et des changes de l'Inde aident à définir les preuves publiques sur la location, l'absorption, l'offre, l'évolution des loyers, les catégories d'actifs et la propriété institutionnelle. Leurs géographies et périodes rapportées sont lues conjointement avec les divulgations des entreprises et des propriétés afin que les indicateurs de bureaux, de commerce de détail, de logistique, de ventes et de location restent liés au marché indien.
Des preuves complémentaires proviennent des rapports annuels des promoteurs cotés et des REITs, des dépôts en bourse, des présentations aux investisseurs, des publications officielles sur les investissements et les politiques, et de la presse économique indienne réputée, qui fournissent des vérifications croisées au niveau des entreprises sur la location, l'achèvement des projets, les transactions, les loyers et les marchés de capitaux. Les sources mentionnées ici ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire est centrée sur des entretiens structurés et une courte enquête auprès de promoteurs et propriétaires d'immobilier commercial basés en Inde, de responsables de la location et de la gestion d'actifs, d'utilisateurs d'immobilier d'entreprise et de courtiers. Les questions testent les résultats secondaires sur la demande, les loyers, le calendrier de l'offre, l'activité transactionnelle et l'utilisation des propriétés, tout en demandant aux répondants d'identifier les conditions locales que les données publiques peuvent ne pas saisir. Lorsque les preuves publiées laissent un écart, les analystes comparent les explications des répondants avec les dépôts, les indicateurs de location et de transaction, et d'autres sources indépendantes, puis enregistrent la plage ou l'incertitude restante pour un suivi et une triangulation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'estimation descendante mesure la valeur annuelle de l'immobilier commercial en Inde en termes de contrepartie de vente et de loyer, puis dérive les parts par type de propriété, modèle commercial, groupe d'utilisateurs finaux et région Ouest, Sud, Nord et Est à partir des parts de marché publiées, des résumés de transactions et des indicateurs opérationnels. L'étalonnage historique utilise cinq données observables : la location et les loyers de bureaux, la location de commerces de détail et de logistique, les valeurs de vente commerciale et les acquisitions institutionnelles divulguées, l'offre de propriétés achevées et planifiées, et la croissance économique générale telle que la production et l'emploi. La location indique la demande occupée, tandis que les valeurs de vente et les niveaux de loyer informent la valeur annuelle des propriétés. Un modèle de scénarios étend ces relations sur la période de prévision avec des trajectoires de demande plus forte, centrale et de livraison plus lente qui tiennent compte de l'expansion des occupants de bureaux, de l'absorption logistique, de l'accès au financement, des achèvements de construction et des tendances des loyers. Des experts immobiliers basés en Inde vérifient la direction et le calendrier de chaque variable par rapport aux conditions locales. Des vérifications ascendantes sélectives agrègent les preuves de transactions et de loyers divulguées par ville ou portefeuille, ou combinent le loyer par surface échantillonné avec la surface de plancher occupée lorsque les deux sont disponibles, tandis que les lacunes sont comblées avec des divulgations et des plages publiques comparables par ville, type de propriété ou entreprise lorsque la couverture diffère.
Cycle de validation et de mise à jour des données
Les analystes triangulent les dépôts des sociétés immobilières, les preuves de transactions et de location, les rapports de marché et les réponses primaires, puis comparent des signaux indépendants tels que l'absorption, les loyers, la nouvelle offre, les achèvements et l'activité d'investissement. Ils examinent les anomalies et les écarts significatifs entre les périodes, les régions et les types de propriétés avant la validation finale, documentant la source et résolvant les conflits par une deuxième révision d'analyste. Un répondant est recontacté lorsqu'un point important reste peu clair ou modifie les prévisions. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement politique, de financement, d'offre ou d'occupant significatif modifie les conditions du marché, et réexaminé lors d'une nouvelle passe de pré-livraison.
Estimation du marché de l'immobilier commercial en Inde par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'immobilier commercial en Inde mesure la valeur annuelle des ventes et locations de propriétés commerciales génératrices de revenus en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'estimation descendante mesure la valeur annuelle de l'immobilier commercial en Inde en termes de contrepartie de vente et de loyer, puis dérive les parts par type de propriété, modèle commercial, groupe d'utilisateurs finaux et région Ouest, Sud, Nord et Est à partir des parts de marché publiées, des résumés de transactions et des indicateurs opérationnels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 62,52 milliards USD (2027) | |
| Éditeur de recherche de marché A | 70,89 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 13,4 % à la valeur 2027 de ce rapport de 62,52 milliards USD, 1 an plus tard. Son périmètre publié inclut l'immobilier de loisirs, ajoutant des catégories de propriétés au-delà de la couverture d'immobilier commercial définie dans ce rapport. |
| Éditeur de recherche de marché B | 49,58 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 20,7 % à la valeur 2027 de ce rapport de 62,52 milliards USD, 2 ans plus tard. Son année de base plus ancienne précède l'année en cours du rapport, et ses prévisions publiées progressent à partir de cette base. |
Les analystes de Mordor Intelligence triangulent les dépôts des sociétés immobilières, les preuves de transactions et de location, les rapports de marché et les réponses primaires, puis comparent des signaux indépendants tels que l'absorption, les loyers, la nouvelle offre, les achèvements et l'activité d'investissement.
Questions Clés Répondues dans le Rapport
Quelle est l'évolution attendue de la taille du marché de l'immobilier commercial en Inde ?
La taille devrait augmenter de 53,53 milliards USD en 2026 à 62,52 milliards USD en 2027 et 133,3 milliards USD d'ici 2032, avec un CAGR de 16,35 % durant 2027-2032.
Qu'est-ce qui stimule la demande de locaux commerciaux en Inde ?
L'expansion des centres de compétences mondiaux et l'exécution des commandes en ligne soutiennent la demande d'espace. L'empreinte active de dark stores de Swiggy Instamart dépassait 4,9 millions de pieds carrés dans 131 villes au 30 juin 2026.
Quels types de propriétés dominent le secteur de l'immobilier commercial en Inde ?
Les bureaux détenaient la plus grande part à 48,86 % en 2026. La logistique devrait connaître la croissance la plus rapide, avec un CAGR de 18,2 % durant 2027-2032.
Quelles entreprises sont les principaux concurrents dans l'immobilier commercial indien ?
Les principaux concurrents comprennent DLF Ltd, Godrej Properties Ltd, Oberoi Realty, Prestige Estates Projects Ltd et Brigade Enterprises Ltd.
Quel défi de financement affecte les développements commerciaux en Inde ?
Les règles de la Banque de réserve de l'Inde en vigueur à compter du 1er octobre 2026 limitent le financement bancaire des REITs pour refinancer les facilités de crédit des véhicules à usage spécial aux projets achevés disposant d'un certificat d'achèvement, d'un certificat d'occupation ou équivalent.
Quelles régions indiennes dominent l'activité immobilière commerciale et les prévisions de croissance ?
Le Sud détenait la plus grande part régionale à 41 % en 2026. Le Nord devrait connaître la croissance la plus rapide, avec un CAGR de 18,3 % durant 2027-2032.