
Analyse du marché immobilier en Indonésie par Mordor Intelligence
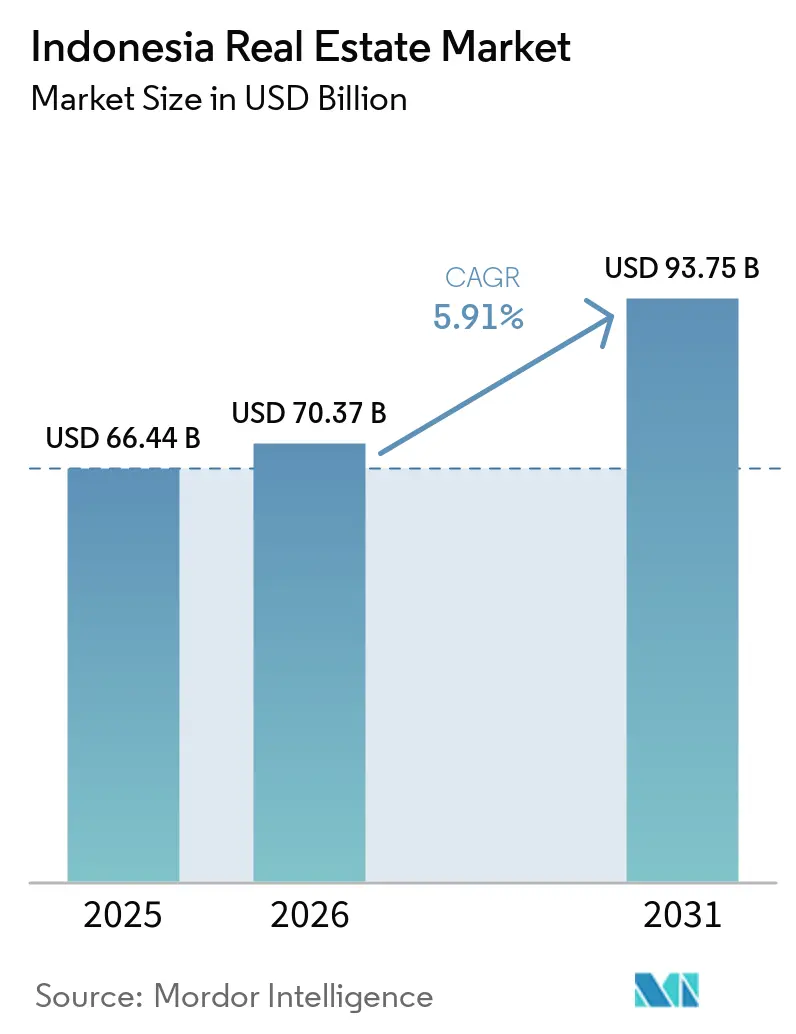
La taille du marché immobilier indonésien devrait augmenter de 70,37 milliards USD en 2026 à 74,53 milliards USD en 2027 et atteindre 97,04 milliards USD d'ici 2032, avec un CAGR de 5,42 % sur la période 2027-2032.
L'accès au financement du logement et la demande d'entrepôts et d'espaces hôteliers utilisables soutiennent l'activité immobilière en Indonésie. L'incertitude foncière et la pression sur les coûts de construction peuvent interrompre la conversion de cette demande en actifs achevés et occupés. Le financement subventionné des maisons individuelles répond aux besoins d'accession à la propriété des acheteurs, tandis que la demande industrielle et hôtelière crée une ouverture distincte pour les espaces prêts à l'occupation. Les maisons individuelles achevées destinées aux acheteurs financés et les espaces commerciaux opérationnels sont par conséquent moins exposés aux décisions d'utilisation des sols et aux variations des coûts de construction susceptibles de retarder les nouvelles constructions.
Points clés du rapport
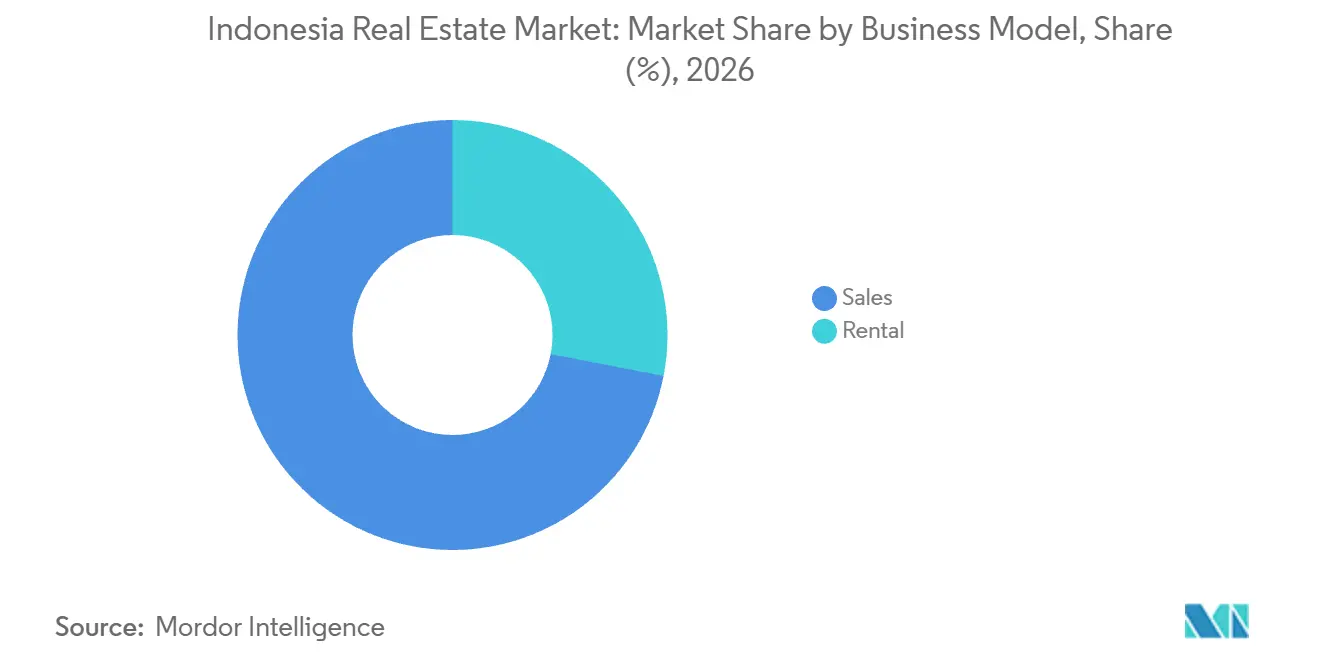
- Par modèle économique, les ventes ont représenté une part de marché immobilier indonésien de 71,95 % en 2026, tandis que la location devrait connaître la croissance la plus rapide avec un CAGR de 6,45 % sur la période 2027-2032.
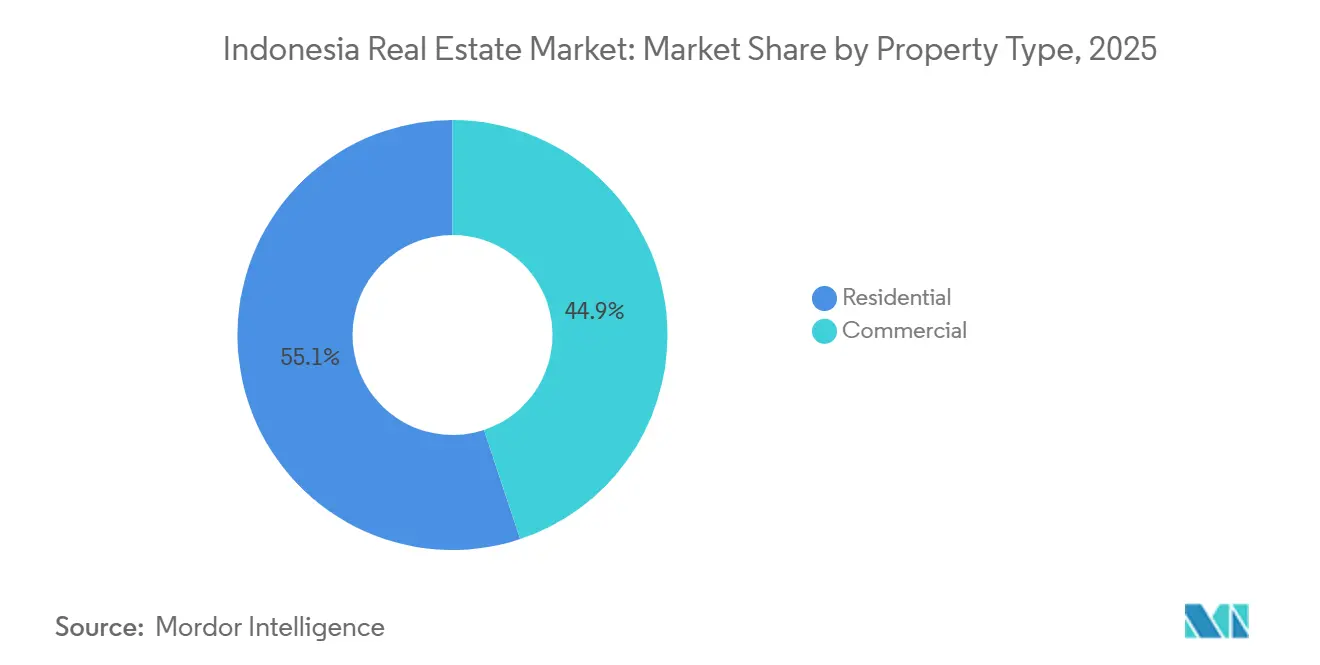
- Le résidentiel a dominé les types de biens avec une part de 54,79 % de la taille du marché immobilier indonésien en 2026, et le commercial devrait connaître la croissance la plus rapide avec un CAGR de 6,15 % sur la période 2027-2032.
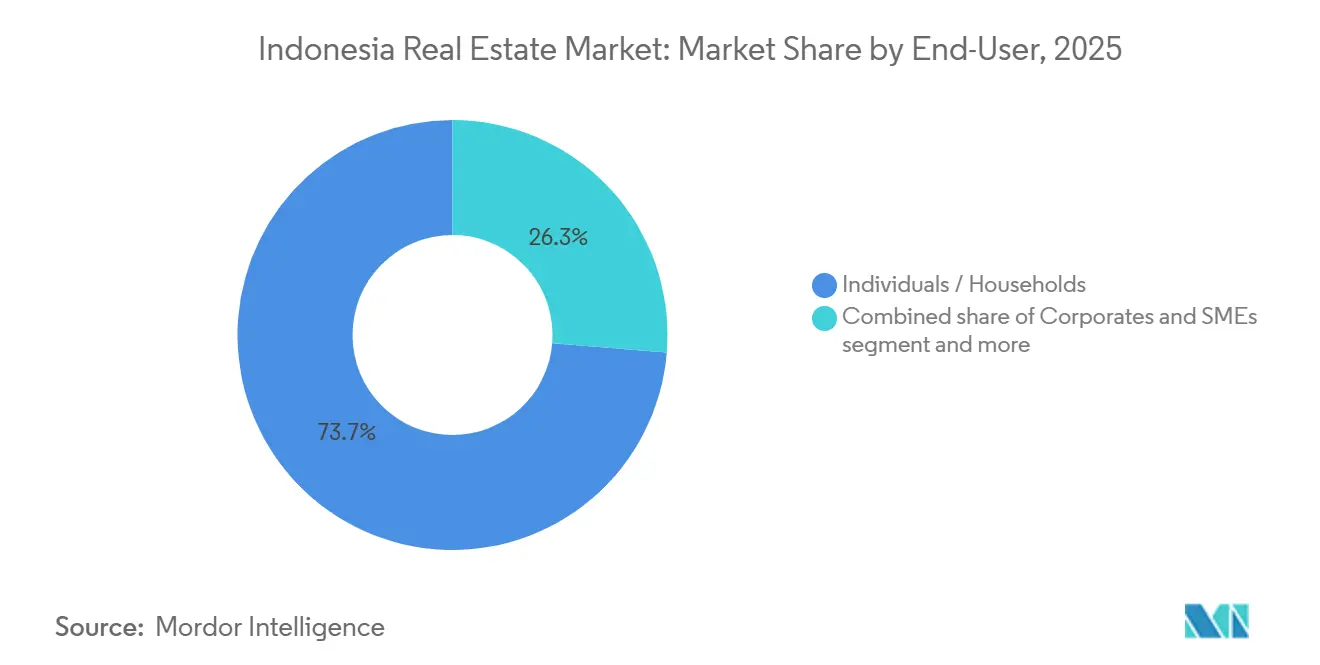
- Parmi les utilisateurs finaux, les particuliers et les ménages ont détenu la plus grande part à 73,51 % en 2026, tandis que les entreprises et les PME devraient connaître la croissance la plus rapide avec un CAGR de 6,35 % sur la période 2027-2032.
- Sur les géographies indonésiennes, DKI Jakarta a détenu la plus grande part à 39,19 % en 2026, Java oriental (Jawa Timur) devant connaître la croissance la plus rapide avec un CAGR de 6,55 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Démographie solide, urbanisation et essor de la classe moyenne stimulant la demande de logements, de commerces et de services. | +2.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Impulsion infrastructurelle et nouvelle capitale (IKN Nusantara) ouvrant des corridors de développement et des projets à usage mixte. | +1.8% | Zones de développement d'IKN Nusantara | Long terme (≥ 4 ans) |
| Investissements directs étrangers « Chine+1 » et croissance manufacturière stimulant les parcs industriels, les entrepôts et les logements ouvriers. | +1.6% | Jakarta et parcs industriels à l'échelle nationale | Moyen terme (2-4 ans) |
| Reprise du tourisme et activité MICE soutenant les projets hôteliers, de villégiature et à usage mixte axés sur les loisirs. | +1.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Fonds de placement immobilier (REIT) / régimes d'investissement collectif et adoption de la proptech améliorant l'accès aux capitaux et la transparence. | +0.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et des réseaux de distribution stimulant la demande d'entrepôts et d'espaces commerciaux | +0.5% | Corridor industriel de Java, grandes villes portuaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Démographie solide, urbanisation et essor de la classe moyenne stimulant la demande de logements, de commerces et de services.
Le financement subventionné du logement via BP Tapera, l'organisme public d'épargne-logement, et la facilité de liquidité pour le financement du logement (FLPP) offre aux ménages une voie vers les transactions résidentielles, avec un accent sur les maisons individuelles. BP Tapera a déclaré 177 161 décaissements de prêts hypothécaires FLPP subventionnés pour des logements en Indonésie au 9 octobre 2026.[1] Ces prêts hypothécaires immobiliers, connus sous le nom de KPR, couvraient 177 140 maisons individuelles et 21 appartements. L'évaluation du logement 2025 de la Banque mondiale a également identifié un besoin substantiel de nouveaux logements parmi les ménages indonésiens. Face à ce besoin, la répartition des décaissements place les maisons individuelles au cœur de ce canal de financement. Les promoteurs de maisons individuelles bénéficient ainsi d'un canal d'acheteurs financés démontré, sans pour autant considérer chaque ménage ayant besoin d'un logement comme un client prêt à l'achat.
Impulsion infrastructurelle et nouvelle capitale (IKN Nusantara) ouvrant des corridors de développement et des projets à usage mixte.
Les équipements d'accompagnement d'IKN Nusantara offrent une voie allant du développement de la nouvelle capitale vers un éventail plus large d'usages immobiliers commerciaux. En 2026, PT Panca Karya Sentosa, PT Maxi Nusantara Raya et PT Borneo Berkah Abadi ont signé des accords de développement pour des équipements à IKN. Ces accords portaient sur des centres commerciaux, des espaces de restauration et des équipements sportifs dans les zones de développement 1A et 1C. L'autorité de la capitale IKN Nusantara (Otorita IKN) a enregistré 411 778 visiteurs durant les périodes de congés de l'Aïd et de Pâques 2026, du 18 au 29 mars et du 3 au 5 avril. Ces visites constituent une occasion commerciale concrète pour les futurs commerces de détail et établissements de restauration dans la nouvelle capitale. L'utilisation des espaces publics lors des congés offre ainsi aux équipements distincts des zones 1A et 1C une audience potentielle, sans pour autant établir leur propre demande commerciale.
Investissements directs étrangers « Chine+1 » et croissance manufacturière stimulant les parcs industriels, les entrepôts et les logements ouvriers.
Les occupants industriels offrent aux entrepôts achevés une base de demande liée aux opérations commerciales plutôt qu'aux cycles d'achat des ménages. Les parcs industriels indonésiens comptaient 11 970 entreprises locataires en janvier 2026, selon le ministre de l'Industrie. Par ailleurs, JLL a signalé un fort taux d'occupation dans les entrepôts logistiques modernes de Jakarta au deuxième trimestre 2026, accompagné de demandes émanant de secteurs diversifiés et de nouvelles marques entrant en Indonésie. La base de locataires démontre l'ampleur de l'utilisation industrielle, tandis que les données sur les entrepôts identifient un canal par lequel les opérateurs peuvent rechercher des locaux supplémentaires. Pour les propriétaires d'entrepôts, la conversion de ces demandes en baux formels dépend de la présentation d'espaces pouvant accueillir l'activité envisagée. Les occupants de parcs industriels à l'échelle nationale et les candidats à l'entrée dans des entrepôts à Jakarta représentent des opportunités de location distinctes, servant respectivement une base d'entreprises installées et de nouvelles demandes.
Reprise du tourisme et activité MICE soutenant les projets hôteliers, de villégiature et à usage mixte axés sur les loisirs.
Le tourisme soutient les propriétés hôtelières par l'occupation des chambres et l'activité événementielle, offrant aux propriétaires plus d'une proposition d'exploitation. Statistics Indonesia a enregistré 10,58 millions de visites touristiques internationales en Indonésie de janvier à août 2026, en hausse de 5,38 % par rapport à la même période de 2025. Le pays a également accueilli 110 réunions d'associations internationales en 2025, selon le classement par pays et par ville de l'ICCA. PT Eastparc Hotel Tbk a enregistré un taux d'occupation moyen de 93,39 % pour son établissement Eastparc Hotel Yogyakarta à Sleman en 2025. L'occupation des chambres constitue une base commerciale pour un opérateur hôtelier, tandis que les réunions d'associations fournissent une justification distincte pour un hébergement associé à des équipements événementiels. Le taux d'occupation d'Eastparc fournit un historique d'exploitation propre à l'actif qu'un propriétaire ou preneur à bail potentiel peut évaluer lorsqu'il envisage un actif hôtelier.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité foncière et des titres de propriété, retards d'urbanisme et de permis, et variabilité des politiques régionales ralentissant l'exécution. | -1% | Nusa Tenggara Barat | Long terme (≥ 4 ans) |
| Coûts de financement élevés et inflation de la construction réduisant la faisabilité des nouveaux projets. | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Suroffre spécifique à certains segments / reprise inégale (par exemple, les bureaux à Jakarta) pesant sur les loyers et l'absorption. | -0.4% | Quartiers de bureaux de DKI Jakarta | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité foncière et des titres de propriété, retards d'urbanisme et de permis, et variabilité des politiques régionales ralentissant l'exécution.
Des plans d'aménagement du territoire non stabilisés peuvent empêcher les promoteurs immobiliers de transformer un usage résidentiel proposé en bien livrable. Le 6 juillet 2026, Hery Athmaja, président de la section Nusa Tenggara Barat de Real Estate Indonesia (REI NTB), a déclaré que la plupart des promoteurs locaux reportaient leurs nouveaux projets de logements. Ils attendaient la certitude sur les plans d'aménagement régionaux et la conversion des rizières en terrains résidentiels. Ces décisions rapportées illustrent comment l'adéquation juridique d'un site peut contraindre le développement avant même que la question de la demande des acheteurs ne devienne déterminante. Pour les promoteurs, engager des ressources de construction avant de résoudre l'usage prévu peut exposer un projet à une interruption qu'un intérêt commercial plus fort ne peut pas lever. Le coût d'exécution est l'incertitude quant au moment où un concept de logement commercialisable peut devenir une offre livrable, même avant que la performance de la construction ne soit mise à l'épreuve.
Coûts de financement élevés et inflation de la construction réduisant la faisabilité des nouveaux projets.
L'inflation de la construction peut affaiblir la faisabilité d'un projet lorsque les prix de vente laissent peu de marge pour récupérer des coûts de construction plus élevés. L'indice des prix de gros de la construction immobilière en Indonésie a augmenté de 8,1 % en glissement annuel en avril 2026, contre 0,8 % en avril 2025. Les prix de l'immobilier résidentiel ont augmenté de 0,6 % au premier trimestre 2026, et un analyste de Bank Mandiri a estimé qu'un transfert incomplet des coûts pourrait éroder les marges des sociétés immobilières. L'analyste a également indiqué que la hausse des coûts d'emprunt peut peser sur la trésorerie des promoteurs et entraver leur expansion, tandis que des taux hypothécaires plus élevés peuvent inciter à reporter les achats. Ensemble, ces pressions peuvent réduire la marge disponible pour absorber un calendrier de ventes plus lent pendant la construction. Les nouveaux projets dépendant de l'endettement font par conséquent face à la fois à un coussin de coûts plus étroit et au risque de financer des stocks plus longtemps avant que les logements achevés ne se vendent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle économique :
l'accès au crédit hypothécaire soutient les ventes tandis que la location élargit la demandeLes ventes représentaient une part de 71,95 % de la taille du marché immobilier indonésien en 2026. L'enquête menée par Bank Indonesia dans 18 villes a révélé que le financement hypothécaire KPR représentait 70,05 % des modalités d'achat des consommateurs pour les biens résidentiels sur le marché primaire au deuxième trimestre 2026.[2] Pour ce segment le plus important, la concentration du financement offre aux vendeurs de logements un canal substantiel pour convertir l'intérêt à l'achat en transactions conclues. Un logement achevé répondant aux exigences d'un acheteur nécessite néanmoins une voie de financement avant qu'un achat dépendant d'un prêt hypothécaire puisse être finalisé. L'approbation du prêt hypothécaire devient par conséquent une dépendance pour la finalisation de la transaction pour les vendeurs desservant ces acheteurs résidentiels sur le marché primaire.
La location est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,45 % sur la période 2027-2032. L'indice de demande locative de l'immobilier commercial de Bank Indonesia a progressé de 1,32 % en glissement annuel au deuxième trimestre 2026, après une contraction de 0,17 % au premier trimestre 2026. La demande hôtelière a augmenté dans la plupart des villes enquêtées, tandis que la demande de salles de congrès a augmenté à Jakarta. Ces usages distincts offrent aux opérateurs locatifs une base de demande pouvant répondre aux voyages et aux rassemblements organisés, l'opportunité commerciale étant liée à l'espace utilisable et à la capacité d'attirer des occupants. Les opérateurs locatifs peuvent générer des revenus à partir de propriétés hôtelières et événementielles achevées en répondant à la demande hôtelière et de salles de congrès en reprise.



Par type de bien :
l'échelle résidentielle rencontre une expansion commerciale sélectiveLe résidentiel représentait une part de marché immobilier indonésien de 54,79 % en 2026. Bank Indonesia a enquêté sur les logements du marché primaire dans 18 villes. L'enquête a enregistré une croissance des ventes de 9,39 % d'un trimestre à l'autre au deuxième trimestre 2026, après une contraction de 7,69 % au premier trimestre 2026. Les ventes ont néanmoins reculé de 2,36 % en glissement annuel au deuxième trimestre 2026. L'activité trimestrielle renouvelée offre donc aux vendeurs une reprise par rapport au faible premier trimestre, mais sa comparaison inférieure à l'année précédente limite la possibilité de traiter ce rebond comme une expansion soutenue.
Le commercial est le segment à la croissance la plus rapide, avec un CAGR projeté de 6,15 % sur la période 2027-2032. Golden Goose et COS sont entrés en Indonésie via des emplacements de commerce de détail de premier ordre à Jakarta au deuxième trimestre 2026. ACE Hardware et KKV ont également rouvert des magasins au deuxième trimestre 2026 après des sorties antérieures. Les nouveaux entrants et les détaillants de retour représentent des viviers distincts de locataires potentiels, offrant aux propriétaires de centres commerciaux plus d'une voie pour attirer des opérateurs dans des espaces achevés. Une stratégie de location distinguant le premier emplacement d'un entrant de la prochaine implantation d'un opérateur de retour peut élargir le vivier de locataires desservis par un centre commercial et réduire la dépendance à un seul type d'expansion commerciale.

Par utilisateur final :
les besoins de propriété des ménages ancrent la demande tandis que les relocalisations d'entreprises ajoutent de l'activitéLes particuliers et les ménages constituaient le segment le plus important, représentant 73,51 % du marché en 2026. Statistics Indonesia (BPS) a dénombré environ 9,29 millions de ménages indonésiens sans logement propre en mars 2026. À compter du 4 septembre 2026, le règlement BP Tapera 1/2026 a remplacé le règlement 9/2021 et a limité l'éligibilité au KPR Sejahtera FLPP aux personnes célibataires à faibles revenus ou aux couples mariés de nationalité indonésienne. Ils doivent être enregistrés dans une régence ou une ville, ne posséder aucun logement, respecter le plafond de revenus et n'avoir reçu aucune subvention gouvernementale ni aide au financement par le biais de prêts hypothécaires ou de prêts à l'auto-construction, sauf disposition légale contraire. Les ménages éligibles définissent l'opportunité de vente FLPP, de sorte que les promoteurs desservant ce canal doivent distinguer le besoin de propriété de l'éligibilité au financement subventionné.
Les entreprises et les PME constituent le segment à la croissance la plus rapide, avec un CAGR attendu de 6,35 % sur la période 2027-2032. Cushman & Wakefield a enregistré une relocalisation de 3 000 mètres carrés par un locataire bancaire vers District 8 dans le sous-marché Sudirman de Jakarta au deuxième trimestre 2026. Au cours du même trimestre, une entreprise d'origine chinoise non nommée a loué 1 000 mètres carrés à District 8 par le biais d'une relocalisation, dans des statistiques de location excluant les renouvellements. Ces relocalisations montrent des occupants d'entreprises, dont une société d'origine chinoise, signant des baux de bureaux dans le sous-marché Sudirman de Jakarta, ajoutant des transactions au-delà des renouvellements à l'activité de location formelle du segment.
Analyse géographique
Marché immobilier de DKI Jakarta
DKI Jakarta représentait une part de 39,19 % de la taille du marché immobilier indonésien en 2026. Les bureaux du quartier central des affaires de Jakarta ont enregistré 45 500 mètres carrés d'absorption nette au premier semestre 2026, avec une contribution significative des bureaux de catégorie A. Cette activité de location démontre une base de demande de bureaux active au sein du quartier central des affaires, offrant aux propriétaires d'immeubles achevés un canal pratique pour attirer des occupants. La contribution de la catégorie A soutient une proposition de bureaux différenciée, les rendements des propriétaires dépendant de l'adéquation de l'immeuble à l'usage d'un occupant plutôt que de s'appuyer sur l'échelle de la province pour rendre chaque propriété également attractive.
Marché immobilier de Java oriental (Jawa Timur)
Java oriental (Jawa Timur) est la géographie à la croissance la plus rapide, avec un CAGR projeté de 6,55 % sur la période 2027-2032. PT PP Properti Tbk a enregistré un volume de commercialisation de 236 unités dans sa zone de commercialisation de Java oriental en 2025, contre 204 unités en 2024 et 394 en 2023. Pakuwon City, sur la côte est de Surabaya, couvre 600 hectares, avec plus de 5 000 maisons construites depuis le début du développement en 1994. Surabaya a signalé des obstacles aux transferts d'infrastructures de logement en 2025, impliquant des titres fonciers non au nom des promoteurs, des taxes foncières impayées et des équipements non construits conformément aux plans de site. La reprise partielle de la commercialisation de PP Properti illustre une activité de vente renouvelée aux côtés d'une base de lotissement établie, tandis que l'expérience de Surabaya montre le travail de conformité distinct requis pour transférer les infrastructures de logement.
À Java occidental (Jawa Barat), BP Tapera a déclaré 31 229 unités distribuées dans le cadre du programme de prêts hypothécaires subventionnés KPR Sejahtera FLPP du 1er janvier au 19 août 2026. Ce canal offre aux promoteurs immobiliers un moyen de connecter les logements achevés avec des acheteurs utilisant un programme de financement public défini. Au sein du reste de l'Indonésie, les hôtels classés de Bali ont affiché un taux d'occupation moyen des chambres de 60,62 % sur l'ensemble de l'année 2025, selon l'office du tourisme provincial. L'hébergement touristique crée une proposition immobilière différente, liant l'utilité d'un hôtel achevé à la capacité de l'opérateur à attirer la demande de chambres. Les choix régionaux diffèrent par conséquent entre les logements vendus via un canal de financement des ménages et les actifs hôteliers dont l'attrait opérationnel peut soutenir une vente ou un bail formel à un opérateur d'hébergement.
Cadre réglementaire et perspectives
La comparaison porte sur des juridictions sélectionnées, évaluant le cadre national de l'Indonésie aux côtés de DKI Jakarta et de Java oriental du point de vue des promoteurs fournissant des biens résidentiels et commerciaux achevés. L'attractivité des politiques dépend du fait que le cadre d'aménagement offre une voie utilisable vers le développement tout en préservant la conformité requise de chaque usage proposé. Les règles nationales d'aménagement du territoire établissent le cadre, tandis que les instruments provinciaux précisent les conditions d'aménagement locales qui déterminent le bien qu'un promoteur peut mener à terme.
Tableau réglementaire
| Facteur de décision | Indonésie | DKI Jakarta | Java oriental (Jawa Timur) |
|---|---|---|---|
| Autorité principale | Ministère des Affaires agraires et de l'Aménagement du territoire / Agence nationale foncière | Gouvernement provincial de DKI Jakarta | Gouvernement provincial de Java oriental et gouvernements locaux compétents |
| Instruments ou orientations clés | Règlement gouvernemental 21/2021 et règlement ministériel 6/2026 sur l'aménagement du territoire et les procédures de planification | Règlement du gouverneur 31/2022 sur le plan d'aménagement détaillé et le zonage | Règlement provincial 10/2023, le plan d'aménagement du territoire 2023-2043 |
| Effet commercial | Les usages proposés doivent être conformes aux plans d'aménagement du territoire | Les usages des sous-zones et les contrôles d'intensité des bâtiments déterminent les options de développement | Les activités d'utilisation de l'espace doivent être conformes à la législation applicable, la voie dépendant de l'activité |
| Attractivité actuelle des politiques | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité des politiques | Assouplissement | Assouplissement | Assouplissement |
| Source: Mordor Intelligence | |||
La note moyenne de l'Indonésie reflète les obligations de conformité spatiale, qui exigent que les usages proposés s'inscrivent dans le cadre de planification même lorsqu'un plan est disponible. La note moyenne de DKI Jakarta reflète les contrôles de sous-zones et d'intensité des bâtiments, l'assouplissement concernant les procédures de révision future de son plan détaillé existant. La note moyenne de Java oriental reflète son plan à long terme et les voies de conformité dépendant de l'activité, l'assouplissement concernant les révisions provinciales et la préparation des plans détaillés locaux dans le cadre des procédures modifiées. Adopté le 12 mai 2026, le règlement ministériel 6/2026 est entré en vigueur lors de sa promulgation en 2026 et a modifié les procédures nationales pour accélérer la disponibilité des plans d'aménagement provinciaux et locaux.[3]
Étapes de la chaîne de valeur
La chaîne de valeur compare la construction de bâtiments, l'intermédiation des transactions et l'exploitation des propriétés achevées, avec des mécanismes de génération de revenus différents à chaque étape. La construction crée l'actif utilisable, le courtage le connecte aux acheteurs ou aux locataires, et l'exploitation immobilière soutient les revenus issus d'une occupation continue. Cette séquence distingue la valeur commerciale de la livraison d'un bâtiment des honoraires associés à l'organisation d'une transaction et des revenus récurrents disponibles pour un propriétaire ou un opérateur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Construction de bâtiments | Entrepreneurs en construction tels que PT Wijaya Karya (Persero) Tbk | Paiements pour services de construction | Des travaux non sécurisés ou non conformes peuvent interrompre la livraison | Autorité d'arrêt des travaux au niveau du chantier et correction des conditions dangereuses |
| Intermédiation des ventes et de la location | Agences et courtiers immobiliers tels que PT Era Graharealty Tbk | Honoraires d'agence et de courtage ou revenus contractuels | Mise en relation des propriétés disponibles avec un acheteur ou un locataire capable de conclure une transaction | Qualifier les contreparties et aligner les exigences de la transaction avant la clôture |
| Location et exploitation immobilière | Propriétaires et opérateurs immobiliers tels que PT Pakuwon Jati Tbk et PT Intiland Development Tbk | Loyers d'espace, charges de services et revenus de gestion immobilière | Les espaces inoccupés limitent la base d'actifs générant des revenus locatifs | Coordonner la location et l'exploitation autour des usages pouvant maintenir l'occupation |
| Source: Mordor Intelligence | ||||
En 2025, PT Wijaya Karya (Persero) Tbk (WIKA) a autorisé les employés et les partenaires de travail à arrêter les travaux lorsqu'ils rencontraient des actions ou des conditions dangereuses ou des travaux non conformes aux règles applicables. Cette autorité de sécurité propre à l'entreprise peut interrompre des travaux dangereux pendant la construction, avant que le bâtiment n'atteigne les acheteurs ou les occupants. En aval, PT Pakuwon Jati Tbk a perçu des loyers d'espace et des charges de services en 2025, tandis que PT Intiland Development Tbk a perçu des revenus de location de bureaux et de gestion immobilière. Les contrôles de construction traitent un point d'interruption, laissant les courtiers et les opérateurs exposés à la question de savoir si l'espace achevé attire une transaction et reste loué.
Paysage concurrentiel
Concentration du Marché
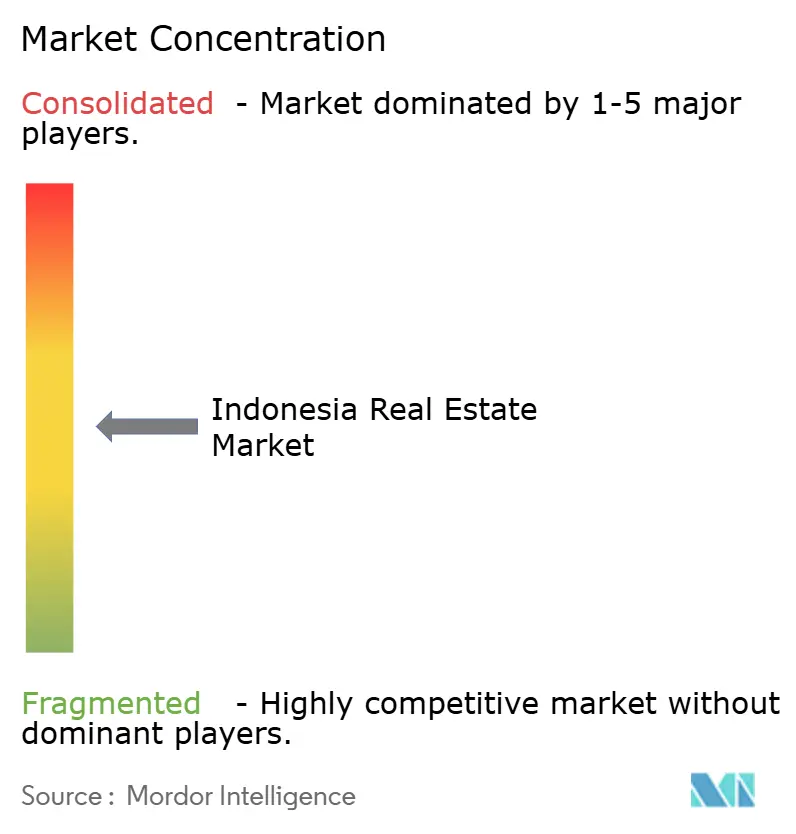
Le paysage concurrentiel couvre les parcs industriels, les maisons individuelles, les lotissements et les appartements avec services fournis par plusieurs promoteurs établis. Les principaux acteurs comprennent PT Intiland Development Tbk, Tokyu Land Indonesia, Agung Podomoro Land, Ciputra Group et Sinar Mas Land. Intiland a atteint 80,4 % de son objectif de ventes commerciales en 2025, avec des ventes commerciales légèrement inférieures à 2024. Tokyu Land Indonesia et Japan Overseas Infrastructure Investment Corporation for Transport & Urban Development ont inauguré l'appartement avec services Swissôtel Living Jakarta Mega Kuningan de 240 unités le 1er avril 2025, avec Accor assurant la gestion de la propriété. L'exemple opérationnel de Tokyu montre comment la capacité de développement et un gestionnaire hôtelier peuvent se combiner dans un format d'actif spécifique, offrant aux acheteurs et aux occupants des alternatives au-delà d'une offre de logement conventionnelle.
PT Bumi Serpong Damai Tbk, promoteur du projet phare BSD City de Sinar Mas Land, a déclaré des ventes commerciales au premier semestre 2026 supérieures de 1 % à la même période de 2025. En mars 2025, Sinar Mas Land et Hankyu Hanshin Properties Corp. ont annoncé PT Sinar Hankyu Hanshin Mas, une coentreprise pour développer un projet résidentiel à BSD City. Agung Podomoro Land a déclaré une croissance de 232 % en glissement annuel de son chiffre d'affaires combiné des ventes et de l'exploitation au premier trimestre 2026. Le projet BSD City annoncé de Sinar Mas Land la positionne pour poursuivre une nouvelle offre résidentielle avec un partenaire, tandis que les résultats rapportés concernent les activités existantes.
PT Ciputra Development Tbk prévend généralement des biens avant l'achèvement du projet et utilise les produits pour financer le développement. Ses ventes commerciales 2025 ont atteint 94,6 % de l'objectif, indiquant des engagements d'acheteurs proches de son objectif de ventes planifié. Les acheteurs s'engagent avant que le bien achevé ne soit disponible, les exposant à l'intervalle entre l'achat et la livraison. PT Pakuwon Jati Tbk, en comparaison, a déclaré que ses ventes commerciales 2025 provenaient principalement d'appartements au Pakuwon Mall Surabaya et aux Pakuwon Residences Bekasi, soutenues par des maisons individuelles dans les lotissements Grand Pakuwon et Pakuwon City. Les préventes proches de l'objectif soutiennent le modèle de financement déclaré de Ciputra, donnant à sa performance commerciale une importance pour le financement des projets ainsi que pour la demande.
Leaders du secteur immobilier en Indonésie
-
PT Intiland Development Tbk
-
Tokyu Land Indonesia
-
Agung Podomoro Land
-
Ciputra Group
-
Sinar Mas Land
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Immobilier en Indonésie Entreprises couvertes dans ce rapport
- PT Intiland Development Tbk
- Tokyu Land Indonesia
- Agung Podomoro Land
- Ciputra Group
- Sinar Mas Land
- PP Properti
- Lippo Group
- Trans Property
- Agung Sedayu Group
- PT Pakuwon Jati Tbk
- Summarecon Agung
- LOGOS Property Indonesia
- ESR Indonesia
- DP World Indonesia
- PT Bumi Serpong Damai Tbk
- PT Alam Sutera Realty Tbk
- PT Modernland Realty Tbk
- PT Astra Land Indonesia
- PT Wika Realty
- Perum Perumnas
Opportunités clés pour les acteurs du marché
Les opportunités comparent la capacité supplémentaire de logements subventionnés, les stocks achevés pour l'incitation fiscale sur le logement annoncée pour 2027, et les logements prêts aux services publics pouvant progresser dans le financement. Ces approches répondent à différentes tâches commerciales, allant de l'ajout de biens pour les acheteurs potentiels à la mise d'un développement existant dans un état adapté à l'occupation. La disponibilité physique et l'accès à un canal de financement des ménages défini déterminent conjointement si ces propositions peuvent se concrétiser en ventes achevées.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / prospect | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Logements achevés supplémentaires pour les acheteurs FLPP | BP Tapera a déclaré une demande potentielle de 39 155 unités et une offre potentielle de 27 443 unités au 9 octobre 2026 | Ménages recherchant un financement hypothécaire subventionné | Mettre en phase des logements achevés supplémentaires autour d'acheteurs identifiables du programme | Conversion de l'intérêt potentiel des acheteurs en achats financés | Promoteurs desservant les ménages FLPP |
| Stocks achevés pour le soutien TVA annoncé pour 2027 | Le gouvernement a annoncé la continuation le 30 septembre 2026, pour les achats de logements éligibles dans les tranches de prix annoncées | Acheteurs résidentiels éligibles | Préparer les stocks achevés et aligner les offres sur les conditions 2027 en vigueur | Engager la capacité de livraison avant que la demande effective des acheteurs ne soit établie | Vendeurs résidentiels disposant de stocks achevés éligibles |
| Logements subventionnés prêts aux services publics | Les banques ont identifié l'avancement physique des travaux, notamment la fourniture d'électricité et d'eau, comme une contrainte de financement FLPP en octobre 2026 | Acheteurs FLPP attendant des logements prêts à l'occupation | Compléter les raccordements aux services publics et coordonner la disponibilité des logements avec les banques participantes | La disponibilité de l'électricité et de l'eau contraignant l'achèvement et le financement | Promoteurs capables de livrer des logements prêts aux services publics |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est le logement subventionné pouvant progresser de l'intérêt au financement vers une occupation effective. En octobre 2026, les banques participantes ont identifié l'avancement physique de la construction, notamment la fourniture d'électricité et d'eau, comme une contrainte à l'achèvement des logements et à leur financement. La disponibilité des services publics limite donc la valeur commerciale de l'ajout d'unités subventionnées avant que leurs raccordements ne soient prêts, même lorsque des acheteurs potentiels ont été identifiés.
Développements industriels récents dans Marché Immobilier en Indonésie
- Septembre 2026 : le gouvernement indonésien a annoncé que le soutien à la TVA pour les achats de logements éligibles se poursuivrait en 2027, créant une incitation prospective pour les transactions résidentielles éligibles.
- Août 2026 : PT Intiland Development Tbk a lancé Aurora Residence, une mise en vente limitée de 23 logements à Graha Natura dans l'ouest de Surabaya, avec une livraison prévue au quatrième trimestre 2027.
Marché Immobilier en Indonésie Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché immobilier indonésien mesure la valeur brute annuelle en Indonésie des biens résidentiels et commerciaux achevés vendus et formellement loués. Les ventes sont valorisées aux prix des transactions sur des biens achevés, tandis que les locations sont valorisées comme loyers dans le cadre de baux formels.
Exclusions du périmètre : les transactions portant uniquement sur des terrains sans structures existantes, les arrangements de location informels non capturés par des baux formels, les ventes de biens non achevés, ainsi que les services de construction et de gestion immobilière vendus séparément sont exclus.
Aperçu de la segmentation
- Par type de propriété
- Résidentiel
- Appartements et copropriétés
- Villas et maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Logistique
- Autres (industriel, hôtellerie, etc.)
- Résidentiel
- Par utilisateur final
- Particuliers / Ménages
- Entreprises et PME
- Autres
- Par région
- DKI Jakarta
- Java occidental (Jawa Barat)
- Java oriental (Jawa Timur)
- Reste de l'Indonésie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire s'appuie sur des sources telles que l'enquête de Bank Indonesia sur les prix de l'immobilier résidentiel pour les prix du marché primaire, les ventes et le financement, tandis que l'évaluation du logement en Indonésie de la Banque mondiale fournit les besoins en logement des ménages et le contexte politique, les communiqués d'investissement du Ministère de l'Investissement et de l'Industrie en aval / BKPM fournissent des données sur l'investissement régional et le logement, l'activité des parcs industriels et des immeubles de bureaux, et la série sur l'immobilier commercial de Bank Indonesia fournit des signaux de demande locative. Ces indicateurs décrivent la demande, le financement, les prix et l'activité pouvant être testés par rapport à la frontière des ventes de biens achevés et des baux formels.
Les dépôts d'entreprises et les présentations aux investisseurs peuvent clarifier les ventes achevées, les revenus locatifs, le calendrier des projets et l'exposition géographique, tandis que la presse économique indonésienne réputée peut aider à vérifier les ouvertures datées, les transactions et les changements de politique par rapport aux archives publiques. Ces sources sont utilisées pour expliquer les changements de type de bien, de modèle économique, d'utilisateur final et de données provinciales. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire s'appuie sur des entretiens et des enquêtes structurées avec des promoteurs résidentiels et commerciaux indonésiens, des propriétaires et des bailleurs, des courtiers, des prêteurs et des spécialistes de la planification pour clarifier les conventions de transaction, la couverture des baux, le calendrier et les différences régionales. Les entretiens et les enquêtes structurées testent les interprétations des sources secondaires, identifient les lacunes dans les données sur les ventes achevées et les loyers formels, et vérifient si l'activité observée relève du périmètre de marché défini. Lorsque des mesures ne sont pas disponibles, des signaux indépendants de transaction, de prix, de financement et de divulgation d'entreprise sont comparés, et les données non résolues sont documentées pour un suivi.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels / d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement et prévision du marché
L'estimation pour l'Indonésie utilise un modèle de valeur annuelle descendant des ventes de biens résidentiels et commerciaux achevés plus les loyers formels, convertis en USD aux taux de change annuels moyens, avec des vérifications au niveau des biens échantillonnés pour tester l'échelle. Le modèle sépare les ventes des loyers et construit les parts par type de bien, utilisateur final et province à partir des données disponibles sur les transactions, les prix, l'occupation et les loyers, les divulgations d'entreprises et les indicateurs de financement. Les données clés comprennent les ventes de logements achevés et l'évolution des prix du marché primaire, la demande locative résidentielle et commerciale formelle, les volumes de transactions ou d'occupation, l'activité des prêts au logement, et les achèvements de projets ou l'activité de location, qui indiquent comment le volume des transactions, les prix réalisés et l'utilisation locative affectent la valeur. Une régression multivariée peut relier ces indicateurs de demande, de prix et de financement à la valeur du marché, avec une analyse de scénarios utilisée lorsque les conditions d'infrastructure, de politique ou de financement créent des trajectoires matériellement différentes. Des vérifications ascendantes sélectives peuvent multiplier les transactions de biens achevés échantillonnés par les prix observés et combiner les espaces loués formellement échantillonnés avec les loyers, puis comparer ces totaux cumulés avec les totaux descendants, et les lacunes dans la couverture échantillonnée sont délimitées à l'aide d'indicateurs de marché documentés et de divulgations d'entreprises plutôt que traitées comme des comptages de marché complet. Les experts primaires examinent le rôle et la direction de ces variables, les hypothèses de prévision et les lacunes matérielles au niveau des segments et des régions, et les points de vue divergents sont vérifiés par rapport aux données indépendantes.
Cycle de validation et de mise à jour des données
Les analystes triangulent les valeurs des transactions et les loyers par rapport à des signaux indépendants de prix, de ventes, d'occupation, de financement, d'achèvement et de reporting d'entreprise, puis examinent les valeurs aberrantes et les écarts matériels entre les sources ou les périodes avant la validation finale. Un second examen vérifie le traitement des limites, les unités, la conversion des devises, les totaux par segment et par région, et la cohérence des prévisions, et les analystes recontactent les répondants lorsque les définitions sont contradictoires, que des données manquent ou qu'un changement inattendu ne peut être réconcilié. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement politique, financier ou de marché important modifie les données, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché immobilier indonésien selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché immobilier indonésien mesure la valeur brute annuelle en Indonésie des biens résidentiels et commerciaux achevés vendus et formellement loués.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les données clés comprennent les ventes de logements achevés et l'évolution des prix du marché primaire, la demande locative résidentielle et commerciale formelle, les volumes de transactions ou d'occupation, l'activité des prêts au logement, et les achèvements de projets ou l'activité de location, qui indiquent comment le volume des transactions, les prix réalisés et l'utilisation locative affectent la valeur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 74,53 milliards USD (2027) | |
| Consultance mondiale A | 149,2 milliards USD (2024) | Sur la base 2024, cette estimation est supérieure de 100,2 % à la valeur 2027 de ce rapport de 74,53 milliards USD, 3 ans plus tard. Les catégories déclarées plus larges de foncier et d'investissement immobilier peuvent ajouter de la valeur en dehors des ventes de biens achevés et des loyers de baux formels. |
| Éditeur sectoriel B | 66 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 11,4 % à la valeur 2027 de ce rapport de 74,53 milliards USD, 2 ans plus tard. L'estimation 2025 précède l'année de comparaison 2027, tandis que sa couverture déclarée inclut également le courtage, la gestion d'actifs et les revenus immobiliers récurrents. |
Les analystes de Mordor Intelligence triangulent les valeurs des transactions et les loyers par rapport à des signaux indépendants de prix, de ventes, d'occupation, de financement, d'achèvement et de reporting d'entreprise, puis examinent les valeurs aberrantes et les écarts matériels entre les sources ou les périodes avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché immobilier indonésien et ses perspectives de croissance ?
Le marché devrait atteindre 74,53 milliards USD en 2027 et 97,04 milliards USD d'ici 2032, avec un CAGR de 5,42 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande immobilière en Indonésie ?
Le financement du logement et l'occupation industrielle soutiennent la demande. BP Tapera, l'organisme public d'épargne-logement, a déclaré 177 161 décaissements de prêts hypothécaires subventionnés dans le cadre de la facilité de liquidité pour le financement du logement au 9 octobre 2026, tandis que les parcs industriels comptaient 11 970 entreprises locataires en janvier 2026.
Quel type de bien est en tête de l'immobilier indonésien ?
Le résidentiel détenait la plus grande part à 54,79 % en 2026, tandis que le commercial devrait connaître la croissance la plus rapide avec un CAGR de 6,15 % sur la période 2027-2032.
Quelles entreprises sont en concurrence dans le secteur immobilier indonésien ?
Les principaux acteurs comprennent PT Intiland Development Tbk, Tokyu Land Indonesia, Agung Podomoro Land, Ciputra Group et Sinar Mas Land.
Qu'est-ce qui pourrait contraindre le développement immobilier indonésien ?
La pression sur les coûts de construction et l'incertitude foncière peuvent contraindre le développement. En juillet 2026, Hery Athmaja, président de la section Nusa Tenggara Barat de Real Estate Indonesia, a déclaré que la plupart des promoteurs locaux reportaient leurs projets de logements dans l'attente de la certitude sur les plans d'aménagement du territoire et la conversion des rizières.
Quelles géographies indonésiennes sont en tête de l'activité immobilière et des prévisions de croissance ?
DKI Jakarta détenait la plus grande part à 39,19 % en 2026, tandis que Java oriental (Jawa Timur) devrait connaître la croissance la plus rapide avec un CAGR de 6,55 % sur la période 2027-2032.