
Taille et part du marché de l'emballage pharmaceutique en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
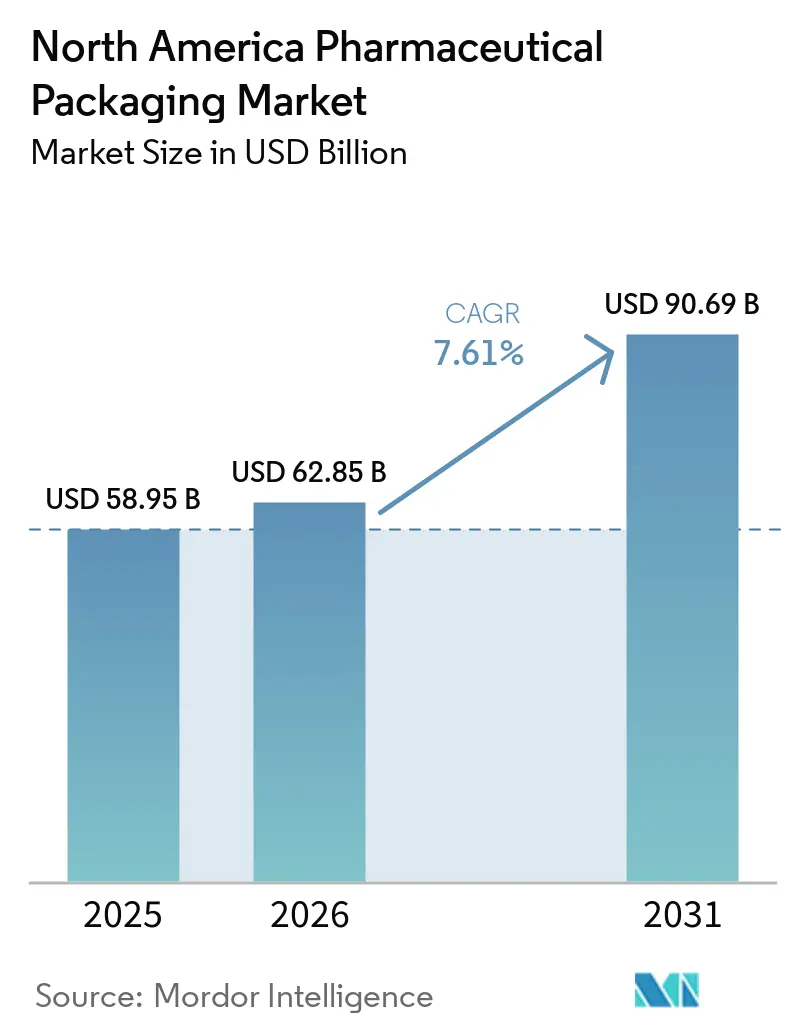
| Taille du marché de l'année de base (2025) | 58.95 Milliards de dollars |
| Taille du Marché (2026) | 62.85 Milliards de dollars |
| Taille du Marché (2031) | 90.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.61 % |
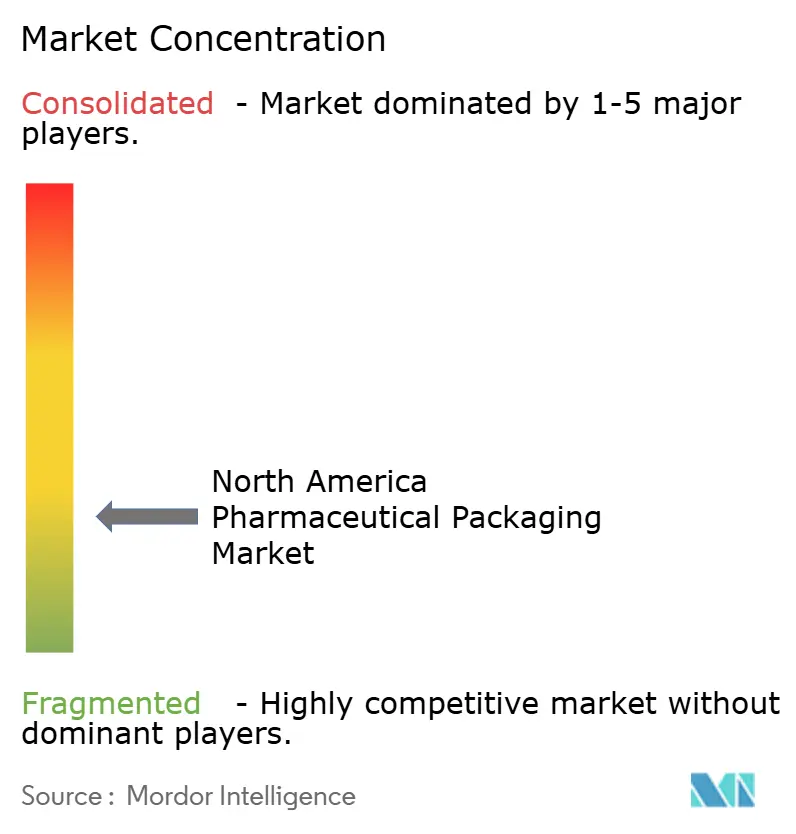
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage pharmaceutique en Amérique du Nord par Mordor Intelligence
La taille du marché de l'emballage pharmaceutique en Amérique du Nord devrait passer de 58,95 milliards USD en 2025 à 62,85 milliards USD en 2026 et devrait atteindre 90,69 milliards USD d'ici 2031, à un CAGR de 7,61 % sur la période 2026-2031. Cette trajectoire de croissance est soutenue par l'augmentation des approbations de produits biologiques, l'application intégrale des règles de sérialisation américaines et l'innovation en matière de systèmes d'administration centrés sur le patient. L'intégrité des contenants primaires, la traçabilité numérique et les initiatives d'éco-conception convergent, incitant à des dépenses d'investissement dans des matériaux haute performance et des technologies d'inspection. Les développeurs de médicaments biologiques privilégient les seringues préremplies et les cartouches qui atténuent l'agrégation des protéines, tandis que les mandats de responsabilité élargie des producteurs au niveau des États orientent les transformateurs vers des formats mono-matériaux recyclables. Les conditionneurs sous contrat développent des lignes d'assemblage en chaîne du froid et des salles blanches pour répondre à la demande d'externalisation, et la délocalisation de proximité au Mexique raccourcit les délais d'approvisionnement en amont pour les centres de distribution américains.
Principaux enseignements du rapport
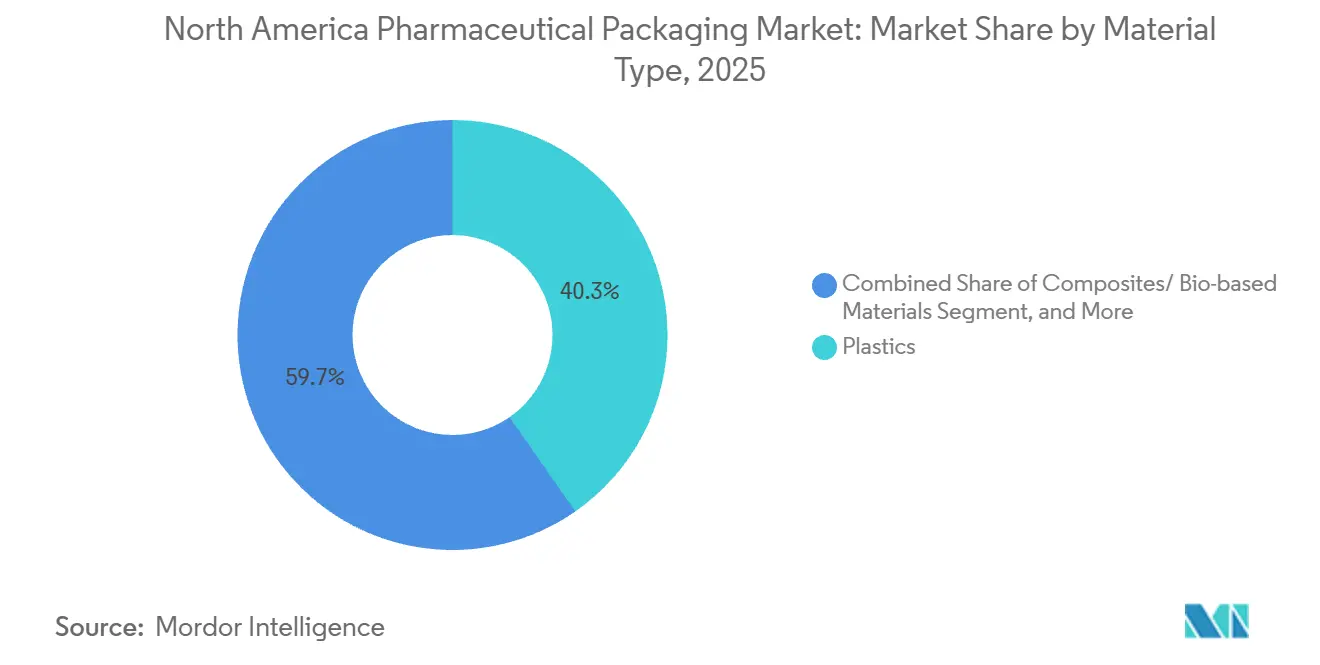
- Par type de matériau, les plastiques détenaient 40,32 % de la part du marché de l'emballage pharmaceutique en Amérique du Nord en 2025, tandis que les composites et les grades biosourcés devraient se développer à un CAGR de 9,21 % jusqu'en 2031.
- Par type de produit, les flacons étaient en tête avec 22,43 % de la part du marché de l'emballage pharmaceutique en Amérique du Nord en 2025, tandis que les pochettes et les sacs devraient croître à un CAGR de 8,54 % jusqu'en 2031.
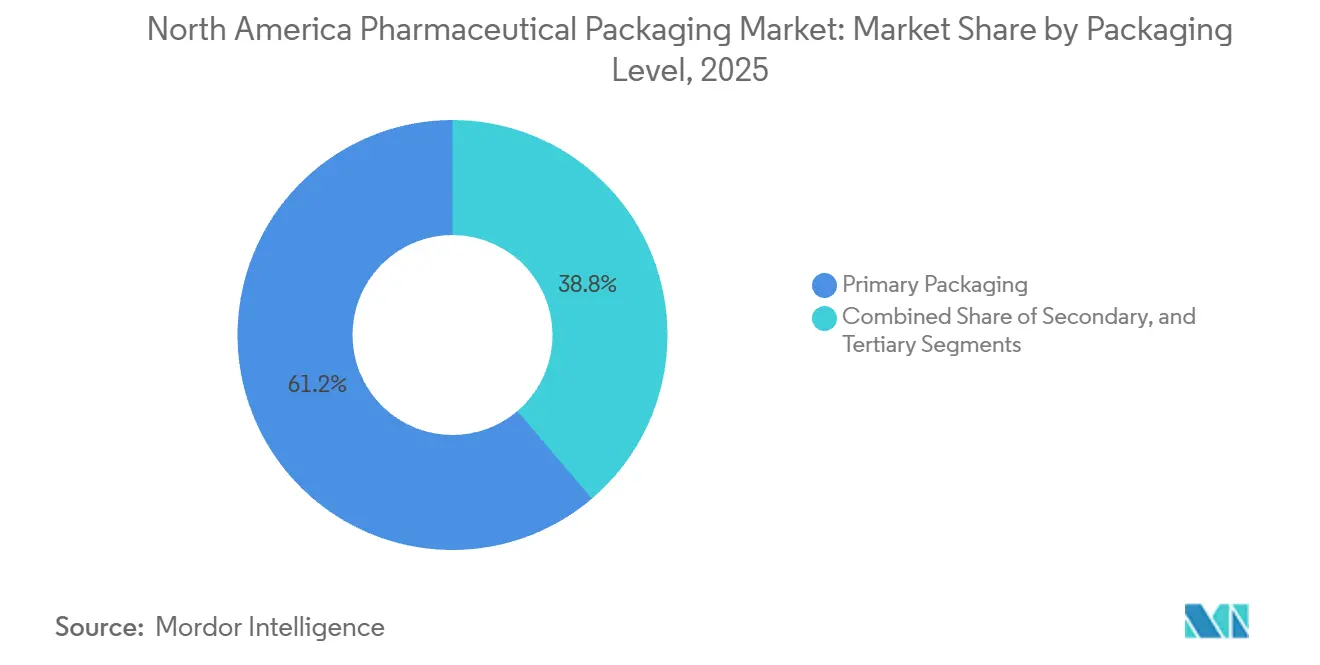
- Par niveau d'emballage, les formats primaires représentaient 61,23 % de la part du marché de l'emballage pharmaceutique en Amérique du Nord en 2025 et devraient progresser à un CAGR de 8,21 % jusqu'en 2031.
- Par utilisateur final, les organisations de conditionnement sous contrat progressent à un CAGR de 9,11 % entre 2026 et 2031, dépassant le segment des entreprises de fabrication pharmaceutique, qui représentait une part de 49,98 % en 2025.
- Par zone géographique, les États-Unis représentaient 78,08 % de la part de marché en 2025, tandis que le Mexique devrait enregistrer le CAGR le plus rapide de 8,47 % jusqu'en 2031, stimulé par les investissements de délocalisation de proximité et la simplification des approbations réglementaires.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de l'emballage pharmaceutique en Amérique du Nord*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance des produits biologiques nécessitant des systèmes de fermeture de contenants spécialisés | +1.8% | États-Unis et Canada, émergent au Mexique | Moyen terme (2 à 4 ans) |
| Réglementations strictes anti-contrefaçon stimulant la traçabilité avancée | +1.5% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Essor des soins à domicile stimulant la demande de formats d'administration adaptés aux patients | +1.3% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Adoption croissante de solutions d'emballage en plaquettes thermoformées intelligentes | +1.1% | États-Unis, projets pilotes au Canada | Moyen terme (2 à 4 ans) |
| Expansion de l'infrastructure de chaîne du froid pour les médicaments thermosensibles | +0.9% | États-Unis, Canada, Mexique | Long terme (≥ 4 ans) |
| Transition vers des matériaux d'emballage durables et recyclables dans le secteur pharmaceutique | +0.7% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des produits biologiques nécessitant des systèmes de fermeture de contenants spécialisés
Les produits biologiques représentaient près de 30 % des approbations de la FDA en 2025, et chaque molécule exige des bouchons en élastomère rigoureusement validés, des revêtements barrières et des tests d'intégrité déterministes qui préviennent l'entrée d'oxygène et la migration de particules. Les seringues préremplies et les cartouches dominent les thérapies à base d'anticorps monoclonaux et de GLP-1 auto-administrées, ce qui a incité West Pharmaceutical Services à accélérer les lignes de production NovaPure en Caroline du Nord pour répondre à une croissance des commandes à deux chiffres.[1] Les propriétaires de médicaments sont prêts à payer des prix premium pour des composants qui réduisent le risque de rejet de lots, et demandent des inspections par fuite d'hélium et par laser qui simulent les vibrations de transport réelles. La migration des fioles vers les dispositifs prêts à injecter raccourcit les cycles de remplissage-finition et réduit les étapes de préparation par les infirmières, rendant les fermetures à haute valeur ajoutée essentielles aux résultats thérapeutiques. En conséquence, les fournisseurs d'emballages primaires qui co-localisent des laboratoires techniques à proximité des usines de produits biologiques remportent des contrats d'approvisionnement pluriannuels.
Réglementations strictes anti-contrefaçon stimulant la traçabilité avancée
L'application intégrale de la DSCSA en novembre 2024 a exigé que chaque emballage de médicament sur ordonnance expédié aux États-Unis porte un code 2D unique, et les lettres d'avertissement de la FDA émises en 2025 ont poussé les grossistes à vérifier les numéros de série au niveau de l'unité. Les propriétaires de marques ont installé des systèmes de vision à grande vitesse capables d'authentifier 400 emballages par minute, tandis que les conditionneurs sous contrat ont intégré des logiciels d'agrégation avec des suites de planification des ressources d'entreprise pour fournir des données de conformité aux partenaires commerciaux. Les étiquettes compatibles NFC et les scellés inviolables permettent désormais aux pharmaciens et aux patients d'authentifier les médicaments avec un smartphone, limitant le détournement et l'infiltration du marché gris. Bien que la sérialisation augmente les coûts par unité jusqu'à 12 centimes, les commanditaires pharmaceutiques considèrent cela comme le prix de l'accès au marché. L'effet en aval est une dépense d'investissement soutenue dans les presses numériques, l'impression de données variables et les tableaux de bord de traçabilité hébergés dans le nuage.
Essor des soins à domicile stimulant la demande de formats d'administration adaptés aux patients
Les dépenses de santé à domicile aux États-Unis ont atteint 135 milliards USD en 2025, les assureurs ayant élargi le remboursement des produits biologiques auto-injectés, déplaçant les priorités d'emballage vers des dispositifs que les personnes âgées à dextérité limitée peuvent utiliser en toute sécurité. Les chaînes de pharmacies ont adopté des lignes d'emballage en plaquettes automatisées pour produire des cartes d'observance basées sur un calendrier, et AptarGroup a lancé un inhalateur de poudre sèche avec des signaux de confirmation de dose tactiles et sonores. La mise à jour des directives de la FDA sur les facteurs humains exige des études d'utilisabilité par les patients, élevant l'emballage au rang de considération clinique plutôt que d'article d'approvisionnement secondaire. Les fournisseurs qui intègrent un codage couleur, des poignées à toucher doux et une actionnement à une main gagnent la préférence des formulateurs visant à réduire les erreurs de dosage. Par conséquent, la frontière entre le dispositif d'administration de médicaments et l'emballage s'estompe, récompensant les entreprises qui allient design industriel et expertise en conformité réglementaire.
Adoption croissante de solutions d'emballage en plaquettes thermoformées intelligentes
Les plaquettes thermoformées intelligentes utilisant des puces de communication en champ proche et des capteurs imprimés transmettent des données d'observance en temps réel aux applications mobiles, aidant les commanditaires d'essais à vérifier la conformité au protocole et à réduire les abandons coûteux.[2] La plateforme Pharma-Cycle 2025 de Schreiner MediPharm intègre des capteurs de température et d'humidité pour garantir l'intégrité de la chaîne du froid pour les médicaments spécialisés sensibles aux écarts. L'adoption commerciale reste limitée par une prime de 50 à 75 centimes par unité et des écosystèmes d'applications fragmentés, mais les premiers résultats montrent une meilleure observance chez les patients atteints de maladies chroniques. La FDA n'a pas formalisé les règles de cybersécurité ou de confidentialité des données pour les emballages connectés, créant une zone grise réglementaire, mais les commanditaires considèrent les emballages numériques comme un facteur de différenciation concurrentiel pour les thérapies à haute valeur ajoutée nécessitant des calendriers de dosage précis. À mesure que les volumes de production augmentent, les courbes de coûts devraient diminuer, permettant un déploiement plus large en pharmacie de détail.
Analyse de l'impact des freins sur le marché de l'emballage pharmaceutique en Amérique du Nord*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières des plastiques de qualité médicale | -0.8% | États-Unis et Canada, répercussion au Mexique | Court terme (≤ 2 ans) |
| Cycles d'approbation réglementaire complexes pour les nouvelles innovations en matière d'emballage | -0.6% | États-Unis, Canada, Mexique | Moyen terme (2 à 4 ans) |
| Contrôle environnemental sur les plastiques à usage unique entraînant des coûts de conformité élevés | -0.4% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Perturbations de la chaîne d'approvisionnement entraînant des contraintes de capacité | -0.3% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières des plastiques de qualité médicale
Les prix des résines de polyéthylène haute densité et de polypropylène de qualité médicale ont augmenté de 22 % au premier trimestre 2025 à la suite d'arrêts imprévus dans des usines pétrochimiques le long de la côte du Golfe des États-Unis, comprimant les marges des transformateurs. Les déclarations de force majeure par les fournisseurs de résines ont augmenté de 40 % d'une année sur l'autre, soulignant la vulnérabilité de l'approvisionnement aux perturbations liées aux conditions météorologiques. Les contrats à long terme fixant les prix pour 12 à 24 mois, combinés à une répercussion limitée, contraignent les transformateurs à renégocier à mi-terme ou à absorber l'érosion des marges. Les mandats de durabilité amplifient la volatilité car la résine recyclée se négocie avec une prime de 15 à 20 % et souffre d'une qualité incohérente qui nécessite un tri et un lavage supplémentaires. Les fournisseurs accélèrent la diversification des sources de matières premières et qualifient des fournisseurs alternatifs pour couvrir le risque, mais l'incertitude des prix reste une menace immédiate pour la rentabilité dans toute la chaîne de valeur.
Cycles d'approbation réglementaire complexes pour les nouvelles innovations en matière d'emballage
Le 21 CFR Partie 211 de la FDA et l'USP <661> exigent des tests d'extractibles et de lixiviables, de stabilité et de biocompatibilité qui peuvent s'étendre sur 18 à 24 mois, retardant la commercialisation de matériaux innovants. Les nouveaux polyéthylènes biosourcés et les films multicouches avec revêtements barrières manquent de directives claires, obligeant les propriétaires de marques à financer des tests redondants pour chaque application médicamenteuse. La directive provisoire 2024 sur les systèmes de fermeture de contenants n'abordait pas les adhésifs pour étiquettes intelligentes ni les encres d'impression numérique, créant une incertitude sur les limites de migration acceptables.[3] Comme les commanditaires de médicaments privilégient la rapidité de mise sur le marché, ils reportent souvent les mises à niveau de durabilité qui pourraient déclencher de longues validations, ralentissant l'adoption de solutions plus écologiques. Les transformateurs disposant de laboratoires de toxicologie internes et de bibliothèques de données historiques peuvent raccourcir les délais d'examen, faisant de la maîtrise réglementaire un facteur de différenciation stratégique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de l'emballage pharmaceutique en Amérique du Nord
Par type de matériau :
les composites gagnent du terrain à mesure que les mandats de durabilité s'intensifientLes grades composites et biosourcés devraient progresser à un CAGR de 9,21 % entre 2026 et 2031, surpassant les substrats traditionnels à mesure que les transformateurs répondent aux obligations de responsabilité élargie des producteurs en Californie, au Colorado et dans le Maine. Les plastiques ont dominé 40,32 % de la part de marché de l'emballage pharmaceutique en Amérique du Nord en 2025, portés par les flacons en polyéthylène haute densité et les flacons souples en polyéthylène basse densité, bien que les fluctuations des prix des résines et les difficultés de recyclage pèsent sur les marges. Les flacons et flacons souples en plastique représentent une part majeure de la demande d'emballage pharmaceutique en Amérique du Nord, soutenant le marché de l'emballage pharmaceutique en plastique en Amérique du Nord. Le verre maintient sa position pour les formats parentéraux où l'inertie est primordiale, mais le poids et le risque de casse incitent à explorer les flacons en copolymère d'oléfine cyclique pour les biologiques à très haute valeur ajoutée. Les tubes métalliques pour les produits topiques font face à l'inflation du coût de l'aluminium, et les alternatives en stratifié gagnent des parts de marché en offrant une barrière équivalente à un grammage inférieur.
Les cartons en carton plat et les expéditeurs en carton ondulé restent essentiels pour le conditionnement secondaire et tertiaire, bien que la sensibilité à l'humidité nécessite des revêtements barrières pour les circuits humides. Amcor a atteint 30 % de contenu recyclé post-consommation dans son portefeuille d'emballages pharmaceutiques en Amérique du Nord en 2025, illustrant les progrès techniques réalisés en matière d'élimination des contaminants. Le polyéthylène biosourcé issu de la canne à sucre est prometteur, mais la disponibilité limitée des matières premières et une prime de 10 à 15 % freinent son adoption. Les fournisseurs qui progressent le plus rapidement pour certifier de nouveaux composites selon les directives USP sont bien positionnés pour remporter les prochains appels d'offres, à mesure que les propriétaires de marques quantifient leurs émissions de Scope 3.

Par type de produit :
les formats souples captent des parts des contenants rigidesLes pochettes et les sacs devraient se développer à un CAGR de 8,54 % jusqu'en 2031, les fabricants de médicaments privilégiant le conditionnement souple qui réduit le poids des matériaux, prend en charge la thérapie en dose unitaire et intègre des scellés inviolables. Les flacons ont conservé 22,43 % de la part du marché de l'emballage pharmaceutique en Amérique du Nord en 2025, mais les plaquettes thermoformées et les sachets empiètent sur les catégories des solides oraux et des médicaments sans ordonnance. Les fioles et les ampoules restent indispensables pour les injectables, notamment dans la logistique de la chaîne du froid, et les cartouches préremplies dominent les plateformes d'auto-injecteurs pour les thérapies GLP-1.
Les investissements dans les lignes de plaquettes thermoformées par les conditionneurs sous contrat dépassent désormais 1 200 cavités par minute avec sérialisation en ligne, réduisant le délai de traitement des lots pour les matériaux d'essai. Les tubes servent les produits ophtalmiques et dermiques, et les structures en stratifié exploitant des substituts de feuille d'aluminium avancés réduisent l'empreinte carbone sans sacrifier la barrière. Les bouchons et fermetures doivent respecter les fenêtres de couple résistant aux enfants et adaptées aux personnes âgées, ce qui entraîne des itérations de conception qui équilibrent sécurité et accessibilité. Les étiquettes ont migré du papier vers des films multicouches abritant des hologrammes et des encres à changement de couleur, créant une complexité en aval dans le recyclage mais renforçant les stratégies de sécurité des propriétaires de marques.
Par niveau d'emballage :
les formats primaires sont en tête en raison des impératifs réglementaires et de sécuritéLes contenants primaires détenaient 61,23 % de la part du marché de l'emballage pharmaceutique en Amérique du Nord en 2025 et progresseront à un CAGR de 8,21 %, ancrés par la stérilité, la conformité aux extractibles et lixiviables, et les tests déterministes d'intégrité des systèmes de fermeture de contenants. Les cartons secondaires offrent un espace de marque et portent désormais des codes sérialisés, les transformant en actifs de conformité plutôt qu'en centres de coûts. Les systèmes d'expédition tertiaires évoluent vers des boîtes isolées à suivi de température déployant des matériaux à changement de phase pour maintenir des corridors de 2 à 8 °C lors de trajets de plusieurs jours.
La directive d'intégrité 2024 de la FDA encourage les simulations probabilistes de vibration et de compression, incitant les fournisseurs à investir dans des détecteurs de fuite d'hélium et des équipements d'ingression de colorant. Certains fabricants de dispositifs éliminent l'emballage secondaire en intégrant directement des protège-aiguilles sur les seringues préremplies, réduisant les déchets de matériaux et facilitant l'assemblage automatisé. Pendant ce temps, les codes d'agrégation de sérialisation migrent des surfaces secondaires vers les surfaces primaires, brouillant davantage les distinctions traditionnelles de niveau.
Par secteur d'utilisation final :
les conditionneurs sous contrat dépassent les opérations intégréesLes organisations de conditionnement sous contrat devraient croître à un CAGR de 9,11 % entre 2026 et 2031, bénéficiant de l'externalisation par les commanditaires de médicaments de la sérialisation, du conditionnement pour les essais cliniques et des remplissages de produits biologiques à faible volume. Les fabricants pharmaceutiques contrôlaient encore 49,98 % de la part du marché de l'emballage pharmaceutique en Amérique du Nord pour les génériques à volume élevé en 2025, mais l'argument économique en faveur des mises à niveau internes s'affaiblit à mesure que la complexité des molécules et les exigences de la chaîne du froid s'intensifient. Les pharmacies de détail et institutionnelles déploient des robots pour produire des pochettes en dose unitaire et des cartes calendrier, rationalisant l'observance médicamenteuse.
Les hôpitaux passent des fioles en vrac aux kits de seringues prêts à administrer pour alléger la charge de travail infirmière et minimiser les erreurs de préparation aseptique. Les établissements de soins de longue durée adoptent des plateaux de thérapie pré-organisés qui réduisent les erreurs de tri des comprimés dans les régimes de polymédication. L'expansion du soufflage-remplissage-scellage de Catalent en 2025 met en évidence l'avantage concurrentiel que les technologies spécialisées confèrent aux acteurs sous contrat, tandis que les transformateurs régionaux sans capacités stériles risquent la banalisation.
Analyse géographique
Marché de l'emballage pharmaceutique aux États-Unis
Les États-Unis ont généré 78,08 % des revenus de 2025, soutenus par le plus grand marché de médicaments sur ordonnance au monde, une infrastructure de chaîne du froid mature et une application rigoureuse de la DSCSA. Les commanditaires pharmaceutiques ont investi environ 1,2 milliard USD en 2025 dans des systèmes de vision pour la sérialisation et des référentiels de traçabilité, une vague de dépenses qui a stimulé la demande de cartons et d'étiquettes à impression numérique. Les mandats EPR des États de Californie, du Colorado et du Maine encouragent la reconception vers des emballages mono-matériaux compatibles avec le recyclage en bordure de trottoir. West Pharmaceutical Services a étendu sa capacité en élastomères en Pennsylvanie pour approvisionner les composants de fermeture destinés aux GLP-1, soulignant l'orientation américaine vers les produits biologiques contre l'obésité et le diabète.
Marché de l'emballage pharmaceutique au Mexique
Le Mexique est en passe d'atteindre un CAGR de 8,47 % d'ici 2031, alors que les fabricants de médicaments multinationaux relocalisent leur production à proximité pour atténuer les droits de douane et réduire les délais de livraison vers les plateformes logistiques américaines. La nouvelle usine de flacons de Gerresheimer à Monterrey fournira 500 millions d'unités par an, tirant parti de salaires compétitifs et de la proximité des centres de distribution du Texas. Les amendements à la loi sur la santé de 2024 ont réduit les cycles d'approbation de la COFEPRIS de 18 mois à 12 mois, alignant les normes locales sur les exigences de la FDA et accélérant la mise sur le marché de nouveaux contenants primaires. Les convertisseurs nationaux passent des boîtes pliantes secondaires aux formats préremplis à plus forte valeur ajoutée, ce qui accroît les exigences en compétences techniques et stimule les coentreprises avec des fournisseurs mondiaux.
Marché de l'emballage pharmaceutique au Canada
Le Canada se développe en phase avec la croissance démographique et un engagement fédéral pris en 2024 d'élargir la couverture publique des médicaments pour le diabète et les contraceptifs, ce qui stimule les volumes de dispensation. Les règles de sérialisation de Santé Canada, entrées en vigueur en 2025, exigent des identifiants unitaires mais accordent des délais de grâce aux petites entreprises, ce qui modère les dépenses d'investissement immédiates. Une proposition fédérale d'interdiction des plastiques à usage unique exempte les emballages pharmaceutiques pour des raisons de sécurité ; toutefois, les redevances EPR provinciales en Colombie-Britannique et au Québec ajoutent 2 à 4 centimes par emballage, incitant les propriétaires de marques à adopter des structures recyclables.
Paysage réglementaire
Aux États-Unis, l'emballage pharmaceutique est encadré par les exigences de la FDA concernant l'étiquetage et la performance des systèmes d'emballage. Les principaux piliers comprennent le 21 CFR Part 201 pour l'étiquetage des médicaments et les lignes directrices de la FDA relatives aux systèmes contenant-fermeture pour les médicaments et produits biologiques à usage humain, qui définissent les attentes en matière de compatibilité et de protection tout au long du cycle de vie du produit. Les exigences de la DSCSA, pleinement appliquées depuis novembre 2024, intègrent la traçabilité au niveau unitaire dans les opérations d'emballage quotidiennes, faisant des identifiants sérialisés et des flux de vérification une base pour les conditionnements de médicaments sur ordonnance expédiés dans le pays.
Une dimension de politique commerciale est apparue en avril 2026, lorsqu'une proclamation présidentielle en vertu de la Section 232 du Trade Expansion Act de 1962 a imposé des tarifs sur les produits pharmaceutiques brevetés importés et les API. Le cadre prévoyait des droits de 100 % à compter du 31 juillet 2026 pour certaines entreprises, avec extension au 29 septembre 2026 pour celles qui ne concluent pas d'accords spécifiés. Au Canada, les cadres d'étiquetage de Santé Canada, y compris les réformes d'étiquetage en langage clair introduites via les amendements de 2015, et les exigences d'établissement telles que le Guide-0067 pour les services de conditionnement et d'étiquetage sous contrat pour les médicaments détenus par des entités étrangères, influencent la manière dont les visuels d'emballage, les mentions et les modèles de service sont structurés pour l'accès au marché.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs de matières premières et de matériaux (polymères de qualité médicale et additifs, verre tubulaire, aluminium, carton) et se poursuit avec la fabrication de contenants primaires et de composants, incluant flacons et ampoules, bouteilles, seringues préremplies et cartouches, bouchons, ainsi que capsules et fermetures. Elle s'étend ensuite aux transformateurs et imprimeurs qui produisent les emballages secondaires et les étiquettes à données variables. Les organisations de conditionnement sous contrat (CPO) et les prestataires spécialisés ancrent les opérations de conditionnement pour essais cliniques, kitting, sérialisation et agrégation, et assemblage de la chaîne du froid, avant transfert aux grossistes, pharmacies, hôpitaux et réseaux de distribution intégrés. Dans ces circuits en aval, les exigences de vérification et de dispensation soutiennent la demande en durabilité des étiquettes, performance de scan et preuves d'inviolabilité.
La conformité réglementaire et normative relie chaque étape. Les exigences cGMP de la FDA et les chapitres de l'USP relatifs aux matériaux plastiques et à l'emballage parentéral orientent les programmes de qualification, les tests d'extractibles et de lixiviables, et les programmes d'intégrité contenant-fermeture. Une évolution plus large vers l'emballage primaire prêt à l'emploi (RTU) réduit les étapes de traitement sur les sites de remplissage-finition, déplaçant davantage de valeur vers les capacités de stérilisation et de libération qualité en amont. Ceci est renforcé par des investissements de résilience, comme l'inauguration par SCHOTT Pharma de lignes de production de flacons élargies à Lebanon, en Pennsylvanie, en juin 2026, un projet de 60 millions d'USD soutenu par BARDA, qui contribue à l'approvisionnement domestique en flacons de verre RTU standards et stériles.
Paysage concurrentiel
Le marché de l'emballage pharmaceutique en Amérique du Nord est fragmenté, Amcor, West Pharmaceutical Services, Gerresheimer, AptarGroup et Schott représentant environ 35 à 40 % des revenus de 2025, tandis que les transformateurs régionaux et les conditionneurs sous contrat spécialisés se partagent le reste. Les acteurs de grande envergure intègrent l'impression numérique pour la sérialisation à la demande, ouvrent des centres techniques à proximité des usines clients et déposent des brevets couvrant les élastomères à faible extractible. Les transformateurs régionaux concèdent sous licence des logiciels de traçabilité tiers pour servir les fabricants sous contrat locaux qui n'ont pas le capital pour des solutions propriétaires, en se différenciant par l'agilité et le service client.
La durabilité est un terrain de bataille inexploité ; les fournisseurs qui qualifient les résines recyclées post-consommation pour les applications stériles ou prouvent la parité de performance barrière avec les polymères biosourcés peuvent exiger des primes de prix. Les entrants dans le domaine de la santé numérique qui intègrent des capteurs dans les plaquettes thermoformées offrent des outils d'observance basés sur les données, mais les coûts unitaires élevés et les règles de cybersécurité incertaines tempèrent l'adoption. La convergence technologique fait évoluer les préférences des acheteurs vers des fournisseurs qui associent la science des matériaux à l'analyse de données, obligeant les transformateurs traditionnels à investir dans l'intégration logicielle et la surveillance de la chaîne du froid.
Des mouvements stratégiques récents reconfigurent les positions concurrentielles. West Pharmaceutical Services a investi 95 millions USD pour étendre la capacité en élastomère NovaPure en Caroline du Nord, doublant la production pour les composants de seringues préremplies GLP-1 et réduisant les délais de livraison de 20 %. Gerresheimer a ouvert une usine de fioles en verre de 180 millions USD à Monterrey qui fournira 500 millions d'unités par an aux sites de remplissage-finition de biosimilaires en délocalisation de proximité. Amcor s'est associé à Eastman Chemical Company pour co-développer des flacons et fermetures en copolyester Crystalyx contenant 50 % de contenu recyclé, signalant un modèle d'alliance qui allie l'innovation en résine à l'échelle du transformateur. La participation de 120 millions USD de Becton, Dickinson and Company dans Sensile Medical sécurise la technologie d'injecteur portable, positionnant l'entreprise pour concurrencer dans les niches de distribution portable à forte croissance. Ces investissements soulignent un schéma d'expansion des capacités, de collaboration verticale et de convergence des dispositifs qui élève les barrières à l'entrée pour les petits transformateurs.
Leaders du secteur de l'emballage pharmaceutique en Amérique du Nord
-
Amcor PLC
-
Winpak Ltd.
-
Sealed Air Corporation
-
Sonoco Products Company
-
Gerresheimer AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage pharmaceutique en Amérique du Nord Entreprises couvertes dans ce rapport
- Amcor plc
- West Pharmaceutical Services Inc.
- AptarGroup Inc.
- Gerresheimer AG
- Schott AG
- Becton, Dickinson and Company
- Cardinal Health Inc.
- Sealed Air Corporation
- Sonoco Products Company
- Alpha Packaging
- Catalent Inc.
- Winpak Ltd.
- Graham Packaging Company L.P.
- COMAR LLC
- Origin Pharma Packaging
- Rohrer Corporation
- Owens-Illinois Inc.
- Placon Corporation
- Neopac US Inc.
Lire l’analyse des entreprises de emballage pharmaceutique en amérique du nord
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans les travaux d'étiquetage réglementaire et de standardisation des données. En mars 2026, la FDA a finalisé une règle exigeant que les codes NDC (National Drug Code) attribués par la FDA adoptent un format uniforme à 12 chiffres, accompagnée d'exigences révisées d'étiquetage par code-barres en vertu du 21 CFR Part 201 permettant aux codes-barres non linéaires (2D) d'encoder le NDC à 12 chiffres. Ceci se traduit par une demande de refonte des emballages, de soutien à la gestion des changements, et de mises à niveau des systèmes d'impression et de vérification capables de gérer les symbologies 2D en parallèle des flux existants de sérialisation et d'agrégation liés à la DSCSA.
Une autre opportunité émerge de la localisation des capacités et compétences pour l'emballage primaire stérile et spécialisé, soutenue par des expansions actives et des programmes de résilience du secteur public. L'expansion de SCHOTT Pharma en Pennsylvanie en juin 2026, soutenue par BARDA, ainsi que l'installation de production de flacons achevée par Gerresheimer à Monterrey (500 millions d'unités par an), témoignent d'un investissement continu ciblant les chaînes d'approvisionnement des injectables et des produits biologiques, y compris les formats RTU qui simplifient la validation du remplissage-finition. La refonte axée sur la durabilité constitue également un espace blanc défini, où les mandats REP au niveau des États et les pressions de reporting Scope 3 des propriétaires de marques accroissent la demande de structures recyclables et de solutions à contenu recyclé qualifiées. Parallèlement, les cycles de validation de 18 à 24 mois liés aux attentes de l'USP et de la FDA font de la science des matériaux prête pour la réglementation et de la documentation un facteur de différenciation pour les fournisseurs et les partenaires CPO.
Développements récents du secteur sur le marché de l'emballage pharmaceutique en Amérique du Nord
- Juin 2026 : SCHOTT Pharma a inauguré une production élargie de flacons à Lebanon, en Pennsylvanie, ajoutant de nouvelles lignes de transformation pour flacons de verre prêts à l'emploi standards et stériles dans le cadre d'un investissement de 60 millions d'USD soutenu par BARDA. Cette expansion renforce la sécurité d'approvisionnement nord-américaine pour l'emballage primaire parentéral et soutient les sites de remplissage-finition recherchant des composants RTU pour réduire la charge de stérilisation et de validation interne.
- Décembre 2025 : Gerresheimer AG a achevé une installation de flacons en verre de 180 millions d'USD à Monterrey, au Mexique, conçue pour une capacité annuelle de 500 millions d'unités ciblant les chaînes d'approvisionnement des biosimilaires et injectables. Le site renforce la dynamique de relocalisation à proximité pour la distribution vers les États-Unis et accroît la pression concurrentielle sur les fournisseurs régionaux de flacons et ampoules en matière de délais et de soutien à la qualification.
- Novembre 2024 : L'application intégrale de la DSCSA a exigé que chaque emballage de médicament sur ordonnance expédié aux États-Unis porte un identifiant produit unique, accélérant l'investissement dans la sérialisation et l'agrégation au niveau unitaire chez les fabricants et conditionneurs sous contrat. Les lignes d'emballage ont de plus en plus combiné l'impression de données variables avec l'inspection visuelle à haute vitesse pour réduire le risque de non-conformité tout en maintenant le débit pour les cartons secondaires, les étiquettes et un ensemble croissant de formats primaires.
Marché de l'emballage pharmaceutique en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les emballages utilisés pour contenir, protéger, étiqueter et distribuer des produits pharmaceutiques en Amérique du Nord, comptabilisés en valeur pour les matériaux d'emballage et les formats d'emballage fournis aux lignes de fabrication et de conditionnement de médicaments.
Exclusions du périmètre : nous excluons la substance médicamenteuse, la formulation pharmaceutique, les services logistiques et les équipements autonomes, ainsi que les emballages utilisés exclusivement pour des produits de santé non pharmaceutiques.
Présentation de la segmentation
- Par type de matériau
- Plastique
- Polyéthylène haute densité (PEHD)
- Polyéthylène basse densité (PEBD)
- Polyéthylène téréphtalate (PET)
- Autres plastiques
- Verre
- Métal
- Papier et carton
- Composites/matériaux biosourcés
- Plastique
- Par type de produit
- Flacons
- Fioles et ampoules
- Plaquettes thermoformées
- Seringues préremplies et cartouches
- Tubes
- Bouchons et fermetures
- Pochettes et sacs
- Étiquettes
- Autres types de produits
- Par niveau d'emballage
- Primaire
- Secondaire
- Tertiaire
- Par secteur d'utilisation final
- Entreprises de fabrication pharmaceutique
- Organisations de conditionnement sous contrat
- Pharmacies de détail et institutionnelles
- Hôpitaux et cliniques
- Autres secteurs d'utilisation final
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des statistiques publiques et le contexte réglementaire qui façonnent la demande d'emballage et la conformité en Amérique du Nord. Nous nous référons généralement à des sources telles que les orientations et bases de données de la FDA américaine, les statistiques commerciales de la Commission américaine du commerce international, les données manufacturières du Bureau du recensement des États-Unis, les tableaux de Statistique Canada et UN Comtrade pour recouper les flux liés aux matériaux et aux emballages.
Parallèlement, nous avons examiné les dépôts de sociétés, les présentations aux investisseurs, les catalogues de produits, les publications d'associations (telles que les groupements d'emballage et de pharmacie) et la couverture de presse réputée afin de comprendre les évolutions de mix telles que la croissance des biologiques, les formats de dose unitaire et les besoins en sérialisation. Un abonnement payant aux données financières des entreprises et un autre aux actualités et données financières ont également été utilisés pour accélérer le filtrage et vérifier les changements de propriété et les annonces de capacité. Ces sources documentaires sont illustratives, et nous avons eu recours à des références publiques et payantes supplémentaires pour la collecte, la validation et la clarification des données au fur et à mesure que nous affinions les hypothèses liées à des segments d'emballage spécifiques.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour confirmer quels formats d'emballage gagnent des parts de marché, comment les prix évoluent avec les coûts des intrants en résine, feuille d'aluminium et verre, et à quelle vitesse les mises à niveau imposées par la conformité sont adoptées. Nous avons échangé avec des fournisseurs d'emballages, des transformateurs, des conditionneurs sous contrat, ainsi que des responsables des achats ou de l'ingénierie d'emballage sur des sites pharmaceutiques et de CDMO en Amérique du Nord, puis utilisé leurs contributions pour combler les lacunes de données et mettre à l'épreuve le modèle documentaire avant sa finalisation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de plus petite taille : 20 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante qui reconstitue la demande d'emballage à partir de la production pharmaceutique et des signaux de consommation au niveau des conditionnements, puis traduit cela en valeur à l'aide de la tarification par format. Le modèle a ensuite été vérifié par des approximations ascendantes sélectives, telles que l'échantillonnage des revenus des fournisseurs, les vérifications des canaux et les volumes par format multipliés par les fourchettes de prix de vente moyen typiques, et les totaux n'ont été ajustés que lorsque les vérifications pointaient de manière répétée dans la même direction.
Les principaux intrants comprenaient (à titre illustratif) les tendances d'expédition des médicaments sur ordonnance et en vente libre, la part des biologiques et des injectables par rapport aux solides oraux, le mix d'emballages primaires par rapport aux emballages secondaires, le calendrier de conformité à la sérialisation et à la traçabilité, ainsi que les évolutions des coûts des matériaux pour les structures à base de plastique, de verre et d'aluminium. Lorsque des ventilations détaillées n'étaient pas disponibles de manière cohérente par pays ou par format, nous avons utilisé une étape de traitement des lacunes par étapes, dans laquelle des ratios de substitution issus de groupes de produits comparables ont été appliqués, puis examinés lors d'entretiens primaires.
Pour les prévisions, une analyse de scénarios a été utilisée autour d'un cas de base, les facteurs de demande tels que le mix thérapeutique, la localisation de la fabrication et le rythme de conformité réglementaire étant variés dans des plages que les personnes interrogées ont jugées réalistes. Cela rend les résultats explicables et reproductibles, et ils restent liés aux formats d'emballage effectivement achetés pour les conditionnements pharmaceutiques dans la région.
Validation des données et cycle de mise à jour
Les résultats ont été validés par un ensemble de vérifications croisées, notamment la cohérence avec la direction de la production et des expéditions pharmaceutiques, les signaux de prix des matériaux et l'adoption observée des formats d'emballage. Les valeurs aberrantes ont été examinées, les hypothèses ont été révisées et des démarches de suivi ont été déclenchées lorsqu'une ventilation par pays ou une part de format dépassait ce que les signaux documentaires pouvaient justifier.
Avant validation finale, les résultats passent par une révision interne en plusieurs étapes afin que les hypothèses unitaires, le traitement des devises et l'alignement des années soient cohérents dans l'ensemble du modèle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels qu'un changement réglementaire majeur ou une forte variation des coûts des intrants. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Estimation du marché de l'emballage pharmaceutique en Amérique du Nord par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage pharmaceutique en Amérique du Nord peuvent différer même lorsque le libellé du sujet semble identique, car chaque éditeur fait ses propres choix sur ce qui constitue la valeur de l'emballage et sur la manière dont les totaux régionaux sont construits. Les différences proviennent le plus souvent des choix de périmètre, de la manière dont les niveaux d'emballage sont traités, de la base de prix utilisée pour les matériaux et les formats, et de la fréquence à laquelle les hypothèses sont actualisées.
Certaines estimations intègrent un emballage de santé plus large et des services connexes, et certaines mélangent également l'emballage de distribution tertiaire dans le même total. Chez Mordor Intelligence, le total est limité à la valeur de l'emballage pharmaceutique pour les États-Unis, le Canada et le Mexique, et les revenus de services adjacents et les conditionnements de santé non pharmaceutiques ne sont pas comptabilisés, ce qui réduit le chiffre mais le rend traçable à la demande de conditionnements et à la tarification par format.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 58,95 milliards USD (2025) | |
| Cabinet de conseil régional A | 53,91 milliards USD (2024) | Utilise une année de base et un ensemble de pays différents (souvent limités aux États-Unis et au Canada), et les totaux publiés peuvent varier si la demande mexicaine et le mix d'emballages ne sont pas explicitement modélisés et réconciliés. |
| Revue spécialisée B | 47,43 milliards USD (2024) | Semble appliquer une taxonomie de produits plus large et une répartition différente entre les niveaux d'emballage, et la base de revenus et la méthode de progression des prix ne sont pas clairement ancrées dans des vérifications de consommation au niveau des formats. |
Pris ensemble, l'écart s'explique principalement par le choix de l'année de base, la couverture géographique exacte des pays et la question de savoir si des éléments d'emballage adjacents ou de services sont inclus dans le même total. En maintenant le modèle lié à des signaux observables de production pharmaceutique et à une logique de tarification par format d'emballage, l'estimation qui en résulte reste équilibrée et plus facile à reproduire lorsque les hypothèses sont révisées.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'emballage pharmaceutique en Amérique du Nord ?
La taille du marché de l'emballage pharmaceutique en Amérique du Nord a atteint 62,85 milliards USD en 2026.
À quelle vitesse la demande d'emballage pharmaceutique en Amérique du Nord devrait-elle croître ?
Le marché devrait enregistrer un CAGR de 7,61 % de 2026 à 2031.
Quel segment de matériaux se développe le plus rapidement ?
Les composites et les matériaux biosourcés devraient progresser à un CAGR de 9,21 % en raison des mandats de durabilité.
Pourquoi les organisations de conditionnement sous contrat gagnent-elles des parts de marché ?
Les commanditaires de médicaments externalisent la sérialisation, l'assemblage en chaîne du froid et les remplissages de produits biologiques à faible volume, entraînant un CAGR de 9,11 % pour les conditionneurs sous contrat.
Quel facteur fait du Mexique la zone géographique à la croissance la plus rapide ?
Les investissements de délocalisation de proximité et la réduction des délais réglementaires propulsent un CAGR de 8,47 % dans l'emballage pharmaceutique mexicain.