
Taille et part du marché de la logistique pharmaceutique en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 181.70 Milliards de dollars |
| Taille du Marché (2026) | 192.27 Milliards de dollars |
| Taille du Marché (2031) | 255.09 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.82 % |
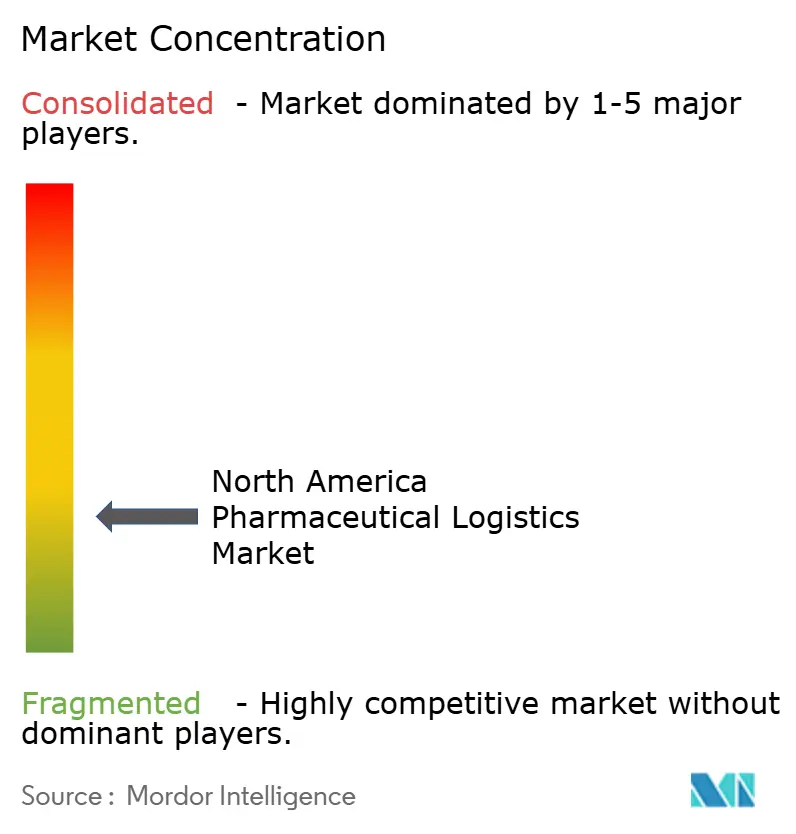
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique pharmaceutique en Amérique du Nord par Mordor Intelligence
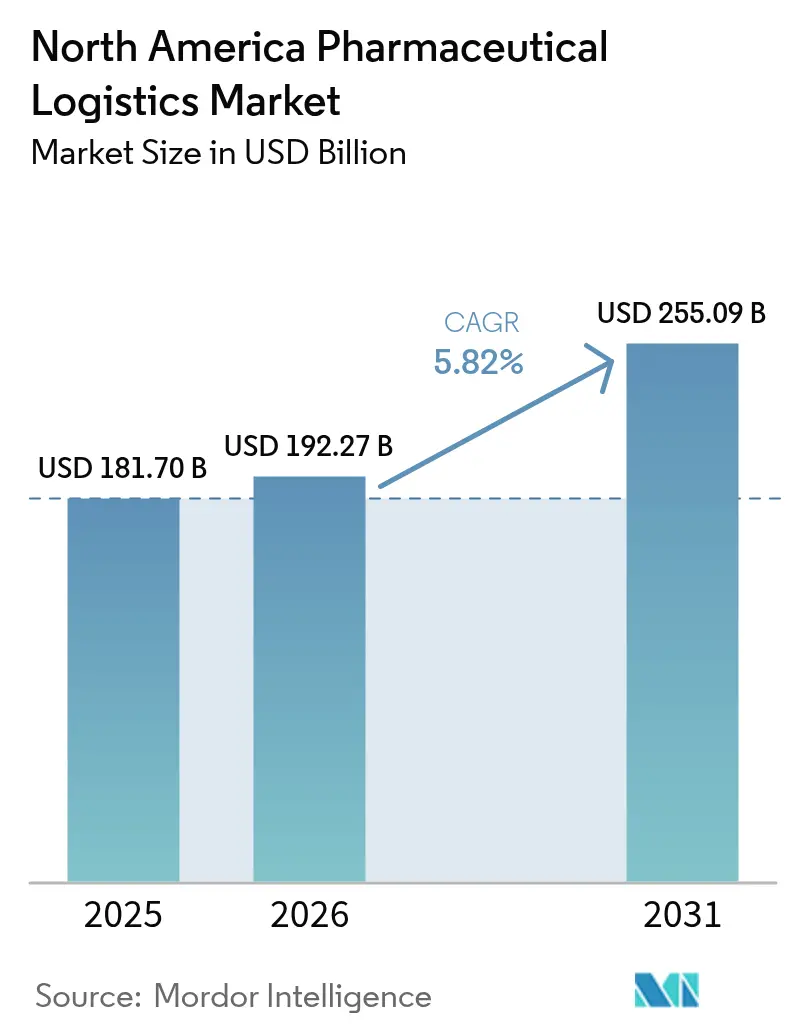
Le marché de la logistique pharmaceutique en Amérique du Nord était évalué à 181,70 milliards USD en 2025 et devrait croître de 192,27 milliards USD en 2026 pour atteindre 255,09 milliards USD d'ici 2031, à un TCAC de 5,82 % pendant la période de prévision (2026-2031).
La croissance est ancrée dans la vaste base de fabrication pharmaceutique de la région, un environnement de conformité strict et l'adoption rapide des technologies numériques de chaîne d'approvisionnement, qui exigent tous un transport à température contrôlée fiable et une traçabilité granulaire. La dynamique est en outre renforcée par une montée en puissance des essais de thérapies cellulaires et géniques nécessitant des réseaux ultra-froids, par l'essor de la distribution directe au patient dans le circuit de la pharmacie spécialisée et par le rapprochement des capacités de remplissage-finition vers le Mexique. Les dépenses d'investissement restent soutenues, DHL s'engageant à lui seul à hauteur de 2,2 milliards USD dans la logistique de santé jusqu'en 2030, dont la moitié en Amérique du Nord, afin de développer des plateformes dédiées, des flottes de véhicules et des systèmes de tour de contrôle[1]DHL Group, "DHL va investir 2 milliards EUR dans la logistique mondiale de santé," dhl.com. L'intensité concurrentielle s'accentue à mesure que les intégrateurs, les prestataires logistiques tiers spécialisés et les start-ups dotées de l'IoT se disputent les opportunités dans les biologiques, le dernier kilomètre et les corridors transfrontaliers, maintenant une concentration de marché modérée.
Principaux enseignements du rapport
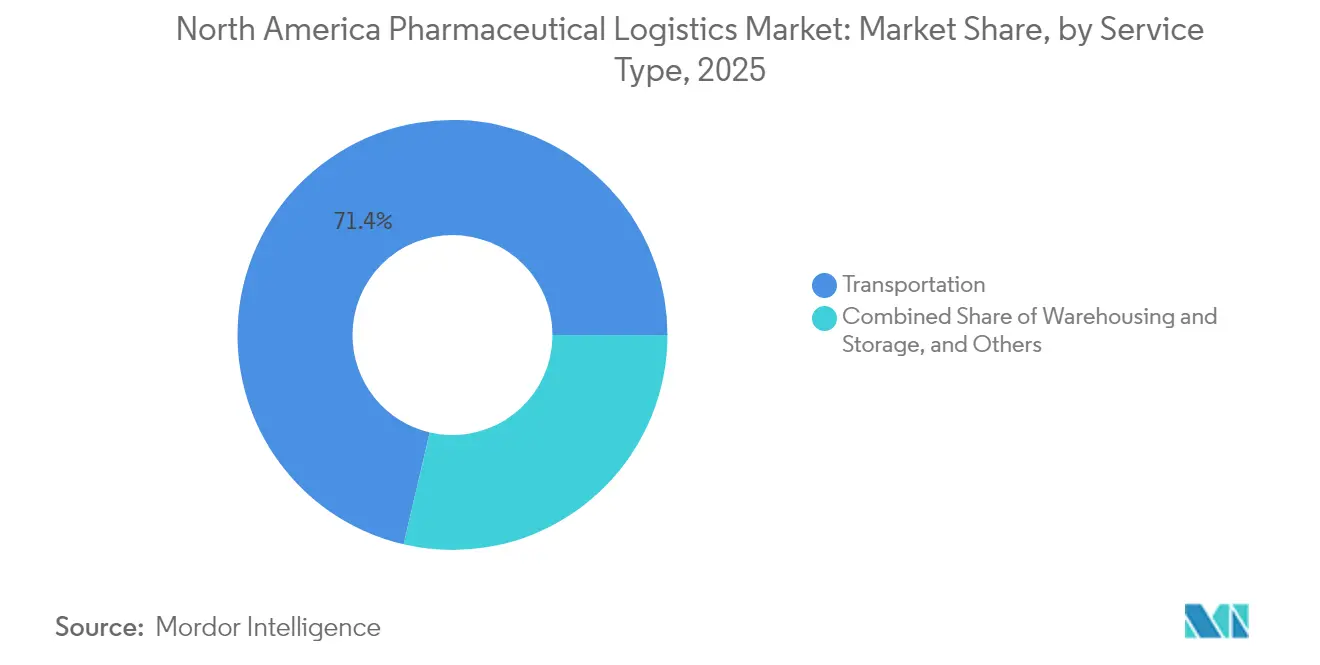
- Par type de service, le transport a capturé 71,35 % de la part de marché de la logistique pharmaceutique en Amérique du Nord en 2025, tandis que l'entreposage et le stockage devraient afficher le TCAC le plus rapide, soit 6,38 %, jusqu'en 2031.
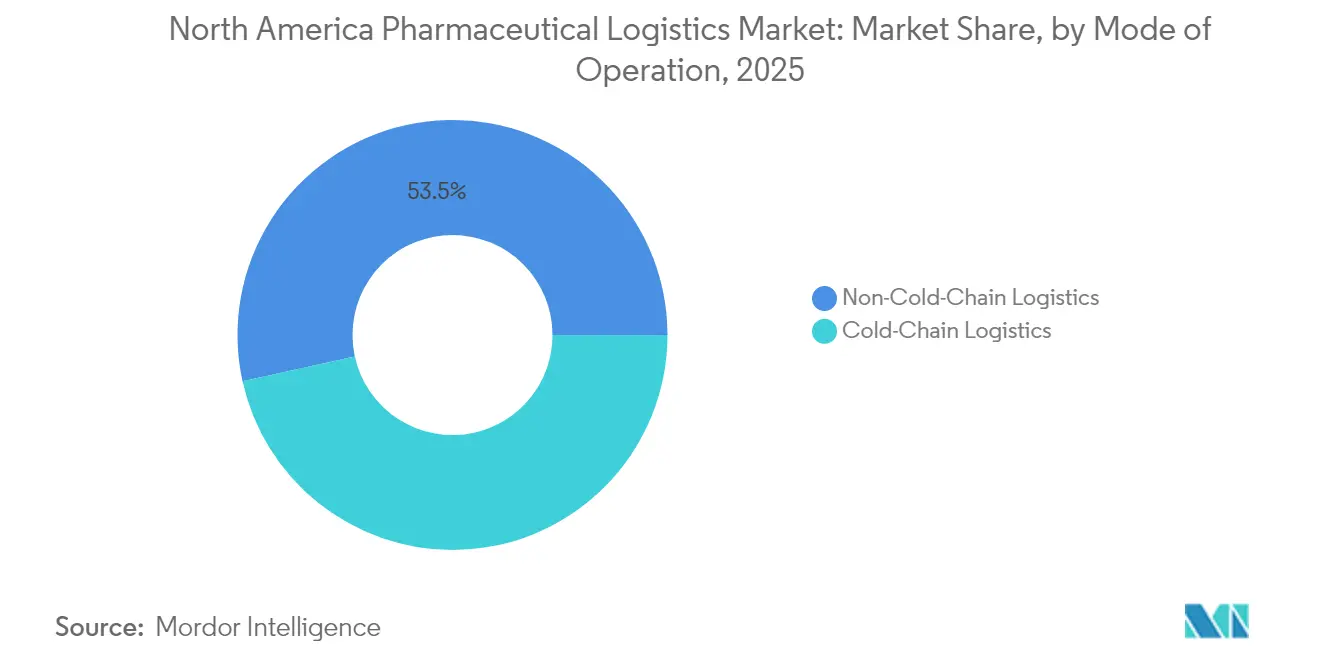
- Par mode de fonctionnement, les services sans chaîne du froid représentaient une part de 53,45 %, tandis que les services à chaîne du froid devraient se développer à un TCAC de 7,05 % jusqu'en 2031.
- Par type de produit, les médicaments sur ordonnance sont en tête avec une part de revenus de 37,65 % en 2025 ; les thérapies cellulaires et géniques devraient progresser à un TCAC de 11,32 % jusqu'en 2031.
- Par zone géographique, les États-Unis détenaient une part de 81,30 % de la taille du marché de la logistique pharmaceutique en Amérique du Nord en 2025, tandis que le Mexique devrait afficher le TCAC le plus rapide, soit 8,03 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique pharmaceutique en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des essais cliniques de thérapies cellulaires et géniques nécessitant une infrastructure de distribution ultra-froide | +1.8% | États-Unis et Canada avec des répercussions vers le Mexique | Moyen terme (2 à 4 ans) |
| Montée en puissance des modèles de distribution directe au patient dans le circuit de la pharmacie spécialisée aux États-Unis | +1.2% | États-Unis, en extension vers le Canada | Court terme (≤ 2 ans) |
| Expansion des installations de remplissage-finition en rapprochement aux États-Unis–Mexique créant des flux transfrontaliers à chaîne du froid | +0.9% | Régions frontalières États-Unis–Mexique, s'étendant vers le Canada | Long terme (≥ 4 ans) |
| Les incitations canadiennes à la fabrication de biologiques stimulant la demande d'entreposage conforme aux BPF | +0.7% | Canada, avec des implications transfrontalières avec les États-Unis | Moyen terme (2 à 4 ans) |
| Adoption croissante de la surveillance de la température en temps réel par l'IoT, imposée par le jalon 2024 du DSCSA américain | +0.6% | Ensemble de l'Amérique du Nord, sous la direction des États-Unis | Court terme (≤ 2 ans) |
| Impulsion en faveur de la durabilité pour les expéditeurs passifs réutilisables afin de réduire l'empreinte carbone du fret aérien | +0.4% | Mondial, avec l'Amérique du Nord en tête | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des essais cliniques de thérapies cellulaires et géniques nécessitant une infrastructure de distribution ultra-froide
Les essais sur les thérapies avancées s'intensifient rapidement, suscitant des investissements dans des solutions de stockage qui maintiennent le matériel cellulaire stable à des températures pouvant descendre jusqu'à -196 °C. La nouvelle installation de 120 000 pieds carrés d'OmniaBio à Hamilton, en Ontario, désormais la plus grande de ce type au Canada, témoigne de la capacité régionale croissante pour ces thérapies. La nouvelle désignation de technologie de plateforme de la FDA américaine pour les produits à base de CRISPR simplifie les étapes de validation et raccourcit les délais d'examen, augmentant ainsi les volumes d'expédition qui doivent respecter des règles strictes de chaîne de responsabilité. Les prestataires logistiques capables d'offrir des flottes cryogéniques validées, des alimentations de secours redondantes et des alertes d'écart en temps réel sont bien positionnés pour remporter des contrats. Les partenariats entre fabricants et prestataires logistiques tiers s'élargissent également pour intégrer des capacités dans des campus multi-locataires à proximité de pôles de recherche. Ces dynamiques érigent le marché de la logistique pharmaceutique en Amérique du Nord en tant qu'élément essentiel de la montée en puissance de la médecine de précision.
Montée en puissance des modèles de distribution directe au patient dans le circuit de la pharmacie spécialisée aux États-Unis
Les fabricants développent des portails propriétaires qui envoient des médicaments à haute valeur directement au domicile des patients, réduisant les intermédiaires et améliorant l'observance. Le segment de la logistique de santé directe au patient croît parallèlement à la télémédecine, qui a pris en charge plus de 18 % des consultations ambulatoires aux États-Unis en 2024. Les coursiers du dernier kilomètre équipés d'emballages à température vérifiée étendent la portée aux zones rurales, tandis que les pistes d'audit blockchain documentent les événements de garde pour la conformité au DSCSA. Les chaînes de vente au détail réaménagent leurs cliniques pour soutenir les essais cliniques décentralisés qui reposent sur la livraison de médicaments en flux tendu. Des centres de micro-exécution automatisés proches des zones métropolitaines raccourcissent encore les délais. À mesure que ces pratiques se consolident, elles contribuent à des flux de revenus récurrents au sein du marché de la logistique pharmaceutique en Amérique du Nord.
Expansion des installations de remplissage-finition en rapprochement aux États-Unis–Mexique créant des flux transfrontaliers à chaîne du froid
Les entreprises des sciences de la vie diversifient leur risque d'approvisionnement en déplaçant des lignes de remplissage-finition stériles vers le nord du Mexique. Les 14 accords de libre-échange du pays et les nouvelles règles fiscales permettant une déductibilité de 89 % sur les équipements de recherche réduisent les barrières en capital. Les volumes de camions transfrontaliers de marchandises sensibles à la température augmentent, bien que les ports d'entrée encombrés et la réglementation fragmentée de la chaîne du froid au Mexique puissent retarder les transferts. Le Wilson Center préconise un renforcement de l'harmonisation réglementaire pour préserver l'efficacité des produits et la sécurité des patients. La demande de services de tour de contrôle bilingues et d'expéditeurs passifs géolocalisés par GPS est donc en hausse. Les prestataires qui maîtrisent le courtage en douane, la planification d'itinéraires redondants et les normes de données harmonisées sont susceptibles de capter des parts supplémentaires sur le marché de la logistique pharmaceutique en Amérique du Nord.
Les incitations canadiennes à la fabrication de biologiques stimulant la demande d'entreposage conforme aux BPF
Les programmes fédéraux et provinciaux subventionnent de nouveaux campus de biofabrication, accélérant le besoin de nœuds de stockage et de distribution certifiés. L'écosystème diversifié de dossiers médicaux électroniques du Canada améliore la collecte de données probantes issues du monde réel, attirant des essais multinationaux qui nécessitent des partenaires logistiques qualifiés. La proposition de régime d'assurance-médicaments national d'Ottawa prévoit un organisme unique pour négocier les prix des médicaments et coordonner la distribution, ce qui pourrait centraliser les exigences relatives aux dépôts à température contrôlée. Les flux transfrontaliers de biologiques vers les réseaux cliniques américains bénéficient également du cadre de l'ACEUM. Ces initiatives améliorent les taux d'utilisation des entrepôts et stimulent l'adoption de la robotique, renforçant les perspectives de croissance du marché de la logistique pharmaceutique en Amérique du Nord.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries chroniques de conducteurs limitant la capacité routière nationale pour les expéditions urgentes | -1.4% | Amérique du Nord, plus aiguë aux États-Unis | Moyen terme (2 à 4 ans) |
| Coût élevé de la conformité à la glace carbonique et à l'azote liquide pour les modalités ≤ -70 °C | -0.8% | Mondial, concentré en Amérique du Nord | Long terme (≥ 4 ans) |
| Réglementation fragmentée de la chaîne du froid au Mexique augmentant le risque en transit | -0.6% | Régions frontalières États-Unis–Mexique, s'étendant vers le Canada | Moyen terme (2 à 4 ans) |
| Congestion aux frontières affectant la ponctualité des camions transfrontaliers | -0.5% | Postes frontaliers États-Unis–Mexique et États-Unis–Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries chroniques de conducteurs limitant la capacité routière nationale pour les expéditions urgentes
L'American Trucking Associations estime que le déficit pourrait atteindre 160 000 conducteurs d'ici 2030, mettant à rude épreuve les couloirs à délais précis pour le fret de santé. Les usines de fabrication citent déjà des lacunes en matière de main-d'œuvre à hauteur de 20,6 %, et la hausse des prix de transport en décembre 2024 a marqué la progression la plus forte depuis avril 2022. La rotation des conducteurs érode la ponctualité, poussant les expéditeurs à recourir à des options aériennes premium ou à constituer des stocks tampons. Les éventuelles restrictions à l'immigration pourraient encore réduire les réservoirs de main-d'œuvre. Ces pressions gonflent les coûts d'exploitation et tempèrent les perspectives par ailleurs solides du marché de la logistique pharmaceutique en Amérique du Nord.
Coût élevé de la conformité à la glace carbonique et à l'azote liquide pour les modalités ≤ -70 °C
Les protocoles de manutention complexes pour les marchandises ultra-froides augmentent les dépenses d'assurance, d'emballage et de formation. Les défaillances dans la chaîne du froid mondiale coûtent déjà à l'industrie 35 milliards USD par an, soulignant le risque financier. Maersk estime que les médicaments à chaîne du froid représentaient 35 % des volumes pharmaceutiques totaux en 2022, et cette part augmente avec les biologiques de nouvelle génération. La sublimation de la glace carbonique et les limites de masse du fret aérien peuvent contraindre à des expéditions fractionnées, doublant les frais de fret. Bien que la télémétrie IoT réduise les pertes dues aux écarts de température, elle ne peut pas compenser entièrement les coûts matériels élevés, ce qui modère le taux de croissance des modalités reposant sur des températures extrêmes au sein du marché de la logistique pharmaceutique en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le transport domine malgré l'accélération de l'entreposage
Le transport a capturé 71,35 % de la part de marché de la logistique pharmaceutique en Amérique du Nord en 2025, reflétant la centralité des services aériens, routiers et multimodaux pour des livraisons rapides dans une vaste région. Les routes de camionnage nationales connectent plus de 1 600 milliards USD d'échanges commerciaux États-Unis–Canada–Mexique, tandis que Boeing prévoit une expansion annuelle de 4,1 % du trafic de fret aérien portée par le commerce électronique et les marchandises à haute valeur, y compris les médicaments.
L'entreposage et le stockage, bien que moins importants, devraient croître à un TCAC de 6,38 % à mesure que les fabricants constituent des stocks tampons pour les médicaments essentiels et que les thérapies avancées exigent des environnements contrôlés. Les systèmes de préparation robotisée et les chambres froides automatisées raccourcissent les cycles de commande et améliorent la précision, tandis que les salles blanches certifiées ISO soutiennent le conditionnement secondaire et l'assemblage en kits. La rareté de la main-d'œuvre accélère l'investissement en capital dans l'automatisation, et les services à valeur ajoutée tels que la personnalisation en phase tardive et le soutien réglementaire différencient les prestataires au sein du secteur de la logistique pharmaceutique en Amérique du Nord.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par mode de fonctionnement : la logistique à chaîne du froid dépasse les modèles traditionnels
Les services sans chaîne du froid demeurent la catégorie la plus importante avec 53,45 % de la taille du marché de la logistique pharmaceutique en Amérique du Nord en 2025, servant la plupart des solides oraux et des dispositifs médicaux. Les services à chaîne du froid devraient se développer à un rythme annuel de 7,05 % jusqu'en 2031, à mesure que les biologiques, les vaccins et les thérapies avancées se multiplient.
Lineage Logistics et Americold exploitent 71 % des installations régionales de stockage frigorifique, mais de nouveaux entrants équipés de conteneurs dotés de capteurs défient les acteurs établis. La surveillance en temps réel améliore les livraisons réussies à plus de 99 % tout en réduisant les émissions de CO₂, renforçant la compétitivité. Les logiciels qui prédisent les risques spécifiques à chaque couloir permettent aux expéditeurs de choisir les modes optimaux, renforçant la résilience du marché de la logistique pharmaceutique en Amérique du Nord.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par type de produit : les thérapies cellulaires et géniques stimulent la demande logistique spécialisée
Les médicaments sur ordonnance sont en tête avec une part de 37,65 % de la taille du marché de la logistique pharmaceutique en Amérique du Nord en 2025. Les produits en vente libre, les biosimilaires et les vaccins suivent en tant que sources de revenus matures nécessitant une manutention stricte mais standardisée.
Les thérapies cellulaires et géniques, bien que naissantes, devraient afficher un TCAC de 11,32 % jusqu'en 2031. Le stockage cryogénique à -196 °C, les escortes de coursiers spécialisés et les modèles de livraison au point de soins distinguent cette catégorie. Les agences réglementaires expérimentent la fabrication décentralisée pour réduire les délais de transit, ce qui pourrait faire évoluer la logistique des plateformes centrales vers des nœuds régionaux. Les principales entreprises de santé animale telles que Zoetis, Merck Animal Health et Boehringer Ingelheim s'appuient également sur des chaînes de vaccins pour le bétail qui reflètent les exigences des vaccins humains, ajoutant de la diversité au marché de la logistique pharmaceutique en Amérique du Nord.
Analyse géographique
Les États-Unis ont représenté 81,30 % des revenus du marché de la logistique pharmaceutique en Amérique du Nord en 2025, soutenus par de vastes pôles de fabrication pharmaceutique, des normes de conformité de classe mondiale et d'importants investissements dans les infrastructures. Les expansions de plusieurs milliards de dollars réalisées par Eli Lilly, Johnson & Johnson et Amgen en Caroline du Nord illustrent comment les nouveaux centres de production créent une demande parallèle en matière de stockage validé et de transport urgent. Les jalons du DSCSA continuent de catalyser l'adoption des technologies, avec le déploiement de solutions de sérialisation et d'échange de données auprès des grossistes, des dispensateurs et des prestataires logistiques tiers.
Le Canada contribue à une part plus modeste mais stratégiquement importante du marché de la logistique pharmaceutique en Amérique du Nord. Les incitations gouvernementales en faveur des usines de biologiques, un riche écosystème de données probantes du monde réel et le projet de programme national d'assurance-médicaments harmonisent la demande de dépôts conformes aux BPF. Les échanges transfrontaliers dans le cadre de l'ACEUM facilitent les flux bidirectionnels de principes actifs pharmaceutiques et de formes posologiques finies. La poursuite des investissements dans les corridors à chaîne du froid via l'Ontario et le Québec stimulera l'utilisation de couloirs de camionnage spécialisés et de charters de fret aérien.
Le Mexique est la zone géographique à la croissance la plus rapide, avec une progression attendue de 8,03 % sur la base du TCAC jusqu'en 2031. Les avantages fiscaux sur les équipements de recherche et de fabrication et la proximité des acheteurs américains rendent le rapprochement attrayant. Pourtant, la fiabilité de l'alimentation électrique, la rareté de l'eau et la sécurité du fret restent des obstacles. Le renforcement de la coordination douanière et l'examen de l'ACEUM en 2026 pourraient encore fluidifier les échanges, positionnant le Mexique comme un nœud vital dans le marché plus large de la logistique pharmaceutique en Amérique du Nord.
Paysage réglementaire
Aux États-Unis, les exigences de conformité en matière de traçabilité pharmaceutique et de contrôle des importations continuent de façonner l'exécution logistique. La loi Drug Supply Chain Security Act (DSCSA), administrée par la FDA, reste le cadre central pour la traçabilité électronique interopérable au niveau des colis entre partenaires commerciaux. Les orientations et les voies de dérogation de la FDA soutiennent la mise en œuvre au-delà de la période de stabilisation et ajoutent un délai de conformité pour certains acteurs en aval, incluant une échéance DSCSA prolongée jusqu'au 27 novembre 2026 pour les petits distributeurs. Par ailleurs, les processus douaniers de la FDA ont durci les exigences en matière de données pour les expéditions entrantes, comme le reflètent les mises à jour du Guide supplémentaire de la FDA pour l'Automated Commercial Environment (ACE) en mars 2026, qui ont clarifié les éléments de déclaration d'importation requis pour certaines catégories de produits pharmaceutiques.
La planification commerciale et transfrontalière a également été influencée par les mesures de politique américaine liées aux produits pharmaceutiques et à leurs ingrédients. Une action présidentielle de la Maison Blanche en avril 2026 a fait référence à des ajustements des importations de produits pharmaceutiques et d'ingrédients pharmaceutiques aux États-Unis en vertu des pouvoirs de la Section 232, ce qui accroît l'importance de la stratégie douanière, de la qualité documentaire et des choix de conception de réseau, y compris le recours aux zones franches commerciales et à la manutention sous douane, pour les prestataires logistiques soutenant les fabricants, les grossistes et les chaînes d'approvisionnement spécialisées. Au Canada, la surveillance exercée par Santé Canada dans le cadre du Règlement sur les aliments et drogues encadre les attentes en matière de stockage et de transport à travers des exigences liées aux BPF, y compris des orientations sur le contrôle de la température (GUI-0069) et la déclaration obligatoire des pénuries et des interruptions de fabrication de médicaments gérée via Pénuries de médicaments Canada, ce qui renforce les exigences en matière de tenue des registres, de qualification des itinéraires et de gestion des exceptions pour les partenaires logistiques tiers.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les fabricants d'API et de doses finies, les prestataires d'emballage et d'étiquetage, ainsi que la distribution réglementée via les circuits de gros et spécialisés. Les opérateurs logistiques assurent ensuite des services conformes de transport, d'entreposage et à valeur ajoutée qui relient ces étapes en amont et en aval. En Amérique du Nord, la couche d'exécution est dominée par des intégrateurs mondiaux (DHL, UPS, FedEx) et des prestataires spécialisés axés sur les mouvements cliniques et ultra-froids, notamment CryoPDP et Marken, ainsi que des distributeurs de santé régionaux et des 3PL disposant de capacités BPF/cGDP aux États-Unis et au Canada.
Les flux de service se déplacent généralement de la sortie d'usine vers un stockage validé (ambiant et multi-température), puis vers le transport longue distance (route, air et multimodal) et enfin vers les grossistes en santé et hôpitaux agréés. Les opérateurs s'appuient de plus en plus sur des tours de contrôle, l'échange de données de sérialisation et la télémétrie en temps réel de la température pour répondre aux exigences DSCSA et BPF. Les intrants clés comprennent des emballages qualifiés (passifs et actifs), une capacité de manutention de glace sèche et cryogénique pour les thérapies avancées, des dispositifs de surveillance calibrés et une main-d'œuvre formée aux opérations BDG/BPF. Les points de blocage relevés dans la chaîne incluent une capacité routière à délai fixe limitée pendant les pénuries de main-d'œuvre, des perturbations météorologiques et infrastructurelles qui compromettent les modèles de réapprovisionnement juste-à-temps, ainsi que la congestion aux frontières et la fragmentation réglementaire qui complexifient les passages de relais entre les États-Unis et le Mexique pour les cargaisons sensibles à la température. Les chocs de coûts liés aux politiques, tels que les modifications des mesures d'importation américaines affectant les produits pharmaceutiques et leurs ingrédients, ajoutent de la complexité à la gestion des coûts rendus et au positionnement des stocks, poussant certains expéditeurs vers les zones franches commerciales et les flux de travail sous douane, et encourageant une redondance de réseau plus délibérée pour les catégories de produits à haute valeur et à température contrôlée.
Paysage concurrentiel
La structure du marché est modérément fragmentée. Les intégrateurs mondiaux comme DHL, UPS et FedEx développent des unités de santé dédiées, tandis que des spécialistes tels que CryoPDP et Marken se concentrent sur les couloirs cliniques et ultra-froids. Le déboursement de 1,1 milliard USD de DHL en Amérique du Nord couvre de nouveaux plateformes pharmaceutiques, des véhicules à température contrôlée et des tours de contrôle numériques. UPS vise 20 milliards USD de revenus dans le domaine de la santé d'ici 2026 grâce à des campus dédiés et des pilotes de livraison du dernier kilomètre par drone.
Les fusions-acquisitions stratégiques reconfigurent les capacités. DHL a acquis CryoPDP pour sécuriser une couverture de bout en bout pour les thérapies cellulaires et géniques, tandis que l'acquisition de Catalent par Novo Holdings pour 16,5 milliards USD élargit les options d'approvisionnement intégré, bien qu'elle ait suscité un examen antitrust. La technologie devient un facteur de différenciation clé. La robotique d'entrepôt, la détection de la demande pilotée par l'IA et la traçabilité par blockchain améliorent la visibilité et réduisent les erreurs, aidant les prestataires à remporter des appels d'offres liés au DSCSA.
Des opportunités dans des espaces non couverts sont visibles dans les corridors transfrontaliers à chaîne du froid, la distribution directe au patient et les emballages orientés durabilité. Les acteurs émergents exploitent la télémétrie IoT pour garantir des performances sans écart de température et des empreintes carbone réduites, défiant les acteurs établis et améliorant la qualité de service sur l'ensemble du marché de la logistique pharmaceutique en Amérique du Nord.
Leaders du secteur de la logistique pharmaceutique en Amérique du Nord
DHL Supply Chain & Global Forwarding
UPS Healthcare
Kuehne + Nagel International AG
C.H. Robinson
FedEx Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le développement des capacités de chaîne du froid et la conformité pilotée par l'automatisation émergent comme des zones d'opportunité claires, soutenues par des investissements mesurables en 2025-2026. UPS Healthcare a annoncé un investissement de 48 millions USD (juin 2026) couvrant 27 installations de transbordement à température contrôlée pour soutenir plusieurs plages de température (2-8 °C, 15-25 °C et congelé), ce qui reflète les besoins croissants en débit pour les biologiques et les thérapies injectables qui dépendent de points de transfert rapides et d'un contrôle strict des excursions de température. Dans l'infrastructure de distribution, McKesson a annoncé un projet de centre de distribution régional automatisé de 179 millions USD à Moore, Oklahoma (juin 2026) avec une capacité de chaîne du froid élargie et une alimentation de secours, signalant une demande continue de nœuds résilients à haute disponibilité pouvant maintenir les niveaux de service pendant les événements liés au réseau électrique et les cycles de demande de pointe.
Les opportunités se concentrent également sur le stockage pharmaceutique à proximité des aéroports, le repositionnement domestique des stocks pour gérer les frictions commerciales, et des services à plus forte valeur ajoutée situés entre l'entreposage et le transport. Langham Logistics a ouvert une grande installation de chaîne du froid pharmaceutique à Plainfield, Indiana (juin 2026), près de l'aéroport international d'Indianapolis, avec un nombre substantiel de positions de palettes réfrigérées, ce qui met en évidence la demande pour des transferts rapides air-route et un temps de séjour validé dans des environnements multi-locataires. Côté services, l'interopérabilité induite par la DSCSA et les exigences canadiennes en matière de contrôle de la température BPF élargissent le besoin de distribution prête pour la sérialisation, de gestion des exceptions et de capture de données prête pour l'audit, ce qui profite aux prestataires capables d'intégrer les systèmes WMS/TMS avec les systèmes de traçabilité et de surveillance. Les stratégies de réseau intégrant les zones franches commerciales et la manutention sous douane sont utilisées pour améliorer la gestion des droits et des flux de trésorerie en réponse à l'évolution des mesures d'importation américaines affectant les produits pharmaceutiques et leurs ingrédients, ce qui accroît la demande pour les courtiers, les opérateurs de zones franches et l'orchestration par tours de contrôle à travers les corridors des États-Unis, du Canada et du Mexique.
Développements récents du secteur
- Juin 2026 : UPS Healthcare a annoncé un investissement de 48 millions USD dans 27 installations de transbordement de fret à température contrôlée aux États-Unis et sur d'autres marchés. Les sites sont conçus pour prendre en charge plusieurs plages de température (dont 2-8 °C, 15-25 °C et congelé), améliorant la vitesse de transfert et réduisant le risque d'excursion pour les biologiques et les thérapies injectables. Cette initiative renforce la capacité d'UPS Healthcare à gérer des flux de chaîne du froid à fréquence plus élevée et critiques dans le temps, et complète son développement plus large du réseau de santé.
- Janvier 2026 : DHL Supply Chain a ouvert un centre de distribution des sciences de la vie et de la santé d'un million de pieds carrés à Annville, Pennsylvanie, positionné comme un Centre d'Excellence. L'installation a été établie comme une zone franche commerciale, soutenant la manutention réglementée tout en offrant également des options de gestion douanière et des droits pour les clients disposant de chaînes d'approvisionnement transfrontalières. Cet investissement élargit la capacité d'entreposage conforme et ajoute des leviers d'optimisation des tarifs et des processus d'importation face à une incertitude croissante en matière de politique commerciale.
- Février 2024 : DHL Supply Chain a annoncé un investissement de 200 millions USD pour développer ses capacités logistiques dans les sciences de la vie et la santé, y compris de nouvelles installations et des extensions ainsi qu'une infrastructure de chaîne du froid. Le programme a mis l'accent sur une surface supplémentaire et une manutention à température contrôlée améliorée pour soutenir les exigences de distribution des produits pharmaceutiques et médicaux. Cet engagement en capital a contribué à accélérer les ajouts de capacité réseau et a relevé la barre concurrentielle pour l'entreposage multi-température et les services de transport contrôlé en Amérique du Nord.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les services logistiques payants utilisés pour déplacer, stocker, manipuler et surveiller les produits pharmaceutiques à usage humain en Amérique du Nord, y compris les flux ambiants et à température contrôlée depuis la libération de fabrication jusqu'aux points de distribution réglementés et aux établissements de santé.
Exclusions de périmètre : nous excluons la logistique captive interne gérée par les entreprises pharmaceutiques, la distribution pharmaceutique vétérinaire et la livraison de dernier kilomètre destinée directement aux patients.
Aperçu de la segmentation
- Par type de service
- Transport
- Fret routier
- Fret aérien
- Fret maritime
- Fret ferroviaire
- Entreposage et stockage
- Services à valeur ajoutée et autres
- Transport
- Par mode de fonctionnement
- Logistique à chaîne du froid
- Logistique sans chaîne du froid
- Par type de produit
- Médicaments sur ordonnance
- Médicaments en vente libre
- Produits biologiques et biosimilaires
- Vaccins et produits sanguins
- Matériaux pour essais cliniques
- Thérapies cellulaires et géniques
- Dispositifs médicaux et diagnostics
- Médecine vétérinaire
- Autres
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et recueillir des indicateurs de référence expliquant les besoins d'expédition pharmaceutique et l'intensité de manutention. Nous avons utilisé des sources publiques telles que la FDA américaine (y compris les orientations BPD et de manutention de la chaîne du froid), le Bureau of Transportation Statistics américain, les séries de données de l'International Trade Commission américaine, Statistique Canada, ainsi que des références du secteur telles que les publications publiques d'IQVIA et les synthèses de PhRMA pour comprendre la croissance des volumes et la composition des thérapies.
Du côté de l'offre, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse pour cartographier la couverture des services, l'empreinte des installations et les expansions annoncées en matière de stockage froid et de capacités de conformité. Parallèlement, un abonnement payant pour les données financières et l'actualité des entreprises nous a aidés à vérifier l'orientation des revenus et les signaux de contrats majeurs, et une base de données commerciales au niveau des expéditions a été utilisée de manière sélective pour vérifier la cohérence des mouvements transfrontaliers pour les catégories de produits sensibles. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes auprès d'opérateurs logistiques, de prestataires d'entrepôts de chaîne du froid, de spécialistes des solutions d'emballage et de surveillance, ainsi que de parties prenantes côté expéditeurs telles que les fabricants et les grands distributeurs. Nous avons utilisé ces contributions pour confirmer ce qui est couramment externalisé, les offres de services types et les hypothèses réalistes de progression des prix, puis nous avons revérifié les différences entre les États-Unis, le Canada et le Mexique afin que les totaux restent ancrés dans des conditions d'exploitation réelles.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 19 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 23 % |
| Petits acteurs : 22 % | Managers : 58 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, nous partons d'une construction descendante qui reconstitue les dépenses logistiques adressables liées à la production pharmaceutique et à l'activité de distribution en Amérique du Nord, puis nous traduisons cette activité en services logistiques payants généralement contractualisés. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que l'exposition des revenus d'échantillons de prestataires aux couloirs pharmaceutiques, le débit d'entrepôt typique par classe de température, et des valeurs de contrôle construites à partir des prix de service moyens multipliés par des nombres d'expéditions plausibles.
Quelques données pratiques façonnant le modèle incluent la part des biologiques et des vaccins dans le mix expédié (qui augmente l'intensité de la chaîne du froid), le nombre et le taux d'utilisation des nœuds de stockage à température contrôlée, les flux commerciaux pharmaceutiques transfrontaliers entre les États-Unis, le Canada et le Mexique, la répartition modale pour les mouvements sensibles au temps (air contre route), et les étapes de manutention imposées par la conformité, comme l'emballage validé et la surveillance. Lorsqu'une agrégation ascendante ne peut pas couvrir entièrement les petits opérateurs, nous comblons les écarts en utilisant les taux de pénétration des services et les vérifications de canal issues des discussions primaires, et les hypothèses sont documentées afin de pouvoir être reproduites.
La prévision repose principalement sur l'analyse de scénarios, car ce marché évolue avec un ensemble de facteurs de demande qui ne changent pas de manière uniforme chaque année. Les trajectoires de croissance ont été établies à partir des évolutions attendues du pipeline thérapeutique, des ajouts de capacité de chaîne du froid et de l'inflation des coûts énergétiques et de conformité, puis ajustées en fonction des tendances d'externalisation réalistes et des comportements de renégociation tarifaire décrits par les répondants primaires.
Validation des données et cycle de mise à jour
Nous validons les résultats à travers plusieurs vérifications afin que la valeur du marché ne dépende pas d'un seul flux de données. Le modèle est comparé à des signaux indépendants tels que les tendances de production et de commerce pharmaceutiques, les expansions connues de capacité de chaîne du froid, et la croissance directionnelle des revenus observée dans les dépôts publics, puis les valeurs atypiques sont examinées avant validation finale.
Si un écart majeur apparaît, nous recontactons les sources pour confirmer s'il est dû à une question de définition (par exemple, la logistique captive étant mélangée) ou à un véritable changement de marché tel qu'une demande de vaccins à grande échelle ou des contraintes de capacité. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un examen final avant livraison est réalisé afin que les clients reçoivent la vision la plus récente.
Taille du marché nord-américain de la logistique pharmaceutique selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour la logistique pharmaceutique en Amérique du Nord peuvent sembler très éloignées les unes des autres car le périmètre est défini différemment d'un éditeur à l'autre, et la même activité logistique peut être comptabilisée sous le transport, l'entreposage ou des services plus larges de chaîne d'approvisionnement en santé. Le calendrier des devises, le traitement de l'inflation et l'année choisie comme estimation actuelle créent également des écarts visibles, même lorsque la trajectoire de croissance est similaire.
La directionnalité des flux commerciaux, les signaux d'expansion des entrepôts de chaîne du froid et les schémas de renégociation des contrats sont les vérifications qui relient l'estimation de Mordor Intelligence à un ensemble réaliste de services externalisés, plutôt qu'aux ventes pharmaceutiques totales ou aux coûts de distribution captive. En pratique, les différences proviennent généralement de l'inclusion ou non de la livraison privée de dernier kilomètre et des flottes internes, du traitement séparé ou non des services à valeur ajoutée tels que l'emballage et la surveillance en tant que revenus distincts, et du fait que les prévisions supposent ou non des évolutions agressives du mix vers les biologiques sans revalider l'intensité de manutention auprès des opérateurs.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 192,27 milliards USD (2026) | |
| Éditeur de données sectorielles A | 76,59 milliards USD (2025) | Ce chiffre semble utiliser un périmètre plus restreint, penchant vers la chaîne du froid externalisée et certains services de manutention pharmaceutique sélectionnés, et il peut sous-estimer la distribution ambiante plus large, les mouvements transfrontaliers et les services de conformité à valeur ajoutée payés dans le cadre des contrats logistiques. |
| Cabinet de conseil régional B | 65,00 milliards USD (2024) | L'estimation semble construite à partir d'une définition de service plus restreinte et d'une tarification d'années antérieures, ce qui peut manquer les renégociations tarifaires ultérieures et les hausses de coûts liées à la capacité, et elle peut également exclure les revenus d'entreposage et de surveillance regroupés dans les accords de logistique pharmaceutique. |
Le tableau montre que la majeure partie de l'écart peut être expliquée par les limites de périmètre ainsi que par l'année et la base de prix utilisées pour convertir l'activité en dollars. En maintenant des règles d'inclusion explicites et en liant les hypothèses à des signaux de demande observables et aux retours des opérateurs, notre chiffre reste traçable à des étapes reproductibles que les utilisateurs peuvent contester et actualiser dans le temps.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché de la logistique pharmaceutique en Amérique du Nord ?
Le marché est évalué à 192,27 milliards USD en 2026 et devrait atteindre 255,09 milliards USD d'ici 2031.
Quel segment de service détient la plus grande part du marché ?
Les services de transport dominent avec 71,35 % des revenus en 2025, reflétant la nécessité d'un acheminement rapide et conforme des médicaments.
Pourquoi la logistique à chaîne du froid croît-elle plus vite que les services sans chaîne du froid ?
L'essor des biologiques, des vaccins et des thérapies cellulaires et géniques exige un contrôle strict de la température, générant un TCAC de 7,05 % pour les opérations à chaîne du froid jusqu'en 2031.
Quel pays connaît la croissance la plus rapide dans la région ?
Le Mexique devrait afficher un TCAC de 8,03 % à mesure que les entreprises rapprochent leurs capacités de remplissage-finition pour tirer parti des nouvelles incitations fiscales.
Quelles sont les principales contraintes à la croissance du marché ?
Les pénuries chroniques de conducteurs limitant la capacité routière et les coûts élevés de conformité pour les expéditions ultra-froides exercent une pression à la baisse sur la croissance malgré une demande soutenue.
Comment les entreprises abordent-elles la durabilité dans la logistique pharmaceutique ?
Les transporteurs adoptent des expéditeurs passifs réutilisables, la surveillance IoT et l'optimisation des itinéraires pour réduire les émissions de carbone tout en préservant l'intégrité des produits.
Dernière mise à jour de la page le:



