
Taille et part de marché des analyseurs hématologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.12 Milliards de dollars |
| Taille du Marché (2031) | 9.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
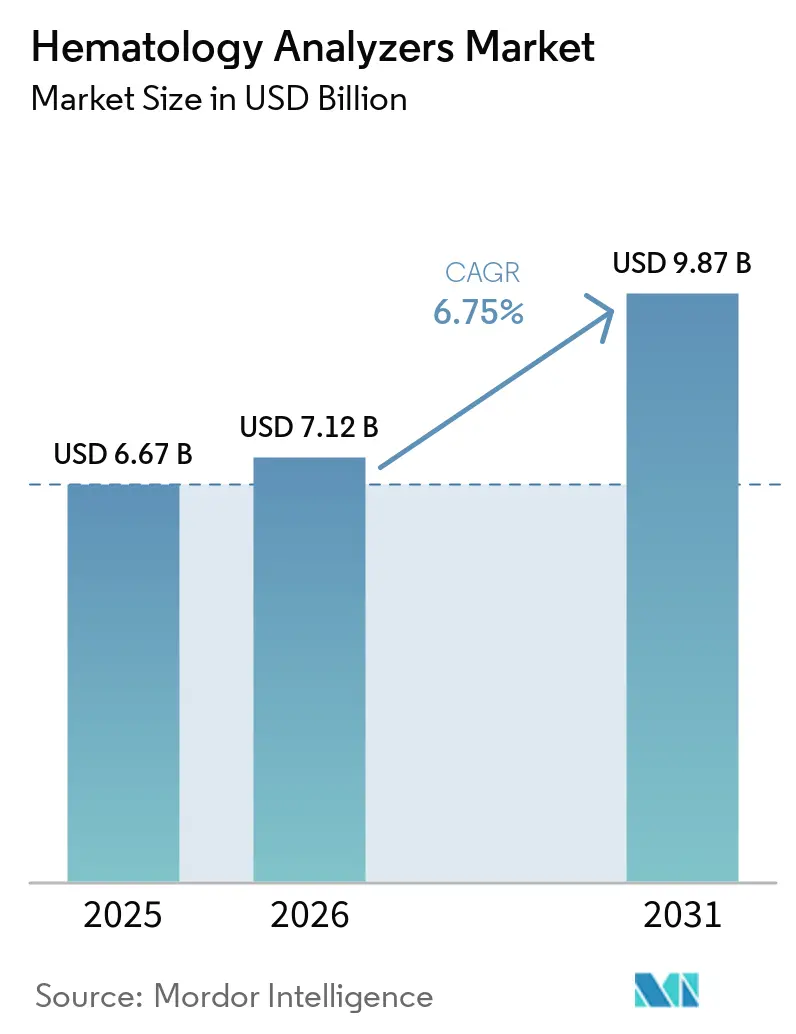
Analyse du marché des analyseurs hématologiques par Mordor Intelligence
La taille du marché des analyseurs hématologiques en 2026 est estimée à 7,12 milliards USD, en hausse par rapport à la valeur de 2025 de 6,67 milliards USD, avec des projections pour 2031 indiquant 9,87 milliards USD, soit une croissance au TCAC de 6,75 % sur la période 2026-2031. La croissance continue repose sur trois mutations structurelles : la migration rapide des systèmes différentiels à 3 parties vers des systèmes à 5 et 6 parties dans les pays à revenus intermédiaires, les mandats de dépistage du secteur public pour les troubles néonataux et gériatriques, et l'intégration progressive d'outils d'intelligence artificielle qui fusionnent les données de morphologie, de cytométrie en flux et de chimie en une seule cellule de travail. En amont, la consommation de réactifs s'accélère car les différentiels avancés nécessitent des diluants, des tensioactifs et des étalons exclusifs, fidélisant les laboratoires par des contrats d'approvisionnement à long terme. En aval, la consolidation hospitalière et l'essor des mega-laboratoires centralisés intensifient la demande d'automatisation à haut débit capable d'atteindre des objectifs de délai d'exécution de deux heures tout en maintenant la traçabilité sur des réseaux multi-sites. Enfin, la pré-classification assistée par intelligence artificielle réduit considérablement les temps de révision manuelle des frottis, atténuant les pénuries de techniciens et augmentant les taux d'utilisation des analyseurs, une tendance particulièrement prononcée en Amérique du Nord et de plus en plus visible dans les laboratoires de référence de premier plan en Chine et en Inde.
Principaux enseignements du rapport
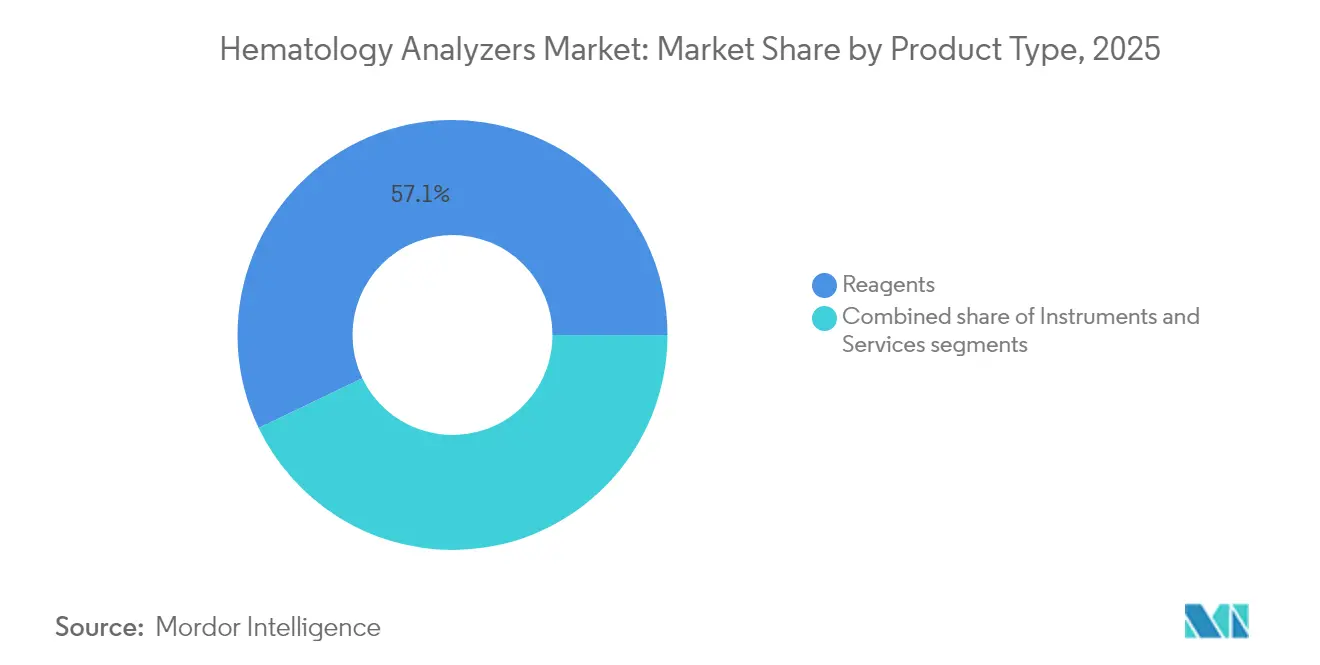
- Par type de produit, les réactifs ont représenté 57,12 % du chiffre d'affaires mondial en 2025 et devraient progresser à un TCAC de 8,15 % jusqu'en 2031.
- Par modalité, les systèmes entièrement automatisés sont restés la plateforme dominante en 2024, traitant les volumes journaliers d'échantillons les plus élevés ; les modèles semi-automatisés ont affiché une adoption plus faible et aucun chiffre de croissance distinct n'a été communiqué.
- Par utilisateur final, les laboratoires hospitaliers ont représenté la plus grande part des volumes de tests en 2024, tandis que les prestataires de référence commerciaux constituaient le groupe de clients en expansion la plus rapide, bien qu'un TCAC spécifique n'ait pas été divulgué.
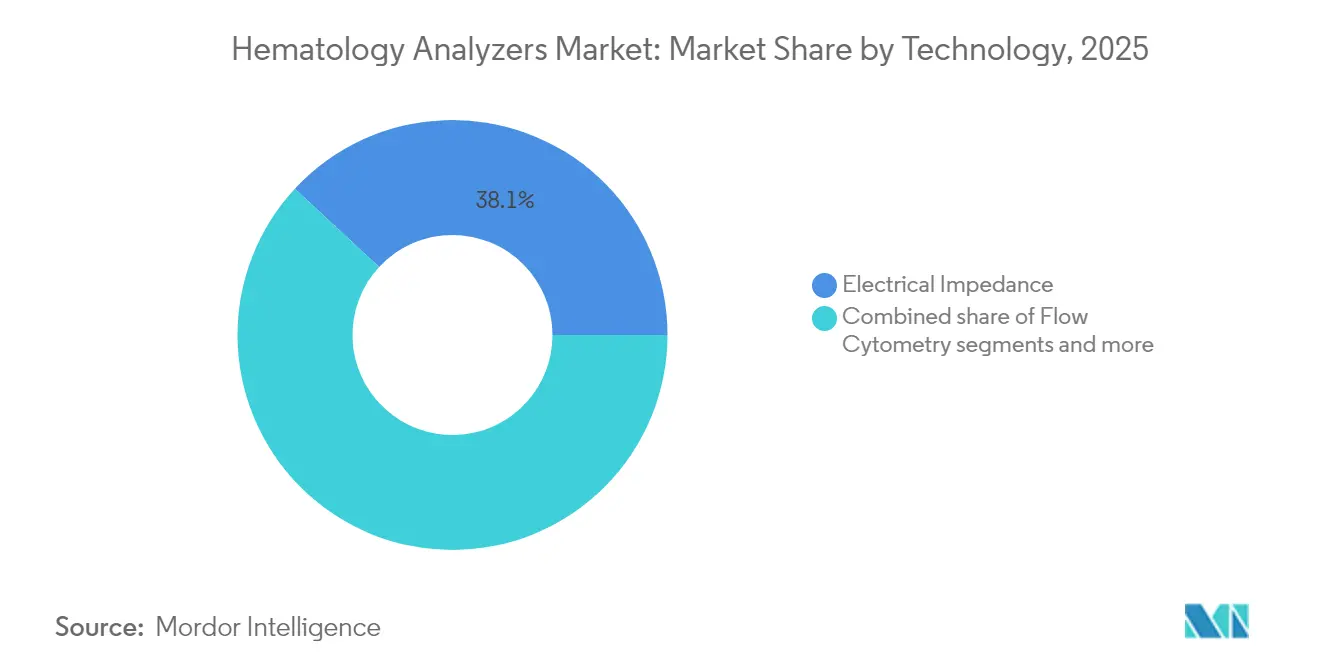
- Par technologie, l'impédance électrique était en tête avec 38,10 % de part de chiffre d'affaires en 2025 ; les plateformes de cytométrie en flux ont affiché le rythme d'adoption le plus rapide, bien qu'un TCAC quantifié n'ait pas été fourni.
- Par application, les tests d'anémie représentaient 37,45 % des ventes de 2025, tandis que les diagnostics du cancer du sang devraient progresser à un TCAC de 7,55 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 39,85 % du chiffre d'affaires mondial en 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 6,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Incidence croissante des troubles hématologiques | +1.8% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Adoption des analyseurs à 5 et 6 parties dans les pays à revenus intermédiaires | +1.2% | Asie-Pacifique, Amérique latine, MEA | Moyen terme (2-4 ans) |
| Consolidation des réseaux de laboratoires centraux | +0.9% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Passage vers des cellules de travail hématologie-chimie intégrées | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Pré-classification assistée par intelligence artificielle | +1.1% | Marchés développés | Court terme (≤ 2 ans) |
| Mandats gouvernementaux de dépistage néonatal | +0.8% | Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des troubles hématologiques
La prévalence croissante des leucémies, des lymphomes et des myélomes soutient une demande durable pour l'analyse différentielle avancée. Les registres du cancer dans les pays à revenus élevés ont enregistré une nouvelle hausse des cas de lymphome non hodgkinien en 2024, malgré une mortalité stabilisée, soulignant la nécessité d'algorithmes sensibles de détection cellulaire que les instruments standard à 3 paramètres ne peuvent pas fournir. Le vieillissement des populations amplifie les volumes de tests ; les bénéficiaires de Medicare ont présenté un taux de diagnostic de cancer du sang de 2,68 % contre 0,31 % parmi les cohortes assurées par leur employeur en 2024, démontrant comment la charge démographique seule oriente les mises à niveau des analyseurs. Les laboratoires privilégient donc des plateformes intégrant des voies optiques haute résolution, des classificateurs d'IA et des rapports numériques afin de réduire les faux négatifs et d'accélérer les décisions thérapeutiques au sein du marché des analyseurs d'hématologie.
Adoption croissante des analyseurs différentiels à 5 et 6 parties dans les pays à revenus intermédiaires
Les gouvernements de Chine, d'Inde, du Brésil et d'Égypte accélèrent les programmes de modernisation des infrastructures qui remplacent les appareils à 3 paramètres hérités par des systèmes leucocytaires à cinq ou six classes. La modélisation économique montre que le dépistage de l'HbA1c au point de soins via des analyseurs avancés est rentable dans les centres de santé urbains et ruraux en Chine, créant des parallèles pour les déploiements en hématologie. Les fournisseurs en profitent en proposant des contrats de réactifs pluriannuels et des packages de services à distance, établissant des flux de revenus récurrents dans ces territoires à forte croissance et renforçant leur position sur le marché des analyseurs d'hématologie.
Consolidation des réseaux de laboratoires centraux aux États-Unis et dans l'UE
Les fusions hospitalières et les regroupements par capital-investissement réduisent le nombre global de laboratoires cliniques indépendants, mais augmentent fortement le volume moyen de tests quotidiens par site. Les grands réseaux exigent des analyseurs à haut débit capables d'acheminer automatiquement les échantillons, de vérifier automatiquement les résultats et d'offrir des performances homogènes dans des centres de prélèvement géographiquement dispersés. Le flux de travail continental de Labcorp illustre l'avantage d'échelle : des plateformes standardisées réduisent les coûts par test et renforcent le pouvoir d'achat lors des négociations des accords d'approvisionnement en réactifs.
Pré-classification assistée par intelligence artificielle réduisant le temps de révision
Les modules d'intelligence artificielle atteignent désormais 91 % de sensibilité pour les myéloblastes et 88 % pour les lymphocytes atypiques dans les frottis de routine, réduisant de plus de moitié le temps de révision manuelle dans les laboratoires adopteurs précoces. Cette capacité compense les pénuries persistantes de techniciens médicaux et réduit les heures supplémentaires. Les premières installations montrent également une baisse mesurable des reprises de lames, améliorant la disponibilité et le débit des analyseurs.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Gel des budgets d'investissement dans les hôpitaux de moins de 200 lits | -1.4% | Mondial, avec un impact le plus élevé dans les hôpitaux ruraux et communautaires | Moyen terme (2-4 ans) |
| Réutilisation d'analyseurs reconditionnés en Amérique du Sud | -0.6% | Cœur de l'Amérique du Sud, avec débordement vers d'autres marchés émergents | Moyen terme (2-4 ans) |
| Pénurie d'hématopathologistes qualifiés ralentissant l'expansion du menu de tests | -0.8% | Mondial, avec des pénuries aiguës dans les régions en développement | Long terme (≥ 4 ans) |
| Fragilité de la chaîne d'approvisionnement pour les cellules de flux à semi-conducteurs | -0.5% | Mondial, avec un impact le plus élevé lors des tensions géopolitiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Gel des budgets d'investissement dans les hôpitaux de moins de 200 lits
Les hôpitaux communautaires font face à une hausse des charges salariales et à une diminution des remboursements, repoussant les projets d'investissement en arrière-plan. Les enquêtes sur les postes vacants révèlent des déficits de personnel à deux chiffres dans les départements de laboratoire, rendant difficile pour les conseils d'administration de justifier le remplacement d'analyseurs à hauteur de plusieurs millions. Les établissements de petite taille prolongent donc les contrats de maintenance sur des appareils vieillissants, augmentant le risque d'indisponibilité et limitant l'accès aux diagnostics avancés pour les populations rurales.
Pénurie d'hématopathologistes qualifiés ralentissant l'expansion du menu de tests
Un déficit estimé à 20 000–25 000 techniciens de laboratoire aux États-Unis limite le déploiement d'analyses complexes de cellules anormales même lorsque de nouveaux analyseurs sont installés. L'attrition n'a fait qu'aggraver le manque de talents, laissant de nombreux laboratoires dans l'incapacité d'exploiter les menus de tests étendus qui différencient les plateformes de nouvelle génération. La pression persistante sur les effectifs menace d'atténuer les perspectives de hausse à court terme des revenus des analyseurs haut de gamme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les réactifs maintiennent un élan de revenus récurrentsLes réactifs ont généré 57,12 % de la taille du marché des analyseurs hématologiques en 2025, portés par la croissance du volume de tests et des formulations exclusives qui fidélisent les clients à un seul fournisseur. Leur cycle de remplacement prévisible sous-tend un TCAC de 8,15 % jusqu'en 2031, surpassant les ajouts matériels à mesure que les laboratoires centraux maximisent l'utilisation des instruments avant d'acquérir de nouvelles unités. Les mélanges de tensioactifs avancés, les colorants d'acides nucléiques et les tampons de stabilisation adaptés à la morphologie basée sur l'intelligence artificielle font également monter les prix de vente moyens et le profil de marge.
Les revenus des instruments sont inférieurs à la contribution des réactifs mais restent essentiels à la pénétration des plateformes, notamment car les acheteurs des pays à revenus intermédiaires passent directement aux systèmes à 5 parties qui promettent une consommation de réactifs par test plus faible sur le long terme. Les analyseurs au point de soin s'imposent dans une niche au sein des baies de traumatologie et des centres de perfusion en oncologie, offrant un délai d'exécution de 60 secondes malgré des coûts de réactifs élevés. Les services, bien que la plus petite part, gagnent en importance stratégique car les mises à jour d'algorithmes et la surveillance des performances à distance sont désormais essentielles pour maintenir la précision des classificateurs d'intelligence artificielle.

Par modalité :
les systèmes entièrement automatisés dominent les flux de travail des laboratoiresLes instruments automatisés représentaient la part de valeur dominante en 2024, les laboratoires centraux cherchant à assurer cohérence, traçabilité par code-barres et des niveaux de précision au premier passage de 98 %. La part de marché des analyseurs hématologiques pour les unités automatisées devrait encore s'élargir à mesure que les concepts de « laboratoires sombres » passent du pilote à la production, tirant parti de robots qui chargent les racks 24 h/24 et 7 j/7 sans intervention humaine. Les modèles semi-automatisés restent pertinents dans les cliniques satellites et les banques de sang avec des flux de travail imprévisibles ou des budgets d'investissement serrés.
Les tests automatisés enrichis par l'intelligence artificielle font baisser les courbes de taux d'erreur, libérant les techniciens pour les différentiels manuels sur les échantillons signalés. Parallèlement, les fournisseurs proposent des tableaux de bord en nuage qui évaluent l'utilisation des analyseurs sur plusieurs sites, permettant aux groupes multi-hospitaliers de redéployer les unités sous-utilisées plutôt que d'approuver de nouveaux achats. Cette logique d'optimisation des actifs fidélise davantage les clients dans les écosystèmes des fournisseurs, renforçant la valeur à vie de chaque installation matérielle.
Par utilisateur final :
les laboratoires hospitaliers ancrent le volume de testsLes laboratoires hospitaliers traitent la grande majorité des numérations formules sanguines en hospitalisation et en ambulatoire, créant des économies d'échelle qui justifient des analyseurs haut de gamme avec fabricants de lames intégrés. Leurs comités d'achat adoptent de plus en plus des cycles de renouvellement à l'échelle de l'entreprise qui synchronisent les plateformes d'hématologie, de chimie et d'immunoanalyse tous les huit ans, une cadence favorisée par les modèles tarifaires des contrats de service. Les prestataires de référence commerciaux progressent plus rapidement en pourcentage, externalisant la coagulation et les panels de flux avancés pour les petits hôpitaux et les cabinets médicaux dépourvus de personnel sous-spécialisé.
Les centres académiques et de recherche exigent des ports d'échantillonnage à tube ouvert, un marquage avancé et une exportation de données brutes pour les protocoles d'essais cliniques, ce qui en fait des adopteurs précoces des améliorations d'imagerie numérique. Les banques de sang privilégient les analyseurs certifiés pour le dépistage des donneurs avec de faibles coefficients de report et une haute résolution d'impédance des globules rouges. Collectivement, ces exigences distinctes poussent les fournisseurs à maintenir des portefeuilles multi-formats couvrant les cartouches au chevet du patient jusqu'aux lignes d'automatisation de 500 échantillons par heure.
Par technologie :
l'impédance électrique conserve son leadership au milieu de l'innovation hybrideL'impédance électrique a contribué à hauteur de 38,10 % du chiffre d'affaires en 2025 grâce à son faible coût par test et à sa conception robuste adaptée aux environnements à fort volume. La cytométrie en flux, bien que plus coûteuse, progresse le plus rapidement car l'immunophénotypage devient central aux parcours en oncologie. Des prototypes de cytométrie en flux magnétique portable promettent désormais des numérations CD4 au point de soin, signalant de futures opportunités dans les cliniques de soins primaires.
La diffusion laser et la fluorescence occupent des niches spécialisées telles que les numérations cellulaires des liquides biologiques, tandis que l'imagerie numérique comble l'écart en associant des numérisations de lames haute résolution à la morphologie par intelligence artificielle. La cytométrie en flux par imagerie combine le meilleur des deux mondes, capturant des signaux de fluorescence quantitatifs aux côtés de photographies cellulaires, permettant une analyse unicellulaire à des débits proches des compteurs d'impédance classiques. Les fournisseurs poursuivent donc des pipelines hybrides qui intègrent plusieurs canaux de détection dans un seul châssis, élargissant les menus adressables sans multiplier l'empreinte.
Par application :
l'anémie domine, l'oncologie stimule la croissance incrémentielleLes panels d'anémie ont représenté 37,45 % du chiffre d'affaires mondial en 2025 grâce à la dépendance universelle aux numérations formules sanguines dans les contextes hospitaliers, ambulatoires et de soins préventifs. Leur volume absolu garantit une consommation de réactifs même dans les zones géographiques à faible incidence. À l'inverse, les diagnostics du cancer du sang, affichant un TCAC de 7,55 %, ajoutent des tests incrémentiels à haute marge nécessitant des capacités avancées d'immunophénotypage et d'imagerie numérique.
La surveillance des états hémorragiques reste un contributeur stable aux revenus, notamment au sein des centres chirurgicaux déployant la cartographie plaquettaire et les tests viscoélastiques. Les panels de troubles génétiques s'élargissent à mesure que les programmes de dépistage de l'anémie héréditaire et de la thalassémie arrivent à maturité ; la cohorte indienne multicentrique de drépanocytose seule devrait dépister plusieurs millions de nouveau-nés par an d'ici 2027. La détection des infections bénéficie d'algorithmes d'alerte à la sepsis qui suivent les profils de déviation gauche et les granulocytes immatures, augmentant encore l'utilisation des analyseurs lors des pics aux urgences.
Analyse géographique
Marché des Analyseurs d'Hématologie en Amérique du Nord
L'Amérique du Nord détenait 39,85 % des ventes mondiales en 2025 et continue de privilégier les cellules de travail intégrées reliant les analyses d'hématologie, de chimie et de biologie moléculaire via un middleware unifié. Les réformes de remboursement Medicare, notamment les nouveaux GHM pour les thérapies géniques, stimulent indirectement la demande de paramètres CBC de précision utilisés dans le suivi de l'éligibilité et de la toxicité. Le Canada et le Mexique contribuent à une croissance progressive, les fonds de modernisation provinciaux et les expansions du secteur privé remplaçant les anciens compteurs à 3 parties par des instruments compatibles avec l'IA.
Marché des Analyseurs d'Hématologie en Asie-Pacifique
L'Asie-Pacifique, en expansion à un CAGR de 6,95 %, gagne en dynamisme grâce au poids démographique et aux mandats de santé publique. La prévalence de 8,95 % des porteurs de thalassémie en Chine pousse les financements provinciaux vers des réseaux de dépistage de masse équipés d'analyseurs de gamme intermédiaire capables de traiter 120 échantillons par heure tout en maintenant une discipline de coûts. La mission nationale indienne d'élimination de la drépanocytose utilise un modèle en étoile où les systèmes à haut débit des hôpitaux de district reçoivent des cartes de taches de sang séché provenant des cliniques rurales, un flux de travail tributaire de la stabilité des réactifs et d'un diagnostic à distance robuste. Le Japon et la Corée du Sud déploient des suites d'automatisation matures tout en continuant à se moderniser vers la morphologie par IA pour l'efficacité de la main-d'œuvre.
Marché des Analyseurs d'Hématologie en Europe
L'Europe affiche une demande de remplacement stable, compliquée par les délais du Règlement relatif aux dispositifs médicaux de diagnostic in vitro (IVDR). La prolongation 2024/1860 offre aux laboratoires une marge de manœuvre, mais oriente les achats vers des plateformes certifiées CE bénéficiant d'une surveillance post-commercialisation rigoureuse, ce qui avantage les acteurs établis disposant d'une solide expertise réglementaire. L'Allemagne illustre l'impératif d'automatisation ; l'adoption de robots ABB par les MVZ augmente le débit des échantillons de 25 % et établit un précédent pour les autres économies à hauts salaires.
Paysage réglementaire
Les analyseurs d'hématologie sont réglementés en tant que dispositifs médicaux de diagnostic in vitro, l'accès au marché étant déterminé par l'examen préalable à la mise sur le marché, la conformité au système qualité et des normes de performance spécifiques à chaque pays. Aux États-Unis, les analyseurs d'hématologie automatisés sont généralement classés comme dispositifs de Classe II (21 CFR 864.5220, code produit GKX) et utilisent souvent la voie 510(k). Les autorisations récentes obtenues en 2025 pour des systèmes tels que l'Alinity h-series d'Abbott (K243283) et le XR-10 de Sysmex (K250943) témoignent des cycles continus de renouvellement des plateformes, appuyés par des allégations d'équivalence substantielle et des normes reconnues.
Les exigences de qualité et de conformité se sont renforcées en 2026 avec l'entrée en vigueur, le 2 février 2026, du règlement sur le système de gestion de la qualité (QMSR) de la FDA. Ce texte a aligné le 21 CFR Part 820 sur l'ISO 13485:2016 et a accru l'importance accordée aux contrôles de conception, à la gestion des fournisseurs et aux processus post-commercialisation pour les instruments et les réactifs. En Europe, la mise en œuvre de l'IVDR continue d'influencer la capacité de certification et le niveau de documentation exigé pour les systèmes d'hématologie et leurs réactifs associés, tandis que la Chine a ajouté un nouveau point d'ancrage réglementaire avec la norme WS/T 406-2024 de la Commission nationale de la santé, mise en œuvre le 1er novembre 2024 pour les analytes d'hématologie clinique de routine. Ce changement renforce les attentes en matière de vérification des performances analytiques et de procédures de qualité en laboratoire.
Analyse de la chaîne de valeur
La chaîne de valeur des analyseurs d'hématologie couvre des fournisseurs de composants spécialisés (fluidique de précision, pompes/vannes, modules optiques et lasers pour la diffusion/fluorescence, détecteurs et cartes électroniques), des formulateurs de réactifs (agents de lyse, colorants, tampons, calibrateurs et contrôles), des fabricants d'instruments qui intègrent le matériel avec des intergiciels et des algorithmes, ainsi que des distributeurs/réseaux de service qui installent, valident et entretiennent les systèmes dans les laboratoires hospitaliers et les réseaux de référence commerciaux. Les réactifs représentant le plus grand pool de revenus de ce marché (57,12 % de part en 2025), les fabricants conçoivent leurs plateformes autour de consommables propriétaires et de matériaux de contrôle qualité, ce qui place la constance de la qualité des réactifs et la gestion de la chaîne du froid ou de la stabilité au cœur à la fois de la performance et des revenus récurrents.
En aval, l'adoption dépend de l'intégration des flux de travail avec les systèmes d'information de laboratoire et les chaînes d'automatisation, soutenue par un service sur site, une surveillance à distance et des mises à jour périodiques des logiciels et des algorithmes afin de maintenir la performance de signalement et la traçabilité pour les clients multi-sites. Les partenariats qui étendent la morphologie numérique et l'IA au sein du parc installé font également partie de la chaîne de commercialisation. Scopio Labs, par exemple, a élargi son alliance stratégique avec Siemens Healthineers en janvier 2025 pour y inclure la distribution mondiale d'une solution numérique de champ complet pour l'aspiration de moelle osseuse, renforçant la tendance selon laquelle l'imagerie, l'analytique et la portée des canaux sont de plus en plus regroupées avec le matériel et les contrats de service de base en hématologie.
Paysage concurrentiel
La concentration du secteur reste modérée, ancrée par de larges bases d'installations et l'exclusivité des réactifs. Sysmex tire parti de son alliance avec CellaVision pour sécuriser environ 85 % du marché des analyseurs hématologiques aux États-Unis, en associant des numériseurs de morphologie numérique avec des compteurs de la série XN sous un logiciel de contrôle qualité unifié. Beckman Coulter, Siemens Healthineers et Abbott Laboratories se différencient par l'intégration chimie-hématologie, permettant des tests réflexes sur tube unique pour les étiologies de l'anémie ou les protocoles d'oncologie.
Les fusions-acquisitions stratégiques reconfigurent la dynamique de l'offre : le rachat par Advanced Instruments de Nova Biomedical pour 2,2 milliards USD étend l'acheteur aux tests d'électrolytes et de glucose, formant une plateforme de consommables à guichet unique qui concurrence directement les franchises de réactifs établies. Roche approfondit son intégration verticale en s'engageant à investir 600 millions EUR dans une méga-usine de réactifs en Allemagne qui internalisera 450 matières premières de base d'ici 2028, améliorant la sécurité d'approvisionnement pour sa gamme d'hématologie cobas.
Les partenariats avec des spécialistes de l'intelligence artificielle accélèrent les cycles de renouvellement des produits sans investissement lourd en R&D. Le partenariat de Siemens Healthineers avec Scopio Labs intègre la morphologie numérique en champ complet dans les unités Atellica 2200, rationalisant la révision des frottis et réduisant la dépendance aux numériseurs de lames externes. BD s'associe à Biosero pour intégrer des manipulateurs liquides robotisés sur les analyseurs FACS, ciblant les clients pharmaceutiques qui ont besoin d'un criblage à haute teneur pour les pipelines de thérapie cellulaire. Les jeunes entreprises exploitent des espaces non occupés en se concentrant sur l'analyse unicellulaire ou les plateformes microfluidiques adaptées aux centres d'oncologie décentralisés, obtenant des financements de série A sur la base de mesures d'efficacité de la main-d'œuvre.
Leaders du secteur des analyseurs hématologiques
-
Abbott Laboratories
-
HORIBA Ltd
-
Siemens Healthineers
-
Sysmex Corporation
-
Danaher Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des analyseurs d'hématologie
- 3M
- Abbott Laboratories
- Johnson & Johnson
- Novartis
- Teva Pharmaceutical Industries
- Hisamitsu Pharmaceutical
- GlaxoSmithKline
- Bayer
- Viatris
- LTS Lohmann Therapie-Systeme
- Nitto Denko
- Corium LLC
- Agile Therapeutics Inc.
- UCB
- Luye Pharma Group Ltd.
- Zydus Lifesciences Ltd.
- Sparsha Pharma International Pvt Ltd
- Tapemark Inc.
- AdhexPharma
Opportunités de marché et perspectives d'avenir
Une opportunité clé consiste à faire évoluer les tests NFS de routine vers une aide à la décision à plus forte valeur ajoutée, en intégrant la morphologie numérique, la pré-classification par IA et la connectivité intégrée des cellules de travail dans les flux de travail hématologiques quotidiens. L'activité produit en 2026 reflète cette orientation : Sysmex America a lancé la nouvelle génération de la série XR (comprenant le module XR-10 et la configuration XR-9000 pour les laboratoires à fort volume), et Siemens Healthineers a présenté l'Atellica HEMA 580 aux États-Unis pour les laboratoires à volume moyen à élevé, ces deux annonces étant centrées sur le débit, l'intégration de l'automatisation et une manipulation plus cohérente des échantillons. Ces développements correspondent à l'accent mis dans le rapport sur l'automatisation à haut débit dans les mégalaboratoires centralisés et sur la nécessité de réduire le temps de relecture manuelle des frottis dans un contexte de contraintes en matière de techniciens.
L'harmonisation réglementaire et normative ouvre également la voie aux fournisseurs capables de regrouper des instruments conformes, des réactifs et de la documentation dans des plans de déploiement plus rapides à l'échelle régionale. Le QMSR de la FDA, entré en vigueur le 2 février 2026, accroît l'importance des systèmes qualité alignés sur l'ISO 13485 et des contrôles fournisseurs renforcés, tandis que la Chine a durci les attentes en matière de performance analytique avec la norme WS/T 406-2024, mise en œuvre le 1er novembre 2024. Cela peut favoriser l'adoption de trousses standardisées de contrôle qualité et de vérification associées aux installations d'analyseurs. Par ailleurs, les designs multiparamétriques compacts qui élargissent les menus à partir d'un seul tube, tels que l'hématologie combinée aux marqueurs inflammatoires, offrent une option de placement différenciée dans des contextes où les contraintes de capital doivent être équilibrées avec la demande de résultats plus exploitables.
Recent Industry Developments in Marché des analyseurs d'hématologie
- Juillet 2026 : Siemens Healthineers a annoncé le lancement sur le marché américain de l'analyseur Atellica HEMA 580 destiné aux laboratoires à volume moyen à élevé. Le système met en avant un mélange continu des échantillons et une conception orientée automatisation afin d'améliorer la cohérence à des débits plus élevés. Ce lancement renforce la position concurrentielle de Siemens Healthineers dans les cellules de travail intégrées, où l'hématologie est de plus en plus liée à des flux de travail d'automatisation et de relecture numérique plus larges.
- Février 2025 : Abbott Laboratories a obtenu l'autorisation FDA 510(k) (K243283) pour son système Alinity h-series dans le cadre du dispositif d'hématologie de Classe II. Cette autorisation soutient la commercialisation et l'expansion du parc installé aux États-Unis via une voie réglementaire familière pour les dispositifs à équivalence substantielle. Elle souligne également l'importance du rythme réglementaire dans la conduite des cycles de remplacement au sein des laboratoires hospitaliers et de référence.
- Décembre 2024 : Roche a posé la première pierre d'un centre de production diagnostique de 600 millions d'EUR à Penzberg, en Allemagne, visant à sécuriser l'approvisionnement en réactifs pour l'hématologie et d'autres disciplines. Cet investissement vise l'intégration verticale et la garantie d'approvisionnement pour les consommables à fort volume qui sous-tendent l'économie des analyseurs. L'extension de la capacité de production sur un site européen majeur contribue également à stabiliser les achats pour les grands réseaux de laboratoires dépendants d'une disponibilité ininterrompue des réactifs.
Marché des analyseurs d'hématologie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est comptabilisé comme les revenus générés par les analyseurs d'hématologie utilisés pour effectuer des tests sanguins de routine et avancés en milieu clinique, y compris les systèmes installés dans les laboratoires et les hôpitaux, ainsi que l'activité de services liée aux analyseurs associés à ces systèmes.
Exclusions du périmètre : Nous excluons les diagnostics d'hématologie plus larges qui ne reposent pas sur des analyseurs, ainsi que l'informatique générale de laboratoire, les articles de prélèvement d'échantillons et le matériel d'automatisation de laboratoire sans lien avec ce marché.
Aperçu de la segmentation
- Par technologie de libération (valeur)
- Système drogue-dans-adhésif
- Réservoir
- Matrice
- Assisté par micro-aiguilles
- Autres
- Par domaine thérapeutique (valeur)
- Sevrage tabagique
- Traitement hormonal substitutif
- Gestion de la douleur
- Troubles neurologiques
- Troubles cardiovasculaires
- Contraception
- Autres
- Par technologie d'adhésif (valeur)
- Adhésifs acrylates
- Adhésifs silicone
- Adhésifs hydrogel
- Autres adhésifs
- Par canal de distribution (valeur)
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Autres
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par ancrer le bassin de demande et les volumes de tests dans des signaux de santé publique et d'utilisation des laboratoires. Nous avons référencé des sources telles que le CDC américain, l'Organisation mondiale de la santé, la Banque mondiale, les statistiques de santé de l'OCDE et les pages publiques des régulateurs, notamment les autorisations de mise sur le marché de la FDA américaine et les informations relatives aux évolutions technologiques associées.
Afin de maintenir la réalisme du modèle par pays, nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs et des articles de presse réputés pour comprendre les déploiements, le débit des tests et les schémas de remplacement typiques. Lorsque cela était disponible, nous avons extrait des signaux complémentaires à partir d'abonnements payants axés sur les données financières et le renseignement d'entreprise, les actualités et les données financières, ainsi que les bases de données de brevets pour dater l'adoption des technologies et recouper les hypothèses relatives à la répartition des revenus. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été consultées pour collecter des données, valider les données d'entrée et clarifier les questions ouvertes.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester sous pression les hypothèses du modèle qui sont difficiles à observer dans les données publiques, notamment les fourchettes de prix, la dynamique du parc installé et la répartition entre les analyseurs à débit moyen et élevé selon les utilisateurs finaux. Nous avons échangé avec un panel de fabricants, de distributeurs, de laboratoires indépendants, de responsables de laboratoires hospitaliers et d'organisations de services en Asie-Pacifique, en EMEA et dans les Amériques, afin de combler les lacunes de la recherche documentaire et de réconcilier le dimensionnement final avec les comportements d'achat déclarés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 32 % |
| Acteurs de plus petite taille : 15 % | Managers : 46 % | Amériques : 19 % |
Dimensionnement et prévisions du marché
Pour le dimensionnement, l'approche descendante reconstruit la charge de travail de tests adressable et la met en correspondance avec l'économie de déploiement des analyseurs, puis la traduit en revenus annuels par zone géographique. Afin d'éviter les doubles comptages, nous séparons les revenus des instruments analyseurs des dépenses adjacentes susceptibles de gonfler les totaux, et nous ajustons en fonction du cycle de remplacement typique plutôt que de traiter les déploiements comme des événements ponctuels.
Le modèle utilise des données d'entrée pratiques telles que les volumes de tests NFS comme indicateur du débit en hématologie, la part des tests traités sur des systèmes à 3 paramètres par rapport aux systèmes à 5 paramètres, le débit quotidien moyen par classe d'analyseur, les taux de remplacement et de couverture de service des analyseurs, ainsi que les fourchettes de prix régionales pour les instruments et les contrats de service. Lorsque des lacunes existent pour les pays de plus petite taille, nous utilisons en premier lieu des indicateurs de substitution tels que la composition par âge de la population et les tendances de capacité hospitalière et de laboratoire, puis nous les corrigeons à l'aide des retours d'entretiens.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios assortie d'une vérification par régression multivariée, dans laquelle la croissance de la demande est liée aux volumes de tests, à la consolidation des laboratoires et aux taux d'adoption de l'automatisation. Les résultats sont corroborés par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les déploiements estimés et les vérifications des canaux sur le calendrier des achats, ainsi que par les signaux de répartition des revenus des fournisseurs, qui sont ensuite utilisés pour ajuster les totaux finaux.
Validation des données et cycle de mise à jour
La validation repose sur des recoupements qui comparent les résultats à des signaux indépendants, notamment les tendances régionales des tests de laboratoire, la directionnalité du parc installé, ainsi que les activités d'autorisation et de lancement publiées. Lorsqu'un résultat au niveau d'un pays semble inhabituel, nous revérifions les facteurs liés au prix, au cycle de remplacement et aux hypothèses de débit, puis nous procédons à une seconde revue analytique avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de politique importants, des déploiements technologiques majeurs ou des modifications de prix significatives dans les régions clés. Avant la livraison, une passe finale est effectuée afin que les chiffres reflètent les indicateurs publics les plus récents et les derniers retours primaires dont nous disposons.
Comparaison du dimensionnement du marché des analyseurs d'hématologie par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les analyseurs d'hématologie ne concordent souvent pas, car le périmètre est mélangé avec des catégories adjacentes, et parce que les entreprises utilisent des années de base et des logiques de prix différentes lorsqu'elles convertissent les volumes en revenus.
L'écart principal provient de la question de savoir si les consommables et les diagnostics d'hématologie plus larges sont inclus dans le total. Mordor Intelligence comptabilise le marché autour des revenus portés par les analyseurs et valide le chiffre à l'aide de vérifications du débit, du cycle de remplacement et des prix au niveau régional, plutôt que de laisser des définitions axées sur les réactifs gonfler la valeur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,12 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,80 milliards USD (2025) | Utilise une année de base antérieure et un horizon plus long, et le périmètre met l'accent sur le matériel des analyseurs sans normaliser systématiquement les cycles de remplacement et les taux d'attachement de services selon les régions. Cela peut tirer la valeur de l'année en cours vers le bas par rapport à un bassin de demande lié au débit. |
| Éditeur sectoriel B | 4,14 milliards USD (2024) | S'appuie sur une vision des revenus centrée sur les fabricants liée à une année de base différente, et peut manquer les ventes par canal et les déploiements de niveau intermédiaire sur les marchés émergents lorsque les fourchettes de prix régionales et le calendrier des achats ne sont pas revérifiés auprès des acheteurs de laboratoires. |
L'écart s'explique principalement par ce qui est comptabilisé dans le marché, l'année traitée comme point de départ, et la manière dont les prix sont projetés. En liant les revenus à une charge de travail de tests clairement définie, à un comportement de déploiement et de remplacement réaliste, et à une validation des prix basée sur des entretiens, notre estimation reste traçable jusqu'aux données d'entrée qui peuvent être examinées et reproduites.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des analyseurs hématologiques en 2026 ?
La taille du marché des analyseurs hématologiques a atteint 7,12 milliards USD en 2026 et devrait augmenter à 9,87 milliards USD d'ici 2031.
Quel taux de croissance annuel est attendu pour les analyseurs hématologiques jusqu'en 2031 ?
Le chiffre d'affaires mondial devrait croître à un TCAC de 6,75 % sur la période 2026-2031.
Quel segment de produit génère le chiffre d'affaires le plus élevé ?
Les réactifs représentent la plus grande part, comptant pour 57,12 % des ventes de 2025 et progressant à un TCAC de 8,15 %.
Quelle région géographique se développe le plus rapidement ?
L'Asie-Pacifique mène la croissance avec un TCAC prévu de 6,95 %, soutenu par des mandats de dépistage nationaux et des mises à niveau des infrastructures.
Comment l'intelligence artificielle transforme-t-elle les flux de travail en hématologie ?
La pré-classification assistée par intelligence artificielle identifie les cellules anormales avec une sensibilité de 91 %, réduisant le temps de révision manuelle et atténuant les pénuries de techniciens.
Quelle récente fusion a reconfiguré la dynamique concurrentielle ?
L'acquisition de Nova Biomedical par Advanced Instruments pour 2,2 milliards USD en 2025 a créé une plateforme diversifiée couvrant les instruments et les consommables.