
Taille et part du marché de l'immunohématologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.64 Milliards de dollars |
| Taille du Marché (2031) | 3.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.88 % |
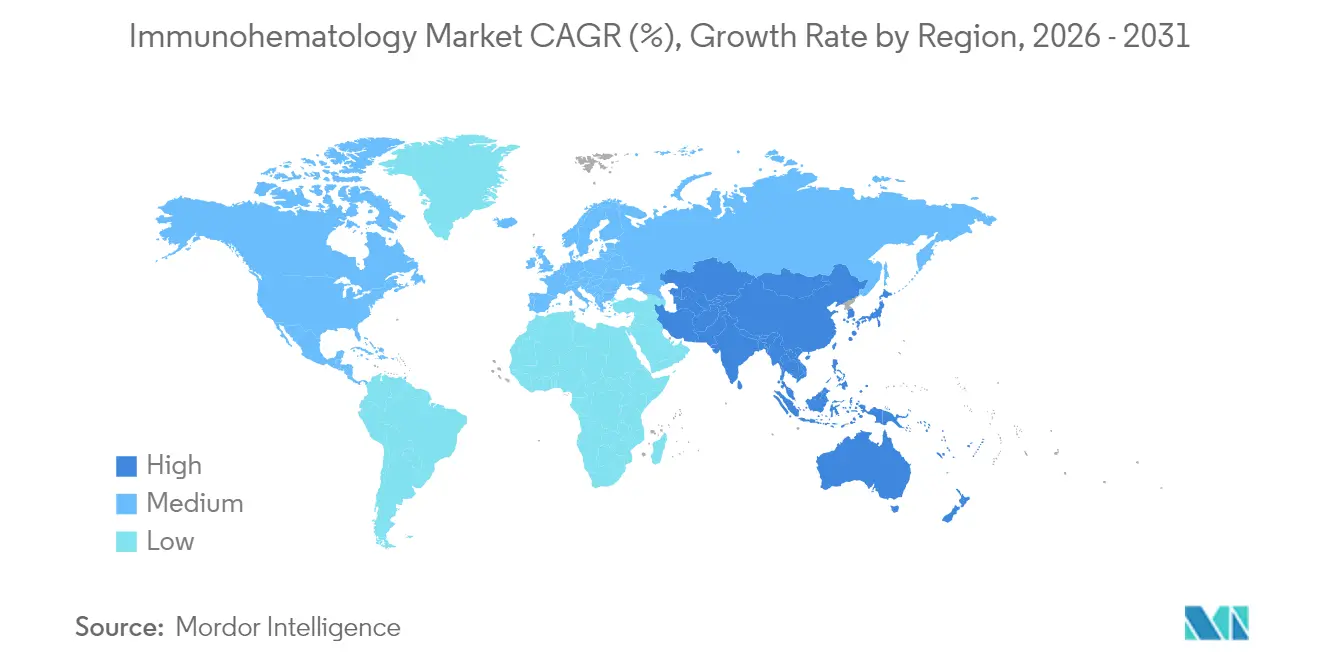
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
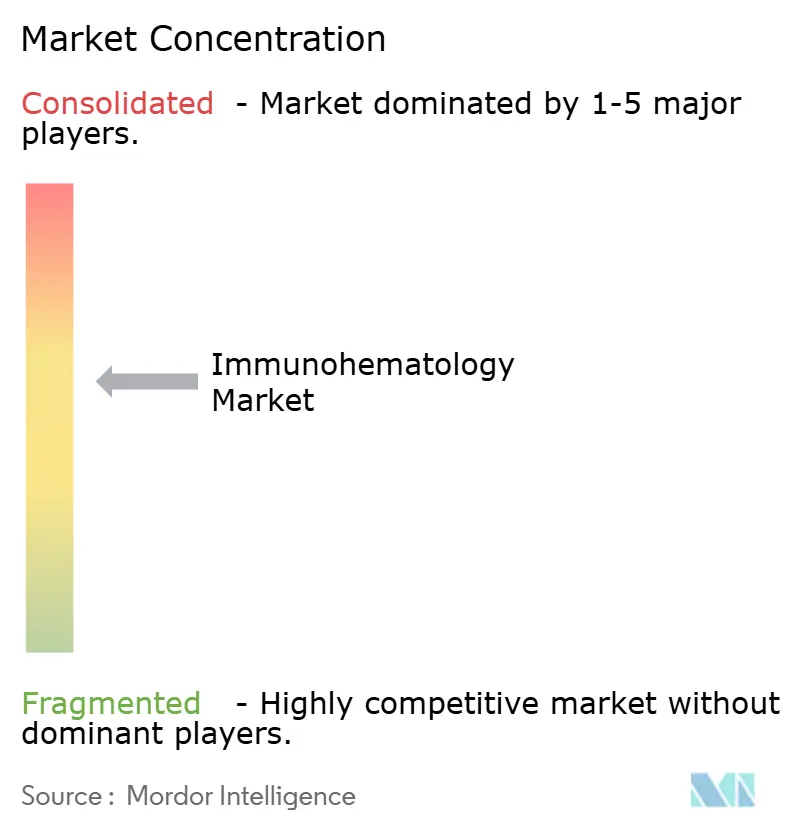
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immunohématologie par Mordor Intelligence
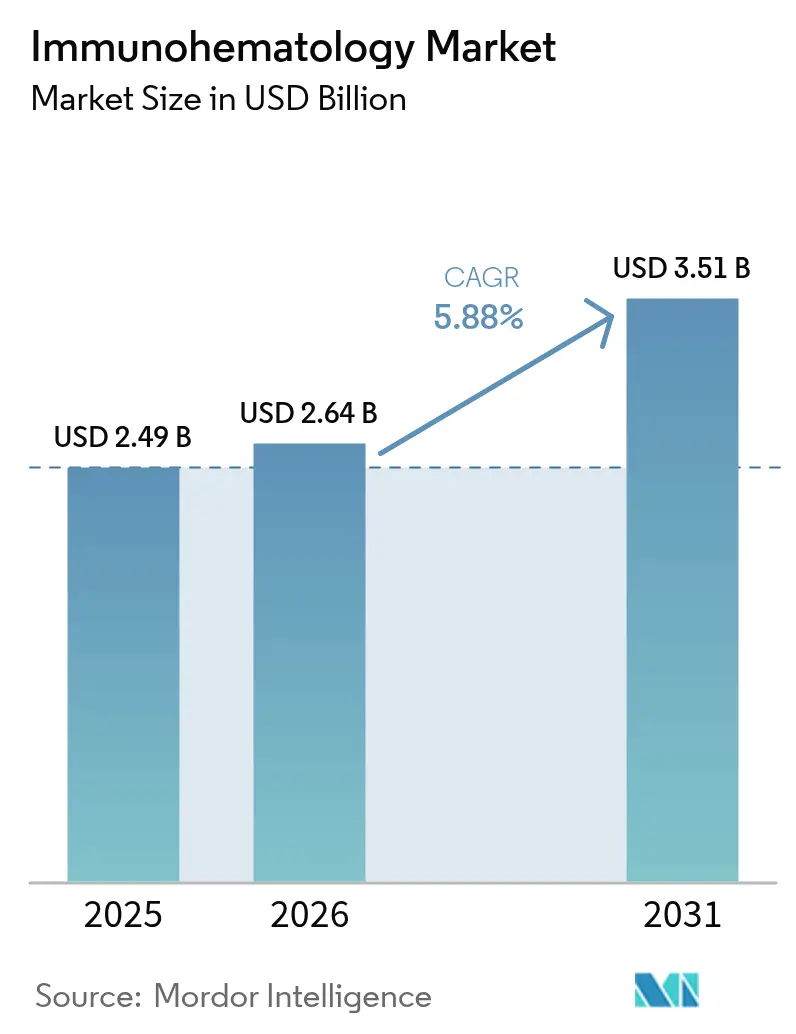
La taille du marché de l'immunohématologie devrait passer de 2,49 milliards USD en 2025 à 2,64 milliards USD en 2026 et est prévu d'atteindre 3,51 milliards USD d'ici 2031, soit un CAGR de 5,88 % sur la période 2026-2031. Cette trajectoire régulière est soutenue par le vieillissement de la population mondiale, une charge croissante de traumatismes et d'hémoglobinopathies, les mandats universels de dépistage des anticorps et la rapide automatisation des analyseurs. Le marché de l'immunohématologie est également influencé par la modernisation des cadres réglementaires applicables aux tests développés en laboratoire, qui accélère la standardisation des services de transfusion. Les fournisseurs saisissent les opportunités créées par les analyseurs à haut débit, les logiciels d'interprétation assistés par l'IA et les innovations en matière de réactifs monoclonaux, tout en remédiant aux vulnérabilités de la chaîne d'approvisionnement révélées lors des récentes pénuries de réactifs. La dynamique concurrentielle reste modérée, les leaders mondiaux se différenciant par la profondeur technologique et l'expertise en conformité réglementaire, tandis que les fournisseurs régionaux s'étendent en Asie-Pacifique où l'investissement dans les infrastructures de santé est solide. Les acquisitions stratégiques, les partenariats et les expansions de portefeuille continuent de façonner le marché de l'immunohématologie, alors que les parties prenantes cherchent à proposer des écosystèmes intégrés analyseur-réactif.
Principaux enseignements du rapport
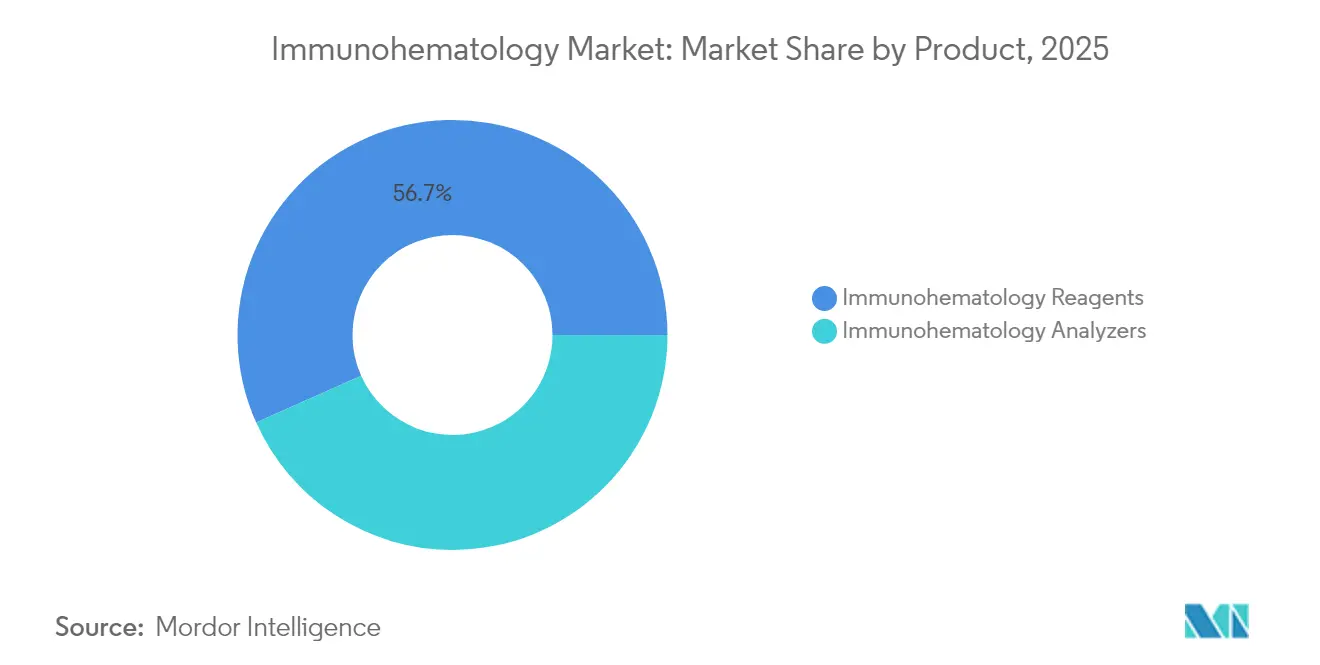
- Par produit, les réactifs ont capté 56,68 % de la part du marché de l'immunohématologie en 2025, tandis que les analyseurs devraient enregistrer un CAGR de 11,05 % jusqu'en 2031.
- Par application, le groupage sanguin a représenté 47,10 % de la taille du marché de l'immunohématologie en 2025, tandis que le dépistage et l'identification des anticorps progresse à un CAGR de 12,10 % jusqu'en 2031.
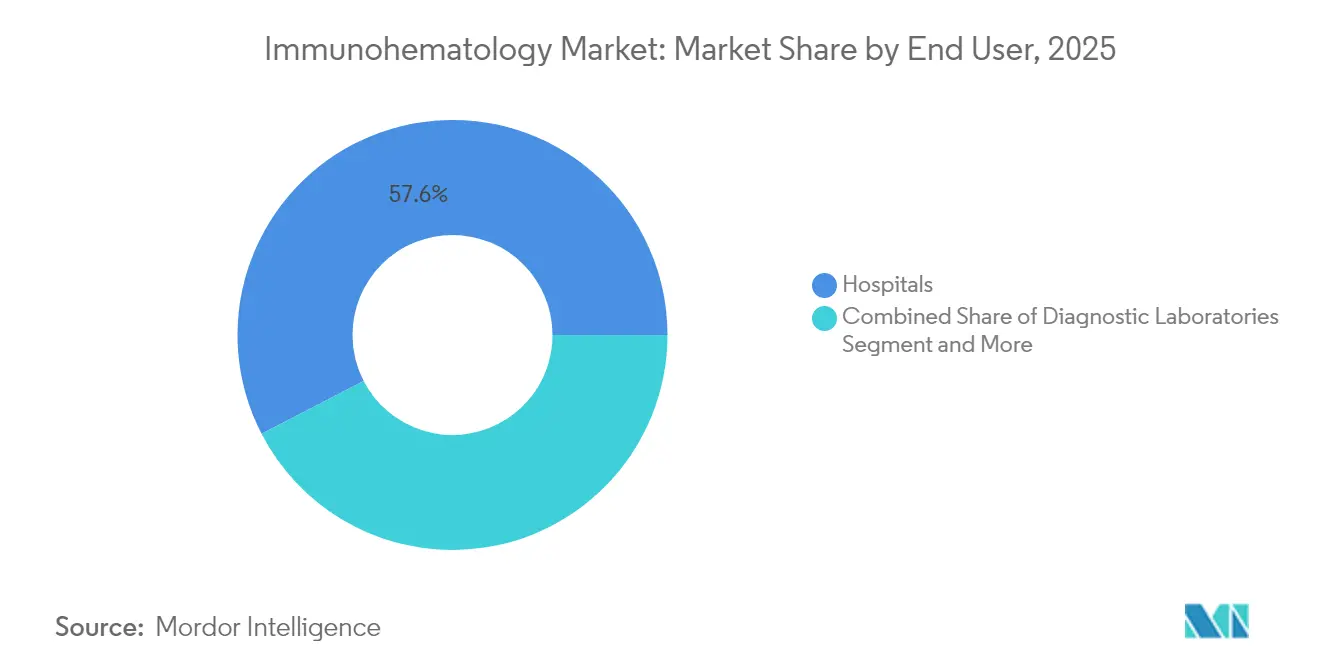
- Par utilisateur final, les hôpitaux détenaient 57,60 % de la part des revenus en 2025, tandis que les laboratoires de diagnostic devraient s'étendre à un CAGR de 10,20 % sur la même période.
- Par géographie, l'Amérique du Nord dominait avec une part de 35,50 % en 2025, tandis que l'Asie-Pacifique est positionnée pour le CAGR le plus rapide à 9,40 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance liée au vieillissement dans les procédures chirurgicales | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Incidence croissante des traumatismes et des hémoglobinopathies | +0.8% | Mondial, impact plus élevé en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Obligation de dépistage universel des anticorps dans les services de transfusion | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Analyseurs entièrement automatisés assistés par l'IA réduisant le temps de réponse | +0.7% | Adoption précoce en Amérique du Nord et en Europe, Asie-Pacifique en cours d'adoption | Moyen terme (2-4 ans) |
| Transition des formulations de réactifs polyclonaux aux monoclonaux | +0.6% | Mondial, adoption plus rapide dans les marchés développés | Long terme (≥ 4 ans) |
| Demande pour l'immunohématologie moléculaire (génotypage) | +0.5% | Amérique du Nord et Europe en tête, pénétration progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance liée au vieillissement dans les procédures chirurgicales
L'expansion de la cohorte de personnes âgées accroît le nombre et la complexité des interventions cardiovasculaires et orthopédiques qui reposent sur des contrôles minutieux de compatibilité sanguine. Les hôpitaux anticipent des séjours hospitaliers plus longs et des besoins transfusionnels plus importants chez les patients plus âgés, ce qui entraîne une consommation soutenue de réactifs et encourage l'investissement dans des analyseurs entièrement automatisés capables d'absorber des volumes de tests croissants sans compromettre la précision. La chirurgie mini-invasive, bien qu'elle réduise les pertes sanguines peropératoires, augmente paradoxalement les charges de travail en immunohématologie par cas, car les chirurgiens exigent des marges de compatibilité plus strictes pour minimiser les événements indésirables. Les grands établissements ont commencé à déployer des analyseurs assistés par l'IA pour gérer ces charges de travail de manière fluide, garantissant des délais de réponse constants pour les cas gériatriques à haute acuité.
Incidence croissante des traumatismes et des hémoglobinopathies
Les services d'urgence traitent de plus en plus de cas traumatologiques complexes nécessitant un typage croisé rapide et des protocoles de transfusion massive. Simultanément, les hémoglobinopathies telles que la drépanocytose nécessitent des dépistages d'anticorps spécialisés pour un soutien transfusionnel chronique sécurisé. University Hospitals a signalé une augmentation de 7 % des échantillons de banque de sang et 12 000 tests supplémentaires en 2025, soulignant le besoin croissant de flux de travail en immunohématologie rapides et fiables. L'adoption sur le terrain de programmes de sang total et de tests au point de service intensifie la demande d'analyseurs portables capables de fournir des résultats sérologiques ou génotypiques précis en quelques minutes, en particulier dans les zones rurales qui manquaient auparavant de services de transfusion.
Obligation de dépistage universel des anticorps dans les services de transfusion
Les autorités réglementaires exigent désormais des dépistages d'anticorps sur chaque échantillon de patient, indépendamment de l'historique transfusionnel[1]Food and Drug Administration, "Exigences d'éligibilité des donneurs relatives à la pression artérielle et au pouls : Politique de conformité ; Orientations pour le secteur ; Disponibilité," fda.gov. Les laboratoires doivent donc augmenter rapidement leurs capacités, en migrant vers des analyseurs à haut débit capables de traiter des centaines de tests par heure tout en maintenant des normes de qualité strictes. Le dépistage universel stimule également la demande de larges panneaux de réactifs permettant de détecter des anticorps autrefois réservés aux cas complexes. Les systèmes de santé évaluent le coût marginal des protocoles universels par rapport à la nette diminution des réactions transfusionnelles, privilégiant souvent l'automatisation qui compense les dépenses supplémentaires en réactifs grâce aux économies de main-d'œuvre.
Analyseurs entièrement automatisés assistés par l'IA réduisant le temps de réponse
Les modules d'intelligence artificielle intégrés aux analyseurs de nouvelle génération interprètent les schémas d'agglutination, signalent les résultats à champ mixte et suggèrent des tests réflexes, réduisant considérablement les temps de révision pour les techniciens. Les premiers adoptants signalent un débit plus élevé, des taux d'erreur plus faibles et une meilleure confiance des cliniciens dans l'identification des anticorps complexes. Des boucles d'apprentissage automatique en continu affinent la graduation des réactions et améliorent la formation des techniciens en fournissant des explications visuelles. Le succès de l'IA encourage les équipes d'approvisionnement à standardiser les solutions à l'échelle des laboratoires d'entreprise, renforçant la fidélisation des fournisseurs tout en garantissant la cohérence des protocoles transfusionnels.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé d'investissement et de maintenance des analyseurs automatisés | -0.4% | Mondial, impact plus élevé dans les pays à revenu faible et intermédiaire | Court terme (≤ 2 ans) |
| Durée de conservation courte de certains réactifs à cellules rares | -0.3% | Mondial, affectant les petits laboratoires | Moyen terme (2-4 ans) |
| Pénurie d'immunohématologistes certifiés dans les pays à revenu faible et intermédiaire | -0.2% | Principalement dans les pays à revenu faible et intermédiaire, avec des répercussions dans les régions sous-desservies | Long terme (≥ 4 ans) |
| Lacunes de remboursement pour les panneaux d'anticorps avancés | -0.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'investissement et de maintenance des analyseurs automatisés
Les plateformes entièrement automatisées dépassent souvent 500 000 USD, les contrats de maintenance ajoutant encore 10 à 15 % annuellement, ce qui pèse sur les budgets des hôpitaux communautaires et des laboratoires indépendants. Les établissements qui peinent à justifier de telles dépenses retardent soit les mises à niveau, soit externalisent les tests, ce qui peut augmenter le temps de réponse et le risque pour les patients. Les obstacles financiers orientent les achats vers des modèles de services mutualisés et des accords de location de réactifs dans lesquels les fournisseurs regroupent le matériel avec des engagements en matière de réactifs, tentant d'équilibrer les dépenses initiales et les dépenses à long terme en consommables.
Durée de conservation courte de certains réactifs à cellules rares
Les panneaux de cellules rares essentiels à l'identification des anticorps peu fréquents expirent généralement en quelques semaines. Les laboratoires doivent stocker des volumes adéquats pour éviter l'annulation des procédures, tout en risquant des pertes lorsque les panneaux expirent sans être utilisés. Ces obstacles favorisent le développement de réseaux de partage d'échantillons à distance et de services de référence numérique qui réduisent les stocks de panneaux rares sur site tout en garantissant une identification rapide pour les cas complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les réactifs dominent malgré l'innovation en matière d'analyseursLes réactifs d'immunohématologie ont représenté 56,68 % des revenus de 2025, confirmant le rôle central des consommables dans chaque procédure de test du marché de l'immunohématologie. Les analyseurs, bien qu'étant un achat en capital ponctuel, progressent à un CAGR de 11,05 % car les hôpitaux ont besoin d'automatisation pour gérer des volumes croissants. La taille du marché de l'immunohématologie pour les réactifs continuera d'éclipser les dépenses en matériel tout en étant directement liée à la pénétration des analyseurs, chaque test automatisé consommant plusieurs flacons de réactifs. Les réactifs pour globules rouges sous-tendent le typage ABO/Rh de routine, tandis que les panneaux antisérums s'appuient de plus en plus sur la spécificité monoclonale pour minimiser les faux positifs. La mise sur le marché en 2025 par Roche d'un test pour lymphome très sensible, approuvé par la FDA, souligne la volonté d'innover en matière de réactifs associés à des systèmes de détection sophistiqués.
Les laboratoires dans des environnements à fort volume migrent vers des analyseurs entièrement automatisés qui intègrent le suivi par code-barres, les tests réflexes et l'interfaçage avec les systèmes d'information de laboratoire (LIS). Les instruments semi-automatisés restent pertinents dans les petits laboratoires souhaitant réduire la pipetage manuel sans engager des contrats de maintenance coûteux. Les fournisseurs proposant des structures de location de réactifs associent le placement des analyseurs à des achats de consommables garantis, transformant les dépenses d'investissement en charges d'exploitation et facilitant l'adoption dans les environnements aux ressources limitées.


Par application :
le groupage sanguin est en tête tandis que le dépistage s'accélèreLe groupage sanguin a contrôlé 47,10 % des revenus de 2025, principalement parce que chaque transfusion commence par la confirmation ABO/Rh, renforçant le rôle central de cette application au sein du marché de l'immunohématologie. Le dépistage et l'identification des anticorps devrait cependant progresser à un CAGR de 12,10 % à mesure que le dépistage universel et les cas de transfusion chronique se développent. Le typage croisé reste essentiel dans les scénarios chirurgicaux, mais sa croissance incrémentale est inférieure à celle du dépistage des anticorps, indiquant une orientation vers des protocoles sérologiques et moléculaires avancés. La part du marché de l'immunohématologie pour le dépistage des anticorps augmentera donc régulièrement, portée par les patients ayant des antécédents transfusionnels complexes et des risques d'allo-immunisation.
Les tests prénataux et néonataux bénéficient de programmes plus larges de médecine materno-fœtale visant à prévenir la maladie hémolytique du fœtus et du nouveau-né. University Hospitals a numérisé trois décennies de panneaux d'anticorps pour informer les cas obstétriques à haut risque, démontrant l'intersection croissante de l'analyse des données et de la sécurité transfusionnelle. Les applications émergentes de l'immunohématologie moléculaire promettent une résolution encore plus précise pour l'identification des types rares, ouvrant la voie à des transfusions génotypiquement compatibles qui limitent l'allo-immunisation.
Par utilisateur final :
les hôpitaux dominent tandis que les laboratoires s'accélèrentLes hôpitaux ont généré 57,60 % des revenus de 2025 car ils intègrent les services de transfusion dans les flux de travail chirurgicaux, traumatologiques et de soins intensifs, garantissant un accès immédiat aux tests de compatibilité. Les laboratoires de diagnostic, en revanche, afficheront un CAGR de 10,20 % à mesure que les systèmes de santé centralisent les tests pour tirer parti des économies d'échelle. L'externalisation des panneaux de routine permet aux petits hôpitaux de contourner les coûts d'investissement liés aux analyseurs, en se concentrant sur le typage croisé d'urgence tout en transmettant les dépistages complexes à des laboratoires spécialisés. La taille du marché de l'immunohématologie transitant vers les laboratoires de diagnostic reflète cette tendance à la centralisation et les gains d'efficacité qu'elle génère.
Les banques de sang et les centres de transfusion jouent des rôles clés dans la gestion des donneurs, la préparation des composants sanguins et la coordination régionale de l'approvisionnement. Les instituts de recherche, bien que représentant un segment d'utilisateurs finals mineur, stimulent l'innovation en matière de tests et valident les réactifs de nouvelle génération. La classification par le CMS de l'administration de sang en tant que service de soutien vital avancé pourrait améliorer le remboursement des transfusions en ambulance, stimulant indirectement la demande de kits de tests rapides dans les environnements préhospitaliers.
Analyse géographique
Marché de l'immunohématologie en Amérique du Nord
L'Amérique du Nord a dominé avec une part de revenus de 35,50 % en 2025, grâce à une infrastructure de santé sophistiquée, une surveillance stricte de la FDA et une forte adoption des analyseurs dotés d'intelligence artificielle. Les États-Unis représentent la majeure partie des dépenses régionales, tandis que le Canada contribue par le biais des programmes de modernisation de Société canadienne du sang. Les projets de lignes directrices de la FDA de 2025 sur le risque de maladies transmissibles soulignent l'influence de la région sur les normes mondiales de transfusion.
Marché de l'immunohématologie en Asie-Pacifique
L'Asie-Pacifique est l'arène à la croissance la plus rapide du marché de l'immunohématologie, avec un CAGR projeté de 9,40 % jusqu'en 2031. La Chine et l'Inde développent leurs réseaux hospitaliers et leurs capacités en matière de banques de sang, tandis que le Japon et la Corée du Sud déploient des automatisations de pointe. Les différentiels de ressources au sein de la région créent une adoption stratifiée : les centres tertiaires urbains privilégient les analyseurs à intelligence artificielle, tandis que les hôpitaux de district s'appuient sur des systèmes semi-automatisés. Les pénuries de main-d'œuvre dans les rôles spécialisés stimulent la demande d'instruments autonomes nécessitant une intervention humaine minimale.
Marché de l'immunohématologie en Europe
L'Europe demeure un marché mature caractérisé par des réglementations rigoureuses de l'EMA et des autorités nationales, des réseaux d'hémovigilance complets et une consolidation hospitalière. L'Allemagne, le Royaume-Uni et la France disposent de systèmes d'information de laboratoire avancés et pilotent régulièrement des projets d'immunohématologie moléculaire. Les nations d'Europe du Sud et de l'Est se modernisent, offrant des niches de croissance pour les analyseurs de gamme intermédiaire et les contrats de location de réactifs.
Marché de l'immunohématologie au Moyen-Orient et en Afrique
Le Moyen-Orient présente une bifurcation : les États membres du Conseil de coopération du Golfe investissent dans des centres de sang ultramodernes, tandis que de nombreuses nations d'Afrique du Nord et d'Afrique subsaharienne se heurtent encore à des insuffisances infrastructurelles. Les projets d'aide internationale et les partenariats public-privé élargissent la disponibilité des réactifs de base, préparant le terrain pour un déploiement progressif des analyseurs.

Paysage concurrentiel
Le marché de l'immunohématologie présente une concentration modérée, avec quelques multinationales fournissant des portefeuilles intégrés analyseur-réactif et une longue liste de spécialistes régionaux. Les entreprises leaders mettent l'accent sur des architectures en système fermé qui sécurisent les revenus des consommables tout en garantissant la conformité réglementaire. Les analyseurs améliorés par l'IA et les modules de génotypage constituent les principaux axes de différenciation des produits. Les acquisitions stratégiques se poursuivent ; par exemple, plusieurs conglomérats de diagnostic ont absorbé des fabricants de réactifs de niche en 2024 pour élargir leurs panneaux d'anticorps.
Les stratégies d'expansion géographique ciblent l'Asie-Pacifique et certains marchés du Moyen-Orient où la croissance des infrastructures est la plus forte. Les fournisseurs établissent des centres de service locaux et des équipes chargées des affaires réglementaires pour naviguer dans les processus d'approbation propres à chaque pays. Les solutions au point de service passent du stade pilote au lancement commercial à mesure que les programmes de traumatologie poussent les produits sanguins dans les ambulances et les cliniques rurales. La liste approuvée par la FDA en 2024 met en évidence de nouveaux dispositifs automatisés de séparation cellulaire qui complètent les flux de travail avancés en immunohématologie[3]Centre d'évaluation et de recherche sur les produits biologiques, "Approbations des demandes de dispositifs biologiques 2024," fda.gov.
Les entrants perturbateurs se concentrent sur les plateformes moléculaires qui raccourcissent le délai de réponse pour le sang génotypiquement compatible et sur les cartouches de réactifs qui combinent la sérologie avec l'imagerie numérique. Les fabricants établis répondent en ajoutant des modules de génotypage à leurs analyseurs existants, en les intégrant dans des structures de location de réactifs qui sécurisent des contrats de consommables pluriannuels.
Leaders du secteur de l'immunohématologie
Grifols S.A.
Immucor Inc.
Thermo Fisher Scientific
Merck KGaA
Abbott Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immunohématologie
- Abbott Laboratories
- Beckton Dickinson
- Becton Dickinson & Co.
- Bio-Rad Laboratories
- Cardinal Health
- Roche
- Grifols
- Immucor
- Merck
- Ortho Clinical Diagnostics
- Siemens Healthineers
- Thermo Fisher Scientific
- bioMérieux
- DiaSorin
- Quotient Limited
- Fresenius
- BAG-Diagnostics GmbH
- Inno-Train Diagnostik
- Tulip Diagnostics
- HemoCue AB (Radiometer)

Opportunités de marché et perspectives d'avenir
L'automatisation favorise une standardisation accrue des services de transfusion, créant un espace pour des systèmes d'immunohématologie modulaires, compatibles avec les convoyeurs, et une connectivité à l'échelle du laboratoire qui réduisent les étapes manuelles et soutiennent des flux de travail universels de dépistage d'anticorps. Grifols a lancé Evanzys IH en juin 2026 en tant que système modulaire entièrement automatisé, et son partenariat de mars 2025 avec Inpeco pour intégrer la robotique et les logiciels FlexLab X témoigne d'une préférence d'achat plus marquée pour des écosystèmes intégrés analyseur-réactif-automatisation plutôt que pour des instruments autonomes. Pour les sites qui ne peuvent pas supporter les dépenses d'investissement liées à un analyseur entièrement automatisé, les modèles de location de réactifs et de services partagés élargissent la base de clients pratique pour les plateformes à débit moyen à élevé lorsque ces offres regroupent service, connectivité et réactifs.
L'immunohématologie moléculaire et le typage à haute résolution s'étendent également au-delà des laboratoires de référence de niche pour intégrer des flux de travail plus larges destinés aux patients complexes, y compris les parcours multi-transfusés et liés à la transplantation, où une résolution plus rapide et un meilleur appariement sont nécessaires. Werfen a lancé le NanoTYPE HLA-11 Plus CE en mai 2026, et CareDx a introduit AlloSeq Nano en avril 2026, renforçant tous deux la demande pour des solutions permettant le génotypage en complément de la sérologie pour l'investigation des anticorps et l'appariement donneur-receveur. Les exigences de conformité à court terme continuent de façonner les priorités d'investissement : les démarches de l'UE visant à imposer les principaux modules EUDAMED d'ici mai 2026 accentuent l'attention portée à l'enregistrement UDI/dispositif et aux processus de surveillance post-commercialisation pour les portefeuilles de DIV, ce qui tend à favoriser les fournisseurs capables d'opérationnaliser la connectivité, la documentation et la surveillance du cycle de vie sur les instruments et les réactifs.
Recent Industry Developments in Marché de l'immunohématologie
- Juin 2026 : Grifols a lancé Evanzys IH, un système d'immunohématologie modulaire, entièrement automatisé et compatible avec les convoyeurs, présenté lors du congrès de l'ISBT. Ce lancement fait progresser l'automatisation totale des laboratoires et les flux de travail connectés dans les laboratoires de médecine transfusionnelle. Il soutient également l'évolution vers des écosystèmes intégrés d'analyseurs et de réactifs pouvant être adaptés au volume du site.
- Octobre 2025 : Grifols a commencé à fabriquer des cartes DG Gel et des globules rouges réactifs (RRBC) dans sa nouvelle usine de San Diego, en Californie, suite à l'approbation de la FDA. La production localisée vise à améliorer la résilience de l'approvisionnement pour les tests de routine à haut volume, où les réactifs constituent le poste de dépense le plus important. Elle améliore également la réactivité pour les clients américains qui standardisent sur des consommables en système fermé.
- Octobre 2024 : Werfen a finalisé l'acquisition d'Omixon, une société hongroise de séquençage de nouvelle génération axée sur le diagnostic de transplantation. Cette opération élargit les capacités de Werfen en matière de typage basé sur le séquençage, qui complète les flux de travail d'immunohématologie et d'appariement complexe. Elle renforce la convergence entre les tests de transfusion basés sur la sérologie et les méthodes moléculaires pour une caractérisation à plus haute résolution.


Marché de l'immunohématologie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de l'immunohématologie couvre les produits utilisés pour déterminer les antigènes de groupe sanguin et les anticorps cliniquement pertinents qui soutiennent une transfusion sûre et les tests associés dans les flux de travail de laboratoire de routine.
Exclusions du périmètre : nous excluons la collecte de sang, les consommables de stockage du sang, les poches de transfusion et le dépistage sanguin des maladies infectieuses.
Aperçu de la segmentation
- Par produit
- Analyseurs d'immunohématologie
- Semi-automatisés
- Entièrement automatisés
- Réactifs d'immunohématologie
- Réactifs pour globules rouges
- Réactifs antisérums
- Solutions d'amélioration et de contrôle
- Analyseurs d'immunohématologie
- Par application
- Groupage sanguin (ABO/Rh)
- Dépistage et identification des anticorps
- Typage croisé
- Tests prénataux et néonataux
- Par utilisateur final
- Hôpitaux
- Laboratoires de diagnostic
- Banques de sang et centres de transfusion
- Instituts de recherche et académiques
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie du bassin de demande, où l'activité transfusionnelle et l'intensité des tests ont été utilisées comme repères pratiques pour les volumes et l'utilisation. Nous avons examiné des sources publiques telles que les publications de l'OMS sur la sécurité et l'approvisionnement en sang, les documents du CDC sur la sécurité transfusionnelle, et les rapports des services nationaux de sang qui résument les collectes, les transfusions et les pratiques de test par pays.
Pour traduire les signaux de demande en valeur de marché, nous avons examiné les descriptions de produits, les notes de pipeline et les indications de prix issues de références réglementaires et techniques publiquement disponibles, y compris les bases de données de la FDA, EUDAMED et les pages de directives de l'UE, ainsi que des revues d'hématologie et de médecine transfusionnelle évaluées par des pairs. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont également été utilisés pour recouper le mix de produits, les tendances d'automatisation et l'exposition géographique. En cas de besoin, un abonnement payant axé sur les données financières des entreprises et l'actualité a été utilisé uniquement pour confirmer les répartitions de revenus déclarées et les annonces récentes d'expansion. Ces sources documentaires sont illustratives, et nous avons également utilisé d'autres documents publics pour vérifier les chiffres et clarifier les hypothèses.
Entretiens et enquêtes primaires
Les entretiens primaires et les brèves enquêtes ont ciblé les dirigeants de banques de sang, les responsables de laboratoires hospitaliers, les superviseurs de laboratoires de diagnostic et les équipes de distributeurs pouvant décrire les habitudes de commande et les évolutions des flux de travail. Nous avons utilisé les réponses de ces participants pour valider la rapidité d'adoption de l'automatisation, l'évolution des gammes de réactifs et les variations de tarification par région, puis avons recoupé ces déclarations avec les volumes modélisés et les totaux de valeur.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Dirigeants (CXO) : 17 % | APAC : 47 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 33 % |
| Acteurs plus petits : 18 % | Managers : 43 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné le marché à l'aide d'une construction descendante qui reconstruit la demande de tests à partir de l'activité transfusionnelle et des indicateurs de charge de travail des laboratoires, puis traduit ces intrants en utilisation des instruments et en consommation de réactifs. Après avoir établi les totaux initiaux, nous avons utilisé des approximations ascendantes sélectives comme vérification, par exemple en reliant l'ASP échantillonné aux volumes de tests annuels estimés pour les flux de travail courants et en utilisant des vérifications de canaux menées par les distributeurs pour les pays à forte pénétration.
Les principales entrées du modèle comprenaient les tendances de volume de transfusion annuel, la part des tests réalisés en milieu hospitalier par rapport aux laboratoires autonomes, la pénétration de l'automatisation par utilisateur final, le nombre moyen de tests par épisode patient (y compris les étapes répétées et confirmatoires), et le mix de gamme de réactifs entre le typage ABO/Rh, le dépistage et l'identification d'anticorps, et la compatibilité croisée. Lorsqu'un pays disposait de divulgations limitées sur la base installée ou l'intensité des flux de travail, nous avons utilisé des ratios de référence issus de systèmes de santé comparables, puis validé ces références par des retours primaires afin de garantir leur alignement avec la pratique de terrain.
Pour les prévisions, nous avons utilisé une analyse de scénarios car les cycles d'adoption des analyseurs et la traction des réactifs peuvent évoluer rapidement en fonction des budgets d'achat et des directives de sécurité. Les scénarios ont été ancrés sur la demande de transfusion attendue, le calendrier des mises à niveau de l'automatisation et une progression réaliste des ASP, puis affinés à l'aide des fourchettes de consensus partagées par les personnes interrogées pour chaque grande région.
Validation des données et cycle de mise à jour
Avant de finaliser les résultats, nous avons effectué des vérifications de cohérence entre les régions afin de confirmer que la valeur des instruments, la valeur des réactifs et le nombre implicite de tests par analyseur restaient cohérents avec les normes de débit de laboratoire connues. Les valeurs aberrantes ont été signalées rapidement, et les hypothèses sous-jacentes ont été réexaminées, suivies de reprises de contact ciblées lorsque l'écart ne pouvait être expliqué à l'aide de signaux publics.
Une seconde revue par un analyste a permis de garantir que chaque intrant disposait d'une traçabilité claire de source et que les totaux finaux se réconcilient à travers les principaux indicateurs de demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent (par exemple, des changements réglementaires majeurs ou de grandes vagues d'achat). Juste avant la livraison, nous effectuons une nouvelle passe pour intégrer les dernières publications publiques et confirmer que le modèle de marché reste aligné avec les signaux de demande et de prix les plus récents.
Taille du marché de l'immunohématologie selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'immunohématologie peuvent varier considérablement car le périmètre peut évoluer entre des domaines de test adjacents, et parce que les hypothèses de tarification et d'utilisation ne sont pas toujours entièrement divulguées. Les différences proviennent également du fait que les entreprises traitent ou non les instruments séparément de la traction des réactifs, et du calendrier d'année et de devise utilisé pour les conversions.
Les tests de dépistage sanguin des maladies infectieuses et les kits d'analyse NAT associés se situent en dehors du périmètre de Mordor Intelligence dans ce contexte, ce qui restreint le bassin de valeur par rapport aux estimations qui regroupent le diagnostic transfusionnel de manière plus large. L'écart est également influencé par la façon dont la tarification des analyseurs est modélisée en utilisant des années à forte activité d'achat, par le fait que l'ASP des réactifs soit ajusté uniformément ou par région, et par la rapidité avec laquelle la pénétration de l'automatisation est supposée progresser dans les laboratoires plus petits où l'adoption tend à être plus lente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,64 milliards USD (2026) | |
| Revue professionnelle A | 2,98 milliards USD (2026) | Utilise une définition plus large du diagnostic transfusionnel pouvant inclure le dépistage des maladies infectieuses et les consommables associés, et applique une augmentation uniforme de l'ASP mondial sans distinguer les schémas d'achat des hôpitaux et des banques de sang. |
| Portail sectoriel B | 2,45 milliards USD (2024) | Présente une valeur d'une année antérieure et n'ajuste pas clairement pour le cycle de remplacement des analyseurs, ce qui peut sous-estimer les années à dépenses d'investissement plus élevées et la traction des réactifs qui suit les nouvelles installations. |
Le tableau montre que la plupart des écarts s'expliquent par ce qui est comptabilisé aux côtés de l'immunohématologie, suivi de la manière dont la tarification est reportée d'une année à l'autre. En maintenant la valeur liée aux signaux de demande de tests et en la vérifiant par rapport aux réalités d'utilisation et de tarification partagées lors des entretiens, nous arrivons à une taille de marché plus facile à reproduire et à mettre à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'immunohématologie en 2026 ?
La taille du marché de l'immunohématologie est de 2,64 milliards USD en 2026 et devrait croître à un CAGR de 5,88 % sur la période 2026-2031.
Quelle région connaît la croissance la plus rapide pour l'immunohématologie ?
L'Asie-Pacifique devrait s'étendre à un CAGR de 9,40 % grâce aux investissements dans les infrastructures de santé, à un meilleur accès au diagnostic et à la hausse des volumes chirurgicaux.
Quel segment de produits domine les revenus de l'immunohématologie ?
Les réactifs sont en tête avec une part de revenus de 56,68 % en 2025 car chaque test consomme plusieurs flacons de réactifs.
Pourquoi les analyseurs assistés par l'IA gagnent-ils en popularité ?
Les modules d'IA interprètent rapidement les réactions aux anticorps, réduisent le temps de réponse et diminuent les taux d'erreur, les rendant attrayants face aux pénuries de main-d'œuvre et aux volumes croissants de tests.
Qu'est-ce qui stimule la demande de dépistage des anticorps ?
Les mandats de dépistage universel, les populations de patients multi-transfusés et les cas croissants d'hémoglobinopathies poussent le dépistage et l'identification des anticorps à un CAGR de 12,10 %.
Comment le coût des analyseurs affecte-t-il les petits laboratoires ?
Les analyseurs entièrement automatisés peuvent dépasser 500 000 USD, ce qui conduit les petits laboratoires à retarder leur adoption ou à externaliser les tests vers des établissements centralisés.
Dernière mise à jour de la page le:



