
Taille et Part du Marché de la Leucémie à Tricholeucocytes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 207.93 Millions de dollars américains |
| Taille du Marché (2031) | 284.22 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Leucémie à Tricholeucocytes par Mordor Intelligence
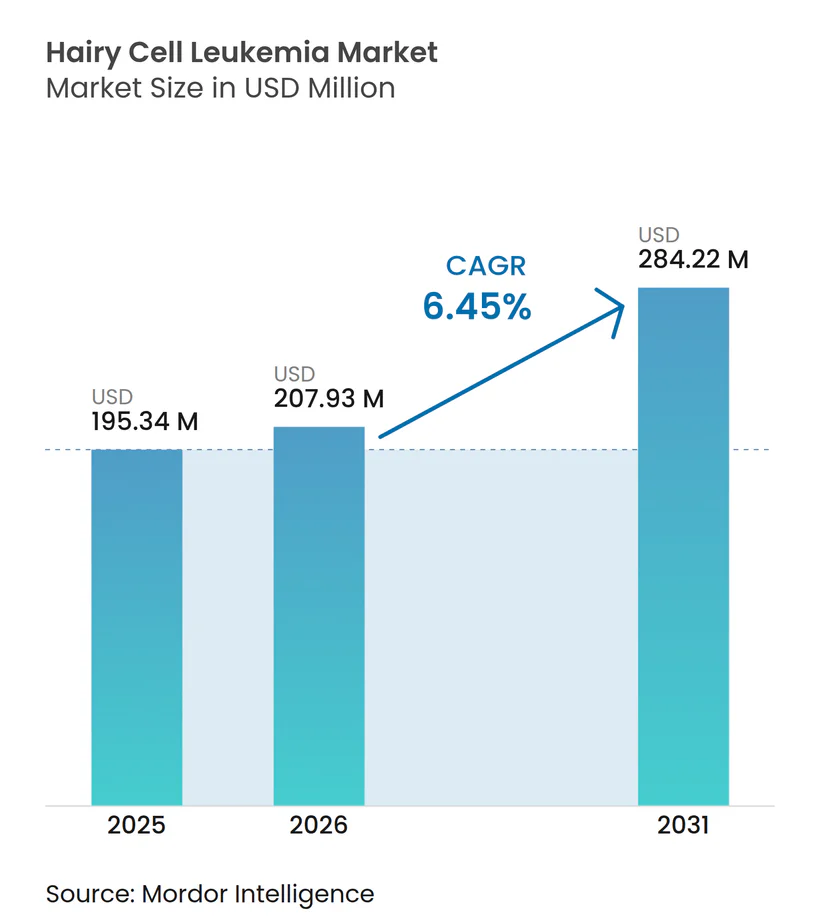
La taille du Marché de la Leucémie à Tricholeucocytes était évaluée à 195,34 millions USD en 2025 et devrait croître de 207,93 millions USD en 2026 pour atteindre 284,22 millions USD d'ici 2031, à un CAGR de 6,45 % durant la période de prévision (2026-2031).
Les combinaisons d'oncologie de précision ciblant la mutation BRAF V600E remplacent progressivement la monothérapie aux analogues des purines. La flexibilité tarifaire des médicaments orphelins continue de protéger les revenus malgré la population de patients extrêmement réduite. L'adoption clinique s'élargit grâce à des avancées telles que la surveillance de la maladie résiduelle minimale (MRD) par cytométrie en flux, la reclassification des diagnostics compagnons et la transition vers une administration en perfusion IV de deux heures de la cladribine. L'Amérique du Nord reste le leader, soutenue par les établissements académiques, les voies réglementaires accélérées et l'alignement des payeurs sur les directives de remboursement hors indication. La région Asie-Pacifique progresse, portée par l'expansion prévue des prestations en hématologie en Corée du Sud en 2026 et la mise à jour prochaine de la Liste Nationale des Médicaments Remboursables en Chine en 2025, reflétant une plus grande volonté de couvrir les thérapies ultra-rares. Cependant, les pénuries persistantes de réactifs à base de fludarabine et la réticence des payeurs à l'égard des tests MRD en série constituent des défis pour cette trajectoire de croissance par ailleurs positive.
Points Clés du Rapport
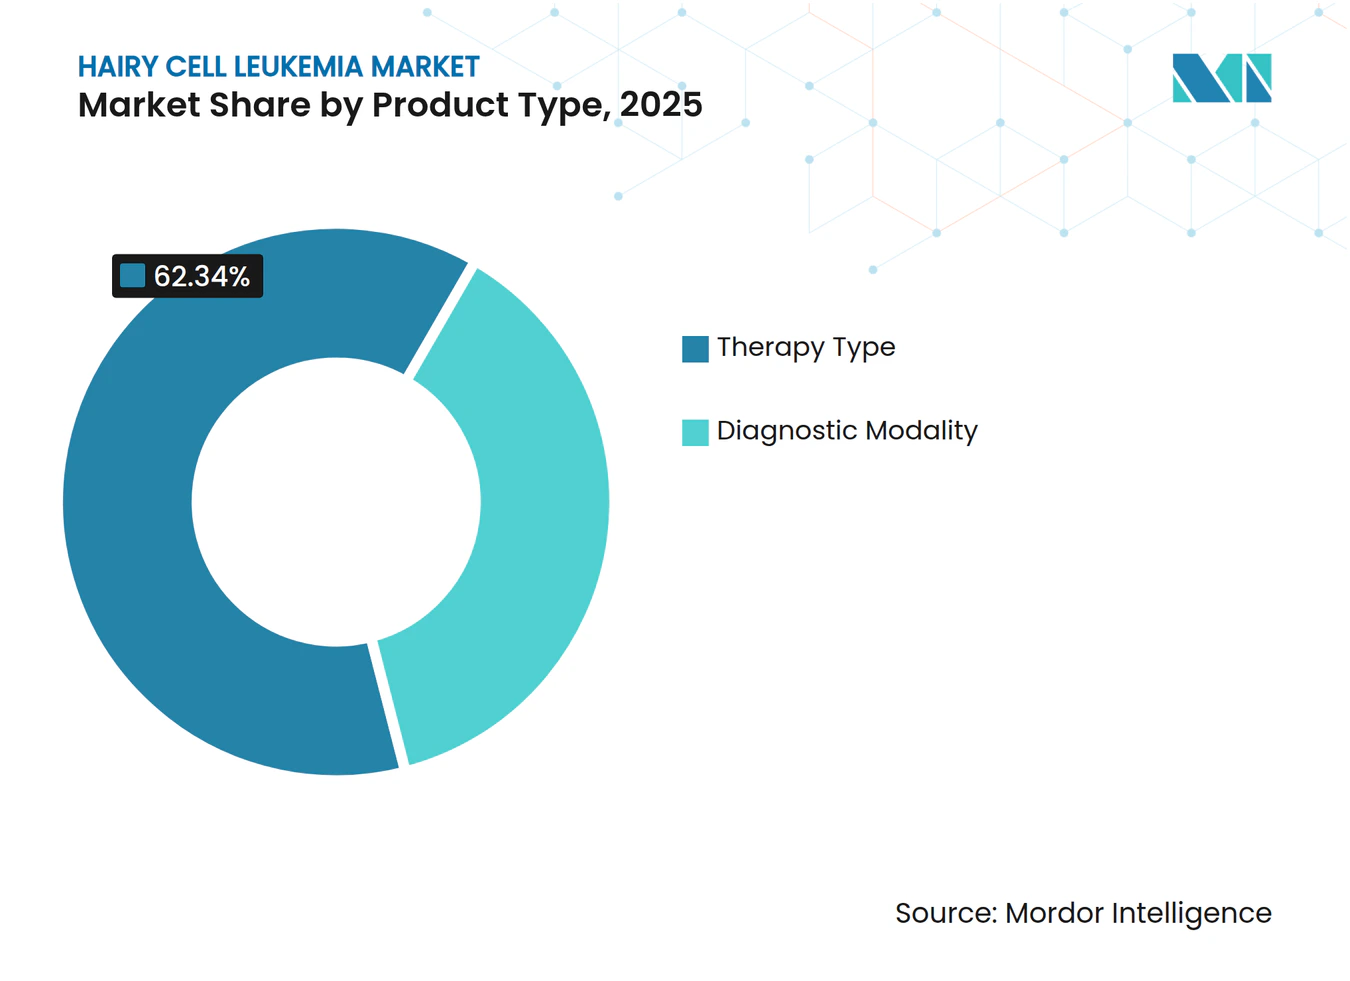
- Par catégorie de produit, les produits de type thérapeutique ont dominé avec une part de revenus de 62,34 % en 2025 ; les modalités diagnostiques progressent à un CAGR de 7,79 % jusqu'en 2031.
- Par voie d'administration, la perfusion intraveineuse a représenté 51,43 % de la taille du marché de la leucémie à tricholeucocytes en 2025, tandis que les formulations orales devraient se développer à un CAGR de 7,96 % sur la période 2026-2031.
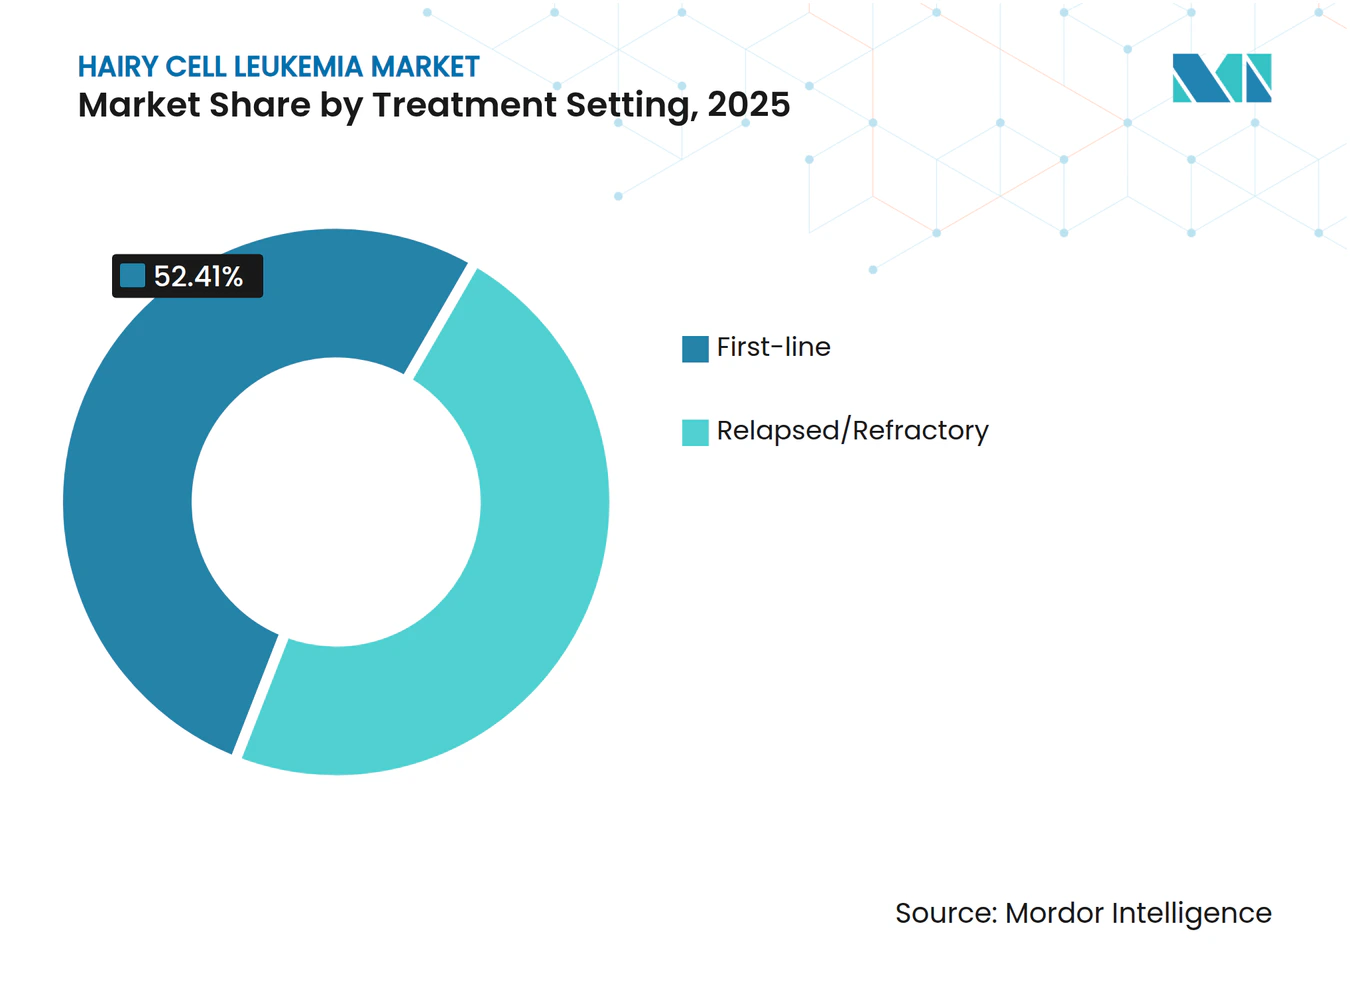
- Par cadre de traitement, la thérapie de première ligne a représenté 52,41 % de la part du marché de la leucémie à tricholeucocytes en 2025, et les soins en rechute ou réfractaires devraient croître à un CAGR de 8,15 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 55,45 % de la part en 2025 ; les laboratoires de diagnostic devraient croître à un CAGR de 7,89 % jusqu'en 2031.
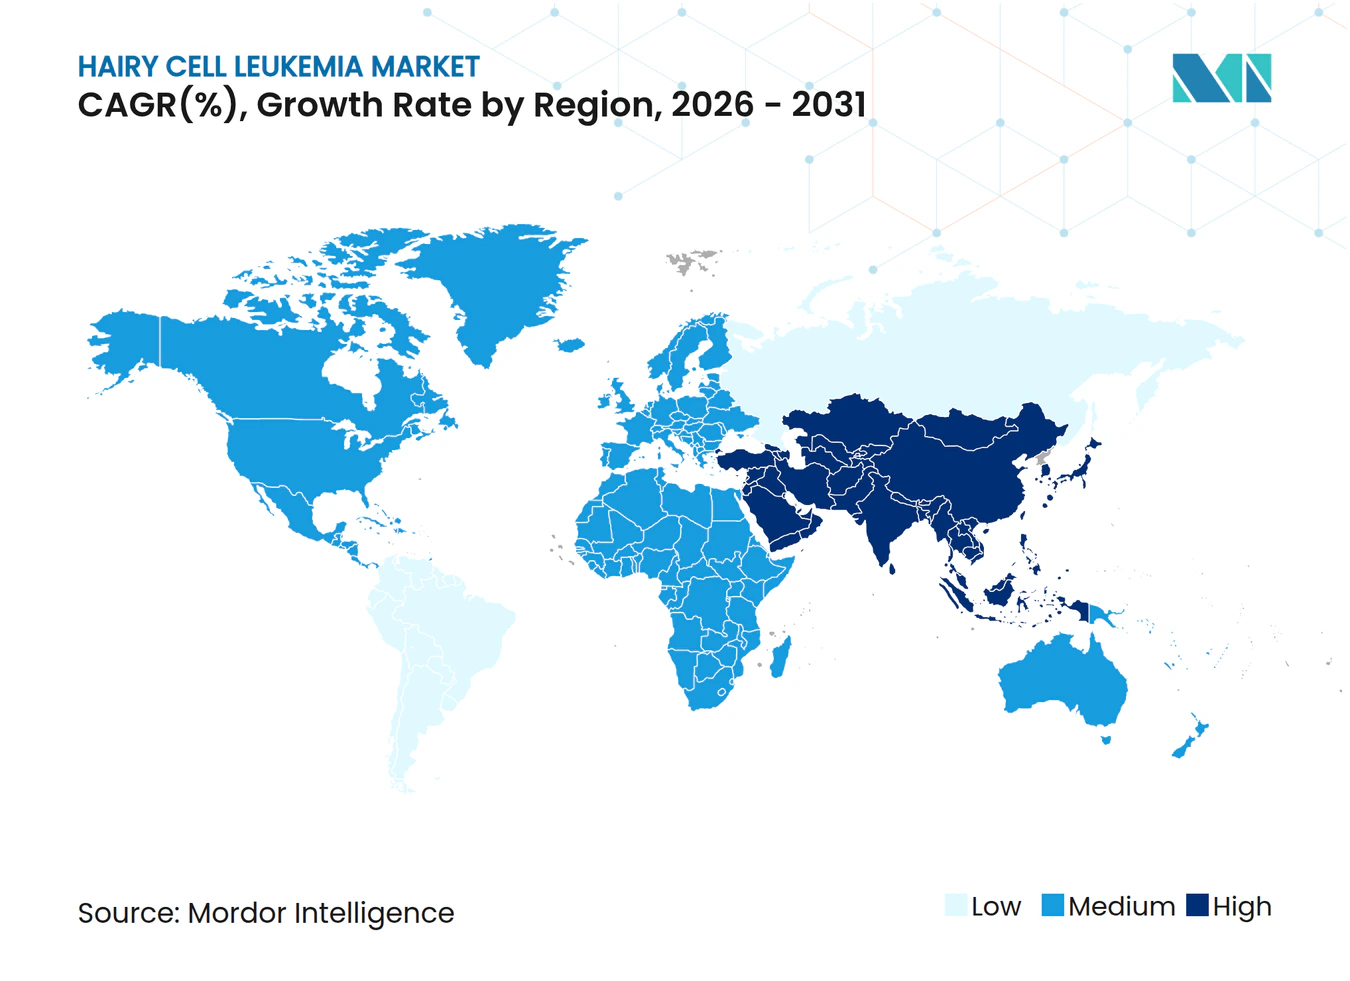
- Par géographie, l'Amérique du Nord a capturé 39,34 % de la part en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,25 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Adoption plus large du retraitement guidé par la MRD | +1.8% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Diagnostics compagnons spécifiques à la mutation BRAF V600E | +1.5% | Amérique du Nord, marchés principaux de l'UE, Japon | Court terme (≤ 2 ans) |
| Incidence croissante dans la population masculine vieillissante | +0.9% | Mondial, prononcé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Transition vers des formulations en perfusion IV ambulatoire | +0.7% | Amérique du Nord, certains marchés de l'UE | Moyen terme (2-4 ans) |
| Flexibilité tarifaire des médicaments orphelins | +1.2% | Amérique du Nord, Allemagne, Royaume-Uni, pays nordiques | Court terme (≤ 2 ans) |
| Anatomopathologie numérique assistée par l'IA pour la détection de cellules rares | +0.6% | Amérique du Nord, Europe occidentale, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Retraitement Guidé par la MRD Gagne du Terrain
Les tests MRD sur moelle osseuse, capables de détecter des fréquences alléliques BRAF V600E inférieures à 0,01 %, influencent de plus en plus le calendrier des traitements de rattrapage. Cette avancée réduit les complications infectieuses et diminue les coûts pour les patients pancytopéniques. L'adoption du protocole de Phase 2 du Memorial Sloan Kettering, qui exige une évaluation de la MRD à six mois, a accéléré cette tendance. L'intervention précoce avec des thérapies ciblées minimise les hospitalisations. Cependant, l'absence de seuils MRD standardisés pose des difficultés pour s'aligner sur les exigences des payeurs. Des orientations préliminaires attendues fin 2025 pourraient contribuer à standardiser les critères d'évaluation, mais le remboursement restera conditionné aux évaluations nationales des technologies de santé.[1]
Les Diagnostics Compagnons pour la Mutation BRAF V600E Occupent le Devant de la Scène
Avec plus de 95 % des cas classiques liés à la mutation BRAF V600E, la confirmation de cette altération est indispensable avant de prescrire le vémurafénib. Le secteur évolue vers des tests multiplexes prêts à l'emploi en clinique, comme en témoignent les récents partenariats pour développer des tests de flux à haut débit. Des modifications réglementaires, telles que la reclassification de ces diagnostics de la Classe III à la Classe II, devraient raccourcir les délais de mise sur le marché. Cependant, des exigences de validation analytique plus strictes sont susceptibles d'augmenter les coûts de développement. En Europe, les retards dans l'application du règlement IVDR jusqu'en 2029 créent un marché à deux vitesses, où les laboratoires américains font progresser les plateformes MRD tandis que de nombreux établissements européens attendent des kits conformes à la réglementation.
La Démographie Masculine Vieillissante Connaît une Incidence Croissante
Le vieillissement de la population entraîne une augmentation du nombre absolu de patients, malgré un taux d'incidence stable de 0,3 pour 100 000 individus. Cette tendance est particulièrement marquée aux États-Unis et en Europe. Avec un ratio de diagnostic hommes/femmes supérieur à 4:1 et un âge médian au diagnostic de 55 ans, la démographie masculine vieillissante devrait soutenir une hausse progressive de la demande.[2] Bien que les expositions professionnelles restent à l'étude et que les théories sur la surveillance immunitaire spécifique au sexe manquent de données d'essais concluantes, les évolutions démographiques influencent régulièrement la demande. Cependant, la rareté de la leucémie à tricholeucocytes continue d'imposer des contraintes du côté de l'offre sur le marché.
Essor des Formulations en Perfusion IV Ambulatoire
Les perfusions de cladribine de deux heures offrent des taux de réponse complète comparables de 92 % par rapport aux schémas traditionnels sur cinq jours, tout en réduisant les cas de neutropénie fébrile de 50 %.[3] Aux États-Unis, les politiques de remboursement alignées sur les tarifs des assureurs privés favorisent l'adoption de durées de perfusion plus courtes. En revanche, l'adoption en Europe reste plus lente en raison de structures de paiement liées à la durée de la perfusion. Bien que le vémurafénib oral offre une optimisation supplémentaire des ressources, le besoin concomitant de perfusions de rituximab empêche actuellement l'adoption d'un schéma thérapeutique entièrement oral.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Le faible nombre de patients limite l'économie des essais | -0.8% | Mondial, aigu dans les petits États de l'UE et en Asie-Pacifique hors Japon | Long terme (≥ 4 ans) |
| Taux de rechute élevés avec la ré-exposition aux analogues des purines | -0.5% | Mondial, plus élevé là où les inhibiteurs de BRAF sont peu accessibles | Moyen terme (2-4 ans) |
| Pénuries d'approvisionnement en réactifs à base de fludarabine | -0.6% | Amérique du Nord, UE, Australie, Nouvelle-Zélande | Court terme (≤ 2 ans) |
| Mises à jour lentes du remboursement pour les tests ultra-rares | -0.7% | Europe centrale et orientale, Amérique latine, certains pays d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le Faible Nombre de Patients Limite l'Économie des Essais
Avec une prévalence mondiale de seulement 15 000 à 20 000 cas, même les études de Phase 2 à 80 patients nécessitent trois ans pour le recrutement. Les coûts par patient dépassent 45 000 USD, soit le double des essais oncologiques standard, en raison des frais d'activation multicentrique et des tests MRD centralisés.[4] Bien que les autorités réglementaires autorisent les conceptions à bras unique, les payeurs européens rejettent souvent les données sans comparateurs randomisés, retardant les délais d'accès au marché.
Taux de Rechute Élevés avec la Ré-exposition aux Analogues des Purines
La cladribine en deuxième ligne atteint une survie médiane sans progression de 8,2 ans, en baisse par rapport aux 12,5 ans observés après la thérapie de première ligne. Les rémissions en troisième ligne diminuent encore à 4,1 ans. La myélosuppression cumulative accrue augmente significativement les risques de mortalité liée aux infections. L'accès hors indication au vémurafénib se heurte à des refus des assureurs dans 38 % des cas, entraînant des retards dans la thérapie de rattrapage. Tant que des données comparatives randomisées en face à face ne seront pas disponibles, la forte dépendance aux analogues des purines continue de freiner la croissance du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Diagnostics Ancrent la Précision, les Thérapeutiques Génèrent les RevenusEn 2025, les produits de type thérapeutique représentaient 62,34 % des revenus, soulignant la dépendance du marché de la leucémie à tricholeucocytes à la cladribine, au pentostatin, au rituximab et aux schémas émergents à base d'inhibiteurs de BRAF. À mesure que les tests MRD deviennent standard, les diagnostics progressent à un CAGR de 7,79 %, évoluant des panels de cytométrie en flux à quatre couleurs vers la cytométrie spectrale à paramètres élevés avec un seuil de sensibilité de 0,01 %. Bien que le marché des diagnostics avancés dans la leucémie à tricholeucocytes se développe plus rapidement que les revenus pharmaceutiques, il part d'une base plus réduite.
Les instruments spectraux, combinés au séquençage de nouvelle génération, permettent la confirmation par PCR allèle-spécifique de BRAF V600E à une fréquence d'allèle variant de 0,001 %, permettant aux cliniciens de planifier avec précision la thérapie de rattrapage. Cependant, l'adoption de ce flux de travail est inégale ; en 2025, seulement 11 des 28 pays de l'UE remboursaient les tests moléculaires. Pourtant, les laboratoires de référence centralisés se développent pour combler cet écart. Avec des orientations unifiées sur la MRD à l'horizon, les diagnostics sont en passe de jouer un rôle significatif dans la définition de la future part de marché de la leucémie à tricholeucocytes.


Par Voie d'Administration :
L'Oral Gagne du Terrain, l'IV Conserve son Ancrage ProcéduralEn 2025, la perfusion intraveineuse représentait 51,43 % des dépenses, soutenue par les protocoles établis de cladribine et de rituximab prévalents dans la pratique communautaire. Cependant, le vémurafénib oral devrait se développer à un CAGR de 7,96 %, augmentant progressivement la part du segment oral dans le marché de la leucémie à tricholeucocytes. Une perfusion IV de cladribine de deux heures réduit le risque de neutropénie par rapport à une perfusion continue de cinq jours, optimisant également l'utilisation des fauteuils de perfusion pour des biologiques plus rentables, accélérant ainsi l'innovation des procédés IV aux États-Unis.
Bien que l'adoption en Europe soit en retard en raison de codes de remboursement favorisant les perfusions plus longues, la pression croissante pour réduire les séjours hospitaliers se fait sentir. Le rituximab sous-cutané, représentant 8 % des voies d'administration en 2025, pourrait connaître une hausse à mesure que les hôpitaux visent une meilleure efficacité du temps de fauteuil. Bien que les thérapies orales remettent en question la domination de la voie IV, le besoin continu de perfusions combinées de rituximab assure la prédominance de la voie IV pour un avenir prévisible.
Par Cadre de Traitement :
La Stabilité en Première Ligne Masque l'Innovation en Rechute/RéfractaireEn 2025, les schémas de première ligne représentaient 52,41 % des revenus, portés par des taux de rémission complète supérieurs à 90 % avec les combinaisons cladribine-rituximab. Bien que la part de marché de la thérapie de première ligne soit amenée à connaître une légère baisse, le segment rechute/réfractaire devrait croître à un CAGR de 8,15 % jusqu'en 2031. Un essai de Phase 2 opposant vémurafénib-obinutuzumab à cladribine-rituximab pourrait potentiellement modifier le paysage de première ligne s'il démontre une efficacité comparable avec moins de cytopénies.
Cependant, les décisions réglementaires ne sont pas attendues avant 2029, préservant vraisemblablement le paysage actuel de première ligne pour la majeure partie de la période de prévision. Parallèlement, les combinaisons d'inhibiteurs de BRAF dans le domaine du rattrapage accélèrent non seulement la récupération hématologique, mais attirent également l'intérêt des payeurs, malgré leur tarification élevée par cycle. Après 2029, si les schémas sans chimiothérapie obtiennent une approbation d'indication, le paysage concurrentiel pourrait connaître des changements rapides.

Par Utilisateur Final :
Les Hôpitaux Ancrent le Volume, les Laboratoires de Diagnostic Captent la ComplexitéEn 2025, les hôpitaux représentaient 55,45 % des revenus, servant de site principal pour les biopsies, les perfusions et les décisions critiques, consolidant leur rôle dans le paysage de la leucémie à tricholeucocytes. Cependant, les laboratoires de diagnostic connaissent une croissance de 7,89 % de CAGR, portée par des équipements de cytométrie en flux et de séquençage de nouvelle génération à forte intensité capitalistique, que les hôpitaux peinent à justifier compte tenu de leurs volumes d'échantillons limités. Un partenariat notable en 2025 entre les principaux acteurs du diagnostic souligne les avantages des tests centralisés.
Les grands établissements académiques adoptent des modèles hybrides, offrant à la fois des soins aux patients et des tests moléculaires certifiés CLIA, représentant collectivement 18 % des revenus des utilisateurs finaux en 2025. À mesure que l'anatomopathologie numérique assistée par l'IA gagne du terrain, les laboratoires de référence équipés d'analyses en nuage sont en mesure de capter une plus grande part de marché. Pourtant, les hôpitaux continuent de dominer les flux de revenus, grâce aux remboursements liés à leurs procédures.
Analyse Géographique
Marché de la Leucémie à Tricholeucocytes en Amérique du Nord
En 2025, l'Amérique du Nord représentait 39,34 % des revenus, portée par le remboursement Medicare de la cladribine, du rituximab et du vémurafénib hors indication inscrit sur la liste du NCCN. Ces facteurs soutiennent collectivement le marché de la leucémie à tricholeucocytes dans la région. Les États-Unis bénéficient d'une forte présence d'établissements académiques et de l'exonération des frais pour les médicaments orphelins accordée par la FDA en 2025, qui apporte un soutien significatif aux petits promoteurs. Pendant ce temps, le Canada accuse un retard de 12 à 18 mois par rapport aux États-Unis en raison de l'exigence de Santé Canada d'indications explicites. De plus, les formulaires provinciaux restreignent l'accès jusqu'à la réalisation des examens de rapport coût-efficacité.
Marché de la Leucémie à Tricholeucocytes en Europe
La part de marché de 32 % de l'Europe reflète des disparités régionales. L'Allemagne, avec sa règle de remboursement automatique des médicaments orphelins sur 180 jours, sécurise 28 % des ventes de la région. En revanche, l'Europe centrale et orientale fait face à des délais dépassant 24 mois pour les approbations nationales. Bien que l'Évaluation Clinique Conjointe de l'UE en 2025 vise à standardiser les critères de preuve, la négociation des accords prix-volume reste de la compétence des États. Bien que le marché de la leucémie à tricholeucocytes démontre un potentiel stable, les retards de remboursement de la MRD en Pologne et en Bulgarie pourraient freiner la croissance à court terme.
Marché de la Leucémie à Tricholeucocytes en Asie-Pacifique
L'Asie-Pacifique, avec un CAGR de 8,25 %, est portée par l'expansion du remboursement en hématologie en Corée du Sud en mars 2026 et la mise à jour de la Liste Nationale des Médicaments Remboursables en Chine en 2025, qui signale une position favorable envers les thérapies ciblées. Le cadre établi des médicaments orphelins au Japon facilite un accès plus rapide. Cependant, les petits pays de l'ASEAN, dépourvus d'infrastructures spécialisées en hématopathologie, atténuent les moyennes globales de la région. Malgré cela, la modernisation en cours chez les payeurs indique une trajectoire de croissance constante pour le marché de la leucémie à tricholeucocytes jusqu'en 2031.
Paysage Concurrentiel
Concentration du Marché
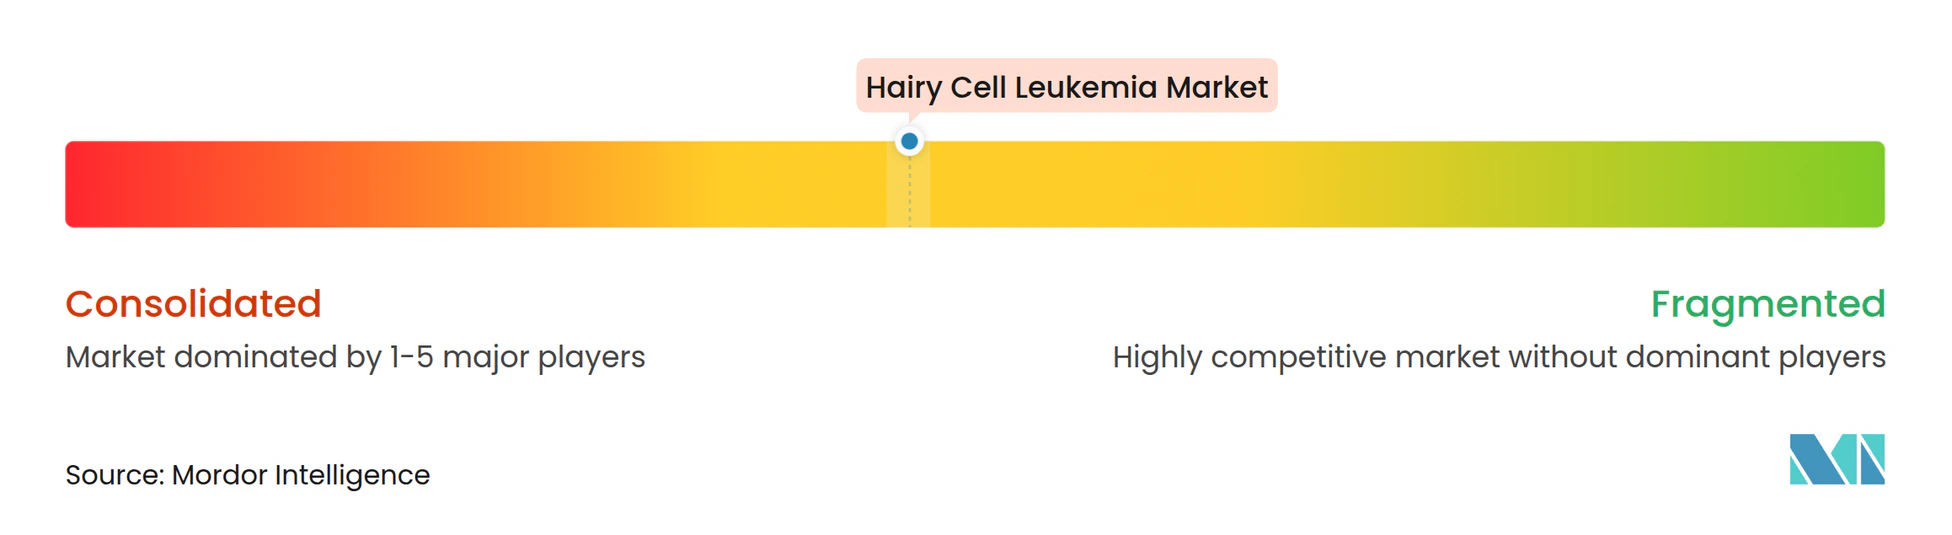
Le marché de la leucémie à tricholeucocytes reste modérément fragmenté, aucune entreprise ne détenant plus de 15 % de part. La disponibilité d'analogues des purines tombés dans le domaine public, tels que la cladribine et le pentostatin, commercialisés par divers fabricants de génériques, dilue davantage la concentration du marché. La concurrence sur les plateformes de diagnostic est diversifiée, partagée entre les fabricants mondiaux et les laboratoires hospitaliers.
Les intégrations stratégiques transforment la dynamique du marché. L'acquisition d'Exact Sciences par Abbott pour 2,3 milliards USD en avril 2026 élargit sa présence dans le diagnostic oncologique tout en augmentant l'exposition aux risques dans ce segment ultra-niche. La collaboration de Becton Dickinson avec Labcorp illustre une stratégie d'intégration verticale, garantissant l'approvisionnement en réactifs à mesure que les laboratoires centralisés développent les tests MRD. De même, l'accord initial de 65 millions USD de Pfizer avec Cartography Biosciences reflète un intérêt croissant pour les plateformes de découverte d'antigènes conçues pour les cancers rares des cellules B.
Des opportunités de marché inexploitées émergent dans des marchés tels que la Chine et le Brésil, où les cadres de remboursement se développent. Un potentiel supplémentaire réside dans la prise en charge des patients en rechutes multiples intolérants aux analogues des purines et dans l'avancement des diagnostics avec des délais d'exécution plus rapides. La reclassification des diagnostics compagnons par la FDA pourrait consolider les tests parmi quelques grands fabricants, élevant les barrières pour les développeurs de kits plus petits. Pendant ce temps, les extensions dans le cadre du règlement IVDR européen pourraient retarder les nouveaux entrants, consolidant potentiellement les positions concurrentielles jusqu'en 2029. Les cinq premiers acteurs représentant environ 45 % des revenus, le marché de la leucémie à tricholeucocytes reste compétitif mais exige une résilience financière substantielle pour naviguer dans son économie de médicament orphelin.
Leaders de l'Industrie de la Leucémie à Tricholeucocytes
-
AstraZeneca PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer, Inc.
-
Gilead Sciences
-
Amgen
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Leucémie à Tricholeucocytes Entreprises couvertes dans ce rapport
- Abbvie
- Adaptive Biotechnologies Corp.
- ADC Therapeutics
- Amgen
- AstraZeneca
- BeiGene
- Bristol-Myers Squibb
- Roche
- Genmab
- Gilead Sciences
- Innate Pharma SA
- Johnson & Johnson
- Merck
- Merck
- Novartis
- Pfizer
Lire l’analyse des entreprises de leucémie à tricholeucocytes
Développements industriels récents dans Marché de la Leucémie à Tricholeucocytes
- Avril 2026 : Les directives actualisées sur la leucémie à tricholeucocytes et la variante de la LTC publiées par la Fondation pour la Leucémie à Tricholeucocytes mettent l'accent sur la médecine de précision et les soins individualisés.
- Juillet 2025 : La Fondation pour la Leucémie à Tricholeucocytes et La Société de Leucémie et de Lymphome se sont engagées à verser entre 5 et 7 millions USD sur cinq ans pour financer la recherche sur la LTC et un registre de données patients.
Marché de la Leucémie à Tricholeucocytes Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Selon Mordor Intelligence, le marché de la Leucémie à Tricholeucocytes (LTC) désigne les revenus mondiaux sur ordonnance provenant des médicaments traitant la LTC classique ou variante, incluant la chimiothérapie aux analogues des purines (cladribine, pentostatine), les agents ciblés BRAF et BTK, les anticorps monoclonaux et les immunotoxines recombinantes, capturés aux prix départ fabricant et attribués à l'année au cours de laquelle les patients reçoivent leur traitement. Nous comptabilisons chaque ligne de thérapie approuvée, mais excluons les utilisations purement hors indication pour d'autres tumeurs malignes.
Exclusions du périmètre : Les produits de soins de support, les tests de diagnostic, les procédures de moelle osseuse et les frais de services hospitaliers sont exclus de ce marché.
Aperçu de la Segmentation
- Par Type de Thérapie
- Chimiothérapie (analogues des purines)
- Thérapie Ciblée (inhibiteurs de BRAF, BTK, MEK)
- Immunothérapie (anticorps monoclonaux, immunotoxines)
- Autres (interféron-α, splénectomie)
- Par Type de Patient
- LTC classique (cLTC)
- LTC variante (LTC-V)
- SDRPL et autres troubles apparentés à la LTC
- Par Voie d'Administration
- Perfusion Intraveineuse
- Injection Sous-cutanée
- Orale
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Nous avons échangé avec des hémato-oncologues praticiens en Amérique du Nord, en Europe et en Asie-Pacifique, des conseillers en remboursement auprès de payeurs nationaux, ainsi que des responsables des affaires médicales de trois entreprises originatrices. Leurs éclairages sur les taux de retraitement en conditions réelles, l'intensité des doses et les obstacles à l'accès ont guidé les filtres de prévalence et les courbes d'érosion des prix.
Recherche Documentaire
Notre équipe a d'abord compilé des données épidémiologiques spécifiques à la maladie et des données d'adoption des traitements à partir de sources publiques de premier rang telles que SEER, CDC WONDER, Eurostat, l'Observatoire mondial de la santé de l'OMS et des revues à comité de lecture qui suivent la prévalence de BRAF V600E. Ces chiffres ont été combinés avec des données réglementaires issues des désignations de médicaments orphelins de la FDA et des inscriptions au programme PRIME de l'EMA, qui signalent les cohortes de lancements futurs. Nous avons ensuite extrait les prix de vente moyens, les valeurs d'expédition et les calendriers de cycle de vie des molécules clés à partir des rapports 10-K des entreprises, des instantanés D&B Hoovers et des archives de presse Dow Jones Factiva pour ancrer les données de revenus. Un examen rapide des associations professionnelles, de la Leukemia & Lymphoma Society et de l'Association Européenne d'Hématologie, nous a aidés à évaluer les recommandations thérapeutiques et les évolutions des parcours patients. Cette liste est illustrative ; plusieurs portails statistiques supplémentaires, dépôts de brevets et présentations aux investisseurs ont soutenu la vérification des faits.
Dimensionnement du Marché et Prévisions
Notre modèle commence par une construction de la prévalence vers les patients traités par région, multiplie ce bassin par la pénétration par ligne de thérapie, et réconcilie le total avec une vérification descendante qui agrège les revenus LTC audités des fabricants. Les agrégations fournisseurs pour certains médicaments ont validé les volumes unitaires et mis en évidence les sous-déclarations régionales, que nous avons corrigées avant de finaliser la valeur. Les variables clés — prévalence diagnostiquée, part de première ligne capturée par la cladribine, vitesse d'adoption des inhibiteurs BRAF, durée moyenne de traitement et baisses de prix attendues après l'expiration de l'exclusivité des médicaments orphelins — alimentent les projections annuelles. Une régression multivariée avec analyse de scénarios projette les valeurs futures, en utilisant les tendances épidémiologiques et les dépenses macro en oncologie comme covariables.
Cycle de Validation des Données et de Mise à Jour
Chaque révision passe par trois examens d'analystes, des vérifications des écarts par rapport aux suiveurs de ventes externes, et des alertes de variance qui déclenchent des rappels auprès des médecins lorsque les anomalies dépassent cinq pour cent. Les rapports sont actualisés annuellement, et un examen intermédiaire suit les extensions significatives d'indication ou les retraits pour raisons de sécurité.
Pourquoi Notre Référence sur la Leucémie à Tricholeucocytes Inspire Confiance
Les estimations publiées sur la LTC divergent souvent parce que les entreprises appliquent des paniers thérapeutiques, des niveaux de prix et des cadences de mise à jour différents.
En se concentrant sur l'adéquation médicament-indication et en alignant les étiquettes annuelles sur la facturation des fabricants, Mordor présente une référence équilibrée et prête à l'emploi pour la prise de décision.
Comparaison de référence
| Taille du Marché | Source anonymisée | Facteur principal d'écart |
|---|---|---|
| 195,34 millions USD (2025) | Mordor Intelligence | - |
| 130,70 millions USD (2023) | Consultance Mondiale A | Comptabilise des proxies de ventes de pipeline pré-lancement et mélange les prix catalogue régionaux sans normalisation des remises |
| 280,00 millions USD (2024) | Analyste Sectoriel B | Ajoute des médicaments de soins de support et des perfusions hospitalières, gonflant les totaux |
| 115,25 millions USD (2024) | Cabinet de Recherche Régional C | S'appuie sur des dépôts publics limités et suppose des prix uniformes entre les pays à faibles et hauts revenus |
La comparaison montre que l'étendue du périmètre, le calibrage des prix et la fréquence de mise à jour expliquent la plupart des écarts. En ancrant chaque chiffre dans des volumes de patients vérifiables et des factures actuelles, Mordor Intelligence fournit une référence transparente que les clients peuvent suivre et reproduire en toute confiance.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la leucémie à tricholeucocytes en 2026 ?
La taille du marché de la leucémie à tricholeucocytes s'élève à 207,9 millions USD en 2026 et devrait atteindre 284,2 millions USD d'ici 2031 à un CAGR de 6,45 %.
Quelle région génère le plus de revenus dans la leucémie à tricholeucocytes ?
L'Amérique du Nord est en tête avec une part de 39,34 % en 2025, grâce aux centres académiques et à un remboursement favorable.
Quel type de thérapie domine le traitement de la leucémie à tricholeucocytes ?
Les produits de type thérapeutique, principalement la cladribine, le pentostatin et le rituximab, représentaient 62,34 % des revenus en 2025.
Les médicaments oraux gagnent-ils du terrain dans la prise en charge de la leucémie à tricholeucocytes ?
Oui, le vémurafénib oral devrait se développer à un CAGR de 7,96 %, érodant progressivement la domination de la voie IV.
Quel est le segment géographique à la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,25 % à mesure que les cadres de remboursement arrivent à maturité.