
Taille et part de marché des jeux vidéo par abonnement
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.1 Milliards de dollars |
| Taille du Marché (2031) | 20.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.25 % |
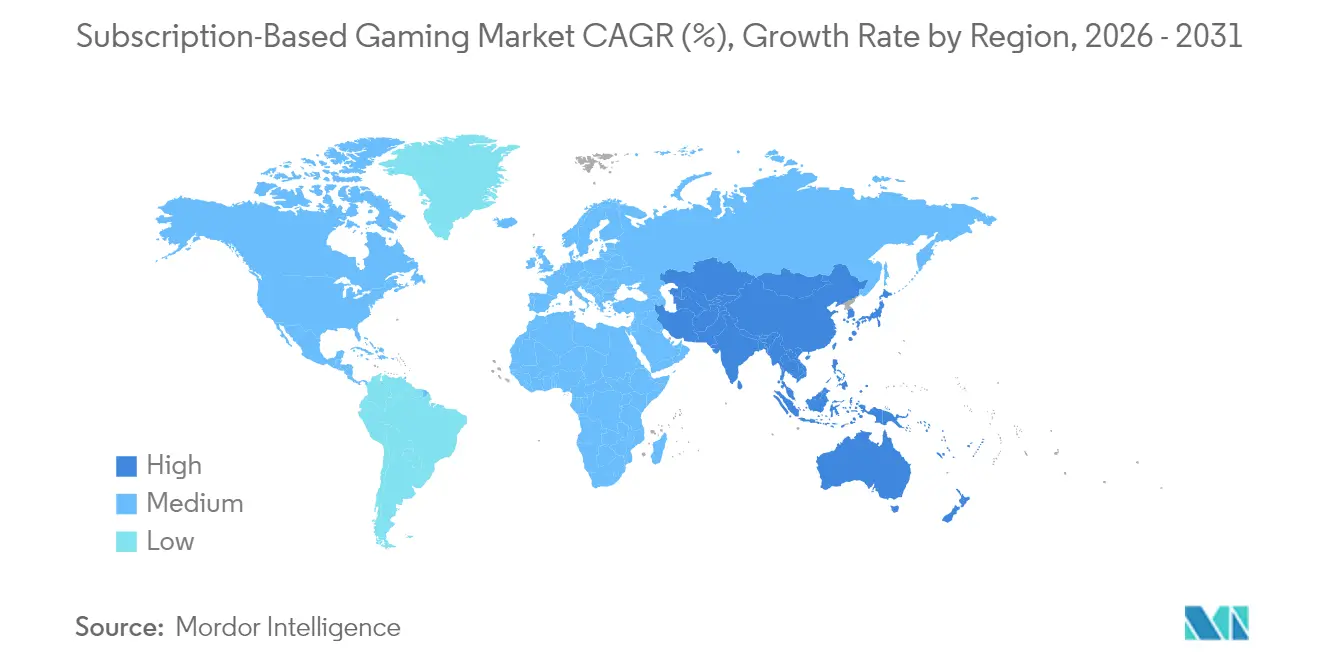
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
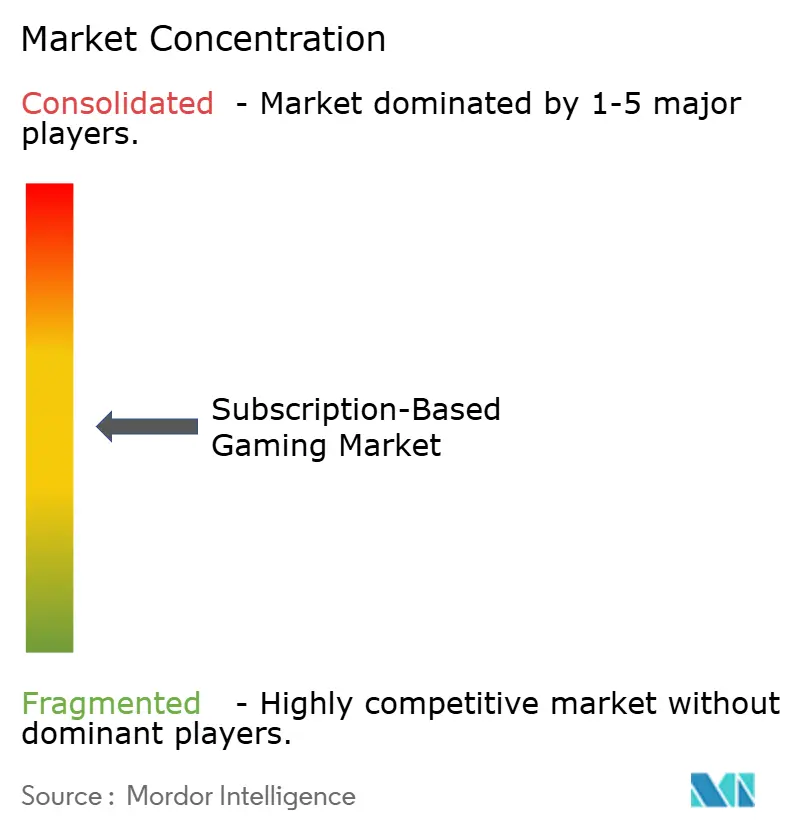
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des jeux vidéo par abonnement par Mordor Intelligence
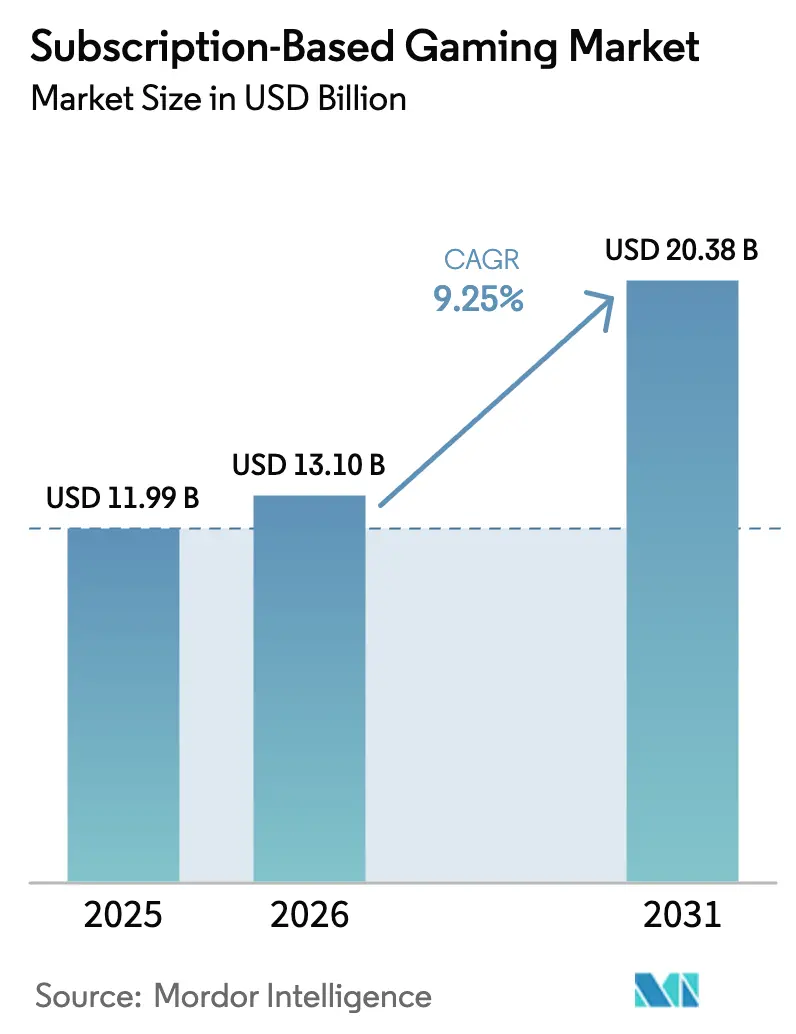
La taille du marché des jeux vidéo par abonnement devrait passer de 11,99 milliards USD en 2025 à 13,1 milliards USD en 2026, et les prévisions tablent sur 20,38 milliards USD d'ici 2031, soit un CAGR de 9,25 % sur la période 2026-2031. La courbe de croissance reflète un basculement plus large au sein du divertissement numérique, passant de la possession vers l'accès à la demande, une évolution alimentée par le déploiement des réseaux 5G, la maturation de l'infrastructure de calcul en périphérie et des bibliothèques de contenus qui lancent désormais des titres AAA natifs du nuage dès le premier jour. Les détenteurs de plateformes réallouent leurs budgets des mécaniques de boîtes à butin vers des modèles de revenus récurrents en réponse au durcissement des réglementations, ce qui accélère davantage l'adoption des abonnements au détriment des achats uniques. La portabilité des comptes multiplateformes, l'amélioration de la localisation des paiements dans les marchés émergents et les offres groupées des opérateurs télécom associant la connectivité aux passes de jeux continuent d'élargir la base mondiale d'abonnés. En conséquence, le marché des jeux vidéo par abonnement passe d'une niche réservée aux premiers adoptants à un générateur de revenus grand public sur les consoles, les PC et les appareils mobiles.
Points clés du rapport
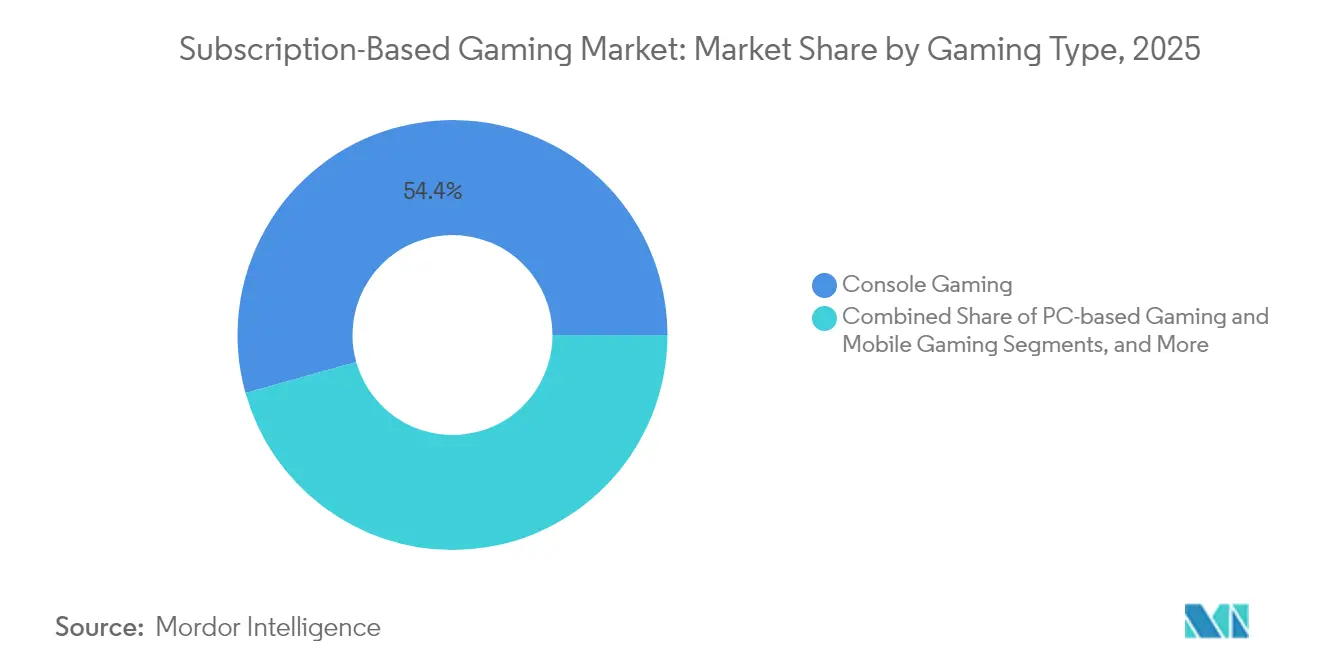
- Par type de jeu, la console a dominé avec 54,35 % de la part de marché des jeux vidéo par abonnement en 2025, tandis que le mobile devrait progresser à un CAGR de 9,95 % jusqu'en 2031.
- Par type de plateforme, les services de téléchargement sur l'appareil détenaient 60,32 % de la taille du marché des jeux vidéo par abonnement en 2025 ; la diffusion en nuage progresse à un CAGR de 11,05 % jusqu'en 2031.
- Par niveau d'abonnement, les abonnements premium représentaient 48,55 % des revenus de 2025, tandis que les abonnements famille affichent un CAGR de 10,05 % jusqu'en 2031.
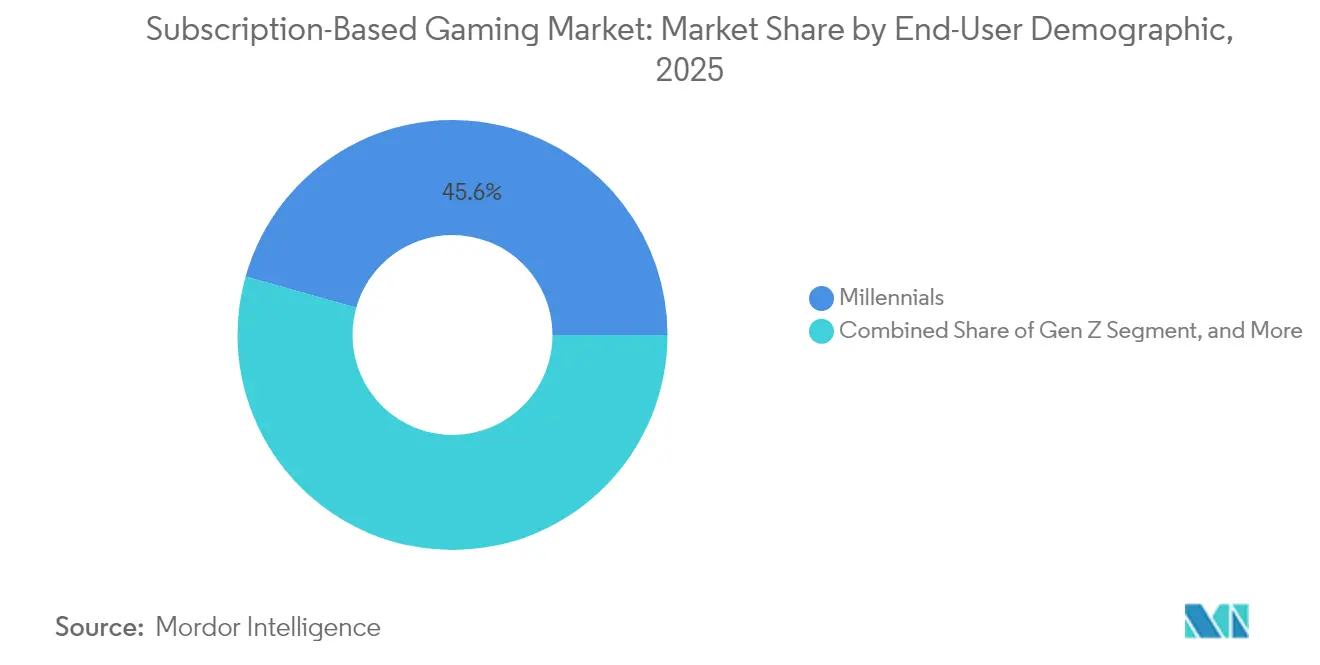
- Par démographie des utilisateurs finaux, les milléniaux représentaient 45,62 % de la part de marché des jeux vidéo par abonnement en 2025 ; l'utilisation par la génération Z croît à un CAGR de 10,35 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec 72,35 % de la part des revenus en 2025, mais l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide, soit 10,6 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Lancements AAA natifs du nuage | +1.8% | Mondial – impulsion initiale en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Portabilité des comptes multiplateformes | +1.5% | Mondial – plus forte sur les marchés mobiles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Abonnements familiaux incluant tous les appareils | +1.2% | Amérique du Nord et Europe au cœur – expansion vers l'Amérique latine | Moyen terme (2 à 4 ans) |
| Offres groupées télécom-jeux | +2.1% | Asie-Pacifique, MEA et Amérique latine | Long terme (≥ 4 ans) |
| Curation personnalisée par IA générative | +1.4% | Mondial – déploiements avancés dans les économies développées | Moyen terme (2 à 4 ans) |
| Plafonds réglementaires sur les boîtes à butin | +1.8% | Europe et certaines juridictions d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les lancements AAA natifs du nuage accélèrent l'adoption payante
S'abonner garantit désormais un accès immédiat aux sorties à grand succès, transformant un service autrefois défini par l'accès au catalogue d'archives en une destination de lancement dès le premier jour. [1]Nasdaq, "GameSquare finalise l'acquisition de FaZe Clan," nasdaq.com Des éditeurs comme Microsoft injectent plus de 1 milliard USD par an dans les ajouts au Game Pass dès le premier jour, un engagement qui rehausse la valeur perçue, soutient des prix plus élevés et réduit le taux d'attrition. Les pipelines natifs du nuage suppriment le risque lié aux produits en boîte, permettent des lancements mondiaux simultanés et prennent en charge des mises à jour en temps réel qui prolongent les cycles d'engagement. À mesure que les écarts de latence se comblent, la fidélité égale les installations locales et les joueurs acceptent de plus en plus la diffusion en continu comme option par défaut. Le marché des jeux vidéo par abonnement tire ainsi sa dynamique de contenus qui nécessitaient historiquement des achats de 70 USD.
La portabilité des comptes multiplateformes renforce la valeur perçue
La migration fluide de l'identité et de l'inventaire entre console, PC et mobile réduit le coût psychologique du changement de matériel.[2]Microsoft Corp., "Xbox Game Pass," microsoft.com L'acquisition d'AcceleratXR par Xsolla souligne la course aux armements autour des outils de back-end qui maintiennent la progression indépendamment de l'appareil. Pour les consommateurs en Asie-Pacifique, où le passage d'un appareil mobile à un écran domestique est courant, la portabilité transforme un abonnement mensuel en actif à long terme. La mise en œuvre de cette fonctionnalité exige des couches d'authentification unifiées et des droits inter-boutiques, des investissements que peu de concurrents plus modestes peuvent se permettre. Il en résulte un écart de performance croissant qui favorise les services à grande échelle sur le marché des jeux vidéo par abonnement.
Les abonnements familiaux incluant tous les appareils élargissent la base adressable
Les abonnements famille regroupent 4 à 6 flux simultanés, des bibliothèques partagées et des contrôles parentaux à un coût par habitant inférieur de jusqu'à 60 % par rapport aux comptes individuels. Les foyers convainquent plusieurs membres de rejoindre un seul abonnement principal, générant des taux de pénétration plus élevés avec des dépenses d'acquisition quasi nulles à la marge. Étant donné que les annulations nécessitent le consensus de plusieurs utilisateurs, la rétention s'améliore de manière mesurable par rapport aux abonnements à un seul utilisateur. Ce modèle s'articule également avec les tendances au jeu intergénérationnel, rendant le marché des jeux vidéo par abonnement plus résistant aux fluctuations saisonnières des dépenses.
Offres groupées télécom-jeux dans les marchés émergents
La facturation opérateur contourne les obstacles liés aux cartes de crédit en Indonésie, en Inde et au Nigéria, débloquant des centaines de millions d'abonnés potentiels. Les opérateurs intègrent des passes de jeux dans les forfaits de données, garantissant à la fois la bande passante et le contenu pour un seul tarif, tandis que les détenteurs de plateformes bénéficient d'une distribution à faible coût dans les pools d'utilisateurs prépayés. Ces offres groupées intègrent également une qualité de service au niveau du réseau qui atténue la latence des jeux en nuage. À long terme, les alliances avec les opérateurs télécom apporteront la plus grande contribution additive aux revenus du marché des jeux vidéo par abonnement dans les économies à dominante mobile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse des coûts de licence de contenu | -1.6% | Mondial – pression la plus aiguë sur les plateformes plus petites et régionales | Moyen terme (2 à 4 ans) |
| Politiques de commission des boutiques d'applications | -1.1% | Marchés mobiles mondiaux – plus forte sur les écosystèmes iOS et Android | Court terme (≤ 2 ans) |
| Capacité limitée du haut débit ralentissant la diffusion en nuage | -1.4% | Marchés émergents avec une faible pénétration du réseau fixe et de la 5G | Long terme (≥ 4 ans) |
| Saturation des abonnements due au chevauchement des passes de jeux | -0.8% | Amérique du Nord et Europe où plusieurs services sont en concurrence | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des coûts de licence de contenu comprime les marges
Les financeurs des lancements dès le premier jour font face à des prix d'enchères en hausse, alors que plusieurs services se disputent les mêmes franchises phares. Microsoft dépense déjà plus de 1 milliard USD par an en licences pour le Game Pass, un chiffre qui établit la référence du secteur. Les acteurs plus modestes, sans budgets comparables, acceptent soit des catalogues moins fournis, soit se tournent vers des contenus de niche, réduisant ainsi leur plafond d'audience au sein du marché des jeux vidéo par abonnement. À terme, la différenciation reposera sur la propriété intellectuelle exclusive et les studios internes capables de réduire les coûts d'acquisition par titre.
Les politiques de commission des boutiques d'applications limitent la rentabilité des passes mobiles
Les frais standard de 30 % sur iOS et Android réduisent les marges brutes et imposent soit des prix de détail plus élevés, soit une réduction des investissements en contenu. La facturation directe aux consommateurs via le web et la réglementation spécifique à certaines régions offrent un soulagement partiel, mais les incertitudes sur les délais maintiennent l'économie des abonnements mobiles volatile. Pour l'instant, les fournisseurs de services regroupent des incitatifs tels que des points de fidélité ou des avantages multiplateformes pour compenser la pression des commissions, mais les écarts de rentabilité restent un frein pour le marché des jeux vidéo par abonnement dans son ensemble.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de jeu :
la solidité de la console face à la vélocité du mobileLes abonnements console ont généré 54,35 % des revenus de 2025, soulignant la richesse des catalogues, la qualité graphique élevée et les pipelines de lancement exclusifs qui séduisent les joueurs confirmés. Au sein de ce groupe, la taille du marché des jeux vidéo par abonnement pour les consoles a atteint 6,52 milliards USD en 2025 et affiche un CAGR de 7,7 % jusqu'en 2031. Xbox Game Pass et PlayStation Plus étendent des bibliothèques rétrocompatibles qui poussent la valeur perçue bien au-delà du tarif mensuel. À l'inverse, les abonnements mobiles — actuellement une part plus modeste — progressent à un CAGR de 9,95 % alors que la pénétration des smartphones dépasse 90 % dans plusieurs pays d'Asie du Sud-Est. La diffusion en nuage comble les lacunes matérielles, offrant des titres de qualité console sur des appareils d'entrée de gamme et attirant des tranches démographiques plus jeunes vers des écosystèmes payants.
L'essor du mobile reflète également des sessions de jeu plus courtes, des habitudes de partage social et des pratiques de paiement incrémentiel façonnées par la culture des jeux gratuits. Les passes télécom groupés réduisent les frictions, tandis que la portabilité des identités maintient la progression intacte lors des mises à jour de téléphone, réduisant le risque d'attrition. Les abonnements PC occupent un terrain intermédiaire, s'appuyant sur des boutiques comme Steam pour tester des passes sélectifs, bien que la concurrence de l'accessibilité mobile et de l'exclusivité des consoles reste intense. L'interaction entre ces trois facteurs de forme continue de façonner la trajectoire du marché des jeux vidéo par abonnement, favorisant des offres hybrides permettant à un seul compte de circuler librement entre les écrans.


Par type de plateforme :
la suprématie du téléchargement face au défi de la diffusion en nuageLes services de téléchargement sur l'appareil détiennent toujours 60,32 % des revenus globaux, car l'installation locale garantit les performances indépendamment de la connectivité, un fait apprécié par les joueurs compétitifs sensibles à la latence. Dans le même temps, les plateformes de diffusion en nuage progressent rapidement avec un CAGR de 11,05 %, portées par le backhaul 5G, le calcul en périphérie et des codecs qui offrent désormais un gameplay à 60 images par seconde en 1080p sur des réseaux de milieu de gamme. Cette dynamique incite les détenteurs de contenus à adopter des stratégies de double sortie, proposant à la fois le téléchargement et la diffusion en continu dans le cadre d'un seul abonnement, couvrant ainsi les disparités de bande passante.
L'architecture hybride est devenue centrale dans les propositions de valeur. Les abonnés téléchargent pour jouer hors connexion tout en conservant la liberté de diffuser instantanément sur des appareils sans espace de stockage. Le marché des jeux vidéo par abonnement n'est donc plus un champ de bataille « tout l'un ou tout l'autre » entre plateformes, mais un continuum où la qualité de l'infrastructure, et non la préférence des consommateurs, détermine le mode d'accès dominant. À mesure que le déploiement de la fibre optique s'élargit et que le transfert entre appareils se perfectionne, la diffusion pure pourrait supplanter les téléchargements, mais pour l'instant la coexistence définit le paysage concurrentiel.
Par niveau d'abonnement :
le premium cède la place aux économies familialesLes abonnements premium représentent 48,55 % des revenus de premier rang, portés par l'accès anticipé, les cosmétiques exclusifs et les expériences sans publicité qui justifient un tarif mensuel de 16 à 20 USD dans les marchés développés. Pourtant, la croissance la plus forte se situe dans les abonnements orientés famille, progressant à un CAGR de 10,05 % alors que les foyers choisissent de partager un seul abonnement sur plusieurs profils. Ces abonnements coûtent souvent seulement 40 à 60 % du total des dépenses individuelles combinées, ce qui penche la logique de mise à niveau en leur faveur. Les détenteurs de contenu répondent en ajoutant des tableaux de bord parentaux, des partitions de sauvegarde en nuage et des classifications par âge coexistant sous une seule licence.
Les abonnements basiques restent une porte d'entrée dans les régions sensibles aux prix ; cependant, les entonnoirs de vente additionnelle construits autour des passes de saison saisonniers incitent les joueurs à choisir des offres plus complètes. Le marché des jeux vidéo par abonnement accommode cette approche par paliers en reliant les avantages entre niveaux : les points gagnés au niveau basique peuvent être échangés avec une réduction lors d'une mise à niveau vers le premium, tandis que les abonnements famille héritent des avantages premium. À terme, l'ingénierie des niveaux devrait suivre un modèle « bon-meilleur-optimal » affiné dans la diffusion vidéo et musicale.
Par démographie des utilisateurs finaux :
les milléniaux ancrent, la génération Z accélèreLes milléniaux représentent 45,62 % des abonnés actuels, conservant leur fidélité aux franchises avec lesquelles ils ont grandi et disposant d'un revenu disponible qui prend en charge les frais mensuels. Ils constituent également la génération la plus susceptible d'acquérir du matériel premium, renforçant la domination du segment console. La génération Z, cependant, affiche la courbe d'adoption la plus rapide avec un CAGR de 10,35 %, portée par les modes coopératifs sociaux, la découverte via les influenceurs et la préférence pour la commodité du jeu multiplateforme. La personnalisation du contenu alimentée par l'IA répond à leur demande d'expériences sélectionnées plutôt que de vastes catalogues d'archives.
La génération X et les baby-boomers forment un segment plus modeste mais rentable, recherchant la variété et la commodité, ce qui les rend réceptifs aux abonnements famille nécessitant une configuration minimale. Les foyers multigénérationnels amplifient les opportunités de vente croisée, les membres plus jeunes introduisant des services d'abonnement et les membres plus âgés maintenant le renouvellement en raison d'un engagement partagé. Les dynamiques démographiques façonnent ainsi le marketing, l'acquisition de contenus et les feuilles de route des fonctionnalités à mesure que le marché des jeux vidéo par abonnement arrive à maturité.
Par modèle de revenus :
les stratégies hybrides captent la part de portefeuilleL'accès par abonnement pur, bien que transparent, laisse des revenus sur la table une fois qu'un joueur a épuisé les titres incontournables. Les modèles hybrides combinent des bibliothèques à tarif fixe avec des passes saisonniers optionnels, des cosmétiques ou des extensions, atteignant un revenu moyen par utilisateur plus élevé sans aliéner les audiences sensibles aux coûts. Les éditeurs récoltent des flux de revenus diversifiés tout en donnant aux abonnés le choix de dépenser davantage pour un prestige cosmétique ou de se contenter du contenu inclus. Le contrôle réglementaire atténue l'attrait des boîtes à butin aléatoires, favorisant les compléments non liés aux jeux d'argent tels que les passes de saison à prix fixe.
En pratique, les services placent certains échantillons derrière un mur d'abonnement, puis monétisent du DLC supplémentaire via des frais uniques. Le marché des jeux vidéo par abonnement reflète ainsi l'évolution des écosystèmes cinématographiques et musicaux où l'accès de base est le minimum requis et où les niveaux premium débloquent des avantages exclusifs. À mesure que les franchises multimédias prennent de l'ampleur, attendez-vous à des offres groupées synergiques qui fusionnent les jeux avec les bandes dessinées, le cinéma et la marchandise physique, élargissant ainsi le champ de la monétisation hybride.
Analyse géographique
Marché des Jeux Vidéo par Abonnement en Amérique du Nord
L'Amérique du Nord a généré 72,35 % des revenus de 2025 et continue d'ancrer le marché des jeux vidéo par abonnement grâce à un haut débit universel, un taux élevé de possession de consoles et des portefeuilles numériques sans friction. La synchronisation des comptes multiplateforme est quasi standard, renforçant la fidélisation à l'écosystème et justifiant des tarifs mensuels plus élevés. Le Canada affiche un taux de pénétration des formules familiales supérieur à la moyenne et bénéficie de taux de change favorables qui augmentent le pouvoir d'achat. L'attention réglementaire reste limitée par rapport à l'Europe, bien que les enquêtes sur les commissions des boutiques d'applications et la protection des enfants puissent remodeler l'économie des frais.
Marché des Jeux Vidéo par Abonnement en Asie-Pacifique, Amérique Latine, Europe et Afrique
L'Asie-Pacifique a enregistré le CAGR le plus rapide à 10,6 % et ajoutera le plus grand nombre absolu d'abonnés d'ici 2031. L'omniprésence des smartphones donne l'avantage au mobile, tandis que les offres groupées des opérateurs télécoms combinées à la facturation directe par l'opérateur débloquent des segments historiquement exclus du système bancaire. L'Indonésie, l'Inde et le Vietnam illustrent cette trajectoire, le temps de jeu en Asie du Sud-Est ayant augmenté de 53 % en 2024. Le Japon, bien que plus mature, est en tête en matière d'intégrations de programmes de fidélité qui lient les systèmes de points aux renouvellements d'abonnements. La Chine reste complexe : les géants nationaux Tencent et NetEase dominent, mais les plafonds réglementaires sur le temps d'écran et les approbations de contenus étrangers tempèrent la croissance. L'Europe constitue un territoire mature mais en pleine évolution réglementaire ; la Belgique et les Pays-Bas restreignent les loot-boxes, incitant les éditeurs à se tourner vers des passes de service. La localisation en termes de langues, de préférences de paiement et de classifications de contenu augmente les coûts opérationnels, mais une adaptation réussie permet d'occuper des positions durables dans une région affichant un revenu moyen par utilisateur élevé. L'Amérique latine représente un marché émergent prometteur : le volume de téléchargements au Brésil, associé à l'amélioration des infrastructures de paiement, signale une disposition à une adoption plus large des abonnements. L'Afrique, dont le marché du jeu vidéo a atteint 1,8 milliard USD en 2024, affiche une croissance annuelle de 12,4 %, dont 90 % est portée par le mobile, indiquant un scénario de marché vierge pour les offres centrées sur les forfaits groupés

Paysage réglementaire
La réglementation touchant les jeux vidéo sur abonnement cible de plus en plus la transparence de la monétisation, les conditions d'abonnement des consommateurs et la protection de l'enfance, ce qui pousse à un basculement des coffres à butin aléatoires vers des pass récurrents et des extensions à prix fixe. En Europe, les restrictions sur les coffres à butin dans des pays comme la Belgique et les Pays-Bas continuent de pousser les éditeurs à rééquilibrer leurs modèles de revenus. Au Royaume-Uni, le Digital Markets, Competition and Consumers Act a introduit une application renforcée du droit de la consommation lié aux abonnements à partir d'avril 2025, avec des sanctions pouvant atteindre jusqu'à 10 % du chiffre d'affaires mondial en cas de non-conformité.
L'attention réglementaire se tourne également vers la curation algorithmique et la conception d'interface, notamment sur la manière dont ces choix peuvent influencer l'achat et l'engagement. L'AI Act de l'UE ajoute des exigences de gouvernance pour certains systèmes de recommandation et de modération (documentation, classification des risques et contrôles associés). Des commentateurs juridiques ont signalé le Digital Fairness Act prévu par la Commission européenne (calendrier envisagé au T4 2026) comme une prochaine étape potentielle concernant les dark patterns et la clarté sur les monnaies virtuelles. Hors Europe, les contraintes liées à la sécurité des enfants et à la monétisation restent un facteur déterminant dans plusieurs juridictions, influençant la manière dont les plateformes d'abonnement conçoivent l'intégration, le contrôle parental et les parcours d'achat intégrés.
Analyse de la chaîne de valeur
La chaîne de valeur des jeux vidéo sur abonnement commence par la création de jeux et la détention des droits (studios internes, éditeurs tiers et concédants de licence), puis se poursuit par l'agrégation et la mise en avant commerciale effectuées par les détenteurs de plateformes qui organisent les catalogues et négocient les conditions de contenu. La monétisation repose principalement sur des frais d'abonnement périodiques comptabilisés sur la période d'abonnement (conformément aux politiques comptables décrites par les grands propriétaires de plateformes dans leurs publications), complétés par des ajouts hybrides tels que des DLC ou des cosmétiques à prix fixe. La distribution se répartit entre les piles de téléchargement vers l'appareil et de diffusion en cloud, en s'appuyant sur des services d'identité, la gestion des droits d'accès, des moteurs de recommandation, des systèmes anti-triche et des chaînes d'outils de live-ops pour soutenir le jeu multiplateforme et la fidélisation.
La distribution et les paiements influencent l'économie unitaire. Les boutiques console et les magasins d'applications mobiles agissent comme des points de contrôle clés, tandis que les offres groupées des opérateurs télécoms et la facturation opérateur élargissent la portée sur les marchés à faible pénétration des cartes bancaires. Les partenaires d'infrastructure, notamment les fournisseurs cloud, les CDN et le calcul en périphérie, affectent les coûts et l'expérience de diffusion en continu. Les écosystèmes d'appareils et de systèmes d'exploitation limitent également la flexibilité tarifaire via des politiques de commission. Sur le plan opérationnel, les propriétaires de plateformes gèrent les attentes en matière de conformité et d'approvisionnement à travers la base d'approvisionnement, notamment via les Nintendo CSR Procurement Guidelines destinées aux partenaires commerciaux, reflétant des exigences plus larges en matière de conformité légale, de sécurité et d'approvisionnement responsable, qui accompagnent de plus en plus les services numériques mondiaux.
Paysage concurrentiel
Le marché des jeux vidéo par abonnement présente une concentration modérée, les géants des écosystèmes s'appuyant sur leurs exclusivités et leurs budgets importants pour sécuriser les lancements dès le premier jour. Microsoft consacre plus de 1 milliard USD par an au contenu du Game Pass, assurant un rythme régulier de titres très médiatisés qui soutiennent l'engagement. Sony contre-attaque avec un PlayStation Plus à plusieurs niveaux qui superpose la diffusion en nuage, les bibliothèques classiques et des compléments à prix réduit pour fidéliser son audience de consoles. Nintendo reste sélectif, canalisant un catalogue soigneusement sélectionné dans son Pack d'extension en ligne et misant sur la nostalgie de ses productions exclusives.
En dehors du trio de consoles, Netflix s'est imposé en proposant 70 titres mobiles dans le cadre d'un package de divertissement plus large, illustrant l'effacement des frontières entre les secteurs médiatiques. L'acquisition d'AcceleratXR par Xsolla souligne l'importance d'une infrastructure prenant en charge la portabilité multiplateformes et les paiements sans friction. Pendant ce temps, la fusion de GameSquare avec FaZe Clan démontre comment l'influence de l'esport et les réseaux de créateurs peuvent amplifier les entonnoirs d'acquisition d'abonnés.[3]Xsolla, "Les jeux et les paiements en Asie," xsolla.com
Les acteurs plus modestes occupent soit des créneaux de niche — arcades rétro, sélections indépendantes uniquement — soit quittent le terrain sous la pression d'échelle, comme l'illustre la fermeture d'Utomik en 2025. Des acteurs soutenus par les opérateurs télécom émergent en Afrique et en Asie du Sud-Est, utilisant l'intégration de la facturation et les franchises de données à quota zéro comme leviers concurrentiels. À moyen terme, l'avantage concurrentiel reposera sur la propriété intellectuelle exclusive, la personnalisation pilotée par l'IA et les franchises multimédias qui s'étendent au-delà du jeu pur. Pour les consommateurs, la bataille croissante promet des catalogues plus riches et des avantages groupés, renforçant l'attrait du marché des jeux vidéo par abonnement.
Leaders du secteur des jeux vidéo par abonnement
Microsoft Corporation (Xbox Game Pass)
Sony Group Corporation (PlayStation Plus)
Nintendo Co., Ltd. (Nintendo Switch Online)
Apple Inc. (Apple Arcade)
Electronic Arts Inc. (EA Play)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Jeux Vidéo par Abonnement
- Microsoft Corporation (Xbox Game Pass)
- Sony Group Corporation (PlayStation Plus)
- Nintendo Co., Ltd. (Nintendo Switch Online)
- Apple Inc. (Apple Arcade)
- Electronic Arts Inc. (EA Play)
- Google LLC (Google Play Pass)
- NVIDIA Corporation (GeForce NOW)
- Amazon.com, Inc. (Amazon Luna and Prime Gaming)
- Ubisoft Entertainment SA (Ubisoft+)
- Humble Bundle, Inc.
- Tencent Holdings Ltd. (Start Gaming)
- Epic Games, Inc. (Fortnite Crew)
- Valve Corporation (Steam Subscription Beta)
- Utomik BV
- Blacknut SA
- Paradox Interactive AB (Paradox Pass)
- Gameloft SE (Gameloft+)
- Square Enix Holdings Co., Ltd. (Square Enix Pass)
- Netflix, Inc. (Netflix Games)
- Meta Platforms, Inc. (Meta Quest +)
- SEGA Corporation (SEGA Pass)

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre autour d'une monétisation déterministe et d'une conception axée sur la conformité, à mesure que les régulateurs examinent de près les mécanismes à résultat aléatoire et les pratiques d'abonnement. Les abonnements, les pass de combat et les achats directs de cosmétiques offrent un échange de valeur plus clair que les coffres à butin et réduisent l'exposition aux mesures d'application liées à la protection des consommateurs et aux questions relatives aux enfants, ce qui confirme l'observation du rapport selon laquelle le durcissement des plafonds sur les coffres à butin pousse les dépenses vers des modèles récurrents. Les actions sur les produits et les prix menées par les principales plateformes témoignent également d'une expérimentation continue pour défendre la valeur perçue à grande échelle, y compris les modifications apportées par Microsoft à la tarification du Xbox Game Pass en avril 2026, parallèlement à un investissement soutenu dans les titres de lancement et l'étendue des catalogues.
Un deuxième espace vierge se situe dans la distribution et les paiements, en particulier dans les zones géographiques axées sur le mobile et sous-bancarisées, où la facturation opérateur et les offres groupées des télécoms réduisent les frictions. Le rapport met déjà en avant l'Indonésie, l'Inde et le Nigeria comme des marchés où la facturation opérateur peut débloquer d'importants bassins d'utilisateurs prépayés et où la connectivité groupée associée à un pass de jeu favorise l'adoption. Cela crée un espace pour des partenariats combinant des paiements localisés, une diffusion tenant compte de la qualité de service pour le jeu en cloud et hybride, et des offres familiales multi-profils. Du côté de l'offre, la hausse des coûts de licence de contenu renforce l'incitation à développer une propriété intellectuelle propriétaire, à sécuriser des droits de plus longue durée et à améliorer la personnalisation et la découverte, afin que les plateformes puissent monétiser des catalogues plus larges sans augmenter continuellement les dépenses d'acquisition auprès de tiers.
Recent Industry Developments in Marché des Jeux Vidéo par Abonnement
- Juillet 2026 : Sony Group Corporation : le catalogue de jeux PlayStation Plus pour juillet 2026 a été mis à jour avec Avatar Frontiers of Pandora et Rise of the Ronin. Extension du catalogue pour PS Plus. Engagement et fidélisation des abonnés renforcés sur les plateformes.
- Juillet 2026 : Microsoft Corporation : le Xbox Game Pass a ajouté Winds of Arcana: Ruination et Gears of War: Reloaded. Extension de la bibliothèque du Game Pass. Fidélité renforcée à la plateforme et croissance potentielle des abonnés.
- Juin 2026 : Microsoft Corporation : la vague 2 de juin 2026 du Xbox Game Pass étend la bibliothèque. Extension de la bibliothèque à mi-année pour le Game Pass. Proposition de valeur améliorée pour retenir et développer les abonnés.


Marché des Jeux Vidéo par Abonnement Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les plans d'abonnement payants qui donnent aux utilisateurs un accès récurrent à une bibliothèque de jeux vidéo ou à des avantages d'accès aux jeux sur console, PC et mobile, y compris la diffusion en cloud et la livraison par téléchargement vers l'appareil.
Exclusions du périmètre : les achats ponctuels de jeux et les dépenses autonomes en articles intégrés au jeu sont exclus, sauf s'ils sont intégrés au prix d'un plan d'abonnement.
Aperçu de la segmentation
- Par type de jeu
- Jeux sur console
- Jeux sur PC
- Jeux sur mobile
- Par type de plateforme
- Diffusion en nuage
- Téléchargement sur l'appareil
- Par niveau d'abonnement
- Basique
- Premium
- Famille/Groupe
- Par démographie des utilisateurs finaux
- Génération Z (10-24 ans)
- Milléniaux (25-40 ans)
- Génération X et plus âgés (41 ans et plus)
- Par modèle de revenus
- Abonnement pur
- Hybride (abonnement + microtransactions)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le pool de revenus adressable des jeux vidéo sur abonnement et pour ancrer le modèle dans des signaux observables pouvant être vérifiés d'une année sur l'autre. Nous partons généralement de statistiques publiées et de notes de mesure issues de sources telles que l'UIT (connectivité haut débit et mobile), la Banque mondiale (indicateurs macroéconomiques et contexte des dépenses des ménages), l'OCDE (indicateurs de l'économie numérique), UN Comtrade (flux commerciaux d'appareils et de consoles comme proxy complémentaire), et les publications des régulateurs lorsque les règles de facturation d'abonnement ou de protection des consommateurs affectent les prix et l'attrition.
Du côté du secteur, nous examinons les divulgations financières des plateformes et éditeurs, les rapports annuels, les présentations aux investisseurs et les transcriptions des appels sur les résultats afin de comprendre comment les revenus d'abonnement sont déclarés et ce qui y est intégré. Nous utilisons également des bases de données payantes pour les données financières et de renseignement sur les entreprises, l'actualité et les finances, ainsi que des bases de données de brevets pour vérifier de manière croisée les lancements de services, les cycles d'investissement en contenu et le calendrier d'expansion régionale. Les sources mentionnées ici sont uniquement illustratives, et d'autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des travaux primaires ont été menés pour mettre à l'épreuve la logique des revenus d'abonnement, en particulier lorsque les publications publiques mélangent offres groupées, promotions ou monétisation hybride. Nous nous sommes entretenus avec des dirigeants et des responsables opérationnels d'opérateurs de services d'abonnement, d'éditeurs, de partenaires de paiement et de facturation, et de spécialistes des canaux de distribution, puis nous avons utilisé de courtes enquêtes pour confirmer les fourchettes de prix, les schémas d'attrition et le rattachement aux offres groupées par région. Comme l'adoption diffère selon l'appareil et la connectivité, les données ont été validées dans les régions APAC, EMEA et Amériques avant la finalisation des hypothèses.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 35 % | Directeurs (CXO) : 20 % | APAC : 39 % |
| Acteurs intermédiaires : 44 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 37 % |
| Acteurs de petite taille : 21 % | Managers : 55 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique combinée descendante et ascendante afin que les totaux restent réalistes même lorsque la publication des données est inégale. Dans un premier temps, un pool de demande descendant est reconstitué en estimant le nombre d'abonnés payants par région et par plateforme, puis en appliquant le prix mensuel moyen et le nombre effectif de mois payés, ajustés pour tenir compte des offres groupées, des promotions et des plans familiaux qui diluent les prix catalogue déclarés.
Pour maintenir le modèle ancré dans les réalités du marché, les données sont guidées par des indicateurs tels que la disponibilité du haut débit et de la 5G, les tendances de la base de joueurs actifs, les paliers de prix d'abonnement par niveau, l'adoption de la diffusion en cloud, et le rythme des sorties de contenu majeur susceptibles d'augmenter les inscriptions et de réduire l'attrition. Des approximations ascendantes sélectives sont ensuite utilisées comme contrôle croisé, notamment le prix du plan échantillonné multiplié par le nombre estimé d'abonnés pour les principaux services, ainsi que des vérifications par canal sur la pénétration des offres groupées via les opérateurs télécoms et les écosystèmes d'appareils. Lorsque les détails ascendants manquent pour les régions plus petites, les lacunes sont traitées via des courbes d'adoption par proxy, puis ramenées à l'échelle pour correspondre à la connectivité observable et à la capacité de dépense.
Pour les prévisions, une analyse de scénarios est utilisée avec un scénario de base ancré sur la croissance attendue des abonnés, la progression des prix (y compris la normalisation des remises), et les signaux d'investissement en contenu. Les trajectoires baissière et haussière reflètent une adoption plus lente ou plus rapide de la diffusion en cloud et des variations dans l'intensité des offres groupées. La prévision finale est revue avec les répondants primaires afin que la courbe de croissance corresponde à ce que les opérateurs et éditeurs budgétisent pour les prochaines années.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation à travers des contrôles indépendants, afin qu'aucune source unique ne détermine le résultat. Nous comparons les résultats du modèle aux divulgations des plateformes, aux tendances régionales de connectivité et à d'autres signaux de demande, puis effectuons des contrôles d'écart pour repérer les changements brusques qui ne correspondent pas aux lancements connus, aux évolutions de prix ou aux changements de reporting.
Avant validation finale, le travail passe par un examen analytique en plusieurs étapes, où les hypothèses sont remises en question et recalculées à l'aide d'entrées alternatives afin de confirmer leur stabilité. En cas d'écart important, les répondants sont recontactés pour clarifier si celui-ci provient d'un regroupement, d'un décalage dans la conversion des devises ou d'un véritable changement de comportement des abonnés. Les rapports sont mis à jour annuellement, avec des actualisations intermédiaires lorsque des événements importants surviennent, et un examen final avant livraison est réalisé afin que les clients reçoivent la vision la plus récente.
Taille du marché mondial des jeux vidéo sur abonnement selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés concernant les jeux vidéo sur abonnement peuvent sembler très éloignés les uns des autres, car les règles de comptage sous-jacentes ne sont pas cohérentes entre les sources, même lorsque le sujet semble similaire. Les différences proviennent généralement de ce qui est comptabilisé comme revenu d'abonnement, de la manière dont la diffusion en cloud est traitée, et du fait que les abonnements intégrés au jeu ou à un titre unique soient ou non mélangés dans le même total.
L'écart principal provient du fait que les abonnements intégrés au jeu et à un titre unique soient inclus ou non dans le même pool de revenus, alors que Mordor Intelligence ne comptabilise que les plans d'abonnement payants offrant des avantages d'accès au catalogue sur les appareils (y compris la diffusion en cloud et la livraison par téléchargement vers l'appareil), puis normalise pour les remises et le rattachement aux offres groupées qui peuvent comprimer les prix réalisés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,10 milliards USD (2026) | |
| Revue spécialisée A | 19,00 milliards USD (2024) | Utilise une définition plus large de l'abonnement aux jeux, pouvant inclure des abonnements intégrés au jeu ou à un titre unique, et la base annuelle diffère, ce qui peut faire augmenter le total apparent par rapport à une année de référence plus récente avec des prix normalisés. |
| Éditeur spécialisé B | 15,50 milliards USD (2025) | Reflète souvent une vision incluant l'ensemble des plateformes sur de nombreux types d'abonnement et s'appuie sur des projections à plus long horizon, ce qui peut reporter les prix catalogue sans les ajuster totalement pour les offres groupées, les promotions et les plans familiaux qui réduisent le revenu réalisé par utilisateur payant. |
Dans l'ensemble, l'écart s'explique principalement par le périmètre et l'alignement des années, suivi de la manière dont les prix sont convertis des plans catalogue en revenus réalisés. En maintenant les règles de comptage ancrées sur la valeur des plans payants, les signaux d'adoption observés et des hypothèses reproductibles de prix et d'attrition, l'estimation qui en résulte reste transparente et plus facile à auditer dans le temps.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des jeux vidéo par abonnement d'ici 2031 ?
Le marché devrait atteindre 20,38 milliards USD d'ici 2031, progressant à un CAGR de 9,25 %
Quelle région connaît la croissance la plus rapide pour les jeux vidéo par abonnement ?
L'Asie-Pacifique affiche un CAGR de 10,6 % jusqu'en 2031, portée par l'usage mobile en premier lieu et les offres groupées télécom.
Pourquoi les abonnements familiaux gagnent-ils en popularité ?
Les abonnements famille offrent un accès partagé à plusieurs utilisateurs avec des économies allant jusqu'à 60 % sur les coûts, augmentant la pénétration des foyers et la rétention.
Comment les actions réglementaires affectent-elles la croissance des abonnements ?
Les restrictions sur les boîtes à butin en Europe et dans certaines parties de l'Asie poussent les éditeurs vers des revenus récurrents transparents, favorisant l'adoption des abonnements.
Quel modèle de plateforme connaît la croissance la plus rapide, le téléchargement ou la diffusion en nuage ?
La diffusion en nuage progresse à un CAGR de 11,05 % grâce à la 5G et au calcul en périphérie qui améliorent la latence, bien que les téléchargements dominent encore les revenus aujourd'hui.
Dernière mise à jour de la page le:



