
Taille et part du marché du jeu vidéo
Analyse du marché du jeu vidéo par Mordor Intelligence
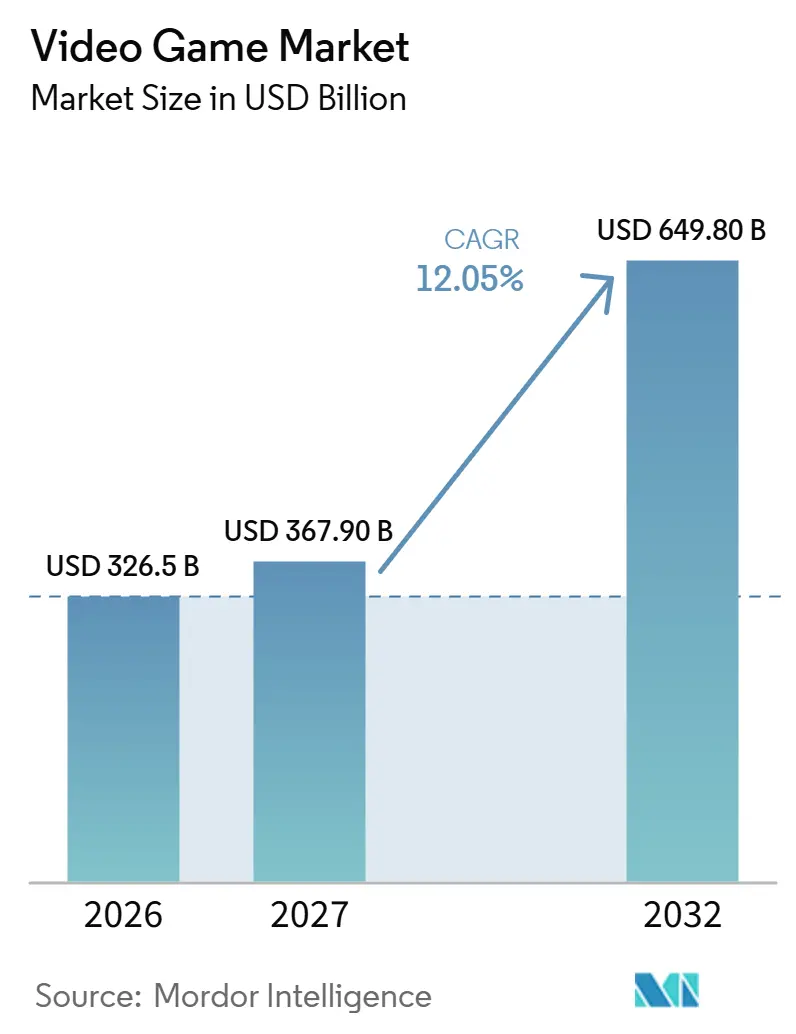
La taille du marché du jeu vidéo était évaluée à 326,5 milliards USD en 2026 et devrait croître de 367,9 milliards USD en 2027 pour atteindre 649,8 milliards USD d'ici 2032, à un CAGR de 12,05 % durant la période de prévision (2027-2032).
Le jeu mobile au Vietnam et le jeu en nuage sur les téléviseurs compatibles en Inde élargissent les voies d'accès des éditeurs à des audiences potentiellement payantes. Les offres groupées par abonnement peuvent encourager une utilisation répétée, tandis que le soutien aux titres établis peut réduire la dépendance aux nouvelles sorties. Les commissions des boutiques d'applications et la hausse des prix de la publicité sur les réseaux sociaux placent les revenus des joueurs fidélisés au cœur du financement de ces opérations. Cela favorise les propriétaires de catalogues capables d'introduire des jeux établis dans des canaux d'accès supplémentaires tout en finançant la création de contenu à partir des dépenses des joueurs récurrents, reliant ainsi l'expansion de la distribution à la durée de vie utile de chaque titre.
Points clés du rapport
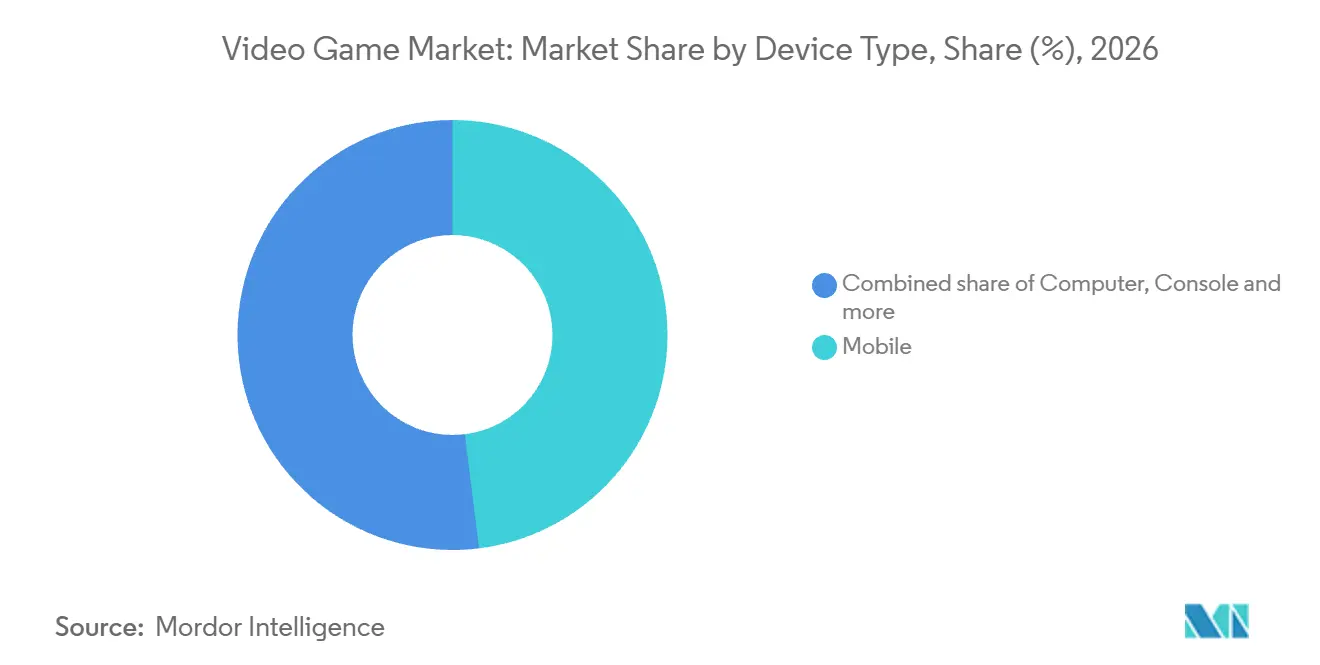
- Par type d'appareil, le mobile détenait une part de marché du jeu vidéo de 48,03 % en 2026, tandis que les appareils de jeu en nuage, y compris les téléviseurs intelligents et les clés de streaming, devraient connaître la croissance la plus rapide avec un CAGR de 25,6 % durant 2027-2032.
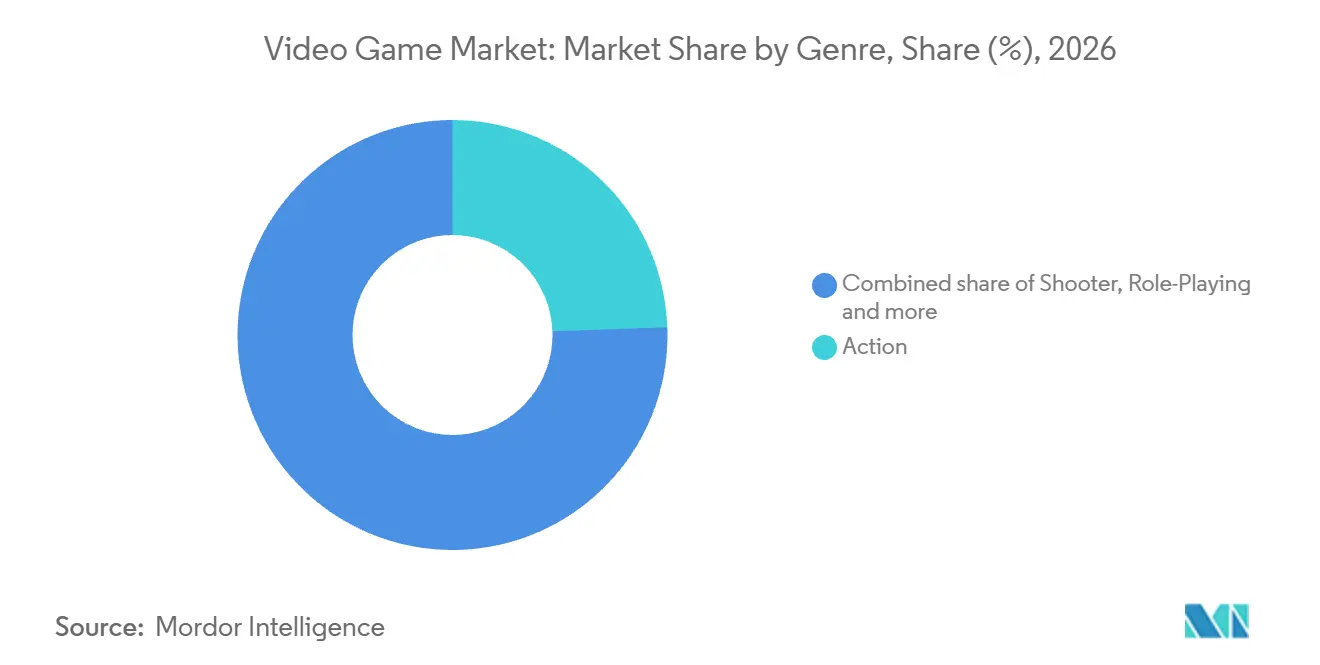
- L'action a dominé la catégorie des genres avec une part de 24,42 % de la taille du marché du jeu vidéo en 2026, et le jeu de rôle devrait connaître la croissance la plus rapide avec un CAGR de 14,2 % durant 2027-2032.
- En matière de modèles de revenus, le free-to-play représentait 63,11 % des revenus en 2026, l'accès par abonnement devant connaître la croissance la plus rapide avec un CAGR de 19 % durant 2027-2032.
- Parmi les utilisateurs finaux, les joueurs occasionnels représentaient 58,87 % des revenus en 2026, tandis que les athlètes professionnels d'esports devraient connaître la croissance la plus rapide avec un CAGR de 16,9 % durant 2027-2032.
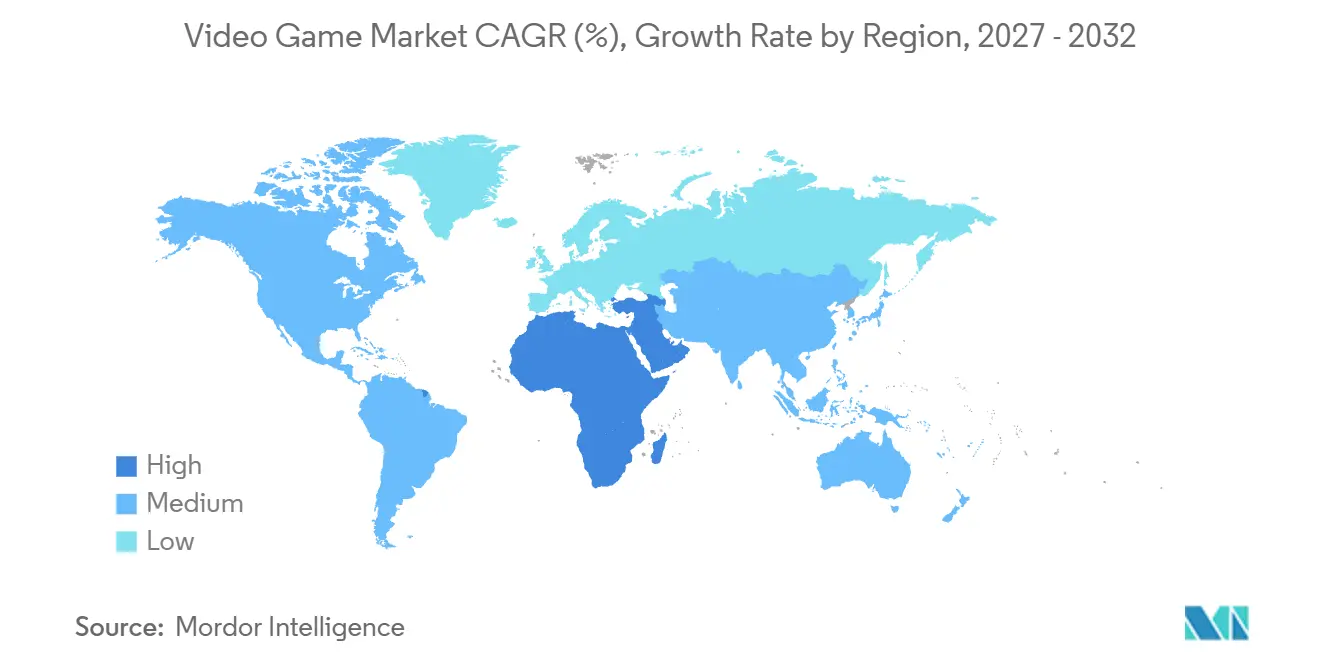
- Par géographie, l'Asie-Pacifique détenait 48,01 % des revenus en 2026, et le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 13,5 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché du Jeu Vidéo*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption du Jeu Mobile en Priorité dans les Économies Asiatiques Émergentes | +4.3% | Asie-Pacifique, notamment le Vietnam | Court terme (≤ 2 ans) |
| Prolifération des Plateformes d'Abonnement Menée par Xbox Game Pass et PlayStation Plus | +3.6% | Inde, Brésil et Argentine | Moyen terme (2-4 ans) |
| Infrastructure de Jeu en Nuage Arrivant à Maturité avec les Déploiements 5G SA en Europe et en Amérique du Nord | +3% | Allemagne et États-Unis | Moyen terme (2-4 ans) |
| Mises à Niveau des Moteurs Multiplateformes Réduisant les Coûts de Développement (Unreal Engine 5, Unity PolySpatial) | +2.2% | Asie-Pacifique, notamment le Japon | Moyen terme (2-4 ans) |
| Valorisations des Franchises d'Esports Stimulant les Investissements dans les Titres Compétitifs | +1.3% | Allemagne et États-Unis | Long terme (≥ 4 ans) |
| Outils d'IA Générative Accélérant la Création de Contenu et les Mises à Jour des Opérations en Direct | +1% | Asie-Pacifique, notamment le Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption du Jeu Mobile en Priorité dans les Économies Asiatiques Émergentes
Un flux substantiel de téléchargements de jeux mobiles crée des opportunités pour les éditeurs de transformer l'intérêt initial en engagement payant. Gamota a signalé 121 millions de téléchargements de jeux mobiles au Vietnam en mai 2026. L'éditeur a également signalé 23 millions USD de revenus d'achats intégrés dans les jeux mobiles vietnamiens pour ce mois. Gamota a décrit le mois de mai comme montrant des signes de reprise sur le marché des jeux mobiles au Vietnam, de sorte que la question ouverte pour les éditeurs est la conversion, puisque la portée est déjà importante. Les éditeurs qui associent chaque téléchargement à une raison de dépenser dans le jeu transforment cette reprise en revenus, tandis que ceux qui s'appuient uniquement sur la distribution ne capturent que l'audience.
Prolifération des Plateformes d'Abonnement Menée par Xbox Game Pass et PlayStation Plus
Les offres groupées par abonnement peuvent élargir la demande en rendant l'accès récurrent aux jeux utile dans un plus grand nombre d'occasions de jeu. En novembre 2025, Xbox a signalé que les heures de jeu en nuage diffusées par les abonnés Game Pass avaient augmenté de 45 % d'une année sur l'autre.[1] Une utilisation accrue renforce la valeur pratique d'un accès continu pour un abonné existant. Le 21 juillet 2026, Xbox a ajouté une édition de démarrage Game Pass avec plus de 50 jeux et 10 heures mensuelles de jeu en nuage pour les abonnés Meta Horizon+ éligibles dans les régions prises en charge. Cette offre groupée donne à ces joueurs éligibles une introduction définie au streaming en complément de leur abonnement existant. La question commerciale pour l'offre groupée est de savoir si cette introduction limitée se transforme en streaming soutenu, et donc en renouvellement.
Infrastructure de Jeu en Nuage Arrivant à Maturité avec les Déploiements 5G SA en Europe et en Amérique du Nord
Les opérateurs mobiles peuvent transformer l'infrastructure de jeu en nuage en un service différencié en configurant la connectivité spécifiquement pour le jeu. Le 9 décembre 2025, Deutsche Telekom a introduit l'option 5G+ Gaming en Allemagne avec NVIDIA GeForce NOW sur son réseau 5G autonome. L'offre combinait une tranche de réseau configurée pour le jeu avec une technologie à faible latence, faible perte et débit évolutif. Son successeur, 5G+ Ultra, inclut l'option gaming et nécessite un forfait mobile Telekom éligible et un appareil compatible en Allemagne. AT&T a annoncé une couverture 5G autonome nationale aux États-Unis le 8 octobre 2025, avec des millions d'utilisateurs déjà sur des services autonomes et une migration progressive des clients. L'expansion de l'audience de streaming adressable dépend donc de la réunion des connexions et des appareils éligibles, au-delà de la simple extension de la couverture réseau.
Mises à Niveau des Moteurs Multiplateformes Réduisant les Coûts de Développement (Unreal Engine 5, Unity PolySpatial)
Les studios envisageant des versions supplémentaires pour d'autres appareils ont besoin que la sortie supplémentaire justifie le travail d'adaptation d'un jeu existant. Un moteur multiplateforme peut répartir la logique de jeu réutilisable et les ressources entre ces versions, réduisant la duplication dans le modèle de production. Les exigences spécifiques à chaque plateforme en matière de saisie, d'affichage et de performances déterminent l'ampleur de l'adaptation nécessaire. L'avantage économique est le plus grand lorsqu'un studio préserve un noyau partagé tout en limitant les modifications à ces exigences spécifiques aux appareils. Cela peut rendre une sortie supplémentaire commercialement viable pour une audience attendue plus petite que ce qu'une production entièrement séparée nécessiterait.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Réglementation des Frais des Boutiques d'Applications et Litiges Antitrust Pesant sur les Marges Mobiles (DMA de l'UE, DOJ des États-Unis) | -1.5% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Hausse des CPM d'Acquisition d'Utilisateurs sur les Canaux Sociaux | -1.1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Litiges pour Violation de Propriété Intellectuelle autour des Mods de Contenu Généré par les Utilisateurs | -0.5% | États-Unis et Angleterre | Moyen terme (2-4 ans) |
| Contrôles à l'Exportation Géopolitiques sur les GPU de Jeu (États-Unis - Chine) | -0.3% | États-Unis et Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementation des Frais des Boutiques d'Applications et Litiges Antitrust Pesant sur les Marges Mobiles (DMA de l'UE, DOJ des États-Unis)
Les commissions des boutiques d'applications limitent la part que les éditeurs mobiles conservent de chaque transaction payante. Les conditions d'Apple dans l'UE, effectives au 1er octobre 2026, fixent les commissions sur les biens et services numériques à 26 % via l'achat intégré Apple et à 20 % via un traitement de paiement alternatif au sein d'une application.[2] Les participants à des programmes spécifiés et les abonnements à renouvellement automatique éligibles après leur première année paient 15 % via l'achat intégré Apple et 10 % via un traitement de paiement alternatif. La voie de paiement modifie donc les revenus disponibles pour financer le développement de jeux et le contenu continu. L'éligibilité au taux réduit différencie également l'économie entre les éditeurs et les types de transactions. Pour les développeurs en dehors de ces exceptions, le passage à un processeur de paiement intégré alternatif laisse encore une commission substantielle à absorber avant que les dépenses supplémentaires des joueurs puissent financer l'expansion.
Hausse des CPM d'Acquisition d'Utilisateurs sur les Canaux Sociaux
Une publicité sur les réseaux sociaux plus coûteuse relève le seuil commercial pour l'acquisition de joueurs via des campagnes payantes. Meta a signalé que son prix moyen mondial par annonce sur l'ensemble de ses services avait augmenté de 12 % d'une année sur l'autre au deuxième trimestre 2026.[3] Pour un éditeur de jeux achetant cette publicité, un prix d'entrée plus élevé peut laisser moins de revenus disponibles après le coût d'acquisition d'un joueur. L'expansion d'une campagne nécessite donc plus que l'ajout de portée lorsque le prix unitaire de la publicité augmente. Les éditeurs dont les dépenses des joueurs ne compensent pas le coût d'acquisition supplémentaire font face à une limite plus stricte sur la capacité de l'expansion payante à soutenir leurs jeux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché du Jeu Vidéo
Par Type d'Appareil :
Les Dépenses Mobiles et l'Accès par Téléviseur Façonnent la DemandeLe mobile représentait une part de 48,03 % de la taille du marché du jeu vidéo en 2026, ce qui en fait le plus grand segment. Le chiffre d'affaires réel des jeux mobiles domestiques en Chine a augmenté de 8,6 % d'une année sur l'autre en août 2026. VNGGames a signalé que son portefeuille de titres phares, incluant PUBG Mobile et Play Together, a contribué à 46 % des revenus de son segment Jeux en 2025. Il a décrit un virage vers des lancements moins nombreux mais de meilleure qualité et des jeux à long cycle de vie en tant que service. Ce modèle opérationnel peut privilégier un soutien plus approfondi aux titres éprouvés tout en réservant les nouveaux lancements aux jeux qui apportent une raison distincte de jouer, rendant le portefeuille existant commercialement important aux côtés de la nouvelle production.
Les appareils de jeu en nuage, y compris les téléviseurs intelligents et les clés de streaming, devraient être le segment à la croissance la plus rapide, avec un CAGR de 25,6 % durant 2027-2032. En avril 2025, Xbox a introduit son application sur certains téléviseurs intelligents LG dans plus de 25 pays pour les membres Game Pass Ultimate. En novembre 2025, LG Electronics India a lancé un déploiement progressif du Portail Gaming, incluant l'application Xbox, sur les téléviseurs intelligents webOS compatibles de 2021 à 2025 en Inde, nécessitant Game Pass pour jouer sur Xbox. La livraison logicielle transforme le téléviseur compatible en point d'accès aux jeux. Les opérateurs de services obtiennent une voie de distribution qui atteint les foyers via les mises à jour logicielles des téléviseurs et les abonnements Game Pass plutôt que par l'achat de nouveaux matériels.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Genre :
Les Franchises Établies et les Sorties de Jeux de Rôle Soutiennent l'ÉchelleL'action représentait une part de marché du jeu vidéo de 24,42 % en 2026, ce qui en fait le plus grand segment. Capcom a signalé 45 millions d'unités de ventes cumulées de la série Mega Man au 30 juin 2026. Il décrit Mega Man comme une franchise de jeux d'action qui s'étend également à la marchandise, aux bandes dessinées, à l'animation et aux films. Cette portée illustre comment les personnages peuvent porter une franchise à travers les sorties de jeux et les canaux commerciaux connexes, soutenant une valeur au-delà d'un seul lancement. Les éditeurs d'action établis peuvent ainsi concurrencer avec un univers de personnages reconnaissable qu'un nouveau titre mécaniquement similaire ne peut pas reproduire immédiatement.
Le jeu de rôle devrait être le segment à la croissance la plus rapide, avec un CAGR de 14,2 % durant 2027-2032. Le développeur Warhorse Studios et l'éditeur Deep Silver ont signalé que Kingdom Come: Deliverance II avait vendu plus de 6 millions d'exemplaires dans le monde au 25 juin 2026. L'éditeur Netmarble a étendu son jeu de rôle en monde ouvert animé The Seven Deadly Sins: Origin au mobile le 23 mars 2026, après sa sortie anticipée sur PlayStation 5 et Steam le 16 mars. Les joueurs peuvent passer de la console, au PC et au mobile avec un seul compte. Ce modèle permet à un éditeur d'atteindre les joueurs mobiles tout en préservant la même aventure sur tous les appareils, offrant à une sortie de jeu de rôle des voies supplémentaires vers la demande.


Par Modèle de Revenus :
Les Articles Virtuels Dominent Tandis que les Catalogues d'Abonnement s'ÉlargissentLe free-to-play était le plus grand segment, représentant 63,11 % des revenus en 2026. Roblox, une plateforme de jeu à accès gratuit, a signalé des réservations non-GAAP de 1,56 milliard USD au deuxième trimestre 2026, en hausse de 8 % d'une année sur l'autre. La quasi-totalité de ses réservations provenait de ventes de monnaie virtuelle convertible en articles virtuels de la plateforme. Les expériences en dehors de son top 10 ont enregistré une croissance de plus de 20 % d'une année sur l'autre des dépenses en Robux au cours du même trimestre. La croissance des dépenses au-delà des 10 premières expériences offre aux créateurs de petites expériences une voie vers l'engagement payant et donne à la plateforme une base plus large de contenu générant des réservations.
L'accès par abonnement devrait être le segment à la croissance la plus rapide, avec un CAGR de 19 % durant 2027-2032. Microsoft a signalé un chiffre d'affaires annuel de Xbox Game Pass de près de 5 milliards USD pour l'exercice 2025, l'année terminée le 30 juin 2025. Cette base de revenus fait d'un catalogue d'accès un canal commercial substantiel, avec des paiements se poursuivant sur des périodes de facturation successives. Pour un opérateur, la sélection de contenu doit donc soutenir la valeur de l'ensemble de l'abonnement à mesure que les joueurs passent d'un jeu disponible à l'autre, face au coût de la mise à disposition de plusieurs jeux sous une seule charge récurrente.
Par Utilisateur Final :
Les Portefeuilles Occasionnels Nécessitent un Renouvellement à Mesure que le Jeu Professionnel s'ApprofonditLes joueurs occasionnels étaient le plus grand segment, représentant 58,87 % des revenus en 2026. MTG a signalé 4,5 millions d'utilisateurs actifs quotidiens pour le portefeuille de jeux occasionnels de PlaySimple au deuxième trimestre 2026, contre 4,7 millions au deuxième trimestre 2025. Les nouveaux jeux ont partiellement compensé la baisse de l'activité quotidienne dans les titres établis. Ce schéma de portefeuille fait du renouvellement de l'engagement une tâche commerciale distincte, car une nouvelle sortie peut absorber les pertes ailleurs avant d'ajouter une échelle d'audience nette. Pour les opérateurs de jeux occasionnels, le défi de croissance est de remplacer l'activité déclinante tout en élargissant le portefeuille, de sorte qu'un pipeline de sorties productif doit être évalué à l'aune de l'audience qu'il fidélise autant que de celle qu'il attire.
Les athlètes professionnels d'esports devraient être le segment à la croissance la plus rapide, avec un CAGR de 16,9 % durant 2027-2032. À la Coupe du Monde d'Esports 2026 à Paris, plus de 2 000 joueurs ont participé à 25 tournois dans 24 jeux, l'événement se concluant le 23 août. Les joueurs représentaient 200 clubs et plus de 100 pays. Cette structure de clubs internationale fait d'un titre professionnel un cadre compétitif commun pour les équipes organisées, étendant son rôle commercial au-delà de l'accès récréatif individuel. Pour les éditeurs servant ces acheteurs, un jeu compétitif doit soutenir la participation de clubs organisés à travers les pays, liant l'adoption professionnelle à l'utilité du titre en tant que plateforme de compétition partagée.
Analyse géographique
Marché du Jeu Vidéo en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché du jeu vidéo de 48,01 % en 2026, ce qui en fait la plus grande géographie. La Chine comptait 684 millions d'utilisateurs de jeux au premier semestre 2026, offrant une audience domestique potentielle substantielle aux éditeurs s'adressant à ce pays. Au Vietnam, Gamota fournit des services locaux d'édition de jeux couvrant le marketing, la localisation, les opérations, l'hébergement et le paiement pour les jeux entrant sur ce marché national. Ces services offrent aux éditeurs un moyen pratique de transformer la portée de l'audience en une offre de jeu opérationnelle, de sorte que l'échelle nationale des joueurs devient plus commercialement utile lorsque la distribution, l'hébergement et le paiement peuvent fonctionner ensemble.
Marché du Jeu Vidéo au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient être la géographie à la croissance la plus rapide, avec un CAGR de 13,5 % durant 2027-2032. Dans l'enquête 2025 de SCOP auprès de 1 098 Saoudiens âgés de 18 ans ou plus possédant des téléphones mobiles, environ 7 joueurs sur 10 effectuaient des paiements mensuels pour des jeux électroniques. Le 8 février 2026, Manga Productions a lancé Nioh 3 en arabe à Riyad en parallèle de la sortie mondiale du jeu sur PlayStation 5 et Steam, dans le cadre d'un partenariat d'édition pour le Moyen-Orient et l'Afrique du Nord avec Koei Tecmo Games. Amilabs Technologies au Kenya développe des jeux 2D et 3D. L'édition régionale et la localisation en arabe peuvent connecter les sorties internationales aux joueurs saoudiens effectuant des paiements mensuels, ajoutant une voie vers la demande au-delà de la distribution de la version mondiale.
En Amérique du Nord, les dépenses des consommateurs américains en contenu de jeux ont atteint 52,4 milliards USD en 2025, couvrant les jeux, le contenu téléchargeable, les microtransactions et les abonnements. En Amérique du Sud, Microsoft a signalé le streaming Xbox sur les téléviseurs LG et Amazon Fire TV en Argentine et au Brésil en novembre 2025, tandis que Timba Games en Colombie représente une présence de développement indépendante. Le canal physique en Europe est illustré par l'accord de Microids en janvier 2025 pour distribuer les jeux de NIS America en France, et Teyon dispose d'opérations de développement et d'édition en Pologne. Ces exemples nationaux identifient différentes voies par lesquelles le contenu de jeux atteint les acheteurs et la production locale entre dans l'industrie. L'exécution des ventes peut donc dépendre de l'accord de distribution local ainsi que de la version de l'appareil, en particulier lorsqu'un catalogue passe entre l'accès physique et l'accès en streaming.
Cadre Réglementaire et Perspectives
Cette comparaison examine certaines juridictions du point de vue d'un éditeur de jeux numériques mettant sur le marché des titres accessibles aux enfants. Les obligations de classification en Afrique du Sud incombent à une entreprise de distribution, tandis que les obligations américaines en matière de confidentialité en ligne pour les enfants dépendent du statut couvert du service en ligne. Le décret brésilien du 14 octobre 2026 charge le Ministère de la Culture d'établir et de coordonner un réseau de formation et de développement de jeux avec une participation institutionnelle volontaire. Le réseau prévu soutiendrait la production sans ajouter d'obligation pour les éditeurs, de sorte que la charge de conformité du Brésil dans la comparaison repose sur ses règles de protection de l'enfance.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce | Autorité nationale de protection des données (ANPD), aux côtés d'autres organismes publics compétents | Autorités de protection de la jeunesse des États fédérés | Administration nationale de la presse et des publications (NPPA) | Conseil du film et des publications (FPB) |
| Instruments clés ou orientation | Règle de confidentialité en ligne pour les enfants (COPPA) pour les services destinés aux enfants ou les opérateurs sachant qu'ils collectent des informations personnelles d'enfants | Loi numérique de protection de l'enfance ECA pour les jeux destinés aux mineurs ou susceptibles d'être consultés par eux, selon la classification par âge | Obligations d'affichage de la classification par âge en vertu de la loi sur la protection de la jeunesse (JuSchG) pour les plateformes de jeux éligibles | Mesures de protection des jeux en ligne de la NPPA ; projet de règles sur le mode mineurs de l'Administration du cyberespace | Règles de classification en ligne ; accréditation selon l'article 18C |
| Effet commercial | Consentement, notification, sécurité, suppression et conservation pour les services couverts | Interdiction des loot boxes dans les jeux couverts ; mise en œuvre de la vérification de l'âge pour les services numériques réglementés | Affichage visible des classifications par âge et des descripteurs sur les plateformes éligibles | Vérification d'identité et mesures de service et de paiement spécifiques à l'âge | Les distributeurs enregistrés soumettent les jeux non classifiés avant la distribution en ligne, avec une auto-classification accréditée conditionnelle disponible |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Inchangée | Durcissement | Inchangée | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
Les obligations COPPA américaines s'appliquent à partir du 22 avril 2026, avec des exceptions spécifiées, tandis que l'évaluation allemande du 14 octobre 2026 a jugé ses amendements de 2021 généralement appropriés et a annoncé un projet de loi non publié, laissant les obligations d'affichage des classifications existantes en vigueur. Les restrictions de monétisation des jeux couverts au Brésil et la mise en œuvre de la vérification de l'âge d'août à novembre 2026 soutiennent le durcissement malgré son orientation en faveur de la production. Les obligations d'identité et de service spécifique à l'âge en Chine sous-tendent sa faible évaluation, tandis que son projet de septembre 2026 ajouterait un mode mineurs pour les jeux en ligne destinés aux enfants de moins de 16 ans, soutenant le durcissement. Le FPB d'Afrique du Sud peut accréditer les distributeurs en ligne commerciaux pour leurs propres jeux après demande et paiement des frais, sous réserve de ses directives, exigences, rapports et audits, tandis que son plan de surveillance 2026/27 soutient le durcissement.
Étapes de la Chaîne de Valeur
Cette comparaison suit l'activité de jeu des outils de production à la création de contenu jusqu'à la distribution numérique. Unity vend des abonnements Pro, Enterprise et Industry qui incluent sa plateforme de développement en temps réel. Pour un studio utilisant un plan payant, le fournisseur d'outils peut capturer des revenus pendant la production, avant que le jeu terminé ne génère des ventes.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Outils de développement | Fournisseurs de logiciels de développement de jeux tels que Unity | Abonnements à la plateforme | Adaptation des ressources partagées aux différentes exigences des appareils | Séparer le travail de production réutilisable de l'adaptation spécifique aux appareils |
| Développement et édition de jeux | Développeurs et éditeurs de jeux tels que Nintendo Co., Ltd. et ses filiales | Ventes de logiciels de jeux et ventes numériques | Engagements de production pris avant que la demande des joueurs ne soit connue | Conditionner la portée de la production au plan de sortie commercial |
| Distribution numérique | Distributeurs numériques de jeux tels que Valve Corporation | Commissions de distribution de jeux | Les frais de distribution réduisent les recettes des éditeurs | Promouvoir l'étape par rapport aux recettes après déduction des frais de distribution |
| Source: Mordor Intelligence | ||||
Nintendo a signalé 407,6 milliards JPY (2,56 milliards USD) de ventes numériques pour ses plateformes de jeux vidéo dédiées pour l'exercice clos le 31 mars 2026, reflétant principalement l'augmentation des ventes de versions téléchargeables de logiciels en boîte. Le passage des logiciels en boîte aux formats téléchargeables peut rapprocher la production de contenu et la livraison numérique dans un modèle commercial plus étroitement coordonné pour un fournisseur intégré. À mesure que les titres en boîte passent aux téléchargements, l'accord de distribution détermine la façon dont les recettes numériques sont réparties, plaçant la capture de valeur au niveau de la boutique ainsi que dans la production de contenu.
Paysage Concurrentiel
Concentration du Marché
La concurrence est modérément concentrée entre les entreprises de contenu et les opérateurs de plateformes, donnant à la propriété des jeux et au contrôle de l'accès des rôles commerciaux différents. Le groupe de Microsoft incluait Activision Blizzard Inc. au 30 juin 2026, tandis qu'Apple Inc. fournit des services de distribution d'applications et de paiement dans l'UE. MOONTON Games de ByteDance a signalé plus de 1,5 milliard d'installations cumulées et 110 millions d'utilisateurs actifs mensuels pour Mobile Legends: Bang Bang en janvier 2026. Electronic Arts Inc. et Supercell participent en tant que producteurs et éditeurs de jeux, de sorte que les challengers ont besoin à la fois d'une proposition de jeu et d'une voie vers les joueurs pour concurrencer les fournisseurs de contenu établis aux côtés des plateformes d'accès.
Le studio de production Everstone Studio et l'éditeur NetEase Games ont lancé le jeu d'action-aventure de rôle en monde ouvert Wuxia free-to-play Where Winds Meet dans le monde entier le 14 novembre 2025. La distribution couvrait Steam, PlayStation 5, Epic Games Store et le site officiel du jeu. Supercell a identifié Clash Royale comme le principal contributeur à ses résultats de l'exercice 2025. Ces exemples illustrent 2 façons dont les entreprises de contenu peuvent construire une pertinence commerciale, à travers une sortie large et à travers un jeu existant productif. Les atouts concurrentiels diffèrent, la largeur de distribution élargissant les voies disponibles vers les joueurs et un titre éprouvé concentrant la valeur au sein d'un portefeuille établi.
L'acquisition d'Electronic Arts par PIF, Silver Lake et Affinity Partners a été finalisée le 4 août 2026. Au 30 mars 2026, ByteDance avait accepté de vendre Moonton Holdings Limited à Savvy Games Group, sous réserve des conditions habituelles incluant les approbations réglementaires, le transfert n'étant pas finalisé au 10 septembre 2026. Le 23 avril 2025, la Commission européenne a constaté que les conditions de l'App Store d'Apple enfreignaient l'obligation anti-orientation du DMA en empêchant les développeurs d'informer les utilisateurs des offres alternatives et de les y orienter. Les deux événements de propriété concernent les fournisseurs de contenu tandis que la constatation anti-orientation de la Commission concerne la plateforme d'accès, de sorte que la direction concurrentielle est façonnée des deux côtés de la division entre la propriété des jeux et le contrôle des voies vers les joueurs.
Leaders de l'Industrie du Jeu Vidéo
-
Activision Blizzard Inc.
-
Apple Inc.
-
ByteDance
-
Electronic Arts Inc.
-
Supercell
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Jeu Vidéo Entreprises couvertes dans ce rapport
- Activision Blizzard Inc.
- Apple Inc.
- ByteDance
- Electronic Arts Inc.
- Supercell
- Microsoft Corporation (Xbox Game Studios)
- Nintendo Co., Ltd.
- Playtika
- Sony Interactive Entertainment Inc.
- Tencent Holdings Ltd. (TiMi, Level Infinite)
- Ubisoft Entertainment SA
- NetEase Inc.
- Epic Games Inc.
- Take-Two Interactive Software Inc.
- Bandai Namco Holdings Inc.
- Square Enix Holdings Co., Ltd.
- Embracer Group AB
- Sea Ltd. (Garena)
- Krafton Inc.
- Riot Games Inc.
Principales Opportunités pour les Acteurs du Marché
Cette comparaison distingue les opportunités dans l'offre occasionnelle de jeu en nuage, la découverte de jeux possédés et la livraison de services locaux. En septembre 2026, Microsoft a annoncé des plans pour vendre des heures de jeu en nuage Xbox à partir de novembre 2026, permettant aux joueurs de diffuser en streaming les jeux éligibles qu'ils possèdent sur des appareils pris en charge sans Game Pass, la disponibilité variant selon le marché. L'opportunité concerne la façon dont les joueurs accèdent aux jeux qu'ils possèdent et les utilisent, avec différentes décisions commerciales autour de la durée de session, de l'éligibilité des titres et de l'accès local.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Offres occasionnelles de jeu en nuage | Heures de jeu en nuage payantes prévues à partir de novembre 2026 sans Game Pass | Joueurs occasionnels | Proposer des offres de jeu à heures limitées avec un prix clair | Frais cumulés sur des sessions plus longues | Microsoft |
| Découverte de jeux possédés via le nuage | Accès en streaming prévu pour les jeux éligibles possédés | Joueurs revenant à des titres éligibles possédés | Afficher l'éligibilité au nuage aux côtés des jeux possédés | Intégration des enregistrements de propriété et d'accès au nuage | Microsoft ; éditeurs de jeux éligibles |
| Accès local aux jeux en nuage | Les heures et les options d'achat peuvent varier selon le marché | Joueurs utilisant des appareils pris en charge dans des marchés pris en charge | Associer les offres de jeux locales aux instructions relatives aux appareils et au temps de jeu | Variation des options d'achat locales | Microsoft ; éditeurs de jeux ligibles |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de prolonger la durée de vie utile des jeux possédés grâce à des sessions de streaming occasionnelles. Cela favorise les conceptions de services reliant l'éligibilité des titres, le temps de jeu disponible et l'historique d'achat du joueur dans une offre utilisable. Les éditeurs dont les jeux sont éligibles pourraient ramener des titres précédemment achetés dans la considération active via une voie ne nécessitant pas d'abonnement Game Pass récurrent.
Développements industriels récents dans Marché du Jeu Vidéo
- Oct 2026 : Le décret brésilien du 14 octobre sur les jeux électroniques a chargé le Ministère de la Culture d'établir et de coordonner un réseau national de formation, d'expérimentation, de recherche et de développement de jeux, avec une participation institutionnelle volontaire.
- Sep 2026 : Microsoft a annoncé qu'à partir de novembre 2026, les joueurs pourraient acheter des heures de jeu en nuage Xbox et diffuser en streaming les jeux éligibles qu'ils possèdent sur des appareils pris en charge sans Game Pass, la disponibilité variant selon le marché.
- Août 2026 : Electronic Arts a annoncé que son acquisition par PIF, Silver Lake et Affinity Partners avait été finalisée le 4 août.
Marché du Jeu Vidéo Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché mondial du jeu vidéo couvre les jeux électroniques interactifs joués dans le monde entier sur des plateformes de jeux numériques. Il mesure les revenus annuels provenant de l'accès payant aux jeux, des abonnements, des achats intégrés et de la publicité placée dans les titres de jeux.
Exclusions du périmètre : Le matériel de jeu dédié et les périphériques, les jeux d'argent et les paris en ligne réglementés, les droits médias d'esports à regarder contre paiement, et les placements publicitaires en dehors des titres de jeux sont exclus.
Aperçu de la Segmentation
- Par type d'appareil
- Ordinateur
- Mobile
- Console
- Appareils de jeu en nuage (téléviseurs intelligents, clés de streaming)
- Par genre
- Action
- Jeu de tir
- Jeu de rôle
- Sports
- Aventure
- Autres (stratégie, simulation, puzzle et jeu occasionnel)
- Par modèle de revenus
- Gratuit
- Payant (premium)
- Par abonnement
- Publicité intégrée au jeu
- Par utilisateur final
- Joueurs occasionnels
- Joueurs hardcore / compétitifs
- Athlètes professionnels d'esports
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques illustratives telles que le rapport Essential Facts de l'Entertainment Software Association séparent les dépenses américaines en contenu de jeux du matériel et des accessoires, tandis que le rapport annuel de l'Association de l'industrie des jeux allemande fournit une vérification régionale des achats de jeux, des dépenses intégrées, du matériel et des services en ligne. La série Faits et Chiffres de l'Union internationale des télécommunications fournit des indicateurs mondiaux et régionaux de couverture du haut débit mobile et de la 5G, et le rapport annuel de Microsoft décrit comment une grande plateforme regroupe le contenu de jeux, les abonnements, le jeu en nuage, la publicité et le matériel dans son activité de jeux.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les publications réglementaires, les rapports commerciaux réputés et les divulgations sélectives de titres ou de plateformes peuvent ajouter des signaux datés de revenus, de sorties et de distribution et aider à distinguer les transactions de jeux des dépenses adjacentes. Les analystes comparent ces enregistrements avec les preuves publiques de dépenses et de connectivité lors de la vérification des hypothèses relatives aux appareils, à la monétisation et aux régions. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et une courte enquête s'appuieraient sur des éditeurs et développeurs de jeux, des équipes de boutiques et d'abonnements, des spécialistes de la monétisation des jeux mobiles, des fournisseurs de distribution en nuage et des spécialistes régionaux de l'industrie. Les questions testeraient les estimations secondaires du mix de monétisation, de la portée des plateformes, du rythme des sorties, du rendement publicitaire et des évolutions des dépenses des joueurs, puis clarifieraient les lacunes là où les divulgations des entreprises combinent des produits ou des régions. Les analystes compareraient ces témoignages avec les preuves publiques de dépenses et d'entreprises, conserveraient des plages au niveau des sources lorsque les données sont contradictoires et ne réviseraient une donnée que lorsque des preuves indépendantes soutiennent le changement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 15 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Managers : 50 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Une estimation descendante part du chiffre d'affaires annuel mondial provenant de l'accès aux jeux, des abonnements, des achats intégrés et de la publicité dans les titres, puis construit les parts par appareil, genre, modèle de revenus, utilisateur final et région à partir de l'utilisation des joueurs, des habitudes de dépenses, des divulgations des éditeurs et du mix de plateformes. Les indicateurs clés comprennent la portée des smartphones connectés et du haut débit, le nombre et la part des joueurs payants, la dépense moyenne par payeur, les recettes d'abonnement attribuables aux jeux et le rendement de la publicité dans les titres, chaque indicateur étant associé au flux de revenus qu'il peut influencer. La régression multivariée relie des séries historiques de revenus cohérentes à ces indicateurs, tandis que l'analyse de scénarios teste les changements à historique plus court tels que le jeu en nuage sur des écrans compatibles et les évolutions de l'économie des abonnements ou de la publicité. Des vérifications ascendantes sélectives comparent les totaux de revenus déclarés par les éditeurs et les plateformes et les unités de jeux complets échantillonnées multipliées par les prix de vente réalisés avec l'estimation mondiale. Lorsqu'un total ou une vérification de prix unitaire est incomplet, les analystes l'utilisent comme vérification directionnelle et rapprochent la partie non couverte par rapport aux totaux publiés et au mix de plateformes plutôt que d'extrapoler un échantillon partiel à l'ensemble du marché. Les entretiens testeraient les hypothèses au niveau des variables et les moteurs des prévisions, tandis que les lacunes dans les divulgations segmentées sont estimées à partir du mix public le plus proche et des indicateurs de dépenses et vérifiées par rapport au total avant que les parts ne soient finalisées.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les enquêtes de dépenses, les données des associations industrielles, les dépôts, les divulgations des plateformes, les indicateurs de connectivité et les preuves d'entretiens, en vérifiant que chaque source mesure la même année, transaction et géographie. Ils examinent les changements inhabituels par rapport aux périodes précédentes et aux signaux indépendants de plateformes ou de régions, résolvent les conflits entre sources par une révision d'un second analyste et documentent les preuves derrière tout ajustement avant validation. Les analystes recontactent les répondants lorsqu'une définition, un calendrier ou un changement de marché abrupt pourrait modifier une donnée précédemment fournie. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles pour les événements de marché importants et réexaminé par rapport aux sources actuelles immédiatement avant la livraison.
Taille du Marché du Jeu Vidéo de Mordor Intelligence Comparée aux Autres Estimations Publiées
Le marché mondial du jeu vidéo couvre les jeux électroniques interactifs joués dans le monde entier sur des plateformes de jeux numériques. Les indicateurs clés comprennent la portée des smartphones connectés et du haut débit, le nombre et la part des joueurs payants, la dépense moyenne par payeur, les recettes d'abonnement attribuables aux jeux et le rendement de la publicité dans les titres, chaque indicateur étant associé au flux de revenus qu'il peut influencer.
Les principaux écarts méthodologiques sont traités par une frontière de transaction cohérente, des données de demande spécifiques au marché et des vérifications croisées tout au long de l'étude. Les analystes triangulent les enquêtes de dépenses, les données des associations industrielles, les dépôts, les divulgations des plateformes, les indicateurs de connectivité et les preuves d'entretiens, en vérifiant que chaque source mesure la même année, transaction et géographie.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 367,9 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 281,6 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 23,5 % à la valeur de ce rapport pour 2027 de 367,9 milliards USD, 1 an plus tard. Son estimation de 2026 est antérieure à l'année de comparaison et la même page projette une croissance jusqu'en 2032. Sa description plus large de l'écosystème inclut les esports, le contenu généré par les utilisateurs et les économies virtuelles. |
| Cabinet de Recherche sur le Marché des Jeux B | 213,9 milliards USD (prévision 2026) | À sa base de 2026, cette estimation est inférieure de 41,9 % à la valeur de ce rapport pour 2027 de 367,9 milliards USD, 1 an plus tard. |
Mordor Intelligence lie l'estimation à la couverture définie de l'étude et au modèle de demande. Les analystes triangulent les enquêtes de dépenses, les données des associations industrielles, les dépôts, les divulgations des plateformes, les indicateurs de connectivité et les preuves d'entretiens, en vérifiant que chaque source mesure la même année, transaction et géographie.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du jeu vidéo et ses perspectives de croissance ?
La taille était de 326,5 milliards USD en 2026 et est estimée à 367,9 milliards USD en 2027, pour atteindre 649,8 milliards USD d'ici 2032. Le CAGR prévu est de 12,05 % durant 2027-2032.
Qu'est-ce qui stimule la demande de jeux vidéo ?
L'activité de jeu mobile au Vietnam, les offres groupées par abonnement et l'accès via les téléviseurs compatibles élargissent la participation et les voies vers le contenu payant.
Quelle est la principale catégorie d'appareils de jeu ?
Le mobile était en tête avec 48,03 % des revenus en 2026. Les appareils de jeu en nuage devraient connaître la croissance la plus rapide avec un CAGR de 25,6 % durant 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des jeux vidéo ?
Les participants incluent l'activité Activision de Microsoft, Apple, MOONTON de ByteDance, Electronic Arts et Supercell. L'acquisition d'Electronic Arts par PIF, Silver Lake et Affinity Partners a été finalisée en août 2026.
Quel est le principal frein à la croissance du marché du jeu vidéo ?
Le prix moyen mondial par annonce de Meta a augmenté de 12 % d'une année sur l'autre au deuxième trimestre 2026, relevant le seuil pour les éditeurs de jeux dont les revenus des joueurs ne peuvent pas absorber des campagnes plus coûteuses.
Quelles régions dominent la demande et l'expansion du marché du jeu vidéo ?
L'Asie-Pacifique détenait 48,01 % des revenus en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 13,5 % durant 2027-2032.