
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
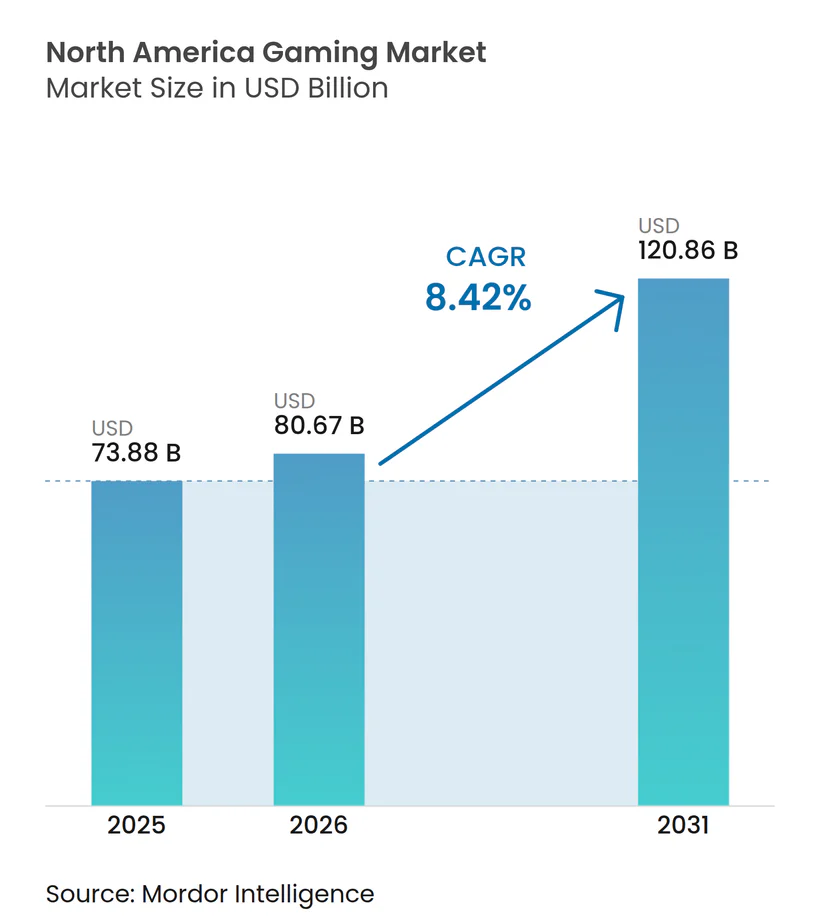
| Taille du marché de l'année de base (2025) | 73.88 Milliards de dollars |
| Taille du Marché (2026) | 80.67 Milliards de dollars |
| Taille du Marché (2031) | 120.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.42 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du jeu vidéo en Amérique du Nord par Mordor Intelligence
La taille du marché du jeu vidéo en Amérique du Nord devrait s'étendre de 73,88 milliards USD en 2025 et 80,67 milliards USD en 2026 à 120,86 milliards USD d'ici 2031, enregistrant un CAGR de 8,42 % entre 2026 et 2031. Un pivot structurel vers une monétisation hybride qui superpose la publicité et les abonnements aux opérations en direct permanentes sous-tend désormais la croissance des revenus, tandis que les plateformes mobiles captent les dépenses discrétionnaires que les cycles de mise à niveau matérielle ne couvrent plus pleinement. Les éditeurs des États-Unis continuent de dominer les revenus absolus, mais l'audience mobile-first du Mexique se développe plus rapidement, portée par une pénétration des smartphones de 85 % et le streaming en nuage qui élimine les barrières liées aux consoles. Les frontières entre plateformes s'estompent à mesure que les studios s'appuient sur des flux de travail multi-moteurs pour lancer simultanément des versions console, PC, mobile et nuage, comprimant les cycles de développement mais intensifiant la concurrence pour l'attention. L'attention des investisseurs s'est donc déplacée des ventes unitaires vers la valeur vie client, les modèles de ciblage par intelligence artificielle et de rétention prédictive améliorant les marges même lorsque les volumes matériels fléchissent.
Points clés du rapport
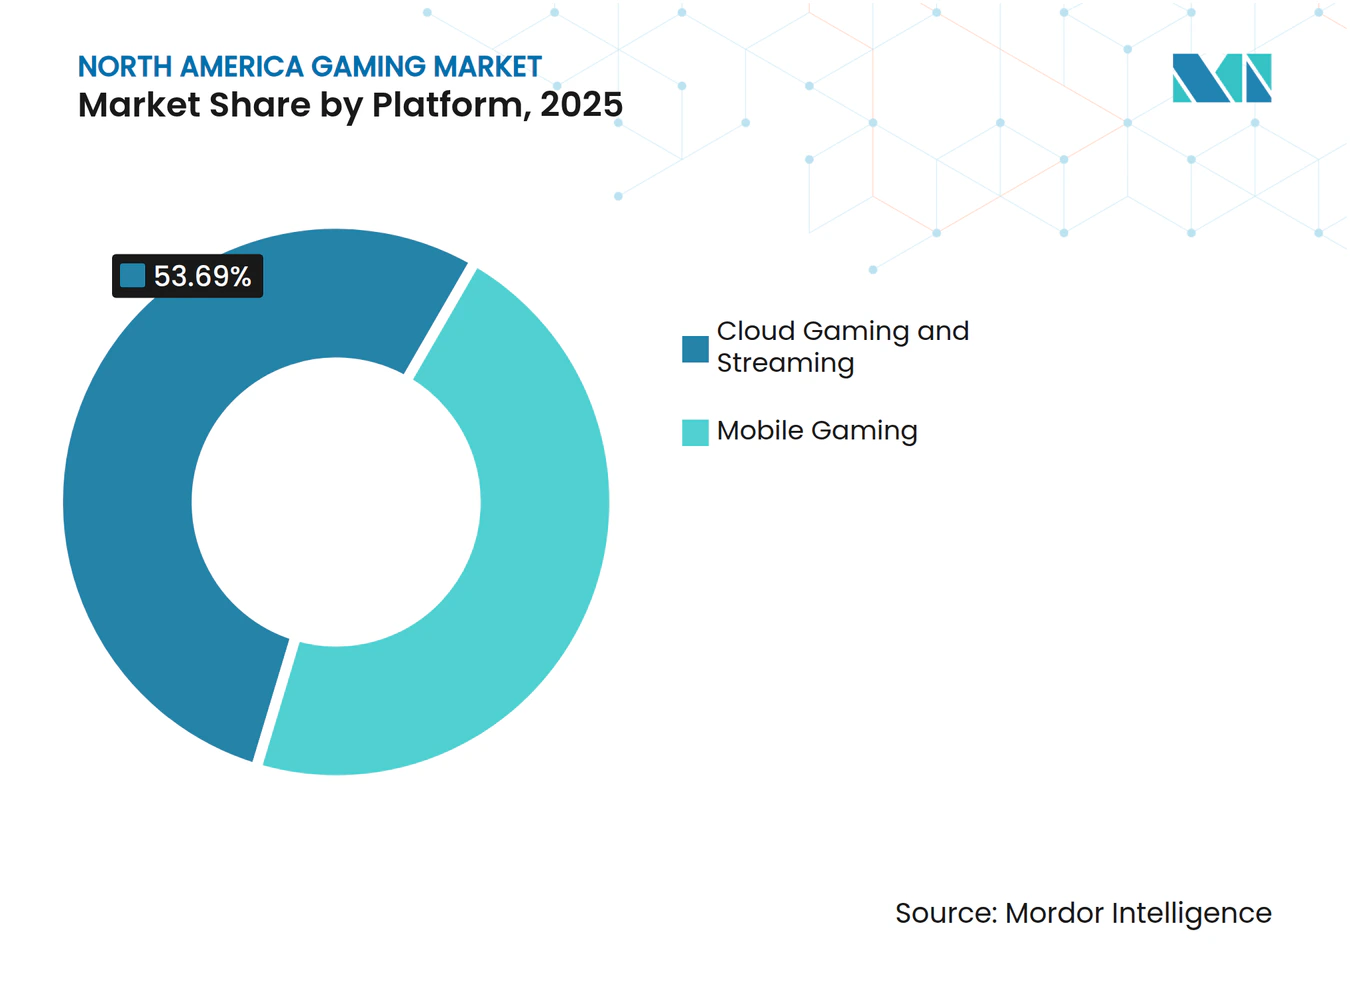
- Par plateforme, le jeu mobile a dominé avec une part de revenus de 46,31 % en 2025, tandis que le jeu en nuage et le streaming progressent à un CAGR de 8,91 % jusqu'en 2031.
- Par modèle de revenus, les formats free-to-play et microtransactions ont représenté 49,87 % des revenus de 2025, tandis que les services d'abonnement devraient croître à un CAGR de 9,11 % jusqu'en 2031.
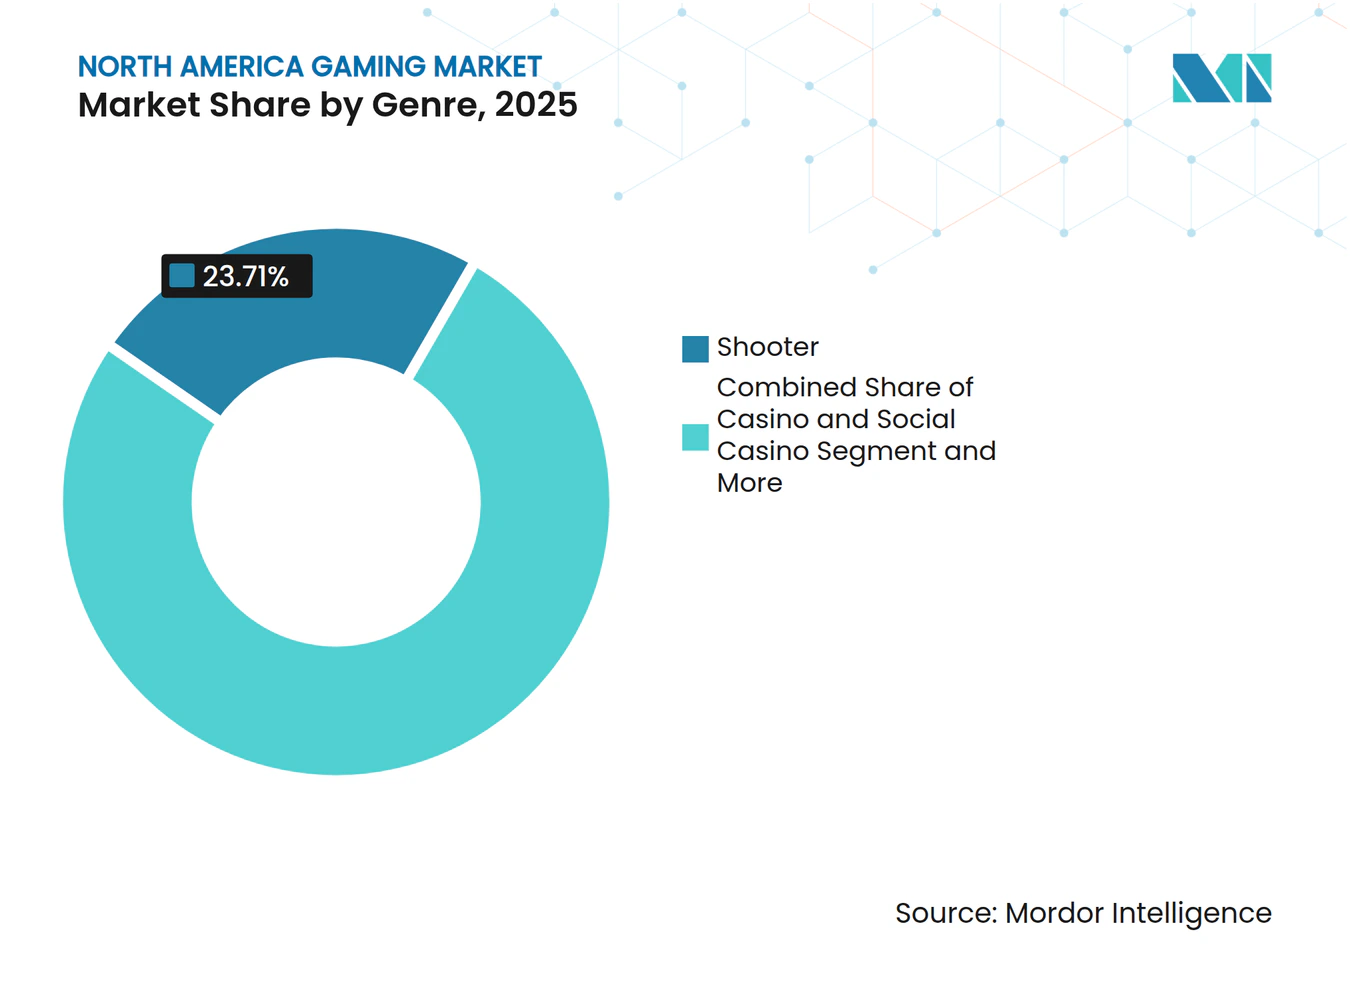
- Par genre, les jeux de tir ont capté 23,71 % de la taille du marché du jeu vidéo en Amérique du Nord en 2025, et les jeux de casino et de casino social devraient se développer à un CAGR de 8,77 % entre 2026 et 2031.
- Par type de joueur, les joueurs occasionnels représentaient 41,26 % de la composition en 2025 et les joueurs sociaux croissent à un CAGR de 8,79 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 82,42 % de la part de marché du jeu vidéo en Amérique du Nord en 2025, tandis que le Mexique devrait afficher le CAGR le plus rapide de 9,23 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des dépenses de jeu occasionnel mobile-first | +1.80% | États-Unis, Mexique, Canada | Moyen terme (2-4 ans) |
| Services d'abonnement gagnant en ARPU via l'empilement de niveaux tarifaires | +1.50% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Adoption des moteurs multiplateformes et des outils d'opérations en direct réduisant les cycles de développement | +1.20% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Afflux de parrainages d'esports et escalade des droits médias | +0.90% | États-Unis, Canada | Long terme (≥ 4 ans) |
| L'infrastructure en nuage/périphérique réduit les barrières matérielles pour les expériences AAA | +0.80% | États-Unis, Canada, Mexique | Long terme (≥ 4 ans) |
| La modélisation de l'acquisition et de la rétention des utilisateurs par intelligence artificielle améliore la valeur vie client | +0.70% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des dépenses de jeu occasionnel mobile-first
Les plateformes mobiles ont capté 46,31 % des revenus régionaux de 2025, mais la valeur des achats intégrés sur les appareils iOS aux États-Unis a chuté de 3,47 % d'une année sur l'autre, tandis que les revenus publicitaires ont bondi de 26,7 %, prouvant que la portée prime désormais sur la profondeur des microtransactions.[1] Le Mexique reflète ce schéma, avec 78 millions de joueurs générant 2,2 milliards USD de valeur en 2024 à un rythme de croissance de 9,8 % grâce à une utilisation mobile dépassant 73 % des joueurs.[2] Les éditeurs traitent donc les titres légers comme des entonnoirs d'acquisition, en insérant des vidéos récompensées et des offres d'abonnement qui ont augmenté de 46 % d'une année sur l'autre les recettes directes aux consommateurs des 100 meilleurs jeux mobiles aux États-Unis.
Services d'abonnement gagnant en ARPU via l'empilement de niveaux tarifaires
Les revenus d'abonnement suivent un CAGR de 9,11 % à mesure que les opérateurs ajoutent des niveaux de démarrage financés par la publicité en dessous des offres premium. Xbox Game Pass a dépassé 35 millions d'utilisateurs à mi-2025, et une hausse de prix en juillet 2024 n'a montré aucun désabonnement significatif, poussant le revenu moyen par utilisateur à la hausse.[3] La monétisation hybride capte désormais 61,7 % des dépenses de jeu, car elle monétise simultanément les passionnés engagés et les joueurs occasionnels sensibles aux prix.[4] Le profil de revenu disponible de l'Amérique du Nord soutient les niveaux premium, tandis que les options subventionnées par la publicité étendent la portée vers la cohorte mobile en forte croissance du Mexique.
Adoption des moteurs multiplateformes et des outils d'opérations en direct réduisant les cycles de développement
Les sorties multiplateformes ont augmenté de 40 % entre 2021 et 2024, Unity et Unreal ayant abstrait les différences matérielles, permettant aux petits studios d'accroître leur production multiplateforme de 71 %. Les suites d'opérations en direct basées sur le nuage, telles que PlayFab, poussent les ajustements d'équilibre ou les événements saisonniers côté serveur, réduisant les délais de correctifs et alimentant une itération rapide du contenu. La démocratisation des outils AAA permet aux créateurs de niche de défier les acteurs établis, mais comprime également la différenciation à mesure que les ressources photoréalistes et les analyses deviennent des prérequis incontournables.
Afflux de parrainages d'esports et escalade des droits médias
Les accords sportifs traditionnels élèvent les références de valorisation : le contrat de 11 ans et 76 milliards USD de la National Basketball Association, les droits canadiens de 11 milliards USD de la National Hockey League, et le renouvellement de 111 milliards USD de la National Football League ancrent les attentes des sponsors. Les soutiens du casino et du jeu ont déjà produit 387,6 millions USD de valeur sociale mesurée dans les ligues des États-Unis. Les franchises d'esports négocient désormais des accords pluriannuels qui transforment les ligues de centres de coûts marketing en nœuds de profit autonomes, à condition que la dynamique d'audience se maintienne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Ralentissement du renouvellement matériel post-COVID et vents contraires macroéconomiques | -1.20% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Hausse des coûts d'acquisition et perte de signal publicitaire sur mobile | -0.90% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Contrôle réglementaire sur les loot boxes et la confidentialité des données | -0.60% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Licenciements de talents érodant les connaissances institutionnelles et retardant les sorties | -0.50% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Ralentissement du renouvellement matériel post-COVID et vents contraires macroéconomiques
Les expéditions de PlayStation 5 ont chuté de 27,3 % en 2024 à 15,8 millions d'unités, et les revenus matériels Xbox ont reculé de 29 % au deuxième trimestre fiscal 2025, l'inflation ayant tempéré la demande de matériel premium. Un cycle de console qui s'allonge plafonne l'audience adressable pour les titres à 70 USD, poussant les éditeurs à prendre en charge les appareils hérités et les points de vente en nuage, ce qui dilue à son tour le bond visuel qui justifiait autrefois le nouveau silicium.
Hausse des coûts d'acquisition et perte de signal publicitaire sur mobile
La transparence du suivi des applications d'Apple et le bac à sable de confidentialité de Google ont restreint les identifiants tiers, faisant grimper les meilleures enchères iOS pour les joueurs à haute valeur d'environ 140 % en 2024. Les acteurs établis disposant de vastes ensembles de données propriétaires peuvent encore entraîner des modèles d'audience similaire précis, mais les studios indépendants font face à une compression des marges à mesure que l'acquisition de clients dépasse la valeur vie client. La consolidation s'accélère à mesure que les équipes plus petites rejoignent des écosystèmes plus grands pour retrouver une efficacité de ciblage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme :
le mobile en tête, le nuage s'accélèreLe mobile a conservé 46,31 % de la part des revenus globaux de 2025, mais le récit de la taille du marché du jeu vidéo en Amérique du Nord évolue à mesure que la publicité remplace les dépenses d'achats intégrés iOS en déclin, qui ont chuté de 3,47 % d'une année sur l'autre. Les performances des consoles se sont affaiblies parallèlement à une baisse de 27,3 % des unités PlayStation 5 et à une chute de 29 % des revenus matériels Xbox, signalant une stagnation de la base installée. Le jeu en nuage, dont la projection passe de 1,4 milliard USD en 2025 à 18,3 milliards USD d'ici 2030, offre des expériences AAA sans consoles à 500 USD, aidant la cohorte en forte croissance du Mexique et stimulant la croissance régionale.
Les moteurs multiplateformes permettent aux studios d'amortir les ressources sur console, PC, mobile et nuage, mais cette convergence accroît la complexité de l'assurance qualité et l'exposition aux frais de partage des revenus des détenteurs de plateformes. Les sorties multiplateformes ont augmenté de 40 % entre 2021 et 2024 ; les petites équipes ont connu une hausse de 71 %, prouvant que la démocratisation des outils érode le fossé dont jouissaient autrefois les grands éditeurs. Le marché du jeu vidéo en Amérique du Nord récompense désormais les studios agiles qui optimisent l'interface utilisateur et l'équilibre pour des écrans hétérogènes tout en tirant parti des boutiques propriétaires pour échapper aux tarifs mobiles de 30 %.



Par modèle de revenus :
les abonnements captent la part du portefeuilleLes écosystèmes hybrides mêlant abonnements, publicités et microtransactions génèrent désormais 61,7 % des dépenses totales, éclipsant les ventes ponctuelles. La part de marché du jeu vidéo en Amérique du Nord pour le free-to-play et les microtransactions s'établissait à 49,87 % en 2025, mais les abonnements constituent la composante la plus rapide avec une perspective de CAGR de 9,11 %. La base de 35 millions d'abonnés de Game Pass valide la tarification à plusieurs niveaux, tandis qu'une hausse des frais en 2024 a confirmé le pouvoir de fixation des prix.
Les grands dépensiers continuent de fausser l'économie — 0,02 % des installations mondiales ont généré 20 % des revenus mondiaux du jeu vidéo en 2025 — mais les niveaux de démarrage financés par la publicité élargissent les entonnoirs avant les offres premium. Les boutiques directes aux consommateurs ont augmenté de 46 % d'une année sur l'autre, les éditeurs cherchant à obtenir des marges plus élevées par rapport aux frais de plateforme. À terme, le secteur du jeu vidéo en Amérique du Nord s'attend à ce que les revenus se concentrent autour des offres groupées d'abonnements enrichies de microtransactions cosmétiques qui prolongent les arcs de dépenses bien au-delà du mois de lancement.
Par genre :
les mécaniques de casino entrent dans le courant dominantLes franchises de jeux de tir ont conservé 23,71 % de la part de 2025, portées par Call of Duty dépassant 1 milliard USD lors de son premier mois après le lancement de Black Ops 6 en octobre 2024. Les titres de casino et de casino social, cependant, affichent le CAGR le plus rapide de 8,77 % jusqu'en 2031, les revenus du casino social aux États-Unis atteignant 6,6 milliards USD en 2024.
Les jeux de sport tirent parti des droits médias traditionnels, dont les valeurs en hausse se répercutent sur les frais de parrainage intégrés au jeu. Pendant ce temps, les applications de puzzle et de jeu occasionnel intègrent des boucles de gacha et de loot box, se fondant dans les dynamiques de casino et attirant un contrôle accru. La dynamique réglementaire, menée par la loi de vérification de l'âge de l'État de Washington en 2025, pourrait tempérer les conceptions de récompenses aléatoires agressives.

Par type de joueur :
l'interaction sociale prolonge les cycles de vieLes joueurs occasionnels représentaient 41,26 % de la composition des joueurs en 2025, mais les joueurs sociaux se développent le plus rapidement à un CAGR de 8,79 % grâce aux univers sandbox tels que Roblox, qui a enregistré 88,9 millions d'actifs quotidiens et 919 millions USD de revenus au troisième trimestre 2024. Les joueurs compétitifs et d'esports, bien que minoritaires, offrent des valeurs vie client premium grâce aux cosmétiques et aux passes de saison qui signalent le rang.
Les moteurs de personnalisation basés sur l'intelligence artificielle, adoptés par 62 % des studios, adaptent les événements et la difficulté en temps réel, limitant le désabonnement. La taille du marché du jeu vidéo en Amérique du Nord pour les plateformes communautaires croît donc de manière disproportionnée, car les effets de réseau favorisent un engagement auto-entretenu à mesure que le contenu généré par les utilisateurs renouvelle les catalogues sans lourdes dépenses d'investissement de la part des éditeurs.
Analyse géographique
Marché du jeu vidéo aux États-Unis
Les États-Unis ont contribué à hauteur de 82,42 % des revenus de 2025, soutenus par des écosystèmes de consoles bien établis et une pénétration des abonnements dépassant 35 millions de comptes Game Pass. Cependant, les volumes d'achats intégrés iOS ont reculé de 3,47 % en glissement annuel, tandis que les recettes publicitaires ont progressé de 26,7 %, poussant les éditeurs à se tourner vers une monétisation hybride. Une pression supplémentaire découle des réglementations État par État, telles que les contrôles d'âge sur les loot boxes introduits par l'État de Washington en 2025, qui fragmentent les régimes de conformité.
Marché du jeu vidéo au Canada
Le Canada reflète le comportement des États-Unis, mais à une échelle plus réduite ; son accord de droits de diffusion de la Ligue nationale de hockey d'une valeur de 11 milliards USD sur 12 ans fait monter les prix des partenariats dans les tie-ins sportifs et esportifs. L'adoption du streaming en nuage est notable, car la pénétration du haut débit dépasse le rythme de renouvellement des consoles, permettant de jouer à des titres AAA sur des PC et tablettes d'entrée de gamme.
Marché du jeu vidéo au Mexique
Le Mexique représente le marché à forte croissance avec un CAGR prévisionnel de 9,23 %, porté par une pénétration des smartphones de 85 % et 78 millions de joueurs qui alimentent une base de 2,2 milliards USD en 2024. Les services en nuage contournent les barrières tarifaires des consoles à 500 USD, et les éditeurs localisent les contenus ainsi que les modes de paiement alternatifs pour capter ce public axé sur le mobile. À l'horizon, la hausse des dépenses mexicaines viendra progressivement éroder la domination des États-Unis, bien que les dépenses par habitant restent nettement plus élevées au nord de la frontière.
Paysage réglementaire
La réglementation touchant le jeu en Amérique du Nord couvre le contenu, la confidentialité et les règles de monétisation des jeux vidéo, ainsi qu'un régime axé sur la licence pour les jeux d'argent en ligne. Aux États-Unis, la supervision des jeux vidéo continue de reposer largement sur l'autorégulation à travers des classifications de contenu pilotées par l'industrie et des politiques de plateformes, tandis qu'une attention accrue portée à la protection des enfants et des adolescents accroît les exigences de conformité en matière de traitement des données et de vérification de l'âge. Au sein de la région, la loi de 2025 de l'État de Washington sur la vérification de l'âge pour les loot-box montre comment des approches variant d'un État à l'autre peuvent fragmenter la conformité pour les éditeurs exploitant des opérations en direct et des mécanismes de récompense aléatoire à grande échelle.
Le Canada a continué d'affiner les cadres provinciaux du jeu en ligne, notamment les mises à jour de l'Ontario concernant ses Normes du registrateur pour le jeu sur Internet et un contrôle plus strict sur la publicité et les outils de jeu responsable tels que l'auto-exclusion. Ad Standards a commencé à accepter les plaintes au titre du Code canadien de la publicité sur les jeux d'argent le 1er janvier 2026, et l'Alberta a lancé un marché de l'iGaming compétitif et réglementé en juillet 2026 avec son propre guide des Normes et exigences pour le jeu sur Internet. Pour les grandes plateformes et éditeurs qui exploitent également des écosystèmes cloud et d'abonnement, les signaux réglementaires transfrontaliers comptent également, notamment l'acceptation par la Competition and Markets Authority du Royaume-Uni d'engagements non contraignants d'Amazon Web Services et Microsoft le 31 mars 2026, relatifs à l'interopérabilité cloud et à la sortie des données. Ces pratiques peuvent influencer l'économie du streaming de jeux et des opérations de back-end de services en direct utilisées par les studios axés sur l'Amérique du Nord.
Analyse de la chaîne de valeur
La chaîne de valeur du jeu en Amérique du Nord commence par la création de propriété intellectuelle et le développement de jeux (studios internes et co-développement externe), suivis des fournisseurs de moteurs et d'outils tels que les moteurs multiplateformes, l'analytique et les piles d'opérations en direct. Vient ensuite l'édition et l'acquisition d'utilisateurs par le biais du merchandising en magasin, du marketing à la performance et des activations avec influenceurs ou esport, la distribution se répartissant ensuite entre les plateformes console et PC, les magasins d'applications mobiles et les plateformes de streaming cloud. La monétisation passe de plus en plus par des opérations en direct combinant microtransactions, abonnements et publicité, ce qui maintient en jeu la production de contenu, l'équilibrage de l'économie et les flux de travail en science des données afin de protéger la rétention et la valeur vie client.
En aval, les détenteurs de plateformes et les exploitants de magasins façonnent la portée, les taux de commission et les exigences de conformité. Les couches de traitement des paiements et de support client deviennent également plus complexes dans des contextes centrés sur le mobile et transfrontaliers comme le Mexique. Les associations professionnelles aident à coordonner les normes et l'engagement politique à travers la chaîne : l'Entertainment Software Association (ESA) représente les principaux éditeurs et détenteurs de plateformes sur les questions de politique publique ; l'American Gaming Association (AGA) et l'Indian Gaming Association (IGA) échangent avec les régulateurs sur les jeux légaux et la protection des consommateurs ; et l'Association of Gaming Equipment Manufacturers (AGEM) représente les fournisseurs de technologies et intégrateurs de systèmes soutenant des écosystèmes de jeu plus larges. Avec la consolidation des chaînes d'outils et de la distribution, les éditeurs disposant de données propriétaires et de plateformes détenues en propre peuvent intégrer le marketing, l'identité et les opérations en direct de manière plus étroite que les studios plus petits qui dépendent de signaux tiers.
Paysage concurrentiel
Concentration du Marché
Les 10 premiers éditeurs contrôlent environ 60 à 70 % des recettes console et PC, donnant lieu à un secteur modérément concentré où l'échelle en matière de données propriétaires et de propriété intellectuelle confère un avantage. L'acquisition d'Activision Blizzard par Microsoft pour 68,7 milliards USD en 2023 a intégré Call of Duty, World of Warcraft et Candy Crush dans un entonnoir Game Pass unifié qui exploite la portée du nuage Azure. Sony contre-attaque avec la profondeur du catalogue PlayStation Plus, mais fait face à une faiblesse matérielle qui contraint l'effet de levier des ventes exclusives.
Le mobile reste fragmenté, mais la hausse des coûts d'acquisition des utilisateurs pousse les indépendants vers des partenariats ou des acquisitions. L'adoption de l'intelligence artificielle, présente dans 62 % des studios, est le différenciateur tactique : des lacs de données plus profonds permettent des modèles de désabonnement supérieurs, élargissant l'écart de rétention par rapport aux pairs plus petits.
Les écosystèmes de contenu généré par les utilisateurs tels que Roblox et Fortnite Creative détournent à la fois les talents des développeurs et le temps du public, incitant les acteurs établis à lancer des outils de création et des partages de revenus pour maintenir les joueurs dans des univers propriétaires. Des espaces blancs subsistent dans les jeux indépendants à narration et les niches de simulation sociale, notamment pour le contenu espagnol localisé ciblant la base en accélération du Mexique.
Leaders du secteur du jeu vidéo en Amérique du Nord
-
Activision Blizzard, Inc.
-
Electronic Arts Inc.
-
Microsoft Corporation
-
Sony Interactive Entertainment LLC
-
Nintendo Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du jeu vidéo en Amérique du Nord Entreprises couvertes dans ce rapport
- Activision Blizzard, Inc.
- Electronic Arts Inc.
- Microsoft Corporation
- Sony Interactive Entertainment LLC
- Nintendo Co., Ltd.
- Take-Two Interactive Software, Inc.
- Ubisoft Entertainment SA
- Valve Corporation
- Epic Games, Inc.
- Riot Games, Inc.
- Roblox Corporation
- Square Enix Holdings Co., Ltd.
- Bandai Namco Holdings Inc.
- NetEase, Inc.
- Tencent Holdings Ltd. (North-America studios)
- CD PROJEKT S.A.
- SEGA Corporation
- Warner Bros. Games Inc.
- Bethesda Softworks LLC
- Zynga Inc.
- Capcom Co., Ltd.
Lire l’analyse des entreprises de marché du jeu vidéo en Amérique du Nord
Opportunités de marché et perspectives d'avenir
La monétisation hybride crée un espace pour les éditeurs et les partenaires ad-tech afin de convertir de larges audiences en revenus durables sans dépendre uniquement de la profondeur des achats intégrés. Ce changement est déjà visible dans la région, la publicité ayant progressé plus rapidement que les dépenses d'achats intégrés sur iOS. Cela accroît également la valeur pratique des capacités d'opérations en direct telles que la segmentation, le placement de vidéos récompensées et la mise en niveaux des abonnements, tout en augmentant la demande pour une mesure respectueuse de la confidentialité, la perte de signal publicitaire faisant grimper les coûts d'acquisition. Avec le mobile représentant 46,31 % des revenus de 2025 et le Mexique soutenu par une pénétration des smartphones de 85 % et une large base de joueurs, le contenu et les paiements localisés (y compris les méthodes de paiement en espèces alternatives) restent des voies viables pour l'expansion régionale, aux côtés d'expériences plus légères conçues pour servir d'entonnoirs d'acquisition.
La croissance des jeux en ligne réglementés au Canada ouvre également des opportunités connexes pour les fournisseurs de contenu de jeu et les exploitants de plateformes capables de mener un marketing conforme et des outils de jeu responsable. Le lancement le 13 juillet 2026 par l'Alberta d'un marché iGaming compétitif avec 22 opérateurs privés, associé à l'entrée en vigueur le 1er janvier 2026 d'un Code national volontaire pour la publicité sur le jeu responsable, offre une voie de commercialisation pour les studios de contenu, les fournisseurs de données et les opérations publicitaires axées sur la conformité qui peuvent ajuster les créations et le ciblage aux exigences provinciales. Parallèlement, le jeu en cloud et multiplateforme élargit l'adressabilité des expériences premium tandis que la faiblesse du renouvellement des consoles persiste, soutenant les investissements dans des back-ends de services en direct natifs du cloud et des flux de travail de moteurs qui s'exportent sur console, PC, mobile et cloud. L'attention politique et d'interopérabilité continue autour des services cloud hyperscale renforce encore la valeur stratégique des piles de serveurs portables et de la télémétrie neutre en matière de fournisseur pour les studios exploitant des jeux permanents.
Développements industriels récents dans Marché du jeu vidéo en Amérique du Nord
- Juillet 2026 : The Coalition et Microsoft ont annoncé un partenariat avec NVIDIA pour intégrer les technologies GeForce RTX dans Gears of War : E-Day, dont le lancement est prévu le 6 octobre 2026. Cette collaboration améliore la fidélité visuelle et les performances sur les plateformes PC et console grâce à l'intégration de la technologie GeForce RTX dans le jeu.
- Juillet 2026 : Microsoft a intégré Mojang et King directement au sein de l'organisation Xbox afin de rationaliser les opérations. Cette consolidation renforce la gouvernance du portefeuille et accélère la prise de décision à travers les franchises clés.
- Juillet 2026 : Sony a lancé la pré-inscription mondiale pour Ratchet & Clank : Ranger Rumble. Cette initiative élargit la présence mobile de Sony et teste l'attrait multiplateforme dans une nouvelle catégorie.
Marché du jeu vidéo en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Dans cette méthodologie, le marché du jeu en Amérique du Nord est défini comme les revenus des consommateurs et de la publicité générés par les jeux vidéo sur console, PC, mobile et cloud ou streaming aux États-Unis, au Canada et au Mexique.
Exclusions du périmètre : nous excluons les revenus de divertissement adjacents qui ne sont pas directement liés au jeu vidéo ou à sa monétisation, tels que le streaming de films, la musique et les jouets et produits dérivés non liés au jeu.
Aperçu de la segmentation
- Par plateforme
- Jeu sur console
- Jeu sur PC
- Jeu mobile
- Jeu en nuage et streaming
- Par modèle de revenus
- Premium (plein tarif)
- Free-to-play/microtransactions
- Services d'abonnement
- Publicité et achats intégrés
- Par genre
- Jeu de tir
- Sports
- Jeu de rôle/aventure
- Stratégie
- Puzzle et jeu occasionnel
- Casino et casino social
- Par type de joueur
- Joueurs occasionnels
- Joueurs compétitifs/esports
- Joueurs hardcore/core
- Joueurs sociaux
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction du contexte de la demande pour les dépenses et l'accès au jeu, avant que les chiffres ne soient intégrés dans le modèle. Nous nous sommes appuyés sur des publications et bases de données publiques telles que les mises à jour des dépenses de consommation de l'ESA, le Bureau of Economic Analysis américain pour les signaux de dépenses des consommateurs, le Bureau du recensement des États-Unis et Statistique Canada pour les données de référence sur les ménages et la population, et les indicateurs de l'UIT pour les tendances de connectivité qui façonnent le temps de jeu et la viabilité du streaming.
Du côté de l'offre et de la structure du marché, nous avons utilisé les dépôts d'entreprises, les présentations aux investisseurs et les notes d'appels de résultats pour comprendre les évolutions de la répartition des revenus par plateforme et par type de monétisation, puis avons rapproché ces éléments de la couverture de l'Amérique du Nord. Nous avons également vérifié des indicateurs larges de commerce et d'expéditions d'appareils via des statistiques douanières publiques et des communiqués de presse, et avons utilisé un abonnement payant axé sur les finances d'entreprises et l'actualité pour accélérer le recoupement des séries historiques et des chronologies d'événements majeurs. Cette liste est illustrative, et d'autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des discussions primaires ont été menées avec un ensemble d'éditeurs, de participants aux écosystèmes de plateformes, de spécialistes des paiements et de la monétisation, d'opérateurs esport et communautaires, ainsi que d'experts en distribution et marketing, afin de pouvoir vérifier la vision complète de la chaîne de valeur. Nous avons également échangé avec des parties prenantes du côté de la demande qui suivent le comportement et les dépenses des joueurs, puis avons utilisé ces éléments pour confirmer la répartition des plateformes, la ventilation des modèles de revenus et des hypothèses réalistes de prix et de taux de commission aux États-Unis, au Canada et au Mexique.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 35 % | Cadres dirigeants : 19 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 20 % | Managers : 41 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été établi à l'aide d'une reconstruction descendante du bassin de demande, où les dépenses des consommateurs en jeux sont traduites en revenus au niveau des plateformes en utilisant la pénétration, l'intensité d'usage et les modèles de monétisation par pays. Pour garantir le réalisme des totaux, nous les avons ensuite corroborés par des vérifications ascendantes sélectives telles que des divulgations échantillonnées de revenus d'éditeurs et de plateformes, des vérifications de canaux sur les prix et l'adoption des abonnements, ainsi qu'un contrôle de cohérence prix moyen de vente multiplié par volume pour les dépenses liées au matériel.
Les données pratiques les plus déterminantes ont été la pénétration des smartphones et du haut débit (liée au jeu mobile et cloud), l'orientation du parc installé de consoles et de PC, les attentes d'adoption et de désabonnement des abonnements, le taux moyen de payeurs pour le free-to-play, et l'évolution des dépenses entre les ventes de jeux complets et les achats intégrés. Pour les prévisions, une analyse de scénarios a été utilisée, ancrée sur la manière dont ces variables évoluent habituellement lors des cycles d'expansion et de ralentissement, puis alignée sur le consensus d'experts issu des entretiens primaires, en particulier sur la croissance des abonnements et la monétisation soutenue par la publicité. Là où des lacunes de divulgation existaient, nous avons utilisé des fourchettes prudentes pour les éditeurs plus petits et les offres cloud plus récentes, puis avons resserré ces fourchettes après validation complémentaire auprès des acteurs du secteur.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation entre des signaux indépendants, notamment les grandes tendances des dépenses de consommation, les parts de répartition des plateformes et les tendances de revenus publiques d'entreprises ayant une exposition significative à la région. Lorsque des écarts apparaissaient, nous avons revisité les hypothèses, et les hausses inhabituelles ont été retracées à des facteurs tels que de nouveaux cycles matériels, le calendrier de sortie de contenu ou des changements de prix ponctuels, avant la finalisation du modèle.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées si un événement significatif modifie l'orientation du marché, comme un changement de politique majeur, un changement important de plateforme ou une forte fluctuation macroéconomique. Avant la livraison, une passe supplémentaire est effectuée pour confirmer que les dernières mises à jour publiques sont bien prises en compte, et de nouvelles prises de contact sont déclenchées si un indicateur clé sort de la fourchette attendue.
Taille du marché du jeu en Amérique du Nord selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le marché du jeu en Amérique du Nord ne concordent souvent pas car les limites de périmètre sous-jacentes ne sont pas identiques, même lorsque le titre principal semble identique. Les différences proviennent généralement de ce qui est comptabilisé comme revenu du jeu, des pays inclus sous l'appellation Amérique du Nord, et de la manière dont les revenus d'abonnement et d'achats intégrés sont comptabilisés dans le temps.
Le tableau montre un écart notable par rapport à d'autres chiffres, et dans le modèle de Mordor Intelligence, la valeur reste liée aux revenus des jeux vidéo sur console, PC, mobile et cloud ou streaming, puis répartie par modèle de revenus plutôt que mélangée avec des médias numériques plus larges ou des dépenses de divertissement non liées. Un second facteur est le calendrier de mise à jour, où les points de conversion des devises et les dernières publications de dépenses de consommation peuvent modifier la valeur de l'année en cours même lorsque la tendance à long terme reste similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 73,88 milliards USD (2025) | |
| Cabinet de conseil régional A | 61,06 milliards USD (2024) | Utilise une année de référence différente et semble traiter le marché de manière plus proche des revenus de jeu de base, ce qui peut sous-estimer la monétisation basée sur la publicité et les abonnements si elle n'est pas pleinement captée sur l'ensemble des plateformes. |
| Association industrielle B | 60,70 milliards USD (2025) | Représente les dépenses de consommation aux États-Unis uniquement et regroupe le matériel et les accessoires avec le contenu, ce qui ne constitue pas un total complet pour l'Amérique du Nord et n'est pas directement comparable à une construction de marché régional basée sur les revenus. |
Pris ensemble, cette comparaison met en évidence deux facteurs récurrents d'écart, à savoir la couverture géographique et les postes de revenus inclus sous l'appellation jeu. En maintenant le périmètre explicite et en rattachant les données à des signaux observables tels que la répartition des plateformes et les comportements de monétisation, notre estimation reste traçable à des étapes claires pouvant être révisées et mises à jour à mesure que de nouvelles données paraissent.
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance des revenus dans le jeu vidéo en Amérique du Nord ?
La monétisation hybride qui superpose les abonnements et la publicité aux opérations en direct améliore la valeur vie client, tandis que l'accès mobile et en nuage permet à de nouveaux joueurs de rejoindre le marché.
Quelle plateforme connaît la croissance la plus rapide ?
Le jeu en nuage et le streaming affichent le CAGR projeté le plus élevé de 8,91 % jusqu'en 2031, car l'informatique périphérique réduit la latence et supprime les barrières liées au coût des consoles.
Quelle est l'importance du rôle du Mexique dans l'expansion régionale ?
Le Mexique devrait afficher un CAGR de 9,23 % jusqu'en 2031, le plus fort de la région, car une pénétration des smartphones de 85 % et le streaming en nuage ouvrent les expériences AAA aux joueurs mobile-first.
Pourquoi les programmes d'abonnement sont-ils essentiels pour les éditeurs ?
Des services tels que Game Pass ont dépassé 35 millions d'utilisateurs et ont survécu aux hausses de prix de 2024, prouvant que les abonnements à plusieurs niveaux augmentent le revenu moyen par utilisateur sans provoquer de désabonnement massif.
Quels sont les problèmes réglementaires les plus pressants actuellement ?
La transparence des loot boxes et la vérification obligatoire de l'âge, menées par la législation de l'État de Washington et une enquête de la Commission fédérale du commerce, remodèlent la conformité pour la conception de la monétisation.
Comment l'intelligence artificielle influence-t-elle l'avantage concurrentiel ?
Soixante-deux pour cent des studios appliquent déjà l'intelligence artificielle pour la modélisation prédictive du désabonnement et le contenu personnalisé, permettant aux éditeurs riches en données de réduire les coûts d'acquisition et de prolonger les cycles de vie des joueurs.