
Analyse du marché du gaming par Mordor Intelligence
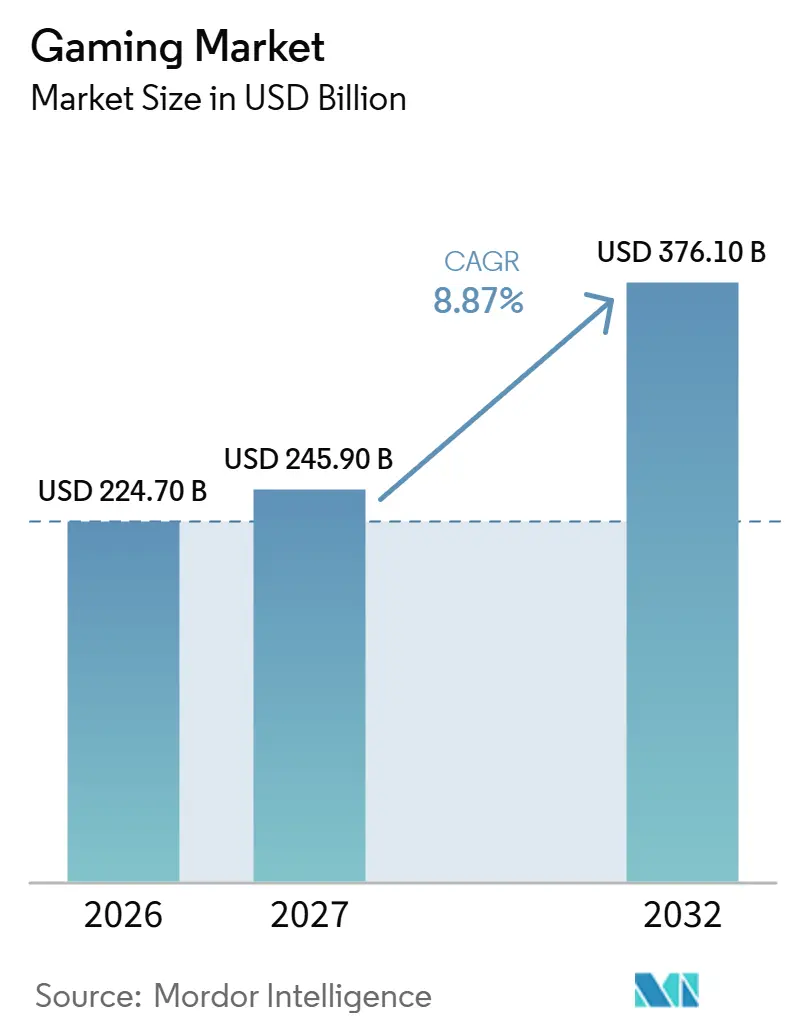
La taille du marché du gaming devrait augmenter de 224,7 milliards USD en 2026 à 245,9 milliards USD en 2027 et atteindre 376,1 milliards USD d'ici 2032, avec un CAGR de 8,87 % sur 2027-2032.
La croissance dépend de la conversion des audiences de gaming établies en relations récurrentes de contenu payant, le renouvellement des franchises mobiles et les services en direct offrant des voies complémentaires. En Chine, la tâche commerciale combine une large base de joueurs avec des contraintes sur l'accès des mineurs aux services et les approbations de jeux. Les éditeurs et les plateformes peuvent répondre par des offres groupées d'accès aux jeux et des services de streaming qui font de la qualité du réseau une composante de l'offre de contenu. Le cas d'expansion d'un éditeur repose donc sur l'adéquation de chaque offre de contenu payant à la fois à son canal de distribution et aux règles d'exploitation locales.
Principaux enseignements du rapport
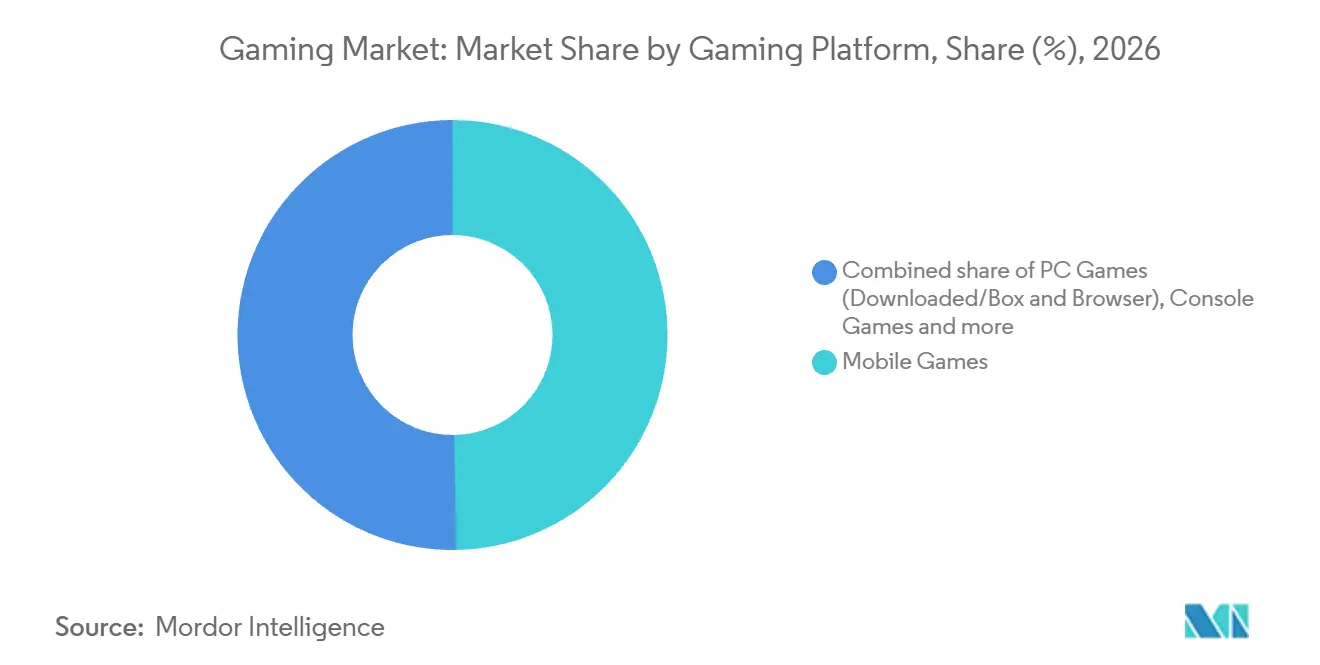
- Par plateforme de gaming, les jeux mobiles ont dominé avec une part de marché du gaming de 49,72 % en 2026, tandis que le cloud gaming devrait être le segment à la croissance la plus rapide avec un CAGR de 25,6 % sur 2027-2032.
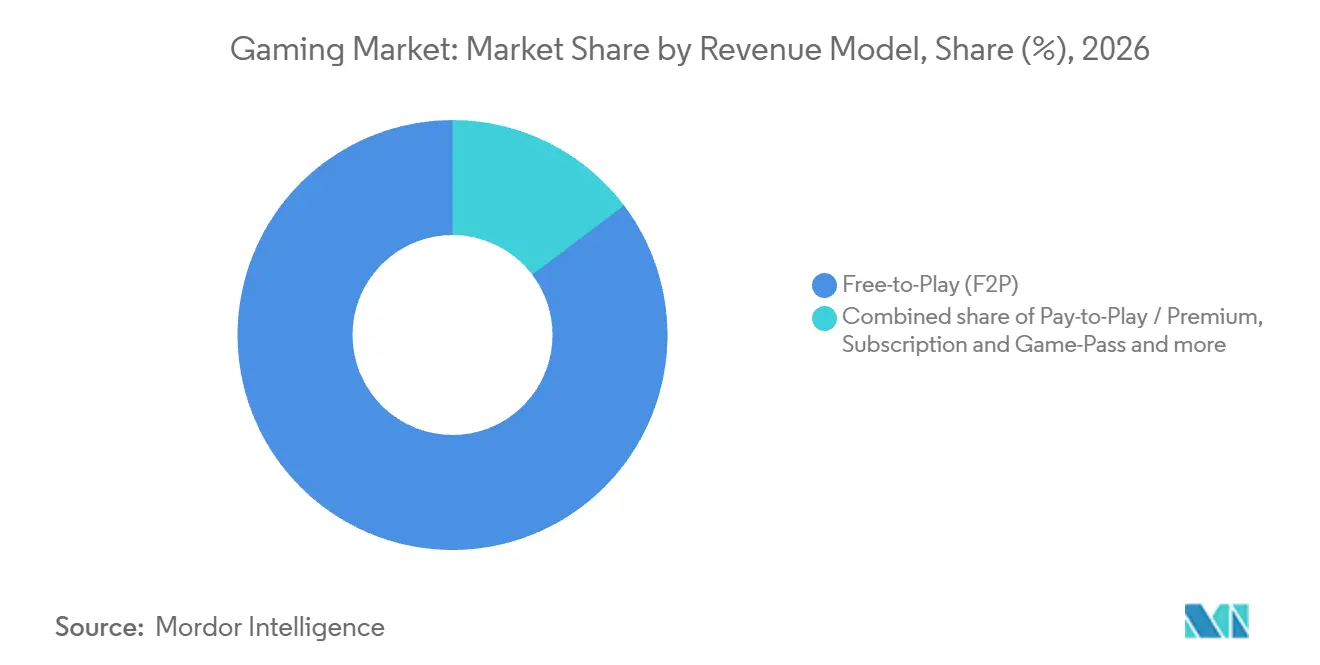
- En termes de modèles de revenus, le free-to-play représentait 85,3 % de la taille du marché du gaming en 2026, et les offres d'abonnement et de game pass mènent la croissance prévisionnelle avec un CAGR de 13,3 % sur 2027-2032.
- Parmi les genres, l'action/aventure a dominé avec 27,38 % des revenus du marché en 2026, tandis que les jeux de tir et battle royale devraient connaître la croissance la plus rapide avec un CAGR de 10,4 % sur 2027-2032.
- Au sein des tranches d'âge des joueurs, les 18-35 ans représentaient la part dominante de 50,58 % des revenus du marché en 2026, tandis que les 36-50 ans devraient connaître la croissance la plus rapide avec un CAGR de 10,5 % sur 2027-2032.
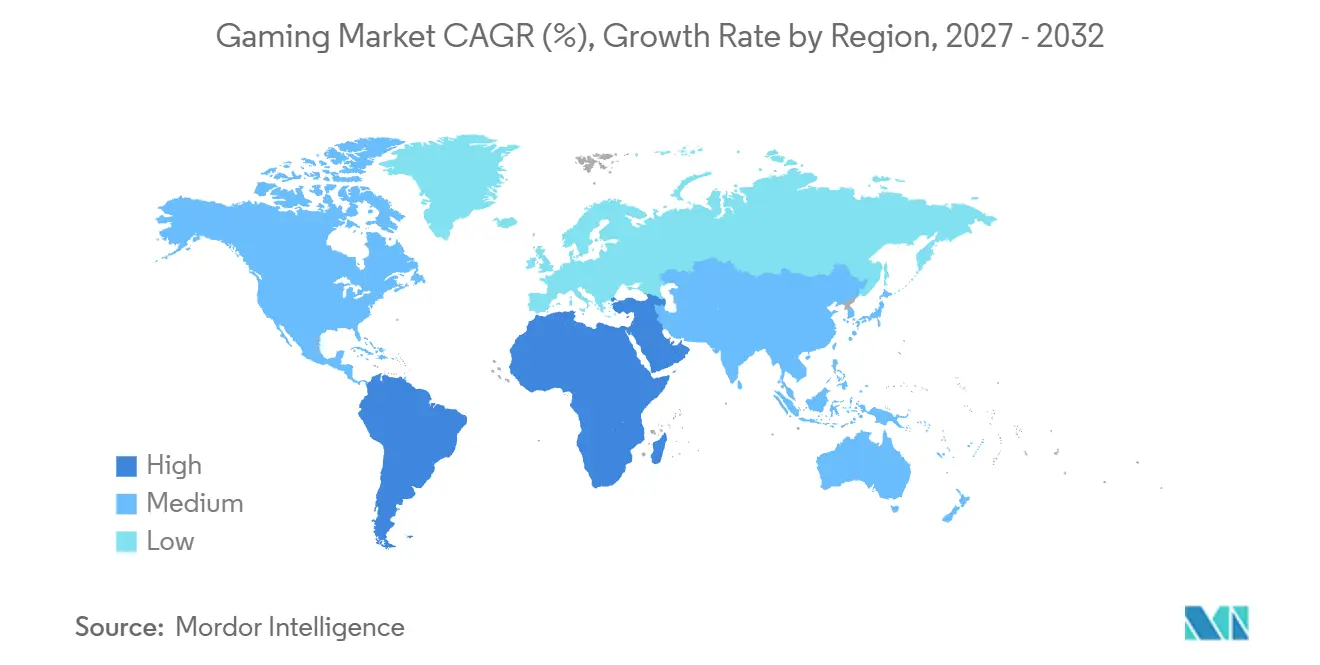
- Géographiquement, l'Asie-Pacifique a dominé avec 49,51 % des revenus du marché en 2026, et le Moyen-Orient devrait être la région à la croissance la plus rapide avec un CAGR de 9,9 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor de la Monétisation Axée sur le Mobile | +3.8% | Asie du Sud-Est, Amérique du Nord, Amérique du Sud et Océanie | Court terme (≤ 2 ans) |
| Adoption du Cloud Gaming Rendue Possible par la 5G | +1.1% | Allemagne | Moyen terme (2-4 ans) |
| Expansion Transmédia des IP AAA Stimulant les Revenus sur Console et PC | +1.9% | Royaume-Uni, Allemagne et Brésil | Moyen terme (2-4 ans) |
| Augmentation des Revenus des Services en Direct et de la Publicité In-Game | +3.4% | États-Unis, Europe, Asie, Australie, Canada et Amérique latine | Court terme (≤ 2 ans) |
| Flux de Travail de Contenu Généré par les Utilisateurs Pilotés par l'IA Générative | +0.6% | Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Offres Groupées de Subscriptions de Type Game Pass par les Opérateurs Télécoms dans les Marchés Émergents | +0.4% | Indonésie et Philippines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor de la Monétisation Axée sur le Mobile
Les éditeurs mobiles peuvent accroître leurs recettes en renouvelant des franchises établies sur des fenêtres de lancement régionales distinctes. Gravity a enregistré une croissance de 12,2 % de ses revenus consolidés de jeux mobiles en 2025 par rapport à 2024. La société a attribué cette hausse principalement aux revenus initiaux de Ragnarok M: Classic et Ragnarok X: Next Generation. Ragnarok M: Classic a été lancé en Asie du Sud-Est en février 2025, puis à Taïwan, Hong Kong et Macao en avril 2025. Les revenus de Ragnarok Origin ont partiellement compensé cette hausse, montrant que la contribution du portefeuille variait selon les titres. Cette composition expose la croissance de Gravity au calendrier de lancement, car les nouvelles sorties devaient compenser les recettes plus faibles de Ragnarok Origin.
Adoption du Cloud Gaming Rendue Possible par la 5G
Un jeu mobile réactif rend le traitement réseau commercialement pertinent pour l'accès au cloud gaming. En décembre 2025, Deutsche Telekom a rendu disponible son intégration avec GeForce NOW de NVIDIA pour les clients éligibles sur son réseau 5G+ en Allemagne. Sur les sessions du 7 octobre 2025 au 1er février 2026, Telekom a signalé une latence 20 % plus faible dans les sessions GeForce NOW bénéficiant du traitement gaming-slice sur son réseau. La comparaison portait sur d'autres sessions GeForce NOW sur ce même réseau sans ce traitement. La même analyse a signalé 73 % moins de trames avec perte de paquets dans les sessions traitées. Telekom associe la réduction des pertes de paquets à une expérience de jeu plus fluide sans perte d'image, de sorte que les utilisateurs éligibles de GeForce NOW bénéficient d'une différence de livraison mesurée sur la connexion traitée.
Expansion Transmédia des IP AAA Stimulant les Revenus sur Console et PC
L'adaptation d'une franchise de jeux offre un canal de découverte supplémentaire sans nécessiter une nouvelle sortie de jeu. Fallout Saison 2 s'est classée n° 1 dans plus de 80 pays au cours de ses 3 premiers mois suivant sa première en décembre 2025, selon les données d'Amazon MGM Studios rapportées par TheWrap. L'adaptation a suscité une audience exceptionnelle au Royaume-Uni, en Allemagne et au Brésil. Après la sortie du film A Minecraft Movie en avril 2025, les ventes unitaires de Minecraft sur console ont augmenté de 36 %, selon Sensor Tower. Les propriétaires de franchises peuvent renouveler la demande de jeux sur console grâce aux adaptations, comme le montre la hausse de 36 % des ventes unitaires de Minecraft sur console, tandis que le classement n° 1 de Fallout dans plus de 80 pays illustre la portée de découverte de la télévision.
Augmentation des Revenus des Services en Direct et de la Publicité In-Game
L'opportunité de service en direct d'un éditeur repose sur le maintien de l'activité commerciale des jeux publiés entre les lancements majeurs de jeux complets. Take-Two Interactive Software Inc. a enregistré une croissance de 3 % en glissement annuel des revenus nets des dépenses récurrentes des consommateurs au cours de son premier trimestre fiscal clos le 30 juin 2026. Ces recettes représentaient 84 % de ses revenus nets GAAP, combinant monnaie virtuelle, contenu additionnel, achats in-game et publicité in-game. Pour l'exercice fiscal clos le 31 mars 2026, les revenus des dépenses récurrentes des consommateurs ont augmenté de 16 % et représentaient 78 % des revenus nets GAAP. La croissance des revenus de 3 % du trimestre ultérieur et le recul de 1 % des réservations nettes des dépenses récurrentes des consommateurs ont suivi cette croissance annuelle plus rapide des revenus. Les hausses de revenus annuelles et trimestrielles soutiennent la poursuite des investissements dans la monétisation post-lancement, tandis que le recul des réservations plaide contre l'hypothèse que la croissance des revenus comptabilisés garantit l'expansion des engagements de ventes.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Régime Strict d'Approbation des Jeux et de Quotas de Temps de Jeu en Chine | -1% | Chine | Long terme (≥ 4 ans) |
| Règles ATT d'iOS et de Confidentialité Augmentant les Coûts d'Acquisition d'Utilisateurs | -0.7% | Italie | Moyen terme (2-4 ans) |
| Pénurie Mondiale de Talents AAA Entraînant des Retards de Développement | -0.4% | Union européenne | Moyen terme (2-4 ans) |
| Hausse des Coûts de Calcul Cloud Comprimant les Marges des Éditeurs F2P | -0.2% | Amérique du Nord, Amérique du Sud, Asie-Pacifique et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Régime Strict d'Approbation des Jeux et de Quotas de Temps de Jeu en Chine
Les contrôles du temps de jeu en Chine limitent les heures pendant lesquelles les éditeurs peuvent servir les jeunes joueurs en ligne. À compter du 1er septembre 2021, l'Administration nationale de la presse et de la publication autorise le service aux mineurs de moins de 18 ans uniquement de 20 h à 21 h les vendredis, samedis, dimanches et jours fériés légaux.[1] La restriction s'applique aux entreprises et plateformes de jeux en ligne, concentrant l'accès autorisé dans ces créneaux. Par ailleurs, NetEase Inc. a déclaré en avril 2026 que des échecs ou retards d'approbation, parmi d'autres facteurs, pourraient retarder les lancements ou annuler le développement de titres en pipeline. Les éditeurs font donc face à des contraintes à la fois sur l'accès aux jeunes clients et sur le calendrier des nouvelles sorties. La conception autour des sessions de jeu autorisées ne peut pas supprimer le risque d'approbation distinct lié à la commercialisation.
Règles ATT d'iOS et de Confidentialité Augmentant les Coûts d'Acquisition d'Utilisateurs
Pour les annonceurs de jeux exposés aux restrictions de consentement, l'accès aux données publicitaires fait partie de l'économie d'acquisition. En décembre 2025, l'autorité italienne de la concurrence, l'Autorità Garante della Concorrenza e del Mercato (AGCM), a constaté que la mise en œuvre par Apple de l'App Tracking Transparency imposait un double consentement aux applications iOS tierces. L'invite ATT était insuffisante pour satisfaire aux exigences de consentement de la législation sur la protection de la vie privée, de sorte que les développeurs avaient besoin d'une invite supplémentaire. L'AGCM a constaté que la mise en œuvre restreignait l'utilisation des données publicitaires et augmentait les coûts des annonceurs en Italie.[2] Pour les éditeurs utilisant ce canal publicitaire, la combinaison peut affaiblir le cas commercial pour l'expansion de l'acquisition de joueurs. L'expansion par la publicité doit absorber la charge de coûts liée au consentement avant que le recrutement supplémentaire puisse se traduire en revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Plateforme de Gaming :
La Portée Mobile et la Livraison Cloud Façonnent l'AccèsLes jeux mobiles représentaient 49,72 % de la taille du marché du gaming en 2026, ce qui en fait le segment le plus important. Sensor Tower a rapporté des revenus mondiaux d'achats in-app de jeux mobiles de 39,8 milliards USD au premier semestre 2026, en baisse de 2 % par rapport à 40,6 milliards USD un an plus tôt. Tencent a déclaré exploiter 7 des 10 principaux jeux mobiles domestiques en Chine par nombre moyen quotidien d'utilisateurs actifs trimestriels au T2 2025, en citant les classements QuestMobile. Un challenger se lançant en Chine est donc en concurrence avec un opérateur qui détient déjà la plupart des titres mobiles les plus utilisés du pays. Le cas de croissance d'un entrant nécessite des gains pour ses propres jeux plutôt que l'hypothèse que les dépenses mondiales d'achats in-app vont s'étendre.
Le cloud gaming est le segment à la croissance la plus rapide, avec un CAGR prévu de 25,6 % sur 2027-2032. En novembre 2025, Microsoft a rapporté que les heures de streaming Xbox Cloud Gaming par les abonnés Game Pass étaient 45 % plus élevées qu'à la même période en 2024.[3] Pour le gaming VR/AR, l'enquête Steam de Valve de septembre 2026 a signalé des casques VR parmi 1,35 % des utilisateurs Steam. Le Game Pass peut capter des jeux supplémentaires en streaming dans le cadre d'une relation d'abonnement existante, tandis que la distribution VR sur Steam dépend de l'atteinte du petit public possédant des casques.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Modèle de Revenus :
L'Accès Gratuit et les Offres Groupées d'Abonnement Divisent la MonétisationLe free-to-play (F2P) était le segment le plus important, représentant 85,3 % du total des revenus du secteur en 2026. Au cours des 3 mois clos le 30 juin 2026, Roblox comptait en moyenne 123 millions de comptes enregistrés actifs quotidiens, dont environ 1,6 million d'utilisateurs payants uniques quotidiens moyens, sur sa plateforme d'expériences de gaming, d'éducation et de divertissement. En 2025, Roblox a déclaré que la plupart des expériences étaient gratuites, que les créateurs déterminaient le modèle commercial de chaque expérience, et que la plupart des expériences gratuites permettaient des achats d'améliorations spécifiques à l'expérience. Cette structure sépare la portée de l'audience de la décision d'achat, offrant aux créateurs une opportunité de monétisation au sein d'expériences auxquelles les utilisateurs peuvent accéder sans paiement. Étant donné que les créateurs définissent le modèle commercial de chaque expérience, la monétisation sur Roblox suit des décisions distinctes des créateurs plutôt qu'un prix unique à l'échelle de la plateforme.
Les offres d'abonnement et de game pass sont le segment à la croissance la plus rapide, avec un CAGR prévu de 13,3 % sur 2027-2032. Microsoft a rapporté près de 5 milliards USD de revenus annuels Game Pass pour l'exercice fiscal 2025, clos le 30 juin 2025, atteignant ce niveau pour la première fois. Discord a annoncé Nitro Rewards le 11 mai 2026, incluant un avantage Game Pass Starter Edition sans frais supplémentaires pour les membres Nitro là où disponible. L'offre groupée place l'accès aux jeux dans un autre abonnement, créant une voie vers les joueurs via la relation client d'un partenaire. L'avantage Starter Edition fait du partenariat Nitro une voie d'entrée dans le Game Pass aux côtés de la base de revenus annuels établie du service.


Par Genre :
L'Échelle des Franchises Rencontre la Croissance des Revenus Multi-AppareilsL'action/aventure représentait 27,38 % de la part de marché du gaming en 2026, ce qui en fait le segment le plus important. Le rapport annuel fiscal 2026 de Take-Two a enregistré des ventes cumulées mondiales de plus de 465 millions d'unités pour Grand Theft Auto, une série de son label Rockstar Games. Son rapport trimestriel suivant pour la période close le 30 juin 2026 a porté ce total cumulatif mondial de ventes à plus de 470 millions d'unités. Take-Two a déclaré s'attendre à ce que son label Rockstar Games, détenu en totalité, continue d'être un leader dans la catégorie de produits action/aventure. Avec plus de 470 millions d'unités vendues, Grand Theft Auto établit l'échelle de franchise à laquelle un challenger de l'action/aventure doit faire face.
Les jeux de tir et battle royale sont le segment à la croissance la plus rapide, avec un CAGR prévu de 10,4 % sur 2027-2032. Krafton Inc. a rapporté que les revenus de sa franchise IP PUBG, couvrant les activités PC et mobile, ont augmenté de 25 % au premier semestre 2026 par rapport à l'année précédente. Un éditeur de jeux de tir poursuivant le modèle de PUBG doit maintenir la même franchise pertinente sur 2 types d'appareils simultanément.
Par Tranche d'Âge des Joueurs :
L'Échelle des Jeunes Adultes et la Croissance des Adultes Façonnent les Choix de ContenuLes joueurs âgés de 18 à 35 ans formaient le segment le plus important, représentant 50,58 % du total des revenus du secteur en 2026. Dans l'enquête de l'Entertainment Software Association (ESA) menée dans 21 pays en 2025, les joueurs âgés de 25 à 34 ans représentaient 26 % des joueurs vidéo actifs hebdomadaires âgés de 16 ans ou plus. Roblox a estimé que les heures d'engagement de ses utilisateurs américains âgés de 18 à 34 ans ont augmenté de 37 % en glissement annuel au T2 2026. Ces estimations de cohorte extrapolent des utilisateurs Roblox ayant effectué des vérifications d'âge aux utilisateurs sans vérifications d'âge. La hausse estimée de 37 % des heures pour les 18-34 ans chez Roblox se compare à 27 % pour l'ensemble de ses utilisateurs américains de plus de 18 ans, de sorte que sur cette plateforme, les jeunes adultes ont augmenté leur temps de jeu plus rapidement que l'ensemble des utilisateurs adultes.
Les joueurs âgés de 36 à 50 ans devraient être le segment à la croissance la plus rapide, avec un CAGR de 10,5 % sur 2027-2032. Dans une communication de septembre 2026, RuStore a décrit les utilisateurs âgés de 35 à 45 ans comme son groupe le plus actif, effectuant des achats plus fréquemment et dépensant davantage par transaction. Pour les éditeurs de jeux mobiles vendant via RuStore, cette cohorte chevauchante offre un mécanisme de croissance des dépenses par la fréquence d'achat et la valeur des transactions, en plus d'attirer des joueurs supplémentaires. Les offres de contenu payant encourageant les achats répétés peuvent s'adresser plus directement à l'activité démontrée de ces acheteurs adultes qu'une stratégie axée uniquement sur l'acquisition.
Analyse géographique
Marché du Gaming en Asie-Pacifique
L'Asie-Pacifique représentait 49,51 % de la taille du marché du gaming en 2026, ce qui en fait le plus grand marché régional. La Chine comptait 684 millions d'utilisateurs de jeux au premier semestre 2026, en hausse de 0,82 % par rapport à l'année précédente. Le ministère du Commerce d'Indonésie a cité plus de 192 millions de joueurs en 2025 selon les données de l'Agate Whitepaper. La faible évolution de la base d'utilisateurs en Chine place un poids commercial plus important sur l'engagement et la monétisation au sein d'une audience déjà étendue. Pour un éditeur cherchant des utilisateurs supplémentaires, l'Indonésie offre une large audience distincte plutôt qu'une dépendance à une expansion plus rapide dans la base d'utilisateurs quasi-stagnante de la Chine.
Marché du Gaming au Moyen-Orient
Le Moyen-Orient devrait croître à un CAGR de 9,9 % sur 2027-2032, ce qui en fait la région à la croissance la plus rapide. L'étude 2025 du Centre saoudien de sondage d'opinion portant sur les utilisateurs saoudiens de téléphones mobiles âgés de 18 ans ou plus a révélé qu'environ 7 joueurs sur 10 interrogés effectuaient des paiements mensuels pour des jeux. En mai 2026, Savvy Games Group et Roblox ont signé un protocole d'accord pour soutenir les développeurs saoudiens par le biais de formations, de développement communautaire et de soutien technique. L'ouverture commerciale combine une demande récurrente de contenu de jeux avec une voie planifiée permettant aux créateurs saoudiens de développer du contenu pour une audience ayant démontré une activité de paiement.
Marché du Gaming dans les Amériques, en Europe et en Afrique
La base de dépenses en contenu de l'Amérique du Nord comprend les États-Unis, où les consommateurs ont dépensé 52,4 milliards USD en contenu de jeux vidéo en 2025. En Amérique du Sud, les joueurs actifs brésiliens interrogés âgés de 16 ans ou plus jouaient le plus régulièrement à des jeux d'action, de puzzle et de tir en 2025, et 82 % jouaient avec d'autres en personne au moins une fois par mois. Dans 16 marchés européens, 82 % des joueurs avaient joué sur mobile en 2025, ce qui en fait l'appareil le plus utilisé dans cet échantillon. En Afrique, les joueurs actifs sud-africains interrogés âgés de 16 ans ou plus jouaient le plus régulièrement à des jeux de puzzle, d'action et de sport en 2025, et 76 % jouaient avec d'autres en personne au moins une fois par mois. Ces tendances favorisent l'accès mobile dans l'échantillon européen et les formats sociaux au Brésil et en Afrique du Sud, où les préférences pour l'action et le puzzle se recoupent.
Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
La comparaison réglementaire couvre certaines juridictions et les conditions attachées à la publication et à la distribution de contenu de jeux. Les évaluations concernent les éditeurs et distributeurs locaux desservant les joueurs de chaque pays, avec des obligations appliquées au service, à la fonctionnalité ou à l'activité de distribution particulière couverte. La classification, les pratiques relatives aux données des enfants et les licences créent des étapes commerciales différentes, de sorte qu'une voie d'entrée disponible peut coexister avec des obligations d'exploitation continues.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Émirats arabes unis | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce | Ministère de la Justice et de la Sécurité publique ; Agência Nacional de Proteção de Dados (ANPD) | Autorités étatiques de protection de la jeunesse | Administration nationale de la presse et de la publication | Autorité nationale des médias | Conseil du film et des publications |
| Instruments ou orientations clés | Règle de protection de la vie privée des enfants en ligne pour les services destinés aux enfants ou les opérateurs ayant connaissance effective de la collecte de données d'enfants | Classification des jeux ; vérifications d'âge pour les loot boxes afin d'exclure les enfants et adolescents, sauf si les boîtes sont supprimées ou si l'accès est désactivé par défaut | Classification par âge pour les jeux informatiques et sur console accessibles aux mineurs ; contrôles des contenus nuisibles au développement en ligne | Approbation de la publication de jeux en ligne sur le marché domestique | Service de certificat de classification par âge des jeux | Enregistrement des distributeurs et classification pour exposition publique |
| Effet commercial | Les opérateurs concernés notifient les parents et obtiennent un consentement vérifiable avant de collecter, d'utiliser ou de divulguer des données personnelles d'enfants de moins de 13 ans | Les jeux numériques uniquement peuvent s'auto-évaluer selon les critères brésiliens et les règles d'affichage ; les jeux physiques nécessitent une évaluation préalable et des étiquettes sur l'emballage | Classer les jeux informatiques/console concernés avant l'accès des mineurs ; empêcher que le contenu nuisible au développement en ligne soit généralement perçu par les mineurs | Les demandeurs nationaux ont besoin d'éditeurs éligibles, de documentation sur les droits, d'une licence de services de télécommunications et d'information pour opérateurs, d'un contenu conforme et de contrôles de protection des mineurs | Les demandeurs à la distribution/importation ont besoin d'une licence médias valide pour la voie de demande de classification | S'enregistrer pour la distribution ; classer les jeux avant l'exposition publique et respecter les restrictions d'âge assignées |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne | Faible | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Sans changement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
La règle COPPA amendée s'applique à la plupart des opérateurs concernés depuis la date de conformité du 22 avril 2026, et la politique de la Commission fédérale du commerce du 25 février 2026 n'accorde un allègement conditionnel de l'application qu'aux services destinés au grand public et aux audiences mixtes qui utilisent des informations personnelles protégées uniquement pour les vérifications d'âge, ce qui soutient les évaluations Moyenne et Sans changement pour les États-Unis. Les obligations de classification en Allemagne soutiennent les évaluations Moyenne et Sans changement, car le projet de réforme des médias de septembre 2026 maintient le lien entre les classifications par âge et les dommages présumés au développement, tandis que les contrôles d'enregistrement et d'exposition en Afrique du Sud soutiennent la continuité dans l'attente de l'approbation de sa politique en ligne révisée. La voie de classification sous licence aux Émirats arabes unis est administrée par l'Autorité nationale des médias créée en vertu du décret-loi fédéral n° 11 de 2025, et ses conditions de service exigent toujours que les demandeurs à la distribution/importation détiennent une licence médias valide, soutenant les évaluations Moyenne et Sans changement, tandis que les conditions d'approbation des titres domestiques en Chine et la proposition de mode mineur de septembre 2026 pour les jeux en réseau offerts aux utilisateurs de moins de 16 ans soutiennent les évaluations Faible et Durcissement. L'évaluation Moyenne du Brésil équilibre l'auto-évaluation numérique avec les mesures de protection des loot boxes du 18 mars 2026, tandis que la consultation ECA Digital de l'ANPD jusqu'au 26 octobre 2026 concerne les procédures générales d'application et de sanctions plutôt que des obligations modifiées relatives aux fonctionnalités des jeux.
Étapes de la Chaîne de Valeur
La comparaison de la chaîne de valeur suit les plateformes de développement, la publication numérique et le commerce, et l'exploitation multijoueur, en se concentrant sur les points où les fournisseurs génèrent des revenus. Unity fournit l'accès à la plateforme de développement via des abonnements Pro et Enterprise, établissant une relation fournisseur récurrente autour des outils utilisés pour créer des jeux. La distribution et l'hébergement ajoutent des relations commerciales distinctes, de sorte que la voie d'un jeu vers les joueurs peut impliquer des paiements à plusieurs étapes opérationnelles.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fourniture de plateforme de développement | Fournisseurs d'outils de développement tels que Unity | Frais d'abonnement Pro et Enterprise | Engagements récurrents d'outils payants | Adapter le niveau d'abonnement aux exigences de développement |
| Publication numérique et commerce | Opérateurs de boutiques tels qu'Apple et Valve | Frais d'application Steam de 100 USD, récupérables lors d'un paiement ultérieur après 1 000 USD de revenus bruts ajustés du Steam Store ou d'achats in-app | Les frais d'intégration Steam sont payés avant la récupération conditionnelle | Échelonner l'intégration des applications sur les sorties |
| Exploitation de jeux multijoueurs | Fournisseurs d'hébergement de serveurs de jeux tels qu'Amazon Web Services | Frais de service d'hébergement de serveurs multijoueurs | Les ressources doivent correspondre à la demande fluctuante des joueurs | Adapter les ressources d'hébergement à la demande des joueurs |
| Source: Mordor Intelligence | ||||
Les studios utilisant des outils Unity payants pendant le développement et payant les frais d'application Steam s'engagent financièrement avant les recettes de lancement, tandis que l'hébergement multijoueur suit la demande variable des joueurs. La récupération conditionnelle des frais Steam rend l'exposition financière au stade de la publication différente d'une marge de transaction permanente. Pour les jeux multijoueurs hébergés, une mise à l'échelle réactive à la demande peut aligner plus étroitement l'engagement en ressources opérationnelles avec le jeu réel.
Paysage Concurrentiel
Concentration du Marché
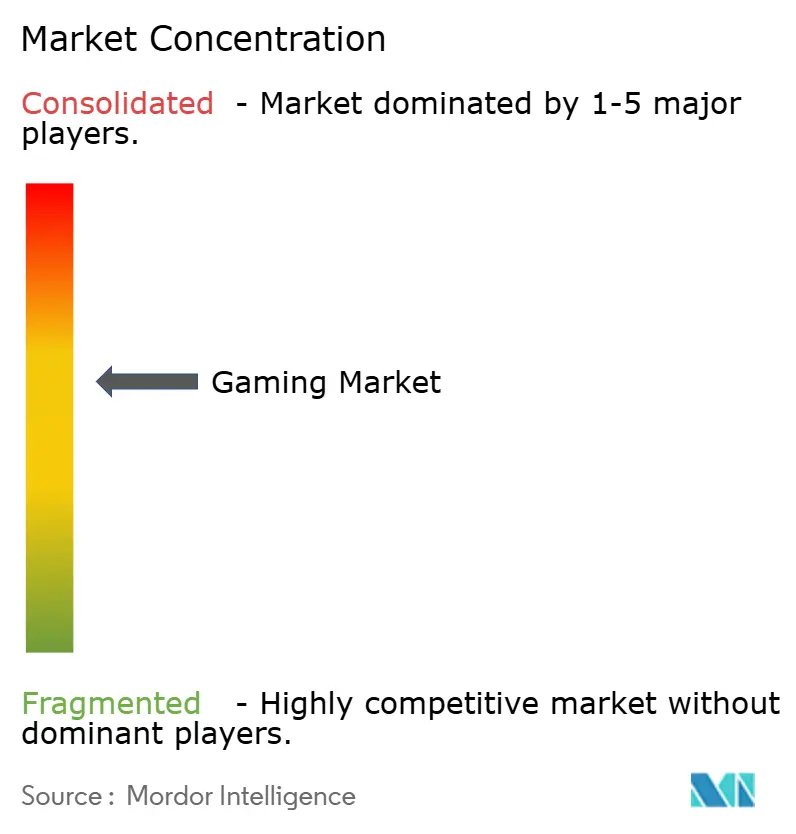
La concurrence est modérément concentrée autour des grands éditeurs de jeux et des opérateurs de plateformes, combinant le développement de contenu avec plusieurs voies pour atteindre les joueurs. Tencent Holdings Ltd. développe et exploite des jeux, et ses revenus de jeux domestiques ont augmenté de 17 % en glissement annuel au T2 2026, avec des contributions de Delta Force et VALORANT. Sony Group Corp. exploite la plateforme PlayStation et publie des jeux via sa filiale entièrement détenue Sony Interactive Entertainment, et possède le développeur Bungie, acquis en 2022. Microsoft Corp. exploite les services de contenu et d'abonnement Xbox, Apple Inc. exploite l'App Store, et NetEase Inc. développe des jeux en ligne et des services connexes. Cette structure fait dépendre la force concurrentielle à la fois de la demande au niveau des jeux et de l'accès aux plateformes par lesquelles le contenu et les abonnements atteignent les acheteurs.
La concurrence entre plateformes porte également sur la façon dont le contenu existant est organisé pour les joueurs dans les services de jeux d'une entreprise. Apple a lancé son application Apple Games pour iOS, iPadOS et macOS dans l'Union européenne le 15 septembre 2025, comme hub central pour les jeux de l'App Store et d'Apple Arcade. Cette approche place l'agrégation des bibliothèques existantes aux côtés du développement de contenu supplémentaire comme moyen de différencier l'expérience de la plateforme. Un challenger distribué via l'App Store ou Apple Arcade fait face à une vue de bibliothèque combinée contrôlée par Apple, de sorte que sa voie vers les joueurs inclut la présentation par la plateforme du contenu existant.
La loi sur les marchés numériques de l'Union européenne exige que les gardiens désignés des boutiques d'applications, y compris Apple, permettent une distribution effective via des boutiques tierces ou le web. Les conditions d'Apple dans l'UE en vigueur à partir du 1er octobre 2026 fixent une Commission sur la technologie de base de 5 % sur les transactions numériques dans les applications distribuées en dehors de l'App Store. Les conditions ont remplacé les frais de technologie de base, des frais par installation pour les développeurs atteignant une échelle extraordinaire, et ont supprimé les frais initiaux d'acquisition et de services de boutique. La base transactionnelle de la commission rend l'économie des canaux dépendante de l'activité payante, offrant aux éditeurs à plus grande échelle une alternative basée sur les transactions à une charge basée sur les installations. L'accès réglementaire et les conditions de distribution commerciale façonnent donc le choix d'un challenger pour la voie du contenu de jeux payants vers les joueurs de l'UE.
Leaders du Secteur du Gaming
-
Tencent Holdings Ltd.
-
Sony Group Corp.
-
Microsoft Corp.
-
Apple Inc.
-
NetEase Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Gaming Entreprises couvertes dans ce rapport
- Tencent Holdings Ltd.
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- NetEase Inc.
- Nintendo Co. Ltd.
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Epic Games Inc.
- Sea Ltd. (Garena)
- Roblox Corp.
- Krafton Inc.
- Bandai Namco Holdings Inc.
- Take-Two Interactive Software Inc.
- Ubisoft Entertainment SA
- Square Enix Holdings Co. Ltd.
- Valve Corp.
- Zynga Inc.
- Embracer Group AB
- Jam City Inc.
- miHoYo Co. Ltd. (HoYoverse)
- Com2uS Corp.
- ZeptoLab UK Ltd.
Principales Opportunités pour les Acteurs du Marché
La comparaison des opportunités met en contraste les ventes d'articles pilotées par les créateurs, l'accès occasionnel au cloud et les jeux livrés via un abonnement de divertissement. Fortnite permet aux développeurs inscrits âgés de 18 ans ou plus de vendre des articles et des offres dans des îles publiées, sous réserve des règles de publication, de contenu et régionales. Son paiement aux développeurs est de 100 % de la valeur en V-Bucks après les frais de plateforme et de boutique du 9 janvier 2026 au 31 janvier 2027, contre un taux ordinaire de 50 %.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Contenu payant dans les îles publiées | Le mécanisme de vente d'articles et d'offres in-île de Fortnite est opérationnel | Développeurs Fortnite inscrits et leurs joueurs d'îles | Construire une proposition de contenu payant claire dans une île publiée | Convertir le jeu en achats d'une offre suffisamment utile | Epic Games Inc. et les développeurs Fortnite inscrits |
| Accès cloud occasionnel aux jeux possédés | Xbox a annoncé des heures cloud achetées sans Game Pass pour novembre 2026 | Joueurs avec des jeux possédés éligibles sur des appareils pris en charge, sous réserve de disponibilité sur le marché | Préparer les catalogues de jeux possédés éligibles pour la voie d'accès horaire annoncée | Convertir l'intérêt occasionnel en heures cloud payantes | Microsoft Corp. et les éditeurs de jeux éligibles |
| Jeux d'abonnement en écran partagé | L'abonnement Netflix inclut des jeux sans frais supplémentaires, sans publicités ni achats in-app, dans une bêta limitée à 20 pays sur les téléviseurs et ordinateurs pris en charge | Membres Netflix utilisant des téléviseurs pris en charge avec l'application Netflix et une connexion internet stable | Développer du contenu adapté au jeu sur téléviseur en utilisant un téléphone ou une tablette pour chaque joueur | Concevoir le jeu autour de l'exigence du contrôleur téléphone | Netflix et les développeurs de jeux participants |
| Source: Mordor Intelligence | |||||
L'ouverture immédiate la plus forte est le contenu payant dans les îles Fortnite publiées, où le mécanisme de vente est opérationnel et les conditions de paiement temporaires améliorent la part du créateur de la valeur en V-Bucks. Le taux ordinaire est important car une île publiée peut dépasser la période de paiement plus élevé. La tarification et les coûts de contenu continus doivent fonctionner au taux de paiement ordinaire de 50 % si une île doit rester commercialement viable après le 31 janvier 2027.
Développements industriels récents dans Marché du Gaming
- Oct 2026 : Les conditions d'Apple dans l'UE sont entrées en vigueur le 1er octobre avec une Commission sur la technologie de base de 5 % sur les transactions numériques dans les applications distribuées en dehors de l'App Store. Elle a remplacé les frais de technologie de base par installation pour les développeurs atteignant une échelle extraordinaire.
- Sep 2026 : Sony Interactive Entertainment a sorti Marvel's Wolverine dans le monde entier en exclusivité pour PlayStation 5. Insomniac Games a développé le jeu d'action/aventure en collaboration avec Marvel Games.
- Août 2026 : Electronic Arts Inc. a finalisé son acquisition par PIF, Silver Lake et Affinity Partners, transférant la propriété de l'éditeur de jeux au consortium.
Marché du Gaming Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché du gaming désigne les dépenses mondiales annuelles en contenu de jeux vidéo numériques et physiques livrés via des appareils mobiles, des ordinateurs personnels, des consoles, le streaming cloud et les plateformes VR/AR. Il comptabilise également les revenus de droits médias esports versés aux détenteurs d'IP de jeux.
Exclusions du périmètre : Les contenus de paris ou de jeux d'argent, le matériel informatique dédié au gaming, les accessoires de gaming et les logiciels de gestion de casino sont exclus.
Aperçu de la Segmentation
- Par plateforme de gaming
- Jeux mobiles
- Jeux PC (téléchargés/boîte et navigateur)
- Jeux sur console
- Cloud gaming
- Gaming VR/RA
- Par modèle de revenus
- Free-to-play (F2P)
- Pay-to-play / Premium
- Abonnement et game-pass
- Par genre
- Action/Aventure
- Shooter et battle royale
- Jeu de rôle (RPG/MMORPG)
- Sports et course
- Autres genres
- Par tranche d'âge des joueurs
- Moins de 18 ans
- 18-35 ans
- 36-50 ans
- Plus de 50 ans
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources telles que les Faits Essentiels de l'Entertainment Software Association et sa publication annuelle sur les dépenses des consommateurs, le Rapport mondial sur la connectivité de l'Union internationale des télécommunications, et le Rapport mondial sur la propriété intellectuelle de l'Organisation mondiale de la propriété intellectuelle peuvent informer sur les données démographiques des joueurs, les catégories de dépenses en contenu, les conditions de connectivité et l'économie des IP de jeux. Ces sources aident à définir des indicateurs utiles et à vérifier comment le marché mondial du contenu se rapporte aux données nationales sur les joueurs et la technologie.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et les communiqués de résultats peuvent séparer les revenus de jeux des lignes matérielles, publicitaires et de services numériques plus larges, tandis que la presse sectorielle réputée peut clarifier le calendrier des sorties, l'accès aux plateformes et les changements réglementaires. Lorsque les communications d'entreprises combinent les recettes de jeux et de services numériques adjacents, les analystes peuvent utiliser les notes de segment et les explications de résultats pour séparer les lignes pertinentes. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens et des enquêtes structurées avec des éditeurs et développeurs de jeux, des opérateurs de boutiques et d'abonnements, et des fournisseurs de services de gaming mobile et cloud peuvent tester la façon dont les recettes annuelles de contenu, le comportement des payeurs et les canaux de distribution sont rapportés. Les répondants occupant des rôles exécutifs, fonctionnels et opérationnels peuvent clarifier les différences dans le traitement des transactions, vérifier les estimations secondaires et les moteurs de prévision, et identifier les lacunes pour la triangulation avec les sources publiques et les dépôts.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une estimation descendante des dépenses mondiales annuelles payantes en contenu de jeux et en droits médias esports, puis distribue ce total entre la plateforme de gaming, le modèle de revenus, le genre, la tranche d'âge des joueurs et la géographie en utilisant des rapports de marché publics, des enquêtes auprès des joueurs, des communications d'entreprises et des indicateurs de demande régionale. Des vérifications ascendantes sélectives peuvent comparer les recettes et le nombre de payeurs d'un titre ou d'une plateforme échantillonnés multipliés par la dépense moyenne avec le total, tout en évitant de comptabiliser en double un paiement d'abonnement et les jeux auxquels il donne accès. Les indicateurs de prévision de base comprennent la base de joueurs payants et les dépenses par payeur, l'adoption des abonnements et les dépenses récurrentes, la répartition des plateformes et des modèles de revenus, ainsi que les conditions de connectivité et de sortie qui façonnent l'accès et l'engagement. L'analyse de scénarios peut faire passer ces indicateurs sur la période de prévision, avec des trajectoires alternatives pour la monétisation mobile, l'accès cloud, le calendrier des sorties et les contraintes d'approbation. Les experts peuvent vérifier si les trajectoires résultantes au niveau des variables correspondent aux conditions rapportées des joueurs et des entreprises. Lorsqu'un pays ou un segment manque de données directes, l'analyste peut utiliser un proxy régional ou de plateforme adjacente documenté, le comparer avec les données de canal ou d'entreprise disponibles, et élargir la plage de scénarios jusqu'à ce qu'un signal indépendant soutienne une estimation plus étroite.
Cycle de Validation et de Mise à Jour des Données
Lorsque des signaux de marché indépendants divergent, les analystes retracent la source pertinente et la définition de transaction, réconcilient la différence et cherchent des clarifications ou recontactent les répondants pertinents lorsqu'un changement non résolu pourrait modifier une estimation matérielle. Les analystes triangulent les communications des éditeurs, les indicateurs nationaux de dépenses ou de joueurs, les données de plateformes et les vérifications sélectives de recettes échantillonnées, puis examinent les différences dans le traitement des transactions, la géographie et le calendrier. Les contrôles d'anomalies et de variance signalent les totaux ou les mouvements de segments qui ne correspondent pas aux signaux indépendants. L'examen procède par vérifications des sources et des calculs, réconciliation des segments et des régions, et examen par un analyste senior avant validation. Les estimations sont actualisées annuellement, reconsidérées entre les cycles après des événements matériels de marché ou réglementaires, et soumises à un nouvel examen des sources et des calculs avant livraison.
Dimensionnement du Marché Mondial du Gaming par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché du gaming désigne les dépenses mondiales annuelles en contenu de jeux vidéo numériques et physiques livrés via des appareils mobiles, des ordinateurs personnels, des consoles, le streaming cloud et les plateformes VR/AR.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Le modèle commence par une estimation descendante des dépenses mondiales annuelles payantes en contenu de jeux et en droits médias esports, puis distribue ce total entre la plateforme de gaming, le modèle de revenus, le genre, la tranche d'âge des joueurs et la géographie en utilisant des rapports de marché publics, des enquêtes auprès des joueurs, des communications d'entreprises et des indicateurs de demande régionale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 245,9 milliards USD (2027) | |
| Consultance mondiale A | 322,6 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 31,2 % à la valeur de ce rapport pour 2027 de 245,9 milliards USD, 2 ans plus tard. Le total défini comptabilise également le matériel informatique pour consoles, le gaming en arcade et la publicité dans les jeux. |
| Consultance mondiale B | 188,8 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 23,2 % à la valeur de ce rapport pour 2027 de 245,9 milliards USD, 2 ans plus tard. La prévision antérieure des dépenses des consommateurs comptabilise les payeurs sur PC, console, mobile et cloud. |
Pour Mordor Intelligence, les contrôles d'anomalies et de variance signalent les totaux ou les mouvements de segments qui ne correspondent pas aux signaux indépendants.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du gaming et sa croissance prévue ?
La taille devrait passer de 245,9 milliards USD en 2027 à 376,1 milliards USD d'ici 2032, avec un CAGR de 8,87 % sur 2027-2032.
Quels sont les moteurs de croissance du contenu de jeux vidéo payant ?
Le renouvellement des franchises mobiles et les achats de contenu récurrents sont des forces clés. Les sorties Ragnarok de Gravity et l'intégration GeForce NOW de Deutsche Telekom en Allemagne illustrent l'expansion du contenu et de la distribution.
Quelle plateforme de gaming détient la plus grande part ?
Les jeux mobiles représentaient 49,72 % du total des revenus du marché en 2026. Le cloud gaming devrait connaître la croissance la plus rapide, avec un CAGR de 25,6 % sur 2027-2032.
Quelles entreprises sont les principaux concurrents dans les jeux vidéo ?
Les principaux concurrents comprennent Tencent Holdings Ltd., Sony Group Corp., Microsoft Corp., Apple Inc. et NetEase Inc.
Quel est un défi clé pour les éditeurs de jeux en ligne ?
La Chine autorise les entreprises de jeux en ligne à servir les mineurs de moins de 18 ans pendant une heure seulement, de 20 h à 21 h les vendredis, samedis, dimanches et jours fériés légaux.
Quelles régions mènent la demande de gaming et la croissance prévue ?
L'Asie-Pacifique représentait 49,51 % des revenus du marché en 2026. Le Moyen-Orient devrait connaître la croissance la plus rapide, avec un CAGR de 9,9 % sur 2027-2032.