
Taille et part du marché du jeu vidéo aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
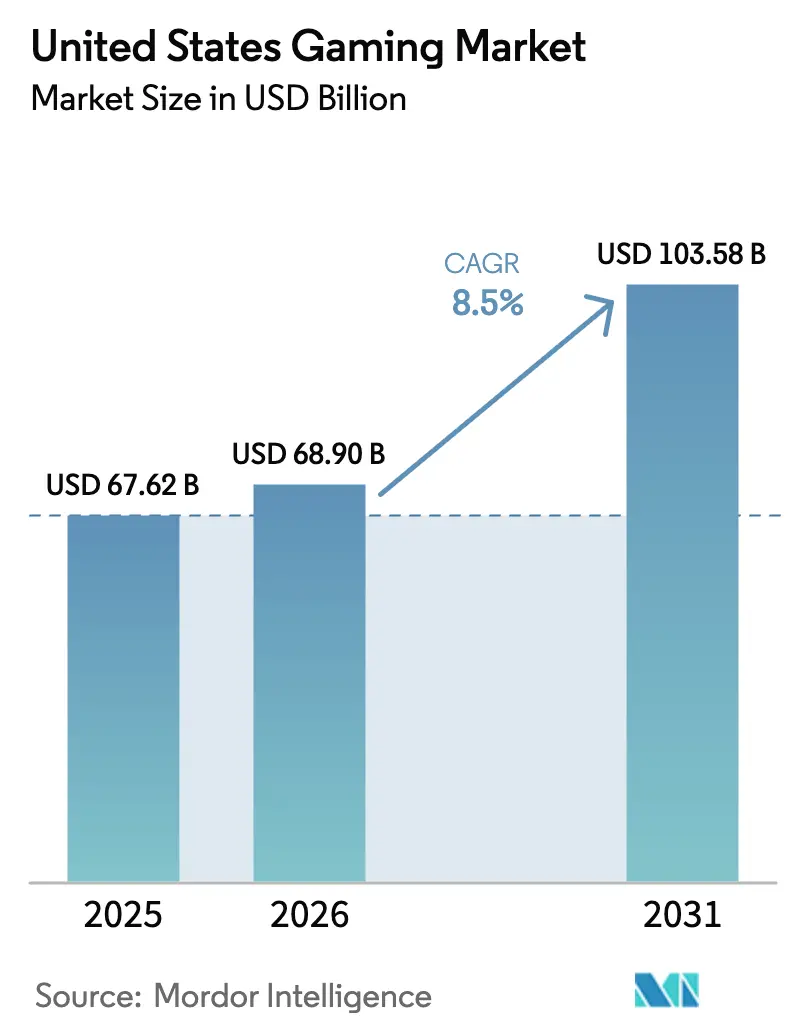
| Taille du marché de l'année de base (2025) | 67.62 Milliards de dollars |
| Taille du Marché (2026) | 68.90 Milliards de dollars |
| Taille du Marché (2031) | 103.58 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.50 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du jeu vidéo aux États-Unis par Mordor Intelligence
La taille du marché du jeu vidéo aux États-Unis était évaluée à 67,62 milliards USD en 2025 et devrait croître de 68,90 milliards USD en 2026 pour atteindre 103,58 milliards USD d'ici 2031, à un CAGR de 8,5 % au cours de la période de prévision (2026-2031). La pénétration des smartphones supérieure à 85 % et le déploiement rapide de la 5G fixe sans fil ont élargi l'audience tout en abaissant les seuils de latence pour le jeu en nuage. Les offres groupées d'abonnements, menées par Xbox Game Pass et PlayStation Plus, orientent les dépenses des consommateurs vers des modèles à revenus récurrents et compriment le canal d'achat définitif. Les orientations de la Commission fédérale du commerce sur les micro-transactions incitent les éditeurs à adopter une monétisation transparente, tout en supprimant les incertitudes réglementaires et en clarifiant les coûts de conformité. La hausse des exigences en capital — les budgets AAA dépassent désormais 200 millions USD par titre — renforce la domination des éditeurs disposant de ressources importantes et accélère la consolidation des studios.
Principaux enseignements du rapport
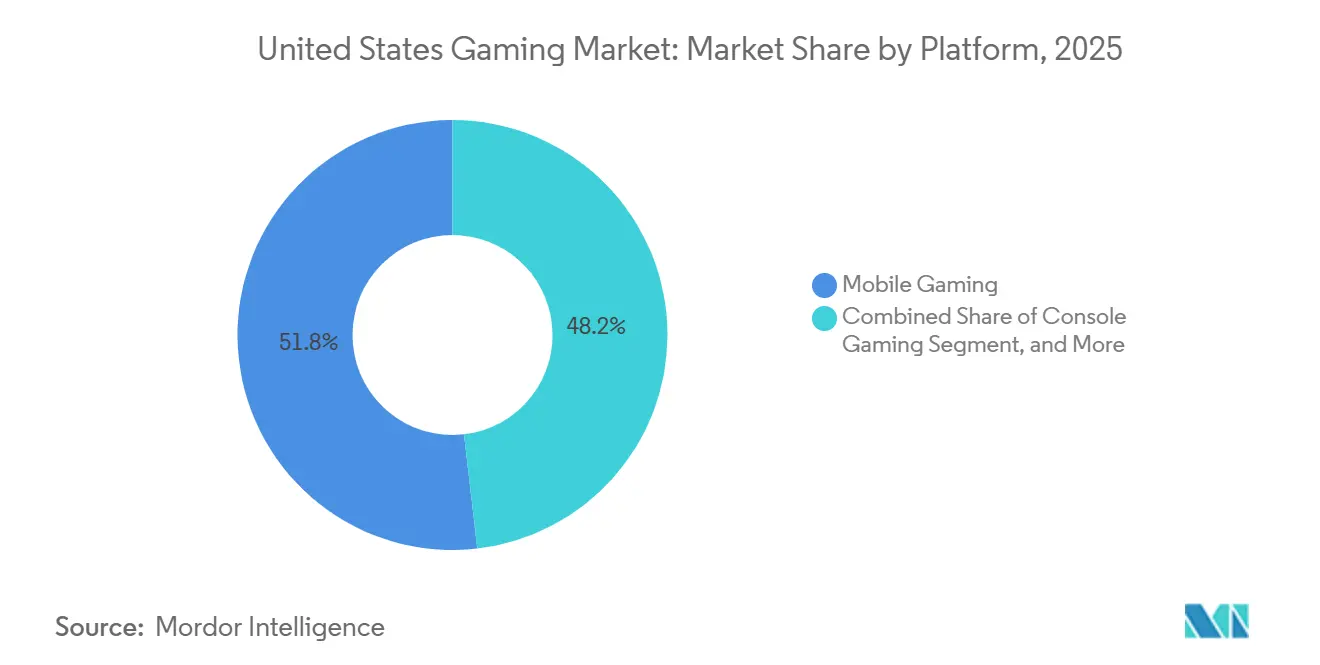
- Par plateforme, le jeu mobile a dominé avec 51,83 % de la part de marché du jeu vidéo aux États-Unis en 2025, tandis que le jeu en nuage et en streaming devrait se développer à un CAGR de 9,16 % jusqu'en 2031.
- Par modèle de revenus, les achats intégrés ont capté 62,66 % de la taille du marché du jeu vidéo aux États-Unis en 2025, tandis que les abonnements devraient progresser à un CAGR de 8,74 % jusqu'en 2031.
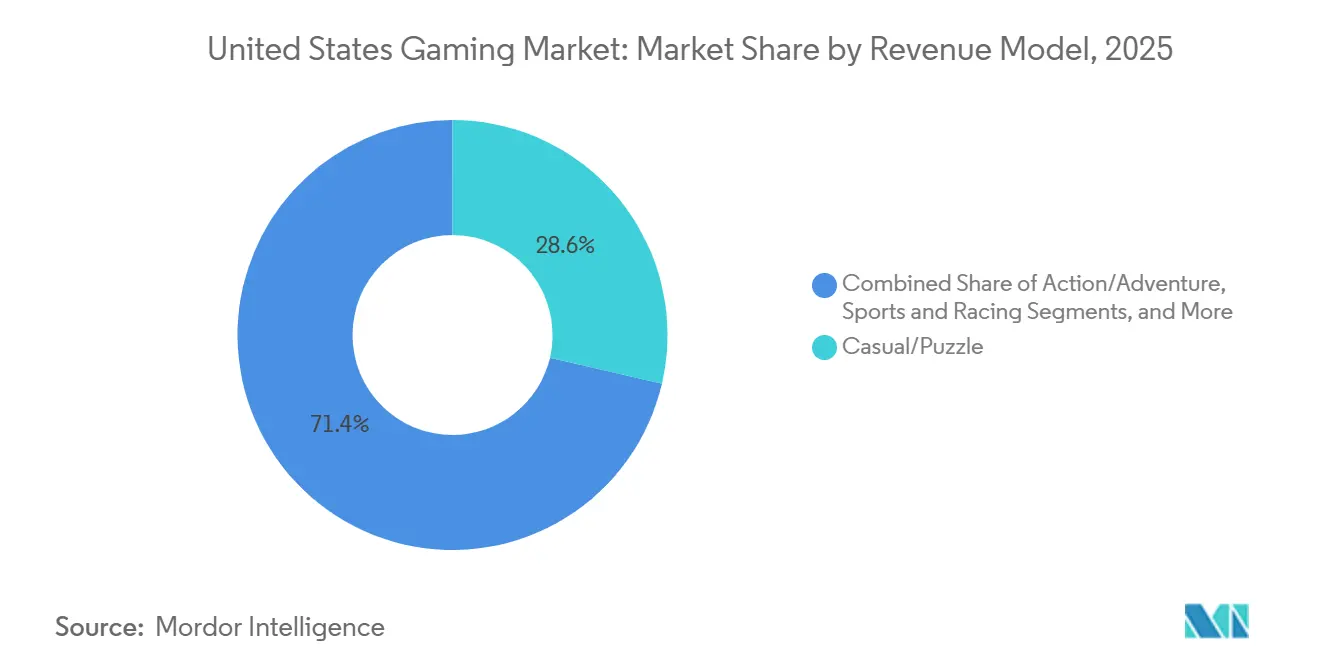
- Par genre, les titres casual et puzzle représentaient 28,64 % de la taille du marché du jeu vidéo aux États-Unis en 2025, et les sports et la course devraient enregistrer le CAGR le plus rapide de 9,02 % sur la période 2026-2031.
- Par démographie des joueurs, la cohorte des 18-34 ans détenait 44,71 % de la part de marché du jeu vidéo aux États-Unis en 2025, et le segment des 45 ans et plus se développe à un CAGR de 8,96 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du jeu vidéo aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des abonnements au jeu en nuage | +1.2% | National, avec une adoption concentrée dans les zones urbaines et périurbaines desservies par la 5G fixe sans fil | Moyen terme (2-4 ans) |
| Croissance de la base de joueurs mobiles et pénétration des smartphones | +1.8% | National, avec la pénétration la plus élevée dans les zones statistiques métropolitaines et parmi les cohortes d'âge 18-44 ans | Long terme (≥ 4 ans) |
| Essor de la monétisation des droits médias de l'esport | +0.9% | National, avec des valorisations premium sur les marchés côtiers et dans les villes universitaires | Moyen terme (2-4 ans) |
| La personnalisation en jeu pilotée par l'IA augmente l'ARPU | +1.1% | National, mené par les studios dans les corridors technologiques de Californie, de Washington et du Texas | Court terme (≤ 2 ans) |
| Clarté des orientations de la Commission fédérale du commerce sur les micro-transactions | +0.4% | National, avec des cadres de conformité appliqués au niveau fédéral et complétés par des lois de protection des consommateurs au niveau des États | Court terme (≤ 2 ans) |
| Le déploiement de la 5G fixe sans fil réduit la latence | +0.6% | National, avec des gains précoces dans les zones de couverture de T-Mobile et Verizon ; AT&T en expansion rapide | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des abonnements au jeu en nuage
Xbox Game Pass a dépassé 35 à 37 millions d'abonnés à mi-2025, générant environ 5 milliards USD de revenus annuels, après que Microsoft a conclu plus de 150 accords de contenu la même année.[1]Microsoft Corporation, "Relations avec les investisseurs," microsoft.com Les dépenses des abonnés sur toutes les plateformes de jeu ont augmenté de 24 % d'une année sur l'autre en décembre 2025, confirmant l'appétit des consommateurs pour l'accès groupé dès le premier jour. La réduction des exigences matérielles et la continuité multi-appareils devraient propulser les revenus mondiaux du jeu en nuage de 1,4 milliard USD en 2025 à 18,3 milliards USD d'ici 2030. Les détenteurs de plateformes utilisent des bibliothèques « tout-à-volonté » pour lisser la volatilité des revenus et orienter les titres vers une conception de service en direct. Cela élève les barrières pour les éditeurs de niveau intermédiaire qui ne disposent pas de catalogues suffisamment importants pour ancrer une proposition d'abonnement.
Croissance de la base de joueurs mobiles et pénétration des smartphones
Le jeu mobile représentait 51,83 % du marché du jeu vidéo aux États-Unis en 2025, soutenu par 52 milliards USD de revenus d'achats intégrés mobiles en 2024, en hausse de 16 % d'une année sur l'autre.[2]Sensor Tower, "Intelligence du marché du jeu mobile," sensortower.comiOS a capté 55 % de ces dépenses malgré la plus grande base d'installation d'Android, soulignant l'avantage de monétisation d'Apple. Les appareils 5G offrent désormais des latences inférieures à 20 millisecondes qui permettent le jeu compétitif auparavant limité aux consoles et aux PC. Les smartphones milieu de gamme abordables avec des écrans à 120 Hz démocratisent les expériences premium pour les démographies plus âgées qui apprécient les sessions courtes. Les éditeurs privilégient donc les commandes à une main et les orientations portrait pour élargir leur portée.
Essor de la monétisation des droits médias de l'esport
Le renouvellement des droits de diffusion domestique de la National Basketball Association pour 76 milliards USD en 2025 a souligné les valorisations premium attachées au contenu en direct et a relevé les attentes pour les packages de droits d'esport. L'audience de l'esport aux États-Unis a atteint 805 millions d'heures au troisième trimestre 2025, réduisant l'écart avec les audiences des sports traditionnels. Les revenus de parrainage et de publicité liés à l'esport ont augmenté de 18 % d'une année sur l'autre, alimentés par des intégrations de produits en cours de diffusion qui contournent les bloqueurs de publicités. Les ligues universitaires formalisent des structures de franchisage, accordant aux partenaires médias une visibilité pluriannuelle. Les abonnements groupés qui mélangent sports en direct et esport sur les mêmes plateformes de streaming réduisent le taux de désabonnement.
La personnalisation en jeu pilotée par l'IA augmente l'ARPU
Les studios déployant des moteurs d'enchères par apprentissage automatique ont signalé des gains d'ARPU supérieurs à 180 % en adaptant les offres et les courbes de difficulté en temps réel. Cinquante-deux pour cent des développeurs utilisent déjà l'IA générative pour le prototypage et la création d'actifs, comprimant les calendriers de production jusqu'à 30 %. Les investisseurs récompensent les éditeurs dotés de l'IA avec des multiples de valorisation deux à trois fois supérieurs à ceux de leurs pairs, car les pipelines de contenu évolutifs réduisent le risque lié aux succès. Néanmoins, 30 % des créateurs s'inquiètent des fuites de propriété intellectuelle et de la consommation d'énergie, indiquant un défi de gouvernance émergent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Escalade des coûts de développement et de marketing AAA | -1.4% | National, avec la plus forte concentration dans les clusters de studios de Californie, de Washington et du Texas | Long terme (≥ 4 ans) |
| Contrôle réglementaire sur les mécaniques de boîtes à butin | -0.8% | National, avec une application fédérale complétée par des lois de protection des consommateurs au niveau des États | Moyen terme (2-4 ans) |
| Pénurie de talents seniors en moteur temps réel | -0.6% | National, avec des pénuries aiguës de spécialistes Unreal Engine et Unity dans les pôles technologiques | Moyen terme (2-4 ans) |
| Les centres de données énergivores augmentent les OPEX | -0.5% | National, avec le plus fort impact dans les corridors de centres de données de Virginie, de Californie et du Texas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des coûts de développement et de marketing AAA
Take-Two a capitalisé 2,145 milliards USD de coûts de développement au 30 juin 2025, principalement pour Grand Theft Auto VI, illustrant des profils de dépenses en forte hausse.[3]Take-Two Interactive Software Inc., "Formulaire 10-K 2025," sec.gov Le lancer de rayons consomme 30 à 40 % des budgets AAA modernes et la capture de mouvement ainsi que les talents vocaux peuvent dépasser 25 millions USD par sortie. Les cycles de développement s'étendent désormais sur cinq à sept ans, nécessitant des équipes allant jusqu'à 1 000 employés avec des salaires à six chiffres, réduisant les marges. Les éditeurs répondent en annulant les titres de niveau intermédiaire et en redoublant d'efforts sur les franchises de service en direct pour amortir l'investissement.
Contrôle réglementaire sur les mécaniques de boîtes à butin
La Commission fédérale du commerce a imposé 520 millions USD de mesures correctives à Epic Games jusqu'en juin 2025 et a infligé une amende de 20 millions USD à Cognosphere en janvier 2025, établissant un précédent fédéral sur la monétisation à récompenses aléatoires. Les dépenses de conformité — de la vérification de l'âge aux flux de travail de consentement parental — augmentent, incitant certains éditeurs à supprimer les boîtes à butin des sorties destinées aux jeunes. L'étiquette « articles aléatoires » de l'Entertainment Software Rating Board, combinée aux lois sur la confidentialité des États, ajoute d'autres obligations de divulgation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme : la domination du mobile face à la disruption du nuage
Le mobile a contribué à 51,83 % de la part de marché du jeu vidéo aux États-Unis en 2025, porté par 52 milliards USD de revenus d'achats intégrés. Le jeu en nuage, bien que ne représentant aujourd'hui qu'une faible contribution à un chiffre, devrait croître à un CAGR de 9,16 %, dépassant l'ensemble du marché du jeu vidéo aux États-Unis. Le jeu sur console a connu un regain en 2025, avec des ventes de matériel en hausse de 20 % depuis le début de l'année jusqu'en août pour atteindre 2,9 milliards USD, propulsées par le lancement record de la Nintendo Switch 2 qui s'est vendue à plus de 2,4 millions d'unités aux États-Unis en trois mois, dépassant les débuts de la PlayStation 4 d'environ 5 %.
La concentration du marché s'intensifie, les 10 premiers jeux sur Steam ayant capté 61 % des revenus et les 100 premiers représentant 91 %, indiquant une dynamique où le gagnant rafle la mise qui favorise les franchises établies et les titres de service en direct. L'élan futur provient de la 5G fixe sans fil qui couvre déjà 10,3 millions de foyers combinés entre T-Mobile et Verizon, permettant des latences aller-retour inférieures à 10 millisecondes. Les hausses de prix du matériel de console — Xbox Series X à 599 USD et PlayStation 5 à 549 USD — poussent les utilisateurs sensibles au budget vers des alternatives de streaming.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par modèle de revenus : les achats intégrés en tête, les abonnements s'accélèrent
Les achats intégrés ont représenté 62,66 % de la valeur en 2025, constituant le plus grand pool au sein de la taille du marché du jeu vidéo aux États-Unis. Les abonnements, en revanche, devraient enregistrer un CAGR de 8,74 % jusqu'en 2031. Les titres premium à achat définitif ont fait face à des vents contraires, les nouvelles sorties ne représentant que 12 % du temps de jeu total en 2024, les joueurs se tournant vers des jeux de service en direct établis offrant des mises à jour de contenu continues et un engagement social.
Xbox Game Pass seul a ajouté plus de 150 titres en 2025 et a fait progresser les revenus de contenu sur console de 65,9 % après l'intégration du catalogue. Les modèles hybrides qui mélangent achats intégrés, publicité et abonnements atteignent des flux de trésorerie plus stables et se couvrent contre la volatilité des dépenses des gros joueurs. Cinquante-huit pour cent des spécialistes du marketing prévoyaient d'augmenter les dépenses sur la télévision connectée au second semestre 2025, l'adressabilité, la mesurabilité et les données de première partie étant citées comme priorités principales, positionnant le jeu vidéo comme un canal publicitaire distinct avec une croissance positive d'une année sur l'autre.
Par genre : le casual puzzle ancre la part, les sports et la course s'envolent
Les jeux casual et puzzle détenaient 28,64 % de la part de marché du jeu vidéo aux États-Unis en 2025 grâce à l'adoption mobile par les tranches d'âge plus élevées. Les franchises de sports et de course, cependant, devraient se développer à un CAGR de 9,02 % à mesure que les mises à jour de service en direct et le jeu multiplateforme approfondissent l'engagement. Les jeux de tir restent un pilier du marché, Call of Duty: Black Ops 6 ayant généré 1 milliard USD au cours de ses trois premières semaines après son lancement en octobre 2024, marquant l'entrée la plus vendue de l'histoire de la franchise, tandis que la franchise Call of Duty dans son ensemble a dépassé 500 millions de joueurs au cours de sa vie.
Les jeux de rôle et les jeux massivement multijoueurs en ligne maintiennent des audiences dédiées, le studio Bungie de Sony accélérant le lancement de Marathon à mars 2026 sous une supervision d'entreprise plus stricte suite à une restructuration en août 2025. Electronic Arts a généré 1,9 milliard USD de revenus trimestriels dans les sports au troisième trimestre fiscal 2025, EA Sports FC 25 attirant 22 millions de joueurs uniques au cours de ses trois premiers mois. Les sorties de contenu annualisées soutiennent la monétisation bien au-delà des cycles de sortie suivants.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par démographie des joueurs : les jeunes adultes dominent, les cohortes plus âgées s'accélèrent
Les joueurs âgés de 18 à 34 ans représentaient 44,71 % des joueurs en 2025, ancrant la demande premium de consoles et de jeux de tir compétitifs. Le segment des 45 ans et plus, se développant à un CAGR de 8,96 %, utilise les interfaces mobiles et la gamification de la santé pour renforcer les routines quotidiennes. L'AARP a signalé 52,4 millions de joueurs âgés de 50 ans et plus aux États-Unis en 2024, tandis que l'Entertainment Software Association a constaté que 26 % des joueurs ont 55 ans ou plus, et que l'âge moyen des joueurs a atteint 36 ans.
Le jeu mobile sert de point d'entrée principal pour les démographies plus âgées, les genres casual et puzzle offrant une intégration à faible friction et des sessions plus courtes qui s'intègrent dans les routines quotidiennes. Le jeu intergénérationnel est en hausse à mesure que les plans d'abonnement familiaux gagnent en popularité. Cette dynamique crée des opportunités de revenus supplémentaires grâce aux cosmétiques qui séduisent toutes les tranches d'âge.
Analyse géographique
Les revenus régionaux ont atteint 52,7 milliards USD en 2025, représentant la plus grande part mondiale. Les zones métropolitaines côtières bénéficient d'un haut débit plus rapide, de budgets publicitaires plus importants et de revenus disponibles plus élevés que les zones rurales. Les variations régionales au sein des États-Unis reflètent des disparités d'infrastructure, l'adoption de la 5G fixe sans fil étant concentrée dans les zones urbaines et périurbaines desservies par les 6,1 millions de clients d'accès fixe sans fil de T-Mobile et les 4,2 millions de Verizon au troisième trimestre 2024, tandis que les zones rurales sont à la traîne en raison de la disponibilité limitée de la fibre affectant 25 % des foyers américains.
Les clusters urbains en Californie, à Washington et au Texas accueillent la majorité des effectifs des studios et des racks de centres de données en nuage, bénéficiant de la densité de talents et de l'accès au capital-risque. La « Data Center Alley » de Virginie mène la consommation d'électricité, obligeant les opérateurs à signer des accords d'achat d'énergie renouvelable alors que les serveurs GPU dépassent 5 kW par unité.
L'adoption de la 5G fixe sans fil reste la plus forte dans les 10 plus grandes zones statistiques métropolitaines, mais 25 % des foyers dans les comtés ruraux manquent encore de connectivité de qualité fibre, limitant l'adoption du jeu en nuage. La Commission fédérale du commerce et les agences de protection des consommateurs au niveau des États appliquent des cadres de conformité qui façonnent les pratiques de monétisation à l'échelle nationale, la loi californienne sur la protection de la vie privée des consommateurs et la loi sur la protection de la vie privée des enfants en ligne établissant des normes nationales de facto que les éditeurs adoptent pour éviter des régimes de conformité fragmentés.
Paysage réglementaire
La surveillance des jeux vidéo aux États-Unis relève à la fois de l'application fédérale en matière de protection des consommateurs et de règles au niveau des États régissant la monétisation, la confidentialité et les mécanismes assimilables aux jeux de hasard. La Federal Trade Commission (FTC) a établi un précédent par ses actions liées aux microtransactions et à la monétisation par récompenses aléatoires. En mai 2025, elle a abandonné sa plainte administrative concernant la transaction Microsoft-Activision Blizzard après que la 9e Cour d'appel a refusé une injonction, ce qui a réduit l'incertitude autour de la consolidation dans le secteur.
Au niveau des États, les lois sur la protection des consommateurs et les jeux de hasard ciblent de plus en plus les mécanismes proches du casino et les formats promotionnels. Plusieurs États, dont la Californie, le Connecticut, le Montana, le New Jersey et New York, ont adopté en 2025 des législations visant les plateformes de loteries promotionnelles imitant les casinos. Par ailleurs, une modification de la fiscalité fédérale adoptée en juillet 2025 a relevé le seuil de retenue à la source sur les gains issus des appareils de jeu électroniques de 1 200 USD à 2 000 USD, reflétant l'attention continue des pouvoirs publics sur les transactions liées aux jeux.
Analyse de la chaîne de valeur
La chaîne de valeur des jeux vidéo aux États-Unis s'appuie sur les développeurs, des studios indépendants aux équipes AAA, qui créent des contenus à l'aide de moteurs et de middleware. Les éditeurs financent, publient et commercialisent ensuite ces contenus, gérant les portefeuilles de propriété intellectuelle et les opérations en direct à mesure que les jeux se développent. Les propriétaires de plateformes et de boutiques en ligne sont les principaux intermédiaires de distribution, à la fois pour le contenu et les paiements, les canaux numériques tels que Steam, Xbox Store, PlayStation Store, Nintendo eShop, Apple App Store et Google Play désintermédiant largement la vente au détail physique pour la plupart des segments.
En aval, les fournisseurs de services apportent des éléments essentiels tels que les moteurs en temps réel, l'hébergement cloud et backend, l'identité et l'analytique, la prévention de la fraude et les réseaux publicitaires soutenant les modèles financés par la publicité et par les achats intégrés. La consolidation et l'intégration remodèlent régulièrement la chaîne de valeur, notamment lorsque la FTC a clos en mai 2025 sa contestation administrative concernant Microsoft-Activision Blizzard, ce qui a renforcé le rôle des écosystèmes de plateformes à grande échelle dans la distribution de contenu et l'effet de levier des infrastructures cloud.
Paysage concurrentiel
Les détenteurs de plateformes Microsoft, Sony Interactive Entertainment et Nintendo agissent comme des gardiens en regroupant la propriété intellectuelle exclusive avec le matériel et les services. Microsoft a finalisé son acquisition d'Activision Blizzard pour 68,7 milliards USD en 2023, intégrant Call of Duty dans Game Pass et poussant les abonnés au-delà de 35 millions à mi-2025.
Electronic Arts a accepté une offre de privatisation de 55 milliards USD en octobre 2025, signalant que le capital de capital-investissement valorise les flux de trésorerie prévisibles des services en direct. Le partenariat d'Epic Games avec Unity permettra aux titres construits avec Unity de fonctionner dans Fortnite à partir de 2026, positionnant Fortnite comme une couche de distribution alternative qui conserve 88 % des revenus des créateurs.
Les studios plus petits déployant l'IA générative peuvent désormais construire des niveaux prototypes en quelques jours, mais 41 % des développeurs ont signalé des licenciements en 2025 alors que les éditeurs élaguent les rôles redondants après les vagues de fusions-acquisitions. Le pouvoir de marché penche donc vers les conglomérats capables de financer des budgets en forte hausse et de négocier des contrats cloud de premier plan.
Leaders du secteur du jeu vidéo aux États-Unis
Activision Blizzard, Inc.
Electronic Arts Inc.
Take-Two Interactive Software Inc.
Microsoft Corporation
Sony Interactive Entertainment
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La monétisation et la distribution évoluent au-delà de la vente unique de jeux vers un accès récurrent, des contenus en tant que service en direct et du commerce intégré. Cela crée des opportunités pour les éditeurs et les plateformes capables de combiner abonnements, achats intégrés et publicité au sein d'un même parcours joueur. Cette dynamique sous-jacente est visible dans les bibliothèques d'abonnement, notamment Xbox Game Pass dépassant les 35 à 37 millions d'abonnés à la mi-2025 et ajoutant plus de 150 accords de contenu en 2025, ce qui accroît la demande en gestion des droits multiplateformes, en outils d'opérations en direct et en stratégies différenciées de contenu du catalogue arrière.
Les jeux d'argent réel continuent également de générer des opportunités connexes pour des expériences numériques conformes et des partenariats là où cela est autorisé. L'American Gaming Association note que les paris sportifs sont légaux dans 39 États plus le district de Columbia, et l'iGaming dans 8 États. L'activité réglementaire de 2026 comprend des projets de loi en attente liés à l'iGaming à New York, en Illinois et en Indiana, tandis qu'en 2025, 16 États ont également contesté les marchés de prédiction non réglementés. Pour les éditeurs et plateformes de jeux vidéo, ces conditions accroissent la valeur commerciale des opérations de conformité telles que le contrôle de l'âge, les divulgations et les dispositifs anti-fraude, et elles favorisent des offres licenciées, État par État, ainsi que des services d'activation B2B alignés sur les exigences locales.
Développements récents du secteur
- Juillet 2026 : Microsoft Corporation a annoncé une restructuration interne et une réduction de 15 % de ses effectifs (1 600 employés) afin de réaligner les investissements vers les studios Activision, Bethesda, Blizzard, King et Mojang. L'entreprise consolide ses capitaux vers la propriété intellectuelle stratégique et l'optimisation des coûts, ce qui pourrait influencer les dynamiques de licences et la stratégie de plateforme sur le marché américain des jeux vidéo.
- Mai 2026 : Microsoft Corporation a réglé le dernier recours collectif majeur concernant l'acquisition d'Activision Blizzard pour 250 millions de dollars. Ce règlement élimine les risques réglementaires et contentieux et soutient l'intégration continue des actifs d'Activision Blizzard dans l'écosystème Game Pass.
- Mai 2026 : Electronic Arts Inc. a annoncé un partenariat mondial pluriannuel avec Visa pour intégrer des services de paiement et des expériences fan dans les franchises EA SPORTS FC et EA SPORTS College Football. Le partenariat élargit la monétisation et l'engagement via les paiements et les récompenses, ce qui pourrait accroître la monétisation intégrée et la valeur des abonnés sur le marché américain.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché américain des jeux vidéo est dimensionné en fonction des revenus générés par la pratique de jeux électroniques sur appareils mobiles, consoles, PC (client et navigateur) et services de cloud ou de streaming, en incluant les modes courants de paiement des joueurs et de perception des revenus par les éditeurs.
Exclusions du périmètre : les revenus des jeux d'argent réel et des paris sont exclus lorsqu'ils ne sont pas liés à la consommation de contenu de jeu vidéo.
Aperçu de la segmentation
- Par plateforme
- Jeu mobile
- Jeu sur console
- Jeu sur PC (client et navigateur)
- Jeu en nuage / streaming
- Par modèle de revenus
- Achats intégrés
- Premium (achat définitif)
- Abonnements
- Publicité
- Par genre
- Action / Aventure
- Jeu de tir
- Sports et course
- Jeu de rôle et MMO
- Casual / Puzzle
- Stratégie et cartes
- Autres genres
- Par démographie des joueurs
- Moins de 18 ans
- 18 - 34 ans
- 35 - 44 ans
- 45 ans et plus
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie du bassin de demande et des circuits de paiement générant des revenus de jeu aux États-Unis. Nous avons utilisé des références publiques telles que le U.S. Census Bureau, le Bureau of Labor Statistics, la Federal Communications Commission, la Federal Trade Commission et l'Organisation Mondiale de la Propriété Intellectuelle pour établir des bases telles que les cohortes de population, le contexte de dépenses, la disponibilité du haut débit, les recommandations aux consommateurs et l'activité en matière de propriété intellectuelle.
Cette base a ensuite été mise en relation avec les documents déposés par les entreprises et les présentations aux investisseurs, les tendances des catégories des boutiques d'applications discutées publiquement, ainsi que la couverture médiatique fiable sur les lancements et les changements de monétisation. Lorsque cela s'est avéré utile, nous avons également utilisé des abonnements payants fournissant des données financières et de veille sur les entreprises, ainsi qu'une couverture des brevets et de l'actualité, afin de recouper les chronologies et l'exposition aux revenus. Les sources documentaires mentionnées ici ne sont pas exhaustives, et des documents et bases de données publics supplémentaires ont été consultés pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des véritables moteurs de revenus par plateforme et par modèle de revenus, car ces répartitions ont tendance à évoluer avec les cycles de tarification et de contenu. Nous avons échangé avec un ensemble d'éditeurs et de studios, d'acteurs de plateformes et d'écosystèmes, de spécialistes de la publicité et de la monétisation, ainsi que d'experts des circuits de distribution, puis avons utilisé ces contributions pour éprouver les hypothèses à l'échelle des États-Unis.
Les réponses ont également servi à confirmer des éléments pratiques tels que les taux de prélèvement habituels, les schémas d'adhésion aux abonnements et la méthode de comptabilisation des formats financés par la publicité, avant la validation finale des totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 18 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante où le bassin de demande américain est reconstitué par plateforme et par modèle de revenus, puis mis en correspondance avec les voies de monétisation observées (achats premium, achats intégrés, abonnements et formats financés par la publicité). Les totaux ont ensuite été vérifiés par des approximations ascendantes sélectives, telles que le revenu moyen par utilisateur échantillonné par plateforme, des contrôles d'intensité des revenus au niveau des titres et des genres, ainsi que des échanges avec les canaux sur les comportements d'abonnement et de charge publicitaire, ce qui a permis d'ajuster les valeurs aberrantes.
Les intrants utilisés dans le modèle comprenaient la pénétration des smartphones et du haut débit, les évolutions du temps passé et de l'engagement par plateforme, la tarification des abonnements et les taux d'adhésion attendus, l'intensité des achats intégrés et la répartition des payeurs, ainsi que le remplissage et l'orientation tarifaire des formats financés par la publicité. Lorsque des lectures directes manquaient, les écarts ont été traités en utilisant des fourchettes bornées issues des intrants primaires, puis affinées à l'aide de contrôles de cohérence sur les parts de plateformes et les répartitions des modèles de revenus.
Les prévisions se sont appuyées sur une analyse de scénarios soutenue par un lissage de séries temporelles courtes pour les composantes stables, et ont été guidées par les attentes des experts quant à l'évolution du mix des abonnements, de l'adoption du cloud/streaming et de la contribution publicitaire sur la période 2026 à 2031.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre signaux indépendants, suivie de contrôles de variance au niveau des plateformes et des modèles de revenus afin que le total corresponde à des dépenses de consommation et à des comportements de monétisation réalistes. Lorsqu'une anomalie apparaissait, les hypothèses étaient réexaminées, et des vérifications ciblées étaient déclenchées pour déterminer s'il s'agissait d'un événement isolé ou d'un changement structurel.
Avant validation finale, le modèle passe par des revues d'analystes en plusieurs étapes, où les calculs, la logique des unités et les évolutions d'une année sur l'autre sont vérifiés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Estimation de Mordor Intelligence du marché américain des jeux vidéo comparée à d'autres estimations publiées
Les tailles de marché publiées pour les jeux vidéo aux États-Unis coïncident rarement parfaitement, car le même marché final peut être comptabilisé en utilisant différentes lignes de revenus et différentes règles d'inclusion. Les raisons les plus fréquentes sont les choix de couverture des plateformes, la manière dont les jeux financés par la publicité sont valorisés, le fait que les abonnements soient comptés en brut ou net des frais des boutiques, et l'année utilisée pour la normalisation et le calendrier des devises.
Le tableau montre un écart visible. Dans le modèle de Mordor Intelligence, la valeur est construite à partir des totaux de plateformes conformes au périmètre du rapport pour le mobile, la console, le PC (client et navigateur) et le cloud ou streaming, et elle comptabilise également de manière cohérente les modèles de revenus premium, achats intégrés, abonnements et jeux financés par la publicité, plutôt que de fusionner des lignes de divertissement numérique adjacentes.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 67,62 milliards USD (2025) | |
| Association sectorielle A | 59,80 milliards USD (2025) | Se concentre souvent sur les dépenses en contenu de jeu de base et peut exclure une partie des revenus financés par la publicité ; peut également traiter les abonnements en revenu net après frais de plateforme, ce qui réduit le total. |
| Cabinet de conseil international B | 75,40 milliards USD (2025) | Peut appliquer une définition plus large des jeux numériques intégrant des revenus adjacents de l'économie des créateurs ou du streaming en direct, et peut utiliser des hypothèses plus agressives sur la progression de l'ARPU pour le mobile et les abonnements. |
Pris ensemble, cette comparaison suggère que l'écart provient principalement de ce qui est considéré comme un revenu de jeu et de la manière dont le traitement brut par rapport au net est appliqué entre les boutiques et les abonnements. Notre approche maintient des intrants traçables à des variables claires de plateforme et de monétisation, et les étapes peuvent être reproduites et testées lorsque de nouvelles preuves ou événements de marché apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du jeu vidéo aux États-Unis en 2026 ?
La taille du marché du jeu vidéo aux États-Unis a atteint 68,9 milliards USD en 2026.
Quelle plateforme mène les dépenses ?
Le jeu mobile a dominé avec 55,88 % de la part de marché du jeu vidéo aux États-Unis en 2025.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Les revenus globaux devraient augmenter à un CAGR de 8,75 % entre 2026 et 2031.
Quel modèle de revenus se développe le plus rapidement ?
Les abonnements devraient afficher un CAGR de 10,18 % jusqu'en 2031.
Quelle démographie dépense le plus en jeux vidéo ?
Les joueurs âgés de 18 à 34 ans représentent la cohorte de dépenses la plus importante et la plus dynamique avec une part de 39,35 %.
Dernière mise à jour de la page le:



