
Taille et Part du Marché de l'Hôtellerie
Analyse du Marché de l'Hôtellerie par Mordor Intelligence
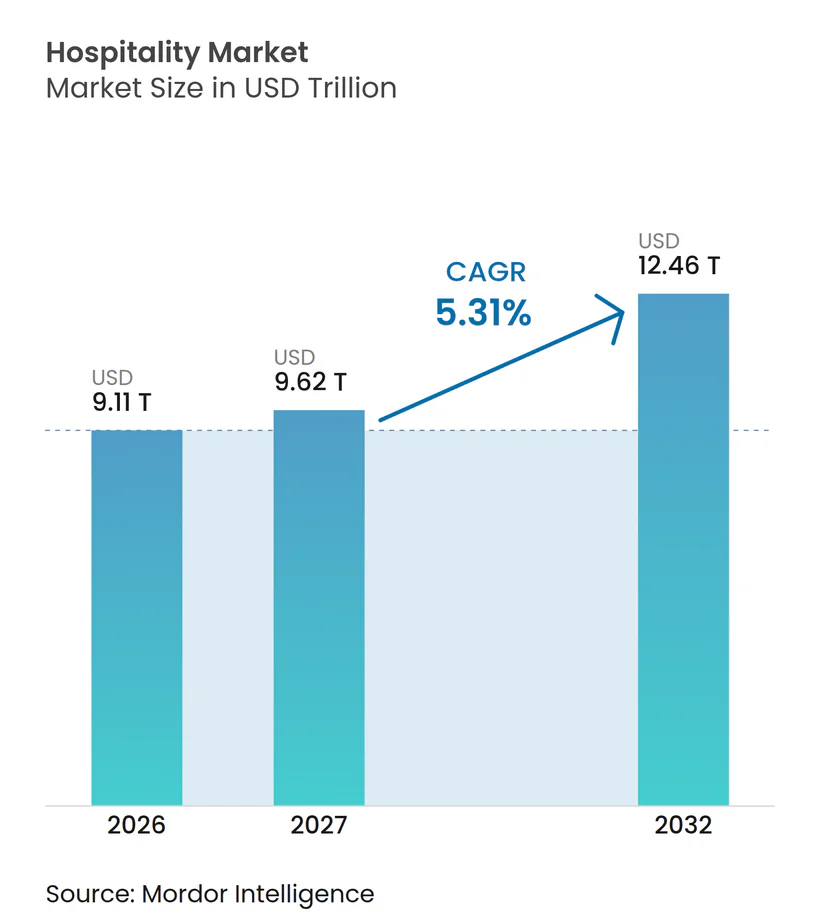
La taille du marché de l'hôtellerie devrait augmenter de 9,11 billions USD en 2026 à 9,62 billions USD en 2027 et atteindre 12,46 billions USD d'ici 2032, avec un CAGR de 5,31 % sur 2027-2032.
Les séjours à vocation mixte et les séjours axés sur le bien-être élargissent la demande d'hébergement en soutenant des activités allant au-delà du simple repos, incitant les opérateurs à développer des services autour du séjour. Au Cambodge, un hôtel de bien-être peut combiner des chambres avec des programmes de bien-être sur place et des espaces dédiés à la détente et à la récupération, tandis que les voyages de travail flexibles nécessitent un hébergement utilisable à la fois pour le travail et les loisirs. L'assistance numérique aux clients et les réservations directes peuvent relier des offres spécialisées aux ventes de chambres au sein d'un réseau hôtelier existant. Cependant, les coûts de main-d'œuvre et la prudence des dépenses discrétionnaires aux États-Unis exercent une pression sur les revenus tirés des chambres et des services optionnels. L'expansion des séjours spécialisés crée donc une opportunité de revenus dont la valeur dépend des dépenses de services et de la main-d'œuvre nécessaire pour les fournir.
Principaux Enseignements du Rapport
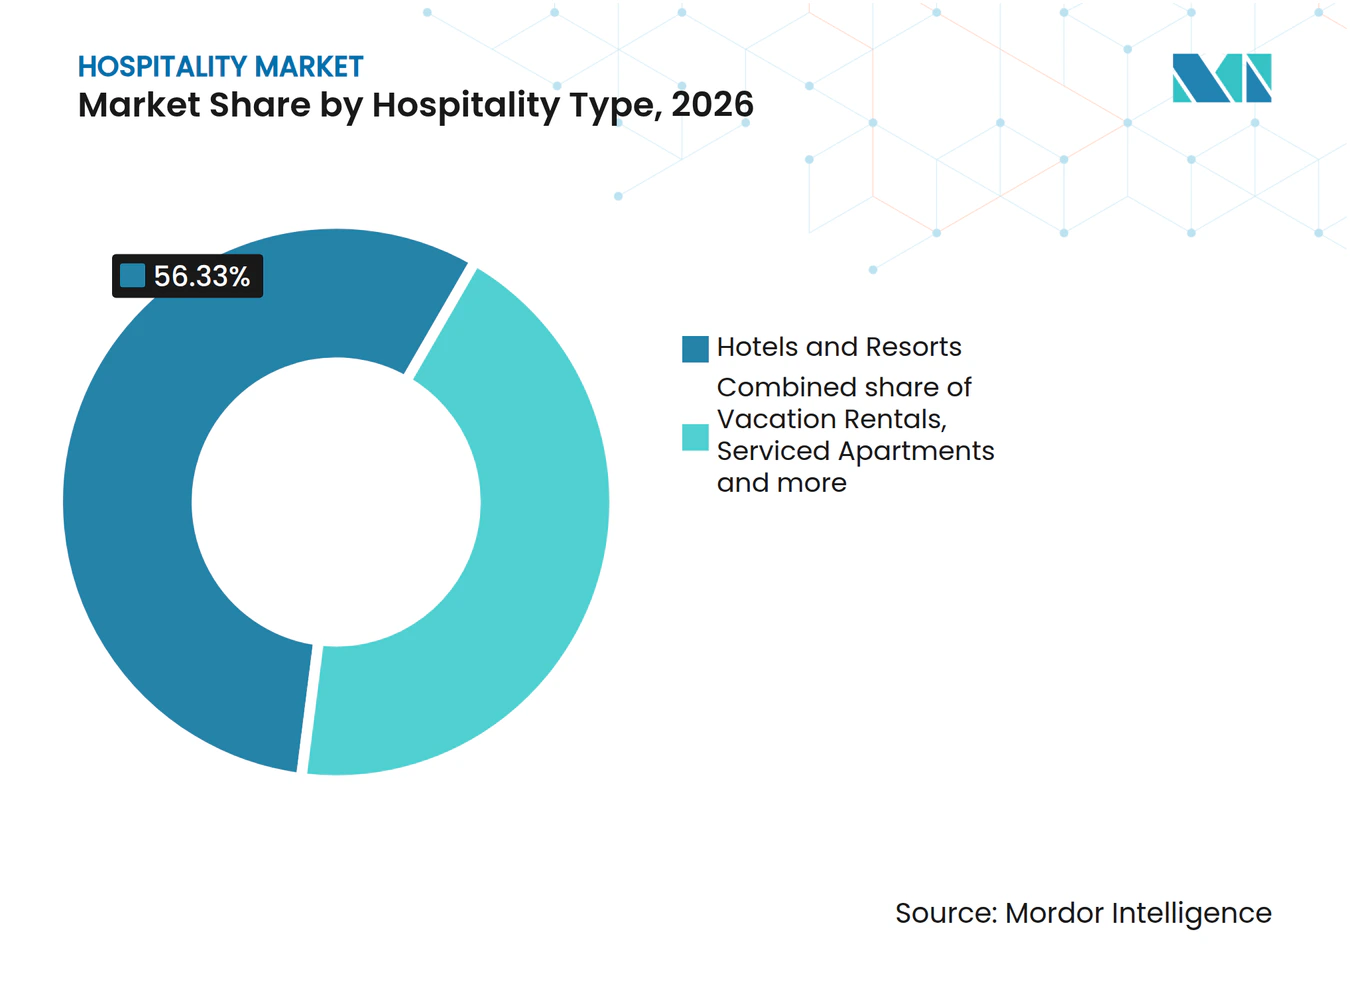
- Par type d'hébergement, les hôtels et complexes hôteliers détenaient une part de marché de l'hôtellerie de 56,33 % en 2026, tandis que les locations de vacances devraient connaître la croissance la plus rapide avec un CAGR de 6,58 % sur la période 2027-2032.
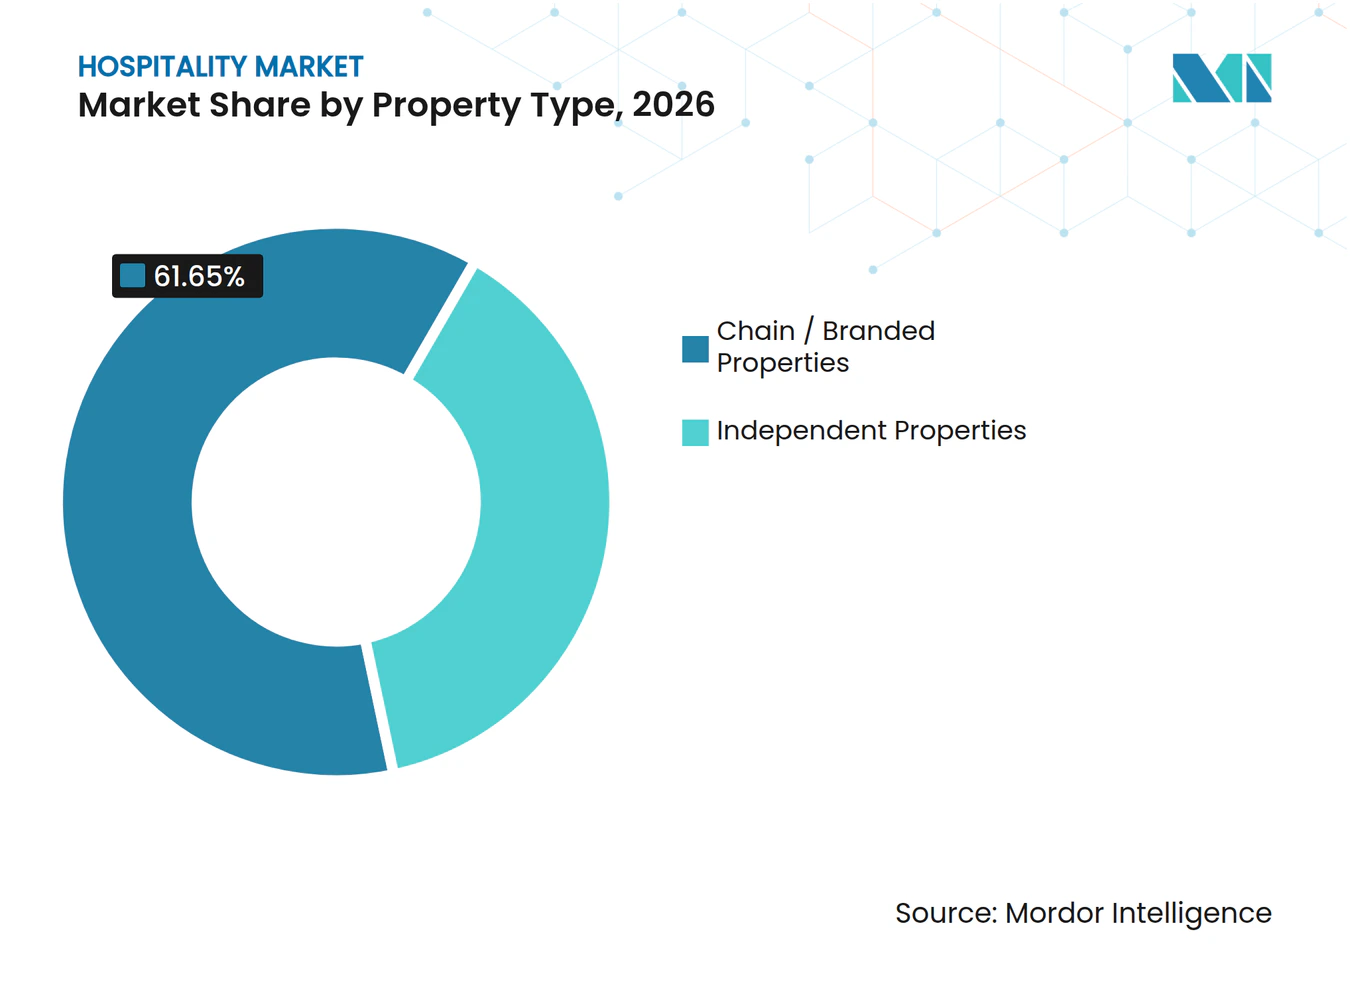
- Au sein des types de propriétés, les établissements de chaînes et de marques représentaient 61,65 % de la taille du marché de l'hôtellerie en 2026, et les établissements indépendants devraient connaître la croissance la plus rapide avec un CAGR de 6,1 % sur la période 2027-2032.
- Les canaux de réservation directe ont généré la plus grande part de canal avec 42,87 % des revenus des établissements en 2026 et devraient également connaître la croissance la plus rapide avec un CAGR de 6,2 % sur la période 2027-2032.
- Parmi les sources de revenus, les revenus d'hébergement étaient en tête avec 56,49 % des revenus des établissements en 2026, tandis que les revenus du bien-être et des loisirs devraient connaître la croissance la plus rapide avec un CAGR de 6,65 % sur la période 2027-2032.
- Les voyageurs de loisirs étaient en tête de la répartition par type de voyageur avec 52,64 % des revenus des établissements en 2026, tandis que les voyageurs en séjour prolongé et les nomades numériques devraient connaître la croissance la plus rapide avec un CAGR de 6,55 % sur la période 2027-2032.
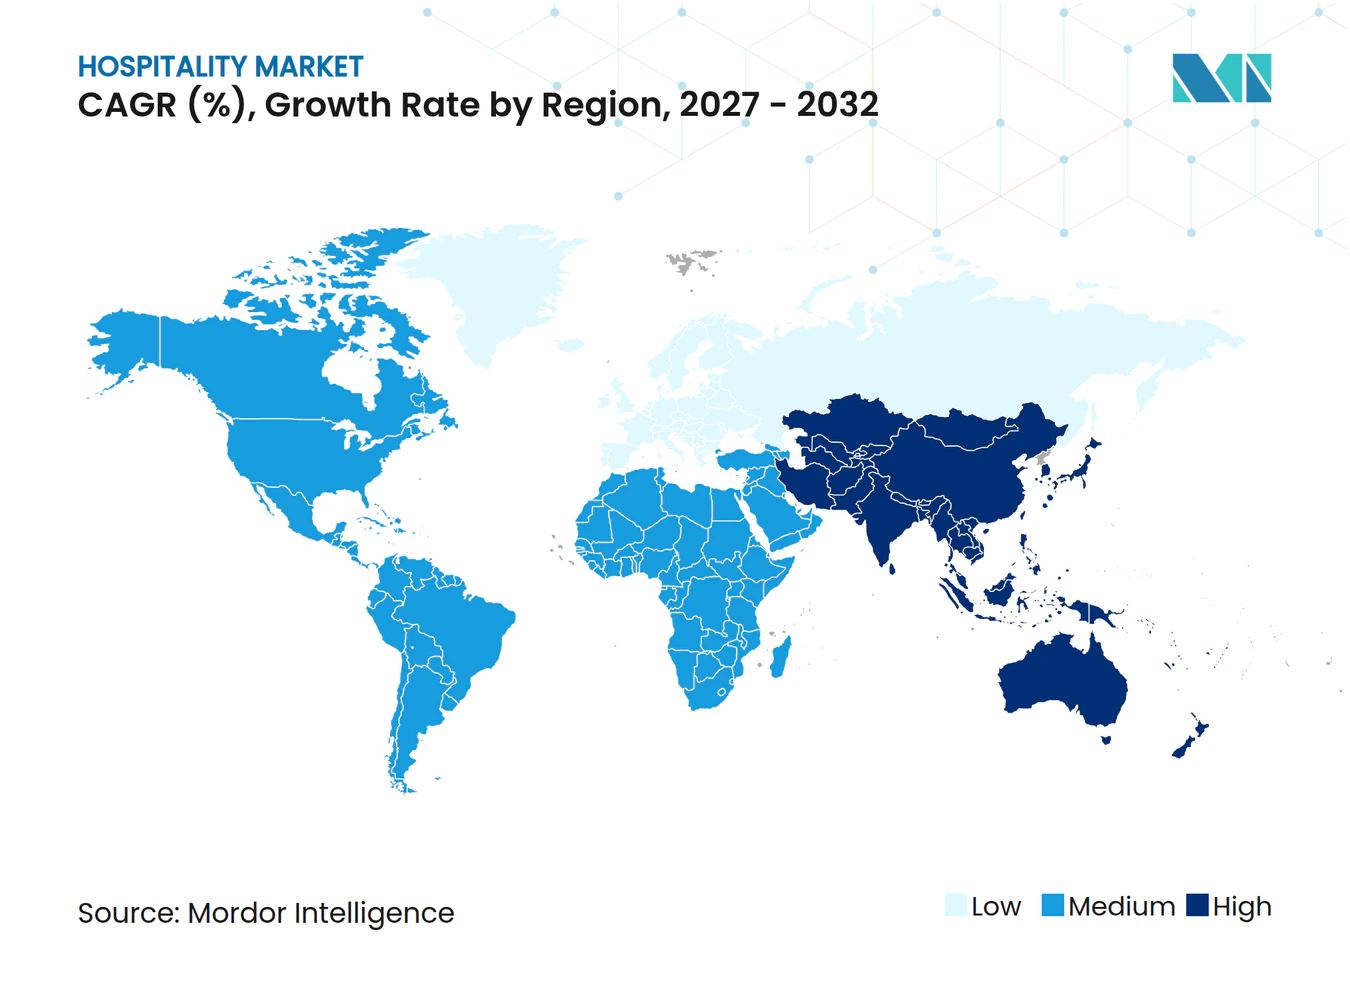
- Sur le plan géographique, l'Europe détenait 30,72 % des revenus des établissements en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide dans le secteur de l'hôtellerie avec un CAGR de 7,3 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des concepts hôteliers expérientiels et axés sur le style de vie | +2% | Australie, Europe et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Hausse de la demande de voyages bleisure et de voyages liés au travail flexible | +1.6% | Amérique du Nord, Europe, Asie-Pacifique et Brésil | Court terme (≤ 2 ans) |
| Croissance des séjours de tourisme de bien-être, médical et régénératif | +1.5% | Asie-Pacifique, notamment le Cambodge | Moyen terme (2-4 ans) |
| Transformation numérique par la gestion des revenus et des clients basée sur l'IA | +1.35% | Europe, Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion rapide des hébergements alternatifs et des modèles de séjour hybrides | +0.95% | Europe, États-Unis et Canada | Moyen terme (2-4 ans) |
| Croissance des voyages internationaux de la classe moyenne dans les économies émergentes | +0.65% | Asie-Pacifique, notamment l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Concepts d'Hôtellerie Axés sur l'Expérience et le Style de Vie
Les ouvertures d'Ennismore en 2025 ont amené ses marques lifestyle en Australie, à Barcelone, à Singapour et à Dublin, incluant des premières entrées pour plusieurs marques ou pour le groupe. Ces ouvertures élargissent les destinations proposant des séjours axés sur le lifestyle, montrant comment les concepts hôteliers peuvent s'étendre au-delà d'un seul emplacement. La Curio Collection de Hilton comptait plus de 200 hôtels ouverts dans le monde en 2026.[1] La collection s'étendait dans près de 50 pays et territoires. Pour les exploitants de propriétés, cette envergure internationale fait du positionnement lifestyle une voie potentielle d'intégration à une collection plus large, la tâche commerciale passant de l'établissement d'un concept isolé à la différenciation d'une propriété au sein d'un format largement disponible.
Hausse de la Demande de Voyages en Mode Bleisure et Liée au Travail Flexible
Le travail flexible crée 2 voies vers des séjours à usage mixte, le travail façonnant les vacances et les loisirs prolongeant les voyages d'affaires. L'enquête 2025 d'Expedia Group a révélé que 42 % des adultes sur 11 marchés prévoyaient un voyage bleisure dans les 12 mois suivants, contre 29 % en 2022.[2] La même enquête a révélé que 44 % prévoyaient des voyages de loisirs intégrant le télétravail, contre 28 % en 2022. Un schéma consiste à ajouter des loisirs autour d'un voyage d'affaires, tandis que l'autre nécessite un séjour de vacances permettant le télétravail. Les recommandations d'Expedia visant à prioriser la disponibilité en milieu de semaine, le Wi-Fi fiable et les espaces de travail identifient les exigences pratiques en matière d'hébergement derrière ces séjours à usage mixte.
Croissance des Séjours de Tourisme de Bien-être, Médical et Régénératif
Les programmes de bien-être offrent aux prestataires d'hébergement un moyen de vendre un séjour autour d'activités dispensées au sein de la propriété. En août 2025, TUI a annoncé l'ouverture de l'hôtel TUI BLUE Angkor Grace, axé sur le bien-être et doté de 151 chambres, à Siem Reap, au Cambodge. En septembre 2026, la propriété proposait aux clients du yoga, de la guérison sonore et des pratiques de bien-être traditionnelles, avec des espaces dédiés à la détente et à la récupération. Cette combinaison fait du temps passé à l'hôtel une partie intégrante de l'offre d'hébergement, donnant à l'opérateur une raison de coordonner les chambres et les activités au sein d'un même itinéraire client. Un programme de bien-être coordonné peut donc soutenir à la fois la raison de réserver et les services sur place achetés pendant le séjour.
Transformation Numérique par la Gestion des Revenus et des Clients Basée sur l'IA
Les services aux clients par conversation peuvent aider les propriétés à transformer l'intérêt pour le voyage en un choix d'hébergement plus éclairé. Accor a lancé son compagnon de voyage IA ALL Concierge le 24 septembre 2026, avec une disponibilité variable selon la plateforme, la langue et le point de vente.[3] Accor l'a décrit comme le premier déploiement à grande échelle d'un compagnon IA entièrement conversationnel par un groupe hôtelier. Au lancement, l'application ALL Accor couvrait 4 langues sur 5 points de vente, tandis qu'ALL.com couvrait 11 langues. Pour un exploitant d'hébergement, le mcanisme de demande est un chemin plus court entre l'incertitude concernant une propriété et la décision de séjourner. La disponibilité spécifique à chaque canal fait de la conception du déploiement une partie de la proposition commerciale, car l'assistance doit être accessible là où un client tente de réserver.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts d'exploitation et de main-d'œuvre élevés dans les propriétés hôtelières | -1.15% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Ralentissements économiques affectant les dépenses discrétionnaires de voyage | -0.85% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Défis réglementaires et de licences sur les marchés d'hébergement de courte durée | -0.45% | Espagne, France et Italie | Moyen terme (2-4 ans) |
| Volatilité saisonnière de la demande et fluctuations du taux d'occupation | -0.3% | États membres de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'exploitation et de main-d'œuvre élevés dans les propriétés hôtelières
Des dépenses de main-d'œuvre plus élevées augmentent les revenus dont un hôtel a besoin pour couvrir le coût de chaque séjour. L'American Hotel & Lodging Association a rapporté que les coûts totaux de main-d'œuvre des hôtels aux États-Unis ont augmenté de 15 % cumulativement de 2019 à 2025. Dans son enquête de fin février 2026 auprès de 246 hôteliers américains, 65 % ont identifié les coûts de main-d'œuvre comme une pression financière. Pour les opérateurs d'hébergement, absorber cette pression réduit les bénéfices disponibles à partir d'un niveau donné de ventes de chambres. La répercuter sur les clients augmente en revanche le prix auquel la propriété doit se battre pour attirer des séjours discrétionnaires. Ce compromis freine l'expansion car les chambres occupées supplémentaires doivent générer suffisamment de revenus pour soutenir la main-d'œuvre de service qu'elles requièrent.
Ralentissements économiques affectant les dépenses discrétionnaires de voyage
La pression sur les dépenses essentielles des ménages réduit les fonds disponibles pour l'hébergement et les services optionnels pendant un voyage. En juin 2026, EY a rapporté que les consommateurs américains réduisaient leurs dépenses discrétionnaires pour compenser la hausse des coûts essentiels. Plus de 30 % des répondants réévaluaient leurs dépenses de loisirs et de divertissement avant l'été. Pour les opérateurs d'hébergement, cela crée une exposition au moment de la décision de voyager et au choix des services achetés pendant un séjour. Les propriétés qui dépendent des achats optionnels de spa et de restauration font face à une exposition supplémentaire aux revenus lorsque les clients conservent la réservation de chambre mais réduisent ces services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'hôtellerie :
demande hôtelière établie et propositions de séjour distinctesLes hôtels et complexes hôteliers représentaient 56,33 % de la taille du marché de l'hôtellerie en 2026, ce qui en fait le segment le plus important. Les nuitées dans les hôtels et hébergements similaires de l'UE ont augmenté de 4,7 millions, soit 0,9 %, au deuxième trimestre 2026 par rapport au deuxième trimestre 2025. Les hôtels et hébergements similaires représentaient 61,6 % des nuitées touristiques de l'UE au cours de ce trimestre. La majorité des nuitées touristiques de l'UE étant concentrées dans cette catégorie, même une croissance en pourcentage modeste a généré des millions de nuitées supplémentaires pour les hôtels et hébergements similaires à servir.
Les locations de vacances constituent le segment à la croissance la plus rapide du marché de l'hôtellerie, avec un CAGR projeté de 6,58 % sur la période 2027-2032. Les clients ont passé 258,8 millions de nuitées dans des locations de courte durée de l'UE réservées via Airbnb, Booking ou Expedia au deuxième trimestre 2026, en hausse de 5,3 % par rapport au deuxième trimestre 2025. Les appartements avec services attirent les programmes d'entreprise en Europe grâce à une gestion professionnelle, des standards cohérents, une obligation de diligence et une transparence des coûts, Savills faisant état d'un alignement croissant en 2026. Les établissements hôteliers de luxe aux États-Unis ont enregistré une croissance de 3 % du revenu par chambre disponible (RevPAR) en 2025, tandis que le RevPAR des établissements milieu de gamme et économiques a diminué, JLL associant la surperformance du segment premium aux voyageurs à hauts revenus. Les hôtes de plateformes de l'UE peuvent profiter de la demande croissante de nuitées locatives, tandis que les appartements avec services se démarquent par leurs standards d'exploitation professionnels et les hôtels de luxe par les dépenses des clients à hauts revenus.



Par type de propriété :
réseaux de marque et spécialisation des séjours indépendantsLes établissements de chaînes et de marques représentaient 61,65 % de la part de marché de l'hôtellerie en 2026, ce qui en fait le segment le plus important. Le système d'hébergement mondial élargi de Marriott, englobant les produits franchisés, exploités et sous licence, dépassait 10 000 établissements au 30 juin 2026. Cette structure permet à une marque de participer à l'offre d'hébergement par le biais de plusieurs arrangements d'exploitation, étendant le réseau au-delà des établissements qu'elle possède directement. La taille d'une chaîne peut donc croître grâce aux affiliations de propriétaires sans que la marque ait besoin de posséder un nombre équivalent d'actifs supplémentaires.
Les établissements indépendants constituent le segment à la croissance la plus rapide du marché de l'hôtellerie, avec un CAGR projeté de 6,1 % sur la période 2027-2032. Cloudbeds a enregistré une augmentation de 25 % d'une année sur l'autre des réservations de 7 nuits dans les hôtels indépendants dans son jeu de données 2025. Les séjours de 1 à 2 nuits représentaient néanmoins plus des deux tiers des réservations dans ce jeu de données. Les tarifs journaliers moyens des chambres dans le même jeu de données d'hôtels indépendants ont diminué de 5,8 % d'une année sur l'autre en 2025. Les séjours d'une semaine constituaient donc une catégorie minoritaire en croissance au sein d'un mix de réservations dominé par les courts séjours, même si ces mêmes hôtels indépendants faisaient face à une baisse des tarifs moyens des chambres.

Par canal de réservation :
ventes directes et portée des plateformesLes canaux de réservation directe constituaient le segment le plus important du secteur de l'hôtellerie, avec 42,87 % des revenus des établissements en 2026, et devraient être le segment à la croissance la plus rapide avec un CAGR de 6,2 % sur la période 2027-2032. Les canaux de réservation numérique directe d'IHG ont généré 26 % de son revenu total des chambres en 2025. Cette contribution au niveau de l'entreprise place la réservation numérique directe dans le modèle de revenus d'exploitation, reliant la réservation du client à l'hébergement vendu via le canal propre du groupe. Une amélioration des réservations sur le canal numérique propre d'IHG peut agir sur les chambres déjà dans son système, de sorte que l'investissement dans la distribution n'a pas à attendre l'ouverture de nouveaux hôtels.
Les agences de voyages en ligne offrent une voie distincte par laquelle les clients sécurisent leur hébergement auprès des fournisseurs d'établissements. Les plateformes d'agences de voyages en ligne Airbnb, Booking et Expedia ont représenté 951,6 millions de nuitées dans les locations de courte durée de l'UE et de l'AELE en 2025. L'ampleur des nuitées locatives réservées via des plateformes rend l'accès aux plateformes commercialement pertinent pour les opérateurs de locations desservant ces destinations. Un opérateur utilisant ces canaux peut atteindre les clients par l'intermédiaire d'un tiers tout en conservant le séjour dans l'établissement comme service qu'il vend. Pour un hôte locatif dans ces destinations, davantage de nuitées via les plateformes n'améliorent l'activité que si les revenus conservés couvrent le coût de la prestation et de l'acquisition de ces séjours.
Par flux de revenus :
revenus principaux des chambres et ventes de services supplémentairesLes revenus d'hébergement constituaient le segment le plus important du secteur de l'hôtellerie, représentant 56,49 % du total des revenus des établissements en 2026. Le RevPAR hôtelier mondial de STR, qui mesure le revenu des chambres par chambre disponible, s'élevait à 88,99 USD en 2025. Host Hotels & Resorts a déclaré 2,13 milliards USD de revenus de chambres transients, 1,2 milliard USD de revenus de chambres de groupe et 178 millions USD de revenus de chambres sous contrat pour son portefeuille hôtelier en 2025. Ces catégories montrent comment une même activité d'hébergement génère des revenus de chambres par le biais de plusieurs arrangements clients distincts. La répartition de Host identifie les activités de groupe et sous contrat comme des sources supplémentaires de revenus de chambres, offrant aux opérateurs des alternatives à la dépendance aux séjours transients.
Les revenus du bien-être et des loisirs constituent le segment à la croissance la plus rapide du marché de l'hôtellerie, avec un CAGR projeté de 6,65 % sur la période 2027-2032. Hotel Royal Limited a déclaré des revenus de spa de 553 000 SGD (423 000 USD) en 2025, contre 444 000 SGD (332 000 USD) en 2024, pour ses opérations hôtelières à Singapour, en Malaisie et en Thaïlande. Cette ligne de revenus distincte montre comment les services de bien-être peuvent s'ajouter aux ventes d'une activité d'hébergement en complément des chambres. Les revenus de restauration et de boissons par chambre occupée ont augmenté de 3,8 % dans un échantillon de 866 hôtels aux États-Unis au premier semestre 2025 par rapport à la même période de 2024. CBRE a comparé cette augmentation à une croissance de 3 % du revenu total hôtelier pour le même échantillon et la même période, montrant une croissance plus forte dans la mesure de la restauration et des boissons par chambre occupée.
Par type de voyageur :
dépenses de loisirs et engagements d'occupation plus longsLes voyageurs de loisirs constituaient le segment le plus important du secteur de l'hôtellerie, représentant 52,64 % des revenus des établissements en 2026. Dans l'ensemble du secteur des voyages et du tourisme, les dépenses mondiales de tourisme de loisirs ont atteint 6,15 billions USD en 2025. En 2025, les vacances constituaient le motif de voyage pour 79,8 % des touristes séjournant au moins une nuit à Chypre. Cette composition locale donne aux opérateurs d'hébergement une raison concrète de donner la priorité à la proposition de séjour de vacances lorsqu'ils décident quels motifs de voyage un établissement devrait servir. Pour les opérateurs chypriotes, le bassin de visiteurs plus large favorise la différenciation parmi les séjours de vacances, car un changement de motif de voyage déplacerait l'orientation d'un établissement vers un groupe plus restreint de touristes en séjour.
Les voyageurs en séjour prolongé et les nomades numériques constituent le segment à la croissance la plus rapide du marché de l'hôtellerie, avec un CAGR projeté de 6,55 % sur la période 2027-2032. Le nombre d'établissements de la marque StudioRes de Marriott, dédiée aux séjours prolongés, aux États-Unis et au Canada est passé de 6 établissements au 31 mars 2026 à 12 au 30 juin 2026. Les nombres de chambres correspondants étaient respectivement de 744 et 1 488. Les décomptes de marques de Marriott incluaient certains établissements devant opérer sous leurs marques assignées après des rénovations prévues. Ce doublement parallèle a élargi l'empreinte immobilière de la marque tout en laissant inchangé son nombre moyen de chambres par établissement.
Analyse Géographique
Marché de l'Hôtellerie en Europe
L'Europe représentait une part de 30,72 % de la taille du marché de l'hôtellerie en 2026, ce qui en fait la région la plus importante. Les établissements d'hébergement touristique de l'UE ont enregistré 3,1 milliards de nuitées en 2025, en hausse de 4,1 % par rapport à 2024, témoignant d'une utilisation substantielle de l'hébergement dans cette partie de l'Europe. La Croatie a ajouté de la capacité locale lorsqu'un hôtel Curio Collection by Hilton de 65 chambres a ouvert à Preko sur l'île d'Ugljan le 16 juin 2025, marquant le premier hôtel de marque Hilton construit sur une île croate. Le premier hôtel de Hilton sur une île croate étend sa couverture à un nouveau type de destination, de sorte que la croissance hôtelière européenne peut impliquer l'extension de la couverture du réseau ainsi que l'augmentation du nombre de chambres.
Marché de l'Hôtellerie en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 7,3 % sur 2027-2032. Les établissements hôteliers de Macao ont enregistré un taux d'occupation moyen des chambres de 93,9 % en août 2026, en hausse de 0,8 point de pourcentage d'une année sur l'autre. Accor a déclaré une croissance à deux chiffres du revenu par chambre disponible dans le Pacifique au quatrième trimestre 2025, portée à la fois par les prix et le taux d'occupation. IHG a ouvert l'Hotel Indigo Auckland de 225 chambres le 7 avril 2025, marquant les débuts de la marque en Nouvelle-Zélande. Ensemble, les résultats de Macao et du Pacifique identifient une meilleure utilisation et une meilleure tarification des chambres existantes comme mécanismes de croissance, en parallèle avec la nouvelle capacité de marque à Auckland.
La base de voyages intérieurs de l'Amérique du Nord comprend les 342 millions de visites intérieures de résidents canadiens en 2025, couvrant les voyages d'une journée et les séjours avec nuitée. L'Amérique du Sud a gagné en capacité hôtelière urbaine lorsque Hilton a ouvert le York Medellin de 111 suites en Colombie le 10 décembre 2025. Au Moyen-Orient et en Afrique, le taux d'occupation des chambres d'hôtel en Arabie saoudite était de 60,8 % au premier trimestre 2026, tandis que les appartements avec services et autres établissements hôteliers enregistraient 51,6 %. Le Maroc a ajouté une offre en bord de mer avec l'ouverture le 1er juillet 2026 du Taghazout Bay Marriott Resort sur sa côte atlantique, proposant 250 chambres dont 29 suites. Les opérateurs hôteliers saoudiens font face à un référentiel d'utilisation différent de celui des appartements avec services et autres établissements, de sorte que le potentiel de rentabilité d'une nouvelle chambre dépend de son format autant que de sa destination.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées selon les exigences de vente aux clients, d'enregistrement et de classification affectant les opérateurs d'hébergement. La perspective est celle d'une entreprise immobilière vendant des séjours, y compris un établissement cherchant une classification d'hébergement applicable. Ces cadres imposent des obligations à différents points de la transaction, de la présentation d'un prix à la gestion des informations d'identité des clients et au respect des normes de propriété.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce | Ministère du Tourisme | Autorités d'enregistrement désignées par la loi de l'État | Bureau de la sécurité publique municipale de Shanghai | Conseil de classification du tourisme d'Afrique du Sud |
| Instruments ou orientations clés | Règles de prix total pour l'hébergement de courte durée 16 CFR Part 464, en vigueur le 12 mai 2025 | Ordonnance sur le formulaire national d'enregistrement numérique des clients | Loi fédérale sur l'enregistrement, articles 29-30, pour les clients étrangers concernés | Dispositions d'enregistrement des hébergements de Shanghai | Critères de classification des hébergements révisés en 2019 |
| Effet commercial | Charges obligatoires calculables à l'avance, avec des exclusions pour les frais gouvernementaux, d'expédition et optionnels | L'enregistrement numérique des clients remplace le papier, avec des exceptions pour les cas de contingence | Formulaires le jour d'arrivée pour les clients étrangers concernés, sous réserve d'exemptions ; vérification d'identité des clients nommés ; conservation 1 an après le départ puis destruction dans les 3 mois | Vérification et téléchargement de l'identité dans les 2 heures suivant l'enregistrement ; formulaire de vérification par la police ou l'immigration en l'absence de pièce d'identité valide | Normes de qualité spécifiques à chaque catégorie pour les établissements cherchant une classification |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
L'attractivité élevée aux États-Unis reflète la liberté de tarification dans un cadre de divulgation défini, avec Aucun changement basé sur les conditions continues de présentation des séjours de courte durée. Le Brésil et l'Allemagne sont Moyens car les obligations d'enregistrement des clients et de gestion des dossiers restent des tâches opérationnelles, soutenant Aucun changement après la date limite d'adoption déclarée par le Brésil au 20 avril 2026. La note Moyenne de la Chine reflète les exigences de traitement des données dans les délais impartis à Shanghai, avec Aucun changement limité par la validité des dispositions jusqu'au 27 avril 2030. La note Moyenne de l'Afrique du Sud reflète les conditions de qualité de sa voie de classification, avec Aucun changement selon des critères couvrant déjà les petits hôtels, les hôtels boutique et les hôtels-appartements.
Étapes de la chaîne de valeur
La capture de valeur est comparée entre la propriété immobilière, l'affiliation à une marque, les logiciels hôteliers, la distribution des réservations et la prestation du séjour. Host Hotels & Resorts possède des propriétés hôtelières, les opérations au niveau de la propriété générant des revenus de chambres. Le modèle de franchise de Hilton génère séparément des redevances basées sur les revenus et des frais associés à l'entrée dans l'hôtel, aux changements de propriété et aux extensions de contrat. L'exposition financière diffère donc entre le financement d'un hôtel et la vente de services commerciaux à son propriétaire ou opérateur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Investissement immobilier | Propriétaires de propriétés hôtelières tels que Host Hotels & Resorts | Revenus de chambres générés par les opérations de la propriété | Contraintes potentielles liées au site, au financement et aux approbations locales | Séquencer les engagements de capital avec le financement et les approbations |
| Affiliation à une marque | Franchiseurs hôteliers tels que Hilton Worldwide Holdings | Redevances généralement sur les revenus bruts des chambres ; frais distincts d'entrée, de changement de propriété et d'extension | Engagements de frais d'entrée et de renouvellement | Évaluer les frais d'entrée et d'extension parallèlement aux redevances récurrentes |
| Déploiement des systèmes de propriété | Fournisseurs de logiciels de gestion de propriété tels qu'Oracle | Frais par chambre d'hôtel pour OPERA Cloud Professional Foundation multi-locataires | Séquençage de la migration sur plusieurs propriétés | Échelonner les migrations tout en maintenant la continuité du service de la propriété |
| Distribution des réservations | Opérateurs de plateformes de réservation en ligne tels que Booking Holdings | Commissions d'agence lorsque les paiements des voyageurs ne sont pas facilités | Dépendance à une voie intermédiaire pour l'accès aux clients | Équilibrer les réservations via des intermédiaires avec les ventes contrôlées par la propriété |
| Prestation du séjour et des services sur place | Opérateurs hôteliers tels que Hilton Worldwide Holdings, via son segment de propriété | Ventes de chambres nuitées, de restauration et d'autres services dans les hôtels consolidés | Risque de capacité de service inadaptée | Aligner les effectifs et les plannings de service avec la demande réservée |
| Source: Mordor Intelligence | ||||
Les redevances de marque, les frais de services cloud et les commissions d'agence sont liés à des relations commerciales différentes, de sorte que la résilience nécessite de traiter la contrainte de chaque étape. Le rapport 2025 d'Accor décrivait un déploiement progressif d'Oracle OPERA pour un système de gestion de propriété mondial partagé. Pour les prestataires utilisant une tarification de service par chambre, la croissance peut suivre l'adoption dans les propriétés existantes, rendant possible une capacité de revenus supplémentaire sans construction de nouveaux hôtels.
Paysage concurrentiel
Concentration du Marché
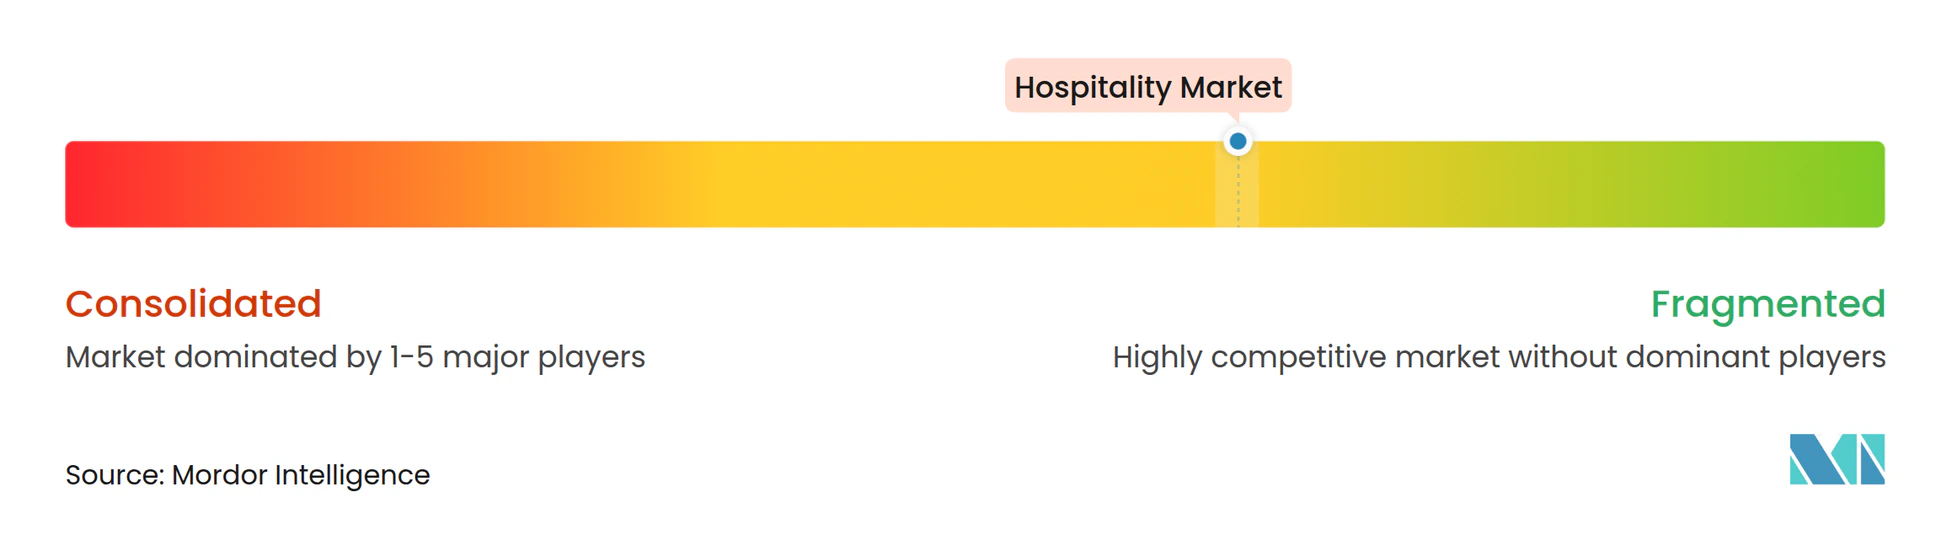
La concurrence est dispersée entre les propriétaires de propriétés tandis que les grands systèmes de marque organisent des réseaux d'hébergement substantiels, créant des couches distinctes de concurrence entre propriétés et entre marques. Marriott International, Hilton Worldwide Holdings, Accor S.A., InterContinental Hotels Group (IHG) et Wyndham Hotels & Resorts se font concurrence via des systèmes d'hébergement de marque. Hilton a ouvert 207 hôtels avec 24 100 chambres et ajouté 21 600 chambres nettes au deuxième trimestre 2026 dans son système mondial de propriétés gérées, franchisées ou sous licence, et détenues ou louées. L'écart de 2 500 chambres entre les ouvertures brutes de Hilton et les ajouts nets distingue l'activité d'ouverture de la plus faible augmentation de la capacité du réseau.
Les acquisitions et conversions permettent aux groupes hôteliers d'étendre un portefeuille de marque via des actifs existants ainsi que par de nouveaux développements. IHG a déclaré 65 100 chambres pour un record de 443 ouvertures d'hôtels en 2025, les ajouts bruts incluant les chambres issues de l'acquisition de Ruby et les conversions NOVUM. Pour les propriétaires, ces voies rendent les décisions d'affiliation pertinentes pour la position concurrentielle d'une propriété existante, en plus de l'option de construire un nouvel hôtel. Une marque concurrente peut donc défier un réseau en gagnant la participation d'une propriété existante, faisant des relations avec les propriétaires une barrière qui va au-delà de la capacité physique en chambres. L'intégration d'une propriété acquise ou convertie dans la proposition de service de la marque devient la prochaine tâche concurrentielle après la sécurisation de l'affiliation.
Les réseaux diffèrent à la fois par leur échelle de développement et leur expansion réalisée. Au 30 juin 2026, Wyndham a déclaré un pipeline de développement mondial record d'environ 261 000 chambres. Marriott International a ajouté environ 17 900 chambres nettes dans le monde au deuxième trimestre 2026. Au 30 juin 2026, le pipeline mondial de Marriott totalisait 4 186 propriétés avec environ 629 000 chambres, dont 253 propriétés avec plus de 34 000 chambres approuvées pour le développement sans contrats signés. Le pipeline de Marriott était plus de deux fois supérieur à celui de Wyndham, lui offrant une base d'expansion potentielle plus large tout en faisant de l'achèvement des contrats et des ouvertures un élément central de la réalisation de cet avantage concurrentiel.
Leaders du secteur de l'hôtellerie
-
Marriott International
-
Hilton Worldwide Holdings
-
Accor S.A.
-
InterContinental Hotels Group (IHG)
-
Wyndham Hotels & Resorts
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hôtellerie Entreprises couvertes dans ce rapport
- Marriott International
- Hilton Worldwide Holdings
- Accor S.A.
- InterContinental Hotels Group (IHG)
- Wyndham Hotels & Resorts
- Hyatt Hotels Corporation
- Choice Hotels International
- Airbnb Inc.
- Sonder Holdings Inc.
- Extended Stay America
- OYO Rooms
- Jin Jiang International
- Meliá Hotels International
- Minor Hotels Europe & Americas (Minor International)
- Radisson Hotel Group
- Best Western Hotels & Resorts
- Louvre Hotels Group
- TUI Group
- MGM Resorts International
- Caesars Entertainment, Inc.
Opportunités clés pour les acteurs du marché
Les opportunités sont comparées selon la manière dont le soutien politique peut renforcer l'offre d'hébergement ou réduire le coût de sa prestation. Dans le cadre des conditions du Fonds de Rénovation Hôtelière de juin 2026, le Singapore Tourism Board (STB) exige des améliorations de l'expérience client, des solutions de productivité et des initiatives de durabilité dans le cadre d'une rénovation globale. Les candidats doivent être des entreprises enregistrées à Singapour avec une licence valide du Hotels Licensing Board. Le dépôt de candidature avant le début des travaux, des appels d'offres, des paiements aux fournisseurs ou de la contractualisation fait du séquençage du projet une partie de cette décision d'investissement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / porteur | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Rénovations hôtelières pour des groupes de clients spécifiques | Les améliorations de l'expérience client font partie des rénovations globales éligibles | Hôtels singapouriens agréés ciblant les familles avec enfants | Repenser l'expérience de séjour parallèlement aux composantes requises de productivité et de durabilité | Financement initial avant remboursement basé sur les jalons | Entreprises hôtelières singapouriennes éligibles |
| Refonte des services hôteliers pour la productivité | Les rénovations éligibles doivent inclure des économies d'heures de travail mesurables | Hôtels singapouriens agréés repensant la prestation de services | Relier l'automatisation et la refonte des processus à la rénovation orientée client | Démontrer les gains de productivité tout en réalisant toutes les composantes requises du projet | Propriétaires et opérateurs d'hôtels éligibles à Singapour |
| Efficacité énergétique dans les petits hôtels | Soutien numérique gouvernemental en matière d'énergie et de carbone pour les petits et moyens hôtels en Angleterre | Petits et moyens hôtels en Angleterre | Appliquer l'outil gratuit à la consommation énergétique de l'hôtel et mettre en œuvre les changements opérationnels prioritaires | Convertir les recommandations numériques en changements opérationnels durables | Petites et moyennes entreprises hôtelières éligibles en Angleterre |
| Source: Mordor Intelligence | |||||
Le STB peut approuver les demandes de fonds jusqu'au 31 mars 2027, et le traitement peut prendre jusqu'à 90 jours après réception des documents complets. Le remboursement dépend des jalons, des livrables et des coûts éligibles convenus, le soutien final étant déterminé par l'évaluation du STB. Cela favorise les propriétaires capables de financer l'intervalle entre la livraison et le remboursement tout en coordonnant les changements liés aux clients, à la productivité et à la durabilité dans la même rénovation.
Développements industriels récents dans Marché de l'hôtellerie
- Sep 2026 : Hilton a annoncé l'ouverture du Montara Hotel de 97 chambres à Heredia, au Costa Rica, le 24 septembre, marquant la première propriété de la Tapestry Collection au Costa Rica et en Amérique centrale.
- Sep 2026 : IHG a annoncé l'ouverture du Crowne Plaza Manhattan Times Square de 685 chambres à New York le 2 septembre. Al Rayyan Tourism Investment Company a développé l'hôtel, et Highgate le gère.
Marché de l'hôtellerie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'hôtellerie mesure les dépenses annuelles dans les propriétés d'hébergement à l'échelle mondiale. Il comptabilise les revenus des propriétés issus des séjours et des services connexes sur site, classés par type de propriété, canal de réservation, type de voyageur et région.
Exclusions du périmètre : les restaurants et bars indépendants, les commissions des agences de voyage et des agences de voyage en ligne (OTA), les ventes immobilières de propriétés d'hébergement, ainsi que les attractions et services de circuits indépendants sont exclus.
Aperçu de la segmentation
- Par Type d'Hôtellerie
- Hôtels et Complexes Hôteliers
- Locations de Vacances
- Appartements avec Services
- Auberges et Hébergements Économiques
- Hôtels Boutique et de Style de Vie
- Établissements Hôteliers de Luxe
- Par Type de Propriété
- Établissements en Chaîne ou de Marque
- Établissements Indépendants
- Par Canal de Réservation
- Canaux de Réservation Directe
- Agences de Voyages en Ligne
- Entreprises et Sociétés de Gestion des Voyages
- Agents de Voyages Hors Ligne
- Par Source de Revenus
- Revenus des Chambres
- Revenus de la Restauration
- Revenus des Événements et Conférences
- Revenus du Bien-être et des Loisirs
- Autres Revenus Annexes
- Par Type de Voyageur
- Voyageurs de Loisirs
- Voyageurs d'Affaires
- Voyageurs en Mode Bleisure
- Voyageurs en Séjour Prolongé et Nomades Numériques
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les statistiques d'hébergement d'Eurostat fournissent des indicateurs de nuitées et de capacité pour les hôtels, les propriétés de courte durée et les campings, tandis que la série d'arrivées touristiques de la Banque mondiale fournit un indicateur général de la demande. Les rapports sectoriels de l'American Hotel & Lodging Association aident à interpréter les salaires hôteliers, les coûts des propriétés et les dépenses des clients, et le rapport annuel de Marriott International illustre la manière dont les dépôts distinguent les effectifs de chambres, les opérations immobilières et les frais de marque. Ces sources publiques aident à tester la demande, les conditions d'exploitation et les limites des revenus, telles que les nuitées d'hébergement régionales et l'activité immobilière divulguée.
Les dépôts d'entreprises, les documents destinés aux investisseurs, la couverture de presse réputée et les ensembles de données disponibles sur le tourisme et l'hébergement fournissent un contexte opérationnel supplémentaire et des recoupements pour les tendances des revenus et l'offre immobilière. Les sources nommées sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des exploitants d'hébergement, des responsables de marques et de franchises, des gestionnaires de propriétés, des spécialistes des canaux de réservation, ainsi que des responsables financiers ou des revenus à l'échelle mondiale. Les répondants examineraient les données secondaires sur les revenus des chambres, les revenus des services sur site, les formats de propriétés et la répartition des canaux, et clarifieraient la manière dont ces mesures sont enregistrées sur différents marchés. Le suivi des analystes ciblerait les lacunes importantes ou les définitions contradictoires, puis comparerait les explications résultantes avec les dépôts publics, les indicateurs touristiques et les estimations du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs de moindre envergure : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus annuels mondiaux des propriétés de manière descendante, puis vérifie les marchés et formats sélectionnés avec l'offre de chambres échantillonnée multipliée par le taux d'occupation et les tarifs journaliers moyens des chambres, ainsi que des vérifications limitées des revenus des services sur site. L'offre de chambres, le taux d'occupation, les tarifs journaliers moyens, les nuitées d'hébergement, les flux de visiteurs et les dépenses en restauration, événements et bien-être sur site indiquent comment la capacité, l'utilisation, le prix et les achats annexes contribuent à la valeur. Les parts de segments sont construites à partir des mêmes données de revenus par format hôtelier, statut de propriété ou de marque, voie de réservation, objet du voyage, flux de revenus et région, les totaux étant réconciliés avec l'estimation du marché.
Une régression multivariée peut relier ces indicateurs aux revenus annuels lorsqu'un historique comparable est disponible, tandis que l'analyse de scénarios ajuste les perspectives en fonction de la demande de voyage, des coûts d'exploitation et des contraintes spécifiques au marché. Les observations manquantes ou incohérentes sont recoupées avec les années adjacentes, les indicateurs régionaux et les résultats divulgués des exploitants, puis des hypothèses documentées sont utilisées uniquement lorsque les données ne permettent pas de combler l'écart. Des entretiens avec des rôles opérationnels et financiers pertinents permettraient de vérifier si les prévisions au niveau des variables reflètent les schémas locaux de réservation, de tarification, d'occupation et de services avant que les analystes ne les réconcilent avec le modèle global.
Cycle de validation et de mise à jour des données
Les analystes triangulent l'estimation du marché par rapport aux signaux indépendants de nuitées d'hébergement, d'offre de chambres, de tarification, de revenus des entreprises et de demande touristique, puis examinent les mouvements inhabituels et les différences importantes entre les sources. Un second analyste examine les calculs, les définitions, les totaux des segments et les dates des sources, un nouveau contact étant déclenché par des questions de couverture non résolues, des explications contradictoires des exploitants ou un changement important dans une donnée clé. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants du marché modifient la demande ou l'offre, et fait l'objet d'une nouvelle révision pré-livraison des sources, des hypothèses et des totaux.
Comparaison de la taille du marché mondial de l'hôtellerie de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'hôtellerie mesure les dépenses annuelles dans les propriétés d'hébergement à l'échelle mondiale.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier ces indicateurs aux revenus annuels lorsqu'un historique comparable est disponible, tandis que l'analyse de scénarios ajuste les perspectives en fonction de la demande de voyage, des coûts d'exploitation et des contraintes spécifiques au marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,62 T USD (2027) | |
| Cabinet de conseil mondial A | 927 Md USD (2026) | Sur la base de référence 2026, cette estimation est inférieure de 90,4 % à la valeur 2027 de ce rapport de 9,62 T USD, un an plus tard. Sa base 2026 précède l'année de comparaison, et ses prévisions publiées projettent une croissance continue à partir de cette base. |
| Cabinet de conseil mondial B | 845,7 Md USD (2026) | Sur la base de référence 2026, cette estimation est inférieure de 91,2 % à la valeur 2027 de ce rapport de 9,62 T USD, un an plus tard. Sa base 2026 précède l'année de comparaison, et ses prévisions publiées projettent une croissance continue jusqu'en 2030. |
Les analystes de Mordor Intelligence triangulent l'estimation du marché par rapport aux signaux indépendants de nuitées d'hébergement, d'offre de chambres, de tarification, de revenus des entreprises et de demande touristique, puis examinent les mouvements inhabituels et les différences importantes entre les sources.
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché de l'hôtellerie et ses perspectives de croissance ?
La taille est projetée à 9,62 billions USD en 2027 et 12,46 billions USD d'ici 2032, avec un CAGR de 5,31 % sur 2027-2032.
Quelles forces soutiennent la demande de séjours en hébergement ?
Le travail flexible et les séjours axés sur le bien-être sont des forces de demande. L'enquête 2025 d'Expedia Group a révélé que 42 % des adultes dans 11 marchés prévoyaient un voyage bleisure dans les 12 mois suivants.
Quel type d'hébergement détient la plus grande part ?
Les hôtels et complexes hôteliers constituaient le segment le plus important, avec 56,33 % des revenus des propriétés en 2026.
Quelles entreprises se disputent le marché de l'hébergement ?
Les principaux concurrents comprennent Marriott International, Hilton Worldwide Holdings, Accor S.A., InterContinental Hotels Group (IHG) et Wyndham Hotels & Resorts.
Comment les coûts d'exploitation mettent-ils les prestataires d'hébergement sous pression ?
Les coûts totaux de main-d'œuvre des hôtels aux États-Unis ont augmenté de 15 % cumulativement de 2019 à 2025. Cela augmente les revenus nécessaires pour soutenir la prestation de services.
Quelle région est en tête des revenus d'hébergement, et laquelle devrait connaître la croissance la plus rapide ?
L'Europe détenait 30,72 % des revenus des propriétés en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 7,3 % sur 2027-2032.