
Taille et Part du Marché des Hôtels
Analyse du Marché des Hôtels par Mordor Intelligence
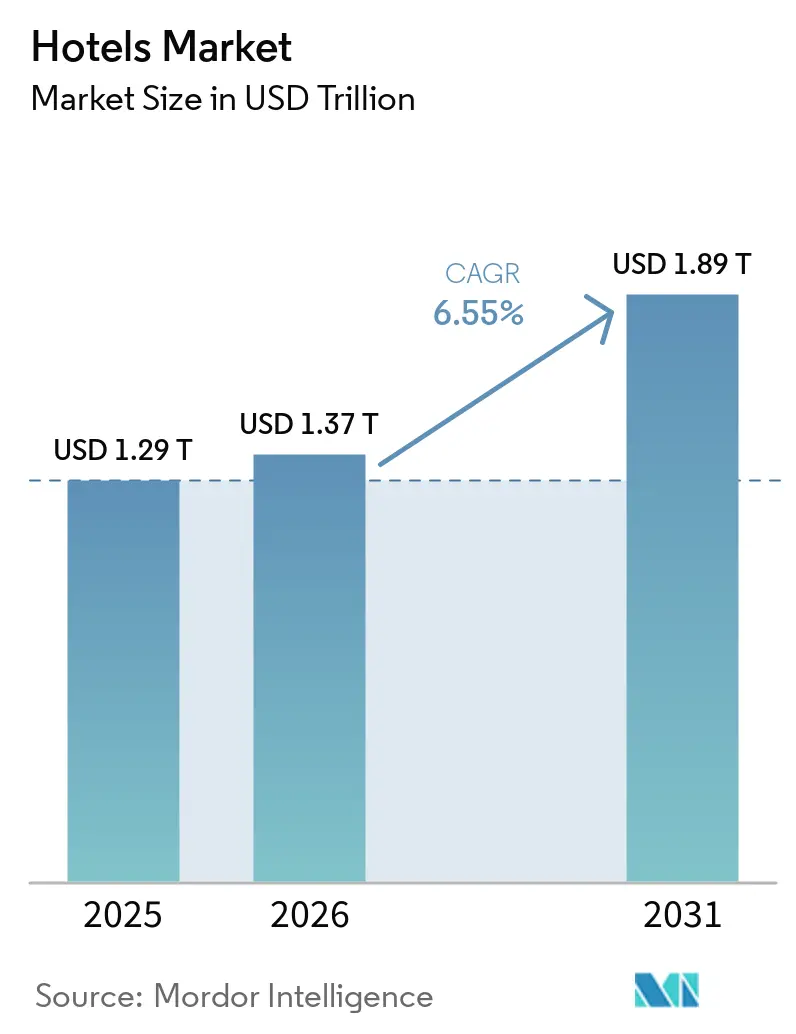
La taille du marché des hôtels devrait augmenter de 1,37 trillion USD en 2026 à 1,46 trillion USD en 2027 et atteindre 1,97 trillion USD d'ici 2032, avec un CAGR de 6,15 % sur 2027-2032.
La hausse du pouvoir d'achat en Chine élargit la demande potentielle de nuitées, tandis que les voyages d'affaires et les événements créent des opportunités supplémentaires de séjours payants. La croissance modeste des arrivées internationales rend plus importante la conversion des voyageurs en clients d'hôtels plutôt que de supposer une augmentation générale des volumes. Des réseaux hôteliers plus larges et des outils partagés de gestion des revenus offrent aux opérateurs des moyens de capter la demande grâce à une plateforme commerciale élargie. Les ajouts de chambres dans les hôtels de villégiature élargissent l'offre, mais les coûts de développement et les pressions liées au personnel peuvent limiter le rythme de mise à disposition de capacités supplémentaires. La demande tirée par les revenus en Chine et les voyages d'affaires devraient donc favoriser les opérateurs capables de vendre la capacité existante des hôtels de villégiature et des réseaux, tandis que les contraintes de construction et de personnel limitent la rapidité avec laquelle de nouvelles chambres peuvent capter cette demande.
Principaux Enseignements du Rapport
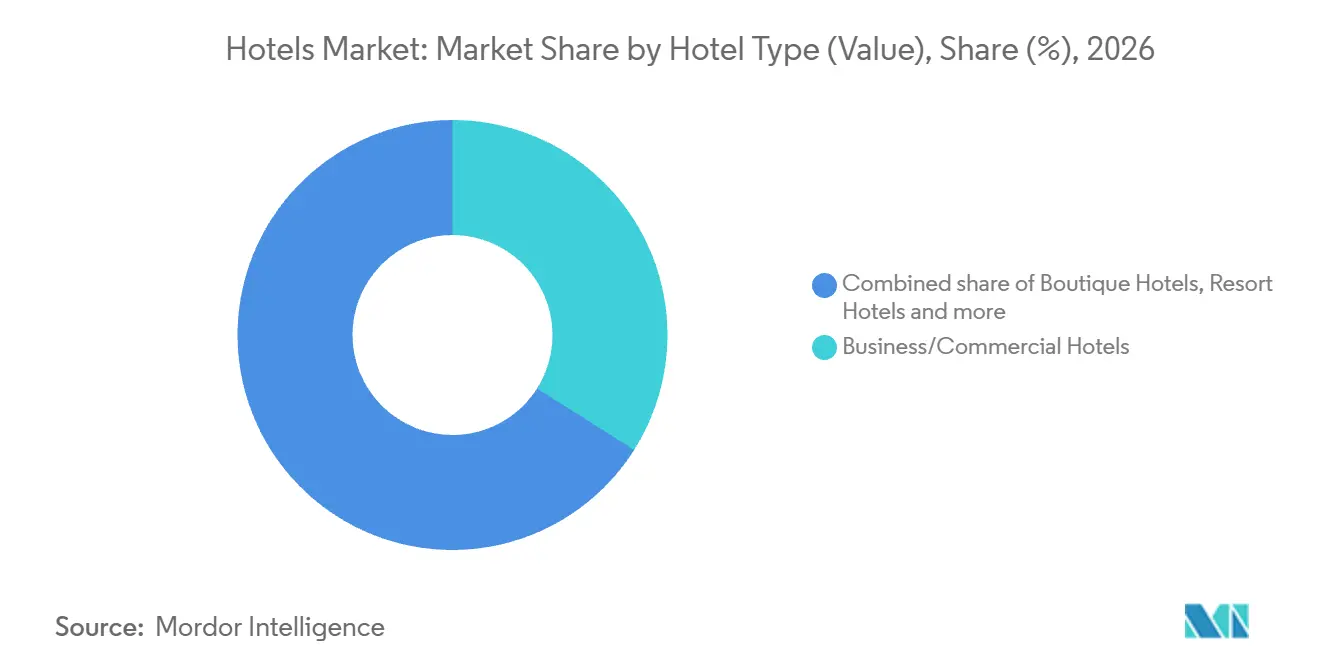
- Par type d'hôtel, les hôtels d'affaires/commerciaux détenaient une part de marché de 33,98 % en 2026, tandis que les hôtels de villégiature devraient connaître la croissance la plus rapide avec un CAGR de 8,5 % sur 2027-2032.
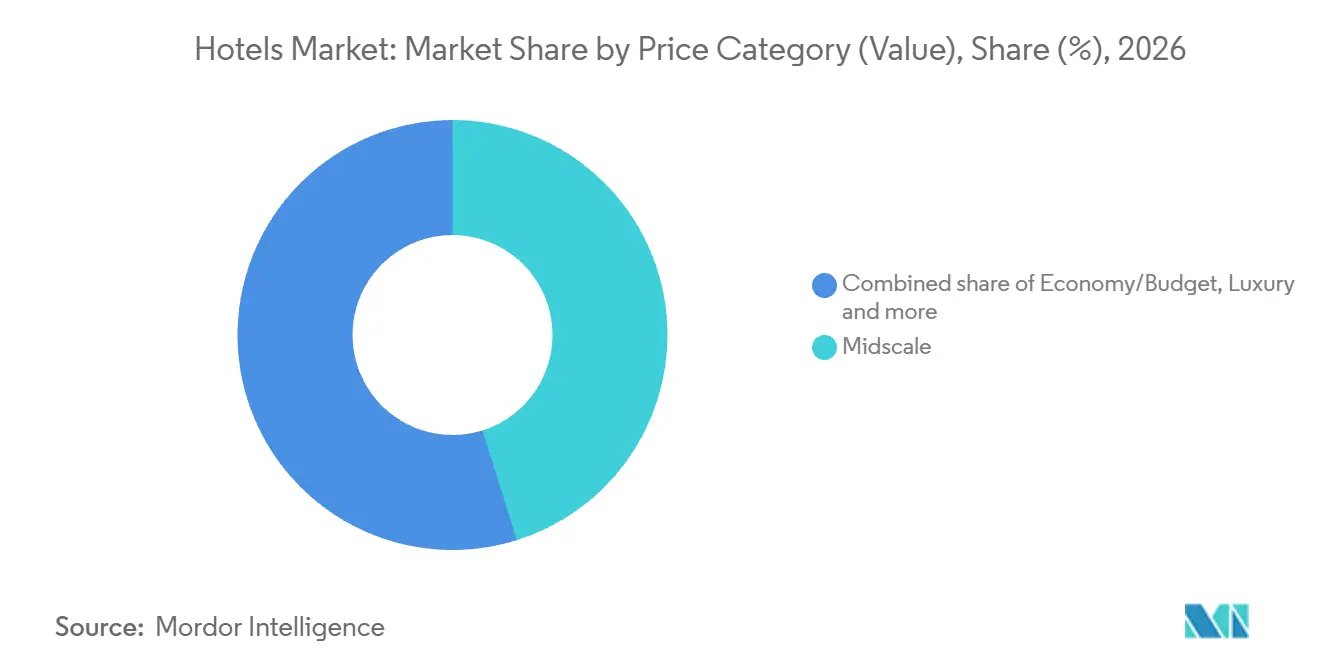
- Le milieu de gamme a dominé les catégories de prix avec une part de 45,16 % de la taille du marché des hôtels en 2026, tandis que le luxe est le segment à la croissance la plus rapide avec un CAGR de 7,95 % sur 2027-2032.
- Par classement, les hôtels 4 étoiles ont dominé avec 36,86 % des revenus hôteliers en 2026, et les hôtels 5 étoiles devraient connaître la croissance la plus rapide avec un CAGR de 8,75 % sur 2027-2032.
- Les hôtels de chaîne ont dominé les modèles de propriété avec 53,57 % des revenus hôteliers en 2026, les hôtels gérés étant prévus comme le segment à la croissance la plus rapide avec un CAGR de 8,1 % sur 2027-2032.
- Les agences de voyage en ligne ont dominé les canaux de réservation avec 38,99 % des revenus hôteliers en 2026, tandis que la réservation directe via les sites web des marques et les centres d'appels devrait connaître la croissance la plus rapide avec un CAGR de 8,4 % sur 2027-2032.
- Parmi les utilisateurs finaux, les loisirs ont dominé avec 57,06 % des revenus hôteliers en 2026, et le bleisure devrait être le segment à la croissance la plus rapide avec un CAGR de 9,7 % sur 2027-2032.
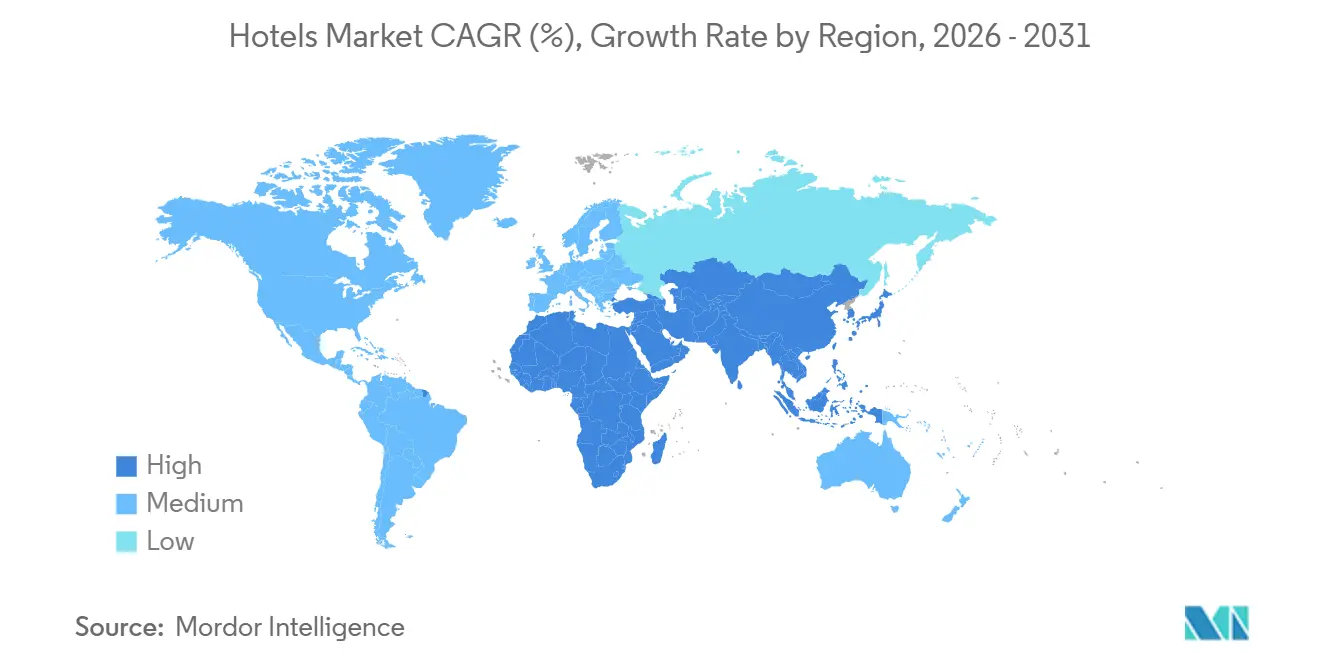
- Sur le plan géographique, l'Amérique du Nord a dominé avec 30,83 % des revenus hôteliers en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,55 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des arrivées de touristes internationaux après la pandémie | +2.4% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Augmentation des revenus disponibles dans les économies émergentes | +2.1% | Chine urbaine et rurale | Moyen terme (2-4 ans) |
| Augmentation des voyages d'affaires et de la demande MICE | +1.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor du tourisme domestique de type « staycation » soutenant le taux d'occupation | +1.3% | Destinations hôtelières nationales en Suisse | Court terme (≤ 2 ans) |
| Restrictions réglementaires sur les hébergements alternatifs stimulant l'innovation hôtelière | +0.2% | New York | Moyen terme (2-4 ans) |
| Tarification dynamique pilotée par l'IA améliorant le RevPAR | +0.4% | Autriche, France, Allemagne, Grèce, Italie et Suisse | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des arrivées de touristes internationaux après la pandémie
Des arrivées internationales supplémentaires élargissent le vivier de voyageurs susceptibles d'avoir besoin d'un hébergement hôtelier à leur destination. Les données provisoires de l'Organisation mondiale du tourisme de l'ONU font état de 1,54 milliard d'arrivées de touristes internationaux dans le monde en 2025, en hausse de 4,7 % par rapport à 2024. Elle a estimé 690 millions d'arrivées entre janvier et juin 2026, soit environ 3 millions de plus qu'un an auparavant, avec une hausse de 0,4 %. Pour les hôtels accueillant des visiteurs étrangers, ces voyages supplémentaires offrent des ventes de chambres supplémentaires partout où les voyageurs choisissent des séjours hôteliers payants. Les arrivées ont augmenté de 2 % au premier trimestre mais ont reculé de 1 % au second, de sorte que les hôtels orientés vers les visiteurs étrangers ont fait face à une croissance inégale des visiteurs au cours de ce modeste gain semestriel.
Augmentation des revenus disponibles dans les économies émergentes
Un revenu disponible réel plus élevé donne aux ménages une plus grande capacité d'achat pour les voyages nocturnes discrétionnaires. Le revenu disponible par habitant à l'échelle nationale en Chine a augmenté de 4,4 % en termes réels et de 5,3 % en termes nominaux au cours des trois premiers trimestres de 2026 par rapport à la même période de 2025.[1] La hausse corrigée des prix est importante pour les prestataires d'hébergement car elle indique un pouvoir d'achat au-delà d'une simple augmentation du revenu nominal. Pour les hôtels ciblant les résidents chinois, cela crée une marge pour attirer un voyage supplémentaire ou un séjour plus long dans les limites des dépenses des ménages. L'opportunité ne nécessite pas que chaque voyageur passe dans une catégorie de chambre plus chère. Des offres abordables qui transforment une plus grande capacité discrétionnaire en une nuitée peuvent en bénéficier sans dépendre d'un passage universel vers un hébergement haut de gamme.
Augmentation des voyages d'affaires et de la demande MICE
Les voyages d'affaires et les événements professionnels soutiennent la demande d'hébergement selon différents horizons de réservation. La Global Business Travel Association (GBTA) a prévu 1,84 milliard de voyages d'affaires dans le monde en 2026, en hausse de 1,3 % soit environ 25 millions par rapport à 2025, tandis que la hausse des coûts de transport et de voyage a freiné la demande.[2] L'Events Industry Council (EIC) a signalé que les demandes mondiales de propositions pour des événements à plus de 12 mois représentaient 122 % des niveaux de 2019 au premier trimestre 2026, contre 115 % au quatrième trimestre 2025. Les dépenses de voyage augmentant plus vite que les voyages dans les prévisions de la GBTA, une dépense plus élevée seule est un signal faible pour des chambres occupées supplémentaires. Pour les hôtels de congrès, les propositions anticipées créent une opportunité de vente plus précoce, mais leur valeur dépend de la conversion en hébergement contractualisé. Négocier des engagements de chambres parallèlement aux activités événementielles est plus important que de traiter une demande d'événement comme un revenu hôtelier assuré.
Essor du tourisme domestique de type « staycation » soutenant le taux d'occupation
Les clients nationaux fournissent aux hôtels une demande de nuitées qui ne dépend pas d'une arrivée internationale. Les hôtels suisses ont enregistré un record de 21,1 millions de nuitées de clients nationaux en 2025, en hausse de 1,4 % par rapport à 2024.[3] En juillet 2025, les visiteurs nationaux ont enregistré 2,2 millions de nuitées dans les hôtels suisses, le total mensuel domestique le plus élevé et une augmentation de 70 000 nuits par rapport à juillet 2024. Les hôtels positionnés pour attirer ces voyageurs peuvent se disputer des nuitées supplémentaires au sein d'une clientèle nationale établie. Étant donné que juillet 2025 a ajouté 70 000 nuits au total mensuel domestique le plus élevé, la demande des résidents a soutenu les séjours hôteliers en période de pointe ainsi que le chiffre annuel record.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité macroéconomique et géopolitique freinant le sentiment de voyage | -1% | Marchés hôtes de la Coupe du Monde aux États-Unis | Court terme (≤ 2 ans) |
| Exigences élevées en dépenses d'investissement avec de longues périodes de retour sur investissement | -0.7% | À travers les États-Unis | Long terme (≥ 4 ans) |
| Pénuries aiguës de main-d'œuvre et inflation salariale dans les pôles touristiques | -0.5% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Contraintes de financement liées aux critères ESG pour les actifs hôteliers non durables | -0.2% | États-Unis, Brésil et Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité macroéconomique et géopolitique freinant le sentiment de voyage
Les obstacles aux visas et les préoccupations géopolitiques ont limité la demande internationale d'événements avant même que les clients n'atteignent l'étape de la réservation hôtelière. Dans une enquête de l'AHLA d'avril 2026 couvrant la plupart des marchés hôtes américains pour la Coupe du Monde 2026, près de 70 % des propriétaires et opérateurs d'hôtels interrogés ont déclaré que ces facteurs avaient significativement supprimé la demande internationale. Ces obstacles signalés agissaient sur le voyage lui-même, de sorte que la disponibilité des hébergements seule ne pouvait pas résoudre la contrainte. Pour les hôtels de ces marchés hôtes, le coût résiduel était la demande de chambres internationales que les obstacles aux visas et les préoccupations géopolitiques avaient freinée, selon les répondants.
Exigences élevées en dépenses d'investissement avec de longues périodes de retour sur investissement
Le développement hôtelier fait face à un seuil de financement avant qu'un établissement puisse générer ses premiers revenus d'hébergement. HVS a rapporté que l'offre hôtelière américaine a augmenté de 0,7 % en 2025 et a attribué le ralentissement du développement ces dernières années conjointement à la hausse des coûts de construction et d'endettement. Une facture de construction plus élevée augmente le capital que les futurs revenus d'exploitation doivent récupérer, tandis que les coûts d'endettement s'ajoutent à la charge de financement. Pour les promoteurs envisageant de nouvelles chambres, cette combinaison rend le revenu requis plus exigeant même lorsque la demande des clients semble attractive. Un projet peut donc offrir une opportunité de vente crédible tout en ne justifiant pas son engagement en capital. La contrainte qui en résulte est un accès retardé à des capacités de chambres supplémentaires et un seuil financier plus élevé pour mettre cette capacité en service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'hôtel (valeur) :
réseaux commerciaux et expansion des chambres en hôtels de villégiatureLes hôtels d'affaires/commerciaux représentaient une part de 33,98 % de la taille du marché des hôtels en 2026. PLAZA Hotel Group, qui exploite des hôtels d'affaires en propriété et en location, dispose d'un portefeuille total de plus de 65 hôtels et plus de 8 000 chambres dans 3 pays. Sa direction centrale comprend les ventes et le marketing, la gestion des revenus, les ressources humaines, le contrôle financier, la comptabilité et la paie, coordonnés depuis Heilbronn et Hambourg. Dans l'ensemble des hôtels comparables d'IHG à l'échelle mondiale, les revenus des chambres provenant des réservations d'affaires ont augmenté de 2 % au premier semestre 2026 par rapport à 2025, avec un volume de nuitées stable et une hausse de 2 % du tarif. Pour les opérateurs d'hôtels d'affaires, des revenus plus élevés par séjour d'affaires peuvent soutenir les recettes même lorsque le volume de nuitées reste stable, complétant l'échelle opérationnelle illustrée par PLAZA.
Les hôtels de villégiature devraient être le segment de type d'hôtel à la croissance la plus rapide, avec un CAGR de 8,5 % sur 2027-2032. Le portefeuille de Marriott a ajouté 10 hôtels de villégiature de luxe avec 1 400 chambres en 2025, représentant 25 % de ses ouvertures de chambres de luxe cette année-là. Le JW Marriott Crete Resort & Spa a ouvert à Marathi, près de La Canée, en Grèce, en juin 2025, ajoutant 160 chambres, suites et villas à l'offre de villégiature de la marque Marriott. Dans cet établissement, les revenus peuvent provenir de plusieurs formats d'hébergement au sein d'une même destination balnéaire, donnant à l'expansion des hôtels de villégiature de Marriott une portée commerciale au-delà des chambres d'hôtes conventionnelles.

Par catégorie de prix (valeur) :
portée du milieu de gamme et productivité des chambres de luxeLe milieu de gamme représentait une part de marché de 45,16 % dans le marché des hôtels en 2026. Au 30 juin 2026, le portefeuille mondial milieu de gamme d'Accor comprenait 1 913 hôtels et 299 180 chambres. Étant donné que le portefeuille couvre des propriétés gérées, franchisées, détenues et louées, le réseau milieu de gamme d'Accor atteint les propriétaires via plusieurs modèles de contrôle.
Le luxe est le segment de catégorie de prix à la croissance la plus rapide, avec un CAGR prévu de 7,95 % sur 2027-2032. Le composite de luxe comparable exploité par Marriott aux États-Unis et au Canada a enregistré un revenu par chambre disponible (RevPAR) de 366,9 USD, en hausse de 8,4 % en USD constants au premier semestre 2026 par rapport à la même période de 2025. Cette performance met en évidence le pouvoir de génération de revenus des chambres premium disponibles, parallèlement à tout argument en faveur d'une capacité physique supplémentaire. Le taux d'occupation et le tarif journalier moyen ont tous deux augmenté dans ce composite sur la même période. La croissance des revenus premium combine donc l'utilisation des chambres et la tarification, rendant une base de chambres premium bien utilisée plus déterminante que des tarifs plus élevés seuls.
Par classement :
utilisation des quatre étoiles et capacité des cinq étoilesLes hôtels 4 étoiles constituaient le plus grand segment par classement, représentant 36,86 % des revenus hôteliers en 2026. Les hôtels 4 étoiles de Macao ont enregistré un taux d'occupation moyen des chambres de 94,4 % en août 2026, en hausse de 5,4 points de pourcentage par rapport à août 2025. Peu de chambres étaient inoccupées en moyenne ce mois-là, laissant peu de marge pour augmenter les revenus simplement en vendant davantage de nuitées. Pour ces établissements, la tarification des chambres restantes devient plus déterminante à mesure que le taux d'occupation approche la pleine capacité.
Les hôtels 5 étoiles devraient être le segment de classement à la croissance la plus rapide, avec un CAGR de 8,75 % sur 2027-2032. Le Qatar a déclaré 20 789 clés de chambres 5 étoiles à fin 2025 et un taux d'occupation moyen de 65,6 % en 2025, contre 63,6 % en 2024. L'inventaire existant de 5 étoiles du Qatar offrait donc de la marge pour accueillir davantage de demande de nuitées à mesure que le taux d'occupation s'améliorait. Vendre davantage de nuitées dans ces hôtels pourrait augmenter les revenus d'hébergement sans nécessiter l'ouverture d'un autre établissement.
Par modèle de propriété (valeur) :
portée des chaînes et livraison du pipeline des hôtels gérésLes hôtels de chaîne constituaient le plus grand segment par modèle de propriété, représentant 53,57 % des revenus hôteliers en 2026. À fin 2025, le portefeuille mondial de Marriott comprenait près de 1,78 million de chambres dans plus de 9 800 établissements dans 145 pays et territoires. IHG a rapporté que les membres IHG One Rewards avaient réservé environ 67 % des nuitées dans l'ensemble de son réseau hôtelier mondial au premier semestre 2026. Outre la portée géographique, cette demande liée au programme donne à l'affiliation à une chaîne un rôle commercial reliant les établissements individuels à une base de clients partagée.
Les hôtels gérés sont le segment de modèle de propriété à la croissance la plus rapide, avec un CAGR prévu de 8,1 % sur 2027-2032. Au 30 juin 2026, le pipeline mondial d'IHG comprenait 661 hôtels gérés avec 139 706 chambres, soit 4 hôtels de plus mais 1 197 chambres de moins qu'au 30 juin 2025. Cette composition rend la livraison de chambres plus déterminante qu'une simple augmentation du nombre d'hôtels planifiés. Hotel Indigo Torquay a ouvert au Royaume-Uni le 28 novembre 2025 sous la propriété de Fragrance Group et la gestion d'IHG Hotels & Resorts. La séparation de la propriété et de l'exploitation offre à un nouvel établissement géré une voie d'exploitation sans que son gestionnaire hôtelier n'ait à acquérir l'immobilier.
Par canal de réservation (valeur) :
portée des agences de voyage en ligne et capacité de réservation directeLes agences de voyage en ligne constituaient le plus grand segment par canal de réservation, avec 38,99 % des revenus hôteliers en 2026. HOTREC a estimé que les agences de voyage en ligne représentaient 29,9 % des nuitées hôtelières européennes en 2025, sur la base de valeurs pondérées sans données agrégées de chaînes, légèrement en dessous de leur niveau de 2023. Pour les hôtels utilisant ces intermédiaires, le rôle commercial est l'accès à un flux établi de clients via un canal de réservation externe. Cela peut être utile lorsqu'un établissement individuel a besoin d'une portée de réservation plus large que celle que ses propres relations avec les clients lui permettent. S'éloigner des agences de voyage en ligne nécessite donc de remplacer une source significative de séjours, plutôt que de simplement changer l'endroit où une réservation est traitée.
La réservation directe via les sites web des marques et les centres d'appels est le segment de canal de réservation à la croissance la plus rapide, avec un CAGR prévu de 8,4 % pour 2027-2032. Travelodge a estimé qu'environ 90 % de ses réservations en 2025 provenaient de canaux directs, y compris son propre site web. L'échantillon européen non pondéré de HOTREC excluant les données de chaînes a également montré des réservations en temps réel via les propres sites web des hôtels, avec vérification de disponibilité, atteignant 5,9 % des réservations en 2025 contre 4,8 % en 2023. Développer ce sous-canal signifie fournir un endroit où les chambres disponibles peuvent être vérifiées et réservées dans le propre circuit de vente de l'hôtel. L'argument en faveur de la croissance des réservations directes concerne donc autant la distribution fonctionnelle des chambres que la visibilité de la marque hôtelière.
Par utilisateur final :
revenus des loisirs et extensions de séjours mixtesLes loisirs constituaient le plus grand segment par utilisateur final, avec 57,06 % des revenus hôteliers en 2026. Le propriétaire d'hôtels Host Hotels & Resorts Inc. a déclaré un RevPAR comparable de 251,5 USD au deuxième trimestre 2026, en hausse de 7 % en glissement annuel. La société d'investissement immobilier hôtelier a attribué ce gain principalement à des tarifs plus élevés tirés par une forte activité de loisirs transients, notamment dans les hôtels de villégiature et autour des matchs de la Coupe du Monde de la FIFA, ainsi qu'à une activité de groupe robuste. L'exemple relie les voyages de loisirs à la performance tarifaire réalisée tout en donnant aux affaires de groupe un rôle distinct dans la même base de revenus. La saisonnalité des hôtels de villégiature et des événements peut donc avoir de l'importance pour la valeur des affaires de loisirs ainsi que pour le nombre de voyages effectués.
Le bleisure devrait être le segment d'utilisateur final à la croissance la plus rapide, avec un CAGR de 9,7 % sur 2027-2032. Dans l'enquête 2025 d'Expedia Group auprès de 11 000 consommateurs dans 11 marchés, 42 % prévoyaient d'ajouter des vacances avant ou après un voyage d'affaires, contre 29 % dans son Traveler Value Index de 2023. Les Perspectives de voyage 2026 d'Agoda ont séparément constaté que 76 % des voyageurs d'affaires d'Asie-Pacifique interrogés prévoyaient de combiner voyages professionnels et loisirs personnels. Un hôtel qui capte l'extension personnelle peut générer des nuitées supplémentaires d'un voyageur arrivant déjà pour le travail. Les opérateurs cherchant à fidéliser ces voyageurs peuvent rendre les nuitées supplémentaires autour des dates de travail réservables dans le cadre d'un séjour continu.
Analyse Géographique
Marché des Hôtels en Amérique du Nord
L'Amérique du Nord détenait une part de 30,83 % de la taille du marché des hôtels en 2026, ce qui en fait la plus grande zone géographique. L'AHLA a prévu que les dépenses des clients des hôtels américains augmenteraient de 1,7 % en 2026 par rapport à 2025. Les hôtels canadiens disposaient de 466 773 chambres en 2025, en hausse de 0,7 % par rapport à 2024, tandis que la demande de nuitées atteignait environ 109 millions, en hausse de 1,2 %. La croissance de la demande canadienne a dépassé la croissance de l'offre de chambres, renforçant l'argument en faveur de la génération de revenus à partir du parc installé parallèlement au développement de nouveaux établissements.
Marché des Hôtels en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 8,55 % sur 2027-2032. JLL a rapporté que le RevPAR hôtelier régional en USD a augmenté de plus de 6 % en moyenne entre janvier et mai 2026 malgré les tensions géopolitiques au Moyen-Orient. City of Dreams Sri Lanka, construit par John Keells Holdings, a officiellement ouvert à Colombo le 1er août 2025. Le complexe comprend l'hôtel Cinnamon Life de 687 chambres et l'hôtel Nüwa de 113 chambres, Melco Resorts & Entertainment exploitant le Nüwa. Les hôtels touristiques classés enregistrés auprès de la SLTDA du Sri Lanka sont passés de 16 808 chambres dans 167 établissements en 2024 à 18 308 chambres dans 170 établissements en 2025, élargissant l'inventaire disponible pour générer des revenus d'hébergement.
En Amérique du Sud, les voyageurs nationaux représentaient 66,2 % des clients des hôtels colombiens en 2025 et les clients internationaux 33,7 %, établissant le voyage national comme la plus grande base de clientèle. Le taux d'occupation national global des hébergements en Colombie est tombé à 49,2 % en août 2026 contre 52 % en août 2025, augmentant la part inutilisée de la capacité d'hébergement. En Europe, la Croatie a enregistré 26,3 millions de nuitées touristiques dans les hôtels et hébergements similaires en 2025, en hausse de 2,7 % par rapport à 2024, témoignant d'une demande de nuitées en expansion. Au sein du Moyen-Orient et de l'Afrique, les nuitées d'occupation des hôtels kenyans ont augmenté de 12,6 % pour atteindre 11,56 millions en 2025, les résidents représentant 45 % de l'occupation, rendant les séjours domestiques commercialement significatifs. Les touristes étrangers représentaient 43 % des séjours dans les hôtels européens en novembre 2025, tandis que les clients des hôtels colombiens étaient principalement des voyageurs nationaux, donnant à la demande internationale et nationale des poids commerciaux différents selon ces destinations.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un opérateur hôtelier vendant des hébergements payants et gérant les arrivées de clients. La classification volontaire par étoiles en France et les obligations d'enregistrement obligatoire des clients à Shanghai créent des décisions opérationnelles différentes au sein de ce modèle commercial commun. La distinction commerciale est entre les obligations nécessaires pour accueillir les clients et un processus de classification qu'un opérateur peut choisir pour soutenir son offre d'hébergement.
Tableau réglementaire
| Facteur de décision | États-Unis | Chili | France | Chine | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Département de la Justice des États-Unis | Service national du tourisme, SERNATUR | Atout France | Bureau de la sécurité publique municipale de Shanghai pour la règle d'enregistrement locale | Ministère du Tourisme |
| Instruments clés ou orientations | Titre III de l'Americans with Disabilities Act, 28 CFR Partie 36 ; révision à long terme sans date de publication d'une règle proposée | Cadre d'enregistrement du Décret n° 19 ; projet de loi sur les infrastructures pour les personnes âgées en première étape de discussion le 30 septembre 2026 | Classification volontaire des hôtels par étoiles ; inspection accréditée tous les 5 ans ; annonce de janvier 2026 de renouvellements limités à partir du 1er septembre 2026 | Règle d'enregistrement des hébergements de Shanghai valable jusqu'au 27 avril 2030 ; directive nationale datée du 30 septembre 2025 | Règles de délivrance de licences pour les hébergements touristiques ; adoption d'un barème de sanctions révisé à partir du 1er juillet 2027 |
| Effet commercial | Les hôtels concernés respectent les obligations d'accessibilité et de non-discrimination applicables ; les résidences occupées par leur propriétaire avec 5 chambres ou moins à louer sont exclues | Les prestataires d'hébergement doivent s'enregistrer ; la documentation comprend une licence municipale correspondante ou une preuve d'exemption, avec un enregistrement provisoire exceptionnel pour les retards de délivrance de licences externes soutenu par un document actuel de l'autorité compétente | Les opérateurs choisissent la classification ; des évaluateurs accrédités inspectent, avec des visites mystères pour les demandes 4 et 5 étoiles ; Atout France décide de la classification et peut la refuser malgré une évaluation favorable ; les hôtels classés affichent les étoiles et l'année d'attribution | Les hôtels de Shanghai vérifient l'identité, enregistrent les informations d'identité et les téléchargent dans les 2 heures suivant l'enregistrement ; la police ou l'immigration vérifie les clients sans pièces d'identité valides ; la directive nationale encourage la transformation numérique | L'exploitation nécessite une licence, des conditions de demande et de classification spécifiées, et l'approbation ministérielle du rapport d'inspection |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
L'enregistrement chilien et les obligations d'accessibilité américaines soutiennent un niveau Moyen, le vote en commission du 30 septembre 2026 au Chili et la période d'amendement de 3 semaines sur le projet d'assistance aux personnes âgées et d'infrastructure de sécurité soutenant un Durcissement, tandis que la révision non programmée aux États-Unis soutient Sans changement. Le cadre volontaire français soutient une attractivité Élevée et Sans changement, intégrant l'annonce d'Atout France du 20 janvier 2026 de renouvellements limités à la durée de renouvellement à partir du 1er septembre 2026 dans le cadre du processus de classification établi. La note Moyen de la Chine équilibre le flux de travail de téléchargement en 2 heures de Shanghai avec la directive nationale encourageant l'amélioration numérique, tandis que la validité de la règle locale jusqu'au 27 avril 2030 soutient Sans changement. La note Moyen de l'Arabie Saoudite reflète les exigences de licence et d'inspection, tandis que Sans changement capture des conditions stables de sanctions et de fermeture pour les activités non autorisées de première gamme et de première catégorie spécifiées dans le calendrier du 1er juillet 2027.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les fournisseurs de marques et de gestion, les plateformes de distribution et les opérateurs hôteliers tirent des revenus de la fourniture de séjours payants. Les honoraires de gestion de base de Hilton suivent généralement le revenu brut d'exploitation de l'hôtel, tandis que les honoraires d'incitation applicables dépendent des bénéfices d'exploitation et parfois d'un seuil de retour pour le propriétaire. Les arrangements de franchise de Marriott comprennent généralement des frais de candidature et des redevances sur les revenus des chambres de 4 % à 7 %, plus jusqu'à 4 % des revenus de restauration pour certaines marques. Ces arrangements créent des expositions différentes aux ventes et à la rentabilité d'un établissement, de sorte que des revenus de chambres supplémentaires ne bénéficient pas à chaque participant de la même manière.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Affiliation à la marque et mise en place de la gestion | Franchiseurs tels que Marriott International Inc. ; gestionnaires d'hôtels tels que Hilton Worldwide Holdings Inc. et Marriott International Inc. | Frais de candidature, redevances continues et honoraires de gestion, avec des honoraires d'incitation le cas échéant | Les revenus des honoraires dépendent des revenus de l'hôtel et, pour les incitations applicables, du bénéfice d'exploitation ou des conditions de retour pour le propriétaire | Aligner les jalons de gestion avec les exigences de revenus et de bénéfices de l'établissement |
| Distribution des réservations | Groupes de plateformes de voyage en ligne tels que Booking Holdings et Expedia Group | Commissions de réservation | Pression sur les commissions décrite par les répondants hôteliers européens | Renforcer les options de réservation directe parallèlement aux ventes intermédiées |
| Hébergement et prestation de services aux clients | Opérateurs hôteliers tels que Hilton Worldwide Holdings Inc. et Marriott International Inc. | Ventes de chambres à la nuitée, ventes de restauration et autres services hôteliers aux clients | Équilibrer la capacité de prestation d'hébergement et de restauration | Adapter le personnel de service aux chambres occupées et à la demande de restauration |
| Source: Mordor Intelligence | ||||
Dans l'étude de référence 2025 de HOTREC, Booking Holdings et Expedia Group représentaient ensemble 85,4 % des réservations d'agences de voyage en ligne européennes. L'analyse de 73 commentaires ouverts d'hôtels dans cette étude européenne a révélé que certains répondants considéraient les commissions comme réduisant la rentabilité et décrivaient des efforts pour renforcer les réservations directes. L'investissement dans les réservations directes peut donc modifier qui capte la valeur des réservations, même lorsque le même hôtel assure le séjour.
Paysage concurrentiel
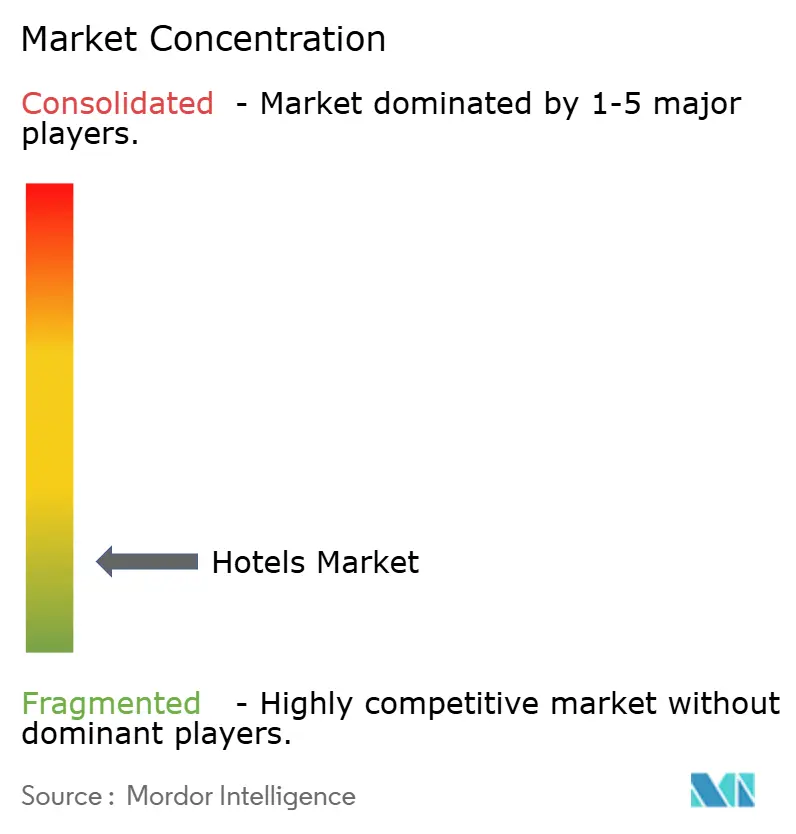
La concurrence combine de grands rseaux hôteliers internationaux avec des établissements indépendants, produisant un secteur modérément fragmenté avec une échelle substantielle au niveau des marques. Les principaux acteurs comprennent Marriott International Inc., Jin Jiang International Holdings Co. Ltd., Hilton Worldwide Holdings Inc., InterContinental Hotels Group PLC et Accor S.A. Marriott a ajouté près de 100 000 chambres brutes dans le monde en 2025, tandis que son nombre net de chambres a augmenté de plus de 4,3 % par rapport à fin 2024. L'atout concurrentiel de cette expansion est l'accès à un réseau hôtelier en croissance, offrant aux propriétaires d'établissements la possibilité de rejoindre une infrastructure commerciale plus large tout en gérant le dossier financier de leur propre hôtel.
Hilton a déclaré une croissance nette des unités de 6,7 % en 2025 et a terminé l'année avec 520 000 chambres en développement dans le monde. Cette combinaison offre aux propriétaires un historique d'expansion du réseau ainsi qu'une indication de la capacité supplémentaire prévue au sein du système plus large. La capacité du pipeline ajoute une dimension prospective à la rivalité, car les hôtels qui ouvriront chercheront des séjours payants dans les destinations desservies par le réseau. Si les ajouts de chambres dépassent la demande locale de séjours payants, l'expansion peut intensifier la concurrence par les prix entre les établissements cherchant les mêmes clients. Une chaîne en croissance peut donc renforcer sa plateforme globale tout en intensifiant la concurrence pour un affilié individuel lorsque de nouveaux hôtels entrent dans la même destination.
En octobre 2025, Accor a rapporté que son système de gestion des revenus IDeaS était une norme de marque utilisée dans plus de 2 900 hôtels, soutenant plus de la moitié de son réseau hôtelier mondial. Marriott États-Unis et certains affiliés américains ont déclaré en mai 2026 leur certification dans le cadre du Cadre de confidentialité des données UE-États-Unis, de l'Extension Royaume-Uni et du Cadre de confidentialité des données Suisse-États-Unis pour les données personnelles reçues de l'Espace économique européen, du Royaume-Uni et de la Suisse. En 2025, les membres du programme de fidélité ont réservé environ 68 % des nuitées hôtelières mondiales de Marriott. Pour un propriétaire envisageant un changement d'affiliation, cette répartition des nuitées fait du remplacement de l'accès à la base de clients fidèles une partie intégrante de la décision de revenus.
Leaders du secteur hôtelier
-
Marriott International Inc.
-
Jin Jiang International Holdings Co. Ltd.
-
Hilton Worldwide Holdings Inc.
-
InterContinental Hotels Group PLC
-
Accor S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Hôtels Entreprises couvertes dans ce rapport
- Accor S.A.
- Marriott International Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group PLC
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts Inc.
- Choice Hotels International Inc.
- Jin Jiang International Holdings Co. Ltd.
- OYO Rooms
- Radisson Hotel Group
- Meliá Hotels International SA
- Best Western International Inc.
- Four Seasons Hotels Ltd.
- Mandarin Oriental International Ltd.
- Shangri-La Hotels & Resorts
- Louvre Hotels Group
- Minor Hotels Europe & Americas
- Minor International PCL (Anantara, Avani)
- Whitbread PLC (Premier Inn)
- ESH Hospitality Inc.
- Red Lion Hotels Corp.
- Host Hotels & Resorts Inc.
- MGM Resorts International
- Kerzner International Ltd.
- Kempinski Hotels
Principales opportunités pour les acteurs du marché
Les opportunités comparent les conversions de marques d'hôtels existants, les revenus des clients issus des ajouts de capacité en Arabie Saoudite et la continuité des ventes de chambres dans l'UE pendant les travaux de rénovation des bâtiments. L'enquête de Wyndham fin 2025 a couvert 325 propriétaires et promoteurs d'hôtels de niveau vice-président ou supérieur dans plusieurs marques aux États-Unis, au Canada et dans les Caraïbes. Parmi les répondants, 79 % prévoyaient une expansion de leur portefeuille au cours des 5 prochaines années, tandis que 97 % étaient ouverts à rejoindre ou changer de marque si la bonne opportunité se présentait. Cette combinaison favorise les offres qui relient la décision de développement ou de marque d'un propriétaire à une voie crédible vers des séjours payants.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Convertir les hôtels existants en une offre de chambres de marque | Ouverture conditionnelle des propriétaires aux changements de marque dans la population enquêtée aux États-Unis, au Canada et dans les Carabes | Propriétaires d'hôtels en exploitation envisageant une affiliation | Lier les conditions de conversion au soutien à la distribution et au dossier de revenus des chambres de l'établissement | Coûts d'exploitation, pénuries de talents et concurrence identifiés par les propriétaires interrogés | Propriétaires d'hôtels en conversion et franchiseurs tels que Wyndham Hotels & Resorts Inc. |
| Développer la demande des clients pour la capacité hôtelière entrante en Arabie Saoudite | Un lot approuvé en octobre 2026 comprend 19 projets d'hôtellerie devant ajouter plus de 3 000 chambres d'hôtel, avec des premières opérations prévues d'ici fin 2026 et des ouvertures ultérieures jusqu'en 2029 | Clients des hôtels entrant en exploitation en Arabie Saoudite | Échelonner les ventes d'hébergement autour des dates d'ouverture vérifiées des établissements | Livraison de la capacité approuvée mais inachevée | Opérateurs des hôtels entrants et leurs clients d'hébergement |
| Préserver les chambres d'hôtel disponibles lors des travaux de rénovation énergétique | La directive européenne en vigueur cible les 16 % de bâtiments non résidentiels les moins performants d'ici 2030 et 26 % d'ici 2033 selon des seuils déterminés nationalement | Opérateurs d'hôtels de l'UE dans le parc immobilier concerné | Coordonner les travaux de rénovation par phases avec la continuité de la prestation d'hébergement | Engagements en capital de rénovation | Opérateurs hôteliers capables de maintenir les chambres disponibles tout au long du cycle de rénovation |
| Source: Mordor Intelligence | |||||
La conversion d'hôtels en exploitation est l'ouverture centrale, car l'affiliation peut changer autour de chambres déjà en service. Sa contrainte est l'ouverture des propriétaires interrogés uniquement si la bonne opportunité se présente, ce qui nécessite une offre appropriée avant que l'intérêt ne devienne un accord de marque. Les coûts d'exploitation et les pénuries de talents ont été signalés comme des obstacles pour cette population interrogée, faisant du soutien opérationnel une base concrète sur laquelle les franchiseurs peuvent façonner l'offre de conversion.
Développements industriels récents dans Marché des Hôtels
- Oct 2026 : IHG Hotels & Resorts a ouvert InterContinental Taipei à Taïwan, développé en partenariat avec Farglory Group.
- Oct 2026 : Rimrock Banff, Emblems Collection, a ouvert dans le Parc national de Banff au Canada, marquant les débuts nord-américains de la collection Emblems d'Accor.
- Sep 2026 : Hilton a ouvert DoubleTree by Hilton Singapore Robertson Quay, le premier hôtel de la marque à Singapour.
Marché des Hôtels Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché mondial des hôtels mesure les revenus annuels générés par les hôtels dans le monde entier à partir des hébergements payants et des services hôteliers aux clients. Il couvre les dépenses hôtelières dans tous les types d'établissements, catégories de prix, classements, modèles de propriété et canaux de réservation, finalités des utilisateurs finaux et toutes les régions mondiales.
Exclusions du périmètre : les locations à court terme dans des maisons et appartements privés qui ne sont pas exploités comme des hôtels, les entreprises indépendantes non exploitées dans le cadre d'un hôtel, les commissions ou frais de réservation des agences de voyage en ligne et des agents de voyage, ainsi que la construction d'établissements hôteliers, les terrains et les transactions de vente d'actifs sont exclus.
Aperçu de la segmentation
- Par Type d'Hôtel (Valeur)
- Hôtels d'Affaires/Commerciaux
- Hôtels Boutique
- Hôtels de Villégiature
- Hôtels-Casinos
- Hôtels de Transit
- Hôtels Chambres d'Hôtes
- Autres
- Par Catégorie de Prix (Valeur)
- Économique/Budget
- Milieu de Gamme
- Luxe
- Par Classement
- 1 Étoile
- 2 Étoiles
- 3 Étoiles
- 4 Étoiles
- 5 Étoiles
- Par Modèle de Propriété (Valeur)
- Hôtels en Chaîne
- Hôtels Indépendants
- Hôtels Gérés
- Autres
- Par Canal de Réservation (Valeur)
- Réservation Directe (Site Web de la Marque, Centre d'Appels)
- Agences de Voyage en Ligne (OTA)
- Agents de Voyage / Tour-Opérateurs
- Contrats d'Entreprise
- Par Utilisateur Final
- Loisirs
- Bleisure
- Affaires
- Par Géographie (Valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour distinguer la demande de nuitées des recettes en dollars, des sources telles que les statistiques touristiques d'Eurostat et l'enquête sur l'hébergement de Statistique Canada fournissent des mesures officielles des nuitées, des catégories de revenus, de l'offre de chambres et des méthodes de réservation. Des sources telles que les prévisions de la Global Business Travel Association ajoutent un contexte sur les voyages d'affaires, tandis que le rapport annuel public d'InterContinental Hotels Group fournit des données sur la performance opérationnelle des hôtels. Étant donné que les dépenses de voyage peuvent inclure le transport et d'autres achats, les programmes statistiques nationaux et les autorités touristiques aident les analystes à recouper l'activité de voyage avec les ventes hôtelières.
Parallèlement à ces indicateurs, les dépôts d'entreprises, les documents destinés aux investisseurs et la presse économique et touristique réputée fournissent des preuves complémentaires sur les portefeuilles de chambres, la composition des revenus, les ouvertures et les conditions d'exploitation, et peuvent clarifier si l'activité déclarée appartient aux opérations hôtelières. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens couvriraient les propriétaires et opérateurs d'hôtels, les directeurs généraux, les responsables de la gestion des revenus et des finances, les acheteurs de voyages et les responsables du tourisme dans les régions APAC, EMEA et Amériques. Les questions testeraient les estimations secondaires de la demande de chambres, du taux d'occupation, des tarifs moyens des chambres, des revenus des services hôteliers aux clients, de la composition des canaux et des différences régionales, avec une attention particulière à la question de savoir si chaque chiffre mesure les revenus hôteliers ou une activité de voyage adjacente. Lorsque les données ou les explications des experts divergent, les analystes remonteraient à l'écart jusqu'à son année, sa frontière ou sa définition de source, chercheraient des clarifications auprès des répondants concernés et le triangulariseraient par rapport à des indicateurs opérationnels et de voyage indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | APAC : 38 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 33 % |
| Acteurs de plus petite taille : 15 % | Responsables : 45 % | Amériques : 29 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus hôteliers annuels mondiaux à partir d'une vue descendante des hébergements payants et des services hôteliers aux clients, en utilisant l'offre de chambres disponibles, les nuitées occupées ou le taux d'occupation, les tarifs journaliers moyens des chambres, les revenus des services hôteliers par client et l'activité de voyage selon les finalités de loisirs, d'affaires et d'événements. Ces indicateurs relient la capacité et la demande payante aux ventes hôtelières, tandis que les statistiques des entreprises et officielles aident à répartir le total entre le type d'hôtel, la catégorie de prix, le classement, la propriété, le canal de réservation, l'utilisateur final et la région selon les catégories déclarées par chaque source.
Pour les perspectives 2027-2032, l'analyse de scénarios ajuste la demande de chambres et les tarifs des chambres en fonction de la croissance des voyages, des revenus, des voyages d'affaires et d'événements, des ajouts de capacité régionaux et des contraintes opérationnelles. Les répondants primaires peuvent vérifier si chaque variable et sa direction correspondent aux conditions opérationnelles locales. Des vérifications ascendantes sélectives comparent des observations représentatives de nuitées et de tarifs ou des portefeuilles hôteliers divulgués avec le total mondial. Lorsqu'une observation représentative n'est pas disponible, les analystes utilisent les preuves régionales ou par type d'établissement les plus proches documentées et testent la vérification résultante par rapport à des indicateurs indépendants plutôt que de la traiter comme une valeur observée.
Validation des données et cycle de mise à jour
Les analystes triangulent les estimations de revenus hôteliers par rapport à l'offre de chambres, au taux d'occupation, aux tendances des tarifs des chambres, aux nuitées touristiques, aux indicateurs de voyage et aux communications des sociétés hôtelières, puis examinent les différences significatives en termes d'année, de géographie ou de frontière de revenus. Les anomalies sont vérifiées par rapport à la source d'origine et à un signal indépendant, examinées par un second analyste et résolues par une réconciliation documentée des sources avant validation. Les répondants sont recontactés lorsque les définitions restent floues ou qu'un paramètre opérationnel significatif entre en conflit avec les preuves à l'appui. Le modèle est actualisé annuellement, réévalué entre les cycles lorsque des événements significatifs liés aux voyages, à la réglementation, à l'offre ou à l'économie modifient un paramètre, et fait l'objet d'une révision complète des sources et des calculs immédiatement avant la livraison.
Taille du marché mondial des hôtels selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les paramètres utilisés pour modéliser la demande. Le marché mondial des hôtels mesure les revenus annuels générés par les hôtels dans le monde entier à partir des hébergements payants et des services hôteliers aux clients.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle estime les revenus hôteliers annuels mondiaux à partir d'une vue descendante des hébergements payants et des services hôteliers aux clients, en utilisant l'offre de chambres disponibles, les nuitées occupées ou le taux d'occupation, les tarifs journaliers moyens des chambres, les revenus des services hôteliers par client et l'activité de voyage selon les finalités de loisirs, d'affaires et d'événements. Ces indicateurs relient la capacité et la demande payante aux ventes hôtelières, tandis que les statistiques des entreprises et officielles aident à répartir le total entre le type d'hôtel, la catégorie de prix, le classement, la propriété, le canal de réservation, l'utilisateur final et la région selon les catégories déclarées par chaque source.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,46 T USD (2027) | |
| Cabinet de recherche mondial A | 1,09 T USD (2025) | À sa base de 2025, cette estimation est inférieure de 25,3 % à la valeur de ce rapport pour 2027 de 1,46 T USD, 2 ans plus tard. Sa série publiée commence à partir d'une estimation mondiale antérieure et prévoit une expansion continue, de sorte que l'année de mesure plus ancienne contribue à la comparaison inférieure. |
| Cabinet de recherche mondial B | 870 Md USD (2025) | À sa base de 2025, cette estimation est inférieure de 40,4 % à la valeur de ce rapport pour 2027 de 1,46 T USD, 2 ans plus tard. Son estimation publiée porte sur une année antérieure et la page projette une croissance du marché, ce qui peut placer cette valeur en dessous d'une mesure pour une année ultérieure. |
Les analystes de Mordor Intelligence triangulent les estimations de revenus hôteliers par rapport à l'offre de chambres, au taux d'occupation, aux tendances des tarifs des chambres, aux nuitées touristiques, aux indicateurs de voyage et aux communications des sociétés hôtelières, puis examinent les différences significatives en termes d'année, de géographie ou de frontière de revenus.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des hôtels et ses perspectives de croissance ?
La taille est projetée à 1,46 trillion USD en 2027 et 1,97 trillion USD d'ici 2032, avec un CAGR de 6,15 % sur 2027-2032.
Qu'est-ce qui soutient la demande de séjours hôteliers ?
La hausse du pouvoir d'achat en Chine, les voyages d'affaires et la demande de nuitées domestiques soutiennent les opportunités de séjours payants. Les nuitées domestiques dans les hôtels suisses ont augmenté en 2025.
Quel type d'hôtel domine les revenus ?
Les hôtels d'affaires/commerciaux ont dominé avec 33,98 % des revenus hôteliers en 2026. Les hôtels de villégiature devraient connaître la croissance la plus rapide avec un CAGR de 8,5 % sur 2027-2032.
Quelles entreprises sont les principaux concurrents hôteliers ?
Les principaux concurrents comprennent Marriott International Inc., Jin Jiang International Holdings Co. Ltd., Hilton Worldwide Holdings Inc., InterContinental Hotels Group PLC et Accor S.A.
Quel défi peut ralentir la croissance de la capacité hôtelière ?
Les coûts de construction et d'endettement peuvent ralentir les nouvelles capacités. HVS a rapporté une croissance de l'offre hôtelière américaine de 0,7 % en 2025 et a identifié ces coûts combinés comme des contraintes de développement.
Quelles régions dominent les revenus hôteliers et les prévisions de croissance ?
L'Amérique du Nord a dominé avec 30,83 % des revenus hôteliers en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,55 % sur 2027-2032.