
Taille et part du marché de l'hôtellerie en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 128.18 Milliards de dollars |
| Taille du Marché (2026) | 133.68 Milliards de dollars |
| Taille du Marché (2031) | 164.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.29 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hôtellerie en France par Mordor Intelligence
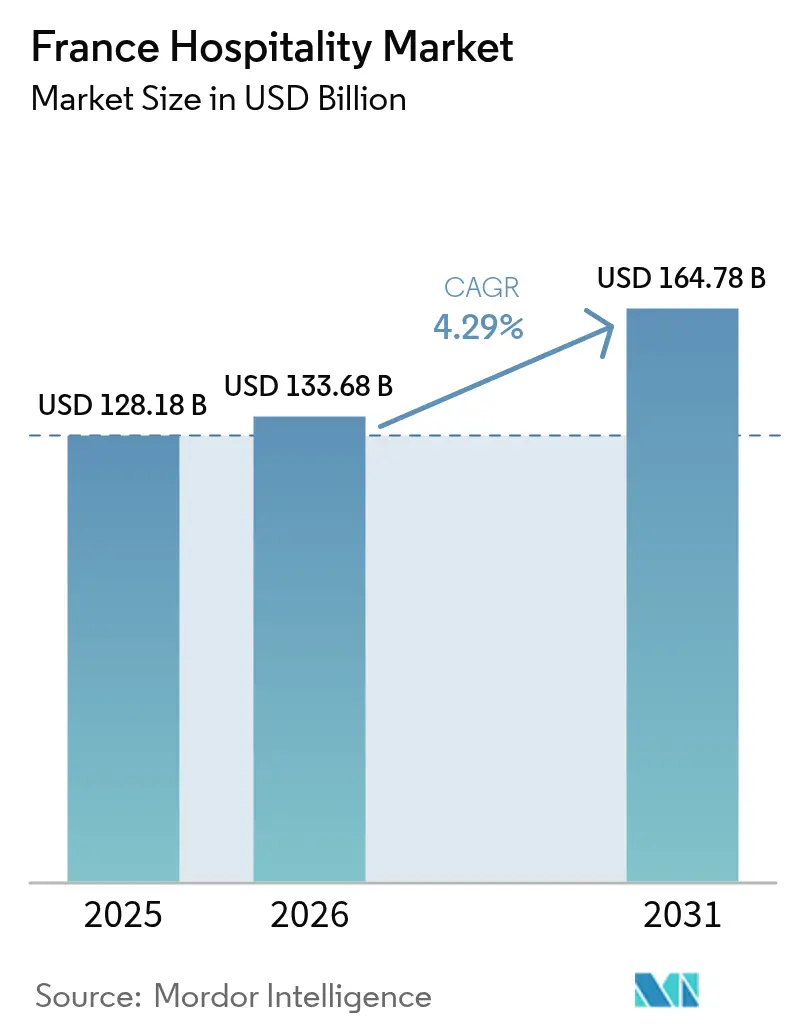
La taille du marché de l'hôtellerie en France devrait passer de 128,18 milliards USD en 2025 à 133,68 milliards USD en 2026 et est prévue pour atteindre 164,78 milliards USD d'ici 2031 à un TCAC de 4,29 % sur la période 2026-2031.
La solidité de la demande intérieure, la vigueur des arrivées internationales et des investissements publics ciblés tels que le programme Destination France doté de 1,9 milliard EUR (2,071 milliards USD) contribuent collectivement à renforcer la visibilité des revenus et à soutenir cette trajectoire d'expansion[1]Atout France, "Plan Destination France," ATOUT-FRANCE.FR.. L'intensité concurrentielle est modérée, les cinq plus grands opérateurs détenant environ 47 % de la capacité nationale en chambres, laissant une marge ample aux concepts de niche et aux indépendants régionaux pour prospérer. Les moteurs structurels comprennent les modernisations des infrastructures héritées des Jeux olympiques, les politiques favorables au travail à distance qui estompent la frontière entre séjours de loisirs et voyages d'affaires, ainsi que des incitations fiscales visant à accélérer les rénovations énergétiques du parc hôtelier vieillissant. Dans le même temps, les opérateurs doivent composer avec des ajustements salariaux à la hausse liés aux accords syndicaux et des restrictions municipales plus strictes sur les locations de courte durée, susceptibles de limiter les modèles d'hébergement flexibles tout en protégeant les hôtels traditionnels de la concurrence entre pairs. Dans l'ensemble, le marché de l'hôtellerie en France continue de faire preuve de résilience et d'adaptabilité à mesure qu'il s'aligne sur les impératifs de durabilité et l'évolution des attentes des voyageurs.
Principaux enseignements du rapport
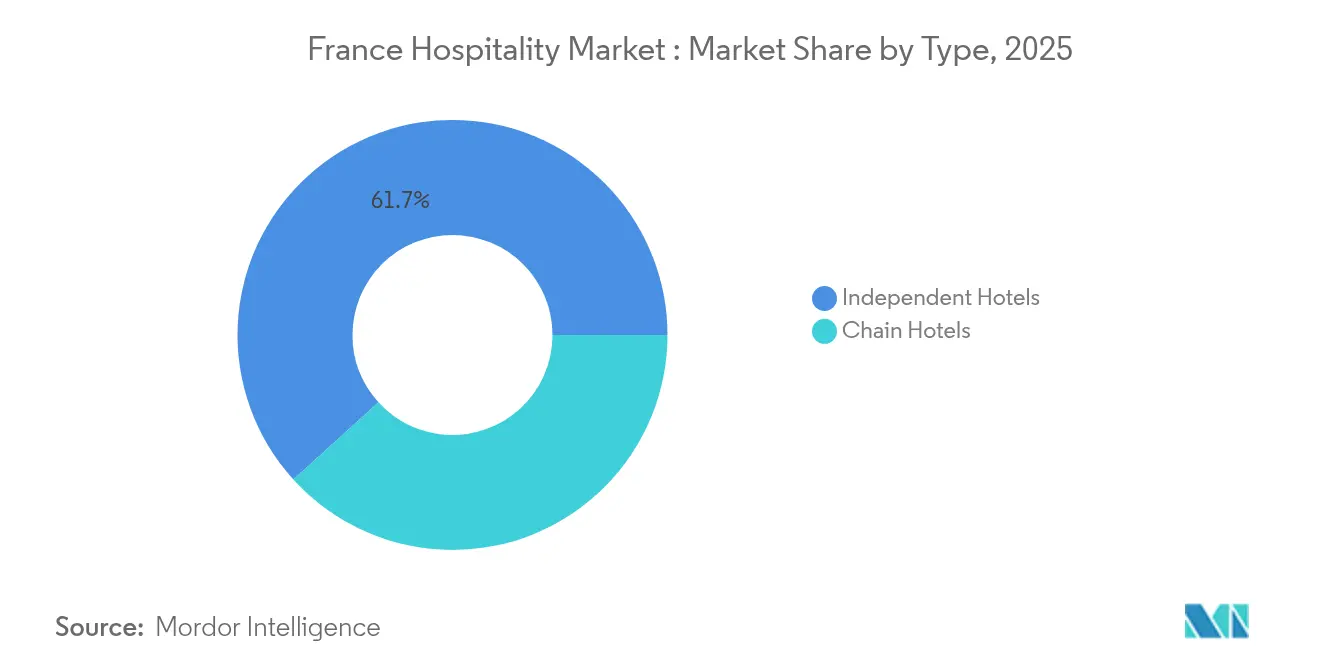
- Par type, les hôtels indépendants ont dominé avec 61,74 % de la part de marché de l'hôtellerie en France en 2025, tandis que les hôtels de chaîne ont enregistré la croissance la plus rapide avec un TCAC de 5,12 % prévu jusqu'en 2031.
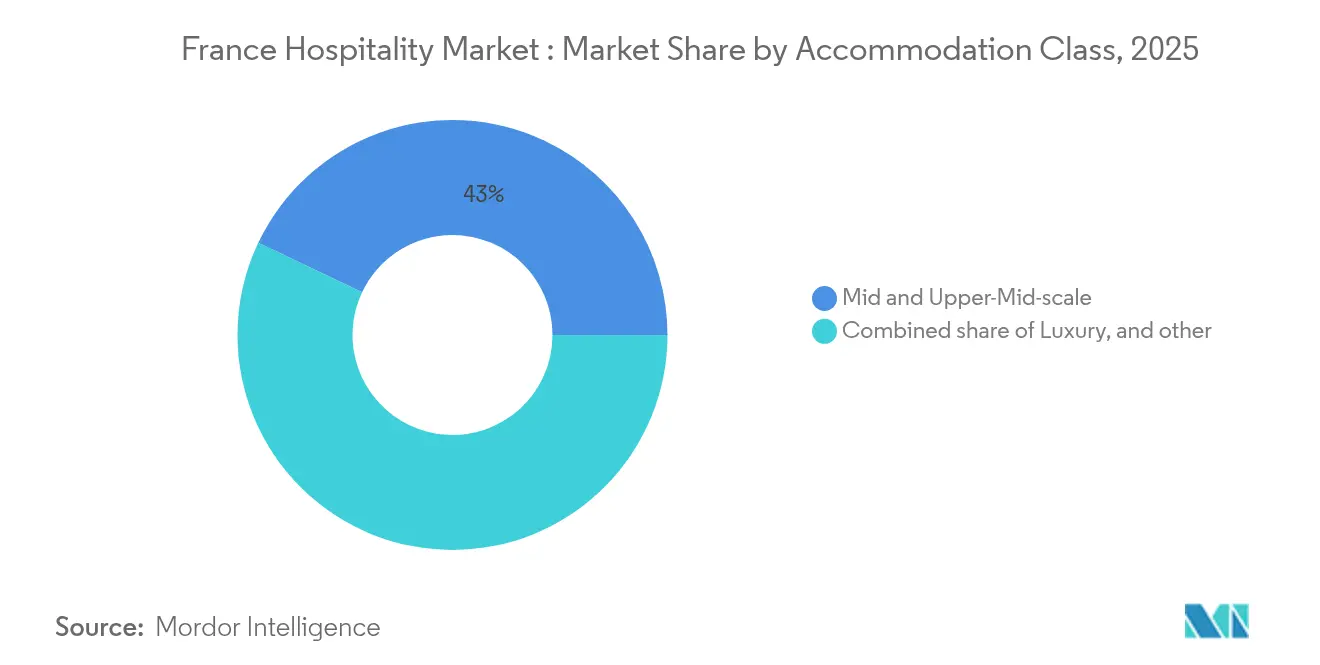
- Par classe d'hébergement, les établissements de milieu de gamme et haut de gamme intermédiaire ont représenté 42,95 % de la taille du marché de l'hôtellerie en France en 2025, les appartements de service progressant à un TCAC de 6,00 % jusqu'en 2031.
- Par canal de réservation, les OTA ont représenté 41,05 % de la taille du marché de l'hôtellerie en France en 2025, tandis que les réservations numériques directes sont en voie d'atteindre un TCAC de 7,00 % jusqu'en 2031.
- Par zone géographique, l'Île-de-France a détenu 33,05 % de la part de marché de l'hôtellerie en France en 2025, et la Provence-Alpes-Côte d'Azur est en passe d'atteindre un TCAC de 5,52 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'hôtellerie en France
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Paris, Aimant du Tourisme Mondial Soutenant l'Hôtellerie Urbaine Haut de Gamme | 1.20% | Quartiers de luxe et d'affaires de Paris | Court terme (≤ 2 ans) |
| L'Écosystème de la Mode et du Luxe Stimulant les Dépenses des Visiteurs | 0.90% | Centres de la haute couture et de la mode à Paris | Court terme (≤ 2 ans) |
| Le Tourisme Viticole Créant une Demande d'Hébergement Spécialisée | 0.70% | Régions viticoles de Bordeaux, Bourgogne, Champagne | Moyen terme (2–4 ans) |
| La Conversion de Propriétés Patrimoniales Soutenant la Croissance des Hôtels Boutique | 0.60% | Régions des châteaux de la Loire, Provence, Normandie | Long terme (≥ 4 ans) |
| Le Calendrier International des Événements Soutenant les Flux de Visiteurs | 0.80% | Paris et Cannes, destinations événementielles | Court terme (≤ 2 ans) |
| La Culture des Résidences Secondaires et des Loisirs Régionaux Soutenant l'Hôtellerie Rurale | 0.50% | Régions de loisirs de Provence, Bretagne, Alpes | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Paris, Aimant du Tourisme Mondial Soutenant l'Hôtellerie Urbaine Haut de Gamme
Paris demeure le principal moteur de la demande hôtelière en France, soutenu par un tourisme international record et de solides performances des hôtels haut de gamme. Des taux d'occupation et des ADR élevés continuent de stimuler la croissance du RevPAR dans les hôtels de luxe. La réouverture de Notre-Dame et l'héritage des Jeux Olympiques de 2024 ont encore renforcé la demande des visiteurs. Les améliorations continues des infrastructures et une forte connectivité aérienne renforcent l'attrait mondial de la ville. Les transactions hôtelières à haute valeur ajoutée témoignent de la confiance soutenue des investisseurs à Paris[2]Atout France, Résultats du Tourisme 2025 : La France Dépasse 100 Millions de Visiteurs Internationaux,
Atout France, atout-france.fr.
L'Écosystème de la Mode et du Luxe Stimulant les Dépenses des Visiteurs
Le leadership mondial de la France dans la mode et le commerce de détail de luxe attire tout au long de l'année des voyageurs internationaux à fort pouvoir d'achat. Les Semaines de la Mode à Paris et les quartiers commerçants de luxe génèrent une demande récurrente pour les hôtels haut de gamme. Les établissements de luxe continuent d'enregistrer des ADR et des RevPAR élevés, soutenus par une clientèle aisée. Les investissements continus dans les hôtels de luxe renforcent le portefeuille d'hébergements haut de gamme de la France. L'écosystème du luxe continue de stimuler les revenus de l'hôtellerie premium.
Le Tourisme Viticole Créant une Demande d'Hébergement Spécialisée
Les régions viticoles renommées de France génèrent une demande hôtelière tout au long de l'année grâce au tourisme vitivinicole et aux expériences culinaires de luxe. Les hôtels boutique viticoles associent des propriétés patrimoniales à une restauration étoilée au Guide Michelin et à des offres de bien-être. Les investissements à Bordeaux, en Bourgogne, en Champagne et en Provence continuent d'accroître l'offre d'hébergements haut de gamme. Les expériences de tourisme viticole encouragent des séjours plus longs et des dépenses plus élevées de la part des visiteurs. Ce segment soutient la croissance de l'hôtellerie régionale au-delà des grandes villes[3]Ministère français de l'Économie, des Finances et de la Souveraineté Industrielle et Numérique, Tourisme Viticole : Un Atout Majeur pour l'Attractivité des Régions Françaises,
Direction Générale des Entreprises (DGE), entreprises.gouv.fr.
La Conversion de Propriétés Patrimoniales Soutenant la Croissance des Hôtels Boutique
L'important parc immobilier historique de la France offre de solides opportunités de développement d'hôtels boutique par le biais de la réhabilitation adaptative. Les conversions patrimoniales préservent les actifs culturels tout en augmentant la capacité d'hébergement haut de gamme. Les incitations gouvernementales à la restauration améliorent la viabilité des projets de réaménagement. La majorité des nouvelles additions d'hôtels haut de gamme se concentrent de plus en plus sur la rénovation plutôt que sur la construction neuve. Les hôtels patrimoniaux continuent d'attirer des voyageurs nationaux et internationaux en quête d'expériences authentiques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La Maturité du Marché Hôtelier Limite l'Expansion Organique de l'Offre dans les Destinations Prisées | −0.7% | Contraintes d'offre à Paris, sur la Riviera et dans les Alpes | Long terme (≥ 4 ans) |
| La Forte Dépendance à Paris Crée un Déséquilibre Géographique de la Demande | −0.6% | Concentration des revenus en Île-de-France | Moyen terme (2–4 ans) |
| Le Déséquilibre du Tourisme Régional Crée des Performances Hôtelières Inégales | −0.5% | Disparité régionale entre le littoral et l'intérieur des terres | Long terme (≥ 4 ans) |
| Les Réglementations en Matière de Durabilité et la Protection du Patrimoine Accroissent la Complexité du Développement | −0.6% | Zones de conservation du patrimoine UNESCO | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
La Maturité du Marché Hôtelier Limite l'Expansion Organique de l'Offre dans les Destinations Prisées
La maturité du marché hôtelier français limite le développement de nouveaux hôtels dans les grandes destinations telles que Paris. La croissance dépend de plus en plus des rénovations hôtelières, du repositionnement et de l'optimisation des tarifs plutôt que de nouvelles capacités. La valeur élevée des terrains et la rareté des sites de développement contraignent l'expansion. La hausse des coûts de main-d'œuvre et d'exploitation pèse davantage sur la rentabilité des hôtels. Ces facteurs réduisent le rythme de croissance de la capacité du marché[4]Direction Générale des Entreprises, Le Tourisme en France : Chiffres Clés,
Ministère français de l'Économie, entreprises.gouv.fr.
La Forte Dépendance à Paris Crée un Déséquilibre Géographique de la Demande
Les performances hôtelières restent fortement concentrées à Paris, créant une croissance inégale entre les marchés régionaux. La capitale attire la majorité des visiteurs internationaux, des investissements hôteliers et de la demande d'hébergements haut de gamme. De nombreuses destinations secondaires continuent d'enregistrer des taux d'occupation plus faibles malgré de solides atouts touristiques. Les infrastructures régionales et le marketing international restent comparativement sous-développés. La concentration géographique limite une croissance hôtelière nationale équilibrée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les hôtels indépendants préservent l'attrait culturel tandis que les chaînes développent la technologie
Les hôtels indépendants ont détenu une part dominante de 61,74 % du marché de l'hôtellerie en France en 2025, ancrés dans le profond patrimoine national des auberges familiales et des établissements boutique qui offrent une authenticité liée au lieu. Ces établissements capitalisent sur la gastronomie narrative, le caractère architectural et le service personnalisé qui résonnent avec les voyageurs en quête d'expériences locales immersives. Les chaînes, cependant, connaissent une croissance plus rapide à un TCAC de 5,12 %, car les procédures opérationnelles standardisées, la notoriété de la marque et les écosystèmes de fidélité rassurent les clients internationaux averses au risque et les acheteurs de voyages d'affaires. Les fusions stratégiques, telles que l'acquisition complète de Paris Society par Accor, illustrent la manière dont les grands groupes allient l'efficacité opérationnelle à la profondeur expérientielle pour être compétitifs à la fois sur l'efficience et l'unicité. Les indépendants répondent en adoptant des solutions de système de gestion immobilière basées sur le cloud et des affiliations à des consortiums qui leur offrent une portée marketing sans renoncer à l'individualité de leur marque. L'interaction entre authenticité et cohérence devrait définir le positionnement concurrentiel jusqu'en 2031, les deux segments poursuivant l'excellence opérationnelle tout en préservant l'intimité avec les clients.
La taille du marché de l'hôtellerie en France pour les hôtels de chaîne devrait s'élargir à mesure que les multinationales déploient des concepts économie-premium comme Spark by Hilton, qui ciblent les voyageurs soucieux du budget qui exigent tout de même un design moderne et la commodité numérique. Les contrats de franchise et de gestion offrent des voies de croissance légères en actifs qui attirent les propriétaires nationaux cherchant une marque professionnelle dans un contexte de surveillance réglementaire accrue. Les acteurs indépendants ripostent en organisant des partenariats hyper-locaux et des suppléments expérientiels tels que des résidences de chefs, des ateliers artisanaux et des visites patrimoniales que les chaînes peinent souvent à reproduire à grande échelle. Les investisseurs évaluent de plus en plus les indicateurs de qualité des actifs parallèlement aux références ESG, récompensant les opérateurs qui intègrent des modernisations en matière d'efficacité énergétique et des politiques de travail équitables dans leurs plans de création de valeur. Par conséquent, une vague de consolidation mesurée pourrait émerger, notamment parmi les indépendants de milieu de gamme confrontés à des obligations d'investissements en capital, augmentant progressivement la concentration sans éteindre la célèbre tradition d'hébergement indépendant de France.


Par classe d'hébergement : la stabilité du milieu de gamme rencontre la dynamique des appartements de service
Les hôtels de milieu de gamme et haut de gamme intermédiaire ont capté 42,95 % de la taille du marché de l'hôtellerie en France en 2025, bénéficiant d'une demande soutenue de la part des visiteurs internationaux soucieux des coûts et des voyageurs d'affaires domestiques qui privilégient la fiabilité et des équipements équilibrés. L'omniprésence de ce segment le long des corridors de transport et dans les villes secondaires protège les taux d'occupation et modère la volatilité du prix moyen par chambre. Les appartements de service, quant à eux, enregistrent le TCAC le plus rapide à 6,00 %, car les télétravailleurs, les cadres en déplacement et les familles multigénérationnelles apprécient les agencements de type appartement, les kitchenettes et la flexibilité de la durée de séjour. Des marques comme Adagio, visant 200 sites d'ici 2028, illustrent la traction institutionnelle de la catégorie et sa capacité à se développer dans les empreintes urbaines. Les opérateurs de milieu de gamme défendent leurs parts en modernisant leurs concepts de restauration et de boissons, en intégrant des zones de coworking et en déployant des applications mobiles pour les clients qui imitent les commodités des appartements.
L'inventaire de luxe bénéficie d'une revalorisation favorable du RevPAR liée aux arrivées internationales de clients fortunés, mais reste vulnérable aux chocs de demande géopolitiques et aux coûts de rénovation élevés nécessaires pour répondre à l'évolution des critères de bien-être et de durabilité. Les établissements économiques font face à une pression sur les marges due à l'inflation salariale et aux obligations de conformité énergétique, mais s'appuient sur des conceptions modulaires standardisées et des modèles à services limités pour maintenir leur compétitivité-coût. Les opérateurs d'appartements de service exploitent la clarté réglementaire en alignant leur statut de classification sur les normes hôtelières, évitant ainsi les plafonds de zonage tout en profitant de la demande de séjour prolongé. À mesure que la segmentation des voyageurs s'estompe, il faut s'attendre à des formats hybrides qui combinent des prix de milieu de gamme avec la flexibilité des appartements de service, renforçant la capacité du marché de l'hôtellerie en France à satisfaire des objectifs de séjour variés sans cannibaliser les offres principales.
Par canal de réservation : les OTA dominent mais les canaux numériques directs s'accélèrent
Les OTA ont représenté 41,05 % de la taille du marché de l'hôtellerie en France en 2025, tirant parti d'outils de comparaison sophistiqués, d'une notoriété mondiale de marque et d'interfaces multilingues qui simplifient les parcours de réservation pour les publics internationaux. Leur pouvoir de négociation découle d'un fort volume de trafic, d'une expertise en marketing à la performance et de capacités de vente additionnelle d'options annexes telles que les assurances et les activités. Néanmoins, les réservations numériques directes progressent à un TCAC robuste de 7,00 %, les hôtels déployant des moteurs de personnalisation basés sur l'IA, des remises liées à la fidélité et des garanties de meilleur tarif qui réduisent les écarts de valeur perçus. Les chaînes tirent parti de plateformes CRM unifiées pour réaliser des ventes croisées entre marques, tandis que les indépendants exploitent des outils de gestion des canaux pour optimiser la parité tarifaire et réduire les fuites de commissions.
Les plateformes corporate/MICE et les canaux GDS maintiennent leur pertinence pour les programmes de tarifs négociés et les attributions de groupes, notamment dans les hubs de conférences urbaines comme Paris et Lyon. Les grossistes et les agents traditionnels répondent aux marchés long-courriers et aux itinéraires de luxe de niche, ajoutant de la diversification au mix de distribution. La part de marché de l'hôtellerie en France détenue par les OTA pourrait s'éroder légèrement à mesure que les hôteliers maîtrisent les tactiques de conversion de l'entonnoir, mais leur pouvoir marketing et la fidélité à leurs applications mobiles garantissent un rôle indispensable dans l'agrégation de la demande. À terme, une coexistence symbiotique est probable, les OTA générant un volume incrémental et les hôtels se concentrant sur l'amplification de la valeur à vie des clients par un engagement direct.
Analyse géographique
Sur le marché de l'hôtellerie en France, l'Île-de-France est le plus grand sous-segment régional en 2025, représentant 33,05 % du marché. Entre 2026 et 2031, la Provence-Alpes-Côte d'Azur devrait être le sous-segment à la croissance la plus rapide, avec un TCAC de 5,52 %. L'Île-de-France continue d'ancrer les revenus hôteliers nationaux, car la modernisation des hubs intermodaux et l'amélioration de la signalétique transforment les investissements olympiques en commodités durables pour les visiteurs. Les hôteliers font état de taux d'occupation qui dépassent 85 % lors des grands événements culturels, soutenant le pouvoir de tarification même face aux nouvelles offres. Les corridors de voyage vers les attractions provinciales se réduisent grâce aux extensions du réseau ferroviaire à grande vitesse, encourageant la dispersion des touristes et les itinéraires multi-villes qui alimentent les économies régionales adjacentes. Des ouvertures de luxe et de style de vie, comme le futur Maybourne Saint-Germain, répondent aux attentes d'une clientèle exigeante qui recherche la grandeur parisienne mêlée d'une création artistique contemporaine. Simultanément, les opérateurs de milieu de gamme lancent des concepts de restauration et de boissons créatifs qui résonnent avec les nomades numériques, assurant la diversité des produits sur toutes les gammes de prix. Les autorités locales collaborent avec les hôteliers pour intégrer des critères de durabilité dans les codes de construction, alignant le développement économique sur la gestion environnementale.
La Provence-Alpes-Côte d'Azur bénéficie d'une croissance du chiffre d'affaires grâce à la combinaison des panoramas méditerranéens, des adeptes du bien-être à forte dépense et de la montée des publics en télétravail. La rénovation de la gare ferroviaire de l'aéroport de Nice porte la capacité annuelle à 23 millions de passagers d'ici 2030, réduisant les contraintes de correspondance et stimulant les arrivées toute l'année. Les hôteliers à Marseille, Antibes et Cannes rénovent leur parc pour intégrer des panneaux solaires en toiture, des équipements d'économie d'eau et des menus à faible empreinte carbone, en accord avec les objectifs climatiques régionaux. Les opérateurs de luxe ajoutent des composantes de résidence privée qui diversifient les flux de revenus et prolongent les cycles de vie des clients. Les campagnes de marketing de destination mettent en avant les festivals culturels, les routes des vins et les excursions autour de la biodiversité marine, élargissant l'attrait saisonnier. Les véhicules de financement public-privé tels que le Fonds Tourisme Côte d'Azur co-financent les modernisations des propriétés patrimoniales, préservant l'intégrité architecturale tout en modernisant les équipements pour les clients.
L'Auvergne-Rhône-Alpes, la Nouvelle-Aquitaine et les autres régions enregistrent une croissance constante mais modérée grâce aux aides publiques ciblant la revitalisation rurale et la diversification montagnarde. Le programme Avenir Montagnes canalise 300 millions EUR (327 millions USD) vers des écolodges et des complexes multi-activités qui pivotent de modèles dépendants de la neige vers un tourisme d'aventure quatre saisons. Les entrepreneurs locaux convertissent des châteaux en retraites expérientielles proposant une cuisine de la ferme à la table et des ateliers de bien-être, attirant des citadins souhaitant se déconnecter dans des cadres authentiques. Les initiatives de transport améliorent la connectivité du dernier kilomètre, réduisant les temps de trajet et stimulant les visites de week-end. Les offices de tourisme régionaux exploitent la narration numérique pour mettre en valeur des villages méconnus et des sites UNESCO, dispersant davantage les flux de voyageurs et soutenant les chaînes d'approvisionnement artisanales. Collectivement, ces efforts élargissent la taille adressable du marché de l'hôtellerie en France au-delà des centres urbains traditionnels.
Paysage réglementaire
La réglementation de l'hôtellerie en France s'appuie sur le Code du tourisme et est administrée à l'échelle nationale par la Direction générale des Entreprises (DGE) sous l'égide du Ministère de l'Économie, Atout France gérant le système de classement des hébergements et les référentiels de qualité associés. En janvier 2026, le décret n° 2026-14 a mis à jour les procédures de classement, de renouvellement et d'extension des classements des hébergements touristiques, renforçant l'utilisation de critères standardisés et homologués pour les établissements souhaitant obtenir un classement officiel et une visibilité dans les circuits touristiques formels.
Sur le plan fiscal, la taxe de séjour reste un prélèvement local majeur, fixé par les conseils municipaux ou les établissements publics de coopération intercommunale (EPCI) et soumis à un calendrier annuel selon lequel les taux doivent être décidés avant le 1er juillet pour s'appliquer à partir du 1er janvier de l'année suivante ; pour 2026, les grilles tarifaires de la taxe de séjour ont été revalorisées de 1,8%. Associées au renforcement du contrôle municipal des locations de courte durée dans les grandes villes et à l'accent continu mis par l'État sur les labels de tourisme durable et inclusif promus via la DGE et Atout France, ces règles accroissent l'intensité de la conformité et du reporting tout en continuant de soutenir une offre d'hébergement réglementée et un positionnement qualité plus clair.
Analyse de la chaîne de valeur
La chaîne de valeur de l'hôtellerie française commence par le développement de projets et la détention d'actifs (groupes familiaux, family offices, groupes hôteliers et investisseurs immobiliers), suivis du financement via les banques et les fonds de dette/capital privés, puis la conception, la construction et la rénovation menées par des entreprises de construction et des fournisseurs spécialisés (systèmes CVC, systèmes énergétiques, mobilier et aménagement, et infrastructure numérique). Les opérations sont gérées par les propriétaires d'hôtels et les exploitants-opérateurs selon des modèles en propriété, en location, en franchise ou en gestion, avec l'appui de fournisseurs technologiques (PMS, channel managers, revenue management et paiements), d'intermédiaires en personnel, et de fédérations professionnelles qui structurent la formation et les pratiques d'emploi. La demande est distribuée via des canaux numériques directs et des OTA, ainsi que des intermédiaires corporate/MICE, les organismes de destination et les agences publiques façonnant la demande via la promotion et le financement de programmes.
Les points de blocage se concentrent sur la disponibilité de la main-d'œuvre et le déploiement du capital. Le recrutement et la fidélisation du personnel sont contraints par le coût du logement dans les zones touristiques et la saisonnalité des postes, ce qui accroît le recours aux mécanismes de formation et aux programmes de soutien employeur coordonnés via les OPCO. La gouvernance passe aussi par des instances nationales de coordination des politiques telles que le Comité Interministériel du Tourisme (CIT). Du côté du capital, la hausse des taux d'intérêt et l'augmentation des coûts de conformité et de rénovation ont accru la sélectivité des transactions, l'activité d'investissement touristique reculant à 18,7 milliards d'EUR en 2024 par rapport à une moyenne annuelle de 21 milliards d'EUR sur 2022-2024. La dynamique de propriété reste une caractéristique structurelle de la chaîne, le capital familial privé représentant environ 70% des transactions hôtelières en 2024, soutenant des stratégies de rénovation et de repositionnement à long horizon malgré un financement plus restreint.
Paysage concurrentiel
La concurrence sur le marché de l'hôtellerie en France est mieux décrite comme modérément fragmentée. Les cinq plus grands opérateurs détiennent une part significative du marché, mais un segment indépendant dynamique continue de prospérer, préservant le caractère unique de l'hôtellerie française. Accor se distingue comme le leader du marché, s'appuyant sur un large portefeuille multi-marques allant des établissements de luxe aux options économiques. Son programme de fidélité ALL renforce sa position en favorisant la fidélisation des clients et en stimulant la demande sur divers segments de marché. Louvre Hotels et B&B Hotels suivent avec des empreintes nationales, chacun s'appuyant sur l'expansion en franchise pour accélérer une croissance légère en actifs. Les chaînes internationales comme Hilton et Choice Hotels approfondissent leur exposition via des accords stratégiques à long terme, ajoutant des établissements économie-premium et de milieu de gamme pour capitaliser sur les créneaux de demande. Simultanément, des spécialistes d'appartements de service tels qu'Adagio et Citadines se développent rapidement, répondant à la dynamique des séjours prolongés.
Les mouvements stratégiques illustrent un secteur axé sur l'optimisation du portefeuille et l'alignement ESG. L'acquisition par Henderson Park de cinq Novotel Suites démontre l'appétit des investisseurs pour les rénovations de milieu de marché qui répondent aux normes de réduction des émissions de carbone et améliorent le RevPAR grâce à des rafraîchissements de conception. L'alliance de partage de données d'Accor avec Pernod Ricard et JCDecaux signale un pivot vers des analyses sophistiquées qui informent des offres hyper-personnalisées tout en respectant les réglementations sur la vie privée. Des fournisseurs de technologie comme Mews gagnent du terrain à mesure que les hôtels automatisent les flux de travail de back-office et favorisent l'adoption du libre-service, libérant ainsi la main-d'œuvre pour des interactions client à forte valeur ajoutée. Les nouveaux entrants sur le marché déploient des modèles légers en actifs et des collections de marques souples pour exploiter le charme indépendant sans renoncer à la distribution mondiale, intensifiant ainsi le benchmarking concurrentiel sur l'expérience et l'efficacité.
Les discussions sur les perspectives se concentrent sur une consolidation potentielle parmi les indépendants de milieu de gamme confrontés à d'importants investissements en capital liés aux obligations énergétiques et aux modernisations numériques. Les fonds de capital-investissement évaluent les opportunités de regroupement qui permettent de dégager des synergies opérationnelles grâce à des achats centralisés, des procédures opérationnelles standard et des systèmes avancés de gestion des revenus. Simultanément, des projets ultra-luxe comme le Maybourne Saint-Germain soulignent la confiance persistante des investisseurs dans la capacité de la France à absorber des prix moyens par chambre élevés, en particulier lorsqu'ils sont associés à des résidences de marque qui monétisent la demande résidentielle pour une vie avec services hôteliers. Par conséquent, le marché de l'hôtellerie en France est prêt pour un réalignement dynamique qui équilibre l'authenticité locale et le professionnalisme mondial.
Leaders du secteur de l'hôtellerie en France
Louvre Hotels Group
B&B Hotels
Marriott International
IHG Hotels & Resorts
Accor
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé en France est l'offre de séjours longue durée et d'aparthôtels gérés professionnellement, capable de capter la demande liée au travail à distance, à la relocation et aux voyages multigénérationnels, tout en restant compatible avec les cadres d'hébergement réglementés. Les actions de marché témoignent de l'institutionnalisation continue de ce format : en mai 2026, Eurazeo a pris une participation majoritaire dans Babylon, une plateforme d'aparthôtels intégrée à Paris et dans le Grand Paris, illustrant l'appétit des investisseurs pour des plateformes d'exploitation évolutives plutôt qu'une exposition à un actif unique. Cela crée des opportunités pour les propriétaires et exploitants de poursuivre des conversions, y compris d'hôtels sous-performants et d'autres actifs, en inventaire de type appartements-services, avec des opérations standardisées, une distribution numérique directe renforcée, et des voies de conformité plus claires.
L'hôtellerie premium et mixte liée aux résidences de marque constitue une autre voie d'expansion, en particulier dans les corridors de loisirs à forte demande hors de Paris, où la demande de propriétaires-occupants pour des séjours plus longs peut soutenir un positionnement de luxe. En juillet 2026, Marriott International a signé un accord pour implanter The Luxury Collection dans le Sud de la France, avec les premières résidences de la marque dans le pays, renforçant la manière dont les résidences peuvent diversifier les flux de revenus et prolonger la valeur vie client. Parallèlement à ces initiatives privées, des programmes de transformation soutenus par l'État tels que Destination France, visant 20 milliards d'EUR d'investissement sectoriel d'ici 2030, et la feuille de route nationale visant 100 milliards d'EUR de recettes touristiques internationales d'ici 2030, maintiennent la modernisation et l'amélioration de la qualité des produits au centre des priorités, créant des opportunités concrètes pour les exploitants combinant rénovation axée sur l'énergie, améliorations de la distribution numérique et expériences différenciées dans les villes secondaires et les destinations régionales.
Développements récents du secteur
- Juin 2026 : Louvre Hotels Group a ouvert un établissement TULIP Hotels & Residences à Valence, marquant l'une des premières étapes de la marque sur son marché domestique. Cette ouverture renforce le positionnement milieu de gamme de type résidence et accroît la pression concurrentielle sur les formats de séjour longue durée et hybrides hors de Paris.
- Décembre 2025 : Accor a présenté un pipeline de nouvelles destinations, hôtels, complexes et offres hôtelières pour l'année civile 2026. Le fait de structurer le plan de réseau autour de nouvelles ouvertures soutient la contractualisation anticipée avec les propriétaires et fournisseurs, et signale une diversification continue des marques et des formats en France et sur les marchés émetteurs voisins.
- Juin 2025 : Accor a rapporté avoir ouvert environ 20 établissements en France au premier semestre 2025, ajoutant plus de 1 700 chambres à travers ses marques économiques, milieu de gamme et de luxe. Cette expansion souligne un moteur de croissance à faible intensité capitalistique qui accroît le niveau de comparaison concurrentielle pour les indépendants et les chaînes régionales en matière de distribution, de fidélisation et de cadence de rénovation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans le cadre de cette étude, le marché de l'hôtellerie en France est défini comme les revenus générés par les séjours payants et les services connexes aux clients dans les hébergements commerciaux à travers la France, comptabilisés au point de prestation du service et exprimés en dollars américains courants.
Exclusions du périmètre : nous excluons les séjours privés, non commerciaux, et les locations informelles qui ne sont pas systématiquement déclarées via des canaux officiels ou audités.
Aperçu de la segmentation
- Par type
- Hôtels de chaîne
- Hôtels indépendants
- Par classe d'hébergement
- Luxe
- Milieu de gamme et haut de gamme intermédiaire
- Économique et budget
- Appartements de service
- Par canal de réservation
- Numérique direct
- OTA
- Corporate / MICE
- Grossistes et agents traditionnels
- Par région géographique
- Île-de-France
- Provence-Alpes-Côte d'Azur
- Auvergne-Rhône-Alpes
- Nouvelle-Aquitaine
- Reste de la France
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte d'offre et de demande pour la France, afin que le modèle ne dépende pas d'une seule source de données. Nous nous référons à des sources publiques telles que les statistiques du tourisme et des services de l'INSEE, les séries macroéconomiques de la Banque de France, les indicateurs touristiques d'Eurostat, les tendances d'arrivées de l'OMT, et les publications du Ministère de l'Économie et des Finances portant sur les dépenses touristiques et la conjoncture des affaires.
Pour relier ces signaux au chiffre d'affaires du marché, nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs d'opérateurs cotés, ainsi que les publications des associations professionnelles et les articles de presse fiables sur l'occupation, l'évolution de l'ADR, et les ajouts au pipeline. Dans certains cas, des abonnements payants sont utilisés pour les données financières et de renseignement d'entreprise, et pour vérifier les opérations d'entreprise et les ouvertures majeures de biens susceptibles de modifier l'offre. Cette liste est purement illustrative, et de nombreuses autres sources ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Les apports primaires proviennent de conversations structurées et d'enquêtes auprès d'exploitants d'hébergements, de spécialistes de la distribution et des canaux de réservation, de gestionnaires au niveau des établissements, et de conseillers qui suivent les flux touristiques dans les principales régions françaises. Nous utilisons ces échanges pour confirmer l'évolution des prix, les changements de mix entre l'offre en chaîne et indépendante, et la répartition pratique des canaux de réservation, puis nous revérifions toute hypothèse atypique jusqu'à obtenir un tableau cohérent.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29% | Direction générale : 17% |
| Rang intermédiaire : 53% | Responsables fonctionnels/d'unité : 24% |
| Acteurs plus petits : 18% | Managers : 59% |
Dimensionnement du marché et prévisions
Le dimensionnement utilise une approche descendante qui reconstitue les revenus nationaux de l'hébergement en reliant le volume de voyages et le comportement de séjour à la monétisation, puis en la restreignant au périmètre défini de l'hôtellerie. Les intrants qui aident à ancrer le modèle incluent les volumes de voyages entrants et domestiques, l'offre et les ouvertures de chambres, les schémas d'occupation et de durée de séjour, l'évolution du tarif journalier moyen par catégorie, et le mix des canaux de réservation (numérique direct, OTA, corporate et MICE, et vente en gros).
Une fois le total descendant établi, des vérifications ascendantes sélectives sont utilisées pour tester le caractère raisonnable, telles que des calculs de revenus d'établissements échantillonnés (nuitées occupées multipliées par les fourchettes d'ADR observées) et des agrégations au niveau opérateur lorsque les informations divulguées sont claires. Si certaines parties du marché ne sont pas directement observables, nous combler les écarts par des ratios proxy prudents, validés par des retours d'experts, et nous n'ajustons que lorsque plusieurs signaux convergent dans la même direction.
Les prévisions sont produites à l'aide d'une régression multivariée, où les principaux moteurs sont les indicateurs macroéconomiques de la demande et les métriques opérationnelles de l'hébergement, puis affinées via une analyse de scénarios pour des chocs tels que les perturbations de voyage ou des réajustements brusques de prix. Les hypothèses de croissance de l'ADR et d'utilisation sont revues avec les personnes interrogées afin que les perspectives restent pragmatiques, et non purement statistiques.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les tendances d'arrivées touristiques, les indicateurs de performance de l'hébergement, et les ajouts majeurs d'offre qui devraient se traduire par des changements de capacité au fil du temps. Des contrôles de variance sont effectués sur plusieurs années et plusieurs régions, et tout changement significatif est examiné par un autre analyste avant validation finale.
Le modèle est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des changements de politique affectant la demande touristique ou des changements de capacité à grande échelle. Avant livraison, nous effectuons une dernière vérification pour nous assurer que les dernières publications publiques et tout retour primaire récent sont bien reflétés dans les chiffres.
Taille du marché de l'hôtellerie en France selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'hôtellerie en France peuvent différer considérablement, même lorsqu'elles semblent mesurer la même chose, car le périmètre et le point de comptabilisation des revenus ne sont pas toujours cohérents. Les différences proviennent également de la façon dont l'évolution des prix est traitée dans le temps, des parties de l'hébergement comptabilisées, et de la fréquence d'actualisation des hypothèses sous-jacentes.
Les arrivées touristiques, les indicateurs de performance de l'hébergement tels que l'occupation et l'ADR, et les ajouts d'offre au niveau régional constituent les éléments probants utilisés pour maintenir l'estimation 2025 de Mordor Intelligence ancrée aux revenus de l'hébergement commercial en France, plutôt qu'à des dépenses touristiques plus larges ou à des définitions restreintes aux seuls hôtels.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 128,18 milliards d'USD (2025) | |
| Cabinet de conseil mondial A | 96,50 milliards d'USD (2024) | Ce chiffre semble utiliser un périmètre plus restreint centré sur l'hébergement et une année de référence différente, et il peut appliquer des catégories de services simplifiées qui ne se réconcilient pas totalement avec le mix de canaux à l'échelle de la France et la dispersion des prix par catégorie. |
| Bureau de recherche sectorielle B | 3,30 milliards d'USD (2024) | La valeur est présentée comme une croissance incrémentale ou une définition partielle, plutôt que comme le revenu total du marché, ce qui peut se produire lorsque seuls certains segments hôteliers ou un écart sur la période de prévision sont rapportés. |
L'écart provient principalement des limites de périmètre et de la façon dont le revenu total est traité par rapport à une tranche partielle ou à un incrément de croissance. En ancrant le modèle sur la demande observable et les métriques opérationnelles, puis en les vérifiant avec des apports primaires, le chiffre final reste traçable à des moteurs clairs et à des étapes reproductibles.


Questions clés traitées dans le rapport
Quelle est la taille du marché de l'hôtellerie en France en 2026 ?
La taille du marché de l'hôtellerie en France atteint 133,68 milliards USD en 2026 et devrait progresser à un TCAC de 4,29 % jusqu'en 2031.
Quel segment connaît la croissance la plus rapide jusqu'en 2031 ?
Les appartements de service enregistrent le TCAC le plus élevé à 6,00 %, portés par le travail à distance et la demande de séjour prolongé.
Quelle région présente les meilleures perspectives de croissance ?
La Provence-Alpes-Côte d'Azur est en tête avec un TCAC projeté de 5,52 %, porté par les investissements dans le luxe et les modernisations aéroportuaires.
Pourquoi les coûts de main-d'œuvre représentent-ils un défi pour les hôtels français ?
Les salaires sectoriels ont atteint 13,08 USD de l'heure en 2025, dépassant le salaire minimum général et alourdissant les charges salariales.
Comment les réglementations énergétiques affecteront-elles les opérateurs hôteliers ?
La loi Le Meur lie les licences d'exploitation à la performance énergétique, poussant les hôtels à investir dans des rénovations sous peine de fermeture, mais des crédits d'impôt contribuent à compenser les coûts.
Les OTA perdent-elles des parts au profit des réservations directes ?
Les OTA représentent encore 41,05 % des parts, mais les canaux numériques directs progressent plus rapidement à un TCAC de 7,00 %, les hôtels investissant dans des expériences web et mobiles personnalisées.
Dernière mise à jour de la page le:


