
Taille et parts du marché de l'hôtellerie en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 41.11 Milliards de dollars |
| Taille du Marché (2026) | 44.06 Milliards de dollars |
| Taille du Marché (2031) | 62.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.17 % |
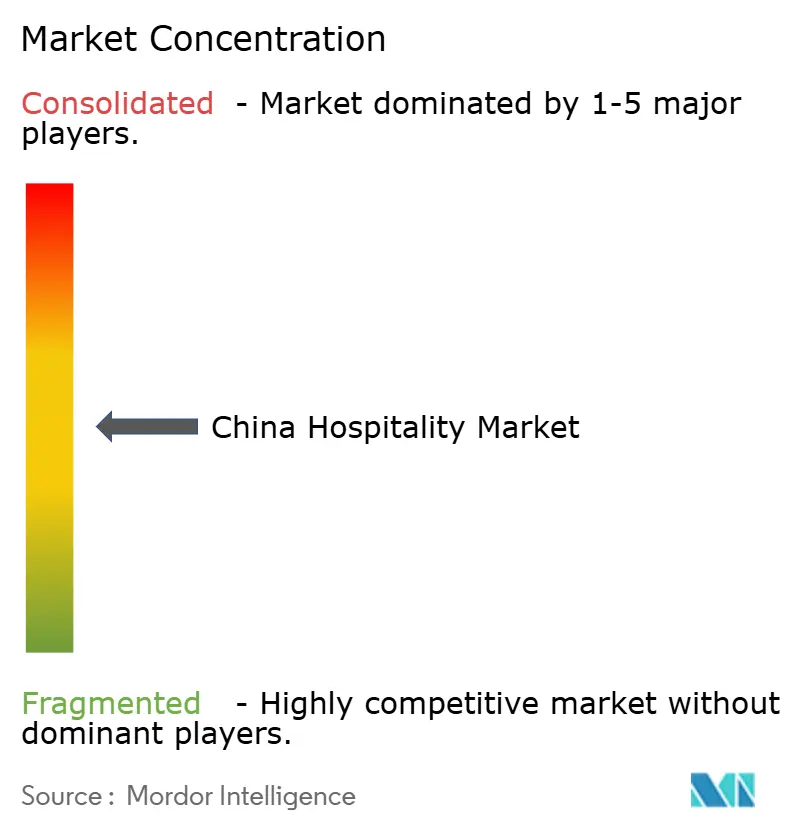
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hôtellerie en Chine par Mordor Intelligence
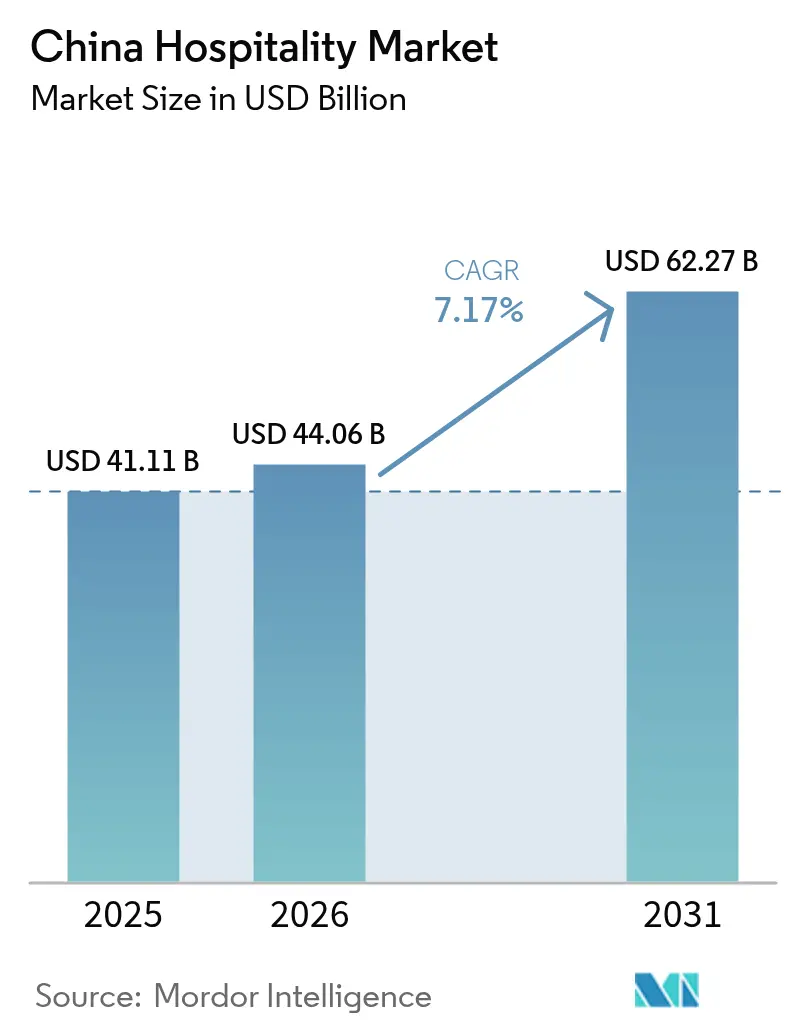
La taille du marché de l'hôtellerie en Chine devrait croître de 41,11 milliards USD en 2025 à 44,06 milliards USD en 2026, et atteindre 62,27 milliards USD d'ici 2031 à un CAGR de 7,17 % sur 2026-2031.
Cette trajectoire est soutenue par une forte demande de loisirs domestique, une expansion rapide du réseau ferroviaire à grande vitesse et des programmes gouvernementaux favorisant les dépenses nocturnes. L'expansion des hôtels de chaîne, la dynamique des appartements de service et les avancées technologiques des hôtels intelligents renforcent la rentabilité dans toutes les catégories d'établissements. Les opérateurs bénéficient également de subventions structurées au tourisme culturel qui stimulent les déplacements régionaux, même si l'inflation des baux fonciers et la pression des commissions des OTA pèsent sur les marges. Les investissements du secteur privé restent solides car les programmes de fidélité, l'automatisation réductrice de coûts et le positionnement expérientiel créent des avantages concurrentiels durables. L'expansion du secteur s'aligne sur la reprise économique générale de la Chine, où le tourisme domestique a atteint 2,725 milliards de voyages au premier semestre 2024, représentant une augmentation de 14,3 % en glissement annuel[1]China Daily staff, "Hilton accélère son expansion en Chine avec un optimisme à long terme sur le marché," China Daily, chinadailyhk.com.
Principaux enseignements du rapport
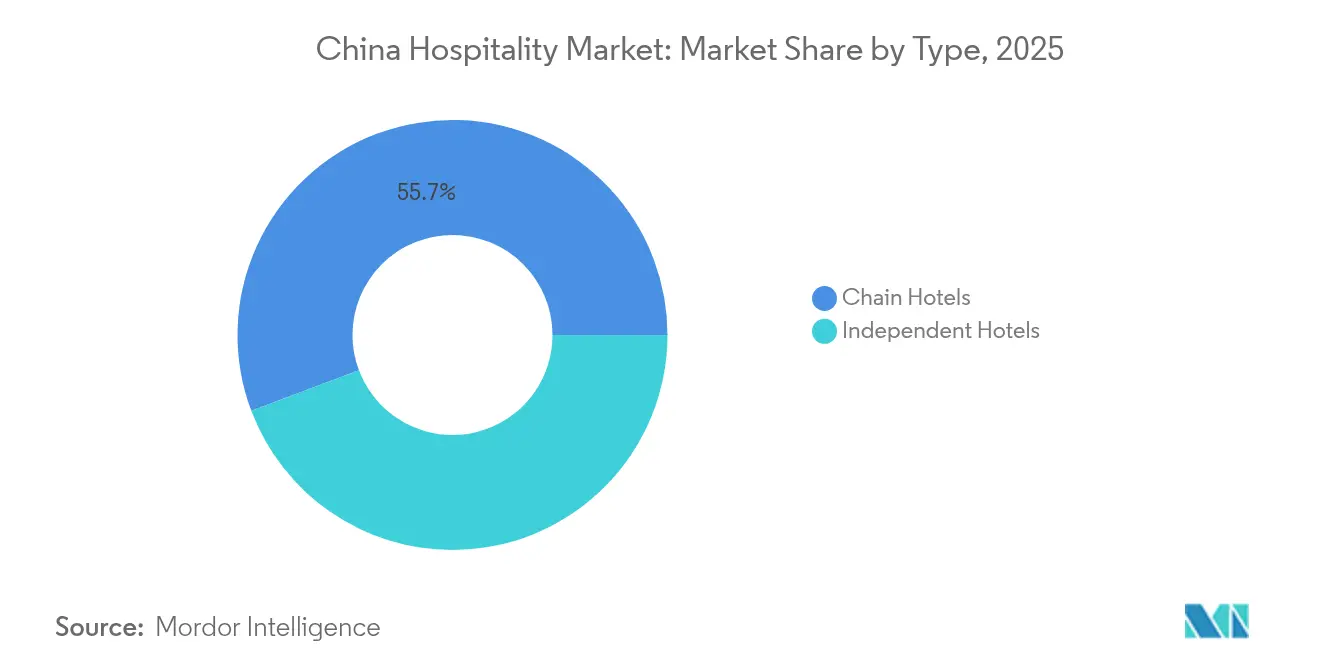
- Par type, les hôtels de chaîne ont capturé 55,74 % des parts du marché de l'hôtellerie en Chine en 2025, et sont également projetés comme le sous-segment à la croissance la plus rapide avec un CAGR de 7,95 % de 2026 à 2031.
- Par classe d'hébergement, les établissements milieu de gamme et milieu-supérieur représentaient 29,86 % des parts du marché de l'hôtellerie en Chine en 2025, tandis que les appartements de service devraient se développer le plus rapidement avec un CAGR de 10,62 % durant 2026–2031.
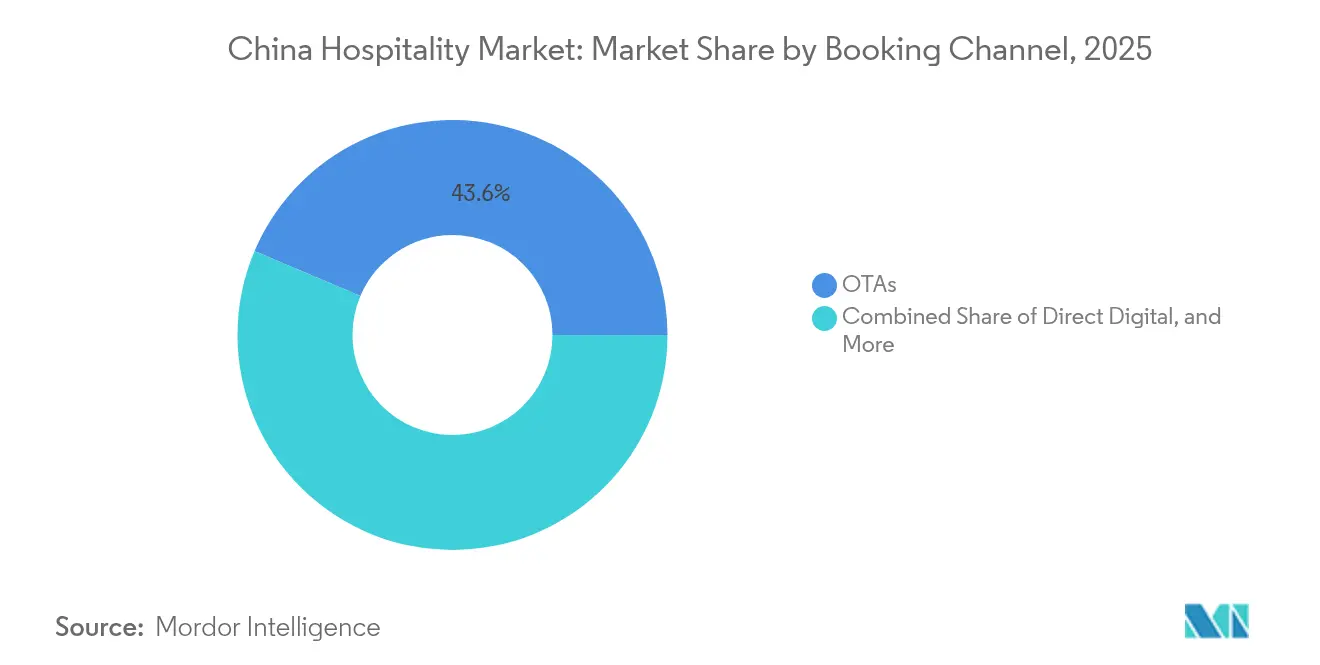
- Par canal de réservation, les OTA représentaient 43,62 % de la taille du marché de l'hôtellerie en Chine en 2025, mais les plateformes numériques directes sont prévues pour croître le plus rapidement avec un CAGR de 11,90 % entre 2026 et 2031.
- Par région géographique, la Chine de l'Est a contribué à hauteur de 25,98 % des parts du marché de l'hôtellerie en Chine en 2025, tandis que la Chine Centre-Sud devrait enregistrer la croissance la plus rapide avec un CAGR de 10,88 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'hôtellerie en Chine
Analyse de l'impact des moteurs*
| Moteur | (≈) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Boom des loisirs domestiques post-pandémie | +1.8% | National ; plus fort dans les villes de rang 2 et rang 3 | Court terme (≤ 2 ans) |
| Expansion du réseau ferroviaire à grande vitesse stimulant les escapades de week-end | +1.2% | Est, Centre-Sud, Sud-Ouest | Moyen terme (2-4 ans) |
| Impulsion gouvernementale en faveur de l'économie nocturne | +0.9% | Villes de rang 1, capitales provinciales | Moyen terme (2-4 ans) |
| Demande de la génération Z pour des séjours expérientiels | +0.7% | Centres urbains, pôles touristiques | Long terme (≥ 4 ans) |
| Économies de coûts grâce aux technologies des hôtels intelligents | +0.5% | Hôtels de chaîne dans les grandes villes | Moyen terme (2-4 ans) |
| Certification bas carbone comme filtre de réservation | +0.3% | Segments d'entreprises, villes de rang 1 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Boom des loisirs domestiques post-pandémie
La demande refoulée après la levée des restrictions aux frontières a provoqué un vif rebond des voyages de week-end et courte distance, qui a soutenu le taux d'occupation dans toutes les catégories d'hébergement. Les recettes du tourisme domestique ont atteint 4,91 billions CNY (673 milliards USD) en 2024, soit une progression de 140,3 % par rapport à 2023, et le volume des voyages a récupéré à 81,44 % des niveaux d'avant la pandémie. Les dépenses de services se sont développées deux fois plus vite que les achats de biens, confirmant un virage expérientiel durable qui favorise les établissements proposant des offres de loisirs différenciées. Les hôtels milieu de gamme et boutique enregistrent des gains disproportionnés car les voyageurs privilégient les environnements uniques et l'immersion locale. Les subventions gouvernementales au tourisme culturel ont amplifié cette progression en abaissant les barrières aux voyages hors saison. Ces caractéristiques de la demande rendent le marché de l'hôtellerie en Chine exceptionnellement résilient face aux vents contraires macroéconomiques.
Expansion du réseau ferroviaire à grande vitesse stimulant les escapades de week-end
Le réseau ferroviaire à grande vitesse de 50 000 kilomètres en Chine réduit les temps de trajet entre les métropoles et les marchés secondaires, générant plus de 3,4 millions de touristes supplémentaires par ville desservie[2]Équipe de recherche, "Réseau ferroviaire à grande vitesse et tourisme urbain en Chine : une étude quasi-expérimentale sur l'exploitation du réseau ferroviaire à grande vitesse," Sustainability, mdpi.com.. Le delta du fleuve Yangtze illustre cet effet : les temps de trajet interurbains ont diminué d'environ 50 %, permettant des escapades de deux nuits qui nécessitaient auparavant des jours de congé supplémentaires. Les hôtels boutique et milieu de gamme implantés dans des pôles régionaux attirent désormais une demande autrefois limitée aux grandes agglomérations. La hausse du taux d'occupation est la plus marquée là où les gares ferroviaires jouxtent des sites culturels emblématiques, et de nombreux établissements réalignent leurs calendriers marketing sur les pics des horaires ferroviaires. L'avantage de connectivité soutient un schéma touristique en étoile qui étend les bénéfices du marché de l'hôtellerie en Chine au-delà des villes côtières.
Impulsion gouvernementale en faveur de l'économie nocturne
Les désignations ministérielles ont créé 102 Zones d'agglomération nationale de consommation culturelle et touristique nocturne qui ont accueilli 3,12 milliards de visiteurs en soirée en 2024[3]Comité éditorial, "De nouvelles zones contribuent à dynamiser l'économie nocturne," China Daily, chinadaily.com.cn.. Les autorités locales ont prolongé les horaires de transports en commun, assoupli les autorisations de restauration en plein air et organisé des festivals de spectacles lumineux qui rallongent le temps de présence dans les centres urbains. Les hôtels situés à proximité de ces pôles de divertissement font état de recettes de restauration plus élevées, d'un meilleur taux d'occupation en milieu de semaine et d'une durée moyenne de séjour accrue. Le modèle du Sichuan illustre le potentiel d'échelle, avec les dépenses nocturnes représentant 50,8 % de la consommation totale. L'intégration des arts culturels avec le commerce de détail et la restauration renforce le pouvoir de fixation des prix pour les établissements de type lifestyle et améliore le RevPAR même sur les marchés de rang 1 très concurrentiels.
Demande de la génération Z pour des séjours expérientiels
Les voyageurs nés après 1995 représentent près de 60 % des arrivées dans des destinations telles que Hainan. Ils valorisent l'authenticité, le partage sur les réseaux sociaux et les équipements bien-être davantage que les étoiles traditionnelles, ce qui oriente la demande vers les formats boutique et lifestyle. Les établissements qui proposent de l'art local, des ateliers culinaires et des pratiques durables bénéficient de tarifs premium et d'une fidélité plus forte. Les éléments de design propices aux photos et les points de contact de service assistés par la technologie convergent pour former un avantage concurrentiel qui préserve l'intégrité tarifaire en basse saison. Cette préférence générationnelle soutiendra une croissance supérieure à la moyenne pour le marché de l'hôtellerie en Chine bien au-delà de 2030.
Analyse de l'impact des contraintes*
| Contrainte | (≈) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Inflation du coût des baux fonciers | -1.1% | Villes de rang 1, principales destinations touristiques | Moyen terme (2-4 ans) |
| Escalade des frais de commercialisation des OTA | -0.8% | Hôtels indépendants, chaînes de taille réduite | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre croissante dans les villes de rang 1 | -0.6% | Pékin, Shanghai, Shenzhen, Guangzhou | Moyen terme (2-4 ans) |
| Risque persistant de résurgence locale de la COVID-19 | -0.4% | Régions frontalières, villes d'accès | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Inflation du coût des baux fonciers
Les prix des enchères foncières urbaines ont créé des pressions de coûts considérables pour le développement de nouveaux hôtels, en particulier dans les villes de rang 1 où les valeurs de l'immobilier commercial ont dépassé le potentiel de croissance des revenus. Le marché de l'immobilier commercial a connu des pressions d'absorption et des ajustements à la baisse des loyers dans les segments de bureaux, bien que les actifs hôteliers dans les emplacements de premier choix continuent de bénéficier de valorisations premium[4]CBRE Research, "Bilan à mi-parcours des perspectives du marché immobilier en Chine pour 2024," CBRE, cbre.com.cn.. La hausse des coûts fonciers a réorienté les schémas d'investissement vers la rénovation et le repositionnement d'actifs existants plutôt que vers le développement en partant de zéro, les investisseurs cherchant à optimiser les rendements dans des structures de coûts contraintes. Cette dynamique a particulièrement touché les opérateurs d'hôtels indépendants et les chaînes de petite taille qui ne disposent pas des avantages d'échelle des grands groupes pour obtenir des conditions de bail favorables. Dans l'ensemble, l'inflation des baux fonciers pèse sur la diversité du pipeline et ralentit la croissance de l'offre dans les nœuds les plus denses du marché de l'hôtellerie en Chine.
Escalade des frais de commercialisation des OTA
La domination des principales plateformes de réservation a permis des augmentations de commissions qui réduisent les marges des hôtels ; les petits établissements paient les taux effectifs les plus élevés par rapport au tarif moyen journalier (ADR). Bien que les commissions des OTA domestiques restent inférieures à celles de leurs homologues mondiaux, le risque de dépendance augmente car l'infrastructure de réservation directe de nombreux hôtels indépendants est encore sous-développée. Les programmes de fidélité et les applications mobiles propriétaires atténuent l'exposition, mais leur adoption nécessite des dépenses technologiques que les chaînes de petite taille ne peuvent pas facilement financer. Les hôtels réagissent par des investissements technologiques dans la gestion de la relation client et les programmes de fidélité pour réduire la dépendance aux canaux, bien que la transition nécessite des investissements initiaux importants et une restructuration opérationnelle. La tendance à la hausse des taux de commission reflète la transformation numérique plus large de la réservation de voyages, où l'économie des plateformes favorise les agrégateurs par rapport aux fournisseurs individuels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type : les hôtels de chaîne poursuivent leur élan de consolidation
Les hôtels de chaîne représentaient 55,74 % des parts du marché de l'hôtellerie en Chine en 2025, soulignant un taux de chaînisation croissant qui a atteint 40,95 % en fin d'année. Ce groupe devrait afficher un CAGR de 7,95 % jusqu'en 2031, les signatures de franchises dominant les nouveaux pipelines d'approvisionnement. La taille du marché de l'hôtellerie en Chine attachée aux opérations de chaîne est donc appelée à se développer plus rapidement que celle des indépendants, soutenue par des écosystèmes de fidélité qui canalisent le trafic direct et réduisent la dépendance aux OTA.
Les déploiements rapides de H World Group et Jin Jiang démontrent l'évolutivité des modèles à faibles actifs, tandis que des taux d'occupation supérieurs à 80 % signalent une forte valeur de marque. Les opérateurs indépendants continuent de perdre leur pouvoir de négociation sur les achats et la distribution numérique, accélérant les perspectives de rachat ou de conversion. L'échelle technologique, combinée aux données d'adhésion, confère aux chaînes une précision supérieure en matière de gestion des revenus, ce qui élargit encore davantage les écarts de parts de marché.


Par classe d'hébergement : les appartements de service captent la demande de séjours prolongés
Les appartements de service constituent la classe à la croissance la plus rapide, avec un CAGR prévu de 10,62 % jusqu'en 2031, un rythme qui surpasse tous les autres formats d'hébergement sur le marché de l'hôtellerie en Chine. Des marques internationales telles qu'Ascott ont déjà dépassé 12 000 unités localement, alignant l'offre sur des flux durables de relocalisation d'entreprises et les préférences des nomades numériques. Les hôtels milieu de gamme et milieu-supérieur détiennent néanmoins la plus grande part avec 29,86 % de la taille du marché de l'hôtellerie en Chine, portés par le pouvoir d'achat d'une classe moyenne en expansion.
Les complexes hôteliers de luxe affichent un ADR résilient, notamment à Sanya et dans les pôles montagnards Chengdu-Chongqing où les voyageurs aisés de la génération Z et les millennials recherchent des escapades bien-être immersives. Les hôtels économiques et entrée de gamme font face à une compression des marges due à la hausse des salaires et des coûts des services publics ; ils restent toutefois indispensables pour la main-d'œuvre migrante sensible aux prix et la demande des villes de rang 3. L'assouplissement réglementaire en faveur des zonages à usage mixte facilite le pipeline de nouvelles offres d'appartements de service, laissant présager des gains de parts continues.
Par canal de réservation : le numérique direct progresse face à la domination des OTA
Les OTA représentaient 43,62 % des réservations de 2025, mais les plateformes numériques directes sont appelées à croître avec un CAGR de 11,90 % jusqu'en 2031 à mesure que les hôtels intensifient leurs investissements en CRM et applications mobiles. Les projections élevées de taille du marché de l'hôtellerie en Chine pour les ventes directes sont corrélées à l'augmentation des adhésions aux programmes de fidélité ; H Rewards de H World a dépassé 267 millions d'abonnés, générant des transactions à haute marge.
Les solides revenus de Trip.com soulignent la puissance durable des OTA, mais la sensibilité aux commissions incite les chaînes à enrichir les avantages de la réservation directe tels que le départ tardif et les tarifs réservés aux membres. Les canaux d'entreprises et MICE ont fortement rebondi, avec des dépenses de voyages d'affaires projetées à 211 milliards USD, orientant les entreprises vers des plateformes à tarifs négociés qui contournent les commissions des OTA. Les agents grossistes continuent de s'éroder à mesure que les organisateurs de groupes de loisirs se tournent vers les agrégateurs en ligne.
Analyse géographique
La Chine de l'Est domine le marché avec 25,98 % en raison d'une infrastructure sans égale, d'une concentration de sièges sociaux de multinationales et d'attractions emblématiques allant du Bund au Lac de l'Ouest. Les lignes de train à grande vitesse relient Shanghai, Hangzhou et Nanjing en un corridor touristique de deux heures qui soutient à la fois la demande de loisirs et de réunions. Les marques mondiales privilégient la région pour leurs premières implantations, comme en témoignent les 161 signatures de contrats record de Marriott, dont beaucoup sont concentrées dans le delta. La hausse des prix fonciers et la forte concurrence compriment les marges des opérateurs ne disposant pas de propositions de marque différenciées.
La Chine Centre-Sud affiche la croissance la plus rapide avec un CAGR de 10,88 % du marché de l'hôtellerie en Chine, portée par l'accès sans visa et la politique de détaxe de Hainan qui a fait progresser les réservations internationales de plus de 200 % en glissement annuel. Le Guangdong contribue à une demande d'entreprises résiliente et à une profondeur de pipeline hôtelier, tandis que le Hunan capitalise sur des circuits du patrimoine culturel pour allonger la durée moyenne de séjour. La région reçoit des investissements publics substantiels ciblant des zones culturelles et touristiques intégrées, amplifiant ainsi la génération de nuitées à travers plusieurs provinces.
La Chine du Sud-Ouest est en transition du statut de destination émergente à celui de destination établie, le codéveloppement Chengdu-Chongqing remodèlant l'économie touristique de l'ouest du pays. L'offre de luxe se développe rapidement ; l'ouverture du complexe hôtelier Anantara Xiling Snow Mountain en 2025 illustre un positionnement haut de gamme qui capitalise sur les niches des sports d'hiver et du bien-être. Les classements des 100 premiers comtés du Yunnan confirment l'élan du tourisme culturel de base, mais les lacunes infrastructurelles et les pénuries de talents limitent encore l'efficacité opérationnelle. La Chine du Nord, la Chine du Nord-Est et la Chine du Nord-Ouest restent stratégiquement pertinentes pour le tourisme gouvernemental et le tourisme patrimonial, bien qu'une croissance plus lente du PIB et les migrations de population pèsent sur les trajectoires de RevPAR.
Paysage réglementaire
Les opérateurs hôteliers chinois évoluent dans un cadre national de plus en plus strict qui associe supervision du marché, qualité de service et gouvernance numérique. Un point d'ancrage clé est la norme nationale de l'Administration d'État pour la régulation du marché (SAMR) GB/T 14308-2023 (classification et notation des étoiles des hôtels touristiques), mise en œuvre à partir du 1er mars 2024. Elle formalise les exigences en matière de gestion de la santé publique et intègre les mécanismes de retour d'expérience des clients en ligne dans les évaluations.
Parallèlement, le gouvernement central et les ministères sectoriels ont renforcé les exigences de conformité pour les opérateurs d'hébergement et les intermédiaires. En 2025, le Conseil des Affaires d'État a publié une circulaire visant à renforcer la supervision globale du marché du tourisme, incluant des exigences de responsabilité pour les plateformes en ligne, tandis que les directives menées par le Ministère du Commerce pour un développement de l'hébergement de haute qualité (publiées en octobre 2025) ont mis l'accent sur la normalisation des contrats de gestion hôtelière et des opérations plus écologiques. En 2026, le Ministère de la Culture et du Tourisme a publié le Plan quinquennal de construction d'une puissance touristique (2026-2030) et introduit un contrat type de voyage de groupe 2026 (date de mise en œuvre le 31 mars 2026), renforçant les attentes en matière de protection des consommateurs et de transparence des services qui se répercutent sur les hôtels travaillant avec des voyages de groupe et des produits forfaitaires.
Analyse de la chaîne de valeur
La chaîne de valeur de l'hôtellerie chinoise commence par le développement et la propriété d'actifs (promoteurs publics et privés, fonds immobiliers et propriétaires individuels) et se poursuit par le franchisage et la gestion de marque, la conception et l'aménagement, les opérations et la distribution. Les opérateurs privilégient de plus en plus une expansion à faible intensité capitalistique via des contrats de franchise et de gestion, soutenus par des achats centralisés (FF&E, articles de toilette, linge et approvisionnement en nourriture et boissons), des piles technologiques immobilières et une formation standardisée. La captation de la demande se répartit entre les canaux numériques directs (applications de marque, programmes de fidélité et outils de tarifs négociés pour entreprises) et les OTA, les intermédiaires de voyages de groupe et MICE continuant de jouer un rôle important dans les principaux pôles urbains.
Les mouvements récents montrent un lien plus étroit entre les écosystèmes de marque en amont et la distribution en aval. En juillet 2026, Accor et H World Group ont annoncé une connectivité renforcée entre les plateformes de réservation directe et de fidélité, élargissant la façon dont l'inventaire et les membres circulent dans le système. Les acteurs internationaux utilisent également des partenaires locaux pour étendre leur présence et leur portée opérationnelle, comme l'illustre l'accord de master franchise conclu par Hyatt en mai 2026 avec une filiale de Dossen Group pour lancer Hyatt Select en Chine continentale. Au niveau opérationnel, l'échelle est prononcée, la Chine comptant 348 717 établissements hôteliers et 17,64 millions de chambres en 2024, ce qui soutient les services standardisés, le déploiement technologique et le pouvoir de négociation en matière d'achats, tout en intensifiant la concurrence pour les emplacements de premier choix et la main-d'œuvre de première ligne dans les villes de tier 1.
Paysage concurrentiel
Le secteur hôtelier chinois demeure modérément concentré, les principaux acteurs détenant une part significative du marché. Des opérateurs majeurs tels que Jin Jiang et Huazhu continuent de renforcer leur position grâce à des stratégies à faibles actifs, s'appuyant largement sur des contrats de franchise et de gestion. Les accords de franchise représentaient en effet 73 % des signatures hôtelières en 2024, témoignant d'une préférence sectorielle claire pour une croissance à faible intensité capitalistique. Ces modèles permettent aux opérateurs de se développer rapidement tout en préservant la flexibilité de leur bilan. À mesure que la concurrence s'intensifie, la consolidation par acquisitions et partenariats de franchise devrait s'accélérer.
La technologie devient un différenciateur clé pour déterminer la rentabilité et le leadership sur le marché hôtelier chinois. Les pionniers des infrastructures d'hôtels intelligents enregistrent des gains de 3 à 5 points de pourcentage sur leurs marges brutes d'exploitation, portés par l'automatisation, l'efficacité énergétique et l'optimisation de la main-d'œuvre. Les écosystèmes de fidélité de marque s'avèrent également essentiels ; des plateformes telles que H Rewards de H World et Marriott Bonvoy stimulent le taux d'occupation tout en réduisant les coûts d'acquisition client grâce à une moindre dépendance aux OTA. Cela crée un modèle de revenus plus résilient et plus favorable aux marges. À mesure que la technologie continue d'évoluer, l'écart de performance entre les opérateurs avancés numériquement et les modèles traditionnels est susceptible de se creuser.
Les opportunités de croissance se concentrent de plus en plus dans les villes chinoises de rang 3 et rang 4, où la pénétration des chaînes hôtelières de marque reste inférieure à 25 %. Les appartements avec services constituent une performance remarquable, croissant à un CAGR de 11,13 % entre 2025 et 2030, car ils répondent à la demande de séjours prolongés que les hôtels traditionnels négligent souvent. Des entreprises comme Ascott Limited se développent agressivement dans ce créneau, capitalisant sur des besoins non satisfaits dans les marchés secondaires. Parallèlement, le renforcement de la réglementation sur la qualité des services et la conformité opérationnelle exerce une pression sur les opérateurs indépendants, dont beaucoup ne disposent pas des ressources nécessaires pour s'adapter. Cette dynamique transfère des parts de marché vers les acteurs d'envergure disposant des systèmes et des capitaux nécessaires pour naviguer dans la complexité réglementaire et opérationnelle.
Leaders du secteur de l'hôtellerie en Chine
Jin Jiang International
Huazhu Group
BTG Homeinns
Dossen International
GreenTree Hospitality
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les évolutions des politiques et des plateformes créent un espace tangible pour des opérations prêtes pour les visiteurs internationaux, numériquement activées, et des formats de produits qui relient l'hébergement à une consommation plus large. Le Plan quinquennal de construction d'une puissance touristique (2026-2030) élève le tourisme au rang de pilier stratégique et met l'accent sur la numérisation, l'expansion de la consommation et l'internationalisation. Les mesures menées par le Ministère du Commerce (publiées avec plusieurs départements en 2026) appellent en outre à des services d'information touristique en un seul point, à des capacités multilingues renforcées dans les hôtels et les attractions, et à des offres de consommation intégrées « transport-attraction-hébergement ». Les hôtels qui opérationnalisent le service multilingue, construisent des parcours clients numériques multicanaux et proposent des offres groupées conformes liées aux nœuds de transport et aux pôles de tourisme culturel disposent d'une marge pour capter la demande à court terme.
La dynamique du côté de l'offre, portée par les chaînes et les écosystèmes de marque, soutient également une croissance axée sur la conversion, des rénovations standardisées et des formats de séjour prolongé. La feuille de route d'Accor de juillet 2026 pour étendre son portefeuille en Chine (plus de 830 hôtels en exploitation) et les ouvertures confirmées d'IHG pour le second semestre 2026 dans des villes telles que Shenzhen, Shanghai et Taipei témoignent de pipelines de développement actifs et d'une diversification des marques. Les OTA représentant toujours une part importante des réservations (43,62 % en 2025) et les commissions pesant sur les marges, les opérateurs peuvent se concentrer sur le renforcement de la distribution numérique directe et de la demande récurrente basée sur la fidélité, en particulier parmi les chaînes de milieu de gamme et les opérateurs de résidences avec services qui ont besoin d'une meilleure rentabilité tout en répondant à des exigences accrues de conformité et de transparence des services.
Développements récents du secteur
- Juillet 2026 : Accor et H World Group ont élargi leur partenariat à long terme pour connecter les plateformes de réservation directe et de fidélité à travers leurs réseaux. Le partenariat renforce la distribution multi-marques et l'acquisition de membres, et il oriente davantage de réservations via les canaux propriétaires. Cela vise directement la pression sur les marges exercée par les intermédiaires tiers.
- Février 2026 : BTG Homeinns (Homeinns China) a annoncé son intention d'investir 281 millions de RMB dans un nouveau projet immobilier hôtelier à Suzhou, dans la province du Jiangsu, comprenant deux nouveaux établissements hôteliers. Cette annonce s'ajoute à l'activité du pipeline dans un marché clé de l'Est de la Chine. Elle soutient également l'approche plus large du groupe consistant à ajouter des actifs détenus ou contrôlés en complément de son échelle de chaîne.
- Octobre 2024 : Ascott China et Jin Jiang Hotels China Region ont formé une coentreprise 50:50 pour accélérer l'expansion à faible intensité capitalistique des marques d'hôtels-appartements Quest et TULIP LODJ en Chine via la franchise. Cette coentreprise a accru l'intensité concurrentielle dans les formats de séjour prolongé et d'hôtels-appartements. Elle a également tiré parti de la présence nationale de Jin Jiang et de l'expertise opérationnelle d'Ascott en matière de résidences avec services.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché de l'hôtellerie chinoise est traité comme les revenus générés par les séjours d'hébergement payants dans les formats d'hôtels et d'hébergements avec services en Chine continentale, y compris l'offre principale axée sur les chambres et les services hôteliers connexes sur site liés aux séjours.
Exclusions du champ d'application : il n'inclut pas les déplacements des voyageurs, les attractions, ni les dépenses touristiques plus larges qui ne relèvent pas de l'hôtellerie axée sur l'hébergement.
Aperçu de la segmentation
- Par type
- Hôtels de chaîne
- Hôtels indépendants
- Par classe d'hébergement
- Luxe
- Milieu de gamme et milieu-supérieur
- Économique et entrée de gamme
- Appartements de service
- Par canal de réservation
- Numérique direct
- OTA
- Entreprises / MICE
- Grossistes et agents traditionnels
- Par région géographique
- Chine du Nord
- Chine du Nord-Est
- Chine de l'Est
- Chine Centre-Sud
- Chine du Sud-Ouest
- Chine du Nord-Ouest
- Hong Kong et Macao
- Taïwan
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la demande de base et le contexte opérationnel avant l'application des hypothèses. Nous nous sommes référés à des jeux de données publics tels que le Bureau national des statistiques de Chine pour la production de services et les indicateurs des ménages, le Ministère de la Culture et du Tourisme pour les signaux d'activité touristique, et l'Académie du tourisme de Chine pour les commentaires sectoriels périodiques et les évolutions de la demande.
Afin de maintenir le modèle ancré dans la performance opérationnelle réelle, nous avons également utilisé des sources telles que les rapports annuels et les présentations aux investisseurs de sociétés cotées, les publications d'associations hôtelières et touristiques, la presse économique reconnue, et des articles universitaires traitant du comportement d'occupation et de la sensibilité aux prix. Lorsqu'un manque existait concernant le contexte financier au niveau des entreprises ou l'activité de brevets (pour les mises à niveau immobilières et technologiques destinées aux clients), il a été vérifié à l'aide d'abonnements payants approuvés pour les données financières des entreprises, les actualités et données financières, et les bases de données de brevets. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été examinées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé au moyen d'entretiens d'experts et d'enquêtes structurées auprès d'opérateurs hôteliers, de propriétaires d'actifs, de prestataires de services de gestion et d'intermédiaires de voyage afin de valider ce qui était observé dans les indicateurs publiés. Nous avons couvert les centres de demande et les marchés d'alimentation dans le Nord de la Chine, l'Est de la Chine, le Centre-Sud de la Chine et d'autres régions clés afin de pouvoir corriger les hypothèses de tarifs, d'occupation et de répartition des canaux lorsque les réalités locales différaient.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux : 18 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 21 % | Managers : 48 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une reconstruction descendante qui relie les revenus de l'hébergement en Chine au bassin de demande disponible, lequel est ensuite traduit en nuitées via le comportement d'occupation et converti en valeur à l'aide de l'ADR et du mix par catégorie d'hébergement. Une fois la structure établie, les résultats sont corroborés à l'aide d'approximations ascendantes sélectives, telles que des comptages d'établissements échantillonnés par région, des divulgations d'opérateurs et des vérifications de style ASP construites à partir des tendances de l'ADR et de l'utilisation.
Les intrants les plus pratiques pour ce marché comprenaient la dynamique des voyages nationaux et entrants comme indicateur de la demande, les ajouts d'offre hôtelière et le pipeline de marques comme signal de capacité, l'évolution de l'occupation et de l'ADR par niveau de ville, les changements de répartition des canaux entre les réservations numériques directes et les OTA, et le schéma de reprise du MICE et des voyages d'affaires (qui impacte la tarification en semaine). Les prévisions ont été principalement réalisées par analyse de scénarios, car l'occupation et la tarification évoluent différemment selon la confiance des consommateurs et les cycles de voyage induits par les politiques, puis les scénarios ont été passés au crible en fonction de ce que les personnes interrogées ont dit sur la discipline tarifaire et l'absorption attendue de l'offre. Lorsque les données au niveau des établissements étaient incomplètes, les lacunes ont été traitées en appliquant des moyennes régionales et par catégorie qui ont ensuite été testées lors d'appels de suivi.
Validation des données et cycle de mise à jour
La validation est effectuée au moyen de plusieurs vérifications afin que les résultats ne dérivent pas des signaux observables. Nous comparons les nuitées implicites, la croissance de l'ADR et l'utilisation de l'offre avec des indicateurs indépendants, puis nous examinons les écarts qui semblent incohérents avec la saisonnalité, les principaux jours fériés ou les changements de politique soudains affectant les voyages.
Avant validation finale, le modèle et le récit rédigé font l'objet d'examens analystes étape par étape, et de nouvelles prises de contact sont déclenchées lorsque des intrants clés évoluent fortement ou lorsqu'une nouvelle publication de données contredit les hypothèses antérieures. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus récente disponible au moment voulu.
Taille du marché de l'hôtellerie chinoise selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour l'hôtellerie chinoise peuvent sembler très éloignées, même lorsque le nom du sujet est similaire, car les éditeurs définissent différemment ce qui relève de l'hôtellerie et ancrent leurs calculs sur des signaux de demande différents. Des différences apparaissent également lorsqu'une étude met l'accent sur les revenus d'hébergement, tandis qu'une autre intègre des dépenses touristiques et alimentaires plus larges qui ne sont pas liées aux séjours payants.
L'écart est généralement dû aux choix de périmètre, au calendrier des devises et à la manière dont la tarification est reportée, en particulier lorsque l'ADR évolue rapidement selon les niveaux de ville et les canaux de réservation. Certaines estimations traitent le marché comme l'ensemble de l'économie de l'hôtellerie (incluant restaurants et divertissement), et d'autres utilisent des multiplicateurs simplifiés sans vérifier si l'occupation et la nouvelle offre peuvent réellement soutenir les revenus implicites, c'est pourquoi notre modèle s'appuie sur les calculs de nuitées, le mix de catégories et des vérifications de cohérence au niveau régional avant de fixer le chiffre final.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 41,11 milliards USD (2025) | |
| Cabinet de conseil mondial A | 63,57 milliards USD (2024) | Cette estimation est ancrée sur une année de base différente et utilise une interprétation plus large de l'hôtellerie avec des segments personnalisables, de sorte que le total peut dépasser les revenus d'hébergement liés aux séjours et n'est pas directement comparable sur un périmètre équivalent. |
| Source de dépôt boursier B | 136,68 milliards USD (2024) | Le chiffre sous-jacent est exprimé en RMB et représente un pool de revenus hôteliers plus large rapporté pour 2024, qui peut inclure des flux de dépenses adjacents et peut gonfler les totaux en USD selon le taux de conversion et ce qui est comptabilisé comme relevant de l'hôtellerie. |
Le tableau montre que l'essentiel de l'écart provient du fait que seuls les revenus d'hébergement axés sur le séjour sont comptabilisés, ou que la définition s'étend à l'ensemble de l'économie de l'hôtellerie puis est convertie en USD selon une fenêtre de taux de change choisie, une distinction appliquée par Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la valeur du marché de l'hôtellerie en Chine en 2026 ?
La taille du marché de l'hôtellerie en Chine s'élevait à 44,06 milliards USD en 2026.
Quel CAGR est prévu pour le secteur hôtelier en Chine jusqu'en 2031 ?
Un CAGR de 7,17 % est projeté sur la période 2026-2031.
Quelle catégorie d'hébergement connaît la croissance la plus rapide ?
Les appartements avec services arrivent en tête avec un CAGR prévu de 10,62 %.
Quelle région devrait connaître la croissance la plus rapide ?
La Chine centre-méridionale est prévue pour un CAGR de 10,88 % d'ici 2031.
Quel est le segment dominant par type sur le marché de l'hôtellerie en Chine ?
Les hôtels de chaîne constituent le segment dominant avec une part de marché de 55,74 %.
Dernière mise à jour de la page le:


