
Taille et parts du marché de l'hôtellerie-restauration du Royaume-Uni
Analyse du marché de l'hôtellerie-restauration du Royaume-Uni par Mordor Intelligence
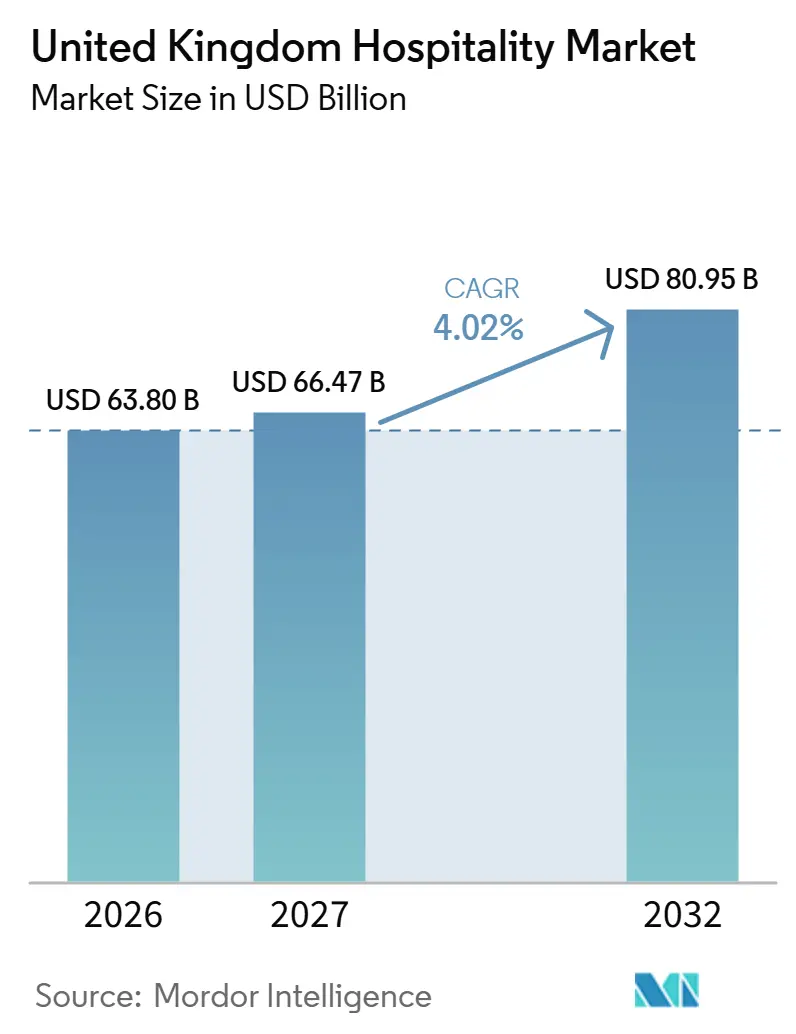
La taille du marché de l'hôtellerie-restauration au Royaume-Uni était évaluée à 63,8 milliards USD en 2026 et devrait croître de 66,47 milliards USD en 2027 pour atteindre 80,95 milliards USD d'ici 2032, à un CAGR de 4,02 % durant la période de prévision (2027-2032).
La découverte numérique et le tourisme entrant créent des opportunités d'hébergement, tandis que l'allègement des taux commerciaux soutient les pubs éligibles en Angleterre. Les coûts de main-d'œuvre et l'incertitude sur les prix de l'énergie limitent la capacité des opérateurs de services à proposer des prestations à des prix abordables. Les opérateurs de marques peuvent se développer en reconfigurant des hôtels existants, offrant ainsi une alternative à la construction neuve. La maîtrise du parcours de réservation peut aider les opérateurs à convertir l'intérêt d'un voyageur en une vente d'hébergement. Pour les groupes hôteliers, l'expansion par les chambres existantes n'est commercialement attractive que si les réservations supplémentaires peuvent couvrir la main-d'œuvre et l'énergie nécessaires pour accueillir des clients additionnels.
Principaux enseignements du rapport
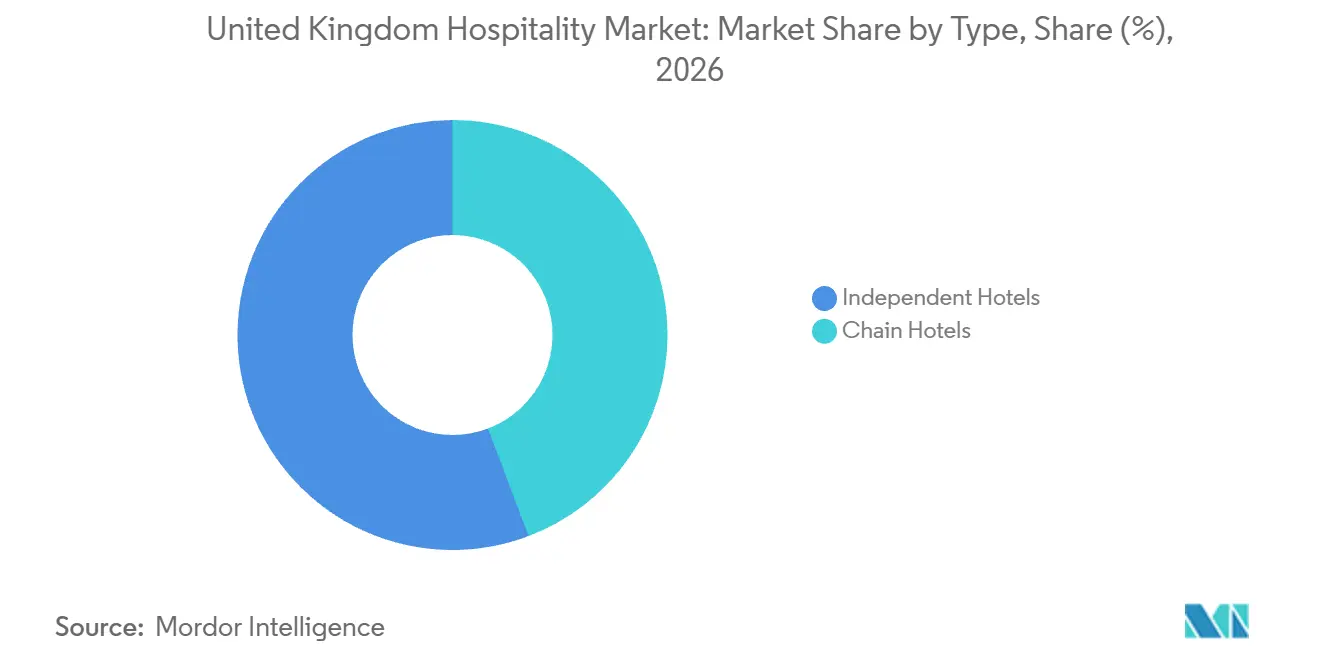
- Par type, les hôtels indépendants ont dominé avec une part de marché de l'hôtellerie-restauration au Royaume-Uni de 55,76 % en 2026, tandis que les hôtels de chaîne devraient connaître la croissance la plus rapide avec un CAGR de 7,65 % durant 2027-2032.
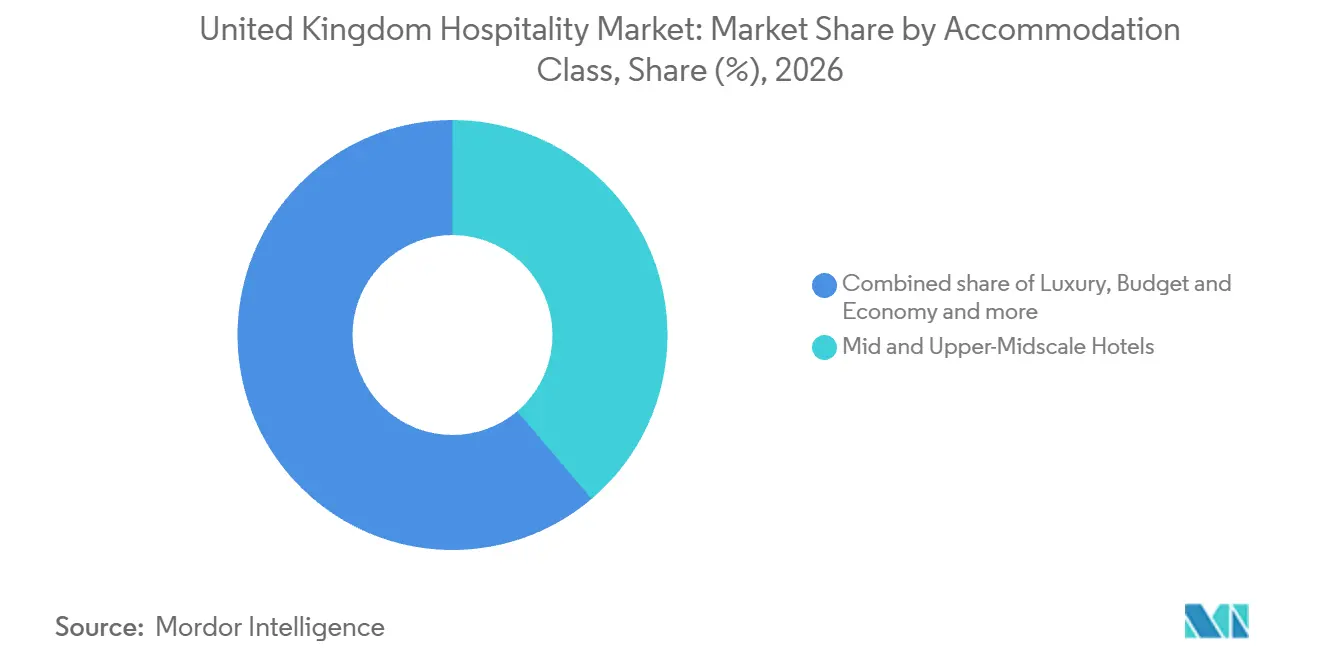
- Au sein des classes d'hébergement, les hôtels milieu de gamme et haut de gamme supérieur ont détenu une part de 38,8 % de la taille du marché de l'hôtellerie-restauration au Royaume-Uni en 2026, le luxe devant connaître la croissance la plus rapide avec un CAGR de 7,8 % durant 2027-2032.
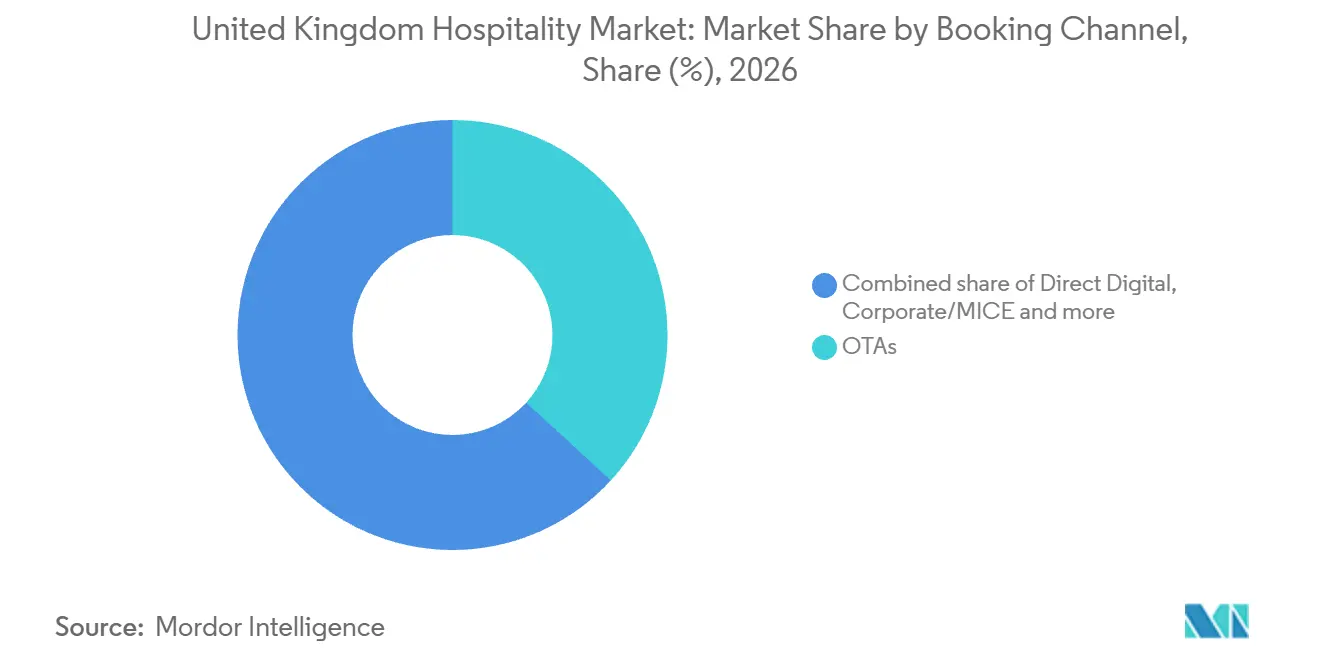
- Sur les canaux de réservation, les agences de voyages en ligne ont dominé avec 36,82 % de la valeur du marché en 2026, tandis que le numérique direct devrait connaître la croissance la plus rapide avec un CAGR de 7,15 % durant 2027-2032.
- Géographiquement, l'Angleterre a représenté la plus grande part de la valeur du marché à 71,15 % en 2026, et l'Irlande du Nord devrait connaître la croissance la plus rapide avec un CAGR de 8,05 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Accélération de la Commande et de la Réservation Numériques | +2.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Soutien Gouvernemental aux Taux Commerciaux et Programmes d'Incitation | +1.5% | Angleterre, Écosse et Pays de Galles | Court terme (≤ 2 ans) |
| Hausse du Tourisme Entrant Favorisée par la Faiblesse de la Monnaie | +1.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Séjours de Loisirs en Milieu de Semaine Alimentés par le Travail Hybride | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Essor de l'Externalisation dans la Restauration Collective Institutionnelle | +0.5% | Comté du Hampshire | Moyen terme (2-4 ans) |
| Rénovations axées sur la durabilité et conformité ESG | +0.5% | National, plus marqué à Londres et dans les grands marchés métropolitains | Moyen à long terme (2–4 ans et au-delà) |
| Source: Mordor Intelligence | |||
Accélération de la Commande et de la Réservation Numériques
La découverte numérique offre aux opérateurs hôteliers une voie supplémentaire pour convertir les voyageurs qui commencent leur recherche en dehors d'une application de réservation établie. Whitbread PLC a signalé une augmentation de 70 % des réservations effectuées via des moteurs de recherche basés sur l'intelligence artificielle durant la période mai-août 2026 pour l'ensemble de ses opérations hôtelières au Royaume-Uni et en Irlande.[1] Il a renforcé sa visibilité grâce à la recherche alimentée par l'intelligence artificielle dans le cadre de son programme commercial. Pour les opérateurs, cela implique qu'un parcours de réservation fonctionnel nécessite une voie de découverte efficace avant que les outils de conversion puissent générer une vente. Les essais préliminaires de Whitbread avec des grands modèles de langage pour étendre sa portée illustrent comment la distribution numérique peut également nécessiter une collaboration technologique directe.
Soutien Gouvernemental aux Taux Commerciaux et Programmes d'Incitation
L'allègement des taux commerciaux peut protéger la capacité du secteur de l'hôtellerie-restauration en réduisant une dépense immobilière récurrente avant que les opérateurs n'aient besoin de ventes supplémentaires pour la couvrir. Pour 2026/27, les pubs et salles de musique live éligibles en Angleterre bénéficient d'une réduction de 15 % sur leurs factures de taux commerciaux via les dispositifs des autorités locales. Les autorités de facturation locales exercent leur pouvoir discrétionnaire sur les cas individuels, tandis que le gouvernement britannique rembourse les allègements accordés conformément à ses directives. En juillet 2026, le gouvernement a annoncé un allègement de 20 % des taux commerciaux à partir d'avril 2027 pour les pubs, clubs sociaux et salles de musique live d'Angleterre, à l'exclusion des plus grandes salles de musique live, dans l'attente des détails budgétaires. Pour un établissement éligible, des charges fixes réduites peuvent préserver la marge financière nécessaire pour continuer à accueillir des clients sans augmentation équivalente des prix. Les décisions locales et l'éligibilité des propriétés peuvent produire des niveaux de soutien différents au sein d'un parc multi-établissements, de sorte que l'allègement atteint chaque site de manière inégale, même dans le cadre d'un modèle d'exploitation partagé.
Hausse du Tourisme Entrant Favorisée par la Faiblesse de la Monnaie
Les résidents étrangers ont effectué un nombre estimé de 40,8 millions de visites complètes au Royaume-Uni en 2025, sous réserve de révision.[2] Cette base de visiteurs crée une opportunité d'hébergement pour les opérateurs capables de transformer les voyages internationaux en nuitées payantes. L'indice de taux de change effectif large de la livre sterling s'établissait à 84,62 le 30 juin 2026, par rapport à sa base de janvier 2005 fixée à 100. À un tarif de chambre en livres sterling fixe, la faiblesse de la livre sterling peut réduire le prix en devises étrangères d'un séjour. Pour les hôtels ciblant les clients étrangers, cela crée une marge pour améliorer l'accessibilité tarifaire sans réduire les recettes en livres sterling perçues pour chaque chambre réservée.
Séjours de Loisirs en Milieu de Semaine Alimentés par le Travail Hybride
Lorsque les modalités de travail à distance permettent les déplacements, un client peut combiner des journées de travail avec un séjour de loisirs au lieu de limiter le voyage à un week-end. Pour un hôtel, cette flexibilité crée une opportunité de vendre des nuitées supplémentaires en milieu de semaine à la même partie voyageuse. L'offre doit soutenir les deux usages, car une chambre adaptée uniquement au sommeil ne peut pas à elle seule répondre au besoin du client de travailler efficacement. Une prolongation en milieu de semaine est commercialement utile lorsque les recettes d'hébergement supplémentaires qu'elle génère couvrent les services requis durant ces journées. Prolonger un séjour de loisirs déjà choisi permet à un hôtel de percevoir des recettes d'hébergement en milieu de semaine sans avoir à conquérir un voyage entièrement distinct.
Analyse de l'impact des freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Pénuries Aiguës de Main-d'Œuvre et Inflation Salariale | -1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Volatilité des Coûts Alimentaires et Énergétiques | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Réglementation Stricte en Matière d'Urbanisme et de Licences | -0.35% | The Avenues, Exmouth | Moyen terme (2-4 ans) |
| Taux Élevés de Non-Présentation aux Réservations | -0.25% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries Aiguës de Main-d'Œuvre et Inflation Salariale
Les coûts de main-d'œuvre limitent la capacité de service que les opérateurs peuvent maintenir, même lorsque les conditions de recrutement deviennent moins tendues. Le secteur de l'hôtellerie-restauration au Royaume-Uni affichait le taux de postes vacants sectoriel le plus élevé en 2025 à 3,1 %, en baisse par rapport à 3,8 % en 2024 et son niveau le plus bas depuis 2013 hors période pandémique. Les employeurs de l'hôtellerie-restauration et du commerce de détail ont signalé des réductions d'effectifs en réponse aux hausses du salaire minimum en 2025, parallèlement à d'autres pressions sectorielles. La plupart des réductions ont pris la forme d'une baisse des recrutements et d'une réduction des heures plutôt que de licenciements. Pour un opérateur, la restriction des heures staffées peut limiter le nombre de clients servis sans modifier la capacité physique d'un établissement. La baisse des postes vacants laisse non résolue la contrainte du coût salarial sur les heures staffées, limitant le volume de services supplémentaires qu'un opérateur peut se permettre d'offrir.
Volatilité des Coûts Alimentaires et Énergétiques
L'incertitude sur les prix de l'énergie relève le seuil commercial pour l'ajout de capacité dans le secteur de l'hôtellerie-restauration, car les ventes futures doivent couvrir une charge d'exploitation dont le niveau peut varier. Fin septembre 2026, 91 % des entreprises britanniques d'hébergement et de restauration ont déclaré un certain degré d'inquiétude concernant les prix de l'énergie.[3] Pour ces opérateurs, un prix de chambre ou de repas fixé avant que les coûts énergétiques ne soient connus peut laisser moins de recettes disponibles pour les autres charges d'exploitation. Répercuter cette exposition dans les prix de vente peut également affaiblir l'accessibilité tarifaire qui soutient la demande des clients. Un emplacement marginal doit couvrir le risque lié aux prix de l'énergie en plus du risque de demande avant que la capacité hôtelière supplémentaire ne devienne commercialement viable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type :
L'Échelle Indépendante Face au Rebranding des ChaînesLes hôtels indépendants représentaient une part de 55,76 % de la taille du marché de l'hôtellerie-restauration au Royaume-Uni en 2026. Ils constituent le segment le plus important par type, avec une base commerciale pouvant inclure des propriétés individuelles de taille relativement modeste. Une étude basée sur des recherches de mai 2025 a identifié 11 hôtels indépendants comptant en moyenne 28 chambres chacun dans la zone élargie du Grand Cambridge, au-delà de 3 miles du centre de Cambridge jusqu'à la limite du South Cambridgeshire. À cette échelle de propriété, un hôtel peut concurrencer les clients d'une destination sans reproduire un modèle d'exploitation multi-propriétés étendu. La vente dans ce segment peut nécessiter de nombreuses relations avec de petites propriétés, de sorte que le coût d'acquisition de chaque compte propriétaire pèse sur la portée commerciale d'un fournisseur.
Les hôtels de chaîne devraient croître à un CAGR de 7,65 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide par type. Travelodge a ouvert 21 hôtels et ajouté plus de 1 800 chambres à son parc au Royaume-Uni en 2025, grâce à 4 nouvelles constructions et 17 acquisitions par rebranding auprès d'autres marques. La prédominance des rebrands illustre comment une chaîne peut augmenter son offre de chambres sous sa propre marque via des propriétés existantes en plus de la construction.

Par Classe d'Hébergement :
Offre Milieu de Gamme Établie Face à l'Expansion du LuxeLes hôtels milieu de gamme et haut de gamme supérieur représentaient une part de marché de l'hôtellerie-restauration au Royaume-Uni de 38,8 % en 2026. Ils constituent ainsi le segment le plus important par classe d'hébergement. En mai 2025, les hôtels haut de gamme supérieur représentaient à eux seuls 39 % du parc de chambres d'hôtel dans la zone élargie du Grand Cambridge, leur classe hôtelière individuelle la plus importante. Ce parc local établit un ensemble concurrentiel conséquent qu'un nouvel entrant haut de gamme supérieur autour de Cambridge devrait prendre en compte.
Le luxe est le segment à la croissance la plus rapide par classe d'hébergement, avec un CAGR prévu de 7,8 % durant 2027-2032. C'était la seule classe hôtelière au Royaume-Uni affichant une croissance du revenu par chambre disponible sur la période cumulée jusqu'en juillet 2025, à 2,8 %. Le Six Senses London d'IHG, au sein de son portefeuille Luxe et Art de Vivre, a ouvert le 1er mars 2026 avec 109 chambres et suites. Les appartements avec services disposent d'un débouché sur la demande d'entreprise, le GBTA Business Travel Index Outlook prévoyant une augmentation de 8,1 % des dépenses de voyages d'affaires dans les appartements avec services au Royaume-Uni en 2026. Pour les investisseurs, l'expansion dans le luxe implique la vente d'une nouvelle capacité différenciée, tandis que les opportunités dans les appartements avec services peuvent être liées aux exigences d'hébergement d'un groupe d'acheteurs d'entreprise défini.
Par Canal de Réservation :
La Portée des Agences Soutient la Conversion DirecteLes agences de voyages en ligne constituaient le segment de canal de réservation le plus important, représentant 36,82 % de la valeur du marché en 2026. Le classement 2025 des revenus de réservation hôtelière au Royaume-Uni établi par SiteMinder plaçait Booking.com et Expedia aux 2 premières positions. Leur position donne aux opérateurs hôteliers une raison commerciale de préserver l'accès aux agences lorsqu'ils sont en concurrence pour les ventes d'hébergement. Pour une propriété individuelle, la visibilité via ces canaux peut permettre d'accéder à des acheteurs qui sélectionnent un intermédiaire avant de choisir un hôtel. La portée des agences expose un hôtel aux acheteurs d'hébergement, mais remporter leur réservation nécessite une offre qui se distingue au sein de l'environnement de réservation partagé.
Le numérique direct est le segment de canal de réservation à la croissance la plus rapide, avec un CAGR prévu de 7,15 % durant 2027-2032. Travelodge Group a indiqué qu'environ 80 % de ses réservations transitaient par ses propres sites web en 2025 pour l'ensemble de ses opérations, y compris au Royaume-Uni, en Espagne et en Irlande. À ce niveau d'utilisation du site propre, l'expérience de réservation devient une partie intégrante de la transaction principale de l'opérateur avec le client plutôt qu'une voie de vente complémentaire. L'opérateur peut aligner l'offre de chambre et la confirmation au sein d'un parcours de réservation qu'il contrôle, reliant l'exécution numérique directement à la vente d'hébergement. Pour les hôtels capables d'attirer leur propre audience, les améliorations apportées à ce parcours peuvent influencer une base de réservations substantielle sans nécessiter de chambres physiques supplémentaires.
Analyse géographique
Marché de l'Hôtellerie-Restauration en Angleterre
L'Angleterre représentait une part de 71,15 % de la taille du marché de l'hôtellerie-restauration au Royaume-Uni en 2026, ce qui en fait la plus grande zone géographique. Les résidents de Grande-Bretagne ont effectué 87 millions de voyages avec nuitée en Angleterre en 2025, en baisse de 3 % par rapport à 2024. Cette base de voyages domestiques établie offre aux opérateurs d'hébergement un vaste réservoir de demande de nuitées à satisfaire, même lorsque le nombre annuel de voyages se tasse. La tâche commerciale consiste à préserver la valeur d'une base de visiteurs existante étendue grâce aux ventes d'hébergement, car une large empreinte domestique peut soutenir le leadership sans nécessiter une hausse du nombre de voyages chaque année.
Marché de l'Hôtellerie-Restauration en Irlande du Nord
L'Irlande du Nord est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 8,05 % durant 2027-2032. Les voyages de vacances avec nuitée estimés ont augmenté de 2,4 millions en 2024 à 2,7 millions en 2025, soit une hausse déclarée de 13 % qui élargit l'opportunité de tourisme de loisirs. Cependant, le taux d'occupation des chambres d'hôtel est passé de 68 % en 2024 à 65 % en 2025, de sorte que l'expansion plus large du tourisme n'a pas coïncidé avec une utilisation hôtelière annuelle plus élevée. Étant donné que le taux d'occupation des chambres d'hôtel a baissé tandis que les voyages de vacances ont augmenté, l'opportunité de croissance pour les opérateurs d'hébergement réside dans la conversion de ce plus grand réservoir de voyages en nuitées payantes.
Les estimations du tourisme domestique avec nuitée en Écosse pour 2025, classées comme statistiques en cours de développement, ont placé l'hébergement avec services en première position par nombre de voyages, de nuitées et de dépenses parmi les résidents de Grande-Bretagne. Ce schéma d'utilisation offre aux fournisseurs une voie claire vers l'économie touristique écossaise établie via les entreprises d'hébergement avec services. Les estimations provisoires du Pays de Galles ont montré une utilisation croissante de l'hébergement avec services lors des voyages domestiques avec nuitée par les résidents de Grande-Bretagne en 2025. Les voyages de vacances domestiques au Pays de Galles ont également augmenté cette année-là, tandis que les voyages pour rendre visite à des amis et à la famille ont diminué. Ensemble, ces évolutions galloises renforcent l'argumentaire commercial en faveur de l'hébergement avec services axé sur les vacances, car le choix d'hébergement et l'objet du voyage pointent tous deux vers des opportunités de vendre le séjour lui-même.
Cadre Réglementaire et Perspectives
La comparaison porte sur la base de référence en matière de licences au Royaume-Uni et sur des juridictions sélectionnées, l'Angleterre et l'Irlande du Nord, du point de vue d'un opérateur de pub ajoutant des locaux sous licence. Les licences d'alcool sont accordées par les comités locaux de délivrance de licences en Angleterre et au Pays de Galles, par les Conseils de délivrance de licences en Écosse, et par les tribunaux en Irlande du Nord. Un parc multi-pays nécessite donc une planification d'approbation spécifique à chaque juridiction, la comparaison nationale reflétant ces différentes voies administratives.
Tableau Réglementaire
| Facteur de décision | Royaume-Uni | Angleterre | Irlande du Nord |
|---|---|---|---|
| Autorité principale | Comités locaux de délivrance de licences, Conseils de délivrance de licences et tribunaux | Autorité locale de délivrance de licences | Tribunaux accordant et renouvelant les licences d'alcool |
| Instruments ou orientations clés | Cadres de délivrance de licences d'alcool spécifiques à chaque nation | Loi sur les licences de 2003 et directives sur l'identification numérique de septembre 2026 | Ordonnance sur les licences (Irlande du Nord) de 1996 et code des boissons alcoolisées approuvé |
| Effet commercial | Demandes de licences spécifiques à chaque juridiction | Licence de locaux pour la vente d'alcool ; vérification certifiée en cas d'acceptation d'une pièce d'identité numérique | Licence existante cédée pour un nouveau débit de boissons ; vérification du code par les tribunaux lors des demandes et des renouvellements |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Faible |
| Orientation future de l'attractivité de la politique | Sans changement | Assouplissement | Sans changement |
| Source: Mordor Intelligence | |||
La base de référence britannique présente une attractivité moyenne avec continuité, car le cadre Angleterre-et-Pays de Galles de novembre 2025 a préservé le pouvoir discrétionnaire local, tandis que l'examen séparé de l'Irlande du Nord s'inscrit dans sa structure législative existante. La note moyenne de l'Angleterre reflète les exigences d'approbation locale, tandis que la voie optionnelle d'identification numérique introduite en septembre 2026 soutient une perspective d'assouplissement lorsque les titulaires de licences utilisent un service de vérification certifié et enregistré. L'Irlande du Nord obtient une note faible pour l'entrée car les nouveaux demandeurs de débit de boissons doivent céder une licence existante, tandis que les tribunaux évaluent la connaissance du code lors de la demande et la conformité lors du renouvellement à partir de janvier 2026. Son examen des amendements de 2022 recueille des réponses jusqu'au 9 novembre 2026 et ne modifie pas lui-même la loi, soutenant la continuité dans le cadre des exigences actuelles.
Étapes de la Chaîne de Valeur
La comparaison suit l'affiliation à une marque hôtelière, la distribution des réservations et la prestation d'hébergement pour montrer où les fournisseurs captent les recettes. Les ventes d'hébergement au Royaume-Uni de Premier Inn ont augmenté de 1 % au cours de l'exercice 2026, les 52 semaines se terminant le 26 février 2026, par rapport à l'exercice 2025. Pour les opérateurs utilisant des marques à honoraires ou des intermédiaires de réservation, une croissance aussi modeste limite les recettes d'hébergement supplémentaires disponibles à partager entre les étapes de service.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Affiliation à une marque | Concédants de licences de marques hôtelières tels que InterContinental Hotels Group (IHG) | Redevances de licence de marque ; honoraires de gestion le cas échéant dans le cadre du modèle à l'échelle du groupe d'IHG | Engagement du propriétaire quant à la portée et au coût du soutien à la marque | Adapter le soutien en franchise ou en gestion aux exigences opérationnelles de la propriété |
| Distribution des réservations | Plateformes de réservation d'hébergement telles que Booking.com | Commission sur chaque réservation, facturée mensuellement | La commission réduit les recettes de vente de chambres conservées par l'opérateur | Utiliser la portée des agences lorsque ses ventes supplémentaires justifient les frais de transaction |
| Prestation d'hébergement | Opérateurs hôteliers tels que Whitbread PLC | Ventes d'hébergement | Les nuitées invendues limitent les recettes d'hébergement | Cibler les nuitées invendues avec des offres d'hébergement spécifiques à chaque canal |
| Source: Mordor Intelligence | ||||
Les redevances de franchise d'IHG liées aux recettes de chambres connectent les revenus de la marque aux ventes de chambres, de sorte que le soutien qui améliore la conversion peut également renforcer sa base de redevances. La distribution ajoute des frais de transaction distincts, rendant les recettes conservées par l'opérateur sensibles au canal qui a généré le séjour. Pour un propriétaire utilisant les deux services, une distribution plus large doit générer suffisamment de recettes de chambres supplémentaires pour couvrir les frais associés.
Paysage Concurrentiel
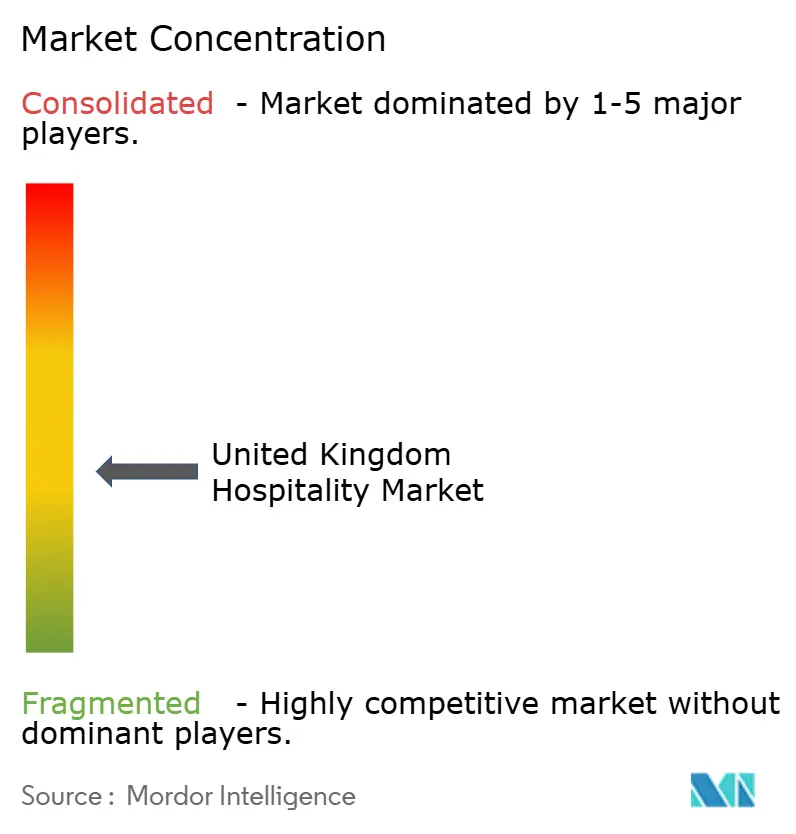
La concurrence est dispersée entre l'hébergement, la restauration collective sous contrat et les pubs, avec de grands groupes opérant selon différents modèles de service. Whitbread PLC exploite Premier Inn, tandis que InterContinental Hotels Group (IHG) développe ses marques hôtelières via des franchises et des partenariats immobiliers. Compass Group PLC participe via la restauration collective sous contrat, tandis que Greene King exploite des pubs et Mitchells & Butlers gère des restaurants et des pubs. Whitbread a ouvert environ 600 chambres au Royaume-Uni et fermé environ 600 chambres à rendement inférieur en 2025/26. Le remplacement de chambres par Whitbread met l'accent sur les rendements au sein de son réseau d'exploitation, tandis que les partenariats d'IHG étendent ses marques via des propriétés supplémentaires.
En février 2026, IHG a annoncé 4 signatures et ouvertures de propriétés au Royaume-Uni avec Fairview Hotels, ajoutant plus de 380 chambres à son pipeline au Royaume-Uni et en Irlande. Les partenariats de marque peuvent étendre la distribution et l'identité opérationnelle à travers les propriétés, bien qu'un pipeline signé ne contribue à la capacité d'hébergement que lorsque les chambres concernées entrent en service. Par ailleurs, l'activité de Compass au Royaume-Uni et en Irlande a remporté en février 2026 un contrat de 7 ans avec Heathrow pour fournir des services de restauration à plus de 80 000 collaborateurs, y compris les équipes de construction durant le projet d'expansion de la troisième piste. Le contraste est important pour les challengers, car les partenariats hôteliers assemblent un réseau de propriétés, tandis qu'un grand contrat en milieu de travail nécessite la capacité de maintenir le service pour un acheteur institutionnel défini sur plusieurs années.
Mitchells & Butlers a réalisé 181 conversions et rénovations dans l'ensemble de son activité durant les 42 semaines se terminant le 18 juillet 2026. Il a également acquis 8 sites en pleine propriété au Royaume-Uni durant cette période. Le directeur général de Greene King, Nick Mackenzie, a salué l'annonce gouvernementale de juillet 2026 sur les taux commerciaux comme un soulagement pour les pubs, déclarant qu'ils avaient longtemps fait face à des taux disproportionnellement plus élevés. Ces changements de parc étant réalisés avant le début prévu en avril 2027, l'allègement proposé réduirait les coûts immobiliers ultérieurs pour les pubs éligibles après ce cycle d'investissement.
Leaders du Secteur de l'Hôtellerie-Restauration au Royaume-Uni
-
Whitbread PLC
-
InterContinental Hotels Group (IHG)
-
Compass Group PLC
-
Greene King
-
Mitchells & Butlers
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Hôtellerie-Restauration au Royaume-Uni Entreprises couvertes dans ce rapport
- Whitbread PLC
- InterContinental Hotels Group (IHG)
- Compass Group PLC
- Greene King
- Mitchells & Butlers
- J D Wetherspoon
- Travelodge Hotels Limited
- Accor S.A.
- Hilton Worldwide
- Marriott International
- Stonegate Pub Company
- Young & Co.'s Brewery
- Loungers Limited
- Greggs PLC
- Domino's Pizza Group
- Costa Coffee (Coca-Cola)
- Wagamama (The Restaurant Group)
- Sodexo UK & Ireland
- Aramark UK
- Center Parcs UK
- Merlin Entertainments
Principales Opportunités pour les Acteurs du Marché
La comparaison évalue les lacunes en matière d'hébergement haut de gamme en Écosse par rapport aux opportunités d'amélioration des hôtels dans les destinations anglaises établies. L'évaluation de Savills pour 2026 a recensé 79 hôtels de luxe en dehors d'Édimbourg en Écosse et a identifié une opportunité pour des propriétés haut de gamme supérieur et de luxe bien positionnées répondant à une demande à forte valeur ajoutée. Cambridge, Oxford, York, Bath, Durham, Harrogate, Chester, Cheltenham et Stratford-upon-Avon ont enregistré des taux d'occupation hôtelière de 75 % à 83 % sur les 12 mois se terminant en juin 2026.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Capacité de luxe sélectionnée en dehors d'Édimbourg | L'évaluation de 2026 identifie une offre de luxe limitée par rapport à une demande à forte valeur ajoutée | Visiteurs à forte valeur ajoutée / hôtels de luxe | Développer une propriété de luxe là où la demande de destination soutient l'offre de service complète | Économie de développement et d'exploitation spécifique à l'emplacement | Propriétaires et opérateurs d'hôtels de luxe |
| Repositionnement haut de gamme supérieur en Écosse | Le même écart offre-demande soutient des propriétés haut de gamme supérieur bien positionnées | Clients d'hébergement haut de gamme / hôtels haut de gamme supérieur | Repositionner un hôtel existant autour d'une offre haut de gamme supérieur clairement tarifée | Coût de rénovation par rapport aux recettes de chambres réalisables | Propriétaires et opérateurs haut de gamme supérieur existants |
| Amélioration des hôtels existants dans les 9 destinations anglaises nommées | Les taux d'occupation établis confirment une utilisation substantielle des chambres dans ces localités | Visiteurs avec nuitée / hôtels régionaux | Acquérir ou améliorer une propriété existante avec une base de demande de chambres locale définie | Coûts d'acquisition et de mise à niveau par rapport aux revenus durables | Propriétaires et opérateurs d'hôtels régionaux |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un hébergement de luxe et haut de gamme supérieur bien positionné en dehors d'Édimbourg, répondant à l'écart écossais entre une offre haut de gamme limitée et une demande à forte valeur ajoutée. En Écosse, la distinction entre un développement de luxe complet et un repositionnement haut de gamme supérieur modifie l'engagement de service qu'un propriétaire doit financer. Pour les destinations anglaises nommées, un actif existant lie l'argumentaire d'acquisition à une utilisation de chambres démontrée, de sorte que le prix payé et les recettes conservées après rénovation déterminent le rendement.
Développements industriels récents dans Marché de l'Hôtellerie-Restauration au Royaume-Uni
- Sep 2026 : Hilton a signé le London Bridge Hotel pour son intégration à sa Tapestry Collection dans le cadre d'un accord de franchise avec Gama Holdings. L'hôtel londonien de 153 chambres devait ouvrir début 2028 après une transformation.
- Juil 2026 : Le gouvernement britannique a annoncé un allègement de 20 % des taux commerciaux à partir d'avril 2027 pour les pubs, clubs sociaux et salles de musique live d'Angleterre, à l'exclusion des plus grandes salles de musique live, avec des détails attendus lors du Budget.
- Juil 2026 : Mitchells & Butlers a déclaré 181 conversions et rénovations dans l'ensemble de son activité et 8 acquisitions de sites en pleine propriété au Royaume-Uni durant les 42 semaines se terminant le 18 juillet 2026.
Marché de l'Hôtellerie-Restauration au Royaume-Uni Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché de l'hôtellerie-restauration au Royaume-Uni mesure les recettes annuelles provenant de l'hébergement, de la restauration et des services d'hôtellerie-restauration connexes au Royaume-Uni. Les ventes sont classées par type de prestataire d'hébergement, classe d'hébergement, canal de réservation et pays.
Exclusions du périmètre : les services de transport ainsi que les parcs à thème et les attractions sont exclus.
Aperçu de la Segmentation
- Par type
- Hôtels de chaîne
- Hôtels indépendants
- Par catégorie d'hébergement
- Luxe
- Hôtels milieu et haut de gamme supérieur
- Budget et économie
- Appartements avec services
- Par canal de réservation
- Numérique direct
- OTA
- Entreprises/MICE
- Agents grossistes et traditionnels
- Par géographie (valeur)
- Angleterre
- Écosse
- Pays de Galles
- Irlande du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques telles que la publication Travel Trends de l'Office for National Statistics fournissent des données sur les visites entrantes et les dépenses des visiteurs qui aident à évaluer la demande d'hébergement, tandis que son bulletin Business insights and impact on the UK economy, tiré de l'enquête Business Insights and Conditions Survey, suit les pressions en matière de coûts et d'exploitation parmi les entreprises d'hébergement et de restauration. Le suivi trimestriel des ventes d'UKHospitality fournit un contexte sur le chiffre d'affaires du secteur, et son profil sectoriel décrit l'éventail des entreprises d'hébergement, de restauration, de pub, de traiteur et d'hôtellerie-restauration connexes représentées dans le secteur britannique. Ces sources aident à distinguer les indicateurs de recettes et de demande des contributions économiques plus larges ou des dénombrements opérationnels.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs et la presse commerciale et professionnelle britannique réputée peuvent apporter des preuves sur les recettes des opérateurs, l'offre de chambres, le pipeline, les échanges commerciaux et les canaux pour la vérification croisée du modèle de marché. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes couvrent les dirigeants d'hôtels, d'appartements avec services, de restaurants, de pubs, de traiteurs et de distribution dans le secteur de l'hôtellerie-restauration au Royaume-Uni, notamment des cadres supérieurs, des responsables opérationnels et commerciaux, et des analystes de marché. Leurs contributions testent les estimations secondaires des limites de recettes, du traitement des canaux, des conditions d'exploitation et du développement des segments, tandis que des relances ciblées clarifient les lacunes importantes ou les éléments de preuve contradictoires. Les réponses sont comparées aux statistiques publiques, aux dépôts et à d'autres indicateurs indépendants avant d'alimenter les hypothèses du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % |
Dimensionnement du Marché et Prévisions
Le modèle part d'une estimation descendante des recettes des prestataires d'hébergement, de restauration et d'hôtellerie-restauration connexes au Royaume-Uni, puis vérifie certains composants via des agrégations de recettes d'opérateurs et des prix d'hébergement échantillonnés multipliés par le volume de chambres occupées lorsque des données fiables sont disponibles. Les indicateurs principaux comprennent les visites et dépenses des visiteurs de l'ONS pour le contexte de la demande, les tendances du chiffre d'affaires d'UKHospitality pour les mouvements sectoriels, les recettes d'hébergement et de restauration déclarées par les opérateurs, l'offre de chambres et le taux d'occupation pour la capacité d'hébergement, et la répartition des canaux de réservation pour l'allocation des ventes d'hébergement. Les parts de segment sont construites en réconciliant ces indicateurs avec les classifications de prestataires et de produits déclarées, puis en allouant les recettes entre les prestataires de chaîne et indépendants, les classes d'hébergement, les canaux de réservation et les quatre pays du Royaume-Uni. Une régression multivariée peut relier les mouvements historiques des recettes aux indicateurs de demande des visiteurs, de prix, d'occupation et d'offre, avec une analyse de scénarios utilisée lorsque les conditions de politique, de coût ou de voyage créent des trajectoires matériellement différentes. Les répondants primaires peuvent vérifier si les relations entre variables et les prévisions de segments qui en résultent correspondent aux conditions d'exploitation au Royaume-Uni. Les données de composants manquantes sont estimées à partir de la catégorie la plus proche étayée, vérifiées par rapport aux recettes totales et aux indicateurs indépendants, et enregistrées pour une clarification ciblée, tandis que les vérifications ascendantes sélectives restent corroboratives plutôt que constitutives du modèle de marché total.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les recettes des prestataires, les indicateurs officiels du tourisme et des entreprises, les données de chiffre d'affaires des associations et les vérifications d'opérateurs échantillonnés, puis examinent les valeurs aberrantes, les définitions incohérentes et les écarts importants entre les signaux indépendants. Un second analyste examine l'attribution des sources, les calculs, les totaux des segments et les explications, et les anomalies importantes non résolues déclenchent des vérifications de sources ou des relances auprès des répondants avant la validation finale. Le modèle est actualisé annuellement, révisé entre les cycles lorsque des événements importants modifient la demande, les coûts ou les règles d'exploitation, et fait l'objet d'une nouvelle vérification des sources et des calculs immédiatement avant la livraison.
Taille du Marché de l'Hôtellerie-Restauration au Royaume-Uni selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'hôtellerie-restauration au Royaume-Uni mesure les recettes annuelles provenant de l'hébergement, de la restauration et des services d'hôtellerie-restauration connexes au Royaume-Uni.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs principaux comprennent les visites et dépenses des visiteurs de l'ONS pour le contexte de la demande, les tendances du chiffre d'affaires d'UKHospitality pour les mouvements sectoriels, les recettes d'hébergement et de restauration déclarées par les opérateurs, l'offre de chambres et le taux d'occupation pour la capacité d'hébergement, et la répartition des canaux de réservation pour l'allocation des ventes d'hébergement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 66,47 milliards USD (2027) | |
| Consultance Mondiale A | 69,5 milliards USD (2024) | Sur la base de référence 2024, cette estimation est supérieure de 4,6 % à la valeur 2027 de ce rapport de 66,47 milliards USD, 3 ans plus tard. Son marché déclaré inclut les restaurants, les pubs, les centres d'événements et de conférences, les locations de courte durée et les loisirs, des catégories au-delà du périmètre approuvé de recettes des prestataires. |
| Consultance Mondiale B | 60,13 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 9,5 % à la valeur 2027 de ce rapport de 66,47 milliards USD, 2 ans plus tard. Ses classifications déclarées couvrent les hôtels de chaîne et indépendants ainsi que les classes d'hébergement, tandis que le périmètre approuvé comptabilise également la restauration et les services d'hôtellerie-restauration connexes. |
Les analystes de Mordor Intelligence triangulent les recettes des prestataires, les indicateurs officiels du tourisme et des entreprises, les données de chiffre d'affaires des associations et les vérifications d'opérateurs échantillonnés, puis examinent les valeurs aberrantes, les définitions incohérentes et les écarts importants entre les signaux indépendants.
Questions clés traitées dans le rapport
Quelle est la taille et les perspectives de croissance du marché de l'hôtellerie-restauration au Royaume-Uni ?
Il était évalué à 63,8 milliards USD en 2026 et est estimé à 66,47 milliards USD en 2027, pour atteindre 80,95 milliards USD d'ici 2032 à un CAGR de 4,02 % durant 2027-2032.
Qu'est-ce qui stimule la demande numérique pour les services d'hôtellerie-restauration au Royaume-Uni ?
La découverte numérique crée une autre voie de réservation. Whitbread a signalé une augmentation de 70 % des réservations via des moteurs de recherche basés sur l'intelligence artificielle durant la période mai-août 2026 pour l'ensemble de ses opérations hôtelières au Royaume-Uni et en Irlande.
Quel type d'hôtel domine les ventes dans le secteur de l'hôtellerie-restauration au Royaume-Uni ?
Les hôtels indépendants détenaient la plus grande part à 55,76 % en 2026. Les hôtels de chaîne devraient connaître la croissance la plus rapide avec un CAGR de 7,65 % durant 2027-2032.
Quelles entreprises sont les principaux concurrents dans le secteur de l'hôtellerie-restauration au Royaume-Uni ?
Les principaux acteurs comprennent Whitbread PLC, InterContinental Hotels Group (IHG), Compass Group PLC, Greene King et Mitchells & Butlers.
Quel défi opérationnel affecte l'expansion du secteur de l'hôtellerie-restauration au Royaume-Uni ?
L'incertitude sur les prix de l'énergie peut contraindre l'économie de l'expansion. Fin septembre 2026, 91 % des entreprises britanniques d'hébergement et de restauration ont déclaré un certain degré d'inquiétude concernant les prix de l'énergie.
Quelle zone géographique du secteur de l'hôtellerie-restauration au Royaume-Uni est en tête et laquelle connaît la croissance la plus rapide ?
L'Angleterre détenait la plus grande part à 71,15 % en 2026. L'Irlande du Nord devrait connaître la croissance la plus rapide avec un CAGR de 8,05 % durant 2027-2032.