
ホスピタリティ市場規模とシェア
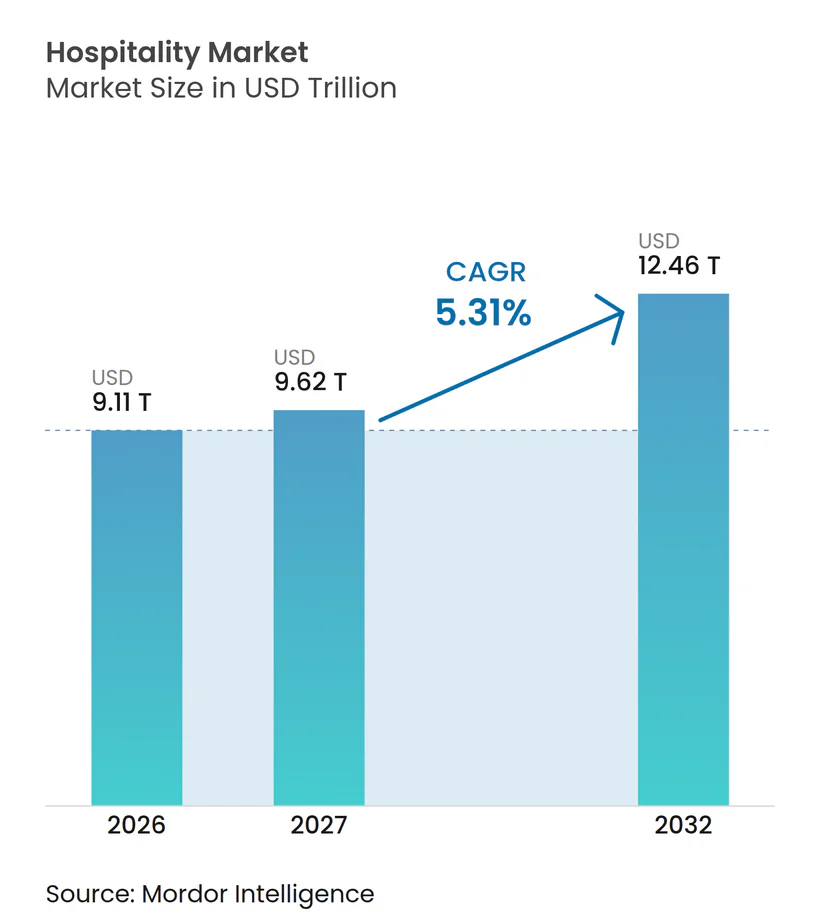
Mordor Intelligenceによるホスピタリティ市場分析
ホスピタリティ市場規模は、2026年の9.11 トリリオン 米ドルから2027年には9.62 トリリオン 米ドルに増加し、2032年までに12.46 トリリオン 米ドルに達すると予想されており、2027年~2032年にかけてCAGR 5.31%で成長します。
複合目的の旅行とウェルネス重視の滞在は、宿泊以外の活動を支援する宿泊施設への需要を広げ、オペレーターが滞在を中心としたサービスを開発することを促しています。カンボジアでは、ウェネスホテルが客室とオンプロパティのウェルネスプログラムおよび専用のリラクゼーション・回復スペースを組み合わせることができ、一方でフレキシブルワーク旅行は仕事とレジャーの両方に使用できる宿泊施設を必要とします。デジタルゲストサポートと直接予約は、既存のホテルネットワーク内で専門的なオファーを客室販売に結びつけることができます。しかし、米国における人件費と慎重な裁量支出は、客室とオプションサービスから得られる収益に圧力をかけています。したがって、専門的な滞在の拡大は、サービス支出とその提供に必要な労働力に依存する収益機会を生み出します。
主要レポートのポイント
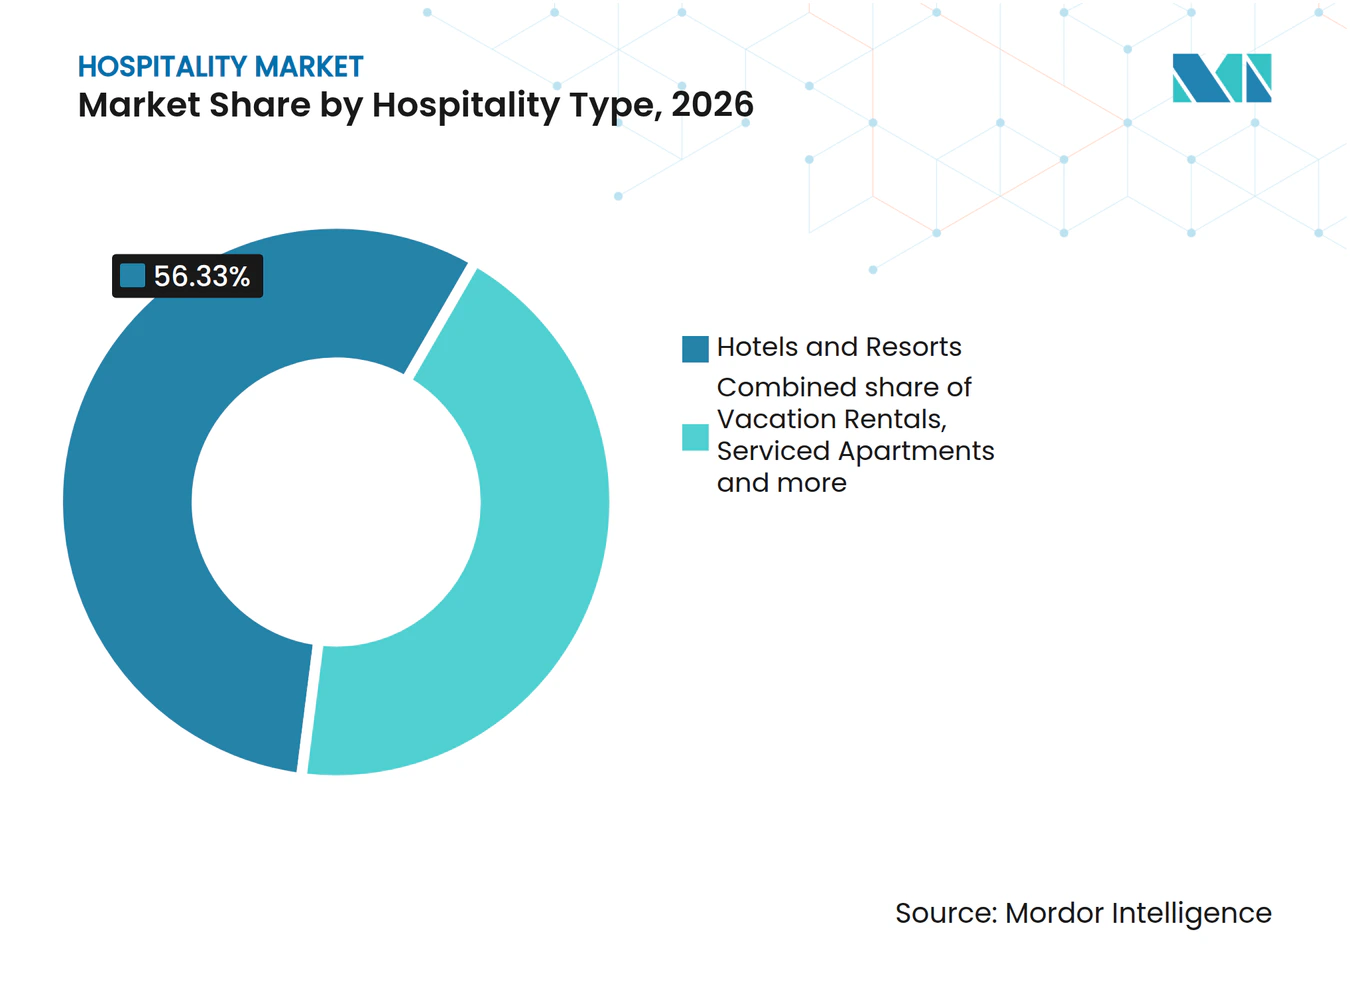
- ホスピタリティタイプ別では、ホテル・リゾートが2026年のホスピタリティ市場シェアの56.33%を占め、バケーションレンタルは2027〜2032年にかけてCAGR 6.58%で最も速く成長すると予測されている。
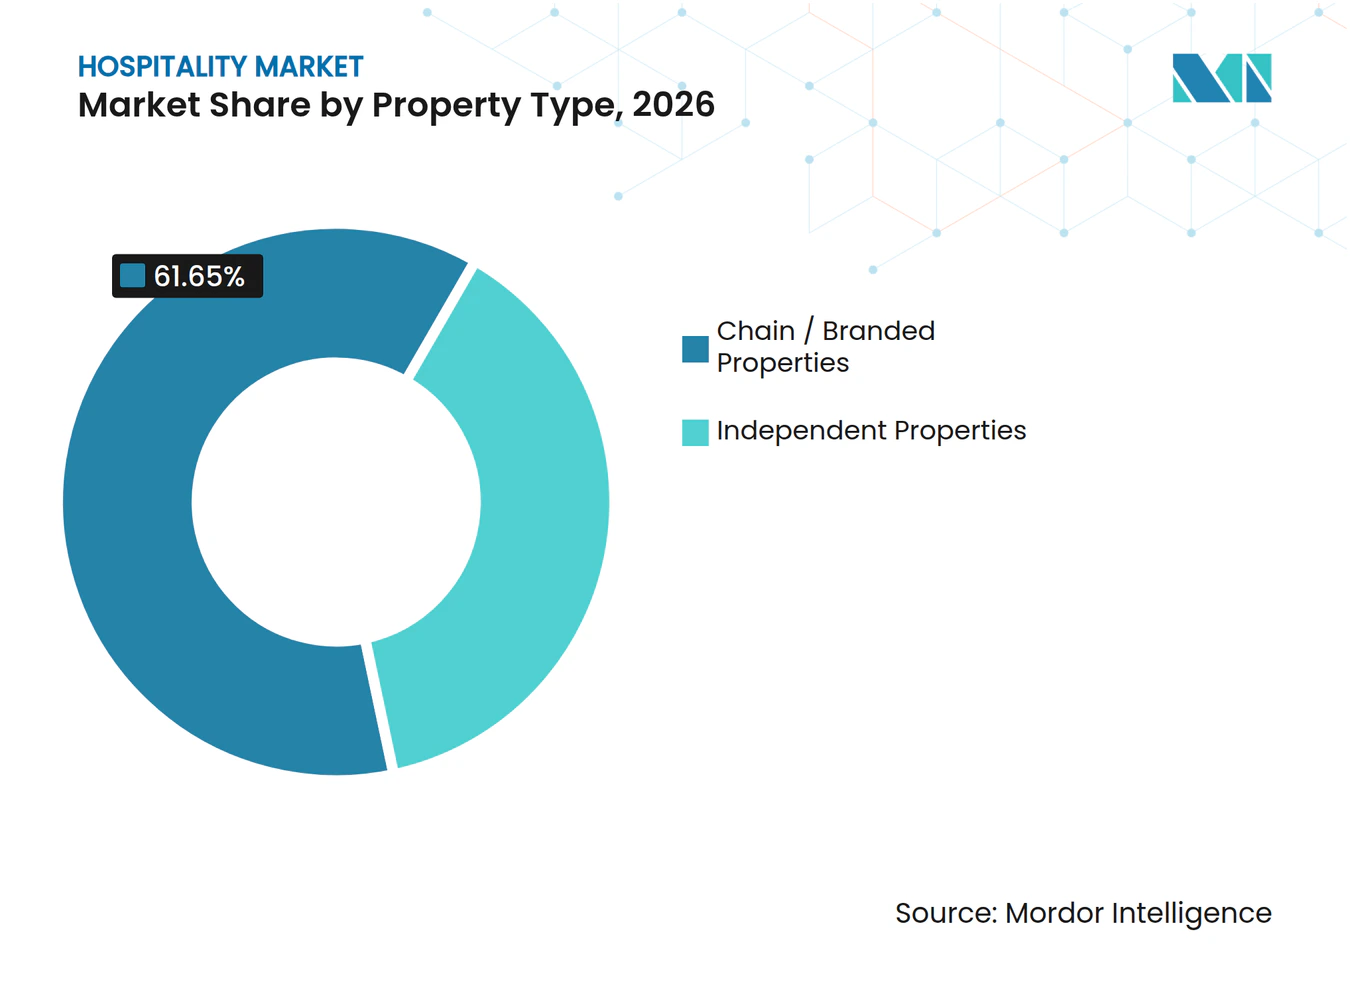
- 物件タイプ別では、チェーン・ブランド物件が2026年のホスピタリティ市場規模の61.65%を占め、独立系物件は2027〜2032年にかけてCAGR 6.1%で最も速く成長すると予測されている。
- 直接予約チャネルは2026年の物件収益の42.87%を占め最大のチャネルシェアを生み出しており、2027〜2032年にかけてCAGR 6.2%で最も速く成長すると予測されている。
- 収益源別では、客室収益が2026年の物件収益の56.49%を占めてトップとなり、ウェルネス・レクリエーション収益は2027〜2032年にかけてCAGR 6.65%で最も速く成長すると予測されている。
- 旅行者タイプ別では、レジャー旅行者が2026年の物件収益の52.64%を占めてトップとなり、長期滞在・デジタルノマド旅行者は2027〜2032年にかけてCAGR 6.55%で最も速く成長すると予測されている。
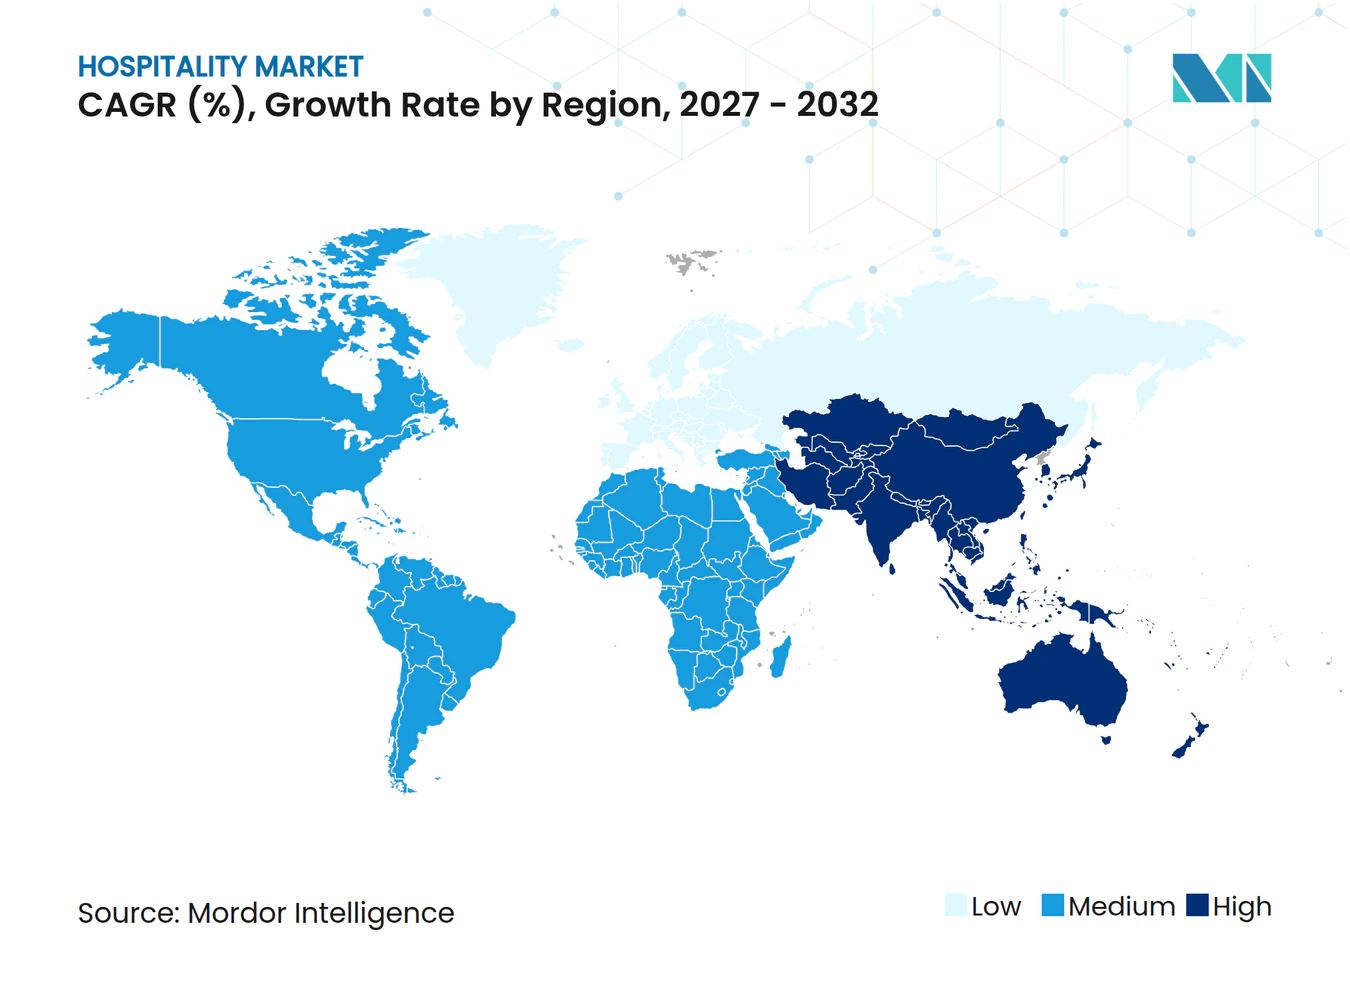
- 地域別では、欧州が2026年の物件収益の30.72%を占め、アジア太平洋地域はホスピタリティ業界においてCAGR 7.3%で2027〜2032年にかけて最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 体験型・ライフスタイル主導のホスピタリティコンセプトの拡大 | +2% | オーストラリア、ヨーロッパおよび東南アジア | 中期(2〜4年) |
| ブレジャーおよびフレキシブルワーク主導の旅行需要の増加 | +1.6% | 北米、ヨーロッパ、アジア太平洋およびブラジル | 短期(2年以内) |
| ウェルネス・医療・リジェネラティブツーリズム滞在の成長 | +1.5% | アジア太平洋、特にカンボジア | 中期(2〜4年) |
| AIベースの収益・ゲスト管理によるデジタルトランスフォーメーション | +1.35% | ヨーロッパ、北米およびアジア太平洋 | 短期(2年以内) |
| 代替宿泊施設とハイブリッド滞在モデルの急速な拡大 | +0.95% | ヨーロッパ、米国およびカナダ | 中期(2〜4年) |
| 新興経済圏からの中産階級による国際旅行の増加 | +0.65% | アジア太平洋、特にインド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
体験型およびライフスタイル主導のホスピタリティコンセプトの拡大
Ennismoreの2025年の開業により、同社のライフスタイルブランドがオーストラリア、バルセロナ、シンガポール、ダブリンに進出し、複数のブランドまたはグループとして初参入を果たしました。これらの開業は、ライフスタイル主導の滞在を提供する目的地を拡大し、ホスピタリティのコンセプトが単一の場所を超えて展開できることを示しています。HiltonのCurio Collectionは、2026年に世界で200軒以上のホテルを開業しました。[1] このコレクションは約50の国と地域に広がっています。物件オーナーにとって、この国際的な規模はライフスタイルポジショニングをより大きなコレクションへの参入経路とする可能性があり、商業的な課題は孤立したコンセプトの確立から、広く普及したフォーマットの中での物件の差別化へと移行しています。
ブレジャーおよびフレキシブルワーク主導の旅行需要の増加
フレキシブルワークは、仕事が休暇を形成し、レジャーが出張を延長するという、複合目的滞在への2つの経路を生み出しています。Expedia Groupの2025年の調査では、11市場の成人の42%が今後12ヶ月以内にブレジャー旅行を計画していることが判明し、2022年の29%から増加しました。[2] 同調査では、44%がリモートワークを組み込んだレジャー旅行を計画ており、2022年の28%から増加しています。一方のパターンは出張に前後してレジャーを追加するものであり、もう一方はリモートワークに対応できる休暇滞在を必要とするものです。Expediaが週中の空室確保、信頼性の高いWi-Fi、ワーキングスペースを優先するよう示したガイダンスは、こうした複合目的滞在の背後にある実用的な宿泊要件を示しています。
ウェルネス、医療、リジェネラティブツーリズム滞在の成長
ウェルネスプログラムは、宿泊施設プロバイダーが物件内で提供されるアクティビティを中心に滞在を販売する方法を提供します。2025年8月、TUIはカンボジアのシェムリアップに151室のウェルネス重視のTUI BLUE Angkor Graceホテルを発表しました。2026年9月までに、こ物件はゲストにヨガ、サウンドヒーリング、伝統的なウェルネスプラクティスを提供し、専用のリラクゼーション・回復スペースを備えていました。この組み合わせにより、ホテルで過ごす時間が宿泊オファーの一部となり、オペレーターは一つのゲストの旅程内で客室とアクティビティを調整する理由を持つことになります。したがって、調整されたウェルネスプログラムは、予約の理由と滞在中に購入されるオンプロパティサービスの両方を支援することができます。
AIベースの収益管理&ゲスト管理によるデジタルトランスフォーメーション
会話型ゲストサービスは、旅行への関心をより情報に基づいた宿泊選択へと転換する助けとなります。Accorは2026年9月24日にALL Concierge AIトラベルコンパニオンを提供開始しましたが、利用可能性はプラットフォーム、言語、販売拠点によって異なります。[3] Accorはこれをホスピタリティグループによる完全会話型AIコンパニオンの初の大規模展開と説明しました。ローンチ時点では、ALL AccorアプリはALL.comが11言語に対応しているのに対し、5つの販売拠点で4言語に対応していました。宿泊施設オペレーターにとって、需要メカニズムとは物件への不確実性から滞在決定までの経路を短縮することです。チャネル固有の利用可能性はロールアウト設計を商業的提案の一部とするものであり、ゲストが予約しようとする場所でアシスタンスにアクセスできなければなりません。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ホスピタリティ物件全体における高い運営・人件費 | -1.15% | アメリカ合衆国 | 短期(2年以内) |
| 裁量的旅行支出に影響を与える景気減速 | -0.85% | アメリカ合衆国 | 短期(2年以内) |
| 短期宿泊市場における規制・ライセンスの課題 | -0.45% | スペイン、フランスおよびイタリア | 中期(2〜4年) |
| 季節的な需要の変動と稼働率の変動 | -0.3% | 欧州連合加盟国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ホスピタティ物件全体における高い運営・人件費
人件費の増加は、各滞在の提供コストを回収するためにホテルが必要とする収益を引き上げます。米国ホテル・宿泊業協会は、米国のホテルの総人件費が2019年から2025年にかけて累計15%上昇したと報告しました。2026年2月下旬に実施された246名の米国ホテル経営者を対象とした調査では、65%が人件費を財務的なプレッシャーとして挙げました。宿泊施設オペレーターにとって、そのプレッシャーを吸収することは、一定の客室販売から得られる収益を減少させます。代わりにゲストに転嫁すると、物件が裁量的な滞在を競う価格が上昇します。このトレードオフは、追加の稼働客室がそれに必要なサービス労働を支えるのに十分な収益を生み出さなければならないため、拡大を制約します。
裁量的旅行支出に影響を与える景気減速
必需品への家計支出の圧力は、旅行中のオプションの宿泊施設やサービスに使える資金を減少させます。2026年6月、EYは米国の消費者が必需品コストの上昇を相殺するために裁量支出を削減していると報告しました。回答者の30%上がその夏を前にレジャーおよびエンターテインメント支出を再評価していました。宿泊施設オペレーターにとって、これは旅行の決定と滞在中に購入されるサービスの選択の両方においてリスクをもたらします。オプションのスパやダイニング購入に依存する物件は、ゲストが客室予約を維持しながらそれらのサービスを削減する場合、追加の収益リスクに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ホスピタリティタイプ別:
確立されたホテル需要と独自の滞在提案ホテル・リゾートは2026年のホスピタリティ市場規模の56.33%を占め、最大のセグメントとなっている。EU のホテルおよび類似宿泊施設における宿泊数は、2026年第2四半期に2025年第2四半期比で470万泊(0.9%)増加した。ホテルおよび類似宿泊施設は、同四半期のEU観光客宿泊数の61.6%を占めた。EU観光客の宿泊数の大部分がこのカテゴリーに集中しているため、わずかな割合の成長でも、ホテルおよび類似宿泊施設が対応すべき追加宿泊数は数百万泊規模に達する。
バケーションレンタルはホスピタリティ市場において最も成長が速いセグメントであり、2027〜2032年にかけてCAGR 6.58%が予測されている。EU の短期レンタルにおいて、Airbnb、Booking、Expedia を通じて予約されたゲストの宿泊数は2026年2四半期に2億5,880万泊に達し、2025年第2四半期比で5.3%増加した。サービスアパートメントは、プロフェッショナルな管理、一貫した基準、デューティオブケア、コストの透明性を通じて欧州の法人プログラムを引き付けており、Savills は2026年における整合性の高まりを報告している。米国の高級ホスピタリティ物件は、ミッドスケールおよびエコノミー物件の販売可能客室単価(RevPAR)が下落する中、2025年に RevPAR が3%成長を記録し、JLL はプレミアム物件のアウトパフォーマンスを高所得旅行者と結び付けている。EU のプラットフォームホストは増加するレンタル宿泊需要を追求できる一方、サービスアパートメントは法人向け運営基準で、高級ホテルは高所得ゲストの消費で競争している。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
物件タイプ別:
ブランドネットワークと独立系滞在の専門化チェーン・ブランド物件は2026年のホスピタリティ市場シェアの61.65%を占め、最大のセグメントとなっている。Marriott のより広範なグローバ宿泊システムは、フランチャイズ、運営、ライセンス供与された物件を含め、2026年6月30日時点で1万件を超えた。この構造により、ブランドは複数の運営形態を通じて宿泊供給に参加でき、直接所有する物件を超えてネットワークを拡大することができる。したがって、チェーンスケールはブランドが同数の追加資産を所有することなく、オーナーとの提携を通じて成長することができる。
独立系物件はホスピタリティ市場において最も成長が速いセグメントであり、2027〜2032年にかけてCAGR 6.1%が予測されている。Cloudbeds は2025年のデータセットにおいて、独立系ホテルの7泊予約が前年比25%増加したことを記録した。ただし、1〜2泊の滞在が同データセットの予約の3分の2以上を占めた。同独立系ホテルデータセットにおける平均日次客室料金は2025年に前年比5.8%下落した。したがって、1週間滞在は、同じ独立系ホテルが平均客室料金の低下に直面する中でも、短期滞在が主流の予約構成の中で成長する少数カテゴリーであった。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:
直接販売とプラットフォームリーチ直接予約チャネルはホスピタリティ業界において最大のセグメントであり、2026年の物件収益の42.87%を占め、2027〜2032年にかけてCAGR 6.2%で最も速く成長するセグメントと予測されている。IHG の直接デジタル予約チャネルは2025年に総客室収益の26%を生み出した。この企業レベルの貢献は、直接デジタル予約を運営収益モデルに位置付け、ゲストの予約をグループ独自のチャネルを通じて販売された宿泊と結び付けている。IHG 独自のデジタルチャネルにおける予約改善は、すでにシステム内にある客室に作用できるため、流通投資は新規ホテル開業を待つ必要がない。
オンライン旅行代理店は、ゲストが物件サプライヤーから宿泊を確保するための別のルートを提供している。オンライン旅行代理店プラットフォームである Airbnb、Booking、Expedia は、2025年に EU および EFTA の短期滞在レンタルにおいて9億5,160万ゲスト泊を占めた。プラットフォームを通じた予約レンタル滞在の規模は、それらの目的地にサービスを提供するレンタル事業者にとってプラットフォームへのアクセスを商業的に重要なものにしている。これらのルートを利用する事業者は、仲介業者を通じてゲストにリーチしながら、物件滞在を販売するサービスとして維持することができる。それらの目的地のレンタルホストにとって、プラットフォーム宿泊数の増加がビジネスを改善するのは、保持収入がそれらの滞在のサービス提供および獲得コストをカバーする場合に限られる。
収益ストリーム別:
コア客室収入と追加サービス販売客室収益はホスピタリティ業界において最大のセグメントであり、2026年の総物件収益の56.49%を占めた。STR のグローバルホテル RevPAR(販売可能客室単価)は2025年に88.99 米ドルであった。Host Hotels & Resorts は2025年のホテルポートフォリオにおいて、トランジェント客室収益が2.13 ビリオン 米ドル、グループ客室収益が1.2 ビリオン 米ドル、契約客室収益が178 ミリオン 米ドルであったと報告した。これらのカテゴリーは、同じ宿泊ビジネスが複数の異なる顧客形態を通じて客室収入を得る方法を示している。Host の内訳は、グループおよび契約ビジネスを客室収入の追加源として特定しており、事業者にトランジェント滞在への依存に代わる選択肢を提供している。
ウェルネス・レクリエーション収益はホスピタリティ市場において最成長が速いセグメントであり、2027〜2032年にかけてCAGR 6.65%が予測されている。Hotel Royal Limited は、シンガポール、マレーシア、タイのホテル事業において、2025年のスパ収益が55万3,000 シンガポールドル(42万3,000 米ドル)であったと報告しており、2024年の44万4,000 シンガポールドル(33万2,000 米ドル)から増加した。この独立した収益ラインは、ウェルネスサービスが客室と並んで宿泊ビジネスの売上に加わる方法を示している。2025年上半期における米国の866ホテルのサンプルでは、占有客室当たりの飲食収益が2024年同期比3.8%増加した。CBRE はこの増加を同サンプル・同期間の総ホテル収益の3%成長と比較し、占有客室当たりの飲食指標においてより強い成長を示した。
旅行者タイプ別:
レジャー支出と長期滞在のコミットメントレジャー旅行者はホスピタリティ業界において最大のセグメントであり、2026年の物件収益の52.64%を占めた。より広範な旅行・観光セクター全体では、グローバルのレジャー旅行支出は2025年に6.15 トリリオン 米ドルに達した。2025年、キプロスで少なくとも1泊した観光客の79.8%にとって、休暇が旅行目的であった。この地域の構成は、宿泊業者が物件が対応すべき旅行目的を決定する際に、休暇滞在の提案を優先する具体的な理由を与えている。キプロスの事業者にとって、より広い訪問者プールは休暇滞在の差別化を支持しており、旅行目的を切り替えることで物件の焦点が日帰り観光客の小さなグループに移ることになるためである。
長期滞在・デジタルノマド旅行者はホスピタリティ市場において最も成長が速いセグメントであり、2027〜2032年にかけてCAGR 6.55%が予測されている。Marriott の StudioRes 長期滞在ブランドの米国・カナダにおける物件数は、2026年3月31日時点の6件から2026年6月30日時点の12件に増加した。対応する客室数はそれぞれ744室と1,488室であった。Marriott のブランド数には、計画された改装後に割り当てられたブランドで運営される予定の物件が含まれていた。この並行した倍増により、ブランドの物件フットプリントが拡大する一方、物件当たりの平均客室数は変わらないままであった。
地域分析
ヨーロッパのホスピタリティ市場
ヨーロッパは2026年のホスピタリティ市場規模の30.72%のシェアを占め、最大の地域となっています。EUの観光宿泊施設は2025年に31億泊を記録し、2024年から4.1%増加し、ヨーロッパのこの部分での実質的な宿泊利用を示しています。クロアチアは、2025年6月16日にウグリャン島のプレコにCurio Collection by Hiltonの65室ホテルが開業し、クロアチアの島に建設された最初のHiltonブランドホテルとなったことで、地域の収容能力を追加しました。HiltonのクロアチアにおけるAの最初の島のホテルは、新しいタイプの目的地へのカバレッジを拡大し、ヨーロッパのホテル成長がネットワークカバレッジの拡大と客室数の増加の両方を含むことができることを示しています。
アジア太平洋のホスピタリティ市場
アジア太平洋は最も成長が速い地域であり、2027年~2032年にかけてCAGR 7.3%が予測されています。マカオのホテル施設は2026年8月に平均ゲスト客室稼働率93.9%を記録し、前年比0.8パーセントポイント上昇しました。Accorは2025年第4四半期に太平洋地域で価格と稼働率の両方に牽引された利用可能客室当たり収益の二桁成長を報告しました。IHGは2025年4月7日にニュージーランドへのブランド初進出となる225室のHotel Indigo Aucklandを開業しました。マカオと太平洋の結果を合わせると、オークランドの新しいブランド収容能力と並んで、既存客室のより良い利用と価格設定が成長メカニズムとして特定されます。
北米の国内旅行基盤には、同日および宿泊旅行の両方をカバーするカナダの2025年の3億4,200万件の居住者国内訪問が含まれます。南米では、Hiltonが2025年12月10日にコロンビアのメデジンに111スイートのYork Medellinを開業し、都市部のホテル収容能力を追加しました。中東・アフリカでは、サウジアラビアのホテル客室稼働率が2026年第1四半期に60.8%であり、サービスアパートメントおよびその他のホスピタリティ施設は51.6%を記録しました。モロッコは、2026年7月1日に大西洋岸にTaghazout Bay Marriott Resortが開業し、29スイートを含む250室を提供するビーチフロントの供給を追加しました。サウジのホテルオペレーターはサービスアパートメントおよびその他の施設とは異なる稼働率のベンチマークに直面しており、新しい客室の収益性はその目的地だけでなくフォーマットにも依存します。
規制の枠組みと見通し
選択された法域は、宿泊施設オペレーターに影響を与えるゲスト販売、登録、分類要件によって比較されています。視点は、適用可能な宿泊グレードを求める施設を含む、滞在を販売する物件ビジネスのものです。これらの枠組みは、価格の提示からゲストの身元情報の取り扱い、物件基準の充足まで、取引の異なる時点に義務を課しま。
規制テーブル
| 決定要因 | アメリカ合衆国 | ブラジル | ドイツ | 中国 | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | 観光省 | 州法によって指定された登録機関 | 上海市公安局 | 南アフリカ観光格付け評議会 |
| 主要な法令または指針 | 2025年5月12日発効の16 CFR第464条短期宿泊総価格規則 | デジタル国家ゲスト登録フォーム条例 | 対象外国人ゲストに関する連邦登録法第29〜30条 | 上海宿泊登録規定 | 2019年に改訂された宿泊格付け基準 |
| 商業的効果 | 条件付き政府、配送、オプション料金の除外を伴う、義務的な料金の事前計算可能な開示 | デジタルゲスト登録が紙を置き換え、緊急時の例外あり | 対象外国人ゲストへの到着日フォーム、免除あり;指名ゲストの身分証明書確認;出発後1年間の保持、その後3ヶ月以内の廃棄 | 登録後2時間以内の身分証明書の確認とアップロード;有効な身分証明書がない場合の警察または入国管理確認フォーム | 格付けを求める施設のカテゴリー固有の品質基準 |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の高い魅力度は、定義された開示の枠組み内での価格設定の選択を反映しており、短期滞在の提示に関する継続的な条件に基づいて変化なしとなっています。ブラジルとドイツは、ゲスト登録と記録管理の義務が運営上のタスクとして残るため中程度であり、ブラジルの2026年4月20日の採用期限後も変化なしを支持しています。中国の中程度の評価は上海の時限データ管理要件を反映しており、2030年4月27日までの規定の有効性に基づいて変化なしとなっています。南アフリカの中程度の評価は格付け経路の品質条件を反映しており、小規模、ブティック、アパートメントホテルをすでにカバーする基準の下で変化なしとなっています。
バリューチェーンの段階
バリューキャプチャーは、物件所有権、ブランド提携、ホテルソフトウェア、予約流通、滞在の提供にわたって比較されています。Host Hotels & Resortsはホテル物件を所有しており、物件レベルの運営が客室収益を生み出しています。Hiltonのフランチャイズモデルは、収益ースのロイヤルティとホテル参入、所有権変更、契約延長に関連する手数料を別途得ています。したがって、財務的なリスクはホテルへの資金提供とそのオーナーまたはオペレーターへの商業サービスの販売の間で異なります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 物件投資 | Host Hotels & Resortsなどのホテル物件オーナー | 物件運営によって生み出される客室収益 | 潜在的なサイト、資金調達、地域承認の制約 | 資金調達と承認に合わせて資本コミットメントを順序付ける |
| ブランド提携 | Hilton Worldwide Holdingsなどのホテルフランチャイザー | 総客室収益に対するロイヤルティ;別途の参入、所有権変更、延長手数料 | 参入および更新手数料のコミットメント | 定期的なロイヤルティと並んで参入および延長料金を評価する |
| 物件システムの展開 | Oracleなどの物件管理ソフトウェアサプライヤー | マルチテナントOPERA Cloud Professional Foundationのゲスト客室当たり料金 | 複数の物件にわたる移行の順序付け | 物件サービスの継続性を維持しながら移行を段階的に実施する |
| 予約流通 | Booking Holdingsなどのオンライン予約プラットフォームオペレーター | 旅行者の支払いが仲介されない場合の代理店手数料 | ゲストアクセスのための仲介経路への依存 | 仲介業者の予約と物件管理の販売のバランスを取る |
| 滞在とオンサイトサービスの提供 | Hilton Worldwide Holdingsなどのホテルオペレーター(その所有権セグメントを通じて) | 統合ホテルでの夜間客室、飲食、その他のサービス販売 | サービス能力の不一致のリスク | 予約需要に合わせてスタッフとサービスのスケジュールを調整する |
| 情報源: Mordor Intelligence | ||||
ブランドロイヤルティ、クラウドサービス料金、代理店手数料は異なる商業関係に付随するため、レジリエンスには各段階の制約への対処が必要です。Accorの2025年の報告書は、共有グローバル物件管理システムのためのOracle OPERAの段階的な展開を説明しました。客室当たりのサービス価格設定を使用するプロバイダーにとって、成長は既存の物件全体での採用に続くことができ、新しいホテルの建設なしに追加の収益能力可能にします。
競争環境
市場集中度
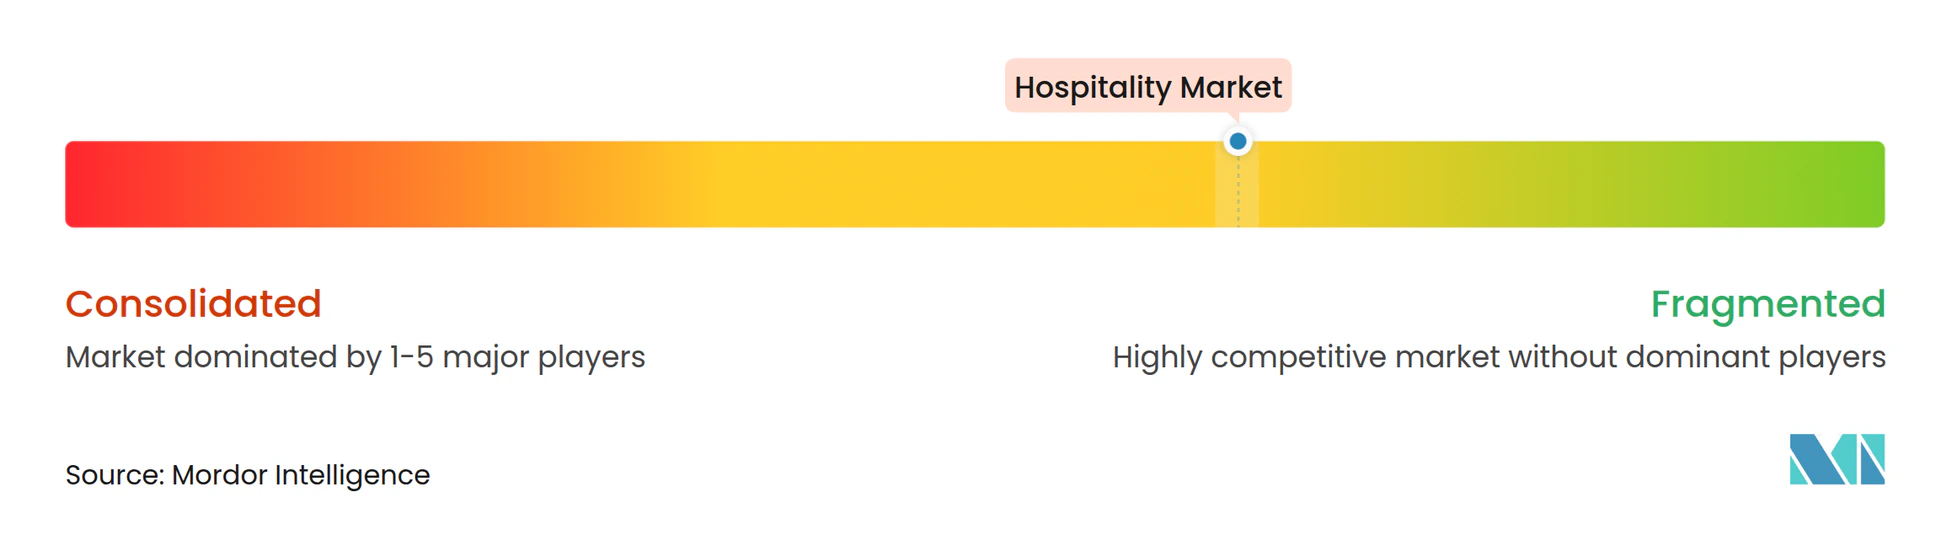
競争は物件オーナー全体に分散しており、大規模なブランドシステムが実質的な宿泊ネットワークを組織し、物件とブランドの競争の異なる層を生み出しています。Marriott International、Hilton Worldwide Holdings、Accor S.A.、InterContinental Hotels Group(IHG)、Wyndham Hotels & Resortsはブランド宿泊システムを通じて競争しています。Hiltonは2026年第2四半期に、管理、フランチャイズまたはライセンス、所有またはリースの物件からなるグローバルシステム全体で207軒のホテル(24,100室)を開業し、21,600室の純増を追加しました。Hiltonの総開業数と純増数の2,500室の差は、開業活動とネットワーク収容能力のより小さな増加を区別します。
買収とコンバージョンにより、ホテルグループは新規開発だけでなく既存資産を通じてブランドポートフォリオを拡大することができます。IHGは2025年に記録的な443軒のホテル開業で65,100室を報告し、総追加数にはRuby買収の客室とNOVUMコンバージョンが含まれていました。オーナーにとって、これらの経路は新しいホテルを建設するオプションと並んで、存物件の競争上の位置づけに提携の決定を関連させます。競合するブランドは、既存物件の参加を獲得することでネットワークに挑戦することができ、オーナーとの関係を物理的な客室収容能力を超えた障壁にします。買収またはコンバージョンされた物件のブランドのサービス提案への統合は、提携が確保された後の次の競争上のタスクとなります。
ネットワークは開発規模と実現された拡大の両方で異なります。2026年6月30日時点で、Wyndhamは約261,000室という記録的なグローバル開発パイプラインを報告しました。Marriott Internationalは2026年第2四半期に世界で約17,900室の純増を追加しました。2026年6月30日時点で、Marriottの世界的なパイプラインは4,186物件、約629,000室に達し、署名済み契約なしで開発が承認された253物件(34,000室超)を含んでいました。MarriottのパイプラインはWyndhamの2倍以上であり、より大きな潜在的拡大基盤を持ちながら、その競争上の優位性を実現するために契約の完了と開業を中心に据えています。
ホスピタリティ業界のリーダー
-
Marriott International
-
Hilton Worldwide Holdings
-
Accor S.A.
-
InterContinental Hotels Group (IHG)
-
Wyndham Hotels & Resorts
- 注:主要企業の掲載順は順位を示すものではありません。
ホスピタリティ市場 このレポートでカバーされる企業
- Marriott International
- Hilton Worldwide Holdings
- Accor S.A.
- InterContinental Hotels Group (IHG)
- Wyndham Hotels & Resorts
- Hyatt Hotels Corporation
- Choice Hotels International
- Airbnb Inc.
- Sonder Holdings Inc.
- Extended Stay America
- OYO Rooms
- Jin Jiang International
- Meliá Hotels International
- Minor Hotels Europe & Americas (Minor International)
- Radisson Hotel Group
- Best Western Hotels & Resorts
- Louvre Hotels Group
- TUI Group
- MGM Resorts International
- Caesars Entertainment, Inc.
市場参加者にとっての主要な機会
機会は、政策支援が宿泊オファーを強化したり、その提供コストを削減したりする方法によって比較されています。2026年6月のホテル再生ファンドの条件の下、シンガポール観光局(STB)は一つの包括的な改装内でゲスト体験の向上、生産性ソリューション、持続可能性への取り組みを要求しています。申請者はシンガポール登録企業であり、有効なホテルライセンス委員会のライセンスを持っている必要があります。作業、入札、サプライヤーへの支払い、または契約の開始前に申請することで、プロジェクトの順序付けがこの投資決定の一部となります。
市場機会テーブル
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 特定のゲストグループのためのホテル改装 | ゲスト体験の向上は適格な包括的改装の一部を形成する | 子供連れの家族をターゲットとするシンガポールのライセンスホテル | 必要な生産性と続可能性のコンポーネントと並んで滞在体験を再設計する | マイルストーンベースの払い戻し前の事前資金調達 | 適格なシンガポールのホテル事業者 |
| 生産性のためのホテルサービス再設計 | 適格な改装には測定可能な労働時間の節約が含まれなければならない | サービス提供を再設計するシンガポールのライセンスホテル | ゲスト向けの改装に自動化とプロセス再設計を結びつける | すべての必要なプロジェクトコンポーネントを提供しながら生産性向上を実証する | シンガポールの適格なホテルオーナーおよびオペレーター |
| 小規模ホテルのエネルギー効率 | イングランドの中小規模ホテルに対する政府支援のデジタルエネルギーおよびカーボンサポート | イングランドの中小規模ホテル | ホテルのエネルギー使用に無料ツールを適用し、優先された運営変更を実施する | デジタルの推奨事項を持続的な運営変更に転換する | イングランドの適格な中小規模ホテル事業者 |
| 情報源: Mordor Intelligence | |||||
STBは2027年3月31日までにファンド申請を承認する場合があり、完全な書類受領後の処理には最大90日かかる場合があります。払い戻しは合意されたマイルストーン、成果物、適格コストに依存し、最終的なサポートはSTBの評価を通じて決定されます。これは、同じ改装でゲスト、生産性、持続可能性の変更を調整しながら、提供と払い戻しの間隔を資金調達できるオーナーに有利です。
最近の産業開発事情 ホスピタリティ市場
- 2026年9月:Hiltonは9月24日にコスタリカのエレディアに97室のMontara Hotelを開業したと発表し、Tapestry Collectionのコスタリカおよび中央アメリカ初の物件となりました。
- 2026年9月:IHGは9月2日にニューヨーク市に685室のCrowne Plaza Manhattan Times Squareを開業したと発表しました。Al Rayyan Tourism Investment Companyがホテルを開発し、Highgateが管理しています。
ホスピタリティ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ホスピタリティ市場は、世界中の宿泊施設への年間支出を測定します。滞在および関連するオンサイトサービスからの物件収益を、物件タイプ、予約チャネル、旅行者タイプ、地域別に分類して計上します。
対象外の範囲:独立したレストランおよびバー、旅行代理店およびOTAの手数料、宿泊施設の不動産売却、独立したアトラクションおよびツアーサービスは除外されます。
セグメンテーション概要
- ホスピタリティタイプ別
- ホテル&リゾート
- バケーションレンタル
- サービスアパートメント
- ホステル&バジェット宿泊施設
- ブティック&ライフスタイルホテル
- ラグジュアリーホスピタリティ物件
- 物件タイプ別
- チェーン・ブランド物件
- インディペンデント物件
- 予約チャネル別
- ダイレクト予約チャネル
- オンライン旅行代理店(OTA)
- 法人・旅行管理会社
- オフライン旅行代理店
- 収益ストリーム別
- 客室収益
- 飲食収益
- イベント&会議収益
- ウェルネス&レクリエーション収益
- その他の付帯収益
- 旅行者タイプ別
- レジャー旅行者
- ビジネス旅行者
- ブレジャー旅行者
- 長期滞在・デジタルノマド旅行者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリーチ
Eurostatの宿泊統計は、ホテル、短期滞在施設、キャンプ場の宿泊数と収容能力の指標を提供し、世界銀行の観光到着者数シリーズは広範な需要指標を提供しています。米国ホテル・宿泊業協会の業界レポートはホテルの賃金、物件コスト、ゲスト支出の解釈に役立ち、Marriott Internationalの年次報告書は申告書が客室数、物件運営、ブランド手数料をどのように区別するかを示しています。これらの公開情報源は、地域の宿泊泊数や開示された物件活動など、需要、運営状況、収益の境界をテストするのに役立ちます。
企業の申告書、投資家向け資料、信頼性の高い報道、および利用可能な観光・宿泊データセットは、収益動向と物件供給の補足的な運営コンテキストとクロスチェックを提供します。記載されている情報源は例示的なものであり、網羅的ではなく、さらなる情報源が収集、検証、明確化に役立てられています。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、世界各地の宿泊施設オペレーター、ブランドおよびフランチャイズリーダー、物件マネージャー、予約チャネルスペシャリスト、財務または収益リーダーが含まれます。回答者は、客室収益、オンサイトサービス収入、物件フォーマット、チャネルミックスに関する二次的証拠をレビューし、これらの指標が異なる市場でどのように記録されているかを明確にします。アナリストのフォローアップは、重要なギャップや定義の矛盾を対象とし、その後、得られた説明を公開申告書、観光指標、市場推計と比較します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中間層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
このモデルはトップダウンアプローチで世界の年間物件収益を推計し、次にサンプリングされた客室供給に稼働率と平均日次客室単価を乗じ、さらに限定的なオンサイトサービス収益チェックを加えることで、選択された市場とフォーマットを検証します。客室供給、稼働率、平均日次単価、宿泊泊数、訪問者数、および物件内の飲食、イベント、ウェルネス支出は、収容能力、利用率、価格、付帯購入が価値にどのように貢献するかを示します。セグメントシェアは、ホスピタリティフォーマット、所有またはブランドステータス、予約経路、旅行目的、収益ストリーム、地域別の同じ収益証拠から構築され、合計は市場推計に照合されます。
比較可能な履歴データが利用可能な場合、多変量回帰によってこれらの指標を年間収益に関連付けることができ、シナリオ分析は旅行需要、運営コスト、市場固有の制約に対して見通しを調整します。欠損または不整合な観測値は、隣接する年、地域指標、開示されたオペレーター結果と照合され、証拠でギャップを解消できない場合にのみ文書化された仮定が使用されます。関連する運営および財務の役割を持つ担当者へのインタビューは、変数レベルの予測がアナリストがより広いモデルと照合する前に、現地の予約、価格設定、稼働率、サービスパターンを反映しているかどうかをテストします。
データ検証と更新サイクル
アナリストは、独立した宿泊泊数、客室供給、価格設定、企業収益、観光需要のシグナルに対して市場推計を三角測量し、異常な動きや情報源間の重大な差異を調査します。第二のアナリストが計算、定義、セグメント合計、情報源の日付をレビューし、未解決のカバレッジ問題、オペレーターの説明の矛盾、または主要インプットの重大な変化によって再コンタクトが発動されます。モデルは年次で更新され、重大な市場イベントが需要または供給を変化させた場合はサイクル間でも更新され、情報源、仮定、合計の新鮮な納品前レビューが実施されます。
Mordor Intelligenceのグローバルホスピタリティ市場規模と他の公表推計との比較
公表されている推計は、計上する取引や製品、および需要をモデル化するために使用するインプットが異なる場合があります。ホスピタリティ市場は、世界中の宿泊施設への年間支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。比較可能な履歴データが利用可能な場合、多変量回帰によっこれらの指標を年間収益に関連付けることができ、シナリオ分析は旅行需要、運営コスト、市場固有の制約に対して見通しを調整します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.62 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 9,270 億 米ドル(2026年) | 2026年のベースでは、この推計は本レポートの2027年の値である9.62 トリリオン 米ドルを1年後として90.4%下回っています。2026年のベースは比較年より前であり、公表された予測はそのベースからの継続的な成長を見込んでいます。 |
| グローバルコンサルタンシーB | 8,457 億 米ドル(2026年) | 2026年のベースでは、この推計は本レポートの2027年の値である9.62 トリリオン 米ドルを1年後として91.2%下回っています。2026年のベースは比較年より前であり、公表された予測は2030年まで継続的な成長を見込んでいます。 |
Mordor Intelligenceのアナリストは、独立した宿泊泊数、客室供給、価格設定、企業収益、観光需要のシグナルに対して市場推計を三角測量し、異常な動きや情報源間の重大な差異を調査します
レポートで回答された主要な質問
ホスピタリティ市場の規模と成長見通しは?
規模は2027年に9.62 トリリオン 米ドル、2032年までに12.46 トリリオン 米ドルと予測されており、2027年~2032年にかけてCAGR 5.31%で成長します。
宿泊滞在の需要を支える要因は何ですか?
フレキシブルワークとウェルネス志向の滞在が需要要因です。Expedia Groupの2025年の調査では、11市場の成人の42%が今後12ヶ月以内にブレジャー旅行を計画していることがわかりました。
最大のシェアを持つ宿泊タイプはどれですか?
ホテル・リゾートが最大のセグメントであり、2026年の物件収益の56.33%を占めました。
宿泊ビジネスで競争している企業はどこですか?
主要な競合他社には、Marriott International、Hilton Worldwide Holdings、Accor S.A.、InterContinental Hotels Group(IHG)、Wyndham Hotels & Resortsが含まれます。
運営コストは宿泊施設ロバイダーにどのような課題をもたらしますか?
米国のホテルの総人件費は2019年から2025年にかけて累計15%上昇しました。これによりサービス提供を支えるために必要な収益が増加します。
どの地域が宿泊収益をリードし、どの地域が最も速く成長すると予測されていますか?
ヨーロッパが2026年の物件収益の30.72%を占め、アジア太平洋地域は2027年~2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。