
Taille et part du marché des géopolymères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.64 Milliards de dollars |
| Taille du Marché (2031) | 16.15 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.88 % |
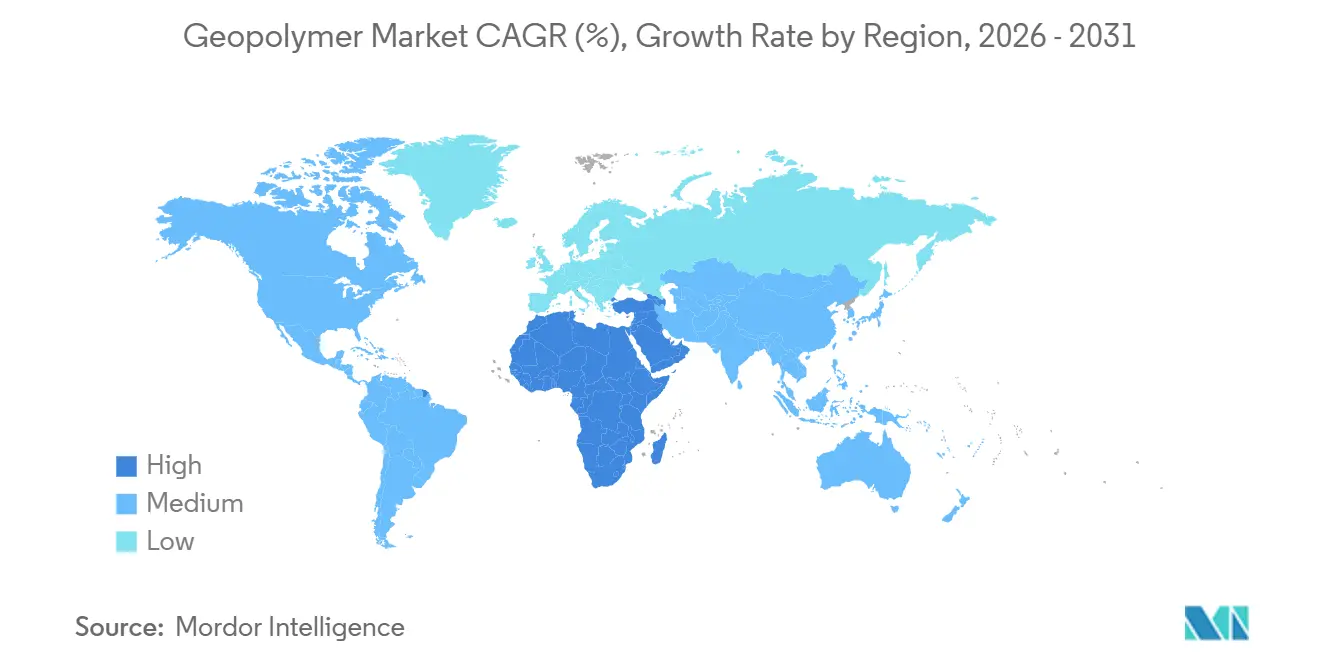
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
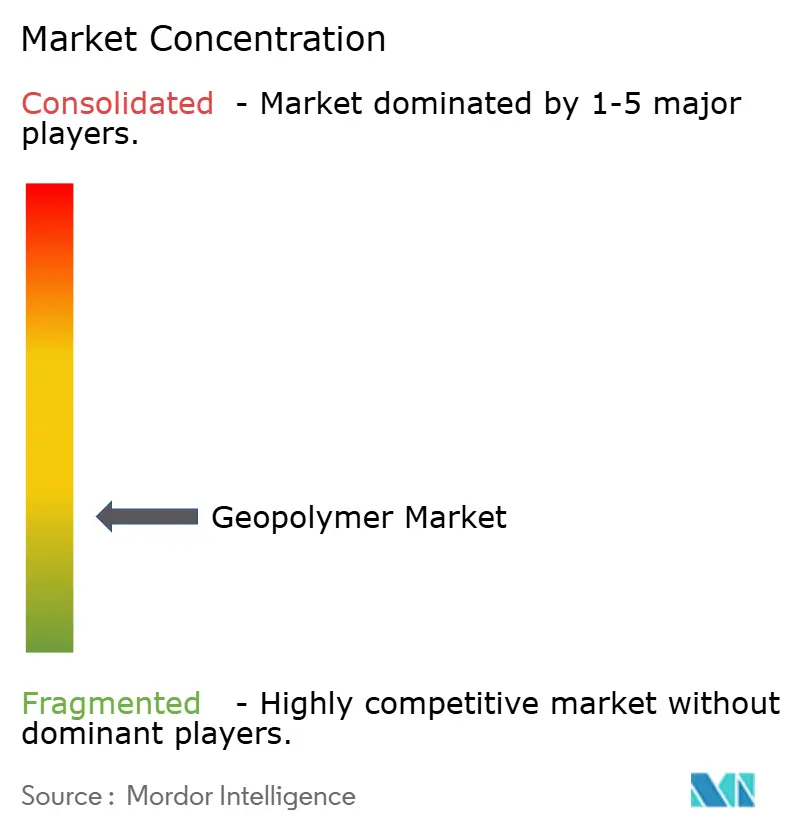
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des géopolymères par Mordor Intelligence
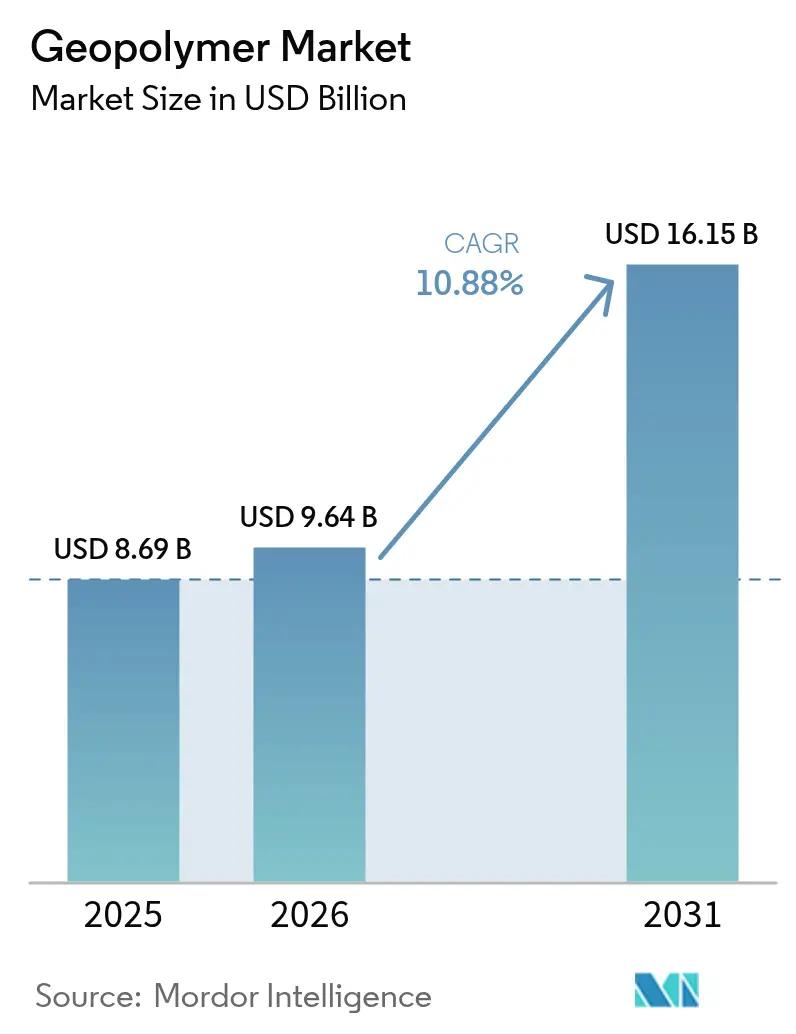
La taille du marché des géopolymères devrait passer de 8,69 milliards USD en 2025 à 9,64 milliards USD en 2026 et devrait atteindre 16,15 milliards USD d'ici 2031, à un TCAC de 10,88 % sur la période 2026-2031. La diminution de la compétitivité-coût du ciment Portland dans le cadre des programmes de tarification du carbone, l'accès élargi aux sous-produits industriels tels que les cendres volantes et le laitier, ainsi que les formulations monocomposants en pleine maturité orientent les responsables des achats vers les liants aluminosilicatés. Le marché des géopolymères bénéficie également des mandats de construction verte aux États-Unis, dans l'Union européenne et dans les États du Golfe, chacun intégrant des seuils de carbone incorporé dans les appels d'offres publics. Les producteurs de béton prêt à l'emploi tirent parti de ces politiques pour élargir leurs portefeuilles de produits, tandis que les opérateurs d'énergie en eaux profondes spécifient désormais des coulis géopolymères tolérant les attaques sulfatiques deux fois plus longtemps que les systèmes cimentaires traditionnels. L'intensité concurrentielle reste modérée, car les grands cimentiers mondiaux contrôlent encore la distribution du clinker et donc le rythme auquel les codes de conception évoluent, mais les formulateurs indépendants se taillent des niches à forte marge dans l'immobilisation des déchets et la protection incendie.
Principaux enseignements du rapport
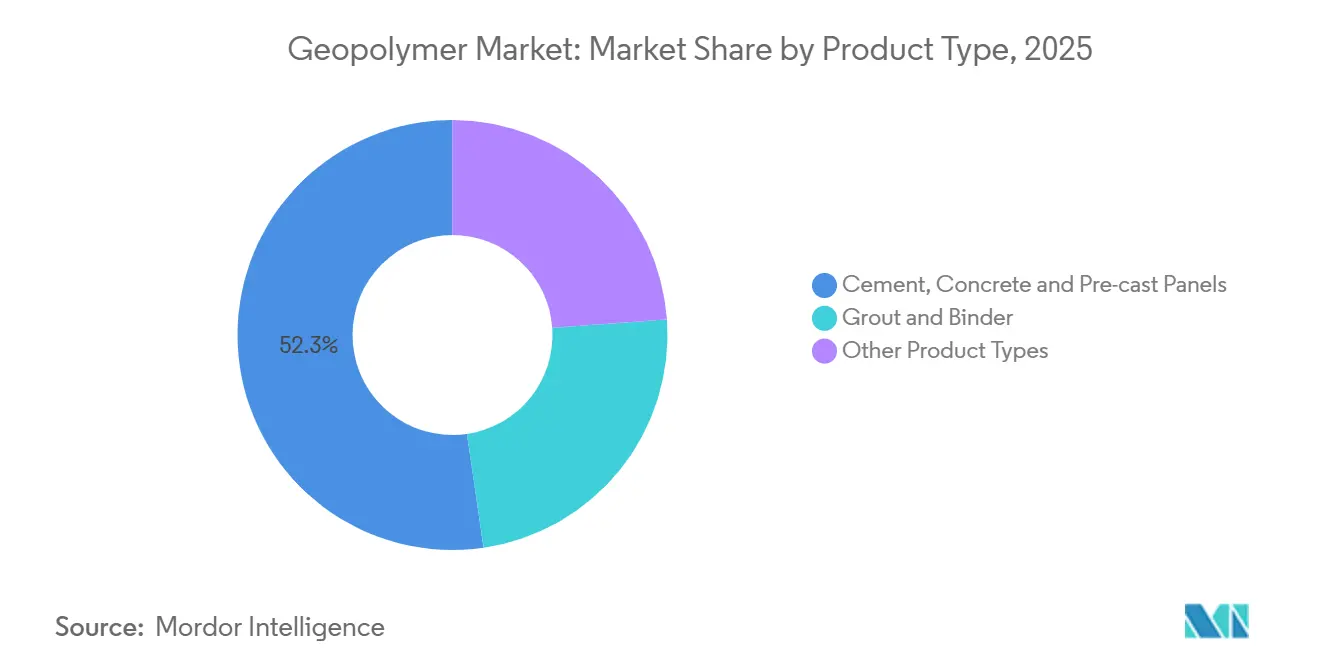
- Par type de produit, le ciment, le béton et les panneaux préfabriqués représentaient 52,31 % de la part du marché des géopolymères en 2025, tandis que les applications de coulis et liant devraient se développer à un TCAC de 11,12 % jusqu'en 2031.
- Par application, la construction de bâtiments représentait 34,45 % de la taille du marché des géopolymères en 2025, tandis que les applications d'immobilisation des déchets nucléaires et autres déchets toxiques progressent à un TCAC de 11,25 % jusqu'en 2031.
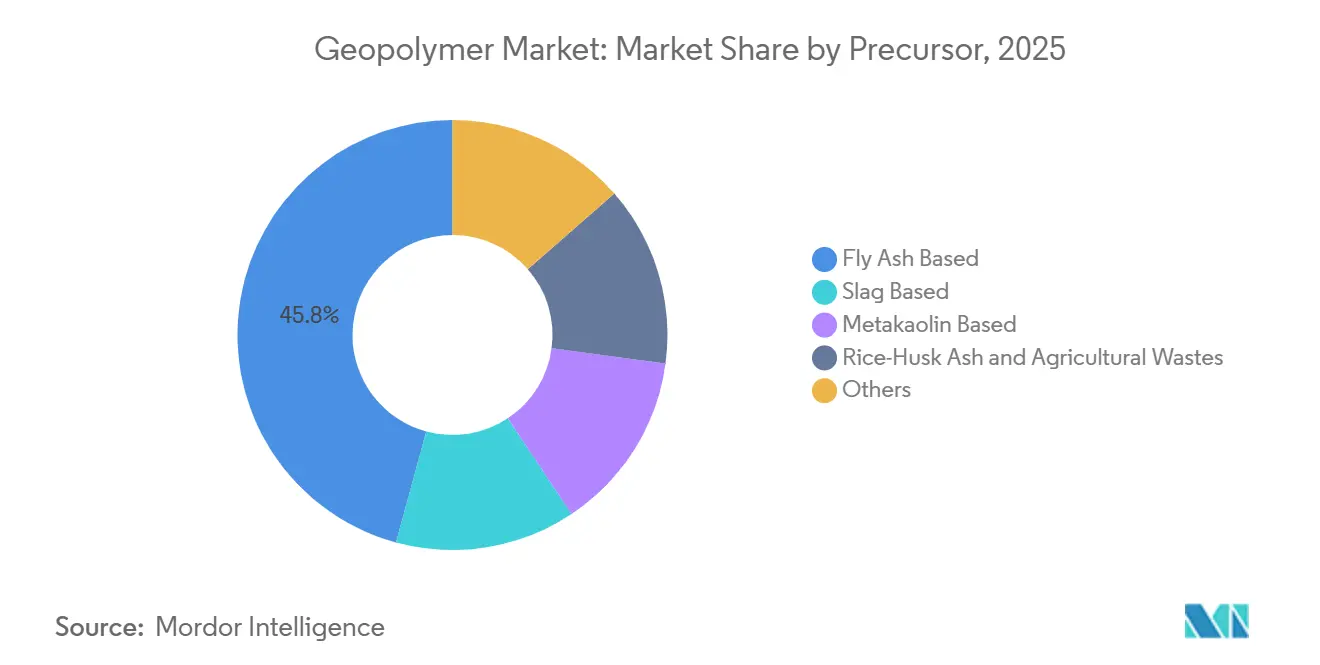
- Par précurseur, les systèmes à base de cendres volantes représentaient 45,78 % de la part du marché des géopolymères en 2025, et les formulations à base de métakaolin devraient croître à un TCAC de 11,67 % au cours de la période.
- Par géographie, l'Asie-Pacifique représentait 44,31 % du marché en 2025, tandis que la région Moyen-Orient et Afrique devrait enregistrer le TCAC le plus élevé, soit 10,92 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur les émissions de CO₂ dans l'industrie cimentière | +3.2% | Mondial, avec la plus forte intensité dans l'UE, le Royaume-Uni, la Chine et la Californie | Moyen terme (2 à 4 ans) |
| Disponibilité croissante de cendres volantes et de laitier comme matières premières | +2.4% | Cœur Asie-Pacifique (Chine, Inde, ASEAN), extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Demande de matériaux pour la certification de construction verte | +2.1% | Amérique du Nord, UE, Moyen-Orient (Émirats arabes unis, Arabie saoudite) | Moyen terme (2 à 4 ans) |
| Adoption rapide des formulations géopolymères monocomposants | +1.8% | Mondial, gains précoces en Australie, en Scandinavie et au Japon | Court terme (≤ 2 ans) |
| Adoption dans les infrastructures énergétiques en eaux profondes et minières | +1.4% | Mer du Nord, golfe du Mexique, mer de Chine méridionale, offshore Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les émissions de CO₂ dans l'industrie cimentière
À partir de 2026, le mécanisme d'ajustement carbone aux frontières imposera une charge supplémentaire sur le clinker importé. Cette mesure devrait élargir l'écart de coût entre les liants Portland et géopolymères[1]Commission européenne, « Système d'échange de quotas d'émission de l'UE », europa.eu. En Chine, certaines provinces ont établi un plafond sur les émissions de CO₂ par tonne de clinker produite. Cette réglementation a entraîné des réductions hivernales de production, renforçant par la suite l'attrait des liants supplémentaires. Pendant ce temps, la loi Buy Clean de Californie impose une limite sur les émissions équivalentes en CO₂ par unité de résistance à la compression. Il est notable que les mélanges géopolymères à base de cendres volantes peuvent atteindre cette norme sans recourir à la capture de carbone. Par ailleurs, la certification ISO 14067 a gagné du terrain parmi les entrepreneurs de premier rang. Cette reconnaissance a effectivement intégré les spécifications géopolymères dans des portefeuilles d'infrastructures valant des milliards. À l'avenir, l'Agence internationale de l'énergie prévoit que d'ici 2030, la tarification du carbone couvrira une part significative de la production mondiale de ciment, renforçant davantage la dynamique de ces changements réglementaires.
Disponibilité croissante de cendres volantes et de laitier comme matières premières
En 2025, l'Inde a produit des cendres volantes, les mandats politiques stimulant leur utilisation, entraînant une baisse d'une année sur l'autre des prix des précurseurs. Le secteur sidérurgique chinois a produit du laitier en 2025, générant un surplus. Ce surplus, destiné aux applications géopolymères, est proposé à un prix inférieur au métakaolin importé. Le Vietnam et l'Indonésie ont inauguré des centres de valorisation, atteignant une matière première avec une perte au feu inférieure à 5 %. Cette avancée a réduit la variabilité de la résistance à la compression. En Amérique du Nord, la fermeture de centrales à charbon a réduit l'approvisionnement annuel en cendres volantes. Ce déficit a poussé les formulateurs vers le pouzzolane de verre broyé, malgré son coût plus élevé. Pendant ce temps, les aciéries à arc électrique autour des Grands Lacs assurent un approvisionnement régulier en laitier, maintenant l'avantage concurrentiel de la région en termes de coûts.
Demande de matériaux pour la certification de construction verte
LEED v5 attribue des crédits pour les mélanges atteignant une réduction significative du carbone incorporé. Cette incitation devrait stimuler les spécifications géopolymères dans les projets commerciaux nord-américains. Le système Estidama d'Abou Dhabi impose des déclarations environnementales de produits conformes à la norme ISO 21930. Il est notable que les fournisseurs de géopolymères certifiés visent le carnet de commandes lucratif pour l'Expo 2030. Pendant ce temps, le Code de construction verte d'Arabie saoudite vise une réduction du carbone incorporé pour les constructions publiques, stimulant la demande de panneaux géopolymères dans les établissements de santé. De plus, le référentiel BREEAM International et le cadre Level(s) de la Commission européenne encouragent le béton intégrant des déchets industriels, s'alignant parfaitement avec la technologie géopolymère.
Adoption rapide des formulations géopolymères monocomposants
Les systèmes monocomposants, équipés d'activateurs alcalins secs, nécessitent uniquement l'ajout d'eau sur site et peuvent réduire les coûts de main-d'œuvre. En 2025, CEMEX a livré un tel béton à des parcs industriels à Monterrey. D'ici fin 2025, Heidelberg Materials renforcera une ligne de production à Hanovre pour produire de tels matériaux mensuellement. Des recherches publiées dans des revues à comité de lecture indiquent que les mélanges monocomposants activés à l'aluminate de sodium offrent une durabilité comparable aux systèmes bicomposants dans des environnements exposés aux sulfates et aux chlorures. Pendant ce temps, des brevets japonais ont poussé cette innovation plus loin, introduisant des mélanges à base de sulfoaluminate de calcium atteignant la résistance en seulement six heures, même à basse température.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Absence de codes de conception et de normes uniformes | -1.6% | Mondial, particulièrement aigu en Amérique du Nord, au Moyen-Orient et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Volatilité des prix des activateurs alcalins (NaOH / Na₂SiO₃) | -1.2% | Mondial, avec la plus forte exposition dans les régions dépendantes du silicate de sodium importé (Amérique du Sud, Afrique) | Court terme (≤ 2 ans) |
| Variabilité chimique des matières premières compromettant le contrôle qualité | -0.9% | Asie-Pacifique (Chine, Inde, ASEAN), Europe de l'Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Absence de codes de conception et de normes uniformes
Le béton géopolymère ne bénéficie pas de reconnaissance dans les normes ASTM C94 et ACI 318, ce qui oblige les ingénieurs à solliciter des approbations spécifiques à chaque projet et allonge les cycles de délivrance des permis[2]American Concrete Institute, « Exigences du code de construction », concrete.org. Les clauses de performance de la norme australienne AS 3600, mises à jour en 2024, constituent la seule norme nationale, concentrant les efforts de recherche et développement principalement sur ce marché. La norme ISO 19596 n'étant pas attendue avant 2028, les prescripteurs reviennent souvent au ciment Portland pour atténuer les risques de responsabilité. Les normes britanniques ne reconnaissent les mélanges géopolymères qu'après des essais de durabilité, freinant leur adoption au Moyen-Orient. De plus, les réglementations contradictoires sur la résistance au feu en tunnel entre l'Allemagne et la France alourdissent les coûts de conformité pour les fournisseurs desservant les deux pays.
Volatilité des prix des activateurs alcalins
Fin 2024, les pénuries de gaz en Europe ont entraîné une flambée des prix du silicate de sodium, augmentant par la suite les coûts du béton géopolymère. Tout au long de 2025, les prix au comptant de l'hydroxyde de sodium en Asie ont fluctué, incitant les producteurs à couvrir une part significative de leurs volumes. Les fournisseurs en Amérique du Sud, dépendants des activateurs importés, ont fait face à des coûts à destination élevés. Cette situation a rendu les mélanges géopolymères plus coûteux que leurs homologues en ciment local. Dominant le paysage mondial, trois entreprises contrôlent une part significative de la capacité et répercutent la plupart des coûts énergétiques directement sur les acheteurs. Pendant ce temps, les projets en Afrique sont confrontés à des fluctuations de coûts, un défi exacerbé par la dépréciation des devises et une dépendance totale aux importations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les panneaux préfabriqués ancrent la croissance des volumesEn 2025, le ciment, le béton et les panneaux préfabriqués dominaient le marché des géopolymères, captant une part de 52,31 % du chiffre d'affaires. Cette progression a été largement portée par l'adoption de systèmes monocomposants par les entreprises de béton prêt à l'emploi, simplifiant le gâchage sur site. D'ici 2031, ce segment devrait représenter une part substantielle du marché des géopolymères, soutenu par des projets publics tels que des ponts bas carbone, des écoles et des façades de tours. La qualité de ces panneaux est encore améliorée grâce à une cure contrôlée en usine. Pendant ce temps, les produits de coulis et liant connaissent une croissance de 11,12 %, portée par les réparations de tunnels et les travaux sur câbles sous-marins, qui commandent des prix premium pour leur gain de résistance rapide.
Des applications de niche du marché des géopolymères émergent dans les revêtements et adhésifs, notamment pour la protection incendie et les revêtements résistants aux produits chimiques. Cependant, les coûts de formulation plus élevés tempèrent la croissance des volumes. Les performances par temps froid, auparavant un défi, sont désormais prises en charge. Des essais de terrain norvégiens utilisant des accélérateurs à base de sulfoaluminate de calcium ont démontré la capacité d'atteindre 15 MPa en huit heures à 5 °C. Avec une augmentation des certifications de produits, notamment en Europe et en Australie, de nombreux producteurs de préfabriqués passent aux mélanges à cure ambiante, réalisant des économies sur leurs factures d'énergie.


Par application :
l'immobilisation des déchets stimule la demande spécialiséeLa construction de bâtiments représentait une part de 34,45 % du chiffre d'affaires du marché en 2025, stimulée par le financement d'obligations vertes municipales mettant l'accent sur le béton bas carbone. L'immobilisation des déchets nucléaires et toxiques, bien que plus modeste en volume absolu, devrait connaître la croissance la plus rapide avec un TCAC de 11,25 % jusqu'en 2031. Il est notable que des contrats ont été attribués à Sellafield pour l'encapsulation géopolymère des déchets de niveau intermédiaire. Dans une décision significative, les autorités de réglementation japonaises ont approuvé cette technologie pour la stabilisation des sols à Fukushima, établissant un précédent dans d'autres régions.
Dans le but d'améliorer la longévité des routes, les agences d'infrastructure en Australie et en Inde expérimentent des chaussées géopolymères, efficaces pour résister aux attaques sulfatiques dans les sols argileux expansifs. Les tabliers de ponts, les chemises de piles et les pieux marins, avec des coefficients de diffusion des chlorures inférieurs à 2 × 10⁻¹² m²/s, non seulement satisfont à la norme de perméabilité « très faible », mais bénéficient également d'intervalles de maintenance prolongés. Dans les usines pétrochimiques, les solutions de protection incendie affichent désormais une intégrité de quatre heures à 1 100 °C, surpassant les revêtements intumescents traditionnels et s'inscrivant dans un marché de remplacement projeté d'ici 2031.
Par précurseur/matière première :
le métakaolin gagne du terrain face à la pénurie de cendres volantesEn 2025, les systèmes à base de cendres volantes représentent 45,78 % de la demande en précurseurs, mais leur domination s'érode chaque année à mesure que les centrales à charbon ferment sur les marchés de l'OCDE. D'ici 2031, les produits à base de métakaolin devraient se tailler une part notable du marché des géopolymères, avec un TCAC de 11,67 %. L'installation de calcination de Betolar en Laponie souligne la viabilité économique, notamment grâce à l'abondance des argiles régionales. En Corée du Sud, les mélanges à base de laitier prospèrent, soutenus par les fours à arc électrique garantissant une chimie constante des matières premières et des subventions gouvernementales couvrant une partie des dépenses de recherche et développement.
En Inde et au Vietnam, les mélanges à base de cendres de balle de riz répondent aux initiatives de logement rural, capitalisant sur un flux de déchets agricoles à coût nul présentant une teneur élevée en silice après combustion contrôlée. Si la boue rouge et le verre de récupération offrent des avantages en termes d'économie circulaire, ils nécessitent des étapes supplémentaires pour contrecarrer l'alcalinité et la réactivité alcali-silice, alourdissant les coûts de traitement. Sur les îles volcaniques dépourvues de logistique de cendres volantes, la poudre de basalte gagne du terrain, atteignant des résistances adaptées aux éléments non structurels. Les mesures de contrôle qualité s'intensifient : les fabricants chinois incorporent du métakaolin dans les cendres volantes de classe F, réduisant significativement les rejets de lots.
Analyse géographique
Marché des Géopolymères en Asie-Pacifique
En 2025, l'Asie-Pacifique a représenté 44,31 % des revenus, portée par les quotas d'utilisation des déchets solides en Chine et l'ambitieuse Mission pour le Ciment Vert de l'Inde. Dans une réalisation notable, le Jiangsu et le Zhejiang ont déployé des logements abordables construits à base de géopolymères aux cendres volantes, réalisant des économies en évitant les importations de clinker. Grâce à la norme indienne IS 18417:2024, les déploiements se sont accélérés sur les routes nationales. Le Japon, privilégiant la sécurité sismique, a désigné les coulis géopolymères pour la mise à niveau des piles de ponts, tandis que le Pacte Vert de la Corée du Sud a soutenu des projets pilotes dans les ports et les métros.
Marché des Géopolymères en Amérique du Nord et en Europe
L'Amérique du Nord tire parti d'une allocation dédiée au béton bas carbone dans le cadre de la loi sur l'investissement dans les infrastructures et l'emploi. Les premiers contrats se concentrent sur le renforcement des digues côtières et les tours hybrides en bois massif, où chaque gramme d'économie de poids compte. En Europe, l'Allemagne a investi dans des usines pilotes de géopolymères situées en Rhénanie-du-Nord-Westphalie. Pendant ce temps, le Royaume-Uni vise ambitieusement une réduction du carbone incorporé dans ses projets publics d'ici 2030. La réglementation RE2020 en France a provoqué une forte hausse de la demande, avec des installations dans les logements du Grand Paris en 2025.
Marché des Géopolymères au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique sont en tête avec un CAGR de 10,92 %. La ville linéaire visionnaire NEOM impose du béton bas carbone pour toutes les coulées de fondation, garantissant des contrats à long terme avec des fournisseurs locaux de géopolymères. Dans une démarche significative, Saudi Aramco a testé avec succès un ciment de puits géopolymère dans le gisement de schiste Jafurah à haute température, obtenant des résultats d'isolation remarquables. La Phase II de Masdar City aux Émirats arabes unis intègre des mélanges géopolymères dans son béton structurel. Les initiatives scolaires en Afrique du Sud et les façades de la Nouvelle Capitale Administrative d'Égypte illustrent l'adoption croissante de ces matériaux sur le continent, souvent liés à des ressources locales de cendres volantes ou d'argile.

Paysage réglementaire
L'adoption des géopolymères continue d'être façonnée par une mosaïque d'acceptations des codes du bâtiment et de spécifications de produits émergentes liées aux achats à faible empreinte carbone. Dans l'Union européenne, la pression sur le coût carbone du clinker s'accroît avec le mécanisme d'ajustement carbone aux frontières à partir de 2026, renforçant la demande liée aux appels d'offres pour des liants bas carbone dans les programmes de travaux publics et les politiques de construction alignées sur le Green Deal. Dans le même temps, l'activité normative réduit l'ambiguïté technique : ASTM C1948-24 fournit un cadre de spécification pour le béton géopolymère, et l'Australie est allée plus loin que la plupart des marchés avec SA TS 199:2023 couvrant la conception et la construction de structures en béton géopolymère et à liant activé par alcalis.
Les approbations régionales et au niveau des projets dominent encore l'usage structurel dans de nombreux marchés, mais des réglementations localisées apparaissent plus fréquemment. La Chine dispose d'exigences provinciales telles que DB14/T 3532-2025 au Shanxi pour le mortier et le béton géopolymères à base de cendres volantes, précisant la formulation du mélange, la construction et le contrôle qualité. En Europe et dans les juridictions voisines qui s'appuient sur la certification par des tiers pour les produits de construction, les voies de conformité deviennent également plus claires. Par exemple, Geobear a obtenu la vérification de conformité aux réglementations irlandaises du bâtiment grâce à la certification du British Board of Agrément pour sa technologie d'injection géopolymère (juillet 2026), soutenant une utilisation plus large dans les domaines réglementés de l'amélioration des sols et de la réparation.
Analyse de la chaîne de valeur
La chaîne de valeur des géopolymères commence par l'approvisionnement et la qualification des précurseurs, typiquement les cendres volantes de charbon, le laitier (y compris le GGBFS et d'autres laitiers industriels) et le métakaolin, suivis de l'approvisionnement en activateurs alcalins tels que les silicates et hydroxydes de sodium/potassium. Les dynamiques amont sont de plus en plus définies par la disponibilité et la constance des matières premières : les fermetures de centrales au charbon réduisent l'offre de cendres volantes sur plusieurs marchés de l'OCDE, poussant les formulateurs vers le métakaolin, les pouzzolanes de verre broyé, ou des stratégies de précurseurs mélangés, tandis que l'offre de laitier reste plus résiliente dans les régions disposant de capacités de production d'acier à arc électrique. Les activateurs restent un point de tension en termes de coût et de logistique car ils sont lourds, liés à l'énergie, et souvent importés dans certaines régions d'Amérique du Sud et d'Afrique, ce qui augmente le coût de rendu et complique la manutention.
La conversion en aval intermédiaire comprend la formulation des liants (y compris les systèmes secs activés en une étape), le dosage en béton prêt à l'emploi, et la production préfabriquée industrialisée où le durcissement contrôlé et le contrôle qualité réduisent la variabilité des performances. La montée en échelle commerciale passe de plus en plus par des partenariats entre détenteurs de technologies et groupes établis de matériaux de construction. Consolis a conclu un accord de licence et d'approvisionnement de trois ans avec Betolar (janvier 2025) pour produire des dalles alvéolées bas carbone à l'aide du liant Geoprime, tandis qu'Ecocem s'est associé à TITAN Group pour développer et déployer sa technologie de ciment bas carbone ACT en Grèce (avril 2025). TITAN a également signé un protocole d'accord avec Carbon Upcycling pour des études de faisabilité sur deux cimenteries (juin 2025). Les circuits de distribution en aval reflètent les canaux conventionnels du béton (réseaux de béton prêt à l'emploi, ventes de préfabriqué et entrepreneurs spécialisés), mais les projets soumis à des exigences strictes de documentation carbone incorporée et de durabilité poussent les fournisseurs vers une production localisée près de flux de déchets qualifiés, afin de gérer à la fois les coûts et les émissions du scope 3.
Paysage concurrentiel
Le marché des géopolymères est fragmenté. Les plateformes d'apprentissage automatique raccourcissent les cycles de formulation. L'intégration des matières premières constitue un autre facteur de différenciation : les acteurs intégrés verticalement co-localisent leurs usines à proximité de flux constants de cendres ou de laitier, atténuant les variations de qualité qui entraînaient auparavant des taux de rejet. Les barrières à l'entrée persistent là où les codes de conception sont en retard, mais les approbations pilotes dans le cadre de clauses basées sur la performance ouvrent des monopoles locaux aux premiers entrants. La protection incendie pour les réservoirs pétrochimiques, les traverses ferroviaires pour les corridors à grande vitesse et les coulis sous-marins pour l'éolien flottant restent sous-exploités mais lucratifs. Les fournisseurs capables de fournir des données de durabilité tierces devraient capter ces segments de marché inexploités avant 2030. Des partenariats stratégiques avec des aciéries, des services publics et des entreprises de services pétroliers se forment pour sécuriser des intrants d'économie circulaire et une distribution spécialisée.
Leaders du secteur des géopolymères
Wagners
CEMEX SAB de CV
Schlumberger Limited
PCI Augsburg GmbH
Betolar PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Géopolymères
- Banah UK Ltd
- Betolar PLC
- CEMEX SAB de CV
- Českých Lupkových Závodech AS
- ClockSpring|NRI
- GCP Saint Gobain
- Geopolymer Solutions LLC
- Green 360 Technologies
- Heidelberg Materials
- IPR
- Murray & Roberts
- PCI Augsburg GmbH
- RENCA Inc
- Rocla Pty Limited
- Schlumberger Limited
- Wagners
- Zeobond Pty Ltd

Opportunités de marché et perspectives d'avenir
L'espace blanc le plus immédiat se situe à l'intersection des normes de performance formalisées et du déploiement à l'échelle industrielle, où les fournisseurs de géopolymères peuvent convertir les approbations pilotes en spécifications reproductibles pour un usage structurel et infrastructurel. La dynamique en matière de normes et de certification progresse sur plusieurs fronts : la Chine dispose de DB14/T 3532-2025 comme norme d'application pour le mortier et le béton géopolymères à base de cendres volantes, et l'Inde dispose d'une voie normative active avec le Bureau of Indian Standards en train de rédiger des normes de performance pour les liants activés par alcalis (mai 2026), ce qui favorise une inclusion plus large dans les cadres de construction écologique et de marchés publics. En Europe, la certification par des tiers directement liée aux réglementations du bâtiment constitue également un levier de commercialisation, comme le montre l'obtention par Geobear de la certification BBA reconnue pour la conformité aux réglementations irlandaises du bâtiment pour sa technologie d'injection géopolymère (juillet 2026).
Les efforts d'industrialisation créent également des opportunités pour les fournisseurs capables de sécuriser des flux de précurseurs locaux et cohérents et de fournir une durabilité documentée. NGE Group a lancé en janvier 2026 le projet de recherche Geoliant, d'une durée de 52 mois, avec un investissement de 7,11 millions d'EUR, pour industrialiser le béton bas carbone utilisant des liants géopolymères issus de déchets de construction, alignant le déploiement des géopolymères sur la circularité des déchets de démolition plutôt que de reposer uniquement sur la disponibilité des cendres de charbon. Toutes applications confondues, l'opportunité à court terme se concentre sur les niches de réparation et de performance spécialisée où les maîtres d'ouvrage valorisent la montée en résistance rapide, la résistance aux sulfates et aux chlorures, et la performance au feu, tandis que les segments à gros volumes du bâtiment et des transports dépendent de l'élargissement de l'acceptation dans le cadre de normes reconnues et de la qualification reproductible des mélanges dans les chaînes d'approvisionnement du béton prêt à l'emploi et du préfabriqué.
Recent Industry Developments in Marché des Géopolymères
- Juillet 2026 : Geobear a obtenu la vérification de conformité aux réglementations irlandaises du bâtiment grâce à la certification du British Board of Agrément pour sa technologie d'injection géopolymère. Cette certification offre une voie plus claire pour spécifier l'amélioration des sols et la réparation à base de géopolymère dans la construction irlandaise réglementée, réduisant la dépendance aux approbations ponctuelles par projet.
- Juin 2025 : TITAN Group a signé un protocole d'accord avec Carbon Upcycling pour mener des études de faisabilité technique sur deux cimenteries pour des matériaux de construction valorisés au CO2. Ces travaux relient les infrastructures de cimenteries à des liants alternatifs et des additifs minéralisés, favorisant des voies de commercialisation plus rapides pour des systèmes cimentaires à plus faible carbone concurrençant ou complétant les formulations géopolymères.
- Décembre 2024 : Suvo Strategic Minerals a conclu un accord non contraignant pour former une coentreprise avec PT Huadi Bantaeng Industry Park afin de fabriquer du ciment bas carbone à partir de laitier de nickel en Indonésie. L'utilisation d'un sous-produit industriel disponible localement renforce la sécurité des précurseurs dans une géographie clé d'Asie-Pacifique et renforce le virage plus large vers les matières premières aluminosilicatées et de laitier issues de déchets dans les chaînes d'approvisionnement des liants bas carbone.


Marché des Géopolymères Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des géopolymères est défini comme les revenus générés par les liants géopolymères et les produits à base de géopolymère utilisés comme alternatives au ciment Portland ordinaire et aux systèmes de résine conventionnels dans la construction et d'autres usages industriels, comptabilisés au point de vente par les fournisseurs.
Exclusions du périmètre : Nous excluons le ciment Portland ordinaire et les systèmes de résine traditionnels lorsqu'ils sont vendus sans chimie géopolymère, ainsi que les services et équipements de construction généraux non vendus comme produits géopolymères.
Aperçu de la segmentation
- Par type de produit
- Ciment, béton et panneaux préfabriqués
- Coulis et liant
- Autres types de produits
- Par application
- Bâtiment
- Route et chaussée
- Piste d'atterrissage
- Réparation de canalisations et de béton
- Pont
- Revêtement de tunnel
- Traverse ferroviaire
- Application de revêtement
- Protection incendie
- Immobilisation des déchets nucléaires et autres déchets toxiques
- Produits de moule spécifiques
- Par précurseur/matière première
- À base de cendres volantes
- À base de laitier
- À base de métakaolin
- Cendres de balle de riz et déchets agricoles
- Autres (boue rouge et résidu de bauxite et verre de récupération et poudres de basalte)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par clarifier ce qui est comptabilisé et ce qui ne l'est pas, afin que les chiffres ultérieurs ne soient pas mélangés avec le ciment standard, le béton conventionnel ou les revêtements génériques. Nous examinons les documents publics et les normes de durabilité qui influencent la demande, puis les mettons en correspondance avec des domaines d'utilisation tels que le bâtiment, les routes et chaussées, le revêtement de tunnels, les revêtements et la protection incendie.
Pour ancrer les données, nous nous appuyons sur des sources sans paywall telles que l'US Geological Survey pour le contexte minier et cimentier, l'Agence internationale de l'énergie pour les signaux de décarbonation liés à la substitution du ciment, et les pages de normes ASTM et ISO pour les définitions de matériaux et les voies d'essai. Nous utilisons également des statistiques gouvernementales sur les infrastructures et la construction (provenant des offices statistiques nationaux). Pour une triangulation complémentaire, nous nous référons aux dépôts d'entreprises, aux présentations aux investisseurs, aux brevets, et aux indicateurs commerciaux et d'expédition soutenus par un abonnement payant couvrant les données d'expédition import-export au niveau détaillé, ainsi qu'un abonnement payant pour les bases de données de brevets. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été vérifiées pour la collecte de données, la vérification croisée et la clarification de la recherche.
Entretiens et enquêtes primaires
Des entretiens primaires ont été utilisés pour valider ce qui est effectivement commercialisé comme géopolymère, la façon dont les prix sont cotés entre liants et produits finis, et à quoi ressemble l'adoption dans la construction et certains usages industriels sélectionnés. Nous nous sommes entretenus avec un mélange de producteurs de matériaux, formulateurs, distributeurs, entrepreneurs et parties prenantes en spécification à travers l'APAC, l'EMEA et les Amériques, afin que les hypothèses issues de la recherche documentaire puissent être corrigées avant la construction finale du marché.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Cadres dirigeants (CXO) : 19 % | APAC : 52 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 30 % |
| Acteurs plus petits : 19 % | Managers : 55 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement principale utilise une construction descendante qui reconstitue la demande à partir de l'activité de construction et du potentiel de remplacement, puis convertit ce bassin de demande en revenus des géopolymères grâce à des hypothèses d'adoption et de prix vérifiées lors des entretiens. Pour maintenir des totaux réalistes, nous corroborons le résultat avec des approximations ascendantes sélectives, notamment des fourchettes de revenus des fournisseurs, des taux d'utilisation de projets échantillonnés, et des vérifications du prix de vente moyen (ASP) multiplié par le volume pour les principales formes de produits.
Les intrants utilisés dans le modèle comprennent des indicateurs tels que les tendances de dépenses en infrastructures et en bâtiment, la part des spécifications de matériaux bas carbone dans les projets publics, et la disponibilité et l'orientation des prix des précurseurs aluminosilicatés tels que les cendres volantes, le laitier et le métakaolin. Nous intégrons également les ratios typiques d'utilisation liant/granulat dans les applications de béton, et les différences de prix de vente moyen entre le liant géopolymère, le béton géopolymère et les revêtements associés. Lorsqu'un pays manque de séries chronologiques publiques cohérentes pour une variable, nous combinons les écarts à l'aide d'indicateurs de substitution tels que l'activité plus large du ciment et du béton ou la production de construction, puis nous re-testons le taux d'adoption implicite avec les retours d'experts locaux.
Les prévisions sont générées à l'aide d'une analyse de scénarios, où les trajectoires d'adoption sont établies autour de la pression politique, de la stabilité de l'approvisionnement en précurseurs, et du rythme de qualification dans les codes et normes. La courbe annuelle finale est ensuite lissée afin de correspondre au calendrier de montée en puissance décrit par les répondants, plutôt que de supposer une croissance linéaire.
Validation des données et cycle de mise à jour
Chaque estimation fait l'objet de vérifications croisées par rapport à des signaux indépendants, notamment l'orientation de la production de construction, la disponibilité des précurseurs, et l'évolution observée des prix des liants et des produits finis. Si un pays ou une application montre une hausse brutale, nous revérifions les calculs, réexaminons les hypothèses, et recontactons les sources lorsque l'écart ne peut être expliqué par un événement connu.
Avant la validation finale, le modèle et le récit sont revus par étapes afin que la logique des unités, le calendrier de conversion des devises et l'alignement des années soient cohérents entre les chapitres. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande ou les prix. Juste avant la livraison, une nouvelle vérification par un analyste est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation du marché des géopolymères par Mordor Intelligence comparée à d'autres estimations publiées
Différents éditeurs publient souvent des valeurs différentes pour le marché des géopolymères car ils ne comptabilisent pas le même périmètre de produits, appliquent des courbes d'adoption différentes, et actualisent leurs hypothèses de prix à des moments différents. L'année de référence peut également modifier les résultats, en particulier lorsque l'activité de construction et la disponibilité des précurseurs évoluent.
Certains chiffres publiés tendent vers un périmètre chimique plus large pouvant inclure des liants bas carbone adjacents ou des usages finaux plus larges, ce qui peut gonfler les totaux plus rapidement dans les premières années. Chez Mordor Intelligence, le total est limité aux liants géopolymères et aux produits à base de géopolymère vendus dans des applications définies, et il est relié aux signaux de demande de construction et aux fourchettes de prix de vente moyen validées par entretiens avant que le chiffre final ne soit établi.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,64 milliards d'USD (2026) | |
| Revue professionnelle A | 9,70 milliards d'USD (2023) | Utilise une année de référence antérieure et applique une montée en puissance d'adoption plus rapide, et sa présentation du périmètre est plus large au niveau du produit, ce qui peut intégrer des usages de liants adjacents ne relevant pas systématiquement du géopolymère dans les achats de projets. |
| Cabinet de conseil mondial B | 8,99 milliards d'USD (2024) | Ancre le dimensionnement sur une année différente et met l'accent sur un ensemble plus large d'industries d'usage final, ce qui peut orienter le mix de revenus comptabilisés vers des applications non liées à la construction et peut modifier la pondération du prix de vente moyen par rapport à un bassin de demande porté par la construction. |
La comparaison montre que l'écart s'explique principalement par le choix de l'année, l'étendue de l'ensemble de produits et d'usages finaux inclus, et la manière dont l'adoption et la progression du prix de vente moyen sont appliquées. En maintenant le comptage lié à des produits géopolymères clairement définis et en le vérifiant par rapport à l'activité de construction et à des fourchettes de prix réalistes, l'estimation reste traçable à des intrants pouvant être re-testés et mis à jour à mesure que les conditions évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des géopolymères en 2031 ?
Le marché devrait atteindre 16,15 milliards USD d'ici 2031 avec un TCAC de 10,88 % à partir de 9,64 milliards USD en 2026.
Comment les géopolymères réduisent-ils le carbone incorporé par rapport au ciment Portland ?
Les études de cycle de vie montrent des émissions de CO₂ plus faibles, ce qui aide les projets publics à atteindre des seuils de carbone ambitieux.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
L'immobilisation des déchets nucléaires et toxiques devrait croître à un TCAC de 11,25 % à mesure que les réacteurs vieillissants entrent en phase de démantèlement.
Pourquoi le métakaolin devient-il un précurseur privilégié ?
La fermeture des centrales à charbon limite l'approvisionnement en cendres volantes, et le métakaolin permet une cure ambiante, réduisant les coûts énergétiques dans les opérations de préfabrication.
Quelle région offre le plus fort potentiel de croissance au-delà de 2026 ?
La région Moyen-Orient et Afrique est positionnée pour un TCAC de 10,92 %, portée par des méga-projets tels que NEOM et les retrofits offshore.
Qu'est-ce qui limite l'adoption plus large du béton géopolymère dans les bâtiments ?
L'absence de normes de conception harmonisées, notamment dans les codes ASTM et ACI, allonge les délais de délivrance des permis de plusieurs mois et augmente les coûts d'ingénierie.
Dernière mise à jour de la page le:



