
Taille et part de marché européen du vin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
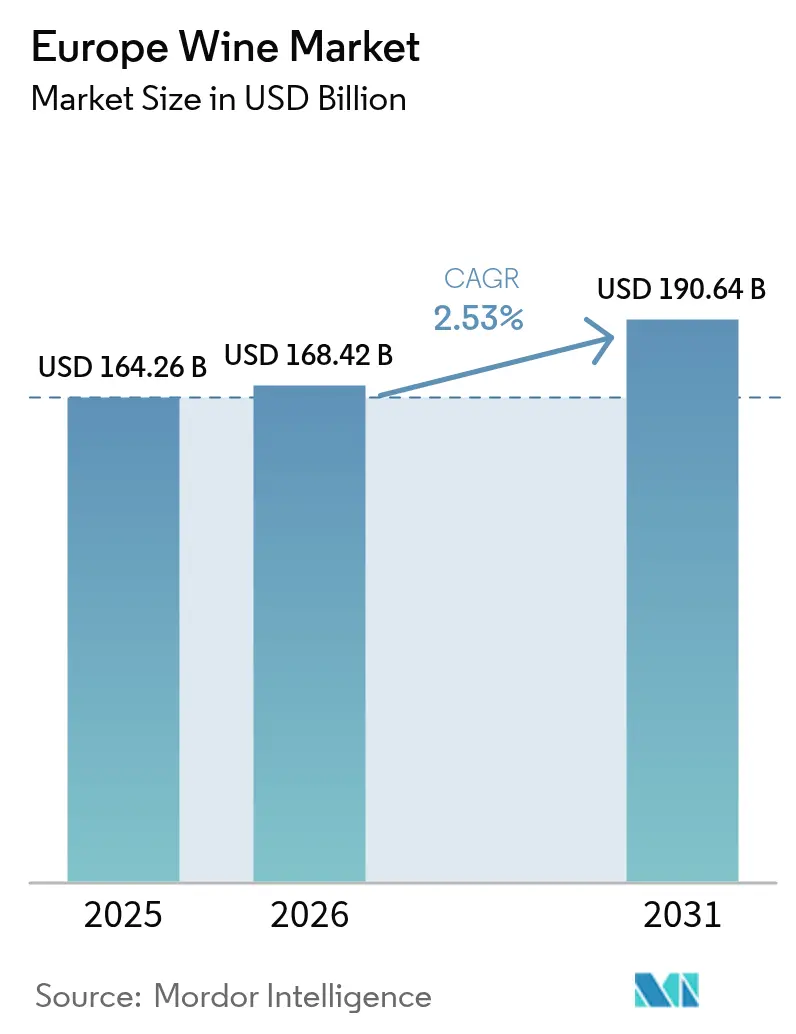
| Taille du marché de l'année de base (2025) | 164.26 Milliards de dollars |
| Taille du Marché (2026) | 168.42 Milliards de dollars |
| Taille du Marché (2031) | 190.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.53 % |
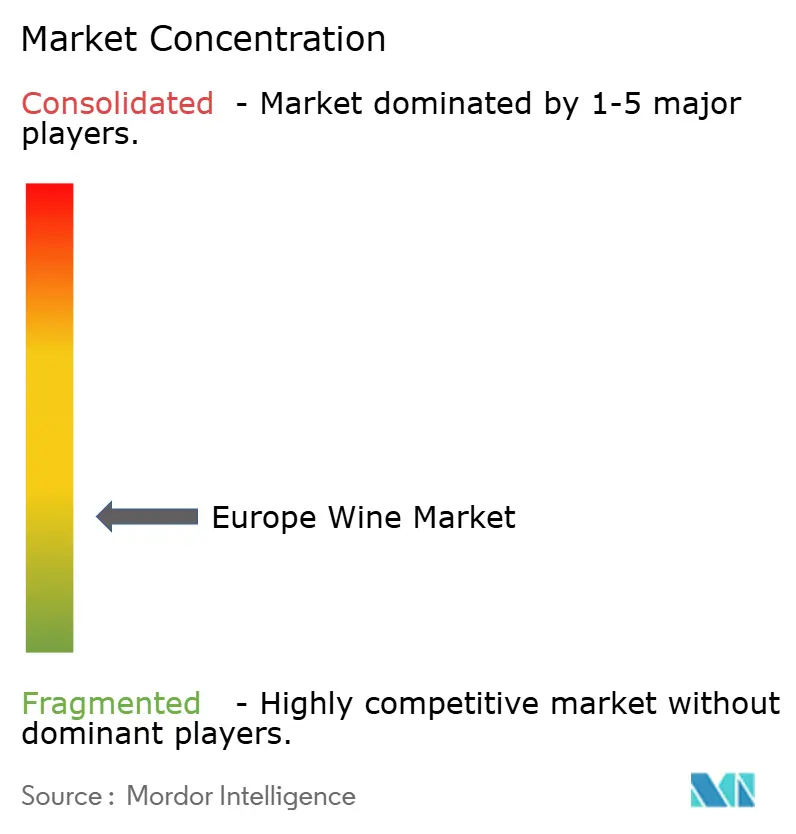
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du vin par Mordor Intelligence
La taille du marché européen du vin en 2026 est estimée à 168,42 milliards USD, en progression par rapport à la valeur de 2025 de 164,26 milliards USD, avec des projections pour 2031 indiquant 190,64 milliards USD, soit une croissance à un TCAC de 2,53 % sur la période 2026-2031. Le marché démontre une expansion mesurée, les habitudes de consommation profondément enracinées s'alignant sur une sophistication croissante des consommateurs, notamment en ce qui concerne leur préférence pour les vins de qualité supérieure et les méthodes de production respectueuses de l'environnement. La résurgence du secteur de la restauration gastronomique, le regain d'intérêt pour les expériences d'œnotourisme et la prolifération des plateformes de vente directe aux consommateurs par voie numérique ont généré d'importantes opportunités de diversification des revenus dans l'ensemble du secteur vinicole européen. Les producteurs de vin répondent aux exigences réglementaires strictes de l'UE et aux attentes évolutives des consommateurs en investissant dans des certifications biologiques, en développant des solutions d'emballage écologiques et en mettant en œuvre des systèmes d'étiquetage par code QR pour garantir une transparence totale de la chaîne d'approvisionnement.
Principaux points clés du rapport
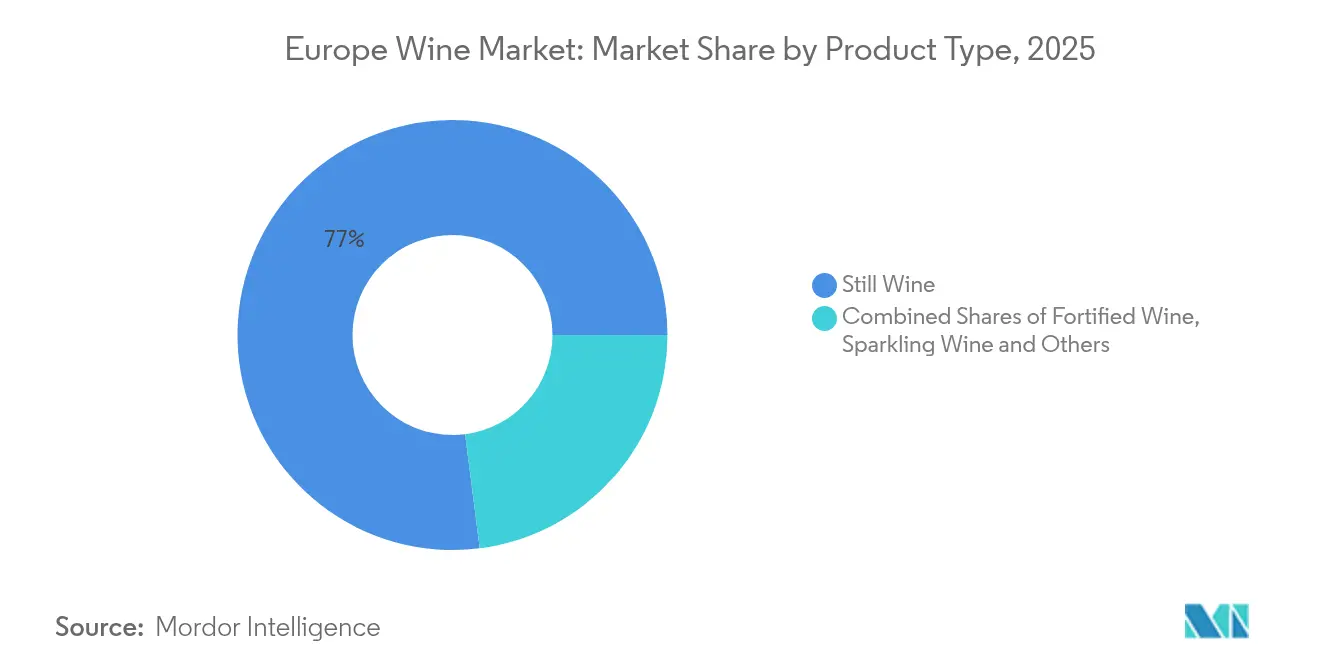
- Par type de produit, le vin tranquille a dominé avec 77,02 % de la part de marché européen du vin en 2025, tandis que le vin pétillant devrait se développer à un TCAC de 3,71 % d'ici 2031.
- Par couleur, le vin rouge représentait 45,94 % de la taille du marché européen du vin en 2025 et le vin rosé devrait enregistrer le TCAC le plus rapide de 3,49 % entre 2026 et 2031.
- Par utilisateur final, les femmes représentaient 59,68 % de la part de consommation en 2025, tandis que les consommateurs masculins afficheront un TCAC de 3,55 % d'ici 2031.
- Par canal de distribution, le commerce hors consommation détenait 61,98 % de la valeur en 2025, bien que le commerce à la consommation soit prévu de croître à un TCAC de 3,66 % durant 2026-2031 avec la reprise de l'œnotourisme.
- Par géographie, la France dominait avec une part de 23,95 % en 2025, tandis que le Royaume-Uni devrait connaître la croissance la plus rapide avec un TCAC de 3,32 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen du vin
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence des consommateurs pour les vins traditionnels à caractère de terroir | +0.8% | France, Italie, Espagne, Allemagne | Long terme (≥ 4 ans) |
| Vins de haute qualité et diversité des variétés produites en Europe | +0.6% | À l'échelle mondiale, avec une concentration dans les régions centrales de l'UE | Moyen terme (2-4 ans) |
| Œnotourisme établi et expériences liées au vin attirant les consommateurs | +0.4% | France, Italie, Espagne, Portugal | Moyen terme (2-4 ans) |
| Popularité croissante des vins à faible teneur en alcool et des vins sans alcool | +0.3% | Europe du Nord, Allemagne, Royaume-Uni | Court terme (≤ 2 ans) |
| Innovation dans les technologies de production vinicole et la gestion du vignoble | +0.2% | À l'échelle de l'UE, avec un accent sur les régions méditerranéennes | Long terme (≥ 4 ans) |
| Intérêt croissant pour les vins artisanaux et naturels | +0.3% | Marchés urbains à travers l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence des consommateurs pour les vins traditionnels à caractère de terroir
Les consommateurs européens manifestent une forte inclination vers des vins authentiques qui incarnent les caractéristiques distinctives de leurs origines géographiques et honorent les méthodes de production traditionnelles, entraînant une demande accrue pour les vins bénéficiant d'une Appellation d'Origine Protégée (AOP). Le règlement de l'Union européenne sur les indications géographiques (UE) 2024/1143 prévoit des mesures de protection renforcées pour les régions viticoles, avec 1 085 régions viticoles européennes produisant actuellement des vins labellisés AOP [1]Source : Union européenne, « Règlement (UE) 2024/1143 », europa.eu. Ce cadre réglementaire complet soutient le développement de la production vinicole de qualité supérieure, dans la mesure où les vins exprimant leurs caractéristiques uniques de terroir génèrent des marges bénéficiaires substantielles et établissent des relations durables avec les consommateurs grâce à leur riche patrimoine régional. Les évaluations récentes de la vulnérabilité aux changements climatiques ont identifié des risques d'exposition significatifs dans des régions telles que la Roumanie, la Croatie et l'Italie, susceptibles d'augmenter la valeur marchande des vins produits selon des méthodes traditionnelles dans ces zones. Cette évolution du marché s'aligne sur le comportement évolutif des consommateurs qui privilégient des décisions d'achat éclairées et axées sur la qualité, où les consommateurs accordent la priorité à l'excellence et à l'authenticité du vin plutôt qu'à la consommation en volume.
Vins de haute qualité et diversité des variétés produites en Europe
L'Europe maintient sa position dominante sur le marché de la production de vins fins, représentant une grande majorité de la production mondiale de vins fins. Ce leadership découle du patrimoine viticole établi de la région, de l'expertise traditionnelle en matière de vinification et de la diversité des microclimats qui créent des conditions de culture idéales. Les producteurs de vin italiens projettent des augmentations notables de leurs ventes et de leurs exportations, les vins pétillants affichant des performances particulièrement solides en termes de chiffre d'affaires par rapport aux vins tranquilles. Le marché présente une division claire entre les segments de prix, les vins de qualité supérieure connaissant une croissance substantielle tandis que les vins milieu de gamme font face à une baisse des ventes, indiquant une migration significative des consommateurs vers des offres de plus haute qualité. La spécialisation régionale continue de se renforcer, mise en évidence par les remarquables performances à l'exportation du Prosecco et la progression impressionnante des ventes de vin pétillant anglais au cours des dernières années.
Œnotourisme établi et expériences liées au vin attirant les consommateurs
L'œnotourisme continue de générer une valeur économique substantielle, illustrée notamment par la contribution de l'industrie vinicole française à l'emploi et aux recettes fiscales par le biais des activités touristiques. L'évolution des expériences d'œnotourisme à travers la transformation numérique a permis aux domaines viticoles de mettre en œuvre des technologies innovantes, telles que les codes QR et les éléments virtuels, améliorant l'engagement des visiteurs tout en préservant les connexions humaines authentiques essentielles aux expériences vinicoles. La recherche démontre des préférences distinctes parmi les œnotouristes, les visiteurs italiens et turcs valorisant tous deux les visites guidées par des experts, mais différant dans leurs priorités : les Italiens apprécient l'esthétique du domaine viticole, tandis que les visiteurs turcs soulignent l'importance des sessions d'information préalables à la visite. Dans le sillage de la reprise post-pandémique, on a observé une augmentation notable de la demande pour les expériences de tourisme rural, créant des opportunités pour les régions viticoles qui mettent en valeur des rencontres authentiques et durables avec le terroir local et le patrimoine culturel.
Popularité croissante des vins à faible teneur en alcool et des vins sans alcool
Le marché des vins sans alcool et à faible teneur en alcool (NOLO) en France a atteint une valeur marchande substantielle, démontrant une croissance robuste ces dernières années. Les études de marché montrent qu'une majorité de consommateurs français réduisent activement leur consommation d'alcool, reflétant une évolution plus large vers des habitudes de consommation responsable. Le paysage de la vente au détail a évolué de manière significative, avec des boutiques spécialisées NOLO étendant leur implantation à travers la France, améliorant l'accessibilité des produits à l'échelle nationale. Cette transformation est particulièrement notable chez la jeune génération, où une proportion considérable d'adolescents a choisi l'abstinence totale vis-à-vis de l'alcool. Les producteurs de vin européens se sont stratégiquement adaptés à ces préférences changeantes des consommateurs en développant des options désalcoolisées dans leurs portefeuilles, s'adressant spécifiquement aux consommateurs millennials et de la génération Z qui cherchent à concilier engagement social et choix de mode de vie axés sur la santé.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité réglementaire et de l'étiquetage entre les différents États membres de l'UE | -0.4% | À l'échelle de l'UE, affectant particulièrement le commerce transfrontalier | Court terme (≤ 2 ans) |
| Évolution des préférences des consommateurs vers la bière, les spiritueux ou d'autres boissons | -0.6% | Europe du Nord, marchés urbains | Moyen terme (2-4 ans) |
| Hausse des coûts et disponibilité des intrants agricoles et pénuries de main-d'œuvre | -0.5% | Régions méditerranéennes, Europe de l'Est | Court terme (≤ 2 ans) |
| Préoccupations environnementales concernant l'utilisation de l'eau et l'application de pesticides | -0.3% | Europe du Sud, régions touchées par la sécheresse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité réglementaire et de l'étiquetage entre les différents États membres de l'Union européenne
Les réglementations complètes de l'Union européenne en matière d'étiquetage des vins, entrées en vigueur le 8 décembre 2023, introduisent des exigences obligatoires concernant les informations nutritionnelles détaillées et les listes complètes d'ingrédients sur les produits vinicoles [2]Source : Fondation nationale des sciences, « Renforcement de la transparence dans le secteur vinicole de l'UE », nsf.org. Ces exigences présentent des défis de conformité importants pour les producteurs de vin, notamment en raison des diverses exigences linguistiques entre les différents États membres. Bien que les solutions numériques et les codes QR offrent aux producteurs une voie pratique et rentable vers la conformité, la tâche de gérer de multiples cadres réglementaires au sein des marchés de l'UE augmente les dépenses opérationnelles et établit des barrières substantielles à l'entrée sur le marché, impactant particulièrement les petits et moyens producteurs. Cette réglementation représente la modification la plus substantielle des exigences d'étiquetage du vin depuis plus d'un siècle, obligeant les fabricants à trouver un équilibre efficace entre le maintien d'une communication transparente avec les consommateurs et la gestion de leurs dépenses liées à la conformité. L'interprétation incohérente et les normes d'application variables entre les différents États membres ont introduit des complications dans les opérations de commerce transfrontalier, risquant de compromettre les avantages du marché unifié dont les producteurs de vin européens ont historiquement bénéficié.
Évolution des préférences des consommateurs vers la bière, les spiritueux ou d'autres boissons
La consommation de vin en Europe affiche une trajectoire baissière significative par rapport aux années précédentes, principalement due à l'évolution des préférences des jeunes consommateurs qui se tournent de plus en plus vers des boissons alcoolisées alternatives et des options sans alcool. Le marché allemand du vin traverse des défis sans précédent, la part de marché intérieure atteignant son point le plus bas alors que les consommateurs témoignent d'une préférence claire pour les vins importés abordables et les choix de boissons alternatives. Ce changement dans les habitudes de consommation s'étend à l'échelle mondiale, reflétant des changements fondamentaux dans les habitudes de consommation influencées par une prise de conscience croissante en matière de santé, des considérations financières et l'évolution des préférences de mode de vie. La transformation est particulièrement notable sur les marchés urbains, où la bière artisanale, les spiritueux de qualité supérieure et les boissons sans alcool innovantes concurrencent activement la consommation traditionnelle de vin. En réponse, les producteurs de vin ajustent stratégiquement leurs portefeuilles de produits et leurs approches marketing pour maintenir leur pertinence sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les vins pétillants stimulent la croissance du segment premium
Le vin tranquille maintient sa position dominante sur le marché avec une part de 77,02 % en 2025, démontrant son importance fondamentale dans la consommation de vin européenne et les traditions culturelles. La domination de cette catégorie reflète les préférences des consommateurs pour les expériences vinicoles traditionnelles et son intégration dans les repas quotidiens et les occasions sociales des ménages européens.
Le vin pétillant démontre de solides performances sur le marché avec un TCAC projeté de 3,71 % d'ici 2031, porté par la préférence croissante des consommateurs pour les boissons de célébration et la demande croissante de produits de qualité supérieure. La performance remarquable du Prosecco, dépassant 1 milliard de bouteilles à l'exportation en 2024, souligne sa pénétration réussie sur les marchés asiatiques et sa résonance auprès des jeunes démographies de consommateurs. Tandis que le Champagne connaît des difficultés de marché avec une réduction de 9 % de ses ventes en 2024, sous l'influence de facteurs économiques et d'une concurrence accrue de la part des vins pétillants alternatifs, le Crémant affiche une notable solidité avec des ventes atteignant 108 millions de bouteilles en 2024.


Par couleur : les vins rosés captent les préférences des millennials
Le vin rouge domine le marché européen du vin avec une part de 45,94 % en 2025, reflétant sa forte signification culturelle, notamment dans les pays méditerranéens. La profonde connexion du vin à la gastronomie régionale et aux pratiques de repas traditionnelles continue de guider les préférences des consommateurs, en particulier sur les marchés établis comme la France, l'Italie et l'Espagne, où le vin rouge demeure un élément fondamental des repas quotidiens et des rassemblements sociaux.
Le vin rosé démontre une dynamique de marché remarquable, atteignant le taux de croissance le plus élevé à 3,49 % de TCAC d'ici 2031, malgré sa plus faible part en volume. Cette trajectoire de croissance découle d'une acceptation croissante parmi les jeunes consommateurs qui apprécient son adaptabilité à diverses occasions de repas et contextes sociaux. Le vin blanc maintient sa position sur le marché entre ces deux catégories, bénéficiant des conditions climatiques évolutives qui ont amélioré la qualité des raisins dans des régions traditionnellement connues pour la production de vin rouge, conduisant à une amélioration des offres de vin blanc à travers les vignobles européens.
Par utilisateur final : les habitudes de consommation masculine évoluent rapidement
Les femmes représentent 59,68 % de la consommation de vin en 2025, démontrant leur influence significative dans les décisions d'achat au sein des ménages. Leur préférence pour le vin lors des rassemblements sociaux et dans les lieux de divertissement les a établies comme le segment de consommateurs dominant sur le marché mondial du vin.
Les hommes sont devenus le segment de consommateurs à la croissance la plus rapide, affichant un TCAC de 3,55 % d'ici 2031. Cette croissance découle de la participation croissante des hommes aux programmes d'éducation vinicole, de l'intérêt grandissant pour les expériences d'accords mets et vins, et de la demande croissante pour des offres de vins de qualité supérieure. Le secteur vinicole a réussi à élargir sa base de consommateurs en mettant en œuvre des stratégies marketing ciblées, en positionnant le vin dans la catégorie des boissons artisanales et en mettant en avant les aspects techniques de la viticulture et des processus de vinification.

Par canal de distribution : la reprise du commerce à la consommation s'accélère
Les canaux hors consommation maintiennent une position dominante avec une part de marché de 61,98 % en 2025, opérant à travers un vaste réseau de caves à vins spécialisées, de supermarchés et de plateformes en ligne. Ces canaux ont réussi à capter les préférences des consommateurs en offrant des expériences d'achat pratiques et des structures tarifaires compétitives, permettant aux clients d'acheter leurs vins préférés à leur propre rythme et de comparer efficacement les options.
Les canaux à la consommation démontrent un solide potentiel de croissance avec un TCAC projeté de 3,66 % d'ici 2031, porté par la résurgence des activités d'œnotourisme et l'expansion substantielle du secteur de la restauration. Le comportement des consommateurs post-pandémique montre un changement marqué vers la consommation expérientielle, les établissements à la consommation devenant des lieux clés pour les offres de vins de qualité supérieure. Ces établissements créent des environnements immersifs pour la découverte et l'éducation vinicoles, établissant des connexions plus profondes entre les consommateurs et les marques, ce qui se traduit naturellement par une fidélité à la marque plus forte et des achats répétés constants.
Analyse géographique
Le marché européen du vin continue d'être dominé par la France, qui détient une part de marché substantielle de 23,95 % en 2025. En tant que plus grande économie vinicole de la région, la France a réussi à maintenir sa position de leader malgré d'importants défis de production ayant entraîné une réduction de 22 % de la production à 37,4 millions d'hectolitres. Les exportations vinicoles du pays restent robustes à 12,1 milliards EUR en 2024, avec une orientation stratégique vers les segments premium où l'authenticité traditionnelle du terroir et les prestigieuses dénominations AOC permettent des marges bénéficiaires plus élevées. La force de l'industrie vinicole française est encore renforcée par son infrastructure d'œnotourisme bien développée et son positionnement culturel profondément ancré, qui soutient efficacement les stratégies de premiumisation même face aux pressions sur les volumes découlant des défis climatiques et de l'évolution des habitudes de consommation.
Dans le paysage vinicole européen en mutation, le Royaume-Uni s'est établi comme le marché le plus dynamique, projetant un taux de croissance régulier de 3,32 % de TCAC d'ici 2031. Cette trajectoire de croissance remarquable est soutenue par des préférences de consommateurs de plus en plus sophistiquées et de fortes tendances à la premiumisation. Le secteur vinicole domestique du pays a montré des perspectives particulièrement prometteuses dans la catégorie des vins pétillants, où des réalisations en matière de production ont conduit à un triplement des ventes sur une période de cinq ans, démontrant le potentiel significatif du marché et l'acceptation croissante des consommateurs. Les autres grands producteurs de vin européens ont démontré une résilience notable dans leurs capacités de production. L'Italie a réalisé un succès commercial significatif avec un chiffre d'affaires de 14 milliards EUR et des volumes de production atteignant 44,07 millions d'hectolitres, représentant une augmentation de 7 % par rapport à 2024. De même, l'Espagne a montré de solides performances en production, enregistrant 38,1 millions d'hectolitres, marquant une impressionnante augmentation de 18 % par rapport aux niveaux de 2024. Ces chiffres soulignent la robustesse de la capacité de production du secteur vinicole européen et sa capacité à s'adapter à l'évolution des conditions de marché.
Paysage réglementaire
Le marché européen du vin fonctionne dans un cadre commun à l'UE qui régit les règles de production, les interventions sur le marché et l'étiquetage. Un changement récent majeur est l'approbation par le Conseil de l'Union européenne d'un paquet de soutien au secteur vitivinicole en février 2026, mis en œuvre par le règlement (UE) 2026/471 (adopté le 24 février 2026), qui modifie les règles fondamentales relatives aux vins et aux boissons aromatisées à base de vin et introduit des outils pour l'équilibre offre-demande (y compris le soutien à l'arrachage) ainsi qu'un cofinancement public accru pour les investissements liés au climat.
Parallèlement, l'UE continue de renforcer les exigences en matière d'origine et de transparence qui affectent l'image de marque et le commerce transfrontalier. Le règlement (UE) 2024/1143 (adopté le 11 avril 2024) a renforcé et harmonisé les règles relatives aux indications géographiques (IG) pour le vin et d'autres produits, consolidant le positionnement AOP/IGP. Les obligations d'étiquetage entrées en vigueur le 8 décembre 2023 couvrent la divulgation nutritionnelle et des ingrédients (souvent facilitée par des solutions d'étiquetage électronique/QR), et la prolongation du régime d'autorisation des plantations viticoles jusqu'en 2045, avec des réexamens prévus en 2028 et 2040, demeure un point d'ancrage important en matière de conformité pour les producteurs vendant dans plusieurs États membres.
Analyse de la chaîne de valeur
La chaîne de valeur européenne du vin comprend (1) la viti-viniculture, notamment l'établissement du vignoble, la gestion de la canopée, la protection des plantes, l'irrigation le cas échéant, et les opérations de récolte ; (2) la vinification, incluant le pressurage, la fermentation, l'élevage, l'assemblage et le contrôle qualité ; et (3) la commercialisation via la logistique du vrac et des produits finis, les importateurs/grossistes, les détaillants hors circuit CHR (supermarchés, magasins spécialisés, commerce électronique), et le circuit CHR (restaurants, bars à vin, hôtellerie et œnotourisme). Les coopératives et groupements de producteurs jouent un rôle d'intermédiaires centraux dans l'approvisionnement en raisins, la stabilisation des volumes et la mise à disposition de capacités partagées de transformation et de mise en bouteille, en particulier dans les grandes régions productrices.
La variabilité en amont (sécheresse, gel et vagues de chaleur) et les excédents structurels dans certaines zones restent des goulots d'étranglement majeurs, façonnant la disponibilité du vrac et la formation des prix. En aval, les capacités de conformité et de mise sur le marché sont de plus en plus interconnectées le long de la chaîne : les exigences d'étiquetage de l'UE ont poussé les producteurs à intégrer la conception des emballages et des étiquettes avec la diffusion d'informations numériques (QR/étiquettes électroniques), tandis que les changements de politique découlant du règlement (UE) 2026/471 (février 2026) lient le financement de la modernisation et de l'adaptation climatique aux décisions d'investissement des vignobles et des caves, affectant les fournisseurs d'équipements, les partenaires de mise en bouteille et d'emballage, ainsi que les prestataires de services soutenant la traçabilité et le reporting de durabilité.
Paysage concurrentiel
Le paysage concurrentiel fragmenté du marché européen du vin présente des opportunités significatives tant pour la consolidation du marché que pour les stratégies de positionnement de niche spécialisées. Le secteur a subi une restructuration substantielle tout au long de 2024-2025, marquée par des transactions d'entreprises notables. En mai 2025, Pernod Ricard a procédé à une cession stratégique de ses actifs vinicoles à Australian Wine Holdco Limited, aboutissant à la création de Vinarchy. Cette nouvelle entité est devenue un acteur significatif du marché, générant plus de 32 millions de caisses en production annuelle et réalisant 2 milliards AUD de ventes au détail. Dans un développement parallèle en avril 2025, Constellation Brands a mis en œuvre une transformation stratégique de son portefeuille, se concentrant sur les vins premium dont le prix dépasse 15 USD. Cela impliquait la cession de marques grand public à The Wine Group tout en conservant la propriété d'actifs à haute marge, notamment Robert Mondavi Winery et Kim Crawford. Ces décisions stratégiques reflètent des évolutions plus larges du secteur vers la premiumisation et répondent au défi fondamental de maintenir la croissance sur des marchés connaissant des baisses de volumes.
L'intégration de la technologie est devenue un facteur crucial pour déterminer l'avantage concurrentiel dans le secteur vinicole. Les technologies d'agriculture intelligente ont démontré des avantages environnementaux substantiels, atteignant une remarquable réduction de 75 % de l'utilisation des pesticides et une diminution significative de 33,4 % des émissions de gaz à effet de serre. La convergence des initiatives de durabilité et de la transformation numérique a créé des opportunités précieuses, en particulier pour les petits producteurs de vin. Ces entreprises peuvent désormais concurrencer efficacement les grandes entreprises établies en mettant en œuvre des techniques d'agriculture de précision et en utilisant des plateformes numériques de vente directe aux consommateurs. La structure fragmentée du marché continue de bénéficier aux spécialistes régionaux du vin, qui maintiennent leurs positions concurrentielles grâce à des offres authentiques de terroir et à des expériences marketing immersives, tandis que les acteurs industriels plus importants se concentrent sur l'optimisation de leurs portefeuilles et l'expansion de leur présence internationale.
L'environnement réglementaire, notamment les exigences d'étiquetage de l'UE, a établi des barrières significatives pour les nouveaux entrants sur le marché. Ce cadre réglementaire favorise potentiellement les producteurs de vin établis qui disposent des ressources et de l'expertise nécessaires pour naviguer dans des exigences de conformité complexes sur plusieurs marchés. Ces exigences ont contribué à une consolidation progressive de la part de marché parmi les entreprises bien établies qui peuvent gérer et s'adapter efficacement aux normes réglementaires en évolution tout en maintenant leur efficacité opérationnelle.
Leaders du secteur vinicole européen
E. & J. Gallo Winery
Constellation Brands
Castel Group
Pernod Ricard SA
Treasury Wine Estates
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modernisation portée par l'investissement, liée à l'adaptation climatique et à l'efficacité, constitue un domaine d'opportunité visible dans les caves et vignobles européens. Le règlement (UE) 2026/471 (février 2026) permet aux États membres d'augmenter le soutien public aux investissements résilients au climat jusqu'à 80 %, favorisant des mises à niveau telles que le contrôle de la température, la gestion de l'eau et de l'énergie, et des pratiques viticoles résilientes. Cela améliore également la visibilité des cycles d'investissement pour les fournisseurs d'équipements, de services et de technologies.
La refonte des portefeuilles, la consolidation et le développement de la vente directe au consommateur créent également des marges de manœuvre pour des marques d'envergure et des stratégies de mise sur le marché axées sur le numérique. En mars 2026, AdVini a signé un accord contraignant visant à acquérir des actifs viticoles substantiels auprès de Cordier By InVivo, incluant Café de Paris, soulignant la poursuite de l'activité de fusions-acquisitions dans le vin de marque. En avril 2026, Herita Marzotto Wine Estates a inauguré une installation Kettmeir agrandie à Caldaro après un investissement supérieur à 10 millions d'EUR, et en avril 2026, Purcari Wineries a acquis CaraprodVin SRL à Vrancea, en Roumanie, ajoutant des vignobles et des capacités de production. Ces initiatives indiquent que les capitaux sont orientés vers la capacité, les plateformes de marque et l'expansion de l'empreinte régionale, tandis que des programmes sectoriels tels que le PTV Strategic Innovation Agenda 2025-2027 formalisent des axes de R&D autour de la digitalisation, de la durabilité et de l'innovation des procédés/produits.
Développements récents du secteur
- Avril 2026 : E. & J. Gallo Winery a finalisé l'acquisition de Four Roses Distillery, LLC, pour une valeur d'entreprise annoncée à 775 millions USD. Cette opération renforce la plateforme premium de Gallo et ajoute une marque de spiritueux reconnue mondialement, pouvant être distribuée via les réseaux de distribution européens établis, influençant le positionnement concurrentiel des offres premium dans le circuit CHR et le commerce spécialisé.
- Octobre 2025 : Castel Group (Castel Frères) a acquis Tannico, un détaillant de vin en ligne italien, auprès de LVMH et du groupe Campari. Cette transaction élargit la portée de Castel en matière de vente directe au consommateur et de commerce numérique en Europe, renforçant le rôle des plateformes de commerce électronique dans la découverte premium, l'ampleur de l'assortiment et l'acquisition de clients basée sur les données.
- Novembre 2024 : le FC Barcelone et Raventós Codorníu ont signé un accord de sponsoring de cinq saisons courant jusqu'au 30 juin 2029, faisant de Raventós Codorníu le partenaire officiel Vin et Cava de l'Espai Barça. Cela intègre un important portefeuille de vins effervescents dans un cadre de consommation hôtelière et VIP à forte visibilité, soutenant la premiumisation de la marque et l'activation sur le circuit CHR liée à des expériences en lien avec le lieu.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur du vin vendu pour la consommation en Europe, y compris les vins effervescents, tranquilles et autres styles de vin, telle que captée à travers les circuits CHR et hors CHR et mesurée en dollars américains courants.
Exclusions du périmètre : nous excluons les boissons alcoolisées autres que le vin, comme la bière et les spiritueux, ainsi que les cocktails à base de vin et les produits prêts à boire qui ne sont pas vendus comme du vin.
Aperçu de la segmentation
- Par type de produit
- Vin fortifié
- Vin tranquille
- Vin pétillant
- Autres
- Par couleur
- Vin rouge
- Vin blanc
- Vin rosé
- Par utilisateur final
- Hommes
- Femmes
- Par canal de distribution
- Commerce à la consommation
- Commerce hors consommation
- Caves à vins spécialisées/cavistes
- Autres canaux hors consommation
- Par pays
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir une base factuelle cohérente pour l'Europe, vérifiable pays par pays, puis consolidée en un total régional. Le niveau documentaire s'appuie généralement sur des références publiques de production, de commerce et de consommation telles que les publications statistiques de l'OIV, les jeux de données Eurostat (agriculture et commerce), les notes de perspectives du marché agricole de la Commission européenne, et les offices nationaux des douanes ou de la statistique où les flux de vin et de moût de raisin sont recensés.
Nous affinons ensuite les données à l'aide des rapports d'entreprises, des présentations aux investisseurs et de la presse sectorielle de confiance, afin de ne pas manquer l'orientation des prix et les évolutions de circuits dans des marchés clés comme la France, l'Italie et l'Espagne. Pour les flux transfrontaliers et l'orientation des prix, nous utilisons également une base de données d'expéditions import-export au niveau des transactions et un abonnement d'actualités et de données financières, et nous consultons les bases de données de brevets lorsque les technologies d'emballage, de bouchage ou de conservation sont significatives pour la croissance de la valeur. Cette liste documentaire est illustrative, et de nombreuses autres sources sont utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Ensuite, nous validons les hypothèses documentaires par des entretiens d'experts et des enquêtes structurées auprès des producteurs, distributeurs, détaillants et parties prenantes liées à la restauration, car le mix des circuits pèse davantage sur la valeur que le volume dans de nombreux pays européens. Le travail de terrain a également clarifié la manière dont les répondants interprètent les frontières entre les catégories CHR et hors CHR pour le vin dans les formats hôteliers et de vente au détail. La couverture est équilibrée entre les principaux marchés du vin en Europe, et les données sont vérifiées pour leur cohérence en matière de tarification, de montée ou de descente en gamme, et d'impact de la demande touristique et hôtelière.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 15 % | Managers : 58 % |
Dimensionnement et prévisions du marché
Le dimensionnement débute par une construction descendante qui reconstitue la demande à partir de la consommation par pays et des flux commerciaux, ensuite convertis en valeur à l'aide des tarifications observables et du mix de circuits. Pour garantir le réalisme des chiffres, nous corroborons les totaux avec des approximations ascendantes ciblées, telles que des fourchettes de prix de vente moyens échantillonnées par format, des vérifications auprès des circuits de distribution, et des ventilations de revenus des fournisseurs lorsque l'exposition à l'Europe est communiquée.
Sur ce marché, les analystes suivent attentivement les tendances de consommation apparente (y compris la reprise du circuit CHR), les volumes et valeurs d'importation et d'exportation, la variabilité de la superficie viticole et de la production liée aux conditions de récolte, les évolutions de la demande entre vins effervescents et tranquilles, et la progression des prix liée à l'inflation dans la vente au détail et l'hôtellerie. Pour les prévisions, nous appliquons une analyse de scénarios ancrée sur un petit nombre de variables sur lesquelles les experts s'accordent, telles que l'activité touristique, la pression sur le revenu disponible, et la normalisation attendue de l'offre après des années de récolte faible. Lorsque les communications d'entreprise ne détaillent pas clairement l'Europe, nous traitons les écarts à l'aide de proxys de répartition géographique et de tarification pondérée par circuit afin que la consolidation reste cohérente avec les signaux publics.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation de la valeur commerciale, la croissance des catégories rapportée par les organismes nationaux, et les évolutions générales des indices de prix pouvant expliquer les variations de valeur. Tout écart marqué est examiné, et les hypothèses sont revérifiées par rapport aux notes d'entretiens. Des appels de suivi sont déclenchés lorsqu'une variance ne peut être expliquée par des effets de récolte, de circuit ou de change.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des chocs majeurs surviennent, tels que des changements réglementaires, des impacts météorologiques extrêmes ou des évolutions brusques de la demande dans le circuit CHR. Juste avant la livraison, un analyste effectue une nouvelle passe sur les données clés afin que les clients reçoivent une vision actualisée et cohérente entre les pays et les périodes.
Comparaison du dimensionnement du marché européen du vin de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour le marché européen du vin peuvent paraître très éloignés, même lorsqu'ils semblent mesurer la même chose, car les conditions de périmètre ne sont souvent pas alignées. Dans nos vérifications, les principaux facteurs sont de savoir si l'estimation se fonde sur les recettes de détail ou sur des signaux d'offre et de commerce, comment la valeur du circuit CHR est traitée, et comment le calendrier des devises et l'inflation sont appliqués.
Les valeurs commerciales, les schémas de consommation apparente et les signaux de reprise du circuit CHR constituent l'ensemble de preuves qui maintient Mordor Intelligence ancré sur un périmètre de demande européenne exclusivement centré sur le vin, plutôt que d'intégrer des catégories d'alcool adjacentes ou des produits prêts à boire à base de vin. Les différences proviennent également de la manière dont certains éditeurs traitent le périmètre UE uniquement par rapport à l'Europe élargie, et de l'application ou non d'une courbe de prix unique à travers les pays plutôt que de pondérations de prix et de circuits au niveau national reflétant le mix local.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 164,26 milliards USD (2025) | |
| Revue spécialisée A | 231,00 milliards USD (2024) | Utilise des déclarations de valeur de détail larges pour l'Europe qui peuvent mélanger les circuits CHR et hors CHR sans consolidation claire par pays, et peuvent inclure des dépenses plus larges en boissons alcoolisées liées à des occasions de consommation de vin. |
| Source sectorielle B | 100,30 milliards USD (2023) | Se concentre sur l'empreinte économique du secteur vitivinicole de l'UE, plus proche des mesures de chaîne de valeur ou de production vendue, et pouvant sous-estimer les dépenses finales des consommateurs hors de l'UE et dans l'hôtellerie. |
L'écart s'explique principalement par le périmètre et le niveau de valeur pris en compte, ce qui explique pourquoi le tableau présente une estimation plus proche des dépenses des consommateurs et une autre plus proche de l'économie sectorielle. En ancrant les données aux signaux commerciaux et de consommation au niveau national puis en appliquant une tarification tenant compte des circuits, nous obtenons une valeur qui peut être retracée et reproduite sans dépendre d'un seul chiffre phare.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché européen du vin ?
Il est évalué à 168,42 milliards USD en 2026 et devrait atteindre 190,64 milliards USD d'ici 2031.
Quelle catégorie de produits affiche la croissance la plus rapide en Europe ?
Le vin pétillant, soutenu par le boom des exportations de Prosecco, devrait enregistrer un TCAC de 3,71 % de 2026 à 2031.
Quelle géographie détient la plus grande part dans les ventes de vin en Europe ?
La France est en tête avec 23,95 % des revenus régionaux grâce à son portefeuille d'AOC et à sa solide base d'exportation.
Quel canal devrait surpasser les autres pour les ventes de vin ?
Les points de vente à la consommation tels que les restaurants et les bars à vins devraient croître à un TCAC de 3,66 % grâce à la reprise du tourisme.
Dernière mise à jour de la page le:


