
Taille et part du marché du vin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 372.06 Milliards de dollars |
| Taille du Marché (2031) | 439.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
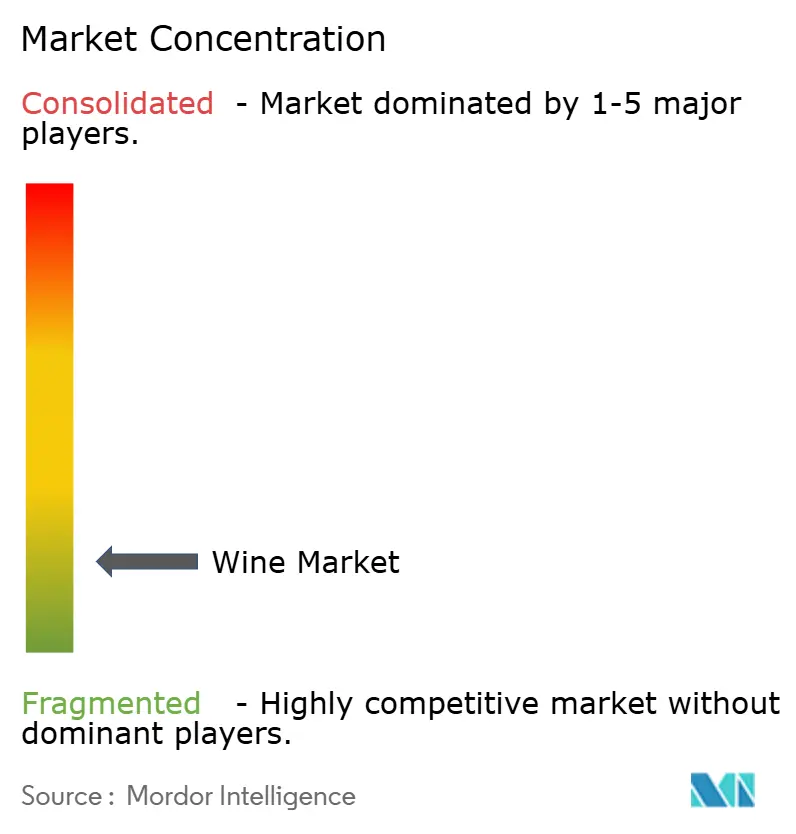
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du vin par Mordor Intelligence
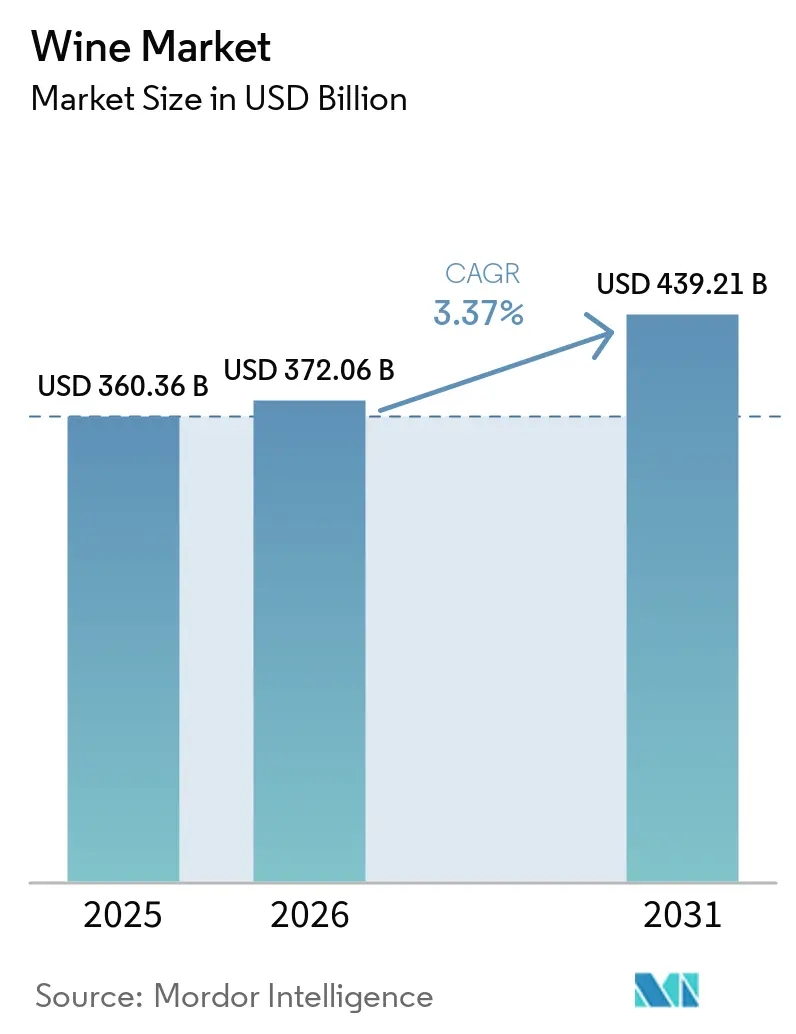
Le marché du vin s'établit à 360,36 milliards USD en 2025 et devrait progresser de 372,06 milliards USD en 2026 pour atteindre 439,21 milliards USD d'ici 2031, représentant un TCAC de 3,37 %. Cette croissance reflète une augmentation de la valeur qui dépasse la croissance du volume unitaire, portée par des consommateurs optant pour des étiquettes à marges plus élevées. Des facteurs tels que le positionnement premium, l'essor du tourisme et l'adoption de canaux de vente directe aux consommateurs (DTC) contribuent à atténuer les défis liés aux réductions de rendement induites par le climat et aux contraintes d'approvisionnement en verre. L'Europe maintient son leadership grâce à des pôles de production établis et à des appellations protégées, qui garantissent une qualité constante et un attrait patrimonial. Pendant ce temps, la région Asie-Pacifique connaît la croissance la plus rapide, les consommateurs urbains de la classe moyenne adoptant de plus en plus la culture du vin, sous l'influence de la hausse des revenus disponibles et de l'évolution des préférences de style de vie. Si les acteurs de grande taille bénéficient d'une visibilité en rayon et d'économies d'échelle, le marché reste très fragmenté, soutenu par de nombreux domaines familiaux et coopératives qui répondent aux demandes de niche et aux goûts régionaux.
Principaux enseignements du rapport
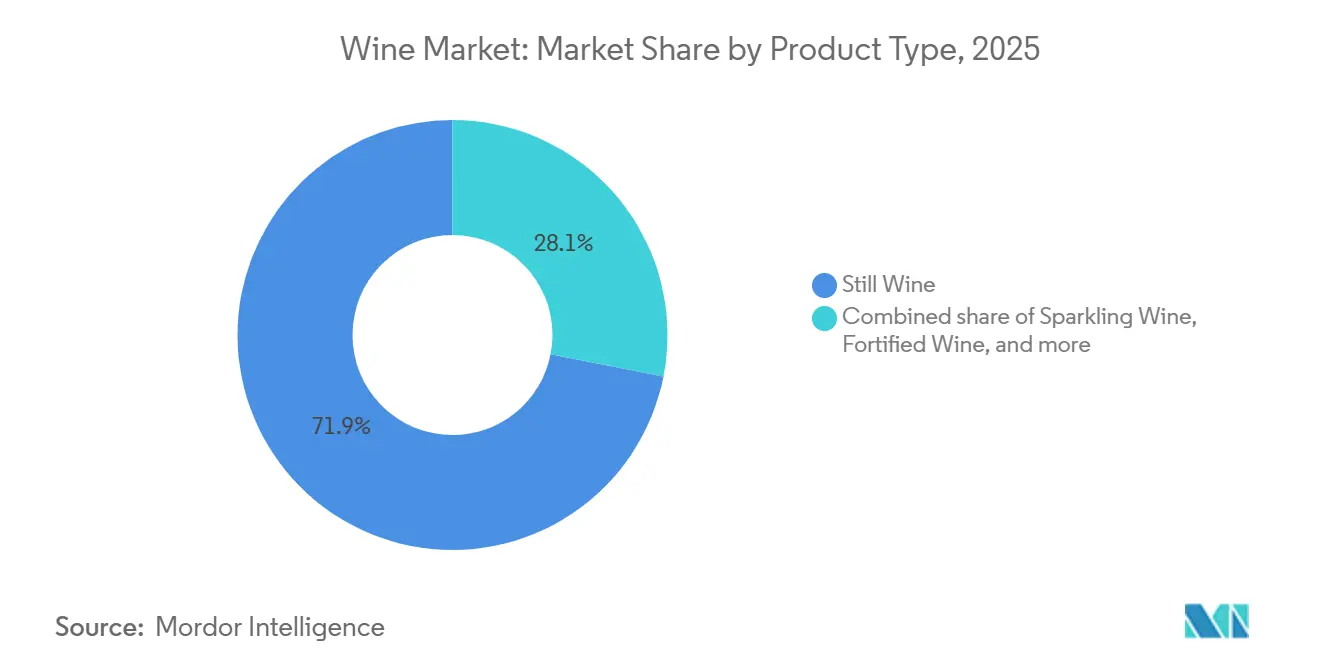
- Par type de produit, le vin tranquille détenait 71,90 % de la part du type de produit en 2025, et le vin effervescent devrait croître à un CAGR de 5,29 % jusqu'en 2031.
- Par couleur, le vin rouge était en tête avec 48,23 % de la part de couleur en 2025, tandis que le rosé devrait progresser à un CAGR de 4,12 % jusqu'en 2031.
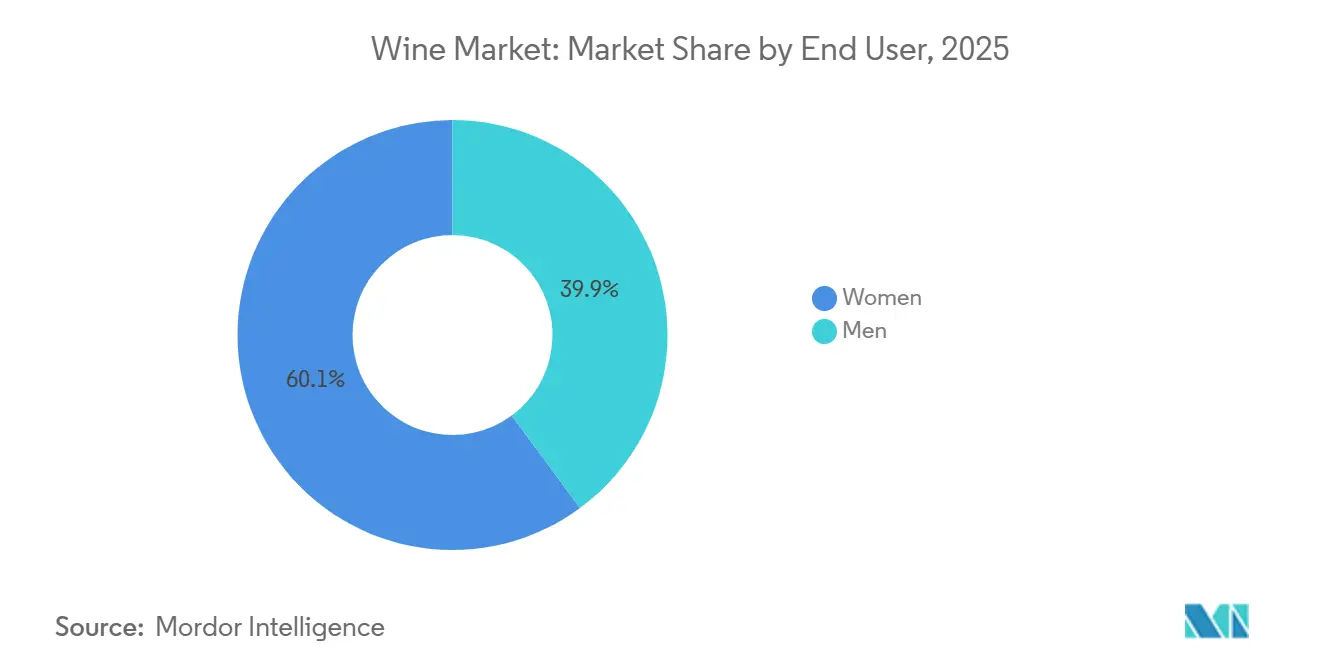
- Par utilisateur final, les femmes représentaient 60,11 % de la consommation en 2025, et les hommes devraient augmenter à un CAGR de 4,49 % jusqu'en 2031.
- Par canaux de distribution, les circuits hors-commerce ont capté 59,65 % de la part de distribution en 2025, tandis que le commerce en établissement rebondit à un CAGR de 3,69 % jusqu'en 2031.
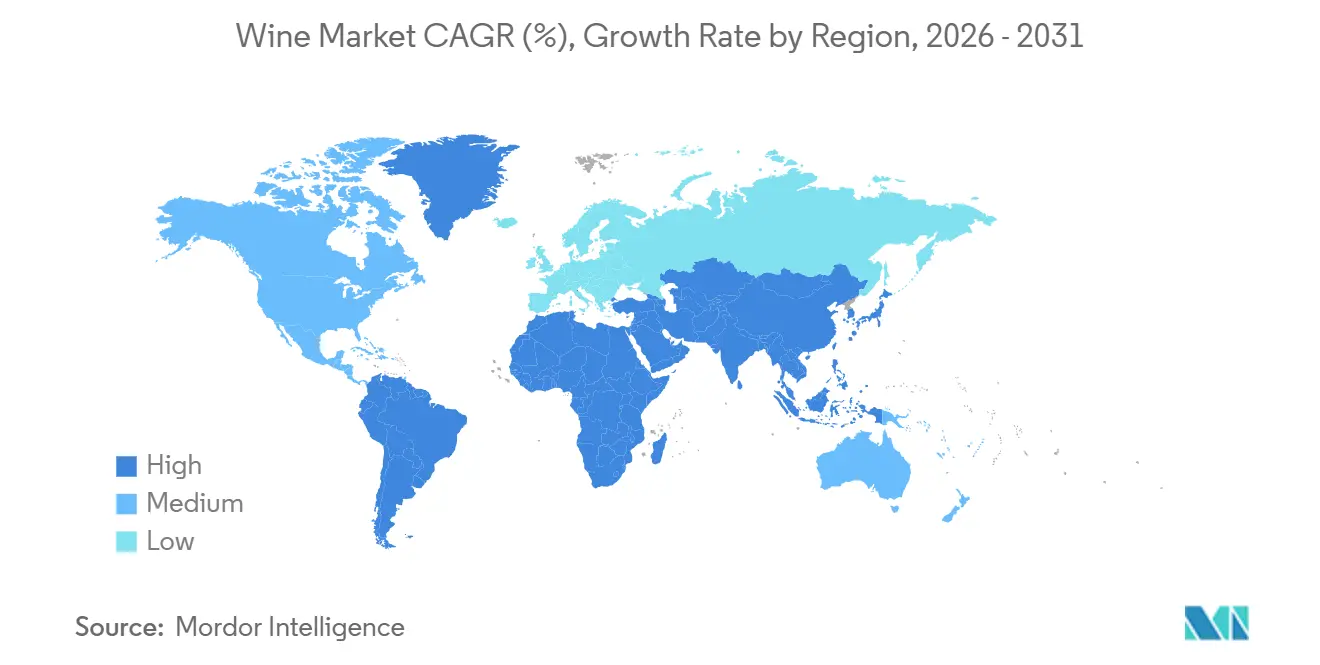
- Par géographie, l'Europe représentait 45,34 % de la part régionale en 2025, et l'Asie-Pacifique est positionnée pour un CAGR de 5,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion du tourisme et de l'empreinte hôtelière | +0.5% | Europe, Amérique du Nord, Amérique du Sud | Moyen terme (2-4 ans) |
| Préférence croissante pour les vins à faible teneur en alcool ou sans alcool | +0.4% | Amérique du Nord, Europe, adoption précoce dans les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Forte demande de vins premium et super-premium | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Recherche sur les cépages résistants au climat | +0.3% | Europe, Amérique du Nord, hémisphère Sud | Long terme (≥ 4 ans) |
| Traçabilité d'origine via la blockchain | +0.2% | Pôles mondiaux du commerce électronique | Moyen terme (2-4 ans) |
| Robotique viticole et analyse par intelligence artificielle | +0.3% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion croissante du tourisme et de l'hôtellerie
Le tourisme viticole est passé d'une offre de niche à une source de revenus significative, représentant environ 25 % du revenu total des domaines viticoles et atténuant l'impact de la compression des marges de gros. La Conférence mondiale de l'Organisation mondiale du tourisme des Nations Unies (OMT) en 2025 a mis en évidence l'importance du tourisme viticole dans le développement régional, les destinations utilisant les expériences œnologiques pour attirer les millennials et les consommateurs de la génération Z intéressés par des expériences culturelles authentiques[1]. Cette tendance est particulièrement marquée dans les régions viticoles établies d'Europe, telles que Bordeaux, la Toscane et la Rioja, ainsi que dans des destinations émergentes comme la vallée de Colchagua au Chili et Stellenbosch en Afrique du Sud, où les offices de tourisme gouvernementaux promeuvent activement les routes des vins en tant que patrimoines culturels. L'intégration de l'hôtellerie s'étend au-delà des salles de dégustation pour inclure la restauration sur place, où les restaurants et les hôtels proposent des cartes des vins soigneusement sélectionnées qui encouragent l'essai d'étiquettes premium, favorisant la découverte de marques et les achats répétés. Cette approche protège également les producteurs des effets de la consolidation des détaillants en tirant parti des canaux de vente directe, qui contournent les marges des intermédiaires et fournissent des données précieuses sur les consommateurs pour des actions marketing ciblées.
Préférence croissante des consommateurs pour les vins à faible teneur en alcool ou sans alcool
La demande de vins à faible teneur en alcool et sans alcool est en hausse, portée par des consommateurs soucieux de leur santé, notamment la génération Z et les millennials, qui recherchent la modération sans abstinence totale. Les producteurs européens ont répondu en investissant dans des technologies de désalcoolisation, telles que l'osmose inverse et la distillation sous vide, qui préservent le caractère variétal tout en réduisant le titre alcoométrique volumique à 0,5 % ou en dessous. Toutefois, la clarté réglementaire reste inégale. Aux États-Unis, le TTB autorise l'étiquetage « vin sans alcool » pour les produits dont le titre alcoométrique est inférieur à 0,5 % ABV, tandis que l'Union européenne applique des seuils plus stricts dans le cadre de son organisation commune du marché vitivinicole. Cette expansion de catégorie répond également aux marchés émergents où les normes culturelles ou religieuses limitent la consommation de vin traditionnel, créant des opportunités de croissance volumique incrémentale au Moyen-Orient et dans certaines parties de l'Asie-Pacifique. Des producteurs comme Treasury Wine Estates ont lancé des sous-marques NoLo dédiées, signalant que ce segment est passé du stade expérimental à celui d'axe de croissance stratégique, comme le souligne la présentation aux investisseurs de Treasury Wine Estates 2025[2].
Forte progression de la demande de vins premium et super-premium
La premiumisation continue de remodeler le marché du vin. Cette tendance est portée par des consommateurs aisés en Amérique du Nord et en Asie-Pacifique, qui considèrent le vin à la fois comme un produit de luxe de consommation et un actif d'investissement, comme en témoignent les indices d'enchères suivant les premiers crus de Bordeaux et les grands crus de Bourgogne. La division Moët Hennessy de LVMH a indiqué que son portefeuille de champagnes de prestige a maintenu son pouvoir de fixation des prix malgré les défis macroéconomiques, Dom Pérignon et Krug ayant enregistré une croissance volumique à un chiffre moyen en 2024, comme mentionné dans le rapport annuel LVMH 2024[3]. En revanche, les segments de vins grand public et d'entrée de gamme font face à un déclin structurel. Constellation Brands, par exemple, a cédé des marques à faibles marges pour se concentrer sur son portefeuille premium, notamment The Prisoner et Kim Crawford, comme détaillé dans son dépôt 10-K 2024. Cette bifurcation crée des impératifs stratégiques : les acteurs de grande envergure doivent soit se repositionner vers des offres premium, soit quitter le marché, tandis que les domaines de niche s'appuient sur la rareté et les récits de terroir pour imposer des prix ultra-premium.
La recherche et le développement de cépages résistants au climat élargissent les terroirs viables
La volatilité climatique, incluant des événements de gel erratiques, des vagues de chaleur et des régimes de précipitations changeants, a stimulé les investissements dans la génétique de cépages résistants et les pratiques viticoles adaptatives. Les variétés PIWI (hybrides résistants aux champignons) ont gagné du terrain en Europe, où les exigences de certification biologique et la réduction de l'utilisation des fongicides s'alignent sur les attentes des consommateurs en matière de durabilité. L'Allemagne et la Suisse, par exemple, ont vu les plantations de variétés PIWI dépasser 1 000 hectares, les producteurs cherchant à réduire les coûts de production tout en maintenant la qualité, selon la recherche agricole de la Commission européenne. Ces innovations élargissent l'empreinte géographique de la production de vins premium, remettant en question les appellations traditionnelles et créant de nouvelles histoires d'origine qui séduisent les consommateurs explorateurs. L'implication stratégique est un découplage progressif du terroir de la latitude, les avancées technologiques et génétiques atténuant les désavantages climatiques. Cependant, les cadres réglementaires régissant l'étiquetage variétal et les règles d'appellation joueront un rôle déterminant dans la détermination du rythme auquel ces innovations atteignent une échelle commerciale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations alcoolières strictes et divergentes | -0.4% | Mondial, particulièrement en Amérique du Nord (variance État par État), Asie-Pacifique (droits de douane à l'importation, licences) | Long terme (≥ 4 ans) |
| Coûts de production élevés amplifiés par la volatilité climatique | -0.5% | Europe, Amérique du Nord, Australie (régions établies confrontées à la variabilité des rendements) | Moyen terme (2-4 ans) |
| Contrefaçons sophistiquées dans les canaux de commerce électronique | -0.2% | Commerce électronique mondial, concentré en Asie-Pacifique et sur les marchés en ligne émergents | Court terme (≤ 2 ans) |
| Les goulets d'étranglement du verre et de la logistique font grimper les coûts d'emballage | -0.3% | Mondial, particulièrement en Europe et en Amérique du Nord (concentration de l'approvisionnement en verre) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur l'alcool strictes et divergentes
La fragmentation réglementaire impose des coûts de conformité significatifs et restreint l'accès au marché, en particulier pour les exportateurs confrontés à des règles diverses en matière d'étiquetage, de fiscalité et de distribution. Aux États-Unis, le système à trois niveaux, qui impose la séparation des producteurs, des distributeurs et des détaillants, limite la vente directe aux consommateurs. Le Bureau des taxes et du commerce sur l'alcool et le tabac (TTB) a modernisé ses processus de certificat d'approbation d'étiquette (COLA), réduisant les délais d'approbation. Dans la région Asie-Pacifique, les structures tarifaires et les régimes de licences d'importation varient considérablement. Par exemple, le rétablissement par la Chine de sa politique de tarif zéro sur le vin australien en 2024, après une suspension de trois ans, contraste fortement avec les droits de douane indiens dépassant 150 %, qui entravent les importations légales et encouragent l'activité sur le marché gris. Dans l'Union européenne, le cadre des indications géographiques protège les appellations régionales mais limite la flexibilité variétale, compliquant les efforts des producteurs du Nouveau Monde pour communiquer de manière transparente la composition en cépages.
Des coûts de production élevés amplifiés par la volatilité climatique
La variabilité des rendements induite par le climat a considérablement augmenté les coûts de production à travers divers facteurs, notamment la nécessité de systèmes d'irrigation améliorés, d'infrastructures de protection contre le gel, de primes d'assurance plus élevées et d'une gestion adaptative de la canopée. Selon l'Organisation Internationale de la Vigne et du Vin (OIV), la production mondiale de vin en 2024 a chuté à 225,8 millions d'hectolitres, le niveau le plus bas en six décennies, en raison des gelées printanières en Europe et des conditions de sécheresse en Amérique du Sud. Cela a contraint les producteurs soit à s'approvisionner en raisins supplémentaires à des prix spot élevés, soit à réduire leur production. Des mesures énergivores, telles que les machines à vent pour atténuer le gel et le dessalement pour l'irrigation dans les zones à pénurie d'eau, ont ajouté des dépenses opérationnelles récurrentes, comprimant les marges bénéficiaires, en particulier pour les producteurs de taille moyenne sans économies d'échelle. Les pénuries de main-d'œuvre saisonnière ont en outre entraîné des primes d'heures supplémentaires et des investissements dans la mécanisation, qui nécessitent des périodes de remboursement prolongées. Ces pressions sur les coûts affectent de manière disproportionnée les régions à climat marginal et à accès limité aux capitaux, accélérant la consolidation du secteur, les petits domaines quittant le marché ou étant rachetés par des entités plus grandes et mieux capitalisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'effervescence des vins mousseux dépasse la tradition des vins tranquillesEn 2025, le vin tranquille représentait 71,90 % de la part du type de produit, reflétant son rôle établi aussi bien dans les contextes quotidiens que dans la restauration gastronomique. Cependant, le vin effervescent devrait croître à un CAGR de 5,29 % jusqu'en 2031, dépassant la moyenne de la catégorie. L'accessibilité accrue du Prosecco, facilitée par la méthode Charmat économique, a élargi la consommation de vin effervescent au-delà des occasions festives. Les exportations de vin effervescent italien ont atteint des volumes records en 2024 malgré les défis macroéconomiques, selon Italian Wine Central. En revanche, le Champagne s'appuie sur sa rareté et le prestige de son appellation pour maintenir une tarification ultra-premium.
Des marques telles que Moët et Chandon et Veuve Clicquot de LVMH ont privilégié les marges par rapport aux parts de marché en 2024, alors que le déstockage des inventaires s'achevait, comme indiqué dans le Rapport annuel LVMH 2024. D'autres types de vins, tels que le vermouth, les vins aromatisés et le pétillant-naturel, restent de niche mais séduisent les consommateurs axés sur l'artisanat, en quête de nouveauté et d'origines artisanales. Le vin tranquille continue de dominer dans la restauration gastronomique en établissement, où les sommeliers mettent en avant le terroir et la variation des millésimes dans des cartes des vins sélectionnées. Dans les circuits hors-commerce, le vin tranquille reste un incontournable de la consommation quotidienne, les acheteurs soucieux du rapport qualité-prix se concentrant sur le coût par verre plutôt que sur les innovations d'emballage. Le vin fortifié fait face à des défis, les consommateurs plus jeunes manifestant moins d'intérêt pour les profils sucrés et à forte teneur en alcool. Cependant, les portos tawny premium et les millésimes single-quinta conservent leur attrait auprès des collectionneurs.

Par couleur :
le rosé progresse tandis que le rouge maintient la traditionEn 2025, le vin rouge représentait 48,23 % de la part de marché par couleur, soutenu par des cépages établis tels que le Cabernet Sauvignon, le Merlot et le Pinot Noir, qui dominent les cartes des vins on-trade et les caves de collectionneurs. Cependant, le vin rosé devrait croître à un TCAC de 4,12 % jusqu'en 2031, porté par l'évolution des habitudes de consommation tout au long de l'année et une premiumisation croissante. Le rosé de style provençal, connu pour sa teinte pâle et son profil sec, a dépassé son attrait saisonnier traditionnel. Des producteurs comme Château d'Esclans et Whispering Angel ont acquis une reconnaissance significative en Amérique du Nord et dans les régions Asie-Pacifique. Le vin blanc, qui détient la part de marché restante, bénéficie de sa polyvalence dans les accords mets-vins et de sa popularité lors des occasions estivales, le Chardonnay et le Sauvignon Blanc étant en tête des ventes par cépage.
La croissance du vin rosé est en outre soutenue par son expansion géographique au-delà de ses origines méditerranéennes. Des régions telles que l'Australie, l'Afrique du Sud et la Californie ont augmenté leur production de rosé en utilisant les vignobles de raisins rouges existants par les méthodes de saignée ou de pressurage direct. Cette approche permet aux producteurs de capter des marges supplémentaires sans nécessiter de nouvelles plantations de vignobles. La segmentation par couleur s'aligne sur les occasions de consommation : le vin rouge est préféré pour les repas formels et la conservation en cave, le vin blanc pour les repas décontractés et les apéritifs, et le rosé pour les rassemblements sociaux et les événements en plein air.
Par utilisateur final :
les femmes en tête, les hommes accélèrentLes femmes représentaient 60,11 % de la part des utilisateurs finaux en 2025, portées par un engagement constant dans les catégories axées sur le bien-être et à faible teneur en alcool. Cependant, les hommes devraient croître à un TCAC de 4,49 % jusqu'en 2031, les segments artisanaux et premium attirant des consommateurs masculins intéressés par les origines artisanales et les étiquettes de collection. Les stratégies marketing ciblant les femmes se concentrent sur l'intégration au style de vie, des marques comme Sula Vineyards en Inde et Kim Crawford en Nouvelle-Zélande utilisant les réseaux sociaux et les partenariats avec des influenceurs pour favoriser l'engagement communautaire et encourager les essais de produits. En revanche, les consommateurs masculins montrent une préférence plus marquée pour les rouges corsés, les vins fortifiés et les offres en production limitée qui véhiculent expertise et valeur d'investissement.
Le paysage des utilisateurs finaux évolue à mesure que les associations de genre traditionnelles s'estompent. La participation masculine aux clubs de vin et aux événements de dégustation a augmenté, portée par les amateurs de spiritueux artisanaux se tournant vers le vin et les jeunes générations rejetant les normes de consommation genrées. Pendant ce temps, les sommelières et les femmes vigneronnes gagnent en visibilité, remettant en question les stéréotypes du secteur et renforçant l'attrait culturel du vin. Les producteurs s'adaptent en adoptant une image de marque et des emballages neutres en termes de genre qui mettent en avant le terroir, la durabilité et le savoir-faire plutôt que des messages axés sur le style de vie. L'importance stratégique de cette segmentation réside dans l'optimisation des canaux et des messages : les marques ciblant les femmes devraient se concentrer sur l'engagement numérique, les modèles par abonnement et les récits de bien-être, tandis que celles ciblant les hommes devraient mettre l'accent sur la rareté, les notes des critiques et les expériences de dégustation verticale.
Par canal de distribution :
le circuit off-trade domine, le circuit on-trade se redresseLes circuits off-trade représentaient 59,65 % de la part de distribution en 2025, incluant les cavistes spécialisés, les supermarchés et les plateformes de commerce électronique. Cependant, les circuits on-trade devraient croître à un TCAC de 3,69 % jusqu'en 2031, portés par la reprise des établissements hôteliers et l'attrait croissant de la restauration expérientielle, qui stimule les dépenses par bouteille. Les cavistes spécialisés restent un élément clé du segment off-trade, offrant des sélections soigneusement choisies et un personnel compétent qui constitue un intermédiaire entre les grandes surfaces et les options on-premise. Les circuits on-trade, incluant les restaurants, les bars et les hôtels, atteignent des prix unitaires plus élevés, avec des majorations importantes par rapport aux prix de gros courantes dans les établissements gastronomiques.
La segmentation de la distribution met en évidence des changements structurels dans le comportement des consommateurs et les cadres réglementaires. La domination du circuit off-trade est soutenue par des facteurs tels que la commodité, la transparence des prix et la croissance des modèles de vente directe aux consommateurs (DTC), qui contournent les systèmes traditionnels à trois niveaux là où la loi le permet. Les cavistes spécialisés se différencient par des dégustations éducatives, la formation du personnel et des collections de produits soigneusement sélectionnées, qui justifient des prix premium et fidélisent la clientèle. La reprise du circuit on-trade a été inégale, la restauration décontractée et les bars se redressant plus rapidement que les établissements gastronomiques, qui continuent de faire face à des défis tels que les pénuries de main-d'œuvre et des coûts d'exploitation plus élevés.
Analyse géographique
Marché du vin en Europe
L'Europe a généré 44,45 % des revenus mondiaux du vin en 2025, soutenue par des traditions culturelles bien établies et des régions viticoles concentrées. Le comportement des consommateurs montre un glissement de la consommation quotidienne vers une consommation le week-end et lors d'occasions spéciales, entraînant une diminution des volumes à bas prix mais une augmentation de la part du segment premium. En France, le vin reste la principale boisson alcoolisée, avec une forte adoption parmi les 18-25 ans. La croissance du marché italien est portée par les activités promotionnelles de la Denominazione di Origine Controllata e Garantita (DOCG) et par l'augmentation des exportations vers les États-Unis. Les producteurs européens font face à des réglementations environnementales strictes, ce qui conduit à une adoption accrue des certifications biologiques et des pratiques biodynamiques, lesquelles augmentent les coûts de production tout en offrant des avantages marketing.
Marché du vin en Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 5,46 % jusqu'en 2031, portée par divers facteurs dans les marchés clés. En Chine, l'expansion du marché est alimentée par la production croissante de vins premium domestiques, soutenue par les avancées dans les techniques de vinification et la popularité grandissante des vins de haute qualité produits localement. Par ailleurs, le développement des circuits de vente hors taxes a encore renforcé l'accessibilité et la demande de produits vinicoles premium. En Inde, la croissance repose sur l'essor des initiatives d'œnotourisme dans le Maharashtra, qui combinent des expériences agricoles telles que des visites de vignobles et des dégustations de vins. Les consommateurs sud-coréens manifestent une forte inclination pour les vins plus sucrés, reflétant des préférences culturelles gustatives, tandis que les acheteurs japonais témoignent d'une demande croissante pour le Moscato pétillant, portée par sa polyvalence et son attrait dans les contextes sociaux. Le marché du vin en Thaïlande est également en expansion, soutenu par une urbanisation croissante et une classe moyenne en plein essor disposant de revenus disponibles plus élevés. De plus, les plateformes numériques permettent des expéditions directes de petits producteurs européens vers les consommateurs asiatiques, contournant les barrières traditionnelles à l'importation et réduisant les coûts.
Marché du vin en Amérique du Sud et au Moyen-Orient et Afrique
Les exportateurs sud-américains, notamment ceux du Chili et d'Argentine, s'appuient sur des accords de libre-échange pour maintenir leur présence sur le marché face à la concurrence croissante de l'Espagne et du Portugal. Ces accords offrent aux exportateurs des droits de douane réduits et un meilleur accès aux marchés internationaux, leur permettant de rester compétitifs dans un paysage de plus en plus concurrentiel. Par ailleurs, ces pays s'attachent à améliorer la qualité et l'image de marque de leurs vins afin de séduire les consommateurs mondiaux. Les régions du Moyen-Orient et d'Afrique présentent un potentiel de croissance à long terme, malgré les défis réglementaires, car les zones urbaines aisées continuent d'importer des vins premium pour les restaurants haut de gamme. Les consommateurs fortunés de ces régions recherchent de plus en plus des produits de haute qualité, créant des opportunités pour les exportateurs de répondre à des marchés de niche. Toutefois, naviguer dans des cadres réglementaires complexes et des restrictions à l'importation demeure un défi majeur. Réussir dans ces marchés variés nécessite le respect des exigences réglementaires et la mise en œuvre de stratégies de communication adaptées qui tiennent compte des préférences uniques et des nuances culturelles de chaque marché.
Paysage réglementaire
Aux États-Unis, la conformité en matière d'alcool reste partagée entre la supervision fédérale et les contraintes de distribution propres à chaque État. Le Bureau des taxes et du commerce sur les boissons alcoolisées et le tabac (TTB) a publié un avis de proposition de réglementation en janvier 2025 concernant les mentions obligatoires relatives aux faits sur l'alcool, incluant des informations sur la teneur en alcool et les calories/nutriments, pour les étiquettes de boissons alcoolisées relevant de la Loi fédérale sur l'administration des boissons alcoolisées. Cela génère des besoins supplémentaires en matière d'emballage, de données et de flux d'approbation pour les producteurs commercialisant leurs produits dans plusieurs États et canaux de distribution. La politique commerciale constitue également une variable pour les exportateurs : le Bureau du représentant américain au commerce (USTR) a mis en avant des cadres commerciaux réciproques dans son Programme de politique commerciale 2026, tandis que le Rapport national d'estimation du commerce 2026 continue de répertorier les obstacles non tarifaires pertinents pour le vin, renforçant la nécessité d'une conformité multi-marchés et d'un étiquetage flexible pour les marques mondiales.
Paysage concurrentiel
Le marché mondial du vin se caractérise par une structure concurrentielle fragmentée. Cela reflète la présence de nombreux producteurs, allant de petits domaines familiaux à de grands conglomérats multinationaux. Cette fragmentation est portée par la différenciation du vin fondée sur le terroir, où les appellations régionales et les microclimats créent des barrières naturelles à la banalisation. Des entreprises comme Constellation Brands, Treasury Wine Estates et E. & J. Gallo s'appuient sur des portefeuilles étendus et de solides relations avec les distributeurs pour sécuriser des emplacements premium en rayon et négocier des remises sur volume. Toutefois, la fidélité à la marque reste dispersée, les consommateurs changeant fréquemment de cépages, de régions et de gammes de prix.
Des opportunités sont visibles dans la premiumisation des marchés émergents, notamment en Inde, en Asie du Sud-Est et en Afrique subsaharienne. Les producteurs locaux dans ces régions peuvent capter des marges plus élevées en positionnant les vins domestiques comme des produits de luxe accessibles. Par ailleurs, le segment des vins à faible teneur en alcool et sans alcool présente un potentiel de croissance, les acteurs établis ayant tardé à investir dans cette catégorie. L'adoption des technologies devient un facteur de différenciation clé sur le marché du vin. Par exemple, Treasury Wine Estates a mis en place des plateformes de viticulture de précision et d'analyse de données pour optimiser la gestion des vignobles. La division Moët Hennessy de LVMH a concentré ses investissements sur les champagnes ultra-premium et les vins tranquilles de prestige, tout en cédant ou en dépriorisant les marques d'entrée de gamme pour protéger les marges et la valeur de la marque.
Des acteurs disrupteurs émergents, tels que les spécialistes de la vente directe aux consommateurs Winc et Naked Wines, s'appuient sur des modèles d'abonnement et des recommandations algorithmiques pour contourner les circuits de distribution traditionnels. Cette approche leur permet de collecter des données consommateurs et de conserver des marges historiquement captées par les grossistes et les détaillants. Par ailleurs, les petits producteurs, notamment les domaines biologiques et biodynamiques, gagnent du terrain en séduisant des consommateurs sensibles à la durabilité, prêts à payer des prix premium pour des pratiques certifiées et des chaînes d'approvisionnement transparentes. L'activité de dépôt de brevets dans l'automatisation des vignobles et le contrôle qualité piloté par l'intelligence artificielle s'accélère. Des entreprises comme Monarch Tractor et Trimble déposent des brevets pour des équipements autonomes et l'intégration de capteurs, signalant que la propriété intellectuelle dans les technologies agricoles deviendra un avantage concurrentiel pour les producteurs à forte intensité capitalistique.
Leaders du secteur du vin
-
Bacardi Limited
-
E. & J. Gallo Winery
-
Constellation Brands Inc.
-
Pernod Ricard
-
Bronco Wine Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du vin Entreprises couvertes dans ce rapport
- E. & J. Gallo Winery
- Constellation Brands Inc.
- The Wine Group LLC
- Pernod Ricard Winemakers
- Treasury Wine Estates
- Sula Vineyards Limited
- Bronco Wine Company
- Foley Family Wines
- Bacardi Limited
- Symington Family Estates
- Madeira Wine Company SA
- Accolade Wines
- Moët Hennessy (LVMH)
- Jackson Family Wines
- Caviro Group
- Grupo Peñaflor
- Viña Concha y Toro SA
- Familia Torres
- Changyu Pioneer Wine
- Domaines Barons de Rothschild (Lafite)
- Henkell Freixenet
- Castel Frères
Opportunités de marché et perspectives d'avenir
La modernisation réglementaire et l'innovation produit axée sur la conformité créent des espaces vacants dans les formats de vin à teneur en alcool réduite ou faible, soutenus par une terminologie plus claire et des mesures sectorielles au sein de l'Union européenne dans le cadre du règlement (UE) 2026/471 (février 2026). Cela complète l'utilisation par les producteurs de technologies de désalcoolisation, telles que l'osmose inverse et la distillation sous vide, déjà mentionnées dans les stratégies de catégorie, et peut soutenir des portefeuilles transférables entre la vente au détail hors circuit CHR et les programmes de vente directe au consommateur (DTC) là où cela est autorisé.
Les investissements dans la chaîne d'approvisionnement et les circuits de mise sur le marché deviennent également un levier concret pour protéger les marges face à la pression des coûts liés au verre, à la logistique et au climat. En Europe, des projets nommés indiquent une consolidation des capacités d'embouteillage, de vieillissement et de distribution : KEO PLC a annoncé des plans pour un centre d'embouteillage et de distribution de 25 millions EUR à Limassol (mai 2026), et Mack & Schuhle Italia a annoncé un investissement de 16 millions EUR pour agrandir son usine viticole de Laterza (juillet 2026). En Asie-Pacifique, l'accès au marché et la stratégie d'étiquetage restent des domaines d'opportunité concrets pour les exportateurs et les acteurs locaux de premier plan : Wine Australia a fait état de négociations finales sur un nouvel accord vitivinicole Australie-UE (mars 2026) visant une certification simplifiée et des protections liées aux IG, tandis qu'en Inde, Sula Vineyards a signé un accord définitif pour acquérir le domaine Chandon de 19 acres à Nashik (mars 2026), ajoutant une infrastructure de production qui soutient un positionnement premium sur les vins effervescents et l'œnotourisme expérientiel.
Développements industriels récents dans Marché du vin
- Juin 2026 : Bronco Wine Co. a acquis Resurrection Brands, une organisation de vente et de marketing représentant des caves familiales dont McManis Family Vineyards, Provenance Brands et LangeTwins Family Winery & Vineyards. L'opération a élargi la représentation nationale de Bronco et ses capacités de mise sur le marché, renforçant sa capacité à développer des marques premium et de niche via les circuits de distribution en gros.
- Avril 2026 : Pernod Ricard a finalisé la cession de ses activités de vin effervescent Mumm aux États-Unis, notamment Mumm Sparkling California, Mumm Napa et DVX, à Trinchero Family Wine and Spirits. La transaction a modifié le positionnement concurrentiel sur le marché américain du vin effervescent en transférant des marques établies et des actifs de production à un opérateur spécialisé dans le vin, tout en soutenant la rationalisation du portefeuille de Pernod Ricard.
- Juin 2025 : Viva Wine Group a acquis 88,59 % de Delta Wines aux Pays-Bas pour 57 millions EUR. L'acquisition a renforcé l'empreinte de distribution de Viva Wine Group en Europe et a ajouté de l'envergure dans une structure de marché orientée vers le circuit off-trade, où la capacité logistique et de distribution influence la visibilité des marques et la fixation des prix.
Marché du vin Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur du vin vendu à la consommation via les circuits de vente au détail et en établissement, comptabilisée dans les principaux pays producteurs et consommateurs, puis consolidée en un total mondial.
Exclusions du périmètre : nous excluons les boissons à base de raisin sans alcool, les coolers de vin aromatisés, ainsi que les équipements de vinification ou les matériaux d'emballage.
Aperçu de la segmentation
- Par type de produit
- Vin fortifié
- Vin tranquille
- Vin effervescent
- Autres types de vins
- Par couleur
- Vin rouge
- Vin blanc
- Vin rosé
- Par utilisateur final
- Hommes
- Femmes
- Par canal de distribution
- Circuit on-trade
- Circuit off-trade
- Cavistes/magasins spécialisés
- Autres circuits off-trade
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle avant la modélisation, principalement en alignant ce qui est considéré comme du vin dans les rapports commerciaux et de production, et en comprenant comment la valeur se déplace tout au long de la chaîne. Des sources publiques telles que l'Organisation Internationale de la Vigne et du Vin (OIV), UN Comtrade, les statistiques douanières nationales, ainsi que les agences agricoles ou alimentaires ont été consultées pour les données de production, d'exportation, d'importation et la direction de la consommation. Nous avons également utilisé les publications des banques centrales ou des ministères des finances pour le contexte des taux de change et les signaux d'inflation susceptibles d'influencer les comparaisons de prix d'une année à l'autre.
Pour rendre le modèle opérationnel, nous avons ajouté des données complémentaires issues des rapports annuels des entreprises, des présentations aux investisseurs et de la couverture presse de référence afin de suivre les évolutions du mix de portefeuille et les tendances des canaux. Des abonnements payants sélectionnés ont été utilisés de manière limitée pour les données financières et le renseignement sur les entreprises, ainsi que pour les vérifications des échanges commerciaux au niveau des expéditions lorsque les tableaux publics étaient trop agrégés pour être interprétés. Les sources de recherche documentaire mentionnées ci-dessus sont illustratives, et nous avons consulté des sources publiques et payantes supplémentaires pour les recoupements, les clarifications et la validation.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes ont été menés auprès d'un panel de producteurs, distributeurs, importateurs, détaillants et acheteurs en établissement afin de valider la logique de tarification et les répartitions par canal au-delà de ce qui est visible dans les bases de données publiques. Nous avons également échangé avec des experts du secteur en Amériques, EMEA et APAC pour confirmer l'évolution de la demande en matière de premiumisation, de formats d'emballage et de flux commerciaux, et pour tester les hypothèses utilisées dans les prévisions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 16 % | APAC : 39 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 37 % |
| Acteurs de plus petite taille : 22 % | Managers : 51 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante dans laquelle les données de production et d'échanges commerciaux sont reconstituées en un volume de consommation apparente par pays, puis converties en valeur à l'aide d'hypothèses de tarification et de mix que nous vérifions lors des entretiens. Pour ancrer les totaux, nous avons corroboré les résultats par des approximations ascendantes sélectives, telles que des échelles de prix échantillonnées pour les marques et les marques de distributeur, des vérifications des canaux sur les répartitions en établissement par rapport aux circuits hors-commerce, et des contrôles de cohérence des revenus des producteurs lorsque des informations étaient disponibles.
Le modèle repose sur un ensemble restreint d'intrants reproductibles, notamment les volumes de production de vin, les valeurs des importations et des exportations, la direction de la consommation par habitant, la vigueur de la réouverture du commerce en établissement et la progression des prix moyens par catégorie (tranquille par rapport à effervescent) et par mix de couleur. Lorsque des lacunes de données surviennent, notamment sur les marchés plus petits et les circuits informels, les hypothèses sont comblées à l'aide de marchés de référence présentant des niveaux de revenus et des habitudes de consommation similaires, puis ajustées après retour d'experts.
Pour les prévisions, nous avons appliqué une analyse de scénarios afin que le scénario de base reflète les évolutions attendues en termes de volume et de mix de prix, suivie d'une vérification par rapport aux indicateurs macroéconomiques tels que le revenu disponible, l'activité touristique pour la demande en établissement et les variations de prix induites par l'inflation. Les trajectoires de croissance finales ne sont révisées qu'une fois que les résultats des prévisions s'alignent sur ce que les répondants primaires observent dans leurs schémas de commandes et leur planification de portefeuille.
Cycle de validation des données et de mise à jour
Les résultats sont validés par de multiples vérifications, notamment en comparant la consommation implicite aux signaux commerciaux et de production, en testant les mouvements annuels de prix et de mix pour détecter des sauts soudains, et en examinant la cohérence logique des parts de canaux par région. Lorsqu'un écart semble inhabituel, nous revérifions la série source, réexaminons les étapes de conversion et recontactons certains experts pour confirmer si un événement réel du marché explique le changement.
Une revue par un second analyste est effectuée avant la validation finale afin que les hypothèses, les calculs et les définitions restent cohérents entre les régions et les périodes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique, des mouvements de devises importants ou des chocs d'approvisionnement majeurs. Avant la livraison, un analyste effectue une revue finale afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché du vin par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché du vin diffèrent souvent parce que le périmètre peut varier entre la valeur au départ fabricant et les dépenses au détail, et parce que certaines études traitent les catégories d'alcool adjacentes ou les boissons connexes comme faisant partie du total. Les différences proviennent également de la manière dont les prix sont projetés, de la façon dont le commerce en établissement par rapport aux circuits hors-commerce est réparti, et de la rapidité avec laquelle les hypothèses sont mises à jour lorsque les flux commerciaux et la demande des consommateurs évoluent.
Certaines estimations externes semblent refléter des volumes de valeur au détail plus larges et une escalade plus rapide des prix premium, ce qui peut faire augmenter le chiffre global même si les volumes restent stables. Chez Mordor Intelligence, le total est limité au vin vendu à la consommation, avec des exclusions claires pour les boissons non viniques. Les prix sont mis à jour à l'aide des signaux de valeur commerciale et des évolutions de mix validées par entretiens avant que les totaux ne soient finalisés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 360,36 milliards USD (2025) | |
| Cabinet de conseil mondial A | 549,65 milliards USD (2025) | Utilise une approche de revenus plus large pouvant s'aligner davantage sur les dépenses au détail, et applique une courbe de premiumisation plus rapide par canal, ce qui rehausse la valeur 2025 par rapport à une construction de type valeur au départ fabricant. |
| Éditeur sectoriel B | 622,85 milliards USD (2026) | Rapporté pour 2026 et reflète une trajectoire de prix plus élevée dans l'année de base des prévisions, avec des hypothèses de canal et de type qui impliquent un volume de valeur plus important lorsqu'il est agrégé à l'échelle mondiale. |
L'écart dans le tableau s'explique principalement par la façon dont la valeur est définie et par l'agressivité avec laquelle les prix et le mix sont autorisés à évoluer d'une année à l'autre. En ancrant le total aux signaux observables de production et d'échanges commerciaux, puis en vérifiant la logique de tarification par le biais d'entretiens, l'estimation reste traçable jusqu'à un volume de demande défini et des étapes de calcul reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial du vin ?
Le marché du vin s'établit à 372,06 milliards USD en 2026.
À quel rythme le marché du vin devrait-il croître ?
Il devrait se développer à un TCAC de 3,37 %, pour atteindre 439,21 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide sur le marché du vin ?
L'Asie-Pacifique est en tête avec un TCAC de 5,46 % jusqu'en 2031, portée par la hausse des revenus de la classe moyenne et l'expansion de la culture du vin.
Quels défis les producteurs de vin rencontrent-ils du fait des réglementations ?
Les nouvelles règles d'étiquetage de l'Union européenne et des États-Unis exigent des informations détaillées sur les ingrédients et la valeur nutritionnelle, augmentant les coûts de conformité et la complexité opérationnelle.