
Taille et part du marché européen du self-stockage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
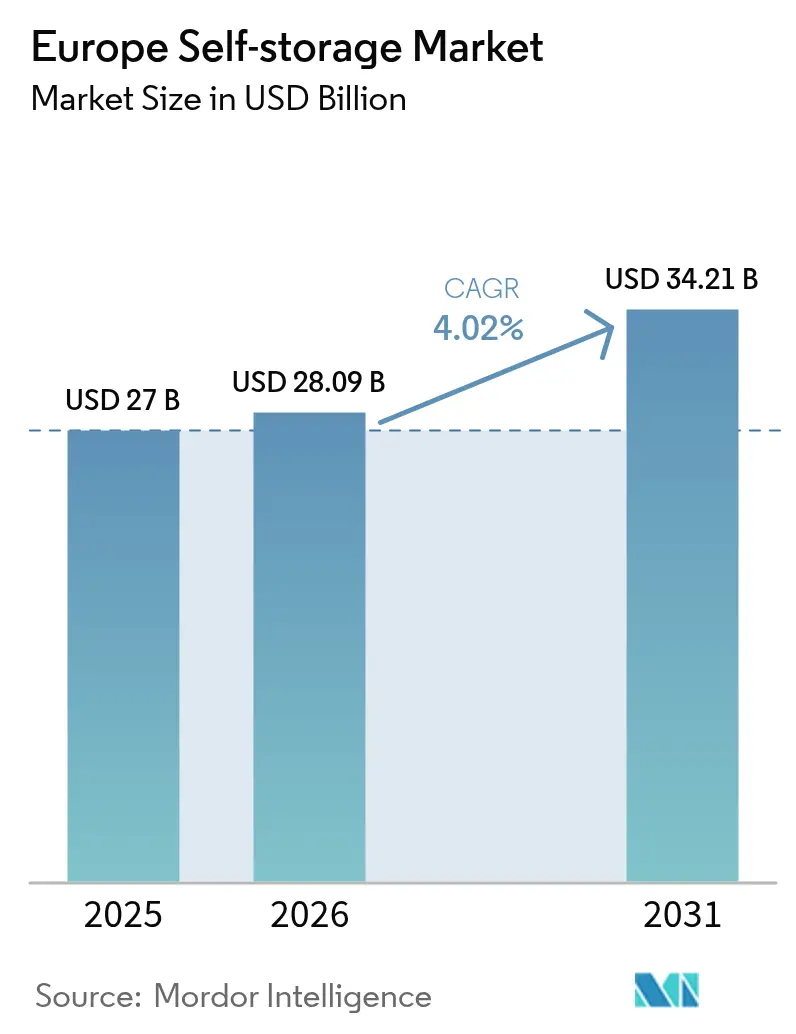
| Taille du marché de l'année de base (2025) | 27 Milliards de dollars |
| Taille du Marché (2026) | 28.09 Milliards de dollars |
| Taille du Marché (2031) | 34.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.02 % |
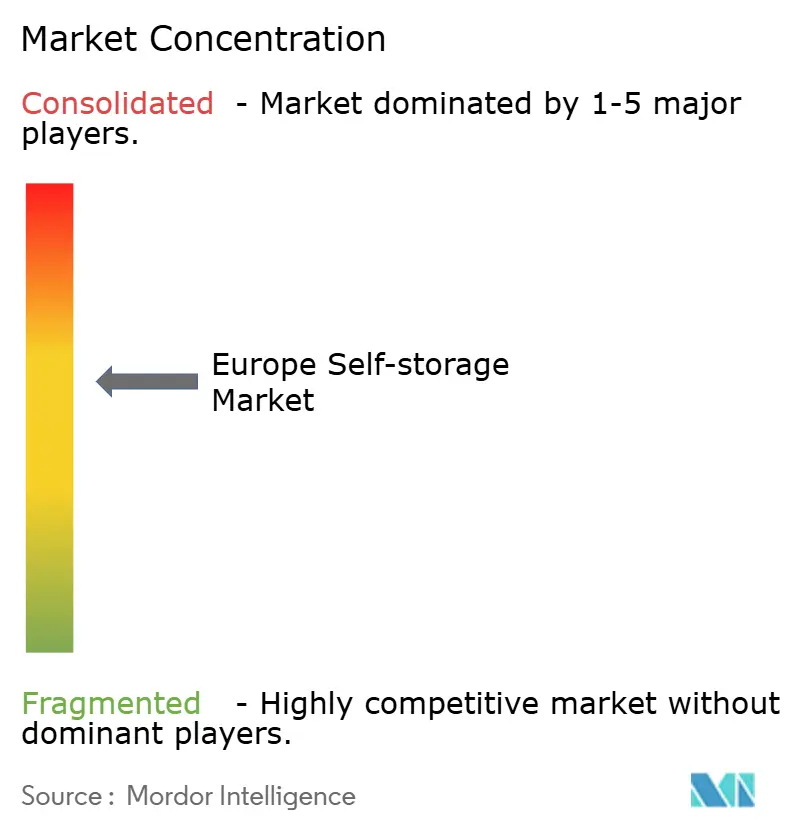
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du self-stockage par Mordor Intelligence
La taille du marché européen du self-stockage était évaluée à 27 milliards USD en 2025 et devrait croître de 28,09 milliards USD en 2026 pour atteindre 34,21 milliards USD d'ici 2031, à un CAGR de 4,02 % durant la période de prévision (2026-2031). L'expansion repose sur une croissance régulière de la population urbaine, une mobilité résidentielle accrue et des afflux de capitaux institutionnels qui traitent les actifs de stockage comme des infrastructures plutôt que comme des investissements immobiliers périphériques. La compression urbaine à Londres, Paris, Berlin et dans des villes de premier rang similaires, conjuguée au déménagement des populations vieillissantes vers des logements plus petits, maintient les taux d'occupation et les niveaux de loyers résilients à travers les cycles économiques. Les petites et moyennes entreprises du e-commerce adoptent de plus en plus des stratégies de micro-entreposage, tandis que la mobilité des étudiants et des expatriés génère une demande saisonnière prévisible. Les rénovations liées à la politique climatique, bien que coûteuses, améliorent l'efficacité énergétique et créent un segment premium qui rehausse les rendements pour les installations conformes
Principaux enseignements du rapport
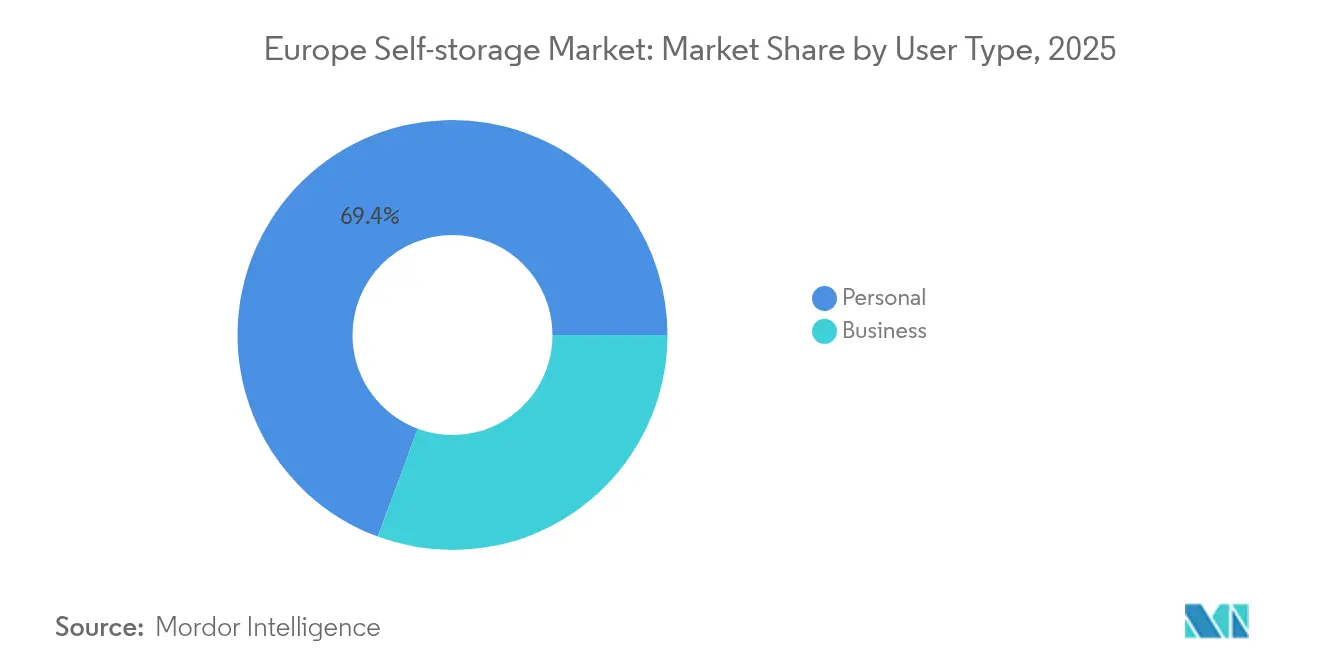
- Par type d'utilisateur, les particuliers détenaient 69,35 % de la part du marché européen du self-stockage en 2025 ; les utilisateurs professionnels progressent à un CAGR de 7,42 % jusqu'en 2031.
- Par type de stockage, les unités non climatisées ont capté 59,35 % des revenus en 2025, tandis que les unités climatisées progressent à un CAGR de 8,82 % jusqu'en 2031.
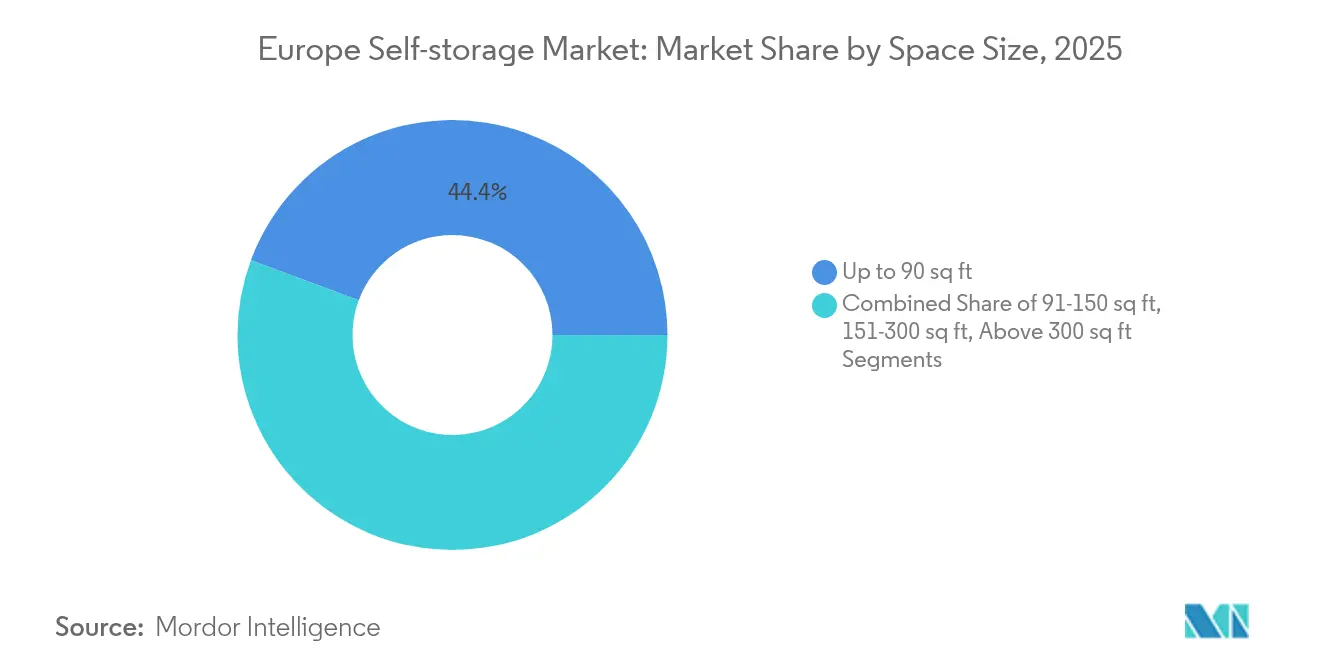
- Par taille d'espace, les unités ≤ 90 pi² représentaient 44,35 % de la taille du marché européen du self-stockage en 2025 ; les unités de 151-300 pi² connaissent la croissance la plus rapide à un CAGR de 7,86 %.
- Par application, les biens ménagers dominaient avec 61,25 % de la part du marché européen du self-stockage en 2025 ; la micro-exécution e-commerce devrait afficher un CAGR de 10,05 % jusqu'en 2031.
- Par pays, le Royaume-Uni était en tête avec 33,60 % des revenus en 2025, tandis que l'Espagne devrait croître à un CAGR de 8,16 %.
- Shurgard, Safestore, Big Yellow et Access Self Storage contrôlaient conjointement environ 28 % de la surface occupée en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen du self-stockage
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compression urbaine et micro-habitat | +0.8% | Villes principales du Royaume-Uni, de France et d'Allemagne | Moyen terme (2 à 4 ans) |
| Déménagement des populations vieillissantes vers des logements plus petits | +0.6% | Allemagne, Italie, Royaume-Uni | Long terme (≥ 4 ans) |
| Essor des PME du e-commerce | +0.9% | Royaume-Uni, Pays-Bas | Court terme (≤ 2 ans) |
| Mobilité des étudiants et des expatriés | +0.4% | Pôles universitaires de l'espace Schengen | Moyen terme (2 à 4 ans) |
| Encombrement du bureau à domicile lié au travail hybride | +0.5% | Grandes métropoles | Court terme (≤ 2 ans) |
| Appétit des investisseurs institutionnels | +0.7% | Royaume-Uni, Allemagne, France, Pays-Bas | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Compression urbaine et micro-habitat
La hausse des prix du foncier a réduit la superficie moyenne des logements en ville, incitant les résidents à considérer les installations de stockage locales comme une « pièce » supplémentaire. Plus de 100 nouveaux complexes ont ouvert au Royaume-Uni en trois ans, rapportant aux opérateurs 1 milliard GBP par an, alors que les locataires y déposent meubles et articles saisonniers. Les baux hybrides et l'accès numérique 24h/24 et 7j/7 ancrent davantage ce service dans la vie urbaine quotidienne.
Déménagement des populations vieillissantes depuis des logements plus grands
Les propriétaires âgés en Allemagne, en Italie et au Royaume-Uni migrent vers des logements plus petits, créant une demande de stockage transitoire pour les objets de famille et les meubles encombrants. Les projections de l'OCDE indiquent que la tranche des 65 ans et plus atteindra 25 % des habitants des villes du G7 d'ici 2050, consolidant une base de clientèle durable fondée sur les besoins.
Essor des PME du e-commerce stimulant le micro-entreposage flexible
Les revenus du commerce rapide en Europe devraient tripler pour atteindre 72 milliards EUR d'ici 2025, mais les entrepôts traditionnels restent surdimensionnés pour les PME. Les installations intègrent désormais des applications d'inventaire à code-barres, des baies de livraison du dernier kilomètre et des durées de bail flexibles, transformant les unités inoccupées en nœuds de micro-exécution rentables.
Mobilité des étudiants et des expatriés
L'éducation transfrontalière et les visas de travail se traduisent par des pics de stockage en période scolaire. Les opérateurs situés près des corridors ferroviaires et des aéroports proposent des forfaits semestriels et des contrats multilingues, captant ce segment de clientèle transitoire qui se renouvelle de manière prévisible à chaque année académique.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes strictes de sécurité incendie dans les pays nordiques | −0.3% | Norvège, Suède, Finlande | Moyen terme (2 à 4 ans) |
| Rareté des stocks industriels zonés dans les centres historiques | −0.4% | Centres-villes historiques européens | Long terme (≥ 4 ans) |
| Plafonnement des loyers indexé sur l'inflation | −0.2% | France, Espagne | Court terme (≤ 2 ans) |
| Obligations de rénovation énergétique de l'UE | −0.5% | À l'échelle de l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Normes strictes de sécurité incendie
Les réglementations nordiques exigent des systèmes de suppression avancés et des évaluations des risques vérifiées, augmentant les budgets de conversion jusqu'à 25 % et retardant l'entrée sur le marché.
Obligations renforcées d'efficacité énergétique
La directive sur la performance énergétique des bâtiments oblige les propriétés non résidentielles à atteindre la classe E d'ici 2030, imposant des rénovations de systèmes CVC et d'isolation que les propriétaires de petite taille peinent à financer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'utilisateur : la demande des particuliers ancre la croissance
Les particuliers représentaient 69,35 % des revenus du marché européen du self-stockage en 2025. Les déménagements résidentiels, le micro-habitat et le déménagement vers des logements plus petits à la retraite garantissent des contrats de longue durée qui stabilisent l'occupation lors des chocs macroéconomiques. Le segment des entreprises, bien que plus restreint, se développe à un rythme annuel de 7,42 % à mesure que les PME adoptent des espaces d'inventaire à la demande. Les opérateurs élaborent désormais des stratégies de double marque — messages axés sur le style de vie pour les particuliers et fonctionnalités logistiques clés en main pour les entreprises — afin de monétiser efficacement les deux flux.
La taille du marché européen du self-stockage liée à la location par des particuliers devrait maintenir une part dominante jusqu'en 2031, soutenue par des plateformes de réservation numérique qui simplifient les réservations à court terme. Parallèlement, la vente croisée de services tels que la collecte par coursier, les rayonnages et l'assurance augmente le revenu moyen par client professionnel à mesure que la pénétration du e-commerce s'approfondit dans les villes périphériques.


Par type de stockage : le contrôle climatique génère une prime
Les unités non climatisées ont représenté 59,35 % de la part du marché européen du self-stockage en 2025 grâce à des coûts d'aménagement plus faibles. Pourtant, le parc climatisé, en croissance à un CAGR de 8,82 %, soutient l'expansion des marges, car les capteurs, les systèmes CVC et des contrôles d'accès plus stricts permettent de facturer des tarifs supérieurs de 25 à 40 % à ceux des unités standard.
Les mises à niveau réglementaires accélèrent cette transition : les installations qui satisfont déjà aux normes de classe E récupèrent les dépenses de rénovation grâce à des loyers plus élevés et un taux de résiliation plus faible. La taille du marché européen du self-stockage pour les unités climatisées est en passe de dépasser 14,2 milliards USD d'ici 2031, soutenant des offres d'assurance spécialisées pour l'électronique, l'art et les documents d'archives.
Par taille d'espace : les micro-unités reflètent les contraintes d'espace urbain
Les unités jusqu'à 90 pieds carrés captent 44,35 % de la part de marché en 2025, reflétant la densité urbaine de l'Europe et la prédominance de besoins de stockage réduits chez les particuliers et les micro-entreprises. Cette domination s'aligne sur les tendances du micro-habitat et la population croissante de citadins qui ont besoin d'un stockage minimal pour les articles saisonniers, les documents et les effets personnels excédentaires. Les unités de taille intermédiaire (151-300 pi²) connaissent la croissance la plus rapide à un CAGR de 7,86 % jusqu'en 2031, indiquant une migration des clients vers des solutions de stockage plus grandes à mesure que les entreprises se développent et que les besoins de stockage personnels évoluent.
La répartition par taille d'espace révèle la maturité du marché à mesure que les clients développent des stratégies de stockage plus sophistiquées au-delà des simples besoins de débordement. Les unités plus petites offrent des tarifs d'entrée de gamme qui attirent de nouveaux clients, tandis que les unités de taille intermédiaire captent les entreprises en expansion et les clients aux besoins de stockage croissants. Les segments de 91 à 150 pi² et de plus de 300 pi² répondent à des besoins spécialisés, notamment le stockage d'inventaire commercial et les grandes transitions de vie. Le rapport sectoriel 2024 de CBRE note que les installations européennes affichent des taux d'occupation plus élevés lorsqu'elles proposent des tailles d'unités variées, ce qui suggère qu'une conception optimale des installations intègre plusieurs catégories de tailles pour maximiser l'utilisation. Ce schéma de segmentation permet aux opérateurs de capter des clients à différentes étapes de leur cycle de vie tout en optimisant le revenu par pied carré grâce à une planification stratégique de la composition des unités.
Par application : la base des biens ménagers soutient la croissance du e-commerce
Le stockage de biens ménagers représente 61,25 % de la part de marché en 2025, constituant l'application principale du secteur au service des particuliers lors de déménagements, de réductions de logement et de besoins de stockage saisonniers. Cette domination reflète le rôle fondamental du self-stockage dans le soutien à la population mobile de l'Europe et aux modes de vie urbains contraints par l'espace. La micro-exécution e-commerce s'impose comme l'application à la croissance la plus rapide, avec un CAGR de 10,05 % jusqu'en 2031, portée par la croissance des PME et le besoin de gestion d'inventaire distribuée dans les zones urbaines.
Le stockage de documents et d'archives sert les clients professionnels et particuliers nécessitant un stockage sécurisé et organisé pour les papiers et dossiers importants, tandis que le stockage de véhicules répond aux contraintes de stationnement urbain et aux besoins de véhicules saisonniers. La diversité des applications offre aux opérateurs de multiples sources de revenus et réduit la dépendance à un seul segment de clientèle. La micro-exécution e-commerce représente l'opportunité de croissance la plus significative, les marchés européens du commerce rapide étant projetés à 72 milliards EUR d'ici 2025. Cette application nécessite des services spécialisés incluant la gestion des colis, les systèmes de gestion des stocks et des modalités d'accès flexibles qui permettent aux opérateurs de pratiquer des tarifs premium tout en servant des segments de clientèle à forte croissance.
Analyse géographique
Le Royaume-Uni maintient une part de marché de 33,60 % en 2025, bénéficiant d'une notoriété de marché mature, de populations urbaines denses et de réseaux d'opérateurs établis couvrant les principales zones métropolitaines. Le leadership du marché britannique découle de l'adoption précoce des concepts de self-stockage, de réglementations de zonage favorables et de taux élevés de mobilité résidentielle qui créent une demande soutenue. L'Espagne s'impose comme le marché à la croissance la plus rapide, avec un CAGR de 8,16 % jusqu'en 2031, portée par l'urbanisation, le développement des infrastructures touristiques et l'acceptation croissante des solutions de stockage parmi les consommateurs espagnols.
L'Allemagne, la France et l'Italie représentent des marchés substantiels avec des taux de croissance modérés, chacun offrant des opportunités distinctes basées sur les conditions démographiques et économiques locales. L'Allemagne bénéficie de sa population vieillissante et de revenus disponibles élevés, tandis que la France fait face à des contraintes réglementaires via des plafonds de contrôle des loyers qui limitent la flexibilité tarifaire. La répartition géographique reflète des niveaux de maturité de marché variables, le Royaume-Uni représentant un marché développé tandis que l'Espagne et d'autres marchés émergents offrent un potentiel de croissance plus élevé. Le rapport 2024 de CBRE indique que le Royaume-Uni, la France, l'Allemagne et l'Espagne représentent ensemble 68 % des installations européennes, soulignant la concentration du marché dans les grandes économies. Ce schéma géographique suggère des opportunités d'expansion sur des marchés insuffisamment desservis, tandis que les marchés établis se concentrent sur l'optimisation opérationnelle et l'amélioration des services.
Le Royaume-Uni détient 33,60 % de la part de marché en 2025, maintenant sa position de marché du self-stockage le plus développé d'Europe grâce à une densité d'infrastructure supérieure et à des niveaux de notoriété client qui soutiennent des stratégies de tarification premium. Le leadership du marché britannique reflète des décennies de développement du marché, des environnements réglementaires favorables et des taux élevés de mobilité résidentielle qui créent une demande soutenue à travers les cycles économiques. Le marché bénéficie des flux d'investissements institutionnels, la vente potentielle d'Access Self Storage pour 1 milliard GBP attirant des investisseurs majeurs dont TPG et Aermont Capital, démontrant l'évolution du secteur vers une classe d'actifs immobiliers de base. Les développements récents incluent l'acquisition par Big Yellow d'un site à Aberdeen pour 10 millions GBP, avec un rendement initial de 6 % et des projections atteignant 9 % à mesure que l'installation s'intègre à leur plateforme numérique. The Guardian rapporte que plus de 100 nouveaux complexes de stockage ont ouvert au Royaume-Uni en 3 ans, générant 1 milliard GBP annuellement alors que le secteur répond à la demande de solutions d'espace générée par la crise du logement. Cependant, le marché mature fait face à des contraintes d'offre dans les emplacements urbains de premier choix et à une concurrence croissante qui pèse sur la croissance des loyers.
L'Espagne représente le marché européen à la croissance la plus rapide, avec un CAGR de 8,16 % jusqu'en 2031, portée par les tendances d'urbanisation, le développement des infrastructures touristiques et l'évolution de l'acceptation des consommateurs pour les solutions de stockage dans des modes de vie traditionnellement orientés vers la famille. La croissance espagnole bénéficie d'une pénétration de marché relativement faible par rapport aux marchés d'Europe du Nord, créant des opportunités d'expansion substantielles pour les opérateurs nationaux et internationaux. Le marché fait face à une complexité réglementaire via la législation de contrôle des loyers de Catalogne qui limite les augmentations de loyer dans les zones désignées sous tension, bien que celles-ci affectent principalement les applications résidentielles plutôt que commerciales. La saisonnalité touristique crée des schémas de demande uniques pour les services de stockage, notamment dans les régions côtières où les résidents saisonniers ont besoin de solutions de stockage temporaires. La trajectoire de croissance du marché espagnol reflète des tendances plus larges d'Europe du Sud vers l'adoption du stockage, à mesure que l'urbanisation et les changements de mode de vie stimulent la demande de solutions d'espace flexibles.
L'Allemagne, la France et l'Italie représentent collectivement des marchés substantiels avec des taux de croissance modérés, chacun offrant des opportunités distinctes basées sur les transitions démographiques locales et les environnements réglementaires. L'Allemagne bénéficie de sa population vieillissante et de revenus disponibles élevés, créant une demande soutenue pour les services de stockage liés à la réduction de logement, tandis que la France fait face à des contraintes de tarification via des plafonds d'augmentation annuelle des loyers de 3,5 % imposés par le gouvernement qui limitent la flexibilité des opérateurs. Le développement du marché italien est en retard par rapport aux pays d'Europe du Nord mais montre un potentiel à mesure que l'urbanisation et l'évolution des structures familiales créent une demande de stockage. L'acquisition par Shurgard d'un bien dans la région parisienne pour 9,3 millions EUR démontre la poursuite des investissements sur le marché français malgré les défis réglementaires. Ces marchés bénéficient des mandats d'efficacité énergétique de l'UE qui stimulent la modernisation des installations et les améliorations opérationnelles, bien que les coûts de conformité créent des barrières pour les opérateurs de plus petite taille. La diversité géographique offre aux opérateurs des opportunités de diversification de portefeuille tout en nécessitant des stratégies localisées qui tiennent compte d'environnements réglementaires et culturels distincts.
Paysage réglementaire
Les opérateurs de self-stockage en Europe évoluent dans un environnement de conformité hybride qui combine des normes de service européennes, des règles nationales de construction et de sécurité incendie, et une réglementation transversale de l'UE sur les données. La prestation de services et les contrôles sur site font généralement référence à la norme EN 15696 (spécification de service de self-stockage) pour des éléments tels que les périmètres sécurisés, la surveillance et les procédures de sécurité, tandis que les essais de résistance au feu au niveau des unités peuvent s'aligner sur la norme BS EN 15659 pour les unités de stockage résistantes au feu. Dans la pratique, ces cadres établissent des exigences de base en matière de contrôle d'accès, de gouvernance de la vidéosurveillance et de gestion documentée de la sécurité, ce qui est particulièrement pertinent pour les conversions et les installations à plusieurs étages dans les zones urbaines denses.
La numérisation et les opérations sans personnel accroissent également l'exposition aux obligations du RGPD concernant l'identité des clients, les registres de paiement et les journaux d'accès, en plus des nouvelles règles de l'UE sur les données qui influencent les choix logiciels et cloud. Le règlement européen sur les données (Regulation (EU) 2023/2854) est devenu applicable le 12 septembre 2025, renforçant les attentes en matière d'accès aux données, d'interopérabilité et de changement de fournisseur cloud pour les services connectés utilisés dans la gestion des installations et les portails clients. L'Allemagne a renforcé le niveau d'application en mettant en œuvre le règlement sur les données via la DADG (Datenverordnung-Anwendungs-und-Durchsetzungs-Gesetz), entrant en vigueur le 30 mai 2026, ajoutant un axe de conformité national pour les opérateurs et les fournisseurs de technologie actifs dans la région DACH.
Paysage concurrentiel
Shurgard occupe la première place avec 339 établissements couvrant 1,7 million de m², poursuivant une implantation centrée sur les villes où 93 % des propriétés sont situées dans les grandes métropoles. Safestore et Big Yellow suivent, intégrant chacun des applications d'accès sans contact, des moteurs de tarification dynamique et des installations solaires pour améliorer le résultat net d'exploitation. La vente potentielle d'Access Self Storage pour 1 milliard GBP souligne l'intérêt institutionnel croissant et devrait déclencher de nouvelles vagues de consolidation.[1]Inside Self Storage, « Des investisseurs majeurs se disputent l'acquisition d'Access Self Storage », insideselfstorage.com
Les plateformes technologiques constituent désormais le fondement de l'avantage concurrentiel. Storable a traité 82 millions de paiements de loyer en 2024, libérant les opérateurs de la facturation manuelle et permettant des campagnes algorithmiques de fidélisation des clients. [2]Modern Storage Media, « Storable publie son bilan d'impact sur le self-stockage en 2024 », modernstoragemedia.com Des acquéreurs transfrontaliers tels que Stor-Age, originaire d'Afrique du Sud, s'appuient sur des coentreprises avec des fonds de capital-investissement pour se développer rapidement au Royaume-Uni. Les nouveaux entrants proposant du stockage mobile en conteneurs séduisent les millennials urbains en quête de commodité porte-à-porte, mais leur intensité capitalistique et leur faible densité maintiennent leur pénétration de marché à un niveau modeste.
Leaders du secteur européen du self-stockage
Shurgard Self Storage SA
Self Storage Group ASA
Safestore Holdings PLC
Big Yellow Group PLC
SureStore Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La principale opportunité réside dans les modèles d'installations pilotés par l'automatisation et intégrés aux logiciels, prenant en charge des opérations sans personnel ou à faible effectif sur les marchés à coûts de main-d'œuvre plus élevés (pays nordiques, DACH et Benelux). L'activité des fournisseurs en 2026 indique une demande pour des piles intégrées combinant gestion des installations, serrures électroniques, infrastructure sans fil et traitement des demandes, comme le montre l'acquisition par Kinnovis de l'entreprise espagnole Xperitt (mai 2026) pour élargir une approche de plateforme combinée, ainsi que le choix par Here Self Storage d'OpenTech Alliance pour une nouvelle installation dans la région de Madrid, à Parla (juin 2026). Le projet de Parla a déployé le contrôle d'accès INSOMNIAC CIA, les serrures électroniques SmartLock et le réseau sans fil OpenNet. Ces déploiements soutiennent des services premium tels que l'intégration numérique 24h/24 et 7j/7, les flux de travail de sécurité à distance, et des fonctionnalités orientées entreprise telles que la gestion des colis et les créneaux d'accès pour les coursiers, ce qui correspond à la tendance du rapport selon laquelle la demande des utilisateurs professionnels progresse plus vite que la demande personnelle.
La portabilité des données et les normes d'intégration deviennent également un facteur de différenciation pratique, à mesure que les opérateurs connectent les moteurs de tarification, les paiements, la comptabilité et les communications clients dans une couche opérationnelle unique tout en restant conformes aux règles de l'UE. Storeganise a lancé en avril 2026 un module complémentaire AI Connector utilisant le Model Context Protocol (MCP) pour connecter les données de l'entreprise aux outils d'IA, reflétant un intérêt croissant pour l'automatisation des flux de travail au-delà de la simple réservation en ligne. Parallèlement, l'applicabilité du règlement européen sur les données depuis septembre 2025, associée à des mesures d'application nationales telles que la DADG en Allemagne (en vigueur le 30 mai 2026), crée une marge de manœuvre pour des logiciels interopérables hébergés dans l'UE et des pratiques de données prêtes pour l'audit, en particulier pour les portefeuilles multi-pays qui centralisent les journaux d'accès et le service client par-delà les frontières.
Développements récents du secteur
- Juin 2026 : Safestore a publié ses résultats semestriels pour les six mois clos le 30 avril 2026, soulignant que les récents ajouts de capacité et les initiatives opérationnelles se sont traduits par une amélioration de la dynamique des résultats. Cette mise à jour a renforcé le rôle des ouvertures de sites en cours et de l'expansion de la surface locative maximale comme levier de croissance clé sur l'ensemble de son empreinte européenne.
- Janvier 2026 : Shurgard a signé un accord d'achat conditionnel pour une parcelle en pleine propriété à Düsseldorf, en Allemagne, destinée à une nouvelle installation de self-stockage d'environ 6 500 m² de surface locative nette et environ 920 unités. Le développement prévu élargit le pipeline d'expansion centré sur les centres-villes de Shurgard dans une métropole clé de la région DACH où l'espace zoné est limité.
- Juillet 2024 : Big Yellow a acquis un site de 53 000 pieds carrés à Aberdeen pour 10 millions GBP, ajoutant un nouvel emplacement à son réseau au Royaume-Uni avec une amélioration de rendement visée après intégration. Cet achat a soutenu la densification du portefeuille en dehors des corridors du sud du Royaume-Uni les plus contraints en termes d'offre, tout en s'appuyant sur sa plateforme opérationnelle numérique pour la montée en puissance.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Selon cette méthodologie, le marché européen du self-stockage couvre les revenus générés par la location d'unités de self-stockage à des clients particuliers et professionnels à travers l'Europe, l'espace étant généralement vendu sur une base locative récurrente et soutenu par les opérations d'installation.
Exclusions du périmètre : nous ne comptons pas le stockage auto-géré à l'intérieur des maisons ou des bureaux, les services de déménagement et d'emballage vendus séparément, ou les contrats d'entreposage à long terme et de logistique industrielle.
Aperçu de la segmentation
- Par type d'utilisateur
- Particuliers
- Entreprises
- Par type de stockage
- Climatisé
- Non climatisé
- Par taille d'espace
- Jusqu'à 90 pi²
- 91-150 pi²
- 151-300 pi²
- Plus de 300 pi²
- Par application
- Biens ménagers
- Micro-exécution e-commerce
- Stockage de documents et d'archives
- Stockage de véhicules
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire la première approche des signaux d'offre et de demande au niveau national. Nous nous sommes référés à des sources publiques et officielles telles qu'Eurostat, les offices statistiques nationaux, les registres fonciers et les portails d'urbanisme dans les principaux pays, ainsi que les données ouvertes municipales là où les nouveaux permis d'installation et l'activité commerciale sont visibles. Nous avons également utilisé des sources telles que la Fédération des associations européennes de self-stockage (dossiers factuels sectoriels), les statistiques des banques centrales et les séries d'inflation pour le contexte d'escalade des loyers, et des études urbaines évaluées par des pairs qui expliquent les contraintes de mobilité et d'espace des ménages.
Pour ancrer le volet commercial, nous avons examiné les sites web des opérateurs, les rapports annuels des sociétés cotées, les présentations aux investisseurs, et la presse immobilière réputée pour l'occupation, l'orientation des tarifs et les annonces d'expansion. Un abonnement payant pour les données financières d'entreprises et l'intelligence d'actualités a soutenu le recoupement des revenus et des changements d'empreinte lorsque les divulgations publiques étaient limitées. Les sources listées ici ne sont qu'illustratives, et de nombreux autres documents et jeux de données publics ont été examinés pour collecter, valider et clarifier les hypothèses finales.
Entretiens et enquêtes primaires
Le travail primaire a été mené avec des opérateurs d'installations, des gestionnaires de biens et d'actifs, des courtiers et des utilisateurs professionnels qui louent des unités pour le surplus d'inventaire, les outils et les documents. Nous avons également échangé avec des acteurs locaux du marché dans les principaux pays européens afin que le modèle reflète les différences en matière d'occupation, de loyer réalisable par pied carré, de mix d'unités et de rythme des nouvelles ouvertures. Lorsque les données documentaires étaient insuffisantes, des entretiens ont été utilisés pour valider les bandes d'utilisation, la part d'espace climatisé et le calendrier réaliste des changements de tarifs par groupe de villes.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs (CXO) : 18 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 19 % | Managers : 43 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une construction descendante où le stock locatif total et les installations actives par pays sont reconstitués à l'aide de signaux de capacité observables et d'indicateurs immobiliers, qui sont ensuite convertis en revenus à l'aide du taux d'occupation et du loyer moyen réalisé. Pour garder les calculs pratiques, nous avons ancré chaque pays à un petit ensemble d'intrants tels que le nombre d'installations, la surface locative nette, la part de surface occupée, le loyer par pied carré et la part des utilisateurs professionnels qui paient généralement des tarifs différents. Lorsque le marché est tendu, la principale progression provient de la tarification et de l'utilisation, et lorsque la nouvelle offre est forte, la progression est portée par le nouvel espace net ajouté et le calendrier de stabilisation.
Les résultats ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, y compris des grilles tarifaires d'installations échantillonnées traduites en hypothèses de loyer réalisé, des vérifications de canaux sur l'occupation annoncée, et des tests de vraisemblance des revenus par rapport aux schémas de divulgation des opérateurs. Pour les prévisions, une analyse de scénarios a été utilisée car les marchés nationaux réagissent différemment aux taux d'intérêt, aux coûts de construction et à la mobilité des ménages. Les hypothèses ont été reportées avec l'apport d'entretiens sur les nouvelles ouvertures attendues, la normalisation probable de l'occupation et la progression des loyers selon des scénarios stables et prudents. Lorsque les données des opérateurs privés étaient manquantes, les lacunes ont été traitées via des moyennes nationales ajustées en fonction de la densité urbaine, de la maturité du format self-stockage et de l'activité du pipeline observée.
Validation des données et cycle de mise à jour
Nous effectuons plusieurs vérifications avant de finaliser les totaux, y compris des tests de cohérence somme-pays-total, des vérifications de cohérence de conversion des devises, et des signalements d'écart lorsque le loyer ou l'occupation implicite se situe hors de ce que les opérateurs considèrent comme réalisable. Les résultats sont également comparés à des signaux indépendants tels que le nombre d'installations, la croissance rapportée des surfaces des magasins et l'orientation des prix annoncés, et tout écart significatif est examiné et corrigé avant validation finale.
Ce rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des acquisitions majeures, des ajustements de loyers marqués ou des changements majeurs de pipeline dans un pays clé. Avant la livraison, une revue finale par un analyste est effectuée afin que les dernières publications publiques et les enseignements des entretiens soient reflétés dans les chiffres publiés.
Estimation du marché européen du self-stockage par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le self-stockage en Europe peuvent varier considérablement car les études choisissent des années de référence différentes, définissent différemment les revenus du stockage et appliquent des méthodes différentes pour traiter l'occupation et les loyers réalisés selon les pays. Les différences proviennent également du fait que le modèle est construit autour de la capacité des installations et de la réalisation des loyers, ou autour de paniers immobiliers et de services plus larges qui sont plus difficiles à isoler.
En suivant le loyer réalisé par pied carré et la surface occupée par pays, puis en actualisant à chaque mise à jour le calendrier des devises et les hypothèses d'inflation, Mordor Intelligence maintient l'estimation liée aux revenus de location d'unités de stockage plutôt qu'aux services de déménagement adjacents ou aux revenus d'entreposage génériques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,09 milliards USD (2026) | |
| Cabinet de conseil mondial A | 13,74 milliards USD (2024) | L'estimation semble partir d'un bassin de revenus plus restreint et d'une année de référence différente, et elle ne parvient peut-être pas à convertir pleinement la capacité et l'occupation par pays en loyer réalisé sur l'ensemble de l'empreinte européenne, ce qui peut abaisser le total. |
| Éditeur sectoriel B | 27,40 milliards USD (2025) | La taille est proche pour l'année de référence, mais l'horizon de prévision plus long et le profil de croissance plus lent suggèrent des hypothèses plus conservatrices sur l'escalade des loyers et les ajouts de nouveaux espaces, et elle est moins explicite sur la façon dont l'occupation se stabilise après les ouvertures. |
Globalement, l'écart s'explique principalement par le choix de l'année de référence, ce qui est comptabilisé comme revenu de self-stockage, et la manière dont le loyer et l'occupation sont convertis de la capacité des installations en dollars. L'approche adoptée ici reste traçable car les totaux par pays peuvent être retracés jusqu'aux hypothèses de stock, d'utilisation et de loyer réalisé, qui peuvent être revérifiées et mises à jour de manière reproductible.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen du self-stockage ?
Le marché est évalué à 28,09 milliards USD en 2026 et devrait atteindre 34,21 milliards USD d'ici 2031.
Quel pays est en tête du marché européen du self-stockage ?
Le Royaume-Uni occupe la première position avec une part de revenus de 33,60 % en 2025.
À quelle vitesse le segment climatisé se développe-t-il ?
Les unités climatisées se développent à un CAGR de 8,82 % jusqu'en 2031, dépassant les unités traditionnelles.
Quels facteurs influencent le plus la demande ?
Les contraintes d'espace urbain, le déménagement des seniors vers des logements plus petits, le micro-entreposage pour le e-commerce et la mobilité croissante des étudiants et des expatriés sont les principaux facteurs de croissance.
Dernière mise à jour de la page le:


