
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.11 Millions de pieds carrés |
| Volume du Marché (2026) | 3.29 Millions de pieds carrés |
| Volume du Marché (2031) | 4.37 Millions de pieds carrés |
| Taux de croissance (2026 - 2031) | 5.85 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du libre stockage à Singapour par Mordor Intelligence
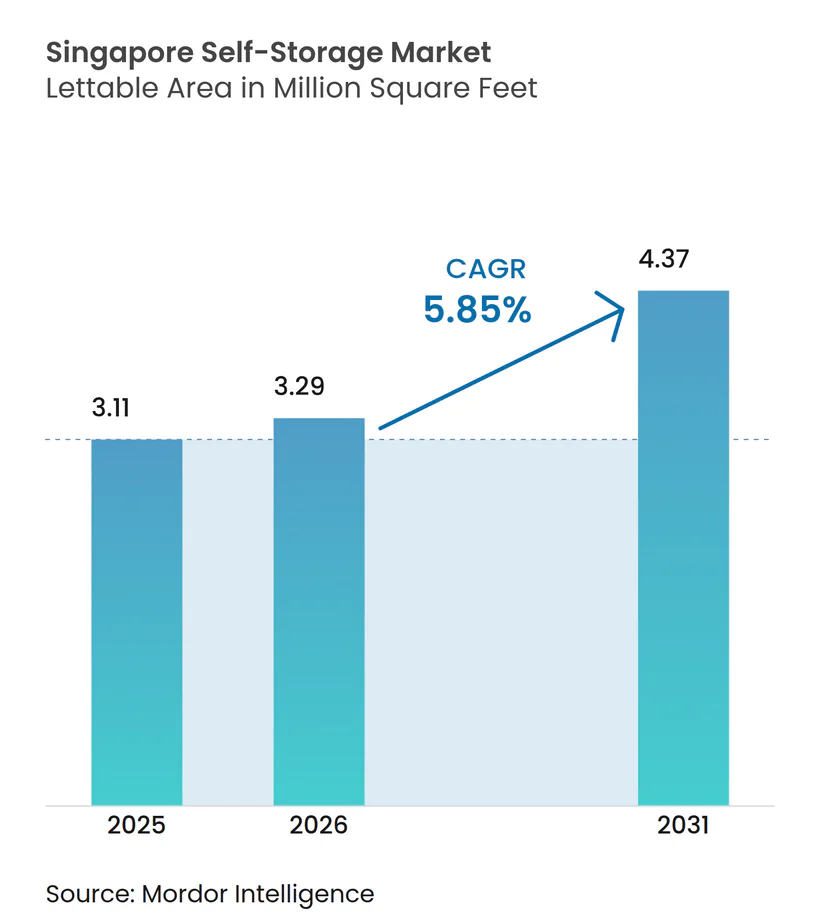
La taille du marché du libre stockage à Singapour est estimée à 3,29 millions de pieds carrés en 2026, en hausse par rapport à la valeur de 3,11 millions de pieds carrés enregistrée en 2025, avec des projections pour 2031 indiquant 4,37 millions de pieds carrés, progressant à un TCAC de 5,85 % sur la période 2026-2031. La robustesse de la croissance démographique, une base de consommateurs aisés et une activité de commerce électronique en pleine intensification soutiennent cet élan. La demande est en outre renforcée par le réaménagement urbain qui réduit continuellement la superficie moyenne des appartements, tandis que les capitaux institutionnels entrant dans ce secteur accélèrent la construction d'installations modernes climatisées. Le marché du libre stockage à Singapour bénéficie également des ambitions logistiques régionales du gouvernement, notamment la future liaison RTS et le deuxième parc logistique aéroportuaire, qui élargiront les flux transfrontaliers. L'intensité concurrentielle reste modérée, les coûts élevés des terrains et les règles strictes du Code de sécurité incendie limitant l'entrée de nouveaux acteurs, tandis que les opérateurs en place déploient la technologie et des services haut de gamme pour améliorer les rendements.
Points clés du rapport
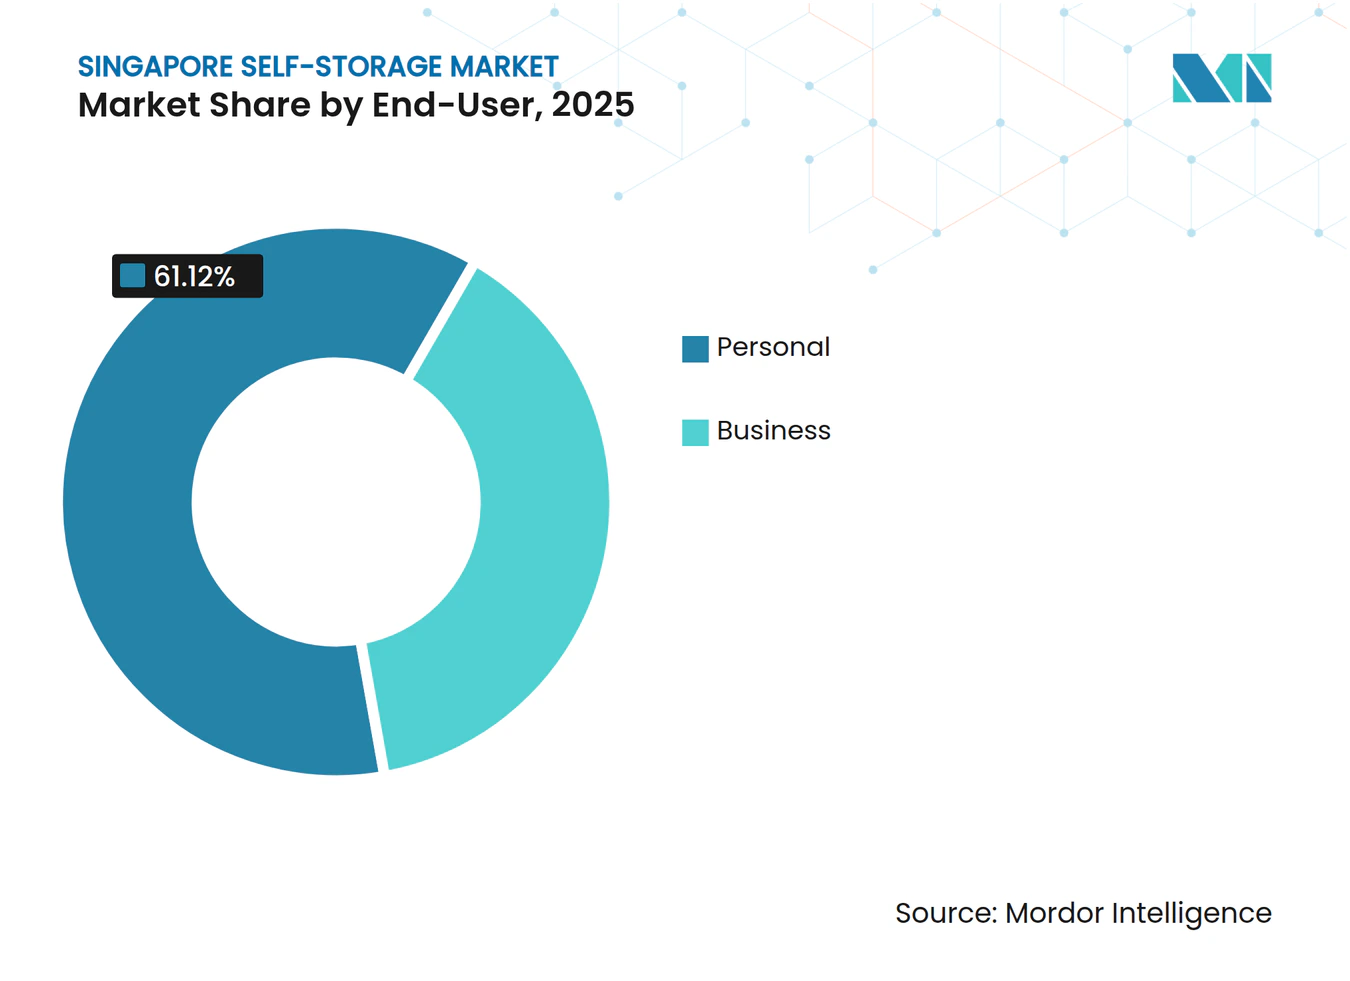
- Par utilisateur final, le stockage personnel a dominé avec 61,12 % de la part de marché du libre stockage à Singapour en 2025 ; les applications professionnelles devraient progresser à un TCAC de 7,05 % jusqu'en 2031.
- Par taille d'unité, les petites et moyennes unités (moins de 40 pieds carrés) détenaient 48,10 % de la taille du marché du libre stockage à Singapour en 2025, tandis que les grandes unités (supérieures à 40 pieds carrés) connaissent la croissance la plus rapide à un TCAC de 6,62 %.
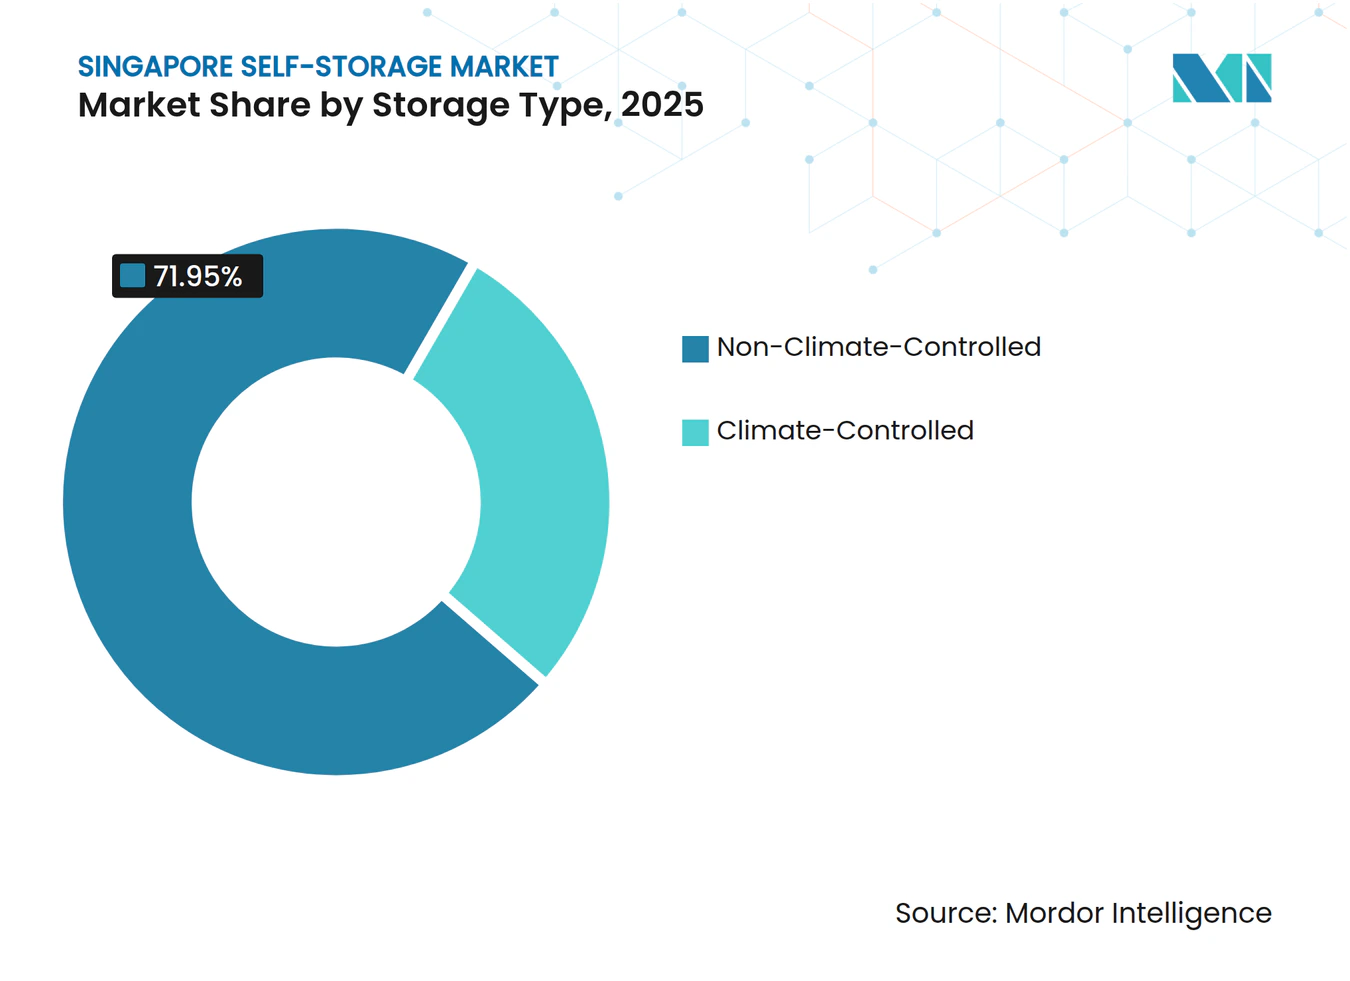
- Par type de stockage, les unités non climatisées représentaient 71,95 % de la taille du marché du libre stockage à Singapour en 2025 ; les offres climatisées enregistrent le TCAC le plus élevé à 7,19 %.
- Par mode de propriété, les installations en location ont capturé 57,30 % de la part de marché du libre stockage à Singapour en 2025, tandis que les propriétés en pleine propriété progressent à un TCAC de 6,82 % à mesure que les investisseurs institutionnels approfondissent leur exposition.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du libre stockage à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte densité de population et démographie aisée | +1.2% | National, Singapour | Moyen terme (2-4 ans) |
| Réduction de la superficie résidentielle | +1.5% | Axé sur la région centrale | Long terme (≥ 4 ans) |
| Croissance des PME et du micro-accomplissement e-commerce | +1.8% | National, débordement vers Johor | Court terme (≤ 2 ans) |
| Entrée des investisseurs institutionnels | +0.9% | National | Moyen terme (2-4 ans) |
| Essor des nomades numériques transfrontaliers | +0.6% | Région centrale | Court terme (≤ 2 ans) |
| Demande de rénovation Green-Mark obligatoire | +0.4% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La forte densité de population et la démographie aisée stimulent la demande de stockage discrétionnaire
Singapour concentre environ 8 000 habitants par kilomètre carré, un chiffre sans égal en Asie en dehors des micro-États. Les résidents classent les contraintes d'espace de vie parmi leurs principaux facteurs de stress, et 50 % admettent stocker des articles ménagers à l'extérieur lorsque cela est possible.[1] La hausse des revenus des ménages soutient les loyers récurrents, tandis qu'une population non résidente qui a progressé de 5 % en 2024 valorise la flexibilité de stocker ses biens entre deux déménagements. La planification urbaine verticale, illustrée par des immeubles de logements sociaux de 50 étages, concentre l'habitat tout en préservant la qualité de vie, poussant indirectement les biens vers le marché du libre stockage à Singapour. Des programmes gouvernementaux tels que GreenGov.SG normalisent davantage l'« accès plutôt que la propriété », nourrissant une demande structurelle de stockage payant.[2]
Réduction de la superficie résidentielle due aux projets de réaménagement urbain
Des autorisations de coefficient d'occupation des sols plus élevées dans les quartiers prisés réduisent la taille des appartements même si le parc immobilier total augmente. Le rezonage du Plan directeur 2019 de Tanjong Rhu pour 5 000 nouveaux logements illustre la manière dont le réaménagement favorise les unités compactes. Le programme de ventes de terrains publics du premier semestre 2025 introduira 8 505 unités privées, principalement au sein de projets mixtes intégrés.[3] À mesure que les anciens quartiers font l'objet d'un réaménagement en bloc, les ménages réduisent leur superficie et compensent en louant un espace de libre stockage. Cette tendance garantit un afflux durable de consommateurs pour le marché du libre stockage à Singapour.
Croissance des PME et du micro-accomplissement e-commerce nécessitant des espaces d'inventaire flexibles
Singapour a traité 300 000 colis par jour au hub régional de SingPost après sa mise à niveau de 30 millions SGD en 2025, soit le triple de la capacité de 2024. Les petits vendeurs sur des plateformes telles que Shopee ont besoin d'espace au-delà du domicile, mais en deçà d'un entrepôt complet. Des opérateurs comme Spaceship proposent des espaces de « co-entrepôt » associés à des stations de préparation des commandes pour servir ce créneau. La future liaison RTS raccourcira les délais de rotation entre Singapour et Johor, incitant les marchands à stocker des stocks dans les installations du nord pour la livraison transfrontalière le jour même. Ces exigences poussent les entreprises vers des unités plus grandes et configurables au sein du marché du libre stockage à Singapour, renforçant les volumes et le rendement des revenus.
L'entrée des investisseurs institutionnels améliore l'accès au financement et le rythme de construction
CapitaLand Investment a intégré le libre stockage dans son portefeuille de 134 milliards SGD en 2024, validant cette classe d'actifs auprès des fonds de pension et souverains. Des sponsors bien dotés en capitaux accélèrent les nouveaux programmes de construction et modernisent les sites existants avec des toitures solaires, un accès automatisé et une surveillance 24h/24 et 7j/7. Les acquisitions transfrontalières, telles que l'achat par StorHub de trois sites à Sydney pour 110 millions AUD, illustrent l'échelle possible lorsque les capitaux institutionnels entrent en jeu. Les gestionnaires professionnels standardisent la conformité en matière de sécurité, le marketing et la tarification dynamique, élevant le professionnalisme global du secteur.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des terrains gonflant les loyers unitaires | -1.8% | National, Singapour, aigu dans la région centrale | Long terme (≥ 4 ans) |
| Offre limitée de terrains zonés industriels pour de nouvelles installations | -1.1% | National, Singapour | Long terme (≥ 4 ans) |
| Code de sécurité incendie-2025 strict augmentant les dépenses d'investissement pour les installations à plusieurs niveaux | -0.7% | National, Singapour | Moyen terme (2-4 ans) |
| Startups de stockage de conciergerie cannibalisant l'occupation des unités traditionnelles | -0.4% | National, Singapour, concentré dans la région centrale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des coûts élevés des terrains gonflent les loyers unitaires
Les terrains industriels dans les quartiers centraux atteignent 20 à 23 SGD par mètre carré par mois, un niveau de base que de nombreux opérateurs dépassent pour sécuriser leurs sites auprès de la JTC. Si les utilisateurs aisés absorbent des frais plus élevés, les ménages sensibles aux prix peuvent différer leur adoption ou réduire la taille de leurs unités. Pour maintenir l'occupation, les grandes marques proposent des offres promotionnelles, StorHub permettant deux mois de loyer gratuit ainsi que des remises de 30 %. L'inflation locative soutenue freine ainsi le TCAC à long terme du marché du libre stockage à Singapour, même si les revenus nominaux augmentent.
Offre limitée de terrains zonés industriels pour de nouvelles installations
La hiérarchie d'utilisation des terres à Singapour privilégie la fabrication avancée et la logistique plutôt que le libre stockage. Les promoteurs doivent naviguer à travers les examens Green-Mark, les évaluations d'impact environnemental et les approbations de sécurité incendie qui prolongent les délais et gonflent les coûts indirects. Les opérateurs de plus petite taille manquant de capital patient peinent à obtenir des sites, renforçant les barrières à l'entrée sur le marché. La réutilisation adaptative de parcs d'affaires sous-occupés constitue une solution partielle, mais implique souvent des rénovations coûteuses pour satisfaire aux exigences de compartimentage et aux normes de gicleurs. Le pipeline contraint limite l'expansion de la superficie même lorsque la demande augmente, plafonnant la réponse potentielle côté offre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par utilisateur final : l'adoption par les entreprises dépasse la croissance de l'usage personnel
Le segment des entreprises contribue à un TCAC de 7,05 % au marché du libre stockage à Singapour, tandis que le stockage personnel représente encore 61,12 % de la part en 2025. Les entreprises privilégient les unités climatisées et l'accès 24h/24 et 7j/7, acceptant des tarifs premium qui élèvent le chiffre d'affaires par pied carré. Les micro-vendeurs de commerce électronique exploitent les installations comme des mini-centres d'accomplissement des commandes pour raccourcir les délais de livraison. Parallèlement, le groupe des clients personnels reste une ancre de volume stable, porté par la réduction de la taille des appartements et le roulement des expatriés. Ensemble, ils maintiennent un taux d'occupation large, bien que les clients entreprises fixent le ton des prix grâce à leurs attentes de service plus élevées. La taille du marché du libre stockage à Singapour allouée aux utilisateurs professionnels devrait approcher 1,7 million de pieds carrés d'ici 2031, soutenue par les flux commerciaux binationaux permis par la liaison RTS.



Par taille de stockage : l'adoption des grandes unités reflète la maturité logistique
Les petites et moyennes unités représentent encore 48,10 % de la taille du marché du libre stockage à Singapour, reflétant le besoin des consommateurs individuels de stocker leurs surplus ménagers. Pourtant, les unités dépassant 40 pieds carrés affichent un TCAC de 6,62 % à mesure que les marchands consolident leurs stocks au plus près des clients finaux. La mise à niveau de capacité de SingPost accroît les volumes de colis, encourageant les vendeurs à positionner des stocks en centre-ville plutôt que dans des entrepôts éloignés. Les opérateurs réagissent en reconfigurant les étages supérieurs en blocs contigus pouvant être subdivisés à la demande. La pénétration des grandes unités signale ainsi le passage du marché d'un simple stockage d'effets personnels vers des solutions d'inventaire hybrides alignées sur la croissance du commerce de détail omnicanal.
Par type de stockage : la prime de la climatisation gagne du terrain
Les espaces non climatisés représentaient 71,95 % des stocks en 2025, mais les surfaces climatisées progressent de 7,19 % par an. L'électronique, les produits pharmaceutiques, l'art et les objets de collection de grande valeur se détériorent rapidement par une humidité supérieure à 80 % ; les entreprises et les collectionneurs aisés acceptent volontiers de payer une prime locative de 15 à 20 % pour des environnements contrôlés. StorHub équipe ses nouveaux sites de panneaux solaires et de systèmes CVC à haute efficacité énergétique pour atténuer les coûts d'énergie et atteindre les objectifs Green-Mark, en préservant les marges. Alors que la climatisation devient progressivement un standard incontournable, les opérateurs se différencient grâce à des applications de surveillance de l'humidité, des partenariats d'assurance et des services à valeur ajoutée d'emballage, ancrant la fidélisation dans le marché du libre stockage à Singapour.

Par mode de propriété : les actifs en pleine propriété attirent les capitaux à long terme
Les installations en location géraient 57,30 % de l'espace en 2025, mais les propriétés en pleine propriété se développent à un TCAC de 6,82 % grâce à l'appétit institutionnel. Contrôler l'immobilier sous-jacent protège les opérateurs du risque de renouvellement et amplifie la plus-value dans un Singapour où les terrains sont rares. L'aval de CapitaLand a catalysé des mouvements similaires de la part de family offices et de REIT à la recherche de rendements de trésorerie stables. Les modèles en location subsistent pour les opérateurs en phase de démarrage qui testent des micro-marchés ou occupent les étages supérieurs de complexes industriels mixtes. L'évolution vers la propriété approfondit le pool de capitaux du secteur du libre stockage à Singapour et encourage des constructions de meilleure qualité, conformes aux codes de sécurité incendie et de durabilité en constante évolution.
Analyse géographique
La superficie compacte de 728 km² de la cité-État signifie que chaque grand opérateur peut desservir l'ensemble de la base adressable, mais les avantages de micro-localisation restent déterminants. Les sites de la région centrale à proximité des lignes MRT commandent des loyers 20 à 25 % plus élevés mais se remplissent plus rapidement en raison de la proximité des bureaux du CBD et des enclaves d'expatriés. Les quartiers de banlieue comme Tampines ou Jurong offrent de plus grandes parcelles de terrain, favorisant des complexes à plusieurs étages avec accès en voiture. Le déploiement simultané de StorHub à Serangoon, Tampines, Changi et Jurong East illustre un modèle en étoile qui équilibre les tarifs premium avec une stratégie volumique.
Les nœuds du nord pourraient connaître une hausse de la demande une fois que la liaison RTS sera lancée en 2026, permettant 100 000 déplacements quotidiens entre Woodlands et Johor Bahru. Les PME opérant dans les deux économies pourraient privilégier les options du marché du libre stockage à Singapour proches du poste-frontière pour des divisions d'inventaire transfrontalières. Parallèlement, la sous-utilisation des parcs d'affaires, l'occupation du Parc international des affaires s'établissait à 64,4 % en 2024, présente des opportunités de réutilisation adaptative, quoique avec des coûts de rénovation. Les priorités des ventes de terrains publics continueront à densifier des groupements résidentiels comme Tanjong Rhu, comprimant l'espace des ménages et localisant les pics de demande de stockage. Le deuxième parc logistique aéroportuaire prévu pour les années 2030 attirera des transitaires et des consolidateurs de commerce électronique, susceptibles d'accroître la demande d'unités climatisées dans les enceintes de Changi. Compte tenu de l'uniformité des codes nationaux, la différenciation géographique découle davantage de la commodité d'accès et des synergies complémentaires d'utilisation des terres que de l'arbitrage réglementaire, mais les opérateurs habiles dans la sélection de micro-sites devraient maintenir un taux d'occupation supérieur à 85 % sur l'ensemble du marché du libre stockage à Singapour.
Paysage réglementaire
L'offre de self-stockage à Singapour est façonnée par les contrôles d'utilisation des terrains industriels et la conformité en matière de bâtiment et de sécurité incendie. À compter du 1er avril 2025, la JTC Corporation a restreint les nouvelles activités de self-stockage sur les terrains industriels JTC principalement aux sites Business 1 (B1) sélectionnés, et a interdit leur utilisation sur les zones Business 2 (B2) et Business Park. Les opérateurs existants dans les zones spécifiées ont été autorisés à poursuivre leurs activités jusqu'à l'expiration de leurs baux individuels. Sur les propriétés industrielles privées, les propositions de changement d'usage sont évaluées via les processus de l'Urban Redevelopment Authority (URA) et les lignes directrices de contrôle de quantum en vigueur, renforçant l'importance d'une sélection de site conforme et d'une planification de l'espace.
Les installations doivent également respecter les exigences du Fire Code de la Singapore Civil Defence Force (SCDF), y compris les dispositions relatives aux moyens d'évacuation et aux systèmes de détection et d'alarme, ainsi que les exigences pertinentes telles que la SS 532 pour les matériaux inflammables, le cas échéant. Cela accroît l'intensité en dépenses d'investissement pour les configurations multi-niveaux et à plus haute densité. Parallèlement, les mises à jour réglementaires de la Building and Construction Authority (BCA) continuent d'affecter les travaux de conception et de rénovation, y compris les Building Control (Amendment) Regulations 2026, entrées en vigueur le 1er avril 2026. Cette évolution renforce le besoin d'ingénierie professionnelle et de gestion de la conformité pour les constructions neuves comme pour les conversions.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la recherche de sites et l'obtention des autorisations, où les opérateurs sécurisent des locaux industriels adaptés et gèrent les contraintes d'utilisation des terrains, y compris les politiques de la JTC Corporation en vigueur depuis avril 2025, qui n'autorisaient les nouvelles demandes de self-stockage que sur des terrains industriels zonés Business 1 sélectionnés et interdisaient leur usage sur les sites Business 2 et Business Park. Le développement et l'aménagement passent ensuite par la conception, l'obtention des permis et la construction, avec une forte dépendance aux entrepreneurs spécialisés pour le compartimentage, le contrôle d'accès, la climatisation (HVAC) pour les unités climatisées, et les systèmes de sécurité incendie conformes aux normes SCDF.
L'établissement de normes sectorielles et de pratiques d'exploitation est soutenu par des organismes professionnels tels que la Self Storage Association Asia (SSAA), qui fournit aux membres des ressources incluant des codes de conduite et une documentation standardisée. Les opérations et la mise sur le marché combinent la gestion traditionnelle des installations avec l'acquisition et le service clients activés par la technologie, y compris l'accès via application mobile et le support client basé sur l'IA. Pour certains fournisseurs, le stockage et la récupération automatisés par robotique peuvent augmenter la surface locative nette en réduisant l'espace des allées. La demande est servie via des canaux directs aux consommateurs et un service B2B, les clients professionnels représentant environ 40 % des utilisateurs d'ici 2025, contre 26 % en 2023, ce qui accroît la pertinence de services à valeur ajoutée tels que le pick-and-pack, les formats de co-entreposage et les flux de travail proches du micro-fulfillment. Les activités en aval incluent les paiements, les partenariats d'assurance et les programmes de fidélisation, la performance étant liée à la gestion de l'occupation, aux coûts énergétiques (notamment pour la climatisation) et à la disponibilité d'espace industriel conforme.
Paysage concurrentiel
Concentration du Marché
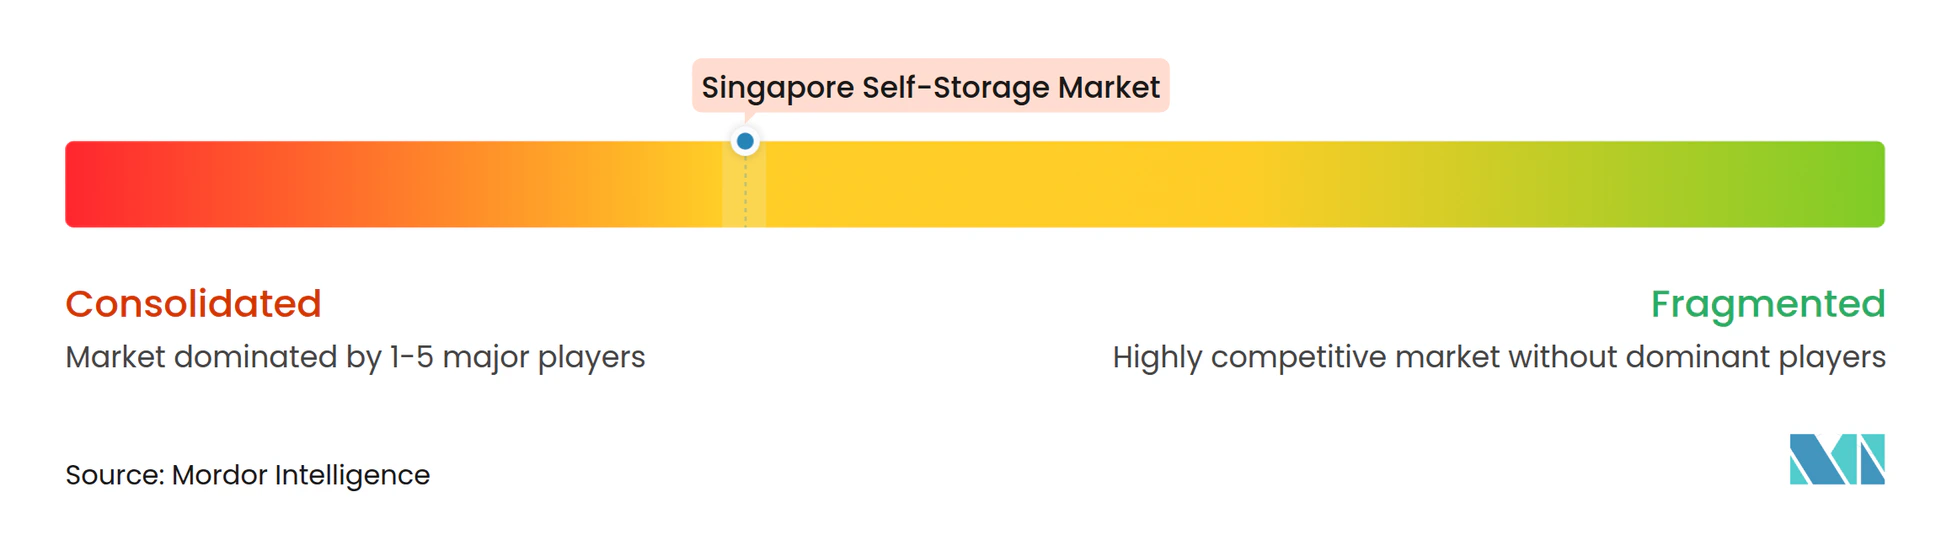
Le marché compte plus de 20 opérateurs, mais les cinq premiers détiennent collectivement une part estimée à 65 %, signalant une concentration modérée. StorHub se distingue par son empreinte et son renouvellement continu de produits, ayant récemment lancé la marque Lifestyle avec des serrures numériques et des services de conciergerie. Store Friendly Management contre-attaque avec une récupération automatisée par robotique qui réduit la largeur des allées et augmente la surface locative nette jusqu'à 30 %. Spaceship se différencie par des offres de co-entrepôt intégrant des bureaux de coworking, des cabines photographiques et des partenariats de livraison du dernier kilomètre, un modèle qui séduit les marchands omnicanaux.
Le financement institutionnel a déclenché des fusions-acquisitions transfrontalières, illustrées par l'achat de Wilson Storage par StorHub pour 110 millions AUD et l'offre de Public Storage sur Abacus Storage King. La puissance financière permet une diversification du portefeuille au-delà des centres urbains traditionnels vers des complexes industriels mixtes. Les barrières restent élevées : le Code de sécurité incendie de la SCDF impose des conceptions compartimentées et des gicleurs, tandis que le Green-Mark de la BCA pousse des normes d'efficacité énergétique nécessitant des dépenses d'investissement initiales. Les opérateurs qui intègrent l'expertise en conception et construction ainsi que des systèmes avancés de gestion des installations sont les mieux placés pour naviguer dans la conformité tout en préservant les marges dans le marché du libre stockage à Singapour.
La technologie est un champ de bataille émergent. L'accès aux unités via une application, les algorithmes de tarification dynamique et la planification de capacité pilotée par l'IA différencient les leaders des prestataires de masse. Pourtant, le service client, les centres d'appels 24h/24 et 7j/7, le support multilingue, l'assurance intégrée, continue d'influencer la fidélisation des locataires. Au cours des cinq prochaines années, le secteur du libre stockage à Singapour devrait connaître une consolidation sélective autour de marques tournées vers la technologie avec des bilans solides, tandis que les spécialistes de niche se concentreront sur des segments à forte marge tels que le stockage de vins, d'œuvres d'art ou de produits pharmaceutiques.
Leaders du secteur du libre stockage à Singapour
-
Store Friendly Management Pte Ltd
-
Spaceship Singapore (Astore Pte. Ltd.)
-
Store Room Pte Limited
-
StorHub Self Storage Pte Ltd
-
Work Plus Store Pte Ltd ("Work+Store")
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Le durcissement de l'utilisation des terrains et le risque de relocalisation lié à l'expiration des baux créent un espace pour les opérateurs capables de sécuriser des sites Business 1 conformes et de livrer rapidement des conversions haut de gamme, en particulier lorsque les installations déplacées ont besoin d'une capacité de remplacement dans le même bassin de chalandise. Le changement de politique de la JTC Corporation en avril 2025 a rouvert des voies sélectionnées pour les demandes de self-stockage sur des terrains industriels JTC, tout en restreignant l'éligibilité aux sites B1 et en excluant les sites B2 et Business Park. Cela renforce la valeur concurrentielle des équipes de développement compétentes, des relations avec les propriétaires, et des configurations conformes aux contrôles de quantum de l'URA.
Avec les clients professionnels représentant environ 40 % de la demande à partir de 2025, les offres orientées B2B telles que les unités plus grandes et configurables, les services logistiques complémentaires, et les formats intégrés espace de travail-stockage offrent des possibilités de différenciation plus claires. Les initiatives technologiques et de durabilité offrent également une deuxième voie pour protéger les rendements face aux coûts élevés des terrains et de l'exploitation. Les opérateurs déploient la robotique pour améliorer l'efficacité de l'espace (jusqu'à 30 % de surface locative nette supplémentaire dans les concepts automatisés) et développent la gestion à distance via l'accès par application mobile et des modèles de service basés sur l'IA. En matière de durabilité, l'utilisation par StorHub des capteurs IoT UnaBiz et du LoRaWAN à travers son portefeuille singapourien pour collecter des données sur la qualité de l'air et les services publics à l'appui de certifications telles que LEED et Arc Skoru indique une voie investissable pour la gestion de l'énergie et le reporting au niveau du portefeuille. Cette approche peut soutenir les exigences de capital institutionnel et les rénovations alignées Green Mark, tout en renforçant la discipline opérationnelle dans les inventaires climatisés.
Développements récents du secteur
- Avril 2026 : la Building and Construction Authority (BCA) a mis en vigueur les Building Control (Amendment) Regulations 2026 à compter du 1er avril 2026, mettant à jour les exigences de conformité, y compris des aspects tels que la protection contre la foudre. Cela accroît la charge d'ingénierie et de certification pour les nouvelles constructions et les rénovations majeures, renforçant l'avantage des opérateurs disposant d'une conception standardisée, d'une documentation et d'une gestion des entrepreneurs.
- Septembre 2025 : le groupe StorHub a acquis trois installations Wilson Storage à Sydney pour 110 millions d'AUD, ajoutant 1 977 unités sur environ 1,1 million de pieds carrés. Cette transaction a montré l'ampleur du déploiement de capital de style institutionnel et des stratégies d'expansion de portefeuille disponibles pour les principales plateformes, soutenant un effet de levier d'achat plus fort et des méthodes opérationnelles reproductibles à Singapour.
- Janvier 2024 : le groupe StorHub Self Storage a annoncé sa certification Arc Skoru et ses progrès vers la certification LEED v4.1 Operations and Maintenance à travers son portefeuille d'installations à Singapour. Cela a formalisé l'évaluation et la mesure de la durabilité comme un outil concurrentiel, renforçant le passage vers des opérations pilotées par les données et des mises à niveau guidées par des normes dans un marché confronté à des coûts énergétiques croissants et des exigences en matière de bâtiment de plus en plus strictes.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché est défini comme la superficie totale de self-stockage disponible à la location à Singapour, mesurée en surface locative nette dans les établissements proposant des unités de stockage payantes aux clients particuliers et professionnels.
Exclusions du périmètre : Nous excluons les espaces de stockage non commerciaux au sein des domiciles, le stockage partagé informel, ainsi que l'entreposage général qui n'est pas loué sous forme d'unités de self-stockage.
Aperçu de la Segmentation
-
Par utilisateur final
- Personnel
- Entreprise
-
Par taille de stockage
- Petites et moyennes unités (moins de 40 pieds carrés)
- Grandes unités (supérieures à 40 pieds carrés)
- Autres (casiers / double empilement)
-
Par type de stockage
- Climatisé
- Non climatisé
-
Par mode de propriété
- Installations en propriété
- Installations en location
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie du côté de l'offre, car le self-stockage à Singapour est étroitement lié à la disponibilité des biens immobiliers et aux usages fonciers autorisés. Nous nous appuyons sur des sources publiques telles que les publications du Département de Statistiques de Singapour, les documents de zonage et de planification de l'Urban Redevelopment Authority, les références foncières et immobilières de la Singapore Land Authority, les orientations de la Building and Construction Authority sur les travaux de construction, ainsi que les exigences de la Singapore Civil Defence Force en matière d'incendie et de sécurité, qui permettent de cadrer les ajouts d'établissements réalisables et les contraintes d'exploitation.
Pour relier l'offre d'espace à la demande, nous examinons également des sources en accès libre telles que les sites web et grilles tarifaires des principaux opérateurs, les dépôts de REIT et de sociétés cotées le cas échéant, ainsi que des articles de presse et des commentaires sur le marché immobilier faisant état des taux d'occupation et de la composition de la clientèle. En parallèle, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, la veille sur les actualités et les finances, ainsi que les contrats et appels d'offres mondiaux afin de saisir les principales activités d'aménagement d'établissements lorsqu'elles sont visibles. Ces sources servent à construire des hypothèses et à valider les données, et la liste présentée ici n'est pas exhaustive, de nombreuses autres références ayant été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Les travaux primaires ont visé à valider ce que la recherche documentaire ne peut pas pleinement révéler, notamment les schémas d'utilisation, le comportement tarifaire et les délais d'expansion réalistes. Nous avons échangé avec un panel d'opérateurs d'établissements, de parties prenantes de l'immobilier et de l'aménagement, ainsi que d'utilisateurs professionnels, puis nous avons recoupé les résultats avec les retours de clients en stockage personnel afin qu'un seul segment de demande ne domine pas le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs de moindre envergure : 18 % | Managers : 46 % |
Dimensionnement du Marché et Prévisions
Le modèle de dimensionnement repose principalement sur une combinaison descendante et ascendante dans laquelle les ajouts d'établissements, les fermetures et la surface locative nette utilisable sont reconstitués pour Singapour, puis ajustés en tenant compte du délai de montée en charge jusqu'à l'atteinte d'un taux d'occupation stabilisé. Une fois ce vivier piloté par l'offre établi, nous le corroborons par des vérifications ascendantes sélectives telles que l'échantillonnage de la composition des unités au niveau des établissements, les fourchettes de tarifs affichés et les vérifications de terrain sur l'occupation, ce qui nous permet de corriger les hypothèses de capacité trop optimistes.
Quelques données pratiques sont suivies de près car elles font évoluer la superficie totale de manière significative. Il s'agit notamment des nouvelles ouvertures nettes d'établissements et des extensions, de la répartition entre espaces climatisés et non climatisés, de la composition type des unités (petites, moyennes et grandes unités), des fourchettes d'occupation observées selon la localisation, et du comportement de revalorisation tarifaire lorsque le taux d'utilisation se resserre. Lorsque certaines données d'établissements sont manquantes, nous utilisons des hypothèses par analogie avec des sites comparables, puis nous les affinons par des appels de suivi jusqu'à ce que les totaux semblent cohérents avec la réalité opérationnelle quotidienne.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios liée aux indicateurs avancés que les personnes interrogées surveillent, tels que les contraintes d'espace projetées dans le logement, l'activité de création d'entreprises et la disponibilité attendue d'espaces industriels ou commerciaux à reconvertir. Les prévisions sont ensuite soumises à des tests de résistance en vérifiant que la progression de l'offre nouvelle implicite et du taux d'occupation reste réalisable dans le cadre des délais locaux d'obtention de permis et d'aménagement.
Cycle de Validation des Données et de Mise à Jour
La validation est assurée par des recoupements répétés entre l'offre, les signaux de demande et les retours des opérateurs, afin qu'une donnée bruitée ne détermine pas à elle seule le résultat. Nous comparons les sorties du modèle avec des signaux indépendants tels que les pipelines d'établissements annoncés, les évolutions de prix observées et les commentaires sur l'occupation, puis les valeurs aberrantes sont examinées avant validation finale.
Lorsqu'un écart significatif apparaît, comme un changement soudain du taux d'occupation réalisable ou un retard inattendu sur de nouveaux sites, les hypothèses sont réexaminées et les personnes interrogées peuvent être recontactées pour clarification. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs modifient l'offre ou la demande, et une revue finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché du Self-Stockage à Singapour selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les estimations publiées pour ce marché peuvent sembler très éloignées les unes des autres car l'unité de mesure n'est pas cohérente d'une source à l'autre, et la ligne de démarcation entre le self-stockage et les services de stockage adjacents est souvent tracée différemment. Le calendrier joue également un rôle, car de nouveaux établissements peuvent entrer en service par vagues, ce qui peut faire évoluer rapidement la surface locative nette totale sur une courte période.
En vérifiant les ouvertures d'établissements, la surface locative nette et le calendrier de montée en charge de l'occupation, Mordor Intelligence maintient le dimensionnement ancré dans la capacité en pieds carrés disponible dans le pays et évite de comptabiliser les revenus du stockage de véhicules, de l'archivage de documents et de l'entreposage général lorsqu'ils sont vendus en tant que service distinct. Les différences proviennent également du fait qu'une source intègre ou non des services à valeur ajoutée tels que la collecte ou l'emballage, et du fait que les prix sont convertis en utilisant un taux de change unique qui ne correspond pas à l'année de référence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,29 millions de pieds carrés (2026) | |
| Consultance Régionale A | 1,10 milliard USD (2024) | Utilise une définition basée sur le chiffre d'affaires et semble élargir le périmètre à des services tels que l'entreposage et la distribution, ce qui n'est pas aligné avec une vision de capacité en surface locative nette pure. |
| Bulletin Sectoriel B | 0,00 milliard USD (2025) | Présente une valeur monétaire très faible et ne précise pas s'il s'agit uniquement du loyer de stockage ou si des services annexes sont également inclus, ce qui rend la réconciliation avec un modèle de surface piloté par la capacité difficile. |
Le tableau montre principalement que l'écart est dû au choix de l'unité et aux services comptabilisés, plutôt qu'à un simple désaccord sur la direction de la croissance. Lorsque les données sont ancrées dans le pipeline d'établissements, la surface effectivement mise sur le marché et la maturation du taux d'occupation, le résultat est plus facile à reproduire et à vérifier d'une année sur l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du libre stockage à Singapour en 2026 ?
La taille du marché du libre stockage à Singapour s'établit à 3,29 millions de pieds carrés en 2026 et devrait atteindre 4,37 millions de pieds carrés d'ici 2031.
Quel est le taux de croissance attendu de l'espace de libre stockage à Singapour ?
L'espace total louable devrait se développer à un TCAC de 5,85 % entre 2026 et 2031.
Quel segment d'utilisateurs finaux connaît la croissance la plus rapide ?
Les utilisateurs professionnels, portés par les PME et les vendeurs de commerce électronique, se développent à un TCAC de 7,05 %, dépassant la demande de stockage personnel.
Pourquoi les unités climatisées gagnent-elles en popularité ?
L'humidité élevée de Singapour endommage l'électronique, les documents et les objets de collection, aussi les entreprises et les consommateurs aisés paient-ils des primes pour des environnements contrôlés progressant à un TCAC de 7,19 %.
Comment les coûts élevés des terrains affectent-ils les prix ?
Les sites centraux supportent des loyers de base de 20 à 23 SGD par mètre carré par mois, contraignant les opérateurs à facturer des frais d'unité plus élevés et à proposer des promotions pour maintenir l'occupation.