
Taille et part du marché du test cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.99 Milliards de dollars |
| Taille du Marché (2031) | 2.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
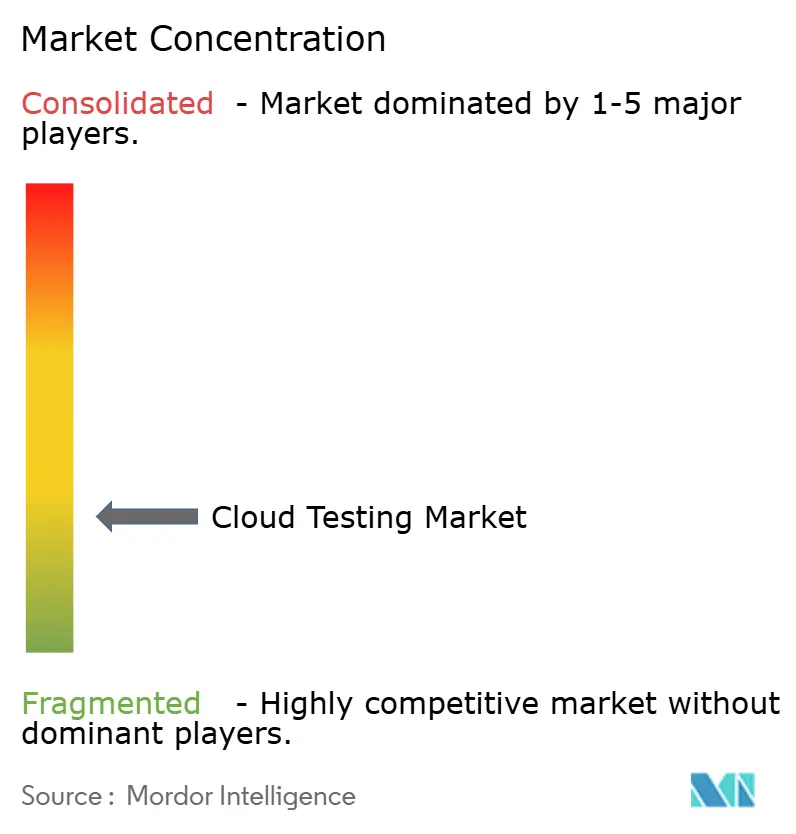
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du test cloud par Mordor Intelligence
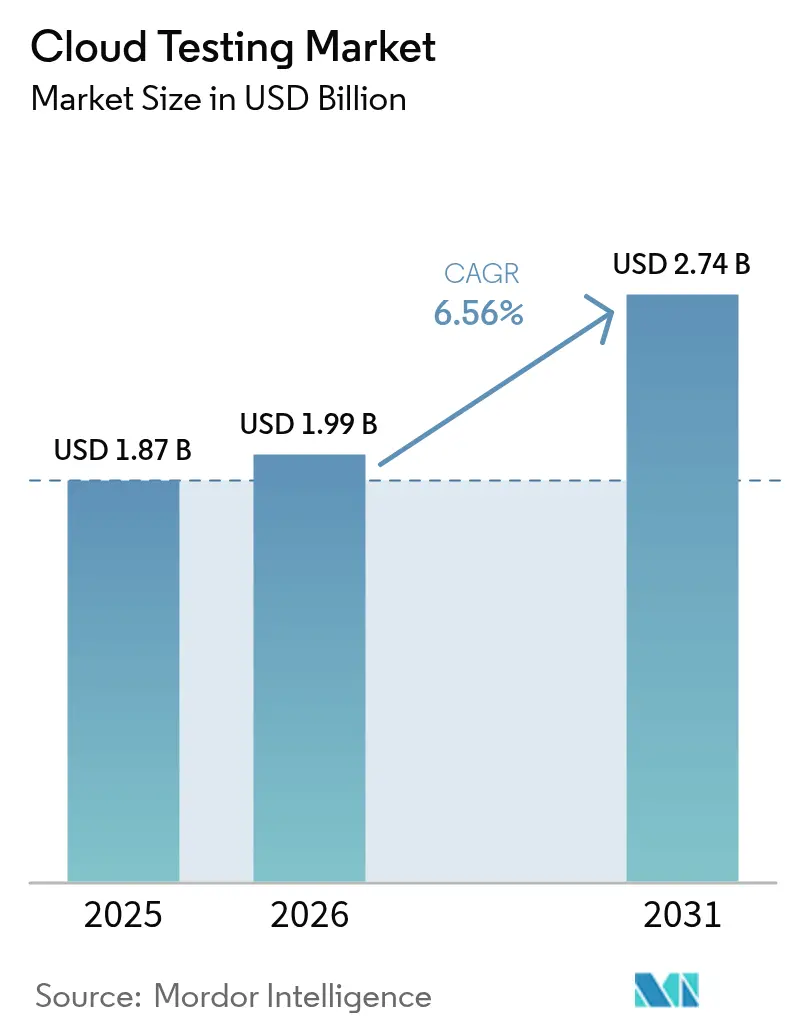
La taille du marché du test cloud était évaluée à 1,87 milliard USD en 2025 et devrait progresser de 1,99 milliard USD en 2026 pour atteindre 2,74 milliards USD d'ici 2031, à un TCAC de 6,56 % durant la période de prévision (2026-2031). Cette hausse régulière reflète le basculement massif des charges de travail d'assurance qualité vers des pipelines d'intégration continue et de déploiement continu natifs du cloud, une transition qui permet aux équipes de lancer à la demande des environnements de test éphémères. Les entreprises valorisent une infrastructure élastique capable d'absorber des pics de charge imprévisibles, tandis que la tarification à l'usage élimine les obstacles en capital qui limitaient autrefois les petites entreprises. La génération de tests par intelligence artificielle, la correction autonome de scripts et les liens étroits avec les plateformes d'observabilité figurent désormais parmi les fonctionnalités les plus demandées, incitant les éditeurs d'outils et les fournisseurs de cloud hyperscale à les intégrer nativement. Les règles géopolitiques de souveraineté des données et le choc des frais de sortie de données tempèrent l'enthousiasme, mais les organisations continuent de migrer car les environnements sur site ne peuvent égaler la rapidité, la couverture et l'économie des tests hébergés dans le cloud.
Principaux enseignements du rapport
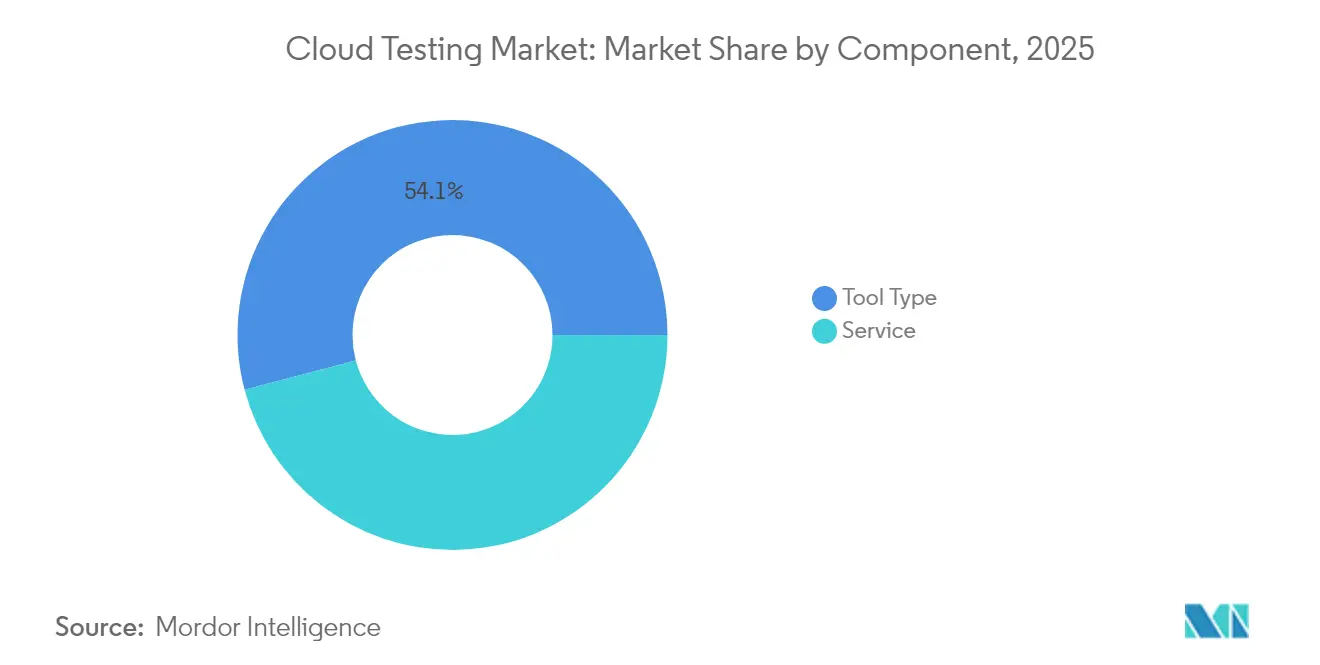
- Par composant, les offres de type outil ont capturé 54,10 % de la part de marché du test cloud en 2025 et devraient se développer à un TCAC de 8,35 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises ont représenté 63,10 % du chiffre d'affaires 2025 du marché du test cloud, tandis que les petites et moyennes entreprises devraient croître à un TCAC de 8,74 % jusqu'en 2031.
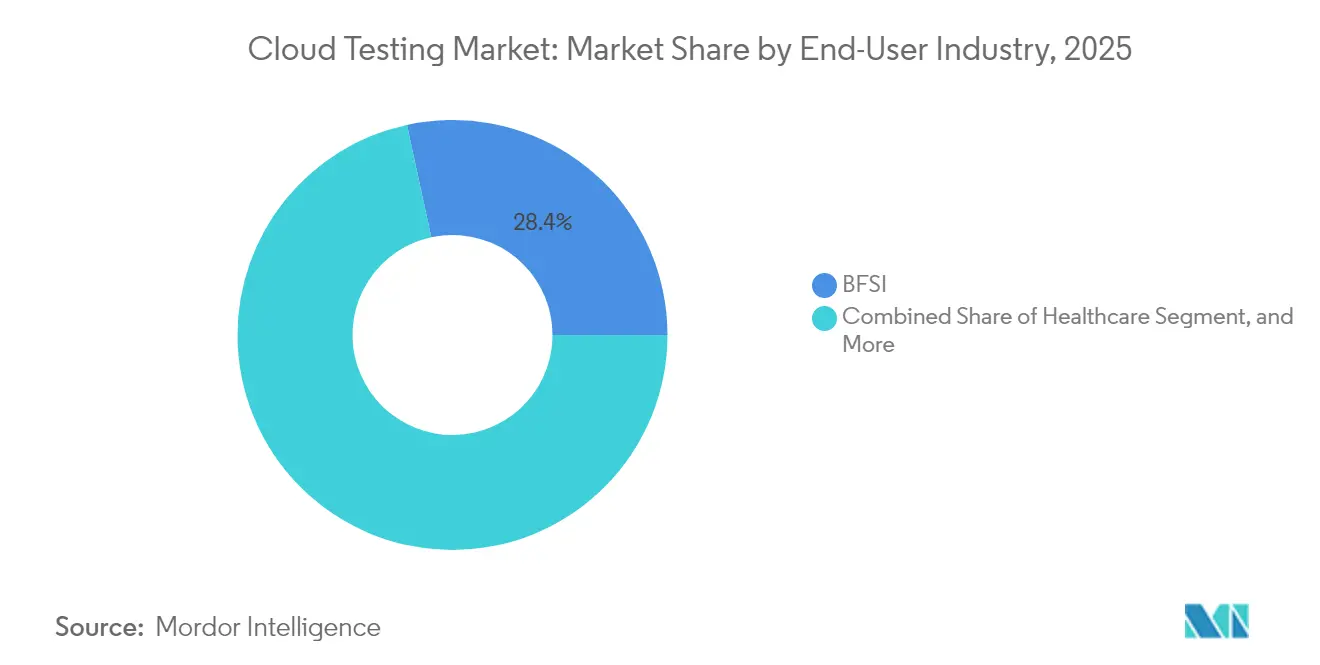
- Par secteur d'utilisation finale, le BFSI a dominé avec une part de chiffre d'affaires de 28,40 % en 2025 sur le marché du test cloud ; le secteur de la santé devrait progresser à un TCAC de 7,62 % jusqu'en 2031.
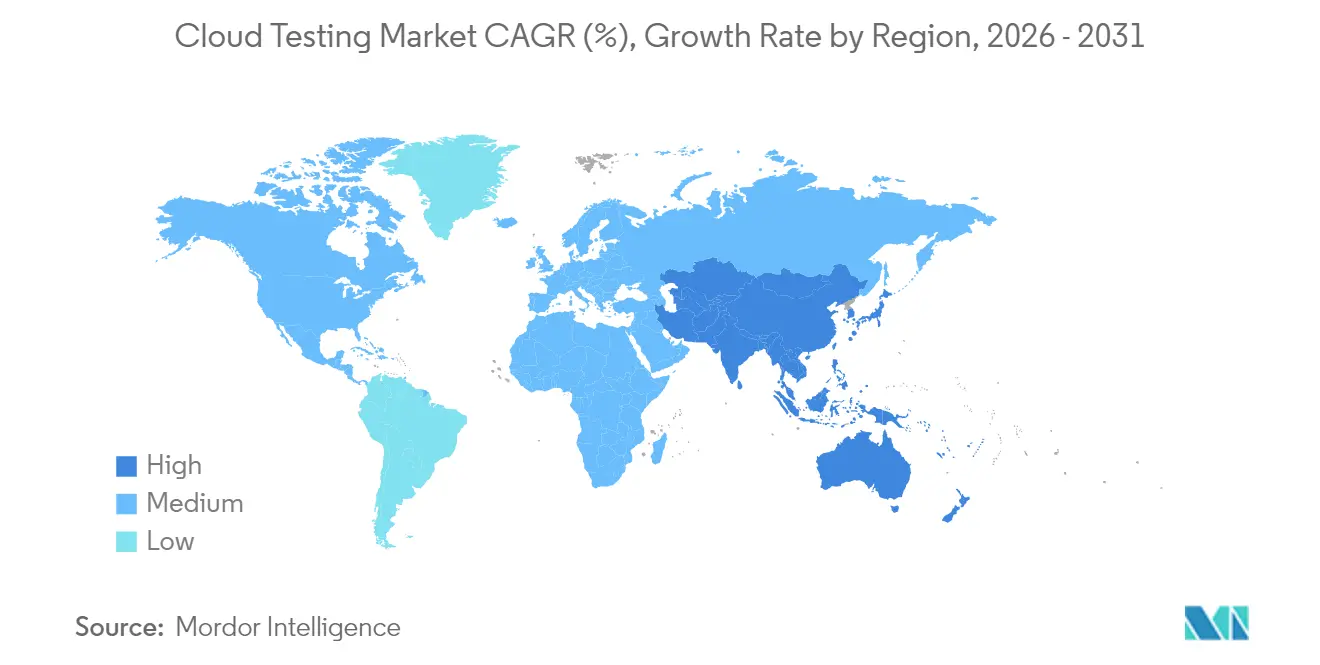
- Par géographie, l'Amérique du Nord a détenu 43,20 % du chiffre d'affaires 2025 du marché du test cloud, tandis que l'Asie-Pacifique devrait enregistrer le TCAC régional le plus rapide à 8,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération du passage au DevOps et au CI/CD exigeant des tests en continu | +1.8% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption | Moyen terme (2-4 ans) |
| Complexité croissante des architectures multi-cloud nécessitant une validation de bout en bout | +1.5% | Mondial, notamment les pôles financiers d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Avantages en termes de coût et d'évolutivité des outils de test basés sur le cloud par rapport aux solutions sur site | +1.3% | Mondial, avec la plus forte adoption en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Explosion des applications mobiles et IoT nécessitant une couverture de test plus élevée | +1.2% | Cœur en Asie-Pacifique, débordement vers le MEA et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Modèles de tarification à l'usage démocratisant l'accès pour les PME | +0.9% | Mondial, avec une adoption accélérée en Inde, en Asie du Sud-Est et au Brésil | Court terme (≤ 2 ans) |
| Intégration de tests autonomes propulsés par l'IA au sein des plateformes cloud | +1.0% | Amérique du Nord et Europe comme premiers adoptants, Asie-Pacifique comme suiveur rapide | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération du passage au DevOps et au CI/CD exigeant des tests en continu
Les organisations qui adoptent le DevOps publient du code beaucoup plus fréquemment que les équipes traditionnelles, et cette cadence nécessite une validation automatisée à chaque étape du pipeline. La Continuous Delivery Foundation a enregistré des fréquences de déploiement 208 fois supérieures chez les praticiens matures, un écart qui repose sur des suites hébergées dans le cloud capables de provisionner et de déprovisionner des ressources en quelques minutes. L'enquête 2024 de Docker a confirmé que les tests et le débogage restent des sources de perte de temps même dans les environnements cloud, renforçant la demande d'outillage intégré.[1]Docker, "Rapport sur l'état du développement d'applications 2024," docker.com Perforce a constaté que 75 % des praticiens considèrent les tests pilotés par l'IA comme essentiels, et 57 % exécutent déjà des charges de travail dans le cloud. Les services financiers et les fournisseurs SaaS, où la vélocité des versions façonne la compétitivité, adoptent ces plateformes en premier. Les référentiels mondiaux de gestion des services tels que ISO/IEC 20000 recommandent désormais les tests en continu, les intégrant dans les feuilles de route de conformité.
Complexité croissante des architectures multi-cloud nécessitant une validation de bout en bout
La majorité des entreprises opèrent dans des environnements multi-cloud, les exposant à des erreurs de configuration qui gaspillent les dépenses et accroissent les risques. Les autorités de surveillance bancaire avertissent que les menaces de dépendance à un fournisseur unique incitent les établissements à adopter des stratégies à double ou triple fournisseur, mais cette approche exige des tests rigoureux entre plateformes des mécanismes de basculement et des passerelles API. Les autorités de surveillance en Europe exigent désormais des tests de pénétration conduits par des menaces pour les établissements d'importance systémique, favorisant l'adoption de tableaux de bord unifiés qui consolident les résultats en matière de sécurité, de performance et de conformité.[2]Banque centrale européenne, "Guide d'externalisation cloud," bankingsupervision.europa.eu Les éditeurs d'outils qui visualisent les résultats à l'échelle du parc tout en minimisant la prolifération des licences acquièrent un avantage concurrentiel. Le marché du test cloud récompense ainsi les plateformes qui restent neutres tout en s'intégrant nativement à AWS, Azure et Google Cloud.
Avantages en termes de coût et d'évolutivité des outils de test basés sur le cloud par rapport aux solutions sur site
Les laboratoires à forte intensité capitalistique peinent à suivre le rythme des charges de travail modernes en rafale, tandis que le test cloud convertit les coûts fixes en dépenses variables et permet aux équipes de ne payer que ce qu'elles consomment. Des études sur les PME indiennes montrent que la moitié des répondants privilégient les services cloud parce qu'ils peuvent faire évoluer leur infrastructure lors des cycles de publication à forte charge sans acheter de serveurs supplémentaires. L'OCDE a également constaté que la tarification à l'usage équilibre les chances pour les petites entreprises. Pourtant, 59 % des entreprises ont signalé des dépenses globales plus élevées, les frais de sortie pour les grands ensembles de données constituant une surprise fréquente. Des politiques efficaces de gestion des données limitant les transferts inter-régions deviennent essentielles pour préserver les économies réalisées. À mesure que les entreprises gagnent en maturité, elles combinent instances spot, capacité réservée et planification intelligente pour optimiser les dépenses.
Explosion des applications mobiles et IoT nécessitant une couverture de test plus élevée
Les déploiements de services bancaires mobiles, de streaming et d'appareils connectés intensifient le besoin de validation des performances, de la sécurité et de l'interopérabilité. L'enquête 2024 de Tricentis a classé la qualité mobile parmi les principales préoccupations des entreprises, reflétant l'intolérance des clients à la latence ou aux interruptions de service. La norme mise à jour EN 303 645 de l'ETSI établit une base de référence en matière de sécurité pour l'IoT grand public, incitant les fabricants d'appareils à vérifier l'agilité cryptographique, les mises à jour sécurisées et la divulgation responsable des vulnérabilités. L'adoption du edge computing dans la région Asie-Pacifique complique davantage les tests de latence, les charges de travail résidant désormais plus près des utilisateurs. Les éditeurs d'outils proposant des générateurs de charge géographiquement distribués et une prise en charge des protocoles MQTT, CoAP et 5G-SA sont bien positionnés pour gagner des parts sur le marché du test cloud.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations en matière de sécurité des données et de conformité limitant le déplacement des données de test | -1.1% | Europe (RGPD), Amérique du Nord (HIPAA), centres financiers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Inertie des infrastructures héritées dans les secteurs hautement réglementés | -0.8% | Mondial, notamment la banque et la santé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Hausse des coûts de sortie cloud pour les grands ensembles de données de test | -0.6% | Mondial, avec un impact aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Prolifération des outils et lacunes de compétences entraînant une complexité d'orchestration | -0.7% | Mondial, avec un impact plus élevé en Asie-Pacifique et en Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations en matière de sécurité des données et de conformité limitant le déplacement des données de test
Les orientations de la Banque centrale européenne obligent les établissements financiers à conserver des droits d'audit et à maintenir des stratégies de sortie lorsqu'ils externalisent vers le cloud. Le règlement sur la résilience opérationnelle numérique ajoute des mandats de tests de pénétration et des registres de tiers, rendant certaines entreprises réticentes à déplacer des ensembles de données similaires à la production dans des environnements partagés. HIPAA et le RGPD accroissent les risques pour les prestataires qui traitent des informations de santé personnelles ou des données de citoyens de l'UE. Les éditeurs répondent avec du stockage chiffré, des régions mono-tenant et des outils de données synthétiques, mais l'adoption ralentit encore lorsque les responsables de la protection de la vie privée exigent des examens supplémentaires. Par conséquent, les technologies de masquage et de sous-ensemble de données progressent parallèlement au marché du test cloud, garantissant que les équipes peuvent valider les fonctionnalités sans exposer les données sensibles.
Inertie des infrastructures héritées dans les secteurs hautement réglementés
La plupart des banques continuent de faire fonctionner des systèmes centraux basés sur des mainframes dont les interfaces résistent à l'automatisation moderne. Les agences fédérales font état de défis similaires : interfaces non documentées, logique métier codée en dur et contrôles de sécurité obsolètes freinent l'adoption des tests natifs du cloud. Bien que les éditeurs d'outils proposent des connecteurs et des émulateurs, l'investissement nécessaire pour refactoriser les applications et recycler le personnel décourage un changement rapide. Les superviseurs signalent néanmoins leur impatience, soulignant que la dépendance prolongée aux systèmes hérités accroît les risques liés à la résilience opérationnelle. Le marché du test cloud se bifurque donc, les challengers natifs du numérique adoptant des suites entièrement hébergées tandis que les acteurs établis poursuivent des stratégies hybrides qui relient simulateurs sur site et harnais basés sur le cloud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les outils en libre-service dépassent les services gérésLes plateformes de type outil ont généré la plus grande part du marché du test cloud en 2025, représentant 54,10 % du chiffre d'affaires et positionnant le segment pour croître à un TCAC de 8,35 % jusqu'en 2031. La demande se concentre sur les modules de performance, de charge et de sécurité qui se connectent directement aux pipelines CI/CD et provisionnent l'infrastructure uniquement en cas de besoin, minimisant les dépenses inactives. Les entreprises se tournent également vers les tests d'interopérabilité qui valident les microservices sur des parcs multi-cloud et vers les tests de résilience qui prouvent le basculement dans des conditions chaotiques. La tarification à l'usage abaisse les barrières d'entrée, encourageant une expérimentation plus large et faisant progresser la taille du marché du test cloud pour les outils plus rapidement que pour les services. Les ajouts d'IA génèrent désormais des cas de test et corrigent les scripts, réduisant le travail répétitif et permettant aux ingénieurs seniors de se concentrer sur les cas limites.
Les offres de services, qui combinent services gérés et services professionnels, ont conservé 45,90 % en 2025 mais sont à la traîne en termes de croissance. Les clients dépourvus d'expertise interne continuent de recourir à des intégrateurs tels que Cognizant, Wipro et Qualitest pour des contrats basés sur les résultats, en particulier lorsque les référentiels de conformité réglementaire exigent des attestations formelles. Les portefeuilles des éditeurs mettent de plus en plus l'accent sur le conseil en matière de validation des biais de l'IA, le durcissement des appareils IoT et les architectures de résidence des données. Même ainsi, à mesure que la convivialité des plateformes s'améliore et que la maturité DevOps interne progresse, de nombreuses entreprises rapatrient en interne les exécutions de régression de routine, une tendance qui freine l'expansion des revenus des services au sein du marché du test cloud au sens large.


Par taille d'entreprise :
les PME accélèrent leur adoption grâce à la tarification à l'usageLes grandes entreprises ont représenté 63,10 % des dépenses de 2025, reflétant la complexité de leurs parcs mondiaux, leurs obligations de conformité en couches et leur appétit pour l'automatisation avancée. Ces organisations déploient souvent plusieurs suites superposées, par exemple en associant des scanners de sécurité spécifiques à un éditeur à des générateurs de charge open source, pour couvrir chaque charge de travail. Elles négocient également des accords d'entreprise avec les hyperscalers qui regroupent des crédits de calcul et des fonctionnalités de test natives, renforçant leur poids au sein de la catégorie de taille du marché du test cloud.
Les petites et moyennes entreprises représentent cependant le segment à la croissance la plus rapide, avec un TCAC de 8,74 % jusqu'en 2031. Leur attrait provient des niveaux de paiement à l'usage qui permettent à une startup de deux personnes d'exécuter la même matrice de navigateurs autrefois limitée aux budgets du Fortune 500. Les forums communautaires et les interfaces low-code réduisent les courbes d'apprentissage, tandis que les extensions du marché ajoutent des fonctions de niche, telles que des vérifications d'accessibilité ou de localisation, à la demande. À mesure que ces entreprises se développent, elles reviennent rarement aux configurations sur site, ce qui en fait des contributeurs permanents à l'expansion du marché du test cloud.
Par secteur d'utilisation finale :
le BFSI en tête, la santé accélèreLe BFSI a contribué la plus grande part au marché du test cloud en 2025, représentant 28,40 % du chiffre d'affaires. Les régulateurs attendent désormais des tests de pénétration permanents, des exercices de résilience sans interruption de service et des pistes d'audit immuables, obligeant les banques à adopter une orchestration de tests sophistiquée. Les challengers fintech aggravent l'urgence en publiant plusieurs fois par jour, incitant les acteurs établis à moderniser leurs pipelines ou à risquer la perte de clients. Les migrations de la banque de base vers des parcs à double fournisseur ajoutent une complexité supplémentaire qui stimule la demande de validation de bout en bout.
Les applications de santé, des portails de télémédecine aux logiciels en tant que dispositifs médicaux, devraient progresser à un TCAC de 7,62 % jusqu'en 2031. Les orientations de la FDA sur la transparence de l'IA obligent les fabricants à suivre les ensembles de données, les modèles de référence et les résultats des tests pour chaque version. Les règles d'interopérabilité, telles que FHIR et TEFCA, créent des points de contrôle supplémentaires pour garantir un échange de données fluide entre les systèmes de dossiers de santé électroniques. Les éditeurs qui offrent un accès traçable et basé sur les rôles aux bancs de test contenant des informations de santé protégées se démarquent dans cette arène centrée sur la conformité du marché du test cloud.
Analyse géographique
Marché du test en nuage en Amérique du Nord
L'Amérique du Nord a généré 43,20 % des revenus de 2025, ce qui reflète des pratiques DevOps matures et une forte concentration d'entreprises de logiciels qui considèrent les cycles de publication rapides comme un avantage concurrentiel. Les institutions financières américaines, les grands fournisseurs de logiciels en tant que service et le secteur fédéral mettent tous l'accent sur la résilience, ce qui entraîne des investissements continus dans les tests automatisés. L'écosystème technologique canadien reflète ces priorités, les programmes gouvernementaux numériques provinciaux adoptant des cadres d'assurance qualité natifs du nuage. Les centres de développement en sous-traitance de proximité du Mexique stimulent davantage la consommation régionale en fournissant du code aux clients nord-américains.
Marché du test en nuage en Asie-Pacifique
La région Asie-Pacifique devrait être la zone géographique à la croissance la plus rapide, avec un TCAC de 8,12 % jusqu'en 2031, portée par le déploiement de nuages souverains, les habitudes de consommation centrées sur le mobile et les vastes mandats de numérisation du secteur public. La volonté de la Chine de localiser ses piles logicielles stimule la demande d'outils domestiques, tandis que la croissance annuelle de 25 % du nuage public en Inde favorise l'adoption aussi bien parmi les jeunes entreprises que les agences gouvernementales. L'expansion de l'économie numérique de l'Asie du Sud-Est, évaluée à 263 milliards USD, génère des charges de travail transactionnelles qui doivent être testées en termes de performance dans des conditions de réseau fragmentées. Le Japon et la Corée du Sud se concentrent sur les migrations vers le nuage privé des environnements SAP critiques, qui nécessitent des suites de régression pour valider la logique métier convertie.
Marché du test en nuage en EMEA et en Amérique du Sud
L'Europe concilie une adoption élevée avec une surveillance rigoureuse. La loi sur la résilience opérationnelle numérique, entrée en vigueur en janvier 2025, oblige les banques à documenter leurs procédures de test en nuage, à conserver des partenaires spécialisés dans les tests de pénétration pilotés par les menaces et à maintenir des stratégies de sortie. L'Allemagne, la France et le Royaume-Uni sont en tête des dépenses, en s'appuyant sur des régions multi-locataires conformes aux règles de souveraineté des données du RGPD. La forte densité de centres de données aux Pays-Bas attire les hyperscalers et les fournisseurs de tests indépendants, formant ainsi un hub régional. Par ailleurs, l'essor des technologies financières au Brésil, les mandats de nuage souverain en Arabie saoudite et la montée en puissance des services bancaires mobiles en Afrique du Sud élargissent collectivement la base de clients, garantissant que le marché du test en nuage reste disputé à l'échelle mondiale.

Paysage réglementaire
L'adoption des tests cloud est façonnée par des exigences de sécurité, de résilience et de souveraineté qui influencent l'endroit où les données de test peuvent être traitées et la manière dont les fournisseurs cloud tiers sont validés. Dans l'Union européenne, le Digital Operational Resilience Act (DORA) est en vigueur depuis janvier 2025, relevant les exigences en matière de preuves de tests continus, de registres des tiers TIC et de validation de sécurité pilotée par les menaces dans les services financiers. Cela accroît, en conséquence, la demande d'environnements de test cloud prêts pour l'audit et d'artefacts de test traçables.
En juin 2026, la Commission européenne a fait avancer une proposition de Cloud and AI Development Act (CADA), introduisant un cadre de souveraineté cloud avec des niveaux d'assurance de l'Union et des voies de reconnaissance via les autorités nationales compétentes pour les fournisseurs desservant le secteur public. Parallèlement à la réglementation, des normes largement adoptées continuent de servir de points d'appui pratiques pour la conformité dans les programmes de tests cloud, notamment ISO/IEC 27017:2025 pour les contrôles de sécurité spécifiques au cloud et NIST SP 800-171 Révision 3 comme référence pour la protection des informations non classifiées contrôlées dans les systèmes non fédéraux. Ces normes influencent les listes de contrôle d'approvisionnement et la cartographie des contrôles pour les plateformes de test et les services managés.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'infrastructure cloud et les facilitateurs de plateforme (calcul, stockage, identité, réseau, observabilité) des hyperscalers, qui fournissent les environnements élastiques et les services natifs utilisés pour créer des bancs d'essai éphémères. Au-dessus de cette couche se trouvent les fournisseurs d'outils de test cloud proposant des tests de performance et de charge, des tests de sécurité, des tests de compatibilité et une automatisation intégrée au CI/CD, ainsi que des capacités agentiques qui génèrent des tests et réparent les scripts.
Les fondations de données (création de données synthétiques, masquage et sous-ensembles) et les outils de sécurité et de conformité agissent comme des intermédiaires clés, en particulier pour les clients réglementés qui ont besoin d'une couverture proche de la production sans déplacer de données sensibles entre régions ou locataires. Les intégrateurs de systèmes et les fournisseurs de services managés opérationnalisent ensuite ces plateformes dans des workflows DevSecOps d'entreprise, en gérant l'intégration des pipelines, la gouvernance et l'orchestration multi-cloud pour des environnements complexes dans les secteurs BFSI, de la santé et des télécommunications. La distribution et la commercialisation passent de plus en plus par les marketplaces cloud et les accords d'entreprise, réduisant le temps d'intégration tout en concentrant les dépenses sur moins de canaux d'approvisionnement. En aval, les utilisateurs finaux (grandes entreprises et PME à forte croissance) exécutent des tests continus dans le CI/CD, en utilisant la télémétrie pour améliorer la priorisation et la remédiation des tests, tandis que les exigences de résilience multi-cloud et régionale poussent à un usage accru de l'exécution de tests distribuée et de rapports standardisés.
Paysage concurrentiel
La concurrence s'étend aux intégrateurs mondiaux, aux spécialistes purs de l'automatisation des tests et aux plateformes cloud hyperscale. IBM, Cognizant, Wipro et Capgemini exploitent leurs relations d'entreprise pour intégrer les tests dans les missions de transformation numérique. AWS, Google Cloud et Microsoft Azure intègrent des référentiels natifs, captant les charges de travail dès le départ et faisant pression sur les éditeurs indépendants pour qu'ils s'intègrent via des API extensibles. Des fournisseurs spécialisés tels que Tricentis, SmartBear, Sauce Labs et Micro Focus se démarquent par leur profondeur, proposant une automatisation basée sur des modèles, des scripts auto-correcteurs et des modèles de conformité qui surpassent les offres génériques des plateformes.
L'activité de fusions et acquisitions souligne la dynamique de consolidation. L'investissement de GTCR de 1,33 milliard USD dans Tricentis à une valorisation de 4,5 milliards USD fournit des capitaux pour développer les fonctionnalités d'IA et pénétrer de nouvelles géographies. L'acquisition de QMetry par SmartBear intègre la gestion des exigences et les tests basés sur les risques dans sa suite, renforçant son attrait auprès des secteurs réglementés. Les 27 acquisitions d'Accenture, dont Navisite et OpenStream, développent sa capacité de tests gérés et démontrent l'appétit du prestataire de services pour des portefeuilles DevSecOps de bout en bout.[3]Accenture, "Accenture finalise l'acquisition de Navisite," accenture.com Les éditeurs investissent également dans des moteurs de données synthétiques, des bibliothèques de protocoles IoT et des bacs à sable de tests d'agents pour se différencier dans des niches sous-desservies par les hyperscalers.
L'orientation stratégique mêle désormais la génération de tests augmentée par l'IA à la télémétrie de production. Les éditeurs s'intègrent aux outils d'observabilité afin que les incidents post-publication alimentent les boucles de réentraînement des modèles, réduisant les futurs défauts d'échappement. Des partenariats émergent entre les suites de tests et les plateformes de gestion des informations et des événements de sécurité, reconnaissant que les validations fonctionnelles et de sécurité convergent dans les architectures de confiance zéro. Les projets open source tels que Testcontainers et k6 maintiennent la pression sur les prix commerciaux, garantissant que le marché du test cloud reste compétitif malgré la consolidation.
Leaders du secteur du test cloud
Oracle Corporation
IBM Corporation
Cognizant Technologies
Akamai Technologies Inc.
Capgemini SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du test en nuage
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- Capgemini SE
- Cognizant Technology Solutions Corp.
- Wipro Limited
- Akamai Technologies Inc.
- Broadcom Inc. (BlazeMeter)
- SmartBear Software Inc.
- Micro Focus International plc
- Tricentis GmbH
- Sauce Labs Inc.
- Google LLC
- Amazon Web Services Inc.
- Keysight Technologies
- Parasoft Corporation
- Cigniti Technologies Ltd
- Invensis Technologies Pvt Ltd
- Cygnet Infotech Pvt Ltd
- Testlio Inc.
- Applause App Quality Inc.
- Qualitest Group

Opportunités de marché et perspectives d'avenir
Un espace blanc évident est le passage de l'automatisation isolée des tests vers une ingénierie de qualité agentique et consciente de la gouvernance, capable d'opérer sur des environnements hybrides tout en préservant une piste auditable. L'activité produit en 2026 va dans ce sens : Tricentis a introduit une plateforme d'ingénierie de qualité agentique de bout en bout (mars 2026), SmartBear a déployé des améliorations basées sur l'IA sur l'ensemble de son cycle de test (mars 2026), Leapwork a lancé sa plateforme Continuous Validation Platform pour les cas d'usage cloud et sur site (avril 2026), et Inflectra a publié Rapise 9.0 avec une auto-réparation pilotée par l'IA pour les tests web (mars 2026). Ces lancements témoignent d'investissements actifs dans la création autonome de tests, la maintenance auto-réparatrice et l'orchestration à travers les domaines UI, API et performance, aidant les entreprises à faire face à la prolifération des outils et aux frictions dans les pipelines.
Les environnements réglementés et à forte intensité d'infrastructure créent également des opportunités pour les plateformes qui associent les tests continus à la cartographie de conformité et à des contrôles de processus standardisés. Les normes internationales de processus de test telles qu'ISO/IEC/IEEE 29119 fournissent un cadre pour la gouvernance des tests basée sur le risque, tandis que la Recommandation UIT-T Q.4045 formalise les considérations relatives aux tests automatisés pour les fonctions réseau virtualisées. Ensemble, ces exigences renforcent la demande d'assurance reproductible dans les déploiements de télécommunications et de réseaux natifs cloud. Parallèlement, les contraintes de souveraineté des données et de confidentialité renforcent le besoin de pipelines de données synthétiques et de mouvements contrôlés de données de test, notamment les capacités d'Oracle pour la création réaliste de données synthétiques destinées aux workflows de développement et de test, permettant une couverture proche de la production sans exposer de jeux de données sensibles.
Recent Industry Developments in Marché du test en nuage
- Avril 2026 : Oracle a publié Oracle Communications Solution Test Automation Platform (STAP) 1.26.1.0.0, ajoutant une capacité de recherche intelligente dans le tableau de bord pour faire ressortir des recommandations de test et accélérer la création de nouveaux jobs de test à partir d'artefacts existants. Cette version prend en charge des cycles de régression plus rapides pour les piles de communication basées sur le cloud et renforce les workflows d'automatisation alignés sur Oracle pour les entreprises qui standardisent leurs actifs de test packagés.
- Juin 2025 : Tricentis a acquis Testim, ajoutant à sa plateforme des capacités d'automatisation UI low-code et de génération de données de test pour les programmes de test SaaS et mobile-first. Cette opération a élargi la couverture de Tricentis pour les équipes recherchant une création plus rapide et une maintenance réduite, tout en renforçant la consolidation parmi les fournisseurs de suites de test cloud et d'ingénierie de la qualité.
- Septembre 2024 : Oracle a annoncé Generative Development (GenDev) pour le développement d'applications d'entreprise, incluant Autonomous Database Select AI Synthetic Data Creation pour générer des données de test réalistes à partir de clones de bases de données de production. Cette capacité répond directement à un goulot d'étranglement majeur des tests cloud, en produisant des jeux de données conformes, proches de la production, pour la validation, sans exposer les données source sensibles.


Marché du test en nuage Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des tests cloud couvre les activités de test logiciel réalisées via des environnements, outils et services basés sur le cloud qui aident les équipes à valider la qualité, la performance et la sécurité des applications sans posséder l'ensemble de l'infrastructure de test.
Exclusions de périmètre : Nous excluons les travaux de test généraux exclusivement sur site qui n'utilisent ni infrastructure cloud ni services de test délivrés via le cloud.
Aperçu de la segmentation
- Par composant
- Type d'outil
- Tests de performance et de charge
- Tests d'interopérabilité et de compatibilité
- Tests de stress et de reprise
- Tests de sécurité
- Intégration système et tests d'acceptation utilisateur
- Autres types d'outils
- Service
- Service géré
- Service professionnel
- Type d'outil
- Par taille d'entreprise
- Petite et moyenne entreprise
- Grande entreprise
- Par secteur d'utilisation finale
- BFSI
- Santé
- IT et télécommunications
- Médias et divertissement
- Commerce de détail
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une base factuelle claire sur l'adoption du cloud et les modes de livraison logicielle, car ce sont les moteurs de demande pratiques pour les tests cloud. Nous nous référons à des sources publiques telles que les recommandations du NIST sur le cloud computing, les normes ISO/IEC relatives aux tests logiciels et à la qualité, ainsi que des revues à comité de lecture qui suivent l'automatisation des tests et les pratiques DevOps.
Pour ancrer le contexte régional, nous utilisons également des statistiques officielles et des jeux de données publics tels que le Bureau of Labor Statistics des États-Unis pour les métiers du logiciel, l'OCDE pour les indicateurs TIC, et l'UIT pour les tendances de pénétration des télécommunications et du haut débit qui influencent l'usage des applications numériques. Du côté de l'offre, nous examinons les dépôts d'entreprise, les documents de résultats, la documentation produit et une couverture presse réputée pour comprendre comment les offres sont packagées, en tant qu'outils ou en tant que services. Lorsque nécessaire, nous utilisons également des abonnements payants pour les données financières et de veille des entreprises, des bases de données de brevets, ainsi que des actualités et données financières pour vérifier de manière croisée la répartition des activités et l'orientation produit. Les sources documentaires spécifiques listées ici ne sont qu'illustratives, et d'autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
La validation primaire est réalisée par des entretiens d'experts et des enquêtes structurées auprès de responsables QA cloud, de responsables de test, de propriétaires DevOps et d'équipes de livraison de services, afin de corriger et compléter les hypothèses issues de la recherche documentaire avec la manière dont les fournisseurs et les acheteurs décrivent les dépenses de test cloud. Comme il s'agit d'un marché mondial, nous répartissons nos démarches entre l'APAC, l'EMEA et les Amériques pour refléter les différences de maturité cloud, de besoins de conformité des entreprises et de comportements d'achat.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 15 % | APAC : 45 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 32 % |
| Petits acteurs : 15 % | Managers : 54 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché repose sur une logique descendante et ascendante. La construction descendante part du pool adressable des activités de développement et de test d'applications basées sur le cloud, puis le reconstitue en utilisant l'adoption des environnements de test cloud et la répartition entre abonnements aux outils et services de test. Une fois ce pool de demande formé, nous le corroborons avec des approximations ascendantes sélectives telles que des échantillons de répartition des revenus des fournisseurs, des vérifications de canaux sur les modèles de packaging courants, et une estimation ASP multipliée par l'usage pour l'exécution de tests typique et la consommation d'environnements.
Les intrants utilisés dans le modèle comprennent le rythme d'adoption du DevOps et du CI/CD, les niveaux de migration cloud selon la taille de l'entreprise, la part entre outils et services traitée comme une répartition d'achat réelle, l'intensité de l'automatisation des tests, et les signaux de maturité cloud par région. Lorsque l'attribution directe des revenus n'est pas claire, nous appliquons des règles de gestion des écarts qui évitent le double comptage entre les licences d'outils et la livraison pilotée par les services, et nous ne comptons que les dépenses liées à l'exécution ou à la gestion des tests basés sur le cloud.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter différents rythmes de modernisation cloud et de friction réglementaire, puis les pondérations des scénarios sont ajustées en fonction des attentes des praticiens concernant les budgets, le déploiement de l'automatisation et les évolutions de tarification des fournisseurs au cours des prochaines années.
Validation des données et cycle de mise à jour
La validation est réalisée en comparant les résultats du modèle avec des indicateurs indépendants qui évoluent avec ce marché, notamment l'orientation des dépenses cloud des entreprises, les tendances de fréquence des versions logicielles, et les schémas d'adoption d'outils rapportés par les équipes d'ingénierie. Les valeurs aberrantes sont examinées par étapes, d'abord par des vérifications internes des analystes sur l'arithmétique et les définitions, puis via des déclencheurs de recontact lorsqu'une hypothèse clé évolue ou qu'un résultat régional semble incohérent avec les signaux de demande connus.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements tarifaires majeurs, des évolutions de plateforme importantes, ou des changements réglementaires affectant l'usage du cloud. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle, fondée sur les dernières données publiques disponibles et des intrants primaires actualisés.
Comparaison du dimensionnement du marché des tests cloud par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les tests cloud peuvent sembler très éloignées les unes des autres, et les différences s'expliquent généralement par la manière dont chaque éditeur définit les dépenses de test cloud, quels pools de dépenses adjacents sont regroupés, et comment des hypothèses telles que l'adoption et la tarification sont reportées.
Le tableau montre une large dispersion des chiffres. Dans le modèle de Mordor Intelligence, la valeur est limitée aux outils de test cloud et aux services associés utilisés pour la livraison des tests logiciels, plutôt que d'inclure des budgets de test logiciel plus larges qui restent sur site ou relèvent de dépenses de test d'infrastructure cloud adjacentes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,87 milliard USD (2025) | |
| Éditeur sectoriel A | 7,80 milliards USD (2025) | Élargit généralement les dépenses comptabilisées en regroupant des types de tests et des modes de déploiement plus larges, et peut attribuer une part plus importante des budgets QA d'entreprise au cloud même lorsque l'exécution est mixte entre environnements cloud et sur site. |
| Éditeur sectoriel B | 14,01 milliards USD (2025) | Utilise souvent une définition plus large qui mélange outils, services et activités de test liées aux plateformes cloud, ce qui peut augmenter les totaux lorsque les taux d'adoption du cloud sont appliqués à un pool adressable de tests logiciels plus large. |
En parcourant le tableau, le principal enseignement est que le périmètre et l'attribution expliquent la majeure partie de la différence, notamment quant à l'inclusion ou non des tests à livraison mixte et des dépenses de test d'infrastructure adjacentes. Nous maintenons la reproductibilité du modèle en rattachant les totaux à l'adoption, à la répartition entre outils et services, et aux signaux de demande au niveau régional, puis en revérifiant toute valeur aberrante avant la validation finale des résultats.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du test cloud en 2026 ?
La taille du marché du test cloud est de 1,99 milliard USD en 2026 et devrait atteindre 2,74 milliards USD d'ici 2031.
Quel est le taux de croissance attendu pour les tests basés sur le cloud ?
Le chiffre d'affaires devrait progresser à un TCAC de 6,56 % entre 2026 et 2031, à mesure que les entreprises transfèrent leurs charges de travail d'assurance qualité vers le cloud.
Quel segment de composants connaît la croissance la plus rapide ?
Les plateformes de type outil devraient se développer à un TCAC de 8,35 %, dépassant les offres de services à mesure que les équipes privilégient l'automatisation en libre-service.
Quelle région enregistrera les dépenses nouvelles les plus importantes ?
L'Asie-Pacifique devrait croître à un TCAC de 8,12 % jusqu'en 2031, le rythme le plus rapide de toutes les régions.
Pourquoi les PME adoptent-elles rapidement le test cloud ?
La tarification à l'usage supprime les obstacles aux dépenses en capital, permettant aux petites équipes d'élargir leur couverture de test sans posséder d'infrastructure.
Dernière mise à jour de la page le:



