
Taille et parts du marché de la blockchain IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.81 Milliards de dollars |
| Taille du Marché (2031) | 13.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la blockchain IoT par Mordor Intelligence
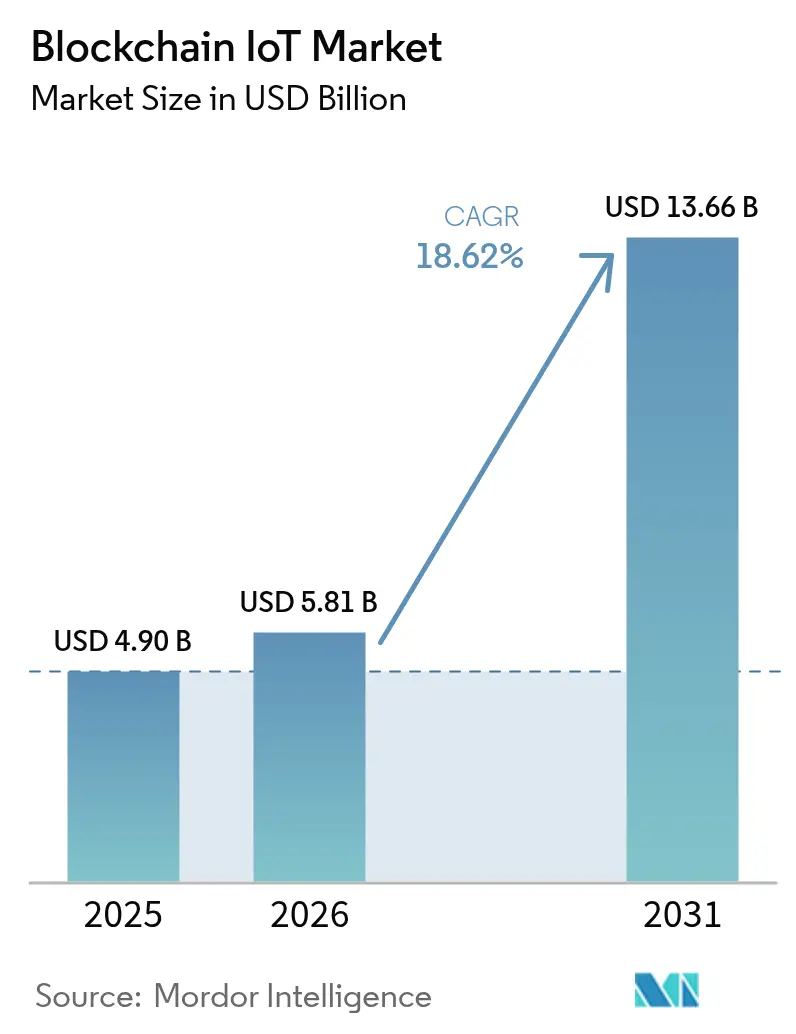
La taille du marché de la blockchain IoT était évaluée à 4,90 milliards USD en 2025 et devrait croître de 5,81 milliards USD en 2026 pour atteindre 13,66 milliards USD d'ici 2031, à un CAGR de 18,62 % durant la période de prévision (2026-2031).
La multiplication des cyberattaques sur les appareils connectés, le renforcement des obligations de transparence des chaînes d'approvisionnement et la demande des entreprises en matière de flux de données inviolables renforcent l'adoption rapide. Les rollups de couche 2 et les moteurs de consensus natifs en périphérie abaissent les seuils de latence qui freinaient autrefois les usages industriels, tandis que les réseaux d'infrastructure physique décentralisée (DePIN) créent des modèles économiques à base de jetons qui monétisent la capacité inactive des capteurs. Les dépenses en matériel dominent la croissance à court terme, les organisations intégrant des éléments sécurisés, mais les services d'infrastructure génèrent la plus forte hausse à moyen terme à mesure que les entreprises passent de piles blockchain monolithiques à des piles modulaires. La clarté réglementaire en Amérique du Nord et dans l'Union européenne accélère les déploiements, mais les contraintes énergétiques et de calcul sur les appareils à faible coût restent un frein.
Principaux enseignements du rapport
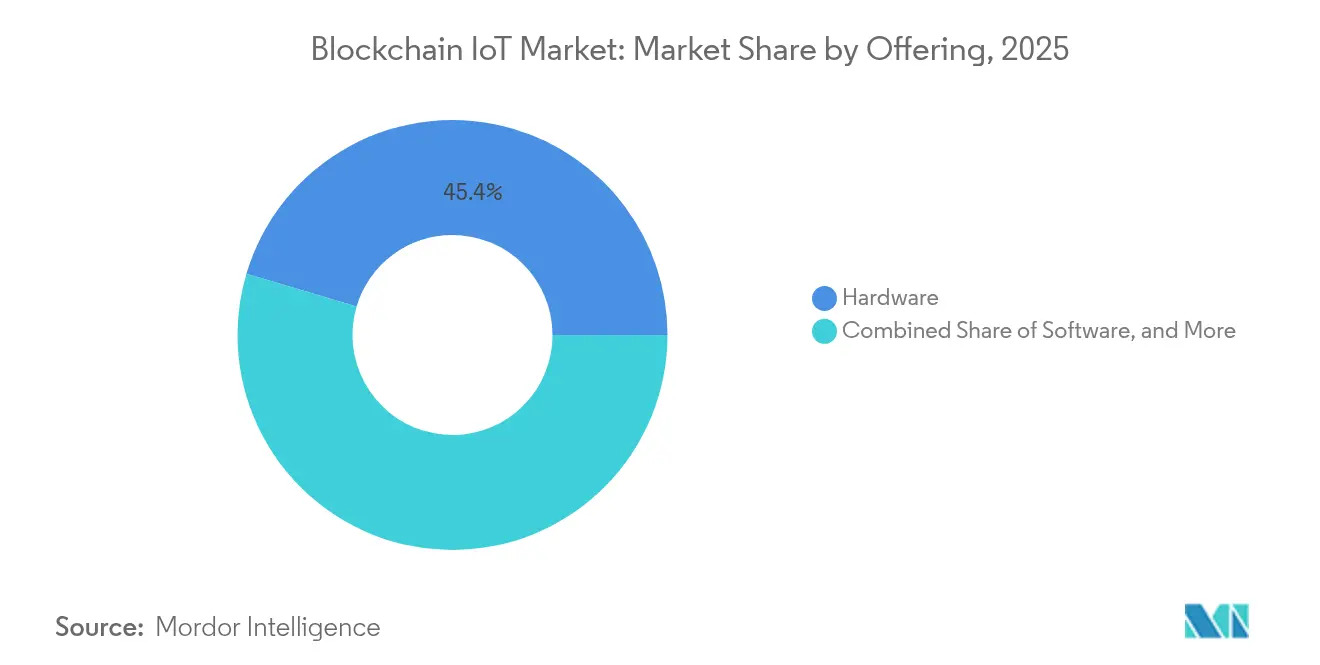
- Par offre, le matériel a capté 45,40 % de la part des revenus du marché de la blockchain IoT en 2025 ; les solutions d'infrastructure devraient croître à un CAGR de 20,90 % jusqu'en 2031.
- Par application, le suivi des actifs détenait 30,85 % de la part du marché de la blockchain IoT en 2025, tandis que les contrats intelligents et l'automatisation devraient progresser à un CAGR de 23,10 % d'ici 2031.
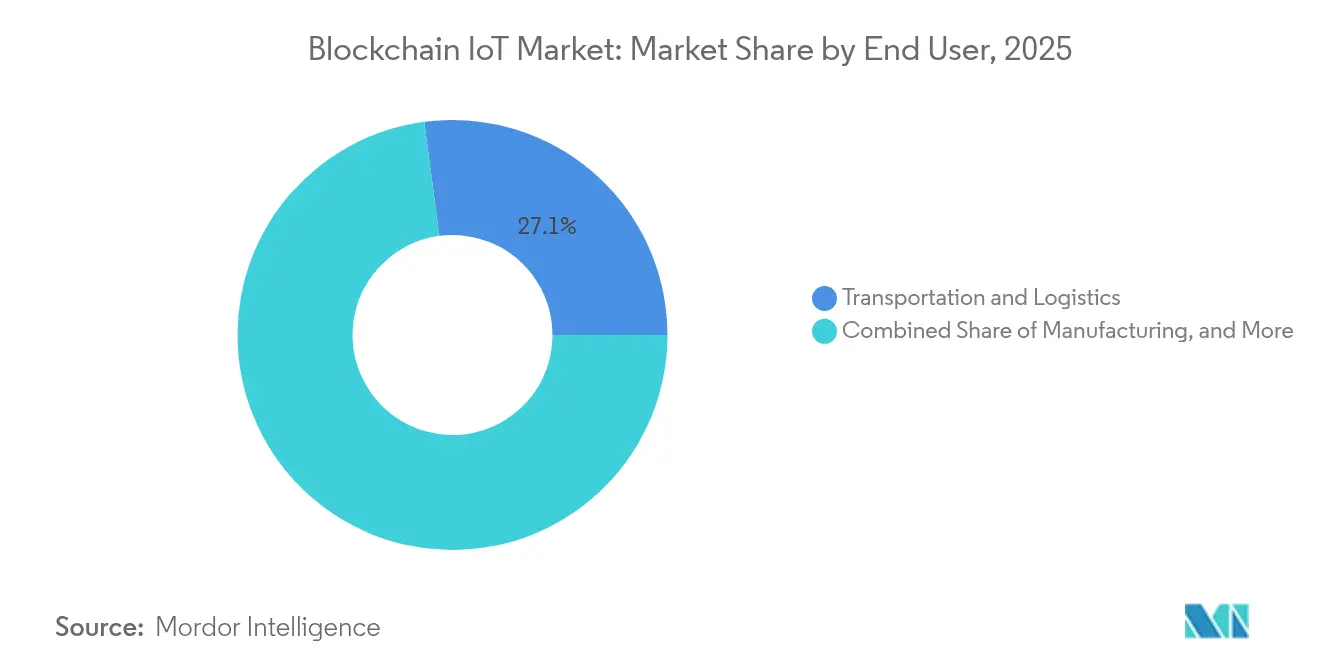
- Par utilisateur final, le transport et la logistique étaient en tête avec une part de 27,10 % en 2025 ; les villes intelligentes et les gouvernements devraient se développer à un CAGR de 21,90 % jusqu'en 2031.
- Par application, le suivi des actifs détenait 30,85 % de la part du marché de la blockchain IoT en 2025, tandis que les contrats intelligents et l'automatisationMoteur (~) % d'impact sur la prévision CAGR Pertinence géographique Calendrier d'impact
- Recrudescence des cyberattaques centrées sur l'IoT stimulant la demande de registres inviolables +4,20 % Mondial, aigu en Amérique du Nord et dans l'UE Court terme (≤ 2 ans)
- Accélération des obligations de transparence des chaînes d'approvisionnement (ESG, eIDAS 2.0, US FSLMDA) +3,80 % Amérique du Nord et UE en premier lieu, APAC en émergence Moyen terme (2–4 ans)
- Investissements dans l'informatique en périphérie combinés aux rollups de couche 2 pour un consensus à faible latence +3,10 % APAC au cœur, extension vers l'Amérique du Nord Moyen terme (2–4 ans)
- Standardisation des identités des appareils via les cadres DID / Justificatifs vérifiables +2,90 % Mondial, sous la direction du consortium IEEE Long terme (≥ 4 ans)
- Émergence des réseaux de capteurs à incitation par jetons DePIN +2,60 % États-Unis, UE en avance, croissance la plus rapide dans les clusters de villes intelligentes APAC Moyen terme (2–4 ans)
- Monétisation des jumeaux numériques via des jetons de provenance sur chaîne +2,40 % Écosystèmes de fabrication industrielle mondiaux Long terme (≥ 4 ans)
- progresser à un CAGR de 23,10 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Recrudescence des cyberattaques centrées sur l'IoT stimulant la demande de registres inviolables | +4.20% | Mondial, aigu en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Accélération des obligations de transparence des chaînes d'approvisionnement (ESG, eIDAS 2.0, US FSLMDA) | +3.80% | Amérique du Nord et UE en premier lieu, APAC en émergence | Moyen terme (2–4 ans) |
| Investissements dans l'informatique en périphérie combinés aux rollups de couche 2 pour un consensus à faible latence | +3.10% | APAC au cœur, extension vers l'Amérique du Nord | Moyen terme (2–4 ans) |
| Standardisation des identités des appareils via les cadres DID / Justificatifs vérifiables | +2.90% | Mondial, sous la direction du consortium IEEE | Long terme (≥ 4 ans) |
| Émergence des réseaux de capteurs à incitation par jetons DePIN | +2.60% | États-Unis, UE en avance, croissance la plus rapide dans les clusters de villes intelligentes APAC | Moyen terme (2–4 ans) |
| Monétisation des jumeaux numériques via des jetons de provenance sur chaîne | +2.40% | Écosystèmes de fabrication industrielle mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Recrudescence des cyberattaques centrées sur l'IoT stimulant la demande de registres inviolables
L'explosion des volumes de logiciels malveillants contraint les entreprises à intégrer la sécurité au niveau du protocole. Un consensus blockchain léger a atteint 95,2 % de détection des appareils malveillants avec un débit 15 % plus élevé et une latence 20 % plus faible que les modèles centralisés. Les directeurs de la sécurité des systèmes d'information considèrent de plus en plus les registres distribués comme indispensables aux architectures de confiance zéro.
Accélération des obligations de transparence des chaînes d'approvisionnement
Des réglementations telles que la loi américaine sur la localisation et le développement de la fabrication de la chaîne d'approvisionnement fédérale et l'eIDAS 2.0 de l'UE imposent une traçabilité vérifiable de la provenance. Le département des véhicules à moteur de Californie a migré 42 millions de titres de propriété de véhicules sur chaîne, prouvant la viabilité d'un déploiement public à grande échelle.
Investissements dans l'informatique en périphérie avec les rollups de couche 2
Les chaînes à preuve d'enjeu déléguée ont traité plus de 4 000 tps sur des nœuds en périphérie industriels sans sacrifier l'intégrité cryptographique.[2]Équipe de recherche, "Blockchains en périphérie à haut débit," Nature, nature.comLa fragmentation entre micro-centres de données positionne le marché de la blockchain IoT pour les charges de travail de robotique en temps réel et de maintenance prédictive.
Standardisation des identités des appareils via les DID / Justificatifs vérifiables
Un groupe de travail IEEE impliquant Bosch, Ericsson AB et Lenovo finalise un cadre d'identifiant décentralisé pour l'authentification IoT inter-chaînes.[1]Comité de normalisation, "Cadre d'identifiant décentralisé pour l'IoT," IEEE, ieee.orgLes justificatifs interopérables démantèlent les silos propriétaires, stimulant la liquidité de l'écosystème et l'adoption par les développeurs.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur la prévision CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Puissance de calcul embarquée limitée pour les charges de travail cryptographiques | -2.80% | Mondial, aigu dans les déploiements IoT sensibles aux coûts | Court terme (≤ 2 ans) |
| Hausse du coût énergétique pour les nœuds en périphérie à preuve de travail / preuve d'historique | -2.10% | Régions à forte intensité énergétique, applications industrielles | Moyen terme (2–4 ans) |
| Interopérabilité fragmentée entre les protocoles blockchain et les normes IoT | -1.90% | Mondial, patrimoines existants multi-protocoles en brownfield | Moyen terme (2–4 ans) |
| Ambiguïté réglementaire entourant la propriété des données machine tokenisées | -1.60% | Exposition juridique la plus élevée aux États-Unis et dans l'UE | Moyen à long terme (3–5+ ans) |
| Source: Mordor Intelligence | |||
Puissance de calcul embarquée limitée pour les charges de travail cryptographiques
Les tests de preuve de travail sur microcontrôleurs ont révélé une consommation d'énergie insoutenable, poussant les fournisseurs vers un hachage déchargé ou accéléré par matériel. Les cœurs SHA-256 sur FPGA réduisent la puissance dynamique de près de 1 000 fois par rapport aux logiciels. Les barrières à l'entrée liées aux coûts divisent le marché entre les appareils blockchain haut de gamme et les authentificateurs légers.
Hausse du coût énergétique pour les nœuds en périphérie de consensus
La demande projetée d'électricité pour l'IA de 23 GW d'ici 2025 est en concurrence directe avec les charges de travail des registres distribués.[3]J. G. Miller, "Prévisions de la demande d'électricité pour l'IA," Foreign Affairs, foreignaffairs.com Les opérateurs industriels se tournent vers des schémas de preuve d'enjeu qui réduisent la consommation d'énergie de 99 %, malgré des garanties de décentralisation réduites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
la domination du matériel stimule l'innovation en matière d'infrastructureLe matériel détenait 45,40 % de la part du marché de la blockchain IoT en 2025, ancré par des éléments sécurisés et des coprocesseurs cryptographiques qui protègent les clés des appareils. Ce segment protège la taille du marché de la blockchain IoT contre les altérations de micrologiciels sur les robots industriels et les véhicules connectés. L'infrastructure, qui englobe les rollups de couche 2 et les validateurs en périphérie, devrait se développer à un CAGR de 20,90 % à mesure que les entreprises migrent des clouds pilotes vers des réseaux de qualité production. Les plateformes logicielles complètent la pile en masquant la complexité des registres via des passerelles API.
L'essor de l'infrastructure reflète la maturité des portefeuilles de blockchain en tant que service des hyperscalers qui regroupent l'orchestration, la conformité et la surveillance. Les chaînes publiques peinent à respecter les seuils de latence déterministes, de sorte que les registres privés ou de consortium dominent les charges de travail mission-critique. Les architectures hybrides fusionnent les clusters en périphérie sur site avec les couches de règlement publiques, échangeant la décentralisation totale contre des performances déterministes. Les passerelles à incitation par jetons récompensent les opérateurs pour leurs contributions en bande passante et en calcul, nourrissant un réseau dorsal auto-financé qui sous-tend la croissance future du marché de la blockchain IoT.


Par application :
le suivi des actifs en tête, les contrats intelligents s'accélèrentLe suivi des actifs commandait 30,85 % de la part du marché de la blockchain IoT en 2025 grâce à la provenance obligatoire dans les secteurs pharmaceutique, aérospatial et des articles de luxe. Les journaux vérifiés de localisation et de température sous-tendent l'évitement des rappels et la lutte contre la contrefaçon. Les contrats intelligents et l'automatisation devraient enregistrer un CAGR de 23,10 % jusqu'en 2031, élargissant la taille du marché de la blockchain IoT à mesure que les entreprises convertissent les registres statiques en moteurs de processus autonomes qui déclenchent des paiements et des réclamations de garantie.
Les suites de sécurité des données restent stables en tant que défenses de base, tandis que les offres de maintenance prédictive monétisent les journaux d'équipements vérifiés pour allonger les intervalles de service. Les jetons de jumeaux numériques introduisent une liquidité sur le marché secondaire pour les machines remises à neuf, traduisant la transparence opérationnelle en efficacité du capital. Au fil du temps, les plateformes groupées qui unissent plusieurs cas d'usage surpassent les solutions ponctuelles, soutenant la fidélisation à long terme au sein du marché de la blockchain IoT.
Par utilisateur final :
la domination du transport remise en cause par l'essor des villes intelligentesLe transport et la logistique étaient en tête avec 27,10 % des revenus en 2025, en s'appuyant sur les lettres de transport électroniques inviolables et la surveillance des chaînes du froid. Pourtant, les programmes de villes intelligentes et de gouvernements devraient croître à un CAGR de 21,90 %, portés par les portefeuilles d'identité municipaux et les journaux de services publics sur chaîne. Le reclassement qui en résulte diversifie le marché de la blockchain IoT, réduisant la dépendance excessive aux budgets de la chaîne d'approvisionnement.
La fabrication maintient une dynamique à deux chiffres sous les modernisations Industrie 4.0, intégrant des données de processus vérifiables dans les audits de qualité. L'énergie et les services publics expérimentent des projets pilotes de réseaux transactifs qui partagent l'énergie solaire excédentaire des toitures, tandis que les acteurs de la santé sécurisent les données de capteurs générées par les patients via des preuves à connaissance nulle. L'adoption dans le secteur agricole est naissante mais en hausse là où les primes de provenance justifient les coûts des appareils.
Analyse géographique
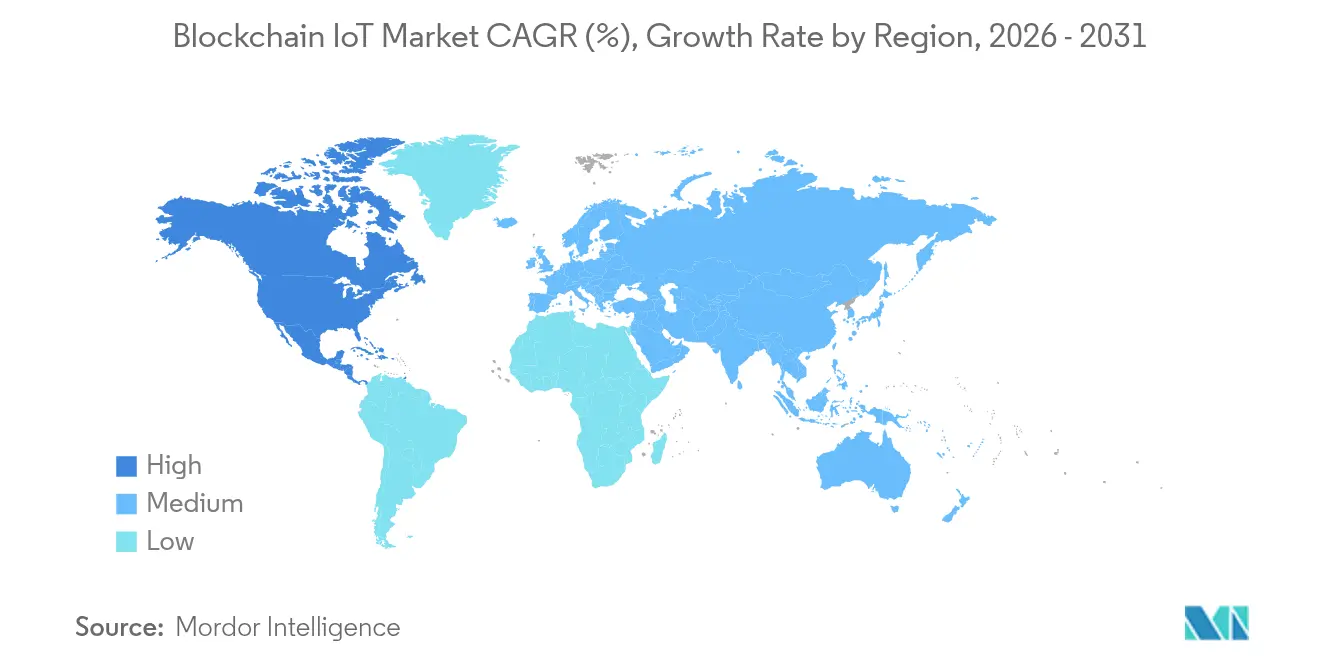
Marché du Blockchain IoT en Amérique du Nord
L'Amérique du Nord a conservé 35,60 % des revenus du marché du Blockchain IoT en 2025, soutenue par la loi américaine FSLMDA et de solides réservoirs de financement par capital-risque. Des projets pilotes fédéraux et étatiques — tels que 42 millions de titres de propriété automobile vérifiés par blockchain — canonisent l'utilisation des registres distribués dans les registres publics. Les services publics canadiens déploient des marchés d'énergie pair-à-pair, tandis que les exportateurs mexicains adoptent des registres de provenance pour satisfaire aux clauses de traçabilité de l'ACEUM.
Marché du Blockchain IoT en APAC
L'APAC affiche une perspective de CAGR de 19,23 % jusqu'en 2031, ancrée par l'objectif de la Chine d'atteindre 3,6 milliards de liaisons IoT cellulaires d'ici 2027. Le Japon est à l'avant-garde des normes d'interopérabilité Blockchain-IoT, la Corée du Sud associe la 5G et les registres distribués dans les réseaux de villes intelligentes, et l'Inde pilote la blockchain dans les régimes d'assurance agricole. L'Australie applique la détection vérifiée à la conformité minière.
Marché du Blockchain IoT en Europe
L'Europe bénéficie du Règlement sur les marchés des crypto-actifs et de l'eIDAS 2.0, fournissant un cadre juridique solide pour l'identité des appareils transfrontaliers. L'Allemagne est championne des déploiements industriels, les Pays-Bas assurent le suivi du cargo portuaire, et la France numérise les chaînes d'approvisionnement du luxe. Les lignes directrices 2025 du Comité européen de la protection des données détaillent les architectures de registres respectant la protection de la vie privée dès la conception.
Marché du Blockchain IoT au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique exploitent la blockchain pour dépasser les réseaux hérités, en pilotant des déploiements de compteurs intelligents et des inspections d'actifs par drone. Certaines mines d'Amérique du Sud enregistrent leurs indicateurs ESG sur la chaîne afin d'obtenir des prix d'exportation premium.

Paysage réglementaire
La réglementation de l'IoT basé sur la blockchain prend forme à travers les normes d'architecture IoT, les orientations relatives aux DLT et les règles sectorielles concernant le partage de données et le comportement des contrats intelligents. L'UIT-T a publié des orientations axées sur la blockchain et l'IoT, notamment le Supplément 88 de l'UIT-T (janvier 2025) sur les cas d'applicabilité de la blockchain dans l'IoT et la Recommandation Y.4227 de l'UIT-T (2024) sur les exigences applicables aux systèmes IoT pour prendre en charge l'intégration de la blockchain. L'ISO/IEC a également mis à jour l'architecture de référence des systèmes IoT via la norme ISO/IEC 30141:2024, de plus en plus utilisée comme base pour concevoir des architectures interopérables allant du dispositif au cloud intégrant des contrôles d'intégrité fondés sur des registres.
En Europe, les travaux de mise en conformité se concentrent autour de la protection de la vie privée dès la conception et des contrôles opérationnels pour les contrats intelligents utilisés dans le partage de données. La loi européenne sur les données (Data Act) introduit des exigences au niveau de l'UE pour les contrats intelligents dans les accords de partage de données, applicables à partir de septembre 2025, ce qui pousse les fournisseurs d'IoT et de plateformes à mettre en œuvre des mesures de contrôlabilité telles que la résiliation sécurisée et des garanties de cohérence dans l'automatisation des contrats. En matière de protection de la vie privée, le Comité européen de la protection des données a adopté les Lignes directrices 02/2025 (version 2.0) relatives au traitement des données personnelles via les technologies blockchain le 07 juillet 2026, clarifiant les obligations du RGPD pour les registres immuables et renforçant la nécessité d'un traitement hors chaîne, du chiffrement et de conceptions respectueuses de la vie privée lorsque les enregistrements blockchain peuvent se rapporter à des propriétaires ou opérateurs de dispositifs identifiables.
Analyse de la chaîne de valeur
La chaîne de valeur de l'IoT basé sur la blockchain commence par les fournisseurs de matériel de dispositifs et périphériques, comprenant les capteurs, les passerelles, les éléments sécurisés et les accélérateurs cryptographiques, ainsi que les fournisseurs de connectivité. Elle passe ensuite par les plateformes IoT et les intergiciels, couvrant la gestion des dispositifs, l'ingestion de données et les passerelles API, avant de rejoindre les couches d'infrastructure blockchain telles que les chaînes publiques, les registres privés ou de consortium, les systèmes de couche 2 et les opérations de nœuds. Les intégrateurs d'applications traduisent ces éléments constitutifs en solutions de suivi des actifs, d'automatisation et d'intégrité pour les utilisateurs finaux.
Un schéma opérationnel récurrent est l'hybridation, où la télémétrie IoT à haute fréquence est stockée hors chaîne dans des dépôts d'entreprise, tandis que les hachages, signatures et événements clés sont ancrés sur la chaîne pour permettre la preuve d'inviolabilité, l'auditabilité et la confiance entre parties sans créer de latence ou de surcharge de stockage prohibitives. L'interopérabilité et l'alignement sur les normes influencent de plus en plus où se concentre la valeur et où se forment les points de blocage. La norme ISO/TS 23516:2026 (publiée en mars 2026) fournit un cadre pour l'interopérabilité entre les systèmes DLT et les entités externes, tandis que la norme IEEE 3221.01-2025 (approuvée en mars 2025) traite de la cohérence des transactions inter-chaînes, réduisant la fragmentation entre protocoles blockchain qui limite la visibilité de bout en bout dans les parcs IoT multipartites. Les normes axées sur l'authenticité et l'intégrité de la chaîne d'approvisionnement, telles que la norme ISO 22373:2025 (publiée en novembre 2025), font également remonter la confiance ancrée dans le matériel et les schémas d'événements standardisés en amont, augmentant la demande pour des approches partageables entre les participants d'un consortium.
Paysage concurrentiel
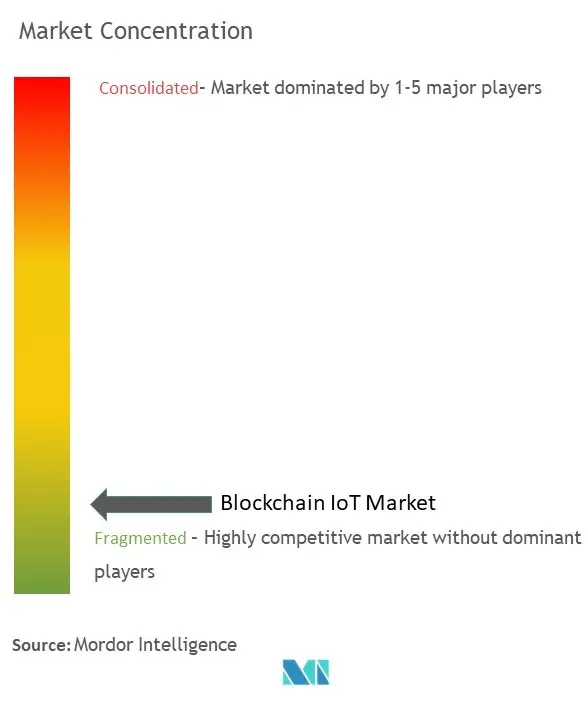
Le marché de la blockchain IoT reste modérément fragmenté. IBM Corporation associe Hyperledger Fabric à Red Hat OpenShift pour regrouper des nœuds en périphérie conteneurisés, remportant des contrats de traçabilité des pièces aéronautiques. Microsoft Corporation intègre des enclaves d'informatique confidentielle dans Azure Sphere pour sécuriser les racines de confiance des appareils et a récemment conclu un partenariat avec Schneider Electric sur des registres de maintenance prédictive. Cisco Systems Inc. intègre la blockchain dans son IoT Control Center, ciblant les opérateurs de télécommunications qui monétisent la connectivité gérée.
Les spécialistes émergents poursuivent des puces de consensus économes en énergie et des routeurs inter-chaînes. Les opérateurs DePIN de type Helium tokenisent la connectivité du dernier kilomètre, défiant les opérateurs historiques de télécommunications avec des points d'accès communautaires. Des organismes de normalisation tels que l'IEEE nivelent le terrain de jeu en codifiant des cadres d'identité interopérables qui banalisent les fonctions de base, déplaçant la concurrence vers l'analytique à valeur ajoutée et les garanties de niveau de service.
Les investissements stratégiques façonnent le secteur. Bosch a réservé 2,5 milliards EUR pour la convergence blockchain-IA, en se concentrant sur les piles de conduite automatisée. Honeywell collabore avec Verizon pour connecter les compteurs intelligents via la 5G, mariant les tarifs quasi en temps réel aux lectures vérifiées par blockchain. Ces alliances intersectorielles soulignent le passage des preuves de concept aux écosystèmes de production.
Leaders du secteur de la blockchain IoT
IBM Corporation
Microsoft Corporation
Intel Corporation
Cisco Systems Inc.
Amazon Web Services Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Blockchain IoT
- IBM Corporation
- Intel Corporation
- Microsoft Corporation
- Cisco Systems Inc.
- Amazon Web Services Inc.
- Robert Bosch GmbH
- The Linux Foundation (Hyperledger)
- KrypC Technologies Pvt. Ltd.
- IoTeX Foundation
- R3 LLC
- IOTA Foundation
- Waltonchain Technology Co. Ltd.
- VeChain Foundation
- Helium Systems Inc.
- Filament LLC
- Samsung SDS Co. Ltd.
- Hitachi Ltd.
- Huawei Technologies Co. Ltd.
- Chainlink Labs
- Oracle Corporation
- Ericsson AB
- Dragino Technology Co. Ltd.

Opportunités de marché et perspectives d'avenir
Les espaces inexploités se concentrent à l'intersection de l'identité des dispositifs, de l'intégration sans intervention (zero-touch onboarding) et du partage de données conforme aux exigences réglementaires, où les entreprises recherchent des éléments constitutifs interopérables plutôt que des pilotes sur mesure. Les normes existantes offrent une voie vers des fonctionnalités packagées, notamment la norme ITU-T X.1353 (septembre 2024), qui décrit une méthodologie de sécurité pour le déploiement sans intervention de l'IoT massif utilisant la blockchain, et la norme IEEE 3219-2023 (publiée en avril 2026), qui définit un cadre de contrôle d'accès à confiance zéro basé sur la blockchain pour l'interopérabilité IoT hétérogène. Ensemble, ces références soutiennent les opportunités pour les fournisseurs qui transforment en produits la gestion du cycle de vie des identifiants, l'attestation des dispositifs et l'application des politiques en piles modulaires destinées à fonctionner sur plusieurs registres et plateformes IoT.
Une autre opportunité à court terme se situe dans la traçabilité axée sur la conformité et la provenance multipartite qui utilise la blockchain comme couche d'intégrité tout en maintenant les données opérationnelles évolutives et privées. La loi européenne sur les données (applicable en septembre 2025) accroît l'attention portée aux contrats intelligents encadrés dans les accords de partage de données, et les travaux de la Commission européenne sur l'infrastructure de transparence de la chaîne d'approvisionnement sont visibles dans sa proposition de juin 2026 (COM/2026/504) pour une plateforme de chaîne d'approvisionnement de semi-conducteurs interentreprises, présentée comme un jumeau numérique pour la transparence et la gestion des crises. Parallèlement à cette impulsion réglementaire, des signaux de commercialisation apparaissent autour de l'identité ancrée dans le matériel et des économies machine-à-machine, notamment l'initiative Spacedrop d'avril 2026 de WISeKey SEALCOIN AG, construite sur une identité basée sur le matériel avec le DLT Hedera. Parallèlement à cette dynamique réglementaire, les pôles de demande alignés sur des contraintes hybrides sur/hors chaîne restent également importants, en particulier la provenance logistique et la traçabilité des secteurs réglementés, où les garanties d'intégrité et les exigences de confidentialité doivent être équilibrées.
Recent Industry Developments in Marché du Blockchain IoT
- Juillet 2026 : Keysight Technologies a été sélectionné par l'Agence spatiale européenne pour diriger un programme de trois ans avec l'opérateur satellite Sateliot afin de développer la détection d'anomalies et la sécurité ancrées sur blockchain pour les réseaux non terrestres 5G. Ce contrat relie les couches de confiance blockchain à la connectivité IoT par satellite, élargissant l'ensemble adressable des déploiements IoT à forte latence et à grande zone où l'intégrité et l'authentification sont difficiles à centraliser.
- Avril 2026 : IBM a élargi son portefeuille FedRAMP avec l'autorisation de 11 solutions logicielles, dont watsonx, soutenue par sa collaboration stratégique avec AWS. Ces nouvelles autorisations renforcent la capacité d'IBM et de ses partenaires à placer des charges de travail adjacentes à la blockchain-IoT dans des environnements du secteur public réglementé, où des contrôles cloud prêts pour la conformité déterminent souvent le choix du fournisseur.
- Septembre 2024 : l'UIT a publié la Recommandation ITU-T X.1353, définissant une méthodologie de sécurité pour le déploiement sans intervention de l'IoT massif utilisant la blockchain. Cette orientation offre une voie adossée à des normes pour automatiser l'attribution d'identifiants et le provisionnement à grande échelle, soutenant des cadres d'identité de dispositifs basés sur la blockchain qui réduisent les frictions opérationnelles dans les déploiements IoT à grande échelle.


Marché du Blockchain IoT Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les dépenses consacrées aux plateformes, logiciels et services connexes basés sur la blockchain déployés pour sécuriser, vérifier et automatiser les données et transactions à travers les dispositifs IoT et les systèmes connectés.
Exclusions du périmètre : les revenus provenant uniquement du matériel IoT pur, les produits de cybersécurité génériques sans fonctionnalité blockchain et l'activité de négociation de cryptomonnaies sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par offre
- Matériel
- Capteurs et actionneurs IoT
- Passerelles et appareils en périphérie
- Modules de connectivité
- Jeux de puces blockchain
- Logiciel
- Plateformes intergicielles
- Gestion des contrats intelligents
- Gestion des identités et des accès
- Analytique et visualisation
- Infrastructure
- Chaînes publiques
- Chaînes privées / de consortium
- Services cloud et en périphérie
- Matériel
- Par application
- Sécurité des données
- Contrats intelligents et automatisation
- Communication et intégrité des données
- Suivi et gestion des actifs
- Maintenance prédictive
- Autres applications de niche
- Par utilisateur final
- Fabrication
- Énergie et services publics
- Transport et logistique
- Gestion des bâtiments et installations intelligentes
- Commerce de détail et commerce électronique
- Villes intelligentes et gouvernements
- Santé et sciences de la vie
- Agriculture
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire la structure initiale, nous cartographions la manière dont la blockchain est utilisée au sein des environnements IoT, puis nous collectons des indicateurs de référence vérifiables entre régions. Des sources publiques sont utilisées pour ancrer le contexte plus large du numérique et des dispositifs connectés, telles que les données de l'Union internationale des télécommunications (UIT), de la Banque mondiale, les jeux de données de l'économie numérique de l'OCDE, les publications du NIST et les rapports de l'ENISA sur les pratiques de sécurité.
Nous examinons également des documents à l'appui tels que les normes et orientations d'organismes comme l'ISO et l'IEEE, ainsi que des articles évalués par des pairs traitant des limites de performance de la blockchain pour les réseaux de dispositifs. Nous utilisons en outre les documents déposés par les entreprises, les transcriptions de résultats, les présentations aux investisseurs et la presse crédible pour comprendre les schémas d'adoption, les modèles de déploiement typiques et l'orientation des prix pour les logiciels d'entreprise. Des abonnements payants sont utilisés de manière sélective pour les données financières et de renseignement des entreprises, les recherches de brevets, ainsi que le criblage des actualités et données financières afin de ne pas manquer les lancements de produits ou les signaux de partenariat. Les exemples ci-dessus ne sont pas exhaustifs, et nous avons référencé de nombreux autres documents et jeux de données publics pour la collecte de données et les recoupements.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour confirmer ce qui est réellement acheté et déployé, et comment les dépenses évoluent entre les pilotes et les déploiements à grande échelle. Nous nous entretenons avec des fournisseurs de solutions, des intégrateurs de systèmes et des équipes utilisatrices finales gérant des opérations connectées à travers l'APAC, l'EMEA et les Amériques, puis les données recueillies sont utilisées pour combler les lacunes concernant les prix, les budgets des acheteurs et le calendrier d'adoption.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Cadres dirigeants : 15 % | APAC : 39 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Acteurs plus petits : 15 % | Managers : 46 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par la reconstruction de la demande à partir du bassin de numérisation IoT, puis en appliquant des ratios d'adoption et de dépenses pour les réseaux de dispositifs compatibles blockchain par région et principaux contextes d'usage final. Nous précisons une seule fois l'approche descendante, car elle reste pratique pour ce domaine, où de nombreux déploiements sont intégrés dans des programmes numériques plus larges. Des vérifications ascendantes sélectives sont ensuite utilisées pour garder les totaux réalistes, notamment des tailles de transactions échantillonnées, l'intensité des services par déploiement et des recoupements avec l'exposition des fournisseurs.
Les principales données d'entrée du modèle incluent la croissance du parc installé de dispositifs connectés, l'adoption par les entreprises des fonctionnalités de registre distribué pour l'identité et l'intégrité des données, l'utilisation des contrats intelligents dans les flux de travail machine-à-machine, les heures typiques de mise en œuvre et d'intégration, ainsi que la préférence cloud versus sur site lorsqu'elle influence les budgets. Lorsque les données sont rares pour un cas d'usage de niche, nous maintenons des hypothèses prudentes et les validons par des entretiens de suivi avec des praticiens plutôt que de forcer une consolidation détaillée des fournisseurs.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par des vérifications de sensibilité de type régression. Les principaux facteurs sont la croissance des dispositifs, la pression en matière de sécurité et de conformité, et la maturité des outils blockchain d'entreprise. La prévision n'est ajustée qu'après que les perspectives des facteurs ont été convenues à travers les retours d'entretiens et les signaux documentaires, de sorte que le chemin des hypothèses aux résultats reste traçable.
Validation des données et cycle de mise à jour
La validation s'effectue en comparant les résultats à des signaux indépendants, notamment l'orientation des dépenses logicielles des entreprises, l'activité de déploiement de l'IoT et le rythme d'adoption de la blockchain en production évoqué dans les documents publics. Les valeurs aberrantes sont examinées en approfondissant les hypothèses par région, cas d'usage et prix, suivies d'un examen par les pairs des calculs et de la logique avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif modifie le tableau de la demande, tel qu'une impulsion réglementaire, une vague de déploiement d'entreprise à grande échelle, ou une réinitialisation claire des prix dans les services de mise en œuvre. Avant la livraison, un analyste effectue une nouvelle passe de cohérence afin que les clients bénéficient d'une vision actualisée alignée sur les dernières informations disponibles.
Comparaison du dimensionnement du marché de l'IoT blockchain de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour l'IoT blockchain peuvent sembler très éloignés les uns des autres, car le marché peut être défini de plusieurs manières et parce que les chercheurs n'utilisent pas toujours le même périmètre de dépenses. Les différences proviennent également de l'année de référence choisie, de la vitesse à laquelle l'adoption est supposée passer des pilotes aux déploiements à grande échelle, et du fait que l'érosion des prix des logiciels soit appliquée uniformément ou non entre les régions.
Les revenus liés aux cryptomonnaies et au négoce de jetons sont exclus car ils se situent hors du périmètre de l'IoT blockchain défini par Mordor Intelligence, et cette seule exclusion explique souvent pourquoi certains chiffres publics apparaissent bien plus élevés même lorsque la formulation semble similaire. Des écarts apparaissent également lorsque les estimations incluent les revenus du matériel IoT, comptabilisent les dépenses générales de cybersécurité comme compatibles blockchain, ou utilisent des courbes d'adoption agressives sans les vérifier par rapport à la capacité d'intégration et aux calendriers réels des projets.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,81 milliards USD (2026) | |
| Institut de recherche sectorielle A | 0,51 milliard USD (2023) | Utilise une année de référence antérieure et une captation des revenus plus étroite, orientée vers les revenus logiciels enregistrés de l'IoT blockchain, ce qui peut sous-estimer l'intégration et les services gérés liés aux déploiements. |
| Institut de recherche sectorielle B | 1,46 milliard USD (2024) | Retient une année de référence différente et tend à appliquer une montée en puissance d'adoption plus rapide, ce qui peut gonfler les totaux si l'on suppose que les pilotes se convertissent en déploiements à grande échelle plus tôt que ne l'indiquent les retours du terrain. |
Le tableau montre que l'écart est principalement lié à l'alignement des années et à ce qui est considéré comme des dépenses IoT blockchain déployables par rapport aux revenus de technologies adjacentes. En maintenant des données d'entrée liées à des signaux observables de déploiement de dispositifs et à des hypothèses d'intensité de service validées, notre estimation reste facile à reproduire et à expliquer, même lorsque les sources publiques indiquent des totaux différents.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la blockchain IoT ?
Le marché de la blockchain IoT est évalué à 5,81 milliards USD en 2026 et devrait atteindre 13,66 milliards USD d'ici 2031, reflétant un CAGR de 18,62 %.
Quelle région est en tête du marché de la blockchain IoT ?
L'Amérique du Nord détient 35,60 % de parts en 2025 en raison d'une réglementation favorable et d'une adoption mature par les entreprises.
Quel segment d'application connaît la croissance la plus rapide ?
Les contrats intelligents et l'automatisation affichent un CAGR de 23,10 % jusqu'en 2031 à mesure que les entreprises se tournent vers des flux de travail autonomes basés sur des règles.
Quel est le principal frein à l'adoption ?
La capacité de calcul limitée sur les appareils IoT à faible consommation réduit la faisabilité des opérations cryptographiques embarquées, soustrayant un CAGR estimé à 2,8 % des prévisions.
Pourquoi les rollups de couche 2 sont-ils importants pour la blockchain IoT ?
Ils augmentent le débit aux seuils industriels (> 4 000 tps) tout en maintenant une latence faible, permettant des charges de travail de contrôle en temps réel.
Quel est le degré de fragmentation du paysage des fournisseurs ?
Les principaux acteurs IBM Corporation, Microsoft Corporation, Cisco Systems Inc., Bosch et Honeywell représentent environ 60 % du chiffre d'affaires combiné, indiquant une concentration modérée avec une concurrence spécialisée active.
Dernière mise à jour de la page le:



