
Taille et part du marché des passerelles IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
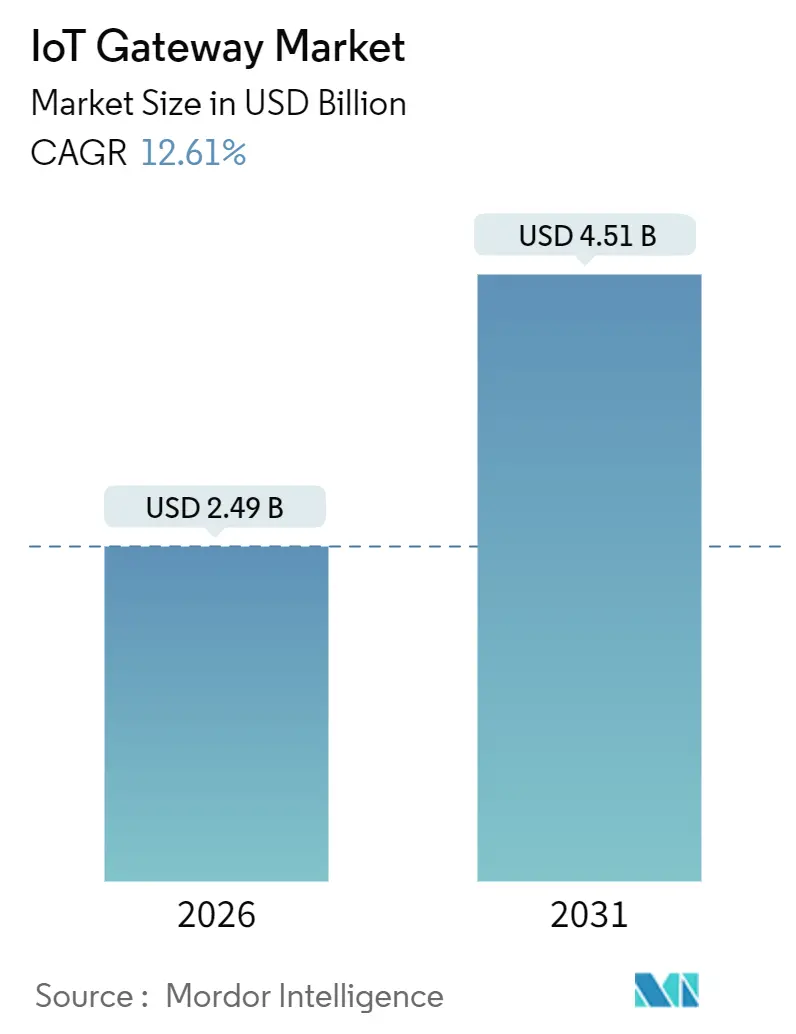
| Taille du Marché (2026) | 2.49 Milliards de dollars |
| Taille du Marché (2031) | 4.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.61 % |
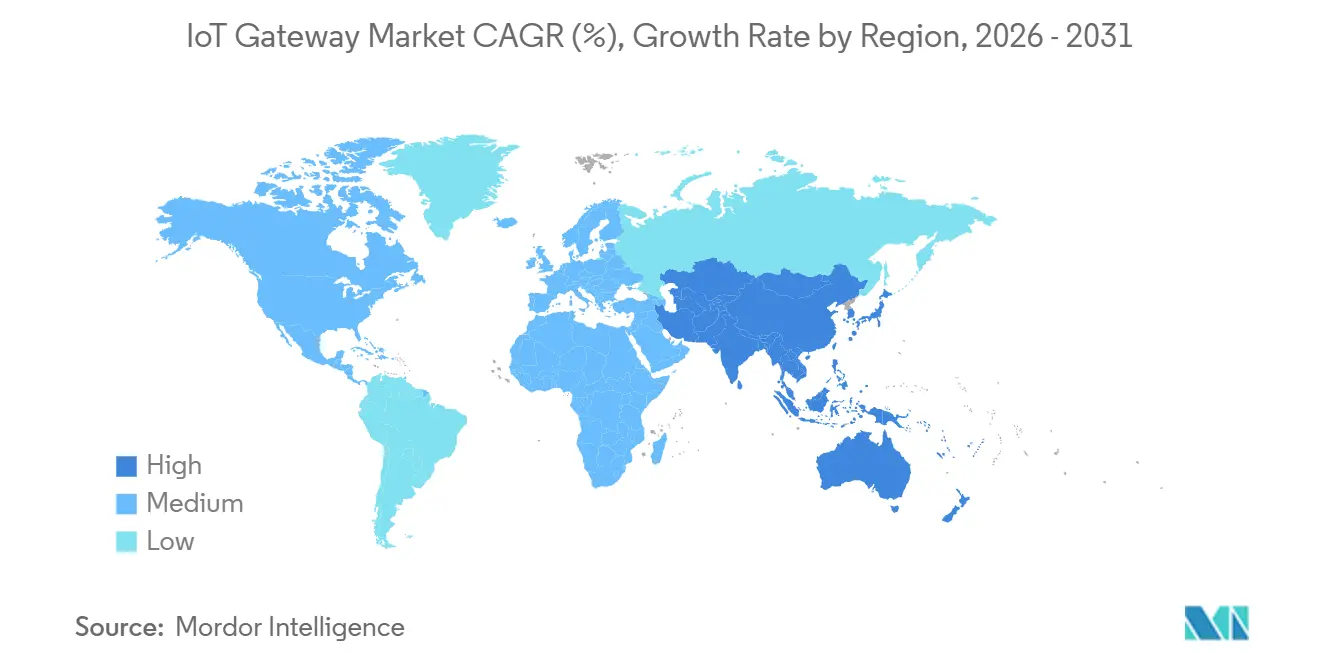
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
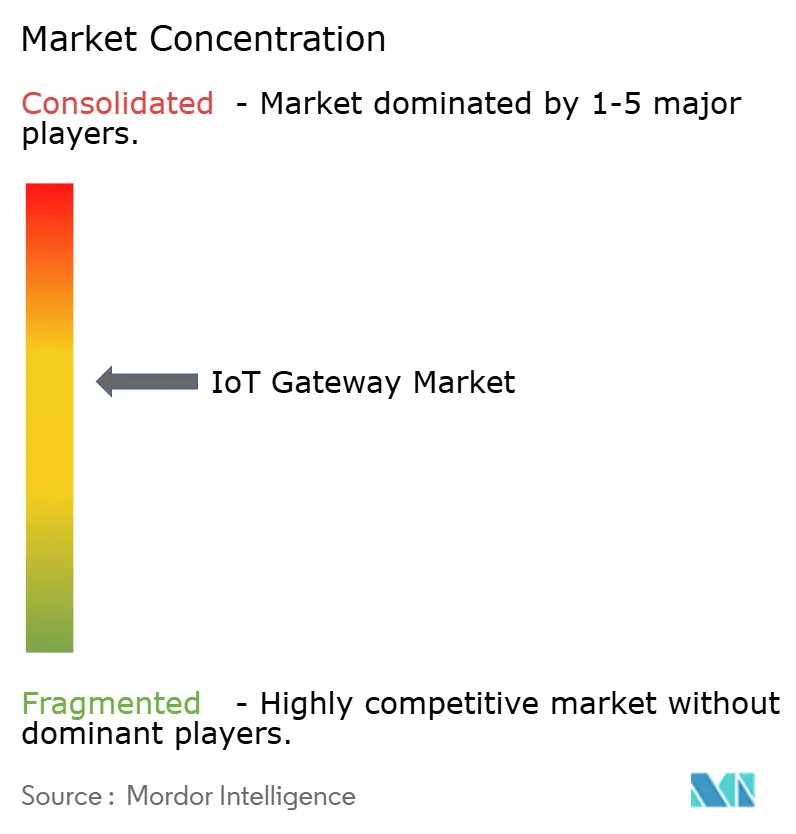
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des passerelles IoT par Mordor Intelligence
La taille du marché des passerelles IoT a atteint 2,49 milliards USD en 2026 et devrait progresser jusqu'à 4,51 milliards USD d'ici 2031, enregistrant un CAGR de 12,61 % sur la période de prévision. Cette expansion reflète une refonte structurelle de l'informatique distribuée, dans laquelle les passerelles exécutent des charges de travail d'IA conteneurisées en périphérie du réseau, réduisant la latence aller-retour à moins de 10 millisecondes pour l'automatisation industrielle et la surveillance clinique. Les premiers déploiements de réseaux 5G autonomes, l'arrivée du réseau de retour Wi-Fi 7 et l'intégration d'unités de traitement neuronal dans les SoC de passerelles compriment les coûts de déploiement et élargissent les marges de performance. Parallèlement, le découpage de réseau privé aide les entreprises à isoler le trafic opérationnel des routes publiques, stimulant l'adoption parmi les fabricants qui ont besoin d'un débit déterministe. La gestion sécurisée du cycle de vie, portée par l'activation eSIM et la racine de confiance matérielle, devient un critère d'achat incontournable à mesure que les acteurs malveillants intensifient leurs attaques sur les actifs de technologie opérationnelle.
Points clés du rapport
- Par composant, les processeurs détenaient 32,75 % de la part de marché des passerelles IoT en 2025, tandis que les circuits intégrés de connectivité sont en passe d'enregistrer un CAGR de 13,11 % jusqu'en 2031.
- Par secteur d'utilisateur final, la fabrication industrielle représentait 29,84 % de la taille du marché des passerelles IoT en 2025 et la santé progresse à un CAGR de 12,98 % sur la période 2026-2031.
- Par environnement de déploiement, les passerelles sur rail DIN détenaient une part de 34,74 % en 2025, tandis que les unités extérieures robustes devraient progresser à un CAGR de 13,33 %.
- Par application, la maintenance prédictive était en tête avec une part de 35,73 % de la taille du marché des passerelles IoT en 2025, et l'IA de périphérie devrait croître à un CAGR de 13,55 %.
- Par géographie, l'Amérique du Nord a capté 38,74 % de la part de marché en 2025 ; la région Asie-Pacifique est positionnée pour un CAGR de 13,66 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Déploiements de connectivité périphérique à faible latence permis par la 5G | +2.8% | Mondial, avec une densité précoce dans les clusters métropolitains de Corée du Sud, des Émirats arabes unis et des États-Unis | Court terme (≤ 2 ans) |
| Adoption de l'Industrie 4.0 et analytique périphérique en usine | +2.4% | Corridors manufacturiers d'Europe et d'Asie-Pacifique, avec extension vers le Mexique et le Vietnam | Moyen terme (2-4 ans) |
| Déploiements rapides de passerelles LPWAN en ville intelligente | +1.9% | Centres urbains d'Asie-Pacifique, initiatives sélectives de villes intelligentes dans l'UE | Moyen terme (2-4 ans) |
| Déplacement de l'inférence IA/ML du nuage vers le silicium des passerelles | +2.6% | Amérique du Nord et Asie-Pacifique, adoption limitée dans les marchés MEA sensibles aux coûts | Long terme (≥ 4 ans) |
| Découpage de réseau privé des opérateurs télécoms pour le réseau de retour IoT sécurisé | +1.7% | Campus d'entreprise en Amérique du Nord, en Europe et en Australie | Moyen terme (2-4 ans) |
| Demande croissante des OEM pour une gestion sécurisée du cycle de vie basée sur l'eSIM | +1.3% | Mondial, avec des vents réglementaires favorables dans l'UE (eIDAS 2.0) et aux États-Unis (CMMC 2.0) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements de connectivité périphérique à faible latence permis par la 5G
Les entreprises adoptent des cœurs 5G autonomes garantissant une latence inférieure à 20 millisecondes, permettant aux passerelles de contrôler des robots collaboratifs et des outils de service en réalité augmentée en temps réel. Le processeur QCS8550 de Qualcomm combine un modem 5G RedCap avec un moteur d'IA de 12 TOPS, permettant aux opérateurs d'usine de conserver l'inférence de vision à haut débit sur site tout en envoyant les tâches de réentraînement de modèles vers le nuage.[1]Qualcomm, "Qualcomm QCS8550 Processeur IoT," qualcomm.com Les sites 5G privés ont augmenté de 140 % d'une année sur l'autre, les expéditions de passerelles vers les usines automobiles représentant 38 % de ce volume.[2]Ericsson, "Rapport de mobilité Ericsson 2025," ericsson.com RedCap est devenu commercialement disponible à mi-2025 ; toutefois, la plupart des capteurs alimentés par batterie s'appuient toujours sur LTE-M, entraînant une architecture à deux niveaux avec des liaisons à large bande et à faible consommation. Les premiers adoptants rapportent que la latence déterministe réduit les arrêts de production non planifiés en permettant une coordination des machines à l'échelle de la microseconde.
Adoption de l'Industrie 4.0 et analytique périphérique en usine
Les fabricants intègrent des passerelles IoT dans les machines CNC et les convoyeurs pour exécuter des modèles de maintenance prédictive qui signalent les défaillances de roulements 72 heures à l'avance, réduisant les temps d'arrêt de près d'un tiers. Siemens a livré plus de 50 000 passerelles Industrial Edge en 2024, chacune étant fournie avec un marché d'applications d'analytique conteneurisées.[3]Siemens, "Industrial Edge," siemens.com La plateforme ABB Ability Edgenius, lancée en mars 2025, permet aux équipes de maintenance de déployer des modèles TensorFlow Lite via une interface glisser-déposer, éliminant ainsi le besoin de personnel en science des données.[4]ABB, "ABB Ability Edgenius," abb.com Bien que le retour sur investissement soit prouvé, les réseaux opérationnels isolés entravent les mises à jour par voie hertzienne ; de nombreuses installations utilisent encore des clés USB pour les mises à jour de micrologiciels, prolongeant ainsi le délai moyen de remédiation pour les correctifs critiques.
Déploiements rapides de passerelles LPWAN en ville intelligente
Les autorités urbaines de Chine, d'Inde et des États du Golfe installent des passerelles LoRaWAN et NB-IoT sur le mobilier urbain pour surveiller la qualité de l'air, le stationnement et la collecte des déchets. China Mobile a dépassé 300 millions de points de terminaison NB-IoT en décembre 2024, ancrant des économies d'échelle pour le silicium ultra-bande étroite. Les gestionnaires municipaux signalent une durée de vie des batteries de capteurs supérieure à cinq ans, entraînant une réduction des déplacements de camions pour la maintenance. Des villes européennes comme Lyon superposent un réseau de retour Wi-Fi 7 sur des clusters LPWAN pour agréger le trafic dans des nœuds périphériques capables d'effectuer des analyses de base avant de transmettre des résumés vers le nuage. Les financements publics liés aux objectifs de durabilité accélèrent le déploiement, mais les cycles de passation de marchés restent longs car chaque nouvelle passerelle doit se conformer à des règles de cybersécurité en constante évolution.
Déplacement de l'inférence IA/ML du nuage vers le silicium des passerelles
Les fabricants de puces intègrent désormais des unités de traitement neuronal directement dans les SoC de passerelles, fournissant 1 à 8 TOPS d'inférence INT8 pour des budgets énergétiques inférieurs à 10 watts. La gamme Intel Atom x6000E est fournie avec un accélérateur de 1,5 TOPS et le calcul à coordination temporelle pour une planification déterministe. Le dispositif NXP Ara-1 atteint 8 TOPS tout en répondant aux exigences ISO 26262 ASIL-B, ouvrant des cas d'usage de sécurité fonctionnelle dans les passerelles automobiles V2X. L'inférence locale évite les frais récurrents liés au nuage qui peuvent atteindre des sommes à sept chiffres dans les usines riches en caméras ; toutefois, les flottes de dispositifs nécessitent désormais des déploiements de modèles orchestrés pour maintenir la précision à mesure que les conditions d'exploitation changent. Les chargeurs d'amorçage avec partitions A-B et charges utiles chiffrées gagnent en popularité pour garantir la restauration en cas de dysfonctionnement d'une mise à jour.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Fragmentation des normes de protocoles et coût d'intégration de l'existant | -1.8% | Mondial, aigu sur les sites industriels existants avec des équipements de plus de 20 ans | Court terme (≤ 2 ans) |
| Surface d'attaque cybernétique croissante sur les passerelles distribuées | -2.1% | Amérique du Nord et Europe, où les rançongiciels ciblant les réseaux OT se sont intensifiés après 2023 | Court terme (≤ 2 ans) |
| Cycles de renouvellement courts entraînant des préoccupations en matière de CAPEX et de déchets électroniques | -1.4% | Europe et Amérique du Nord, avec une pression réglementaire de la directive européenne DEEE et des mandats d'économie circulaire | Moyen terme (2-4 ans) |
| Couverture 5G mondiale inégale limitant les cas d'usage avancés | -1.6% | Marchés émergents en Afrique, en Amérique du Sud et dans les zones rurales d'Asie-Pacifique où la pénétration de la 5G reste inférieure à 15 % | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des normes de protocoles et coût d'intégration de l'existant
Les passerelles jonglent avec Modbus RTU, OPC UA, MQTT, CoAP et les bus de terrain propriétaires, forçant des piles logicielles distinctes qui alourdissent les images de micrologiciels et compliquent l'assurance qualité. Des recherches de l'IEEE montrent que les bogues de conversion déclenchent près de la moitié des temps d'arrêt des passerelles, les incompatibilités de types de données entre Modbus et MQTT arrivant en tête. Bien que le protocole Matter ait gagné en dynamique dans les maisons intelligentes, seule une minorité de passerelles industrielles expédiées en 2025 le prennent en charge, laissant les usines maintenir indéfiniment des piles parallèles. La mise à niveau d'un automate programmable vieux d'une décennie avec Ethernet/IP peut coûter plus cher que le remplacement du contrôleur, bloquant les projets de mise à niveau dans les usines à contraintes financières. Les OEM répondent en expédiant des cartes mezzanines de passerelles modulaires, mais celles-ci augmentent le coût de la nomenclature et allongent les cycles de certification.
Surface d'attaque cybernétique croissante sur les passerelles distribuées
Chaque passerelle déployée expose des services web, des courtiers de messages ou des consoles SSH que des adversaires sondent pour une élévation de privilèges. Un avis de la CISA de 2024 répertoriait 14 vulnérabilités critiques dans les principales marques de passerelles, notamment des failles d'exécution de code à distance dans les tableaux de bord de gestion par défaut. L'audit de sécurité annuel de Digi International a révélé que 22 % de sa base installée fonctionnait avec un micrologiciel vieux de plus de 18 mois, soulignant la lenteur de l'adoption des correctifs. La certification IEC 62443 impose un démarrage sécurisé et des mises à jour signées, mais ne va pas jusqu'à mandater une surveillance continue de l'exécution, laissant place à une intrusion qui détourne les charges utiles des capteurs. Le Ponemon Institute évalue le coût moyen d'une violation liée à l'IoT à 4,2 millions USD, les passerelles étant le point de compromission initial dans près d'un tiers des incidents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les circuits intégrés de connectivité surpassent les processeurs dans les conceptions multi-radioLe chiffre d'affaires des circuits intégrés de connectivité devrait s'étendre à un CAGR de 13,11 % sur la période 2026-2031, les cartes multi-radio exigeant des modules radio fréquence discrets pour le Wi-Fi 7, le Bluetooth LE et la 5G RedCap. Le jeu de puces Wi-Fi 7 tri-bande de Qualcomm génère un débit de pointe de 5,8 Gbps, répondant aux charges de travail d'inspection visuelle qui diffusent des vidéos 4K depuis les lignes de production. Les processeurs restent le poste de dépenses le plus important car ils ancrent le calcul et la sécurité ; toutefois, leur croissance est à la traîne, les OEM prolongeant les cycles de vie pour récupérer leurs investissements en R&D. La taille du marché des passerelles IoT pour les circuits intégrés de connectivité devrait dépasser 1 milliard USD d'ici 2031, si les prévisions d'unités se maintiennent.
L'inflexion de l'IA de périphérie remodèle les critères des processeurs. Intel et NXP associent des accélérateurs de 1 à 8 TOPS et des horloges déterministes, affichant une prime de prix de 23 % que les OEM paient volontiers pour se différencier sur la latence d'inférence. La mémoire et le stockage se banalisent, bien que la mémoire flash NOR avec exécution en place (XiP) conserve sa marge car le démarrage sécurisé l'exige. Les circuits intégrés de gestion de l'alimentation sont conçus pour accueillir des plages de tension d'entrée plus larges, en accord avec les normes de certification mondiales.
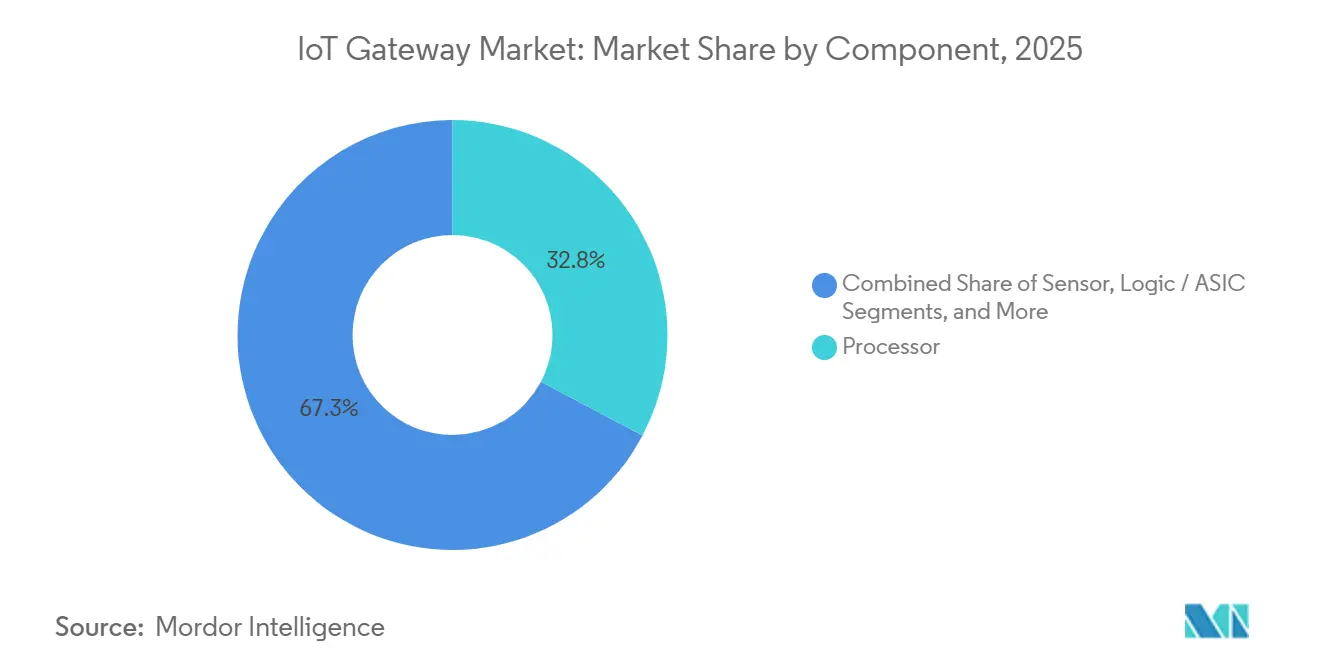
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport


Par secteur d'utilisateur final :
la santé est en plein essor, la fabrication se maintientLa fabrication industrielle représentait 29,84 % de la taille du marché des passerelles IoT en 2025, soutenue par la maintenance prédictive et les robots collaboratifs qui ont besoin de signaux de sécurité en temps réel. Siemens, ABB et Schneider Electric intègrent des passerelles dans les armoires d'automates pour simplifier les achats. La santé croît à un CAGR de 12,98 % à mesure que les cadres de remboursement couvrent les dispositifs de télésurveillance des patients qui agrègent les signes vitaux, les données des pompes à perfusion et les métriques des ventilateurs. Une étude du JAMA a rapporté que les passerelles hospitalières réduisaient les délais de détection de la sepsis de six heures, libérant des lits de soins intensifs.
Les secteurs de l'automobile et des transports exploitent des passerelles V2X pour la télémétrie de flotte ; toutefois, les retards d'allocation de spectre dans l'UE repoussent le déploiement à grande échelle à 2026. L'énergie et les services publics adoptent des passerelles IP67 dans les sous-stations pour l'équilibrage du réseau, tandis que les chaînes de vente au détail installent des passerelles dotées de caméras pour suivre la fréquentation, bien qu'un seul tiers ne rentabilise l'investissement en moins de deux ans.
Par application :
l'IA de périphérie mène la création de nouvelle valeurLa maintenance prédictive détenait une part de 35,73 % de la taille du marché des passerelles IoT en 2025, tirant parti des entrées vibratoires et thermiques pour réduire les arrêts non planifiés. L'IA de périphérie et l'analytique est la composante à la croissance la plus rapide, à un CAGR de 13,55 %, car l'exécution locale de TensorFlow Lite ou ONNX évite les frais d'inférence dans le nuage qui peuvent dépasser de nombreuses fois le coût du matériel. La boîte à outils OpenVINO d'Intel permet aux ingénieurs de transposer des modèles de vision sur des passerelles avec des modifications de code minimales, réduisant le délai du pilote à la production de plusieurs semaines.
La gestion de la connectivité sécurisée gagne en dynamique à mesure que les entreprises migrent des VPN statiques vers des superpositions de confiance zéro définies par logiciel. Les passerelles de traduction de protocoles croissent lentement dans les projets en champ vierge qui adoptent MQTT nativement, mais restent pertinentes dans les usines existantes où les dispositifs Modbus continuent d'être utilisés pendant des décennies.
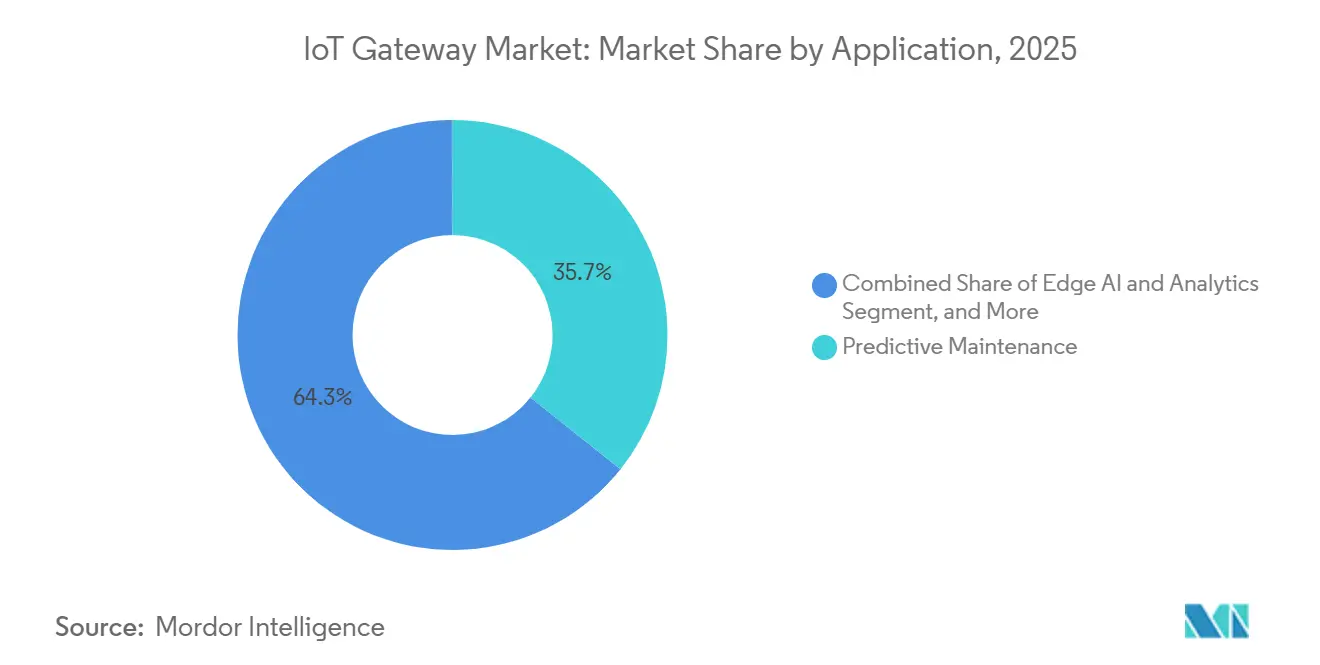
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par environnement de déploiement :
les unités extérieures robustes étendent la périphérie aux sites difficilesLes passerelles sur rail DIN ont conservé une part de 34,74 % en 2025, bénéficiant de la compatibilité mécanique avec les armoires d'usine. Les modèles extérieurs robustes, étanchéifiés à IP67, devraient surpasser l'ensemble du marché des passerelles IoT à un CAGR de 13,33 % à mesure que les services publics déplacent leur surveillance vers des sous-stations éloignées. Les passerelles portables répondent aux besoins des chantiers de construction et des sites événementiels où la connectivité à court terme prime sur les dépenses en capital, mais leur prix unitaire maintient l'adoption dans un créneau.
Les contraintes thermiques façonnent la conception des boîtiers ; les boîtiers extérieurs plafonnent la TDP des processeurs à 25 watts, limitant le débit de l'IA à moins que les fournisseurs n'adoptent des assemblages avancés à caloduc. La charge solaire et des tampons de batterie de cinq jours deviennent obligatoires dans les régions aux réseaux électriques peu fiables, notamment dans certaines parties de l'Afrique et de l'Amérique du Sud.
Analyse géographique
Marché des passerelles IoT en Amérique du Nord
L'Amérique du Nord a capturé 38,74% de la part de marché des passerelles IoT en 2025, soutenue par les premiers déploiements 5G autonomes et les plateformes logistiques qui s'appuient sur le LTE privé pour le suivi des actifs. Cisco a livré 180 000 passerelles industrielles au cours de l'exercice fiscal 2025, en intégrant l'analytique Splunk pour se différencier. Le Canada se concentre sur les mines et la foresterie avec des unités robustes capables de résister aux hivers subarctiques, tandis que la vague de délocalisation au Mexique installe des lignes IIoT de nouvelle génération pour les fournisseurs automobiles.
Marché des passerelles IoT en Asie-Pacifique
L'Asie-Pacifique croît à un CAGR de 13,66%, le plus rapide au monde. La Chine déploie des passerelles NB-IoT pour les compteurs intelligents à très grande échelle, et l'Inde déploie des concentrateurs LoRaWAN dans les corridors logistiques agricoles. Le Japon et la Corée du Sud sont des pionniers des réseaux privés 5G pour les robots mobiles autonomes, tandis que l'Australie utilise le LPWAN pour la surveillance des cultures et du bétail sur de vastes ranchs. La fragmentation réglementaire, notamment la certification de sécurité des appareils en attente en Inde, peut retarder les lancements jusqu'à un an.
Marché des passerelles IoT en Europe
L'Europe détenait une part de 22% en 2025. L'Allemagne investit massivement dans le cadre du programme Industrie 4.0, la France pousse les projets pilotes de villes intelligentes, et le Royaume-Uni oriente sa politique post-Brexit vers les réseaux campus 5G. La directive NIS2 impose la conformité à la norme IEC 62443, ajoutant 15 à 20% au coût des factures de passerelles tout en renforçant la sécurité de base. L'adoption en Europe du Sud est en retrait en raison d'une intensité d'automatisation plus faible, et l'Europe de l'Est progresse à mesure que les équipementiers automobiles se modernisent.
Marché des passerelles IoT au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique détiennent conjointement une part de 7%. Les Émirats arabes unis et l'Arabie saoudite financent des mégaprojets où des milliers de passerelles soutiennent la mobilité autonome et la gestion de l'énergie. L'Amérique du Sud adopte le LoRaWAN pour l'irrigation et le comptage intelligent, bien que les vents contraires économiques entravent les déploiements à grande échelle.

Paysage réglementaire
La conformité des passerelles IoT est de plus en plus façonnée par des exigences de base en matière de cybersécurité, qui viennent s'ajouter aux règles radio et CEM. Aux États-Unis, la CISA a émis la directive opérationnelle contraignante 26-02 en février 2026 pour les agences civiles fédérales, renforçant les attentes concernant l'inventaire des actifs, la cadence des correctifs et le retrait des dispositifs périphériques en fin de support, souvent des passerelles. Le NIST a également mis à jour ses recommandations pour les fabricants de produits IoT avec l'IR 8259r1 en avril 2026, renforçant les pratiques de développement sécurisé, de gestion des vulnérabilités et de support du cycle de vie, qui se répercutent sur les exigences imposées aux fournisseurs de passerelles.
Sur le plan régional, les normes et les régimes de conformité continuent d'influencer les délais de mise sur le marché et les décisions relatives aux nomenclatures. Le Telecommunication Engineering Centre (TEC) indien a notifié en juin 2026 des normes révisées pour les passerelles IoT (TEC 24492607), ajoutant un point de référence national spécifique pour la certification des passerelles, aux côtés d'exigences établies telles que la FCC Part 15 (États-Unis) et la directive RED de l'UE (2014/53/UE). En Europe, le règlement européen sur la cyber-résilience (CRA) relève les exigences de sécurité dès la conception et par défaut pour les produits connectés, poussant les fournisseurs de passerelles à renforcer le démarrage sécurisé, les mises à jour signées et les processus de divulgation des vulnérabilités afin de conserver l'accès aux marchés publics réglementés et aux achats du secteur public.
Analyse de la chaîne de valeur
La chaîne de valeur des passerelles IoT débute avec les composants de base en silicium et en connectivité (processeurs, circuits intégrés de connectivité, modules cellulaires, éléments de sécurité) fournis par les fabricants de semi-conducteurs, puis se poursuit avec les fabricants OEM de passerelles et les fabricants d'ordinateurs industriels qui intègrent le calcul, la connectivité multi-radio et des boîtiers renforcés dans des formats rail DIN, embarqués et robustes pour usage extérieur. Les couches de plateforme et de logiciel, y compris l'orchestration en périphérie et les piles de gestion des dispositifs, forment un flux de valeur parallèle, les déploiements étant généralement normalisés autour d'environnements d'exécution proches du cloud (par exemple, AWS IoT Greengrass dans les environnements de périphérie industrielle) et de composants de sécurité alignés sur les exigences de sécurité dès la conception.
La mise sur le marché combine généralement les ventes directes aux entreprises (grandes industries manufacturières, services publics, réseaux de santé), des partenaires de distribution et des intégrateurs de systèmes qui adaptent les passerelles aux protocoles sectoriels (Modbus, OPC UA, MQTT) et aux contraintes de conformité. Après le déploiement, la gestion du cycle de vie, les correctifs OTA et la surveillance de la sécurité influencent de plus en plus les décisions d'achat, à mesure que les agences et les secteurs réglementés répondent aux contrôles plus stricts en matière de correctifs et de fin de support, reflétés dans les directives fédérales américaines et les recommandations mises à jour du NIST en 2026. Cela renforce la position des fournisseurs capables de certifier, mettre à jour et prendre en charge des flottes sur des cycles pluriannuels, tout en maintenant la continuité de l'approvisionnement des piles de composants multi-radio.
Paysage concurrentiel
Le marché des passerelles IoT est modérément fragmenté, les 10 premiers fournisseurs représentant la majeure partie du chiffre d'affaires combiné. Cisco, Advantech et Dell Technologies s'appuient sur leurs portefeuilles réseau existants pour vendre de manière incitative du matériel périphérique, tandis qu'Intel, Qualcomm et NXP s'intègrent verticalement en proposant des conceptions de référence qui raccourcissent le délai de mise sur le marché des OEM. Les acteurs établis de l'automatisation industrielle comme Siemens et ABB intègrent la logique de passerelle dans les automates programmables, présentant l'IoT comme une fonctionnalité plutôt qu'une référence distincte. Huawei, Nokia et Ericsson associent les passerelles à des contrats d'infrastructure 5G, regroupant radio, cœur de réseau et périphérie dans un seul contrat.
La santé exige des voies de données approuvées par la FDA, ce qui a conduit Digi International à lancer une passerelle conforme à la HIPAA ciblant le créneau de la télésurveillance des patients d'une valeur de 400 millions USD. Le pétrole et le gaz exigent des boîtiers certifiés ATEX, limitant la concurrence aux spécialistes des équipements robustes. Des start-ups comme Samsara découplent le middleware du matériel, permettant aux clients de charger des charges de travail conteneurisées par voie hertzienne. Les mandats IEC 62443 filtrent désormais les fournisseurs qui ne disposent pas de démarrage sécurisé ou de vérifications d'intégrité à l'exécution, élevant les barrières à l'entrée pour les nouveaux arrivants.
Leaders du secteur des passerelles IoT
Cisco Systems, Inc.
Advantech Co., Ltd.
Microchip Technology Inc.
Huawei Technologies Co., Ltd.
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des passerelles IoT
- Cisco Systems, Inc.
- Advantech Co., Ltd.
- Dell Technologies Inc.
- Microchip Technology Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Development LP
- Samsara Inc.
- Eurotech S.p.A.
- ADLINK Technology Inc.
- Kontron AG
- Intel Corporation
- Siemens AG
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- Sierra Wireless, Inc.
- AAEON Technology Inc.
- Moxa Inc.
- Digi International Inc.
- Schneider Electric SE
- ABB Ltd.
- Qualcomm Incorporated
- Thales Group
- Telit Cinterion Ltd.
- Red Hat, Inc.
- Nokia Corporation
- Ericsson AB
- Cradlepoint, Inc.

Opportunités de marché et perspectives d'avenir
Les portefeuilles de passerelles conçues avec la sécurité intégrée dès la conception constituent un espace blanc visible, car les acheteurs transforment les exigences du CRA de l'UE et les exigences de sécurité issues de la norme industrielle IEC 62443 en critères d'achat concrets. Cela crée un espace pour des produits positionnés comme prêts pour le CRA, construits autour du démarrage sécurisé, des mises à jour signées et d'une gestion contrôlée des vulnérabilités. L'introduction par Advantech en 2026 de configurations d'IA de périphérie sécurisées prêtes pour le CRA, avec la technologie SecEdge sur NVIDIA Jetson, montre également que la différenciation dépasse désormais la connectivité pour s'étendre à une architecture de sécurité alignée sur la conformité et à des outils de gestion du cycle de vie.
La mise à l'échelle pilotée par l'écosystème constitue une autre opportunité, car les programmes de déploiement impliquent des opérateurs, des fabricants de dispositifs et des partenaires applicatifs, en particulier dans les cas d'usage LPWAN et de liaison de raccordement cellulaire, où la fragmentation régionale ralentit le déploiement. Des programmes de partenariat actifs tels que le Pulse Partner Program de Netmore (lancé en février 2026) et le Sequans Partner Network montrent que les fournisseurs utilisent des écosystèmes structurés pour accélérer la qualification des solutions et réduire les frictions d'intégration pour les passerelles nécessitant des options de modem certifiées, un provisionnement eSIM et une interopérabilité multiprotocole. Parallèlement, les mises à jour des normes nationales, telles que les révisions des passerelles IoT du TEC indien (juin 2026), créent une demande pour des références conformes spécifiques à chaque région et pour un support de certification local, favorisant les fournisseurs et intégrateurs disposant de flux de travail établis en matière de tests, d'étiquetage et de documentation.
Recent Industry Developments in Marché des passerelles IoT
- Juillet 2026 : Microchip Technology Inc. a annoncé une nouvelle solution d'alimentation par Ethernet (PoE) de 90 W visant à simplifier les déploiements IoT industriels. Cette mise à niveau PoE permet une puissance de périphérie plus élevée pour les passerelles et périphériques, prenant en charge des déploiements plus denses de capteurs et de caméras en périphérie.
- Février 2026 : Cisco Systems Inc. a annoncé l'activation commerciale d'une plateforme IoT native 5G Standalone, intégrant le cœur SA d'AT&T à la plateforme de services de mobilité de Cisco. Cela intègre directement la 5G SA à la gestion des passerelles IoT, permettant une connectivité déterministe de niveau opérateur pour les passerelles industrielles.
- Février 2026 : Cisco Systems Inc. a annoncé une collaboration avec AT&T pour alimenter la connectivité IoT avec des solutions compatibles eSIM et 5G. Cet accord améliore le provisionnement sécurisé et la gestion évolutive des passerelles dans les déploiements à grande échelle.


Marché des passerelles IoT Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans ce rapport, le marché des passerelles IoT est défini comme les revenus générés par le matériel et les logiciels qui connectent les dispositifs et capteurs IoT aux réseaux ou au cloud, et qui prennent en charge le routage des données, la traduction de protocoles, le traitement en périphérie et la gestion de la connectivité des dispositifs.
Exclusions du périmètre : le dimensionnement exclut les routeurs et commutateurs d'entreprise génériques qui n'assurent pas de fonctions de passerelle IoT, ainsi que les plateformes IoT purement cloud qui ne sont pas commercialisées sous forme de produits de passerelle.
Aperçu de la segmentation
- Par composant
- Processeur
- Capteur
- Dispositif de mémoire et de stockage
- Circuit intégré de connectivité
- Logique / ASIC
- Gestion de l'alimentation et autres composants
- Par secteur d'utilisateur final
- Industriel / Fabrication
- Automobile et transport
- Santé et sciences de la vie
- Électronique grand public et maison intelligente
- Énergie et services publics
- BFSI
- Pétrole et gaz
- Commerce de détail et hôtellerie
- Aérospatiale et défense
- Agriculture et agriculture intelligente
- Par application
- IA de périphérie et analytique
- Télésurveillance et télémétrie
- Maintenance prédictive
- Gestion de la connectivité sécurisée
- Passerelle de traduction de protocoles
- Par environnement de déploiement (facteur de forme)
- Rail DIN / Rail de guidage
- Montage mural / Armoire
- Intégré / Niveau carte
- Extérieur robuste
- Portable / Mobile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les limites externes du marché et construire la première version de nos hypothèses concernant la croissance du parc installé et les nouveaux déploiements. Nous nous appuyons principalement sur des sources publiques et officielles telles que les indicateurs de connectivité de l'UIT, les statistiques de l'économie numérique de l'OCDE, les recommandations en matière de cybersécurité du NIST (pour les exigences de sécurité courantes), ainsi que des organismes de normalisation tels que l'IEEE et l'IETF, afin de comprendre l'orientation des protocoles et de la mise en réseau qui influence l'adoption des passerelles.
Nous examinons également les dépôts d'entreprises, les commentaires lors des conférences téléphoniques sur les résultats et la documentation produit afin de cartographier la logique de tarification typique et la manière dont les capacités des passerelles sont regroupées. Pour vérifier les signaux commerciaux et manufacturiers, nous utilisons des sources telles que UN Comtrade et les publications douanières, ainsi que les mises à jour de la presse et des associations concernant l'automatisation industrielle, l'énergie et les déploiements de bâtiments intelligents. Le cas échéant, des abonnements payants sont utilisés pour l'intelligence financière des entreprises, la visibilité des expéditions et des échanges commerciaux, ainsi que les bases de données de brevets, afin de valider l'orientation technologique. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour confirmer ce que le modèle documentaire ne peut pas montrer clairement, en particulier les fonctions de passerelle pour lesquelles les clients paient réellement, les ratios typiques unité/projet, et l'évolution des prix selon l'environnement de déploiement. Nous avons échangé avec un ensemble de dirigeants produit, de responsables solutions et canaux de distribution, ainsi que de responsables opérationnels dans les principales régions de demande, afin de pouvoir vérifier et ajuster les hypothèses relatives à l'adoption, aux cycles de renouvellement et aux besoins en calcul en périphérie avant de finaliser les totaux du marché.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 13 % | APAC : 51 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Acteurs plus petits : 17 % | Managers : 55 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'un bassin de demande descendant, où les indicateurs de croissance des points de terminaison connectés et de modernisation des réseaux sont traduits en déploiements probables de passerelles par cas d'usage et par environnement. À partir de là, les volumes d'unités attendus sont combinés à des fourchettes de prix mixtes, et les totaux sont ajustés à l'aide des données issues d'entretiens sur le mix de configuration, les fonctionnalités de sécurité et les besoins en calcul en périphérie.
Pour garder le modèle ancré dans la réalité, nous le corroborons par des vérifications ascendantes sélectives, telles que l'échantillonnage des divulgations de revenus de produits de passerelle, l'utilisation des retours des canaux de distribution sur la taille des projets, et la réalisation de quelques vérifications croisées prix de vente moyen (PVM) multiplié par volume selon les applications. Les données les plus déterminantes comprennent l'adoption du calcul en périphérie d'entreprise, les cycles d'investissement dans l'automatisation industrielle, la pénétration cellulaire et Ethernet dans les sites distants, les ratios typiques dispositif/passerelle selon le type de site, et les cycles de remplacement liés aux mises à jour de sécurité et aux améliorations de connectivité. Lorsque des valeurs directes manquent, les écarts sont traités à l'aide d'indicateurs de substitution (comme le nombre de sites ou la densité d'équipements), qui sont ensuite retestés auprès des répondants primaires pour en vérifier la vraisemblance.
Les prévisions sont construites à l'aide d'analyses de scénarios étayées par des lignes de tendance sur la croissance des dispositifs, l'adoption de l'analytique en périphérie et les améliorations de connectivité, puis soumises à des tests de résistance par rapport aux signaux macroéconomiques évoqués par les personnes interrogées. Un ensemble restreint de scénarios est maintenu afin que la prévision reste utilisable en cas de changement dans le calendrier de déploiement à court terme.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant les totaux modélisés avec des vérifications indépendantes telles que les signaux d'expédition, les commentaires sur les pipelines de projets et les référentiels d'adoption issus des entretiens. Les valeurs aberrantes sont signalées, et les hypothèses sont revues lorsqu'une région, un secteur ou un environnement de déploiement présente une variation qui ne peut être expliquée par des facteurs de demande réels.
Avant validation finale, le modèle passe par des révisions d'analystes en plusieurs étapes, comprenant des vérifications de cohérence interne portant sur les volumes, les prix et les taux de croissance, suivies d'un processus de recontact ciblé en cas de dérive de paramètres clés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs modifient sensiblement l'adoption ou la tarification. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente disponible.
Taille du marché des passerelles IoT selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres publiés concernant la taille du marché des passerelles IoT peuvent varier considérablement, même lorsqu'ils semblent mesurer la même chose. Les différences résultent généralement de ce qui est comptabilisé comme une passerelle, de l'inclusion ou non des logiciels et services, et de la manière dont sont traités le calendrier de l'année de référence et la conversion des devises.
Certaines estimations externes intègrent des catégories adjacentes, telles que les nœuds IoT, les modules ou des équipements réseau plus larges, dans le total, ce qui peut rapidement gonfler la valeur. Dans l'estimation de Mordor Intelligence, seuls les produits de passerelle IoT dédiés et les revenus logiciels associés liés à la fonctionnalité de passerelle sont comptabilisés, et le total publié est actualisé sur une base 2026, avec la dernière validation en date.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,49 milliards USD (2026) | |
| Revue spécialisée A | 1,99 milliard USD (2024) | Utilise une année de référence antérieure et met généralement l'accent sur les ventes de passerelles matérielles uniquement, ce qui peut sous-estimer les fonctions de périphérie activées par logiciel et les mises à niveau plus récentes axées sur la sécurité. |
| Synthèse de recherche sectorielle B | 10,48 milliards USD (2024) | Semble appliquer un périmètre de produits plus large et peut inclure des produits de connectivité en périphérie adjacents aux passerelles IoT, ce qui gonfle les totaux lorsque les catégories ne sont pas clairement séparées. |
L'écart observé dans le tableau s'explique principalement par des choix de périmètre et de calendrier, ainsi que par la manière dont les prix sont mixés entre les déploiements industriels et commerciaux. En maintenant les inclusions liées à des fonctions de passerelle clairement définies, puis en vérifiant l'adoption et la tarification à partir de retours réels d'acheteurs et de canaux de distribution, le chiffre final reste traçable à des données pratiques qui peuvent être révisées année après année.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des passerelles IoT en 2031 ?
Le marché des passerelles IoT devrait atteindre 4,51 milliards USD d'ici 2031, reflétant un CAGR de 12,61 % sur la période 2026-2031.
Quelle région est prévue de croître le plus rapidement pour les passerelles IoT d'ici 2031 ?
L'Asie-Pacifique est en tête avec un CAGR projeté de 13,66 %, portée par les programmes de compteurs intelligents NB-IoT à grande échelle et l'adoption rapide des réseaux privés 5G.
Quel secteur vertical affiche la dynamique de croissance la plus élevée pour les passerelles IoT ?
La santé progresse à un CAGR de 12,98 % à mesure que la télésurveillance remboursable des patients se développe dans les hôpitaux et les soins à domicile.
Comment la 5G RedCap influence-t-elle l'adoption des passerelles ?
La 5G RedCap offre un débit de 150 Mbps à une consommation d'énergie inférieure à celle de la 5G complète, rendant le réseau de retour cellulaire économique pour les passerelles à bande passante moyenne dans la logistique et la fabrication.
Pourquoi les passerelles extérieures robustes gagnent-elles en popularité ?
Les services publics, le pétrole et gaz, et les agences de transport ont besoin de boîtiers classés IP67 résistant à des températures allant de −40 °C à +75 °C, ce qui alimente un CAGR de 13,33 % pour les modèles robustes.
Dernière mise à jour de la page le:



