
Taille et part du marché de la biotechnologie
Analyse du marché de la biotechnologie par Mordor Intelligence
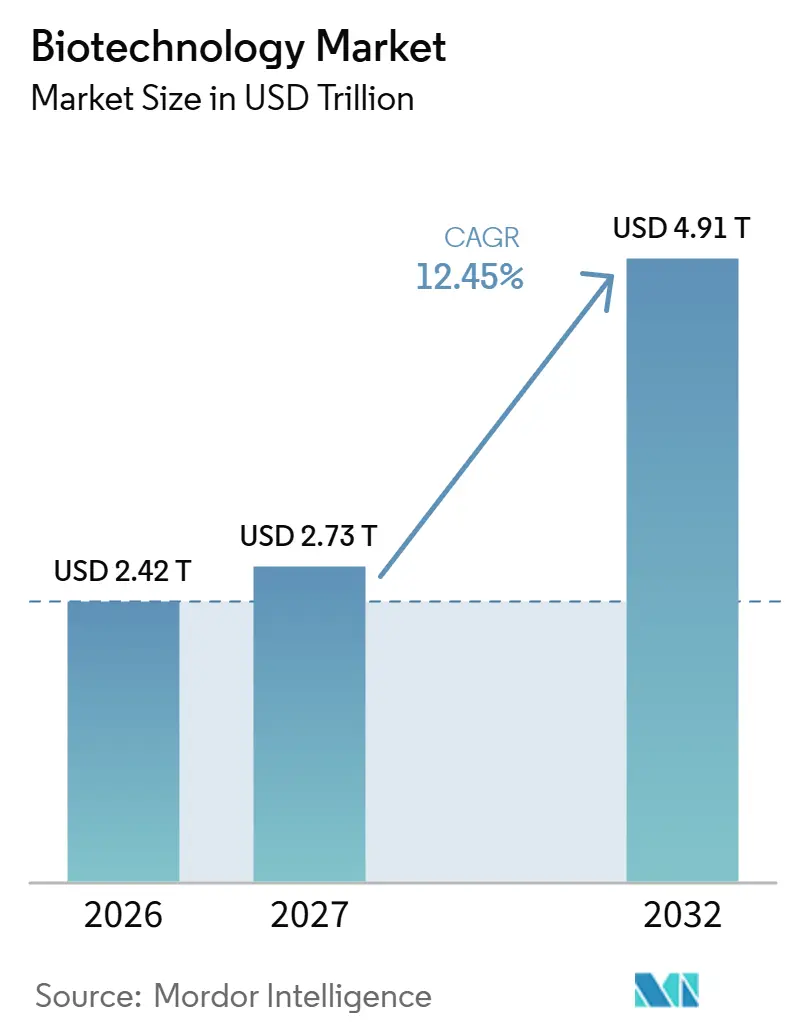
La taille du marché de la biotechnologie devrait croître de 2,42 trillions USD en 2026 à 2,73 trillions USD en 2027 et devrait atteindre 4,91 trillions USD d'ici 2032 à un CAGR de 12,45 % sur 2027-2032.
Aperçu du marché de la biotechnologie
La croissance commerciale dépend de la connexion entre l'expansion des usages thérapeutiques et les outils et capacités de production nécessaires pour la soutenir. La baisse des coûts des intrants de séquençage élargit le champ potentiel de la recherche génomique, tandis que les priorités d'investissement en Inde relient la demande en biologiques à des ambitions de fabrication nationale. Les acquisitions et partenariats peuvent combiner des capacités analytiques, thérapeutiques et de fabrication, mais les travaux d'intégration et l'incertitude liée aux diagnostics associés aux thérapies peuvent retarder le déploiement. Pour les développeurs, la transition vers l'usage clinique peut soutenir la demande en services de recherche et de fabrication parallèlement à l'approvisionnement commercial en thérapies établies.
Points clés du rapport
- Par technologie, l'ingénierie et la régénération tissulaire détenaient une part de marché de la biotechnologie de 20,28 % en 2026, tandis que le séquençage de l'ADN devrait connaître la croissance la plus rapide avec un CAGR de 21 % sur 2027-2032.
- La composition des applications était dominée par la santé et la biotechnologie rouge avec une part de 48,21 % de la taille du marché de la biotechnologie en 2026, et le segment de la bioinformatique et de l'omique devrait mener la croissance avec un CAGR de 21,6 % sur 2027-2032.
- Parmi les utilisateurs finaux, les entreprises biopharma et de biotechnologie ont mené avec une part de 45,68 % en 2026, les instituts académiques et de recherche devant connaître la croissance la plus rapide avec un CAGR de 17,1 % sur 2027-2032.
- Par type de produit, les biopharmaceutiques détenaient une part de 45,28 % en 2026, tandis que le segment des plateformes de bioinformatique et des logiciels devrait connaître la croissance la plus rapide avec un CAGR de 15,7 % sur 2027-2032.
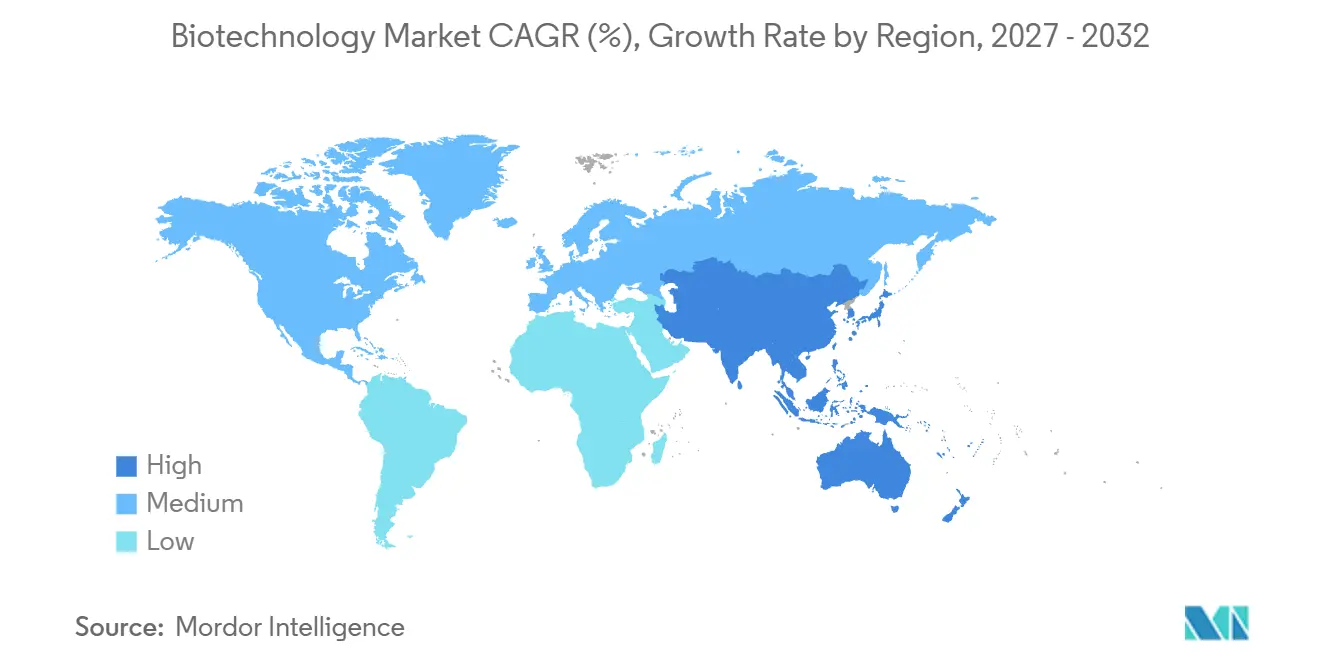
- Sur le plan régional, l'Amérique du Nord a mené avec une part de 44,56 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 16,4 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande accélérée de nouveaux biologiques et thérapeutiques géniques | +6% | États-Unis, Europe, Japon | Court terme (≤ 2 ans) |
| Baisse rapide des coûts du séquençage à haut débit | +4% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Stimulus gouvernemental pour la bioéconomie et crédits d'impôt pour la R&D | +3.5% | Royaume-Uni, Inde | Moyen terme (2-4 ans) |
| Course aux fusions-acquisitions pour les plateformes de découverte de médicaments pilotées par l'IA | +2.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Émergence de micro-usines de biofabrication sans cellules | +0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Matériaux à bilan carbone négatif rendus possibles par la biologie synthétique | +1% | Chine et France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande accélérée de nouveaux biologiques et thérapeutiques géniques
La demande de nouveaux biologiques peut s'approfondir lorsqu'une thérapie approuvée sert plusieurs populations de traitement définies. Genmab a déclaré 312 millions USD de ventes nettes mondiales d'EPKINLY/TEPKINLY au premier semestre 2026, en hausse de 48 % par rapport au premier semestre 2025. L'anticorps bispécifique est co-développé et co-commercialisé avec AbbVie et est approuvé pour plusieurs tumeurs malignes à cellules B aux États-Unis, en Europe et au Japon. Genmab a attribué l'augmentation des ventes à la croissance dans plusieurs contextes de traitement. Pour les fournisseurs de biotechnologie, la croissance dans ces contextes de traitement des tumeurs à cellules B peut accroître la demande de soutien à la fabrication et au développement autour d'un anticorps déjà approuvé.
Baisse rapide des coûts du séquençage à haut débit
La baisse des coûts des consommables de séquençage peut rendre moins coûteuse l'expansion de l'étendue d'une étude génomique. Illumina a déclaré un prix de séquençage du génome entier d'environ 200 USD en 2025, sur la base du prix catalogue des consommables uniquement, en utilisant une cellule de flux 25B et 100 Go par génome. Sa comparaison situait le séquençage par instrument Solexa antérieur à environ 1 million USD par génome. Des intrants de séquençage moins coûteux peuvent soutenir des conceptions d'études plus larges, et chaque génome supplémentaire traité fait appel aux mêmes réactifs et cellules de flux. Pour les fournisseurs de séquençage, des études plus importantes créent une opportunité de revenus uniquement lorsque le volume récurrent de consommables compense plus que le prix inférieur par génome.
Stimulus gouvernemental pour la bioéconomie et crédits d'impôt pour la R&D
Le soutien public peut réduire le financement privé nécessaire pour faire progresser la recherche en biotechnologie vers des programmes de développement plus importants. L'allègement fiscal britannique pour la R&D soutient les avancées éligibles en science ou technologie, sous réserve de critères d'activité, de projet et de dépenses. En exercice 2026, l'Inde a approuvé le Conseil d'assistance à la recherche dans l'industrie biotechnologique en tant que gestionnaire de fonds de second niveau dans le cadre de son Fonds pour la recherche, le développement et l'innovation. Pour les développeurs éligibles, l'allègement fiscal peut réduire les coûts de recherche, tandis que la nomination indienne crée un canal axé sur la biotechnologie vers le financement public de la R&D. Lorsque le soutien réduit le capital privé nécessaire par programme, les développeurs peuvent commander davantage de travaux de développement ainsi que les services contractuels et les intrants qu'ils consomment.
Course aux fusions-acquisitions pour les plateformes de découverte de médicaments pilotées par l'IA
Les acquisitions axées sur l'IA peuvent élargir la demande de services de découverte en connectant les capacités analytiques avec l'exécution en laboratoire et la recherche en oncologie. En mai 2026, IQVIA a acquis certains actifs de services de découverte de Charles River, notamment 5 sites de découverte de médicaments in vitro et une plateforme d'IA pour les petites molécules. En mars 2026, AstraZeneca a identifié son acquisition de Modella AI aux côtés des partenariats Tempus et Pathos dans le cadre de sa stratégie multimodale de R&D en oncologie.[1] Ces transactions illustrent différentes voies pour combiner des services expérimentaux avec des capacités computationnelles, plutôt qu'un modèle de plateforme unique standardisé. La valeur commerciale dépend donc de la connexion des capacités acquises à un flux de travail de recherche utilisable, au-delà de la simple possession d'un modèle d'IA.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de spécialistes des systèmes à usage unique pour le bioprocédé | -2% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Retard réglementaire sur les diagnostics compagnons multi-omiques | -1.5% | États-Unis, Europe | Moyen terme (2-4 ans) |
| Montée des contrôles à l'exportation biogéopolitiques sur les données génétiques | -1% | États-Unis, Chine | Court terme (≤ 2 ans) |
| Volatilité du financement par capital-risque pour les start-ups axées uniquement sur les plateformes | -0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de spécialistes des systèmes à usage unique pour le bioprocédé
Les pénuries de spécialistes peuvent limiter la rapidité avec laquelle les fabricants biopharmaceutiques mettent les systèmes à usage unique en production fiable. Pour ces opérateurs, le remplacement du matériel ne résout pas en soi le travail de connexion d'un assemblage jetable avec le processus environnant. Lorsque l'expertise en intégration est rare, une nouvelle configuration de production peut nécessiter davantage de temps d'ingénierie avant de pouvoir être utilisée de manière cohérente. Cette contrainte peut réduire la valeur commerciale immédiate d'une capacité supplémentaire, surtout lorsque les plans de fabrication dépendent du transfert rapide d'un processus en production. Les fabricants peuvent développer une expertise en intégration parallèlement au déploiement des équipements, mais cela nécessite des ressources avant que la production supplémentaire ne soit disponible. Le travail qualifié nécessaire pour rendre chaque installation utilisable peut par conséquent retarder l'activation de la capacité et la demande associée en intrants de production.
Retard réglementaire sur les diagnostics compagnons multi-omiques
Un manque de guidance sur les normes peut rendre plus difficile la traduction des diagnostics compagnons multi-omiques en un plan de déploiement clinique défini. Une revue Discover Oncology de 2025 a identifié un manque de guidance sur les normes pour les diagnostics compagnons basés sur l'omique intégraux aux nanothérapies personnalisées. Pour un développeur reliant un diagnostic à un traitement personnalisé, le dossier de preuves doit connecter des mesures biologiques combinées à la décision de traitement prévue. Lorsque cette voie n'est pas claire, des travaux supplémentaires de clarification et de validation peuvent augmenter l'effort nécessaire pour progresser vers l'usage clinique. Cela peut contraindre la demande des développeurs de thérapies cherchant un diagnostic correspondant à une voie de déploiement définie. Le développement lié à la thérapie peut donc entraîner un coût de synchronisation, la disponibilité du diagnostic affectant le moment où l'offre clinique combinée peut progresser vers la commercialisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
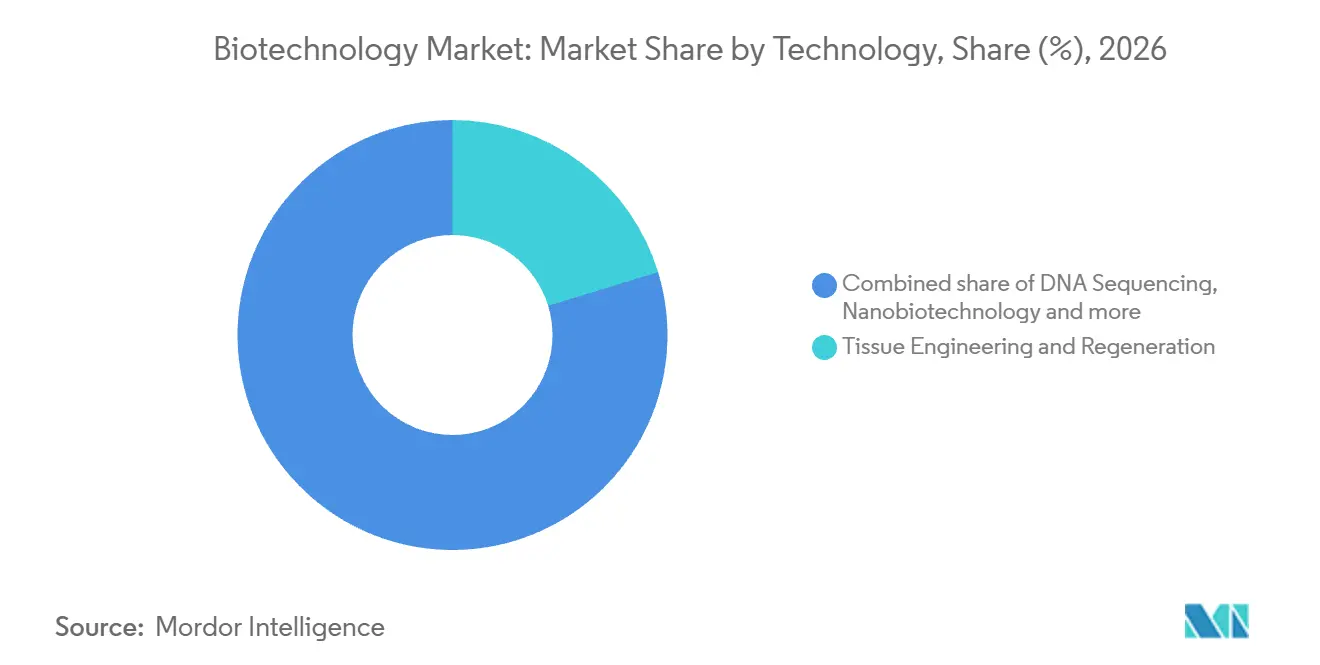
les réseaux de traitement et le séquençage clinique façonnent l'échelle commercialeL'ingénierie et la régénération tissulaires représentaient une part de 20,28 % de la taille du marché de la biotechnologie en 2026. Japan Tissue Engineering a déclaré 111 commandes pour son produit de cartilage cultivé autologue JACC en avril-juin 2026 et des contrats avec 143 établissements au 29 juillet 2026.[2] Cet exemple japonais relie un produit régénératif à un réseau de traitement défini, faisant de la portée clinique une partie de son modèle de commercialisation. Pour les producteurs, l'extension des relations avec les établissements peut créer une voie vers des commandes supplémentaires parallèlement à la capacité de fabrication tissulaire sous-jacente. L'opportunité commerciale dépend donc de la connexion d'une production spécialisée avec les lieux de traitement par lesquels les patients peuvent recevoir le produit.
Le séquençage de l'ADN devrait être le segment technologique à la croissance la plus rapide avec un CAGR de 21 % sur 2027-2032. Illumina a déclaré 775 millions USD de revenus de consommables de séquençage au T2 2026, en hausse de 5 % d'une année sur l'autre sur une base déclarée. Le volume à haut débit a été le principal moteur de cette croissance, tandis que l'expansion de la base installée de NovaSeq X a soutenu l'utilisation des consommables. La société a placé plus de 95 instruments NovaSeq X ce trimestre et a déclaré plusieurs commandes de capacité multi-unités de clients cliniques, notamment pour de nouveaux essais. L'expansion des programmes cliniques peut donc relier la demande en instruments au travail de séquençage continu nécessaire pour exécuter la recherche au débit requis.

Par application :
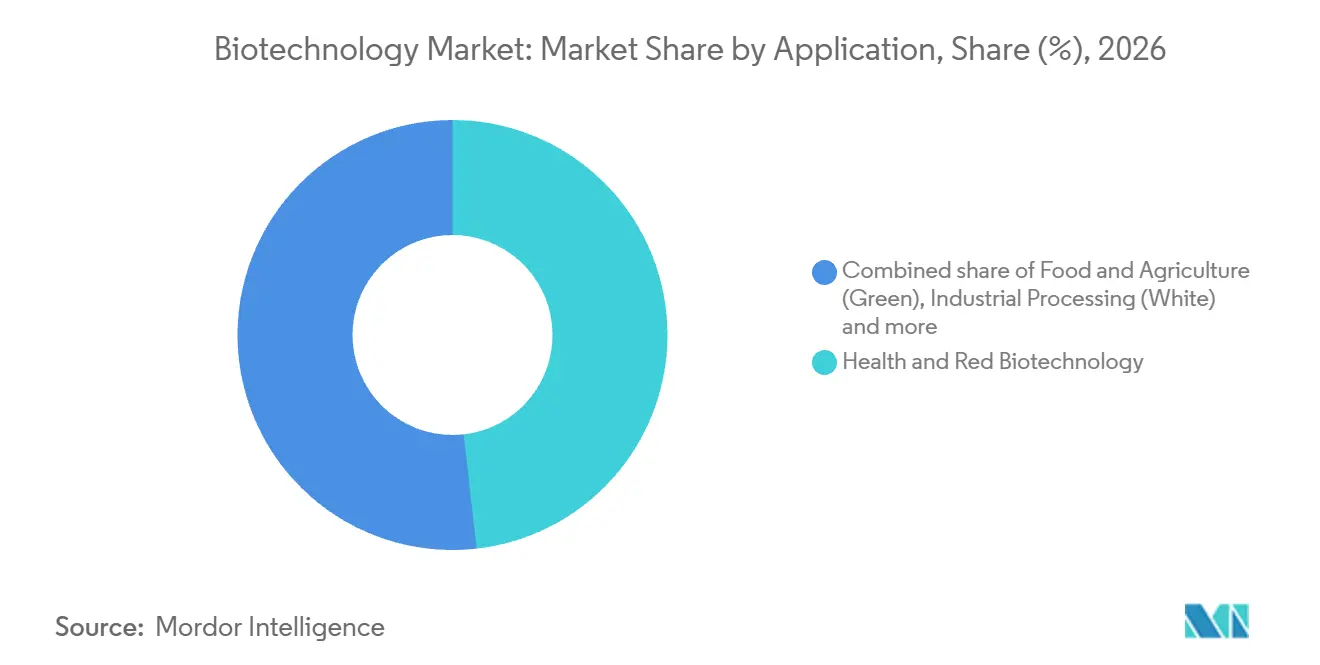
les programmes thérapeutiques ancrent la demande tandis que l'adoption de la génomique s'élargitLa santé et la biotechnologie rouge représentaient une part de marché de la biotechnologie de 48,21 % en 2026. Le pipeline mondial de thérapies cellulaires et géniques de 2026 comprenait 383 essais cliniques actifs, les études de phase I et II représentant 95 % de ce pipeline. À l'échelle mondiale, 17 produits de thérapie cellulaire et génique ont reçu une approbation au premier semestre 2026. Les fournisseurs au service des applications de santé peuvent par conséquent s'adresser aux travaux de développement clinique et aux capacités nécessaires à l'approvisionnement commercial, le soutien aux programmes en phase précoce créant une opportunité de service parallèlement à la fabrication pour les thérapies cellulaires et géniques approuvées.
Le segment de la bioinformatique et de l'omique devrait être le segment d'application à la croissance la plus rapide avec un CAGR de 21,6 % sur 2027-2032. SOPHiA GENETICS comptait 542 clients en génomique de base au 30 juin 2026, contre 490 un an plus tôt. Une base de clients plus large peut élargir la portée organisationnelle de l'interprétation génomique, créant des opportunités autour de la façon dont l'information biologique est utilisée. Le traitement industriel a un axe d'application différent, illustré par le développement d'enzymes de Bestzyme, filiale de GenScript Biotech Corporation, pour les biocarburants, les aliments et boissons et les aliments pour animaux. Ces applications favorisent des capacités fournisseurs distinctes, l'adoption de la génomique étant centrée sur l'interprétation et la biotechnologie industrielle répondant à des exigences de traitement définies.
Par utilisateur final :
les portefeuilles de développement et les achats institutionnels soutiennent la demandeLes entreprises biopharma et de biotechnologie constituaient le plus grand segment d'utilisateurs finaux, avec une part de 45,68 % en 2026. Dans le domaine du développement des médicaments, plus de 12 900 médicaments étaient en développement clinique dans le monde en 2025, dont les trois quarts dédiés aux maladies non transmissibles. IQVIA a déclaré que le financement biopharma de 2025 et les dépenses de R&D des grandes entreprises pharmaceutiques étaient supérieurs aux niveaux d'avant la pandémie, bien que les deux aient ralenti par rapport à 2024. Cette activité de développement peut créer une demande de soutien à la recherche spécialisée avant qu'un médicament individuel n'atteigne l'usage commercial. Le financement disponible peut par conséquent fixer le rythme des dépenses pour une large base de clients de services de développement, séparant l'échelle du programme de recherche du calendrier des revenus des fournisseurs.
Les instituts académiques et de recherche devraient être le segment d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 17,1 % sur 2027-2032. Le 18 septembre 2026, les Instituts nationaux de la santé ont accordé à l'Université de Californie du Sud un financement pour un projet dans lequel son Keck Genomics Core cherche à acquérir un système Illumina NovaSeq X Plus. L'attribution relie le financement institutionnel à un projet d'acquisition d'instrument défini, créant une voie concrète pour la demande de recherche. Les OPC et les ORC constituent un autre canal d'acheteurs, Charles River servant une clientèle mondiale comprenant ces organisations par le biais de services de recherche, de développement de médicaments et de fabrication. L'investissement académique peut générer des opportunités d'instruments discrètes, tandis que les organisations de recherche et de fabrication créent un canal distinct pour la demande de services spécialisés.
Par type de produit :
les médicaments établis et les flux de travail analytiques captent la valeurLes biopharmaceutiques constituaient le plus grand segment de produits, avec une part de 45,28 % en 2026. Merck a déclaré des ventes mondiales de Keytruda et Keytruda Qlex de 31,68 milliards USD en 2025, contre 29,48 milliards USD en 2024. L'échelle commerciale de ces médicaments à base d'anticorps illustre comment une franchise thérapeutique établie peut concentrer des revenus substantiels autour de produits définis et de leur approvisionnement continu. Pour les producteurs et fournisseurs biopharmaceutiques, cela crée un argument commercial pour des capacités qui soutiennent la production commerciale, la capture de valeur étant liée aux ventes d'un médicament spécifique plutôt qu'au nombre de projets de recherche.
Le segment des plateformes de bioinformatique et des logiciels devrait être le segment de produits à la croissance la plus rapide avec un CAGR de 15,7 % sur 2027-2032. SOPHiA GENETICS a réalisé 115 000 analyses sur SOPHiA DDM au T2 2026, en hausse de 22 % d'une année sur l'autre. L'opportunité commerciale d'une plateforme peut croître grâce au travail analytique répété effectué dans un environnement logiciel existant. Les équipements et consommables de bioprocédé suivent un lien de production différent, illustré par l'expansion de la capacité à usage unique achevée en juin 2025 par Sartorius Stedim Biotech S.A. à Aubagne, en France. L'augmentation de l'utilisation analytique et l'expansion de la production de consommables impliquent des investissements opérationnels différents, permettant aux fournisseurs de répondre aux flux de travail numériques et à la capacité de processus physique par des capacités distinctes.
Analyse géographique
Marché de la Biotechnologie en Amérique du Nord
L'Amérique du Nord détenait une part de marché de la biotechnologie de 44,56 % en 2026. Amgen, un producteur de thérapeutiques, a déclaré 25,7 milliards USD de ventes de produits aux États-Unis dans l'ensemble de son portefeuille en 2025. En mai 2026, Micron Biomedical a ouvert une installation de fabrication de plus de 26 000 pieds carrés à Alpharetta, en Géorgie, pour sa technologie de vaccins et de thérapeutiques dissolvables. Le site a ouvert avec des équipements pour la conception et la production à grande échelle, positionnant l'entreprise pour des essais cliniques pivots. Les revenus des médicaments établis et l'infrastructure spécialisée pour le développement clinique créent différentes opportunités pour les fournisseurs, reliant la base commerciale de la région aux travaux de fabrication nécessaires pour faire progresser des technologies thérapeutiques supplémentaires.
Marché de la Biotechnologie en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 16,4 % sur 2027-2032. Le Conseil de développement économique de Singapour a attiré des investissements dans le secteur des sciences biomédicales en 2025, qui devraient créer 1 775 emplois au cours des 5 années suivantes. Le 1er février 2026, l'Inde a annoncé Biopharma SHAKTI pour construire un écosystème de production national pour les biologiques et les biosimilaires et développer le pays en tant que pôle de fabrication biopharmaceutique. Pour les fournisseurs de bioprocédé, l'opportunité de croissance réside dans la connexion des équipements de production avec la main-d'œuvre de bioprocédé et le développement de processus, aidant les investisseurs à transformer les engagements de capital en capacités de fabrication utilisables.
En Europe, l'Union européenne a reçu 7 % de l'investissement mondial en capital-risque dans la biotechnologie de la santé de 2015 à juin 2025. Au Moyen-Orient, la Stratégie nationale de biotechnologie de l'Arabie saoudite, lancée en 2024, donne la priorité à la localisation de la fabrication de vaccins aux côtés de la fabrication biopharmaceutique, de la recherche en génomique et en thérapie génique, et de la biotechnologie agricole. En Afrique, l'OMS Afrique et l'Institut international des vaccins ont signé un accord en août 2025 couvrant la recherche sur les vaccins, les essais, la capacité réglementaire, le transfert de technologie, la fabrication locale et le développement de la main-d'œuvre. En Amérique du Sud, l'Argentine et le Brésil ont élargi la capacité de production de la plateforme ARNm grâce au transfert de technologie et aux partenariats de fabrication au cours de 2024-2025. Le chiffre de l'UE concerne l'accès au capital-risque, tandis que les priorités saoudiennes, l'accord africain et l'expansion des capacités en Argentine et au Brésil indiquent des opportunités pour les partenaires technologiques qui développent des capacités de fabrication locales.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des développeurs de protéines thérapeutiques biosimilaires bien caractérisées cherchant à entrer dans des pays supplémentaires. La comparaison porte sur les preuves relatives au produit de référence, la justification scientifique des approches alternatives et les exigences d'études cliniques locales. La guidance de considération précoce du Japon de mai 2026 permet l'examen au cas par cas de l'omission d'études d'efficacité lorsque des preuves spécifiques au produit soutiennent la biosimilarité. Le cadre 2025 de l'Argentine pour les produits biologiques bien caractérisés spécifiés comprend le recrutement clinique local et des centres de recherche autorisés par l'ANMAT.
Tableau réglementaire
| Facteur de décision | Mexique | Allemagne | Japon | Arabie saoudite | Afrique du Sud | Argentine |
|---|---|---|---|---|---|---|
| Autorité principale | COFEPRIS | Autorisation de la Commission européenne sur recommandation du CHMP | Agence des produits pharmaceutiques et des dispositifs médicaux | Autorité saoudienne de l'alimentation et des médicaments | Autorité de réglementation des produits de santé d'Afrique du Sud | ANMAT |
| Instruments clés ou orientation | NOM-257-SSA1-2014 | Directive européenne sur les biosimilaires et consultation de révision jusqu'au 31 octobre 2026 | Guidance de biosimilaire à considération précoce de mai 2026 | Guidance sur la qualité et la comparabilité des biosimilaires, version 2.0, en vigueur le 17 août 2025 | Guidance sur la qualité, les aspects non cliniques et cliniques des biosimilaires, version 2, mise à jour le 15 décembre 2025 | Disposition 1741/2025, en vigueur le 18 mars 2025 |
| Effet commercial | Études de biocomparabilité lors du recours à un médicament de référence | Études de comparabilité progressives et spécifiques au produit par rapport à un médicament de référence | Omission conditionnelle d'études d'efficacité avec des preuves de qualité et de PK ou PD et consultation au cas par cas | Données autonomes de qualité et de fabrication plus travaux de qualité comparative | Alternatives scientifiquement et techniquement justifiées ; demandes éventuelles de preuves supplémentaires | Recrutement argentin statistiquement significatif ; centres cliniques autorisés par l'ANMAT |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Élevée | Moyenne | Moyenne | Faible |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||||
La note moyenne du Mexique et les perspectives de statu quo reflètent l'exigence en vigueur de la NOM-257-SSA1-2014 pour des études de biocomparabilité lorsque les demandeurs s'appuient sur un médicament de référence. La note moyenne de l'Allemagne et les perspectives de statu quo reflètent la directive de comparabilité de l'UE en vigueur pendant la consultation jusqu'au 31 octobre 2026 sur un remplacement non adopté. La note élevée du Japon et les perspectives de statu quo reposent sur la guidance publiée le 18 mai 2026, permettant l'omission d'études d'efficacité après consultation au cas par cas de la PMDA. Des preuves de qualité et de PK ou PD spécifiques au produit doivent établir la biosimilarité et montrer que les différences n'affectent pas l'efficacité, la sécurité ou l'immunogénicité. La note moyenne de l'Arabie saoudite et les perspectives de statu quo reflètent la version 2.0 de la SFDA, en vigueur le 17 août 2025, qui exige des données autonomes de qualité et de fabrication ainsi qu'un exercice de qualité comparative. La note moyenne de l'Afrique du Sud et les perspectives de statu quo reflètent la version 2 de la SAHPRA, mise à jour le 15 décembre 2025, qui autorise des alternatives scientifiquement et techniquement justifiées et permet à l'autorité de demander des informations supplémentaires. La note faible de l'Argentine et les perspectives de statu quo reflètent les exigences de recrutement local et de centres cliniques autorisés par l'ANMAT en vertu de la Disposition 1741/2025, en vigueur depuis le 18 mars 2025.
Étapes de la chaîne de valeur
La comparaison suit les activités de biotechnologie depuis la caractérisation génétique jusqu'à la production en culture cellulaire et à la purification et au transfert stérile. Illumina fournit des instruments de séquençage et de réseau, des réactifs, des cellules de flux, la préparation de bibliothèques, des outils d'analyse et des services pour les applications de recherche et cliniques. Thermo Fisher Scientific fournit des produits de bioprocédé couvrant la culture, les bioréacteurs, la purification, la gestion des fluides et les services techniques. Ces rôles créent différentes opportunités de revenus, les plateformes analytiques monétisant le travail expérimental et les fournisseurs de processus soutenant la transition vers la production.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Caractérisation génétique | Fournisseurs de plateformes de séquençage et de réseau tels qu'Illumina | Ventes d'instruments et de consommables ; services associés | Adapter le débit de la plateforme au volume de l'étude | Sélectionner les niveaux de débit en fonction de la demande en échantillons de l'étude |
| Développement et production en culture cellulaire | Fournisseurs de bioréacteurs et de culture cellulaire tels que Thermo Fisher Scientific | Ventes d'équipements et de produits de culture cellulaire ; services techniques | Maintenir la cohérence du processus à travers les échelles de production | Développer les conditions de culture avant de transférer le processus à une plus grande échelle |
| Purification et transfert stérile | Fournisseurs de purification et de gestion des fluides tels que Thermo Fisher Scientific | Ventes de produits de purification et d'assemblages à usage unique ; services techniques | Coordonner la purification du produit avec la manipulation stérile des matériaux | Concevoir la purification et le transfert de fluides comme un flux de production connecté |
| Source: Mordor Intelligence | ||||
Une vente d'instrument et un approvisionnement en consommables créent différentes expositions aux revenus pour les fournisseurs de biotechnologie. Les achats récurrents de consommables lient les revenus à l'activité de laboratoire ou de production, tandis que les services techniques peuvent générer des honoraires en faisant correspondre les produits aux exigences du processus. L'ajout de capacité de production peut par conséquent créer des opportunités de revenus pour les fournisseurs dans les domaines de la culture, de la purification et du transfert stérile, étendant la capture de valeur au-delà de la transaction initiale d'équipement.
Paysage concurrentiel
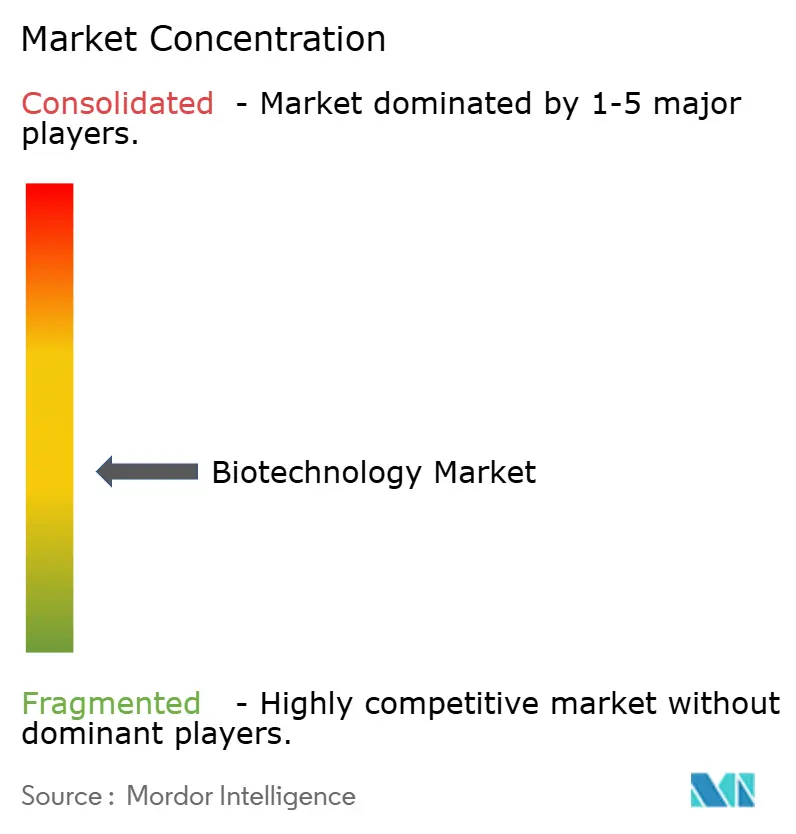
La concurrence est dispersée entre les services de fabrication, les franchises thérapeutiques et les biosolutions industrielles, les entreprises établies occupant différentes parties du secteur. Thermo Fisher Scientific Inc. a finalisé l'acquisition du site de remplissage-finition stérile et d'emballage de Sanofi à Ridgefield, dans le New Jersey, en septembre 2025, en maintenant la production des thérapies de Sanofi. Biogen Inc. co-développe et commercialise LEQEMBI avec Eisai. Novozymes A/S, qui opère sous le nom Novonesis, développe des biosolutions utilisant la microbiologie et la fermentation industrielle, notamment des biosolutions animales. L'ouverture de Ridgefield à des clients pharmaceutiques et biotechnologiques supplémentaires aux côtés de Sanofi positionne Thermo Fisher pour concourir pour les travaux de remplissage-finition des développeurs externes.
Vertex Pharmaceuticals Inc. commercialise JOURNAVX, un inhibiteur oral du signal de douleur de première classe, illustrant une position commerciale dans le traitement de la douleur aiguë. L'acquisition de CureVac par BioNTech SE en 2025 a ajouté des technologies complémentaires de conception et de livraison d'ARNm, élargissant les capacités disponibles pour ses programmes de biotechnologie. En 2025, le partenariat distinct de BioNTech avec Bristol Myers Squibb a associé le co-développement et la co-commercialisation de pumitamig à des coûts et bénéfices partagés à parts égales. BioNTech a conservé tous les droits commerciaux américains pour pumitamig, de sorte que le partage des dépenses de développement n'a pas nécessité de céder sa position commerciale sur ce marché.
En juillet 2026, la FDA a approuvé le dosage d'initiation sous-cutané LEQEMBI IQLIK d'Eisai et Biogen pour les adultes américains présentant une déficience cognitive légère ou une démence légère due à la maladie d'Alzheimer. Biogen a déclaré des ventes mondiales en marché de LEQEMBI de 184 millions USD au T2 2026, en hausse de 15 % d'une année sur l'autre.[3] L'initiation utilise 500 mg par semaine sous forme de 2 injections de 250 mg, avec une maintenance de 360 mg par semaine autorisée après 18 mois de traitement intraveineux ou sous-cutané. Les patients peuvent passer du LEQEMBI intraveineux au sous-cutané tout au long du traitement, rendant le schéma thérapeutique approuvé adaptable aux besoins d'administration changeants. Pour les développeurs de thérapies contre la maladie d'Alzheimer, cette flexibilité crée un référentiel concurrentiel couvrant la prescription initiale et la transition ultérieure vers la maintenance.
Leaders du secteur de la biotechnologie
-
Thermo Fisher Scientific Inc.
-
Biogen Inc.
-
Novozymes A/S
-
Vertex Pharmaceuticals Inc.
-
BioNTech SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Biotechnologie Entreprises couvertes dans ce rapport
- Amgen Inc.
- Biogen Inc.
- Gilead Sciences Inc.
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- Regeneron Pharmaceuticals Inc.
- Moderna Inc.
- BioNTech SE
- Vertex Pharmaceuticals Inc.
- CSL Ltd.
- Lonza Group AG
- Novozymes A/S
- Catalent Inc.
- Charles River Laboratories International Inc.
- Genmab A/S
- CRISPR Therapeutics AG
- Editas Medicine Inc.
- Intellia Therapeutics Inc.
- Sangamo Therapeutics Inc.
- Alnylam Pharmaceuticals Inc.
- Sarepta Therapeutics Inc.
- Bluebird Bio Inc.
- Ginkgo Bioworks Holdings Inc.
- Zymergen Inc.
- Twist Bioscience Corp.
Opportunités clés pour les acteurs du marché
La comparaison met en contraste le soutien à l'investissement en biotechnologie au Royaume-Uni avec le modèle d'accès actif aux thérapies cellulaires et géniques (CGT) du CMS aux États-Unis, initialement axé sur les thérapies géniques contre la drépanocytose. Le gouvernement britannique a annoncé le Portefeuille de grands investissements en sciences de la vie le 14 avril 2026, et sa guidance d'août 2026 définit l'éligibilité pour les entreprises pharmaceutiques éligibles ayant un enregistrement ou un établissement au Royaume-Uni. L'éligibilité exige un engagement d'investissement minimum sur 3 ans, 3 ans d'états financiers audités, des protections des fonds publics et au moins un projet éligible démarrant dans les 12 mois. Le Fonds pilote d'investissement en R&D transformationnelle en sciences de la vie (TRIF) cible les projets d'investissement en capital de R&D d'une seule entreprise dépendant de subventions au Royaume-Uni, sous réserve de coûts éligibles minimaux, de plafonds d'attribution et de contrôles des subventions.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Portefeuilles de fabrication de biologiques au Royaume-Uni | La voie de soutien au portefeuille comprend la fabrication de médicaments | Fabricants biopharmaceutiques éligibles | Coordonner les projets de capacité éligibles dans un portefeuille d'investissement sur 3 ans | Engagement d'investissement minimum et éligibilité financière | Fabricants de médicaments éligibles enregistrés au Royaume-Uni |
| Portefeuilles de R&D en médicaments de biotechnologie au Royaume-Uni | La même voie de soutien comprend les investissements en R&D | Développeurs de médicaments de biotechnologie éligibles | Construire un portefeuille de R&D cohérent avec un projet éligible démarrant dans les 12 mois | Historique financier audité et protection des fonds publics | Investisseurs en R&D de médicaments éligibles avec un établissement au Royaume-Uni |
| Installations de R&D en biotechnologie au Royaume-Uni dépendant de subventions | L'appel à candidatures TRIF continu court jusqu'au 31 mars 2028 ou jusqu'à l'allocation des fonds disponibles | Investisseurs en R&D en sciences de la vie d'une seule entreprise éligibles | Structurer un projet d'investissement en capital éligible autour d'une dépendance aux subventions démontrée | Coûts de projet éligibles minimaux et soutien par subvention plafonné | Investisseurs en capital de R&D en sciences de la vie au Royaume-Uni éligibles |
| Accès Medicaid américain pour les thérapies géniques contre la drépanocytose | Le modèle d'accès aux thérapies cellulaires et géniques était actif avec 34 participants Medicaid au 30 septembre 2026 | Agences Medicaid des États envisageant des contrats de thérapie négociés | Aligner les offres d'accès aux thérapies avec les contrats d'État négociés | Les prix élevés des traitements peuvent peser sur les budgets des États | Fabricants de thérapies géniques participants tels que Vertex Pharmaceuticals Inc. |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'accès aux payeurs Medicaid pour les thérapies géniques contre la drépanocytose via le modèle d'accès CGT. Le CMS a répertorié 34 participants étatiques au 30 septembre 2026, dont le District de Columbia et Porto Rico. Les agences Medicaid des États décident de signer ou non le contrat de fabricant négocié. Les fabricants doivent donc transformer les conditions négociées au niveau central en accords au niveau des agences, faisant de l'acceptation de chaque État l'étape commerciale décisive dans cette voie d'accès aux payeurs.
Développements industriels récents dans Marché de la Biotechnologie
- Août 2026 : Gilead Sciences a posé la première pierre de son installation biologiques Chess à Foster City, en Californie, avec une achèvement estimé pour 2029.
- Août 2026 : Genentech, membre du Groupe Roche, a annoncé des plans pour investir environ 750 millions USD dans une installation de fabrication de remplissage-finition de dispositifs sur son campus de Hillsboro, en Oregon.
- Mai 2026 : Micron Biomedical a annoncé l'inauguration officielle de son installation d'Alpharetta, en Géorgie, pour la technologie de vaccins et de thérapeutiques dissolvables, positionnant l'entreprise pour des essais cliniques pivots.
Marché de la Biotechnologie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la biotechnologie mesure le chiffre d'affaires annuel mondial des produits et services de biotechnologie vendus aux clients commerciaux, de recherche, de santé, agricoles et environnementaux. Il couvre les produits, outils, équipements, services et logiciels basés sur la biotechnologie utilisés dans la santé, l'alimentation et l'agriculture, le traitement industriel, les applications environnementales et l'analyse des données biologiques.
Exclusions du périmètre : les génériques traditionnels de petites molécules, les agents de protection des cultures purement chimiques, et les produits et services non biotechnologiques vendus par les acheteurs du marché de la biotechnologie sont exclus.
Aperçu de la segmentation
- Par technologie
- Séquençage de l'ADN
- Nanobiotechnologie
- Ingénierie tissulaire et régénération
- Technologie PCR
- Fermentation
- Chromatographie
- Technologies d'amplification génique
- Biologie synthétique
- Outils CRISPR et d'édition génique
- Biopuces et microréseaux
- Autres
- Par application
- Santé et biotechnologie rouge
- Biopharmaceutiques
- Diagnostics
- Thérapie génique
- Médecine personnalisée
- Alimentation et agriculture (vert)
- Traitement industriel (blanc)
- Environnement et ressources naturelles (gris)
- Bioinformatique et omique
- Autres
- Santé et biotechnologie rouge
- Par utilisateur final
- Entreprises biopharma et de biotechnologie
- CMOs et CROs
- Instituts académiques et de recherche
- Hôpitaux et centres de diagnostic
- Sociétés agricoles
- Agences environnementales et ONG
- Par type de produit
- Biopharmaceutiques
- Équipements et consommables de bioprocédés
- Réactifs et kits
- Bioservices
- Plateformes et logiciels de bioinformatique
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les Indicateurs du développement mondial de la Banque mondiale fournissent un contexte transnational sur les dépenses de recherche et développement, les brevets et la production scientifique, tandis que les métadonnées de ses indicateurs clarifient la façon dont les intrants de recherche et développement sont collectés et définis. WIPO PATENTSCOPE aide à retracer l'activité de brevets publiés, et des travaux évalués par des pairs tels que A Perspective on the Economic Valorization of Gene Manipulated Biotechnology aident à expliquer comment les applications médicales, agricoles, industrielles et environnementales peuvent suivre différentes voies de commercialisation.
Les dépôts de sociétés cotées, les rapports annuels audités, les documents destinés aux investisseurs et la presse économique réputée peuvent ajouter des vérifications sur les revenus de segments, la capacité, le lancement de produits, les acquisitions et les dépenses en capital, ces faits étant réconciliés avec le pool de ventes fournisseurs défini plutôt que traités comme un total de marché. Ces sources sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme d'entretiens structurés comprendrait des fournisseurs de produits et services de biotechnologie, des acheteurs biopharma, des organisations de recherche académique, des développeurs sous contrat, des clients de santé et des utilisateurs agricoles, industriels et environnementaux, avec des dirigeants, des responsables fonctionnels et des managers représentés dans les régions APAC, EMEA et Amériques. Les entretiens et une courte enquête testeraient les estimations secondaires, les limites d'achat, le calendrier et les attributions de segments, tandis que les différences non résolues seraient enregistrées et triangulées par rapport aux divulgations des fournisseurs, aux pratiques d'achat des acheteurs et aux indicateurs indépendants avant d'informer les estimations.
Distribution des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 25 % | Managers : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante du chiffre d'affaires annuel des fournisseurs provenant des produits et services de biotechnologie vendus aux clients dans le monde entier, puis vérifie certains composants par des cumuls de revenus de fournisseurs et un prix de vente moyen échantillonné multiplié par le volume des ventes. Il suit cinq indicateurs pratiques : les dépenses de recherche et développement en biotechnologie pour l'intensité du financement, les programmes cliniques actifs et les approbations de produits pour la demande de santé, l'activité de brevets pour le développement technologique, la capacité de bioprocédé divulguée pour la capacité de production, et les revenus de segments des fournisseurs pour les ventes commerciales. La géographie et les segments de marché suivent la couverture mondiale du rapport et ses classifications de produits, technologies, applications et utilisateurs finaux. Les parts de segments sont construites à partir des ventes de segments déclarées lorsqu'elles sont disponibles et sinon à partir de divulgations de produits comparables, d'indicateurs d'activité et de vérifications croisées par rapport au total, chaque part attribuée étant examinée par les analystes par rapport au total. L'analyse de scénarios fait avancer ces moteurs selon des trajectoires alternatives d'adoption, de financement et de capacité, et tout indicateur manquant est comblé par la mesure publique comparable la plus proche, son année et sa couverture restant explicites. Les entretiens avec les fournisseurs et utilisateurs concernés testeraient les hypothèses au niveau des variables et la direction des prévisions, tandis que les vérifications ascendantes sélectives signaleraient les lacunes nécessitant des preuves supplémentaires.
Cycle de validation des données et de mise à jour
Les analystes triangulent l'estimation par rapport aux divulgations indépendantes de revenus des fournisseurs, aux indicateurs de brevets et de recherche, à l'activité clinique et de produits, et aux vérifications sélectives de canaux ou de fournisseurs, puis examinent les valeurs aberrantes et les écarts avant la validation. Un second analyste examine les limites du marché, les intrants clés, les calculs et la cohérence des segments, et l'analyste principal résout toute anomalie signalée. La reprise de contact avec les répondants est déclenchée lorsque leurs explications entrent en conflit avec les divulgations ou lorsqu'une hypothèse matérielle change. Les preuves sont actualisées annuellement, mises à jour entre les cycles pour les événements matériels du marché, et réexaminées lors d'une nouvelle passe de pré-livraison.
Taille du marché de la biotechnologie selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché de la biotechnologie mesure le chiffre d'affaires annuel mondial des produits et services de biotechnologie vendus aux clients commerciaux, de recherche, de santé, agricoles et environnementaux.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les parts de segments sont construites à partir des ventes de segments déclarées lorsqu'elles sont disponibles et sinon à partir de divulgations de produits comparables, d'indicateurs d'activité et de vérifications croisées par rapport au total, chaque part attribuée étant examinée par les analystes par rapport au total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,73 T USD (2027) | |
| Consultance mondiale A | 2,1 T USD (2025) | À sa base de 2025, cette estimation est inférieure de 23,1 % à la valeur 2027 de ce rapport de 2,73 T USD, 2 ans plus tard. Sa valeur publiée est un total d'année de base antérieure, de sorte que la croissance intermédiaire n'est pas reflétée dans le montant déclaré. |
| Consultance mondiale B | 809,3 Md USD (2025) | À sa base de 2025, cette estimation est inférieure de 70,4 % à la valeur 2027 de ce rapport de 2,73 T USD, 2 ans plus tard. Sa taxonomie de produits publiée répertorie les instruments, les réactifs et les logiciels/services, mais aucune catégorie de produits biopharmaceutiques. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux divulgations indépendantes de revenus des fournisseurs, aux indicateurs de brevets et de recherche, à l'activité clinique et de produits, et aux vérifications sélectives de canaux ou de fournisseurs, puis examinent les valeurs aberrantes et les écarts avant la validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la biotechnologie et ses perspectives de croissance ?
Le marché devrait atteindre 2,73 trillions USD en 2027 et 4,91 trillions USD d'ici 2032, à un CAGR de 12,45 % sur 2027-2032.
Qu'est-ce qui stimule la demande de produits et services de biotechnologie ?
Les nouveaux biologiques, la baisse des coûts des intrants de séquençage et le soutien éligible à la R&D sous-tendent la demande. Genmab a déclaré une croissance de 48 % des ventes mondiales d'EPKINLY/TEPKINLY au premier semestre 2026.
Quel segment technologique mène l'activité de biotechnologie ?
L'ingénierie et la régénération tissulaires ont mené avec une part de 20,28 % en 2026. Le séquençage de l'ADN devrait connaître la croissance la plus rapide avec un CAGR de 21 % sur 2027-2032.
Quelles entreprises sont prominentes dans le secteur de la biotechnologie ?
Thermo Fisher Scientific Inc., Biogen Inc., Novozymes A/S (Novonesis), Vertex Pharmaceuticals Inc. et BioNTech SE sont des participants prominents.
Qu'est-ce qui pourrait contraindre la commercialisation de la biotechnologie ?
Une revue de 2025 a identifié un manque de guidance sur les normes pour les diagnostics compagnons basés sur l'omique utilisés avec les nanothérapies personnalisées. Cela peut ajouter des travaux de validation et compliquer le déploiement lié à la thérapie.
Quelles régions mènent la demande en biotechnologie et les prévisions de croissance ?
L'Amérique du Nord détenait une part de 44,56 % en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 16,4 % sur 2027-2032.