
Taille et part du marché des châssis automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
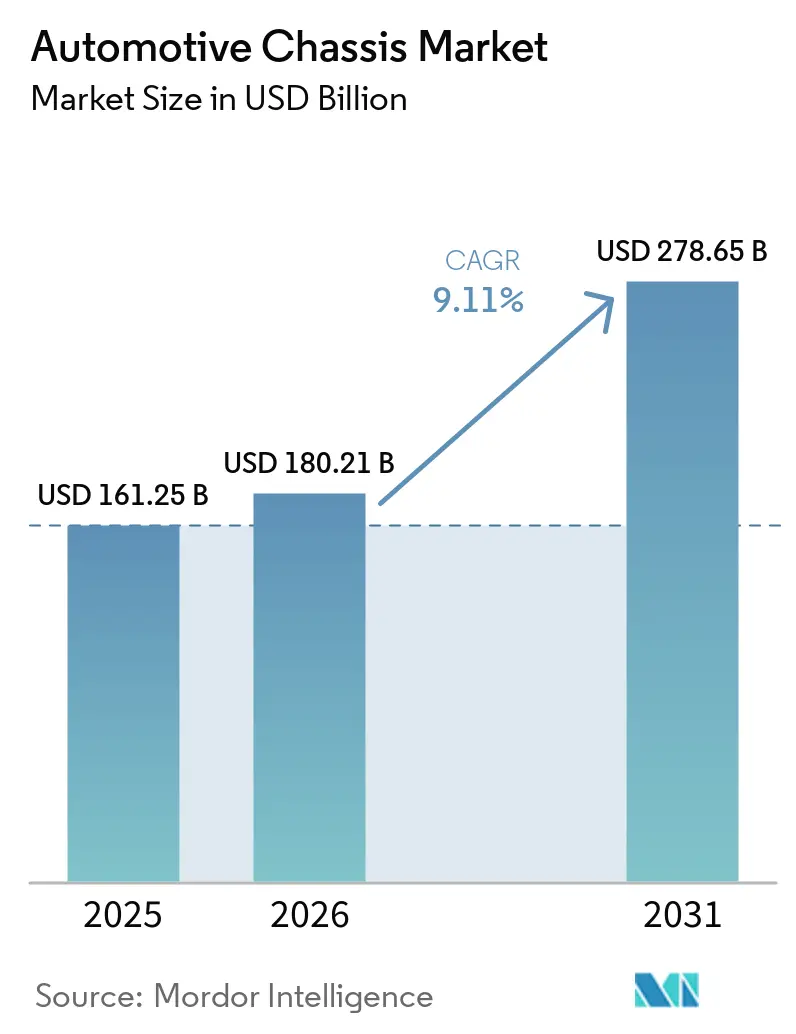
| Taille du Marché (2026) | 180.21 Milliards de dollars |
| Taille du Marché (2031) | 278.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.11 % |
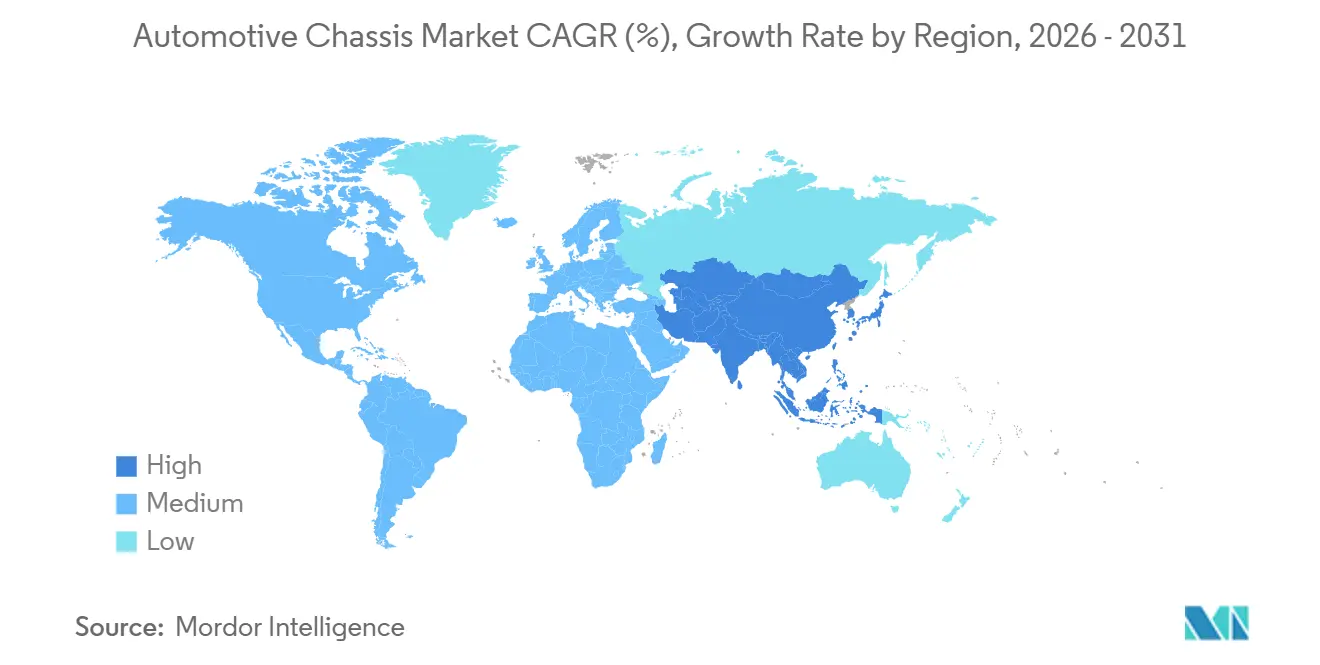
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
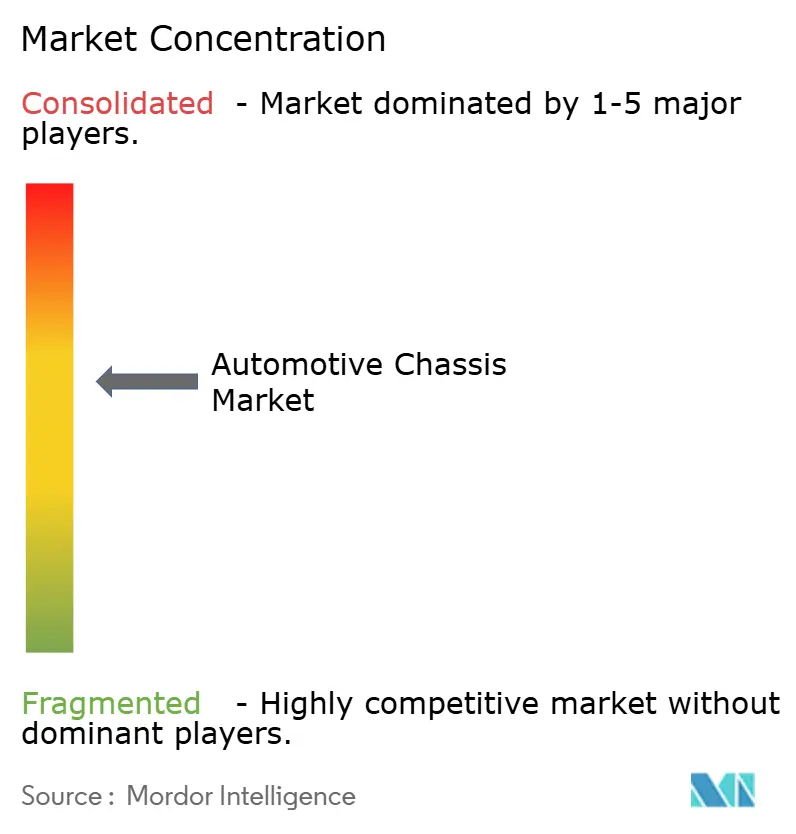
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des châssis automobiles par Mordor Intelligence
La taille du marché des châssis automobiles était évaluée à 161,25 milliards USD en 2025, est estimée à 180,21 milliards USD en 2026, et devrait atteindre 278,65 milliards USD d'ici 2031, avec un CAGR de 9,11 % entre 2026 et 2031. L'accélération de la demande découle d'un pivot décisif vers des plateformes de type skateboard intégrées qui fusionnent la propulsion, la gestion thermique et l'absorption d'énergie en cas de collision en une seule structure porteuse. Les progrès constants dans la mégacoulée, les blocs-batteries structurels et les flans multi-matériaux soudés au laser réduisent le nombre de pièces, diminuent les temps d'assemblage et réduisent l'empreinte des outillages. Les véhicules électriques à batterie sont appelés à mener la croissance de manière significative. Cependant, les plateformes à combustion interne représentent une part substantielle du volume de châssis en 2025. Cela souligne que les conceptions héritées et de nouvelle génération doivent coexister au sein de la même chaîne d'approvisionnement. En 2025, la construction monocoque a maintenu sa domination, portée par les exigences d'allègement. Parallèlement, les cadres échelle devraient progresser à mesure que les véhicules commerciaux électrifiés adoptent de plus en plus un montage modulaire standardisé de blocs-batteries.
Points clés du rapport
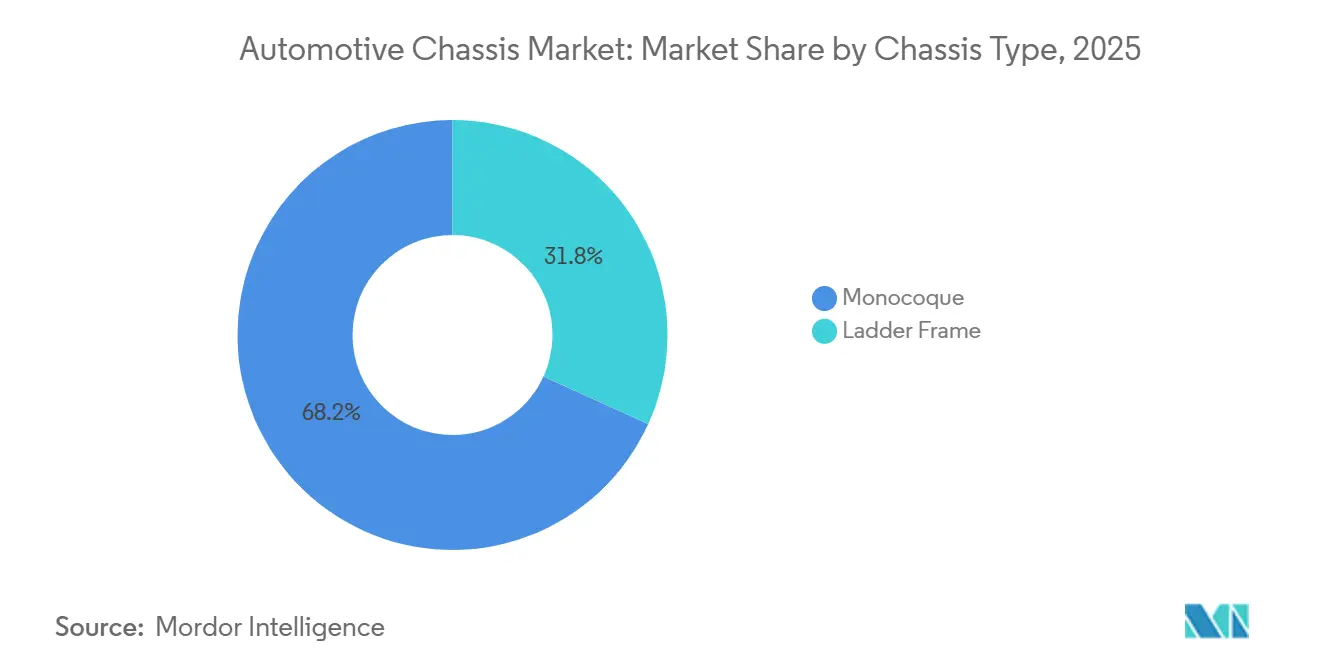
- Par type de châssis, les conceptions monocoques ont dominé avec 68,15 % de la part du marché des châssis automobiles en 2025, tandis que les cadres échelle devraient progresser à un CAGR de 12,56 % jusqu'en 2031.
- Par type de matériau, l'acier représentait 66,33 % de la taille du marché des châssis automobiles en 2025, tandis que le composite en fibre de carbone devrait afficher le CAGR le plus rapide, à 14,38 %, jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 62,34 % de la taille du marché des châssis automobiles en 2025 et devraient croître à un CAGR de 10,23 % jusqu'en 2031.
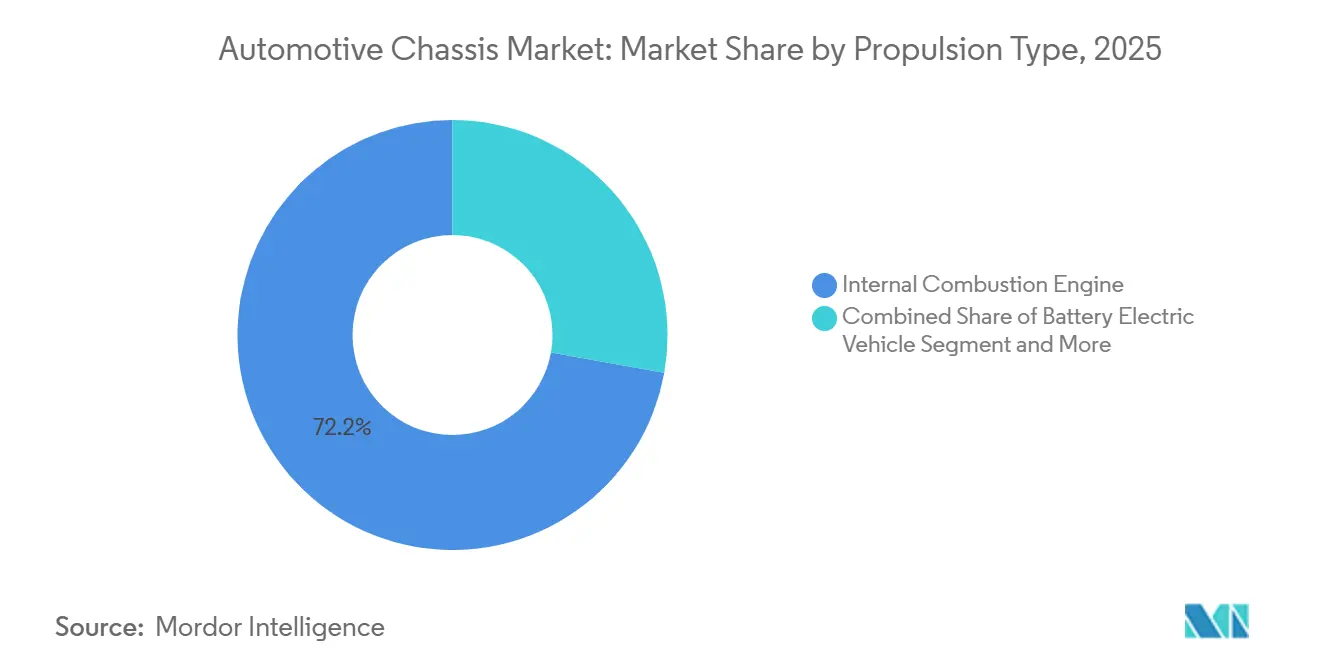
- Par type de propulsion, les plateformes à combustion interne représentaient 72,15 % de la part du marché des châssis automobiles en 2025, tandis que les véhicules électriques à batterie devraient afficher un CAGR de 17,13 % jusqu'en 2031.
- Par canal de vente, les OEM ont dominé la taille du marché des châssis automobiles avec une part de 85,36 % en 2025, tandis que le marché secondaire devrait croître à un CAGR de 10,65 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 49,28 % de la part du marché des châssis automobiles en 2025 et devrait croître à un CAGR de 9,76 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Plateforme Skateboard pour Véhicules Électriques | +2.1% | Mondial, avec une concentration en Chine, en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Objectifs d'Économie de Carburant et d'Autonomie des Véhicules Électriques | +1.8% | Mondial, notamment en Amérique du Nord et dans l'UE sous les normes CAFE/CO₂ | Long terme (≥ 4 ans) |
| Mégacoulée et Blocs-Batteries Structurels | +1.5% | Cœur Asie-Pacifique (Chine), extension vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Renforcement des Normes de Sécurité en Cas de Collision | +1.2% | Amérique du Nord, Europe, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Résistance à la Corrosion dans les Régions Côtières | +0.7% | Amérique du Nord (Côte du Golfe, Nord-Est), Europe (Pays nordiques), Asie (Chine côtière, Asie du Sud-Est) | Long terme (≥ 4 ans) |
| Conceptions de Navettes Autonomes de Type « Pod » | +0.5% | Zones pilotes urbaines en Amérique du Nord, dans l'UE, à Singapour et aux Émirats Arabes Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Essor de la Production de Véhicules Électriques Stimule les Châssis de Type Plateforme Skateboard
Les architectures électriques à batterie adoptent de plus en plus des cadres de type skateboard. Ces cadres positionnent les batteries, les moteurs électriques, l'électronique de puissance et les circuits de refroidissement sous des planchers plats. Cette innovation améliore l'espace en cabine et simplifie les changements d'outillage entre les modèles dérivés. Rivian a ingénieusement conçu son boîtier de batterie en fibre de carbone pour qu'il serve de caisson de torsion, réalisant une réduction de poids significative par rapport aux boîtiers en acier traditionnels. Pendant ce temps, Hyundai Mobis a présenté des empattements adaptables, permettant à une seule ligne de production de répondre aussi bien aux voitures qu'aux crossovers. Les fournisseurs spécialisés dans les adhésifs structurels et les pâtes de remplissage de jeux obtiennent de nouveaux contrats. Cependant, les emboutisseurs traditionnels risquent d'être supplantés s'ils n'acquièrent pas d'expertise en isolation haute tension.
Allègement pour Atteindre les Objectifs d'Économie de Carburant et d'Autonomie des Véhicules Électriques
Des plafonds d'émissions de CO₂ plus stricts dans l'UE, fixés à 93,6 g/km pour les nouvelles voitures particulières immatriculées entre 2025 et 2029, contraignent les constructeurs automobiles à remplacer l'acier par de l'aluminium et de la fibre de carbone, malgré la hausse des coûts des matières premières[1]. Les bacs de batterie Ultium de GM ont réalisé une réduction de poids significative grâce à l'alliage Advanz série 7 de Novelis, améliorant ainsi l'autonomie. Le Ford F-150 Lightning a bénéficié d'économies de poids substantielles grâce à l'utilisation de l'aluminium, mais a fait face à des coûts d'approvisionnement plus élevés en raison des droits de douane. Les composites thermoplastiques de SGL Carbon peuvent désormais être formés rapidement, mais leur prix élevé limite leur utilisation principalement aux finitions haut de gamme.
La Mégacoulée et les Blocs-Batteries Structurels Créent de Nouveaux Gisements de Valeur
Les presses avancées de Tesla simplifient la production du soubassement arrière du Model Y, en simplifiant considérablement le processus. Cette innovation réduit non seulement le temps d'assemblage, mais optimise également l'espace au sol. Dans la même veine, Gestamp et LK Technology ont mis en œuvre des systèmes similaires, visant à améliorer l'efficacité de leurs opérations en carrosserie. Pendant ce temps, la Blade Battery 2.0 de BYD franchit un cap en intégrant directement les cellules dans les longerons du châssis [2]. Cette avancée améliore la densité énergétique et réduit la consommation de matériaux. Cependant, ces innovations s'accompagnent de défis : chaque ligne de production exige des dépenses d'investissement initiales substantielles. De plus, l'utilisation de blocs collés par adhésif pose des complications en matière de recyclage, une préoccupation soulignée par l'AIE en 2025.
Le Renforcement des Normes de Sécurité en Cas de Collision Accroît la Complexité des Matériaux
Le protocole 2026 d'Euro NCAP double le poids accordé à la protection des usagers vulnérables de la route, imposant des structures avant multi-matériaux qui atténuent les impacts sur les piétons sans compromettre la sécurité des occupants. Le plafond d'impact sur la tête fixé par la NHTSA ces dernières années pousse le secteur vers des longerons en aluminium et en composite, en s'éloignant de l'acier à haute résistance traditionnel. La nuance durcie à la presse avancée de ThyssenKrupp satisfait aux exigences des tests de sécurité, mais implique des étapes de traitement supplémentaires en raison de son recours à des techniques spécialisées. Magna souligne que la conformité aux normes Euro NCAP introduit des défis supplémentaires en matière d'outillage et de matériaux, que les OEM peinent à gérer.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fabrication de Composites et Multi-Matériaux | -1.3% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Volatilité des Prix des Matières Premières | -1.1% | Mondial, avec des pics liés aux droits de douane en Amérique du Nord | Court terme (≤ 2 ans) |
| Poids des Véhicules Électriques Poussant le PTAC | -0.8% | Amérique du Nord, Europe (segments des véhicules commerciaux) | Moyen terme (2-4 ans) |
| Pénurie de Main-d'Œuvre dans l'Assemblage et le Collage | -0.6% | Amérique du Nord, Europe occidentale, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements Élevés pour la Fabrication de Composites et Multi-Matériaux
La création de lignes composites en greenfield implique des investissements significatifs, limitant les opérations aux segments de marché haut de gamme. SGL Carbon souligne les coûts substantiels associés à la mise en place d'une seule ligne PRFC. Pendant ce temps, Benteler a subi des retards dans le lancement de nouveaux programmes malgré des investissements supplémentaires dans des modernisations. Les cycles de qualification pour les composites soumis aux essais destructifs ISO 14125 sont plus longs que pour l'acier. De plus, les acteurs de rang deux plus petits dans les régions émergentes peinent à obtenir des capitaux patients.
Volatilité des Prix des Matières Premières (Acier, Aluminium, PRFC)
En 2025, les prix des bobines laminées à chaud aux États-Unis ont connu des fluctuations significatives. Pendant ce temps, début 2026, les primes sur l'aluminium du Midwest ont atteint leurs niveaux les plus élevés depuis des années, sous l'effet des réductions de capacité des fonderies. Les prix des précurseurs de fibre de carbone ont augmenté de manière notable d'une année sur l'autre, entraînant des ajustements des contrats d'approvisionnement. Novelis a atteint un taux de récupération élevé pour les chutes d'aluminium. Cependant, l'amenuisement des stocks de chutes dû à l'incompatibilité des tôles de batteries de série 6000 oriente les acheteurs vers des lingots primaires plus coûteux. Dans les segments de grande série, la volatilité des coûts compromet le retour sur investissement (ROI) de l'allègement, d'autant plus que les consommateurs résistent aux surcoûts pour une réduction de poids minimale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Châssis :
La Monocoque Domine, le Cadre Échelle Progresse dans les Véhicules Commerciaux ÉlectrifiésLes conceptions monocoques représentaient 68,15 % de la part du marché des châssis automobiles en 2025, soulignant leur efficacité dans l'absorption d'énergie en cas de collision et leur avantage en termes de masse pour les voitures particulières. Les cadres échelle, bien que plus lourds, devraient croître à un CAGR de 12,56 % jusqu'en 2031, à mesure que les fourgonnettes électriques et les camions de classe 4 à 6 adoptent des bacs de batteries modulaires qui se boulonnent entre les longerons longitudinaux. La taille du marché des châssis automobiles pour les cadres échelle devrait augmenter fortement à mesure que les navettes de covoiturage exigent des planchers plats et des échanges rapides de batteries.
Les avancées dans l'emboutissage à chaud ont permis aux monocoques de réduire l'épaisseur du montant B tout en maintenant les performances en cas d'impact latéral, réalisant des économies de poids significatives par carrosserie en blanc. La fourgonnette de livraison Amazon de Rivian a démontré que les cadres échelle peuvent être allégés en incorporant des traverses en composite, offrant une réduction substantielle par rapport à l'acier. Cette évolution à double trajectoire a assuré une utilisation élevée des outillages sur le marché des châssis automobiles, permettant aux fournisseurs d'amortir efficacement les coûts des presses sur les SUV et les châssis-cabines de tonnage moyen.
Par Type de Matériau :
L'Acier Conserve sa Part, le PRFC Affiche la Croissance la Plus RapideL'acier a conservé 66,33 % de la taille du marché des châssis automobiles en 2025 en raison de son coût nettement inférieur à celui de l'aluminium et du PRFC. Cependant, le composite en fibre de carbone devrait croître à un CAGR de 14,38 % entre 2026 et 2031, porté par l'accent croissant mis sur la réduction de poids dans les programmes de véhicules électriques. Les alliages d'aluminium constituent un matériau intermédiaire, notamment dans les boîtiers de batteries, où ils offrent une meilleure dissipation thermique et réduisent le besoin de systèmes de refroidissement actifs.
Les panneaux de soubassement en PRFC thermoplastique de SGL Carbon offrent des économies de poids substantielles et des temps de production plus rapides, bien que leur coût plus élevé limite leur adoption généralisée. Les aciers à haute résistance avancés aux propriétés améliorées de résistance et d'allongement réduisent l'écart de poids, offrant aux OEM soucieux des coûts une solution pratique pour satisfaire aux normes Euro NCAP 2026 sans investissements en capital significatifs. Ces avancées en matière de matériaux devraient maintenir la diversification du secteur des châssis automobiles bien au-delà de 2031.
Par Type de Véhicule :
Les Voitures Particulières en Tête, l'Électrification Commerciale s'AccélèreLes voitures particulières représentaient 62,34 % de la part du marché des châssis automobiles en 2025 et devraient croître à un CAGR de 10,23 % entre 2026 et 2031, à mesure que les plateformes skateboard consolidées génèrent des économies d'échelle. Les véhicules utilitaires légers, portés par la logistique du commerce électronique, suivent ce rythme, les flottes d'Amazon, UPS et DHL se tournant vers des fourgonnettes électriques à batterie avec des cadres échelle résistants à la corrosion.
La gamme de bus électriques 2025 de BYD illustre un bond significatif en matière de modularité, avec des tiroirs de batteries interchangeables qui réduisent considérablement les temps d'immobilisation pour la recharge. Pendant ce temps, la plateforme INGLO de Mahindra pour voitures particulières fait sensation en supprimant les tunnels centraux, améliorant ainsi l'espace en cabine. La structure à cadre échelle dans les fourgonnettes contribue à maintenir la capacité de charge utile, même avec l'intégration des batteries, soulignant le potentiel des fourgonnettes à nouvelle énergie pour atteindre une économie de flotte sans recourir à des composites exotiques.
Par Type de Propulsion :
Le Moteur à Combustion Interne Domine Aujourd'hui, la Croissance des Véhicules Électriques à Batterie Remodèle l'AvenirLes plateformes à combustion interne représentaient encore 72,15 % de la part du marché des châssis automobiles en 2025, mais les véhicules électriques à batterie devraient croître à un CAGR de 17,13 % jusqu'en 2031. La taille du marché des châssis automobiles pour les véhicules électriques à batterie va presque tripler à mesure que les conceptions à plancher plat permettent d'abaisser les centres de gravité et d'augmenter l'espace intérieur. Les hybrides rechargeables occupent une niche transitionnelle, transportant à la fois des réservoirs de carburant et des batteries qui réduisent la capacité de chargement. Les programmes à pile à combustible restent à l'échelle pilote, limités par l'infrastructure hydrogène et les pénalités de poids des réservoirs de 150 à 200 kg.
Le bloc structurel 4680 de Tesla a amélioré la rigidité en torsion et réduit considérablement la masse, une référence que les concurrents cherchent désormais à atteindre. L'unité d'entraînement intégrée de la e-Platform 3.0 Evo de BYD libère le volume sous le plancher pour des cellules supplémentaires, générant des gains de densité énergétique qui consolident l'élan des véhicules électriques à batterie. Pendant ce temps, les châssis à combustion interne continuent de migrer vers des montants A durcis à la presse et des arceaux de toit emboutis à chaud, préservant leur pertinence sur les marchés sensibles aux coûts et retardant l'électrification complète.

Par Canal de Vente :
Les OEM Dominent, le Marché Secondaire Profite du Vieillissement des FlottesLes OEM ont généré 85,36 % de la part du marché des châssis automobiles en 2025, la plupart des châssis étant livrés en synchronisation avec l'assemblage des véhicules. Pourtant, le canal du marché secondaire devrait croître à un CAGR de 10,65 % entre 2026 et 2031, à mesure que les flottes nord-américaines et européennes dépassent 12,6 ans d'âge moyen, stimulant les remplacements de cadres galvanisés pour les camions à cadre échelle sujets à la corrosion. En 2025, les longerons galvanisés de Hendrickson ont affiché une croissance significative, signalant un potentiel dans le secteur du marché secondaire.
À mesure que les constructeurs automobiles se tournent de plus en plus vers l'intégration verticale pour la fabrication de châssis — comme en témoigne la décision de Tesla de réduire sa base de fournisseurs après l'adoption de la gigacoulée en interne — les fournisseurs de rang un externes se trouvent sous pression. En réponse, JBM Auto en Inde propose stratégiquement des cadres pour le marché secondaire à des prix compétitifs, complétés par une garantie anticorrosion à long terme. Cette approche lui permet de capter des parts de marché dans la région ASEAN, sensible aux prix.
Analyse géographique
Marché des Châssis Automobiles en Asie-Pacifique
L'Asie-Pacifique représentait 49,28 % de la part du marché des châssis automobiles en 2025 et devrait se développer à un CAGR de 9,76 % jusqu'en 2031, portée par la production chinoise de plus de 9,5 millions d'unités de véhicules électriques à batterie et les flux d'investissements directs étrangers dans le segment monocoque à forte intensité d'aluminium en Inde [3]. Le Japon et la Corée du Sud s'appuient sur leur savoir-faire en acier à haute résistance et en fibre de carbone, mais la stagnation de leurs marchés intérieurs plafonne la production, poussant des fournisseurs tels que Toyota Boshoku et Aisin à exporter des kits de châssis hybrides.
Marché des Châssis Automobiles en Amérique du Nord et en Europe
L'Amérique du Nord est confrontée aux droits de douane de la Section 232 qui ont augmenté les primes sur l'aluminium, incitant les OEM à s'approvisionner auprès de fonderies nationales ou à absorber les coûts supplémentaires. À mesure que les flottes aux États-Unis adoptent des tracteurs électriques de classe 8, elles atteignent les plafonds de poids total autorisé en charge, favorisant l'utilisation de cadres échelle en aluminium. Ces cadres coûtent nettement plus cher que leurs équivalents en acier et compriment les délais de retour sur investissement. L'Europe fait face à des dynamiques similaires. Des objectifs de CO₂ de flotte plus stricts ont déjà entraîné des dépenses d'investissement substantielles en plateformes chez les OEM allemands, notamment des investissements dans les châssis skateboard MEB et PPE de Volkswagen, qui réduisent considérablement le nombre de pièces.
Marché des Châssis Automobiles en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient & Afrique détiennent collectivement une part modeste du marché des châssis automobiles, mais affichent des poches de croissance. Les crédits fiscaux Rota 2030 du Brésil incitent Stellantis et GM à déployer des hybrides flex-fuel avec des châssis en acier léger, tandis que les usines argentines de cadres échelle orientées vers l'exportation augmentent leurs expéditions de sous-cadres de pick-up malgré la volatilité intérieure. L'Afrique du Sud exporte des véhicules équipés de cadres galvanisés conçus pour les conditions côtières corrosives des marchés cibles, notamment le Royaume-Uni et l'Australie.
Paysage concurrentiel
L'offre mondiale sur le marché des châssis automobiles est modérément concentrée, avec une part notable détenue par les principaux fournisseurs. Ce niveau de consolidation positionne le marché dans un profil de niveau intermédiaire. Les acteurs clés tels que Magna, ZF, Benteler et Gestamp adoptent de plus en plus des stratégies d'intégration en amont dans la mégacoulée pour atténuer les risques liés à l'internalisation par les OEM. L'expérience de Magna avec une dépréciation significative suite à l'effondrement de Fisker constitue un avertissement pour le secteur. L'investissement de ZF dans une entreprise chinoise spécialisée dans le soudage par friction-malaxage reflète l'urgence croissante de faire progresser les capacités d'assemblage multi-matériaux.
Des opportunités émergent dans des domaines tels que les cadres de remplacement galvanisés pour les flottes qui retardent l'électrification et les kits skateboard clés en main adaptés aux navettes autonomes. Le segment du marché secondaire fait preuve d'adaptabilité, comme en témoigne la demande croissante de remplacement de cadres échelle. Les avancées technologiques remodèlent le paysage, la stratégie de gigacoulée de Tesla réduisant considérablement le temps d'assemblage et la complexité des pièces. Ce changement exerce une pression sur les fournisseurs de rang un traditionnels pour qu'ils s'adaptent en adoptant de nouvelles technologies ou en risquant l'obsolescence. De même, l'innovation Cell-to-Chassis de BYD a influencé les constructeurs européens, dont beaucoup s'efforcent de reproduire l'approche malgré l'absence d'expertise interne en matière de batteries.
Des acteurs compétitifs en termes de coûts issus de régions à forte croissance, tels que JBM Auto en Inde, défient les acteurs établis en tirant parti de pratiques de main-d'œuvre efficaces et d'avantages géographiques stratégiques. Ces challengers perturbent la dynamique du marché, contraignant les acteurs traditionnels à réévaluer leurs stratégies pour rester compétitifs. L'évolution du paysage technologique et concurrentiel souligne la nécessité d'agilité et d'innovation sur le marché des châssis automobiles.
Leaders du secteur des châssis automobiles
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Benteler International AG
-
Hyundai Mobis Co., Ltd.
-
Gestamp Automoción S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Châssis Automobiles Entreprises couvertes dans ce rapport
- ZF Friedrichshafen AG
- Magna International Inc.
- Benteler International AG
- Hyundai Mobis Co., Ltd.
- Gestamp Automocion S.A.
- E&E Manufacturing
- Press Kogyo Co., Ltd.
- Tenneco Inc.
- Autocomp Corporation Panse Pvt Ltd (ACPPL)
- F&P America Mfg., Inc.
- ALF Engineering Pvt Ltd
- CIE Automotive
Développements industriels récents dans Marché des Châssis Automobiles
- Août 2026 : EP Manufacturing Bhd (EPMB) a ouvert une nouvelle installation d'assemblage de composants de châssis d'une valeur de 9,5 millions RM (2,2 millions USD) à Tanjong Malim pour fabriquer des composants destinés à certains modèles Proton.
- Juillet 2026 : Bosch Limited a finalisé l'acquisition de Bosch Chassis Systems India Private Limited, intégrant son activité spécialisée dans les systèmes de freinage dans son entité cotée principale en Inde. Cette démarche stratégique a renforcé la présence du groupe en matière de technologie automobile sur le marché intérieur, notamment dans les segments à forte croissance de la sécurité et du contrôle de châssis.
- Juillet 2026 : Daimler India Commercial Vehicles (DICV) a lancé le BharatBenz Torqshift 1926, un châssis de bus lourd équipé d'un système de transmission manuelle automatisée (AMT). Destiné aux liaisons interurbaines allant jusqu'à 500 km, le châssis intègre un moteur de 260 ch dérivé de Mercedes-Benz et la technologie Torqshift AMT, contribuant à réduire la fatigue du conducteur, à améliorer l'efficacité énergétique et à minimiser les coûts d'exploitation sur le cycle de vie.
- Mars 2026 : Jiangsu Newtech Technology Group Co., Ltd. a lancé un projet d'une capacité de production annuelle de 120 millions de pièces de châssis automobiles. Le projet englobe la recherche, le développement et la fabrication de divers composants de châssis.
Portée du rapport mondial sur le marché des châssis automobiles
Le périmètre comprend la segmentation par type de châssis (cadre échelle et monocoque), type de matériau (acier, alliage d'aluminium, composite en fibre de carbone et autres), type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules commerciaux moyens et lourds, et bus et autocars), type de propulsion (moteur à combustion interne, véhicule électrique à batterie, véhicule électrique hybride rechargeable, véhicule électrique hybride et véhicule électrique à pile à combustible) et canal de vente (OEM et marché secondaire). L'analyse couvre également la segmentation au niveau régional, notamment l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique. La taille du marché et les prévisions de croissance sont présentées en USD par valeur.
Aperçu de la segmentation
| Cadre échelle |
| Monocoque |
| Acier |
| Alliage d'aluminium |
| Composite en fibre de carbone |
| Autres |
| Voitures particulières |
| Véhicules commerciaux légers (VCL) |
| Véhicules commerciaux moyens et lourds (VCML) |
| Bus et autocars |
| Moteur à combustion interne |
| Véhicule électrique à batterie (BEV) |
| Véhicule électrique hybride rechargeable (PHEV) |
| Véhicule électrique hybride (HEV) |
| Véhicule électrique à pile à combustible (FCEV) |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de châssis | Cadre échelle | |
| Monocoque | ||
| Par type de matériau | Acier | |
| Alliage d'aluminium | ||
| Composite en fibre de carbone | ||
| Autres | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux légers (VCL) | ||
| Véhicules commerciaux moyens et lourds (VCML) | ||
| Bus et autocars | ||
| Par type de propulsion | Moteur à combustion interne | |
| Véhicule électrique à batterie (BEV) | ||
| Véhicule électrique hybride rechargeable (PHEV) | ||
| Véhicule électrique hybride (HEV) | ||
| Véhicule électrique à pile à combustible (FCEV) | ||
| Par canal de vente | OEM | |
| Marché secondaire | ||
| Par région | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des châssis automobiles d'ici 2031 ?
La taille du marché des châssis automobiles devrait atteindre 278,65 milliards USD d'ici 2031, avec un CAGR de 9,11 % entre 2026 et 2031.
Quel type de châssis détient la part la plus élevée aujourd'hui ?
Les structures monocoques ont dominé avec 68,15 % de la part du marché des châssis automobiles en 2025, portées par les applications pour voitures particulières.
Quelle catégorie de matériaux connaîtra la croissance la plus rapide jusqu'en 2031 ?
Le composite en fibre de carbone est projeté pour le CAGR le plus rapide, à 14,38 %, à mesure que les OEM cherchent à réduire la masse pour améliorer l'autonomie des véhicules électriques.
Quelle région contribue le plus au chiffre d'affaires ?
L'Asie-Pacifique représentait 49,28 % du chiffre d'affaires 2025 et est en passe d'afficher un CAGR de 9,76 % entre 2026 et 2031, portée par la production de véhicules électriques en Chine.
À quelle vitesse le segment du marché secondaire se développe-t-il ?
Le vieillissement des flottes commerciales propulse le canal du marché secondaire à un CAGR projeté de 10,65 % jusqu'en 2031.