
Taille et part du marché des App Stores OEM automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.59 Milliards de dollars |
| Taille du Marché (2031) | 14.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des App Stores OEM automobiles par Mordor Intelligence
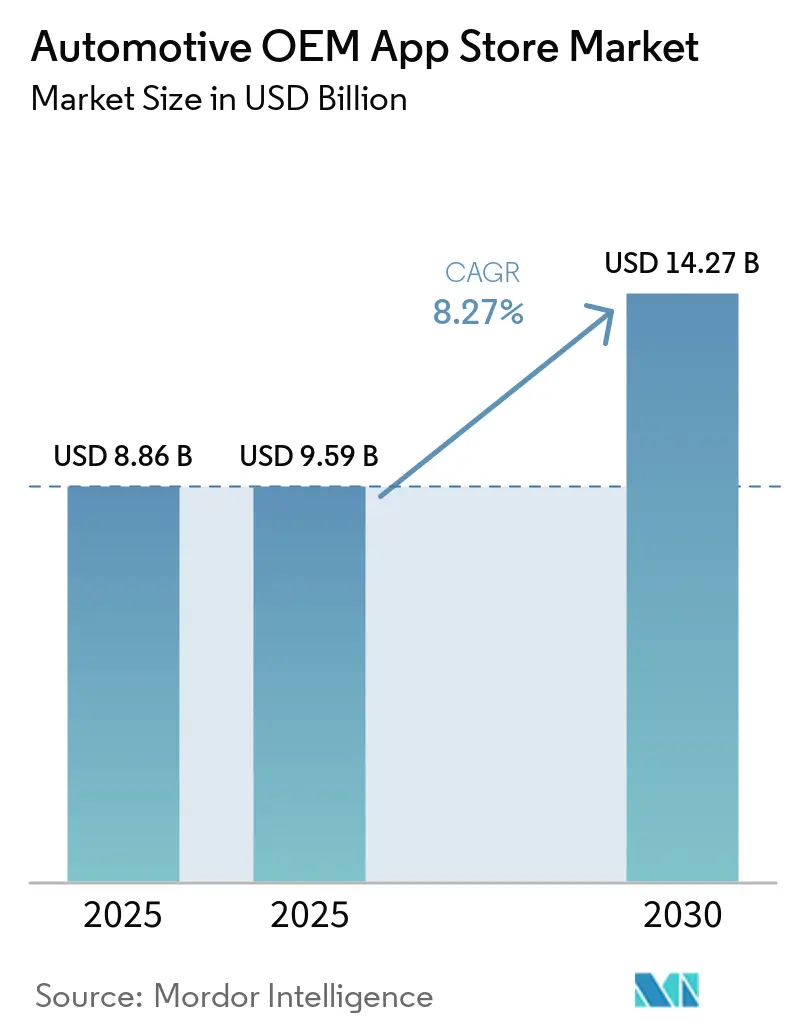
Le marché des App Stores OEM Automobiles était évalué à 8,86 milliards USD en 2025 et devrait croître de 9,59 milliards USD en 2026 à 14,27 milliards USD d'ici 2031, à un TCAC de 8,27 % durant la période de prévision 2026–2031. L'intensification de la concurrence pour livrer des véhicules définis par logiciel, la progression des abonnements et les mandats imminents d'accès aux données accélèrent les revenus des plateformes. La fenêtre d'application de l'Acte sur les données de l'UE en septembre 2026 démantèle les monopoles de données et oblige les constructeurs automobiles à ouvrir les données des véhicules en temps réel aux développeurs externes, déplaçant la rivalité vers la qualité de la curation et les conditions de partage des revenus. Les applications de navigation ancrent toujours les revenus, mais l'appétit de la génération Z pour les paiements en voiture fluides pousse les applications de paiement et d'achat vers une croissance disproportionnée. Dans le même temps, les développeurs tiers dominent le volume de code, même si BMW, Mercedes-Benz et Toyota développent des boutiques propriétaires pour contrôler les marges.
Points clés du rapport
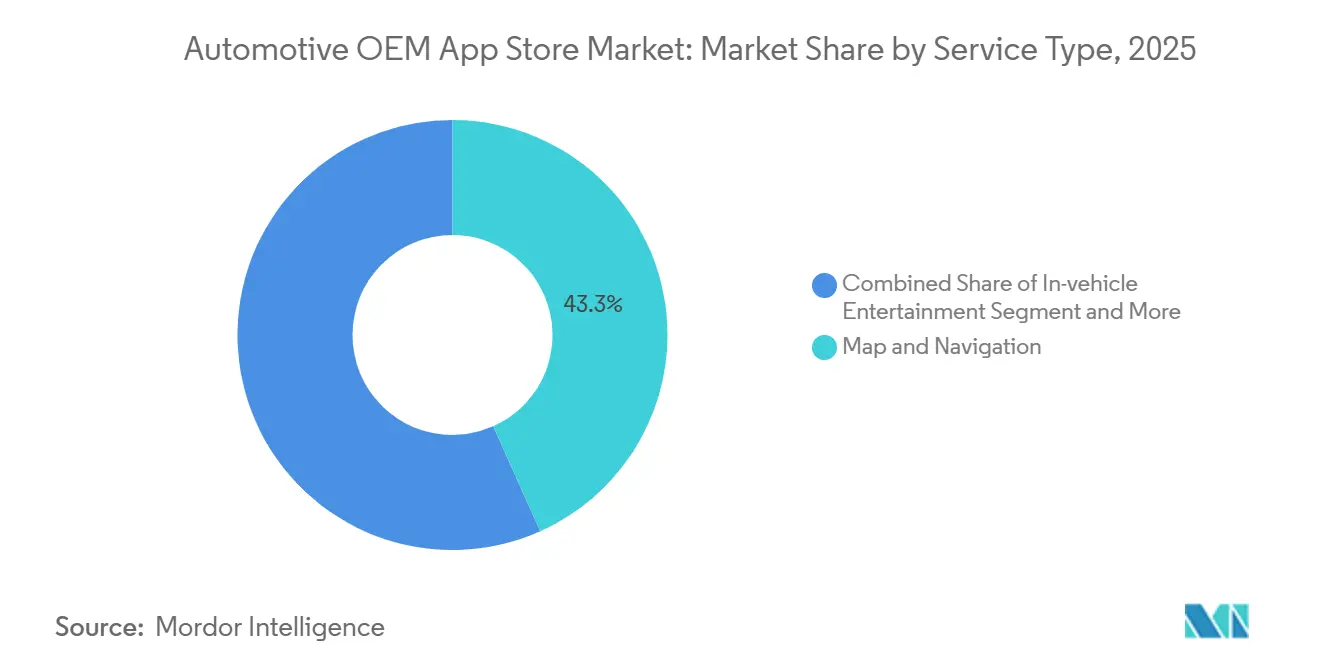
- Par type de service, Cartes et Navigation a sécurisé 43,27 % de la part de marché des App Stores OEM Automobiles en 2025, tandis que Paiement et Achat devrait se développer à un TCAC de 8,29 % jusqu'en 2031.
- Par type de développement, le développement tiers/externalisé a commandé une part de 68,65 % du marché des App Stores OEM Automobiles en 2025, tandis que le développement en interne est le plus rapide avec un TCAC de 8,31 % jusqu'en 2031.
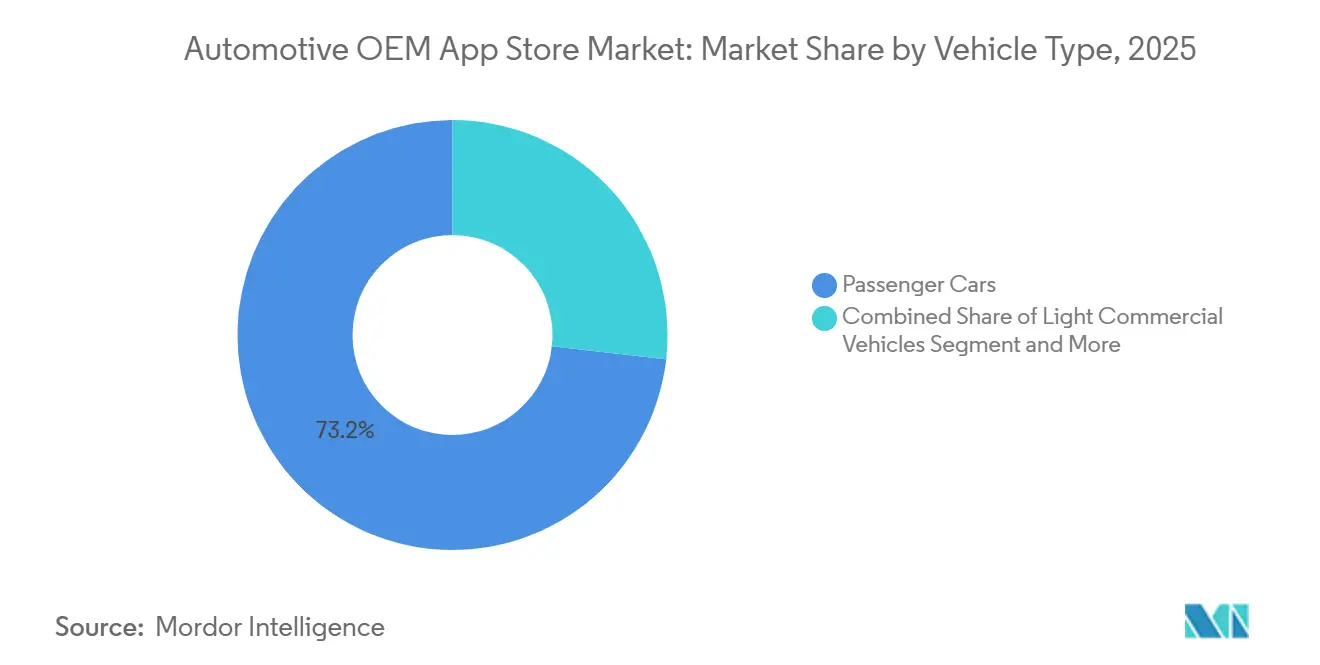
- Par type de véhicule, les voitures particulières représentaient 73,23 % de la taille du marché des App Stores OEM Automobiles en 2025, et les véhicules utilitaires légers devraient afficher le TCAC le plus élevé à 8,34 % entre 2026 et 2031.
- Par système d'exploitation, Android détenait 76,36 % de la part de marché des App Stores OEM Automobiles en 2025 ; les déploiements iOS devraient progresser à un TCAC de 8,38 % sur le même horizon.
- Par géographie, l'Amérique du Nord était en tête avec 38,54 % de la part de marché des App Stores OEM Automobiles en 2025, mais l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé à 8,41 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition des OEM vers les Véhicules Définis par Logiciel et les Revenus Récurrents | +2.1% | Amérique du Nord et UE en cœur de marché, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Pénétration Croissante des Voitures Connectées | +1.8% | Mondial, avec l'APAC et l'Europe en tête de l'adoption | Moyen terme (2-4 ans) |
| L'Écosystème Android Accélère la Disponibilité des Applications Tierces | +1.5% | Mondial, concentré dans les marchés avec des partenariats Google Automotive Services | Court terme (≤ 2 ans) |
| Acte sur les Données de l'UE Ouvrant l'Accès aux Données Embarquées | +1.2% | Obligatoire dans l'UE, avec des répercussions au Royaume-Uni et dans certains marchés APAC | Moyen terme (2 à 4 ans) |
| Demande de la Génération Z pour le Commerce Numérique et les Paiements Embarqués | +0.9% | Amérique du Nord, Europe occidentale, APAC urbaine | Moyen terme (2-4 ans) |
| Les API 5G/Edge Permettant des Applications de Cockpit Immersives | +0.7% | Cœur APAC (Chine, Corée du Sud), zones métropolitaines d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition des OEM vers les Véhicules Définis par Logiciel et les Revenus Récurrents
Les architectures électriques sont redéfinies par les constructeurs, le logiciel étant désormais considéré comme un moteur clé de profit. La plateforme Ultifi de General Motors, qui permet des activations de fonctionnalités par voie hertzienne, est au cœur d'un objectif significatif de revenus différés à court terme, soulignant l'attention de la direction générale sur les profits générés par les applications. Pendant ce temps, Mercedes-Benz a mobilisé une équipe substantielle d'ingénieurs pour développer la majeure partie de ses logiciels en interne, dans le but de générer des revenus significatifs à partir des services numériques dans les années à venir. En maintenant le contrôle de leurs plateformes, ces constructeurs récoltent des marges brutes logicielles considérablement plus élevées par rapport aux marges minimales observées par les fournisseurs de rang 1 traditionnels. Cependant, ce changement a intensifié les tensions avec les fournisseurs, qui poussent désormais à la renégociation des accords de partage des revenus.
Pénétration Croissante des Voitures Connectées
Les véhicules connectés sont désormais livrés en série avec des modems toujours actifs, créant l'infrastructure de base pour l'expansion du marché des App Stores OEM Automobiles. Le pivot stratégique découle cependant de l'exigence de l'Acte sur les données de l'UE d'exposer les flux de capteurs en direct à tout développeur autorisé, obligeant les marques à se concurrencer sur l'expérience utilisateur plutôt que sur l'accumulation de données [1]. Le groupe Volkswagen a lancé son Application Store sur plusieurs modèles Audi en 2023 et référence déjà plus de 70 applications mondiales pour anticiper la date limite de conformité[2]. L'intégration plus rapide des applications tierces devient donc une mesure déterminante à mesure que la connectivité passe d'une fonctionnalité optionnelle à une exigence réglementaire.
L'écosystème Android accélère la disponibilité des applications tierces
Android Automotive OS devient la plateforme dominante sur le marché des App Stores OEM Automobiles, mais les différences entre les déploiements Google Automotive Services (GAS) et non-GAS fragmentent l'économie des développeurs. Volvo, partenaire principal de Google, a présenté Android 15 sur l'EX90 avant ses concurrents, illustrant l'avantage du premier entrant d'un alignement étroit avec GAS. Le catalogue officiel d'applications croît régulièrement, soutenu par la Car App Library et les API multi-écrans, qui facilitent la création et le déploiement à grande échelle d'applications embarquées par les développeurs. Les OEM exploitant des dérivés non-GAS — BMW, VW et GM — doivent engager les développeurs individuellement, ce qui réduit les effets de réseau et duplique les coûts de certification, rendant plus difficile pour ces écosystèmes de maintenir le rythme.
La loi européenne sur les données ouvre l'accès aux données embarquées
Le partage obligatoire de données en temps réel en vertu de l'Acte sur les données de l'UE perturbe le modèle d'écosystème fermé qui protégeait autrefois les systèmes d'infodivertissement captifs. Des intermédiaires d'API tels que Smartcar intègrent déjà plus de 40 marques, prouvant la faisabilité de pipelines de données inter-marques sécurisés par OAuth. Les pressions de conformité sont mondiales : l'application mondiale de Geely a été lancée dans 34 pays en mars 2025, avec une conformité au RGPD pour faciliter le déploiement au Moyen-Orient, signalant que les normes de l'UE deviennent rapidement des références mondiales. En réponse, des spécialistes de plateformes comme FORVIA Appning proposent des boutiques clés en main avec des applications vérifiées et des flux de consentement automatisés pour aider les OEM à respecter la date limite d'application de 2026.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'Étranglement liés à la Cybersécurité et à l'Approbation de la Confidentialité | -1.1% | UE et Japon (ISO/SAE 21434, application UNECE WP.29), répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Fragmentation du Système d'Exploitation entre Android et iOS | -0.8% | Mondial, aigu dans les marchés à forte pénétration d'iPhone (Amérique du Nord, Europe occidentale, Japon) | Court terme (≤ 2 ans) |
| Conflits OEM–Fournisseur de Rang 1 sur le Partage des Revenus | -0.6% | Amérique du Nord et UE, où les fournisseurs de rang 1 se repositionnent en tant que prestataires de logiciels | Moyen terme (2-4 ans) |
| Plafonds réglementaires liés à la distraction du conducteur | -0.5% | Mondial, avec la règle des 2 secondes de regard de la NHTSA en Amérique du Nord, la Déclaration européenne de principes, les normes MLIT du Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'Étranglement liés à la Cybersécurité et à l'Approbation de la Confidentialité
ISO/SAE 21434 et UNECE WP.29 R155/R156 sont devenus obligatoires en 2024, exigeant que chaque application nouvelle ou mise à jour subisse une analyse rigoureuse des menaces, une évaluation des vulnérabilités et des exercices de validation par voie hertzienne. Les évaluations TISAX ajoutent des preuves de sécurité des fournisseurs, tandis que les contrats d'approvisionnement américains citent de plus en plus le cadre de cybersécurité du NIST, créant un plancher de conformité de facto. L'application de catalogues pré-validés pour contourner ces obstacles reste pertinente, mais les développeurs indépendants manquent souvent des ressources nécessaires pour des audits multi-juridictions, ce qui renforce la domination des grandes marques et allonge les cycles de lancement.
Plafonds Réglementaires liés à la Distraction du Conducteur
La règle des deux secondes de regard volontaire de la NHTSA et les principes similaires de l'UE et du Japon limitent la complexité de l'interface lorsque le véhicule est en mouvement. Les catégories à fort engagement — vidéo, réseaux sociaux et jeux — restent donc restreintes jusqu'à ce que l'autonomie de niveau 3 ou supérieur obtienne une certification plus large. La protection des applications sensibles d'Android et les boîtes à outils de conformité d'Appning aident à filtrer les éléments d'interface utilisateur, mais l'application fragmentée selon les régions maintient un risque juridique. Le potentiel de monétisation restera limité jusqu'à ce que les régulateurs autorisent les modes mains libres au-delà des corridors pilotes géolocalisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Service :
la Navigation Ancre les Revenus, les Paiements AccélèrentLes services de cartes et de navigation représentaient 43,27 % du marché des App Stores OEM Automobiles en 2025, reflétant leur rôle de fonctionnalité de base intégrée dans la plupart des systèmes d'infodivertissement. Les conducteurs s'attendent de plus en plus à ce que le routage en temps réel et les mises à jour du trafic soient des fonctionnalités standard plutôt que des options supplémentaires. HERE Technologies fournit des données à 238 millions de véhicules et a établi une alliance de 1 milliard USD sur 10 ans avec AWS, illustrant comment les mises à jour de cartographie en direct soutiennent des structures de frais récurrents et offrent aux OEM un flux de revenus fiable dans le temps.
Les applications de paiement et d'achat constituent la catégorie à la croissance la plus rapide, progressant à un TCAC de 8,29 % jusqu'en 2031, à mesure que les OEM intègrent des flux de paiement et s'orientent vers des modèles de revenus basés sur les frais de transaction. Cela reflète une reconnaissance plus large que les véhicules deviennent des espaces permettant le commerce, et pas seulement des outils de transport. Les catégories Divertissement, Actualités et Productivité complètent ces portefeuilles mais restent contraintes par les réglementations anti-distraction jusqu'à ce que la conduite autonome mains libres soit plus largement disponible et que les régulateurs soient plus à l'aise avec l'engagement en cabine.


Par Type de Développement :
l'Externalisation Domine, le Développement Interne Prend de l'ÉlanL'externalisation auprès de tiers représentait 68,65 % du marché des App Stores OEM Automobiles en 2025, portée par les efficiences des plateformes clés en main telles que FORVIA Appning, Harman Ignite et Visteon. FORVIA Appning seul soutient plus de 23 marques, démontrant l'échelle de plateforme que les OEM plus petits utilisent pour développer rapidement leurs catalogues d'applications. Pour de nombreux OEM, en particulier ceux disposant de ressources logicielles limitées, ces plateformes offrent un chemin pratique vers le marché sans les frais généraux liés à la construction d'une infrastructure propriétaire à partir de zéro.
Le développement en interne croît à un TCAC de 8,31 %, alors que l'iDrive 9 de BMW, le MB.OS de Mercedes-Benz et l'Arene de Toyota visent un plus grand contrôle des données et des marges logicielles de 30 à 50 %. Ces OEM font des paris à long terme sur le logiciel en tant qu'activité principale, et pas seulement en tant que fonctionnalité. Le marché des App Stores OEM Automobiles évolue donc selon deux trajectoires : l'externalisation auprès de tiers pour la rapidité et l'étendue, et le développement en interne pour la différenciation. La façon dont les OEM équilibrent ces deux approches définira probablement leur positionnement concurrentiel au cours de la prochaine décennie.
Par Type de Véhicule :
les Voitures Particulières en Tête, les Flottes se NumérisentLes voitures particulières représentaient 73,23 % de la taille du marché des App Stores OEM Automobiles en 2025, soutenues par des acheteurs premium payant 9,99 USD par mois pour BMW Digital Premium et des offres similaires. Les conducteurs s'attendent de plus en plus à ce que leurs véhicules offrent la même commodité numérique que leurs smartphones, faisant des écosystèmes d'applications embarquées une extension naturelle de la vie quotidienne. Le plan du groupe Volkswagen de connecter 40 millions de voitures d'ici 2030 souligne pourquoi les écosystèmes de voitures particulières continuent de dominer l'adoption du marché, les constructeurs automobiles se faisant concurrence pour fidéliser les clients grâce à des expériences pilotées par logiciel.
Les véhicules utilitaires légers devraient croître à un TCAC de 8,34 % jusqu'en 2031, à mesure que les gestionnaires de flottes adoptent des applications d'optimisation des itinéraires et de conformité, et que les camions moyens et lourds intègrent des services pilotés par tachygraphe intelligent. Pour les entreprises gérant de grandes flottes, chaque gain d'efficacité se traduit directement par une réduction des coûts d'exploitation, faisant de ces applications un investissement pratique plutôt qu'un luxe. Ces cas d'usage professionnels élargissent le marché des App Stores OEM Automobiles au-delà du divertissement grand public vers des analyses de réduction des coûts, reflétant un changement plus large dans la façon dont les entreprises perçoivent la technologie des véhicules connectés.
Par Type de Système d'Exploitation :
Android Domine, iOS ProgresseAndroid représentait 76,36 % du marché des App Stores OEM Automobiles en 2025, soutenu par les alliances Google Automotive Services (GAS) avec Volvo, Renault et Polestar, ainsi que par les dérivés AOSP déployés par BMW, Volkswagen et GM. Ces partenariats reflètent un changement plus large du secteur vers des plateformes logicielles embarquées standardisées et évolutives. L'accès anticipé de Volvo à Android 15 démontre l'avantage en termes de délai de mise sur le marché d'une collaboration complète avec Google, donnant aux OEM une longueur d'avance significative pour livrer des fonctionnalités mises à jour aux consommateurs avant leurs concurrents.
Le CarPlay de nouvelle génération d'Apple devrait stimuler les déploiements iOS à un TCAC de 8,38 %, même si GM et Stellantis abandonnent la prise en charge de la mise en miroir de téléphone. Le contraste entre les OEM qui adoptent une intégration plus profonde avec Apple et ceux qui s'en retirent entièrement reflète une véritable incertitude quant à la stratégie de plateforme qui séduira les conducteurs. Cette dynamique maintient le marché des App Stores OEM Automobiles fragmenté entre les segments GAS, non-GAS et CarPlay, chacun nécessitant un effort de développement dédié et un investissement technique distinct.
Analyse géographique
Marché des Magasins d'Applications OEM Automobiles en Amérique du Nord
L'Amérique du Nord a conservé 38,54 % des revenus du marché des Magasins d'Applications OEM Automobiles en 2025, portée par OnStar de GM, Ford SYNC et le modèle verticalement intégré de Tesla. Toutefois, la règle stricte des 2 secondes de regard en vigueur dans la région limite les contenus à fort engagement, tempérant ainsi le potentiel de croissance par rapport à des marchés moins réglementés. Stellantis intègre déjà AppMarket dans environ 2 millions de véhicules, démontrant que les marques historiques peuvent encore développer des logiciels à grande échelle dans un paysage mature.
Marché des Magasins d'Applications OEM Automobiles en Europe
Les perspectives européennes sont façonnées par la loi européenne sur les données, en vigueur à partir de septembre 2026, qui impose un accès aux données en temps réel aux développeurs externes. Le Magasin d'Applications de Volkswagen héberge déjà plus de 70 applications et vise 40 millions de véhicules connectés d'ici 2030. L'expansion de l'iDrive 9 de BMW et le catalogue conforme au RGPD et certifié sécurité de FORVIA Appning catalysent davantage l'intégration des développeurs, soutenant une croissance soutenue sur le marché des Magasins d'Applications OEM Automobiles.
Marché des Magasins d'Applications OEM Automobiles en Asie-Pacifique, EMEA et Amérique du Sud
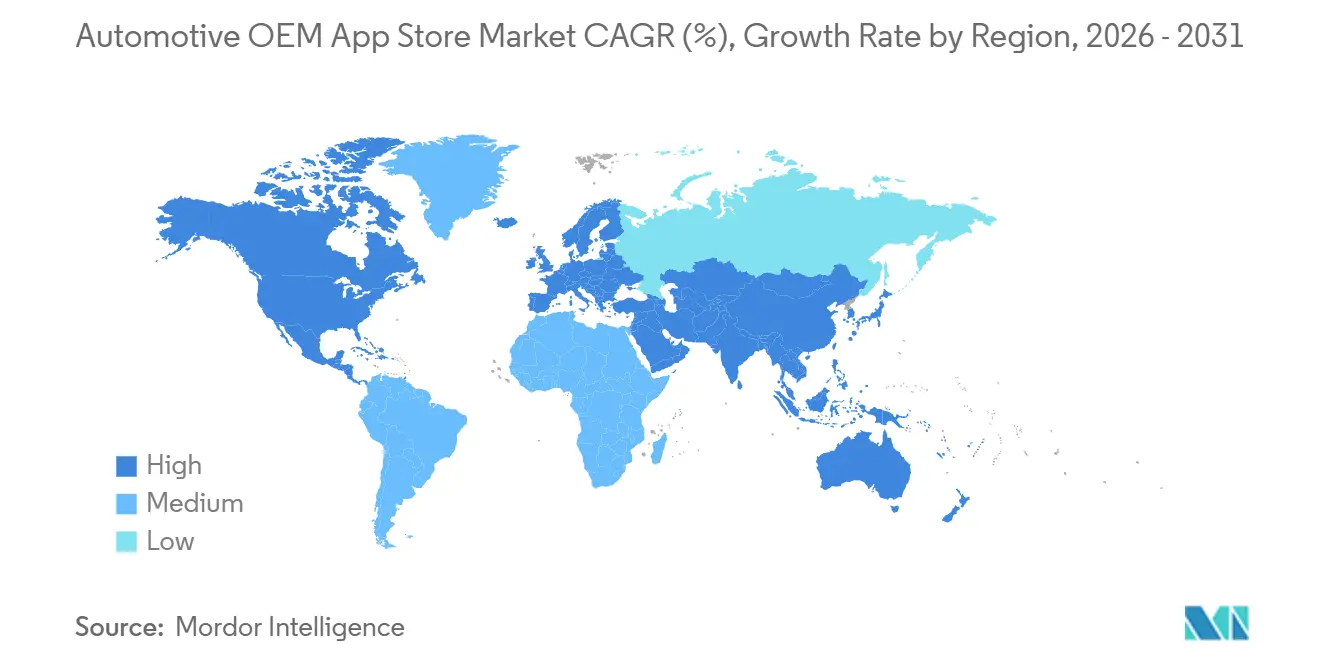
L'Asie-Pacifique est en passe d'enregistrer le CAGR le plus rapide, à 8,41 %, d'ici 2031, portée par les constructeurs automobiles chinois qui exportent des véhicules axés sur le logiciel et par les réglementations indiennes sur les voitures connectées. Le DiLink de BYD, l'application transfrontalière de Geely et l'Arene de Toyota illustrent l'innovation régionale qui associe la 5G, le C-V2X et la convergence avec la maison intelligente. La décision de SAIC en juillet 2025 de déployer Appning sur les exportations MG et IM souligne la manière dont les marques chinoises s'appuient sur des magasins en marque blanche pour étendre leur présence en Europe, en Amérique du Sud et en MEA, élargissant ainsi l'empreinte mondiale du marché des Magasins d'Applications OEM Automobiles.

Paysage concurrentiel
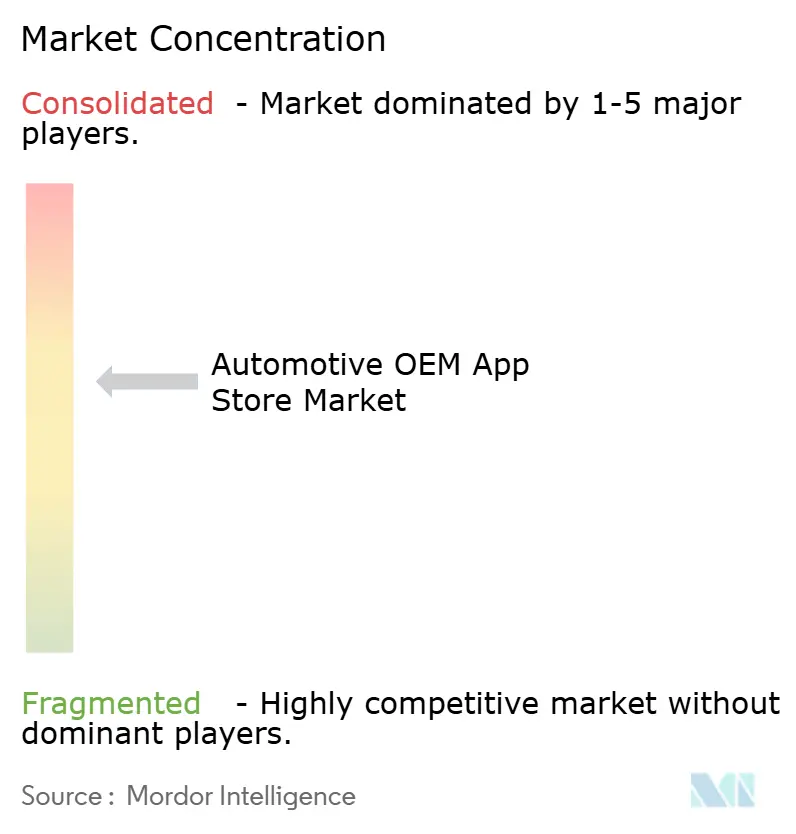
Le marché des App Stores OEM Automobiles est modérément fragmenté, avec trois niveaux concurrentiels. Premièrement, les OEM intégrés verticalement tels que Tesla, BYD et GM captent la valeur logicielle de bout en bout en contrôlant à la fois la plateforme et la couche de contenu. Deuxièmement, les fournisseurs de rang 1, notamment FORVIA Appning, Harman Ignite et Visteon, proposent des places de marché en marque blanche que les marques plus petites utilisent pour atteindre un délai de mise sur le marché plus rapide. Troisièmement, les fournisseurs de cloud hyperscale tels qu'AWS et Google fournissent des services dorsaux et des outils de développement qui soutiennent la croissance des catalogues, en faisant des acteurs discrets mais importants dans l'ensemble de l'écosystème.
Les mouvements stratégiques continuent de remodeler le positionnement sur le marché. FORVIA a finalisé l'acquisition à 100 % de Faurecia Aptoide Automotive en avril 2024, la rebaptisant Appning et visant une part de marché mondiale de 35 % du segment des App Stores automobiles d'ici 2030[3]. L'accord de Harman avec CARIAD de Volkswagen soutient l'Application Store du groupe VW. Il établit Ignite comme une référence phare, tandis que BMW a sélectionné AWS pour sa pile de conduite automatisée Neue Klasse, intégrant l'IA cloud dans les futurs services d'applications. Ces mouvements reflètent la rapidité avec laquelle les alliances se forment à travers la chaîne de valeur.
Des opportunités non exploitées subsistent dans la télématique des flottes commerciales, l'orchestration de la recharge des véhicules électriques et l'IoT véhicule-maison, des domaines où aucun acteur unique n'a établi de position dominante. Des entrants plus petits, tels que Legible, qui s'est associé à Twine4Car d'ACCESS Europe en décembre 2024 pour diffuser des livres audio, démontrent que des offres de contenu ciblées peuvent encore obtenir une place dans les boutiques OEM malgré la consolidation croissante des plateformes. Pour les acteurs agiles, ces niches représentent des points d'entrée réalistes sur un marché que les acteurs établis plus importants n'ont pas encore pleinement adressé.
Leaders du secteur des App Stores OEM automobiles
-
Faurecia Aptoide Automotive
-
Google LLC
-
Harman International
-
Visteon Corporation
-
Apple Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Magasins d'Applications OEM Automobiles
- Harman International
- Tesla Inc.
- General Motors
- Ford Motor Company
- CognitiveClouds (Mahalo Digital)
- Cariad SE
- BMW Group
- Toyota Connected Corp.
- Amazon Web Services
- Mercedes-Benz Group
- Google LLC
- Apple Inc.
- Stellantis N.V.
- Appning (FORVIA)
- Visteon Corp.
- Continental AG
- Robert Bosch GmbH
- HERE Technologies
- TomTom International
- Mapbox Inc.
- Faurecia Aptoide Automotive

Recent Industry Developments in Marché des Magasins d'Applications OEM Automobiles
- Août 2026 : Crunchyroll a introduit la diffusion d'anime dans les véhicules connectés via Appning by Forvia, en lançant initialement avec BMW et Mini avant de s'étendre à plus de 40 marques automobiles.
- Juillet 2026 : P3 Digital Services GmbH et Micware Co., Ltd. se sont associés pour intégrer la navigation LeerosNavi dans SPARQ OS, une plateforme IVI basée sur AAOS.
- Juin 2026 : American Honda Motor Co. a lancé l'application « Honda Trail Experience » pour les clients TrailSport. Disponible gratuitement sur l'App Store d'Apple pour les versions TrailSport du Honda Passport, Pilot et CR-V, l'application fournit des données véhicule personnalisables en temps réel pour renforcer la confiance et la sécurité du conducteur en tout-terrain, selon le communiqué de l'entreprise.


Portée du rapport mondial sur le marché des App Stores OEM automobiles
Le marché des App Stores OEM Automobiles est segmenté par type de boutique, application, type de véhicule, connectivité et région. Par type de boutique, le marché est segmenté en App Stores OEM propriétaires et Boutiques collaboratives tierces. Par application, le marché est segmenté en Navigation et Cartes ; Infodivertissement et Divertissement ; Diagnostic et Maintenance des véhicules ; Productivité et Utilitaires ; et Intégration Maison intelligente et IoT. Par type de véhicule, le marché est segmenté en Voitures particulières, Véhicules utilitaires légers et Véhicules utilitaires lourds. Par connectivité, le marché est segmenté en Systèmes embarqués et Applications smartphone attachées/intégrées. Par région, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, France, Espagne, Italie, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique), et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique).
Les prévisions de marché sont fournies en termes de valeur (USD).
| Cartographie et navigation |
| Divertissement embarqué (podcast, musique, audio) |
| Actualités et magazines |
| Paiement et achat |
| Affaires et productivité |
| Autres types de services (jeux, localisateur de concessionnaires, etc.) |
| Interne |
| Tiers et externalisé |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules commerciaux moyens et lourds |
| Android |
| iOS |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Espagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| ASEAN | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Cartographie et navigation | |
| Divertissement embarqué (podcast, musique, audio) | ||
| Actualités et magazines | ||
| Paiement et achat | ||
| Affaires et productivité | ||
| Autres types de services (jeux, localisateur de concessionnaires, etc.) | ||
| Par type de développement | Interne | |
| Tiers et externalisé | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules commerciaux moyens et lourds | ||
| Par type de système d'exploitation | Android | |
| iOS | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Italie | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| ASEAN | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché et le taux de croissance du marché des App Stores OEM Automobiles ?
La taille du marché des App Stores OEM Automobiles était évaluée à 8,86 milliards USD en 2025 et devrait s'étendre de 9,59 milliards USD en 2026 à 14,27 milliards USD d'ici 2031, enregistrant un TCAC de 8,27 % entre 2026 et 2031.
Pourquoi de nombreux constructeurs automobiles préfèrent-ils Android Automotive OS aux autres plateformes ?
La Car App Library d'Android, la prise en charge multi-écrans et l'intégration de Google Automotive Services réduisent le délai de mise sur le marché pour les développeurs, aidant les OEM à développer rapidement leurs catalogues.
Quels risques ralentissent le déploiement des nouvelles applications de cockpit ?
La certification en cybersécurité selon ISO/SAE 21434 et les limites de distraction du conducteur, telles que la règle des 2 secondes de regard de la NHTSA, prolongent fréquemment les délais d'approbation.
Quelle région devrait afficher le taux de croissance le plus élevé d'ici 2031 ?
L'Asie-Pacifique est prévue pour un TCAC de 8,41 % alors que les constructeurs chinois et japonais développent des écosystèmes propriétaires et que l'Inde applique des mandats sur les voitures connectées.
Comment les fournisseurs de rang 1 se positionnent-ils dans cet espace ?
Des entreprises comme FORVIA Appning et Harman Ignite proposent des places de marché en marque blanche qui permettent aux marques plus petites d'entrer sur le marché des App Stores OEM Automobiles sans construire des piles entièrement en interne.
Comment les fournisseurs de rang 1 se positionnent-ils dans cet espace ?
Des entreprises comme FORVIA Appning et Harman Ignite fournissent des places de marché en marque blanche qui permettent aux petites marques d'entrer sur le marché des App Stores OEM Automobiles sans construire des piles entièrement internes.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

