
Taille et Part du Marché de la Construction de Centres de Données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 11.44 Milliards de dollars |
| Taille du Marché (2026) | 12.31 Milliards de dollars |
| Taille du Marché (2031) | 17.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.57 % |
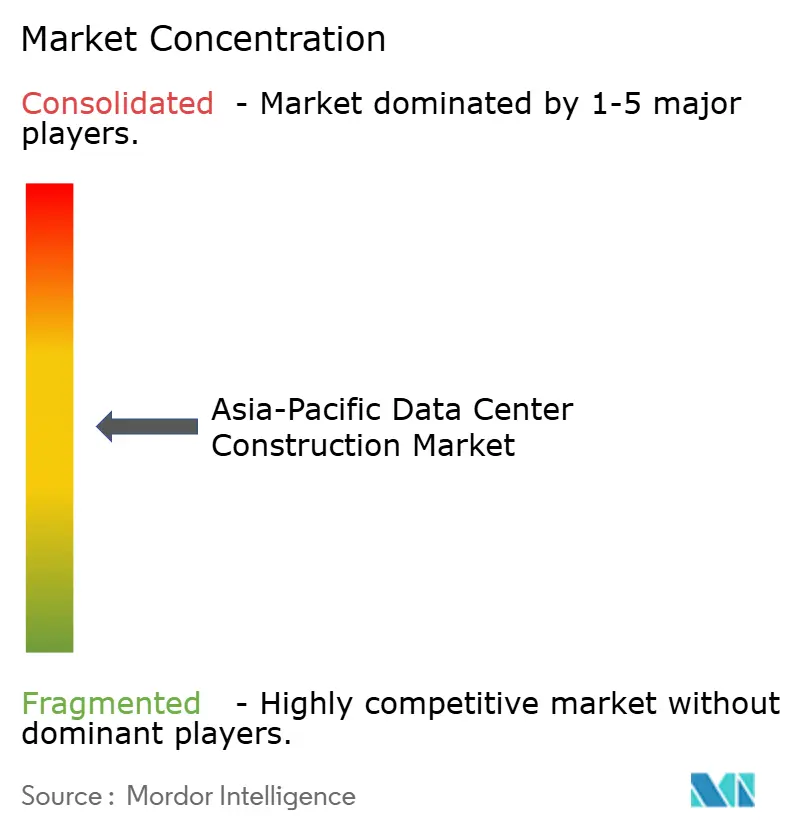
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Construction de Centres de Données en Asie-Pacifique par Mordor Intelligence
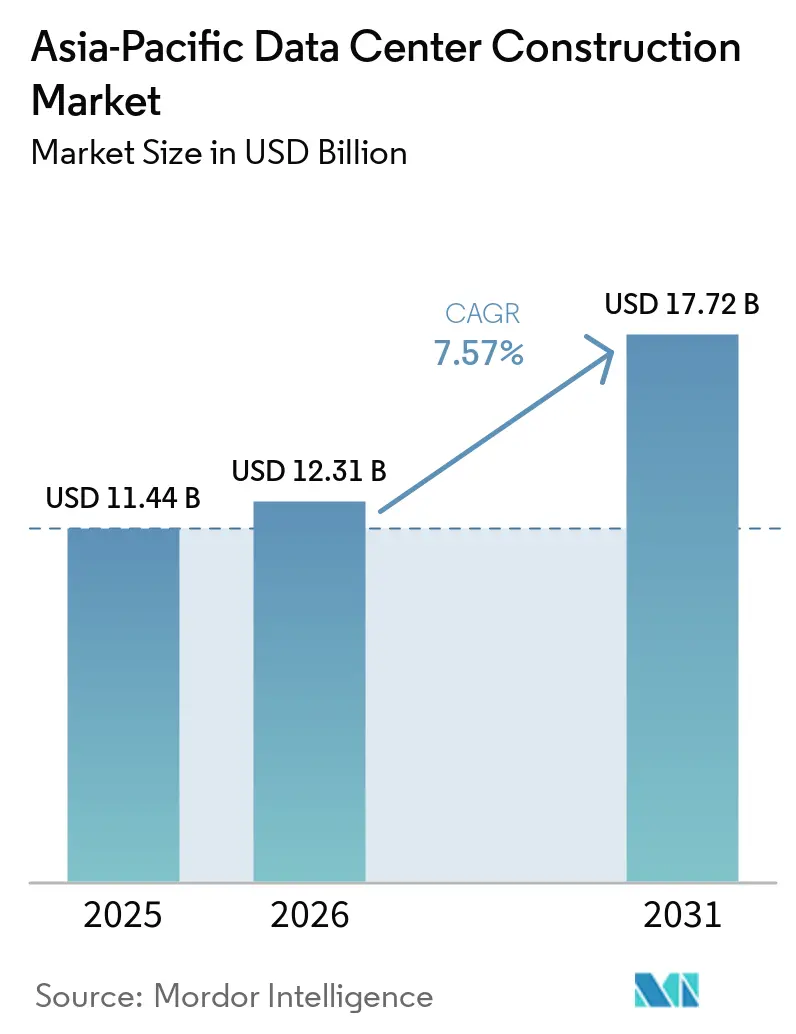
La taille du marché de la construction de centres de données en Asie-Pacifique est estimée à 12,31 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 11,44 milliards USD, avec des projections pour 2031 indiquant 17,72 milliards USD, soit une croissance à un TCAC de 7,57 % sur la période 2026-2031. La croissance soutenue des investissements dans les campus hyperscaleurs prêts pour l'IA, les programmes d'économie numérique soutenus par les gouvernements et les instruments de financement vert propulsent une croissance durable dans toutes les grandes économies de la région. Les opérateurs repensent leurs installations pour des densités de baie de 40 à 80 kW, accélérant la demande de systèmes électriques et mécaniques refroidis par liquide. Des sites secondaires tels que Johor Bahru et Batam attirent des engagements records alors que les pôles principaux font face à des contraintes d'alimentation électrique et de foncier, tandis que les incitations souveraines dans l'ouest de la Chine et dans les provinces de la Corée du Sud maintiennent les pipelines de construction à plein régime. L'intensité concurrentielle s'accroît à mesure que les plateformes cloud passent des baux de colocation à des projets d'auto-construction garantissant un contrôle de bout en bout des charges de travail IA.
Principaux points à retenir du rapport
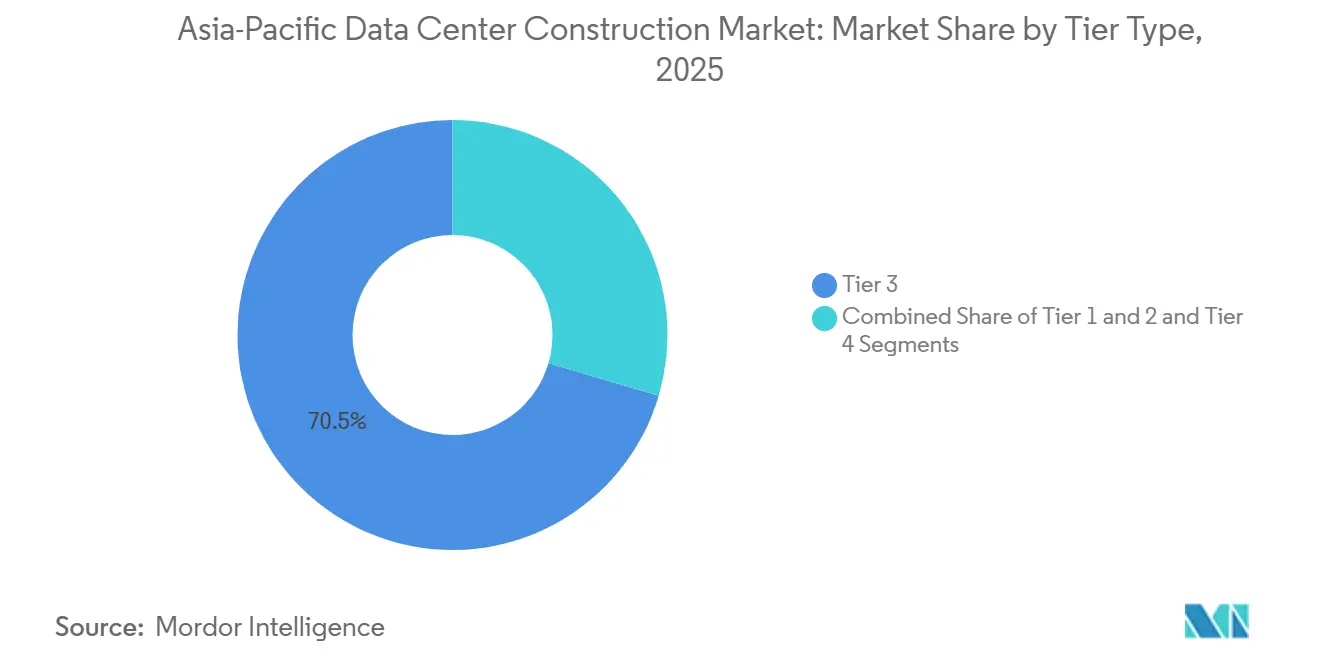
- Par type de niveau, les installations de niveau 3 détenaient 70,45 % de la part des revenus du marché de la construction de centres de données en Asie-Pacifique en 2025, tandis que les constructions de niveau 4 devraient afficher le CAGR le plus rapide de 10,67 % jusqu'en 2031.
- Par type de centre de données, la colocation conservait 54,62 % de la part du marché de la construction de centres de données en Asie-Pacifique en 2025, tandis que les campus hyperscale en auto-construction sont en bonne voie pour atteindre un CAGR de 12,05 % d'ici 2031.
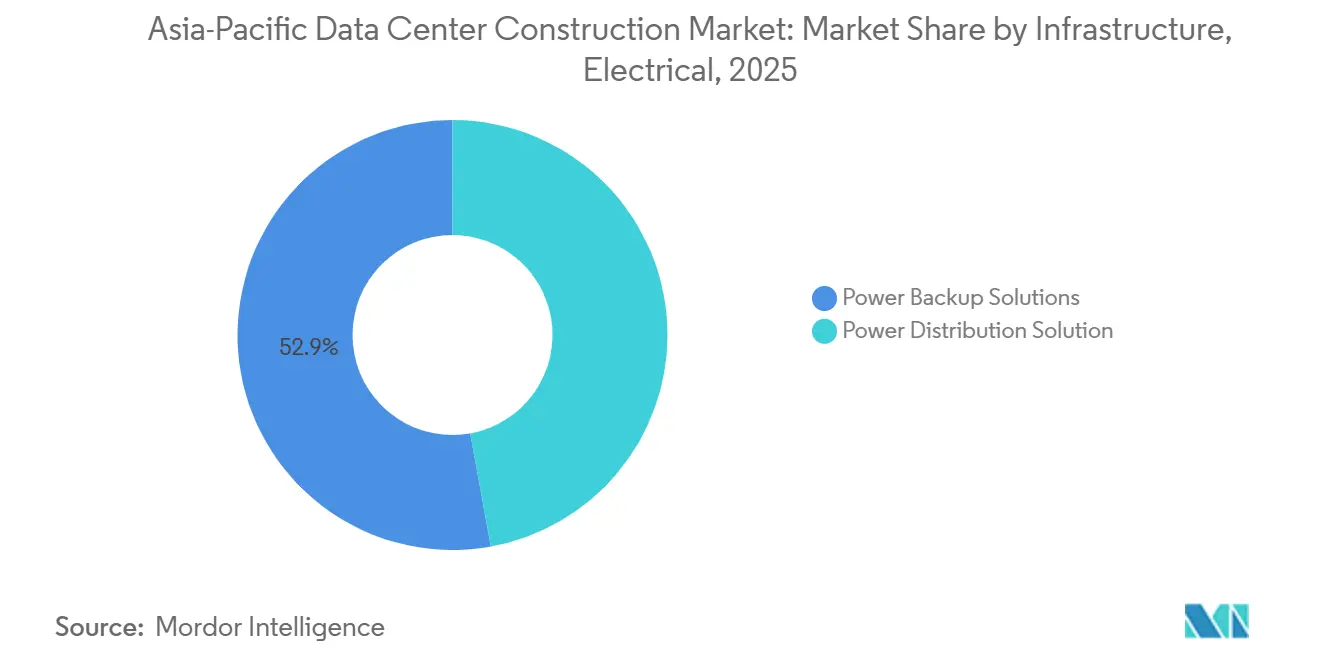
- Dans le domaine des infrastructures électriques, les solutions de secours électrique représentaient 52,85 % du marché de la construction de centres de données en Asie-Pacifique en 2025 ; les solutions de distribution d'énergie devraient se développer à un CAGR de 12,68 %.
- Dans le domaine des infrastructures mécaniques, les systèmes de refroidissement représentaient une part de 44,78 % du marché de la construction de centres de données en Asie-Pacifique en 2025, tandis que les serveurs et le stockage progressaient à un CAGR de 10,36 %.
- Sur le plan régional, la Chine a dominé les dépenses avec 37,42 % en 2025 ; la Malaisie est la zone géographique à la croissance la plus rapide, avec un CAGR de 11,34 % d'ici 2031, les campus de Johor devant dépasser la capacité de Singapour au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % Impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande hyperscaleur et IA pour les campus à haute densité | +2.8% | Mondiale, concentrée en Chine, au Japon, en Corée du Sud | Moyen terme (2-4 ans) |
| Impulsion gouvernementale pour l'économie numérique et la 5G | +1.9% | Noyau Asie-Pacifique, avec répercussions sur l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Financement vert lié à la durabilité | +1.2% | Mondiale, adoption précoce à Singapour et en Australie | Court terme (≤ 2 ans) |
| Migration par débordement de Singapour vers Johor et Batam | +0.8% | Asie du Sud-Est, axée sur la Malaisie et l'Indonésie | Moyen terme (2-4 ans) |
| Constructions de centres de données périphériques aux nouvelles stations d'atterrissage de câbles sous-marins | +0.6% | Régions côtières Asie-Pacifique, pôles de câbles sous-marins | Long terme (≥ 4 ans) |
| Incitations foncières et énergétiques provinciales dans l'intérieur de la Chine | +0.5% | Provinces de l'ouest et du nord de la Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande hyperscaleur et IA pour les campus à haute densité
Les opérateurs de la région Asie-Pacifique repensent leurs agencements pour accueillir des baies de 40 à 80 kW, soit le triple des seuils traditionnels, afin d'exécuter l'entraînement de modèles d'IA générative à grande échelle. Les plans de campus en Corée du Sud et au Japon prévoient déjà des alimentations électriques multi-gigawatts et un refroidissement liquide direct à la puce. Les hyperscaleurs considèrent le contrôle de l'alimentation électrique, du réseau et des environnements thermiques comme non négociable pour la latence et la sécurité, poussant les cabinets de conception-construction vers des salles électriques modulaires et préfabriquées qui réduisent considérablement les délais de déploiement. Les flux de capitaux reflètent ce changement ; SK Telecom a réservé 3 400 milliards de KRW pour l'infrastructure IA jusqu'en 2028.[1] Les fournisseurs d'équipements répondent avec des appareillages de commutation optimisés pour les GPU et des châssis de serveurs prêts pour l'immersion, renforçant la collaboration entre les fournisseurs de semi-conducteurs et les entrepreneurs de construction.
Impulsion gouvernementale pour l'économie numérique et la 5G
Des mandats tels que le programme chinois ' Calcul de l'Est vers l'Ouest ' et la feuille de route japonaise pour les semi-conducteurs et l'industrie numérique créent des objectifs de construction explicites liés à la capacité de calcul souveraine. L'initiative de Pékin à elle seule mobilise 400 à 500 milliards de RMB pour déployer huit pôles nationaux et dix clusters régionaux d'ici 2030.[2] Des lois similaires au Viêt Nam exigent la création d'un Centre national de données avec des fonctions intégrées d'évaluation des risques à compter de juillet 2025, se traduisant immédiatement par une activité d'appels d'offres. Les déploiements nationaux parallèles de la 5G augmentent les exigences en matière de nœuds périphériques, les opérateurs de télécommunications louant ou codéveloppant des micro-installations aux côtés de l'infrastructure de tours pour réduire la latence du plan utilisateur.
Financement vert lié à la durabilité
Les structures de prêts indexées sur l'efficacité d'utilisation de l'énergie et la couverture en énergies renouvelables réduisent le coût moyen pondéré du capital pour les constructeurs qui dépassent les références d'efficacité. Le dispositif de financement lié à la durabilité d'AirTrunk fixe des objectifs annuels en mégawattheures d'approvisionnement en énergie renouvelable et en consommation d'eau des centres de données.[3] AdaniConneX a levé 1,44 milliard USD pour des campus indiens conformes aux critères ESG, tandis que Princeton Digital Group a conclu le plus grand prêt vert d'Asie du Sud-Est à hauteur de 280 millions USD pour financer un site de 150 MW à Johor. L'accès à un financement moins coûteux constitue désormais un avantage concurrentiel, notamment dans les juridictions où les services publics appliquent des mécanismes de tarification du carbone.
Constructions de centres de données périphériques aux nouvelles stations d'atterrissage de câbles sous-marins
Chaque nouvelle station d'atterrissage de câble génère de facto un cluster de calcul périphérique, car les services sensibles à la latence gravitent vers le premier point d'agrégation du trafic international. Le Plan de connectivité numérique de Singapour prévoit de doubler les routes d'atterrissage tout en positionnant des ' Pôles de données verts ' à portée de campus des raccordements côtiers. Batam et Mactan ont suivi, accélérant la délivrance de permis pour des coques de centres de données à l'intérieur de leurs parcs d'atterrissage de câbles. Les micro-installations distribuées réduisent le trafic de retour, améliorent l'expérience utilisateur pour la diffusion en continu et les jeux vidéo, et constituent un chemin de migration logique pour le déchargement des données des véhicules autonomes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Obstacles liés à la conformité en matière de souveraineté des données | -1.4% | Chine, Viêt Nam, avec des répercussions mondiales | Court terme (≤ 2 ans) |
| Goulets d'étranglement du réseau électrique dans les métropoles de premier rang | -0.9% | Singapour, Hong Kong, Tokyo, Séoul | Moyen terme (2-4 ans) |
| Primes d'assurance en zone sismique élevée | -0.6% | Japon, Philippines, Indonésie, Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Pénurie de compétences en refroidissement liquide | -0.4% | Mondiale, aiguë en Asie du Sud-Est et dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Obstacles liés à la conformité en matière de souveraineté des données
Les nouvelles règles relatives aux transferts transfrontaliers en Chine et au Viêt Nam obligent les opérateurs à effectuer des évaluations des risques et à nommer des responsables de la sécurité des données, augmentant ainsi les charges juridiques et techniques. L'absence d'une définition unifiée des ' données importantes ' contraint les plateformes cloud multinationales à répliquer les infrastructures pays par pays. Les entreprises supportent une charge opérationnelle supplémentaire de 15 à 20 % pour des systèmes d'archivage en double, tandis que la conception en phase de construction doit allouer un espace blanc supplémentaire pour la ségrégation de cages spécifiques à chaque pays.
Goulets d'étranglement du réseau électrique dans les métropoles de premier rang
Les moratoires sur le réseau à Singapour et les files d'attente de capacité à Tokyo et à Hong Kong introduisent une incertitude temporelle dans les calendriers de projet. Les blocs prêts pour l'IA nécessitant des charges continues de 50 à 100 MW attendent parfois 24 à 36 mois pour obtenir des permis. À titre d'atténuation, les promoteurs se tournent vers Johor, Ulsan et l'ouest de la Chine, où des zones industrielles regroupent le foncier et la production d'énergie captive. Les hybrides GNL et éolien en mer émergent comme sources intermédiaires dans l'attente de la modernisation des corridors de transmission des réseaux régionaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de palier :
le palier 4 émerge malgré la dominance du palier 3Les sites de Niveau 3 représentaient 70,45% du marché de la construction de centres de données en Asie-Pacifique en 2025, validant leur rentabilité pour la plupart des cas d'usage en entreprise et dans le cloud. Cependant, les exigences de formation d'IA hyperscale nécessitent une redondance à toute épreuve ; par conséquent, la capacité de Niveau 4 devrait enregistrer un CAGR de 10,67% jusqu'en 2031. La taille du marché de la construction de centres de données en Asie-Pacifique pour les constructions de Niveau 4 augmente le plus rapidement en Corée du Sud et au Japon où les clusters multi-pétaflops imposent une maintenabilité simultanée. Les opérateurs acceptent une prime d'investissement estimée à 40-60% car les clauses contractuelles garantissent une disponibilité de 99,995%, condition préalable aux flux de revenus de location de GPU. Les certifications de l'Uptime Institute deviennent des facteurs de différenciation concurrentielle. Le campus Sydney de Niveau IV accrédité de NEXTDC illustre comment les certifications basées sur des audits permettent d'obtenir des prix premium. Simultanément, certains contrats chinois et australiens spécifient des compléments « Niveau 4-plus » tels que des alimentations électriques doubles provenant de sous-stations séparées. Bien que les empreintes de Niveau 1 et Niveau 2 persistent pour les nœuds périphériques ou IoT industriels, leur pertinence diminue à mesure que les renouvellements de colocation d'entreprise migrent vers des niveaux de résilience plus élevés.

Par type de centre de données :
l'auto-construction hyperscaleur perturbe le modèle de colocationLa colocation détenait encore 54,62% de la part du marché de la construction de centres de données en Asie-Pacifique en 2025, soutenue par les locataires des services financiers et du jeu vidéo recherchant une interconnexion neutre vis-à-vis des opérateurs. Néanmoins, la trajectoire d'autoconstruction d'Amazon, Google, Microsoft et Alibaba soutient un CAGR de 12,05% pour les campus exploités par leurs propriétaires jusqu'en 2031. La taille du marché de la construction de centres de données en Asie-Pacifique pour les projets en autoconstruction a augmenté en Australie où AWS seul a réservé 20 milliards AUD pour de nouvelles capacités entre 2025 et 2029.
Alors que les hyperscalers internalisent l'immobilier, les acteurs établis de la colocation répondent en se regroupant dans des métropoles sous-desservies et en proposant des services de plateforme d'IA gérés. ST Telemedia Global Data Centres injectera 3,2 milliards USD dans 550 MW de constructions en Inde, en reconditionnant les salles en pods GPU clés en main. Les micro-sites périphériques et d'entreprise progressent également, mais à un rythme mesuré, dépendant de la densification 5G et des préférences d'entreprise en matière de cloud hybride.
Par infrastructure électrique :
l'innovation en distribution d'énergie stimule la croissanceLes solutions de secours électrique ont capté 52,85 % des dépenses de 2025, reflétant l'attention historique du marché de la construction de centres de données en Asie-Pacifique portée à la résilience des groupes électrogènes et des onduleurs. La hausse des densités de baie fait toutefois des unités de distribution d'énergie intelligentes le sous-segment à la croissance la plus rapide, affichant un TCAC de 12,68 % jusqu'en 2031. Les agencements à haute densité requièrent des conceptions de chemin de câbles permettant de réacheminer dynamiquement l'ampérage, tandis que les batteries lithium-ion remplacent les armoires VRLA traditionnelles pour réduire la charge au sol.
L'intégration des énergies renouvelables modifie également les schémas de principe. Des projets tels que le module sous-marin alimenté par éolien en mer de HiCloud près de Shanghai illustrent des systèmes de stockage d'énergie par batterie couplés directement à la production éolienne. Les interfaces de réseau intelligent permettent aux campus de proposer des services de réponse à la demande et de monétiser la capacité inactive pendant les cycles d'entraînement hors pointe, alignant les économies opérationnelles avec les engagements de prêts verts.
Par infrastructure mécanique :
le refroidissement liquide transforme l'architecture des serveursLes systèmes de refroidissement représentaient 44,78 % des dépenses en 2025 mais passent progressivement de modalités air à des modalités liquide. Les boucles de refroidissement direct à la puce et les cuves d'immersion constituent désormais le socle de conceptions dépassant 80 kW par baie. Canon IT Solutions a réaménagé son site de Tokyo Ouest pour des baies de 100 kVA à l'aide de collecteurs DLC, validant la rentabilité des réaménagements sans arrêt complet.
Les investissements en serveurs et en stockage, progressant à un TCAC de 10,36 %, associent des structures à large bande passante et des matrices NVMe optimisées pour l'inférence IA. Les fournisseurs de châssis s'associent à des spécialistes des fluides de refroidissement pour certifier des raccords rapides étanches, tandis que les fabricants d'armoires lancent des portes scellées avec des panneaux échangeurs de chaleur intégrés. Les pods périphériques modulaires exploitent les mêmes architectures à micro-échelle, permettant aux opérateurs de télécommunications de déployer des armoires prêtes pour le liquide de 5 kW à côté des stations de base 5G.
Analyse géographique
Marché de la Construction de Centres de Données en Chine
La Chine a conservé la première position en termes de valeur de construction en 2024, grâce au programme Eastern Data Western Compute, qui verse des subventions pour les terrains et l'électricité renouvelable dans le Guizhou, le Gansu et la Mongolie intérieure. Plusieurs provinces occidentales proposent désormais des tarifs d'électricité inférieurs de 20 à 30 % aux tarifs côtiers, incitant les grands acteurs du cloud à déplacer les charges peu sensibles à la latence vers l'intérieur des terres. La taille du marché de la construction de centres de données en Asie-Pacifique pour les clusters du centre-ouest de la Chine dépassera donc les ajouts côtiers à la fin des années 2020, même si la demande nationale d'électricité des centres de données pourrait atteindre 600 TWh d'ici 2030.
Marché de la Construction de Centres de Données en ASEAN
L'Asie du Sud-Est est la sous-région à la croissance la plus rapide. La Malaisie a attiré 23,3 milliards USD d'engagements en 2024, et les campus de Johor devraient dépasser la capacité de Singapour d'ici 2028. La Zone économique spéciale de Batam en Indonésie associe des licences d'atterrissage de câbles à des parcelles de terrain, attirant les hyperscalers qui exigent une latence inférieure à 20 ms vers Jakarta. La nouvelle loi vietnamienne sur les données impose la création d'un Centre de Données National et stimule les pipelines de construction locaux ; des règles transfrontalières simultanées influencent les topologies de réseau pour les locataires multinationaux.
Marché de la Construction de Centres de Données en Asie-Pacifique
Les économies développées d'Asie-Pacifique mettent l'accent sur les constructions spécialisées en IA et sur la durabilité. La Core du Sud a approuvé un méga-site de 3 GW à Jeollanam-do ainsi que le campus de 103 MW refroidi au GNL d'AWS-SK Telecom à Ulsan. Les programmes ministériels du Japon visent une valeur de marché cumulée de 2 000 milliards de yens d'ici 2030, encourageant les déploiements à Fukushima et à Osaka équipés de clusters NVIDIA H100. L'Australie suit avec des dépenses d'investissement hyperscale record, ainsi que l'acquisition foncière Sydney S7 de NEXTDC, qui soutiendra un périmètre Tier IV de 300 MW une fois les mises à niveau du réseau électrique achevées.
Paysage réglementaire
La réglementation en Asie-Pacifique lie de plus en plus la construction de nouveaux centres de données à la conformité en matière de sécurité, de résilience et de durabilité, les processus d'autorisation et de raccordement au réseau devenant une contrainte de planning directe. Singapour a fait progresser un projet de loi sur les infrastructures numériques par consultation publique, proposant des exigences obligatoires pour les centres de données atteignant un seuil critique de charge informatique (au moins 3 MW) en matière de cybersécurité, de continuité de service et de reporting de durabilité, ce qui affecte les spécifications de conception et la documentation dès le concept initial jusqu'à la mise en service.
Dans toute la région, les gouvernements publient également des orientations politiques qui façonnent les approbations environnementales et communautaires pour les constructions gourmandes en énergie. Le Département de l'industrie, des sciences et des ressources de l'Australie a publié « Expectations of data centres and AI infrastructure developers » le 23 mars 2026, décrivant les priorités en matière de licence sociale et d'évaluation pour les développeurs. Au niveau régional, le Guide de l'ASEAN pour le développement durable des centres de données (finalisé en décembre 2025) et le Plan d'action de l'ASEAN pour la coopération énergétique (2026-2030) renforcent les normes d'efficacité et d'alignement sur les énergies renouvelables, qui se reflètent de plus en plus dans les conditions de financement et l'engagement des services publics, en particulier lorsque les services publics et les régulateurs exigent des évaluations préalables de l'impact énergétique avant de confirmer les raccordements.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction de centres de données en Asie-Pacifique commence généralement par l'acquisition de terrains et l'engagement avec les services publics, y compris les études d'impact sur l'alimentation électrique et les demandes de raccordement. Elle passe ensuite par la conception et l'ingénierie (architecturale et MEP spécialisée), l'approvisionnement en systèmes électriques et de refroidissement à long délai de livraison, l'entreprise générale et l'aménagement intérieur, et enfin les tests intégrés et la mise en service avant la remise et le support et la maintenance continus. Les modèles de livraison varient selon le pays et le client (colocation versus autoconstruction hyperscaler), mais la gestion des interfaces entre les OEM, les installateurs et les agents de mise en service tiers est un domaine de risque clé car les équipements tels que les UPS, les générateurs et l'appareillage de commutation sont souvent approvisionnés à l'échelle mondiale et intégrés selon des calendriers compressés.
Les contraintes d'approvisionnement se concentrent sur la capacité d'exécution spécialisée et les composants à long délai. Les évaluations sectorielles citées pour l'APAC indiquent une pénurie de métiers MEP spécialisés et un risque de livraison croissant à mesure que les pipelines de construction s'étendent, tandis que les coûts de construction ont suivi une TCAC d'environ 7 à 10 % jusqu'en 2026. La pression sur la capacité se manifeste dans l'utilisation des fournisseurs, avec une partie de la base d'approvisionnement fonctionnant au-dessus de 80 % d'utilisation en juillet 2026, créant des défis de délais de livraison et de substitution. La fabrication d'acier électrique et de goulottes de barres en cuivre est concentrée en Chine, en Corée du Sud et au Japon, tandis que l'approvisionnement en équipements de refroidissement de précision est dominé par des fournisseurs européens et japonais. Cela favorise des stratégies d'approvisionnement privilégiant les commandes anticipées, les accords-cadres et davantage de salles électriques et mécaniques préfabriquées afin de réduire l'intensité de la main-d'œuvre sur site.
Paysage concurrentiel
La structure du secteur est modérément fragmentée ; les groupes de colocation traditionnels coexistent avec des constructeurs cloud intégrés verticalement. L'acquisition d'AirTrunk par Blackstone pour 16 milliards USD et l'injection de 1,75 milliard USD par KKR dans ST Telemedia Global Data Centres illustrent l'appétit du capital-investissement pour les plateformes à grande échelle. Des partenariats tels que Singtel-Hitachi ciblent 200 MW de capacité régionale prête pour l'IA, en associant des services cloud GPU à une expertise en construction.
Le leadership technologique est le principal facteur de différenciation. Equinix utilise les produits des obligations vertes pour atteindre une couverture de 96 % en énergies renouvelables dans 172 projets, se positionnant pour les appels d'offres de locataires axés sur les critères ESG. EdgeConneX s'étend au Japon pour capter la demande périphérique des câbles sous-marins, tandis que les acteurs chinois nationaux s'appuient sur les incitations étatiques pour exporter des services de conception auprès des partenaires de la ceinture et de la route.
Les écosystèmes de fournisseurs évoluent également. Les équipementiers électriques codéveloppent des salles d'alimentation préfabriquées adaptées à la stabilité de tension des GPU, et les spécialistes du refroidissement liquide accordent des licences pour leurs fluides diélectriques brevetés aux intégrateurs de systèmes. Les délais de construction se raccourcissent à mesure que les blocs modulaires quittent les usines achevés à 90 %, permettant des objectifs de mise en service de 20 à 25 MW en moins de 12 mois, une capacité critique pour les lancements de pipelines IA.
Leaders de l'Industrie de la Construction de Centres de Données en Asie-Pacifique
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Leighton Asia
-
AECOM
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction de Centres de Données en Asie-Pacifique Entreprises couvertes dans ce rapport
- AECOM
- DPR Construction Inc.
- Fortis Construction Inc.
- Goodman Group
- Hibiya Engineering Ltd.
- Larsen and Toubro Limited
- GIC Private Limited
- Sino Group
- Citramas Group
- Aurecon Group Pty Ltd
- Turner Construction Company
- Jacobs Solutions Inc.
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Gamuda Berhad
- YTL Power International Berhad
- China Communications Services Corp. Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Ltd.
- ST Engineering – Digital Systems
Lire l’analyse des entreprises de construction de centres de données en asie-pacifique
Opportunités de marché et perspectives d'avenir
La création d'espace blanc dans les hubs secondaires et émergents se développe, les contraintes de puissance et de terrain, ainsi que des exigences d'approbation plus strictes dans les métropoles de premier rang, poussant les développeurs à diversifier les emplacements et les formats de livraison. L'Asie du Sud-Est constitue un théâtre de construction clé à court terme, le suivi sectoriel indiquant que cette sous-région représentait 31 % de la capacité de centres de données en construction en mars 2026. Cela s'aligne sur la migration de débordement plus large vers la Malaisie (Johor) et l'Indonésie (Batam) et soutient des développements de type campus, en plusieurs phases, livrés à l'aide de blocs de conception standardisés et reproductibles, en particulier lorsque les services publics et les zones industrielles peuvent regrouper le terrain avec des voies d'accès à l'énergie plus claires.
Il existe également une opportunité dans les formats à déploiement plus rapide adaptés à l'informatique de périphérie et aux calendriers de densification 5G. La demande augmente pour les micro-centres de données et les déploiements modulaires visant des cycles de mise en service inférieurs à 12 mois, ce qui élargit le périmètre adressable pour les salles électriques préfabriquées, le refroidissement conteneurisé et les services de mise en service intégrés. Du côté de l'offre, l'écosystème régional se développe pour répondre à ces besoins, notamment avec la plateforme Nixyte d'Exyte et JGC visant une livraison EPC de haute technologie sur les marchés d'Asie du Sud-Est. Cela favorise les propriétaires souhaitant une capacité d'exécution intégrée plutôt qu'une contractualisation multi-fournisseurs, en particulier là où la profondeur de la main-d'œuvre spécialisée est limitée.
Développements industriels récents dans Marché de la Construction de Centres de Données en Asie-Pacifique
- Mai 2026 : Leighton Asia s'est vu attribuer des travaux pour un nouveau projet de centre de données de grande hauteur à Hong Kong, comprenant les travaux de gros œuvre et de structure avec un sous-sol à deux niveaux. Ce développement signale une expansion continue des installations à haute densité à Hong Kong, renforçant la capacité de l'APAC pour les livraisons de campus en plusieurs phases sur les marchés de luxe et à haute densité.
- Avril 2026 : Leighton Asia a obtenu un contrat pour un projet de centre de données à grande échelle en Malaisie dans le cadre d'un campus hyperscale en plusieurs phases. Cette démarche élargit l'empreinte hyperscale régionale et valide une approche de construction en plusieurs phases à travers l'Asie du Sud-Est.
- Février 2026 : Exyte (Nixyte) a officiellement ouvert un nouveau bureau Nixyte à Bangkok, en Thaïlande, pour soutenir des solutions EPC intégrées pour les centres de données et d'autres industries de haute technologie à travers l'Asie du Sud-Est. Cette expansion renforce le réseau de livraison en Asie du Sud-Est et permet des mises en service plus rapides pour les installations prêtes pour l'IA.
Marché de la Construction de Centres de Données en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché comprend les dépenses liées à la construction et à l'aménagement des centres de données en Asie-Pacifique, couvrant les travaux de génie civil et les installations électriques et mécaniques qui rendent l'installation opérationnelle.
Exclusions du périmètre : L'achat de terrains, le renouvellement du matériel informatique à long terme et les services purs d'exploitation et de maintenance sont exclus, sauf s'ils sont intégrés dans un contrat de construction ou de rénovation majeure.
Aperçu de la Segmentation
- Par type de palier
- Palier 1 et 2
- Palier 3
- Palier 4
- Par type de centre de données
- Colocation
- Hyperscaleurs en auto-construction (fournisseurs de services cloud)
- Entreprises et périphérie
- Par infrastructure
- Par infrastructure électrique
- Solutions de distribution d'énergie
- Solutions de secours électrique
- Par infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Service - Conception et conseil, intégration, support et maintenance
- Par infrastructure électrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté avec des indicateurs publics montrant où la capacité est en cours de construction, à quelle vitesse la demande augmente et ce qu'il en coûte généralement pour livrer un mégawatt de nouvelle capacité dans chaque pays clé. Nous nous sommes appuyés sur des sources telles que les statistiques énergétiques de l'Agence Internationale de l'Énergie, les régulateurs nationaux de l'énergie et les publications sur les raccordements au réseau, les communiqués des ministères des télécommunications et du numérique, ainsi que les données sur les permis de construire et la production de construction provenant des agences officielles de statistiques.
Pour convertir ces signaux en un modèle de dimensionnement opérationnel, nous avons également utilisé des éléments tels que les annonces des opérateurs et des entrepreneurs, les présentations aux investisseurs et les rapports financiers audités lorsqu'ils sont disponibles, ce qui nous a aidés à cartographier les pipelines de projets et leur calendrier. Dans quelques cas, des bases de données par abonnement ont été utilisées pour les données financières et le renseignement sur les entreprises, les recherches de brevets liés aux systèmes d'alimentation et de refroidissement, et les signaux sélectifs d'expédition à l'import et à l'export pour les catégories d'équipements clés. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter des données, valider des hypothèses et clarifier des points obscurs.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester la robustesse du périmètre de construction, la structure de coûts typique et les délais de livraison pour les projets en construction neuve et en rénovation, car les signaux secondaires peuvent être en retard sur les plans de capacité en évolution rapide. Nous avons échangé avec des parties prenantes dans les domaines de la conception, de l'ingénierie, de la construction et des achats, et nous avons également couvert les propriétaires et les opérateurs qui approuvent les budgets, ce qui nous a aidés à confirmer comment les projets sont tarifés et ce qui est comptabilisé comme construction dans les contrats réels. Comme il s'agit d'un marché multi-pays, nous avons équilibré les contributions entre les principaux hubs et les sites de construction émergents en APAC, afin que les réalités locales en matière de coûts et d'autorisations soient reflétées dans les hypothèses finales.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38% | Directeurs (CXO) : 12% |
| Niveau intermédiaire : 48% | Responsables fonctionnels/d'unité : 39% |
| Acteurs plus petits : 14% | Managers : 49% |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante où la charge informatique planifiée et en cours de construction (MW) par marché a été reconstituée à partir de signaux publics sur les pipelines, puis convertie en valeur de construction en utilisant des fourchettes de coût par MW au niveau national et des combinaisons de construction typiques. Pour ancrer les totaux, nous avons ensuite vérifié le résultat avec des approximations ascendantes sélectives telles que l'analyse comparative des coûts de projets types, l'exposition des revenus des entrepreneurs aux projets de centres de données et les vérifications de canaux pour les principaux équipements électriques et mécaniques.
Les principaux intrants qui ont façonné le modèle comprenaient les ajouts de capacité annoncés et les dates de mise en service, l'inflation moyenne des coûts de construction, la répartition entre les constructions neuves et les rénovations majeures, la part des installations de niveau supérieur qui génèrent des dépenses de redondance, et les changements de densité de rack qui modifient les besoins en conception de refroidissement et d'alimentation. Lorsque la divulgation des projets était limitée, les lacunes ont été comblées en appliquant une utilisation conservatrice des pipelines annoncés et en utilisant des courbes de coûts proxy provenant de hubs voisins comparables, suivie d'une revue avec des experts locaux.
Pour les prévisions, nous avons utilisé une analyse de scénarios avec un cas central qui reflète le calendrier prévu de raccordement au réseau, le débit des autorisations et les conditions de financement, puis ajusté en utilisant les avis d'experts sur les plans d'expansion hyperscale et de colocation. Les résultats ont été maintenus en USD en utilisant des hypothèses cohérentes de timing des taux de change afin que l'agrégation transfrontalière reste comparable d'une année à l'autre.
Validation des Données et Cycle de Mise à Jour
Les estimations ont été validées par une revue par étapes qui compare les résultats du modèle avec des signaux indépendants tels que les nouvelles capacités mises en ligne, les démarrages de construction visibles et le mouvement des indices de coûts pour la main-d'œuvre et les matériaux. Lorsqu'une variance apparaissait, les hypothèses étaient revérifiées et des conversations de suivi étaient déclenchées avec les répondants concernés pour confirmer si le changement provenait du périmètre, du calendrier ou de la tarification.
Avant la validation finale, les calculs sont examinés par un autre analyste pour détecter les problèmes d'unités, les doubles comptages et les erreurs de consolidation par pays, puis le récit est aligné avec les chiffres finaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, par exemple des pauses soudaines dans les autorisations, l'attribution de nouveaux campus majeurs ou des variations importantes des coûts de construction. Avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du Marché de la Construction de Centres de Données en Asie-Pacifique de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour la construction de centres de données en APAC diffèrent souvent, même lorsqu'elles semblent couvrir le même sujet, car les dépenses comptabilisées ne sont pas toujours les mêmes. Les différences proviennent généralement de ce qui est traité comme construction, de la façon dont les pipelines en MW sont convertis en dollars, et de l'inclusion ou non des travaux de rénovation et d'aménagement intérieur.
L'écart principal provient de la question de savoir si seuls les bâtiments en structure brute sont comptabilisés ou si l'aménagement complet est inclus, Mordor Intelligence ne comptant les équipements électriques et mécaniques comme construction que lorsqu'ils font partie d'un périmètre de construction contracté ou de mise à niveau majeure. Les estimations divergent également lorsque le coût par MW est maintenu constant d'un pays à l'autre, lorsqu'une réalisation conservatrice ou agressive du pipeline est supposée, ou lorsqu'un timing de taux de change plus ancien est utilisé pour la conversion en USD, ce qui peut faire varier le total de manière notable dans une région multi-devises.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 12,31 milliards USD (2026) | |
| Conseil Immobilier Mondial A | 116,18 milliards USD (2024) | Utilise une exigence de financement de pipeline pluriannuel pour la capacité de colocation et la traite comme un besoin de construction, ce qui peut surestimer la valeur annuelle du marché et mélange le calendrier sur 5 à 7 ans. |
| Publication de Données de Marché B | 67,23 milliards USD (2022) | Représente une année de base antérieure et tend à mélanger une infrastructure plus large et des services autour des centres de données, avec une clarté limitée sur la question de savoir si l'aménagement électrique et mécanique est mesuré à la valeur installée ou au CAPEX budgété. |
L'écart entre les valeurs s'explique principalement par le calendrier et ce qui est comptabilisé, car les totaux de financement de pipeline et les vues larges du CAPEX ne sont pas équivalents à la valeur annuelle du marché de la construction. En maintenant le périmètre lié à l'activité de construction et de mise à niveau contractée et en validant les hypothèses de coût et de MW avec des vérifications croisées, le chiffre final reste traçable à des intrants reproductibles qu'un acheteur peut auditer.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la construction de centres de données en Asie-Pacifique ?
Le marché a atteint 12,31 milliards USD en 2026 et devrait atteindre 17,72 milliards USD d'ici 2031.
Quelle classification de palier domine les nouvelles constructions en Asie-Pacifique ?
Le palier 3 reste en tête avec 70,45 % de part, mais les installations de palier 4 connaissent la croissance la plus rapide avec un TCAC de 10,67 %.
Pourquoi les hyperscaleurs passent-ils de la colocation aux campus en auto-construction ?
Le contrôle direct des charges de travail IA à haute densité, de l'alimentation électrique, du refroidissement et de la sécurité génère un TCAC de 12,05 % pour les projets d'auto-construction jusqu'en 2031.
Comment les objectifs de durabilité influencent-ils le financement de projets ?
Les opérateurs obtiennent un capital moins coûteux grâce à des prêts liés à la durabilité qui récompensent l'efficacité énergétique et les jalons en matière d'énergie renouvelable.
Quel site d'Asie du Sud-Est émerge comme le prochain pôle hyperscaleur après Singapour ?
Johor Bahru, en Malaisie, soutenue par un foncier abondant et un financement par prêts verts, devrait dépasser la capacité installée de Singapour d'ici 2028.
Quelles technologies permettent des densités de baie de 40 à 80 kW requises pour l'IA ?
Les systèmes de refroidissement liquide direct à la puce et par immersion, combinés à des unités de distribution d'énergie intelligentes, gèrent les charges thermiques et électriques plus élevées.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation dans toutes les régions, répartis par composant, tier et taille d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché des centres de données hyperscale en Asie-Pacifique Sites hyperscale en Asie-Pacifique, répartis par type de data center, composant et tier.
- Marché des serveurs pour centres de données en Asie-Pacifique Serveurs en Asie-Pacifique, répartis par taille d'installation et tier.
- Marché du stockage pour centres de données en Asie-Pacifique Stockage en Asie-Pacifique, réparti par technologie de stockage, type de stockage et utilisateur final.
- Marché des racks pour centres de données en Corée du Sud Les racks en Corée du Sud, répartis par taille de rack, hauteur de rack et type de rack.
- Marché des serveurs pour data centers au Japon Serveurs au Japon, répartis par tier, taille d'installation et type d'installation.
- Marché de l'Alimentation des Centres de Données en Australie Systèmes d'alimentation en Australie, répartis par composant, type d'installation et taille d'installation.
- Marché de l'alimentation électrique des centres de données en Corée du Sud Systèmes d'alimentation en Corée du Sud, répartis par taille d'installation et niveau (tier).
- Marché asiatique-pacifique des centres de données optimisés pour l'intelligence artificielle (IA) Installations IA en Asie-Pacifique, réparties par type d'installation, composant et tier.