
Tamanho e Participação do Mercado de Construção de Data Centers na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
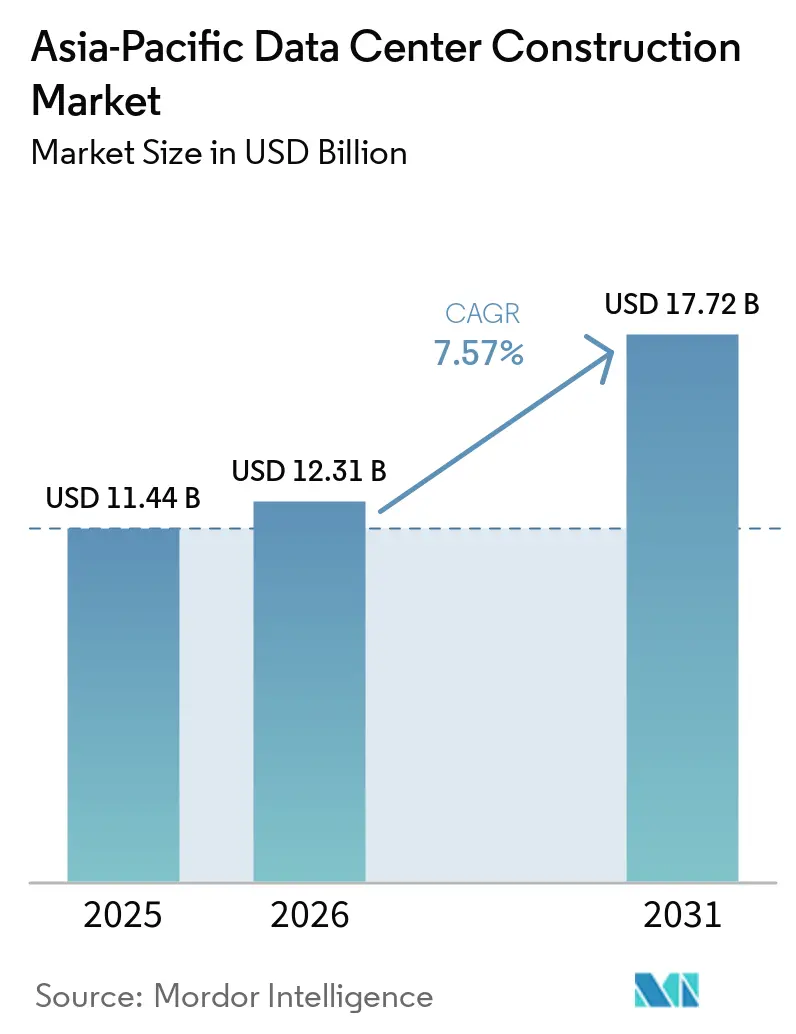
| Tamanho do mercado no ano base (2025) | 11.44 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.57 % |
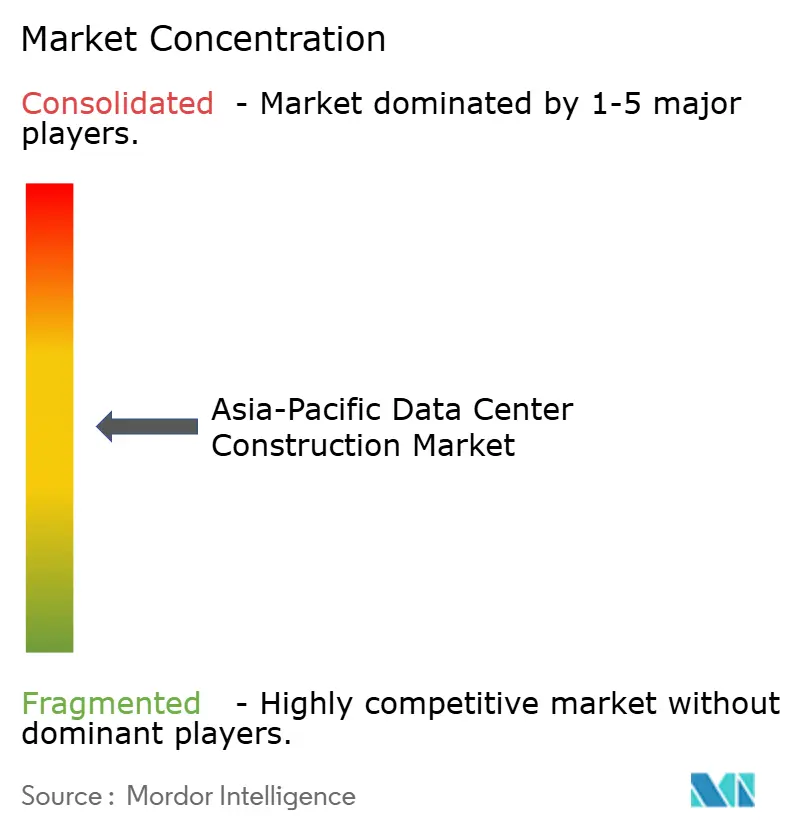
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers na Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de construção de data centers da Ásia-Pacífico em 2026 é estimado em USD 12,31 bilhões, crescendo a partir do valor de 2025 de USD 11,44 bilhões, com projeções para 2031 mostrando USD 17,72 bilhões, crescendo a uma CAGR de 7,57% no período de 2026-2031. O crescente investimento em campi hiperescaláveis prontos para IA, programas governamentais de economia digital e instrumentos de financiamento verde estão impulsionando o crescimento sustentado em todas as principais economias da região. Os operadores estão redesenhando instalações para densidades de rack de 40-80 kW, acelerando a demanda por sistemas elétricos e mecânicos resfriados a líquido. Localizações secundárias como Johor Bahru e Batam estão atraindo compromissos recordes à medida que os principais centros enfrentam restrições de energia e terreno, enquanto incentivos soberanos no oeste da China e na Coreia do Sul provincial mantêm os pipelines de construção cheios. A intensidade competitiva está aumentando à medida que as plataformas de nuvem migram de contratos de colocalização para projetos de construção própria que garantem controle de ponta a ponta das cargas de trabalho de IA.
Principais Conclusões do Relatório
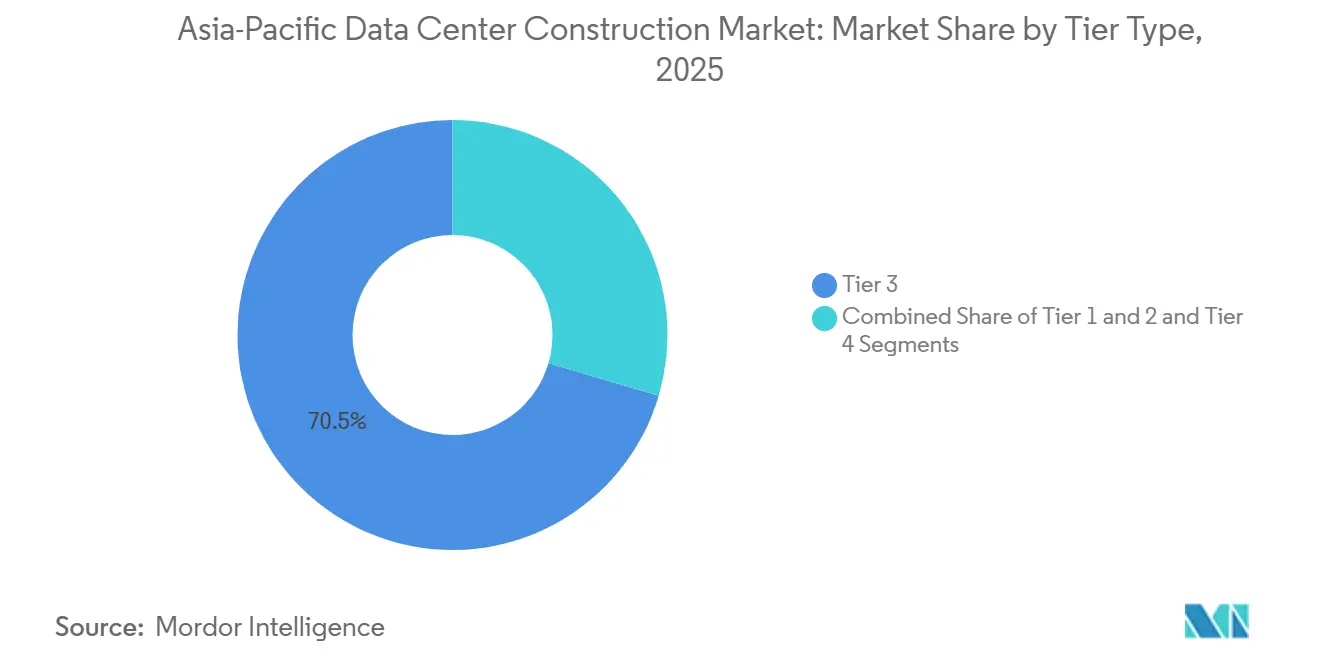
- Por tipo de nível, as instalações de Nível 3 detinham 70,45% da participação de receita do mercado de construção de data centers na Ásia-Pacífico em 2025, enquanto as construções de Nível 4 têm previsão de registrar o CAGR mais rápido de 10,67% até 2031.
- Por tipo de data center, a colocalização reteve 54,62% da participação do mercado de construção de data centers na Ásia-Pacífico em 2025, enquanto os campi de hiperescaladores de construção própria estão no caminho para um CAGR de 12,05% até 2031.
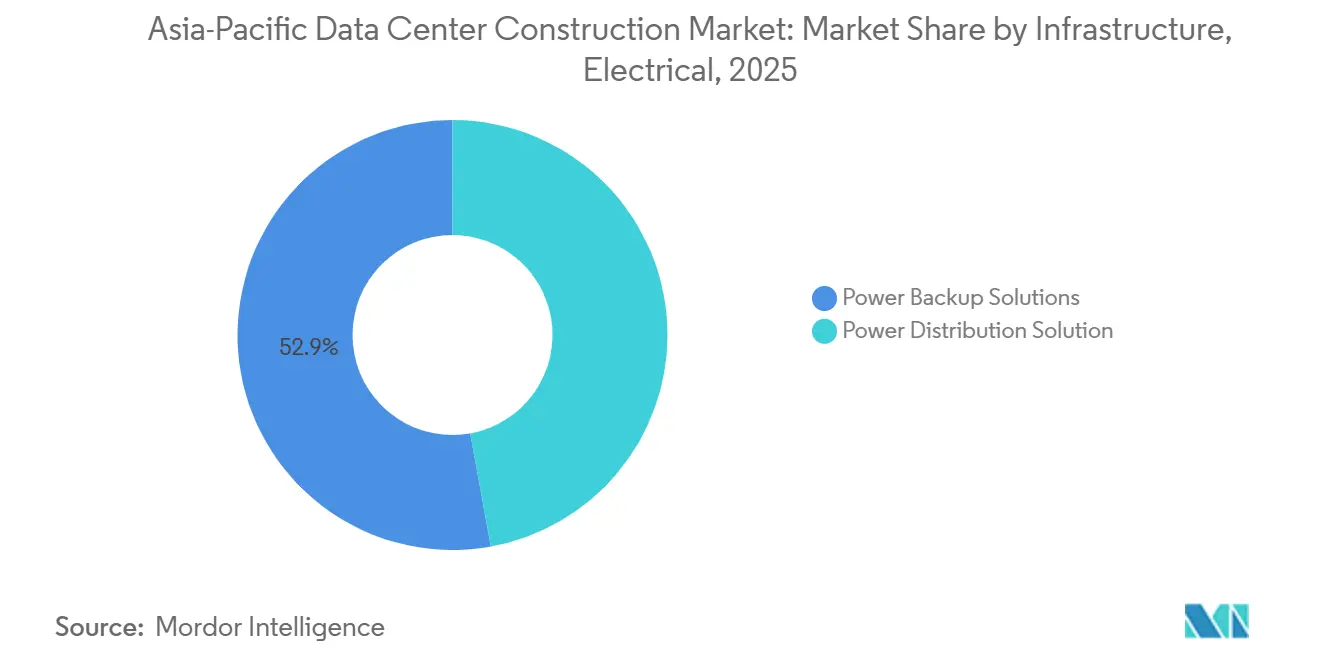
- Na infraestrutura elétrica, as soluções de backup de energia representaram 52,85% do mercado de construção de data centers na Ásia-Pacífico em 2025; as soluções de distribuição de energia têm projeção de expansão a um CAGR de 12,68%.
- Na infraestrutura mecânica, os sistemas de resfriamento representaram uma participação de 44,78% do mercado de construção de data centers na Ásia-Pacífico em 2025, enquanto servidores e armazenamento avançaram a um CAGR de 10,36%.
- Regionalmente, a China liderou os gastos com 37,42% em 2025; a Malásia é a geografia de crescimento mais rápido, com um CAGR de 11,34% até 2031, com os campi de Johor com expectativa de superar a capacidade de Singapura ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de hiperescala e IA por campi de alta densidade | +2.8% | Global, concentrado na China, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Impulso governamental de economia digital e 5G | +1.9% | Núcleo da APAC, com transbordamento para o Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Financiamento verde vinculado à sustentabilidade | +1.2% | Global, adoção antecipada em Singapura, Austrália | Curto prazo (≤ 2 anos) |
| Migração transbordada de Singapura para Johor e Batam | +0.8% | Sudeste Asiático, focado na Malásia e Indonésia | Médio prazo (2-4 anos) |
| Construções de data centers de borda em novos pontos de aterrissagem de cabos submarinos | +0.6% | Regiões costeiras da APAC, centros de cabos submarinos | Longo prazo (≥ 4 anos) |
| Incentivos de terra e energia em províncias do interior da China | +0.5% | Províncias do oeste e norte da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de hiperescala e IA por campi de alta densidade
Os operadores da Ásia-Pacífico estão reengenhando layouts para hospedar racks de 40-80 kW, triplicando os limiares tradicionais, a fim de executar treinamento de modelos de IA generativa em escala. Os planos de campi sul-coreanos e japoneses já estipulam alimentações de concessionárias de vários gigawatts e resfriamento líquido direto ao chip. Os hiperescaladores veem o controle de ambientes de energia, rede e temperatura como inegociável para latência e segurança, empurrando as empresas de projeto e construção para salas elétricas modulares e pré-fabricadas que reduzem drasticamente os prazos de implantação. Os fluxos de capital espelham essa mudança; a SK Telecom reservou KRW 3,4 trilhões para infraestrutura de IA até 2028.[1] Os fornecedores de equipamentos estão respondendo com painéis de distribuição otimizados para GPU e chassis de servidores prontos para imersão, estreitando a colaboração entre fornecedores de silício e contratantes de construção.
Impulso governamental de economia digital e 5G
Mandatos como o programa Computação Oriental de Dados do Oeste da China e o roteiro de semicondutores e indústria digital do Japão estão criando metas explícitas de construção vinculadas à capacidade de computação soberana. A iniciativa de Pequim por si só está mobilizando 400-500 bilhões de RMB para implantar oito centros nacionais e dez clusters regionais até 2030.[2] Leis semelhantes no Vietnã exigem um Data Center Nacional com funções integradas de avaliação de riscos a partir de julho de 2025, traduzindo-se imediatamente em atividade de licitação. As implantações nacionais paralelas de 5G elevam os requisitos de nós de borda, com operadoras de telecomunicações arrendando ou co-desenvolvendo micro instalações ao lado de infraestruturas de torres para reduzir a latência do plano do usuário.
Financiamento verde vinculado à sustentabilidade
As estruturas de empréstimo indexadas à eficácia de uso de energia e à cobertura de energia renovável estão reduzindo o custo médio ponderado de capital para construtores que superam os benchmarks de eficiência. A instalação de financiamento vinculada à sustentabilidade da AirTrunk define metas anuais em megawatts-hora de fornecimento renovável e uso de água em data centers.[3] A AdaniConneX atraiu USD 1,44 bilhão para campi indianos em conformidade com ESG, enquanto o Princeton Digital Group fechou o maior empréstimo verde do Sudeste Asiático em USD 280 milhões para financiar um local de 150 MW em Johor. O acesso a financiamento mais barato é agora uma vantagem competitiva, especialmente em jurisdições onde as concessionárias impõem mecanismos de precificação de carbono.
Construções de data centers de borda em novos pontos de aterrissagem de cabos submarinos
Cada nova estação de aterrissagem de cabos efetivamente semeia um cluster de computação de borda porque os serviços sensíveis à latência gravitam em direção ao primeiro ponto de agregação do tráfego internacional. O Plano de Conectividade Digital de Singapura exige a duplicação das rotas de aterrissagem enquanto situa "Centros de Dados Verdes" dentro de distâncias de campus das conexões litorâneas. Batam e Mactan seguiram o exemplo, agilizando licenças para instalações de data centers dentro de seus parques de aterrissagem de cabos. As micro instalações distribuídas reduzem o backhaul, melhoram a experiência do usuário para streaming e jogos e estabelecem um caminho de migração lógico para o descarregamento de dados de veículos autônomos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obstáculos de conformidade de soberania de dados | -1.4% | China, Vietnã, com efeitos transbordantes globalmente | Curto prazo (≤ 2 anos) |
| Gargalos na rede elétrica em metrópoles de nível 1 | -0.9% | Singapura, Hong Kong, Tóquio, Seul | Médio prazo (2-4 anos) |
| Prêmios de seguro em zonas de alto risco sísmico | -0.6% | Japão, Filipinas, Indonésia, Nova Zelândia | Longo prazo (≥ 4 anos) |
| Lacuna de talentos em resfriamento líquido | -0.4% | Global, aguda no Sudeste Asiático e mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Obstáculos de conformidade de soberania de dados
As novas regras de transferência transfronteiriça na China e no Vietnã obrigam os operadores a realizar avaliações de risco e nomear responsáveis pela segurança de dados, aumentando tanto as despesas legais quanto as técnicas. A ausência de uma definição unificada para "dados importantes" força as plataformas de nuvem multinacionais a replicar infraestruturas país a país. As empresas estão incorrendo em 15-20% de despesas operacionais incrementais para sistemas de arquivamento duplicados, enquanto o design na fase de construção deve alocar espaço extra para segregação de gaiolas específicas de cada nação.
Gargalos na rede elétrica em metrópoles de nível 1
As moratórias de rede em Singapura e as filas de capacidade em Tóquio e Hong Kong injetam incerteza de tempo nos cronogramas dos projetos. Os blocos prontos para IA que necessitam de cargas contínuas de 50-100 MW às vezes aguardam 24-36 meses por licenças. Como mitigação, os desenvolvedores estão pivotando para Johor, Ulsan e oeste da China, onde os distritos industriais agrupam terrenos com geração cativa. Os híbridos de GNL e energia eólica offshore estão emergindo como fontes intermediárias até que as redes regionais atualizem os corredores de transmissão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível:
O Nível 4 Emerge Apesar da Dominância do Nível 3Os sites de Nível 3 representaram 70,45% do mercado de construção de data centers na Ásia-Pacífico em 2025, validando sua eficiência de custo para a maioria dos casos de uso empresarial e em nuvem. No entanto, as demandas de treinamento de IA em escala hyperscale exigem redundância à prova de falhas; portanto, a capacidade de Nível 4 está definida para registrar um CAGR de 10,67% até 2031. O tamanho do mercado de construção de data centers na Ásia-Pacífico para construções de Nível 4 está crescendo mais rapidamente na Coreia do Sul e no Japão, onde clusters de múltiplos petaflops exigem manutenção simultânea. Os operadores aceitam um prêmio de capex estimado de 40-60% porque as cláusulas contratuais garantem 99,995% de tempo de atividade, uma pré-condição para fluxos de receita de locação de GPU. As certificações do Uptime Institute estão se tornando diferenciais competitivos. O campus Tier IV certificado da NEXTDC em Sydney ilustra como as credenciais baseadas em auditoria garantem preços premium. Simultaneamente, alguns contratos chineses e australianos especificam complementos "Tier 4-plus", como alimentações de serviços públicos duplas de subestações separadas. Embora as instalações de Nível 1 e Nível 2 persistam para nós de borda ou IoT industrial, sua relevância está diminuindo à medida que as renovações de colocation empresarial migram para níveis de maior resiliência.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis após a compra do relatório
Por Tipo de Data Center:
A Construção Própria de Hiperescaladores Perturba o Modelo de ColocalizaçãoO colocation ainda detinha 54,62% da participação do mercado de construção de data centers na Ásia-Pacífico em 2025, impulsionado por inquilinos de serviços financeiros e de jogos que buscam interconexão neutra de operadoras. No entanto, a trajetória de construção própria da Amazon, Google, Microsoft e Alibaba sustenta um CAGR de 12,05% para campi de propriedade dos operadores até 2031. O tamanho do mercado de construção de data centers na Ásia-Pacífico para projetos de construção própria escalou na Austrália, onde somente a AWS reservou AUD 20 bilhões para nova capacidade entre 2025 e 2029.
À medida que os hyperscalers internalizam o setor imobiliário, os titulares de colocation respondem agrupando-se em metrópoles pouco atendidas e adicionando serviços gerenciados de plataforma de IA. A ST Telemedia Global Data Centres injetará 3,2 bilhões de USD em 550 MW de construções na Índia, reempacotando salas como pods de GPU prontos para uso. Sites de borda e microsites empresariais também crescem, mas em ritmo moderado, dependendo da densificação de 5G e das preferências de nuvem híbrida corporativa.
Por Infraestrutura Elétrica:
A Inovação em Distribuição de Energia Impulsiona o CrescimentoAs soluções de backup de energia capturaram 52,85% dos gastos de 2025, refletindo o foco histórico do mercado de construção de data centers da Ásia-Pacífico na resiliência de geradores e UPS. O aumento das densidades de rack, no entanto, torna as unidades de distribuição de energia inteligentes o subsegmento de crescimento mais rápido, traçando uma CAGR de 12,68% até 2031. Os layouts de alta densidade requerem projetos de barramento que redirecionam dinamicamente a amperagem, enquanto as baterias de íons de lítio deslocam os armários tradicionais de VRLA para reduzir a carga no piso.
A integração de energias renováveis também está mudando os esquemas. Projetos como o módulo subaquático alimentado por energia eólica offshore da HiCloud perto de Xangai demonstram sistemas de armazenamento de energia em bateria acoplados diretamente à saída das turbinas. As interfaces de rede inteligente permitem que os campi ofereçam serviços de resposta à demanda e monetizem a capacidade ociosa durante os ciclos de treinamento fora do pico, alinhando as economias operacionais com os compromissos de empréstimos verdes.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis após a compra do relatório
Por Infraestrutura Mecânica:
O Resfriamento Líquido Transforma a Arquitetura de ServidoresOs sistemas de resfriamento representaram 44,78% dos gastos em 2025, mas estão fazendo a transição de modalidades de ar para líquido. Os circuitos direto ao chip e os tanques de imersão agora sustentam projetos que excedem 80 kW por rack. A Canon IT Solutions reformou seu local no oeste de Tóquio para racks de 100 kVA usando manifolds de resfriamento líquido direto ao chip, validando a economia de retrofit sem desligamento total.
Os investimentos em servidores e armazenamento, expandindo a uma CAGR de 10,36%, agrupam tecidos de alta largura de banda e arrays NVMe ajustados para inferência de IA. Os fornecedores de chassis fazem parceria com especialistas em fluido de resfriamento para certificar desconexões rápidas à prova de vazamento, enquanto os fabricantes de gabinetes lançam portas seladas com painéis de trocador de calor integrados. Os pods de borda modulares aproveitam as mesmas arquiteturas em microescala, permitindo que as operadoras de telecomunicações implantem gabinetes prontos para líquido de 5 kW ao lado de estações de base de 5G.
Análise Geográfica
Mercado de Construção de Data Centers na China
A China manteve a posição de liderança em valor de construção em 2024, impulsionada pelo programa Eastern Data Western Compute, que concede subsídios para terrenos e energia elétrica renovável em Guizhou, Gansu e na Mongólia Interior. Várias províncias ocidentais oferecem tarifas de energia 20-30% abaixo das taxas costeiras, incentivando as grandes empresas de nuvem a transferir cargas de trabalho insensíveis à latência para o interior do país. O tamanho do mercado de construção de data centers na Ásia-Pacífico para os clusters do oeste da China deverá, portanto, superar as adições costeiras no final da década de 2020, mesmo que a demanda nacional de eletricidade proveniente de data centers possa atingir 600 TWh até 2030.
Mercado de Construção de Data Centers na ASEAN
O Sudeste Asiático é a sub-região de crescimento mais acelerado. A Malásia atraiu 23,3 bilhões de USD em compromissos em 2024, e os campi de Johor devem superar a capacidade de Singapura até 2028. A Zona Econômica Especial de Batam, na Indonésia, está combinando licenças de aterrissagem de cabos com parcelas de terreno, atraindo hyperscalers que exigem latência inferior a 20 ms para Jacarta. A nova Lei de Dados do Vietnã determina a criação de um Centro Nacional de Dados e impulsiona os pipelines de construção locais; regras transfronteiriças simultâneas estão influenciando as topologias de rede para inquilinos multinacionais.
Mercado de Construção de Data Centers na APAC
As economias desenvolvidas da APAC enfatizam construções especializadas em IA e sustentabilidade. A Coreia do Sul aprovou um megacampus de 3 GW em Jeollanam-do e o campus de 103 MW resfriado a GNL da AWS-SK Telecom em Ulsan. Os programas do ministério do Japão têm como meta um valor de mercado acumulado de 2 trilhões de ienes até 2030, incentivando implantações em Fukushima e Osaka equipadas com clusters NVIDIA H100. A Austrália segue com investimentos de capital em hiperescala recordes, juntamente com a aquisição de terreno S7 em Sydney pela NEXTDC, que suportará um recinto Tier IV de 300 MW após a conclusão das atualizações da rede elétrica.
Panorama regulatório
A regulamentação na Ásia-Pacífico está cada vez mais vinculando a construção de novos data centers à conformidade em segurança, resiliência e sustentabilidade, com os processos de licenciamento e conexão à rede elétrica se tornando uma restrição direta de cronograma. Singapura avançou um projeto de Digital Infrastructure Bill por meio de consulta pública, propondo requisitos obrigatórios para data centers que atinjam um limiar crítico de carga de TI (pelo menos 3 MW) relacionados à cibersegurança, continuidade de serviço e relatórios de sustentabilidade, o que afeta as especificações de design e a documentação desde o conceito inicial até a comissionamento.
Em toda a região, os governos também estão emitindo orientações de política que moldam as aprovações ambientais e comunitárias para construções de alto consumo de energia. O Department of Industry, Science and Resources da Austrália publicou "Expectations of data centres and AI infrastructure developers" em 23 de março de 2026, delineando prioridades de licença social e avaliação para desenvolvedores. Em nível regional, o ASEAN Guide for Sustainable Data Centre Development (finalizado em dezembro de 2025) e o ASEAN Plan of Action for Energy Cooperation (2026-2030) reforçam normas de eficiência e alinhamento com energias renováveis, que estão cada vez mais refletidas nas condições de financiamento e no engajamento com concessionárias, especialmente onde concessionárias e reguladores exigem avaliações prévias de impacto energético antes de confirmar as conexões.
Análise da cadeia de valor
A cadeia de valor de construção de data centers na Ásia-Pacífico normalmente começa com a aquisição de terrenos e o engajamento com concessionárias de serviços públicos, incluindo estudos de impacto de energia e solicitações de conexão. Em seguida, avança por meio de projeto e engenharia (arquitetônico mais MEP especializado), aquisição de sistemas elétricos e de resfriamento de longo prazo, contratação geral e acabamento, e finalmente testes integrados e comissionamento antes da entrega e suporte e manutenção contínuos. Os modelos de entrega variam por país e cliente (colocation versus construção própria de hyperscaler), mas o gerenciamento de interfaces entre OEMs, instaladores e agentes de comissionamento terceirizados é uma área de risco fundamental, pois equipamentos como UPS, geradores e painéis de distribuição são frequentemente adquiridos globalmente e integrados em cronogramas comprimidos.
As restrições de fornecimento se concentram na capacidade de execução especializada e nos componentes de longo prazo de entrega. Avaliações do setor citadas para a APAC apontam para uma escassez de mão de obra especializada em MEP e um risco crescente de entrega à medida que os pipelines de construção se expandem, enquanto os custos de construção acompanharam uma CAGR de aproximadamente 7-10% até 2026. A pressão de capacidade se manifesta na utilização dos fornecedores, com parte da base de fornecimento operando acima de 80% de utilização em julho de 2026, criando desafios de prazo de entrega e substituição. A fabricação de aço elétrico e barramentos de cobre está concentrada na China, Coreia do Sul e Japão, enquanto o fornecimento de equipamentos de refrigeração de precisão é dominado por fornecedores europeus e japoneses. Isso reforça estratégias de aquisição que favorecem pedidos antecipados, acordos-quadro e mais salas elétricas e mecânicas pré-fabricadas para reduzir a intensidade de mão de obra no local.
Cenário Competitivo
A estrutura do setor é moderadamente fragmentada; os grupos tradicionais de colocalização coexistem com construtores de nuvem verticalmente integrados. A aquisição de USD 16 bilhões da AirTrunk pela Blackstone e a injeção de USD 1,75 bilhão da KKR na ST Telemedia Global Data Centres ilustram o apetite do capital privado por plataformas de escala. Parcerias como Singtel-Hitachi visam 200 MW de capacidade regional pronta para IA, combinando serviços de nuvem GPU com experiência em construção.
A liderança tecnológica é o principal diferencial. A Equinix implanta receitas de títulos verdes para atingir 96% de cobertura de energia renovável em 172 projetos, posicionando-se para a aquisição de locatários impulsionada por ESG. A EdgeConneX expande-se para o Japão para capturar a demanda de borda de cabos submarinos, enquanto os players chineses domésticos aproveitam incentivos estatais para exportar serviços de design para os parceiros da Rota da Seda.
Os ecossistemas de fornecedores também estão mudando. Os fabricantes elétricos co-desenvolvem salas de energia pré-fabricadas adaptadas para a estabilidade de tensão de GPU, e os especialistas em resfriamento líquido licenciam fluidos dielétricos patenteados para integradores de sistemas. Os cronogramas de construção encurtam à medida que os blocos modulares saem das fábricas com 90% completos, permitindo metas de operação de 20-25 MW em 12 meses, uma capacidade crítica para lançamentos de pipeline de IA.
Líderes do Setor de Construção de Data Centers na Ásia-Pacífico
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Leighton Asia
-
AECOM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção de Data Centers na Ásia-Pacífico Empresas cobertas neste relatório
- AECOM
- DPR Construction Inc.
- Fortis Construction Inc.
- Goodman Group
- Hibiya Engineering Ltd.
- Larsen and Toubro Limited
- GIC Private Limited
- Sino Group
- Citramas Group
- Aurecon Group Pty Ltd
- Turner Construction Company
- Jacobs Solutions Inc.
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Gamuda Berhad
- YTL Power International Berhad
- China Communications Services Corp. Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Ltd.
- ST Engineering – Digital Systems
Oportunidades de mercado e perspectivas futuras
A criação de espaço branco em hubs secundários e emergentes está se expandindo, à medida que as restrições de energia e terreno, junto com requisitos de aprovação mais rígidos em metrópoles de nível 1, levam os desenvolvedores a diversificar localizações e formatos de entrega. O Sudeste Asiático é um teatro de construção fundamental no curto prazo, com o monitoramento do setor indicando que a sub-região representou 31% da capacidade de data centers em construção em março de 2026. Isso se alinha com a migração mais ampla em direção à Malásia (Johor) e Indonésia (Batam) e apoia desenvolvimentos no estilo campus, em múltiplas fases, entregues usando blocos de design padronizados e repetíveis, especialmente onde concessionárias e parques industriais podem agrupar terrenos com caminhos de energia mais claros.
Há também uma oportunidade em formatos de implantação mais rápida que se adequam aos cronogramas de computação de borda e densificação de 5G. A demanda está crescendo por micro data centers e implantações modulares direcionadas a ciclos de entrada em operação em menos de 12 meses, o que expande o escopo endereçável para salas elétricas pré-fabricadas, refrigeração em containers e serviços integrados de comissionamento. Do lado da oferta, o ecossistema regional está se expandindo para atender a essas necessidades, incluindo a plataforma Nixyte da Exyte e JGC, voltada para entrega de EPC de alta tecnologia nos mercados do Sudeste Asiático. Isso apoia proprietários que desejam capacidade de execução integrada em vez de contratação com múltiplos fornecedores, especialmente onde a profundidade de mão de obra especializada é limitada.
Desenvolvimentos industriais recentes em Mercado de Construção de Data Centers na Ásia-Pacífico
- Maio de 2026: A Leighton Asia foi contratada para obras em um novo projeto de data center de grande altura em Hong Kong, incluindo obras de estrutura e núcleo com dois andares de subsolo. O desenvolvimento sinaliza a expansão contínua de instalações de alta densidade em Hong Kong, fortalecendo a capacidade da APAC para entregas de campus em múltiplas fases em mercados de luxo e alta densidade.
- Abril de 2026: A Leighton Asia garantiu um contrato para um projeto de data center em grande escala na Malásia, como parte de um campus hyperscale em múltiplas fases. A medida amplia a presença regional de hyperscale e valida uma abordagem de construção em múltiplas fases em todo o Sudeste Asiático.
- Fevereiro de 2026: A Exyte (Nixyte) inaugurou oficialmente um novo escritório da Nixyte em Bangkok, Tailândia, para apoiar soluções integradas de EPC para data centers e outras indústrias de alta tecnologia no Sudeste Asiático. A expansão fortalece a rede de entrega no Sudeste Asiático e permite entradas em operação mais rápidas para instalações prontas para IA.
Mercado de Construção de Data Centers na Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado inclui os gastos vinculados à construção e equipamento de data centers na Ásia-Pacífico, abrangendo as obras civis e os pacotes elétricos e mecânicos instalados que tornam a instalação operacional.
Exclusões de escopo: A aquisição de terrenos, a renovação de hardware de TI de longo prazo e os serviços puros de operações e manutenção estão excluídos, a menos que estejam incluídos em um contrato de construção ou grande retrofit.
Visão Geral da Segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Colocalização
- Hiperescaladores de Construção Própria (CSPs)
- Empresarial e Borda
- Por Infraestrutura
- Por Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Por Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviço - Design e Consultoria, Integração, Suporte e Manutenção
- Por Infraestrutura Elétrica
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com indicadores públicos que mostram onde a capacidade está sendo construída, com que rapidez a demanda está crescendo e qual é o custo típico para entregar um megawatt de nova capacidade em cada país-chave. Baseamo-nos em fontes como estatísticas de energia da Agência Internacional de Energia, reguladores nacionais de energia e publicações de conexão à rede elétrica, comunicados de ministérios de telecomunicações e digitais, e dados de licenças de construção e produção da construção de agências oficiais de estatística.
Para converter esses sinais em um modelo de dimensionamento funcional, também utilizamos itens como anúncios de operadores e empreiteiros, apresentações a investidores e registros financeiros auditados onde disponíveis, o que nos ajudou a mapear pipelines de projetos e cronogramas. Em alguns casos, bancos de dados de assinatura foram utilizados para dados financeiros e inteligência de empresas, consultas de patentes relacionadas a sistemas de energia e resfriamento, e sinais seletivos de remessas de importação e exportação para categorias-chave de equipamentos. Essas fontes documentais são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coletar dados, validar premissas e esclarecer pontos obscuros.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar sob pressão o escopo de construção, a composição típica de custos e os cronogramas de entrega para projetos greenfield e de retrofit, uma vez que os sinais secundários podem ficar atrás dos planos de capacidade em rápida evolução. Conversamos com partes interessadas em projeto, engenharia, construção e aquisição, e também cobrimos proprietários e operadores que aprovam orçamentos, o que nos ajudou a confirmar como os projetos são precificados e o que é contabilizado como construção em contratos reais. Por ser um mercado de múltiplos países, equilibramos as contribuições entre os principais hubs e locais de construção emergentes na APAC, de modo que as realidades locais de custo e licenciamento fossem refletidas nas premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 12% |
| Nível médio: 48% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 14% | Gerentes: 49% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma abordagem de cima para baixo, onde a carga de TI planejada e em construção (MW) por mercado foi reconstruída a partir de sinais públicos de pipeline e depois convertida em valor de construção usando faixas de custo por MW em nível de país e composições típicas de construção. Para manter os totais fundamentados, verificamos o resultado com aproximações seletivas de baixo para cima, como benchmarking de custo de projetos de amostra, exposição de receita de empreiteiros a projetos de data centers e verificações de canal para os principais pacotes elétricos e mecânicos.
Os principais insumos que moldaram o modelo incluíram adições de capacidade anunciadas e datas de comissionamento, inflação média de custo de construção, a divisão entre construções greenfield e grandes retrofits, a participação de instalações de nível superior que impulsionam os gastos com redundância e mudanças na densidade de rack que alteram as necessidades de projeto de resfriamento e energia. Onde a divulgação de projetos era limitada, as lacunas foram tratadas aplicando utilização conservadora de pipelines anunciados e usando curvas de custo proxy de hubs próximos comparáveis, seguido de uma revisão com especialistas locais.
Para as previsões, utilizamos análise de cenários com um caso central que reflete o cronograma esperado de conexão à rede elétrica, a capacidade de processamento de licenciamento e as condições de financiamento, e depois ajustamos usando as visões de especialistas sobre os planos de expansão de hyperscalers e colocation. Os resultados foram mantidos em USD usando premissas consistentes de timing de taxa de câmbio para que a agregação entre países permanecesse comparável ano a ano.
Ciclo de Validação e Atualização de Dados
As estimativas foram validadas por meio de uma revisão por etapas que compara os resultados do modelo com sinais independentes, como nova capacidade colocada em operação, inícios de construção visíveis e movimento do índice de custos para mão de obra e materiais. Quando surgiu variância, as premissas foram verificadas novamente e conversas de acompanhamento foram iniciadas com os respondentes relevantes para confirmar se a mudança veio do escopo, do cronograma ou da precificação.
Antes da aprovação final, os cálculos são revisados por outro analista para identificar problemas de unidade, dupla contagem e erros de consolidação por país, e então a narrativa é alinhada com os números finais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, por exemplo, pausas repentinas no licenciamento, grandes novos contratos de campus ou grandes mudanças nos custos de construção. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Construção de Data Centers na Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para construção de data centers na APAC frequentemente diferem, mesmo quando parecem cobrir o mesmo tema, porque os gastos contabilizados nem sempre são os mesmos. As diferenças geralmente decorrem do que é tratado como construção, de como os pipelines de MW são convertidos em dólares e de se o trabalho de retrofit e acabamento está incluído.
A principal lacuna vem de se apenas os edifícios de estrutura e núcleo são contabilizados ou se o acabamento completo está incluído, onde a Mordor Intelligence contabiliza os pacotes elétricos e mecânicos como construção apenas quando fazem parte de um escopo de construção contratado ou de grande atualização. As estimativas também divergem quando o custo por MW é mantido fixo entre países, quando é assumida uma realização de pipeline conservadora ou agressiva, ou quando um timing de taxa de câmbio mais antigo é usado para conversão em USD, o que pode mover o total de forma notável em uma região de múltiplas moedas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,31 bilhões de USD (2026) | |
| Consultoria Global de Imóveis A | 116,18 bilhões de USD (2024) | Utiliza um requisito de financiamento de pipeline plurianual para capacidade de colocation e o trata como necessidade de construção, o que pode superestimar o valor anual do mercado e mistura o timing ao longo de 5 a 7 anos. |
| Publicação de Dados de Mercado B | 67,23 bilhões de USD (2022) | Representa um ano base anterior e tende a combinar infraestrutura mais ampla e serviços em torno de data centers, com clareza limitada sobre se o acabamento elétrico e mecânico é medido pelo valor instalado ou pelo CAPEX orçado. |
A dispersão nos valores é explicada principalmente pelo timing e pelo que está sendo contabilizado, uma vez que os totais de financiamento de pipeline e as visões amplas de CAPEX não são os mesmos que o valor anual do mercado de construção. Ao manter o escopo vinculado à atividade de construção e atualização contratada e validando as premissas de custo e MW com verificações cruzadas, o número final permanece rastreável a insumos repetíveis que um comprador pode auditar.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de construção de data centers da Ásia-Pacífico?
O mercado atingiu USD 12,31 bilhões em 2026 e deve alcançar USD 17,72 bilhões até 2031.
Qual classificação de nível domina as novas construções na Ásia-Pacífico?
O Nível 3 ainda lidera com 70,45% de participação, mas as instalações de Nível 4 estão crescendo mais rapidamente a uma CAGR de 10,67%.
Por que os hiperescaladores estão migrando da colocalização para campi de construção própria?
O controle direto sobre cargas de trabalho de IA de alta densidade, energia, resfriamento e segurança impulsiona uma CAGR de 12,05% para projetos de construção própria até 2031.
Como as metas de sustentabilidade estão influenciando o financiamento de projetos?
Os operadores garantem capital de menor custo por meio de empréstimos vinculados à sustentabilidade que recompensam marcos de eficiência energética e energia renovável.
Qual localização do Sudeste Asiático está emergindo como o próximo centro hiperescalável após Singapura?
Johor Bahru, Malásia, apoiada por terrenos abundantes e financiamento de empréstimos verdes, está projetada para superar a capacidade instalada de Singapura até 2028.
Quais tecnologias permitem densidades de rack de 40-80 kW necessárias para IA?
Os sistemas de resfriamento líquido direto ao chip e por imersão combinados com unidades de distribuição de energia inteligentes gerenciam as cargas térmicas e elétricas mais elevadas.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Data Centers Hyperscale da Ásia-Pacífico Sites hyperscale na Ásia-Pacífico, divididos por tipo de data center, componente e tier.
- Mercado de Servidores para Data Centers da APAC Servidores na Ásia-Pacífico, divididos por tamanho da instalação e tier.
- Mercado de Armazenamento para Data Centers da Ásia-Pacífico Armazenamento na Ásia-Pacífico, dividido por tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado de Racks para Data Centers na Coreia do Sul Racks da Coreia do Sul, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Servidores para Data Center do Japão Servidores do Japão, divididos por tier, tamanho da instalação e tipo de instalação.
- Mercado de Energia para Data Centers da Austrália Sistemas de energia da Austrália, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Energia para Data Centers da Coreia do Sul Sistemas de energia na Coreia do Sul, divididos por tamanho de instalação e nível (tier).
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) da Ásia-Pacífico Instalações de IA na Ásia-Pacífico, divididas por tipo de instalação, componente e tier.