
Taille et part du marché des racks de centres de données en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 80.20 Millions de dollars américains |
| Taille du Marché (2026) | 87.29 Millions de dollars américains |
| Taille du Marché (2031) | 133.41 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.84 % |
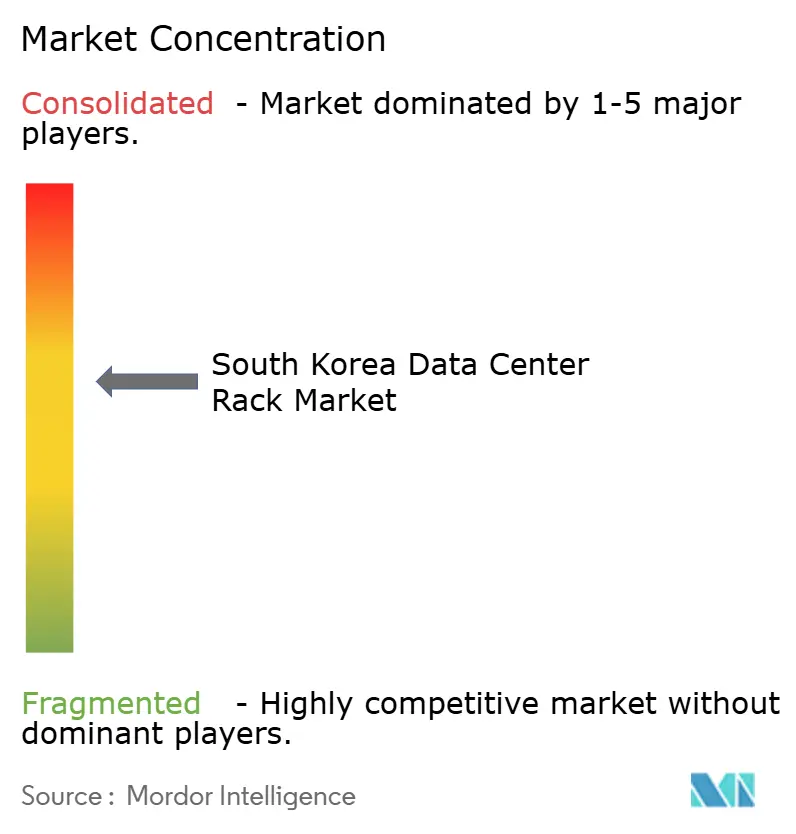
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des racks de centres de données en Corée du Sud par Mordor Intelligence
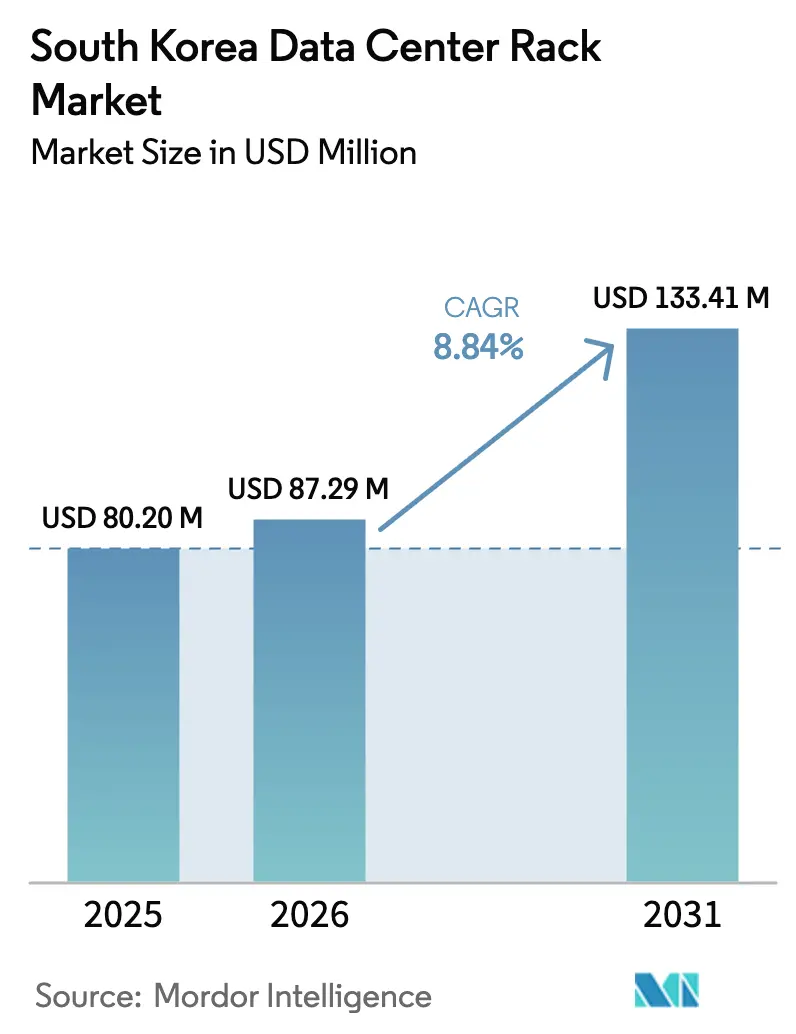
La taille du marché des racks de centres de données en Corée du Sud en 2026 est estimée à 87,29 millions USD, en hausse par rapport à la valeur de 2025 de 80,20 millions USD, avec des projections pour 2031 montrant 133,41 millions USD, croissant à un TCAC de 8,84 % sur la période 2026-2031.
La taille du marché des racks de centres de données en Corée du Sud s'établit à 62,4 millions USD en 2025 et devrait progresser jusqu'à 128,4 millions USD d'ici 2030, reflétant un taux de croissance annuel composé de 11,24 %. Les investisseurs considèrent la nation comme un emplacement de niveau 1 de base dans le cadre du Cadre de Diffusion de l'IA, qui accorde un accès sans restriction à l'infrastructure d'IA avancée et stimule la demande de solutions de racks à haute densité. La capacité dans la seule zone métropolitaine de Séoul devrait atteindre 3,2 GW d'ici 2027, soit une multiplication par 2,4 par rapport à 2023 et un signal clair que les opérateurs ont besoin de formats de racks standardisés et évolutifs.[1]Centre d'études stratégiques et internationales, "Cadre mondial de diffusion de l'IA", csis.org Les incitations favorables aux dépenses d'investissement du Nouveau Pacte Numérique, la couverture nationale périphérique 5G et la forte adoption par les entreprises des charges de travail d'IA liées aux semi-conducteurs et aux jeux vidéo accélèrent l'adoption des racks. Néanmoins, des vents contraires persistent en raison de la hausse des tarifs industriels d'électricité, compris entre KRW 97,0 et KRW 234,3 par kWh, et de la volatilité des prix de l'acier de qualité rack, qui compriment tous deux les marges des opérateurs.[2]Korea Electric Power Corporation, "Barème mensuel des tarifs d'électricité", kepco.co.kr L'intensité concurrentielle est modérée, Schneider Electric, Rittal et Delta Electronics se disputant le marché face à des spécialistes nationaux tels qu'Olabs Technology et Daou Technology pour les déploiements hyperscale, de colocation et de périphérie émergente.
Principaux enseignements du rapport
- Par taille de rack, les racks pleins ont dominé avec 67,80 % de la part du marché des racks de centres de données en Corée du Sud en 2025, tandis que les racks quart ont enregistré le TCAC le plus rapide de 14,38 % jusqu'en 2031.
- Par hauteur de rack, le format 42U a capté 55,05 % de la taille du marché des racks de centres de données en Corée du Sud en 2025 ; le format 48U se développe à un TCAC de 12,55 % jusqu'en 2031.
- Par type de rack, les formats armoire (fermés) représentaient 71,70 % des revenus en 2025 ; les racks muraux devraient croître à un TCAC de 14,05 % d'ici 2031.
- Par matériau, l'acier détenait 73,45 % de la taille du marché des racks de centres de données en Corée du Sud en 2025, tandis que l'aluminium progresse à un TCAC de 13,52 % jusqu'en 2031.
- Par type de centre de données, les installations de colocation représentaient 53,90 % de la part du marché des racks de centres de données en Corée du Sud en 2025, mais les constructions hyperscale augmentent à un TCAC de 14,72 % jusqu'à la fin de la décennie.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des racks de centres de données en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Constructions hyperscale et de colocation | +2.8% | National, concentré dans le couloir Séoul-Gyeonggi | Moyen terme (2 à 4 ans) |
| Déploiement national périphérique 5G | +1.9% | National, avec des gains précoces à Séoul, Busan, Incheon | Court terme (≤ 2 ans) |
| Incitations aux dépenses d'investissement du Nouveau Pacte Numérique | +1.5% | National, initiatives soutenues par le gouvernement | Moyen terme (2 à 4 ans) |
| Montée en puissance de la densité des charges de travail IA/ML | +2.1% | National, pôles de semi-conducteurs et de jeux vidéo | Long terme (≥ 4 ans) |
| Nouvelles liaisons de câbles sous-marins | +0.8% | Régions côtières, priorité à Busan et Incheon | Long terme (≥ 4 ans) |
| Conceptions de racks prêtes pour le refroidissement liquide | +1.2% | National, installations axées sur la durabilité | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Constructions hyperscale et de colocation
Les investisseurs financiers soutiennent 90 % des 1,9 GW de nouvelle capacité planifiée pour 2024-2027 à Séoul, réorientant la demande de racks vers des unités prenant en charge le refroidissement liquide jusqu'à 132 kW par rack. De grands projets tels que l'installation de KRW 1,4 billion de Koscom à Anyang, prévue pour 2026, illustrent l'envergure et l'orientation ESG des campus à venir. Les contraintes d'alimentation électrique imposées par les régulateurs dans la région capitale poussent les opérateurs à adopter des architectures distribuées, stimulant la demande de racks modulaires et prêts pour la périphérie. Les achats en volume réduisent les coûts unitaires mais contraignent les acheteurs à des empreintes standardisées, aiguisant la concurrence entre les fournisseurs de racks capables de pré-intégrer la distribution intelligente de l'énergie et le refroidissement en rangée.
Déploiement national périphérique 5G
Depuis le lancement commercial en 2019, plus de 162 000 stations de base 5G couvrent désormais le pays, créant des cas d'utilisation à faible latence qui nécessitent des conceptions de racks compacts et robustifiés pour les abris en bordure de route et les micro-cellules. La démonstration par KT d'un réseau de transport à vitesse térabit entre les grandes villes valide les hypothèses de bande passante qui sous-tendent les nœuds périphériques ultra-denses. Les initiatives 5G industrielles dans la fabrication intelligente introduisent des exigences pour des environnements difficiles, poussant les fournisseurs de racks à adopter des matériaux résistants à la corrosion et une gestion améliorée des câbles. Les déploiements de centres de données périphériques devraient croître de 25 % par an dans la région Asie-Pacifique, la Corée étant souvent positionnée comme terrain d'essai en raison de sa densité urbaine et de sa culture d'adoption précoce.
Incitations aux dépenses d'investissement du Nouveau Pacte Numérique
Le programme Nouveau Pacte Numérique rembourse les investissements qualifiés dans les centres de données qui satisfont aux seuils d'efficacité énergétique, permettant des projets tels que le site cloud IA de 10 MW de KT Cloud à Gyeongbuk avec des plans pour dépasser 320 MW d'ici 2030. Les incitations privilégient les racks qui intègrent des unités de distribution d'alimentation intelligentes, le confinement du flux d'air et la gestion thermique pilotée par capteurs. Les directives d'approvisionnement favorisent les fournisseurs qui certifient un faible carbone incorporé, ce qui stimule l'adoption rapide d'options en aluminium et en acier vert. Le cadre finance également des bancs d'essai 6G, stimulant la demande précoce de racks capables d'héberger des radios de nouvelle génération et des structures de commutation térabit.
Montée en puissance de la densité des charges de travail IA/ML
L'engagement de 55 milliards USD en R&D de Samsung et l'engagement de 45 milliards USD en infrastructure pour un méga-cluster de 7,7 millions de plaquettes intensifient le besoin de capacité d'entraînement IA. Les studios de jeux vidéo adoptant des graphismes alimentés par l'IA génèrent des augmentations annuelles de 26 à 36 % de la consommation électrique des serveurs, incitant à des conceptions de racks qui associent des plaques de refroidissement liquide à des blocs de collecteurs accessibles par l'avant. Les conceptions de référence conjointes de Schneider Electric avec Nvidia illustrent comment 132 kW par rack devient la nouvelle norme dans les installations phares. Les règles de reporting ESG en vigueur à partir de 2026 ajoutent une pression supplémentaire pour démontrer des gains mesurables en termes d'efficacité d'utilisation de l'énergie, faisant des racks à haute densité mais efficaces une nécessité concurrentielle.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des tarifs d'électricité | -1.8% | National, augmentations des tarifs industriels | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en acier de qualité rack | -1.2% | National, dépendance aux importations | Moyen terme (2 à 4 ans) |
| Codes de conception parasismique stricts | -0.9% | National, normes de sécurité renforcées | Long terme (≥ 4 ans) |
| Disponibilité limitée des contrats d'achat d'énergie renouvelable RE-100 | -0.7% | National, contraintes en énergie renouvelable | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des tarifs d'électricité
La dette de KRW 202,5 billions de Korea Electric Power Corporation oblige à des hausses tarifaires régulières, portant les tarifs industriels jusqu'à KRW 234,3 par kWh. Les combustibles fossiles produisent encore 58,5 % de l'électricité, exposant les opérateurs à la volatilité du gaz naturel liquéfié. Les constructeurs spécifient désormais des racks avec une surveillance granulaire des circuits de dérivation et un confinement du flux d'air pour optimiser chaque watt des budgets de refroidissement. On peut citer l'exemple du site ICN10 de Digital Realty, qui enregistre un PUE de 1,3 à 1,4 grâce à des échangeurs de chaleur à eau glacée en porte arrière intégrés directement dans des armoires verrouillées. Les progrès plus lents vers les objectifs d'énergie renouvelable réduisent encore davantage les marges, faisant des racks économes en énergie un prérequis d'approvisionnement.
Volatilité de l'approvisionnement en acier de qualité rack
Les prix mondiaux de l'acier restent instables au milieu des tensions commerciales, les prévisionnistes avertissant de hausses de 20 % des intrants de construction sous de nouveaux droits de douane. Les fabricants de racks qui dépendent des bobines importées doivent se couvrir contre les fluctuations de change et les retards de fret. Les indices de référence du minerai de fer devraient baisser en 2025 et 2026, encourageant une planification prudente des stocks. Les offres d'acier vert représentaient 15 % de l'offre en 2023 et comportent une prime que de nombreux acheteurs coréens accepteront de payer pour satisfaire aux mandats ESG. Les cadres en aluminium et en matériaux composites gagnent en attrait malgré leur coût initial plus élevé car ils isolent les acheteurs de la volatilité de l'acier tout en améliorant les performances thermiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : La domination des racks pleins stimule la standardisation
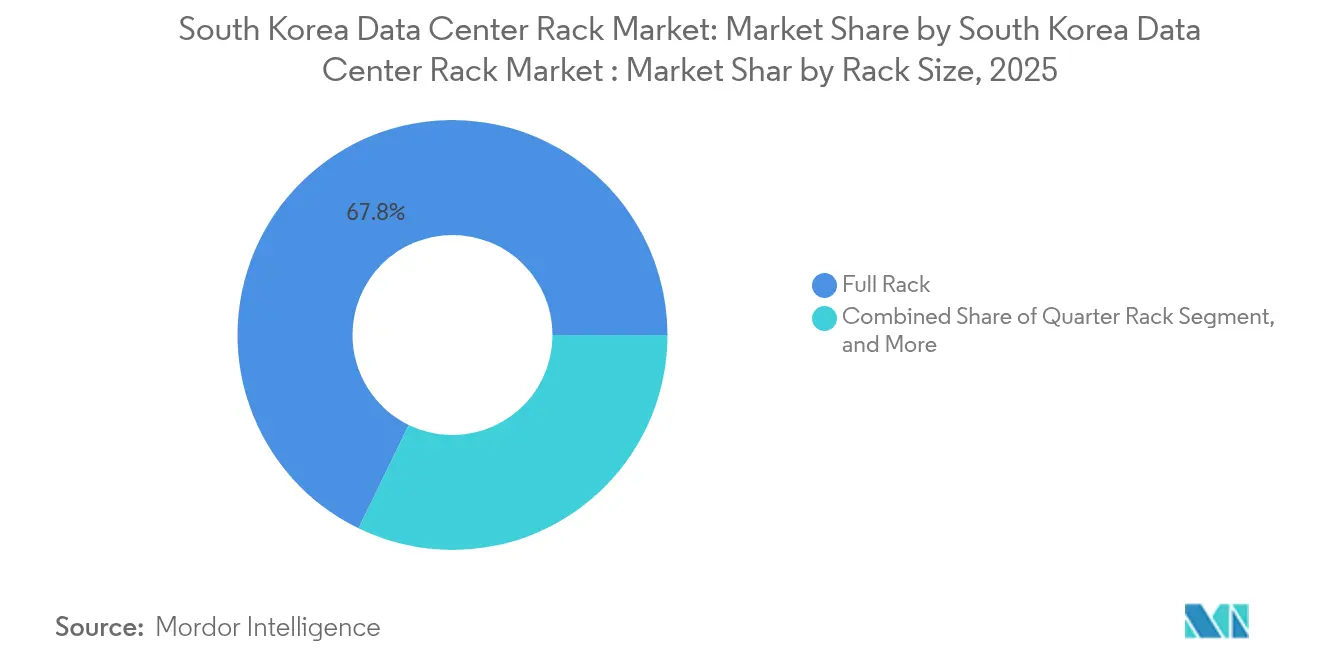
Les racks pleins ont généré 67,80 % des revenus en 2025, une position qui souligne les préférences hyperscale pour des allées uniformes à haute densité dans les campus multi-étages de Séoul. Ce leadership équivaut à la plus grande part du marché des racks de centres de données en Corée du Sud et renforce les économies d'approvisionnement en volume. La demande s'accélère à mesure que les opérateurs adoptent des collecteurs de refroidissement liquide homologués au-delà de 100 kW. En revanche, les racks quart enregistrent le TCAC le plus rapide de 14,38 % car la colocation périphérique et les succursales d'entreprises valorisent les extensions de capacité modulaires. Les suites de colocation au détail et les abris telco distribués optent souvent pour deux racks quart plutôt qu'une unité pleine pour optimiser les alimentations électriques. Le marché des racks de centres de données en Corée du Sud continue de se diviser selon ces facteurs de forme, mais les fournisseurs conçoivent de plus en plus des châssis permettant aux clients d'assembler des racks quart dans des cadres unifiés lorsque les exigences de densité évoluent.
La croissance périphérique est particulièrement évidente à Busan et Incheon, où les atterrissages de câbles sous-marins nécessitent des micro-centres de données dans les installations portuaires. Les opérateurs y privilégient des racks quart équipés de caloducs montés sur le côté car l'espace au sol est très précieux. Pendant ce temps, les laboratoires de recherche sur mesure à Gyeonggi conservent des empreintes de rack demi spécialisées qui permettent des échanges rapides de matériel pendant les cycles de validation des puces. Comme la Corée réglemente les ajouts d'énergie à l'intérieur de Séoul, de nombreux propriétaires rénovent les installations existantes avec des rangées plus courtes de racks quart et demi pour respecter les quotas électriques sans rénovations structurelles. Ces tendances intègrent de la flexibilité dans la feuille de route du marché des racks de centres de données en Corée du Sud.


Par hauteur de rack : La norme 42U répond à la demande émergente en 48U
Le format 42U représentait 55,05 % des revenus en 2025, reflétant des décennies de compatibilité bien établie avec les équipements d'entreprise. De nombreux fournisseurs de colocation continuent de regrouper des armoires 42U avec des forfaits de connexion croisée fixes, garantissant des délais de livraison prévisibles. Pourtant, les clusters d'entraînement IA nécessitent désormais un espace vertical supplémentaire pour les échangeurs de chaleur en porte arrière et les baies GPU, propulsant la catégorie 48U à un TCAC de 12,55 %. Cette croissance signifie que la part 48U de la taille du marché des racks de centres de données en Corée du Sud pourrait défier la domination du 42U d'ici la fin de la décennie, à mesure que les opérateurs rénovent l'espace blanc pour des portes plus hautes et des gaines de câbles plus importantes. Les installations avec des planchers surélevés de plus d'un mètre sont les premiers adoptants car ils budgétisent déjà pour des charges plus lourdes.
Les racks plus hauts compensent également les contraintes de distribution d'énergie en permettant plus de batteries SMR et de barres omnibus par armoire, répartissant la chaleur sur une cheminée plus longue. Les fournisseurs renforcent donc les cadres avec un contreventement parasismique pour satisfaire aux codes structuraux améliorés de la Corée, qui ajoutent 50 % de facteurs de charge supplémentaires pour les installations de plus de 1 000 ㎡. Les innovateurs en refroidissement liquide intègrent des collecteurs coulissants qui restent accessibles même à des hauteurs de 48U, garantissant que les techniciens de terrain peuvent remplacer les plaques froides sans élévateurs mécaniques. Ces innovations empêchent la fragmentation du marché des racks de centres de données en Corée du Sud par hauteur, encourageant plutôt l'interopérabilité entre les rails et les panneaux d'obturation 42U et 48U.
Par type de rack : Les racks armoire dominent un marché axé sur la sécurité
Les enceintes armoire ont capté 71,70 % des revenus en 2025, car la politique d'entreprise coréenne donne la priorité à la sécurité physique et au confinement acoustique dans les bâtiments densément peuplés. Les armoires standard simplifient les solutions de confinement du flux d'air telles que les cheminées d'allée chaude imposées par de nombreux accords de niveau de service de colocation. Les unités murales, cependant, s'accélèrent à un TCAC de 14,05 % en raison du déploiement rapide en périphérie dans les centres commerciaux et les pôles de transport. Leur faible profondeur convient aux couloirs de service peu profonds, tandis que les portes avant verrouillables dissuadent le vandalisme dans les zones accessibles au public. Les racks à cadre ouvert persistent dans les laboratoires d'essai et les zones de préparation où les techniciens apprécient un accès sans restriction, mais ils font rarement leur entrée dans les salles de production.
Les armoires sont de plus en plus livrées avec des barres omnibus à haute densité et des redresseurs CC installés en usine, permettant aux salles existantes d'accueillir jusqu'à 30 kW sans recâblage. Les conceptions murales adoptent des charnières pivotantes pour une gestion rapide des fibres lorsque les techniciens travaillent dans des placards d'équipement exigus. Les opérateurs télécoms coréens spécifient des racks muraux pour les pods périphériques 5G situés sur les toits des bâtiments car les côtés fermés résistent à l'intrusion des intempéries. Ces tendances favorisent une diversification régulière au sein du marché des racks de centres de données en Corée du Sud, bien que les armoires restent la solution par défaut partout où les codes de construction et les clauses d'assurance des propriétaires exigent des enceintes verrouillées.
Par type de centre de données : Stabilité de la colocation face à la croissance hyperscale
Les opérateurs de colocation ont représenté 53,90 % de la demande de racks en 2025 et continuent d'offrir un volume de base prévisible. Ces fournisseurs regroupent rack, alimentation électrique et interconnexion dans des contrats pluriannuels qui attirent les locataires nationaux de distribution de contenu, de technologie financière et de jeux vidéo. Pourtant, l'investissement hyperscale augmente à un TCAC de 14,72 % à mesure que les grands acteurs du cloud et les jeunes pousses d'IA sécurisent des halls entiers construits sur mesure. Les acteurs hyperscale préfèrent des conceptions de référence pré-certifiées, permettant aux fournisseurs de verrouiller des milliers d'armoires identiques avant la coulée de dalle. Un tel volume fait pencher le marché des racks de centres de données en Corée du Sud vers les fournisseurs ayant le capital nécessaire pour maintenir des stocks et absorber les fluctuations de change.
Les entreprises contraintes par les budgets d'investissement optent toujours pour des suites de colocation, préservant une base d'acheteurs diversifiée. Pendant ce temps, les politiques de décentralisation gouvernementale encouragent les municipalités régionales à accueillir des constructions de colocation de taille moyenne, ce qui stimule indirectement les usines d'assemblage de racks locales. Les centres de données périphériques attachés aux tours macro 5G représentent un niveau de clientèle plus petit mais en croissance rapide, commandant généralement des formats muraux ou de racks quart pour s'adapter aux enveloppes de conteneurs d'expédition. Chaque archétype de centre de données injecte donc des flux de demande variés mais complémentaires qui stabilisent collectivement les revenus des fabricants.

Par matériau : La domination de l'acier face au défi de l'aluminium
Les cadres en acier restent le socle du marché des racks de centres de données en Corée du Sud, représentant 73,45 % des revenus en 2025 grâce à leur résistance à la charge et leur coût compétitif. Les fabricants nationaux s'approvisionnent en tôles soudées et en profilés d'angle auprès des usines de Pohang et Gwangyang, maintenant des délais de livraison courts. Cependant, l'aluminium affiche un TCAC de 13,52 % car les acheteurs apprécient sa conductivité thermique de 205 W m·K qui dissipe la chaleur plus rapidement dans les enceintes IA à haute densité. L'aluminium réduit également le poids par armoire jusqu'à 40 %, facilitant l'installation sur des planchers surélevés avec contreventement parasismique.
La volatilité des prix de l'acier importé, amplifiée par les frictions commerciales, pousse certains acheteurs vers l'aluminium malgré son prix affiché plus élevé. Les primes sur l'acier vert réduisent encore l'écart de coût, rendant les alliages légers financièrement viables dans le cadre des mandats d'approvisionnement ESG. Des racks composites qui sandwich de la fibre de carbone entre des peaux d'aluminium apparaissent dans les laboratoires de recherche sur les semi-conducteurs où la propreté électromagnétique est importante. Ces évolutions diversifient la palette d'approvisionnement, mais les chaînes d'approvisionnement bien établies de l'acier et ses coûts de matériaux inférieurs lui garantissent de conserver la majorité des parts dans un avenir prévisible.
Analyse géographique
Séoul et ses villes satellites commandent environ 60 % de l'espace blanc opérationnel et 70 % de la consommation électrique des centres de données, faisant de la région capitale le centre de gravité du marché des racks de centres de données en Corée du Sud. Les ajouts planifiés pourraient porter la capacité installée à 3,2 GW d'ici 2027, plus que doubler la base de référence de 2023. La concentration des campus permet aux opérateurs de négocier des remises sur les racks en volume et de s'appuyer sur des voies logistiques établies depuis le port d'Incheon. Pourtant, le moratoire gouvernemental sur les nouveaux permis d'énergie à charge lourde à l'intérieur de Séoul impose un plafond difficile, contraignant les constructeurs à maximiser le calcul par kW grâce à des armoires plus hautes et plus denses. Les codes de construction parasismiques imposent des allocations structurales 50 % plus élevées sur l'espace blanc de plus de 1 000 m², incitant les fabricants de racks à renforcer les cadres et les kits d'ancrage pour les sites multi-étages.
Les pôles côtiers tels que Busan et Incheon capitalisent sur les atterrissages de câbles sous-marins qui raccourcissent la latence aller-retour vers le Japon, Singapour et les États-Unis. Les micro-installations orientées vers la périphérie dans ces ports spécifient des solutions murales ou de racks quart qui s'adaptent aux empreintes d'entrepôts convertis. La couverture nationale 5G achemine d'abord le trafic vers ces nœuds côtiers, les rendant les premiers bénéficiaires de la distribution de contenu alimentée par l'IA. Les racks en aluminium gagnent du terrain ici car leur faible poids facilite les levages à la grue lors de constructions rapides sur l'infrastructure des quais.
Les provinces intérieures comme Gyeonggi et Gyeongbuk sont des bénéficiaires émergents des incitations à la décentralisation intégrées dans le Nouveau Pacte Numérique. L'installation ancre de 10 MW de KT Cloud à Gyeongbuk, extensible à 320 MW, signale un pivot vers des terrains moins coûteux et un potentiel abondant en énergie renouvelable. Le méga-cluster de semi-conducteurs de Samsung à Gyeonggi injecte une demande localisée pour des laboratoires d'entraînement IA qui favorisent des racks à haute densité 48U avec des collecteurs de refroidissement liquide. Ces constructions intérieures diversifient les flux de revenus pour les assembleurs de racks et atténuent le risque de concentration géographique au sein du marché des racks de centres de données en Corée du Sud.
Paysage réglementaire
La Corée du Sud renforce le cadre politique entourant le déploiement des centres de données pour l'IA, d'une manière qui affecte la spécification des racks, les délais d'approvisionnement et les décisions d'implantation régionale. En juin 2026, la loi spéciale sur la promotion de l'industrie des centres de données pour l'intelligence artificielle a été promulguée, avec une entrée en vigueur prévue pour février 2027, et elle introduit un processus d'autorisation à guichet unique piloté par le ministère des Sciences et des TIC (MSIT), ainsi qu'un mécanisme de délai d'approbation. Le même cadre inclut des mesures telles que des exemptions d'évaluation d'impact sur le réseau électrique pour les centres de données pour l'IA nouveaux ou agrandis situés hors de la région de la capitale, et il fait également référence à des assouplissements sur mesure des normes de construction destinés aux installations centrées sur les serveurs, ce qui peut modifier les hypothèses mécaniques et spatiales qui se répercutent en cascade sur la disposition des armoires, l'ancrage et la conception des allées.
Les détails de mise en œuvre sont en cours de transposition dans des textes d'application subordonnés, le MSIT ayant formé un groupe de recherche en juin 2026 pour rédiger les définitions et le périmètre des exemptions de permis. Pour les fournisseurs de racks et les intégrateurs, cela déplace l'accent de la conformité vers la documentation des caractéristiques d'efficacité énergétique (par exemple, la surveillance intelligente de l'alimentation et le confinement des flux d'air) et la démonstration de l'aptitude structurelle dans le cadre d'exigences de conception antisismique strictes, qui façonnent déjà les kits de renforcement et d'ancrage des armoires dans les installations coréennes. L'interaction entre les approbations accélérées pour les régions hors capitale et les contraintes dans la région métropolitaine de Séoul favorise une plus grande dispersion des projets de centres de données, ce qui accroît en retour la demande pour des formats de racks standardisés pouvant être déployés rapidement dans plusieurs provinces tout en répondant aux attentes locales en matière d'inspection et de sécurité.
Analyse de la chaîne de valeur
La chaîne de valeur des racks de centres de données en Corée du Sud s'étend des matières premières et de la fabrication jusqu'au déploiement intégré et à l'exploitation des installations. Les intrants amont incluent l'acier et l'aluminium pour les châssis et panneaux, ainsi que des sous-composants électroniques qui se retrouvent de plus en plus dans les armoires modernes (capteurs, comptage et cartes de contrôle). Les écosystèmes industriels et électroniques nationaux soutiennent des besoins connexes : Samsung Electro-Mechanics fournit des MLCC et des substrats utilisés dans les systèmes d'alimentation et de contrôle, tandis que Samsung SDI et LG Energy Solution participent à la chaîne d'approvisionnement plus large des batteries de stockage d'énergie, souvent spécifiées en complément des rangées de racks à haute densité pour la continuité de service et la résilience.
En aval intermédiaire, les racks et les systèmes d'enceinte conteneurisés sont fournis et assemblés par des entreprises telles que Seojin System, tandis que les fabricants d'équipement d'origine mondiaux (par exemple, Schneider Electric, Rittal et Delta Electronics) se disputent le marché à travers des offres groupées combinant armoires, distribution électrique, intégration du refroidissement et surveillance. La livraison en aval est portée par des entreprises d'ingénierie-construction et des constructeurs tels que Samsung C&T, Hyundai E&C, DL E&C et HanmiGlobal, qui traduisent les exigences des opérateurs en listes de matériaux prêtes à l'achat, privilégiant souvent des empreintes de racks pré-certifiées et reproductibles pour les halls hyperscale et de colocation. L'écosystème est également façonné par des partenariats qui lient les infrastructures adjacentes aux racks à des projets spécifiques, notamment la collaboration de Schneider Electric avec SK Telecom sur les infrastructures de centres de données pour l'IA (couvrant l'appareillage de commutation, les onduleurs et le logiciel de jumeau numérique ETAP) et avec HD Korea Shipbuilding & Offshore Engineering sur les technologies de centres de données offshore, deux collaborations qui influencent les interfaces d'alimentation et de refroidissement des racks appelées à devenir standard dans les nouveaux déploiements.
Paysage concurrentiel
Les conglomérats internationaux et les spécialistes nationaux agiles partagent un terrain de jeu modérément concentré. Schneider Electric déploie des ressources mondiales de R&D pour pré-concevoir des écosystèmes d'armoires intégrant des bobines de refroidissement liquide de 132 kW, captant l'adhésion précoce des acteurs hyperscale. Rittal adapte sa série VX avec des cadres de qualité parasismique adaptés aux codes de construction coréens, tandis que Delta Electronics intègre des redresseurs à haute efficacité qui s'alignent sur les objectifs d'économies d'énergie dictés par les tarifs. Ces marques regroupent racks, alimentation et refroidissement, tirant parti des économies de gamme.
Les fabricants locaux tels qu'Olabs Technology, Dobe Computing et Daou Technology exploitent des cycles courts de commande à livraison et une connaissance fluide des formalités réglementaires. Leur proximité avec les couloirs logistiques de Séoul permet une personnalisation rapide, par exemple en ajoutant un micrologiciel d'unité de distribution d'alimentation intelligente en langue coréenne avant les tests d'acceptation en usine. Les entreprises nationales s'adaptent également plus rapidement aux formats évolutifs de divulgation ESG requis par le Service de surveillance financière, proposant des options en acier vert ou en aluminium recyclé certifiées par des laboratoires locaux.
Les partenariats stratégiques dominent les annonces récentes. Schneider Electric et Nvidia produisent des références de rack clés en main qui intègrent des structures de réseau IA, tandis que la plateforme 360AI de Vertiv propose des modules de refroidissement modulaires qui s'insèrent directement dans les allées existantes.[3]Data Center Frontier, "Lancement de la plateforme Vertiv 360AI", datacenterfrontier.com NTT DATA associe des offres de service 5G privé avec les centres de données modulaires EcoStruxure de Schneider pour capter les activités en périphérie. Au cours des cinq prochaines années, les fournisseurs capables de certifier des racks pour le refroidissement liquide, la résilience parasismique et la transparence de la consommation énergétique devraient gagner des parts au sein du marché des racks de centres de données en Corée du Sud.
Leaders du secteur des racks de centres de données en Corée du Sud
Schneider Electric
Rittal
Delta Electronics
Eaton
Huawei
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc central pour les fournisseurs de racks est le pipeline émergent de grands projets de centres de données pour l'IA promus hors de la région métropolitaine de Séoul, où le traitement des permis et de la connexion au réseau est en cours de refonte. Les objectifs nationaux communiqués publiquement mentionnent 8,4 GW d'ici 2029 et 18,4 GW d'ici 2035, avec des projets de phase 1 associés à des sponsors et des sites nommés tels que SK à Ulsan (5 GW), GS à Donghae (2,4 GW) et Naver à Sejong (1 GW), ainsi qu'une ambition d'investissement privé articulée de 550 000 milliards de KRW. Pour le marché des racks, ce type de mégaprogramme régional élargit la demande pour des familles d'armoires reproductibles et à haute densité (y compris les formats 48U) et pour des configurations prêtes pour le refroidissement liquide et une visibilité granulaire de l'alimentation, car les halls d'IA ont tendance à fixer les empreintes de racks tôt et à acheter à grande échelle.
De nouveaux facteurs de forme ouvrent également une demande différenciée au-delà des campus terrestres conventionnels. Le concept de centre de données flottant, développé grâce à la collaboration entre HD Korea Shipbuilding & Offshore Engineering et Schneider Electric, met en lumière un modèle de déploiement alternatif susceptible de modifier les exigences relatives aux enceintes en matière de résistance à la corrosion, de tolérance aux vibrations et aux mouvements, et d'intégration modulaire compacte de l'alimentation et du refroidissement au niveau de la rangée de racks. Parallèlement, le MSIT a présenté un plan visant à localiser et exporter les composants d'infrastructure pour l'IA à partir de 2027, couvrant les équipements d'alimentation et les systèmes de refroidissement ; cela ouvre une voie aux fabricants et intégrateurs de racks pour développer des chaînes d'approvisionnement locales pour la distribution électrique et les accessoires de surveillance au niveau des racks, réduisant les délais pour les clients de colocation et hyperscale qui standardisent leurs références d'armoires et d'accessoires dans plusieurs régions.
Développements récents du secteur
- Juillet 2026 : Annonce d'un plan d'investissement de 140 000 milliards de won pour développer des centres de données pour l'IA dans la région de Yeongnam, avec une unité hyperscale de 100 mégawatts à Ulsan dont la mise en service est prévue pour le T4 2027. Cet investissement signale un virage stratégique vers le développement de pôles régionaux et accroît la demande d'installations de racks à haute densité capables de soutenir de grandes charges de travail d'IA.
- Juillet 2026 : Signature d'un protocole d'accord pour développer conjointement une technologie d'infrastructure de centres de données flottants. Cette collaboration ouvre la voie à des centres de données flottants susceptibles de réduire les contraintes foncières et de refroidissement tout en permettant des déploiements de racks évolutifs le long des côtes.
- Février 2026 : ABB sélectionné pour la fourniture d'appareillage de commutation pour son centre de données pour l'IA à Ulsan. Le contrat sécurise la distribution électrique essentielle pour un projet en zone vierge et soutient la croissance de l'écosystème local des racks.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme les revenus générés par les armoires et châssis de racks de centres de données vendus et installés en Corée du Sud dans le cadre de nouvelles constructions, d'extensions et de cycles de remplacement, couvrant les tailles et hauteurs standard utilisées dans les centres de données commerciaux et d'entreprise.
Exclusions de périmètre : nous excluons les serveurs, les PDU, les systèmes de refroidissement, les services informatiques généraux et les dépenses de construction plus larges des centres de données qui ne sont pas directement liées aux revenus du matériel de racks.
Aperçu de la segmentation
- Par taille de rack
- Rack quart
- Rack demi
- Rack plein
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs (≥52U et personnalisé)
- Par type de rack
- Racks armoire (fermés)
- Racks à cadre ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et fournisseurs de services cloud
- Entreprises et périphérie
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les limites du marché, construire le contexte de la demande et éviter de surcompter les dépenses en infrastructures connexes. Nous ancrons généralement l'environnement en utilisant des sources publiques telles que Statistics Korea (KOSIS), les publications du ministère des Sciences et des TIC, les statistiques commerciales du Korea Customs Service et les publications de la Korea Communications Commission relatives au réseau et à la politique numérique.
Pour traduire la demande en besoins de matériel de racks, nous nous référons également à des divulgations publiques axées sur les centres de données et à des références normatives, telles que le contenu de l'Uptime Institute, les recommandations ASHRAE pour les plages thermiques, et des articles évalués par des pairs sur la densité des racks et les pratiques de flux d'air. Du côté de l'offre, nous examinons les dépôts d'entreprises et les documents destinés aux investisseurs lorsqu'ils sont disponibles, ainsi que la couverture médiatique fiable des annonces de nouvelles capacités et des calendriers de construction. Nous utilisons également certains abonnements payants pour les données financières d'entreprises, les recherches de brevets et les signaux commerciaux au niveau des expéditions, lorsque cela aide à effectuer des vérifications croisées directionnelles. Les sources listées ci-dessus sont illustratives, et nous nous sommes également appuyés sur d'autres documents et jeux de données publics pour collecter, valider et clarifier les données d'entrée.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse des hypothèses que les sources documentaires ne traitent pas clairement, en particulier la cadence de renouvellement du parc installé, les évolutions typiques de la densité des racks, et les prix réalisés par type de rack. Nous nous sommes entretenus avec des fournisseurs de racks, des intégrateurs de systèmes et des opérateurs de centres de données à travers la Corée du Sud pour combler les lacunes concernant le calendrier de la demande, les effets de change et les pratiques d'approvisionnement avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 33 % | Cadres dirigeants : 16 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs plus petits : 19 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante de la demande de racks en Corée du Sud, en reliant l'activité de construction des centres de données et l'intensité d'aménagement à l'espace blanc utilisable pour les racks, puis en traduisant cela en expéditions annuelles de racks et en besoins de remplacement. Une fois le pool de demande constitué, nous appliquons des fourchettes de prix par type et hauteur de rack afin de ne pas surestimer les revenus lorsque des unités à cadre ouvert ou à montage mural sont utilisées pour des déploiements spécifiques.
Le modèle est ensuite corroboré par des approximations ascendantes sélectives, telles que la répartition des revenus des fournisseurs par gamme de produits, des vérifications auprès des canaux sur les tailles de commande typiques, et des vérifications de prix de vente moyen multipliés par le volume pour les configurations de racks courantes. Les principaux facteurs qui font varier les chiffres incluent les ajouts de capacité prévus pour les centres de données et les calendriers de mise en service, le nombre moyen de racks par MW (ajusté selon les tendances de densité), la part des constructions en armoire par rapport au cadre ouvert, l'évolution des coûts tirée par l'acier qui affecte les prix, et le cycle de remplacement des racks dans les salles plus anciennes.
Pour les prévisions, une analyse de scénarios est utilisée car les lancements de nouvelles installations peuvent être décalés de quelques trimestres en raison des permis, de la disponibilité de l'électricité et de l'état de préparation de la construction. Des variables telles que la capacité du pipeline, l'orientation de la densité des racks et l'évolution des prix sont testées avec les retours d'entretiens, et lorsque les détails au niveau des entreprises sont manquants, une interpolation prudente est appliquée puis revérifiée par rapport aux signaux agrégés d'importation et de production.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs contrôles afin que les totaux finaux restent alignés sur le comportement réel des déploiements. Nous comparons les volumes et revenus de racks modélisés à des signaux indépendants tels que les actualités sur le pipeline de centres de données, la direction des flux commerciaux et l'évolution observée des prix, puis nous examinons toute anomalie avant validation finale.
Si un écart est important, des appels de suivi sont déclenchés pour confirmer si le changement provient du périmètre (par exemple, une demande accrue de montage mural), du calendrier (aménagements retardés) ou des prix (variations de change et de matériaux). Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des annonces majeures de construction, des changements de politique ou des variations soudaines de prix affectent sensiblement les perspectives. Avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récente possible.
Taille du marché des racks de centres de données en Corée du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les racks de centres de données en Corée du Sud peuvent apparaître différentes car les chercheurs peuvent effectuer la conversion des devises à des moments différents, appliquer une courbe de prix de vente moyen large à tous les types de racks, ou supposer un cycle de remplacement plus rapide que celui observé dans les achats réels. Des différences apparaissent également lorsque certains chiffres mélangent les armoires de racks avec des éléments d'aménagement connexes, ce qui peut faire paraître le total plus important même si les décomptes d'unités de racks sont similaires.
Dans notre processus de travail axé sur les actualisations, les vérifications de prix en fin d'année, le calendrier de conversion KRW vers USD, et la revalidation du mix armoire/cadre ouvert sont revisités avant que le chiffre ne soit finalisé. C'est pourquoi la valeur finale de 2025 de Mordor Intelligence peut s'écarter des estimations qui s'appuient sur des points de prix plus anciens ou sur une hypothèse de mix fixe.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 80,20 millions USD (2025) | |
| Association sectorielle A | 74,60 millions USD (2025) | Utilise un décompte basé sur les unités qui met l'accent sur les ajouts de racks prévus, applique un prix moyen unique pour tous les types de racks, et convertit généralement les KRW en USD à l'aide de moyennes annuelles susceptibles de décaler par rapport aux mouvements du marché au comptant. |
| Cabinet de conseil régional B | 92,10 millions USD (2025) | Étend souvent le périmètre à des éléments d'aménagement plus larges liés aux racks et suppose une adoption plus élevée des armoires dans les nouveaux halls, et le modèle semble utiliser une escalade de prix de vente moyen plus rapide sans la faire correspondre aux vérifications de matériaux et de cycle de commande. |
L'écart observé dans le tableau s'explique principalement par la manière restrictive dont les racks sont définis, la manière dont les prix sont construits par configuration, et le degré d'actualité des données de change et d'approvisionnement au moment où l'estimation est arrêtée. En gardant le calcul traçable jusqu'aux moteurs de la demande de racks, aux fourchettes de prix et aux étapes de validation reproductibles, le résultat final reste pratique pour la planification et peut être mis à jour proprement lorsque le pipeline de construction ou les conditions de prix évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des racks de centres de données en Corée du Sud ?
Le marché est valorisé à 87,29 millions USD en 2026 et devrait atteindre 133,41 millions USD d'ici 2031 à un TCAC de 8,84 %.
Quel format de rack détient la plus grande part ?
Les racks pleins dominent avec une part de 67,80 % en 2025 en raison de la standardisation hyperscale et de colocation.
Pourquoi les racks 48U gagnent-ils en popularité ?
Les charges de travail IA et de calcul haute performance nécessitent un espace supplémentaire pour le matériel de refroidissement liquide et la distribution d'énergie, entraînant un TCAC de 12,55 % pour les armoires 48U.
Comment la hausse des tarifs d'électricité affecte-t-elle la conception des racks ?
Des coûts d'énergie plus élevés poussent les opérateurs vers des armoires avec des unités de distribution d'alimentation intelligentes, un confinement du flux d'air et des matériaux qui dissipent la chaleur plus efficacement.
Dernière mise à jour de la page le:
- Marché de l'Alimentation des Centres de Données Demande mondiale de systèmes d'alimentation, répartie par composant, niveau (tier) et taille d'installation.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données en Corée du Sud La construction en Corée du Sud, répartie par niveau (tier), type d'installation et infrastructure.
- Marché du stockage des centres de données en Corée du Sud Le stockage en Corée du Sud, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché des serveurs pour data centers en Corée du Sud Demande de serveurs en Corée du Sud, couvrant le niveau du data center (tier), le facteur de forme et l'application / charge de travail.
- Marché du stockage pour centres de données au Japon Stockage au Japon, réparti par taille d'installation et niveau.
- Marché allemand de la construction de centres de données La construction en Allemagne, répartie par niveau (tier), type d'installation et infrastructure.
- Marché du stockage pour centres de données en Espagne Le stockage en Espagne, réparti par taille d'installation et niveau (tier).
- Marché des centres de données hyperscale en Corée du Sud Les sites hyperscale en Corée du Sud, répartis par type d'installation, composant et niveau (tier).
- Marché de la construction des centres de données d'Amérique du Sud Construction en Amérique du Sud, répartie par tier.



