
Taille et part de marché des centres de données en Asie Pacifique
Analyse du marché des centres de données en Asie Pacifique par Mordor Intelligence
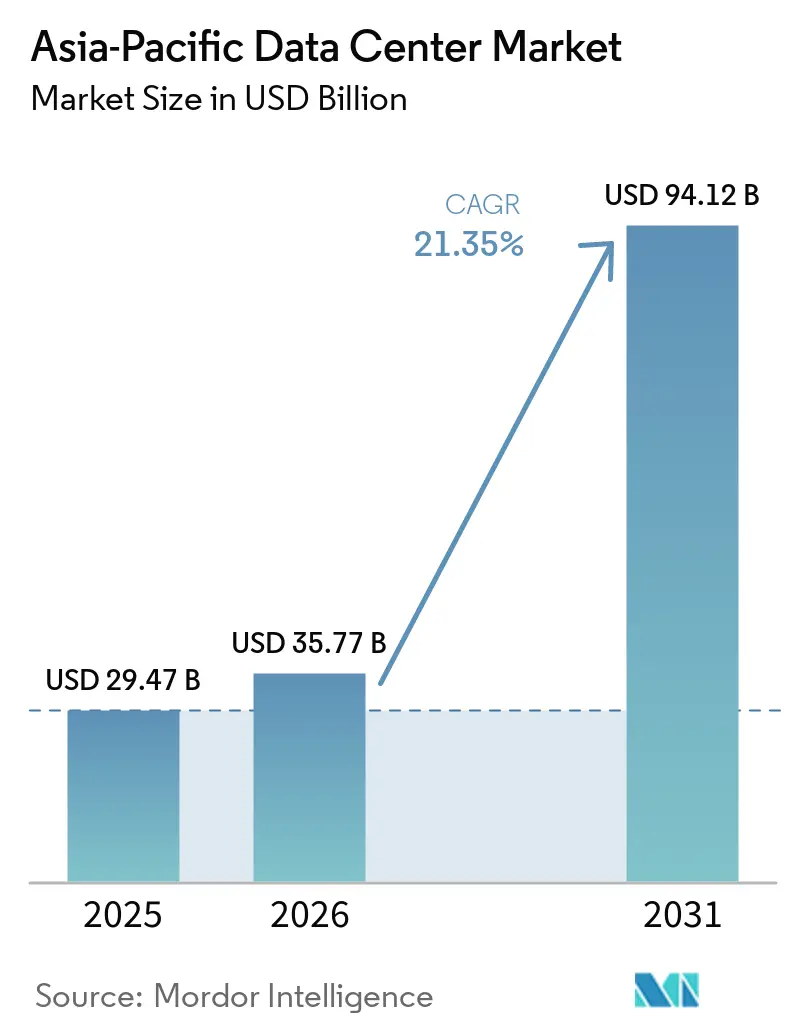
La taille du marché des centres de données en Asie-Pacifique devrait croître de 35,77 milliards USD en 2026 à 43,41 milliards USD en 2027 et atteindre 116,4 milliards USD d'ici 2032, à un CAGR de 21,8 % sur la période 2027-2032.
Les charges de travail d'IA et les réseaux cœur 5G autonomes élargissent les besoins informatiques que les opérateurs de centres de données doivent satisfaire. Au Japon, les délais de raccordement au réseau électrique favorisent les fournisseurs capables de livrer une capacité alimentée plutôt qu'un site non aménagé. Les opérateurs de colocation peuvent répondre avec une capacité équipée, tandis que les développeurs de campus dédiés doivent coordonner la livraison de nouvelles installations avec les besoins informatiques. Les incitations conditionnelles de la Malaisie associent également la conception efficace à d'éventuels avantages fiscaux. Le calendrier de raccordement au réseau détermine quand la capacité japonaise peut entrer en service, tandis que les conditions liées aux technologies vertes en Malaisie contribuent à déterminer si l'allègement fiscal est disponible.
Points clés du rapport
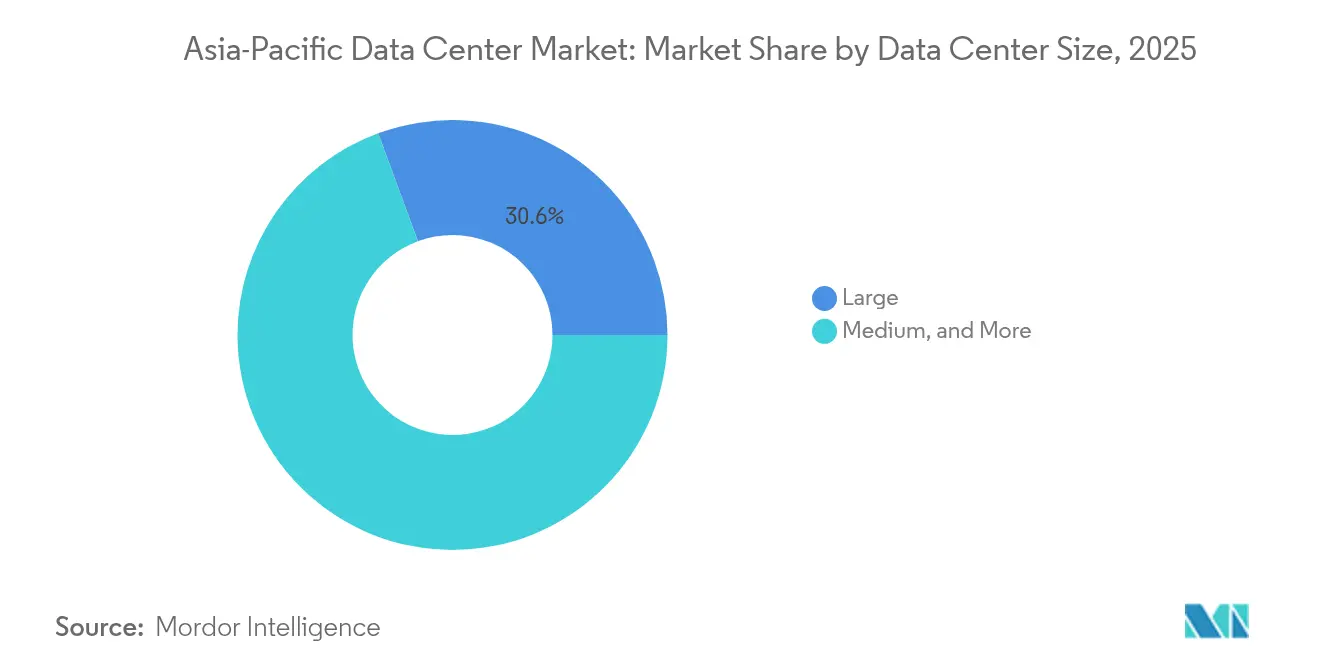
- Par taille de centre de données, les grandes installations détenaient une part de marché de 30,4 % sur le marché des centres de données en Asie-Pacifique en 2026, tandis que les installations de taille moyenne devraient connaître la croissance la plus rapide avec un CAGR de 23,3 % sur la période 2027-2032.
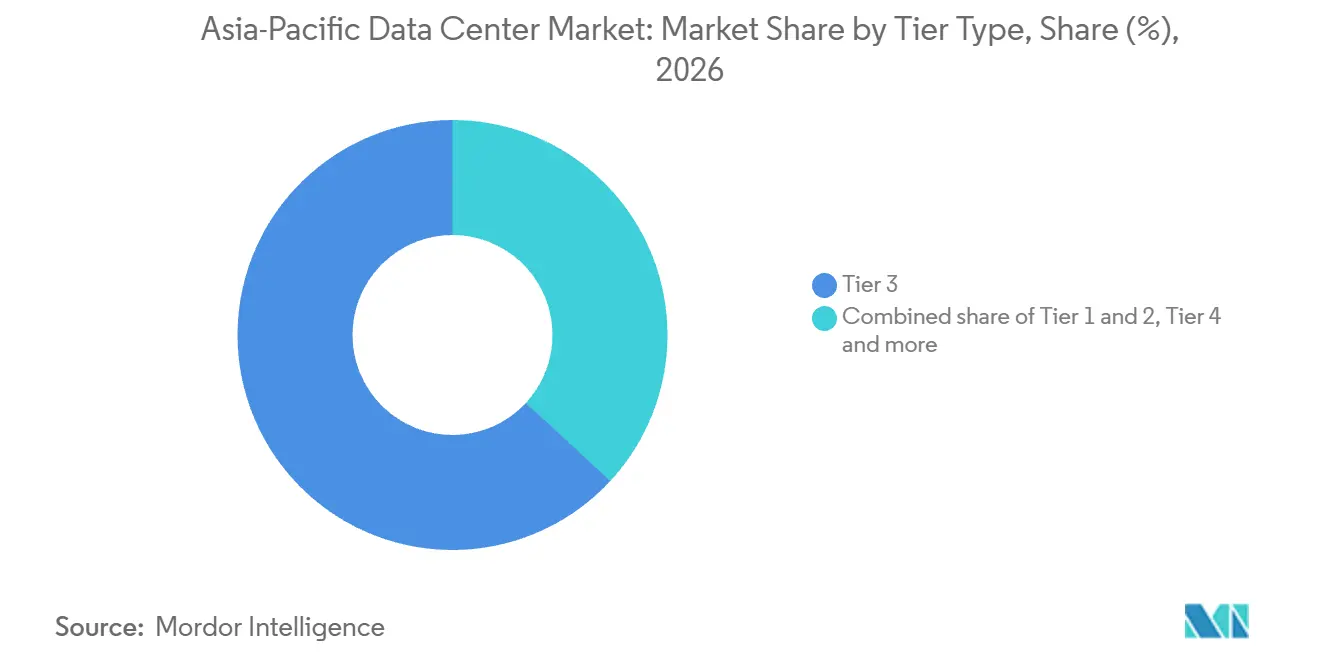
- Par type de niveau, le Niveau 3 détenait une part de 63,12 % de la taille du marché des centres de données en Asie-Pacifique en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 23,4 % sur la période 2027-2032.
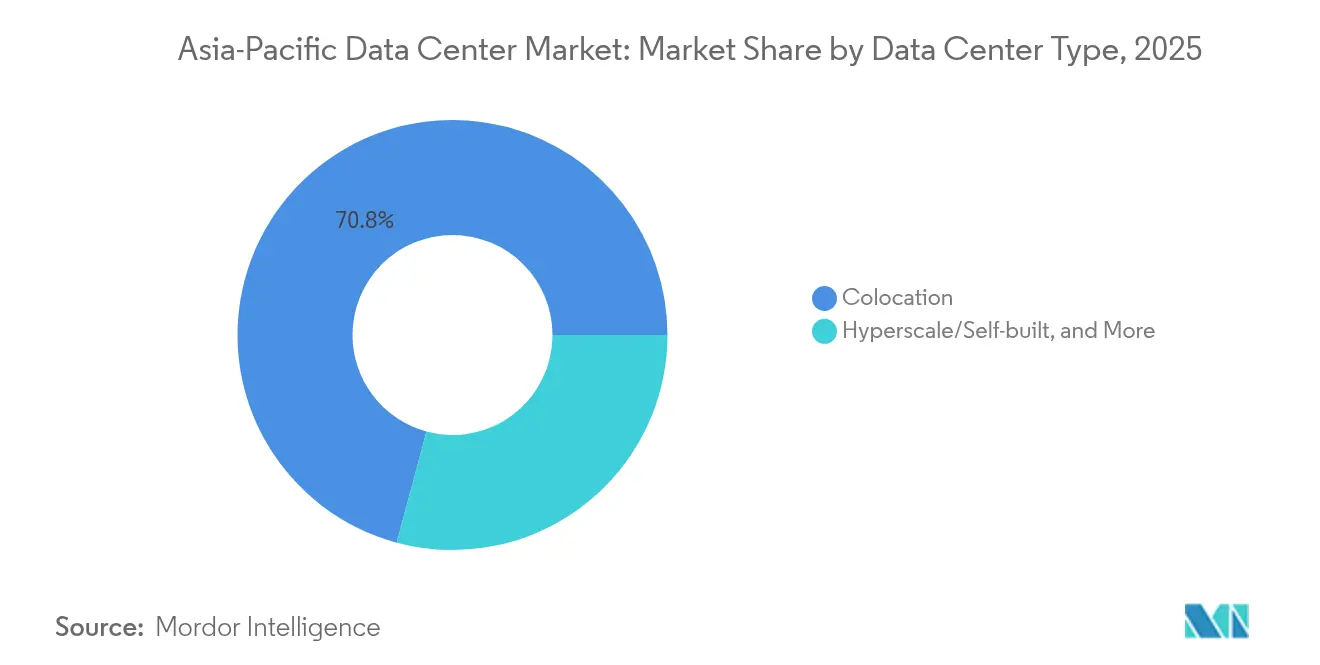
- Parmi les types de centres de données, la colocation était en tête avec une part de 70,36 % en 2026, tandis que les installations hyperscale/auto-construites devraient connaître la croissance la plus rapide avec un CAGR de 24,3 % sur la période 2027-2032.
- Parmi les utilisateurs finaux, l'IT et l'ITES représentaient la plus grande part avec 27,05 % en 2026, le BFSI devant connaître la croissance la plus rapide avec un CAGR de 22,8 % sur la période 2027-2032.
- Sur le plan géographique, la Chine était en tête avec une part de 34,32 % en 2026, tandis que l'Inde devrait connaître la croissance la plus rapide avec un CAGR de 25,35 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accélération du déploiement des réseaux cœur 5G | +5% | Inde et Malaisie | Moyen terme (2-4 ans) |
| Hausse des investissements hyperscale autoconstruits par les grands groupes technologiques chinois | +7.5% | Datong en Chine | Moyen terme (2 à 4 ans) |
| Incitations fiscales gouvernementales pour les centres de données verts | +3.5% | Sites éligibles en Malaisie | Moyen terme (2-4 ans) |
| Demande croissante de charges de travail IA/ML pour les clusters GPU sur site | +8% | Ansan en Corée du Sud | Court terme (≤ 2 ans) |
| Intégration rapide des stations d'atterrissage de câbles sous-marins avec les installations périphériques | +2% | Site d'atterrissage Bifrost à Singapour | Court terme (≤ 2 ans) |
| Modèles construits sur mesure préférés par les fonds souverains | +1.5% | Sites de développement en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement accéléré des réseaux cœur 5G
Les déploiements 5G autonomes créent une opportunité pour les installations grâce à l'infrastructure informatique qui prend en charge les fonctions des réseaux mobiles. GSMA Intelligence a recensé 17 réseaux autonomes parmi 39 réseaux 5G commerciaux dans 9 pays d'Asie-Pacifique en juin 2025.[1] Reliance Jio Infocomm a confirmé l'exploitation commerciale de la 5G autonome en Inde au 30 juin 2026. YTL Communications (Yes) en Malaisie a lancé un service autonome au cours du quatrième trimestre 2025. NTT DOCOMO a lancé des services commerciaux 5G Core au Japon en février 2026 en utilisant AWS aux côtés de son infrastructure de virtualisation des fonctions réseau sur site. Le déploiement d'un cœur hybride fait de l'hébergement cloud une composante de l'opportunité d'infrastructure, la répartition des fonctions déterminant la part de la demande qui atteint les installations hébergées.
Hausse des investissements hyperscale en auto-construction des grands acteurs technologiques chinois
Les centres informatiques portant les marques ByteDance et JD.com illustrent la façon dont l'expansion des plateformes se traduit par une activité de construction à Datong. Datong a signalé une construction accélérée de la phase II du centre informatique Volcano Cloud de marque ByteDance au cours de la période d'exécution de son plan 2025. Les phases II et III du centre informatique intelligent de JD.com étaient également en construction accélérée durant cette période. Le même rapport indiquait qu'un projet de fabrication de serveurs en amont avait débuté sa construction et était entré en production en 2025. La simultanéité des phases de centres avec la production de serveurs relie l'expansion informatique de la ville aux installations et à l'approvisionnement en équipements, élargissant le programme de développement local au-delà d'un seul site portant la marque d'une plateforme.
Incitations fiscales gouvernementales pour les centres de données verts
Un allègement fiscal conditionnel peut améliorer l'intérêt de l'investissement dans des centres de données efficaces en liant les avantages fiscaux à une infrastructure qualifiante. Le dispositif d'incitations fiscales DESAC (Digital Ecosystem Acceleration) de la Malaisie offre aux entreprises de centres de données éligibles des exonérations d'impôt sur le revenu ou des taux d'imposition spéciaux, sous réserve d'examen par l'Autorité malaisienne de développement des investissements (MIDA).[2] L'adoption de technologies vertes conformes aux lignes directrices sur les centres de données durables figure parmi ses conditions de niveau, notamment la production d'énergie renouvelable ou l'investissement dans des équipements à haute efficacité énergétique. Au Niveau 1, les déductions peuvent être égales à 100 % de l'investissement en capital qualifiant hors terrain pour les nouvelles entreprises pendant 5 ou 10 ans, contre 60 % pour les entreprises existantes pendant 5 ans. Ces distinctions rendent la conception technique de l'installation et le statut du demandeur pertinents pour son traitement fiscal potentiel.
Demande croissante de charges de travail IA/ML pour les clusters GPU sur site
Les clusters GPU sur site créent une demande pour des installations capables d'accueillir à la fois le matériel informatique et l'infrastructure qui le supporte. Au 29 décembre 2025, Kakao avait installé 255 nœuds contenant 2 040 GPU B200 au Kakao Data Center d'Ansan en Corée du Sud. Cela représentait environ 84 % de son allocation de 2 424 GPU dans le cadre d'un projet piloté par le gouvernement. L'installation combinait des systèmes d'alimentation stables avec un confinement des allées chaudes qui acheminait l'air chaud directement vers les unités de refroidissement pour les serveurs haute densité. Pour les opérateurs, le déploiement relie les allocations informatiques institutionnelles à une exigence d'infrastructure électrique et thermique adaptée. Kakao prévoyait d'exploiter l'allocation complète pendant 5 ans, conférant à l'infrastructure électrique et de refroidissement d'Ansan un rôle de service pluriannuel au-delà de l'installation initiale du matériel.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Cycles d'approbation de raccordement au réseau prolongés | -2.4% | Centre de Tokyo au Japon | Long terme (≥ 4 ans) |
| Risque prononcé de pénurie d'eau dans le nord de la Chine | -1.5% | Ulanqab dans le nord de la Chine | Moyen terme (2 à 4 ans) |
| Forte inflation des coûts immobiliers dans les villes de premier rang en Asie Pacifique | -1% | Japon et Australie | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs certifiés en centres de données | -0.8% | Sites de centres de données à Singapour | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cycles d'approbation de raccordement au réseau électrique prolongés
Un site de développement ne peut devenir une offre de centre de données utilisable que lorsque son raccordement électrique permet l'exploitation. L'Agence japonaise pour les ressources naturelles et l'énergie a signalé en octobre 2026 que les délais de raccordement pour les grandes charges, y compris les centres de données, s'étaient allongés dans certaines zones à mesure que la capacité du réseau se réduisait.[3] En 2025, le directeur exécutif Japon et APAC de NTT Global Data Centers estimait que les développeurs dans des zones concentrées comme le centre de Tokyo pourraient attendre de 5 à 10 ans pour obtenir de l'électricité. Le centre de Tokyo illustre le risque de livraison localisé, les délais signalés concernant des zones contraintes plutôt que l'ensemble des sites japonais.
Risque prononcé de pénurie d'eau dans le nord de la Chine
L'interdiction à Ulanqab d'utiliser les eaux souterraines comme eau de refroidissement pour les centres de données restreint les conceptions de refroidissement réalisables sur ce site. Ulanqab interdit aux projets de centres de données d'utiliser les eaux souterraines comme eau de refroidissement en vertu du Règlement de la région autonome de Mongolie intérieure sur la protection et la gestion des eaux souterraines. Pour un développeur envisageant un refroidissement assisté par l'eau, cette restriction fait de l'accès à une source alternative autorisée une exigence opérationnelle du projet. En 2025, le centre informatique en nuage d'Ulanqab de 21Vianet utilisait de l'eau recyclée pour les pulvérisations de refroidissement uniquement lors des journées les plus chaudes de l'été. Le refroidissement en période de pointe estivale doit donc fonctionner sans eaux souterraines à Ulanqab, maintenant l'intégration d'une source alternative dans la conception même lorsque les pulvérisations ne fonctionnent que brièvement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
l'échelle des installations détermine les engagements de livraisonLes grandes installations représentaient une part de 30,4 % de la taille du marché des centres de données en Asie-Pacifique en 2026. SoftBank Corp. et sa filiale IDC Frontier Inc. ont posé la première pierre d'un centre de données IA à grande échelle à Tomakomai, au Japon, en avril 2025. L'échelle d'ouverture prévue était de 50 MW pour l'exercice 2026, et le plan de transition de SoftBank de septembre 2026 maintenait ce calendrier d'ouverture. L'infrastructure informatique IA de SoftBank et les utilisateurs externes étaient les clients prévus de l'installation.
Les installations de taille moyenne constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 23,3 % sur la période 2027-2032. En juillet 2025, l'autorité des actifs d'État du Yunnan a signalé que le Centre informatique intelligent des communications du Yunnan, construit par le Yunnan Communications Investment Group, répondait à la norme nationale des centres de données de taille moyenne. Cet exemple associe une installation de classe moyenne à une application de calcul intelligent, montrant comment une charge de travail spécialisée peut s'inscrire dans un projet en dehors des catégories de plus grande taille. Avec 100P de capacité de calcul intelligent, représentant 10 % de la capacité provinciale de calcul intelligent du Yunnan, ce centre de standard moyen démontre une échelle régionale significative au sein d'une seule installation.

Par type de niveau :
l'échelle de déploiement répond aux exigences de résilienceLe Niveau 3 était le segment le plus important, avec une part de 63,12 % du marché régional en 2026, et constitue le segment à la croissance la plus rapide avec un CAGR prévu de 23,4 % sur la période 2027-2032. Le centre de données national de Yotta à Guwahati, en Inde, fonctionnait avec 200 baies et une charge IT de 2 MW en février 2026. Yotta a construit et exploite l'installation de Niveau III pour le compte du Centre national d'informatique de l'Inde. La capacité d'extension intégrée permettant de doubler la capacité offre au Centre national d'informatique une voie d'expansion au sein du site mis en service, reliant les besoins informatiques gouvernementaux supplémentaires à une installation existante.
Le segment Niveaux 1 et 2 couvre la capacité de base au Niveau 1 et les composants redondants d'alimentation et de refroidissement au Niveau 2. Le Niveau 1 nécessite des arrêts pour maintenance préventive, tandis que le Niveau 2 permet le retrait de composants sans arrêt mais peut être affecté par des arrêts imprévus. Le Niveau 4 utilise des systèmes redondants indépendants et physiquement isolés pour protéger les opérations informatiques contre les défaillances d'équipements ou de chemins de distribution. Les arrêts imprévus affectent les installations de Niveaux 1 et 2, tandis que la protection du Niveau 4 devient plus vulnérable lorsqu'une défaillance coïncide avec l'arrêt de maintenance de ses systèmes redondants.
Par type de centre de données :
capacité équipée et développement dédiéLa colocation représentait une part de marché de 70,36 % sur le marché des centres de données en Asie-Pacifique en 2026. L'offre de colocation en APAC était estimée à 11,9 GW en 2025E, mesurée en capacité IT active équipée de systèmes mécaniques et électriques pour l'exploitation. L'estimation 2025E comptabilisant la capacité IT active déjà équipée pour l'exploitation, elle mesure une base d'offre équipée plutôt que des projets encore en développement.
Les installations hyperscale/auto-construites constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 24,3 % sur la période 2027-2032. Google a posé la première pierre de son hub IA de Visakhapatnam à l'échelle du gigawatt en avril 2026 avec ses partenaires de développement AdaniConneX et Nxtra by Airtel. Le hub prévu comprend 3 campus de centres de données, et ces partenaires dirigent la construction pour la capacité IA planifiée de Google. Mint a rapporté en octobre 2026 que le véhicule de projet détenu par Adani Infra pourrait poursuivre les travaux à ses propres risques dans l'attente d'un litige, de sorte que le calendrier de livraison comporte un risque juridique.
Par utilisateur final :
l'expansion des plateformes répond aux engagements institutionnelsL'IT et l'ITES constituaient le segment le plus important, avec une part de 27,05 % du marché régional en 2026. En 2026, les entreprises technologiques chinoises stimulaient la demande de centres de données à Hong Kong, Alibaba Group Holding et Tencent Holdings augmentant leur capacité dans la ville. La demande de ces entreprises a contribué à faire presque doubler les prix de location à Hong Kong en 2026, donnant aux opérateurs disposant de capacité disponible un levier de tarification.
Le BFSI est le segment à la croissance la plus rapide, avec un CAGR prévu de 22,8 % sur la période 2027-2032. Indian Overseas Bank a sélectionné Sify Infinit Spaces Limited en juillet 2025 pour des services de colocation sur un site bancaire proche de son centre de données de reprise après sinistre. La sélection spécifiait un modèle de co-hébergement sur 10 ans.
Analyse géographique
Marché des centres de données en Asie-Pacifique en Chine
La Chine détenait une part de marché de 34,32 % sur le marché des centres de données en Asie-Pacifique en 2026. Son infrastructure informatique nationale comprenait 15,56 millions de baies standard en service en juin 2026. La construction d'un centre de données sous-marin de démonstration alimenté par l'énergie éolienne à Shanghai, d'une capacité totale de 24 MW, a été achevée en octobre 2025. Beijing Highlander a signalé une exploitation commerciale stable du projet au premier semestre 2026 et la livraison des premières ressources informatiques à des clients dont China Telecom et Shanghai INESA. Les livraisons aux clients de Lingang établissent un débouché commercial pour cette conception de démonstration au sein de la vaste base informatique de la Chine, reliant une configuration d'alimentation non conventionnelle à une prestation de services réelle.
Marché des centres de données en Asie-Pacifique en Inde
L'Inde est la géographie à la croissance la plus rapide, avec un CAGR prévu de 25,35 % sur la période 2027-2032. Le gouvernement indien a indiqué que la capacité nationale installée des centres de données est passée d'environ 375 MW en 2020 à 1,57 GW en août 2026. En septembre 2026, Microsoft a identifié HDFC Bank comme ayant souscrit à sa région Inde Centre-Sud en direct à Hyderabad, reliant une infrastructure nouvellement disponible à un acheteur nommé dans le secteur des services financiers.
L'accès local au cloud s'est élargi avec le lancement en juin 2025 par SAKURA internet d'un cloud GPU basé sur des conteneurs à Ishikari, au Japon, et le lancement en septembre 2025 par AWS de sa région Nouvelle-Zélande. La région Indonésie de Microsoft a ouvert en mai 2025 avec résidence des données dans le pays, tandis que le Fornix HCM02 de FPT Corporation a ouvert à Hô Chi Minh-Ville, au Viêt Nam, en août 2025 pour les services d'IA et de cloud. Singapour alloue principalement la capacité par le biais d'appels à candidatures compétitifs évaluant l'efficacité en matière d'énergie et d'eau, tandis que Bridge Data Centres en Malaisie utilise de l'eau de refroidissement recyclée provenant d'une usine de Johor ouverte en août 2025. Le conseiller en énergie de l'Australie a recommandé des obligations préliminaires pour les centres de données aux ministres en juillet 2026, nécessitant des travaux et des consultations supplémentaires, tandis que la Thaïlande a approuvé en mai 2026 l'expansion prévue de stockage et de traitement de TikTok System (Thailand) à Bangkok, Samut Prakan et Chachoengsao. FPT Corporation exploite son propre centre de données d'IA et de cloud au Viêt Nam, un canal différent des régions cloud de Microsoft et AWS en Indonésie et en Nouvelle-Zélande.
Cadre réglementaire et perspectives
La comparaison évalue la Chine et l'Inde en tant que juridictions sélectionnées du point de vue d'un développeur de centres de données qui fournit également des services de données clients. Le ministère de l'Industrie et des Technologies de l'information de Chine (MIIT) fixe les obligations contractuelles et de protection des données pour les opérateurs de centres de données internet (IDC). L'exposition à la conformité dépend donc de la manière dont un opérateur gère les informations clients ainsi que de la façon dont il livre l'installation physique.
Tableau réglementaire
| Facteur de décision | Chine | Inde |
|---|---|---|
| Autorité principale | Ministère de l'Industrie et des Technologies de l'information (MIIT) | Équipe indienne d'intervention d'urgence informatique (CERT-In) |
| Instruments ou orientations clés | Notice de sécurité des données clients IDC 2025 du MIIT | Directives CERT-In, 2022 ; règles de protection des données personnelles numériques (DPDP) progressives, 2025 |
| Effet commercial | Obligations de sécurité contractuelles ; notification et autorisation du client avant les opérations à haut risque affectant la sécurité des données clients ou la fourniture de données clients à des tiers | Signalement d'incidents spécifié dans les 6 heures ; journaux TIC pendant 180 jours en Inde ; dossiers clients spécifiés pendant au moins 5 ans après l'annulation ou le retrait de l'enregistrement |
| Attractivité politique actuelle | Moyenne | Moyenne |
| Orientation future de l'attractivité politique | Sans changement | Renforcement |
| Source: Mordor Intelligence | ||
Les obligations de sécurité contractuelles définies par la Chine soutiennent un cadre de conformité opérationnel, tandis que les normes planifiées et l'évaluation des capacités étendent les mêmes fonctions de protection des clients, soutenant la continuité des exigences de service de base. Les obligations de signalement, de journalisation et de conservation des dossiers clients de l'Inde créent un travail opérationnel continu, ce qui modère son attractivité pour les prestataires d'hébergement. Les règles 3, 5 à 16 et 22 à 23 des règles DPDP entrent en vigueur en mai 2027. Cela accroît la pertinence commerciale des contrats de sous-traitant valides pour les prestataires d'hébergement traitant des données personnelles pour le compte d'un Fiduciaire de données, tandis que la loi maintient la responsabilité du traitement couvert avec le fiduciaire.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'alimentation électrique, les systèmes de refroidissement, la connectivité et l'exploitation des installations à travers les différents services que chaque fournisseur apporte. LG Electronics a été annoncé en août 2025 comme fournisseur d'équipements de refroidissement et d'un système de gestion de bâtiment pour un centre de données IA alors en construction à Jakarta. L'infrastructure réseau suit un chemin de livraison distinct, illustré par KDDI et le consortium Southeast Asia-Japan Cable 2 (SJC2) démarrant leurs opérations en juillet 2025 après que NEC a achevé la construction. Les revenus des fournisseurs peuvent se dégager à différentes étapes de la prestation, créant une distinction entre la livraison d'équipements ou de réseaux et les services récurrents construits sur cette infrastructure.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement et fourniture d'électricité | Fournisseurs d'électricité tels que Sembcorp Power | Ventes d'électricité dans le cadre de contrats de fourniture | Adéquation de la disponibilité électrique avec la mise en service des installations | Aligner les phases de capacité avec la disponibilité électrique contractée |
| Fourniture de systèmes de refroidissement et de contrôle | Fournisseurs d'équipements de refroidissement et de systèmes de contrôle tels que LG Electronics | Ventes d'équipements et fourniture de systèmes | Coordination des équipements de refroidissement avec les contrôles des installations | Spécifier ensemble les équipements et les interfaces de contrôle |
| Mise en service de la connectivité | Participants aux systèmes de câbles tels que KDDI et constructeurs de câbles tels que NEC | Services de connectivité et fourniture de systèmes de câbles | Dépendance vis-à-vis des routes achevées et de l'infrastructure d'atterrissage | Qualifier des chemins réseau alternatifs avant le lancement du service |
| Exploitation des installations et hébergement | Développeurs et opérateurs de centres de données tels que STACK Infrastructure et DayOne | Frais d'hébergement et de services de capacité | Dépendances de mise en service entre alimentation, refroidissement et connectivité | Effectuer la réception par étapes des systèmes avant le début du service client |
| Source: Mordor Intelligence | ||||
En juillet 2025, DayOne a signé un accord d'achat d'électricité avec Sembcorp Power pour une installation prévue à Singapour dont les opérations devaient être entièrement couvertes par de l'électricité renouvelable. L'accord a été signé lors de la pose de la première pierre d'une installation de 20 MW dont la première phase était prévue pour une mise en service en 2026. La signature de l'accord lors de la pose de la première pierre fait de l'approvisionnement en électricité un engagement commercial pendant la construction, étendant le rôle contractuel du fournisseur d'énergie au développement avant que l'opérateur puisse proposer des services d'hébergement.
Paysage concurrentiel
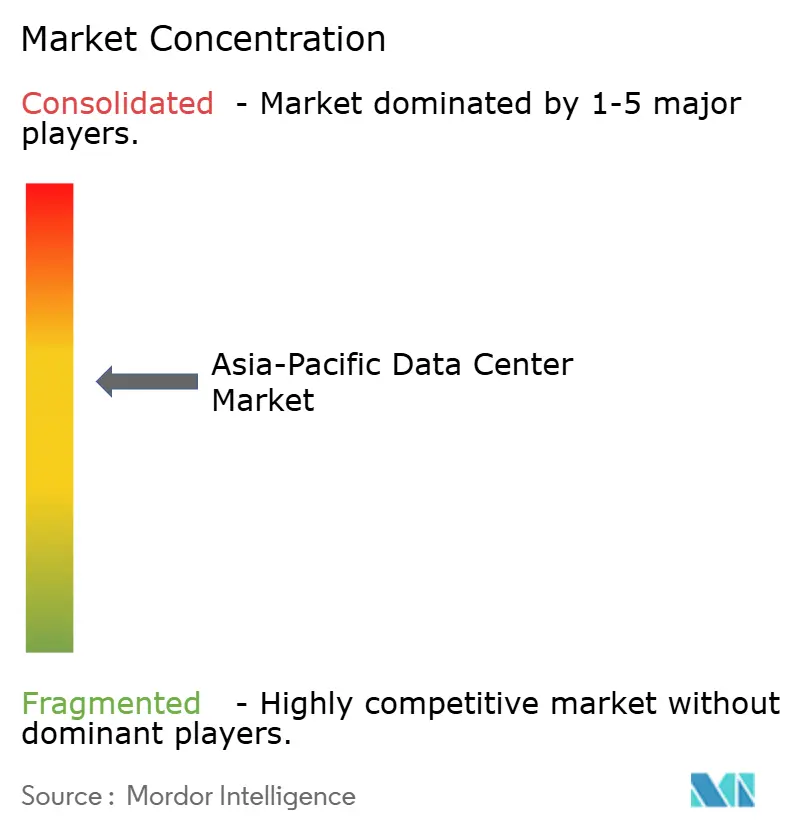
La concurrence est répartie entre les plateformes cloud et les opérateurs d'installations indépendants, offrant aux clients un accès à l'infrastructure informatique soit par la fourniture de services cloud, soit par l'hébergement indépendant. Amazon Web Services, Inc. fournit une infrastructure cloud, tandis qu'Equinix, Inc. exploite des centres de données et des services d'interconnexion. Huawei Cloud Computing Technologies Co., Ltd utilise une infrastructure cloud locale pour servir les opérateurs de télécommunications, les organisations financières et les entreprises internet en APAC. En août 2026, Digital Realty Trust Inc. exploitait 3 centres de données à Singapour avec une capacité combinée d'environ 84 MW. Un nouvel entrant dans le secteur des installations ne peut pas reproduire le canal de service de Huawei Cloud auprès des opérateurs et des organisations financières par la seule capacité d'hébergement, car ces acheteurs reçoivent des services cloud et non uniquement de l'espace en installation.
Beijing VNET Broadband Data Center Co., Ltd était une entité affiliée consolidée principale de VNET Group au 31 décembre 2025. La capacité des centres de données en gros de VNET Group en service en Chine a augmenté de 49,4 % en glissement annuel pour atteindre 1 007 MW au 30 juin 2026. VNET Group a obtenu une commande en gros de 345 MW auprès d'un fournisseur de services cloud au deuxième trimestre 2026. Cet engagement client montre comment une plateforme cloud peut être un acheteur de capacité d'installations indépendantes tout en étant un concurrent pour les clients d'infrastructure informatique. La concentration des obligations de livraison dans une seule relation client rend les exigences de ce fournisseur cloud commercialement significatives même au sein de la base en gros en expansion de VNET.
L'expansion concurrentielle dépend également de l'accès aux opportunités de développement où l'allocation de capacité est gérée. En août 2026, Digital Realty a été sélectionné pour une allocation provisoire de 50 MW afin de développer un nouveau centre de données sur l'île de Jurong, à Singapour. L'installation prévue se situe dans le parc de centres de données à faible émission de carbone de la Jurong Town Corporation, la sélection ayant été effectuée dans le cadre du deuxième appel à candidatures pour centres de données de Singapour. Les challengers cherchant à obtenir de la capacité dans ce parc doivent concourir pour une allocation ainsi que pour des clients. La sélection donne donc à Digital Realty une position dans le pipeline de développement du parc avant qu'il puisse proposer la capacité allouée comme service opérationnel.
Leaders du secteur des centres de données en Asie-Pacifique
-
Amazon Web Services, Inc
-
Equinix, Inc.
-
Huawei Cloud Computing Technologies Co., Ltd
-
Digital Realty Trust Inc.
-
Beijing VNET Broadband Data Center Co., Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Centres de Données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc
- Equinix, Inc.
- Alibaba Cloud
- Chindata Group Holdings Ltd
- AirTrunk Operating Pty Ltd
- Space DC Pte Ltd
- NTT DATA, Inc.
- Huawei Cloud Computing Technologies Co., Ltd
- Global Data Solutions Co., Ltd. (GDS)
- Google LLC
- LG Uplus Corp
- Range Technology Development Co., Ltd
- NEXTDC Limited
- Digital Realty Trust Inc.
- Beijing VNET Broadband Data Center Co., Ltd
Développements industriels récents dans Marché des Centres de Données en Asie-Pacifique
- Septembre 2026 : Microsoft a annoncé que sa région de centre de données Inde Centre-Sud à Hyderabad était en service, HDFC Bank figurant parmi les organisations ayant souscrit.
- Août 2026 : Digital Realty a annoncé sa sélection dans le cadre du deuxième appel à candidatures pour centres de données de Singapour, avec une allocation provisoire de 50 MW pour une nouvelle installation dans le parc de centres de données à faible émission de carbone de la Jurong Town Corporation sur l'île de Jurong.
- Avril 2026 : AirTrunk a annoncé l'acquisition de Lumina CloudInfra, un développeur de centres de données basé en Inde avec des opérations à Mumbai, Chennai et Hyderabad.
Périmètre et méthodologie
Aperçu de la segmentation
| Grand |
| Massif |
| Moyen |
| Méga |
| Petit |
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Hyperscale/Autoconstruit | ||
| Entreprise/Périphérie | ||
| Colocation | Non utilisé | |
| Utilisé | Colocation de détail | |
| Colocation en gros | ||
| BFSI |
| Informatique et ITES |
| Commerce électronique |
| Gouvernement |
| Fabrication |
| Médias et divertissement |
| Télécommunications |
| Autres utilisateurs finaux |
| Chine |
| Japon |
| Inde |
| Indonésie |
| Australie |
| Singapour |
| Nouvelle-Zélande |
| Malaisie |
| Thaïlande |
| Reste de l'Asie Pacifique |
| Par taille de centre de données | Grand | ||
| Massif | |||
| Moyen | |||
| Méga | |||
| Petit | |||
| Par type de niveau | Niveau 1 et 2 | ||
| Niveau 3 | |||
| Niveau 4 | |||
| Par type de centre de données | Hyperscale/Autoconstruit | ||
| Entreprise/Périphérie | |||
| Colocation | Non utilisé | ||
| Utilisé | Colocation de détail | ||
| Colocation en gros | |||
| Par utilisateur final | BFSI | ||
| Informatique et ITES | |||
| Commerce électronique | |||
| Gouvernement | |||
| Fabrication | |||
| Médias et divertissement | |||
| Télécommunications | |||
| Autres utilisateurs finaux | |||
| Par pays | Chine | ||
| Japon | |||
| Inde | |||
| Indonésie | |||
| Australie | |||
| Singapour | |||
| Nouvelle-Zélande | |||
| Malaisie | |||
| Thaïlande | |||
| Reste de l'Asie Pacifique | |||
Définition du marché
- CAPACITÉ DE CHARGE INFORMATIQUE - La capacité de charge informatique ou capacité installée désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans un rack installé. Elle est mesurée en mégawatt (MW).
- TAUX D'ABSORPTION - Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également appelé taux d'utilisation et capacité louée.
- ESPACE DE PLANCHER SURÉLEVÉ - Il s'agit d'un espace surélevé construit au-dessus du plancher. Cet espace entre le plancher d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cet agencement facilite un câblage et une infrastructure de refroidissement appropriés. Il est mesuré en pieds carrés (pi²).
- TAILLE DES CENTRES DE DONNÉES - La taille des centres de données est segmentée en fonction de l'espace de plancher surélevé alloué aux installations de centres de données. Centre de données méga - le nombre de racks doit être supérieur à 9 000 ou l'espace de plancher surélevé doit être supérieur à 225 001 pi² ; Centre de données massif - le nombre de racks doit être compris entre 9 000 et 3 001 ou l'espace de plancher surélevé doit être compris entre 225 000 et 75 001 pi² ; Grand centre de données - le nombre de racks doit être compris entre 3 000 et 801 ou l'espace de plancher surélevé doit être compris entre 75 000 et 20 001 pi² ; Centre de données moyen - le nombre de racks doit être compris entre 800 et 201 ou l'espace de plancher surélevé doit être compris entre 20 000 et 5 001 pi² ; Petit centre de données - le nombre de racks doit être inférieur à 200 ou l'espace de plancher surélevé doit être inférieur à 5 000 pi².
- TYPE DE NIVEAU - Selon l'Uptime Institute, les centres de données sont classés en quatre niveaux selon les capacités des équipements redondants de l'infrastructure du centre de données. Dans ce segment, les centres de données sont segmentés en Niveau 1, Niveau 2, Niveau 3 et Niveau 4.
- TYPE DE COLOCATION - Le segment est divisé en 3 catégories : colocation de détail, colocation en gros et service de colocation hyperscale. La catégorisation est effectuée en fonction de la quantité de charge informatique louée aux clients potentiels. La colocation de détail a une capacité louée inférieure à 250 kW ; la colocation en gros a une capacité louée entre 251 kW et 4 MW ; et la colocation hyperscale a une capacité louée supérieure à 4 MW.
- CONSOMMATEURS FINAUX - Le marché des centres de données fonctionne sur une base B2B. Le BFSI, le gouvernement, les opérateurs cloud, les médias et le divertissement, le commerce électronique, les télécommunications et la fabrication sont les principaux consommateurs finaux du marché étudié. La portée inclut uniquement les opérateurs de services de colocation qui répondent à la numérisation croissante des secteurs utilisateurs finaux.
| Mot-clé | Définition |
|---|---|
| Unité de rack | Généralement désignée U ou RU, c'est l'unité de mesure pour l'unité serveur hébergée dans les racks du centre de données. 1U est égal à 1,75 pouce. |
| Densité de rack | Elle définit la quantité d'énergie consommée par les équipements et serveurs hébergés dans un rack. Elle est mesurée en kilowatt (kW). Ce facteur joue un rôle critique dans la conception des centres de données, ainsi que dans la planification du refroidissement et de l'alimentation. |
| Capacité de charge informatique | La capacité de charge informatique ou capacité installée désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans un rack installé. Elle est mesurée en mégawatt (MW). |
| Taux d'absorption | Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également appelé taux d'utilisation et capacité louée. |
| Espace de plancher surélevé | Il s'agit d'un espace surélevé construit au-dessus du plancher. Cet espace entre le plancher d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cet agencement facilite un câblage et une infrastructure de refroidissement appropriés. Il est mesuré en pieds carrés/mètres. |
| Climatiseur de salle informatique (CRAC) | Il s'agit d'un dispositif utilisé pour surveiller et maintenir la température, la circulation de l'air et l'humidité à l'intérieur de la salle des serveurs du centre de données. |
| Allée | Il s'agit de l'espace ouvert entre les rangées de racks. Cet espace ouvert est essentiel pour maintenir la température optimale (20-25 °C) dans la salle des serveurs. Il existe principalement deux allées à l'intérieur de la salle des serveurs : une allée chaude et une allée froide. |
| Allée froide | Il s'agit de l'allée où l'avant du rack fait face à l'allée. Ici, l'air refroidi est dirigé dans l'allée afin qu'il puisse entrer par l'avant des racks et maintenir la température. |
| Allée chaude | Il s'agit de l'allée où l'arrière des racks fait face à l'allée. Ici, la chaleur dissipée par les équipements dans le rack est dirigée vers la bouche d'aération du CRAC. |
| Charge critique | Elle inclut les serveurs et autres équipements informatiques dont le temps de disponibilité est essentiel pour le fonctionnement du centre de données. |
| Efficacité d'utilisation de l'énergie (PUE) | C'est un indicateur qui définit l'efficacité d'un centre de données. Il est calculé par : (Consommation totale d'énergie du centre de données)/(Consommation totale d'énergie des équipements informatiques). De plus, un centre de données avec un PUE de 1,2 à 1,5 est considéré comme très efficace, tandis qu'un centre de données avec un PUE > 2 est considéré comme très inefficace. |
| Redondance | Elle est définie comme une conception de système dans laquelle un composant supplémentaire (onduleur, générateur, CRAC) est ajouté de sorte qu'en cas de panne de courant ou de défaillance d'équipement, les équipements informatiques ne soient pas affectés. |
| Alimentation sans interruption (ASI/UPS) | C'est un dispositif connecté en série avec l'alimentation secteur, stockant l'énergie dans des batteries de sorte que l'alimentation de l'ASI soit continue vers les équipements informatiques même lors d'une coupure de courant. L'ASI supporte principalement les équipements informatiques uniquement. |
| Générateurs | Tout comme l'ASI, les générateurs sont placés dans le centre de données pour assurer une alimentation électrique ininterrompue, évitant les temps d'arrêt. Les installations de centres de données disposent de générateurs diesel et, généralement, 48 heures de carburant diesel sont stockées dans l'installation pour éviter toute interruption. |
| N+1 | Désigné comme 'besoin plus un', il désigne la configuration d'équipement supplémentaire disponible pour éviter les temps d'arrêt en cas de défaillance. Un centre de données est considéré N+1 lorsqu'il y a une unité supplémentaire pour chaque groupe de 4 composants. Par exemple, si un centre de données possède 4 systèmes ASI, alors pour atteindre le niveau N+1, un système ASI supplémentaire serait nécessaire. |
| 2N | Il s'agit d'une conception entièrement redondante dans laquelle deux systèmes de distribution d'énergie indépendants sont déployés. Par conséquent, en cas de défaillance complète d'un système de distribution, l'autre système continuera à alimenter le centre de données. |
| Refroidissement en rangée | Il s'agit du système de refroidissement installé entre les racks d'une rangée, qui aspire l'air chaud de l'allée chaude et fournit de l'air frais à l'allée froide, maintenant ainsi la température. |
| Niveau 1 | La classification par niveau détermine la préparation d'une installation de centre de données à maintenir le fonctionnement du centre de données. Un centre de données est classé comme centre de données de niveau 1 lorsqu'il possède des composants d'alimentation non redondants (N) (onduleurs, générateurs), des composants de refroidissement et un système de distribution d'énergie (à partir des réseaux électriques publics). Le centre de données de niveau 1 a un temps de disponibilité de 99,67 % et un temps d'arrêt annuel inférieur à 28,8 heures. |
| Niveau 2 | Un centre de données est classé comme centre de données de niveau 2 lorsqu'il possède des composants d'alimentation et de refroidissement redondants (N+1) et un seul système de distribution non redondant. Les composants redondants comprennent des générateurs supplémentaires, des onduleurs, des refroidisseurs, des équipements de rejet thermique et des réservoirs de carburant. Le centre de données de niveau 2 a un temps de disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 22 heures. |
| Niveau 3 | Un centre de données disposant de composants d'alimentation et de refroidissement redondants et de plusieurs systèmes de distribution d'énergie est désigné comme centre de données de niveau 3. L'installation est résistante aux perturbations planifiées (maintenance des installations) et non planifiées (coupure de courant, défaillance du refroidissement). Le centre de données de niveau 3 a un temps de disponibilité de 99,98 % et un temps d'arrêt annuel inférieur à 1,6 heure. |
| Niveau 4 | Il s'agit du type de centre de données le plus tolérant aux pannes. Un centre de données de niveau 4 possède plusieurs composants d'alimentation et de refroidissement redondants indépendants et plusieurs chemins de distribution d'énergie. Tous les équipements informatiques sont alimentés en double, les rendant tolérants aux pannes en cas de perturbation, assurant ainsi un fonctionnement ininterrompu. Le centre de données de niveau 4 a un temps de disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 26,3 minutes. |
| Petit centre de données | Un centre de données disposant d'une surface au sol inférieure ou égale à 5 000 pi² ou dont le nombre de racks pouvant être installés est inférieur ou égal à 200 est classé comme petit centre de données. |
| Centre de données moyen | Un centre de données disposant d'une surface au sol comprise entre 5 001 et 20 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 201 et 800, est classé comme centre de données moyen. |
| Grand centre de données | Un centre de données disposant d'une surface au sol comprise entre 20 001 et 75 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 801 et 3 000, est classé comme grand centre de données. |
| Centre de données massif | Un centre de données disposant d'une surface au sol comprise entre 75 001 et 225 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 3 001 et 9 000, est classé comme centre de données massif. |
| Centre de données méga | Un centre de données disposant d'une surface au sol supérieure ou égale à 225 001 pi² ou dont le nombre de racks pouvant être installés est supérieur ou égal à 9 001 est classé comme centre de données méga. |
| Colocation de détail | Elle désigne les clients ayant un besoin de capacité de 250 kW ou moins. Ces services sont principalement choisis par les petites et moyennes entreprises (PME). |
| Colocation en gros | Elle désigne les clients ayant un besoin de capacité compris entre 250 kW et 4 MW. Ces services sont principalement choisis par les entreprises de taille moyenne à grande. |
| Colocation hyperscale | Elle désigne les clients ayant un besoin de capacité supérieur à 4 MW. La demande hyperscale provient principalement des grands acteurs du cloud, des entreprises informatiques, du BFSI et des acteurs OTT (comme Netflix, Hulu et HBO+). |
| Vitesse des données mobiles | Il s'agit de la vitesse internet mobile qu'un utilisateur expérimente via son smartphone. Cette vitesse dépend principalement de la technologie opérateur utilisée dans le smartphone. Les technologies opérateur disponibles sur le marché sont la 2G, la 3G, la 4G et la 5G, où la 2G offre la vitesse la plus lente tandis que la 5G est la plus rapide. |
| Réseau de connectivité par fibre optique | Il s'agit d'un réseau de câbles à fibre optique déployés dans tout le pays, reliant les régions rurales et urbaines avec une connexion internet à haut débit. Il est mesuré en kilomètres (km). |
| Trafic de données par smartphone | Il s'agit d'une mesure de la consommation moyenne de données par un utilisateur de smartphone en un mois. Elle est mesurée en gigaoctets (Go). |
| Vitesse des données haut débit | Il s'agit de la vitesse internet fournie via la connexion par câble fixe. Généralement, le câble en cuivre et le câble à fibre optique sont utilisés dans les usages résidentiels et commerciaux. Ici, la fibre optique offre une vitesse internet plus rapide que le câble en cuivre. |
| Câble sous-marin | Un câble sous-marin est un câble à fibre optique posé entre deux points d'atterrissage ou plus. Grâce à ce câble, la communication et la connectivité internet entre les pays du monde entier sont établies. Ces câbles peuvent transmettre de 100 à 200 térabits par seconde (Tbps) d'un point à un autre. |
| Empreinte carbone | Il s'agit de la mesure du dioxyde de carbone généré pendant le fonctionnement régulier d'un centre de données. Étant donné que le charbon, le pétrole et le gaz sont les principales sources de production d'énergie, la consommation de cette énergie contribue aux émissions de carbone. Les opérateurs de centres de données intègrent des sources d'énergie renouvelables pour réduire l'empreinte carbone de leurs installations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables requises pour la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les appels des analystes sont validés par un vaste réseau d'experts en recherche primaire du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement


