
Taille et part du marché des centres de données hyperscales en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 67.93 Milliards de dollars |
| Taille du Marché (2031) | 196.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 23.68 % |
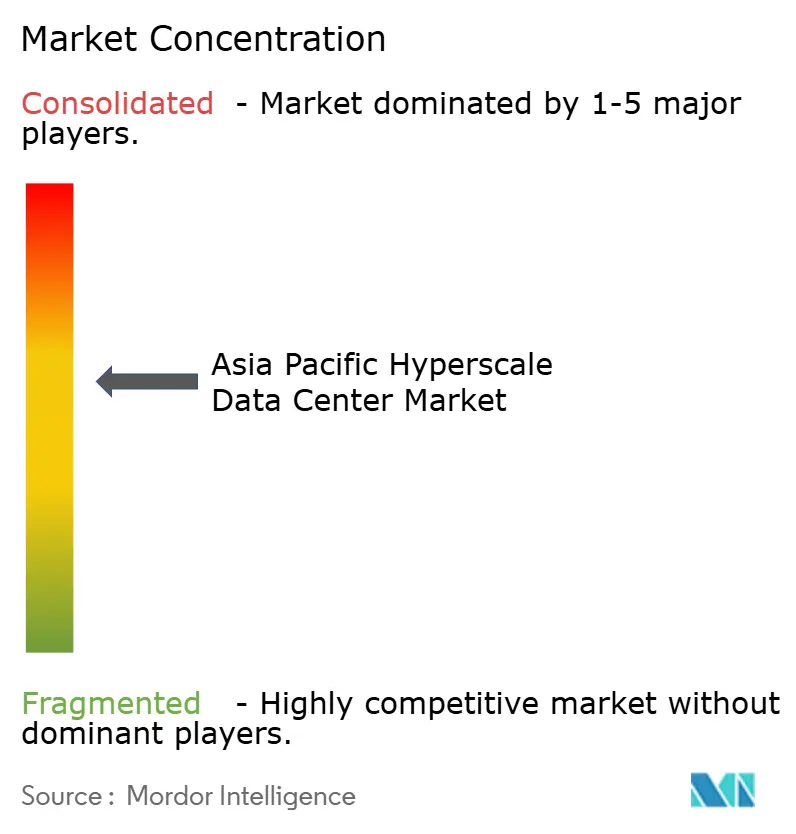
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscales en Asie-Pacifique par Mordor Intelligence
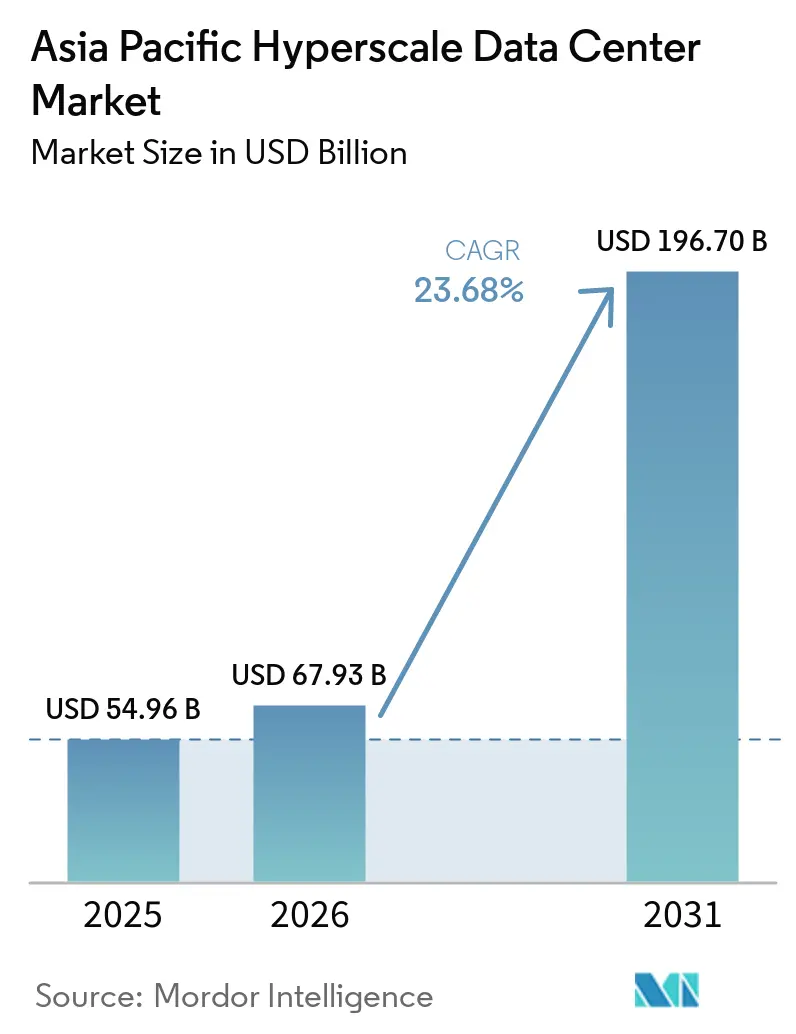
La taille du marché des centres de données hyperscale en Asie-Pacifique devrait passer de 54,96 milliards USD en 2025 et 67,93 milliards USD en 2026 à 196,70 milliards USD d'ici 2031, enregistrant un CAGR de 23,68 % entre 2026 et 2031. En termes de volume de production, le marché était évalué à 18,92 milliers de mégawatts en 2025 et devrait croître de 25,5 milliers de mégawatts en 2026 à 116,17 milliers de mégawatts d'ici 2031, à un CAGR de 35,42 % durant la période de prévision (2026-2031).
La montée en puissance des mandats de cloud souverain en Inde, en Indonésie et en Malaisie, conjuguée à des densités de baies IA de 50 à 120 kW en Chine, au Japon et en Australie, soutient un investissement infrastructurel durable. Les contraintes de raccordement au réseau à Singapour et à Tokyo réorientent le développement vers des métropoles secondaires, tandis que les goulets d'étranglement de la chaîne d'approvisionnement pour les GPU et les optiques 800 G allongent les délais de construction, récompensant les opérateurs disposant d'allocations de composants sécurisées. L'adoption du refroidissement liquide et par immersion s'accélère, et les premiers pilotes d'accords d'achat d'énergie pour les petits réacteurs modulaires (PRM) émergent comme des facteurs de différenciation concurrentielle.
Principaux enseignements du rapport
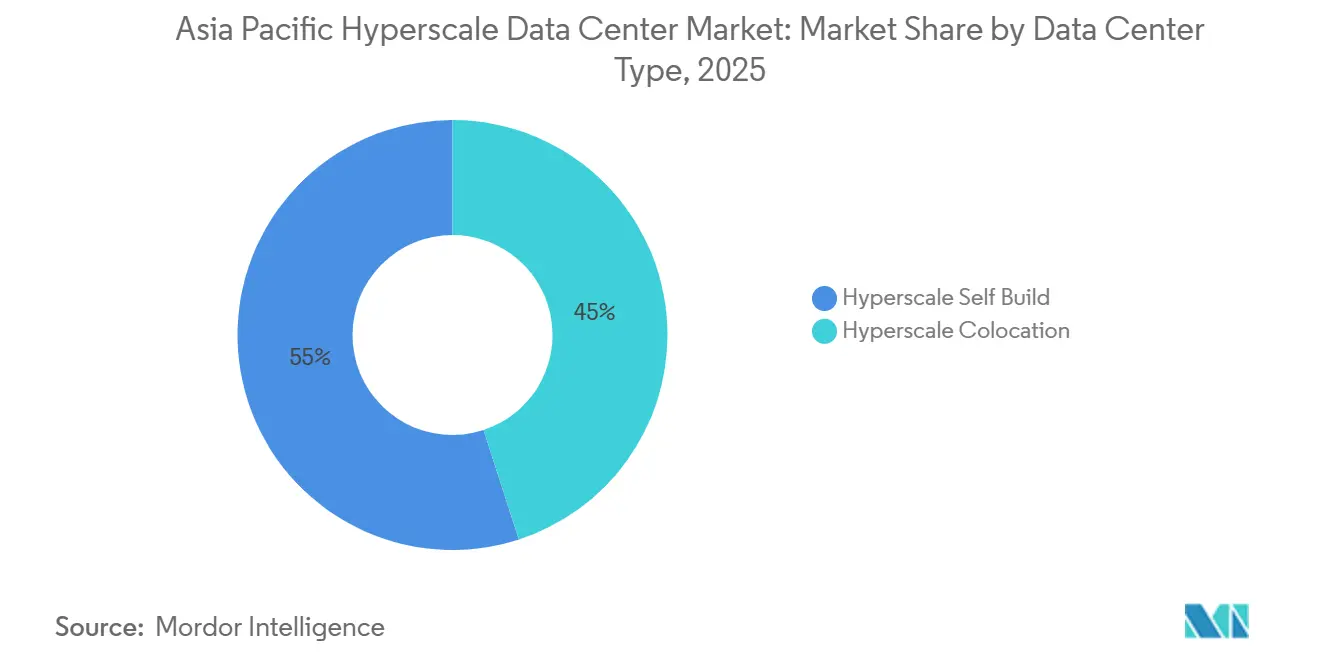
- Par type de centre de données, les installations hyperscale en autoconstruction détenaient 55 % de la part de revenus en 2025, tandis que la colocation hyperscale devrait croître à un CAGR de 23,68 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 48 % de la part du marché des centres de données hyperscale en Asie-Pacifique en 2025 ; l'infrastructure mécanique progresse à un CAGR de 24,80 % jusqu'en 2031.
- Par norme de niveau, les déploiements de niveau III représentaient 73 % du marché des centres de données hyperscale en Asie-Pacifique en 2025, et le niveau IV croît à un CAGR de 25,00 % jusqu'en 2031.
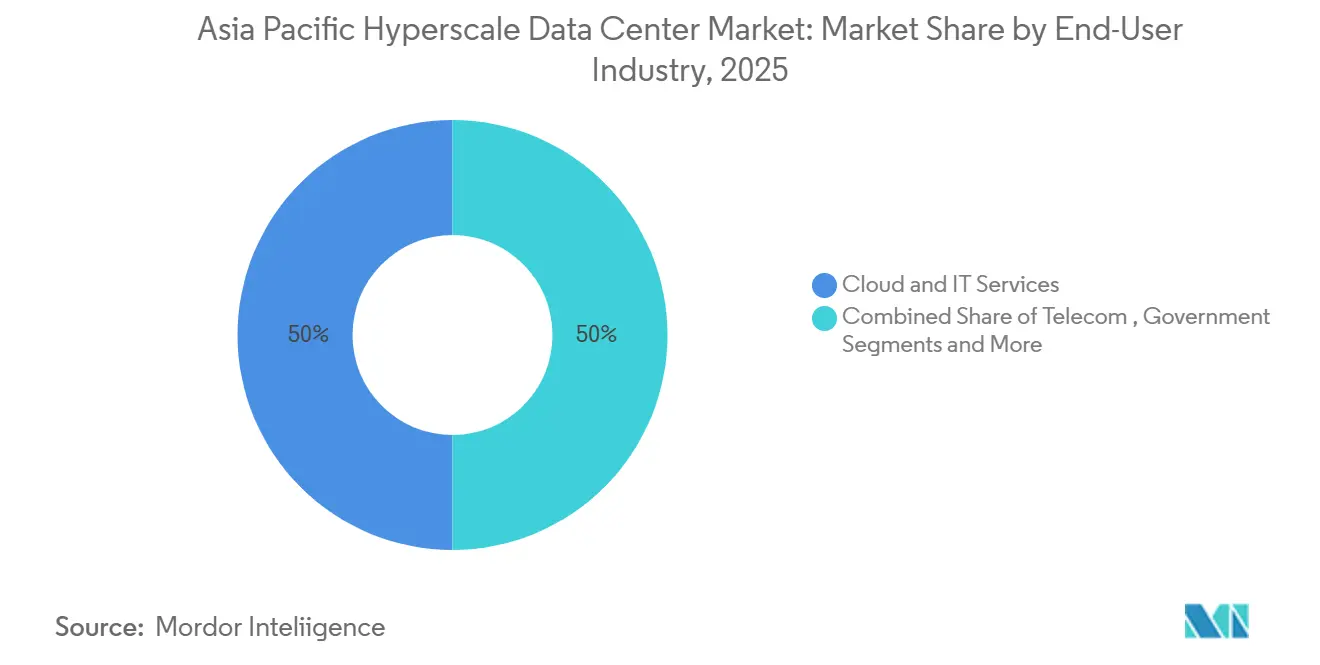
- Par secteur d'utilisation final, le cloud et l'informatique représentaient 50 % du marché des centres de données hyperscale en Asie-Pacifique en 2025, tandis que le commerce électronique se développe à un CAGR de 24,60 % jusqu'en 2031.
- Par taille de centre de données, les installations massives (25 à 60 MW) étaient en tête avec 45 % de la part du marché des centres de données hyperscale en Asie-Pacifique en 2025, tandis que les méga-campus (>60 MW) enregistrent un CAGR de 26,00 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor de la densité de puissance cloud-IA (racks 50-120 kW) en Chine, au Japon, en Australie | +4.2% | Chine, Japon, Australie avec des retombées en Corée du Sud | Moyen terme (2 à 4 ans) |
| Mandats souverains de cloud en Inde, en Indonésie, en Malaisie | +3.8% | Inde, Indonésie, Malaisie, avec une influence réglementaire à travers l'ASEAN | Long terme (≥ 4 ans) |
| Consolidation cœur-périphérie 5G stimulant les constructions de campus à Séoul et à Bangkok | +2.1% | Corée du Sud, Thaïlande, avec expansion vers le Vietnam, les Philippines | Court terme (≤ 2 ans) |
| Passage rapide aux optiques 400/800G réduisant le coût réseau par bit | +1.9% | APAC mondiale avec concentration à Singapour, aux pôles de Hong Kong | Moyen terme (2 à 4 ans) |
| Campus d'inférence d'IA générative demandant un refroidissement liquide et par immersion | +3.5% | Chine, Japon, Australie, Singapour | Moyen terme (2 à 4 ans) |
| Accords d'achat d'énergie pilotes pour réacteurs modulaires de petite taille (SMR) destinés aux hyperscalers | +1.2% | Australie, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'essor de la densité de puissance cloud-IA remodèle l'économie des infrastructures
Les racks optimisés pour l'IA passant de 8-15 kW à 50-120 kW font passer l'infrastructure d'alimentation de 25% à près de 50% des dépenses en capital, incitant l'adoption du refroidissement liquide à atteindre 65% d'ici 2027. SK Telecom et AWS construisent une installation d'IA de 100 MW en Corée du Sud qui illustre cette économie.[1] La mise à niveau Xingmai de Tencent a amélioré l'efficacité de l'entraînement IA de 20% tout en prenant en charge 100 000 GPU dans des clusters uniques. Les opérateurs disposant d'un refroidissement liquide et par immersion mature captent une demande disproportionnée à mesure que les charges de travail d'IA prolifèrent. Les fournisseurs de systèmes mécaniques bénéficient de la transition, et les fournisseurs de colocation dépourvus de capacité de racks denses risquent de perdre des parts de marché.
Les mandats souverains de cloud créent des impératifs d'infrastructure nationale
Le Règlement sur la protection des données personnelles numériques de l'Inde 2025, les réglementations de localisation de l'Indonésie et les incitations à l'investissement de la Malaisie obligent les hyperscalers à construire des installations nationales pour se conformer aux exigences de souveraineté des données.[2] AWS, Microsoft et Google se sont collectivement engagés à investir des milliards dans des campus nationaux qui ancrent la demande à long terme. La décision du Vietnam d'autoriser une propriété étrangère à 100% accélère des dynamiques similaires à travers l'ASEAN, bien que les cadres opérationnels insistent encore sur le traitement local. Ces mandats augmentent l'intensité capitalistique mais garantissent des flux de revenus stables dans chaque juridiction. Les fournisseurs doivent naviguer dans des réglementations fragmentées et des coûts de conformité croissants tout en maintenant la cohérence des services mondiaux.
La consolidation cœur-périphérie 5G stimule les déploiements à l'échelle du campus
L'intégration des fonctions cœur 5G avec le calcul hyperscale réduit la latence et prend en charge des applications en temps réel telles que les véhicules autonomes et l'IoT industriel. Le campus de centre de données de 3 GW planifié par la Corée du Sud est structuré autour de cette convergence pour desservir la région métropolitaine de Séoul. En Thaïlande, STT GDC étend ses centres de données à capacité IA pour colocaliser des clusters périphériques et des nœuds cloud au sein du même campus.[3] Les approbations d'investissements gouvernementaux totalisant 2,7 milliards USD renforcent la confiance dans le modèle. Les opérateurs maîtrisant les architectures intégrées acquièrent des avantages concurrentiels en matière de latence, tandis que les stratégies purement cœur ou purement périphériques deviennent moins attrayantes.
L'adoption rapide des optiques 400 G/800 G transforme l'économie des réseaux
La migration de 100 G vers l'Ethernet 400 G et 800 G porte le débit par rack à 25,6 Tbps, réduisant considérablement le coût par bit et permettant des clusters d'IA plus importants. Le statut de Singapour en tant que pôle de câbles sous-marins devient stratégiquement précieux car les optiques à haute capacité agrègent efficacement le trafic régional. Les pénuries de composants créent un risque de livraison, mais les opérateurs disposant d'un inventaire optique sécurisé réalisent une mise sur le marché plus rapide. La mise en réseau avancée différencie les performances de service et établit des barrières d'entrée plus élevées pour les nouveaux entrants.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Goulets d'étranglement de la chaîne d'approvisionnement en GPU/optiques prolongeant les cycles de mise en service | -2.8% | APAC mondiale avec un impact sévère en Chine, au Japon, en Australie | Court terme (≤ 2 ans) |
| Moratoires de raccordement au réseau à Singapour et à Tokyo | -1.9% | Singapour, Tokyo avec des effets de débordement vers Hong Kong | Moyen terme (2 à 4 ans) |
| Restrictions liées au stress hydrique sur le refroidissement par évaporation dans le nord de la Chine | -1.4% | Nord de la Chine avec extension aux régions à faible ressource en eau | Long terme (≥ 4 ans) |
| Surtaxes locales sur la ' chaleur thermique ' dans les zones de type Amsterdam de Sydney | -0.8% | Australie avec extension potentielle vers les centres urbains | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les goulets d'étranglement de la chaîne d'approvisionnement en GPU prolongent les délais de projet
Les contraintes d'encapsulation CoWoS de TSMC limitent l'approvisionnement en NVIDIA H100/H200, repoussant les calendriers de mise en service du marché des centres de données hyperscales en Asie-Pacifique de 6 à 12 mois. Les opérateurs chinois dépendant des puces disponibles localement optimisent les logiciels pour en extraire davantage de performances, comme l'illustre le gain d'efficacité réseau de 60% de Tencent. Les petits fournisseurs ne disposant pas d'allocations directes de puces font face à des dépassements de coûts en capital et peuvent se retirer ou fusionner, accélérant la consolidation du marché. Les premiers acteurs disposant d'un volume de GPU sécurisé acquièrent un pouvoir de fixation des prix et la préférence des locataires.
Les moratoires de raccordement au réseau imposent des architectures distribuées
Singapour a plafonné les nouvelles constructions au-dessus de 80 MW, et Tokyo a imposé des restrictions similaires, obligeant les opérateurs à distribuer la capacité en Malaisie, en Thaïlande et en Indonésie. La rareté artificielle fait grimper les primes foncières et énergétiques dans les pôles matures, tandis que les marchés secondaires bénéficient d'investissements entrants et de créations d'emplois. Les clusters multi-régions augmentent la complexité du réseau et stimulent la demande de liaisons de transport 400 G. Les fournisseurs adoptant des conceptions modulaires peuvent redistribuer la capacité plus rapidement que ceux disposant de plans de campus monolithiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données :
l'autoconstruction conserve l'avantage d'échelle, la colocation prend de l'élanLe leadership en termes de revenus reste aux installations en autoconstruction, qui représentaient 55 % du marché des centres de données hyperscale en Asie-Pacifique en 2025. Les hyperscalers conçoivent des chaînes d'alimentation et des boucles de refroidissement sur mesure, parfaitement adaptées aux densités de baies GPU, ce qui réduit les coûts opérationnels à long terme. Le programme australien d'Amazon Web Services à 13 milliards USD illustre la logique économique de l'intégration verticale.
La colocation hyperscale, cependant, croît à un CAGR de 23,68 %, les petits fournisseurs de cloud et les entreprises SaaS préférant un déploiement plus rapide et des exigences en capital initial moins élevées. La taille du marché des centres de données hyperscale en Asie-Pacifique attribuée à la colocation devrait dépasser 70 milliards USD d'ici 2031, reflétant la diversification croissante des locataires. Les expansions de Digital Realty à Jakarta et à Tokyo illustrent l'attrait de ce modèle. Les opérateurs qui proposent des pods d'alimentation à haute densité et des interconnexions à faible latence captent une demande disproportionnée.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par composant :
l'infrastructure mécanique dépasse les dépenses informatiquesL'infrastructure informatique représentait encore 48 % de la valeur du marché des centres de données hyperscale en Asie-Pacifique en 2025, portée par les clusters GPU dont le prix est de 10 à 15 millions USD par baie. Les cycles de renouvellement des serveurs, du stockage et des réseaux s'alignent sur les calendriers des feuilles de route IA, maintenant les dépenses à un niveau élevé.
L'infrastructure mécanique se développe à un CAGR de 24,80 % car les systèmes de refroidissement liquide et par immersion passent du stade pilote au courant dominant, notamment en Chine et au Japon. La part du marché des centres de données hyperscale en Asie-Pacifique pour le refroidissement liquide devrait dépasser 30 % d'ici 2028, faisant entrer les conceptions sans refroidisseur dans le courant dominant. Les fournisseurs proposant des cuves d'immersion en circuit fermé et des échangeurs de chaleur en porte arrière obtiennent des contrats pluriannuels, tandis que l'infrastructure électrique maintient une croissance régulière grâce à des niveaux de redondance des onduleurs plus élevés.
Par niveau standard :
le Niveau IV progresse avec la montée des charges de travail critiquesLes configurations de niveau III représentaient 73 % des déploiements en 2025, offrant une disponibilité acceptable de 99,982 % pour la plupart des tâches SaaS et de commerce électronique. Elles restent des solutions économiquement équilibrées dans de nombreux marchés émergents.
Les installations de niveau IV affichent un CAGR de 25,00 % à mesure que les charges de travail des services financiers, des administrations publiques et de la santé migrent vers des plateformes cloud. La taille du marché des centres de données hyperscale en Asie-Pacifique réservée au niveau IV devrait tripler d'ici 2031. La migration de DBS Bank vers le cloud illustre l'appétit croissant pour les architectures à zéro temps d'arrêt. Les opérateurs s'engagent dans des chaînes d'alimentation redondantes 2N+1, augmentant considérablement les coûts des équipements mécaniques et électriques.
Par secteur d'utilisation finale :
le commerce électronique dépasse la base cloudLes locataires du cloud et de l'informatique détenaient une part de 50 % de la taille du marché des centres de données hyperscale en Asie-Pacifique en 2025. Les hyperscalers continuent d'ancrer l'économie des locataires principaux, en louant ou en construisant des blocs de plusieurs mégawatts.
Le commerce électronique enregistre la croissance la plus rapide avec un CAGR de 24,60 % à mesure que le volume brut de marchandises du commerce numérique en Asie du Sud-Est s'accroît. L'expansion régionale d'Alibaba Cloud est orchestrée pour servir les marchands transfrontaliers. Le secteur des services bancaires, financiers et d'assurance accélère l'adoption du cloud pour l'analyse de la fraude, tandis que les opérateurs de télécommunications intègrent des nœuds de périphérie pour le découpage 5G. La croissance du streaming multimédia soutient les clusters de transcodage basés sur GPU, élargissant la diversité des locataires.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par taille de centre de données :
les méga-campus concentrent les projecteurs de l'investissementLes installations massives entre 25 MW et 60 MW détenaient 45 % de la part du marché des centres de données hyperscale en Asie-Pacifique en 2025, équilibrant l'échelle et la flexibilité de déploiement.
Les méga-campus de plus de 60 MW progressent à un CAGR de 26,00 %, reflétant la préférence des opérateurs pour les fermes de calcul IA consolidées. La taille du marché des centres de données hyperscale en Asie-Pacifique pour les méga-campus devrait dépasser 90 milliards USD d'ici 2031. Le complexe de 3 GW planifié en Corée du Sud illustre une consolidation extrême. Les constructions à l'échelle de la périphérie inférieures à 25 MW restent essentielles pour les charges de travail sensibles à la latence, mais perdent une part relative à mesure que les hyperscalers recherchent des économies d'énergie.
Analyse géographique
Marché des centres de données hyperscale en Chine
La Chine a conservé sa position de leader sur le marché des centres de données hyperscale en Asie-Pacifique en 2025, Alibaba Cloud, Tencent Cloud et Baidu ayant développé leur infrastructure nationale pour servir la plus grande base d'internautes au monde. Les dépenses nationales en cloud ont atteint 40 milliards USD en 2025 et devraient croître de 15 % en 2025, portées par l'adoption de l'IA dans l'industrie manufacturière et les administrations publiques. Les restrictions liées au stress hydrique dans les provinces du Nord accélèrent l'adoption du refroidissement par air et par immersion, augmentant les coûts en capital tout en stabilisant le risque opérationnel. Le lancement par la Chine de satellites dotés d'IA laisse entrevoir des alternatives de calcul hors planète qui pourraient soulager la pression sur le réseau terrestre.
Marché des centres de données hyperscale en Inde
L'Inde affiche le CAGR le plus rapide jusqu'en 2031, les mandats de cloud souverain imposant des constructions nationales. L'engagement d'Amazon Web Services à hauteur de 4,4 milliards USD et le pipeline d'installations de Microsoft soulignent l'appétit pour les capacités. Le nouveau laboratoire de logiciels IA d'IBM à Lucknow alimente un vivier de talents qui réduit davantage les coûts opérationnels. Des défis infrastructurels subsistent concernant la fiabilité du réseau électrique, mais les incitations des gouvernements central et des États soutiennent l'acquisition d'énergie et de terrains.
Marché des centres de données hyperscale en ASEAN
Singapour demeure le nœud d'interconnexion malgré un moratoire sur les grands projets. Les sites existants affichent des prix premium, et les conceptions verticales telles que la tour de 150 MW de Meta maximisent les emprises contraintes. Les lignes directrices publiées par l'IMDA renforcent les normes de cybersécurité et de continuité, consolidant la confiance. Les débordements de capacité alimentent des booms d'investissement en Malaisie, en Thaïlande et au Viêt Nam, où les terres et l'énergie restent abondantes.
Paysage concurrentiel
Le marché des centres de données hyperscales en Asie-Pacifique reste modérément consolidé : les dix plus grands opérateurs contrôlent environ 60% de la capacité déployée. AWS, Microsoft et Google exploitent de profondes réserves de capital, des piles de services IA avancées et une portée mondiale en matière d'approvisionnement pour maintenir leur leadership. Les spécialistes régionaux tels que NTT GDC, STT GDC et AirTrunk exploitent les relations locales et la maîtrise réglementaire pour remporter des charges de travail gouvernementales et d'entreprise. Les opérateurs se différencient de plus en plus par la technologie plutôt que par la simple empreinte, en privilégiant le refroidissement liquide, les accords d'achat d'énergie renouvelable et les pilotes SMR.
Un potentiel d'espace disponible émerge dans les métropoles secondaires où les réseaux électriques disposent d'une capacité disponible. Digital Edge DC poursuit cette voie, sécurisant des terrains en Indonésie et aux Philippines pour anticiper la demande des hyperscalers. Les entreprises chinoises de colocation envisagent une expansion à l'étranger à mesure que les contraintes nationales se resserrent, tandis que des start-ups d'infrastructure IA de niche conçoivent des blocs modulaires denses en GPU pour les charges de travail d'inférence. L'architecture optimisée pour les réseaux d'Oracle remporte des contrats cloud IA, montrant que des avantages de performance ciblés peuvent bouleverser les hiérarchies d'échelle.
Les chocs de la chaîne d'approvisionnement favorisent les opérateurs établis qui détiennent des allocations à long terme de GPU et d'optiques. Les acteurs plus petits luttent avec une variabilité des délais de livraison de 6 à 12 mois et peuvent accepter des coûts de location plus élevés ou des fusions. Le marché des centres de données hyperscales en Asie-Pacifique tend donc vers une concentration plus élevée, mais la diversité réglementaire et la croissance rapide de la demande laissent de la place aux acteurs agiles qui maîtrisent des niches spécialisées.
Leaders du secteur des centres de données hyperscales en Asie-Pacifique
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Alibaba Cloud
-
Equinix Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données hyperscale en Asie-Pacifique Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Alibaba Cloud
- Tencent Cloud
- Meta Platforms Inc.
- Baidu Inc.
- Oracle Corporation
- IBM Cloud
- Digital Realty Trust
- Equinix Inc.
- NTT GDC
- AirTrunk
- NEXTDC
- STT GDC
- GDS Holdings
- Chindata Group
- Vantage Data Centers
- STACK Infrastructure
- Scala Data Centers
- Princeton Digital Group
- Digital Edge DC
- CoreWeave Inc.
- Iron Mountain Data Centers
- OVHcloud
- Flexential
Développements industriels récents dans Marché des centres de données hyperscale en Asie-Pacifique
- Juillet 2025 : Meta a annoncé une stratégie de centres de données IA multi-gigawatts, commençant par un campus Prometheus de 1 GW et un déploiement Hyperion de 5 GW.
- Juillet 2025 : CMC du Vietnam a obtenu l'approbation pour un centre de données hyperscale de 250 millions USD.
- Juin 2025 : La Chine a lancé 12 satellites à capacité IA formant la ' Constellation de calcul des Trois Corps '.
- Mars 2025 : La Thaïlande a approuvé 2,7 milliards USD d'investissements dans les centres de données et le cloud, dont une installation de 300 MW par Haoyang Cloud and Data.
Marché des centres de données hyperscale en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude traite le marché des centres de données hyperscale en Asie-Pacifique comme l'ensemble des installations construites à cet effet ou en colocation qui provisionnent au moins 10 MW de charge informatique critique et dépassent environ 500 baies, couvrant à la fois les salles hyperscale en autoconstruction et en location, ainsi que la totalité des dépenses en infrastructure informatique, électrique, mécanique et de construction générale exprimées en dollars américains.
Exclusion du périmètre : Les centres de données de périphérie ou d'entreprise inférieurs à 10 MW et les revenus purs de logiciels cloud sont hors périmètre.
Aperçu de la segmentation
- Par type de centre de données
- Autoconstruction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution d'énergie
- Commutateurs de transfert et appareillage de connexion
- Systèmes UPS
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Racks
- Autre infrastructure mécanique
- Construction générale
- Développement du cœur et de l'enveloppe
- Installation et mise en service
- Ingénierie de conception
- Systèmes d'incendie, de sécurité et HSE
- Solutions DCIM / BMS
- Infrastructure informatique
- Par niveau standard
- Niveau III
- Niveau IV
- Par secteur d'utilisation finale
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Large (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
- Par géographie
- Chine
- Inde
- Singapour
- Japon
- Australie
- Corée du Sud
- Indonésie
- Malaisie
- Thaïlande
- Vietnam
- Philippines
- Reste de l'Asie-Pacifique
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont tenu des entretiens structurés avec des développeurs de centres de données, des consultants en services publics, des architectes cloud et des entrepreneurs régionaux en construction en Chine, en Inde, au Japon et en Asie du Sud-Est. Les informations sur le coût moyen de construction par MW, les délais de montée en charge et les déclencheurs d'occupation ont éclairé les calibrations et réconcilié les divergences secondaires.
Recherche documentaire
Nous avons commencé par les dépôts de capacité des régulateurs des télécommunications, les relevés d'expéditions douanières pour les serveurs et les unités de distribution d'alimentation (Volza), ainsi que les statistiques nationales de l'UIT, de la Banque mondiale et de l'IMDA de Singapour, qui ont ensemble encadré la base installée et la connectivité électrique. Les livres blancs de politique du MIIT chinois et de la Stratégie d'économie numérique australienne ont clarifié les incitations au pipeline, tandis que les listes de DataCenterMap et les comptages de brevets (Questel) ont aidé à cartographier les empreintes des opérateurs. D&B Hoovers et Dow Jones Factiva ont fourni des ventilations des revenus des entreprises pour comparer les ratios colocation/autoconstruction. Ces sources sont illustratives ; de nombreuses références supplémentaires ont été examinées pour combler les lacunes et valider les données.
Dimensionnement du marché et prévisions
Un modèle descendant de capacité à valeur ancre la base de référence. Les MW installés régionaux et les pipelines hyperscale annoncés sont multipliés par les courbes de coût moyen de construction et d'équipement informatique, puis ajustés pour l'utilisation et la mise en service progressive. Des vérifications ascendantes sélectives, des agrégations d'échantillons de fournisseurs et des audits de prix de vente moyen par baie × volume, tempèrent les valeurs aberrantes avant que les totaux ne soient arrêtés. Les principaux facteurs du modèle comprennent les tarifs d'électricité du réseau, la pénétration des services cloud, les ajouts d'abonnés 5G, la densité moyenne des baies (kW), les mandats d'énergie renouvelable et les délais d'acquisition foncière. Les prévisions jusqu'en 2031 appliquent une régression multivariée combinée à une analyse de scénarios, en utilisant les trajectoires consensuelles de ces variables issues à la fois des données documentaires et des panels d'experts. Lorsque les preuves ascendantes sont minces, des intervalles de confiance guident la pondération proportionnelle plutôt que des estimations forcées.
Validation des données et cycle de mise à jour
Les résultats font l'objet de signalements d'écarts par rapport aux suiveurs de capacité indépendants et aux divulgations trimestrielles de dépenses d'investissement ; les écarts significatifs entraînent des recalculs. Chaque rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des transactions à grande échelle ou des changements réglementaires remettent en cause les hypothèses antérieures, et un audit final avant publication garantit que les clients reçoivent la vue la plus récente.
Pourquoi la base de référence du marché des centres de données hyperscale en Asie-Pacifique de Mordor mérite confiance
Les chiffres publiés diffèrent parce que les entreprises mélangent les périmètres de revenus et de dépenses d'investissement, intègrent des sites de périphérie ou répartissent les données mondiales entre les régions.
En s'ancrant sur les MW mis en service, les coûts de construction vérifiés et une fréquence de mise à jour régulière, Mordor minimise ces biais.
Comparaison de référence
| Taille du marché | Source anonymisée | Principale cause d'écart |
|---|---|---|
| 54,96 milliards USD (2025) | Mordor Intelligence | - |
| 5,43 milliards USD (2024) | Cabinet de conseil régional A | Revenus matériels uniquement ; omet la construction et les marchés émergents, horizon de prévision limité |
| 106,7 milliards USD (2025) | Revue professionnelle B | Mélange l'hyperscale avec une infrastructure cloud plus large, ajustements de double comptage peu clairs, périmètre non spécifique par pays |
La comparaison montre comment des périmètres variables, la profondeur des données d'entrée et la fréquence de mise à jour peuvent faire varier les totaux d'un ordre de grandeur. Le modèle discipliné lié à la capacité de Mordor offre une base de référence équilibrée et transparente que les clients peuvent reproduire et en laquelle ils peuvent avoir confiance.
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des centres de données hyperscales en Asie-Pacifique d'ici 2031 ?
Le marché devrait atteindre 196,70 milliards USD d'ici 2031, avec un TCAC de 23,68 %.
Quel type de centre de données connaît la croissance la plus rapide dans la région ?
La colocation hyperscale se développe à un CAGR de 23,68 % jusqu'en 2031, les petits fournisseurs de cloud recherchant des déploiements rapides et peu capitalistiques.
Pourquoi les systèmes de refroidissement liquide et par immersion gagnent-ils en popularité ?
Les densités de racks IA de 50 à 120 kW rendent le refroidissement par air traditionnel insuffisant, poussant vers des solutions liquides et par immersion qui améliorent l'efficacité thermique et réduisent les coûts d'exploitation.
Comment les mandats souverains de cloud influencent-ils la croissance du marché ?
Les lois de localisation des données en Inde, en Indonésie et en Malaisie obligent les hyperscalers à construire des installations nationales, créant une demande captive et stimulant de nouveaux investissements.
Quels défis les opérateurs rencontrent-ils dans les pôles matures comme Singapour ?
Les plafonds de raccordement au réseau et la rareté des terrains limitent les nouvelles constructions à grande échelle, incitant à des architectures distribuées et faisant monter les coûts pour la capacité restante.
Quel secteur vertical affiche la demande de capacité la plus rapide ?
Les charges de travail du commerce électronique sont en tête avec un CAGR de 24,60 % jusqu'en 2031, alimenté par l'expansion rapide du commerce numérique en Asie du Sud-Est.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché du stockage pour centres de données en Asie-Pacifique Le stockage en Asie-Pacifique, réparti par technologie de stockage, type de stockage et utilisateur final.
- Marché de la construction de centres de données en Asie-Pacifique Construction en Asie-Pacifique, répartie par niveau (tier), type d'installation et infrastructure.
- Marché de l'alimentation électrique des centres de données en Corée du Sud Systèmes d'alimentation en Corée du Sud, répartis par taille d'installation et niveau (tier).
- Marché de la construction de centres de données en Malaisie La construction en Malaisie, répartie par niveau (tier), taille d'installation et type d'installation.
- Marché de l'alimentation des data centers en Thaïlande Les systèmes d'alimentation en Thaïlande, répartis par composant, type d'installation et taille d'installation.
- Marché des racks pour centres de données en Corée du Sud Racks en Corée du Sud, répartis par taille de rack, hauteur de rack et type de rack.
- Marché de la construction de data centers au Vietnam Construction au Vietnam, répartie par niveau, type d'installation et infrastructure.
- Marché asiatique-pacifique des centres de données optimisés pour l'intelligence artificielle (IA) Installations d'IA en Asie-Pacifique, réparties par type d'installation, composant et niveau.