
Taille et part du marché de la construction de centres de données au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2032 |
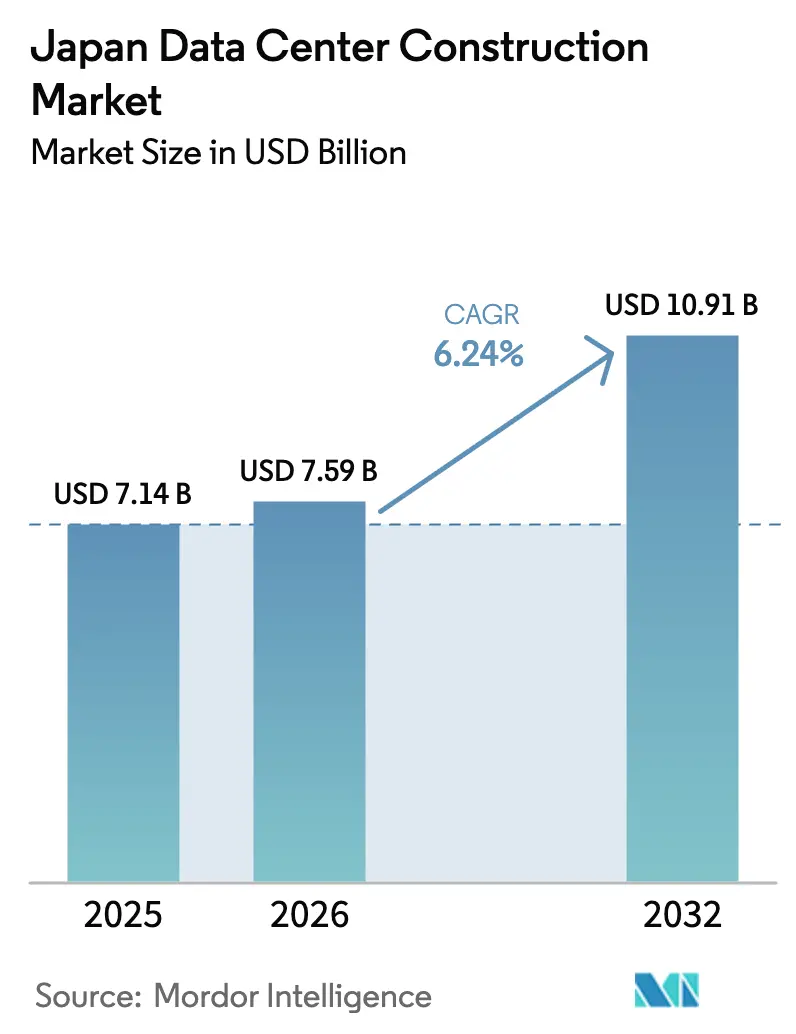
| Taille du marché de l'année de base (2025) | 7.14 Milliards de dollars |
| Taille du Marché (2026) | 7.59 Milliards de dollars |
| Taille du Marché (2032) | 10.91 Milliards de dollars |
| Growth Rate (2026 - 2032) | 6.24 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de centres de données au Japon par Mordor Intelligence
La taille du marché de la construction de centres de données au Japon devrait progresser de 7,14 milliards USD en 2025 à 7,59 milliards USD en 2026 et devrait atteindre 10,91 milliards USD d'ici 2032, à un TCAC de 6,24 % sur la période 2026-2032. La montée en puissance des investissements hyperscale, les mandats relatifs au cloud souverain et le déploiement de l'informatique de périphérie maintiennent un important pipeline de grands projets, tandis que l'expertise en ingénierie parasismique et les innovations en matière de refroidissement par liquide renforcent les avantages concurrentiels. L'afflux régulier de capitaux provenant des fonds d'investissement immobilier japonais (J-REIT), conjugué aux subventions prévues par la loi sur la promotion de la sécurité économique, continue d'alléger les contraintes de financement pour les opérateurs nationaux. Les plans de modernisation du réseau électrique par Kansai Electric et d'autres services publics atténuent les risques liés à la disponibilité de l'énergie, et les conceptions de distribution à tension plus élevée prennent en charge les salles à forte densité de GPU. Cependant, la pénurie de main-d'œuvre qualifiée et l'inflation des prix fonciers freinent le rythme de construction, poussant les entreprises à adopter des conceptions modulaires et des sites en métropole secondaire pour maîtriser les coûts. Les opérateurs privilégient de plus en plus les contrats d'achat d'énergie renouvelable pour se prémunir de la volatilité tarifaire, renforçant ainsi la migration vers les régions du nord dotées d'abondantes énergies vertes.
Principaux enseignements du rapport
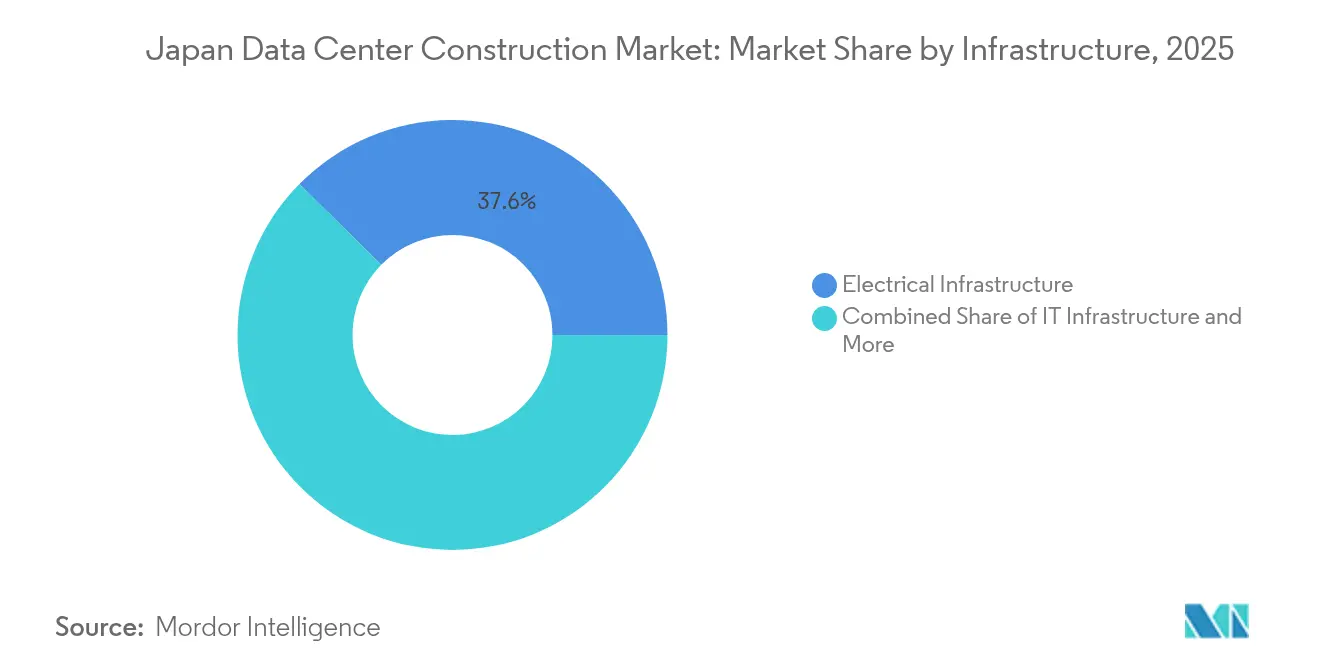
- Par infrastructure, les systèmes électriques ont représenté 37,62 % de la part du marché de la construction de centres de données au Japon en 2025, tandis que les services devraient afficher un TCAC de 8,05 % jusqu'en 2032.
- Par norme de niveau, les installations de Niveau III ont concentré 56,42 % de la part du marché de la construction de centres de données au Japon en 2025, tandis que les sites de Niveau IV devraient croître à un TCAC de 8,43 % jusqu'en 2032.
- Par secteur d'utilisateur final, les technologies de l'information et les télécommunications ont représenté 47,65 % de la taille du marché de la construction de centres de données au Japon en 2025 ; le secteur de la santé devrait se développer à un TCAC de 8,01 % entre 2026 et 2032.
- Par type de centre de données, la colocation a capté 55,35 % des revenus de 2025, et les constructions de type périphérique ou modulaire sont sur la bonne voie pour atteindre un TCAC de 7,68 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction de centres de données au Japon
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE TCAC PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Accélération des charges de travail liées au cloud, à l'IA et aux mégadonnées | +1.8% | Concentration mondiale sur le Kantô et le Kansaï | Moyen terme (2 à 4 ans) |
| Construction de campus hyperscale | +1.5% | Kantô, Kansaï, expansion vers Kyūshū | Court terme (≤ 2 ans) |
| Réglementations relatives au cloud souverain et à la résidence des données | +1.2% | Niveau national, premiers acteurs dans les secteurs gouvernementaux | Long terme (≥ 4 ans) |
| Demande de centres de données de périphérie portée par la 5G | +0.9% | Croissance dans les métropoles secondaires au-delà de Tokyo-Osaka | Moyen terme (2 à 4 ans) |
| Afflux de capitaux J-REIT | +0.7% | Kantô, Kansaï, marchés secondaires sélectionnés | Court terme (≤ 2 ans) |
| Technologies d'isolation sismique à la base | +0.4% | Niveau national, priorité dans les préfectures sismiquement actives | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des charges de travail liées au cloud, à l'IA et aux mégadonnées
La montée en puissance des projets d'IA générative fait grimper les densités de baies à 100 kW et plus, augmentant la demande en électricité jusqu'à 20 % et contraignant les opérateurs à adopter des systèmes d'immersion liquide.[1]SoftBank Corp., « Construction Begins on 'Hokkaido Tomakomai AI Data Center', » SoftBank, softbank.jp Le campus de 300 MW de SoftBank à Tomakomai illustre le nouveau seuil d'échelle et vise 100 % d'énergie renouvelable. Les fournisseurs de cloud GPU tels que Sakura Internet ont enregistré une hausse de 476,3 % de leurs bénéfices en 2025, soulignant la vigueur de la demande. La major pétrolière nationale Idemitsu fournit désormais des fluides d'immersion réduisant la puissance de refroidissement de 90 %, consolidant une chaîne de valeur locale pour une infrastructure d'IA durable.
Construction de campus hyperscale par les grands acteurs américains et nationaux
AWS a budgétisé 2,26 billions JPY jusqu'en 2027, générant 30 500 emplois annuels et un impact sur le PIB de 5,57 billions JPY.[2]Amazon Web Services, « AWS plans to invest 2.26 trillion yen into its Japanese cloud infrastructure by 2027, » Amazon, press.aboutamazon.com Le plan de 8 milliards USD d'Oracle est centré sur des clients soucieux de la souveraineté des données à Tokyo et à Osaka. Sur le front national, l'alliance KDDI-Sharp vise à ouvrir le plus grand campus cloud d'Asie, tandis qu'EdgeConneX déploie 140 MW à Osaka pour desservir des grappes d'IA. Ces programmes pluriannuels ancrent les carnets de commandes de construction et intensifient la concurrence pour les entrepreneurs qualifiés.
Réglementations relatives au cloud souverain et à la résidence des données
La loi sur la promotion de la sécurité économique a alloué 72,5 milliards JPY en 2024 à cinq constructions de cloud locaux, renforçant le contrôle national sur les ensembles de données sensibles.[3]Ministère de l'Économie, du Commerce et de l'Industrie, « Approval of Plans for Ensuring a Stable Supply of Cloud Programs under the Economic Security Promotion Act, » METI, meti.go.jp Les schémas de certification tels qu'ISMAP établissent des lignes de base de conception strictes pour le zonage de sécurité et la résilience opérationnelle, poussant les installations vers des spécifications de Niveau IV. Les fournisseurs nationaux n'assurent actuellement que 30 % des services cloud de référence, créant des opportunités d'expansion pour les entreprises capables de satisfaire aux audits de conformité.
Demande de centres de données de périphérie portée par la 5G dans les métropoles secondaires
Le service Local 5G Type D de NTT Communications étend la 5G publique aux campus d'entreprise, suscitant des besoins en nœuds de périphérie dans les villes régionales. Les acteurs du marché de la construction de centres de données au Japon déploient désormais des sites modulaires de 1 à 5 MW à proximité des grappes d'usines intelligentes pour garantir une latence inférieure à 10 millisecondes. Les déploiements de périphérie d'Internet Initiative Japan renforcent la tendance à l'architecture hybride, associant des micro-hubs régionaux à des cœurs hyperscale à Tokyo et à Osaka.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LE TCAC PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Goulets d'étranglement du réseau électrique et flambée des tarifs | -1.4% | Niveau national, tension maximale dans le Kantô et le Kansaï | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre MEP certifiée Niveau III/IV | -1.1% | Niveau national, acuité dans les arrondissements métropolitains | Moyen terme (2 à 4 ans) |
| Autorisation environnementale et opposition des collectivités | -0.8% | Zones urbaines le long du corridor Tokyo-Chiba-Kanagawa | Moyen terme (2 à 4 ans) |
| Hausse des prix fonciers dans la ceinture du Kantô | -0.6% | Marchés du cœur de Tokyo et préfectures périphériques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement du réseau électrique et flambée des tarifs d'électricité
Kansai Electric investira plus de 150 milliards JPY à partir de 2026 dans quatre sous-stations au service de nouveaux campus. Les opérateurs font face à de longues files d'attente pour le raccordement au réseau et à des écarts tarifaires qui font de Hokkaido la région la plus onéreuse et de Hokuriku la moins chère. La hausse des coûts pèse sur les marges bénéficiaires alors même que le refroidissement par liquide fait monter la consommation électrique au-delà des normes historiques. Certaines entreprises sécurisent des contrats d'achat d'énergie renouvelable ou installent une production sur site pour se couvrir contre cette exposition.
Pénurie de main-d'œuvre MEP certifiée Niveau III/IV
La main-d'œuvre dans la construction a diminué de 20 % au cours de la dernière décennie pour atteindre 4,83 millions de personnes, dont 36 % ont plus de 55 ans. L'inflation salariale de 16 % depuis 2020 et les plafonds légaux d'heures supplémentaires resserrent les calendriers de projet. Les complexités de la distribution haute tension, des collecteurs de refroidissement par liquide et de l'isolation sismique à la base exigent des compétences rares, c'est pourquoi les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) investissent dans des académies de formation et des jumeaux numériques pour amplifier une expertise rare.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par infrastructure : dominance électrique au milieu d'une accélération des services
L'infrastructure électrique a représenté 37,62 % des revenus de 2025, ancrant la part du marché de la construction de centres de données au Japon grâce aux mises à niveau des appareillages de commutation haute tension et des systèmes de câblage bus. Les services, bien que de moindre envergure, devraient atteindre un TCAC de 8,05 % d'ici 2032, les opérateurs payant des primes pour l'ingénierie parasismique, la conception du refroidissement par immersion et l'optimisation de l'agencement des charges de travail IA. Le site de Canon IT Solutions dans l'ouest de Tokyo prend désormais en charge des baies refroidies par liquide de 100 kVA, illustrant l'intégration du refroidissement hybride. L'inflation des matériaux de construction de 21 à 24 % depuis 2021 pousse les entreprises à modulariser les constructions et à préfabriquer les salles d'alimentation pour accélérer les livraisons.
L'expansion de la taille du marché de la construction de centres de données au Japon dans les services reflète la demande de planification des capacités, de mise en service et de conseil en matière de modernisation liée aux montées en charge de l'IA générative. L'infrastructure mécanique évolue vers les fluides diélectriques et le refroidissement direct sur puce, tandis que l'infrastructure informatique maintient des commandes stables pour les serveurs GPU malgré la migration vers le cloud en entreprise.


Par norme de niveau : stabilité du Niveau III face à l'innovation du Niveau IV
Les installations de Niveau III ont maintenu 56,42 % de la part du marché de la construction de centres de données au Japon en 2025, au service des entreprises et des locataires en colocation qui privilégient l'équilibre coût-performance. Les projets de Niveau IV, bien que moins nombreux, progressent à un TCAC de 8,43 % jusqu'en 2032, les opérateurs hyperscale acceptant une intensité capitalistique plus élevée pour un entraînement continu des modèles d'IA. Obayashi Corporation déploie l'isolation active à la base et de l'acier à ultra-haute résistance pour garantir le temps de fonctionnement du Niveau IV dans les zones sismiques.
La taille du marché de la construction de centres de données au Japon pour les constructions de Niveau IV se concentre dans le corridor Tokyo-Osaka, où les coûts fonciers justifient des conceptions à haute densité et haute disponibilité. Les sites hérités de Niveau I et Niveau II connaissent une attrition à mesure que les locataires migrent leurs charges de travail vers des plateformes cloud exigeant une meilleure tolérance aux pannes.
Par type de centre de données : maturité de la colocation face à l'innovation de la périphérie
La colocation est restée à 55,35 % des revenus de 2025, offrant aux entreprises une interconnectivité neutre et des opérations externalisées. Les sites de périphérie et modulaires enregistrent un TCAC de 7,68 % jusqu'en 2032, portés par des cas d'usage sensibles à la latence en 5G, en réalité augmentée et en véhicule autonome. Des entreprises comme Getworks déploient des salles conteneurisées alimentées par des énergies renouvelables, ajoutant de la flexibilité pour une capacité ponctuelle dans les métropoles secondaires.
Les gains de part du marché de la construction de centres de données au Japon pour les fournisseurs de périphérie découlent des exigences de latence inférieure à 10 millisecondes et de la législation sur le traitement local des données. Les constructions autonomes hyperscale se poursuivent mais se concentrent autour des nœuds centraux de sous-stations électriques, laissant des opportunités aux spécialistes modulaires dans les préfectures insuffisamment desservies.

Par secteur d'utilisateur final : leadership des technologies de l'information et des télécommunications avec accélération du secteur de la santé
Les entreprises de technologies de l'information et de télécommunications ont contribué à hauteur de 47,65 % des revenus de 2025 en raison des déploiements de la 5G et de la croissance incessante du trafic de données. Le secteur de la santé génère les commandes à la croissance la plus rapide, progressant à un TCAC de 8,01 % à mesure que les hôpitaux numérisent leurs dossiers et déploient des diagnostics IA connectés au réseau du supercalculateur Fugaku. Les clients des services financiers exigent la conformité au cloud souverain et conservent d'importantes empreintes dans le Kantô.
La taille du marché de la construction de centres de données au Japon débloquée par le secteur de la santé comprend des suites spécialisées répondant aux codes de confidentialité des données médicales et au zonage de pression d'air. Les projets gouvernementaux et de défense progressent sous l'impulsion des mandats cloud-first, tandis que l'industrie manufacturière et le commerce de détail déploient des nœuds de périphérie pour l'analytique IoT.
Analyse géographique
Le Kantô a obtenu la part la plus élevée en 2025 en raison de sa proximité avec les centres financiers, les agences gouvernementales et les points d'échange Internet les plus actifs d'Asie. La capacité de Tokyo devrait doubler dans les cinq prochaines années, mais l'inflation des prix fonciers et les nouvelles règles de préavis de 120 jours dans l'arrondissement de Koto soulèvent des obstacles au développement. Les opérateurs réagissent en densifiant les campus existants et en acquérant des réserves foncières à long terme dans les préfectures voisines de Chiba et d'Ibaraki.
Le Kansaï se classe en deuxième position et enregistre la croissance la plus rapide à venir, grâce au campus de 140 MW d'EdgeConneX à Osaka et au projet de 700 millions USD de CapitaLand. Les investissements dans le réseau de Kansai Electric atténuent les goulets d'étranglement historiques en matière d'alimentation électrique et renforcent l'attrait de la région par rapport aux sites plus onéreux du Kantô. Le quatrième centre de données d'Equinix à Osaka souligne la maturation de cette zone en tant que hub international.
Les préfectures septentrionales telles que Hokkaido et Tōhoku s'affirment comme des sites stratégiques pour l'IA, tirant parti de climats plus froids et d'énergies renouvelables pour réduire le PUE. Le site de 300 MW de SoftBank à Tomakomai illustre le glissement vers des constructions à méga-échelle en dehors des corridors traditionnels. La région de Chūbu dessert les clients manufacturiers recherchant une proximité avec les grappes automobiles, tandis que Kyūshū et Okinawa gagnent en importance pour les nœuds de périphérie soutenant l'IoT dans les ports intelligents et la logistique.
Paysage réglementaire
La construction de centres de données au Japon est façonnée par la politique d'infrastructure numérique ainsi que par la conformité en matière de construction, d'électricité et d'environnement. Le METI et le MIC coordonnent l'orientation politique à travers des forums tels que l'Expert Group on the Development of Digital Infrastructures (rapport intermédiaire 3.0 publié en octobre 2024) et des programmes d'infrastructure numérique connexes, tandis que les priorités gouvernementales en matière de sécurité placent les centres de données au cœur des discussions sur les infrastructures critiques, ce qui peut affecter le contrôle des investissements et la gouvernance des projets.
Au niveau des projets, les entrepreneurs et sous-traitants spécialisés opèrent dans le cadre des exigences de licence et de qualification alignées sur le Construction Business Act pour les travaux de bâtiment, d'électricité et connexes, qui s'étendent aux périmètres de maintenance et de modernisation. Les opérateurs doivent également respecter les obligations d'exploitation des installations en vertu du Waste Management and Public Cleansing Act, ainsi que les cadres de conformité du cloud souverain (y compris ISMAP), qui imposent un zonage de sécurité physique et des exigences de résilience plus strictes. Ces exigences influencent les choix de conception Tier III et Tier IV, ainsi que la documentation utilisée lors des approbations et des audits.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction de centres de données au Japon débute par la planification et l'origination des sites (promoteurs, véhicules adossés à des J-REIT et opérateurs sécurisant le terrain et la capacité des services publics), puis passe par les autorisations et l'ingénierie amont (conception architecturale, ingénierie sismique et planification directrice). Les EPC et entrepreneurs généraux exécutent les travaux de génie civil et la livraison de la structure de base, tandis que les spécialistes MEP fournissent des systèmes électriques à forte valeur ajoutée (appareillage de commutation, canalisations électriques préfabriquées, onduleurs, générateurs) et des ensembles mécaniques (installations de refroidissement et distribution de refroidissement liquide), soutenus par des services de mise en service, d'intégration et de cycle de vie.
Une caractéristique notable de l'écosystème local est l'intégration verticale et l'expansion des capacités parmi les grands entrepreneurs et sociétés d'ingénierie afin de sécuriser les talents MEP rares et de réduire les cycles de livraison. Par exemple, Daiwa House Industry a étendu ses capacités d'ingénierie électrique via l'acquisition de Sumitomo Densetsu (renommée SEMLINKS Co., Ltd. depuis octobre 2025), reflétant une volonté de contrôler les métiers du chemin critique et d'améliorer la certitude d'exécution. Les services publics et opérateurs de télécommunications restent des partenaires amont pour la connexion au réseau et les liaisons fibre, tandis que la demande aval est portée par les hyperscalers, les opérateurs de colocation et les locataires d'entreprise déployant l'IA et les nœuds edge régionaux.
Paysage concurrentiel
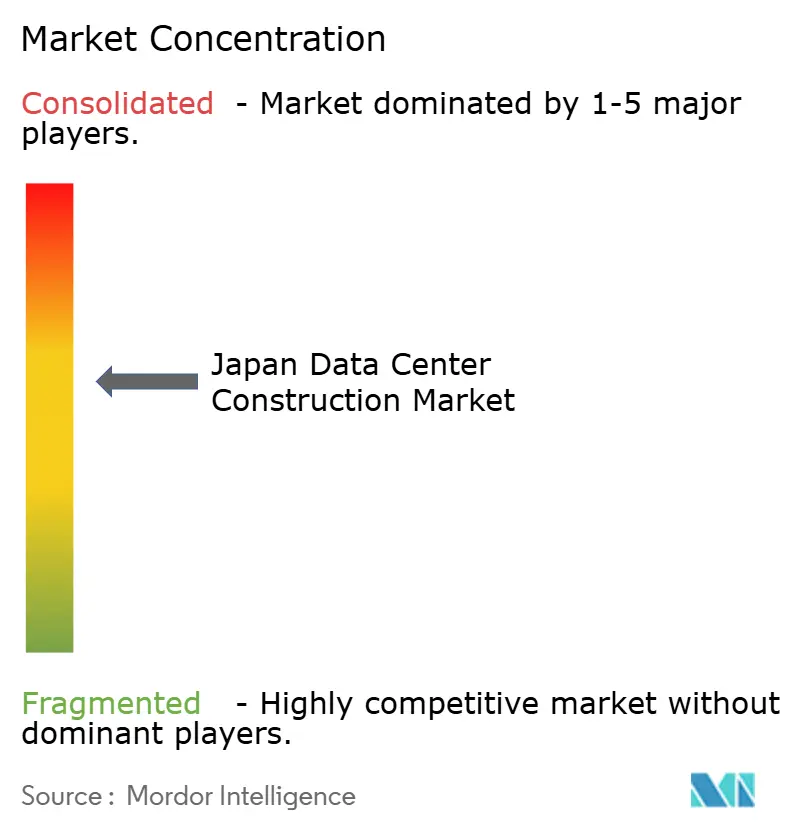
Le marché de la construction de centres de données au Japon présente une fragmentation modérée avec 38 opérateurs exploitant 175 installations actives. Les grands groupes nationaux de construction Obayashi Corporation, Taisei Corporation, Kajima Corporation et Shimizu Corporation dominent les projets d'ingénierie parasismique, tandis que les leaders internationaux de la colocation Digital Realty et Equinix développent des salles multi-locataires. Les utilisateurs hyperscale tels qu'AWS, Oracle et Google commandent de plus en plus des contrats de conception-construction avec des spécialistes du refroidissement par liquide.
La dynamique concurrentielle repose sur les portefeuilles de brevets relatifs aux systèmes d'isolation à la base et de refroidissement par immersion, donnant aux premiers entrants un avantage en termes de coûts et de conformité. Les véhicules J-REIT ajoutent une dimension financière, permettant un recyclage rapide du capital pour les actifs en reconversion et prêts à l'emploi. Les stratégies en métropoles secondaires et les déploiements modulaires offrent des espaces blancs aux acteurs de moindre envergure pour contourner les primes foncières du Kantô.
Les alliances stratégiques — telles que le partenariat de campus de 2 milliards USD entre ESR et CloudHQ — signalent l'essor des structures de coentreprise qui combinent la portée des propriétaires fonciers avec l'expertise opérationnelle des centres de données. L'intérêt pour les fusions-acquisitions s'intensifie autour des fournisseurs de plateformes de périphérie qui détiennent des contrats d'achat d'énergie régionaux et des ensembles d'outils de préfabrication.
Leaders du secteur de la construction de centres de données au Japon
Daiwa House Industry Co., Ltd.
HIBIYA ENGINEERING,Ltd.
Obayashi Corporation
Kajima Corporation
Fuji Furukawa Engineering and Construction
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La décentralisation régionale de la capacité constitue un espace blanc évident, car la disponibilité en énergie et les contraintes d'implantation diffèrent de celles du cœur Tokyo-Osaka. Les discussions gouvernementales sur l'infrastructure numérique mettent l'accent sur la répartition des centres de données vers des zones régionales disposant d'une capacité énergétique excédentaire, dans le cadre de la poussée nationale vers une infrastructure de l'ère de l'IA d'ici 2030, ce qui favorise davantage de projets dans les marchés du nord et les marchés secondaires où le terrain disponible peut s'aligner sur l'accès au réseau.
La construction modulaire et standardisée offre également une voie exploitable, en particulier pour les constructions edge et d'entreprise de 1 à 5 MW nécessitant des délais plus courts et des conceptions reproductibles. Daiwa House Industry a commencé à commercialiser son produit de centre de données modulaire Module DPDC en janvier 2026, et a également fait progresser un concept de hub de démonstration basé à Fukushima pour une infrastructure modulaire compatible GPU, créant ainsi une voie pratique vers un déploiement plus rapide hors des grandes métropoles. Par ailleurs, des approches public-privé telles que la colocalisation de type Watt-Bit entre centres de données et infrastructures énergétiques indiquent une demande pour des ensembles standardisés intégrant une conception adjacente aux sous-stations, une distribution haute tension et un refroidissement hybride.
Développements récents du secteur
- Juin 2026 : Hibiya Engineering Ltd. a lancé un projet de vérification conjoint avec IIJ et NTT Data le 2 juin 2026 pour tester des centres de données edge modulaires et des solutions de refroidissement hybride. Cette collaboration fait progresser la livraison de centres de données urbains modulaires et valide les investissements collaboratifs en refroidissement.
- Juin 2026 : Hibiya Engineering Ltd. a lancé un projet de vérification conjoint avec IIJ et NTT Data pour tester des centres de données edge modulaires et des solutions de refroidissement hybride. L'initiative fait progresser la livraison de centres de données urbains modulaires et valide les investissements dans les technologies de refroidissement collaboratives.
- Janvier 2026 : Daiwa House Industry Co., Ltd. a commencé la commercialisation de son produit de centre de données modulaire Module DPDC. Ce lancement renforce l'intégration verticale et la stratégie de déploiement modulaire.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur de la construction et de l'expansion des centres de données au Japon, mesurée comme les dépenses de construction liées aux travaux de site principaux et aux principaux systèmes de l'installation nécessaires à sa mise en service.
Exclusions du périmètre : les achats de matériel et de logiciels informatiques (tels que les serveurs et le stockage) sont exclus de ce dimensionnement du marché de la construction.
Aperçu de la segmentation
- Par infrastructure
- Infrastructure électrique
- Solutions de distribution d'énergie
- Unités de distribution d'énergie
- Appareillages de commutation
- Autres
- Solutions de secours électrique
- UPS
- Générateurs
- Solutions de distribution d'énergie
- Infrastructure mécanique
- Systèmes de refroidissement
- Refroidissement à base de liquide
- Refroidissement à base d'air
- Baies et armoires
- Autre infrastructure mécanique
- Systèmes de refroidissement
- Infrastructure informatique
- Serveurs
- Stockage
- Autre infrastructure informatique
- Construction générale
- Services
- Conception et conseil
- Intégration
- Support et maintenance
- Infrastructure électrique
- Par norme de niveau
- Niveau I et II
- Niveau III
- Niveau IV
- Par type de centre de données
- Centres de données en colocation
- Centres de données hyperscale / en auto-construction
- Autres (entreprise / périphérie / modulaire)
- Par secteur d'utilisateur final
- Services bancaires, financiers et d'assurance
- Technologies de l'information et télécommunications
- Gouvernement et défense
- Santé
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des indicateurs publics montrant l'ampleur de la capacité en construction et sa destination, puis ces indicateurs sont traduits en valeur de construction. Pour le Japon, cela inclut des sources telles que les mises à jour de politique du METI sur l'infrastructure numérique, les statistiques de construction et indices de coûts du MLIT, ainsi que les signaux de connexion et d'approvisionnement au réseau électrique reflétés dans les rapports des agences énergétiques à l'échelle du Japon et les divulgations des opérateurs.
Nous avons également examiné des références techniques et de niveau projet provenant de sources telles que les publications de l'Uptime Institute, les recommandations ASHRAE pour les pratiques de refroidissement, et des revues d'ingénierie évaluées par des pairs traitant des choix de conception sismique et de distribution électrique. Pour assurer la cohérence du suivi des entreprises et des projets, les données ont été recoupées à l'aide de dépôts publics d'entreprises, de présentations aux investisseurs, de la presse économique japonaise réputée, et d'abonnements payants sélectifs pour les données financières des entreprises, la couverture médiatique et les bases de données de brevets lorsque des spécifications nécessitaient une vérification. Ces sources de recherche documentaire sont fournies à titre d'illustration uniquement, et de nombreuses autres références ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
La validation primaire a été effectuée par des entretiens d'experts et des enquêtes structurées auprès d'entrepreneurs, de sociétés d'ingénierie, de distributeurs de composants et d'exploitants-propriétaires de centres de données actifs dans les principales métropoles japonaises et les pôles secondaires. Ces échanges ont permis de confirmer les fourchettes de coût par mégawatt habituelles, la répartition entre les périmètres électrique et mécanique, ainsi que la manière dont le phasage des projets est généralement chronométré, ce qui a aidé à affiner les hypothèses restées incertaines à partir des informations publiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 21 % | Managers : 54 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement principale est construite selon une approche descendante, où les ajouts de capacité de centres de données connus et prévus sont reconstitués en valeur de construction à l'aide de références de coûts pertinentes pour le Japon et de répartitions de périmètre. Pour garder les totaux réalistes, des approximations ascendantes sélectives ont été utilisées comme vérifications, telles que le coût par MW échantillonné de projets, les retours de fournisseurs et de canaux sur les principaux ensembles d'équipements, et les estimations menées par les entrepreneurs concernant l'intensité de l'aménagement dans les salles à haute densité.
Les principales données ayant façonné le modèle comprennent les pipelines de capacité annoncés et autorisés (MW), le coût de construction moyen par MW selon le type de centre de données, la répartition électrique/mécanique, les choix de niveau (tier) et de redondance, ainsi que la part des méthodes de construction modulaire pouvant modifier le rythme des dépenses. La progression des coûts a été ajustée à l'aide d'indices d'inflation de la construction et de tendances des délais de livraison des équipements, puis testée par rapport au calendrier de disponibilité de l'énergie des services publics et aux cycles de mise en service habituels. Les prévisions ont été soutenues par une analyse de scénarios, où un scénario de base a été établi à partir du consensus d'experts sur les démarrages de projets, les calendriers d'allocation de puissance et les tendances de densité de racks affectant le périmètre mécanique et électrique. Lorsque des détails de projet manquaient, les lacunes ont été traitées en appliquant des fourchettes prudentes par métropole, type et niveau, puis affinées après des vérifications primaires.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par plusieurs vérifications afin que les pics ou baisses inhabituels puissent être expliqués avant la validation finale des chiffres. Nous avons comparé les totaux à des signaux indépendants tels que les annonces de nouvelles capacités, les tendances d'activité de construction et l'orientation de la demande des principaux équipements, puis avons examiné les écarts ne correspondant pas au phasage habituel des projets.
Un examen en plusieurs étapes est suivi en interne, et si des hypothèses critiques évoluent, des recontacts ciblés sont déclenchés auprès des personnes interrogées pour confirmer le changement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs, tels que des retards importants de projets, des évolutions politiques majeures ou des changements soudains dans la disponibilité énergétique. Avant la livraison, une dernière révision par un analyste est effectuée afin que la vue publiée reflète les informations vérifiées les plus récentes.
Taille du marché de la construction de centres de données au Japon selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la construction de centres de données au Japon peuvent varier même lorsqu'elles semblent couvrir la même chose, car chaque éditeur peut comptabiliser différents postes de coûts, chronométrer les dépenses différemment et choisir des étapes de conversion et d'inflation différentes. Pour cette raison, un même chiffre peut évoluer à la hausse ou à la baisse selon ce qui est comptabilisé comme valeur de construction et la manière dont les pipelines sont traduits en dépenses annuelles.
L'écart principal provient du fait que les coûts indirects et le périmètre complet de l'infrastructure soient comptabilisés ou non avec la construction principale, Mordor Intelligence considérant le marché comme la valeur totale de construction liée à l'intensité de l'infrastructure électrique et mécanique (y compris les services liés à la construction) et une progression de coûts liée au MW plutôt qu'un raccourci de coût forfaitaire par site.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,14 milliards USD (2025) | |
| Cabinet de conseil immobilier A | 6,20 milliards USD (2025) | Utilise une vision plus restreinte, plus proche de la construction de la structure et de l'enveloppe, et applique moins d'ajustements pour les mises à niveau électriques et de refroidissement à haute densité, ce qui peut sous-estimer les dépenses dans les constructions prêtes pour l'IA. |
| Éditeur sectoriel B | 8,10 milliards USD (2025) | Suppose un calendrier de démarrage de projets plus agressif et une progression de coûts moyenne plus élevée, et semble inclure des postes de capex adjacents ne faisant pas toujours partie des budgets de construction. |
La comparaison montre que les choix de périmètre et de calendrier expliquent la majeure partie de l'écart, notamment en ce qui concerne la manière dont l'intensité de l'infrastructure et les services sont traités et comment les dépenses annuelles sont réparties à partir de projets pluriannuels. En maintenant les données liées aux ajouts de capacité, à la redondance déterminée par le niveau (tier) et aux fourchettes de coût par MW testées lors des entretiens, le chiffre final reste traçable selon des étapes reproductibles qu'un lecteur peut suivre.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de la construction de centres de données au Japon ?
Il s'élevait à 7,59 milliards USD en 2026 et devrait atteindre 10,91 milliards USD d'ici 2032.
Quel segment d'infrastructure concentre les dépenses les plus importantes ?
Les systèmes électriques arrivent en tête avec une part de revenus de 37,62 % en 2025.
Pourquoi les centres de données de Niveau IV connaissent-ils une croissance plus rapide que ceux de Niveau III au Japon ?
Les opérateurs hyperscale ont besoin d'environnements tolérants aux pannes pour l'entraînement de l'IA, ce qui génère un TCAC de 8,43 % pour les constructions de Niveau IV jusqu'en 2032.
Comment les règles relatives au cloud souverain vont-elles façonner les nouvelles constructions ?
Les subventions et les audits de conformité prévus par la loi sur la promotion de la sécurité économique favorisent les constructions nationales avec des niveaux de sécurité plus élevés.
Quelle région en dehors de Tokyo connaît la dynamique de développement la plus forte ?
Le Grand Osaka dans le Kansaï se développe le plus rapidement, soutenu par le campus de 140 MW d'EdgeConneX et d'importants investissements dans le réseau électrique.
Quel défi en matière de main-d'œuvre affecte les délais de projet ?
Une baisse de 20 % du nombre de techniciens MEP certifiés depuis 2013 et une main-d'œuvre vieillissante font augmenter les coûts salariaux et les risques liés aux délais.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données
- Marché de la construction de centres de données en Asie-Pacifique
- Marché de la construction de centres de données aux États-Unis
- Marché de la construction de centres de données en Corée du Sud
- Marché de la construction de data centers au Vietnam
- Marché de la construction de centres de données en Thaïlande
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché de l'alimentation pour data centers au Japon Systèmes d'alimentation au Japon, répartis par composant, type d'installation et taille d'installation.
- Marché japonais des centres de données optimisés pour l'intelligence artificielle (IA) Installations d'IA au Japon, réparties par type d'installation, composant et niveau (tier).
- Marché des serveurs pour centres de données en Asie-Pacifique Les serveurs en Asie-Pacifique, répartis par taille d'installation et niveau (tier).
- Marché du stockage pour centres de données au Japon Stockage au Japon, réparti par taille d'installation et niveau (tier).
- Marché des serveurs pour data centers au Japon Serveurs au Japon, répartis par tier, taille d'installation et type d'installation.



