
Tamaño y Participación del Mercado de Construcción de Centros de Datos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
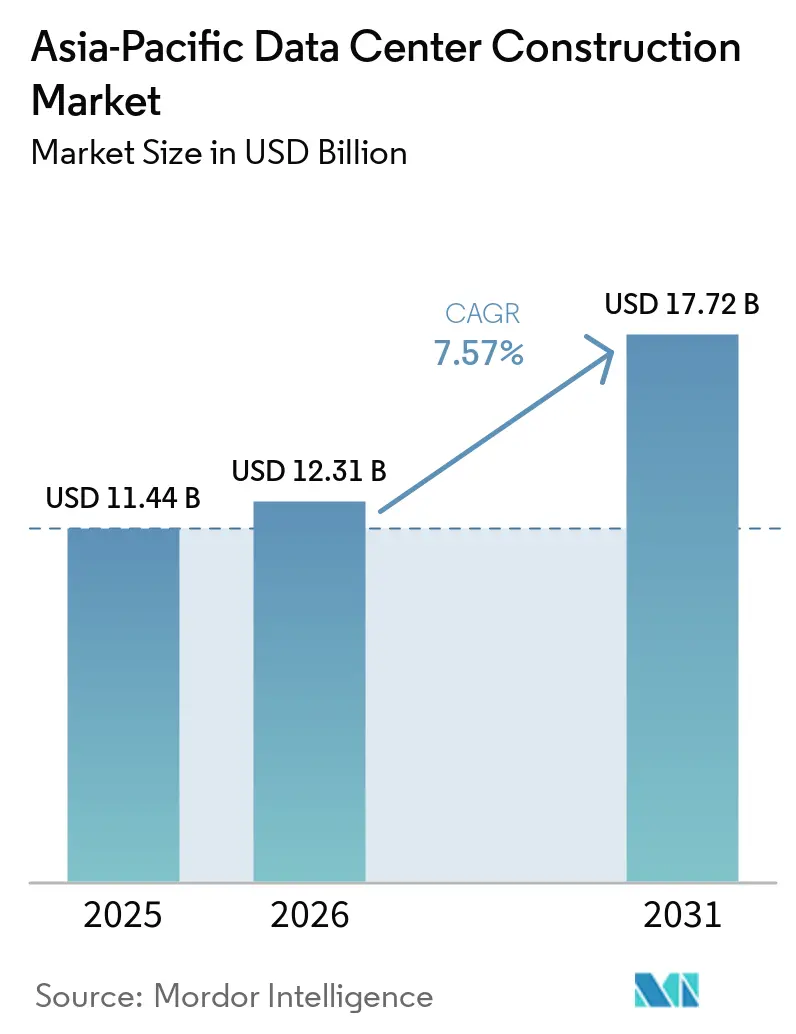
| Tamaño del mercado en el año base (2025) | 11.44 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.57 % |
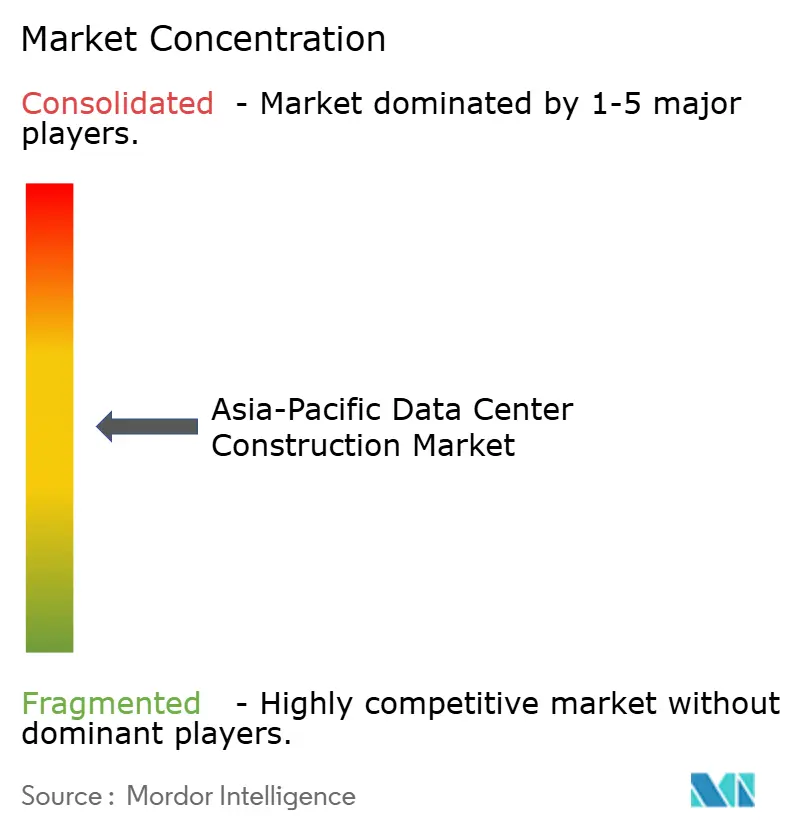
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Centros de Datos en Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de construcción de centros de datos de Asia Pacífico en 2026 se estima en 12.310 millones de USD, creciendo desde el valor de 2025 de 11.440 millones de USD, con proyecciones para 2031 que muestran 17.720 millones de USD, creciendo a una CAGR del 7,57% durante el período 2026-2031. La creciente inversión en campus hiperescala preparados para inteligencia artificial, los programas de economía digital respaldados por el gobierno y los instrumentos de financiamiento verde están impulsando un crecimiento sostenido en todas las economías principales de la región. Los operadores están rediseñando instalaciones para densidades de bastidores de 40-80 kW, acelerando la demanda de sistemas eléctricos y mecánicos de enfriamiento líquido. Ubicaciones secundarias como Johor Bahru y Batam están atrayendo compromisos récord a medida que los centros primarios enfrentan restricciones de energía y terreno, mientras que los incentivos soberanos en el oeste de China y la provincia de Corea del Sur mantienen las carteras de construcción llenas. La intensidad competitiva está aumentando a medida que las plataformas en la nube pasan de los arrendamientos de colocación a proyectos de construcción propia que garantizan el control de extremo a extremo de las cargas de trabajo de inteligencia artificial.
Conclusiones Clave del Informe
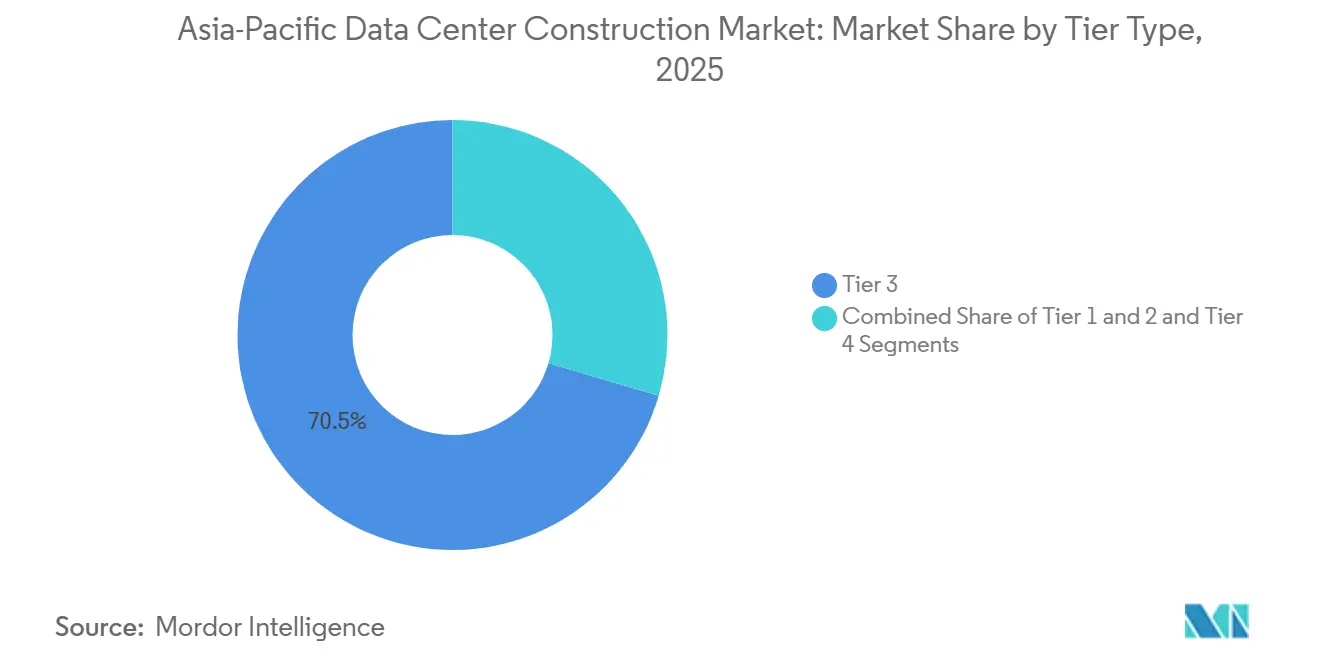
- Por tipo de nivel, las instalaciones de Nivel 3 representaron el 70,45% de la cuota de ingresos del mercado de construcción de centros de datos de Asia-Pacífico en 2025, mientras que las construcciones de Nivel 4 tienen previsto registrar el CAGR más rápido del 10,67% hasta 2031.
- Por tipo de centro de datos, la colocación retuvo el 54,62% de la cuota del mercado de construcción de centros de datos de Asia-Pacífico en 2025, mientras que los campus de hiperescaladores de construcción propia están en camino de alcanzar un CAGR del 12,05% hasta 2031.
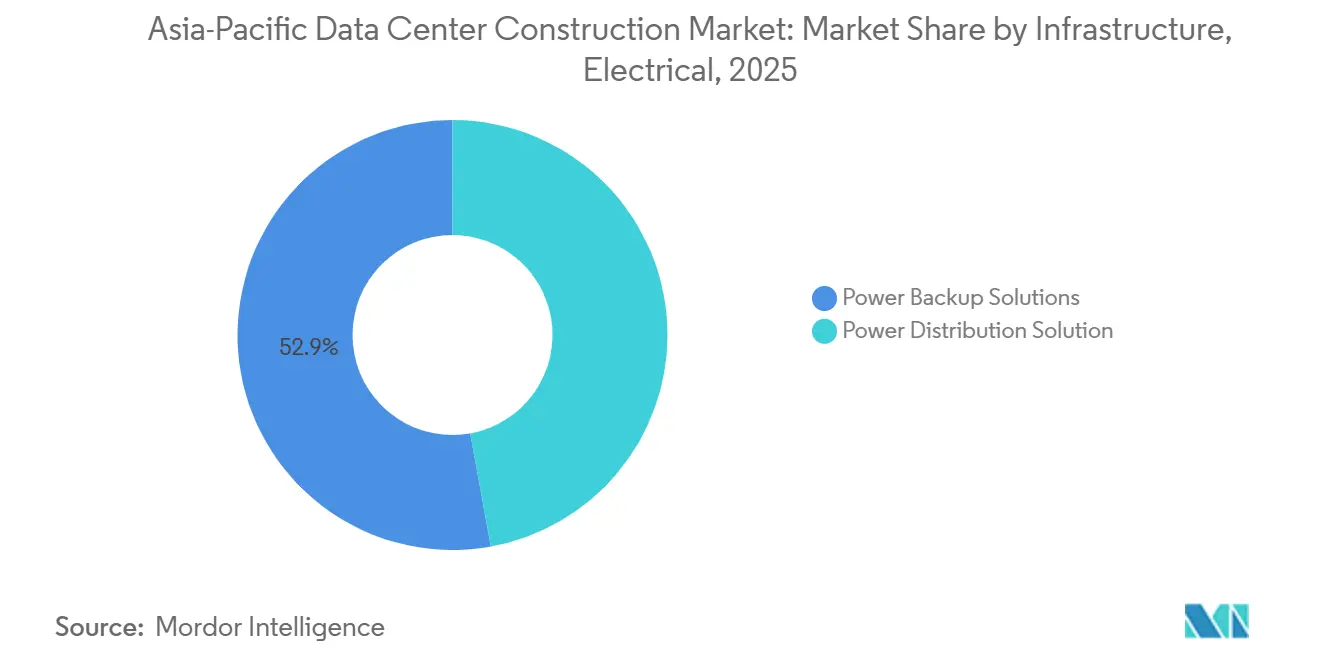
- Dentro de la infraestructura eléctrica, las soluciones de respaldo de energía representaron el 52,85% del mercado de construcción de centros de datos de Asia-Pacífico en 2025; se proyecta que las soluciones de distribución de energía se expandan a un CAGR del 12,68%.
- Dentro de la infraestructura mecánica, los sistemas de refrigeración representaron una cuota del 44,78% del mercado de construcción de centros de datos de Asia-Pacífico en 2025, mientras que los servidores y el almacenamiento avanzaron a un CAGR del 10,36%.
- A nivel regional, China lideró el gasto con el 37,42% en 2025; Malasia es la geografía de mayor crecimiento, con un CAGR del 11,34% hasta 2031, y se espera que los campus de Johor superen la capacidad de Singapur durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda hiperescala e inteligencia artificial para campus de alta densidad | +2.8% | Global, concentrado en China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Impulso gubernamental a la economía digital y al 5G | +1.9% | Núcleo de Asia Pacífico, con derrame hacia el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Financiamiento verde vinculado a la sostenibilidad | +1.2% | Global, adopción temprana en Singapur, Australia | Corto plazo (≤ 2 años) |
| Migración por derrame de Singapur a Johor y Batam | +0.8% | Sudeste Asiático, enfocado en Malasia e Indonesia | Mediano plazo (2-4 años) |
| Construcciones de centros de datos periféricos en nuevos puntos de aterrizaje de cables submarinos | +0.6% | Regiones costeras de Asia Pacífico, centros de cables submarinos | Largo plazo (≥ 4 años) |
| Incentivos de tierra y energía provinciales en el interior de China | +0.5% | Provincias del oeste y norte de China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda hiperescala e inteligencia artificial para campus de alta densidad
Los operadores de Asia Pacífico están rediseñando los diseños para albergar bastidores de 40-80 kW, triplicando los umbrales tradicionales, con el fin de ejecutar el entrenamiento de modelos de inteligencia artificial generativa a escala. Los planos de campus de Corea del Sur y Japón ya estipulan suministros de servicios públicos de múltiples gigavatios y enfriamiento líquido directo al chip. Los hiperescaladores consideran el control del entorno de energía, red y temperatura como no negociable para la latencia y la seguridad, lo que impulsa a las empresas de diseño y construcción hacia salas eléctricas modulares y prefabricadas que reducen drásticamente los plazos de implementación. Los flujos de capital reflejan este cambio; SK Telecom ha destinado 3,4 billones de KRW para infraestructura de inteligencia artificial hasta 2028.[1] Los proveedores de equipos están respondiendo con tableros eléctricos optimizados para GPU y chasis de servidor preparados para inmersión, estrechando la colaboración entre proveedores de silicio y contratistas de construcción.
Impulso gubernamental a la economía digital y al 5G
Mandatos como el programa chino de Cómputo del Oeste de Datos del Este y la hoja de ruta japonesa de semiconductores e industria digital están creando objetivos de construcción explícitos vinculados a la capacidad de cómputo soberana. La iniciativa de Pekín por sí sola está movilizando entre 400.000 y 500.000 millones de RMB para desplegar ocho centros nacionales y diez clústeres regionales para 2030.[2] Leyes similares en Vietnam exigen la creación de un Centro de Datos Nacional con funciones integradas de evaluación de riesgos a partir de julio de 2025, lo que se traduce de inmediato en actividad de licitación. Los despliegues nacionales paralelos de 5G elevan los requisitos de nodos periféricos, con operadores de telecomunicaciones que arriendan o codesarrollan microinstalaciones junto a la infraestructura de torres para reducir la latencia del plano de usuario.
Financiamiento verde vinculado a la sostenibilidad
Las estructuras de préstamos indexadas a la eficiencia en el uso de la energía y la cobertura de energías renovables están reduciendo el costo promedio ponderado de capital para los constructores que superan los puntos de referencia de eficiencia. La instalación vinculada a la sostenibilidad de AirTrunk establece objetivos anuales sobre megavatios-hora de suministro renovable y uso de agua en centros de datos.[3] AdaniConneX atrajo 1.440 millones de USD para campus indios conformes con los criterios ESG, mientras que Princeton Digital Group cerró el mayor préstamo verde del Sudeste Asiático por 280 millones de USD para financiar un sitio de 150 MW en Johor. El acceso a financiamiento más barato es ahora una ventaja competitiva, especialmente en jurisdicciones donde las empresas de servicios públicos imponen mecanismos de fijación de precios al carbono.
Construcciones de centros de datos periféricos en nuevos puntos de aterrizaje de cables submarinos
Cada nueva estación de aterrizaje de cables siembra de manera efectiva un clúster de cómputo periférico, ya que los servicios sensibles a la latencia gravitan hacia el primer punto de agregación del tráfico internacional. El Plan de Conectividad Digital de Singapur contempla duplicar las rutas de aterrizaje mientras se sitúan "Centros de Datos Verdes" a distancias de campus de los empalmes costeros. Batam y Mactán han seguido el mismo camino, agilizando los permisos para estructuras de centros de datos dentro de sus parques de aterrizaje de cables. Las microinstalaciones distribuidas reducen el backhaul, mejoran la experiencia del usuario en servicios de transmisión y juegos en línea, y establecen una ruta de migración lógica para la descarga de datos de vehículos autónomos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Obstáculos de cumplimiento en soberanía de datos | -1.4% | China, Vietnam, con efectos de derrame a nivel global | Corto plazo (≤ 2 años) |
| Cuellos de botella en la red eléctrica en metrópolis de primer nivel | -0.9% | Singapur, Hong Kong, Tokio, Seúl | Mediano plazo (2-4 años) |
| Primas de seguros en zonas de alta sismicidad | -0.6% | Japón, Filipinas, Indonesia, Nueva Zelanda | Largo plazo (≥ 4 años) |
| Brecha de talento en enfriamiento líquido | -0.4% | Global, aguda en el Sudeste Asiático y mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Obstáculos de cumplimiento en soberanía de datos
Las nuevas normas de transferencia transfronteriza en China y Vietnam obligan a los operadores a realizar evaluaciones de riesgos y designar responsables de seguridad de datos, lo que incrementa tanto la carga legal como técnica. La ausencia de una definición unificada de "datos importantes" obliga a las plataformas en la nube multinacionales a replicar la infraestructura país por país. Las empresas están incurriendo en un gasto operativo incremental del 15-20% por sistemas de archivo duplicados, mientras que el diseño en la etapa de construcción debe asignar espacio adicional para la segregación de compartimentos específicos por nación.
Cuellos de botella en la red eléctrica en metrópolis de primer nivel
Las moratorias de red en Singapur y las colas de capacidad en Tokio y Hong Kong introducen incertidumbre temporal en los cronogramas de los proyectos. Los bloques preparados para inteligencia artificial que necesitan cargas continuas de 50-100 MW a veces esperan entre 24 y 36 meses para obtener permisos. Como medida de mitigación, los desarrolladores están cambiando hacia Johor, Ulsan y el oeste de China, donde los parques industriales agrupan terrenos con generación cautiva. Los híbridos de GNL y energía eólica marina están surgiendo como fuentes intermedias hasta que las redes regionales mejoren los corredores de transmisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nivel:
El Nivel 4 Emerge a Pesar del Dominio del Nivel 3Los sitios de Nivel 3 representaron el 70,45% del mercado de construcción de centros de datos en Asia-Pacífico en 2025, validando su rentabilidad para la mayoría de los casos de uso empresarial y en la nube. Sin embargo, las demandas de entrenamiento de inteligencia artificial a hiperescala requieren redundancia a prueba de fallos; por lo tanto, la capacidad de Nivel 4 está prevista para registrar una CAGR del 10,67% hasta 2031. El tamaño del mercado de construcción de centros de datos en Asia-Pacífico para las construcciones de Nivel 4 está creciendo más rápidamente en Corea del Sur y Japón, donde los clústeres de múltiples petaflops exigen mantenibilidad concurrente. Los operadores aceptan una prima de inversión estimada del 40-60% porque las cláusulas contractuales garantizan un tiempo de actividad del 99,995%, una condición previa para los flujos de ingresos por arrendamiento de GPU. Las certificaciones del Uptime Institute se están convirtiendo en diferenciadores competitivos. El campus acreditado de Nivel IV de NEXTDC en Sídney ilustra cómo las credenciales basadas en auditorías aseguran precios premium. Simultáneamente, algunos contratos chinos y australianos especifican complementos "Nivel 4-plus", como alimentaciones de servicios públicos duales desde subestaciones separadas. Aunque las instalaciones de Nivel 1 y Nivel 2 persisten para nodos de borde o IoT industrial, su relevancia está disminuyendo a medida que las renovaciones de colocación empresarial migran hacia niveles de mayor resiliencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Centro de Datos:
La Construcción Propia de Hiperescaladores Trastorna el Modelo de ColocaciónLa colocación aún representó el 54,62% de la participación del mercado de construcción de centros de datos en Asia-Pacífico en 2025, impulsada por inquilinos de servicios financieros y de juegos que buscan interconexión neutral con operadores. No obstante, la trayectoria de construcción propia de Amazon, Google, Microsoft y Alibaba sustenta una CAGR del 12,05% para los campus de propiedad del operador hasta 2031. El tamaño del mercado de construcción de centros de datos en Asia-Pacífico para proyectos de construcción propia se ha incrementado en Australia, donde solo AWS destinó 20 mil millones de AUD para nueva capacidad entre 2025 y 2029.
A medida que los hiperescaladores internalizan los bienes raíces, los operadores de colocación establecidos responden agrupándose en áreas metropolitanas desatendidas y añadiendo servicios gestionados de plataformas de inteligencia artificial. ST Telemedia Global Data Centres inyectará 3,2 mil millones de USD en 550 MW de construcciones en India, reempaquetando las salas como módulos de GPU llave en mano. Los micrositios de borde y empresariales también crecen, pero a un ritmo moderado, dependiendo de la densificación del 5G y las preferencias corporativas de nube híbrida.
Por Infraestructura Eléctrica:
La Innovación en Distribución de Energía Impulsa el CrecimientoLas soluciones de respaldo de energía captaron el 52,85% del gasto de 2025, lo que refleja el enfoque histórico del mercado de construcción de centros de datos de Asia Pacífico en la resiliencia mediante generadores y sistemas de alimentación ininterrumpida (SAI). Sin embargo, las crecientes densidades de bastidores convierten las unidades de distribución de energía inteligentes en el subsegmento de más rápido crecimiento, con una CAGR del 12,68% hasta 2031. Los diseños de alta densidad requieren diseños de barras de distribución que redirijan dinámicamente el amperaje, mientras que las baterías de iones de litio desplazan a los gabinetes tradicionales de baterías plomo-ácido reguladas por válvula (VRLA) para reducir la carga del suelo.
La integración de energías renovables también está cambiando los esquemas. Proyectos como el módulo submarino alimentado por energía eólica marina de HiCloud cerca de Shanghái muestran sistemas de almacenamiento de energía en baterías acoplados directamente a la producción de turbinas. Las interfaces de red inteligente permiten a los campus ofrecer servicios de respuesta a la demanda y monetizar la capacidad inactiva durante los ciclos de entrenamiento fuera de horario pico, alineando los ahorros operativos con los convenios de préstamos verdes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Infraestructura Mecánica:
El Enfriamiento Líquido Transforma la Arquitectura de ServidoresLos sistemas de enfriamiento representaron el 44,78% de los gastos en 2025, pero están transitando de modalidades de aire a líquido. Los circuitos directos al chip y los tanques de inmersión sustentan ahora diseños que superan los 80 kW por bastidor. Canon IT Solutions adaptó su sitio en el oeste de Tokio para bastidores de 100 kVA utilizando manifolds de enfriamiento líquido directo (DLC), validando la viabilidad económica de la adaptación sin un cierre total.
Las inversiones en servidores y almacenamiento, que se expanden a una CAGR del 10,36%, integran tejidos de alto ancho de banda y matrices NVMe ajustadas para la inferencia de inteligencia artificial. Los fabricantes de chasis se asocian con especialistas en fluidos de enfriamiento para certificar desconexiones rápidas a prueba de fugas, mientras que los fabricantes de gabinetes lanzan puertas selladas con paneles de intercambiadores de calor integrados. Las vainas periféricas modulares aprovechan las mismas arquitecturas a microescala, lo que permite a los operadores de telecomunicaciones desplegar gabinetes preparados para enfriamiento líquido de 5 kW junto a estaciones base 5G.
Análisis Geográfico
Mercado de Construcción de Centros de Datos en China
China mantuvo la primera posición en valor de construcción en 2024 gracias al programa Eastern Data Western Compute, que otorga subsidios para terrenos y electricidad renovable en Guizhou, Gansu y Mongolia Interior. Varias provincias occidentales ofrecen ahora tarifas eléctricas entre un 20 y un 30 % por debajo de las tarifas costeras, lo que incentiva a los grandes proveedores de nube a trasladar cargas de trabajo con baja sensibilidad a la latencia hacia el interior del país. El tamaño del mercado de construcción de centros de datos en Asia-Pacífico para los clústeres del oeste de China superará, por tanto, las incorporaciones costeras a finales de la década de 2020, incluso cuando la demanda nacional de electricidad procedente de los centros de datos podría alcanzar los 600 TWh en 2030.
Mercado de Construcción de Centros de Datos en la ASEAN
El sudeste asiático es la subregión de mayor crecimiento. Malasia atrajo compromisos de inversión por 23,3 mil millones de USD en 2024, y los campus de Johor están en camino de superar la capacidad de Singapur en 2028. La Zona Económica Especial de Batam, en Indonesia, combina licencias de aterrizaje de cables submarinos con parcelas de terreno, atrayendo a los hiperescaladores que requieren una latencia inferior a 20 ms hacia Yakarta. La nueva Ley de Datos de Vietnam exige la creación de un Centro Nacional de Datos e impulsa los proyectos de construcción locales; las normativas transfronterizas simultáneas están influyendo en las topologías de red de los inquilinos multinacionales.
Mercado de Construcción de Centros de Datos en APAC
Las economías desarrolladas de APAC hacen hincapié en construcciones especializadas para inteligencia artificial y en la sostenibilidad. Corea del Sur ha aprobado un megacomplejo de 3 GW en Jeollanam-do y el campus de 103 MW refrigerado con GNL de AWS-SK Telecom en Ulsan. Los programas del ministerio de Japón tienen como objetivo un valor de mercado acumulado de 2 billones de yenes para 2030, fomentando despliegues en Fukushima y Osaka equipados con clústeres NVIDIA H100. Australia le sigue con un gasto de capital en hiperescala récord, junto con la adquisición de terrenos de NEXTDC para el proyecto Sydney S7, que dará soporte a un recinto Tier IV de 300 MW una vez concluidas las mejoras en la red eléctrica.
Panorama regulatorio
La regulación en Asia-Pacífico vincula cada vez más la construcción de nuevos centros de datos con el cumplimiento en materia de seguridad, resiliencia y sostenibilidad, y los procesos de permisos y conexión a la red se convierten en una restricción directa del cronograma. Singapur presentó un proyecto de Ley de Infraestructura Digital sometido a consulta pública, que propone requisitos obligatorios para los centros de datos que superen un umbral crítico de carga informática (al menos 3 MW) en torno a la ciberseguridad, la continuidad del servicio y la presentación de informes de sostenibilidad, lo que afecta las especificaciones de diseño y la documentación desde el concepto inicial hasta la puesta en marcha.
En toda la región, los gobiernos también están emitiendo directrices de política que dan forma a las aprobaciones ambientales y comunitarias para construcciones de alto consumo energético. El Departamento de Industria, Ciencia y Recursos de Australia publicó “Expectations of data centres and AI infrastructure developers” el 23 de marzo de 2026, en el que se describen las prioridades de licencia social y evaluación para los desarrolladores. A nivel regional, la Guía de la ASEAN para el Desarrollo Sostenible de Centros de Datos (finalizada en diciembre de 2025) y el Plan de Acción de la ASEAN para la Cooperación Energética (2026-2030) refuerzan las normas de eficiencia y alineación con las energías renovables, que se reflejan cada vez más en las condiciones de financiación y en la participación de las empresas de servicios públicos, especialmente en los casos en que estas y los reguladores exigen evaluaciones previas del impacto energético antes de confirmar las conexiones.
Análisis de la cadena de valor
La cadena de valor de la construcción de centros de datos en Asia-Pacífico generalmente comienza con la adquisición de terrenos y la gestión de servicios públicos, incluidos los estudios de impacto energético y las solicitudes de conexión. Luego avanza a través del diseño e ingeniería (arquitectónico más MEP especializado), la adquisición de sistemas eléctricos y de enfriamiento de largo plazo, la contratación general y el equipamiento, y finalmente las pruebas integradas y la puesta en marcha previa a la entrega y el soporte y mantenimiento continuos. Los modelos de entrega varían según el país y el cliente (colocación frente a construcción propia de hiperescaladores), pero la gestión de interfaces entre fabricantes de equipos originales, instaladores y agentes de puesta en marcha de terceros es un área de riesgo clave, ya que equipos como los sistemas de alimentación ininterrumpida, generadores y aparamenta a menudo se adquieren globalmente y se integran en plazos ajustados.
Las restricciones de suministro se concentran en la capacidad de ejecución especializada y en los componentes de plazo largo. Las evaluaciones del sector citadas para APAC señalan una escasez de oficios MEP especializados y un riesgo de entrega en aumento a medida que se amplían las carteras de construcción, mientras que los costos de construcción han seguido una tasa de crecimiento anual compuesto de aproximadamente el 7-10% hasta 2026. La presión sobre la capacidad se manifiesta en la utilización de los proveedores, con parte de la base de suministro operando por encima del 80% de utilización a partir de julio de 2026, lo que genera desafíos de plazos de entrega y sustitución. La fabricación de acero eléctrico y canalizaciones de barras de cobre se concentra en China, Corea del Sur y Japón, mientras que el suministro de equipos de refrigeración de precisión está dominado por proveedores europeos y japoneses. Esto respalda estrategias de adquisición que favorecen los pedidos anticipados, los acuerdos marco y un mayor uso de salas eléctricas y mecánicas prefabricadas para reducir la intensidad de mano de obra en el sitio.
Panorama Competitivo
La estructura de la industria está moderadamente fragmentada; los grupos de colocación tradicionales coexisten con constructores en la nube verticalmente integrados. La adquisición de AirTrunk por 16.000 millones de USD por parte de Blackstone y la inyección de 1.750 millones de USD de KKR en ST Telemedia Global Data Centres ilustran el apetito del capital privado por plataformas de escala. Asociaciones como la de Singtel-Hitachi apuntan a 200 MW de capacidad regional preparada para inteligencia artificial, combinando servicios en la nube de GPU con experiencia en construcción.
El liderazgo tecnológico es el principal factor diferenciador. Equinix destina los fondos de bonos verdes para alcanzar una cobertura del 96% de energías renovables en 172 proyectos, posicionándose para la contratación de inquilinos impulsada por criterios ESG. EdgeConneX se expande en Japón para capturar la demanda periférica de cables submarinos, mientras que los actores chinos domésticos aprovechan los incentivos estatales para exportar servicios de diseño a los socios de la Franja y la Ruta.
Los ecosistemas de proveedores también están cambiando. Los fabricantes de equipos eléctricos co-desarrollan salas de energía prefabricadas adaptadas para la estabilidad de voltaje de GPU, y los especialistas en enfriamiento líquido licencian fluidos dieléctricos patentados a integradores de sistemas. Los plazos de construcción se acortan a medida que los bloques modulares salen de las fábricas con un 90% de completitud, lo que permite alcanzar objetivos de puesta en marcha de 20-25 MW en menos de 12 meses, una capacidad crítica para el lanzamiento de proyectos de inteligencia artificial.
Líderes de la Industria de Construcción de Centros de Datos en Asia-Pacífico
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Leighton Asia
-
AECOM
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Centros de Datos en Asia-Pacífico Empresas cubiertas en este informe
- AECOM
- DPR Construction Inc.
- Fortis Construction Inc.
- Goodman Group
- Hibiya Engineering Ltd.
- Larsen and Toubro Limited
- GIC Private Limited
- Sino Group
- Citramas Group
- Aurecon Group Pty Ltd
- Turner Construction Company
- Jacobs Solutions Inc.
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Gamuda Berhad
- YTL Power International Berhad
- China Communications Services Corp. Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Ltd.
- ST Engineering – Digital Systems
Lea el análisis de las empresas de mercado de construcción de centros de datos en asia-pacífico
Oportunidades de mercado y perspectivas futuras
Ampliación de espacio disponible en centros secundarios y emergentes crece a medida que las limitaciones de energía y terreno, junto con requisitos de aprobación más estrictos en las metrópolis de nivel 1, empujan a los desarrolladores a diversificar ubicaciones y formatos de entrega. El sudeste asiático es un escenario clave de construcción a corto plazo, y el seguimiento del sector indica que la subregión representó el 31% de la capacidad de centros de datos en construcción a marzo de 2026. Esto se alinea con la migración de desbordamiento más amplia hacia Malasia (Johor) e Indonesia (Batam) y respalda desarrollos tipo campus, en múltiples fases, entregados mediante bloques de diseño estandarizados y repetibles, especialmente donde las empresas de servicios públicos y los parques industriales pueden combinar terrenos con vías de suministro eléctrico más claras.
También existe una oportunidad en formatos de implementación más rápida que se ajustan a los cronogramas de la informática de borde (edge computing) y la densificación de 5G. La demanda está aumentando para microcentros de datos e implementaciones modulares orientadas a ciclos de puesta en marcha inferiores a 12 meses, lo que amplía el alcance abordable para salas eléctricas prefabricadas, refrigeración en contenedores y servicios integrados de puesta en marcha. En el lado de la oferta, el ecosistema regional se está expandiendo para atender estas necesidades, incluida la plataforma Nixyte de Exyte y JGC, orientada a la entrega de EPC de alta tecnología en los mercados del sudeste asiático. Esto respalda a los propietarios que desean capacidad de ejecución integrada en lugar de contratación con múltiples proveedores, particularmente donde la profundidad de mano de obra especializada es limitada.
Desarrollos recientes de la industria en Mercado de Construcción de Centros de Datos en Asia-Pacífico
- Mayo de 2026: Leighton Asia obtuvo el contrato de las obras para un nuevo proyecto de centro de datos de gran altura en Hong Kong, que incluye obras de estructura y núcleo con un sótano de dos plantas. El proyecto señala la continua expansión de instalaciones de alta densidad en Hong Kong, fortaleciendo la capacidad de APAC para entregas de campus en múltiples fases en mercados de lujo y alta densidad.
- Abril de 2026: Leighton Asia obtuvo un contrato para un proyecto de centro de datos a gran escala en Malasia como parte de un campus hyperscale de múltiples fases. El movimiento amplía la presencia regional de hyperscale y valida un enfoque de construcción en múltiples fases en el sudeste asiático.
- Febrero de 2026: Exyte (Nixyte) inauguró oficialmente una nueva oficina de Nixyte en Bangkok, Tailandia, para respaldar soluciones EPC integradas para centros de datos y otras industrias de alta tecnología en el sudeste asiático. La expansión mejora la red de entrega en el sudeste asiático y permite puestas en marcha más rápidas para instalaciones preparadas para IA.
Mercado de Construcción de Centros de Datos en Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado incluye el gasto vinculado a la construcción y equipamiento de centros de datos en Asia-Pacífico, abarcando las obras civiles y los paquetes eléctricos y mecánicos instalados que hacen operativa la instalación.
Exclusiones del alcance: La compra de terrenos, la renovación de hardware de tecnología de la información a largo plazo y los servicios puros de operaciones y mantenimiento están excluidos, a menos que estén incluidos dentro de un contrato de construcción o de gran reforma.
Descripción General de la Segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tipo de Centro de Datos
- Colocación
- Hiperescaladores de Construcción Propia (CSPs)
- Empresarial y Periférico
- Por Infraestructura
- Por Infraestructura Eléctrica
- Solución de Distribución de Energía
- Soluciones de Respaldo de Energía
- Por Infraestructura Mecánica
- Sistemas de Enfriamiento
- Bastidores y Gabinetes
- Servidores y Almacenamiento
- Otra Infraestructura Mecánica
- Construcción General
- Servicio - Diseño y Consultoría, Integración, Soporte y Mantenimiento
- Por Infraestructura Eléctrica
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con indicadores públicos que muestran dónde se está construyendo capacidad, con qué rapidez está aumentando la demanda y cuánto cuesta típicamente entregar un megavatio de nueva capacidad en cada país clave. Nos apoyamos en fuentes como las estadísticas de energía de la Agencia Internacional de Energía, los reguladores nacionales de energía y las publicaciones sobre conexiones a la red, los comunicados de los ministerios de telecomunicaciones y digitales, y los datos de permisos de construcción y producción de la construcción de las agencias oficiales de estadística.
Para convertir estas señales en un modelo de dimensionamiento viable, también utilizamos elementos como anuncios de operadores y contratistas, presentaciones para inversores y estados financieros auditados cuando están disponibles, lo que nos ayudó a mapear los proyectos en cartera y sus plazos. En algunos casos, se utilizaron bases de datos de suscripción para los datos financieros e inteligencia de empresas, búsquedas de patentes relacionadas con sistemas de energía y enfriamiento, y señales selectivas de envíos de importación y exportación para categorías clave de equipos. Estas fuentes documentales son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar puntos poco claros.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba el alcance de la construcción, la estructura de costos típica y los plazos de entrega para proyectos de nueva construcción y de reforma, ya que las señales secundarias pueden rezagarse respecto a los planes de capacidad de rápido movimiento. Hablamos con partes interesadas en diseño, ingeniería, construcción y adquisiciones, y también cubrimos a propietarios y operadores que aprueban presupuestos, lo que nos ayudó a confirmar cómo se valoran los proyectos y qué se contabiliza como construcción en los contratos reales. Dado que se trata de un mercado de múltiples países, equilibramos los aportes entre los principales centros y las ubicaciones de construcción emergentes en APAC, de modo que las realidades locales de costos y permisos quedaron reflejadas en los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 14% | Gerentes: 49% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, donde la carga de tecnología de la información planificada y en construcción (MW) por mercado se reconstruyó a partir de señales públicas de proyectos en cartera y luego se convirtió en valor de construcción utilizando rangos de costo por MW a nivel de país y combinaciones de construcción típicas. Para mantener los totales fundamentados, luego verificamos el resultado con aproximaciones selectivas de abajo hacia arriba, como la comparación de costos de proyectos de muestra, la exposición de ingresos de contratistas a proyectos de centros de datos y verificaciones de canal para los principales paquetes eléctricos y mecánicos.
Los insumos clave que dieron forma al modelo incluyeron las adiciones de capacidad anunciadas y las fechas de puesta en servicio, la inflación promedio del costo de construcción, la división entre nuevas construcciones y grandes reformas, la proporción de instalaciones de mayor nivel que impulsan el gasto en redundancia, y los cambios en la densidad de bastidores que modifican las necesidades de diseño de enfriamiento y energía. Donde la divulgación de proyectos fue limitada, las brechas se manejaron aplicando una utilización conservadora de los proyectos anunciados y utilizando curvas de costo proxy de centros comparables cercanos, seguido de una revisión con expertos locales.
Para el pronóstico, utilizamos análisis de escenarios con un caso central que refleja el calendario esperado de conexión a la red, el rendimiento de los permisos y las condiciones de financiamiento, y luego ajustamos utilizando las opiniones de expertos sobre los planes de expansión de hiperescaladores y colocación. Los resultados se mantuvieron en USD utilizando supuestos de tipo de cambio consistentes en el tiempo, de modo que la agregación entre países se mantuvo comparable año tras año.
Ciclo de Validación y Actualización de Datos
Las estimaciones fueron validadas mediante una revisión por etapas que compara los resultados del modelo con señales independientes, como la nueva capacidad puesta en línea, los inicios de construcción visibles y el movimiento del índice de costos de mano de obra y materiales. Cuando apareció varianza, se revisaron los supuestos y se iniciaron conversaciones de seguimiento con los encuestados relevantes para confirmar si el cambio provenía del alcance, el calendario o los precios.
Antes de la aprobación final, los cálculos son revisados por otro analista para detectar problemas de unidades, doble conteo y errores de consolidación por país, y luego la narrativa se alinea con los números finales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, por ejemplo, pausas repentinas en los permisos, adjudicaciones importantes de nuevos campus o grandes variaciones en los costos de construcción. Antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Construcción de Centros de Datos en Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la construcción de centros de datos en APAC a menudo difieren, incluso cuando parecen cubrir el mismo tema, porque el gasto contabilizado no siempre es el mismo. Las diferencias generalmente provienen de lo que se trata como construcción, cómo se convierten los proyectos en cartera de MW a dólares y si se incluye el trabajo de reforma y equipamiento.
La brecha principal proviene de si solo se contabilizan los edificios de estructura y núcleo o si se incluye el equipamiento completo, donde Mordor Intelligence contabiliza los paquetes eléctricos y mecánicos como construcción solo cuando forman parte de un alcance de construcción contratado o de una actualización importante. Las estimaciones también divergen cuando el costo por MW se mantiene constante entre países, cuando se asume una realización conservadora o agresiva de los proyectos en cartera, o cuando se utiliza un tipo de cambio más antiguo para la conversión a USD, lo que puede mover el total notablemente en una región de múltiples monedas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,31 mil millones de USD (2026) | |
| Asesoría Inmobiliaria Global A | 116,18 mil millones de USD (2024) | Utiliza un requisito de financiamiento de proyectos en cartera plurianual para la capacidad de colocación y lo trata como necesidad de construcción, lo que puede sobreestimar el valor anual del mercado y mezcla el calendario a lo largo de 5 a 7 años. |
| Publicación de Datos de Mercado B | 67,23 mil millones de USD (2022) | Representa un año base anterior y tiende a combinar infraestructura más amplia y servicios en torno a los centros de datos, con poca claridad sobre si el equipamiento eléctrico y mecánico se mide al valor instalado o al CAPEX presupuestado. |
La dispersión en los valores se explica principalmente por el calendario y lo que se está contabilizando, ya que los totales de financiamiento de proyectos en cartera y las visiones amplias de CAPEX no son lo mismo que el valor anual del mercado de construcción. Al mantener el alcance vinculado a la actividad de construcción y actualización contratada y validar los supuestos de costo y MW con verificaciones cruzadas, el número final permanece rastreable a insumos repetibles que un comprador puede auditar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de construcción de centros de datos de Asia Pacífico?
El mercado alcanzó 12.310 millones de USD en 2026 y se espera que llegue a 17.720 millones de USD en 2031.
¿Qué clasificación de nivel domina las nuevas construcciones en Asia Pacífico?
El Nivel 3 todavía lidera con una participación del 70,45%, pero las instalaciones de Nivel 4 están creciendo más rápido con una CAGR del 10,67%.
¿Por qué los hiperescaladores están pasando de la colocación a los campus de construcción propia?
El control directo sobre las cargas de trabajo de inteligencia artificial de alta densidad, la energía, el enfriamiento y la seguridad impulsa una CAGR del 12,05% para los proyectos de construcción propia hasta 2031.
¿Cómo están influyendo los objetivos de sostenibilidad en el financiamiento de proyectos?
Los operadores obtienen capital a menor costo a través de préstamos vinculados a la sostenibilidad que recompensan los hitos de eficiencia energética y energía renovable.
¿Qué ubicación del Sudeste Asiático está emergiendo como el próximo centro hiperescala después de Singapur?
Johor Bahru, Malasia, respaldada por abundante terreno y financiamiento de préstamos verdes, está proyectada para superar la capacidad instalada de Singapur en 2028.
¿Qué tecnologías permiten densidades de bastidores de 40-80 kW requeridas para la inteligencia artificial?
Los sistemas de enfriamiento líquido directo al chip y por inmersión, combinados con unidades de distribución de energía inteligentes, gestionan las mayores cargas térmicas y eléctricas.
- Mercado de Energía para Centros de Datos Sistemas de energía en todas las regiones, desglosados por componente, nivel (tier) y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale de Asia-Pacífico Sitios hyperscale de Asia-Pacífico, desglosados por tipo de centro de datos, componente y nivel (tier).
- Mercado de Servidores para Centros de Datos de APAC Servidores de Asia-Pacífico, desglosados por tamaño de instalación y nivel (tier).
- Mercado de Almacenamiento para Centros de Datos de Asia-Pacífico Almacenamiento en Asia-Pacífico, dividido por tecnología de almacenamiento, tipo de almacenamiento y usuario final.
- Mercado de Racks para Centros de Datos de Corea del Sur Racks en Corea del Sur, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Servidores de Centros de Datos de Japón Servidores de Japón, desglosados por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos de Australia Sistemas de energía de Australia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Energía para Centros de Datos de Corea del Sur Sistemas de energía de Corea del Sur, divididos por tamaño de instalación y nivel.
- Mercado de Centros de Datos Optimizados para Inteligencia Artificial (IA) de Asia-Pacífico Instalaciones de IA en Asia-Pacífico, desglosadas por tipo de instalación, componente y nivel (tier).