
Taille et part du marché de la construction de centres de données en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.87 Milliards de dollars |
| Taille du Marché (2026) | 0.94 Milliards de dollars |
| Taille du Marché (2031) | 1.49 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.49 % |
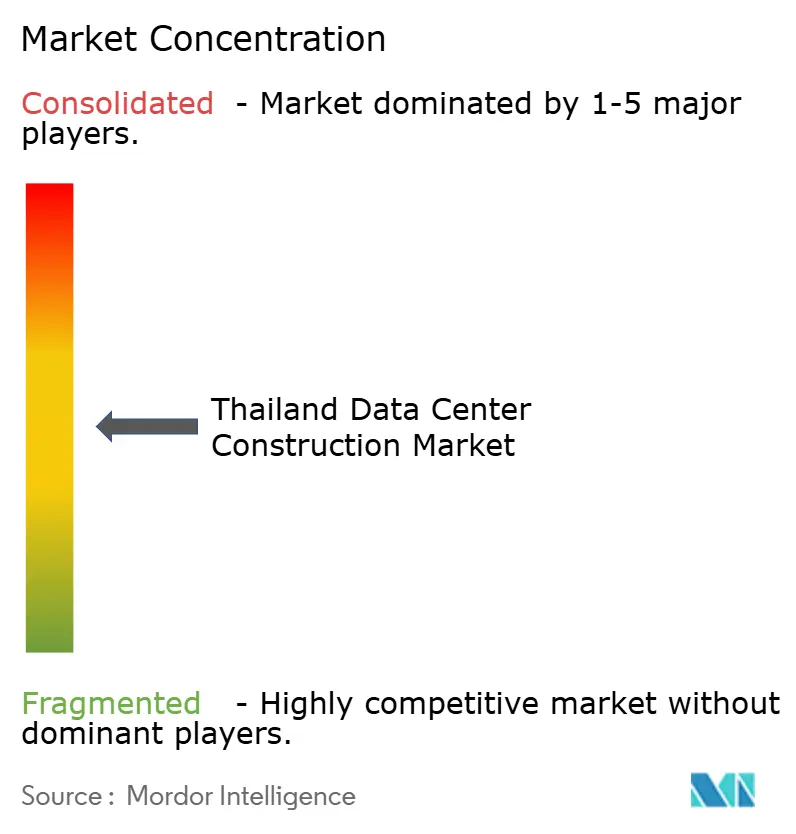
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de centres de données en Thaïlande par Mordor Intelligence
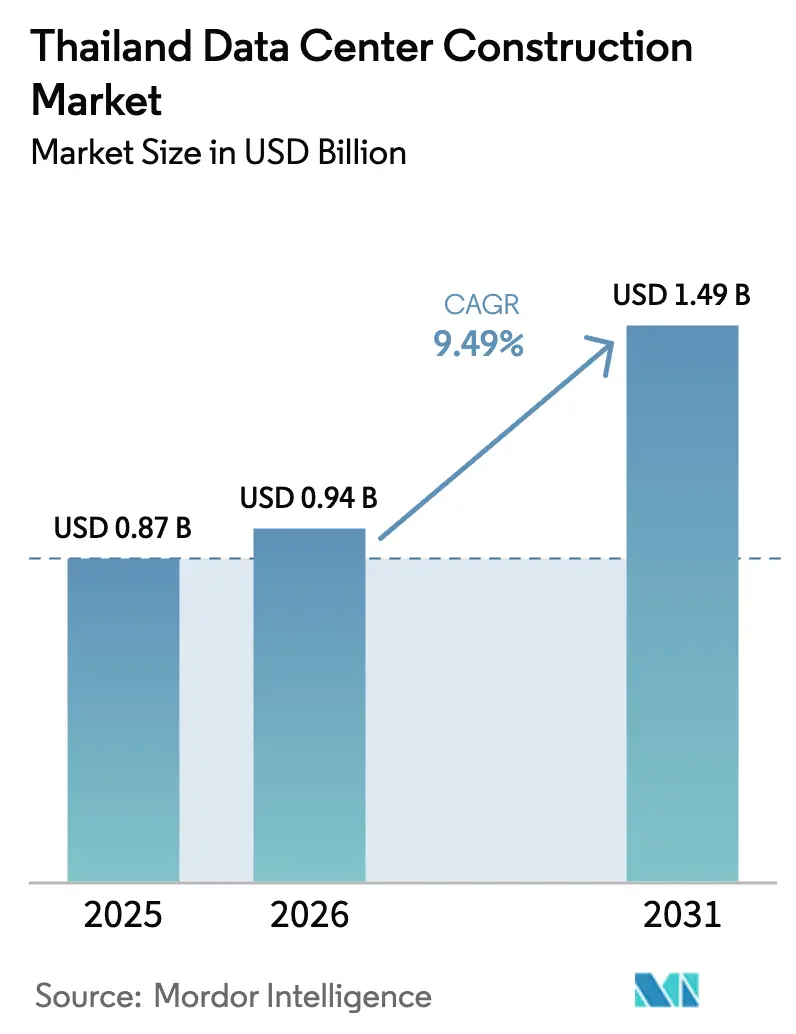
La taille du marché de la construction de centres de données en Thaïlande devrait passer de 0,87 milliard USD en 2025 à 0,94 milliard USD en 2026 et atteindre 1,49 milliard USD d'ici 2031, avec un TCAC de 9,49 % sur la période 2026-2031. L'expansion actuelle reflète les mouvements des fournisseurs cloud visant à se diversifier en dehors de Singapour saturé et de Tokyo à coût élevé, les exonérations fiscales de quinze ans du Corridor économique de l'Est (EEC) et un réseau dense de câbles sous-marins qui positionne le pays à un saut de l'ASEAN et ses 680 millions de consommateurs. L'application continue de la loi sur la protection des données personnelles, l'accélération des procédures d'autorisation dans le cadre du programme Thailand FastPass et un pipeline de quatre-vingts projets de centres de données et de cloud approuvés par le gouvernement, d'une valeur de 480 milliards THB, accélèrent davantage la construction. Les systèmes électriques représentent encore la plus grande part des budgets d'investissement, mais les modernisations de refroidissement par liquide, les systèmes mécaniques modulaires et les conceptions de baies à forte densité GPU orientent rapidement les dépenses vers le refroidissement. La rivalité concurrentielle s'intensifie à mesure que les opérateurs de colocation établis défendent leurs parts face aux constructions captives des hyperscalers et aux nouveaux entrants soutenus par des REIT, tandis que les risques liés aux tarifs d'électricité premium et aux longues procédures d'approbation du réseau 115 kV menacent les calendriers et les marges.
Points clés du rapport
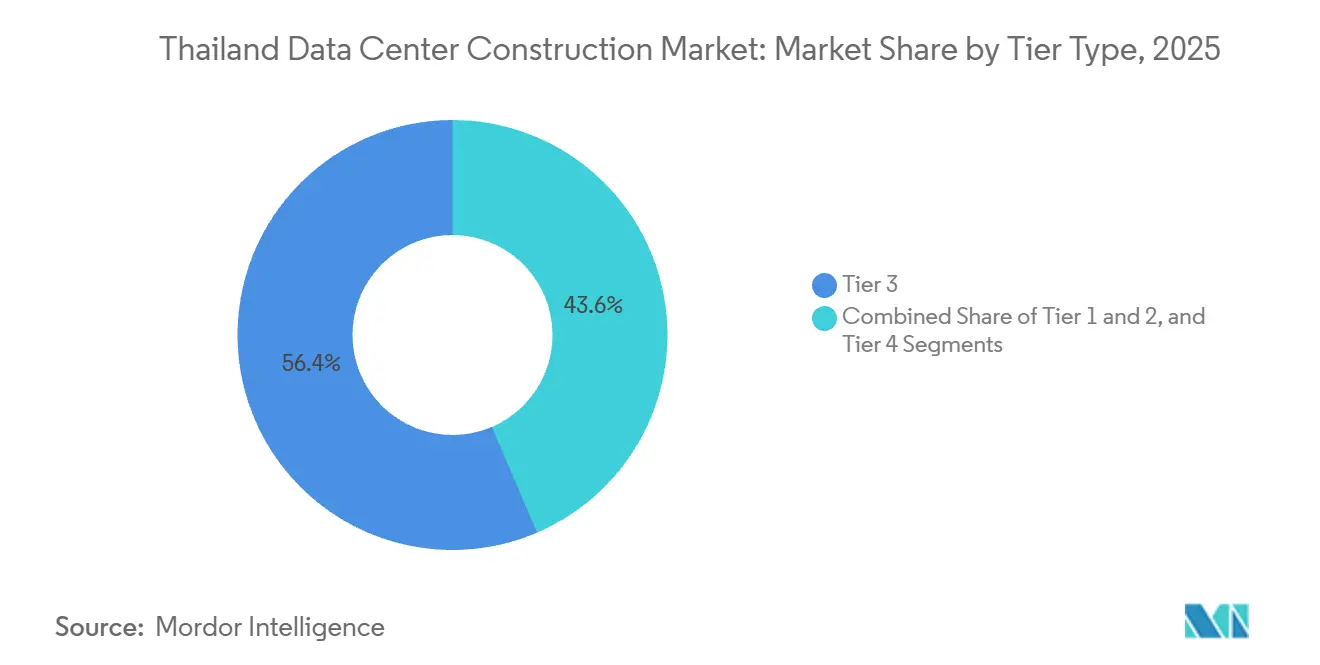
- Par type de niveau, les installations de Niveau 3 ont dominé avec 56,43 % de la part du marché de la construction de centres de données en Thaïlande en 2025, tandis que les constructions de Niveau 4 sont en bonne voie pour atteindre un TCAC de 10,32 % d'ici 2031.
- Par taille de centre de données, les installations de grand format ont représenté 54,54 % de la part du marché de la construction de centres de données en Thaïlande en 2025, tandis que les campus hyperscale devraient progresser à un TCAC de 10,64 % d'ici 2031.
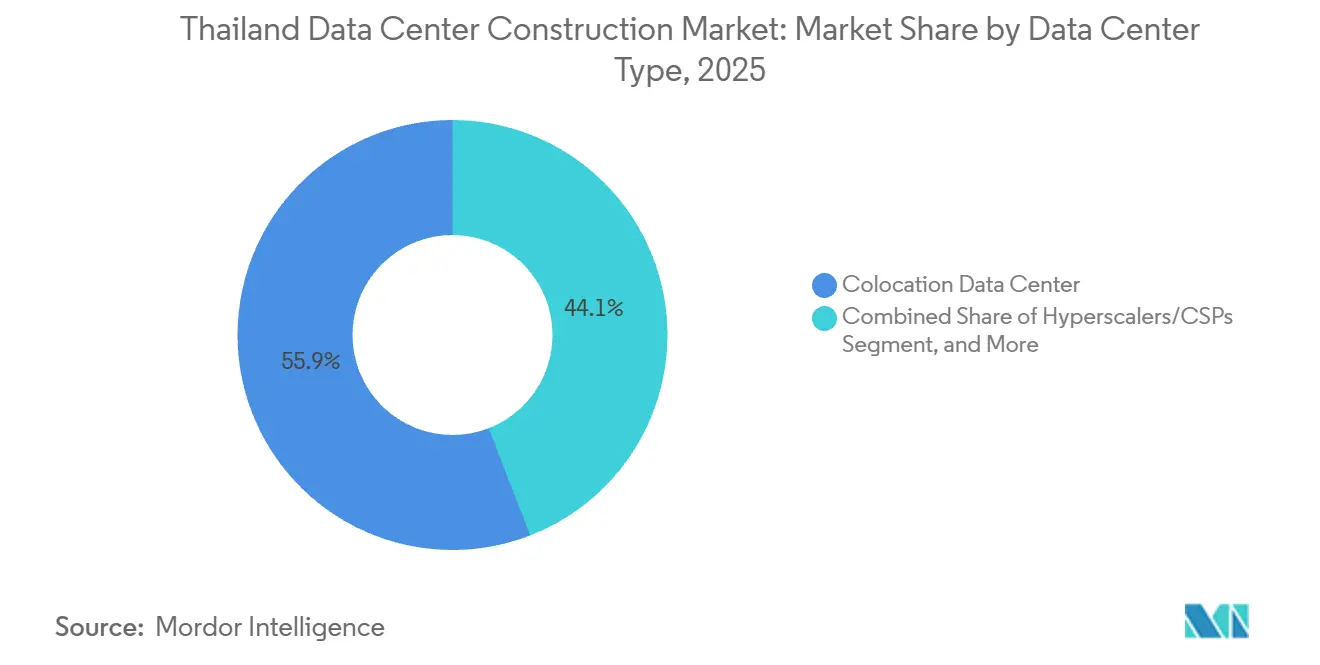
- Par type de centre de données, les environnements de colocation ont représenté 55,88 % de la part en 2025, et les projets hyperscalers ou de fournisseurs de services cloud progressent à un TCAC de 10,87 % jusqu'en 2031.
- Par composante d'infrastructure, les systèmes électriques ont capté 39,12 % de la part en 2025, mais l'infrastructure mécanique devrait se développer à un TCAC de 10,98 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la construction de centres de données en Thaïlande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification des déploiements de services cloud par les hyperscalers | +2.8% | National, concentré dans les zones industrielles de Chonburi, Rayong et Samut Prakan | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour les corridors numériques du Corridor économique de l'Est | +2.1% | Provinces du Corridor économique de l'Est (Chonburi, Rayong, Chachoengsao), avec des retombées sur la périphérie de Bangkok | Long terme (≥4 ans) |
| Croissance du trafic vidéo OTT et de la demande de nœuds de périphérie | +1.5% | National, avec une concentration urbaine dans la région métropolitaine de Bangkok | Court terme (≤2 ans) |
| Accélération de la liquidité dans l'immobilier de centres de données soutenu par des REIT | +1.2% | National, favorisant les zones industrielles de l'EEC avec accès aux services publics | Moyen terme (2-4 ans) |
| Conformité obligatoire à la souveraineté des données (PDPA) | +1.0% | National, contraintes de transfert de données transfrontalières affectant les entreprises multinationales | Court terme (≤2 ans) |
| Normes émergentes d'alimentation et de refroidissement prêtes pour l'informatique quantique | +0.9% | National, adoption précoce dans les installations hyperscale et de Niveau 4 | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Intensification des déploiements de services cloud par les hyperscalers
Une vague d'infrastructure captive de plusieurs milliards de dollars remodèle le marché de la construction de centres de données en Thaïlande, alors qu'Amazon Web Services, Google Cloud et Microsoft Azure s'engagent dans des régions locales devant répondre aux mandats de cloud souverain et d'énergie renouvelable. Le Conseil des investissements a approuvé 2,7 milliards USD de nouveaux projets de centres de données en mars 2025, dont un campus de 300 MW à Rayong par Beijing Haoyang, confirmant l'effet d'entraînement des locataires ancres hyperscalers. Chonburi et Rayong sont devenus des nœuds centraux grâce à la disponibilité des terrains, à la proximité des sites d'atterrissage de câbles sous-marins et à des projets pilotes d'achat direct d'électricité qui réduisent les tarifs du réseau de 10 à 15 %.[1]Conseil des investissements de Thaïlande, "Le boom des investissements dans les centres de données en Thaïlande se poursuit avec 2,7 milliards USD de nouvelles approbations," boi.go.th L'adoption du refroidissement par liquide s'accélère en parallèle, car les hyperscalers privilégient des densités de 100 kW par baie pour l'entraînement de l'IA.[2]STT GDC, "Technologie de refroidissement par liquide direct sur puce à l'installation Bangkok 1," sttgdc.com La concurrence pour les sites à l'échelle du mégawatt déborde désormais sur des parcelles secondaires de l'EEC, les parcelles de premier choix étant épuisées.
Incitations gouvernementales pour les corridors numériques du Corridor économique de l'Est
Des exonérations fiscales de quinze ans, des importations en franchise de droits d'équipements informatiques et des droits de propriété foncière simplifiés constituent le socle du dispositif politique de l'EEC, supprimant une grande partie du frein fiscal qui poussait historiquement les promoteurs vers la Malaisie ou le Vietnam voisins. Le Parc numérique de Thaïlande fournit de la fibre noire aux systèmes de câbles sous-marins et permet aux centres de données éligibles de se procurer jusqu'à 50 MW d'énergie renouvelable à des tarifs inférieurs aux tarifs commerciaux. Le cadre FastPass comprime les délais d'autorisation de dix-huit à six mois, un avantage décisif pour les constructions hyperscale qui organisent simultanément les travaux de génie civil, électriques et mécaniques. WHA Corporation a divulgué des ventes de terrains de 180 acres à un seul client de centre de données au premier trimestre 2025, soulignant l'appétit soutenu pour les parcelles de l'EEC. Collectivement, ces incitations ajoutent plus de deux points de pourcentage au TCAC prévu.
Croissance du trafic vidéo OTT et de la demande de nœuds de périphérie
La pénétration nationale d'Internet a dépassé 85 % en 2024, et 96 % des utilisateurs diffusent des vidéos en continu, ce qui incite les réseaux de diffusion de contenu à mettre en cache les médias plus près des abonnés.[3]DataReportal, "Numérique 2024 : Thaïlande," datareportal.com Les fournisseurs de colocation déploient donc des micro-centres de données à Chiang Mai, Phuket et Hat Yai pour réduire la latence de backhaul. Les déploiements 5G simultanés, dépassant 30 000 stations de base à mi-2025, intensifient le besoin d'une infrastructure de calcul distribuée capable de gérer l'analytique en temps réel. Les enceintes modulaires prêtes pour les GPU de Schneider Electric et Delta Electronics gagnent du terrain car elles sont livrées avec un refroidissement intégré et peuvent être installées par grue sur des toits urbains ou dans des sous-sols de centres commerciaux. Cette poussée de la périphérie maintient l'activité du marché de la construction de centres de données en Thaïlande dynamique même en dehors du cœur de l'EEC.
Conformité obligatoire à la souveraineté des données (PDPA)
L'application intégrale de la loi sur la protection des données personnelles en mars 2024 oblige les entreprises à héberger les données sensibles des citoyens thaïlandais sur le territoire national ou à faire face à des amendes pouvant atteindre 5 millions THB, poussant les banques et hôpitaux multinationaux vers des suites de colocation nationales. Bangkok Bank et Siam Commercial Bank ont migré leurs systèmes centraux vers des installations conformes à la PDPA en 2025, verrouillant des baux pluriannuels qui soutiennent l'utilisation. La portée extraterritoriale de la loi oblige les éditeurs régionaux de SaaS à placer des nœuds de périphérie localement, faisant progresser le marché de la construction de centres de données en Thaïlande alors que les entreprises s'empressent de sécuriser des espaces répondant aux exigences ISO 27001 et PCI DSS. De nombreux fournisseurs de niveau intermédiaire recherchent la certification Niveau III pour monétiser cette prime de conformité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tarifs d'électricité premium par rapport aux concurrents régionaux | -1.8% | National, aigu pour les installations hors éligibilité aux contrats d'achat direct d'électricité | Moyen terme (2-4 ans) |
| Longs cycles d'approbation de raccordement au réseau 115 kV | -1.3% | National, concentré dans le grand Bangkok et les zones industrielles de l'EEC | Court terme (≤2 ans) |
| Hausse des prix des terrains dans le grand Bangkok | -0.7% | Région métropolitaine de Bangkok, Samut Prakan, Pathum Thani | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs accrédités par l'Institut Uptime | -0.5% | National, avec des lacunes aiguës dans les installations de Niveau III et IV | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Tarifs d'électricité premium par rapport aux concurrents régionaux
Les tarifs commerciaux ont atteint en moyenne 4,20 THB par kWh en 2025, soit environ 15 à 20 % de plus qu'en Malaisie ou au Vietnam, ce qui augmente le coût total de possession pour les clusters GPU qui consomment des charges élevées en continu. Le projet pilote d'achat direct d'électricité de l'EGAT permet aux installations éligibles de verrouiller l'énergie renouvelable à des tarifs réduits, mais le programme de 2 GW ne soutient que moins de quarante grands sites, avantageant les hyperscalers et laissant les entreprises de colocation de niveau intermédiaire aux tarifs standard. Les promoteurs explorent désormais des systèmes solaires combinés à des batteries sur site pour réduire la demande de pointe, bien que les dépenses d'investissement ajoutent un risque de remboursement. À moins que l'expansion de 10 GW d'énergie renouvelable du Plan de développement de l'énergie 2024 ne soit accélérée, les tarifs élevés pourraient freiner les constructions de petit format.
Longs cycles d'approbation de raccordement au réseau 115 kV
Un processus d'approbation multi-agences impliquant l'EGAT, l'Autorité métropolitaine de l'électricité et l'Autorité provinciale de l'électricité signifie que la mise sous tension de lignes supérieures à 20 MW peut prendre 12 à 18 mois. Le projet Bangkok 2 de 24 MW de STT GDC a attendu 14 mois pour l'attribution du poste de transformation, repoussant la réception mécanique près de la date de mise en service cible. Les promoteurs stockent des générateurs diesel et des batteries pour garantir le temps de fonctionnement Niveau III pendant le délai, mais supportent des dépenses d'investissement électriques supérieures de 8 à 12 %. Le programme FastPass promet une coordination avec les services publics, mais un soulagement effectif dépend de la synchronisation des incitations du Conseil des investissements avec la planification de la capacité des régulateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : Le Niveau 4 progresse à mesure que les charges de travail IA exigent de la redondance
Les installations de Niveau 3 contrôlaient 56,43 % du marché de la construction de centres de données en Thaïlande en 2025, offrant aux entreprises des accords de niveau de service de 99,982 % sans la tolérance aux pannes plus coûteuse du Niveau 4. Les hyperscalers, cependant, stimulent un TCAC de 10,32 % dans les constructions de Niveau 4 en insistant sur une alimentation et un refroidissement N + N pour héberger des modèles d'entraînement IA à des densités dépassant 30 kW par baie. Le campus Niveau IV de SUPERNAP Thailand à Chonburi est devenu l'un des seuls sites tolérants aux pannes d'Asie du Sud-Est en 2024, offrant aux opérateurs un modèle de conception prêt pour les GPU. Les modernisations de refroidissement par liquide, telles que le système de 100 kW par baie déployé par STT GDC en avril 2025, renforcent davantage l'économie du Niveau 4 en améliorant l'efficacité d'utilisation de l'énergie de 1,6 à 1,2.
Les empreintes de Niveau 1 et Niveau 2, autrefois populaires auprès des petites entreprises, sont en déclin à mesure que les charges de travail se consolident dans des suites de colocation de niveau supérieur. Les opérateurs qui ne peuvent pas financer les mises à niveau vers le Niveau 3 font face à une acquisition ou à une sortie. L'orientation des investissements vers le Niveau 4 élève la complexité mécanique, encourageant le partenariat avec des sociétés d'ingénierie spécialisées capables de certifier la tolérance aux pannes selon les protocoles de l'Institut Uptime. Sur la période de prévision, le Niveau 3 ancrera toujours la taille du marché de la construction de centres de données en Thaïlande, mais le Niveau 4 est appelé à dépasser tous les autres niveaux à mesure que l'adoption de l'IA s'accélère.


Par taille de centre de données : Les constructions hyperscale remodèlent le mix de capacité
Les installations de grand format (10-50 MW) représentaient 54,54 % des dépenses de 2025, mais le segment hyperscale, défini comme des campus dépassant 50 MW, progresse à un TCAC de 10,64 %. Amazon Web Services et Google Cloud ont chacun réservé des investissements pluriannuels dépassant 1 milliard USD pour des régions hyperscale, tandis que le plan de 300 MW de Beijing Haoyang à Rayong éclipsera les empreintes thaïlandaises existantes une fois achevé. La taille du marché de la construction de centres de données en Thaïlande pour les projets hyperscale devrait dépasser la colocation de grand format d'ici 2029 si toute la capacité annoncée se concrétise. La construction modulaire et les salles d'alimentation préfabriquées de Schneider Electric permettent aux promoteurs de réduire les cycles de déploiement de 6 mois, un avantage concurrentiel lorsque les locataires ancres exigent la livraison de la première baie dans les 24 mois.
Les installations de format moyen (5-10 MW) sont à la traîne car les entreprises passent directement au cloud public ou consolident les charges de travail dans des salles de colocation partagées de 20 MW. Les sites de petite taille (moins de 5 MW) s'orientent désormais vers l'informatique de périphérie et la reprise après sinistre, notamment à Chiang Mai et Phuket, où les bases de consommateurs régionales justifient la mise en cache locale. Néanmoins, le marché de la construction de centres de données en Thaïlande conserve une place pour les micro-installations liées aux tours 5G et aux centres commerciaux, maintenant la diversité des chaînes d'approvisionnement.
Par type de centre de données : La colocation conserve sa position de leader tandis que les hyperscalers construisent une capacité captive
La colocation détenait 55,88 % de la part en 2025, servant les entreprises qui préfèrent les modèles de dépenses d'exploitation aux constructions à partir de zéro. True IDC seule exploite plus de 49 MW sur des sites à Bangkok et a obtenu un prêt de 560 millions USD en novembre 2025 pour ajouter un campus de 102,6 MW à Rayong, signalant la confiance des prêteurs dans la demande continue des entreprises. Cependant, le marché de la construction de centres de données en Thaïlande fait face à une bifurcation structurelle alors que les hyperscalers érigent des campus captifs pour des cas d'usage de cloud souverain, contournant les fournisseurs de colocation pour les charges de travail IA critiques.
Les installations de périphérie et d'entreprise, bien que fragmentées, restent cruciales pour les applications logistiques et de vente au détail sensibles à la latence. Les constructions conteneurisées de Delta Electronics compriment les travaux de génie civil à quelques semaines, permettant aux détaillants de placer des pods de 500 kW près des centres de distribution. À l'avenir, les opérateurs de colocation superposent des offres de refroidissement par liquide et d'IA en tant que service pour éviter la désintermédiation et conserver leur part de portefeuille auprès des banques, des assureurs et des réseaux de santé.
Par infrastructure : Les dépenses mécaniques augmentent avec l'adoption du refroidissement par liquide
Les systèmes électriques ont représenté 39,12 % des budgets 2025 car les postes de transformation 115 kV, les chaînes d'onduleurs N + N et les groupes électrogènes diesel restent des prérequis pour la conformité Niveau III. Néanmoins, les dépenses mécaniques progressent à un TCAC de 10,98 % à mesure que les refroidisseurs par liquide direct sur puce et à porte arrière permettent des baies de 100 kW qui suivent les feuilles de route GPU. La modernisation de Bangkok 1 par STT GDC a réduit le PUE opérationnel de 1,6 à 1,2, réduisant les dépenses énergétiques annuelles de 25 % et remboursant les dépenses d'investissement supplémentaires en moins de quatre ans.
Les châssis mécaniques modulaires réduisent le temps d'installation sur site, un avantage vital car les délais du marché de la construction de centres de données en Thaïlande se resserrent sous la pression des hyperscalers. La construction générale évolue vers des modules en béton basculant et en cadre d'acier, tandis que la conception des lignes de service, la mise en service et la maintenance commandent des marges plus élevées à mesure que la complexité d'ingénierie augmente. L'accent mécanique se poursuivra à mesure que les feuilles de route GPU doubleront la puissance de conception thermique d'ici 2028.
Analyse géographique
Les provinces de l'EEC de Chonburi, Rayong et Chachoengsao absorbent la majeure partie de l'activité du marché de la construction de centres de données en Thaïlande, portées par des exonérations fiscales de quinze ans, des importations en franchise de droits et des projets pilotes d'achat direct d'électricité qui réduisent ensemble le coût total du projet jusqu'à 20 %. La proximité des stations d'atterrissage des câbles AAG, AAE-1 et MCT permet aux hyperscalers de fournir une latence aller-retour inférieure à 30 millisecondes vers Singapour et Hô-Chi-Minh-Ville, un avantage opérationnel convaincant pour les locataires multinationaux. Les parcelles de terrain restent relativement abondantes, bien que les transactions récentes montrent une appréciation rapide des prix alors que les promoteurs s'empressent de sécuriser des sites avant 2027.
Le grand Bangkok héberge encore plus de la moitié de la charge informatique installée car les services financiers et les cœurs de télécommunications exigent des temps de réponse inférieurs à 5 millisecondes vers le quartier central des affaires de la ville. Pourtant, la hausse des prix des terrains, les postes de transformation encombrés et un délai moyen de douze mois pour les permis de construire poussent les nouveaux entrants vers l'extérieur. La rareté du réseau oblige les promoteurs à sur-provisionner les secours diesel à Bangkok et Samut Prakan, ajoutant 10 % aux dépenses d'investissement électriques. De nombreux opérateurs pré-louent donc à Rayong tout en maintenant des pods de périphérie en centre-ville pour les charges de travail critiques en termes de latence.
Les villes secondaires telles que Chiang Mai, Phuket et Hat Yai attirent désormais des constructions de périphérie et d'entreprise de moins de 5 MW. Les détaillants, les plateformes OTT et les prestataires logistiques placent des centres de données conteneurisés près des centres de distribution régionaux pour réduire les coûts de backhaul. Ces micro-nœuds ancrent la demande future de boucles de fibre à haute capacité et préparent le terrain pour une couche de calcul distribuée qui complète les hubs hyperscale le long de l'EEC. Collectivement, la diversification géographique contribue à soutenir le marché de la construction de centres de données en Thaïlande dans diverses zones économiques.
Paysage réglementaire
La construction de centres de données en Thaïlande est encadrée par la promotion des investissements, la protection des données et les autorisations relatives aux services publics. La loi sur la protection des données personnelles (PDPA) est appliquée depuis mars 2024, renforçant l'hébergement local et les mises à niveau des installations axées sur la conformité (généralement alignées sur la norme ISO/IEC 27001 et les normes de sécurité des paiements pour les charges de travail réglementées). Du côté des investissements, le Thailand Board of Investment (BOI) reste un acteur clé pour les grands projets, à travers des privilèges de promotion qui peuvent également influencer les options foncières et structurelles pour les promoteurs à investissement étranger.
En juin 2026, le BOI a mis à jour son cadre de promotion des centres de données à travers de nouvelles annonces ou des annonces actualisées (notamment Sor. 9/2568, Por. 3/2569 et Sor. 2/2569), ajoutant des conditions préalables et des exigences de performance plus strictes, telles qu'un Thailand Benefit Enhancement Plan et une confirmation préalable de l'alimentation électrique liée à l'Energy Regulatory Commission (ERC). L'orientation politique accorde également plus de poids à l'efficacité énergétique et à la certification (par exemple, les référentiels PUE et de sécurité de l'information) lors de l'attribution des incitations, tandis que les discussions sur la surveillance sectorielle incluent une réflexion de la NBTC sur la classification des activités de télécommunications, qui pourrait affecter les structures de licence et de propriété pour certains modèles d'affaires de centres de données.
Paysage concurrentiel
Le marché de la construction de centres de données en Thaïlande est modérément fragmenté. STT GDC Thailand, True IDC et SUPERNAP Thailand maintiennent leur leadership grâce aux certifications Niveau III et Niveau IV, à l'adoption précoce du refroidissement par liquide et aux contrats avec des locataires ancres dans les banques et les éditeurs mondiaux de SaaS. La différenciation technologique émerge comme le facteur décisif ; le système direct sur puce de STT GDC et le Centre de données hyperscale IA de True IDC répondent aux charges de travail GPU que les salles refroidies par air traditionnelles ne peuvent pas héberger en toute sécurité.
Les entrepreneurs en construction tels que Thai Kajima, Thai Obayashi et Syntec se sont reconvertis dans la spécialisation des centres de données pour compenser le ralentissement de la demande immobilière commerciale. L'installation Osprey de Syntec, d'une valeur de 455 millions THB, a utilisé des panneaux basculants, réduisant le délai de construction à 10 mois. Les écosystèmes de fournisseurs se sont développés en parallèle, avec Schneider Electric et Delta Electronics livrant des salles d'alimentation préfabriquées et des baies de refroidissement intégrées qui réduisent les travaux sur site.
Les entrants soutenus par des REIT comme INETREIT injectent des capitaux à long terme, permettant des achats de terrains en gros et des déploiements de campus en plusieurs phases que les acteurs privés plus petits ne peuvent pas égaler. La conformité réglementaire segmente davantage le domaine : les installations portant les certifications ISO 27001, PCI DSS et Institut Uptime commandent des primes de location de 10 à 15 % et bénéficient d'un taux de rotation plus faible car les règles PDPA verrouillent les locataires dans des sites certifiés. En conséquence, les opérateurs de niveau intermédiaire manquant du bilan pour se mettre à niveau vers les normes Niveau III font face à une acquisition ou à une sortie progressive du marché.
Leaders du secteur de la construction de centres de données en Thaïlande
Syntec Construction PCL
Frasers Property (Thailand) PCL
WHA Corporation PCL
STT GDC Thailand Co., Ltd
NTT Global Data Centers (Thailand) Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le développement de terrains prêts pour campus et équipés en services publics dans le Corridor économique de l'Est (EEC), ce qui peut réduire le risque calendaire lié à la disponibilité de l'électricité et aux autorisations. Frasers Property Thailand a annoncé une importante acquisition de terrain industriel à Chonburi en février 2026, avec une part significative réservée au développement de centres de données, tandis que WHA Corporation étudie un concept de zone industrielle dédiée aux centres de données dans l'EEC. Pour les chaînes d'approvisionnement en construction et en conception, cela élargit le pipeline adressable pour les travaux de génie civil, les postes électriques, les systèmes MEP modulaires et les services de mise en service conformes aux exigences des niveaux Tier III et IV.
Une deuxième opportunité concerne les rénovations et mises à niveau des spécifications axées sur la conformité et l'efficacité, notamment en matière d'électricité et de refroidissement. Les critères d'incitation du BOI ont été durcis pour mettre davantage l'accent sur l'efficacité mesurable et les contrôles de sécurité reconnus, ce qui exige des opérateurs recherchant un statut promu de refléter ces exigences dans leurs choix techniques, tels que l'architecture de refroidissement, la surveillance et la conception de la résilience. Au niveau du marché, le gouvernement a également mis en avant un important pipeline approuvé de projets de centres de données et de cloud bénéficiant d'un traitement accéléré des autorisations, ce qui crée des opportunités pour les fournisseurs capables de livrer des constructions standardisées et reproductibles (salles électriques préfabriquées, skids mécaniques modulaires et aménagements compatibles avec le refroidissement liquide) à la fois dans les pôles de l'EEC et dans les nœuds adjacents à Bangkok.
Développements récents du secteur
- Juin 2026 : WHA Corporation PCL a annoncé que le PDG Pajongwit Pongsivapai a confirmé une étude de faisabilité pour une nouvelle zone industrielle dédiée aux centres de données dans le Corridor économique de l'Est. L'étude met en avant une spécialisation du foncier industriel pour l'usage des centres de données et pourrait conduire à des transactions foncières à grande échelle et à des déploiements de campus qui influenceraient la dynamique offre-demande du marché thaïlandais des centres de données.
- Juin 2026 : WHA Corporation PCL a annoncé une étude de faisabilité pour une zone industrielle dédiée aux centres de données, avec des projets de conclusion de transactions foncières de 100 à 200 rai avec des clients de centres de données au deuxième et troisième trimestres 2026. Cette activité directe de développement de zones dédiées aux centres de données renforce le rôle de WHA dans les zones dédiées et pourrait remodeler la planification de l'utilisation des terres et la demande en services publics sur le marché thaïlandais.
- Février 2026 : Frasers Property Thailand a annoncé l'acquisition d'un site industriel de 2 200 rai à Chonburi, dont 30 à 40 % réservés au développement de centres de données. Cela renforce l'offre de sites industriels adaptés aux centres de données à grande échelle en Thaïlande.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les dépenses liées à la construction et à l'aménagement des centres de données en Thaïlande, des travaux de génie civil à l'installation des systèmes électriques et mécaniques essentiels, ainsi que l'infrastructure de site et de sécurité connexe qui permet le fonctionnement des installations.
Exclusions du périmètre : Nous excluons les revenus continus des services de colocation, les opérations et la maintenance courantes des installations, ainsi que la majorité des achats de matériel informatique qui ne font pas partie de la valeur du contrat de construction et d'aménagement.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de centre de données
- Centre de données de colocation
- Hyperscalers/Fournisseurs de services cloud (FSC)
- Centre de données d'entreprise et de périphérie
- Par infrastructure
- Infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours d'alimentation
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Services - Conception et conseil, Intégration, Support et maintenance
- Infrastructure électrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier les signaux de demande spécifiques à la Thaïlande, puis les traduire en dépenses de construction. Nous nous sommes appuyés sur des sources publiques qui aident à confirmer le pipeline de nouvelles capacités et les contraintes, telles que les annonces du Thailand Board of Investment, les publications de la National Broadcasting and Telecommunications Commission sur les tendances en matière de connectivité et de télécommunications, ainsi que les informations sur le système électrique et les tarifs publiées par l'Energy Policy and Planning Office et l'Electricity Generating Authority of Thailand.
Pour étayer les hypothèses de coûts et d'activité, nous avons également consulté des statistiques douanières et commerciales, des directives de construction et de sécurité pouvant influencer les choix de conception, ainsi que des publications évaluées par des pairs sur l'efficacité énergétique et de refroidissement des centres de données. Les documents d'entreprise, les présentations aux investisseurs, la couverture de presse des projets et un abonnement payant pour les données financières et actualités d'entreprises ont permis de vérifier les calendriers et d'identifier les types de constructions en cours de réalisation localement. Ces sources de recherche documentaire sont illustratives, et nous avons également utilisé d'autres références publiques pour des vérifications croisées et des clarifications.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et de courtes enquêtes auprès de propriétaires, d'acteurs de l'ingénierie et de la construction, d'intégrateurs axés sur les équipements, et de spécialistes locaux qui suivent les projets actifs en Thaïlande. Ces échanges nous ont permis de valider les calendriers de construction типiques, de quantifier l'intensité d'aménagement par niveau, et de comprendre comment la disponibilité de l'électricité et les délais d'autorisation façonnent le passage des projets de l'annonce à la dépense réelle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Acteurs de premier plan : 31 % | Direction générale : 14 % |
| Acteurs intermédiaires : 54 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 15 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante dans laquelle le bassin de demande thaïlandais est reconstitué à partir de l'ajout connu et attendu de capacité de centres de données, qui est ensuite traduit en valeur de construction via des fourchettes de coûts par MW et par pied carré. Le modèle est ensuite corroboré par des approximations ascendantes sélectives, où des budgets de projets échantillonnés, des vérifications de canaux sur les principaux ensembles d'équipements, et des combinaisons d'aménagement типiques sont agrégés pour tester le réalisme des totaux.
Les principaux intrants comprennent le pipeline de MW actif et annoncé, les niveaux de redondance déterminés par le tier qui modifient l'intensité électrique et mécanique, les délais de construction moyens qui répartissent les dépenses sur l'année appropriée, l'inflation locale des coûts de construction, et les indicateurs de disponibilité électrique et de préparation du réseau qui influencent les glissements de calendrier des projets. Lorsqu'un projet dispose de peu d'informations divulguées, nous comblons les lacunes en utilisant des projets analogues de taille et de niveau similaires, puis nous ajustons à l'aide des retours d'entretiens sur les schémas de coûts et de calendrier spécifiques à la Thaïlande. Pour les prévisions, une analyse de scénarios a été utilisée concernant les retards de mise en service et les constructions par phases, avec des hypothèses alignées sur ce que les experts considèrent réalisable dans les prochaines années.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les changements dans la charge informatique prévue, les extensions d'installations signalées, et le rythme observable des nouvelles annonces de sites passant en phase contractuelle. Les écarts importants déclenchent un examen approfondi des fourchettes de coûts par MW, des décalages de calendrier, et de la part implicite des rénovations par rapport aux nouvelles constructions avant la validation finale des chiffres.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des projets majeurs, des changements de politique, ou des conditions de disponibilité électrique modifient sensiblement les perspectives. Avant la livraison, nous effectuons une nouvelle passe de validation, et toute nouvelle contradiction constatée dans les dernières publications publiques est résolue par de rapides recontacts et des ajustements du modèle.
Comparaison du dimensionnement du marché de la construction de centres de données en Thaïlande de Mordor Intelligence avec d'autres estimations publiées
Les valeurs publiées pour ce marché diffèrent souvent car la frontière entre la valeur de construction et le récit plus large des investissements dans les centres de données n'est pas tracée de la même manière chaque fois. Des différences apparaissent également lorsque des sources considèrent les projets annoncés comme entièrement financés à court terme, ou lorsqu'elles s'appuient sur des référentiels de coûts régionaux plutôt que sur l'économie de construction spécifique à la Thaïlande.
Les écarts proviennent généralement de ce qui est comptabilisé dans la construction, de la manière dont les coûts par MW sont majorés d'une année à l'autre, et de la façon dont les glissements de calendrier sont traités lorsque le raccordement au réseau et les autorisations prennent plus de temps que prévu. Le calendrier de conversion des devises compte également, car les projets pluriannuels peuvent être convertis à différents moments, ce qui modifie les totaux en USD rapportés même lorsque la base de coûts locale est similaire.
Comparaison des références
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,87 milliard USD (2025) | |
| Conseiller Immobilier Sectoriel A | 7,80 milliards USD (2024) | Comptabilise les intentions d'investissement pluriannuelles sur la période 2024 à 2027, et le chiffre peut inclure le foncier, le financement, et des dépenses de programme plus larges plutôt que la construction réalisée au cours d'une seule année. |
| Note de Marchés de Capitaux B | 1,48 milliard USD (2024) | Utilise une vision de l'investissement en infrastructure numérique sur un an, où les centres de données peuvent être regroupés avec des infrastructures adjacentes et où le calendrier des projets n'est pas toujours ajusté pour les retards d'autorisation et de raccordement électrique. |
Le tableau montre un large écart principalement parce que certaines sources rapportent des pools d'investissement pluriannuels ou des ensembles d'infrastructures plus larges, et dans le modèle de Mordor Intelligence, la valeur est limitée aux dépenses de construction et d'aménagement des centres de données en Thaïlande reconnues pour l'année spécifique, avec des calendriers ajustés lorsque les jalons de construction glissent. Cela permet de maintenir l'estimation traçable à un pipeline clair et à une logique de coûts reproductible, ce qui aide les décideurs à comparer les années sans mélanger les périmètres.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché de la construction de centres de données en Thaïlande d'ici 2031 ?
Le marché de la construction de centres de données en Thaïlande devrait atteindre 1,49 milliard USD d'ici 2031, soutenu par un TCAC de 9,49 %.
Quelle catégorie de niveau connaît la croissance la plus rapide dans les constructions de centres de données thaïlandais ?
Les installations de Niveau 4 progressent à un TCAC de 10,32 % car les hyperscalers exigent une tolérance totale aux pannes pour les charges de travail IA.
Comment les incitations gouvernementales influencent-elles le choix des sites ?
Les exonérations fiscales de quinze ans et l'accès direct à l'énergie renouvelable dans l'EEC réduisent le coût total du projet jusqu'à 20 %, faisant de Chonburi et Rayong des emplacements privilégiés.
Pourquoi les tarifs d'électricité constituent-ils une contrainte pour les promoteurs ?
Les tarifs commerciaux s'élèvent en moyenne à 4,20 THB par kWh, soit environ 15 à 20 % de plus qu'en Malaisie ou au Vietnam, érodant la compétitivité des coûts à moins que les projets ne soient éligibles aux contrats d'achat direct d'électricité à tarif réduit.
Quel changement technologique façonne les dépenses mécaniques ?
Le refroidissement par liquide direct sur puce prend en charge des densités de 100 kW par baie, abaissant le PUE à 1,2 et stimulant la croissance de l'infrastructure mécanique à près de 11 % de TCAC.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données
- Marché de la construction de centres de données en Malaisie
- Marché de la construction de data centers aux Philippines
- Marché de la construction de data centers au Vietnam
- Marché de la construction de centres de données en Asie-Pacifique
- Marché de la construction de centres de données en Corée du Sud
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de l'alimentation des data centers en Thaïlande Les systèmes d'alimentation en Thaïlande, répartis par composant, type d'installation et taille d'installation.
- Marché des racks de centres de données en Thaïlande Racks en Thaïlande, répartis par taille de rack, hauteur de rack et type de rack.
- Marché des centres de données hyperscale de Thaïlande Sites hyperscale en Thaïlande, répartis par type de centre de données, composant et niveau.
- Marché de l'alimentation électrique des centres de données en Corée du Sud Systèmes d'alimentation en Corée du Sud, répartis par taille d'installation et niveau (tier).
- Marché des GPU pour centres de données en Chine GPU en Chine, répartis par type de déploiement, type de GPU et interconnexion.


