
Größe und Marktanteil des Asien-Pazifik-Markts für Rechenzentrumsbauten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
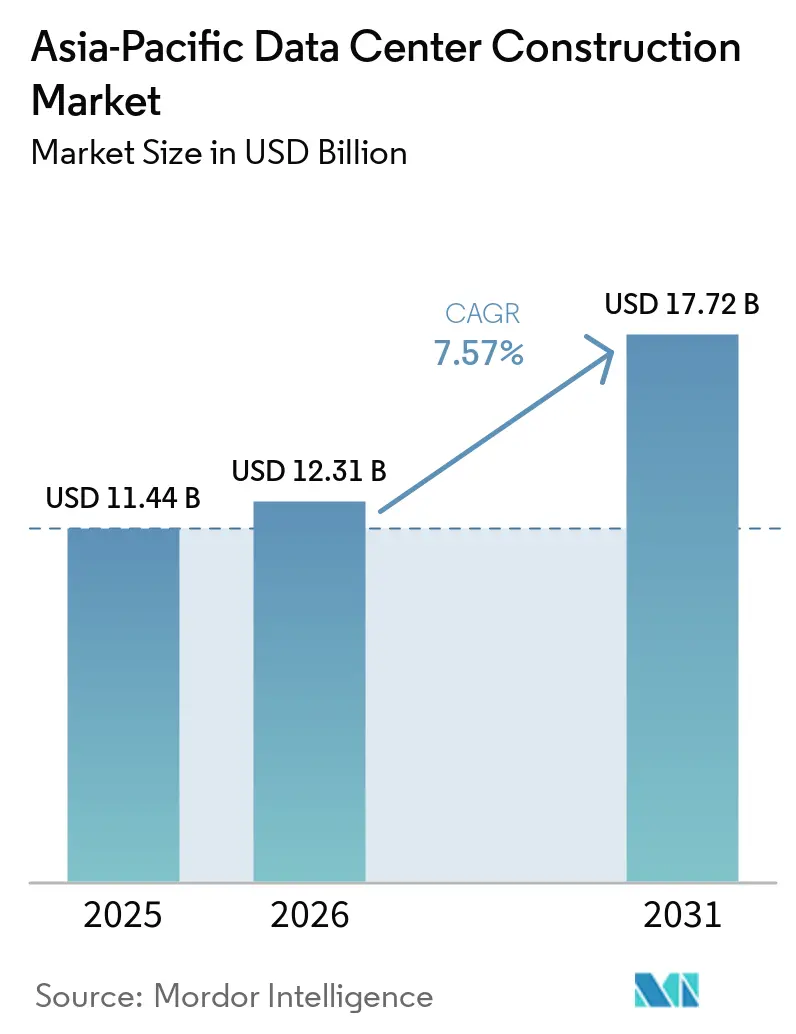
| Marktgröße im Basisjahr (2025) | 11.44 Milliarden US-Dollar |
| Marktgröße (2026) | 12.31 Milliarden US-Dollar |
| Marktgröße (2031) | 17.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.57 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asien-Pazifik-Markts für Rechenzentrumsbauten von Mordor Intelligence
Die Größe des asiatisch-pazifischen Rechenzentrumsbaumarkts wird im Jahr 2026 auf 12,31 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 11,44 Milliarden USD, mit Prognosen für 2031, die 17,72 Milliarden USD zeigen, und einem Wachstum von 7,57 % CAGR über 2026-2031. Wachsende Investitionen in KI-bereite Hyperscale-Campusse, staatlich geförderte Programme für die digitale Wirtschaft und grüne Finanzierungsinstrumente treiben ein nachhaltiges Wachstum in allen wichtigen Volkswirtschaften der Region an. Betreiber gestalten Einrichtungen für Rack-Dichten von 40-80 kW um und beschleunigen die Nachfrage nach flüssiggekühlten elektrischen und mechanischen Systemen. Sekundärstandorte wie Johor Bahru und Batam ziehen Rekordverpflichtungen an, da primäre Knotenpunkte mit Strom- und Landknappheit konfrontiert sind, während staatliche Anreize in Westchina und der südkoreanischen Provinz die Baupipelines füllen. Die Wettbewerbsintensität steigt, da Cloud-Plattformen von Kollokationsmietverträgen zu Eigenbauprojekten wechseln, die eine durchgängige Kontrolle von KI-Arbeitslasten gewährleisten.
Wichtigste Berichtsergebnisse
- Nach Tier-Typ hielten Tier-3-Einrichtungen im Jahr 2025 einen Umsatzanteil von 70,45 % am Asien-Pazifik-Markt für Rechenzentrumsbauten, während Tier-4-Bauten bis 2031 die höchste CAGR von 10,67 % verzeichnen sollen.
- Nach Rechenzentrumstyp hielt Colocation im Jahr 2025 einen Anteil von 54,62 % am Asien-Pazifik-Markt für Rechenzentrumsbauten, whrend selbst errichtete Hyperscaler-Campusse bis 2031 auf eine CAGR von 12,05 % ausgerichtet sind.
- Im Bereich der elektrischen Infrastruktur entfielen im Jahr 2025 52,85 % des Asien-Pazifik-Marktes für Rechenzentrumsbauten auf Stromversorgungslösungen; Stromverteilungslösungen sollen mit einer CAGR von 12,68 % wachsen.
- Im Bereich der mechanischen Infrastruktur entfielen im Jahr 2025 44,78 % des Asien-Pazifik-Marktes für Rechenzentrumsbauten auf Kühlsysteme, während Server und Speicher mit einer CAGR von 10,36 % wuchsen.
- Regional führte China im Jahr 2025 mit einem Ausgabenanteil von 37,42 %; Malaysia ist die am schnellsten wachsende Region mit einer CAGR von 11,34 % bis 2031, wobei die Johor-Campusse im Prognosezeitraum voraussichtlich die Kapazität Singapurs übertreffen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkung Zeitrahmen |
|---|---|---|---|
| Hyperscale- und KI-Nachfrage nach hochdichten Campussen | +2.8% | Global, konzentriert in China, Japan, Südkorea | Mittelfristig (2-4 Jahre) |
| Staatliche Programme für die digitale Wirtschaft und 5G-Ausbau | +1.9% | APAC- Kern, mit Spillover-Effekten auf Südostasien | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsorientierte grüne Finanzierung | +1.2% | Global, frühe Akzeptanz in Singapur, Australien | Kurzfristig (≤ 2 Jahre) |
| Spillover- Migration von Singapur nach Johor und Batam | +0.8% | Südostasien, konzentriert auf Malaysia und Indonesien | Mittelfristig (2-4 Jahre) |
| Edge- Rechenzentrumbauten an neuen Unterseekabel-Landepunkten | +0.6% | APAC- Küstenregionen, Unterseekabel-Knotenpunkte | Langfristig (≥ 4 Jahre) |
| Inlandchinesische Provinzielle Land- und Stromanreize | +0.5% | Westliche und nördliche chinesische Provinzen | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale- und KI-Nachfrage nach hochdichten Campussen
Asiatisch-pazifische Betreiber überarbeiten ihre Layouts, um Racks mit 40-80 kW zu hosten - das Dreifache der traditionellen Schwellenwerte -, um generative KI-Modelltraining in großem Maßstab zu betreiben. Südkoreanische und japanische Campus-Baupläne sehen bereits Multi-Gigawatt-Netzanschlüsse und direkte Flüssigkühlung bis zum Chip vor. Hyperscaler betrachten die Kontrolle über Strom, Netzwerk und thermische Umgebungen als unverzichtbar für Latenz und Sicherheit und drängen Design-Build-Firmen hin zu modularen, vorgefertigten Elektroräumen, die die Bereitstellungszeiten drastisch verkürzen. Kapitalströme spiegeln diesen Wandel wider; SK Telecom hat 3,4 Billionen KRW für KI-Infrastruktur bis 2028 reserviert.[1] Gerätehersteller reagieren mit GPU-optimierten Schaltanlagen und immersionsbereiten Server-Gehäusen, was die Zusammenarbeit zwischen Halbleiterlieferanten und Bauunternehmern verstärkt.
Staatliche Programme für die digitale Wirtschaft und 5G-Ausbau
Vorgaben wie das chinesische Programm \"Ostdaten Westberechnung\"und Japans Fahrplan für die Halbleiter- und Digitalindustrie schaffen explizite Bau-Zielvorgaben, die an souveräne Rechenkapazität geknüpft sind. Allein Pekings Initiative mobilisiert 400-500 Milliarden RMB, um bis 2030 acht nationale Knotenpunkte und zehn regionale Cluster zu errichten.[2] Ähnliche Gesetze in Vietnam verlangen ab Juli 2025 ein nationales Rechenzentrum mit integrierten Risikobewertungsfunktionen, was unmittelbar zu Ausschreibungsaktivitäten führt. Parallele landesweite 5G-Ausbauten erhöhen die Anforderungen an Edge-Knoten, wobei Telekommunikationsnetzbetreiber Mikro-Einrichtungen neben Turminfrastruktur mieten oder gemeinsam entwickeln, um die Benutzerebenen-Latenz zu senken.
Nachhaltigkeitsorientierte grüne Finanzierung
An die Energieeffizienz und den Anteil erneuerbarer Energien indexierte Darlehensstrukturen senken die gewichteten durchschnittlichen Kapitalkosten für Bauunternehmen, die Effizienz-Benchmarks übertreffen. Die nachhaltigkeitsorientierte Kreditfazilität von AirTrunk setzt jährliche Ziele für Megawattstunden erneuerbarer Versorgung und den Wasserverbrauch von Rechenzentren.[3] AdaniConneX hat 1,44 Milliarden USD für ESG-konforme indische Campusse angezogen, während Princeton Digital Group Südostasiens größtes grünes Darlehen in Höhe von 280 Millionen USD abgeschlossen hat, um einen 150-MW-Standort in Johor zu finanzieren. Der Zugang zu günstigeren Finanzmitteln ist jetzt ein Wettbewerbsvorteil, insbesondere in Rechtsgebieten, in denen Versorgungsunternehmen CO₂-Preismechanismen anwenden.
Edge-Rechenzentrumbauten an neuen Unterseekabel-Landepunkten
Jede neue Unterseekabel-Landestation begründet effektiv einen Edge-Computing-Cluster, da latenzsensible Dienste sich zum ersten Aggregationspunkt des internationalen Datenverkehrs hin bewegen. Singapurs Digitaler Konnektivitäts-Masterplan sieht eine Verdoppelung der Landerouten vor und plant \"Grüne Datenknotenpunkte\"in Campusdistanz zu den Küstenanschlüssen. Batam und Mactan sind dem Beispiel gefolgt und beschleunigen die Genehmigungen für Rechenzentrumsgebäude innerhalb ihrer Kabellandeparks. Verteilte Mikro-Einrichtungen reduzieren den Rücktransport, verbessern das Nutzererlebnis für Streaming und Gaming und schaffen einen logischen Migrationspfad für die Auslagerung von Daten autonomer Fahrzeuge.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkung Zeitrahmen |
|---|---|---|---|
| Datensouveränitäts- Compliance-Hürden | -1.4% | China, Vietnam, mit globalen Spillover-Effekten | Kurzfristig (≤ 2 Jahre) |
| Stromnetz- Engpässe in Tier-1-Metropolen | -0.9% | Singapur, Hongkong, Tokio, Seoul | Mittelfristig (2-4 Jahre) |
| Hochseismische-Zone- Versicherungsprämien | -0.6% | Japan, Philippinen, Indonesien, Neuseeland | Langfristig (≥ 4 Jahre) |
| Flüssigkühlung- Fachkräftemangel | -0.4% | Global, akut in Südostasien und Schwellenmärkten | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränitäts-Compliance-Hürden
Neue grenzüberschreitende Übertragungsregeln in China und Vietnam verpflichten Betreiber, Risikobewertungen durchzuführen und Datensicherheitsbeauftragte zu ernennen, was sowohl den rechtlichen als auch den technischen Aufwand erhöht. Das Fehlen einer einheitlichen Definition von \"wichtigen Daten\"zwingt multinationale Cloud-Plattformen dazu, Infrastrukturen Land für Land zu replizieren. Unternehmen entstehen 15-20 % zusätzliche Betriebskosten für doppelte Archivsysteme, während die Bau-Design-Phase zusätzlichen Weißraum für länderspezifische Käfig-Trennung einplanen muss.
Stromnetz-Engpässe in Tier-1-Metropolen
Netzsperren in Singapur und Kapazitätsengpässe in Tokio und Hongkong führen zu zeitlicher Unsicherheit in Projektplänen. KI-bereite Blöcke, die kontinuierliche Lasten von 50-100 MW benötigen, warten manchmal 24-36 Monate auf Genehmigungen. Als Gegenmaßnahme wechseln Entwickler nach Johor, Ulsan und Westchina, wo Industriegebiete Land mit Eigenstromerzeugung bündeln. LNG- und Offshore-Wind-Hybride entstehen als Übergangslösungen, bis regionale Netze ihre Übertragungskorridore ausbauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ:
Tier 4 entsteht trotz Tier-3-DominanzTier-3-Standorte machten im Jahr 2025 70,45 % des Asien-Pazifik-Markts für Rechenzentrumsbauten aus und bestätigen damit ihre Kosteneffizienz für die meisten Unternehmens- und Cloud-Anwendungsfälle. Dennoch erfordern Hyperscale-KI-Trainingsanforderungen ausfallsichere Redundanz; daher soll die Tier-4-Kapazität bis 2031 einen CAGR von 10,67 % verzeichnen. Die Marktgröße des Asien-Pazifik-Markts für Rechenzentrumsbauten für Tier-4-Bauten wächst am schnellsten in Südkorea und Japan, wo Multi-Petaflop-Cluster gleichzeitige Wartbarkeit voraussetzen. Betreiber akzeptieren einen geschätzten Investitionsaufwand-Aufschlag von 40–60 %, da Vertragsklauseln eine Betriebszeit von 99,995 % garantieren – eine Voraussetzung für GPU-Leasingeinnahmen. Uptime-Institute-Zertifizierungen werden zu Wettbewerbsunterscheidungsmerkmalen. NEXTDCs akkreditierter Tier-IV-Campus in Sydney veranschaulicht, wie prüfungsbasierte Zertifikate Premiumpreise sichern. Gleichzeitig legen einige chinesische und australische Verträge „Tier-4-Plus”-Erweiterungen fest, wie etwa doppelte Netzanschlüsse von separaten Umspannwerken. Obwohl Tier-1- und Tier-2-Standorte für Edge- oder industrielle IoT-Knoten weiterhin bestehen, nimmt ihre Relevanz ab, da Unternehmens-Colocation-Verlängerungen auf höhere Resilienz-Tiers migrieren.
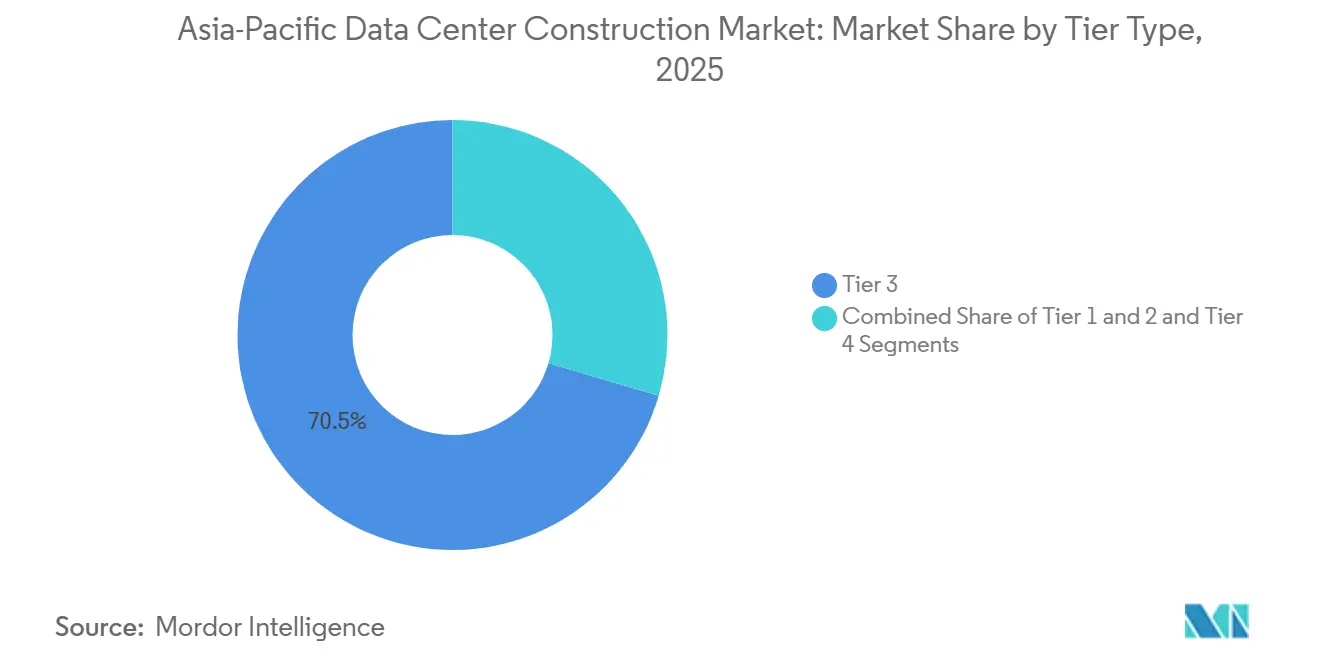
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Rechenzentrumtyp:
Hyperscaler-Eigenbau stört das KollokationsmodellColocation hielt im Jahr 2025 noch immer 54,62 % des Marktanteils am Asien-Pazifik-Markt für Rechenzentrumsbauten, gestützt durch Mieter aus dem Finanzdienstleistungs- und Gaming-Bereich, die carrierneutrale Vernetzung suchen. Dennoch untermauert die Eigenbauentwicklung von Amazon, Google, Microsoft und Alibaba einen CAGR von 12,05 % für eigenbetriebene Campusse bis 2031. Die Marktgröße des Asien-Pazifik-Markts für Rechenzentrumsbauten für Eigenbauprojekte ist in Australien gestiegen, wo allein AWS zwischen 2025 und 2029 20 Milliarden AUD für neue Kapazitäten eingeplant hat.
Da Hyperscaler Immobilien internalisieren, reagieren etablierte Colocation-Anbieter mit der Konzentration auf unterversorgte Ballungsräume und der Ergänzung durch verwaltete KI-Plattformdienste. ST Telemedia Global Data Centres wird 3,2 Milliarden USD in 550 MW Kapazität in Indien investieren und die Hallen als schlüsselfertige GPU-Pods neu verpacken. Edge- und Unternehmens-Mikro-Standorte wachsen ebenfalls, jedoch in gemäßigtem Tempo, abhängig von der 5G-Verdichtung und den Präferenzen der Unternehmen für hybride Cloud-Lösungen.
Nach elektrischer Infrastruktur:
Stromverteilungsinnovation treibt WachstumStromversorgungslösungen machten im Jahr 2025 52,85 % der Ausgaben aus und spiegeln den historischen Fokus des asiatisch-pazifischen Rechenzentrumsbaumarkts auf Generator- und USV-Resilienz wider. Steigende Rack-Dichten machen intelligente Stromverteilungseinheiten jedoch zum am schnellsten wachsenden Teilsegment mit einer CAGR von 12,68 % bis 2031. Hochdichte Layouts erfordern Sammelschienensysteme, die Ampere dynamisch umleiten, während Lithium-Ionen-Batteriegruppen herkömmliche VRLA-Schränke ersetzen, um die Bodenbelastung zu reduzieren.
Die Integration erneuerbarer Energien verändert auch Schaltpläne. Projekte wie HiCloudsstrandnahes, offshore-wind-betriebenes Unterwassermodul nahe Shanghai zeigen Batterieenergiespeichersysteme, die direkt mit der Turbinenleistung gekoppelt sind. Smart-Grid-Schnittstellen ermöglichen es Campussen, Demand-Response-Dienste anzubieten und Leerlaufkapazitäten während Nicht-Spitzen-Trainingszyklen zu monetarisieren, wodurch operative Einsparungen mit grünen Darlehensvereinbarungen in Einklang gebracht werden.
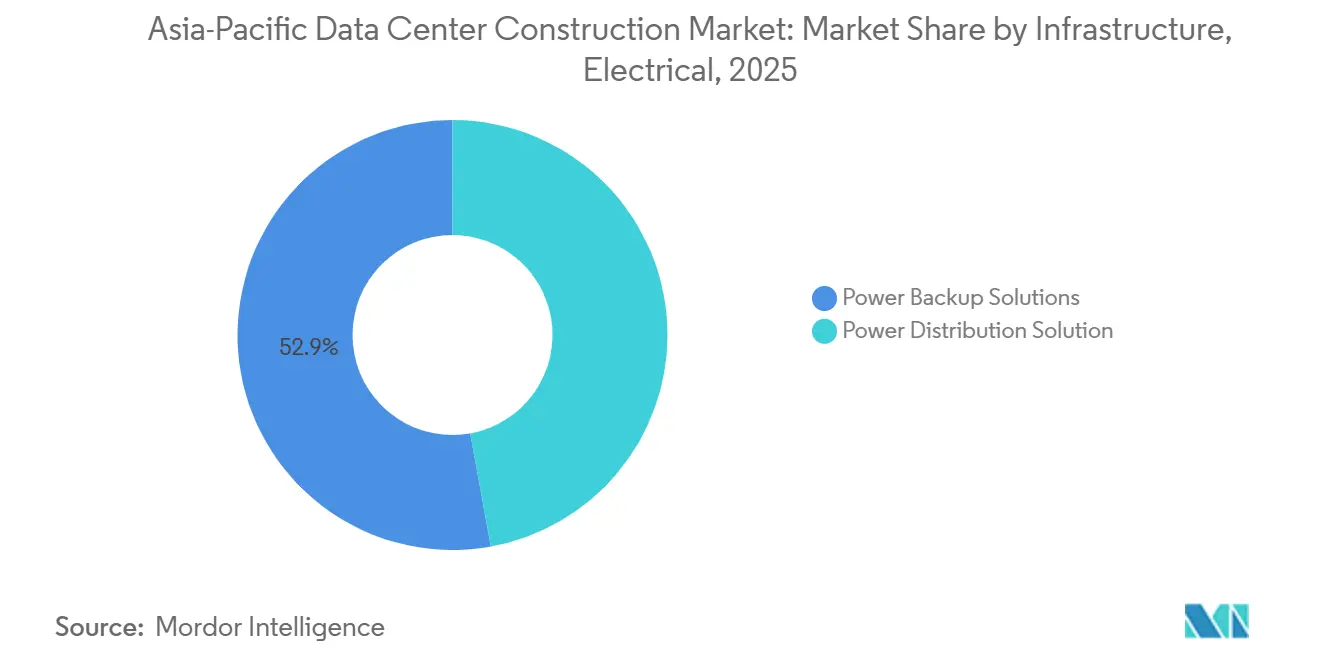
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach mechanischer Infrastruktur:
Flüssigkühlung transformiert Server-ArchitekturKühlsysteme stellten 2025 44,78 % der Ausgaben dar, wechseln jedoch von Luft- zu Flüssigkühlungsmodalitäten. Direkte Chip-Kreisläufe und Immersionstanks bilden nun das Fundament von Designs, die 80 kW pro Rack überschreiten. Canon IT Solutions hat seinen West-Tokioer Standort für 100-kVA-Racks mit DLC-Verteilern nachgerüstet und damit die Nachrüstungsökonomie ohne vollständigen Stillstand validiert.
Server- und Speicherinvestitionen, die mit einer CAGR von 10,36 % wachsen, bündeln Hochbandbreiten-Fabrics und NVMe-Arrays, die für KI-Inferenz optimiert sind. Gehäusehersteller kooperieren mit Spezialisten für Kühlflüssigkeiten, um leckagesichere Schnellkupplungen zu zertifizieren, während Schrankproduzenten abgedichtete Türen mit integrierten Wärmetauscher-Panels einführen. Modulare Edge-Pods nutzen dieselben Architekturen im Mikromaßstab und ermöglichen Telekommunikationsnetzbetreibern den Einsatz von flüssigkeitsbereit 5-kW-Schränken neben 5G-Basisstationen.
Geografische Analyse
China-Markt für Rechenzentrumsbau
China behauptete 2024 beim Bauwert die Spitzenposition, gestützt auf das Programm „Östliche Daten, westliches Rechnen”, das Subventionen für Grundstücke und erneuerbare Energie in Guizhou, Gansu und der Inneren Mongolei vergibt. Mehrere westliche Provinzen bieten inzwischen Stromtarife, die 20–30 % unter den Küstentarifen liegen, was Cloud-Anbieter dazu veranlasst, latenzunempfindliche Lasten ins Landesinnere zu verlagern. Die Größe des Asien-Pazifik-Markts für Rechenzentrumsbau bei westchinesischen Clustern wird daher die Zuwächse an der Küste bis Ende der 2020er-Jahre übertreffen, auch wenn der nationale Strombedarf von Rechenzentren bis 2030 auf 600 TWh ansteigen könnte.
ASEAN-Markt für Rechenzentrumsbau
Südostasien ist die am schnellsten wachsende Teilregion. Malaysia zog 2024 Zusagen in Höhe von 23,3 Milliarden USD an, und die Campusse in Johor werden die Kapazität Singapurs bis 2028 übertreffen. Indonesiens Sonderwirtschaftszone Batam kombiniert Kabellandegenehmigungen mit Grundstücksparzellen und zieht Hyperscaler an, die eine Latenz von unter 20 ms nach Jakarta benötigen. Vietnams neues Datenschutzgesetz schreibt die Einrichtung eines nationalen Rechenzentrums vor und treibt lokale Baupipelines voran; gleichzeitige grenzüberschreitende Regelungen beeinflussen die Netzwerktopologien für multinationale Mieter.
APAC-Markt für Rechenzentrumsbau
Entwickelte APAC-Volkswirtschaften legen den Schwerpunkt auf KI-Spezialbauten und Nachhaltigkeit. Südkorea hat einen 3-GW-Mega-Standort in Jeollanam-do sowie den 103-MW-LNG-gekühlten Campus von AWS und SK Telecom in Ulsan genehmigt. Die Ministeriumsprogramme Japans zielen auf einen kumulierten Marktwert von 2 Billionen Yen bis 2030 ab und fördern Installationen in Fukushima und Osaka, die mit NVIDIA-H100-Clustern ausgestattet sind. Australien folgt mit rekordhohen Hyperscale-Investitionsausgaben sowie dem Grundstückskauf von NEXTDC für den Standort Sydney S7, der nach Abschluss der Netzaufrüstungen ein Tier-IV-Gelände mit 300 MW unterstützen wird.
Regulatorisches Umfeld
Die Regulierung im asiatisch-pazifischen Raum verknüpft neue Rechenzentrumsbauten zunehmend mit Sicherheits-, Resilienz- und Nachhaltigkeitsvorgaben, wobei Genehmigungs- und Netzanschlussprozesse zu einer direkten Terminbeschränkung werden. Singapur brachte einen Entwurf des Digital Infrastructure Bill in die öffentliche Konsultation ein, der verbindliche Anforderungen für Rechenzentren vorsieht, die eine kritische IT-Lastgrenze (mindestens 3 MW) erreichen, in den Bereichen Cybersicherheit, Servicekontinuität und Nachhaltigkeitsberichterstattung, was sich auf Designspezifikationen und Dokumentation vom frühen Konzept bis zur Inbetriebnahme auswirkt.
Regionsweit geben Regierungen zudem politische Leitlinien heraus, die Umwelt- und Gemeindegenehmigungen für energieintensive Bauvorhaben prägen. Das australische Department of Industry, Science and Resources veröffentlichte am 23. März 2026 „Expectations of data centres and AI infrastructure developers“, in dem Prioritäten für die gesellschaftliche Akzeptanz und Bewertung für Entwickler dargelegt werden. Auf regionaler Ebene verstärken der ASEAN Guide for Sustainable Data Centre Development (im Dezember 2025 finalisiert) und der ASEAN Plan of Action for Energy Cooperation (2026-2030) Effizienz- und Erneuerbare-Energien-Normen, die sich zunehmend in Finanzierungsbedingungen und der Zusammenarbeit mit Versorgungsunternehmen widerspiegeln, insbesondere dort, wo Versorger und Regulierungsbehörden vorab Bewertungen der Netzauswirkungen verlangen, bevor Anschlüsse bestätigt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrumsbauten im Asien-Pazifik-Raum beginnt typischerweise mit dem Grunderwerb und der Einbindung von Versorgungsunternehmen, einschließlich Netzauswirkungsstudien und Netzanschlussanträgen. Anschließend folgen Planung und Ingenieurwesen (Architektur sowie spezialisierte Gebäudetechnik), die Beschaffung von Elektro- und Kühlsystemen mit langen Lieferzeiten, Generalunternehmerleistungen und Innenausbau sowie abschließend integrierte Tests und Inbetriebnahme vor der Übergabe sowie laufende Unterstützung und Wartung. Die Liefermodelle variieren je nach Land und Kunde (Colocation gegenüber Hyperscaler-Eigenbau), aber das Schnittstellenmanagement zwischen OEMs, Installateuren und externen Inbetriebnahmebeauftragten ist ein wesentlicher Risikobereich, da Geräte wie USV-Anlagen, Generatoren und Schaltanlagen häufig weltweit beschafft und nach engen Zeitplänen integriert werden.
Angebotsengpässe konzentrieren sich auf spezialisierte Ausführungskapazitäten und Komponenten mit langen Lieferzeiten. Branchenbewertungen für den asiatisch-pazifischen Raum verweisen auf einen Mangel an spezialisierten MEP-Gewerken und ein steigendes Lieferrisiko, während sich die Baupipelines erweitern, wobei die Baukosten bis 2026 eine CAGR von rund 7-10% verzeichneten. Der Kapazitätsdruck zeigt sich in der Lieferantenauslastung: Ein Teil der Lieferbasis arbeitete Stand Juli 2026 mit einer Auslastung von über 80%, was zu Lieferzeit- und Substitutionsproblemen führt. Die Fertigung von Elektroblech und Kupfer-Sammelschienen konzentriert sich auf China, Südkorea und Japan, während die Lieferung von Präzisionskühlsystemen von europäischen und japanischen Anbietern dominiert wird. Dies unterstützt Beschaffungsstrategien, die frühzeitige Bestellungen, Rahmenverträge und mehr vorgefertigte Elektro- und Technikräume bevorzugen, um die Arbeitsintensität vor Ort zu verringern.
Wettbewerbslandschaft
Die Branchenstruktur ist mäßig fragmentiert; traditionelle Kollokationsgruppen koexistieren mit vertikal integrierten Cloud-Bauunternehmen. Blackstones Übernahme von AirTrunk für 16 Milliarden USD und KKRs Kapitaleinlage von 1,75 Milliarden USD in ST Telemedia Global Data Centres veranschaulichen den Private-Equity-Appetit auf skalierbare Plattformen. Partnerschaften wie Singtel-Hitachi zielen auf 200 MW regionaler KI-bereiter Kapazität und bündeln GPU-Cloud-Dienste mit Baukompetenz.
Technologieführerschaft ist der entscheidende Unterschied. Equinix setzt Grünanleihenmittel ein, um 96 % erneuerbare Energieversorgung für 172 Projekte zu erreichen, und positioniert sich für ESG-gesteuerte Mieterausschreibungen. EdgeConneX expandiert nach Japan, um die Edge-Nachfrage von Unterseekabeln zu nutzen, während inländische chinesische Akteure staatliche Anreize nutzen, um Designdienstleistungen für Länder der Neuen Seidenstraße zu exportieren.
Lieferanten-Ökosysteme verändern sich ebenfalls. Elektrische Originalhersteller entwickeln gemeinsam vorgefertigte Stromräume, die auf die Spannungsstabilität von GPUs zugeschnitten sind, und Flüssigkühlungsspezialisten lizenzieren patentierte dielektrische Fluide an Systemintegratoren. Bauzeiten verkürzen sich, da modulare Blöcke die Fabriken zu 90 % fertiggestellt verlassen, was 20-25-MW-Inbetriebnahmeziele innerhalb von 12 Monaten ermöglicht - eine entscheidende Fähigkeit für KI-Pipeline-Starts.
Marktführer in der Rechenzentrumsbauten-Branche im Asien-Pazifik-Raum
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Leighton Asia
-
AECOM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Rechenzentrumsbau Unternehmen in diesem Bericht
- AECOM
- DPR Construction Inc.
- Fortis Construction Inc.
- Goodman Group
- Hibiya Engineering Ltd.
- Larsen and Toubro Limited
- GIC Private Limited
- Sino Group
- Citramas Group
- Aurecon Group Pty Ltd
- Turner Construction Company
- Jacobs Solutions Inc.
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Gamuda Berhad
- YTL Power International Berhad
- China Communications Services Corp. Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Ltd.
- ST Engineering – Digital Systems
Lesen Sie die Analyse der Asien-Pazifik-Markt für Rechenzentrumsbau-Unternehmen
Marktchancen und Zukunftsaussichten
Die Schaffung von White-Space in sekundären und aufstrebenden Standorten nimmt zu, da Strom- und Flächenbeschränkungen sowie strengere Genehmigungsanforderungen in Tier-1-Metropolen Entwickler dazu bewegen, Standorte und Liefermodelle zu diversifizieren. Südostasien ist ein wichtiger kurzfristiger Bauschauplatz: Branchendaten zeigen, dass die Subregion Stand März 2026 für 31% der im Bau befindlichen Rechenzentrumskapazität verantwortlich war. Dies deckt sich mit der breiteren Abwanderung nach Malaysia (Johor) und Indonesien (Batam) und unterstützt campusartige, mehrphasige Entwicklungen, die mit standardisierten, wiederholbaren Designbausteinen umgesetzt werden, insbesondere dort, wo Versorgungsunternehmen und Industriegebiete Grundstücke mit klareren Stromversorgungswegen bündeln können.
Es besteht zudem eine Chance bei schneller einsetzbaren Formaten, die zu Edge-Computing- und 5G-Verdichtungszeitplänen passen. Die Nachfrage nach Mikro-Rechenzentren und modularen Einsätzen mit Inbetriebnahmezyklen unter 12 Monaten steigt, was den adressierbaren Bereich für vorgefertigte Elektroräume, containerisierte Kühlung und integrierte Inbetriebnahmedienstleistungen erweitert. Auf der Angebotsseite skaliert das regionale Ökosystem, um diesen Bedarf zu decken, unter anderem mit der Nixyte-Plattform von Exyte und JGC, die auf High-Tech-EPC-Lieferungen in südostasiatischen Märkten abzielt. Dies kommt Eigentümern zugute, die eine integrierte Ausführungskapazität statt einer Multi-Vendor-Vergabe wünschen, insbesondere dort, wo die Tiefe an Fachkräften begrenzt ist.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Rechenzentrumsbau
- Mai 2026: Leighton Asia erhielt den Zuschlag für ein neues Hochhaus-Rechenzentrumsprojekt in Hongkong, einschließlich Rohbauarbeiten mit einem zweistöckigen Untergeschoss. Die Entwicklung signalisiert die anhaltende Expansion von Hochdichte-Einrichtungen in Hongkong und stärkt die APAC-Kapazität für mehrphasige Campus-Lieferungen in Luxus- und Hochdichtemärkten.
- April 2026: Leighton Asia sicherte sich einen Auftrag für ein groß angelegtes Rechenzentrumsprojekt in Malaysia im Rahmen eines mehrphasigen Hyperscale-Campus. Der Schritt erweitert den regionalen Hyperscale-Fußabdruck und bestätigt einen mehrphasigen Bauansatz in ganz Südostasien.
- Februar 2026: Exyte (Nixyte) eröffnete offiziell ein neues Nixyte-Büro in Bangkok, Thailand, um integrierte EPC-Lösungen für Rechenzentren und andere High-Tech-Branchen in ganz Südostasien zu unterstützen. Die Expansion stärkt das Liefernetzwerk in Südostasien und ermöglicht schnellere Inbetriebnahmen für KI-fähige Einrichtungen.
Asien-Pazifik-Markt für Rechenzentrumsbau Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Ausgaben im Zusammenhang mit dem Bau und der Ausstattung von Rechenzentren im Asien-Pazifik-Raum, einschließlich der Tiefbauarbeiten sowie der installierten elektrischen und mechanischen Pakete, die die Betriebsfähigkeit der Anlage gewährleisten.
Ausschlüsse aus dem Umfang: Grundstückskäufe, langfristige IT-Hardware-Erneuerungen sowie reine Betriebs- und Wartungsdienstleistungen sind ausgeschlossen, sofern sie nicht in einem Bau- oder größeren Nachrüstungsvertrag gebündelt sind.
Segmentierungsübersicht
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumtyp
- Kollokation
- Selbst gebaute Hyperscaler (CSPs)
- Unternehmen und Edge
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösung
- Stromversorgungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen - Design und Beratung, Integration, Support und Wartung
- Nach elektrischer Infrastruktur
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Indikatoren, die zeigen, wo Kapazitäten aufgebaut werden, wie schnell die Nachfrage steigt und was es typischerweise kostet, ein Megawatt neuer Kapazität in jedem wichtigen Land bereitzustellen. Wir stützten uns auf Quellen wie Stromstatistiken der Internationalen Energieagentur, nationale Energieregulatoren und Netzanschlusspublikationen, Veröffentlichungen von Telekommunikations- und Digitalministerien sowie Baugenehmigungen und Bauproduktionsdaten von amtlichen Statistikbehörden.
Um diese Signale in ein praktikables Größenmodell umzuwandeln, verwendeten wir auch Elemente wie Ankündigungen von Betreibern und Auftragnehmern, Investorenpräsentationen und geprüfte Finanzberichte, sofern verfügbar, was uns half, Projektpipelines und Zeitpläne zu kartieren. In einigen Fällen wurden Abonnementdatenbanken für Unternehmensfinanzdaten und -informationen, Patentrecherchen zu Strom- und Kühlsystemen sowie selektive Import- und Exportsignale für wichtige Gerätekategorien genutzt. Diese Sekundärquellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um den Bauumfang, den typischen Kostenaufbau und die Lieferzeiträume für Neubauprojekte und Nachrüstungsprojekte zu überprüfen, da Sekundärsignale schnell bewegliche Kapazitätspläne verzögern können. Wir sprachen mit Stakeholdern aus den Bereichen Planung, Ingenieurwesen, Bau und Beschaffung und befragten auch Eigentümer und Betreiber, die Budgets genehmigen, was uns half zu bestätigen, wie Projekte bepreist werden und was in realen Verträgen als Bau gilt. Da es sich um einen Mehrländermarkt handelt, haben wir die Beiträge über wichtige Knotenpunkte und aufstrebende Baustandorte im Asien-Pazifik-Raum ausgewogen, sodass lokale Kosten- und Genehmigungsrealitäten in den endgültigen Annahmen berücksichtigt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 38 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die geplante und im Bau befindliche IT-Last (MW) je Markt aus öffentlichen Pipeline-Signalen rekonstruiert und anschließend mithilfe länderspezifischer Kostenbereiche pro MW und typischer Baumischungen in Bauwerte umgerechnet wurde. Um die Gesamtwerte zu verankern, überprüften wir das Ergebnis anschließend mit selektiven Bottom-up-Näherungen, wie z. B. Kostenbenchmarking von Musterprojekten, Auftragnehmereinnahmen aus Rechenzentrumsprojekten und Kanalprüfungen für wichtige elektrische und mechanische Pakete.
Zu den wichtigsten Eingangsgrößen, die das Modell prägten, gehörten angekündigte Kapazitätserweiterungen und Inbetriebnahmetermine, die durchschnittliche Baukosteninflation, die Aufteilung zwischen Neubauten und größeren Nachrüstungen, der Anteil höherer Tier-Einrichtungen, die Redundanzausgaben antreiben, sowie Änderungen der Rack-Dichte, die den Kühl- und Strombedarf beeinflussen. Wo die Projektoffenlegung begrenzt war, wurden Lücken durch konservative Nutzung angekündigter Pipelines und die Verwendung von Proxy-Kostenkurven aus vergleichbaren nahe gelegenen Knotenpunkten geschlossen, gefolgt von einer Überprüfung mit lokalen Experten.
Für die Prognose verwendeten wir eine Szenarioanalyse mit einem Basisszenario, das die erwarteten Netzanschlusszeiträume, den Genehmigungsdurchsatz und die Finanzierungsbedingungen widerspiegelt, und passten diese dann anhand von Expertenmeinungen zu Hyperscale- und Colocation-Expansionsplänen an. Die Ergebnisse wurden in USD unter Verwendung konsistenter Wechselkurszeitannahmen gehalten, sodass die länderübergreifende Aggregation von Jahr zu Jahr vergleichbar blieb.
Datenvalidierung und Aktualisierungszyklus
Schätzungen wurden durch eine schrittweise Überprüfung validiert, bei der Modellergebnisse mit unabhängigen Signalen verglichen werden, wie z. B. neu in Betrieb genommene Kapazitäten, sichtbare Baubeginne und Kostenindexbewegungen für Arbeit und Materialien. Wenn Abweichungen auftraten, wurden Annahmen erneut überprüft und Folgegespräche mit relevanten Befragten ausgelöst, um zu bestätigen, ob die Änderung aus dem Umfang, dem Zeitplan oder der Preisgestaltung resultierte.
Vor der Freigabe werden Berechnungen von einem weiteren Analysten überprüft, um Einheitenfehler, Doppelzählungen und Fehler bei der Länderaggregation zu erkennen, und anschließend wird der Bericht mit den endgültigen Zahlen abgestimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, beispielsweise plötzliche Genehmigungspausen, wichtige neue Campus-Vergaben oder große Verschiebungen bei den Baukosten. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße des Asien-Pazifik-Markts für Rechenzentrumsbauten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Rechenzentrumsbauten im Asien-Pazifik-Raum weichen häufig voneinander ab, auch wenn sie scheinbar dasselbe Thema abdecken, da die erfassten Ausgaben nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, was als Bau behandelt wird, wie MW-Pipelines in Dollar umgerechnet werden und ob Nachrüstungs- und Ausbauarbeiten einbezogen sind.
Die Hauptlücke ergibt sich daraus, ob nur Rohbaugebäude gezählt werden oder der vollständige Innenausbau einbezogen wird, wobei Mordor Intelligence elektrische und mechanische Pakete nur dann als Bau zählt, wenn sie Teil eines vertraglich vereinbarten Bau- oder größeren Aufrüstungsumfangs sind. Schätzungen weichen auch dann ab, wenn die Kosten pro MW über Länder hinweg konstant gehalten werden, wenn eine konservative oder aggressive Pipeline-Realisierung angenommen wird oder wenn ältere Wechselkurszeitpunkte für die USD-Umrechnung verwendet werden, was den Gesamtwert in einer Mehrwährungsregion merklich verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,31 Milliarden USD (2026) | |
| Globales Immobilienberatungsunternehmen A | 116,18 Milliarden USD (2024) | Verwendet einen mehrjährigen Pipeline-Finanzierungsbedarf für Colocation-Kapazitäten und behandelt diesen als Baubedarf, was den jährlichen Marktwert überschätzen und das Timing über 5 bis 7 Jahre hinweg vermischen kann. |
| Marktdatenveröffentlichung B | 67,23 Milliarden USD (2022) | Stellt ein früheres Basisjahr dar und neigt dazu, breitere Infrastruktur und Dienstleistungen rund um Rechenzentren zu vermischen, mit begrenzter Klarheit darüber, ob der elektrische und mechanische Innenausbau zum installierten Wert oder zum budgetierten Investitionsaufwand gemessen wird. |
Die Streuung der Werte erklärt sich hauptsächlich durch den Zeitpunkt und das, was gezählt wird, da Pipeline-Finanzierungsgesamtbeträge und breite Investitionsaufwandsbetrachtungen nicht dasselbe sind wie der jährliche Bauwert. Indem der Umfang auf vertraglich vereinbarte Bau- und Aufrüstungsaktivitäten beschränkt und Kosten- sowie MW-Annahmen mit Querprüfungen validiert werden, bleibt die endgültige Zahl auf wiederholbare Eingaben zurückführbar, die ein Käufer prüfen kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Rechenzentrumsbaumarkt derzeit?
Der Markt erreichte 2026 einen Wert von 12,31 Milliarden USD und wird voraussichtlich bis 2031 17,72 Milliarden USD erreichen.
Welche Tier-Klassifizierung dominiert neue Bauten im asiatisch-pazifischen Raum?
Tier 3 führt immer noch mit einem Anteil von 70,45 %, aber Tier-4-Einrichtungen wachsen am schnellsten mit einer CAGR von 10,67 %.
Warum wechseln Hyperscaler von Kollokation zu Eigenbauprojekten?
Die direkte Kontrolle über hochdichte KI-Arbeitslasten, Strom, Kühlung und Sicherheit treibt eine CAGR von 12,05 % für Eigenbauprojekte bis 2031 an.
Wie beeinflussen Nachhaltigkeitsziele die Projektfinanzierung?
Betreiber sichern sich günstigere Kapitalkosten durch nachhaltigkeitsorientierte Darlehen, die Energieeffizienz- und Erneuerbare-Energie-Meilensteine honorieren.
Welcher südostasiatische Standort entwickelt sich nach Singapur zum nächsten Hyperscale-Knotenpunkt?
Johor Bahru, Malaysia, gestützt durch reichlich Land und grüne Darlehensfinanzierung, soll die installierte Kapazität Singapurs bis 2028 übertreffen.
Welche Technologien ermöglichen die für KI erforderlichen Rack-Dichten von 40-80 kW?
Direkt-zum-Chip- und Immersionsflüssigkühlungssysteme in Kombination mit intelligenten Stromverteilungseinheiten bewältigen die höheren thermischen und elektrischen Lasten.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Hyperscale-Rechenzentren Asien-Pazifik Hyperscale-Standorte im asiatisch-pazifischen Raum, aufgeschlüsselt nach Rechenzentrumstyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Asien-Pazifik Server im asiatisch-pazifischen Raum, aufgeschlüsselt nach Anlagengröße und Tier.
- Markt für Rechenzentrumsspeicher Asien-Pazifik Speicher in Asien-Pazifik, aufgeschlüsselt nach Speichertechnologie, Speichertyp und Endnutzer.
- Südkorea Rechenzentrums-Rack-Markt Racks in Südkorea, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Japan Rechenzentrums-Server-Markt Server in Japan, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Australischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Australien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für Rechenzentrumsstromversorgung Südkorea Stromversorgungssysteme in Südkorea, aufgeschlüsselt nach Anlagengröße und Tier.
- Asien-Pazifik Markt für KI-optimierte Rechenzentren KI-Einrichtungen im asiatisch-pazifischen Raum, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.