
Taille et part de marché des actionneurs d'aéronefs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
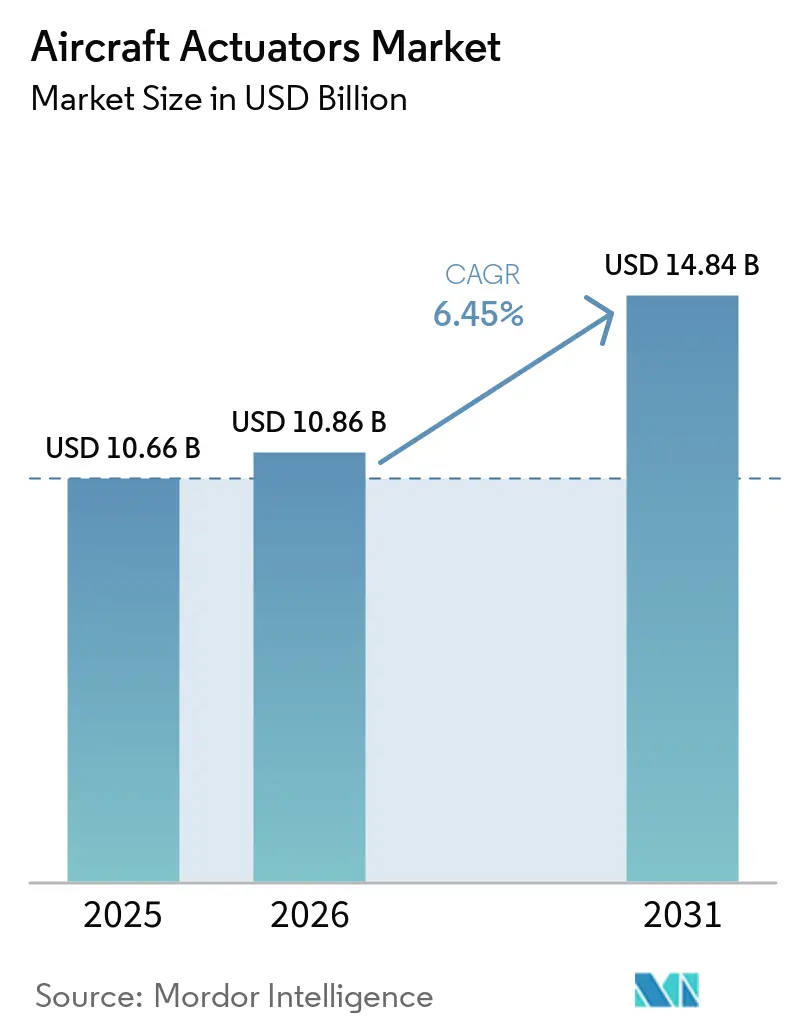
| Taille du Marché (2026) | 10.86 Milliards de dollars |
| Taille du Marché (2031) | 14.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.45 % |
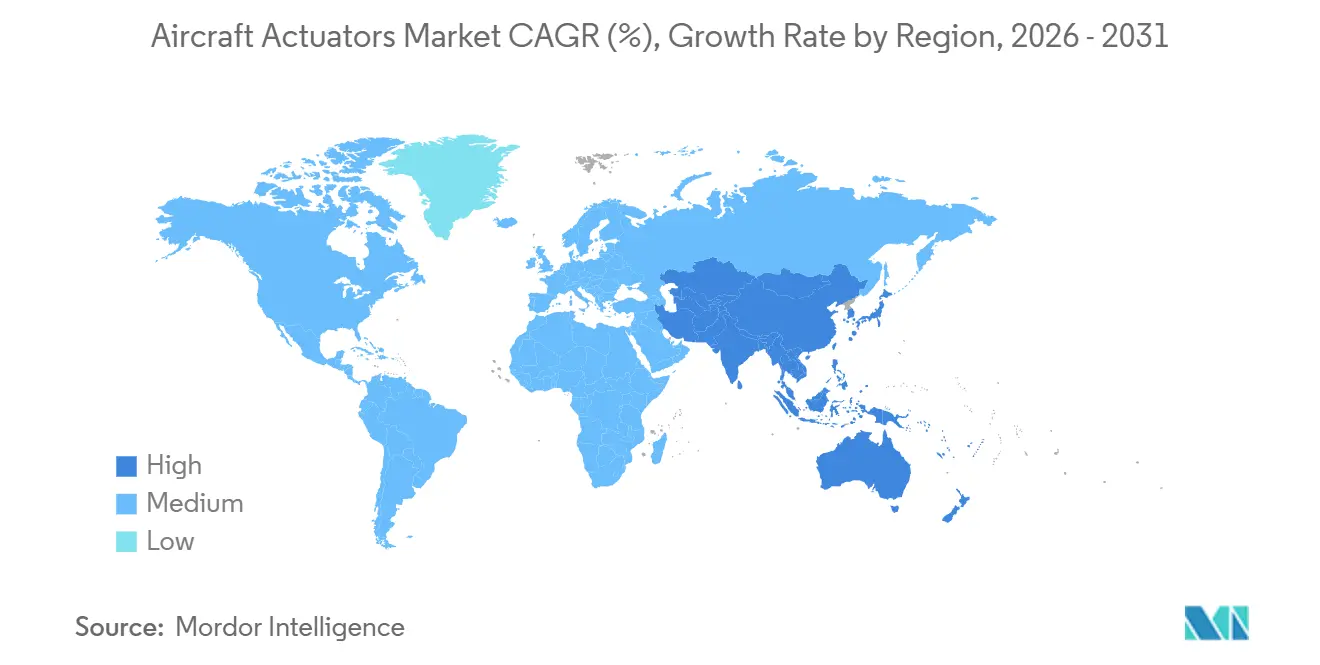
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
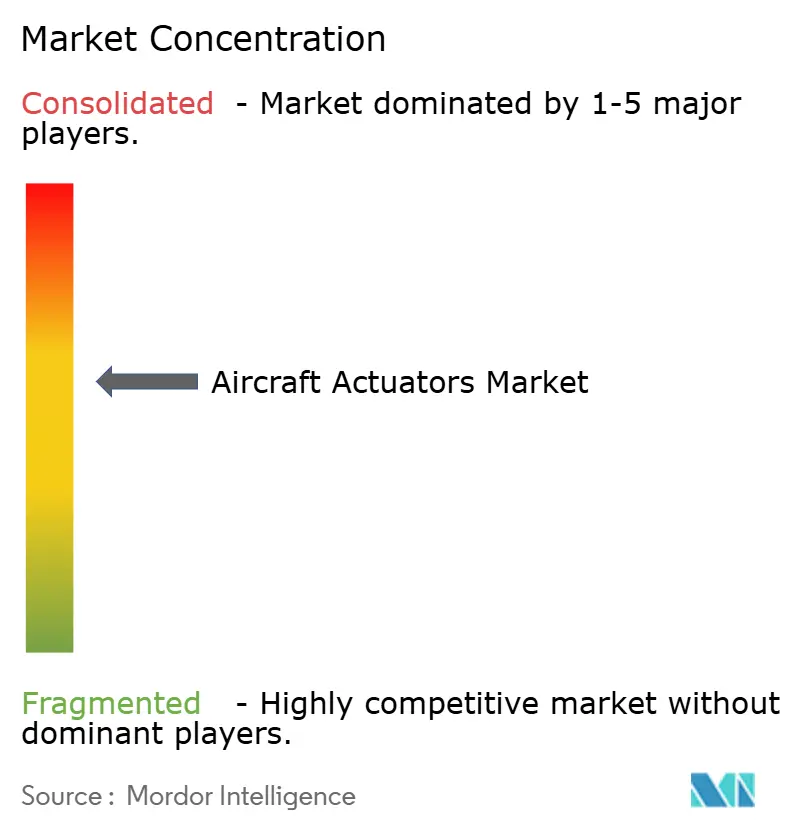
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des actionneurs d'aéronefs par Mordor Intelligence
La taille du marché des actionneurs d'aéronefs devrait passer de 10,66 milliards USD en 2025 à 10,86 milliards USD en 2026 et est prévue pour atteindre 14,84 milliards USD d'ici 2031, à un CAGR de 6,45 % sur la période 2026-2031. Les carnets de commandes persistants pour les monocouloirs chez Airbus et Boeing, la progression vers des architectures plus électriques et le passage à des composants prêts pour la maintenance prédictive sont les principaux moteurs de cette expansion. Les technologies électromécaniques gagnent des parts de marché car elles éliminent les fuites hydrauliques, réduisent la masse à vide et transmettent des données de santé aux opérateurs. Les contraintes de gestion thermique limitent encore leur rôle dans les commandes primaires à grande vitesse. Les compagnies aériennes restent prudentes quant aux retrofits complets, mais les évolutions réglementaires, telles que la circulaire consultative FAA 25-19A, ont créé une voie de conformité pour les actionneurs intelligents. Parallèlement, les programmes de durabilité autour du carburant d'aviation durable (SAF) et de l'hydrogène génèrent de nouveaux cycles de conception qui élargissent davantage le contenu en actionneurs par aéronef. Sur le plan concurrentiel, le marché des actionneurs d'aéronefs est modérément concentré, les cinq premiers fournisseurs s'appuyant sur des plateformes de jumeaux numériques et une intégration verticale, tandis que des spécialistes de niche courtisent les programmes eVTOL et UAV avec des conceptions électro-hydrostatiques ultra-légères.
Principaux enseignements du rapport
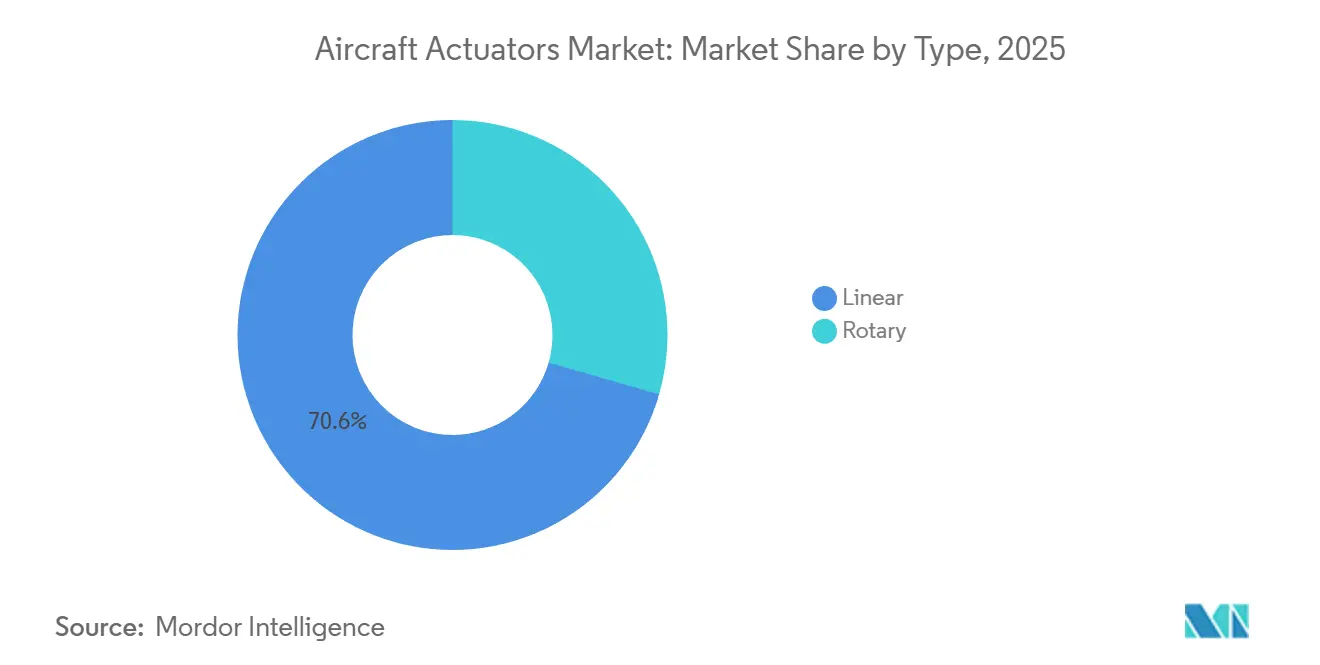
- Par type, les actionneurs linéaires détenaient 70,55 % de la part de marché des actionneurs d'aéronefs en 2025, tandis que les unités rotatives devraient afficher le CAGR le plus rapide de 6,90 % jusqu'en 2031.
- Par système, les actionneurs hydrauliques ont conservé 44,90 % des revenus en 2025 ; les unités électriques et électromécaniques sont en passe d'atteindre le CAGR le plus élevé de 7,10 % jusqu'en 2031.
- Par application, les surfaces de contrôle de vol représentaient 47,20 % des revenus de 2025, tandis que les systèmes de cabine et de sièges devraient se développer à un CAGR de 7,85 %.
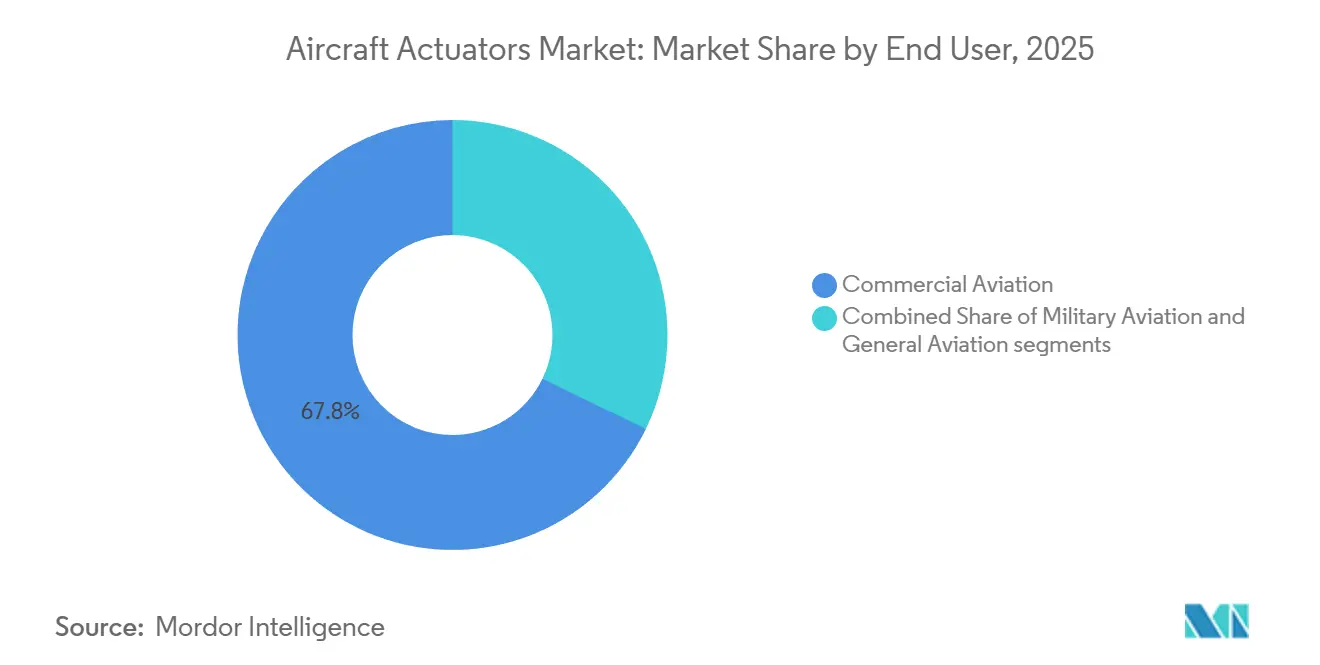
- Par utilisateur final, l'aviation commerciale était en tête avec 67,80 % des revenus en 2025 ; l'aviation militaire devrait croître au rythme le plus rapide, avec un CAGR de 8,10 % jusqu'en 2031.
- Par montage, le marché secondaire a capturé 56,90 % de la valeur de 2025, tandis que les installations OEM devraient augmenter à un CAGR de 6,85 % à mesure que les cadences de production se redressent.
- Par géographie, l'Amérique du Nord a généré 36,85 % des ventes de 2025, mais l'Asie-Pacifique affichera le CAGR le plus fort de 7,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du carnet de commandes pour les monocouloirs | +1.2% | Mondial, Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Électrification accrue des systèmes de vol secondaires | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Demande croissante de retrofits pour actionneurs intelligents de surveillance de l'état | +0.7% | Mondial, adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Programmes d'aéronefs plus électriques et hybrides électriques | +0.8% | Mondial, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Adoption des actionneurs électro-hydrostatiques légers (EHA) dans les UAV et les eVTOL | +0.5% | Mondial, Asie-Pacifique et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Soutien gouvernemental au SAF et à l'hydrogène entraînant la reconception des charges d'actionnement | +0.4% | Mondial, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du carnet de commandes pour les monocouloirs
Airbus et Boeing ont terminé 2024 avec un carnet de commandes combiné dépassant 14 000 appareils monocouloirs. Chaque monocouloir nécessite 80 à 120 actionneurs pour les commandes de vol, le train d'atterrissage, les inverseurs de poussée et les systèmes de cabine, ce qui représente plus d'un million d'unités en montage initial jusqu'en 2031.[1] Les goulots d'étranglement de production chez les fournisseurs de fuselages et de voilures ont allongé les délais de livraison, obligeant les opérateurs à maintenir en service des flottes vieillissantes plus longtemps et à augmenter les demandes du marché secondaire pour des actionneurs linéaires de surveillance de l'état capables de signaler une défaillance 500 heures de vol à l'avance. Les compagnies aériennes à bas coût d'Asie-Pacifique et du Moyen-Orient, telles qu'IndiGo et Flynas, ont collectivement commandé près de 1 000 appareils de la famille A320neo en 2024 et contribuent aux volumes mondiaux tout en concentrant les nouvelles livraisons dans des aéroports où la capacité MRO reste limitée. Ces dynamiques renforcent la proposition de valeur des systèmes électromécaniques prêts pour la maintenance prédictive, capables de transmettre des données de santé en temps réel via les liaisons ACARS existantes. L'élan réglementaire renforce cette transition ; la circulaire consultative FAA 25-19A exige désormais que les appareils à long rayon d'action intègrent une surveillance de l'état des actionneurs, incitant les acheteurs en montage initial et en retrofit à se tourner vers des options électromécaniques riches en capteurs.[2]
Électrification accrue des systèmes de vol secondaires
Les compagnies aériennes remplacent rapidement les vérins hydrauliques par des actionneurs électromécaniques (AEM) sur les aérofreins, les portes de cabine, les panneaux de volets et les vannes de contrôle environnemental, car les AEM éliminent le risque de fuite, pèsent moins lourd et réduisent la main-d'œuvre de maintenance programmée de près d'un tiers. Airbus a prouvé le concept lorsque l'A321XLR est entré en service chez Iberia en 2025, avec des unités électromécaniques sur chaque porte de cabine, réduisant la masse à vide d'exploitation de 6 % et améliorant la flexibilité de la charge utile cargo sur les routes transatlantiques. Le programme de démonstration en vol de groupe motopropulseur électrifié de la NASA a apporté une validation technique supplémentaire, enregistrant une efficacité de 95 % pour les unités de commande de vol électromécaniques contre 65 % pour les systèmes hydrauliques lors de sorties en 2025 au-dessus du désert de Mojave en Californie. Les AEM rotatifs pour inverseurs de poussée de Parker se déploient désormais en moins de deux secondes, un gain de sécurité que les compagnies aériennes apprécient pour les scénarios d'interruption de décollage. Le coût de certification a été le principal frein à une adoption plus large. La révision des règles de l'AESA en 2025 autorise les AEM sur les commandes primaires lorsque des capteurs thermiques doubles et des alimentations électriques entièrement séparées sont présents, réduisant l'écart réglementaire avec les systèmes hydrauliques et ouvrant une voie plus fluide pour la prochaine tranche de mises à niveau électriques.
Demande croissante de retrofits pour actionneurs intelligents de surveillance de l'état
Les événements AOG non programmés coûtent encore aux opérateurs de gros-porteurs environ 150 000 USD par aéronef et par jour ; c'est pourquoi les compagnies aériennes se tournent vers des actionneurs équipés de capteurs qui transmettent des données de vibration, de température et de consommation de courant aux centres de maintenance des compagnies aériennes en quasi temps réel. La plateforme d'analyse Forge de Honeywell, désormais présente sur plus de 2 400 aéronefs, fusionne ces flux de télémétrie avec des modèles de jumeaux numériques pour prédire la durée de vie utile restante dans une bande de confiance de 95 %, réduisant les stocks de pièces de rechange de 22 % et portant l'assurance de disponibilité des pièces à 95 %. Les bailleurs et les assureurs renforcent l'adoption en récompensant de plus en plus la conformité à la maintenance prédictive par des pénalités de restitution réduites, tandis que les souscripteurs offrent des remises de prime de 3 à 5 % aux flottes opérant des régimes de surveillance continue. L'économie est convaincante car les compagnies aériennes peuvent convertir un retrofit matériel ponctuel de 300 000 USD en un abonnement à la consommation qui aligne les dépenses sur les heures de vol et préserve les budgets d'investissement. Les fournisseurs y gagnent également : les redevances logicielles récurrentes lissent les revenus trimestriels et augmentent la marge brute de huit points de pourcentage par rapport aux modèles traditionnels de pièces de rechange.
Programmes d'aéronefs plus électriques et hybrides électriques
L'A321XLR et l'Eviation Alice entièrement électrique illustrent des voies complémentaires vers une électrification embarquée plus poussée. Airbus a équipé son A321 allongé d'aérofreins électromécaniques, d'unités de portes de cabine et de trim de stabilisateur horizontal, supprimant 180 kg de tuyauterie hydraulique et débloquant un rayon d'action de 4 700 milles nautiques qui relie les hubs continentaux aux aéroports secondaires européens. L'Alice va plus loin, éliminant les systèmes hydrauliques en associant des AEM Parker sur les commandes primaires à des unités rotatives Curtiss-Wright sur le train d'atterrissage. Bien que la certification ait été reportée à 2028 après que des tests thermiques en haute altitude aient surchauffé les enroulements des moteurs, cet effort a conduit au développement de solutions de refroidissement à double ventilateur et d'une isolation de câblage de nouvelle génération, qui sont désormais évaluées pour les projets ecoDemonstrator de Boeing. Chaque nouveau programme augmente le nombre d'actionneurs — l'Alice en utilise plus de 200 par cellule — et exige une densité de puissance plus élevée, resserrant ainsi le lien entre les avancées en architecture électrique et l'innovation en matière d'actionneurs. À mesure que le carburant d'aviation durable (SAF) et la propulsion à l'hydrogène gagnent du terrain, ces bases plus électriques deviendront la plateforme de référence plutôt que de simples démonstrateurs de niche.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations persistantes en matière de fiabilité par rapport aux systèmes hydrauliques dans les commandes de vol primaires | −0.8% | Mondial, Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Limites de gestion thermique pour les AEM haute puissance sur les plateformes supersoniques | −0.4% | Mondial, Amérique du Nord | Long terme (≥ 4 ans) |
| Concentration de la chaîne d'approvisionnement en aimants de terres rares | −0.6% | Mondial, Asie-Pacifique et Europe | Court terme (≤ 2 ans) |
| Pression sur les coûts liée aux AOG dans les programmes de retrofit longue durée | −0.3% | Mondial, Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations persistantes en matière de fiabilité par rapport aux systèmes hydrauliques dans les commandes de vol primaires
Les systèmes hydrauliques dominent encore les gouvernes de profondeur, les ailerons et les gouvernes de direction car une unité hydraulique de Boeing 777 dépasse régulièrement 50 000 heures de vol de MTBF. En revanche, les AEM de première génération sur la famille d'aérofreins de l'Airbus A380 n'ont atteint en moyenne que 22 000 heures, ouvrant un écart de coût du cycle de vie d'environ 340 000 USD par cellule de gros-porteur sur 25 ans. Les modes de défaillance électromécaniques, tels que les courts-circuits d'enroulement de moteur, les transitoires d'alimentation et le blocage des vis à billes, peuvent entraîner des scénarios de déflexion maximale que les systèmes hydrauliques atténuent via un soulagement de pression passif. Le bulletin d'information spéciale sur la navigabilité FAA CE-24-03 exige désormais un câblage blindé et un filtrage par ferrite dans un rayon de deux mètres du Wi-Fi passager pour atténuer les interférences électromagnétiques, à la suite de 14 incidents de mouvement non commandé signalés en 2024. Des compagnies aériennes telles que Delta continuent de spécifier des systèmes hydrauliques sur les nouvelles commandes de B737 MAX et d'A321neo pour simplifier la certification, éviter les majorations des assureurs et tirer parti des réseaux MRO établis. Tant que la logique AEM à double redondance et l'isolation de moteur à haute température ne seront pas adoptées pour les plateformes civiles, les systèmes hydrauliques resteront la solution par défaut pour les commandes primaires.
Limites de gestion thermique pour les AEM haute puissance sur les plateformes supersoniques
Les plateformes supersoniques font face à des contraintes thermiques extrêmes : une vitesse de croisière à Mach 1,7 porte les températures de peau à 120 °C, et les pertes résistives ajoutent encore 85 °C à l'intérieur des moteurs d'actionneurs, suffisamment pour démagnétiser le néodyme et ramollir les boîtiers en aluminium. Boom Supersonic, visant un premier vol en 2026, avait initialement spécifié des AEM Parker mais est revenu aux systèmes hydrauliques pour les gouvernes d'élévon après que la densité de flux a chuté de 18 % lors d'essais de trempage à 205 °C, ramenant la force de sortie en dessous des minima de certification. Le refroidissement par air forcé ajouterait 2,3 kg par actionneur et consommerait 450 W, annulant les économies de poids ; le refroidissement liquide réintroduit des risques de fuite que les AEM visent à éviter. La recherche sur les aimants samarium-cobalt qui conservent 90 % de leur flux à 250 °C en est au niveau de maturité technologique 4, avec des volumes commerciaux peu susceptibles d'être atteints avant 2029.[3] Les projets militaires NGAD font écho à ce problème, spécifiant des systèmes hydrauliques sur les commandes primaires tout en réservant les AEM aux fonctions de soute à armement et de rampe d'entrée à température plus basse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les actionneurs linéaires conservent leur dominance tandis que les unités rotatives s'accélèrentLes unités linéaires ont commandé une part de marché de 70,55 % du marché des actionneurs d'aéronefs en 2025, portées par le besoin de courses longues sur les trains d'atterrissage, les volets et les stabilisateurs horizontaux. Elles continueront de croître à un CAGR de 6,90 %, grâce à la montée en cadence de la production d'appareils à fuselage étroit, bien que les exigences de refroidissement pour les vis à billes allongées ajoutent une complexité de conception. Les actionneurs rotatifs, bien qu'ils représentent aujourd'hui une part plus réduite de la taille du marché des actionneurs d'aéronefs, bénéficient de rapports puissance/poids supérieurs de 15 %, d'avantages en matière de refroidissement passif et d'autorisations réglementaires pour la détection à chaîne unique sur les systèmes secondaires. Ce profil convient aux cascades d'inverseurs de poussée, aux rotors basculants d'eVTOL et à la direction par pivot des UAV, où les EHA de Moog capables de fonctionner à 180 °C opèrent déjà sans refroidissement actif. Ces technologies d'actionneurs rotatifs sont également de plus en plus intégrées dans les systèmes d'actionnement des inverseurs de poussée d'aéronefs, o des conceptions compactes, un déploiement rapide et une résilience thermique peuvent soutenir des opérations d'inversion de poussée efficaces. À l'avenir, les formats rotatifs capteront une part croissante à mesure que les nouvelles plateformes privilégient les encombrements compacts et la résilience thermique, érodant sans pour autant renverser la suprématie linéaire.
Une asymétrie de certification renforce cette divergence. Les règles de la FAA mises à jour en 2024 exigent des capteurs doubles sur les unités linéaires utilisées dans les commandes primaires, permettant des architectures plus simples pour les dispositifs rotatifs destinés aux applications secondaires. Cela réduit de moitié les coûts de validation pour les conceptions rotatives et accélère l'entrée sur les aéronefs sensibles au poids. Les fournisseurs évaluent l'opportunité ; la famille d'EMA modulaires de Parker-Hannifin réutilise 70 % des pièces dans les deux formats, permettant une adaptation rapide sans reconversion. L'EMA rotatif de nouvelle génération de Collins Aerospace pour les inverseurs de poussée de l'A321XLR a réduit le temps de déploiement de 19 % lors des essais en trempage à froid, et les gains pour les compagnies aériennes se traduisent directement en marges de sécurité sur piste.


Par système :
la poussée vers l'électrification grignote la position dominante des systèmes hydrauliquesLes architectures hydrauliques représentent encore 44,90 % des revenus de 2025, car les compagnies aériennes et les régulateurs font confiance à leur bilan de MTBF de 50 000 heures sur les surfaces primaires. Cependant, les solutions électriques et électromécaniques mènent le domaine avec un CAGR de 7,10 % à mesure que les aéronefs plus électriques obtiennent leur certification. L'A321XLR d'Airbus a validé les AEM sur les aérofreins et le trim du stabilisateur horizontal, supprimant 180 kg de tuyauterie hydraulique de la cellule et démontrant une surveillance de l'état par capteurs embarqués que les systèmes hydrauliques ne peuvent égaler. Les formats mécaniques et pneumatiques persistent dans les systèmes de secours et environnementaux. Même ici, la pénalité de poids de l'air de prélèvement central oriente les futurs programmes vers une actuation électrique localisée.
Les fournisseurs adaptent leurs portefeuilles en conséquence. Le kit d'atterrissage électro-hydrostatique de Parker-Hannifin pour l'A320neo conserve la densité de force hydraulique dans une boucle autonome, éliminant le besoin de réservoirs hydrauliques à l'échelle de la flotte et réduisant le poids de 85 kg par aéronef. La gamme défense de Moog adopte un cœur électrique à double chaîne avec des verrous hydrauliques pour les commandes primaires, satisfaisant les seuils de fiabilité militaires tout en orientant les systèmes vers des feuilles de route tout électrique. À mesure que les données de fiabilité mûrissent et que les agences de certification deviennent plus à l'aise avec la logique de redondance électromécanique, le marché des actionneurs d'aéronefs connaîtra un glissement progressif et irréversible vers le contenu électrique dans les domaines secondaires et, à terme, primaires.
Par application :
les systèmes de cabine et de sièges offrent la croissance la plus rapideLes surfaces de contrôle de vol ont généré 47,20 % de la valeur de 2025 et continueront de dominer les revenus bruts car les unités critiques pour la sécurité bénéficient de marges plus élevées et de cycles de qualification plus longs. L'application à la croissance la plus rapide est celle des systèmes de cabine et de sièges, avec un CAGR de 7,85 %, portée par les efforts des compagnies aériennes pour densifier la classe économique premium et rénover les cabines affaires à sièges couchants. Chaque nouveau siège comporte six à huit AEM compacts qui contrôlent l'inclinaison, le repose-jambes et les fonctions de massage, transformant la cabine d'un espace hydraulique en un environnement entièrement électrique. Ces programmes de retrofit s'alignent étroitement sur les stratégies d'expérience passager, permettant aux compagnies aériennes de répartir les dépenses d'investissement sur les sièges plutôt que sur des cellules entières.
Les actionneurs de train d'atterrissage se situent dans la moyenne ; l'électrification s'y accélère également. L'actionneur électro-hydrostatique de train principal de Safran a réduit le poids du système de 85 kg et a remporté un contrat de 250 ensembles pour les livraisons d'A320neo jusqu'en 2028. L'actionnement des inverseurs de poussée passe aux AEM rotatifs, réduisant la traînée de viscosité lors des trempages à froid et améliorant la vitesse de déploiement. Les systèmes environnementaux et de carburant, bien que plus modestes en revenus, sont à l'avant-garde des conversions SAF et hydrogène, stimulant les avancées dans les technologies d'étanchéité et les normes de cyclage thermique qui finiront par se répandre dans les conceptions d'actionnement grand public.
Par utilisateur final :
le militaire dépasse la trajectoire de croissance du commercialLes opérateurs commerciaux contrôlaient 67,80 % de la valeur de 2025 en raison de la taille de leur flotte, mais les programmes militaires devraient se développer à un CAGR de 8,10 % jusqu'en 2031. Le chasseur NGAD, le F-35 Block 4 et plusieurs lignes UCAV nécessitent des actionneurs capables de fonctionner à 180 °C, avec une densité de puissance inférieure à 2 kW/kg, et d'atteindre des temps de réponse fulgurants de 50 ms. Les calendriers de défense privilégient la performance par rapport au coût, permettant aux fournisseurs d'introduire des EHA de pointe et des matériaux d'aimants à haute température avant l'adoption commerciale. Pendant ce temps, les acheteurs commerciaux continuent de se concentrer sur les métriques de coût total de possession, favorisant les voies de retrofit et les fonctionnalités de maintenance prédictive qui verrouillent les revenus du marché secondaire.
L'aviation générale reste un contributeur modeste et régulier à mesure que les OEM de jets d'affaires migrent vers la technologie fly-by-wire. Le G700 de Gulfstream a introduit des commandes secondaires entièrement AEM, réduisant les coûts de maintenance de 18 % tout en fournissant un démonstrateur technique pour une adoption commerciale plus large. À long terme, le secteur des actionneurs d'aéronefs bénéficiera d'une pollinisation croisée entre les exigences de haute performance militaires et les mandats de durabilité commerciaux.

Par montage :
le marché secondaire domine, mais la demande OEM se renforceLe marché secondaire a représenté 56,90 % du chiffre d'affaires de 2025 car les actionneurs subissent plusieurs remplacements au cours de la vie de 25 ans d'un aéronef et parce que les retrofits de capteurs intelligents génèrent désormais des revenus logiciels récurrents. Chaque gros-porteur abrite plus de 180 unités avec des cycles de révision allant de 8 000 à 25 000 heures de vol, générant une demande fiable. La plateforme Forge de Honeywell illustre le passage aux modèles orientés services, facturant 12 USD par heure de vol pour l'analyse de l'état des actionneurs et augmentant les marges des fournisseurs de huit points de pourcentage.
La demande OEM rebondit sur la base des reprises de cadence d'Airbus et de Boeing et de la montée en puissance du C919 de COMAC. Les installations OEM devraient croître à un taux de 6,85 % par an jusqu'en 2031, tandis que la croissance de la flotte (3,5 % par an) continue de soutenir la demande incrémentale du marché secondaire parallèlement aux livraisons en montage initial (2,8 % par an). L'insistance des bailleurs sur les composants approuvés OEM soutient également les revenus de remplacement et cimente la fidélisation pour les fournisseurs de premier rang.
Analyse géographique
Marché des Actionneurs d'Aéronefs en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 36,85 % des revenus de 2025, portée par les centres de production de Boeing dans l'État de Washington et par 842 milliards USD de dépenses de défense américaines qui canalisent la demande en actionneurs vers le F-35 Block 4, les prototypes NGAD et les UCAV. La région est également en tête de l'adoption électromécanique ; les vols Electrified Powertrain de la NASA et les mandats de surveillance de l'état de santé de la FAA ont réduit les frictions liées à la certification, stimulant l'adoption sur les aéronefs commerciaux à fuselage étroit. Une base installée mature de plus de 18 000 aéronefs génère un chiffre d'affaires après-vente robuste, notamment alors que United Airlines et American Airlines modernisent leurs aéronefs à fuselage large avec des actionneurs linéaires prêts pour les capteurs afin de réduire les coûts d'immobilisation au sol. Le risque lié à la chaîne d'approvisionnement est toutefois considérable, car plus de 90 % des aimants en néodyme proviennent de Chine, amplifiant la volatilité des prix et des délais de livraison.
Marché des Actionneurs d'Aéronefs en Europe et au Moyen-Orient
L'Europe demeure dans un état de croissance stable, ancrée par les lignes de production d'Airbus à Toulouse et à Hambourg, ainsi que par des programmes de défense tels que le SCAF et Tempest. Les commandes secondaires entièrement EMA de l'A321XLR ont permis d'économiser 180 kg de masse hydraulique et ont établi un précédent qui se répercute dans les dossiers de certification de l'AESA. Les politiques de durabilité, telles que ReFuelEU, catalysent la modernisation des actionneurs de systèmes carburant compatibles avec des mélanges de carburant d'aviation durable à plus haute lubrification. Par ailleurs, les directives de l'AESA, qui exigent une surveillance thermique à double capteur, ajoutent 45 000 USD par EMA de commande primaire, tout en accélérant la familiarisation avec les configurations d'actionnement intelligent. Les compagnies aériennes du Moyen-Orient constituent un autre vecteur ; Qatar Airways a adopté les sièges ZEPHYR de Safran SA, intégrant 8 EMA par passager et augmentant la densité des actionneurs en cabine premium.
Marché des Actionneurs d'Aéronefs en Asie-Pacifique, en Amérique du Sud et en Afrique
La région Asie-Pacifique est le marché à la croissance la plus rapide, avec un CAGR projeté de 7,25 % jusqu'en 2031. Le C919 de COMAC vise 150 livraisons par an d'ici 2028, intégrant environ 110 actionneurs par aéronef provenant à la fois de marques locales et occidentales. Les programmes Tejas Mk1A et AMCA de l'Inde nécessiteront collectivement des millions d'actionneurs pour les commandes de vol, les soutes à armements et les trains d'atterrissage d'ici 2030, renforçant ainsi la dynamique dans l'aviation militaire. La région a amélioré sa capacité de révision. Le site de Changi de ST Engineering, d'une valeur de 180 millions USD, réduit désormais de moitié les délais de rotation des actionneurs, diminuant la dépendance aux centres de service nord-américains et intensifiant la concurrence locale. L'Amérique du Sud et l'Afrique représentent des bases plus modestes mais en accélération, à mesure qu'Embraer et les compagnies aériennes régionales développent leurs flottes et construisent des empreintes MRO indigènes.

Paysage réglementaire
La conception, la production et le maintien de la navigabilité des actionneurs d'aéronefs sont encadrés par les voies de certification de la FAA et de l'EASA pour les avions de catégorie transport, avec des approbations transfrontalières soutenues par les procédures techniques de mise en œuvre FAA-EASA (TIP) Révision 7. Pour l'introduction de nouveaux actionneurs électromécaniques et intelligents, le périmètre du rapport reflète également la circulaire consultative FAA 25-19A comme référence de conformité pour la préparation à la surveillance de l'état des actionneurs, qui renforce les exigences de documentation et de vérification pour l'actionnement équipé de capteurs sur les aéronefs concernés.
L'accès aux chaînes d'approvisionnement mondiales des OEM et des MRO est renforcé par des normes industrielles largement adoptées dans la qualification et les achats : RTCA DO-160 pour la qualification environnementale des équipements aéroportés, IAQG 9100 pour les systèmes de management de la qualité dans la base d'approvisionnement aérospatiale, ISO 22072:2011 pour les caractéristiques d'achat des actionneurs électrohydrostatiques, et SAE ARP5812 (réaffirmée en janvier 2025) pour la conception et les essais des actionneurs mécaniques linéaires. Sur le plan commercial, une mesure du Federal Register américain entrée en vigueur le 25 septembre 2025 a mis en œuvre des éléments tarifaires du cadre US-UE, en appliquant uniquement le traitement tarifaire NPF aux aéronefs et pièces d'aéronefs, favorisant un environnement à droit de douane nul pour les flux transatlantiques de pièces d'aéronefs pertinents pour les expéditions d'actionneurs et le positionnement des pièces de rechange.
Analyse de la chaîne de valeur
La chaîne de valeur des actionneurs d'aéronefs commence par des intrants amont (titane, aciers spéciaux, superalliages, aimants en terres rares pour moteurs, joints, électronique) et se poursuit vers la fabrication de composants de niveau deux (boîtiers usinés, vis à billes, engrenages, vérins hydrauliques, servovalves, contrôleurs de moteur). Les intégrateurs d'actionnement de premier rang tels que Moog, Collins Aerospace et Woodward assemblent et qualifient ensuite les systèmes, avec des essais environnementaux alignés sur la norme DO-160 et une assurance logicielle pour l'électronique de commande agissant comme étape de validation avant la livraison dans les canaux de montage en ligne des OEM et le pool rotable de l'aftermarket.
En aval, les actionneurs passent par l'installation chez les OEM de cellules et la réparation et révision par les compagnies aériennes et les MRO, où la capacité de réparation, les calendriers de révision et la disponibilité des pièces de rechange influencent l'exposition aux immobilisations d'aéronefs au sol. Les signaux du secteur indiquent des contraintes d'usinage et de fabrication affectant les travaux sur vérins hydrauliques haute pression dans des pôles aérospatiaux établis, notamment Wichita, Kansas et Toulouse-Blagnac, ainsi que des retards liés à la certification logicielle des algorithmes de commande moteur sur les conceptions électromécaniques. À mesure que les retards des cycles de réparation réduisent la disponibilité du matériel rotable réparable, les compagnies aériennes et les MRO s'appuient sur une prévision améliorée, une capacité de réparation élargie et une coordination plus étroite avec les fournisseurs agréés par les OEM pour stabiliser les délais de rotation des actionneurs à taux de retrait élevé sur les flottes monocouloirs.
Paysage concurrentiel
La concentration du marché est modérée, avec quelques acteurs majeurs occupant des positions significatives. Les principales entreprises comprennent Honeywell, Collins Aerospace (RTX), Parker-Hannifin, Moog et Safran. Ces entreprises sécurisent des accords d'approvisionnement à long terme et utilisent des analyses de jumeaux numériques pour améliorer les revenus du marché secondaire. Par exemple, la plateforme Forge de Honeywell prédit l'usure des actionneurs 500 heures à l'avance et génère 12 USD par heure de vol, déplaçant la rentabilité vers les offres de services. L'AEM modulaire de Parker-Hannifin atteint 70 % de communauté de pièces, réduisant les coûts de certification de 8 millions USD par variante et permettant une personnalisation plus rapide pour les applications commerciales et de défense.
Des challengers plus petits, tels que Nabtesco, Electromech Technologies et Curtiss-Wright, gagnent du terrain sur les marchés des UAV et des eVTOL en proposant des EHA légers avec des densités de puissance dépassant 2 kW/kg. Joby Aviation a adopté des conceptions d'actionneurs à intégration verticale pour répondre à des exigences de masse strictes, signalant une tendance potentielle vers des systèmes conçus par les OEM dans le segment de la mobilité aérienne urbaine (MAU). L'activité de brevets met également en évidence des domaines de concurrence émergents. Par exemple, Parker a déposé 14 brevets en 2024 liés aux moteurs hybrides à réluctance pauvres en terres rares, tandis que le service de surveillance HealthAware de Collins Aerospace intègre désormais des algorithmes d'apprentissage automatique, entraînant une réduction de 22 % des stocks de pièces de rechange.
Les réglementations façonnent la dynamique concurrentielle du marché. La circulaire consultative FAA 25-19A impose aux cellules à long rayon d'action d'inclure des systèmes de surveillance de l'état, bénéficiant aux fournisseurs disposant de portefeuilles de produits intégrant des capteurs tout en créant des barrières pour les entrants à faible technologie. Les tendances à la consolidation se poursuivent, comme en témoigne l'acquisition par RTX d'un spécialiste du contrôle de mouvement de précision en 2024, qui a élargi ses offres d'actionneurs rotatifs pour les programmes d'inverseurs de poussée, un segment croissant à un taux annuel de 8 %. À l'avenir, les avancées dans la diversification des terres rares et les technologies d'aimants à haute température devraient redéfinir les stratégies d'approvisionnement, faisant de la science des matériaux un facteur critique aux côtés de l'innovation mécanique pour maintenir des parts de marché dans le secteur des actionneurs d'aéronefs.
Leaders du secteur des actionneurs d'aéronefs
-
Honeywell International Inc.
-
Parker-Hannifin Corporation
-
Moog Inc.
-
Safran SA
-
Collins Aerospace (RTX Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Actionneurs d'Aéronefs
- Honeywell International Inc.
- RTX Corporation
- Parker-Hannifin Corporation
- Moog Inc.
- Eaton Corporation plc
- Safran SA
- Woodward, Inc.
- Triumph Group, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Nabtesco Corporation
- Crane Company
- Curtiss-Wright Corporation
- Electromech Technologies (TransDigm Group)
- BAE Systems plc
- Servotecnica SpA
- SAM GmbH
- ITT Inc.
- Héroux-Devtek Inc.

Opportunités de marché et perspectives d'avenir
Les activités de soutien et de modernisation militaires créent un espace de croissance à court terme pour la réparation, la remise à neuf et le support au niveau des composants des actionneurs, ainsi que pour les mises à niveau des pièces remplaçables en ligne qui améliorent la fiabilité et la maintenabilité. Cela se traduit par des actions d'approvisionnement du côté défense américaine en 2026, notamment Moog Military Aircraft LLC recevant en mai 2026 un contrat pour la réparation des actionneurs de rabattement de pales et des modules de puissance du V-22, ainsi qu'un ordre de livraison en février 2026 lié à la remise à neuf des actionneurs de commande de vol pour la flotte B-2, tandis que DLA Aviation a émis en février 2026 un appel d'offres pour un IDIQ pluriannuel couvrant les composants d'actionneur électromécanique de verrière du F-16. Ces actions récompensent les fournisseurs disposant de réseaux de réparation, de capacités d'essai et de contrôle de configuration sur des plateformes de longue durée.
Les programmes d'électrification dans l'aviation commerciale et la mobilité aérienne avancée soutiennent également des opportunités autour des familles d'actionnement électromécanique, de la gestion thermique et de la surveillance intégrée de l'état, en particulier lorsque les compagnies aériennes privilégient une valeur axée sur la maintenance plutôt que des rénovations complètes de système. La sélection en octobre 2025 de Liebherr-Aerospace par Wisk pour l'actionnement électromécanique de la Génération 6 eVTOL met en évidence la demande pour des architectures d'actionnement électrique certifiables dans de nouvelles catégories de cellules. Parallèlement, des initiatives de localisation ouvrent des voies d'approvisionnement et de partenariat, comme l'accord de licence de transfert de technologie conclu en juin 2026 entre HAL et RCI pour établir des installations de fabrication d'actionneurs de commande de vol indigènes pour le programme LCA-Tejas, ce qui élargit la capacité de production régionale et génère des travaux de qualification et d'intégration de la chaîne d'approvisionnement pour les matériaux, les sous-composants et les infrastructures d'essai.
Recent Industry Developments in Marché des Actionneurs d'Aéronefs
- Juin 2026 : Hindustan Aeronautics Limited (HAL) a signé un accord de licence pour le transfert de technologie avec le Research Centre Imarat (RCI) afin d'établir des installations de fabrication d'actionneurs de commande de vol indigènes pour le programme LCA-Tejas. Cette initiative renforce la capacité de production locale d'actionneurs et déplace davantage d'activités de qualification, d'essai et d'approvisionnement de sous-niveaux vers l'Inde pour une classe de composants critiques pour la sécurité.
- Octobre 2025 : Wisk Aero a sélectionné Liebherr-Aerospace comme fournisseur stratégique pour le système d'actionnement autonome tout électrique eVTOL de Génération 6. Cette attribution ancre un succès d'actionnement électromécanique dans la mobilité aérienne avancée et accroît la demande pour la redondance, l'électronique certifiable et les conceptions à haute densité de puissance alignées sur les architectures tout électriques.
- Juin 2025 : Collins Aerospace a étendu son empreinte de systèmes d'actionnement électrique d'inverseur de poussée (elecTRAS) en ajoutant des capacités d'ingénierie et de production dédiées au Royaume-Uni (Wolverhampton) et en France (Colomiers). Cet investissement soutient une industrialisation à cadence plus élevée de l'actionnement électrique d'inverseur de poussée et renforce le passage des architectures hydrauliques vers des systèmes électrifiés sur les plateformes gros-porteurs en production.


Marché des Actionneurs d'Aéronefs Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés par les actionneurs d'aéronefs qui convertissent une commande en mouvement contrôlé à l'intérieur d'un aéronef, selon des conceptions hydrauliques, électriques, électromécaniques, pneumatiques et mécaniques, incluant la demande en équipements d'origine (OEM) et en pièces de rechange.
Exclusions du périmètre : Nous excluons les mécanismes de réglage des sièges passagers et les bancs d'essai au sol.
Aperçu de la Segmentation
- Par type
- Linéaire
- Rotatif
- Par système
- Actionneurs hydrauliques
- Actionneurs électriques/électromécaniques (AEM)
- Actionneurs pneumatiques
- Actionneurs mécaniques
- Par application
- Surfaces de contrôle de vol
- Train d'atterrissage et freinage
- Système d'actionnement des inverseurs de poussée
- Systèmes de cabine et de sièges
- Systèmes environnementaux et utilitaires
- Système de stockage et de distribution de carburant
- Par utilisateur final
- Aviation commerciale
- Aviation militaire
- Aviation générale
- Par montage
- Fabricant d'équipement d'origine (OEM)
- Marché secondaire
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour construire la première version du marché, nous partons des signaux publics de production aérospatiale et de flotte, puis nous les alignons avec le contenu en actionneurs par plateforme et les schémas de remplacement. Les références courantes comprennent les communications sur les livraisons d'aéronefs et les carnets de commandes, les publications statistiques de l'aviation civile, les documents budgétaires de défense, ainsi que les orientations réglementaires en matière de navigabilité et de maintenance qui influencent les calendriers de remplacement des pièces.
Nous examinons également des sources telles que les statistiques douanières du commerce pour les composants aérospatiaux, les bases de données de brevets qui montrent le rythme d'adoption électromécanique, les revues d'ingénierie aérospatiale évaluées par des pairs, et les publications d'associations qui traitent des intervalles de maintenance et des tendances en matière de fiabilité. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée sont utilisés pour recouper les sources de revenus entre l'équipement d'origine et le support après-vente. Pour la normalisation, nous utilisons un abonnement payant aux données financières des entreprises et un flux d'actualités et de données financières pour maintenir la cohérence du contexte au niveau des entités. Les sources énumérées ci-dessus sont données à titre illustratif uniquement, et de nombreux autres documents sont examinés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour tester les hypothèses documentaires qui influencent le plus le modèle, notamment le contenu en actionneurs par aéronef, l'intensité des rétrofits et l'évolution des prix par technologie. Nous nous entretenons avec des participants de l'ensemble de la chaîne de valeur, notamment des fournisseurs de composants, des intégrateurs d'aéronefs et de sous-systèmes, des équipes spécialisées en MRO, ainsi que des responsables des achats et de l'ingénierie côté acheteur, ce qui permet de réconcilier les différences par région et par plateforme d'aéronef.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 16 % | APAC : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 37 % |
| Acteurs de plus petite taille : 19 % | Managers : 50 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les livraisons d'aéronefs, la flotte installée et l'utilisation en heures de vol sont traduites en bassins de demande d'actionneurs par plateforme et par principaux points de contact des systèmes. Ces bassins de demande sont ensuite ajustés à l'aide d'entrées pratiques telles que les cadences de production des équipementiers, le calendrier des rétrofits et des modernisations, les nombres typiques de jeux de pièces pour les fonctions clés de commande et d'utilité, et un facteur de remplacement après-vente lié aux cycles de maintenance et aux taux de dépose.
Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés par type de système d'actionneur, des vérifications de canal sur le mix après-vente, et des ventilations de revenus côté fournisseur lorsque des informations sont disponibles. Lorsque des lacunes apparaissent, elles sont traitées par approximation prudente, où les détails manquants sur une plateforme sont comblés en utilisant la famille d'aéronefs comparable la plus proche, puis vérifiés par retour d'experts.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance ne soit pas pilotée par une seule tendance, et chaque scénario est ancré aux cadences de construction d'aéronefs et à la croissance de la flotte attendues. La vision prospective est influencée par des indicateurs tels que le glissement de la part d'électrification (hydraulique vers électromécanique), la stabilité des achats de défense, l'activité MRO et les cycles de visites en atelier, et le mouvement des prix unitaires lié aux coûts des matériaux et de certification, ces hypothèses étant affinées grâce à ce que les personnes interrogées observent dans les programmes en cours.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par des vérifications multiples afin que le chiffre final reste cohérent avec l'activité réelle des aéronefs. Nous comparons les résultats modélisés à des signaux indépendants tels que les totaux de livraisons, l'évolution de la flotte en service et les attentes en matière de mix équipementier/après-vente, puis nous recherchons des sauts inhabituels dans les prix ou les volumes qui ne correspondent pas aux cycles des programmes.
Avant validation finale, les résultats sont examinés par un autre analyste pour la cohérence logique, l'alignement des unités et le traitement des devises, et tout écart important déclenche une vérification des hypothèses sous-jacentes et une reprise de contact ciblée avec les sources. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements brusques de production, des retards majeurs de plateforme ou des évolutions importantes dans l'adoption des technologies d'actionneurs. Juste avant la livraison, une dernière passe finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Actionneurs d'Aéronefs selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les valeurs de marché publiées pour les actionneurs d'aéronefs peuvent sembler très éloignées les unes des autres, car chaque éditeur trace la frontière différemment sur ce qui constitue une vente d'actionneur et sur la façon dont la demande OEM par rapport à la demande après-vente est comptabilisée dans le temps. Les différences proviennent également de la vitesse à laquelle les hausses de prix sont appliquées et de la question de savoir si le modèle est construit à partir de signaux d'activité aéronautique ou de bassins de revenus de composants aérospatiaux plus larges.
L'écart principal provient de l'inclusion de matériels d'actionnement adjacents tels que les mécanismes de sièges et les équipements au sol non aéronautiques. En revanche, Mordor Intelligence comptabilise uniquement les revenus des actionneurs installés sur les systèmes d'aéronefs, soutenus par l'équipement d'origine ou le remplacement après-vente, et maintient la conversion et la tarification liées aux livraisons d'aéronefs, à l'utilisation de la flotte et au mix technologique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,86 milliards USD (2026) | |
| Éditeur sectoriel A | 19,71 milliards USD (2025) | L'estimation semble utiliser un périmètre de composants plus large et peut regrouper des catégories d'actionnement d'aéronefs plus étendues, ce qui peut gonfler les totaux lorsque des mécanismes adjacents sont inclus et lorsque l'année de base diffère. |
| Éditeur sectoriel B | 8,64 milliards USD (2024) | Le chiffre est présenté avec une année de base antérieure et est probablement davantage ancré dans des hypothèses de couverture des revenus des fabricants, ce qui peut sous-estimer les totaux si l'intensité du marché après-vente et la reprise de la production actuelle ne sont pas pleinement reflétées. |
Le tableau montre que l'écart s'explique principalement par les choix de périmètre, le calendrier de l'année de base et la façon dont l'intensité du marché après-vente est traitée. En maintenant le modèle lié aux livraisons d'aéronefs, à l'activité de la flotte et à une boucle de demande OEM plus après-vente clairement définie, notre dimensionnement reste traçable jusqu'aux données d'entrée qui peuvent être vérifiées et reproduites d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des actionneurs d'aéronefs en 2031 ?
Le marché des actionneurs d'aéronefs devrait atteindre 14,84 milliards USD d'ici 2031, reflétant un CAGR de 6,45 %.
Quel type d'actionneur domine actuellement les nouvelles livraisons ?
Les unités linéaires dominent, détenant 70,55 % de la part de marché en 2025 en raison des applications à longue course sur le train d'atterrissage et les volets.
Quelle région connaîtra la croissance la plus rapide au cours des cinq prochaines années ?
L'Asie-Pacifique devrait progresser à un CAGR de 7,25 % jusqu'en 2031, portée par le COMAC C919 et les programmes de défense indiens.
Pourquoi les compagnies aériennes adoptent-elles des actionneurs intelligents ?
Les actionneurs équipés de capteurs permettent une maintenance prédictive qui peut réduire les événements non programmés de plus de 30 % et diminuer les coûts AOG.
Comment les mandats de durabilité influencent-ils la conception des actionneurs ?
Les initiatives SAF et hydrogène nécessitent des actionneurs de systèmes de carburant avec de nouveaux matériaux d'étanchéité et des courses plus longues, déclenchant de nouveaux cycles de conception.
Quel est le principal risque de chaîne d'approvisionnement pour les actionneurs électromécaniques (AEM) ?
La dépendance aux aimants de terres rares chinois expose les fabricants à des hausses de prix et à des retards de livraison, incitant à la recherche de chimies de moteurs alternatives.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
