
Taille et parts du marché du matériel informatique pour l'IA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 47.43 Milliards de dollars |
| Taille du Marché (2031) | 77.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
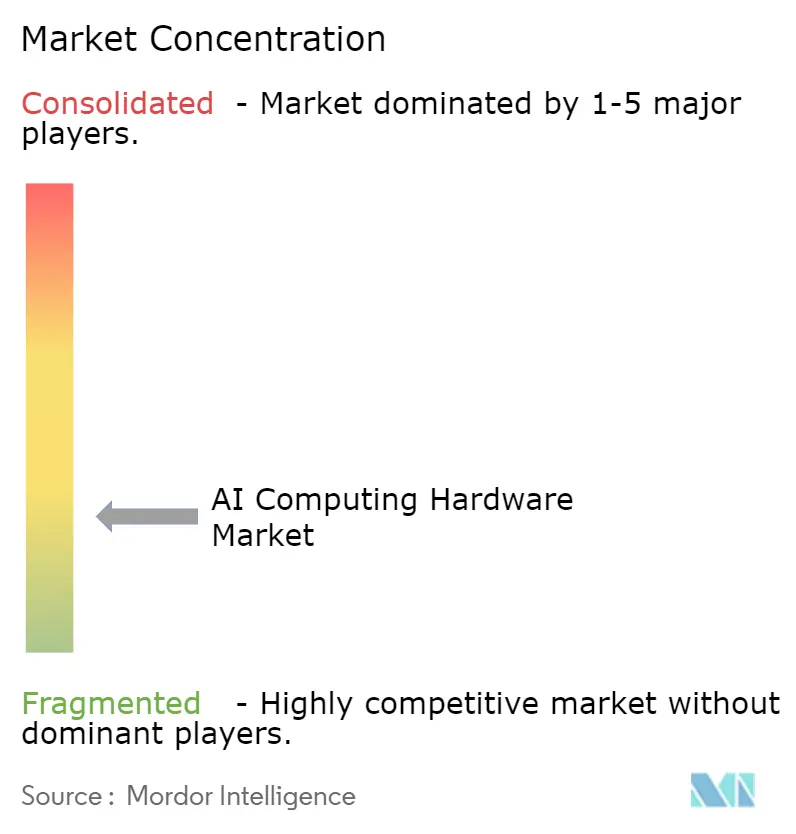
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du matériel informatique pour l'IA par Mordor Intelligence
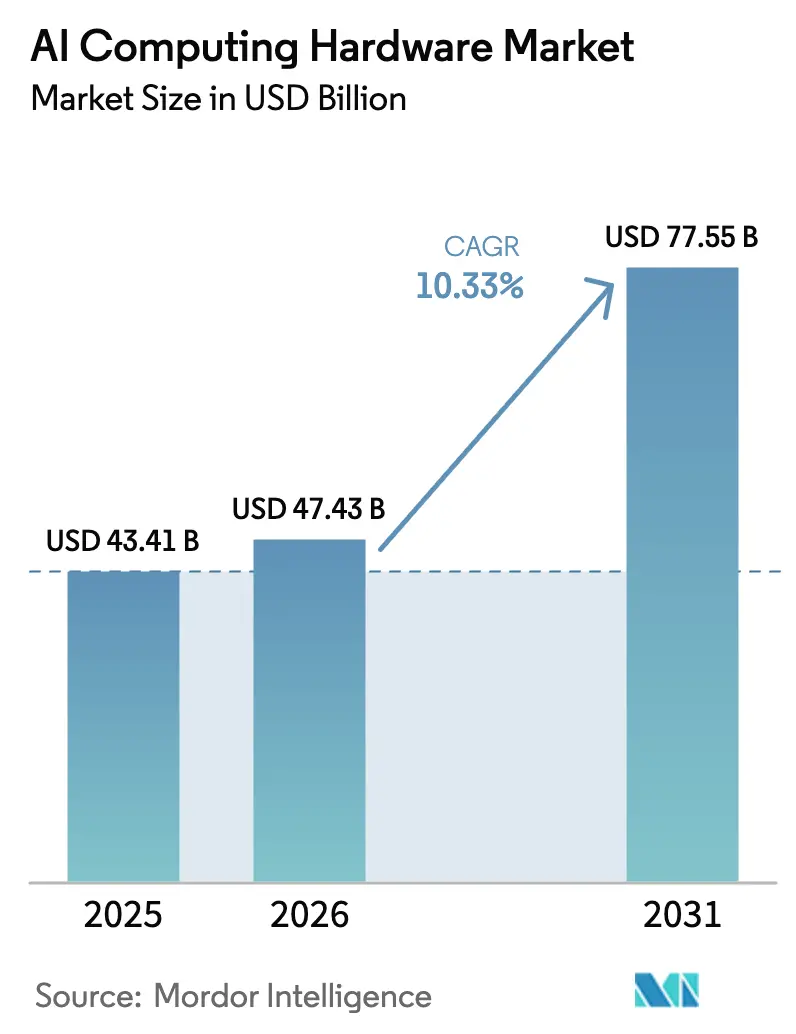
La taille du marché du matériel informatique pour l'IA devrait augmenter de 43,41 milliards USD en 2025 à 47,43 milliards USD en 2026 et atteindre 77,55 milliards USD d'ici 2031, avec un TCAC de 10,33 % sur la période 2026-2031.
La croissance suit une évolution claire dans la conception des systèmes, les charges de travail d'inférence dominant les déploiements en production, ce qui remodèle la planification des capacités, la conception des infrastructures et la sélection des accélérateurs. Les dépenses en capital des hyperscalers renforcent cette trajectoire, avec des programmes à grande échelle centrés sur les serveurs, les accélérateurs, les interconnexions à haute vitesse et le refroidissement liquide qui prennent en charge une puissance de conception thermique plus élevée au niveau du rack. Les cycles annuels de renouvellement des produits et le passage aux systèmes intégrés à l'échelle du rack permettent aux opérateurs de réduire le délai de déploiement et de standardiser les enveloppes de performance sur les sites régionaux. La disponibilité de l'énergie, l'approvisionnement en mémoire et les politiques d'exportation restent les principaux points de friction ; cependant, les contrats à long terme et les stratégies d'énergie pré-engagées contribuent à stabiliser les décisions d'investissement sur le marché du matériel informatique pour l'IA. Le marché du matériel informatique pour l'IA continue de se recalibrer autour d'une inférence évolutive de qualité production comme principal moteur des dépenses récurrentes, et cet accent sur le service en temps réel façonne les choix de conception thermique, réseau et mémoire chez les opérateurs. L'intégration au niveau du rack et les optiques co-packagées gagnent du terrain alors que les opérateurs s'efforcent de réduire la puissance par bit et d'améliorer la résilience des clusters dans les infrastructures d'entraînement et d'inférence à grande échelle.[1]NVIDIA Newsroom, "OpenAI et NVIDIA annoncent un partenariat stratégique pour déployer 10 gigawatts de systèmes NVIDIA," NVIDIA, nvidianews.nvidia.com Les partenariats stratégiques entre les fabricants de puces et les fournisseurs de plateformes soulignent la nature à long terme des déploiements d'IA, y compris les engagements en faveur de déploiements multi-gigawatts pour les systèmes de nouvelle génération. Le marché du matériel informatique pour l'IA reflète donc à la fois des évolutions techniques et opérationnelles qui s'alignent sur des profils de demande importants et contractuels dans les principales régions.
Principaux enseignements du rapport
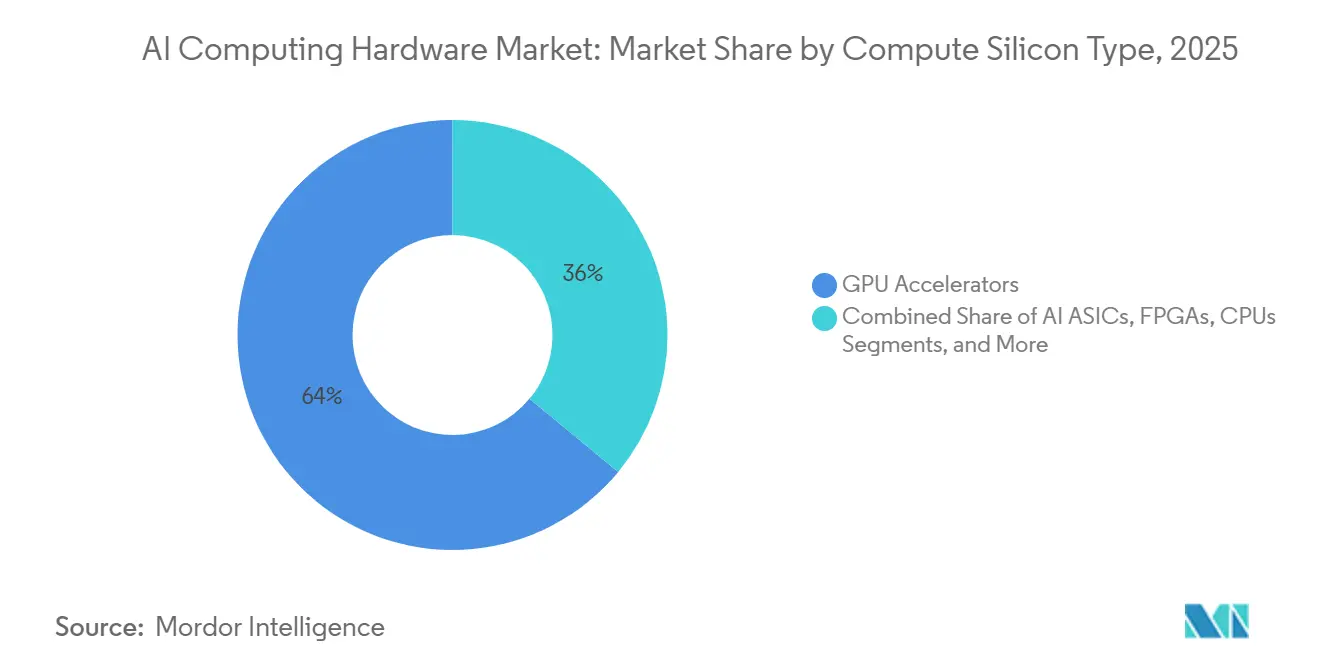
- Par type de silicium de calcul, les accélérateurs GPU ont dominé avec une part de revenus de 64 % en 2025, tandis que les ASIC pour l'IA devraient se développer à un TCAC de 10,6 % jusqu'en 2031.
- Par facteur de forme du système, les serveurs IA représentaient une part de 78 % en 2025, et les plateformes intégrées à l'échelle du rack ont affiché la croissance la plus élevée avec un TCAC de 10,7 % jusqu'en 2031.
- Par emplacement de déploiement, les centres de données cloud détenaient une part de 44 % en 2025, tandis que les sites périphériques et les points d'extrémité ont connu la croissance la plus rapide, avec un TCAC de 10,9 % de 2026 à 2031.
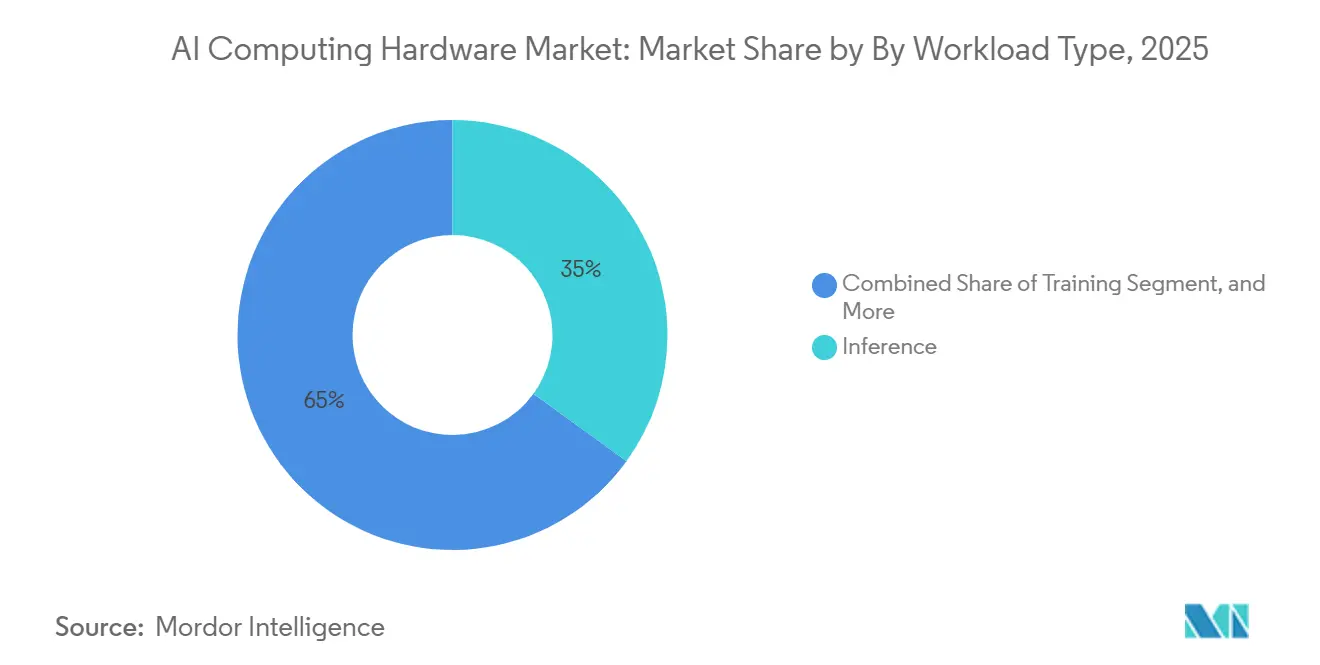
- Par type de charge de travail, l'inférence a capturé une part de 35 % en 2025 et devrait progresser à un TCAC de 11,2 % jusqu'en 2031.
- Par secteur d'utilisation final, les hyperscalers et les fournisseurs de services cloud représentaient 57,4 % des dépenses en 2025, tandis que la santé et les sciences de la vie ont progressé à un TCAC de 10,9 % jusqu'en 2031.
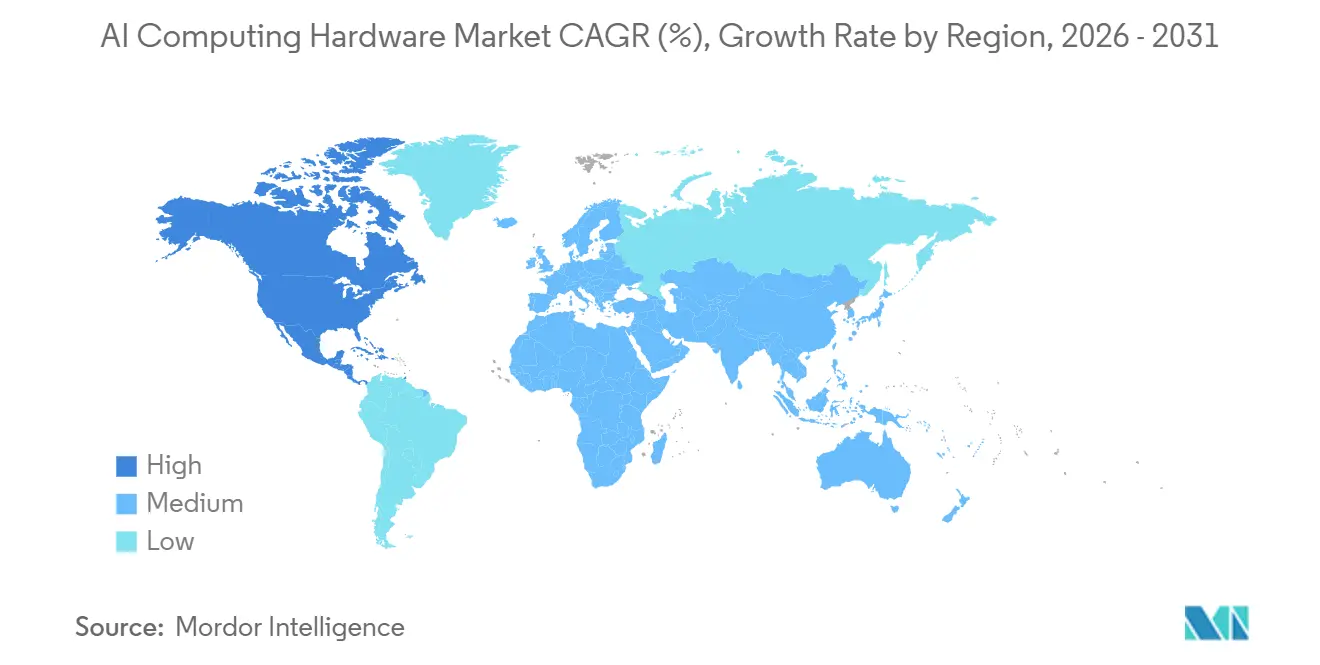
- Par géographie, l'Amérique du Nord représentait une part de 35,7 % en 2025, et l'Asie-Pacifique mène la croissance avec un TCAC de 11,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des dépenses en capital des hyperscalers dans l'infrastructure IA | +3.2% | Mondial, concentré dans les hubs hyperscalers d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Le passage de l'entraînement à l'inférence augmente le volume de calcul | +2.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et dans les marchés urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Cadence rapide des produits dans les GPU IA haut de gamme et les systèmes à l'échelle du rack | +1.7% | Mondial, porté par les nœuds de fabrication de semi-conducteurs avancés à Taïwan et en Corée du Sud | Court terme (≤ 2 ans) |
| Les serveurs accélérés dominent les dépenses en infrastructure IA | +2.1% | Mondial, centres de données hyperscalers en Virginie du Nord, Santa Clara, Singapour, Francfort | Moyen terme (2-4 ans) |
| Adoption des optiques co-packagées pour les interconnexions à haute bande passante | +0.8% | Mondial, déploiement initial dans les clusters IA hyperscalers, l'Amérique du Nord et l'Europe en tête | Long terme (≥ 4 ans) |
| La pénétration du refroidissement liquide débloque des systèmes IA à TDP plus élevé | +1.5% | Mondial, adoption rapide en Chine, en Amérique du Nord et dans les corridors de centres de données d'Europe du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'expansion des dépenses en capital des hyperscalers dans l'infrastructure IA stimule la demande d'accélérateurs
Les programmes d'investissement des hyperscalers continuent de s'intensifier, avec des dépenses agrégées dépassant les centaines de milliards pour 2026 et progressant d'une année sur l'autre dans la fourchette des trente pour cent. L'élan est centré sur une infrastructure spécifique à l'IA comprenant des serveurs avec accélérateurs, des réseaux de communication à haute vitesse et des conceptions de racks refroidis par liquide qui maintiennent une densité plus élevée par rack. Les méga-déploiements qui s'engagent sur des empreintes système multi-gigawatts valident davantage l'ampleur et la durabilité de la demande des opérateurs pour les cas d'usage d'entraînement et d'inférence. Les alliances stratégiques entre fournisseurs de plateformes concentrent également les investissements dans des solutions intégrées, y compris des collaborations sur les plateformes CPU qui rationalisent les déploiements à grande échelle dans les clusters IA. L'adoption croissante du refroidissement liquide et des assemblages à l'échelle du rack réduit les frictions de déploiement en pré-intégrant les sous-systèmes thermiques et d'alimentation pour les accélérateurs à TDP élevé.[2]nVent Electric plc, "nVent dévoile un nouveau portefeuille de refroidissement liquide et d'alimentation au SC25," Relations investisseurs nVent, investors.nvent.com Le marché du matériel informatique pour l'IA bénéficie de cette accélération des dépenses en capital, alors qu'il passe des projets pilotes à des empreintes de production à grande échelle dans plusieurs régions.
Le passage aux charges de travail d'inférence redéfinit l'économie des centres de données
L'équilibre des cycles de calcul se déplace vers l'inférence, ce qui génère des modèles de consommation récurrents et fait de la performance de service la contrainte de conception centrale pour les flottes. Ce changement favorise les accélérateurs et les systèmes optimisés pour le coût par token, la faible latence et les hiérarchies de mémoire efficaces, ce qui diffère des profils optimisés pour l'entraînement. Les empreintes mémoire et la bande passante deviennent critiques pour la génération rapide de tokens, et les nouveaux modules de mémoire qui raccourcissent le temps jusqu'au premier token renforcent la valeur des conceptions riches en mémoire dans les environnements de production. La nécessité de placer l'inférence plus près des utilisateurs accroît également l'attrait des déploiements régionaux plus petits qui équilibrent la latence et la disponibilité de l'énergie sans compromettre la fiabilité. Les stratégies des opérateurs privilégient désormais des déploiements cohérents de capacités d'inférence aux côtés des clusters d'entraînement pour servir des charges de travail stables. Le marché du matériel informatique pour l'IA reflète ces priorités tant dans les feuilles de route des puces que dans les offres de racks intégrés qui consolident le calcul, la mémoire, le réseau et le refroidissement.
La cadence rapide des produits GPU et à l'échelle du rack comprime les cycles de renouvellement
Les principaux fournisseurs opèrent sur des cycles de mise à jour accélérés pour les accélérateurs haut de gamme et les systèmes à l'échelle du rack, ce qui comprime la planification du renouvellement à des horizons approximativement annuels pour les grands opérateurs. Les plateformes à l'échelle du rack qui intègrent le calcul, le réseau à haute bande passante et le refroidissement liquide permettent une mise en service plus rapide et offrent des enveloppes de performance cohérentes dans les installations. Les optiques co-packagées émergent dans les infrastructures des centres de données pour réduire la puissance par bit et améliorer la résilience des systèmes, et cette orientation informe la conception des réseaux pour les clusters d'entraînement et d'inférence. La cadence est soutenue par des partenariats verticaux qui alignent les plateformes CPU avec les accélérateurs IA et les infrastructures associées pour simplifier l'intégration des clusters.[3]Intel Newsroom, "Intel et NVIDIA développent conjointement des produits d'infrastructure IA et d'informatique personnelle," Intel, newsroom.intel.com En conséquence, les opérateurs évaluent des solutions complètes et des racks préconfigurés qui réduisent la complexité du déploiement tout en prenant en charge des feuilles de route à refroidissement liquide et à TDP plus élevé. Le marché du matériel informatique pour l'IA aligne donc les cycles de dépenses en capital avec les introductions rapides de produits pour maintenir des performances compétitives et une efficacité énergétique.
Les architectures de serveurs accélérés dominent les dépenses en infrastructure IA
Les serveurs intégrant des GPU et des accélérateurs personnalisés représentent la part du lion des nouvelles dépenses en infrastructure IA, car les grands modèles de transformateurs et l'entraînement à grande échelle nécessitent des milliers d'accélérateurs étroitement interconnectés. Les systèmes de racks pré-intégrés des principaux fournisseurs raccourcissent les délais de livraison en combinant le calcul, les infrastructures réseau et le refroidissement liquide en blocs de construction uniformes pouvant être répliqués à grande échelle. Les engagements de déploiement multi-gigawatts des principaux développeurs d'IA renforcent davantage le fait que les clusters importants et riches en accélérateurs constituent la voie principale pour atteindre les objectifs d'entraînement et de service. Dans le même temps, les feuilles de route réseau qui introduisent les optiques co-packagées prennent en charge la bande passante et la fiabilité requises pour les modèles all-reduce et les schémas d'inférence en temps réel au sein des racks et entre eux. L'écosystème de support pour l'alimentation et le refroidissement répond avec des conceptions modulaires et maintenables qui s'alignent sur les racks refroidis par liquide dépassant 100 kilowatts par rack. À mesure que ces éléments convergent, le marché du matériel informatique pour l'IA consolide les dépenses autour des serveurs accélérés, de l'architecture à l'échelle du rack et des interconnexions avancées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Contraintes d'énergie et de réseau électrique pour les centres de données IA | -2.3% | Mondial, aigu dans PJM, ERCOT, Virginie du Nord ; émergent à Dublin, Francfort, Singapour | Long terme (≥ 4 ans) |
| Contraintes d'approvisionnement en HBM et en packaging avancé | -1.9% | Chaîne d'approvisionnement mondiale, fabrication concentrée en Corée du Sud (SK Hynix, Samsung), aux États-Unis (Micron), à Taïwan (TSMC CoWoS) | Moyen terme (2-4 ans) |
| Contrôles à l'exportation et fragmentation technologique | -0.7% | Corridor technologique États-Unis-Chine, effets de débordement en Europe, au Japon, en Corée du Sud | Long terme (≥ 4 ans) |
| Maintenabilité et complexité de l'écosystème pour le refroidissement avancé | -0.4% | Mondial, plus aigu dans les scénarios de modernisation des installations existantes dans les marchés de centres de données métropolitains de niveau 1 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les contraintes d'énergie et de réseau électrique freinent la vitesse de déploiement
La disponibilité de l'énergie et les délais de raccordement au réseau déterminent où et comment les opérateurs déploient les capacités IA, et les contraintes dans les principales métropoles prolongent les calendriers de mise en service des grands campus. Pour gérer des profils de densité plus élevée et de charge soutenue, les opérateurs adoptent le refroidissement liquide et des architectures d'alimentation modulaires qui s'alignent sur les feuilles de route des accélérateurs à TDP plus élevé. Les innovations réseau telles que les optiques co-packagées contribuent également à réduire la pénalité de puissance par bit, ce qui allège indirectement les budgets énergétiques à l'échelle des installations en marge. Ces mesures ne suppriment pas les défis d'implantation, mais elles améliorent l'enveloppe performance par watt pour les clusters d'entraînement et d'inférence. Le marché du matériel informatique pour l'IA est donc sensible aux dynamiques régionales du réseau électrique et recherche une standardisation autour de racks intégrés refroidis par liquide pour garantir un comportement thermique et électrique cohérent. Les engagements d'achat importants des leaders des plateformes IA signalent qu'une planification des capacités à long terme est en cours pour atténuer les goulots d'étranglement du réseau grâce à une implantation diversifiée et à des constructions par étapes.
Les goulots d'étranglement de la chaîne d'approvisionnement en HBM et en packaging avancé contraignent la montée en puissance
La mémoire à haute bande passante et le packaging avancé restent des facteurs limitants pour les expéditions d'accélérateurs, et la croissance de la demande continue de peser sur les capacités disponibles à court terme. La densité et la bande passante de la mémoire sont au cœur de l'efficacité de l'inférence, et les nouveaux modules basse consommation commercialisés pour les serveurs IA ciblent un temps jusqu'au premier token plus rapide et une meilleure performance par watt. Les fournisseurs répondent par des choix de conception qui équilibrent la SRAM, la HBM et la topologie d'interconnexion pour atteindre un débit plus élevé pour la génération de tokens à des budgets de puissance prévisibles. La persistance des tensions dans l'approvisionnement en packaging et en mémoire oriente les clients vers des accords d'approvisionnement à plus long terme et des stratégies de diversification. En conséquence, le marché du matériel informatique pour l'IA continue de calibrer les conceptions de systèmes autour de la disponibilité de la mémoire tout en développant de nouveaux facteurs de forme qui réduisent la complexité de maintenance dans les déploiements refroidis par liquide. Les régimes d'exportation ajoutent une autre couche de complexité de planification pour l'approvisionnement transfrontalier en accélérateurs et composants avancés, ce qui accroît la valeur des stratégies d'approvisionnement local résilientes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de silicium de calcul :
les ASIC personnalisés défient la domination des GPU malgré des écosystèmes inférieursLes accélérateurs GPU devraient représenter la plus grande part en 2025 à 64 %, soutenus par des piles logicielles matures et des talents d'ingénierie formés qui maintiennent les coûts de migration élevés. Les ASIC pour l'IA affichent la croissance la plus rapide avec un TCAC de 10,6 % jusqu'en 2031, car les grands opérateurs privilégient l'efficacité par token et un alignement plus étroit des charges de travail pour l'inférence en production. Sur l'ensemble du marché du matériel informatique pour l'IA, les puces conçues par les hyperscalers réduisent la dépendance au silicium marchand et permettent l'optimisation de l'alimentation, de la mémoire et du réseau à l'échelle du rack. Les FPGA restent pertinents en périphérie pour la latence déterministe et la reconfigurabilité sur le terrain dans les environnements de sécurité et d'automatisation. Les NPU intégrés dans les appareils clients répondent aux besoins de confidentialité et de latence pour les tâches sur l'appareil dans des budgets thermiques et d'alimentation plus contraints. Les CPU continuent d'assurer les fonctions de plan de contrôle, l'orchestration du stockage et les tâches à usage général tout en confiant les charges de travail matricielles lourdes aux accélérateurs connectés.
L'élan des ASIC et la position dominante des GPU coexistent en tant qu'écosystèmes logiciels, la familiarité des développeurs et les chaînes d'outils des fournisseurs continuant d'influencer les décisions de plateforme. Les normes d'interopérabilité dans les infrastructures réseau sont devenues des différenciateurs importants alors que les acheteurs évaluent la dépendance aux fournisseurs par rapport au coût, à la disponibilité et aux performances. Le marché du matériel informatique pour l'IA voit également un intérêt pour les architectures émergentes telles que les processeurs neuromorphiques et photoniques, bien que ces efforts restent naissants. Pour l'inférence à forte intensité de mémoire, les choix de produits mettent l'accent sur la capacité de mémoire à haute bande passante et la bande passante mémoire pour maintenir le débit. En conséquence, la sélection de la plateforme équilibre désormais le calcul de pointe par rapport aux caractéristiques de mémoire, de réseau et thermiques pertinentes pour le service en temps réel. Les accélérateurs IA des principaux fournisseurs ancrent ces décisions dans des plans directeurs à l'échelle du rack qui unifient le calcul, l'infrastructure réseau et le refroidissement.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par facteur de forme du système :
l'intégration à l'échelle du rack s'accélère alors que les exigences de densité de puissance imposent le refroidissement liquideLes serveurs IA détenaient la part dominante en 2025 à 78 %, et les solutions intégrées à l'échelle du rack enregistrent la croissance la plus rapide avec un TCAC de 10,7 %. La cadence de renouvellement des GPU, les exigences en mémoire et les enveloppes thermiques poussent les opérateurs vers des racks pré-intégrés qui offrent des performances prévisibles et simplifient la mise en service dans les environnements refroidis par liquide. En 2025 et 2026, plusieurs fournisseurs ont fait progresser des plateformes à l'échelle du rack qui consolident les accélérateurs, le réseau et le refroidissement en blocs de construction standardisés pour rationaliser les ajouts de capacité. Cette approche réduit le risque d'intégration tout en s'alignant sur les contraintes électriques et mécaniques au niveau du site. Au sein du marché du matériel informatique pour l'IA, les architectures au niveau du rack améliorent également la maintenabilité et réduisent la complexité du câblage par rapport aux combinaisons de systèmes sur mesure.
Les cartes et modules accélérateurs restent importants pour les modernisations et les mises à niveau progressives dans les installations qui n'ont pas encore migré vers des racks haute densité. Les appareils et passerelles périphériques remplissent des rôles sensibles à la latence où les budgets de faible puissance et les empreintes compactes sont essentiels. Le marché du matériel informatique pour l'IA bénéficie des écosystèmes de fournisseurs qui comprennent des conceptions de référence, des infrastructures réseau validées et des solutions de refroidissement adaptées au fonctionnement au niveau du rack. À mesure que ces plateformes mûrissent, les acheteurs valorisent l'interopérabilité et la participation aux normes qui protègent les déploiements à longue durée de vie. Les fournisseurs associent les feuilles de route des puces à des stratégies de refroidissement liquide et d'infrastructure réseau pour garantir des performances prévisibles d'une génération de produits à l'autre. Les optiques co-packagées joueront un rôle croissant dans les couches supérieures du rack et de la colonne vertébrale à mesure que les débits de données augmentent et que les opérateurs se concentrent sur la puissance par bit.
Par emplacement de déploiement :
la migration de l'inférence vers la périphérie fragmente l'empreinte d'entraînement centraliséeLes centres de données cloud représentent une part de 44 % en 2025, car les clusters d'entraînement et d'inférence de grande taille favorisent les sites dédiés à haute densité de puissance et aux réseaux avancés. Les sites périphériques et les points d'extrémité connaissent la croissance la plus rapide avec un TCAC de 10,9 % jusqu'en 2031, car l'inférence sensible à la latence se rapproche des utilisateurs dans les métropoles régionales. Sur le marché du matériel informatique pour l'IA, cette distribution garantit un service à faible latence pour les applications nécessitant une génération rapide de tokens et un traitement local des données. Les opérateurs associent des empreintes d'entraînement centralisées à une capacité d'inférence distribuée pour répondre aux exigences de développement et de production. Les déploiements d'entreprise sur site prennent en charge les charges de travail réglementées et les mandats de souveraineté des données.
Les installations existantes continuent de moderniser l'alimentation et le refroidissement pour accueillir des racks plus denses, tandis que les nouvelles constructions favorisent les conceptions refroidies par liquide dès le premier jour. Le secteur du matériel informatique pour l'IA converge vers des produits à l'échelle du rack qui équilibrent la densité thermique, la maintenabilité et les infrastructures réseau interopérables. Les achats incluent désormais des horizons de planification plus longs pour l'alimentation et le raccordement au réseau, ainsi que des arrangements pluriannuels pour les accélérateurs et la mémoire. Les partenariats stratégiques entre fournisseurs visent à réduire les frictions d'intégration et à aligner les feuilles de route des CPU, des accélérateurs et du réseau. Le marché du matériel de calcul pour l'IA distribue donc les capacités entre les hubs cloud centraux et les sites périphériques tout en alignant la conception des installations sur les rôles de service et d'entraînement.
Par type de charge de travail :
la domination de l'inférence remodèle les exigences matérielles vers le coût par requêteL'inférence détient une part de 35 % des charges de travail en 2025 et croît à un TCAC de 11,2 %, reflétant la nature continue des charges de travail de service après l'entraînement initial du modèle. Cette réalité oriente les choix de conception qui valorisent le coût par token, le débit par watt et le temps jusqu'au premier token. La densité de mémoire est un facteur de différenciation pour héberger des modèles à grand contexte dans moins d'appareils, et les fournisseurs de composants introduisent des modules basse consommation qui accélèrent la génération de tokens. Le marché du matériel informatique pour l'IA équilibre donc le calcul de pointe avec les choix de mémoire et d'infrastructure réseau qui maintiennent des charges de service stables. L'entraînement reste centré dans de grands sites avec une haute disponibilité d'énergie et des besoins en bande passante de bissection.
Les déploiements de service favorisent les emplacements régionaux qui réduisent la latence et améliorent l'expérience utilisateur pour les applications en temps réel. Les opérateurs standardisent sur des assemblages à l'échelle du rack pour simplifier le déploiement et réduire le risque de mise en service dans toutes les géographies. Les mises à niveau réseau, y compris les optiques co-packagées, améliorent la résilience et l'efficacité énergétique à des vitesses de liaison plus élevées. Le marché du matériel informatique pour l'IA bénéficie de ces améliorations grâce à des voies de mise à l'échelle cohérentes du développement à la production.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par secteur d'utilisation final :
la santé progresse fortement alors que la conformité sur site stimule la prolifération des accélérateursLes hyperscalers et les fournisseurs de services cloud représentent 57,4 % des dépenses en 2025, car les services de plateforme agrègent la demande d'entraînement et d'inférence. La santé et les sciences de la vie affichent un TCAC de 10,9 % jusqu'en 2031 grâce à l'imagerie diagnostique, l'aide à la décision clinique et les charges de travail de découverte qui préfèrent des déploiements à haut débit, conformes et fréquemment sur site. Le marché du matériel informatique pour l'IA fournit des accélérateurs et des systèmes de racks qui répondent aux besoins de certification et de disponibilité dans les environnements réglementés. Les services financiers, les plateformes technologiques et les médias élargissent l'utilisation de l'inférence dans la prévention de la fraude, les recommandations et la génération de code. L'automobile et la fabrication intègrent l'IA dans les charges de travail périphériques pour la sécurité et l'inspection.
Dans les secteurs soumis à des exigences strictes de résidence des données, les clusters sur site ou les modèles de cloud souverain restent des voies d'achat importantes. Le marché du matériel informatique pour l'IA prend en charge à la fois l'accès basé sur le cloud aux accélérateurs avancés et les configurations sur site alignées sur les politiques de confidentialité et de gouvernance. Les écosystèmes de fournisseurs aident les entreprises à naviguer dans la portabilité des logiciels et le déploiement des modèles sur les sites. Les préférences des acheteurs reflètent désormais un mélange de consommation hyperscale pour les modèles de pointe et d'inférence localisée pour les tâches en temps réel. En conséquence, les secteurs verticaux adoptent des combinaisons d'entraînement cloud et de service distribué adaptées aux exigences spécifiques de conformité et de latence.
Analyse géographique
Marché du matériel informatique pour l'IA en Amérique du Nord, en Europe, en Asie-Pacifique et au Moyen-Orient
L'Amérique du Nord représente une part de revenus de 35,7 % en 2025, les hyperscalers mondiaux concentrant leurs sièges sociaux, leur ingénierie de plateformes et leurs partenariats de conception avancée dans la région. L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 11,0 % jusqu'en 2031, les initiatives de cloud souverain et les services numériques régionaux augmentant les empreintes de calcul locales. Au sein du marché du matériel informatique pour l'IA, la croissance nord-américaine est tempérée par des contraintes d'alimentation électrique et d'interconnexion dans plusieurs métropoles de premier rang, ce qui incite à une diversification vers des marchés adjacents. L'Europe équilibre la résidence des données et la disponibilité de l'énergie, et les opérateurs répartissent les déploiements entre les régions pouvant offrir du foncier, une capacité de réseau électrique et un approvisionnement en énergie renouvelable. Le Moyen-Orient continue d'investir dans des infrastructures d'IA à grande échelle qui complètent les piles technologiques occidentales.
Marché du matériel informatique pour l'IA en Amérique du Nord et en Asie-Pacifique
Les contrôles à l'exportation influencent les décisions d'approvisionnement et de déploiement le long du corridor États-Unis–Chine, ce qui introduit une complexité de planification pour l'allocation de capacité transfrontalière et la disponibilité des puces. Les opérateurs répondent en échelonnant des constructions multirégionales et en poursuivant des engagements d'approvisionnement à plus long terme pour les accélérateurs et les composants. En Asie-Pacifique, la demande croissante de services de modèles régionaux renforce les investissements dans des sites périphériques qui équilibrent la latence et l'accès à l'énergie. Le marché du matériel informatique pour l'IA s'étend donc grâce à une empreinte distribuée qui segmente l'entraînement et le service entre les classes d'installations. Les partenariats qui sécurisent de grands déploiements de systèmes illustrent l'échelle régionale des futurs déploiements dans les domaines de l'entraînement et de l'inférence. Dans l'ensemble, les stratégies régionales convergent vers des systèmes à l'échelle du rack refroidis par liquide et des réseaux à haute vitesse pour soutenir une croissance rapide.

Paysage réglementaire
Les contrôles des exportations et les mesures commerciales continuent de façonner la disponibilité et le déploiement des accélérateurs et systèmes d'IA avancés dans toutes les régions. En janvier 2026, le Bureau of Industry and Security (BIS) des États-Unis a révisé sa politique d'examen des licences pour les exportations de produits informatiques avancés vers la Chine et Macao, passant d'une présomption de refus à un examen au cas par cas. Ce changement accroît les exigences de diligence en matière de conformité pour les OEM, les distributeurs et les opérateurs cloud gérant des achats transfrontaliers. Le BIS a également publié des directives en mai 2026 précisant que les exigences de licence pour les articles informatiques avancés (y compris les ECCN 3A090 et 4A090) s'appliquent à certaines entités liées au Groupe de pays D:5 ou à Macao, quel que soit leur lieu d'exploitation, renforçant ainsi les exigences de contrôle dans les chaînes d'approvisionnement mondiales.
L'activité de normalisation et de conformité en Europe progresse parallèlement à la gouvernance de l'IA, ce qui influence les spécifications d'achat pour les infrastructures d'IA déployées dans des environnements réglementés. L'ETSI a publié la norme EN 304 223 en tant que norme européenne complète pour la cybersécurité de l'IA en mai 2026, en cohérence avec les exigences liées à la loi européenne sur l'IA et avec les cadres internationaux. Le CEN/CENELEC a également fait progresser des travaux préliminaires, notamment la prEN 18286, entrée en enquête publique en octobre 2025, visant les systèmes de gestion de la qualité en IA. Ces initiatives renforcent l'importance des contrôles de sécurité, de traçabilité et d'assurance dans l'ensemble des piles matérielles informatiques d'IA, des serveurs et accélérateurs aux tissus réseau et infrastructures de soutien.
Analyse de la chaîne de valeur
La chaîne de valeur du matériel informatique d'IA s'étend du silicium et de l'architecture de plateforme jusqu'à la fabrication, l'intégration et le déploiement dans les environnements cloud, d'entreprise et périphériques. En amont, le développement du silicium de calcul couvre les fournisseurs de GPU commerciaux et les fournisseurs de CPU, ainsi que les programmes de silicium personnalisé des hyperscalers (par exemple, Google TPU, AWS Trainium et Meta MTIA) visant un meilleur alignement avec les charges de travail pour l'inférence en production et un plus grand contrôle sur l'approvisionnement. La fabrication en aval intermédiaire est ancrée par des fonderies de pointe (notamment TSMC) et des fournisseurs d'emballage avancé et de test (tels que ASE et Amkor), la performance et la disponibilité étant de plus en plus déterminées par le débit d'emballage de classe CoWoS et l'approvisionnement en HBM provenant des leaders de la mémoire, notamment SK hynix, Samsung et Micron.
En aval, les OEM et ODM système assemblent les accélérateurs en serveurs d'IA et en systèmes intégrés à l'échelle du rack, soutenus par des fournisseurs de substrats (par exemple, Unimicron et Elite Material) ainsi que par des écosystèmes d'alimentation et de gestion thermique comprenant des spécialistes de la distribution électrique et du refroidissement. Les goulets d'étranglement se sont étendus au-delà des tranches de silicium vers l'emballage, la mémoire et les intrants d'infrastructure des centres de données (composants d'alimentation, sous-systèmes de refroidissement liquide et délais d'interconnexion au réseau électrique), ce qui place l'approvisionnement à long délai et la qualification au cœur des calendriers de livraison. Les annonces de plateformes, telles que NVIDIA réunissant le CPU Vera et le GPU Rubin sous la plateforme Vera Rubin pour les usines d'IA (mars 2026), soulignent également la manière dont le silicium, la mémoire, les interconnexions et l'intégration en rack sont désormais commercialisés comme des chaînes d'approvisionnement coordonnées plutôt que comme des composants autonomes.
Paysage concurrentiel
Le marché du matériel informatique pour l'IA présente une consolidation modérée, un fournisseur détenant près de 70 % des parts des accélérateurs IA jusqu'en 2025 et d'autres progressant grâce à des programmes de silicium personnalisé et à un positionnement d'écosystème ouvert. NVIDIA maintient sa position dominante avec une approche complète qui couple les GPU, les infrastructures réseau et les logiciels, ce qui crée des coûts de migration pour les entreprises et les développeurs. AMD fait progresser une approche ouverte et interopérable sur les infrastructures réseau de montée en charge et de déploiement à grande échelle, et l'associe à une plateforme à l'échelle du rack qui intègre le refroidissement liquide et le réseau en tant que bloc de construction préconfiguré. Intel et NVIDIA ont annoncé une collaboration stratégique sur des CPU x86 personnalisés intégrés aux plateformes IA NVIDIA, ce qui aligne les feuilles de route des CPU et des accélérateurs pour les déploiements en centres de données. Ces mouvements s'alignent sur l'évolution du marché vers des solutions de racks packagées et des infrastructures réseau intégrées.
Les fournisseurs de refroidissement liquide et les fournisseurs de distribution d'énergie sont devenus centraux pour les performances des systèmes, la maintenabilité et la disponibilité. De nouvelles unités de distribution de liquide de refroidissement, des collecteurs et des unités de distribution d'énergie intelligentes sont introduits en tant qu'offres modulaires qui s'adaptent aux accélérateurs à TDP plus élevé et aux densités de racks. Les partenariats entre les entreprises de refroidissement et de technologie industrielle visent à fournir des architectures de référence pour les sites IA hyperscalers, ce qui réduit le risque de conception et le temps de déploiement pour les opérateurs. Du côté du réseau, l'adoption des optiques co-packagées réduit la puissance par bit et améliore la robustesse de l'infrastructure réseau, ce qui positionne les optiques co-packagées comme un facteur habilitant critique des futures infrastructures réseau IA. Le marché du matériel informatique reflète donc une intégration plus étroite entre les fournisseurs de calcul, de refroidissement et de réseau.
Les engagements à grande échelle des principaux développeurs d'IA remodèlent également l'alignement de l'offre. Les partenariats multi-gigawatts établissent de nouvelles références pour les empreintes de déploiement des systèmes et pour la façon dont les fournisseurs coordonnent les plateformes CPU, les accélérateurs, les interconnexions et la distribution d'énergie à l'échelle du rack. En réponse, les fabricants de puces alignent les feuilles de route des puces sur des plans directeurs de systèmes qui mettent l'accent sur le refroidissement liquide, la haute capacité de mémoire et les infrastructures réseau rapides. Les piles logicielles ouvertes et les infrastructures réseau basées sur des normes restent un levier pour les acheteurs qui souhaitent éviter des coûts de migration élevés et une dépendance à long terme. Le marché du matériel informatique pour l'IA continue d'équilibrer la position dominante des fournisseurs avec une demande croissante de systèmes à l'échelle du rack interopérables et maintenables qui simplifient le déploiement dans diverses géographies.
Leaders du secteur du matériel informatique pour l'IA
NVIDIA Corporation
Intel Corporation
Huawei Technologies Co., Ltd.
International Business Machines Corporation
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du matériel informatique pour l'IA
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
- Lenovo Group Limited
- Inspur Electronic Information Industry Co., Ltd.
- Amazon.com, Inc.
- Google LLC
- Microsoft Corporation
- Baidu, Inc.
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Cerebras Systems Inc.
- Graphcore Limited
- Tenstorrent, Inc.
- Groq, Inc.
- SambaNova Systems, Inc.
- Qualcomm Incorporated
- Arm Holdings plc
- Ampere Computing LLC
Lire l’analyse des entreprises de matériel informatique pour l'IA

Opportunités de marché et perspectives d'avenir
Un espace blanc clé se situe dans les contraintes non liées aux GPU qui régissent désormais la rapidité avec laquelle la capacité de calcul d'IA peut être déployée, notamment l'emballage avancé, la HBM et les sous-systèmes d'alimentation et de refroidissement des centres de données. En 2026, des actions concrètes du côté de l'offre indiquent des opportunités pour les fournisseurs et intégrateurs capables de sécuriser le débit d'emballage et la disponibilité de la mémoire : TSMC a annoncé une production de masse dans deux installations d'emballage avancé lors de la phase I du Chiayi Science Park (juin 2026), et SK hynix a annoncé un investissement de 12,85 milliards USD dans une usine d'emballage avancé (P&T7) à Cheongju, en Corée du Sud (juillet 2026). Alors que les acheteurs privilégient une mise en service prévisible de racks à haute densité, une opportunité supplémentaire émerge pour des designs de référence validés à l'échelle du rack, regroupant accélérateurs, tissus réseau et refroidissement liquide en blocs constructifs reproductibles, réduisant ainsi le risque d'intégration sur site dans un contexte de contraintes d'alimentation strictes.
L'opportunité du côté de la demande s'élargit également grâce à la verticalisation et aux programmes de silicium personnalisé visant l'efficacité de l'inférence et le contrôle de l'allocation. OpenAI et Broadcom ont annoncé la puce d'inférence Jalapeno pour l'inférence des LLM (juin 2026), tandis que Meta a exposé ses plans de production continue pour ses puces MTIA, incluant le démarrage de la production de nouvelles versions MTIA en septembre 2026, comme rapporté en juillet 2026. Ces évolutions élargissent le marché adressable pour les composants et systèmes de soutien autour des accélérateurs personnalisés, notamment les plateformes serveur, les tissus Ethernet haute vitesse ou d'autres tissus de mise à l'échelle horizontale, les configurations riches en mémoire et les designs à refroidissement liquide facilement entretenables. Les investissements dans la résilience de la fabrication et de l'approvisionnement, notamment l'accélération par Micron de ses investissements en usine américaine avec une activité sur son site de Clay, dans l'État de New York (juillet 2026), renforcent également les opportunités pour les fournisseurs positionnés dans la mémoire, l'emballage et l'intégration système, à mesure que les déploiements s'étendent dans toutes les régions sous des contraintes d'exportation, de sécurité et de disponibilité.
Recent Industry Developments in Marché du matériel informatique pour l'IA
- Juin 2026 : NVIDIA et SK hynix ont annoncé un partenariat technologique pluriannuel visant à co-développer la mémoire de nouvelle génération pour les usines d'IA, incluant le support des systèmes NVIDIA Vera Rubin et des plateformes associées. Cette collaboration élève les feuilles de route mémoire au rang de levier stratégique pour la disponibilité des accélérateurs et le débit système, alors que les clusters d'inférence et d'entraînement exigent une bande passante et une capacité toujours plus élevées.
- Mai 2026 : NVIDIA et IREN ont annoncé un partenariat stratégique visant à accélérer le déploiement de jusqu'à 5 gigawatts d'infrastructure d'IA alignée sur NVIDIA DSX, dans le temps. Cet accord lie l'approvisionnement en systèmes d'IA à la préparation des sites et de l'alimentation électrique à l'échelle des centres de données, reflétant le fait que la vitesse de déploiement est de plus en plus régie par l'exécution énergétique et infrastructurelle plutôt que par le calcul seul.
- Octobre 2025 : AMD a présenté la plateforme d'IA à l'échelle du rack Helios lors de l'OCP 2025 Summit, construite sur les spécifications Open Rack Wide et centrée sur les futurs accélérateurs Instinct, avec un accent sur l'interopérabilité ouverte. Cette initiative renforce les options des acheteurs pour une intégration standardisée en rack et une compatibilité écosystémique plus large, alors que les opérateurs recherchent des blocs de déploiement reproductibles et à haute densité.


Marché du matériel informatique pour l'IA Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché comptabilise les revenus générés par le matériel informatique principalement utilisé pour exécuter des charges de travail d'IA, y compris les puces d'IA dédiées et le matériel accélérateur associé utilisé dans les centres de données et en périphérie.
Exclusions du périmètre : les licences logicielles, les modèles d'IA, les services cloud et les revenus de services informatiques purs sont exclus, même lorsqu'ils sont regroupés dans des offres d'IA plus larges.
Aperçu de la segmentation
- Par type de silicium de calcul
- Accélérateurs GPU
- ASIC pour l'IA
- FPGA
- CPU
- NPU (périphérie)
- Autres types de silicium de calcul
- Par facteur de forme du système
- Serveurs IA
- Cartes et modules accélérateurs (PCIe, OAM, SXM)
- Systèmes et appareils intégrés
- Appareils et passerelles périphériques
- Autres facteurs de forme du système
- Par emplacement de déploiement
- Centres de données cloud
- Centres de données d'entreprise et sur site
- Périphérie et point d'extrémité
- Autres emplacements de déploiement
- Par type de charge de travail
- Entraînement
- Inférence
- Autres types de charges de travail
- Par secteur d'utilisation final
- Hyperscalers et fournisseurs de services cloud
- Entreprises technologiques et internet
- Services financiers
- Santé et sciences de la vie
- Automobile et fabrication
- Télécommunications
- Commerce de détail et consommateurs
- Secteur public
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Singapour
- Taïwan
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du matériel informatique d'IA et pour constituer le premier ensemble d'indicateurs de demande et d'offre par région. Nous nous sommes appuyés sur des sources publiques telles que les statistiques commerciales de la Commission du commerce international des États-Unis, UN Comtrade, les publications des World Semiconductor Trade Statistics, les indicateurs TIC de l'OCDE et les séries de taux de change du FMI, afin de maintenir la cohérence des hypothèses monétaires et macroéconomiques.
Pour traduire le marché en facteurs mesurables, nous avons également examiné les rapports annuels et les présentations aux investisseurs des fournisseurs de matériel et d'infrastructure concernés, ainsi que les communiqués de presse relatifs aux nouveaux lancements de silicium et aux constructions de centres de données. Le cas échéant, un abonnement payant couvrant les données financières des entreprises, les bases de données de brevets et les enregistrements d'importation et d'exportation au niveau des expéditions a été utilisé pour recouper l'exposition des produits et les signaux directionnels de volume. Les sources mentionnées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la confirmation de la part du calcul expédié réellement utilisée pour les charges de travail d'IA et sur l'évolution des prix de vente moyens lorsque les configurations changent (par exemple, davantage de mémoire et des besoins d'interconnexion accrus). Nous avons échangé avec un ensemble d'acteurs de l'écosystème des puces, d'intégrateurs de systèmes et de grands acheteurs tels que des équipes de centres de données cloud et d'entreprise, puis nous avons revérifié la logique dans les Amériques, l'EMEA et l'APAC afin de réduire le risque d'une interprétation spécifique à une région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Cadres dirigeants (CXO) : 17 % | APAC : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 36 % |
| Acteurs plus petits : 21 % | Managers : 59 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle de base part d'une construction descendante qui reconstitue la demande de matériel informatique d'IA à l'aide des tendances de dépenses d'investissement des centres de données, des taux d'adoption des accélérateurs et du glissement de la répartition entre déploiements d'entraînement et d'inférence. Ensuite, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que des configurations système échantillonnées multipliées par des volumes unitaires estimés, ainsi que des retours de fournisseurs et de canaux permettant de corriger les surcomptages évidents.
Les principales données utilisées dans le modèle comprennent les tendances des expéditions d'accélérateurs et de serveurs, l'intensité de mémoire et d'interconnexion par serveur d'IA, les cycles de renouvellement pilotés par l'utilisation dans les centres de données, l'adoption d'appareils périphériques intégrant des NPU, ainsi que le calendrier des devises pour la conversion des revenus régionaux. Étant donné que les changements de prix et de configuration peuvent faire fluctuer rapidement la valeur, la progression du prix de vente moyen reste liée à des signaux pratiques provenant des devis des acheteurs et de l'orientation des nomenclatures, plutôt qu'à une majoration inflationniste uniforme.
Pour les prévisions, une analyse de scénarios a été utilisée, appuyée par un lissage des tendances temporelles sur des séries courtes concernant les principaux moteurs, puis ajustée à l'aide d'un consensus d'experts sur les ajouts de capacité et les cycles d'achat. Lorsque les signaux ascendants étaient incomplets pour des géographies plus petites ou des facteurs de forme de niche, nous avons comblé les lacunes à l'aide d'indicateurs de substitution tels que l'investissement régional dans les centres de données et la croissance des expéditions de semi-conducteurs, puis normalisé le résultat par rapport à l'ensemble de la demande globale.
Validation des données et cycle de mise à jour
La validation s'effectue par couches, en commençant par des vérifications croisées avec des signaux indépendants tels que les tendances des expéditions de semi-conducteurs, les annonces publiques d'expansion des centres de données et les mouvements d'importation et d'exportation des composants de calcul concernés. Si une région ou un facteur de forme présente un changement brutal qui ne peut être expliqué par les moteurs identifiés, les hypothèses sont réexaminées et, si nécessaire, des appels de suivi ciblés sont déclenchés pour confirmer si le changement est réel ou lié au calendrier.
Avant validation finale, le modèle passe par un examen analyste en plusieurs étapes au cours duquel la logique de calcul, les conversions de devises et les liens entre moteurs sont revérifiés, puis les écarts sont documentés et résolus. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants se produisent, tels que des transitions majeures de plateforme, des changements de politique affectant l'offre, ou une variation marquée des cycles de dépenses. Avant livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché du matériel informatique d'IA par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le matériel informatique d'IA diffèrent souvent car les équipes tracent la limite du marché à des endroits différents, puis appliquent des hypothèses de prix et de demande différentes. Dans notre travail, nous rattachons la valeur à ce qui est effectivement expédié et déployé pour les charges de travail d'IA, puis nous veillons à ce que chaque donnée majeure soit facile à expliquer et à revérifier.
Les signaux de construction des centres de données, l'orientation des expéditions d'accélérateurs et les vérifications de prix au niveau des configurations constituent les preuves qui ancrent l'estimation de Mordor Intelligence à 43,41 milliards USD (2025) sans gonfler le marché par des dépenses d'IA plus larges qui ne se convertissent pas en revenus matériels. Les différences proviennent généralement du fait que des catégories adjacentes sont comptabilisées ou non, de la manière dont la répartition entre entraînement et inférence est projetée, et de la vitesse à laquelle les prix de vente moyens sont supposés augmenter à mesure que les systèmes gagnent en densité.
Comparaison des références
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 43,41 milliards USD (2025) | |
| Cabinet de recherche mondial A | 45,51 milliards USD (2025) | Utilise une interprétation plus large des facteurs de forme et de la couverture des usages finaux, et la courbe de prix semble progresser plus rapidement à mesure que les configurations montent en gamme, ce qui rehausse la valeur pour 2025. |
| Étude sectorielle B | 60,60 milliards USD (2025) | Souvent regroupé sous une catégorie plus large de matériel d'IA pouvant mélanger le calcul avec d'autres lignes de matériel, et les règles d'inclusion pour le réseau et le stockage des centres de données peuvent élargir les revenus comptabilisés. |
L'écart observé dans le tableau reflète principalement des choix de périmètre et la vitesse à laquelle le prix par système déployé est supposé augmenter. En maintenant le modèle connecté aux signaux d'expédition et de déploiement, puis en recoupant les hypothèses de prix et de répartition, nous obtenons un chiffre équilibré, reproductible et vérifiable d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché du matériel informatique pour l'IA d'ici 2031 ?
La catégorie s'établit à 47,43 milliards USD en 2026 et devrait atteindre 77,55 milliards USD d'ici 2031 avec un TCAC de 10,3 %.
Quel type de silicium de calcul est en tête sur le marché du matériel informatique pour l'IA et lequel connaît la croissance la plus rapide ?
Les accélérateurs GPU sont en tête avec une part de 64 % en 2025, tandis que les ASIC pour l'IA affichent la croissance la plus rapide avec un TCAC de 10,6 % jusqu'en 2031.
Quels emplacements de déploiement se développeront le plus rapidement pour le matériel informatique pour l'IA jusqu'en 2031 ?
Les sites périphériques et les points d'extrémité progressent à un TCAC de 10,9 % alors que l'inférence sensible à la latence se rapproche des utilisateurs, tandis que les centres de données cloud restent la plus grande base avec une part de 44 % en 2025.
Quelle est la charge de travail principale qui façonne la conception des systèmes sur le marché du matériel informatique pour l'IA ?
L'inférence est centrale, avec une part de 35 % en 2025 et un TCAC de 11,2 %, ce qui déplace les priorités de conception vers le coût par token, la capacité de mémoire et l'efficacité énergétique.
Quels segments d'utilisateurs finaux stimulent la demande de matériel informatique pour l'IA en 2025 ?
Les hyperscalers et les fournisseurs de services cloud représentent 57,4 % des dépenses en 2025, et la santé et les sciences de la vie affichent la croissance la plus rapide avec un TCAC de 10,9 %.
Quelle région est en tête et quelle région connaît la croissance la plus rapide dans le domaine du matériel informatique pour l'IA ?
L'Amérique du Nord est en tête avec une part de 35,7 % en 2025, et l'Asie-Pacifique connaît la croissance la plus rapide avec un TCAC de 11,0 % jusqu'en 2031.
Dernière mise à jour de la page le:



