
Taille et part de marché de l'informatique sans serveur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 32.59 Milliards de dollars |
| Taille du Marché (2031) | 91.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 22.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
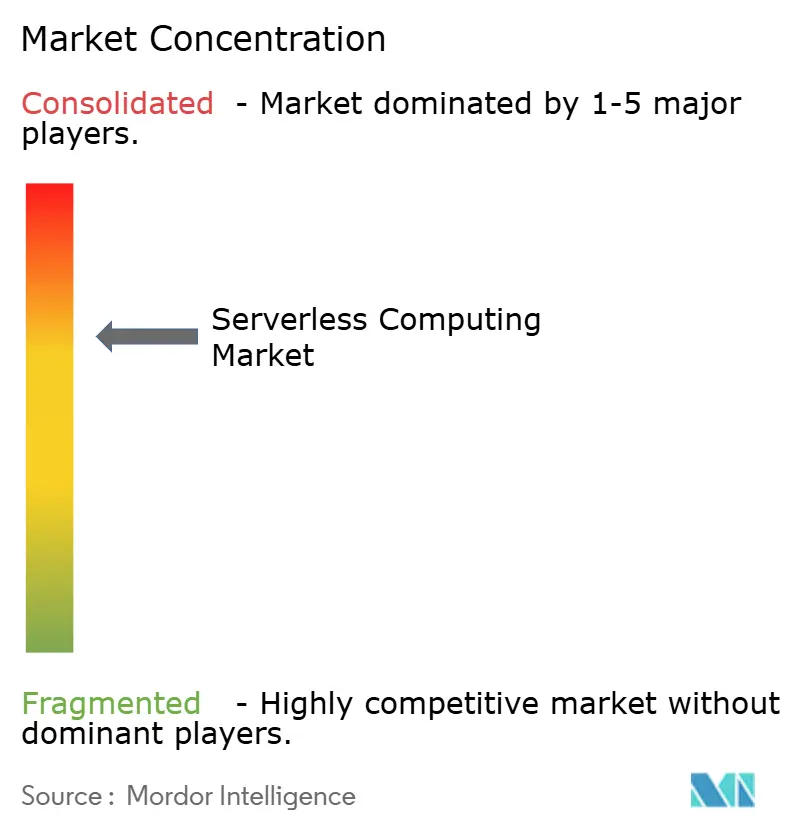
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'informatique sans serveur par Mordor Intelligence
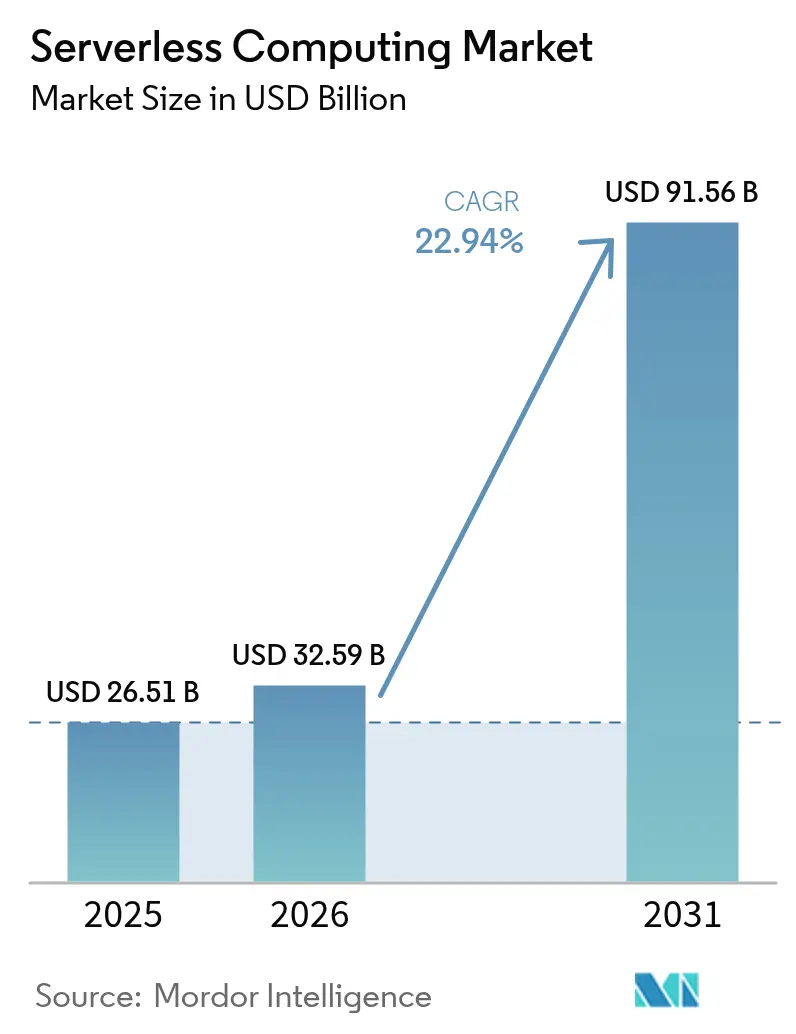
La taille du marché de l'informatique sans serveur en 2026 est estimée à 32,59 milliards USD, en progression par rapport à la valeur de 2025 de 26,51 milliards USD, avec des projections pour 2031 indiquant 91,56 milliards USD, soit une croissance à un TCAC de 22,94 % sur la période 2026-2031. La demande est en hausse car les équipes de développement souhaitent écrire du code sans gérer l'infrastructure, et les clouds hyperscale intègrent désormais des capacités robustes d'observabilité, de sécurité et d'intégration. La dynamique est renforcée par les microservices pilotés par les événements, les déploiements MEC 5G natifs en périphérie et les charges de travail d'IA en temps réel qui évoluent de manière irrégulière tout en nécessitant des réponses en moins d'une seconde. Les entreprises passent des objectifs d'économies de coûts à des objectifs d'innovation, en utilisant l'informatique sans serveur pour accélérer le lancement de nouveaux produits numériques, automatiser le DevSecOps et soutenir les architectures souveraines en matière de données. Le cloud public reste le modèle de déploiement dominant, mais les stratégies multi-cloud gagnent du terrain à mesure que les entreprises cherchent à équilibrer les fonctionnalités de pointe avec le risque fournisseur.
Points clés du rapport
- Par type de service, la Fonction en tant que service a représenté 57,30 % de la part de marché de l'informatique sans serveur en 2025 ; le Backend en tant que service devrait croître à un TCAC de 24,32 % jusqu'en 2031.
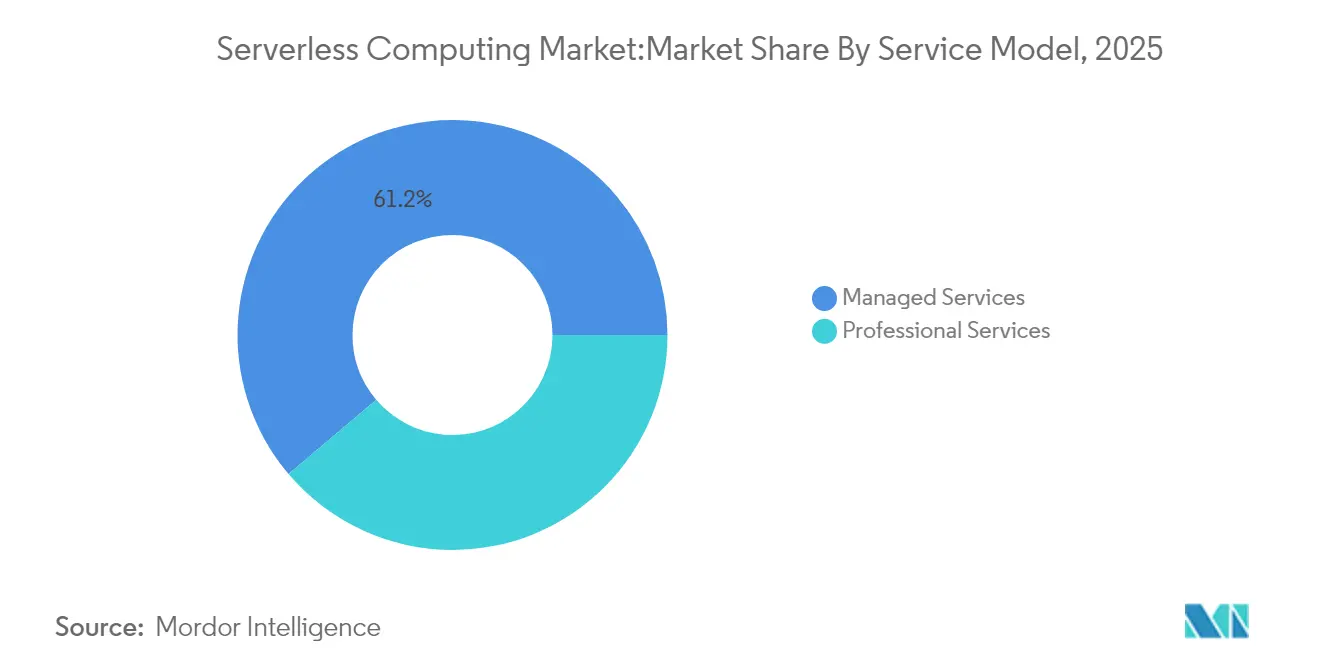
- Par modèle de service, les services gérés ont représenté 61,20 % de la taille du marché de l'informatique sans serveur en 2025, tandis que les services professionnels devraient se développer à un TCAC de 17,65 % sur la période 2026-2031.
- Par modèle de déploiement, le cloud public a détenu 70,10 % de la taille du marché de l'informatique sans serveur en 2025 ; le multi-cloud est le modèle à la croissance la plus rapide avec un TCAC de 23,15 % jusqu'en 2031.
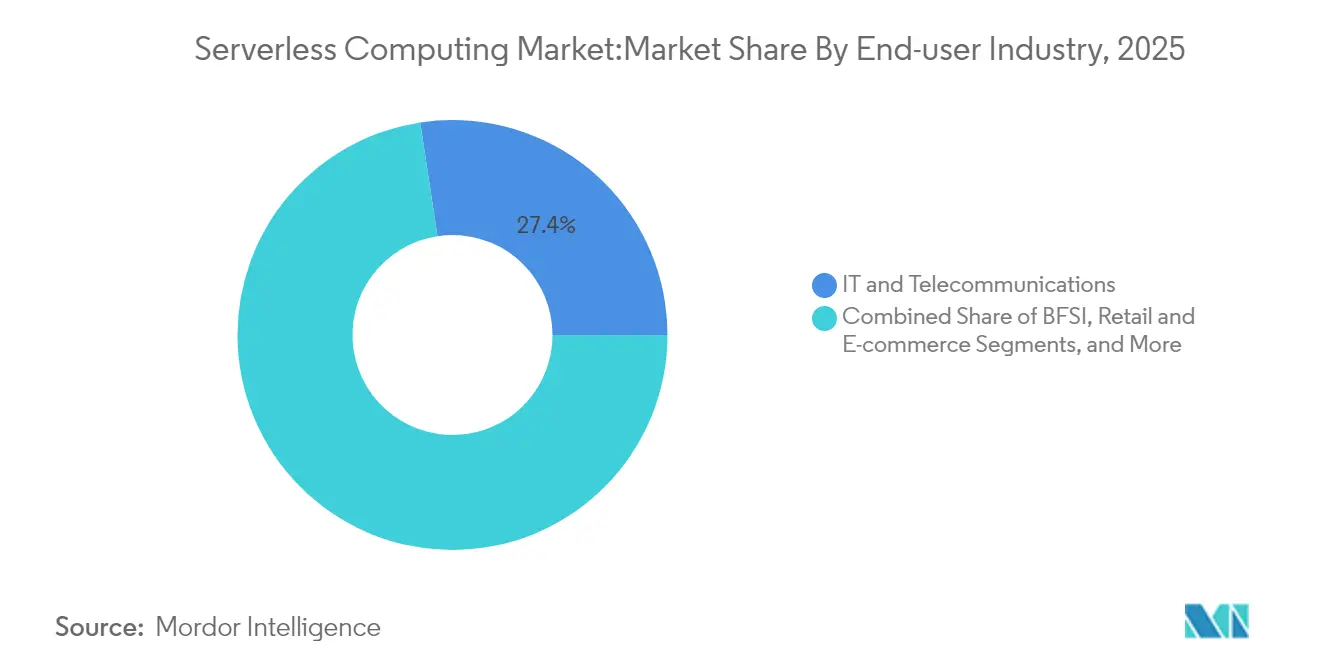
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont représenté 27,40 % de la part de marché de l'informatique sans serveur en 2025 ; la santé et les sciences de la vie devraient progresser à un TCAC de 23,20 % d'ici 2031.
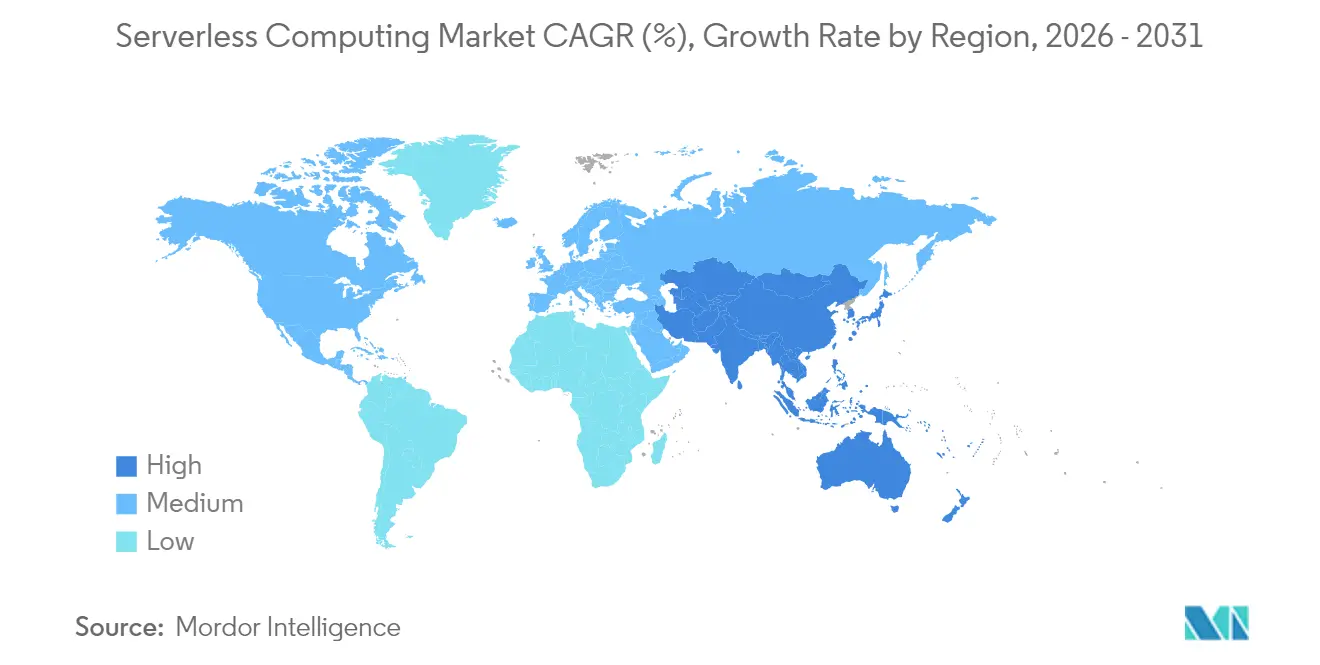
- Par géographie, l'Amérique du Nord a capté 37,60 % des revenus en 2025 ; l'Asie-Pacifique affiche le TCAC régional le plus élevé à 19,05 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération du passage aux microservices pilotés par les événements dans la modernisation du secteur BFSI en Amérique du Nord | +5.2% | Amérique du Nord, avec répercussions en Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de pipelines multi-cloud prêts pour le DevSecOps dans le commerce de détail et le commerce électronique européens | +4.8% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Déploiement du MEC 5G natif en périphérie stimulant l'adoption de l'informatique sans serveur chez les opérateurs télécom asiatiques | +6.3% | Asie, avec répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Les charges de travail d'inférence IA/ML en temps réel propulsant l'adoption de la Fonction en tant que service dans le secteur de la santé | +5.7% | Mondial, adoption précoce en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Les mandats Zero-Trust gouvernementaux stimulant les chaînes d'outils de sécurité sans serveur dans l'informatique fédérale américaine | +3.90% | Amérique du Nord, avec répercussions en Europe | Court terme (≤ 2 ans) |
| Expansion rapide des plateformes de monétisation d'API dans les écosystèmes fintech d'Amérique latine | +4.10% | Amérique du Sud, avec répercussions en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Accélération du passage aux microservices pilotés par les événements dans la modernisation du secteur BFSI en Amérique du Nord
Les banques et les assureurs remplacent les architectures monolithiques par des services granulaires qui réagissent en quasi temps réel aux transactions par carte, aux demandes de prêt et aux signaux de fraude. En utilisant des fonctions sans serveur, les principales institutions nord-américaines ont réduit les cycles de développement de 35 à 40 % et diminué les dépenses d'infrastructure de 28,3 %, libérant ainsi des budgets pour de nouvelles fonctionnalités numériques.[1]Capital One, "Architecture sans serveur à grande échelle," capitalone.com Le modèle de facturation à l'exécution s'adapte aux volumes de transactions irréguliers courants dans les plateformes de paiement et de gestion de patrimoine. Les conceptions axées sur les API simplifient également les audits réglementaires, car chaque fonction peut journaliser, chiffrer et versionner individuellement. À mesure que les règles de confiance zéro se renforcent, les équipes BFSI préfèrent le calcul éphémère qui réduit la surface d'attaque tout en respectant des pistes d'audit strictes.
Demande croissante de pipelines multi-cloud prêts pour le DevSecOps dans le commerce de détail et le commerce électronique européens
Les détaillants européens s'efforcent de proposer des paiements instantanés et des offres personnalisées tout en respectant le RGPD. Quatre-vingt-neuf pour cent d'entre eux distribuent désormais leurs charges de travail sans serveur sur au moins deux clouds afin d'éviter la dépendance fournisseur et de maintenir la résidence des données régionales.[2]Microsoft, "DevSecOps multi-cloud dans le commerce de détail," learn.microsoft.com Les moteurs de politique intégrés analysent le code à chaque validation, intègrent des tests de sécurité dans les pipelines CI/CD et chiffrent automatiquement les secrets, réduisant ainsi les fenêtres de vulnérabilité. En déplaçant la sécurité vers la gauche, les équipes réduisent le temps de remédiation et déploient des fonctionnalités plus rapidement lors des pics saisonniers tels que le Singles' Day et le Black Friday.
Déploiement du MEC 5G natif en périphérie stimulant l'adoption de l'informatique sans serveur chez les opérateurs télécom asiatiques
Les opérateurs asiatiques attachent des environnements d'exécution sans serveur légers aux nœuds MEC des stations de base, traitant les paquets à proximité des utilisateurs et réduisant la latence à des dizaines de millisecondes pour les jeux en cloud et les superpositions de réalité augmentée.[3]NTT DOCOMO, "MEC 5G et informatique en périphérie," nttdocomo.co.jp Les fonctions s'activent par connexion, permettant un découpage dynamique du réseau qui adapte le débit et la qualité de service à la demande. L'approche de facturation à l'invocation maintient les dépenses d'investissement à un niveau bas même lorsque le nombre d'appareils augmente, un facteur clé pour les opérateurs desservant des mégapoles denses telles que Tokyo, Séoul et Mumbai.
Les charges de travail d'inférence IA/ML en temps réel propulsant l'adoption de la Fonction en tant que service dans le secteur de la santé
Les hôpitaux déploient des API sans serveur pour exécuter des modèles de segmentation d'images, de détection d'anomalies et de triage qui doivent répondre en quelques secondes sur les moniteurs au chevet des patients.[4]Philips, "L'IA en soins intensifs," philips.com Étant donné que le trafic d'inférence connaît des pics lors des visites médicales et des urgences, l'élasticité sans serveur évite le sur-provisionnement des GPU et a permis de réduire les coûts de calcul de 63,8 % par rapport aux clusters fixes. Le chiffrement conforme à la loi HIPAA, les correctifs automatisés et l'ancrage régional atténuent les préoccupations des directeurs des systèmes d'information concernant les informations de santé protégées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lacunes en matière de débogage et d'observabilité dans les micro-fonctions hautement distribuées | −3.2% | Mondial, impact plus élevé en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Risque de dépendance fournisseur amplifiée par les moteurs d'orchestration d'événements propriétaires | −2.8% | Mondial, impact plus élevé en Europe | Long terme (≥ 4 ans) |
| Obstacles à la conformité en matière de résidence des données pour les entrepôts de données sans serveur multi-régions | -2.1% | Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Contraintes de latence au démarrage à froid dans les charges de travail de trading à haute fréquence et de jeux vidéo | -1.9% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lacunes en matière de débogage et d'observabilité dans les micro-fonctions hautement distribuées
Les agents APM traditionnels ne peuvent pas tracer des fonctions éphémères qui ne durent que quelques millisecondes, laissant des angles morts lors de l'analyse des causes profondes. Les entreprises signalent que le dépannage des applications sans serveur prend 2,4 fois plus de temps que pour les architectures monolithiques, car les journaux se dispersent entre les services et les démarrages à froid masquent les valeurs aberrantes de latence. Les solutions émergentes injectent désormais des identifiants de trace légers et les exportent vers des backends conformes aux standards ouverts, mais leur maturité est en retard par rapport aux outils courants. Tant que les traces, les métriques et les journaux ne se consolident pas de manière transparente, les secteurs averses au risque hésiteront à migrer les systèmes critiques.
Risque de dépendance fournisseur amplifiée par les moteurs d'orchestration d'événements propriétaires
Chaque grand cloud propose des machines à états, des bus d'événements et des sémantiques de file d'attente uniques qui accélèrent le développement mais entravent la portabilité. La réécriture de la logique d'orchestration pour un autre fournisseur peut dépasser l'effort du projet initial. Les entreprises équilibrent donc les avantages d'une intégration approfondie avec la flexibilité stratégique, en adoptant souvent des frameworks d'abstraction qui normalisent les déclencheurs mais ajoutent de la latence et des coûts. Des projets communautaires open source tels que Knative et Bebop visent à standardiser les interfaces, mais l'adoption en production reste limitée par rapport aux services natifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
les services professionnels stimulent l'adoption en entrepriseLes services gérés ont représenté 61,20 % des revenus de 2025, les organisations ayant privilégié les opérations clés en main, mais les services professionnels se développent à un TCAC de 17,65 % jusqu'en 2031, à mesure que les entreprises s'attaquent à des programmes de modernisation complexes. De nombreuses entreprises réglementées font appel à des partenaires de conseil pour repenser les schémas d'événements, refactoriser les architectures monolithiques et valider la conformité avant la mise en production. Les équipes de conseil intègrent des modèles de sécurité sans serveur, la politique en tant que code et des tableaux de bord FinOps pour maximiser la valeur commerciale. Les services professionnels soutiennent également le changement culturel, en formant les équipes produit aux meilleures pratiques de conception asynchrone et d'observabilité. À mesure que les empreintes sans serveur s'étendent à l'analytique, à l'IA et à la périphérie, la gouvernance continue et l'ingénierie de plateforme rejoignent l'assistance au développement dans des engagements groupés. Cette évolution soutient une croissance à forte marge pour les intégrateurs tout en améliorant le délai de valorisation des entreprises.


Par type de service :
le Backend en tant que service améliore la productivité des développeursLa Fonction en tant que service a capté 57,30 % des dépenses en 2025 et continuera d'ancrer le marché de l'informatique sans serveur jusqu'en 2031. Cependant, le Backend en tant que service est le segment à la croissance la plus remarquable avec un TCAC de 24,32 %, les équipes recherchant des constructions de plus haut niveau qui regroupent l'authentification, le stockage et la synchronisation en temps réel dans des appels d'API. Les développeurs mobiles apprécient particulièrement l'intégration en une ligne pour la connexion et les notifications push, réduisant les cycles de lancement de plusieurs semaines à quelques heures. Le BaaS complète le FaaS en déchargeant les tâches répétitives, permettant aux fonctions de se concentrer sur la logique différenciante. Des passerelles API unifiées acheminent le trafic de manière uniforme entre les deux paradigmes, tandis que les conteneurs sans serveur comblent les lacunes de performance qui nécessitent des processus à plus longue durée de vie. Le spectre des abstractions permet aux architectes de combiner et d'associer les solutions en fonction des besoins en termes de coût, de latence et de conformité.
Par modèle de déploiement :
les stratégies multi-cloud gagnent en dynamismeLe cloud public a fourni 70,10 % des revenus sans serveur en 2025 grâce à l'étendue des services et aux points de présence mondiaux. Cependant, l'adoption du multi-cloud progresse à un TCAC de 23,15 % à mesure que les entreprises distribuent leurs charges de travail pour la résilience, la résidence des données et les services les mieux adaptés. Les chaînes d'outils intègrent désormais des modèles d'infrastructure en tant que code qui paramétrisent les cibles fournisseurs, facilitant le déploiement sur AWS, Azure et Google Cloud depuis le même pipeline. Le multi-cloud stimule l'innovation mais accroît la complexité d'intégration. Les équipes standardisent l'observabilité, la gestion de la posture de sécurité et les moteurs de politique sur l'ensemble des empreintes pour atténuer l'étalement. Les parcours hybrides restent pertinents pour les entreprises disposant de jeux de données sur site sensibles à la latence, et les offres de cloud souverain gagnent du terrain là où la réglementation impose un traitement dans le pays.
Par secteur d'activité des utilisateurs finaux :
la santé accélère sa transformation numériqueL'informatique et les télécommunications ont contrôlé 27,40 % des dépenses de 2025 grâce aux lancements de produits axés sur les API, mais la santé et les sciences de la vie afficheront un TCAC de 23,20 % jusqu'en 2031. Les hôpitaux souhaitent des analyses prédictives tout au long des parcours de soins sans déployer de clusters lourds, et l'informatique sans serveur s'adapte parfaitement aux charges de patients variables. L'imagerie clinique, l'analyse génomique et les pipelines de surveillance à distance bénéficient d'un démarrage en quelques millisecondes et d'une facturation par événement. Les institutions financières adoptent l'informatique sans serveur pour les vérifications instantanées de fraude et l'agrégation de comptes, tandis que les détaillants l'utilisent pour l'élasticité lors des ventes flash et les promotions personnalisées. Les agences du secteur public adoptent l'informatique sans serveur pour satisfaire aux mandats de confiance zéro avec une exécution à moindres privilèges. Les usines de fabrication l'exploitent pour la télémétrie IoT du traitement par lots au temps réel, et les maisons de médias diffusent des publicités ciblées via des fonctions en périphérie.
Par application :
le traitement en temps réel stimule l'innovationLe traitement des données et l'ETL restent très répandus, avec des services tels qu'AWS Glue orchestrant des tâches d'extraction-transformation-chargement qui s'exécutent à la demande puis s'arrêtent automatiquement. L'analytique de fichiers et de flux en temps réel a connu une forte croissance à mesure que les appareils connectés ont inondé les entreprises de télémétrie nécessitant des informations en moins d'une seconde. Les fonctions de streaming nettoient, enrichissent et distribuent les événements vers des points de terminaison d'apprentissage automatique, accélérant les tableaux de bord orientés client. Les backends web et mobiles bénéficient de fonctions sans état qui s'adaptent automatiquement au trafic viral sans flottes en veille. Les services backend IoT utilisent l'informatique sans serveur pour ingérer des rafales de capteurs et déclencher des alertes, évitant le calcul inactif lorsque les appareils sont en veille. Les charges de travail de mégadonnées adoptent désormais des moteurs de requêtes sans serveur pour analyser des pétaoctets sans provisionner de clusters, soulignant la polyvalence du modèle pour les analyses par lots et interactives.
Analyse géographique
Marché de l'informatique sans serveur en Amérique du Nord
L'Amérique du Nord a représenté 37,60 % des revenus de l'informatique sans serveur en 2025, soutenue par un vivier abondant de talents en cloud, des feuilles de route agressives en matière de banque numérique et des directives fédérales américaines de confiance zéro qui favorisent le calcul éphémère pour réduire la surface d'attaque. Les entreprises s'appuient sur l'informatique sans serveur pour moderniser leurs systèmes hérités, exploiter des flux d'événements pour la personnalisation client et exécuter des pipelines de journalisation conformes aux réglementations. Le Canada reproduit ces tendances, notamment parmi les opérateurs de télécommunications intégrant des fonctions de périphérie 5G, tandis que les startups fintech mexicaines adoptent l'informatique sans serveur pour faire évoluer leurs API de paiement de manière sécurisée.
Marché de l'informatique sans serveur en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 19,05 % d'ici 2031. Les grands acteurs d'internet en Chine investissent dans des services d'intelligence artificielle sans serveur natifs, et le secteur SaaS en plein essor en Inde adopte le modèle de paiement à l'usage pour gérer une demande mondiale imprévisible. Les fabricants japonais et sud-coréens intègrent des fonctions de périphérie pour la maintenance prédictive, tandis que les acteurs fintech et de commerce électronique de l'ASEAN déploient des architectures sans serveur multi-cloud pour atteindre les clients régionaux avec une faible latence. La convergence de la 5G MEC, des ressources cloud abordables et de la montée en compétences des développeurs accélère l'adoption dans toute la région.
Marché de l'informatique sans serveur en Europe
L'Europe maintient une position solide à mesure que les organisations adoptent le multi-cloud pour satisfaire aux règles du RGPD et de souveraineté des données nationales. Le Royaume-Uni, l'Allemagne et la France sont en tête avec des projets pilotes dans le commerce de détail, la banque et le secteur public, partageant des modèles communs en matière de chiffrement, d'audit et de résidence des données. Les pays nordiques repoussent les limites grâce à des intégrations de centres de données verts et à des réseaux énergétiques pilotés par les événements. Les fournisseurs répondent avec des zones localisées et des environnements d'exécution portables, renforçant la croissance malgré des environnements réglementaires plus stricts.

Paysage réglementaire
La réglementation touchant les déploiements serverless s'articule de plus en plus autour de la sécurité cloud, de l'assurance logicielle et des exigences de gestion des risques pour les entités critiques, qui se traduisent par des contrôles techniques pour les passerelles API, l'identité, la journalisation et la surveillance en cours d'exécution. Dans l'Union européenne, NIS2 fait entrer les fournisseurs de services de cloud computing dans le champ d'application de mesures définies de gestion des risques de cybersécurité (mises en œuvre via le règlement 2024/2690 en octobre 2024), tandis que l'ENISA a publié ses lignes directrices techniques de mise en œuvre (v1.0) en juin 2025 pour aider à opérationnaliser ces mesures dans les piles cloud-native.
2025-2026 a également ajouté d'autres repères spécifiques au serverless qui façonnent les feuilles de route des fournisseurs et les achats des entreprises. La Recommandation UIT-T X.1650 (mai 2025) a introduit des lignes directrices de sécurité dédiées au calcul serverless sur l'ensemble du cycle de vie, et le catalogue BSI C5:2026 allemand a mis à jour la base de référence de conformité cloud utilisée dans les achats réglementés, s'alignant sur les exigences du niveau EUCS Substantial. Sur le plan de la sécurité des produits, le Playbook Secure by Design and Default de l'ENISA (brouillon v0.4, mars 2026) aligne les pratiques de développement sur les attentes de la loi européenne sur la cyber-résilience, et le NIST a publié le brouillon SP 800-228A (mai 2026) sur le déploiement sécurisé des API web RESTful, ce qui est directement pertinent pour les architectures serverless construites autour d'une exposition API-first.
Analyse de la chaîne de valeur
La chaîne de valeur du calcul serverless commence par l'infrastructure des centres de données à grande échelle (calcul, stockage, réseau) et la couche plateforme qui assure l'isolation multi-locataire et la gestion de l'exécution, puis s'étend aux services orientés développeurs tels que les passerelles API, les bus d'événements, les runtimes FaaS/BaaS, ainsi que l'observabilité et la sécurité gérées. Les principaux fournisseurs cloud (AWS, Microsoft, Google, Alibaba, IBM) combinent la fourniture de matériel, les technologies de virtualisation et de sandboxing (y compris l'isolation microVM et conteneur), la facturation et le comptage, ainsi qu'une distribution mondiale, dans des plateformes serverless intégrées, tandis que les ISV et les projets open source ajoutent la portabilité, le policy-as-code, l'intégration CI/CD et une surveillance spécialisée pour les fonctions éphémères.
En aval, les intégrateurs de systèmes et les fournisseurs de services gérés pilotent des programmes de migration et de gouvernance, incluant la refonte des applications vers des microservices événementiels, la validation de conformité et l'optimisation FinOps. Les points de blocage se concentrent autour de la capacité spécialisée et du déplacement des données pour l'IA et le traitement en temps réel, notamment la disponibilité limitée des instances GPU pour les charges de travail IA proches du serverless et les considérations de bande passante et de latence pour le streaming d'événements à haut débit. L'ingénierie de plateforme progresse également plus loin dans la chaîne de valeur à mesure que les entreprises standardisent les pipelines multi-cloud et la télémétrie commune, renforcée par des mises à jour de fournisseurs telles qu'AWS Lambda MicroVMs (juin 2026), qui ajoutent une isolation au niveau VM et des caractéristiques de démarrage quasi instantané, affectant la manière dont les fournisseurs packagent la sécurité et la performance dans le cadre du runtime géré.
Paysage concurrentiel
Le marché de l'informatique sans serveur reste concentré : AWS Lambda, Microsoft Azure Functions et Google Cloud Functions représentent collectivement plus de 60 % des dépenses de 2024. AWS tire avantage de son statut de précurseur et de ses centaines d'intégrations, tandis que Microsoft exploite ses relations avec les entreprises et ses outils hybrides pour remporter des charges de travail réglementées. Google se différencie par ses accélérateurs matériels d'IA et son alignement sur l'open source.
Des challengers spécialisés se taillent des niches. Vercel et Netlify se concentrent sur les développeurs front-end avec un déploiement sans configuration lié aux workflows git, gagnant la fidélité des studios web. Cloudflare Workers et Fastly Compute@Edge s'appuient sur des points de présence mondialement distribués pour exécuter la logique à quelques mètres des utilisateurs, attirant les charges de travail médias et de jeux vidéo qui valorisent la faible latence.
Les fusions-acquisitions et les investissements dans les écosystèmes se concentrent sur l'observabilité, la sécurité et la portabilité. Les hyperscalers acquièrent des startups pour le débogage multi-environnement d'exécution et l'automatisation de la politique en tant que code, tandis que les fournisseurs indépendants publient des frameworks d'orchestration multi-fournisseurs. Les clouds en périphérie s'associent avec des fabricants de puces pour héberger l'inférence GPU à proximité des appareils, laissant entrevoir un avenir mêlant informatique sans serveur et périphérie.
Leaders du secteur de l'informatique sans serveur
Amazon Web Services Inc.
Microsoft Corp.
Google LLC
Alibaba Group Holding Limited
IBM Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'informatique sans serveur
- Amazon Web Services Inc.
- Microsoft Corp.
- Google LLC
- Alibaba Group Holding Ltd.
- IBM Corp.
- Oracle Corp.
- SAP SE
- VMware Inc.
- Red Hat Inc.
- Cloudflare Inc.
- Fastly Inc.
- Tencent Cloud
- Huawei Cloud
- Netlify Inc.
- Vercel Inc.
- DigitalOcean Inc.
- Iron.io
- TriggerMesh Inc.
- Serverless Inc.
- Stackery Inc.

Opportunités de marché et perspectives d'avenir
La souveraineté des données et l'automatisation de la conformité créent un espace pour les architectures serverless multi-cloud et ancrées régionalement, capables de démontrer des contrôles cohérents entre fournisseurs. La proposition de la Commission européenne de loi sur le développement du cloud et de l'IA (juin 2026) introduit un concept d'assurance de souveraineté cloud à quatre niveaux et appelle à des stratégies nationales de cloud soutenant les logiciels open source, ce qui augmente la demande pour des garde-fous policy-as-code, un routage d'événements auditable et des modèles de runtime portables réduisant la dépendance aux moteurs d'orchestration propriétaires. Les normes et lignes directrices deviennent également plus spécifiques au serverless (par exemple, UIT-T X.1650, mai 2025), soutenant des opportunités pour les fournisseurs de sécurité, d'observabilité et d'outillage développeur afin de faire correspondre les contrôles de cycle de vie à l'exécution éphémère.
Les plateformes d'IA et de données transforment également l'exécution serverless en un modèle de consommation par défaut, élargissant l'ensemble des charges de travail adressables au-delà des back-ends web et de l'ETL vers des cas d'usage agentiques et pilotés par l'inférence qui évoluent de manière irrégulière. Le rapport de la CNCF (T1 2026) montre une adoption serverless mesurable parmi les développeurs backend, souvent en parallèle de workflows IA/ML conteneurisés, ce qui suggère une place pour des offres intégrées coordonnant fonctions, conteneurs et flux d'événements sous un seul modèle de gouvernance. L'investissement des fournisseurs et de l'écosystème dans la capacité et l'infrastructure IA adjacente, notamment l'augmentation prévue par AWS de l'investissement dans son centre de données du Mississippi à 25 milliards d'USD (juillet 2026) et un partenariat stratégique avec OpenAI annoncé en février 2026, renforce les opportunités à court terme pour les plateformes serverless d'intégrer une orchestration avec état, des voies GPU serverless et des mécanismes d'isolation plus robustes pour les charges de travail réglementées et à forte intensité d'IA.
Recent Industry Developments in Marché de l'informatique sans serveur
- Juin 2026 : Databricks a annoncé son écosystème Software-Defined Storage (SDS), permettant aux partenaires de stockage d'exposer les patrimoines de données d'entreprise à Databricks Serverless Compute. Cette démarche élargit l'ensemble des intégrations de stockage pouvant être consommées via l'exécution serverless, renforçant le modèle de plateforme où l'accès aux données, la gouvernance et l'échelle de calcul sont packagés ensemble.
- Mai 2026 : Temporal a introduit une option serverless pour sa plateforme Durable Execution, permettant aux Workers Temporal standards de s'exécuter sur du calcul serverless tel qu'AWS Lambda. Cela réduit la charge opérationnelle pour l'orchestration de workflows et rend les modèles d'applications durables et événementiels plus accessibles aux équipes standardisées sur des runtimes basés sur des fonctions.
- Décembre 2024 : Microsoft Azure a ajouté la prise en charge des GPU serverless dans Azure Container Apps en utilisant les GPU NVIDIA A100 et T4 pour l'inférence IA. Cela a élargi l'ensemble des charges de travail adressables pour les déploiements de type serverless en apportant une accélération à la demande dans des piles applicatives gérées et événementielles.


Marché de l'informatique sans serveur Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du calcul serverless est défini comme les dépenses consacrées au développement d'applications serverless et aux services d'exécution où le fournisseur cloud gère le provisionnement, la mise à l'échelle et les opérations d'infrastructure, et où les clients paient principalement en fonction de l'usage.
Exclusions du périmètre : ce dimensionnement exclut les services cloud non-serverless (tels que l'hébergement VM standard et l'infrastructure gérée traditionnelle) lorsqu'ils ne sont pas fournis via un modèle d'exécution et de gestion serverless.
Aperçu de la segmentation
- Par modèle de service
- Services professionnels
- Services gérés
- Par type de service
- Fonction en tant que service (FaaS)
- Backend en tant que service (BaaS)
- Passerelle API
- Conteneur en tant que service (CaaS)
- Par modèle de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Multi-cloud
- Par secteur d'activité des utilisateurs finaux
- Informatique et télécommunications
- BFSI
- Commerce de détail et commerce électronique
- Gouvernement et secteur public
- Santé et sciences de la vie
- Industrie et fabrication
- Médias et divertissement
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Pays nordiques
- Suède
- Norvège
- Danemark
- Finlande
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du périmètre des définitions du serverless et pour construire la première version des tendances de demande régionales. Nous nous sommes appuyés sur des sources publiques telles que le Bureau of Labor Statistics des États-Unis (tendances de l'emploi et des salaires liés aux logiciels et au cloud), le Bureau du recensement des États-Unis et les indicateurs de l'économie numérique de l'OCDE, ainsi que les statistiques de connectivité de l'UIT, pour comprendre l'orientation de l'adoption du cloud et les évolutions de l'intensité d'usage.
Pour garder des hypothèses réalistes, nous avons également examiné les rapports annuels d'entreprises, les transcriptions des appels de résultats, les présentations aux investisseurs et la documentation produit décrivant la manière dont les services serverless sont packagés et facturés. Des bases de données de brevets ont été utilisées de manière sélective pour repérer où de nouvelles capacités serverless et fonctionnalités d'automatisation étaient en cours de développement. Une base de données payante pour les finances d'entreprise et une autre pour les actualités et dépôts réglementaires ont été utilisées pour des vérifications croisées plus rapides, mais la logique de dimensionnement ne dépendait d'aucune source unique. Ces exemples sont uniquement illustratifs, car de nombreuses autres sources publiques ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire a porté sur des entretiens et des enquêtes structurées avec des architectes cloud, des responsables DevOps et plateforme, des propriétaires d'applications et des parties prenantes budgétaires gérant les dépenses cloud. Les données ont été recueillies dans les régions APAC, EMEA et Amériques afin de confirmer la vitesse d'adoption, les déclencheurs typiques de charges de travail (applications événementielles, API, traitement de données) et la manière dont les choix multi-cloud et hybrides affectent la répartition des dépenses au fil du temps.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 14 % | APAC : 49 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/unités : 32 % | EMEA : 30 % |
| Acteurs plus petits : 21 % | Managers : 54 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le modèle part d'une construction descendante où les signaux d'adoption du cloud et la demande de charges de travail sont convertis en un bassin de dépenses serverless adressables par région et par principal usage final. En pratique, nous avons utilisé une évaluation du bassin de demande basée sur le taux de pénétration, reliant l'activité globale des applications cloud à la part réellement exécutée via des runtimes serverless, suivie d'une logique de tarification reflétant la facturation basée sur l'usage.
Pour ancrer les totaux, les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles qu'une tarification échantillonnée par requête ou par temps d'exécution multipliée par des volumes de charge de travail estimés, ainsi que des vérifications de canaux sur les fourchettes de dépenses typiques des entreprises pour les services serverless. Lorsque les données sont fragmentaires pour les petits pays ou les verticales de niche, les lacunes sont traitées via des indicateurs de substitution tels que les tendances d'embauche des développeurs, le rythme de migration vers le cloud et l'orientation des dépenses informatiques des entreprises, puis ajustées après retour d'experts.
Les principales données utilisées dans le modèle comprennent le rythme de développement des applications cloud-native, les niveaux d'adoption multi-cloud, l'intensité des charges de travail API et événementielles, les exigences de sécurité et de conformité influençant les choix de déploiement, et l'évolution observée des prix pour les unités de consommation serverless courantes. Les prévisions ont été réalisées à l'aide d'une analyse de scénarios soutenue par un lissage de séries temporelles à court terme, avec des hypothèses examinées par rapport aux attentes des praticiens en matière de croissance des charges de travail, d'efforts d'optimisation et de cycles budgétaires informatiques macroéconomiques.
Validation des données et cycle de mise à jour
La validation s'effectue par quelques vérifications reproductibles, et nous conservons des notes sur chaque ajustement afin de pouvoir le retracer ultérieurement. Les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation des dépenses cloud, les tendances d'activité des développeurs et les indicateurs de numérisation des entreprises régionales, puis les plus grands écarts sont réexaminés avant validation finale.
Si une hypothèse crée un changement de palier inhabituel, la piste de données est réexaminée et les experts concernés sont recontactés pour confirmer si le changement est réel ou simplement un artefact de modélisation. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient la tarification, l'adoption ou la réglementation. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent une vue actualisée avec les dernières données disponibles.
Comparaison de l'estimation du marché du calcul serverless de Mordor Intelligence avec d'autres estimations publiées
Il est courant de constater des valeurs de marché différentes pour le calcul serverless, car les éditeurs ne comptabilisent pas toujours les mêmes lignes de dépenses et peuvent choisir des années de base et des périodes de conversion monétaire différentes. La manière dont la tarification basée sur l'usage est traitée compte également, car de faibles variations des volumes de charge de travail supposés peuvent rapidement modifier le total.
En suivant les indices de tarification liés à l'usage et en actualisant les règles d'inclusion définissant ce qui constitue un chiffre d'affaires de runtime et de service serverless, Mordor Intelligence maintient le total lié à une consommation mesurable d'exécution et de gestion, plutôt que d'y intégrer des dépenses plus larges de plateforme cloud qui ne sont ni tarifées ni livrées de manière serverless.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,59 milliards d'USD (2026) | |
| Cabinet de conseil mondial A | 31,56 milliards d'USD (2026) | Un horizon de prévision plus long peut lisser la croissance à court terme, et le périmètre est présenté sous forme de vaste taxonomie de produits, ce qui peut modifier ce qui est comptabilisé comme chiffre d'affaires de marché dans l'année de base. |
| Éditeur sectoriel B | 24,51 milliards d'USD (2024) | Utilise une année de base antérieure et peut traiter différemment les dépenses multi-cloud et hybrides, ce qui peut réduire le bassin adressable comptabilisé lorsque le serverless est lié à un ensemble plus restreint de déploiements et de cohortes d'acheteurs. |
L'écart entre les éditeurs s'explique principalement par le choix de l'année de base et par le fait que des services cloud adjacents soient ou non inclus dans la catégorie des revenus. Lorsque les limites du périmètre, la progression tarifaire et les vérifications d'adoption régionale sont clairement énoncées, le résultat devient plus facile à reproduire et à concilier avec les signaux de demande observés.


Questions clés auxquelles répond le rapport
Quelles sont les perspectives de croissance du marché de l'informatique sans serveur jusqu'en 2031 ?
Le marché de l'informatique sans serveur devrait passer de 32,59 milliards USD en 2026 à 91,56 milliards USD d'ici 2031, enregistrant un TCAC de 22,94 %.
Quel type de service connaît la croissance la plus rapide ?
Le Backend en tant que service devrait croître à un TCAC de 24,32 % à mesure que les développeurs recherchent des abstractions de plus haut niveau qui accélèrent la livraison des applications.
Pourquoi les entreprises adoptent-elles des stratégies sans serveur multi-cloud ?
L'adoption du multi-cloud, prévue à un TCAC de 23,15 %, aide les entreprises à éviter la dépendance fournisseur, à satisfaire aux règles de résidence des données et à combiner les meilleures fonctionnalités cloud.
Quel secteur vertical mènera l'adoption future de l'informatique sans serveur ?
La santé et les sciences de la vie affichent le TCAC le plus élevé à 23,20 % jusqu'en 2031, portées par l'inférence IA/ML en temps réel et les charges de données patients variables.
Quels sont les principaux obstacles à une adoption plus large de l'informatique sans serveur ?
Les principaux obstacles comprennent les lacunes en matière de débogage et d'observabilité dans les micro-fonctions et la dépendance fournisseur liée aux moteurs d'orchestration propriétaires.
Qui sont les fournisseurs dominants dans le domaine de l'informatique sans serveur ?
AWS, Microsoft Azure et Google Cloud détiennent ensemble plus de 60 % de la part de marché, avec des challengers de niche tels que Vercel, Cloudflare et Fastly en croissance dans des domaines spécialisés.
Dernière mise à jour de la page le:



