
Taille et part du marché de l'IA dans l'IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
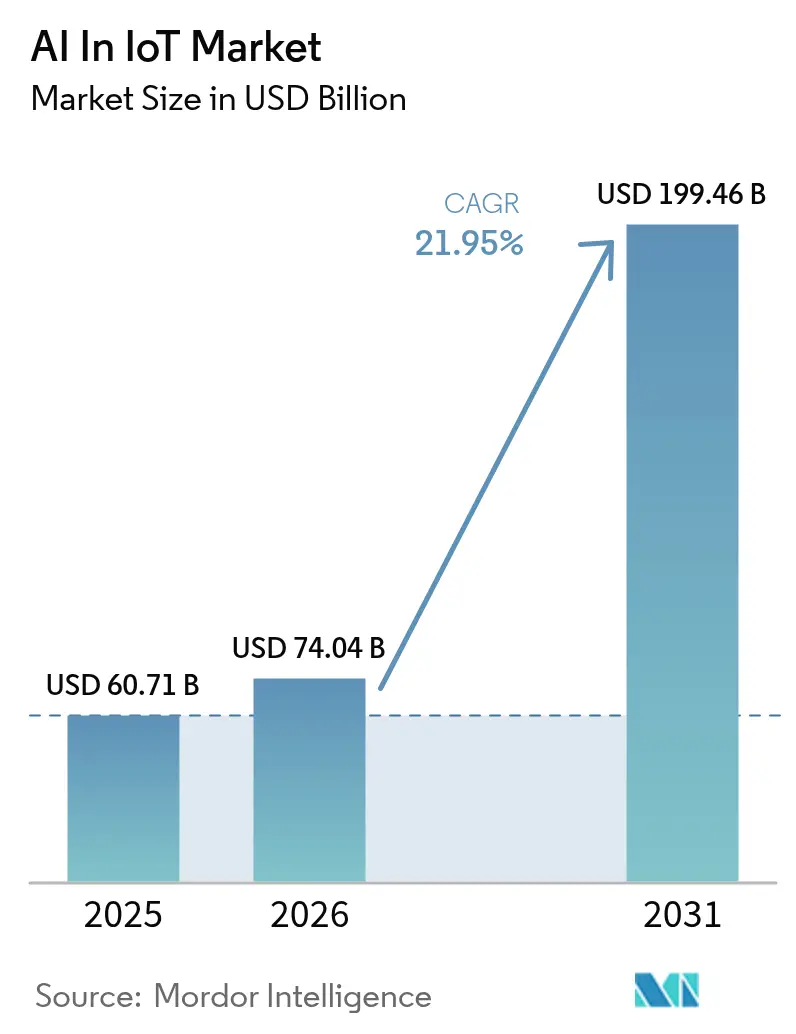
| Taille du Marché (2026) | 74.04 Milliards de dollars |
| Taille du Marché (2031) | 199.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 21.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
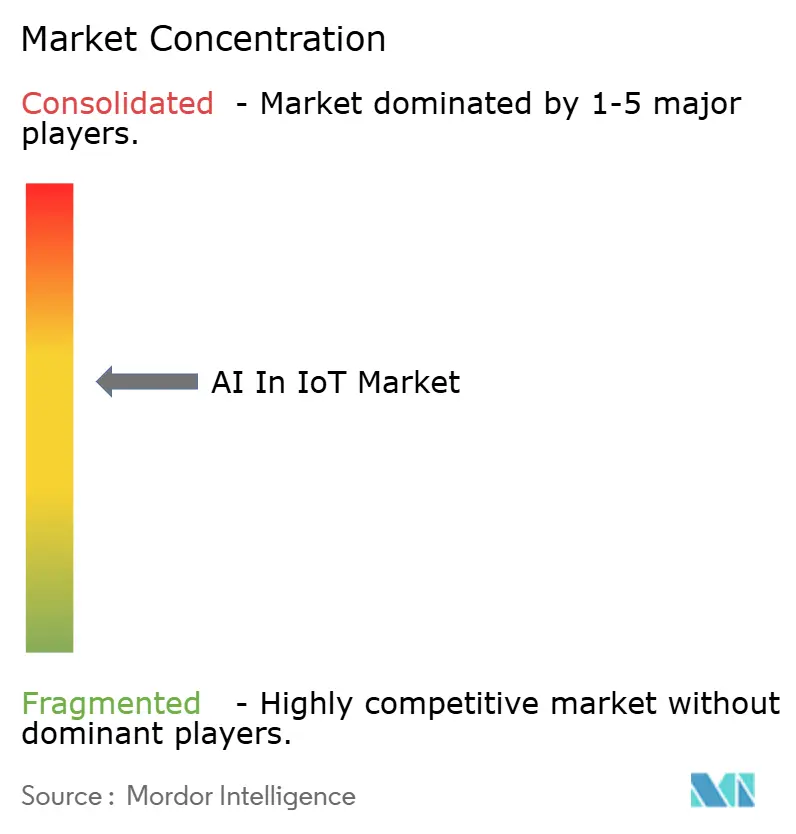
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'IA dans l'IoT par Mordor Intelligence
Le marché de l'IA dans l'IoT était évalué à 60,71 milliards USD en 2025 et devrait croître de 74,04 milliards USD en 2026 pour atteindre 199,46 milliards USD d'ici 2031, à un TCAC de 21,95 % durant la période de prévision (2026-2031). Cette croissance reflète l'intégration par les entreprises de l'intelligence artificielle directement dans les appareils connectés pour automatiser les décisions à la périphérie, allégeant les pressions sur la bande passante et permettant des réponses à l'échelle de la milliseconde. Le déploiement commercial de la 5G et les extensions satellitaires éliminent les barrières de latence, tandis que le durcissement des règles d'efficacité énergétique dans les grandes économies pousse les entreprises à déployer une gestion des ressources optimisée par l'IA. Les programmes de maintenance prédictive se développent à mesure que les fabricants recherchent des chaînes d'approvisionnement résilientes pour éviter les arrêts non planifiés. La dynamique concurrentielle repose désormais sur des piles logicielles natives à la périphérie et des modèles spécifiques aux domaines plutôt que sur la capacité brute du cloud, avec des fusions, telle que l'acquisition par Qualcomm d'Edge Impulse en mars 2025 pour 1,4 milliard USD, qui resserrent le champ concurrentiel[1]Qualcomm Technologies, "Lancement du SoC Wi-Fi ultra-basse consommation QCC730," qualcomm.com.
Principaux enseignements du rapport
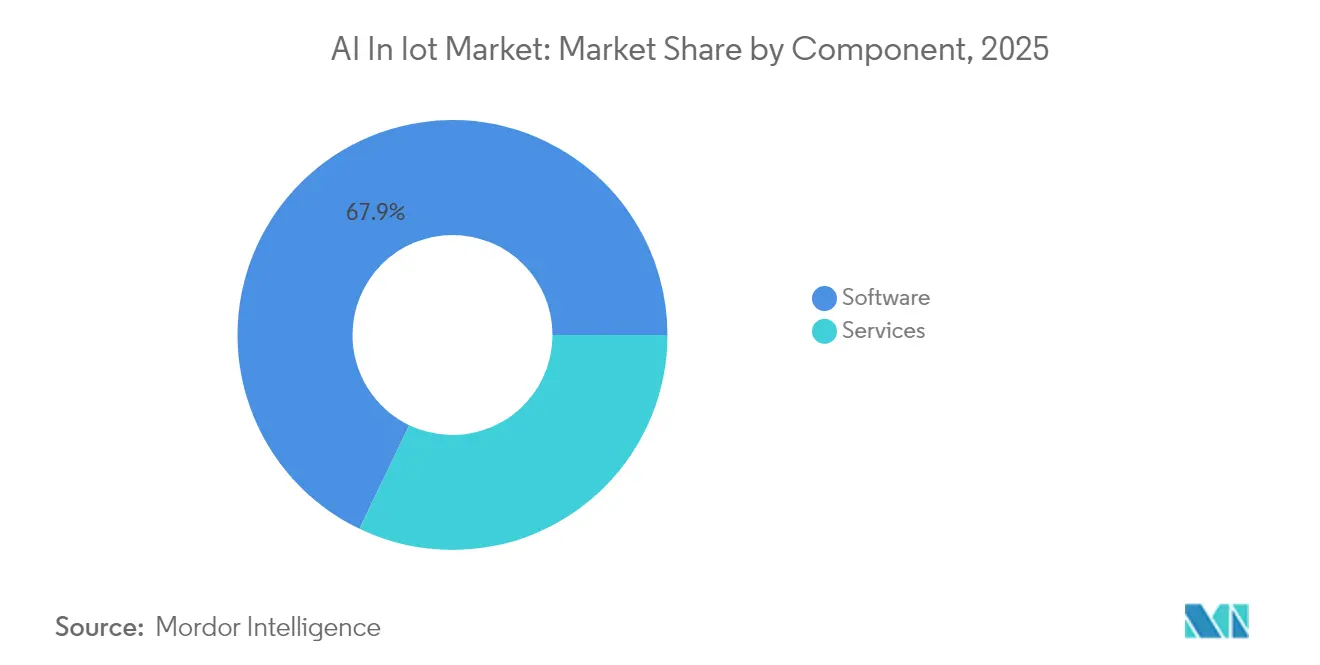
- Par composant, les logiciels ont capturé 67,88 % de la part du marché de l'IA dans l'IoT en 2025, tandis que les services devraient progresser à un TCAC de 23,6 % jusqu'en 2031.
- Par mode de déploiement, les déploiements sur site détenaient 70,65 % de la taille du marché de l'IA dans l'IoT en 2025, tandis que les solutions cloud affichent le TCAC attendu le plus rapide à 23,9 % jusqu'en 2031.
- Par technologie, l'apprentissage automatique et l'apprentissage profond représentaient 44,10 % du chiffre d'affaires total en 2025 ; le traitement du langage naturel devrait connaître la croissance la plus rapide avec un TCAC de 22,9 %.
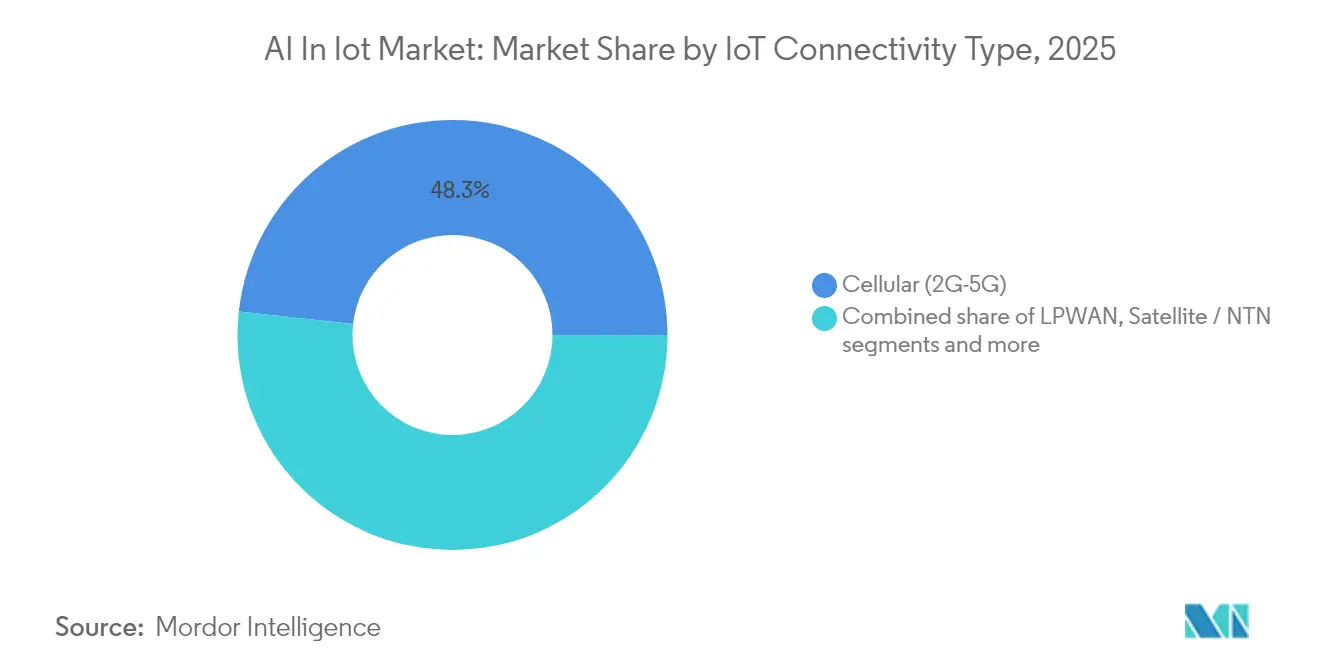
- Par type de connectivité IoT, les réseaux cellulaires représentaient 48,25 % de la taille du marché de l'IA dans l'IoT en 2025, tandis que les liaisons satellite/NTN devraient progresser à un TCAC de 23,1 %.
- Par secteur d'utilisation final, la fabrication a capturé 23,85 % de la part du marché de l'IA dans l'IoT en 2025, tandis que la santé devrait progresser à un TCAC de 22,6 % jusqu'en 2031.
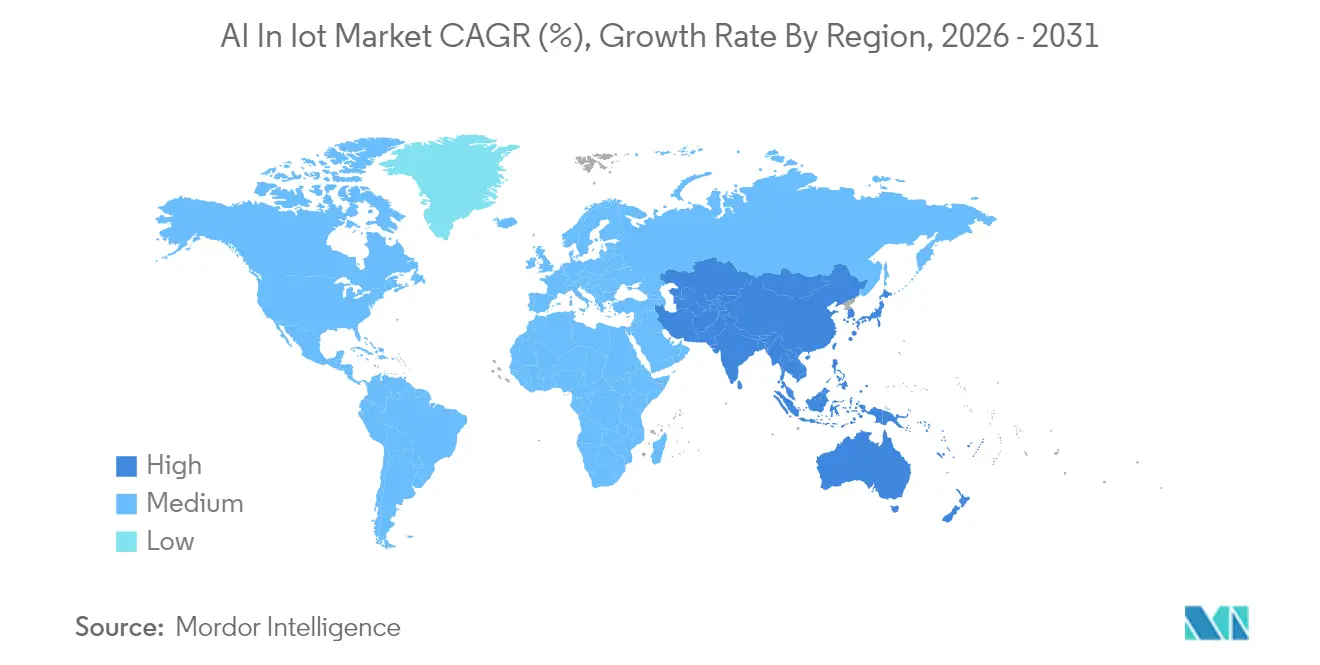
- Par géographie, l'Amérique du Nord était en tête avec 41,60 % de part de revenus en 2025 ; l'Asie-Pacifique est positionnée pour la croissance la plus élevée avec un TCAC de 23,0 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volumes croissants de mégadonnées générés par les appareils connectés | +4.2% | Mondial, Asie-Pacifique en tête | Moyen terme (2-4 ans) |
| Demande d'analyses IA en temps réel pour monétiser les données IoT | +5.1% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Puces d'IA à la périphérie réduisant la latence et la consommation énergétique | +3.8% | Mondial, pôles industriels | Moyen terme (2-4 ans) |
| Convergence 5G-NTN débloquant les déploiements AIoT distants | +2.9% | Asie-Pacifique au cœur, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Réglementations liées à la durabilité stimulant la consommation d'énergie optimisée par l'IA | +3.4% | UE en tête, Amérique du Nord ensuite | Long terme (≥ 4 ans) |
| Impulsion de la maintenance prédictive pour la résilience des chaînes d'approvisionnement | +2.8% | Corridors industriels mondiaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volumes croissants de mégadonnées générés par les appareils connectés
Les points d'extrémité IoT créeront environ 80 zettaoctets de données en 2025, les capteurs industriels contribuant à hauteur de 73,1 zettaoctets[2]Thales Group, "Analyse massive de l'IoT 2025," thalesgroup.com. Le traitement de ce flot de données uniquement dans le cloud sollicite excessivement les budgets de bande passante ; aussi les fabricants adoptent-ils l'IA à la périphérie, qui compresse et analyse les flux sur site, réduisant les coûts réseau et atteignant des objectifs de réponse inférieures à la seconde pour le contrôle qualité. Les pionniers rapportent des gains de productivité à deux chiffres après avoir déplacé les analyses critiques vers des contrôleurs intelligents intégrés dans les lignes de production. Ce modèle se répand dans les centres logistiques et les services publics où l'inférence locale évite un transport coûteux des flux bruts de capteurs.
Demande d'analyses IA en temps réel pour monétiser les données IoT
Les banques de détail, les négociants en énergie et les opérateurs de transport urbain constatent que la valeur d'une information diminue à chaque seconde de retard. Les déploiements visent désormais à transformer les relevés de capteurs en direct en optimisation instantanée des prix, en modifications de routage ou en alertes de sécurité qui augmentent directement les revenus ou réduisent les pénalités. Des algorithmes génératifs intégrés dans les passerelles guident le personnel d'entrepôt, ajustent les trajectoires des robots et affinent les stocks en quelques minutes plutôt qu'en quelques jours. L'accent mis sur la monétisation sensible au temps accélère les cycles pilote-vers-production des plateformes d'IA à la périphérie dans les économies développées.
Puces d'IA à la périphérie réduisant la latence et la consommation énergétique
Les processeurs conçus à cet effet, tels que le SoC Wi-Fi QCC730 de Qualcomm, réduisent la consommation d'énergie de 88 % tout en exécutant localement l'inférence neuronale. Ces gains permettent aux nœuds alimentés par batterie de gérer l'analyse des vibrations ou les commandes vocales pendant des années sans maintenance. Les architectures neuromorphiques vont encore plus loin, imitant les impulsions événementielles du cerveau qui reconnaissent des schémas avec un minimum d'énergie. L'outil Copilote industriel pour les opérations de Siemens démontre une détection d'anomalies quasi instantanée en atelier, réduisant les fenêtres de réaction de quelques secondes à quelques millisecondes.
Convergence 5G-NTN débloquant les déploiements AIoT distants
Les liaisons IoT-NTN 5G standardisées permettent aux capteurs de se connecter directement aux satellites, étendant la couverture des forêts aux voies océaniques. Les agriculteurs déploient désormais des drones autonomes qui analysent le stress des cultures en temps réel, tandis que les plates-formes offshore transmettent les données de santé des équipements aux salles de contrôle continentales sans relais micro-ondes coûteux. L'alliance 2025 entre Ericsson et Supermicro intègre des cœurs 5G privés avec des serveurs à la périphérie afin que les entreprises puissent déployer des charges de travail d'IA dans des mines et des ports isolés[3]Ericsson, "Ericsson et Supermicro pour accélérer l'IA à la périphérie," ericsson.com.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lacunes en matière de sécurité des données et de confidentialité sur les nœuds IoT hétérogènes | -2.1% | Mondial, règles UE plus strictes | Court terme (≤ 2 ans) |
| Pénurie de talents qualifiés en AIoT et coûts d'intégration élevés | -1.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Normes fragmentées limitant la portabilité des modèles | -1.4% | Mondial | Moyen terme (2-4 ans) |
| Menaces post-quantiques imminentes pour la cryptographie des appareils | -0.9% | Infrastructures critiques mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lacunes en matière de sécurité des données et de confidentialité sur les nœuds IoT hétérogènes
La diversité des capacités des appareils laisse des failles au maillon le plus faible, que les adversaires exploitent. Une revue publiée sur ScienceDirect montre que les capteurs anciens manquent souvent d'un démarrage sécurisé ou de racines de confiance matérielles, exposant les modèles d'IA à des manipulations. La loi européenne sur l'intelligence artificielle impose des audits de risques et des mises à niveau du chiffrement, entraînant des retards de conformité et des dépassements de budget. Les fournisseurs répondent par des cadres de confiance zéro et une détection d'anomalies sur l'appareil, mais la correction du cycle de vie reste ardue pour des parcs dépassant des millions d'actifs.
Pénurie de talents qualifiés en AIoT et coûts d'intégration élevés
L'expertise full-stack couvrant le micrologiciel embarqué, la mise en réseau, la science des données et la connaissance des processus métier est rare. Les projets d'intégration révèlent fréquemment des travaux de middleware imprévus, gonflant les budgets et allongeant les délais. Les entreprises externalisent de plus en plus auprès de spécialistes en services gérés, mais les cycles de montée en compétences du personnel s'étendent encore sur près de deux ans. La pénurie de talents freine les déploiements malgré des arguments évidents en matière de retour sur investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les plateformes logicielles ancrent la croissanceLes logiciels ont représenté 67,88 % du chiffre d'affaires en 2025, confirmant que les algorithmes, les intergiciels et les moteurs d'analyse génèrent l'essentiel de la valeur au sein du marché de l'IA dans l'IoT. Les services progressent à un TCAC de 23,6 % parce que les entreprises externalisent le réglage des modèles, l'intégration des appareils et la surveillance du cycle de vie. Cette poussée favorise la consolidation de l'écosystème autour de plateformes hyperscale qui regroupent l'analyse en continu, l'orchestration à la périphérie et la sécurité à confiance zéro. La taille du marché de l'IA dans l'IoT pour les offres liées aux services devrait se développer rapidement à mesure que les entreprises privilégient les engagements de disponibilité gérée. Parallèlement, les modèles de licence pour les moteurs d'inférence spécialisés évoluent vers des abonnements regroupés alignés sur le nombre d'appareils plutôt que sur des frais permanents, lissant les budgets mais fidélisant les clients aux feuilles de route des fournisseurs.
Les suites de gestion des applications de deuxième génération automatisent désormais le réentraînement des modèles en fonction de la dérive des concepts, tandis que les portails de gestion des appareils envoient des mises à jour différentielles qui limitent les temps d'arrêt. Les couches de sécurité deviennent plus sophistiquées, ajoutant une chasse aux menaces automatisée qui corrèle les anomalies sur l'ensemble des parcs. Ces tendances favorisent les architectures indépendantes du matériel, permettant aux clients de combiner les marques de passerelles sans réécrire les pipelines d'analyse. Les cœurs open source commerciaux combinés à des bibliothèques d'optimisation propriétaires équilibrent transparence et performance, répondant aux exigences strictes d'audit.


Par mode de déploiement :
les architectures hybrides gagnent en dynamismeLes déploiements sur site détenaient une part de 70,65 % en 2025, car les fabricants et les hôpitaux protègent les données sensibles et garantissent une latence déterministe. Toutefois, les charges de travail cloud s'accroissent plus rapidement à un TCAC de 23,9 %, reflétant une tendance vers des modèles hybrides où l'inférence locale alimente des résumés anonymisés vers des clusters cloud pour les tâches d'entraînement lourdes. Le marché de l'IA dans l'IoT bénéficie lorsque les entreprises conservent les données à caractère personnel dans des installations réglementées, tout en exploitant le traitement graphique élastique dans des régions hyperscale pour le réentraînement saisonnier. De telles topologies à double niveau réduisent les dépenses d'investissement sur les serveurs locaux tout en préservant les objectifs de conformité.
Les passerelles à la périphérie hébergent de plus en plus des microservices conteneurisés qui se connectent de manière sécurisée aux clouds publics pour l'orchestration. Cette configuration permet aux opérateurs de mettre à jour les modèles de vision chaque nuit sans interrompre les lignes de production. Les entreprises de services financiers adoptent des architectures similaires, stockant les détails des transactions individuelles sur site mais tirant parti de grands modèles de langage hébergés dans le cloud pour analyser les tendances agrégées. Les fournisseurs de cloud encouragent cette transition avec des offres de liaison privée qui évitent l'internet public et fournissent des enclaves de calcul confidentiel ancrées dans le matériel.
Par technologie :
la prédominance des fondations d'apprentissage automatiqueL'apprentissage automatique et l'apprentissage profond représentaient ensemble 44,10 % du chiffre d'affaires en 2025, formant l'épine dorsale des cas d'usage de maintenance prédictive, de suivi des actifs et d'optimisation. Le traitement du langage naturel progresse à un TCAC de 22,9 % à mesure que les interfaces vocales entrent dans les usines intelligentes et les hôpitaux. La vision par ordinateur s'étend à l'inspection de la qualité et à la surveillance de la sécurité des travailleurs, tandis que l'informatique contextuelle assemble les entrées de capteurs avec la localisation, l'heure et l'identité de l'utilisateur pour personnaliser les réponses. La taille du marché de l'IA dans l'IoT pour les sous-systèmes de vision par ordinateur augmente à mesure que les caméras haute résolution s'associent à des accélérateurs tensoriels à la périphérie.
Le TinyML de classe microcontrôleur permet l'inférence pour les dispositifs portables et les moniteurs de microclimat fonctionnant sur piles bouton. Les cadres d'apprentissage fédéré entraînent des modèles sur des essaims d'appareils sans centraliser les données, s'alignant sur des statuts de confidentialité plus stricts. Les fournisseurs combinent de plus en plus les modalités ; par exemple, les robots d'entrepôt associent la vision pour la détection d'obstacles, le traitement du langage naturel pour les commandes, et l'optimisation classique pour planifier les itinéraires, réduisant la charge d'intégration pour les opérateurs.
Par type de connectivité IoT :
le cellulaire en tête, le satellite en forte progressionLes liaisons cellulaires couvrant la 2G à la 5G détenaient une part de 48,25 % en 2025, grâce à l'omniprésence des réseaux et aux nouvelles tranches 5G ultra-fiables à faible latence. Les connexions satellite et NTN affichent le TCAC le plus rapide à 23,1 %, ouvrant des opportunités en terrain vierge dans les parcs éoliens offshore, les mines à ciel ouvert et les réserves naturelles. Le marché de l'IA dans l'IoT s'appuie sur le Wi-Fi à courte portée, le BLE et le Zigbee dans les usines pour les clusters de capteurs denses, tandis que le LPWAN reste idéal pour la télémétrie longue portée à faible débit binaire. Les campus 5G privés permettent aux propriétaires de garantir la qualité de service et d'isoler le trafic critique des réseaux publics, simplifiant les audits réglementaires.
Les niveaux de bande passante s'alignent sur les classes de charges de travail. L'analyse vidéo à haute fréquence d'images favorise la 5G en ondes millimétriques, tandis que les relevés parcimonieux d'humidité du sol conviennent au LPWAN. Les liaisons satellite rapatrient les résumés d'inférence à la périphérie traités, et non les trames brutes, maintenant les coûts de temps d'antenne sous contrôle. Les puces émergentes prennent en charge l'itinérance multi-porteuse afin qu'une seule carte puisse basculer entre les réseaux terrestres et orbitaux selon les prix et la disponibilité.
Par secteur d'utilisation final :
la fabrication maintient sa position de leaderLa fabrication a capturé 23,85 % du chiffre d'affaires en 2025 après avoir intégré la maintenance prédictive guidée par l'IA dans les cellules robotiques et les systèmes de convoyage, réduisant les temps d'arrêt imprévus. La santé connaît la croissance la plus rapide avec un TCAC de 22,6 %, alimentée par la surveillance à distance des patients et l'imagerie assistée par l'IA qui soutient la télémédecine. La part du marché de l'IA dans l'IoT pour la fabrication reste solide, mais est confrontée à une perturbation à mesure que les hôpitaux déploient des pompes à perfusion connectées et des diagnostics portables. Les fournisseurs d'énergie déploient un équilibrage du réseau piloté par l'IA pour intégrer les énergies renouvelables intermittentes, tandis que les opérateurs de mobilité pilotent des flottes de navettes autonomes orchestrées par des serveurs à la périphérie.
La clarté du retour sur investissement distingue les leaders des retardataires. Les usines équipées d'automates programmables anciens ajoutent des kits de capteurs rétrofit liés à des tableaux de bord de détection d'anomalies en mode SaaS, atteignant un retour sur investissement en un seul cycle budgétaire. Les hôpitaux privilégient la capture continue des constantes vitales qui alimentent des algorithmes de triage IA, réduisant la durée moyenne de séjour. Les gouvernements étendent l'optimisation du minutage des feux de circulation à l'échelle de la ville après que des pilotes ont démontré des réductions de congestion sans nouvelles infrastructures routières.
Analyse géographique
Marché de l'IA dans l'IoT en Amérique du Nord
L'Amérique du Nord a contrôlé 41,60 % des revenus en 2025, portée par un solide soutien en capital-risque, des déploiements 5G étendus et des régimes de propriété intellectuelle favorables. AWS seul a budgétisé plus de 100 milliards USD pour de nouvelles infrastructures d'IA en 2025, garantissant aux clients un accès fluide à des capacités de calcul haute performance. Les programmes fédéraux qui accélèrent les projets de ports intelligents et de défense stimulent davantage la demande. Néanmoins, l'inflation salariale et les pénuries de talents tempèrent le taux de croissance régional par rapport aux marchés émergents.
Marché de l'IA dans l'IoT en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus élevé, à 23,0 %, jusqu'en 2031. Les fournisseurs chinois s'intègrent verticalement, de la puce des appareils aux tableaux de bord cloud, comprimant les coûts et accélérant les cycles d'itération. Le Japon et la Corée du Sud associent une robotique de classe mondiale à une 5G nationale dense pour commercialiser la vision industrielle en temps réel. Les programmes de villes intelligentes financés par les gouvernements, de l'Inde à l'Indonésie, canalisent des subventions vers des start-ups développant des systèmes de surveillance du trafic, de tri des déchets et d'alerte aux inondations. La taille du marché de l'IA dans l'IoT pour l'Asie-Pacifique éclipse les autres régions en volumes unitaires, même si les prix de vente moyens restent plus bas.
Marché de l'IA dans l'IoT en EMEA
L'Europe progresse régulièrement à mesure que la loi sur l'intelligence artificielle clarifie les obligations et débloque les budgets d'investissement, malgré l'ajout d'étapes de conformité. L'Allemagne est à la pointe de la maintenance prédictive dans les lignes automobiles, tandis que les Pays-Bas pilotent l'IA en périphérie pour contrôler les niveaux d'eau des canaux. Les règles de souveraineté des données poussent les entreprises à adopter des configurations sur site et en périphérie, stimulant la demande de processeurs à informatique confidentielle. Le Moyen-Orient et l'Afrique connaissent une adoption précoce dans la surveillance des champs pétroliers et l'irrigation intelligente, où la liaison montante par satellite contourne la faible couverture terrestre. Le rythme de mise en œuvre est modeste pendant que les filières de compétences locales se développent.

Paysage réglementaire
Les produits IoT dotés d'intelligence artificielle relèvent de plus en plus de régimes de gouvernance de l'IA et de cybersécurité produit qui se recoupent. Dans l'Union européenne, le règlement (UE) 2024/1689 (loi sur l'IA) fixe des exigences pour les systèmes d'IA à haut risque mis sur le marché de l'UE, et via son annexe IV, il intègre les détails d'intégration matérielle et micrologicielle dans la documentation technique. Cela a des implications pratiques sur la manière dont la fonctionnalité d'IA est justifiée à travers les passerelles, les capteurs et les contrôleurs embarqués.
Aux États-Unis, l'activité du NIST ajoute des points d'ancrage sectoriels pertinents pour les déploiements AIoT dans des environnements réglementés. Le NIST a publié une note conceptuelle en avril 2026 pour un profil AI RMF sur l'usage digne de confiance de l'IA dans les infrastructures critiques, et en juin 2026, il a publié la première version publique de la révision 1 de la norme NIST SP 800-213 pour les lignes directrices de cybersécurité des produits IoT destinés aux systèmes fédéraux (statut de projet). Au niveau des contrôles de base, la norme ISO/IEC 27402:2023 continue d'être citée comme un ensemble commun d'exigences en matière de sécurité et de confidentialité des dispositifs, sur lequel les fournisseurs peuvent s'appuyer pour répondre aux besoins d'approvisionnement et d'assurance selon les régions.
Analyse de la chaîne de valeur
La chaîne de valeur de l'IA dans l'IoT commence par la propriété intellectuelle et les composants semi-conducteurs (MCU/SoC, radios, accélérateurs, mémoire, capteurs), puis se poursuit avec la fabrication OEM/ODM des dispositifs et l'assemblage des modules. Elle se poursuit via les piles logicielles en périphérie (OS des dispositifs, environnements d'exécution, outils MLOps/TinyML), les infrastructures de connectivité et de calcul (5G privée, Wi-Fi, passerelles, serveurs en périphérie), puis les couches cloud et applicatives (orchestration, analytique en flux, jumeaux numériques, applications verticales) fournies par les hyperscalers, les fournisseurs d'automatisation industrielle et les intégrateurs de systèmes. Les normes et références d'architecture telles que l'ITU-T Y.4612 et l'ISO/IEC 30141:2024 formalisent les blocs fonctionnels AIoT distribués et renforcent la poussée vers le traitement en périphérie afin de réduire la dépendance au cloud.
L'interopérabilité et la coordination de l'écosystème deviennent des leviers de la chaîne de valeur. La collaboration de Siemens avec Microsoft en juillet 2025 vise à connecter Building X et Azure IoT Operations en utilisant les descriptions d'objets W3C et OPC UA PubSub, tandis que l'Ambient IoT Alliance, formée en février 2025 (avec Atmosic, Infineon, Intel, Qualcomm et Wiliot parmi les membres fondateurs), se concentre sur la promotion des normes IoT ambiant sans batterie. L'assurance de l'approvisionnement s'est également étendue au-delà de la disponibilité des puces vers les intrants d'emballage et d'infrastructure, avec des contraintes citées pour 2026 concernant l'emballage avancé, les équipements réseau (y compris l'optique 800G) et les matériaux spécialisés. Ces contraintes allongent les délais, augmentant les calendriers d'intégration et renforçant l'importance des distributeurs, des fabricants sous contrat et de la planification d'allocation à long terme pour les serveurs en périphérie, l'alimentation électrique et le refroidissement, en plus des puces des points terminaux.
Paysage concurrentiel
Le marché de l'IA dans l'IoT présente une fragmentation modérée. Les fournisseurs de cloud hyperscale proposent des piles intégrées qui regroupent les logiciels d'appareils, l'orchestration et les accélérateurs d'IA. Amazon, Microsoft et Google continuent d'élargir leurs catalogues de partenaires en absorbant des start-ups de niche. L'acquisition par Cisco de Splunk pour 28 milliards USD en 2025 positionne l'entreprise comme une puissance analytique interdomaines qui unifie les données informatiques et opérationnelles[4]Cisco Systems, "Cisco finalise l'acquisition de Splunk," cisco.com. L'acquisition d'Edge Impulse par Qualcomm injecte une communauté de 170 000 développeurs dans sa feuille de route silicium, renforçant la fidélisation des équipementiers qui construisent sur les lignes Snapdragon et RB5.
Les acteurs industriels établis ripostent en intégrant l'IA dans des systèmes de contrôle familiers aux ingénieurs d'usine. Siemens associe son Copilote industriel aux suites d'ingénierie d'automates programmables existantes, tandis que Honeywell déploie des nœuds à la périphérie basés sur Forge qui s'intègrent aux installations de gestion de bâtiments. Les fabricants de matériel s'associent à des entreprises cloud pour proposer des offres clés en main ; Ericsson s'associe à Supermicro pour fusionner des radios 5G et des serveurs GPU, réduisant le temps d'intégration pour les détaillants qui ouvrent des magasins en libre-service. Les spécialistes émergents se concentrent sur la cryptographie renforcée pour les attaques quantiques et sur des modèles ultra-compacts optimisés pour les puces ARM Cortex-M.
La différenciation repose désormais sur l'expérience des développeurs et les livres de jeu verticaux plutôt que sur l'étendue générique des interfaces de programmation d'applications. Les fournisseurs courtisent les intégrateurs de solutions avec des constructeurs de flux de travail à faible code, des bibliothèques de modèles pré-entraînés et des plans de sécurité multi-locataires. La tarification converge vers des métriques basées sur la consommation, telles que les messages par seconde ou les inférences par mois, encourageant l'expérimentation mais rendant la prévisibilité des revenus plus difficile.
Leaders du secteur de l'IA dans l'IoT
Amazon Web Services Inc. (Amazon Inc.)
IBM Corporation
Google LLC (Alphabet Inc.)
Microsoft
NVIDIA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA dans l'IoT
- Amazon Web Services
- Microsoft
- IBM
- Oracle
- Cisco Systems
- NVIDIA
- Siemens
- Bosch.IO
- ARM
- Qualcomm
- Intel
- Huawei
- Schneider Electric
- Honeywell
- PTC
- SAS Institute
- General Electric
- Hitachi
- Salesforce

Opportunités de marché et perspectives d'avenir
Les travaux de politique industrielle et de normalisation en 2026 font passer l'AIoT de projets pilotes à des programmes à grande échelle, ouvrant un espace vierge pour les fournisseurs capables de proposer des déploiements de bout en bout (edge-to-cloud) avec une documentation prête pour la conformité et une interopérabilité assurée. La Chine a publié en juin 2026 des avis de mise en œuvre interministériels sur la promotion d'un développement de haute qualité de l'Internet industriel, et le MIIT a publié en mars 2026 un cadre d'action spécial « IA plus fabrication » appelant au déploiement de grands modèles d'IA et d'agents intelligents industriels. Cela renforce la demande d'intégration des données d'usine, d'inférence en périphérie et d'outillage de cycle de vie des modèles lié à la télémétrie des machines.
La normalisation formelle et la construction d'écosystèmes régionaux ciblent également la fragmentation entre dispositifs, réseaux et niveaux de calcul. L'ETSI a lancé le TC NET en juin 2026 pour développer des spécifications d'intégration fédérée du réseau, de la périphérie, du cloud et de l'IA, et l'Asie du Sud-Est a vu un signal axé sur l'adoption lors du Global Telecom AIoT Summit à Bangkok, où un protocole d'accord entre True, VNPT, T3 Technology et Tuya Smart a été présenté comme devant accélérer le déploiement de l'AIoT. Les opportunités les plus exploitables se regroupent autour (i) des architectures fédérées et hybrides qui conservent les données sensibles sur site tout en orchestrant les modèles entre la périphérie et le cloud, (ii) des couches d'interopérabilité de niveau industriel qui réduisent les coûts d'intégration et améliorent la portabilité, et (iii) des offres groupées de solutions alignées sur des programmes manufacturiers public-privé tels que la stratégie sud-coréenne « Manufacturing AI 2030 » annoncée en juin 2026 avec un engagement d'investissement conjoint public-privé de 20 000 milliards de wons.
Recent Industry Developments in Marché de l'IA dans l'IoT
- Juillet 2026 : NVIDIA a mis en avant les leaders de l'écosystème industriel et robotique japonais, notamment FANUC, Hitachi et Honda R&D, s'appuyant sur les plateformes NVIDIA Cosmos, Isaac, Metropolis et Jetson pour la fabrication et la robotique. Cette mise à jour renforce la manière dont les piles d'IA physique et de calcul en périphérie sont conditionnées en plans industriels reproductibles plutôt qu'en déploiements ponctuels.
- Juin 2026 : ArcelorMittal a annoncé une collaboration stratégique avec AWS pour déployer des technologies cloud et d'IA pour l'automatisation industrielle, la maintenance prédictive et les jumeaux numériques dans ses opérations sidérurgiques réparties dans 14 pays. La portée multi-sites accroît la valeur de référence pour les déploiements AIoT dans l'industrie lourde, où les flux de données d'actifs et les opérations déterministes constituent des critères d'achat centraux.
- Avril 2026 : AWS et Siemens Energy ont élargi leur collaboration pour utiliser AWS IoT SiteWise avec Amazon Bedrock et Amazon SageMaker pour la fabrication intelligente, la maintenance prédictive et l'exploitation autonome des usines. La combinaison de l'ingestion de données OT avec des capacités d'IA générative et prédictive resserre l'intégration entre les plateformes IoT industrielles et le déploiement de modèles d'IA dans les environnements de production.


Marché de l'IA dans l'IoT Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Nous définissons le marché de l'IA dans l'IoT comme les revenus générés par les logiciels d'IA, les services et les jeux de puces habilitants déployés à l'intérieur de points terminaux connectés ou de passerelles, permettant ainsi d'analyser et d'exploiter les données des dispositifs et des capteurs (en périphérie ou dans le cloud).
Exclusions du périmètre : Nous excluons la connectivité IoT générique et les dispositifs qui se limitent à transmettre des données, ainsi que les plateformes d'IA d'entreprise autonomes non liées à la télémétrie IoT.
Aperçu de la segmentation
- Par composant
- Logiciels
- Gestion des applications
- Gestion de la connectivité
- Gestion des appareils
- Gestion des données
- Gestion de la bande passante réseau
- Analyses en continu en temps réel
- Surveillance à distance
- Sécurité
- Solution à la périphérie
- Services
- Services gérés
- Services professionnels
- Logiciels
- Par mode de déploiement
- Sur site
- Cloud
- Par technologie
- Apprentissage automatique et apprentissage profond
- Traitement du langage naturel
- Vision par ordinateur
- Informatique contextuelle
- Par type de connectivité IoT
- Cellulaire (2G-5G)
- LPWAN (LoRa, NB-IoT, Sigfox)
- Satellite / NTN
- Courte portée (Wi-Fi, BLE, Zigbee)
- Par secteur d'utilisation final
- Fabrication
- Énergie et services publics
- Santé
- BFSI
- Informatique et télécommunications
- Transport et mobilité
- Gouvernement
- Commerce de détail et commerce électronique
- Agriculture
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous aide à établir des garde-fous de marché et à créer des données de départ propres avant la modélisation. Nous examinons les preuves publiques sur l'adoption des dispositifs IoT, l'orientation du calcul en périphérie et les tendances des charges de travail d'IA, puis nous convertissons cela en moteurs de demande mesurables pour les cas d'usage connectés dotés d'IA.
Les sources typiques comprennent les publications statistiques officielles et les organismes de normalisation, tels que l'Union internationale des télécommunications pour les indicateurs de connectivité, les publications du NIST pour les orientations sur la périphérie et l'IA, et les jeux de données de l'OCDE sur l'économie numérique pour les signaux d'adoption. Nous utilisons également des bases de données de brevets pour comprendre où l'inférence en périphérie et l'IA embarquée sont conçues, et nous procédons à des vérifications croisées avec des sources telles que les articles de l'IEEE et de l'ACM pour les définitions et la pertinence technique. Les rapports annuels, les présentations aux investisseurs et la presse réputée sont utilisés pour valider le langage relatif au périmètre des produits et les indices de composition des revenus. Le cas échéant, nous consultons des abonnements payants pour les données financières et de veille des entreprises, l'actualité et les données financières, ainsi que les brevets afin d'accélérer la collecte et les contrôles de cohérence. Ces sources documentaires sont données à titre illustratif, et de nombreuses autres références publiques ont également été utilisées pour combler les lacunes et confirmer les hypothèses.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires sont utilisés pour éprouver les données de dimensionnement que les sources documentaires ne publient pas de manière fiable, notamment la part des déploiements IoT qui exécutent réellement de l'inférence d'IA et l'orientation typique des prix pour les logiciels et services d'IA associés aux points terminaux connectés. Nous nous entretenons avec un ensemble équilibré de participants parmi les fournisseurs de technologies, les intégrateurs de systèmes et les acheteurs utilisateurs finaux, et la couverture s'étend à l'APAC, à l'EMEA et aux Amériques afin de saisir le calendrier de déploiement régional et les préférences entre périphérie et cloud.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 35 % | Dirigeants (CXO) : 14 % | APAC : 39 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 36 % |
| Petits acteurs : 15 % | Managers : 51 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle commence par la construction d'un bassin de demande descendant, dans lequel les indicateurs de déploiement IoT sont reconstruits en points terminaux et passerelles éligibles à l'AIoT en utilisant les taux de pénétration, les schémas d'adoption en périphérie et des contrôles de faisabilité des charges de travail. Une fois cet ensemble central établi, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que des vérifications de volume par PVM échantillonné pour les logiciels d'IA, des données de taux d'adoption des logiciels et services d'IA, et une vérification croisée des revenus des jeux de puces habilitants pour ajuster les totaux lorsque le premier passage semble excessif.
Les principales données que nous suivons comprennent la croissance des points terminaux connectés par principal cas d'usage, la part des déploiements exécutant de l'inférence en périphérie par rapport à l'analytique uniquement dans le cloud, les prix typiques d'abonnement ou d'usage des logiciels d'IA, l'intensité des services pour l'intégration et le réglage continu, ainsi que le rythme des déploiements de la 5G et de la connectivité industrielle. Lorsqu'une variable est manquante par région ou par secteur vertical, nous traitons l'écart avec un indicateur de substitution prudent, puis nous confirmons avec l'avis d'experts et effectuons un contrôle de sensibilité afin que le modèle ne réagisse pas de manière excessive.
Pour les prévisions, nous utilisons une analyse de scénarios car l'adoption et les prix peuvent évoluer rapidement en raison des cycles de renouvellement des dispositifs, des améliorations d'efficacité des modèles d'IA et du calendrier des budgets d'entreprise. Nous affinons les plages de scénarios en utilisant l'avis consensuel issu des discussions primaires, de sorte que la trajectoire finale reflète ce que les acheteurs et les intégrateurs jugent réalisable au cours des prochaines années.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à travers des signaux indépendants, notamment la croissance des points terminaux, l'adoption du calcul en périphérie et l'orientation observée des prix pour les logiciels et services d'IA liés aux déploiements connectés. Les valeurs aberrantes sont signalées, et les moteurs sous-jacents sont revérifiés afin que les écarts inhabituels soient soit expliqués par un véritable changement de marché, soit corrigés en tant que problème de modélisation.
Avant validation finale, le modèle et les hypothèses font l'objet d'un examen analytique en plusieurs étapes, et une nouvelle prise de contact est déclenchée lorsqu'une donnée majeure sort de la plage attendue ou entre en conflit avec une seconde source. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus récente disponible au moment de la publication.
Taille du marché de l'IA dans l'IoT selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'IA dans l'IoT ne correspondent souvent pas car chaque étude délimite différemment ce qui est effectivement comptabilisé comme de l'IA au sein d'un déploiement IoT. Des écarts apparaissent également lorsque les entreprises supposent des taux d'adoption plus rapides ou plus lents pour les logiciels et services d'IA, ou lorsque le calendrier des devises et le cycle de mise à jour ne sont pas alignés.
L'écart principal provient du fait que les dispositifs connectés génériques sont comptabilisés ou non, même en l'absence d'inférence d'IA en fonctionnement. Dans le modèle de Mordor Intelligence, les revenus ne sont comptabilisés que lorsque les logiciels d'IA, les services ou les jeux de puces habilitants sont liés à la télémétrie IoT et utilisés pour des décisions automatisées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 74,04 milliards USD (2026) | |
| Revue spécialisée A | 25,44 milliards USD (2025) | Utilise un prisme de monétisation plus restreint qui s'appuie sur les revenus déclarés des plateformes et solutions AIoT, et le choix de l'année ainsi que le calendrier de conversion peuvent également faire varier le total en USD par rapport à une base 2026. |
| Portail de recherche sectorielle B | 63,17 milliards USD (2024) | Semble traiter l'IA dans l'IoT comme une catégorie d'adoption plus large, ce qui peut mélanger des déploiements IoT prêts pour l'IA mais n'exécutant pas encore d'inférence, et l'année de référence antérieure peut sous-estimer la hausse ultérieure des prix et des taux d'adoption. |
L'écart observé dans le tableau s'explique principalement par le périmètre et le calendrier, et non par des artifices de calcul. Lorsque le comptage se limite à l'IA effectivement déployée dans les points terminaux et passerelles connectés, et lorsque les hypothèses de prix et d'adoption sont vérifiées par des retours de terrain, la taille de marché obtenue reste traçable à des moteurs de demande clairs et à des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'IA dans l'IoT ?
Le marché s'élève à 74,04 milliards USD en 2026 et devrait atteindre 199,46 milliards USD d'ici 2031.
Quel segment détient la plus grande part des dépenses ?
Les logiciels dominent avec une part de revenus de 67,88 %, reflétant l'importance des logiciels d'analyse et de plateforme.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les solutions AIoT basées sur le cloud devraient progresser à un TCAC de 23,9 % à mesure que les entreprises équilibrent évolutivité et souveraineté des données.
Où la croissance régionale est-elle la plus rapide ?
L'Asie-Pacifique est en tête de l'expansion future avec un TCAC de 23,0 %, portée par la numérisation de la fabrication et les déploiements 5G.
Quel secteur d'utilisation final offre le plus grand potentiel de revenus ?
La santé devrait croître à un TCAC de 22,6 %, alimentée par la télémédecine et la surveillance à distance des patients.
Dans quelle mesure le paysage concurrentiel est-il concentré ?
La concentration du marché est modérée — les cinq premiers fournisseurs contrôlent environ 60 % des revenus — de sorte que les fournisseurs spécialisés trouvent encore de la place pour se différencier.
Dernière mise à jour de la page le:



