
Taille et part de marché des infrastructures IA
Analyse du marché des infrastructures IA par Mordor Intelligence
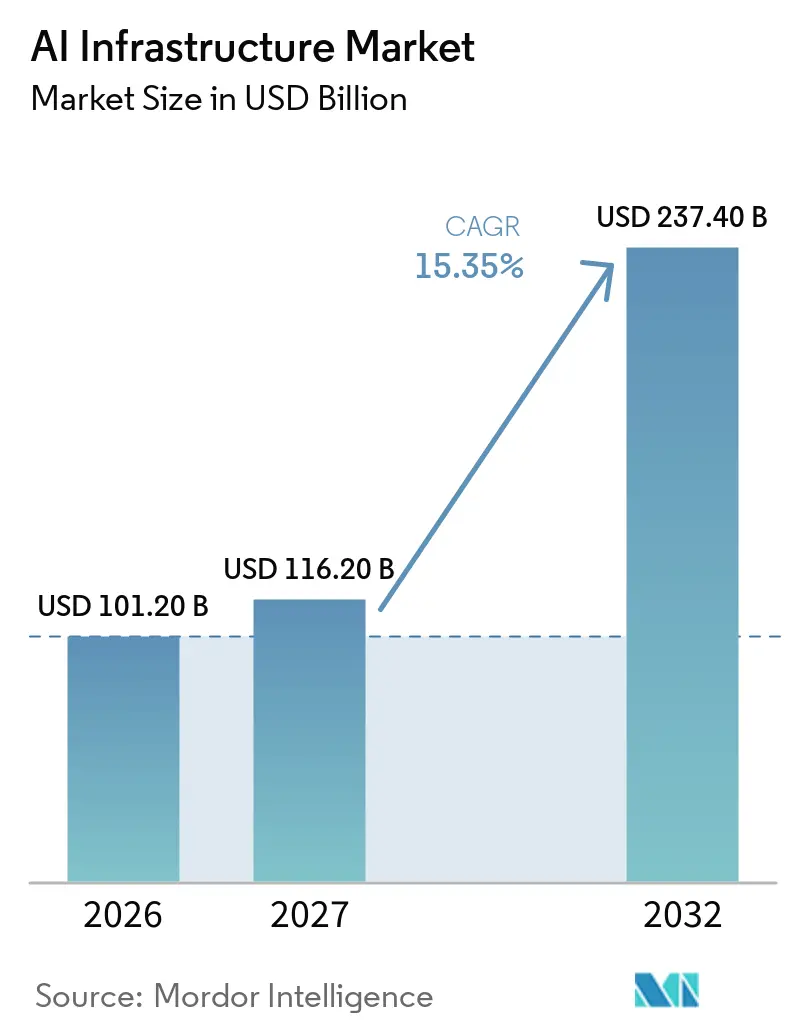
La taille du marché de l'infrastructure IA devrait croître de 101,2 milliards USD en 2026 à 116,2 milliards USD en 2027 et devrait atteindre 237,4 milliards USD d'ici 2032 à un CAGR de 15,35 % sur 2027-2032.
Analyse de marché
La formation et l'inférence IA relient la demande en équipements aux domaines du calcul, de la mise en réseau et du refroidissement. Aux États-Unis, les conceptions de baies refroidies par liquide illustrent comment la préparation des installations peut soutenir des déploiements informatiques plus denses. Les contraintes d'approvisionnement en systèmes et les limites de puissance basse tension peuvent néanmoins freiner la rapidité avec laquelle les opérateurs transforment la demande en capacité utilisable. Les fournisseurs qui livrent des accélérateurs conjointement avec des baies prêtes pour la mise en réseau, le refroidissement et l'alimentation peuvent répondre directement à la limite de distribution d'énergie, tandis que les contraintes d'approvisionnement en systèmes demeurent un délai que l'intégration seule ne peut supprimer.
Points clés du rapport
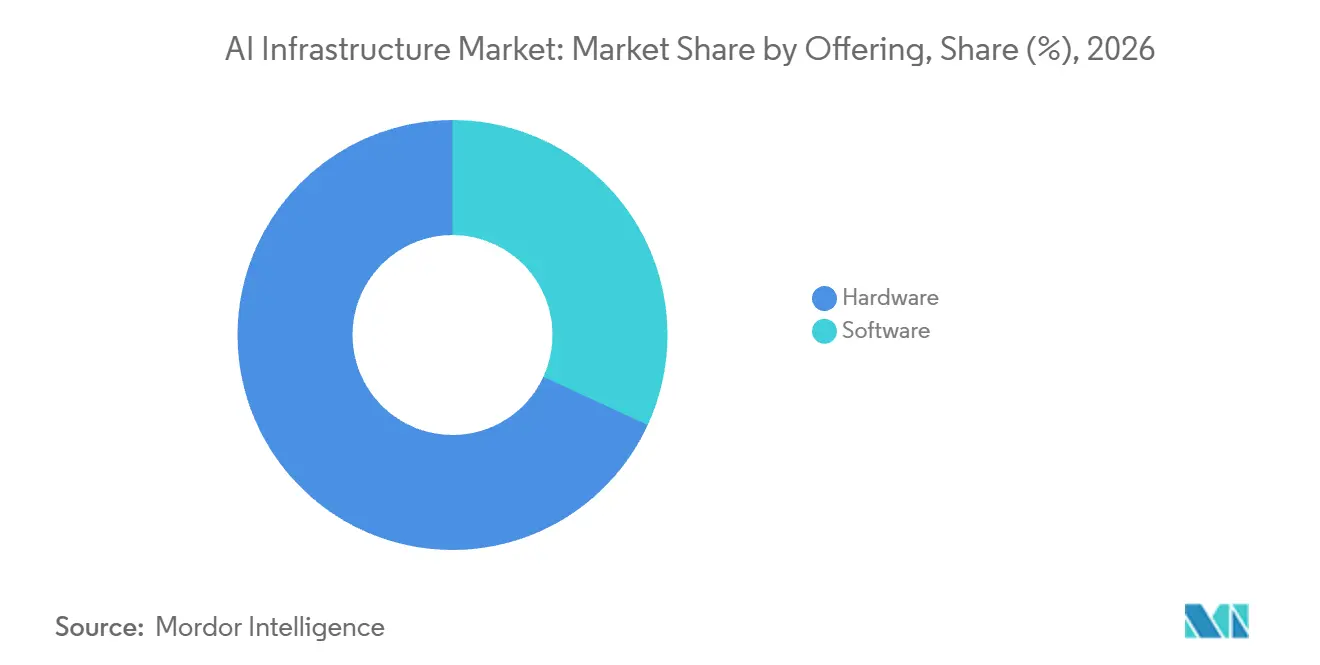
- Par offre, le matériel détenait une part de marché de l'infrastructure IA de 68,13 % en 2026, tandis que le logiciel devrait connaître la croissance la plus rapide avec un CAGR de 16,4 % sur 2027-2032.
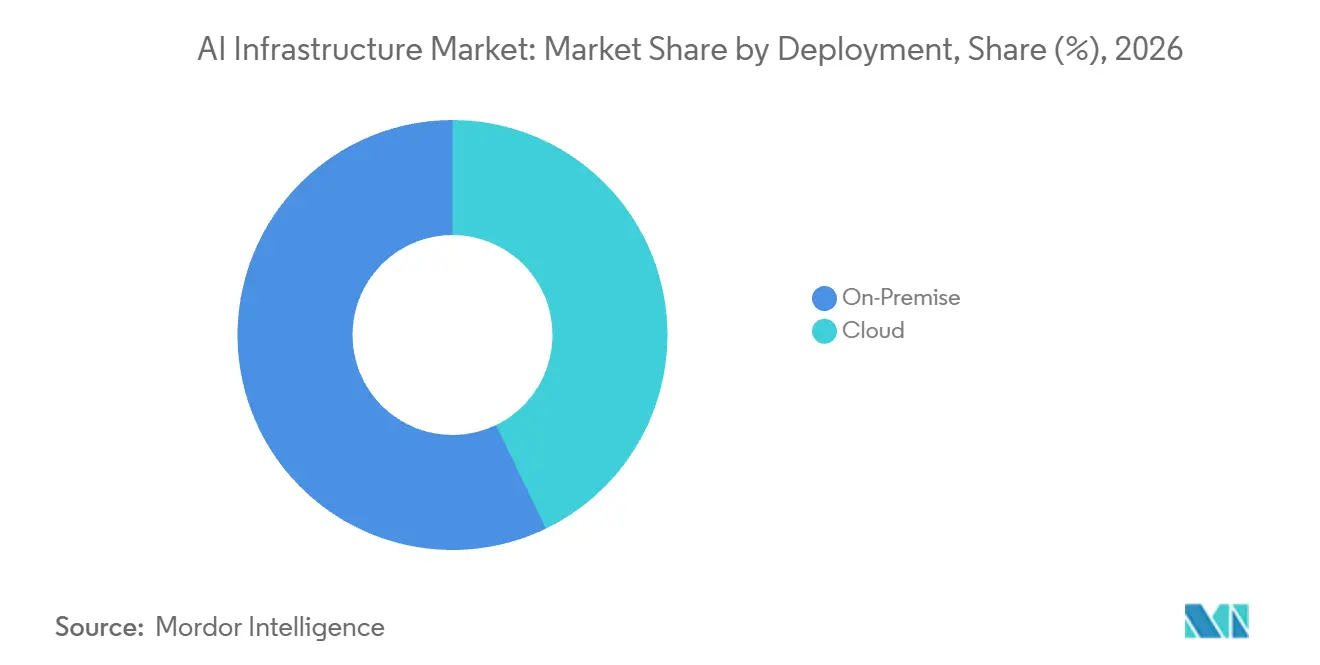
- Le déploiement sur site représentait une part de 57,16 % de la taille du marché de l'infrastructure IA en 2026, et le cloud devrait être le segment de déploiement à la croissance la plus rapide avec un CAGR de 16,15 % sur 2027-2032.
- Parmi les utilisateurs finaux, les entreprises étaient en tête avec une part de 42,17 % en 2026, tandis que les fournisseurs de services cloud devraient connaître la croissance la plus rapide avec un CAGR de 15,65 % sur 2027-2032.
- Les GPU dominaient les architectures de processeurs avec une part de 88,9 % en 2026, les FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) étant prévus comme le segment à la croissance la plus rapide avec un CAGR de 17,25 % sur 2027-2032.
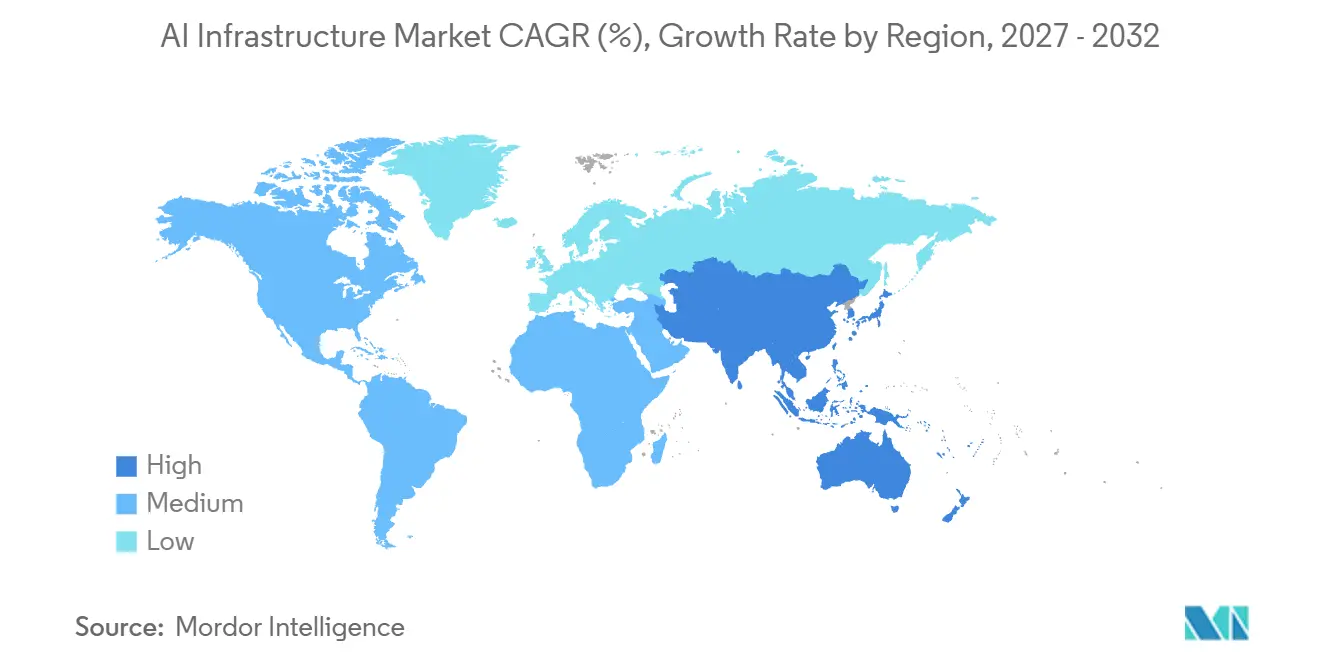
- Sur le plan géographique, l'Amérique du Nord était en tête avec une part de 39,4 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 16,85 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Explosion des carnets de commandes de GPU H100/H200 chez les hyperscalers | +5.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Réseaux spécifiques à l'IA à déploiement rapide (InfiniBand NDR, Ethernet 800G) | +6% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption du refroidissement liquide à haute efficacité énergétique | +4% | Les États-Unis | Moyen terme (2-4 ans) |
| Subventions gouvernementales de type CHIPS pour les usines de fabrication IA | +3% | Les États-Unis | Moyen terme (2-4 ans) |
| Les instances d'accélérateurs IA cloud natifs démocratisent l'accès | +2% | États-Unis, Belgique, Pays-Bas, Singapour, Inde | Court terme (≤ 2 ans) |
| Optimisation des frameworks IA open source (ex. : Triton, TVM) | +1% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion des carnets de commandes de GPU H100/H200 chez les hyperscalers
La demande en matière d'entraînement peut atteindre les fournisseurs d'infrastructure par l'intermédiaire des opérateurs cloud avant que les développeurs d'IA individuels ne sécurisent du matériel dédié. Le 27 août 2025, le PDG de NVIDIA, Jensen Huang, a déclaré que les grands fournisseurs cloud se louaient mutuellement de la capacité alors que les startups d'IA cherchaient de la capacité d'entraînement. Il a décrit les rapports de ruptures de stock de H100 et H200 comme du bruit de marché. Huang a lié la pression sur la capacité aux startups entraînant des modèles de raisonnement. Les locations entre pairs indiquent un écart entre la capacité propre des fournisseurs et la demande d'entraînement qu'ils cherchaient à satisfaire. Combler cet écart avec des systèmes en propriété convertirait la pression pour l'accès à l'entraînement en nouvelles commandes de GPU sur le marché de l'infrastructure d'intelligence artificielle.
Infrastructures réseau rapides spécifiques à l'IA (InfiniBand NDR, Ethernet 800G)
La mise à niveau d'un cluster de calcul nécessite une configuration réseau capable de connecter le système étendu en un ensemble utilisable. Meta a spécifié 800G d'E/S de scale-out par GPU pour une configuration connectée en Ethernet au niveau de son supercluster Prometheus à New Albany, Ohio.[1] NVIDIA a par ailleurs signalé une croissance de 2,6x en glissement annuel pour Spectrum-X Ethernet au cours de son deuxième trimestre de l'exercice fiscal 2027, soulignant l'investissement continu dans l'ensemble du secteur de l'infrastructure d'intelligence artificielle. Meta a indiqué avoir choisi 800G par GPU parce que la plateforme GB200 a fait évoluer presque toutes les autres dimensions tandis que la bande passante de scale-out serait autrement restée à 400G. Ce choix de conception fait de la capacité réseau une composante de la mise à niveau de l'accélérateur, augmentant la bande passante spécifiée avec chaque GPU plutôt que de traiter le réseau comme un ajout ultérieur.
Adoption du refroidissement liquide écoénergétique
La densité des baies fait du refroidissement liquide une décision de capacité de calcul autant qu'un choix de conception d'installation. Microsoft a décrit un refroidissement liquide en circuit fermé conçu pour une plus grande densité de baies dans son centre de données IA de Mount Pleasant, Wisconsin, en septembre 2025. La société a annoncé la mise en service complète de sa première installation de centre de données à Mount Pleasant en juin 2026. Oracle Cloud Infrastructure avait également déployé et optimisé sa première vague de baies NVIDIA GB200 NVL72 refroidies par liquide d'ici avril 2025. Les baies GB200 NVL72 refroidies par liquide d'Oracle nécessitent des sites capables de prendre en charge le refroidissement liquide, faisant de l'infrastructure de refroidissement une composante de la décision sur l'emplacement où une capacité de calcul supplémentaire à l'échelle des baies peut être installée.
Subventions gouvernementales de type CHIPS pour les usines d'IA
En janvier 2025, le Département du Commerce des États-Unis a finalisé jusqu'à 93 millions USD de financement CHIPS pour Infinera, désormais intégrée à Nokia. Cette attribution a soutenu de nouvelles installations de fabrication à San Jose ainsi que des installations de test et d'emballage à Bethlehem. Le versement dépend de l'achèvement des jalons du projet par l'entreprise. Le Département du Commerce a identifié les composants photoniques soutenus comme permettant les communications entre l'IA et les clusters d'apprentissage automatique au sein des centres de données. Le 23 juillet 2026, Nokia a annoncé que l'usine de fabrication de San Jose devrait commencer à monter en production au cours du quatrième trimestre 2026. Le Département du Commerce prévoyait une multiplication par dix de la capacité de fabrication nationale existante d'Infinera, tandis que Nokia a lié ses investissements dans l'usine de San Jose et dans l'emballage en Pennsylvanie à la demande en composants optiques attendue en 2027 et 2028.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie chronique de GPU de classe IA jusqu'en 2026 | -2.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Limitations de conversion de puissance 400 V / 48 V dans les centres de données existants | -1.9% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Contrôles à l'exportation IA souverains (États-Unis–Chine, UE) | -1.1% | États-Unis et Chine | Moyen terme (2-4 ans) |
| Hausse des coûts de conformité aux émissions de portée 2 | -0.6% | Centres de données en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie chronique de GPU de classe IA jusqu'en 2026
Pour un opérateur nécessitant un système informatique spécifié, une contrainte d'approvisionnement peut séparer une décision d'achat de la capacité IA utilisable. Le dépôt du deuxième trimestre de l'exercice 2027 de NVIDIA a signalé certaines contraintes d'approvisionnement tout en décrivant les futures livraisons des systèmes Blackwell et Rubin. Cela fait de la disponibilité des livraisons une limite distincte à l'expansion, même lorsqu'un acheteur est prêt à financer des équipements supplémentaires. AWS a présenté ses instances Spot Trainium et Inferentia conçues sur mesure comme des options de calcul alternatives pour les charges de travail IA sensibles aux coûts lors des contraintes de GPU. Lorsque le système requis ne peut être fourni, cependant, l'ajout de capacité d'un opérateur doit attendre la disponibilité du matériel, laissant le coût commercial dans un accès retardé à la configuration informatique sélectionnée.
Limitations de conversion de puissance 400 V / 48 V dans les centres de données existants
La distribution d'énergie basse tension peut limiter la capacité d'accélérateur que les opérateurs ajoutent dans un rack existant. Texas Instruments décrit des pertes de distribution significatives d'environ 200 kW dans les racks cloud et IA de deuxième génération utilisant un bus CC de 50 V, rendant toute augmentation supplémentaire de puissance peu pratique.[2] Pour les opérateurs approchant de cette limite de conception, l'achat de capacité de calcul supplémentaire nécessite une solution de distribution d'énergie plutôt que simplement davantage d'accélérateurs. Microsoft, Meta et Google ont rédigé la spécification Diablo 400 de l'Open Compute Project, publiée le 1er mars 2026, comme base de conception pour un rack d'alimentation auxiliaire délivrant ±400 V CC aux racks informatiques adjacents. L'expansion au-delà du plafond basse tension dépend donc de la reconception de la distribution d'énergie des racks avant que du matériel informatique supplémentaire puisse être intégré.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
l'échelle du matériel et la réutilisation des logiciels façonnent les dépensesLe matériel représentait une part de 68,13 % de la taille du marché de l'infrastructure IA en 2026. Dell Technologies a déclaré 32,5 milliards USD de chiffre d'affaires net en serveurs optimisés pour l'IA pour les 6 premiers mois de l'exercice 2027, clos le 31 juillet 2026, en hausse de 222 % en glissement annuel. Dell a attribué la majeure partie de l'augmentation à des ventes unitaires plus élevées, avec une contribution moindre de prix de vente moyens plus élevés. Étant donné que Dell vend ces produits sous forme de serveurs complets pour la formation, l'affinage et l'inférence, ce chiffre d'affaires représente des ventes de systèmes intégrés valorisées une seule fois au prix du système.
Le logiciel devrait être le segment à la croissance la plus rapide avec un CAGR de 16,4 % sur 2027-2032. En octobre 2025, Hitachi a annoncé que sa plateforme IA exploitée en interne intégrait des outils dont Red Hat OpenShift AI et soutenait plus de 250 projets de technologies de l'information et de technologies opérationnelles. La plateforme soutenait le développement et l'exploitation de modèles IA et d'apprentissage automatique, Red Hat fournissant OpenShift AI parmi ses outils. Une seule plateforme exploitée en interne servant autant de projets place la demande de logiciels au niveau de la plateforme partagée, plutôt qu'au sein de chaque projet individuel.



Par déploiement :
l'économie des systèmes privés et la demande cloud créent des voies distinctesLe déploiement sur site représentait une part de marché de l'infrastructure IA de 57,16 % en 2026. Hewlett Packard Enterprise (HPE) a signalé une forte demande des entreprises pour sa plateforme Private Cloud AI destinée aux déploiements sur site à grande échelle au troisième trimestre fiscal 2026, les clients cherchant à optimiser l'économie des tokens. HPE a ajouté que cette demande faisait rapidement évoluer ses carnets de commandes et sa base de clients. Une telle demande lie la propriété des équipements à l'économie d'une utilisation répétée des modèles. L'expansion de la base de clients fait de l'économie des tokens une raison de choisir une infrastructure privée pour davantage de déploiements en entreprise, au-delà de la mise à l'échelle des installations individuelles.
Le déploiement cloud devrait être le segment à la croissance la plus rapide avec un CAGR de 16,15 % sur 2027-2032. Le chiffre d'affaires de Google Cloud a augmenté de 82 % en glissement annuel au deuxième trimestre 2026, porté par la demande d'infrastructure IA et de solutions IA. Microsoft a par ailleurs annoncé que le chiffre d'affaires d'Azure et des autres services cloud avait augmenté de 43 % en glissement annuel au trimestre clos le 30 juin 2026. La croissance des activités cloud déclarées par les deux fournisseurs place l'expansion sur des plateformes d'exploitation distinctes, donnant aux perspectives de déploiement cloud une base commerciale plus large qu'un seul programme de construction.

Par utilisateur final :
les installations en entreprise et les décisions de capacité des fournisseurs stimulent la demandeLes entreprises constituaient le segment le plus important, avec une part de 42,17 % en 2026. L'enquête de Deloitte de décembre 2025 a couvert 515 dirigeants américains issus de 5 secteurs d'activité au sein d'entreprises affichant un chiffre d'affaires annuel supérieur à 500 millions USD. Environ 64 % ont déclaré des déploiements limités ou à grande échelle d'usines d'IA, définies comme des ressources de calcul, de mise en réseau et de stockage associées à des logiciels et services optimisés pour l'IA. Par ailleurs, 86 % des répondants s'attendaient à ce que les budgets consacrés à l'infrastructure d'intelligence artificielle augmentent au cours des 3 années suivantes. Au sein de la base d'entreprises interrogées, la croissance budgétaire attendue pourrait soutenir l'expansion des usines d'IA déployées, étendant la décision d'achat aux systèmes déjà en service.
Les prévisions du marché de l'infrastructure d'intelligence artificielle identifient les fournisseurs de services cloud comme le segment à la croissance la plus rapide, avec un CAGR de 15,65 % sur la période 2027-2032. AWS et NVIDIA ont annoncé le 26 août 2026 leur intention de déployer 2 millions de GPU NVIDIA supplémentaires dans l'infrastructure mondiale d'AWS en 2027-2028. Le plan inclut les GPU Blackwell Ultra, Rubin et Rubin Ultra ainsi que des usines d'IA. Cette expansion planifiée agrège la demande en accélérateurs dans le cadre d'un programme à l'échelle du fournisseur, créant un pipeline d'équipements potentiel au-delà d'une installation unique. Son calendrier 2027-2028 positionne cette demande potentielle sur plusieurs générations de GPU au sein de la propre activité cloud d'AWS, sous réserve que le déploiement annoncé se concrétise en systèmes installés.
Par architecture de processeur :
l'échelle de déploiement des GPU coexiste avec le matériel spécialiséLes GPU constituaient le segment le plus important du marché de l'infrastructure d'intelligence artificielle, avec une part de 88,9 % en 2026. Au 16 mars 2026, Microsoft avait déployé des centaines de milliers de GPU Grace Blackwell refroidis par liquide dans l'ensemble de son parc mondial de centres de données en moins d'un an. Cela démontre comment le programme de déploiement d'un seul opérateur peut absorber un volume important de matériel GPU sur une période de déploiement concentrée. Ce volume ayant été déployé dans l'ensemble du parc mondial de Microsoft, il décrit l'échelle du déploiement dans les installations d'un opérateur plutôt que dans une seule installation. Les grands programmes GPU peuvent donc combiner un seul compte opérateur avec des travaux d'installation géographiquement distribués.
Les FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 17,25 % sur la période 2027-2032. Cerebras Systems a déclaré un chiffre d'affaires matériel GAAP à l'échelle de l'entreprise de 164,7 millions USD pour les 6 mois clos le 30 juin 2026, contre 140 millions USD sur la même période en 2025. La société développe et commercialise du matériel d'infrastructure d'IA basé sur son processeur à l'échelle d'une tranche. Ces ventes sur des périodes comparables fournissent une base commerciale à partir de laquelle le matériel spécialisé peut se développer, permettant à la croissance de provenir de la montée en puissance d'une activité de fournisseur établie aux côtés du segment GPU plus large.
Analyse géographique
Marché des Infrastructures d'IA en Amérique du Nord
L'Amérique du Nord détenait une part de marché de l'infrastructure IA de 39,4 % en 2026. Core Scientific a facturé 395 MW de capacité d'alimentation client dans ses centres de données américains au deuxième trimestre 2026. Sa mesure facturable couvrait la capacité louée pour laquelle le service avait commencé et pour laquelle la société facturait activement en fin de période. L'opérateur sert des charges de travail liées à l'IA via son activité de colocation haute densité. L'augmentation de 170 MW du premier trimestre (225 MW) au deuxième trimestre (395 MW) montre à quelle vitesse la capacité louée chez un opérateur américain est passée en service payant pour des charges de travail liées à l'IA.
Marché de l'Infrastructure IA en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide avec un CAGR de 16,85 % sur 2027-2032. Google a posé la première pierre en avril 2026 de son hub IA de Visakhapatnam en Inde, avec AdaniConneX et Nxtra by Airtel comme partenaires et un calcul à l'échelle du gigawatt prévu pour les startups et les grandes entreprises. Le promoteur du parc de centres de données hyperscale de Vizag associé peut poursuivre la construction à ses propres risques dans l'attente de l'issue finale du contentieux d'intérêt public et doit respecter les procédures légales et environnementales. Le calcul prévu à l'échelle du gigawatt fait du hub une destination potentielle pour les équipements IA au service des startups et des grandes entreprises indiennes à mesure que la construction avance.
En Amérique du Sud, Eviden a mis à niveau le supercalculateur scientifique Santos Dumont exploité par le LNCC au Brésil à 18,85 pétaflops en juillet 2025, ajoutant des capacités IA pour les utilisateurs de la recherche nationale. En Europe, l'Entreprise commune européenne pour le calcul à haute performance (EuroHPC JU) a sélectionné 6 sites supplémentaires d'usines IA en 2025, situés en Tchéquie, en Lituanie, aux Pays-Bas, en Pologne, en Roumanie et en Espagne, chacun destiné à fournir un accès national au calcul IA et un soutien technique aux startups, aux petites entreprises et aux chercheurs. Au Moyen-Orient, la plateforme saoudienne de HUMAIN était opérationnelle en août 2026, utilisant des GPU AMD Instinct et la mise en réseau Cisco pour servir ses clients. En Afrique, Altron a lancé son usine IA sud-africaine en octobre 2025, combinant le calcul et les logiciels NVIDIA avec de la formation et du support, et servant 5 clients de lancement. Le Brésil et l'Europe canalisent la demande en équipements via des programmes de calcul publics, tandis que les exemples saoudien et sud-africain se concentrent sur des opérateurs orientés clients, offrant aux fournisseurs différents acheteurs institutionnels.
Cadre réglementaire et perspectives
Certaines juridictions réglementent l'accès transfrontalier au matériel, les opérations des centres de données et le traitement des données personnelles par différents instruments. La comparaison adopte la perspective d'un opérateur déployant du matériel IA et des logiciels d'infrastructure, y compris les opérateurs fournissant des services cloud. La charge de conformité dépend donc de la transaction sur les équipements, du type d'installation et de l'activité de traitement des données.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | France | Chine | Arabie Saoudite | Nigéria |
|---|---|---|---|---|---|---|
| Autorité principale | Bureau de l'industrie et de la sécurité | Anatel | Commission nationale de l'informatique et des libertés (CNIL) pour les obligations relatives aux données personnelles | Administration du cyberespace de Chine (CAC) et départements compétents | Commission des communications, de l'espace et de la technologie (CST) ; Ministère des municipalités et du logement | Commission nigériane de protection des données (NDPC) |
| Instruments clés ou orientation | Contrôles sur le calcul avancé du Règlement sur l'administration des exportations ; remplacement prévu du cadre de diffusion | Résolution 780, article 6 suspendu dans l'attente d'une réévaluation | Orientations du RGPD sur les responsabilités cloud ; mise en œuvre progressive de la loi européenne sur les données relative au changement de fournisseur | Mesures provisoires pour les services d'IA générative ; révision du projet de services d'information de 2026 | Réglementation des services de centres de données ; exigences relatives aux sites commerciaux | Directive de mise en œuvre de la protection des données de 2025 (GAID) |
| Effet commercial | Autorisation pour les transactions transfrontalières de matériel couvertes | Évaluation des centres de données intégrés aux télécommunications suspendue | Contrats, sécurité et droits des personnes concernées selon les rôles | Évaluations et dépôts pour les services d'IA générative publics ayant une capacité d'opinion publique ou de mobilisation sociale | Service d'enregistrement pour les fournisseurs de gros/détail tiers ; conformité indépendante des sites commerciaux | Registre des entités d'importance majeure désignées ; les responsables du traitement/sous-traitants couverts suivent un cycle d'audit initial et annuel |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement | Durcissement | Durcissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||||||
L'octroi de licences aux États-Unis soutient une note Moyenne, l'assouplissement étant lié au cadre de diffusion simplifié prévu dans l'agenda 2026, tandis que la note Élevée du Brésil et l'absence de changement reflètent la suspension continue de l'article 6 dans l'attente d'une réévaluation. La note Moyenne de la France reflète le travail lié au RGPD alloué selon les rôles cloud réels, tandis que le durcissement suit la disposition de changement de fournisseur cloud de l'UE prévue pour janvier 2027, date à laquelle les bénéficiaires de services cloud devraient pouvoir changer de fournisseur sans frais. Le projet de divulgations de services IA de juillet 2026 en Chine et les exigences indépendantes relatives aux sites commerciaux en Arabie Saoudite, effectives le 28 septembre 2026, sous-tendent le durcissement aux côtés des obligations d'évaluation et de dépôt en Chine et du cadre d'enregistrement des fournisseurs tiers en Arabie Saoudite. La note Moyenne du Nigéria et l'absence de changement reflètent un cycle de conformité établi, l'enregistrement étant conditionnel à la désignation d'importance majeure et les audits étant dus dans les 15 mois suivant le commencement et annuellement par la suite.
Étapes de la chaîne de valeur
Les producteurs de mémoire, les fournisseurs d'accélérateurs et les intégrateurs de serveurs captent de la valeur à des étapes successives de la livraison de matériel IA. SK hynix a posé la première pierre en avril 2026 de P&T7, une usine d'emballage avancé planifiée à Cheongju, en Corée du Sud, pour des produits de mémoire IA tels que la mémoire à haute bande passante. SK hynix décrit l'emballage avancé dédié comme essentiel à la fabrication de ces produits de mémoire, plaçant la capacité d'emballage aux côtés de la fabrication de mémoire comme une exigence pour augmenter l'approvisionnement en mémoire IA.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production et emballage de mémoire IA | Producteurs de mémoire IA tels que SK hynix | Ventes de composants mémoire | La capacité d'emballage planifiée dépend de l'achèvement de l'usine | Aligner les engagements en aval avec les jalons de capacité d'emballage |
| Approvisionnement en accélérateurs et plateformes | Fournisseurs de plateformes d'accélérateurs tels que NVIDIA Corporation | Ventes d'accélérateurs et de plateformes | Coordination de l'approvisionnement en calcul et en mise en réseau pour le déploiement | Synchroniser les livraisons de composants avec l'intégration des systèmes |
| Intégration de serveurs IA | Fournisseurs de serveurs IA tels que Dell Technologies, Inc. | Ventes de serveurs intégrés | Disponibilité de l'alimentation et de la mise en réseau sur le site client | Séquencer la livraison des systèmes en fonction de la disponibilité vérifiée du site |
| Source: Mordor Intelligence | ||||
La disponibilité des composants et la préparation des installations contraignent différents points de la séquence de livraison. Microsoft identifie parmi ses dépendances en matière de centres de données une énergie prévisible, des fournitures de mise en réseau et des serveurs incluant des GPU. Ces dépendances exposent les intégrateurs de serveurs à un risque de calendrier en dehors de leurs propres usines, car la capacité de calcul utilisable nécessite également l'infrastructure énergétique et de mise en réseau de l'opérateur.
Paysage concurrentiel
Concentration du Marché
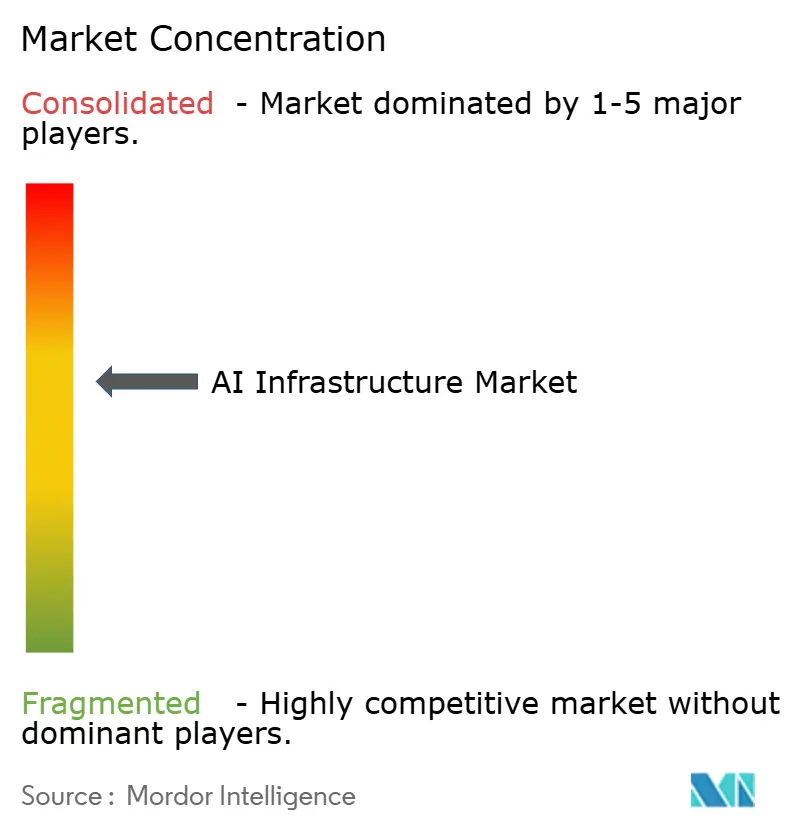
La concurrence associe de grands fournisseurs de semi-conducteurs et des opérateurs cloud, NVIDIA Corporation ayant déclaré un chiffre d'affaires du segment Centres de données de 89 milliards USD au deuxième trimestre de l'exercice 2027, clos le 26 juillet 2026, en hausse de 117 % en glissement annuel. Intel Corporation fournit des CPU et des accélérateurs pour centres de données, tandis qu'Advanced Micro Devices (AMD) fournit des processeurs EPYC et des GPU Instinct. Le segment Centres de données et IA d'Intel a déclaré 6,3 milliards USD de chiffre d'affaires au deuxième trimestre 2026, en hausse de 59 % par rapport au deuxième trimestre 2025, sur une base arrondie incluant les transactions intersegments. Microsoft Corporation et Amazon Web Services, Inc. exploitent une infrastructure cloud mondiale, tandis que la relation d'AWS avec NVIDIA place un acheteur d'infrastructure dans le même ensemble concurrentiel que son fournisseur de composants.
AMD a déclaré un chiffre d'affaires du segment Centres de données de 6,7 milliards USD au deuxième trimestre 2026, en hausse de 107 % en glissement annuel, porté par la demande de processeurs EPYC et de GPU Instinct. Pour les acheteurs, cette gamme offre un fournisseur unique pour les composants processeur et accélérateur d'un système IA. Microsoft a ajouté 31 centres de données sur 5 continents au quatrième trimestre fiscal 2026, portant les ajouts de l'exercice 2026 à 88. Microsoft a également ajouté 1 gigawatt de capacité globale au cours de ce trimestre. Sa combinaison d'ajouts de capacité et de portée géographique fait de la livraison d'infrastructure sur plusieurs continents une partie de son offre concurrentielle.
L'accès réglementaire peut également modifier les fournisseurs qui construisent des écosystèmes de clients et de développeurs. NVIDIA a déclaré qu'au 26 juillet 2026, elle ne pouvait pas livrer un produit compétitif pour une large distribution sur le marché du calcul pour centres de données en Chine avec l'approbation des gouvernements américain et chinois. La société a indiqué qu'elle pouvait expédier des produits non contrôlés, tels que des GPU de jeu et de station de travail, vers la Chine. NVIDIA a attribué des écosystèmes de développeurs et de clients plus importants chez ses concurrents à son exclusion du calcul pour centres de données. Des écosystèmes concurrents plus importants peuvent rendre les accélérateurs alternatifs plus pratiques pour les acheteurs, déplaçant la concurrence vers le soutien aux développeurs ainsi que vers l'approvisionnement en puces.
Leaders du secteur des infrastructures IA
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices (AMD)
-
Microsoft Corporation
-
Amazon Web Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Infrastructure d'IA Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices (AMD)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- Dell Technologies, Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- Arm Holdings plc
- Synopsys, Inc.
- Baidu, Inc.
- Alibaba Cloud
- Tencent Cloud
- Cerebras Systems
- Graphcore
- Huawei Technologies Co., Ltd.
Opportunités clés pour les acteurs du marché
L'appel d'offres pour le cloud souverain du C-DAC en Inde, le développement de consortiums européens et l'acquisition de calcul haute performance (HPC) brésilienne pour l'IA offrent différentes voies d'accès aux ventes d'infrastructure. Le C-DAC a publié son appel d'offres le 25 septembre 2026, avec une date limite de soumission fixée au 29 octobre 2026. L'appel à consortia pour les Gigafactories IA de l'EuroHPC JU est ouvert, avec des offres attendues avant le 3 décembre 2026.[3] Le programme indien combine l'informatique cloud IA avec une infrastructure de centre de données non informatique, les opérations et la maintenance, créant une opportunité pour les fournisseurs de solutions de calcul dans le cadre d'un programme de livraison plus large.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Matériel et logiciels d'infrastructure pour les AI Gigafactories | Appel à consortiums EuroHPC ouvert, clôture le 3 décembre 2026 | Consortiums établissant et exploitant des AI Gigafactories européennes | Rejoindre un consortium avec des capacités d'installation et d'exploitation crédibles | Démontrer la capacité d'alimentation, l'efficacité énergétique et hydrique, et la circularité | Partenaires matériels potentiels AMD, NVIDIA et Qualcomm |
| Systèmes IA-HPC intégrés au Brésil | La sélection FACC ouverte en août 2026 ; session révisée au 4 novembre 2026 | Programme national IA-HPC administré par le FACC avec la direction technique du LNCC | Proposer un système intégré répondant aux exigences techniques et de prix | Évaluation technique et de prix et boîte à outils d'accélérateurs spécifiée ou équivalente | Intégrateurs de systèmes compatibles et fournisseurs d'accélérateurs tels que NVIDIA et AMD |
| Infrastructure informatique cloud IA souveraine en Inde | Appel d'offres C-DAC publié le 25 septembre, offres attendues le 29 octobre 2026 | Programme cloud IA souverain du C-DAC, dans le cadre d'un package plus large d'informatique, de non-informatique et d'opérations | Combiner des équipements de calcul et des logiciels d'infrastructure avec un partenaire de livraison qualifié | Qualification de chiffre d'affaires sur 3 ans ; certification OEM pour la préférence de contenu local | Partenaires fournisseurs cloud potentiels Tata Communications Limited, NxtGen Datacenter & Cloud Technologies Private Limited et Yotta Data Services Private Limited |
| Source: Mordor Intelligence | |||||
L'appel d'offres du C-DAC illustre l'importance des qualifications de livraison, exigeant une évaluation du chiffre d'affaires moyen sur 3 ans et ne prévoyant aucune dérogation pour les startups en matière d'expérience ou de chiffre d'affaires. Ses préférences de contenu local dépendent également de la certification OEM et de l'évaluation de l'acheteur. Pour cette ouverture cloud souverain indien, le rôle de livraison d'un soumissionnaire doit correspondre à sa documentation d'éligibilité, tandis que toute revendication de préférence de contenu local doit être justifiée séparément.
Développements industriels récents dans Marché de l'Infrastructure d'IA
- Oct 2026 : Les Infrastructures nationales pour la recherche et la technologie (GRNET) ont inauguré le supercalculateur national DAEDALUS de la Grèce au Parc technologique et culturel de Lavrio le 19 octobre. Les services sont prévus pour commencer en décembre 2026 après les tests et ajustements techniques requis.
- Août 2026 : AMD, Cisco et HUMAIN ont annoncé que la plateforme saoudienne de HUMAIN était opérationnelle, utilisant des GPU AMD Instinct et la mise en réseau Cisco pour servir les clients du Royaume et au-delà.
- Août 2026 : Amazon Web Services et NVIDIA ont annoncé des plans pour déployer 2 millions de GPU Blackwell Ultra, Rubin et Rubin Ultra supplémentaires dans l'infrastructure mondiale d'AWS, y compris des usines IA, en 2027-2028.
Marché de l'Infrastructure d'IA Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'infrastructure IA mesure les dépenses mondiales annuelles des fournisseurs en systèmes de calcul physiques et en logiciels d'infrastructure utilisés pour entraîner et exécuter des charges de travail IA à grande échelle. Il couvre l'infrastructure déployée sur les sites des clients ou dans des installations cloud et achetée par des entreprises, des organisations gouvernementales et de défense, ainsi que des fournisseurs de services cloud dans toutes les régions du monde.
Exclusions du périmètre : les appareils de périphérie grand public, le conseil informatique général, l'intégration et les services gérés, les modèles IA, les applications et les services IA destinés aux utilisateurs finaux, ainsi que les bâtiments de centres de données, les installations autonomes d'alimentation et de refroidissement et l'électricité sont exclus.
Aperçu de la segmentation
- Par offre
- Matériel
- Processeur
- Stockage
- Mémoire
- Logiciel
- Optimisation des systèmes
- Intergiciel IA et MLOps
- Matériel
- Par déploiement
- Sur site
- Cloud
- Par utilisateur final
- Entreprises
- Gouvernement et défense
- Fournisseurs de services cloud
- Par architecture de processeur
- CPU
- GPU
- FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras)
- Autres architectures de processeurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que le document de l'OCDE de 2025 sur la concurrence dans l'infrastructure de l'intelligence artificielle, le rapport AI Index 2026 de Stanford, le rapport sur la consommation énergétique des centres de données du Département de l'Énergie des États-Unis et du Laboratoire national Lawrence Berkeley, ainsi que les définitions de construction du Bureau du recensement des États-Unis permettent de cartographier la chaîne d'approvisionnement, le contexte de calcul et d'installation, et les catégories de matériel pertinentes. Leurs mesures peuvent distinguer les ventes de matériel et de logiciels des fournisseurs de la consommation d'électricité et de la construction de bâtiments, qui informent la demande sans constituer elles-mêmes les transactions comptabilisées du marché. Ces données publiques peuvent être organisées par offre, déploiement, acheteur, architecture de processeur et région afin d'identifier des signaux indépendants pour le modèle de dépenses annuelles.
Les dépôts réglementaires des entreprises tels que les formulaires 10-K, les documents destinés aux investisseurs, les communications sur les produits et la presse économique de référence peuvent recouper les ventes des fournisseurs, les contraintes d'approvisionnement, les investissements cloud et les calendriers de déploiement annoncés avec ces indicateurs publics. Ces sources nommées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées peuvent inclure des dirigeants et des responsables fonctionnels chez des fournisseurs d'infrastructure, des fournisseurs de services cloud, des acheteurs en entreprise et des organisations d'approvisionnement gouvernementales ou de défense en Asie-Pacifique, en EMEA et dans les Amériques. Les répondants peuvent tester les estimations secondaires relatives aux achats d'équipements et de logiciels, à la répartition des déploiements, à l'architecture et au calendrier régional, tandis que des relances ciblées peuvent clarifier les données contradictoires ou manquantes. Leurs témoignages sont triangulés avec les dépôts réglementaires, les indicateurs d'expédition et de prix, ainsi que les plans de capacité divulgués avant la finalisation des estimations par segment.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Acteurs de plus petite taille : 15 % | Responsables : 50 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des ventes mondiales annuelles des fournisseurs de matériel d'infrastructure IA et de logiciels d'infrastructure, puis répartit cette valeur entre l'offre, le déploiement, l'utilisateur final, l'architecture de processeur et les 6 régions du rapport en utilisant la répartition des ventes observée et les données de déploiement. Les indicateurs clés comprennent les expéditions de serveurs IA et d'accélérateurs, les prix réalisés des systèmes et des composants, les investissements en infrastructure des fournisseurs de services cloud et des entreprises, les revenus de licences ou d'abonnements logiciels, et les déploiements de capacité régionale divulgués. Ensemble, ils indiquent les volumes d'achat, la valeur par système, l'attachement logiciel et la localisation des dépenses. L'analyse de scénarios projette ces facteurs sur la période de prévision, avec des hypothèses distinctes pour l'approvisionnement en matériel et la tarification d'une part, et pour les revenus récurrents des logiciels d'autre part, tandis que des experts vérifient si les hypothèses au niveau des variables correspondent aux cycles d'approvisionnement et aux plans de déploiement. Des vérifications ascendantes sélectives peuvent consolider les ventes divulguées par les fournisseurs ou comparer les prix de vente moyens échantillonnés avec les volumes d'expédition pour les principaux systèmes, puis réconcilier ces estimations avec le total mondial. Les lacunes dans les données d'expédition, de prix ou de segment sont encadrées par des plages documentées et recoupées avec les données des canaux de distribution plutôt que comblées par une précision non étayée.
Cycle de validation des données et de mise à jour
Les analystes triangulent les revenus des fournisseurs, les signaux d'expédition et de prix, les divulgations d'investissement des acheteurs et les données de déploiement régional, puis examinent les différences significatives entre les indicateurs indépendants et les totaux par segment. Un second analyste examine l'attribution des sources, les unités, l'alignement des périodes, la logique d'allocation et les valeurs aberrantes. Les anomalies sont résolues par rapport aux divulgations sous-jacentes ou transmises pour un suivi auprès des répondants lorsqu'une définition, un calendrier ou une répartition des achats reste peu claire. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements significatifs liés à l'approvisionnement, aux politiques ou aux capacités modifient une donnée d'entrée, et fait l'objet d'une révision complète des sources et des calculs immédiatement avant la livraison.
Taille du marché de l'infrastructure IA selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de l'infrastructure IA mesure les dépenses mondiales annuelles en systèmes de calcul physiques et en logiciels d'infrastructure utilisés pour entraîner et exécuter des charges de travail IA à grande échelle.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation propres au marché. Les indicateurs clés comprennent les expéditions de serveurs IA et d'accélérateurs, les prix réalisés des systèmes et des composants, les investissements en infrastructure des fournisseurs de services cloud et des entreprises, les revenus de licences ou d'abonnements logiciels, et les déploiements de capacité régionale divulgués.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 116,2 milliards USD (2027) | |
| Éditeur mondial de recherche A | 158,3 milliards USD (2025) | Sur la base 2025 de cette estimation, celle-ci est supérieure de 36,2 % à la valeur 2027 de ce rapport de 116,2 milliards USD, soit 2 ans plus tard. Son total d'infrastructure de support plus large inclut les systèmes d'alimentation, de refroidissement, de sauvegarde, de sécurité et de gestion côté installation, au-delà du périmètre des ventes de matériel et de logiciels de ce rapport. |
| Éditeur mondial de recherche B | 72,33 milliards USD (2025) | Sur la base 2025 de cette estimation, celle-ci est inférieure de 37,8 % à la valeur 2027 de ce rapport de 116,2 milliards USD, soit 2 ans plus tard. L'estimation porte sur la dernière année de sa période historique déclarée 2020-2025, deux ans avant l'année de comparaison du rapport. |
Les analystes de Mordor Intelligence triangulent les revenus des fournisseurs, les signaux d'expédition et de prix, les divulgations d'investissement des acheteurs et les données de déploiement régional, puis examinent les différences significatives entre les indicateurs indépendants et les totaux par segment.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'infrastructure IA et ses perspectives de croissance ?
La taille devrait atteindre 116,2 milliards USD en 2027 et 237,4 milliards USD d'ici 2032, à un CAGR de 15,35 % sur 2027-2032.
Qu'est-ce qui stimule la demande d'infrastructure de calcul IA ?
Les mises à niveau des réseaux, les conceptions de refroidissement liquide et le soutien à la fabrication de semi-conducteurs sont des facteurs clés. NVIDIA a signalé une croissance de 2,6x en glissement annuel pour Spectrum-X Ethernet au deuxième trimestre de l'exercice 2027.
Quelle offre domine les dépenses en infrastructure IA ?
Le matériel détenait une part de 68,13 % en 2026. Le logiciel devrait connaître la croissance la plus rapide avec un CAGR de 16,4 % sur 2027-2032.
Quelles entreprises sont les principaux acteurs de l'infrastructure IA ?
NVIDIA Corporation, Intel Corporation, Advanced Micro Devices (AMD), Microsoft Corporation et Amazon Web Services, Inc. sont les principaux acteurs.
Quels défis peuvent ralentir le déploiement des systèmes de calcul IA ?
Les contraintes d'approvisionnement en systèmes et la distribution d'énergie dans les baies peuvent ralentir le déploiement. Texas Instruments a identifié des pertes de distribution significatives d'environ 200 kW dans une architecture de baie cloud et IA de deuxième génération utilisant un bus CC de 50 V.
Quelle région domine les dépenses en infrastructure IA et laquelle devrait connaître la croissance la plus rapide ?
L'Amérique du Nord détenait 39,4 % des dépenses mondiales en infrastructure IA en 2026. L'Asie-Pacifique devrait croître à un CAGR de 16,85 % sur 2027-2032.